
Tamaño y Participación del Mercado de Empaques Flexibles de Canadá
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
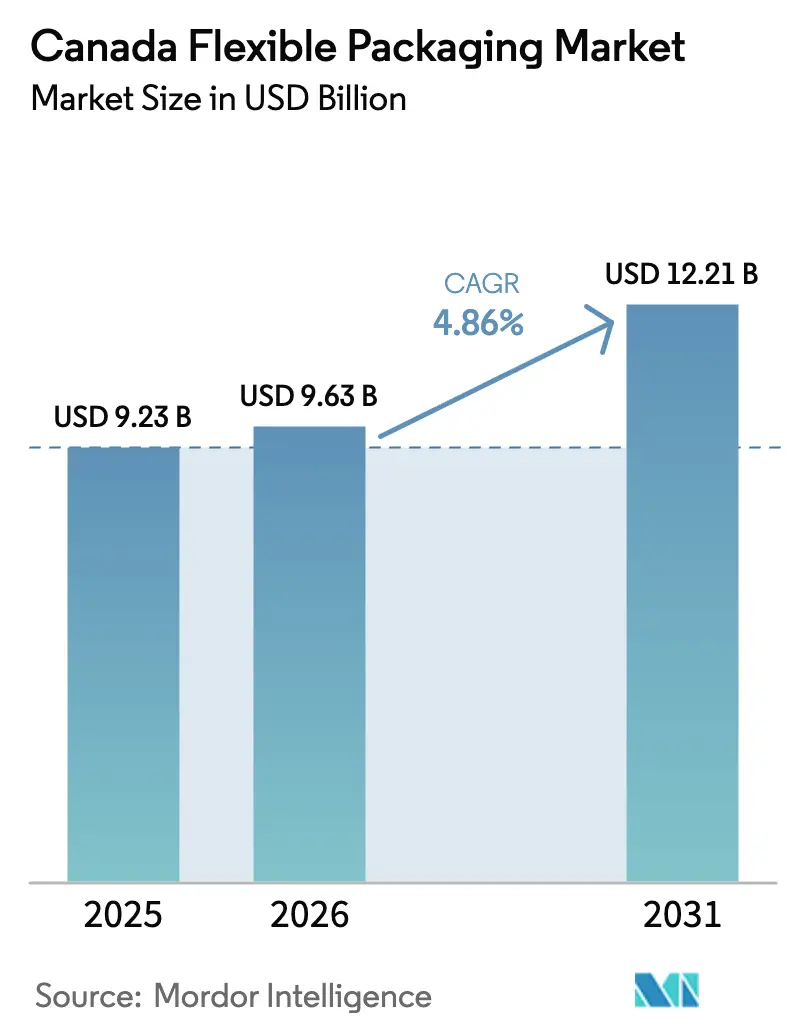
| Tamaño del mercado en el año base (2025) | 9.23 Mil millones de dólares |
| Tamaño del Mercado (2026) | 9.63 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.21 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.86 % |
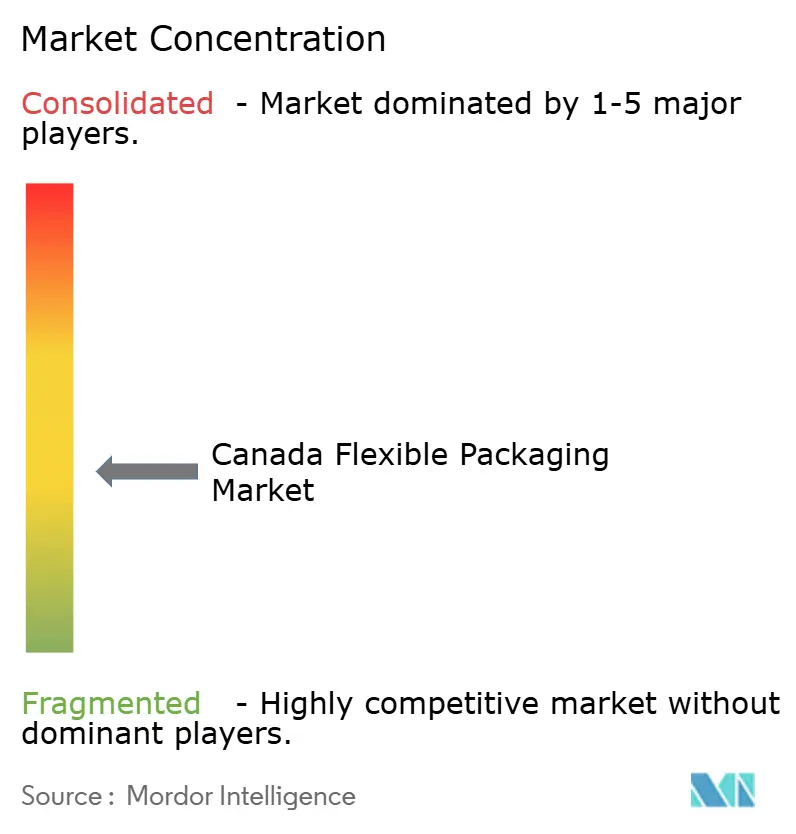
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Empaques Flexibles de Canadá por Mordor Intelligence
El tamaño del mercado de empaques flexibles de Canadá alcanzó USD 9.630 millones en 2026 y se prevé que ascienda a USD 12.210 millones en 2031, lo que refleja una CAGR del 4,86% durante el período. Este crecimiento se produce a pesar de la compresión de márgenes, ya que los convertidores pasan de laminados multicapa a películas de material único para cumplir con los nuevos mandatos provinciales de responsabilidad extendida del productor (REP). Las marcas de etiqueta privada minorista con objetivos de circularidad, el auge de las exportaciones agroalimentarias que favorecen las bolsitas de alta barrera, y el rápido giro hacia la impresión digital están ampliando las oportunidades, incluso cuando la volatilidad de los precios de las resinas y la competencia de las importaciones presionan la rentabilidad. La consolidación entre los convertidores multinacionales, junto con las ganancias de nicho para los especialistas en impresión digital, está redefiniendo cómo la escala, el acceso al contenido reciclado y las capacidades de automatización se traducen en contratos ganados en los canales de alimentos, cuidado personal y comercio electrónico.
Conclusiones Clave del Informe
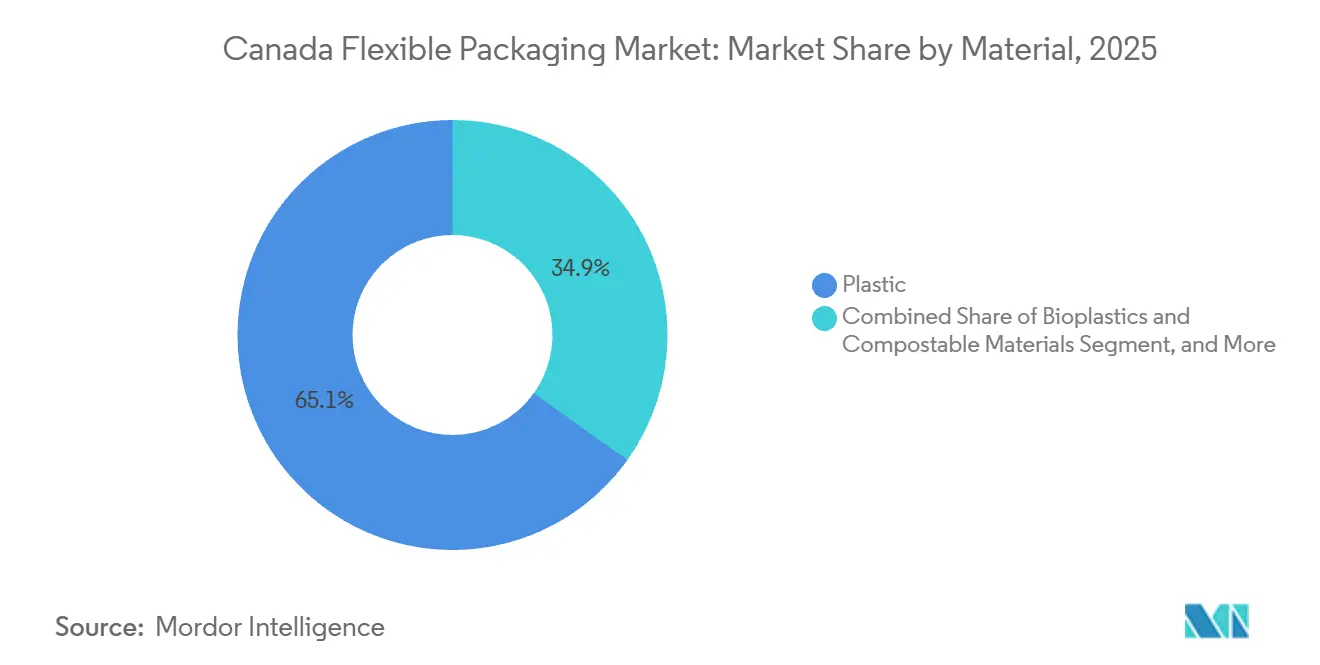
- Por material, los plásticos representaron el 65,12% de la participación del mercado de empaques flexibles de Canadá en 2025, mientras que se proyecta que los bioplásticos y los materiales compostables se expandan a una CAGR del 5,77% hasta 2031.
- Por tipo de producto, las bolsas y bolsitas lideraron con una participación de ingresos del 46,63% en 2025; se prevé que los sobres y los paquetes en barra crezcan a una CAGR del 6,23% hasta 2031.
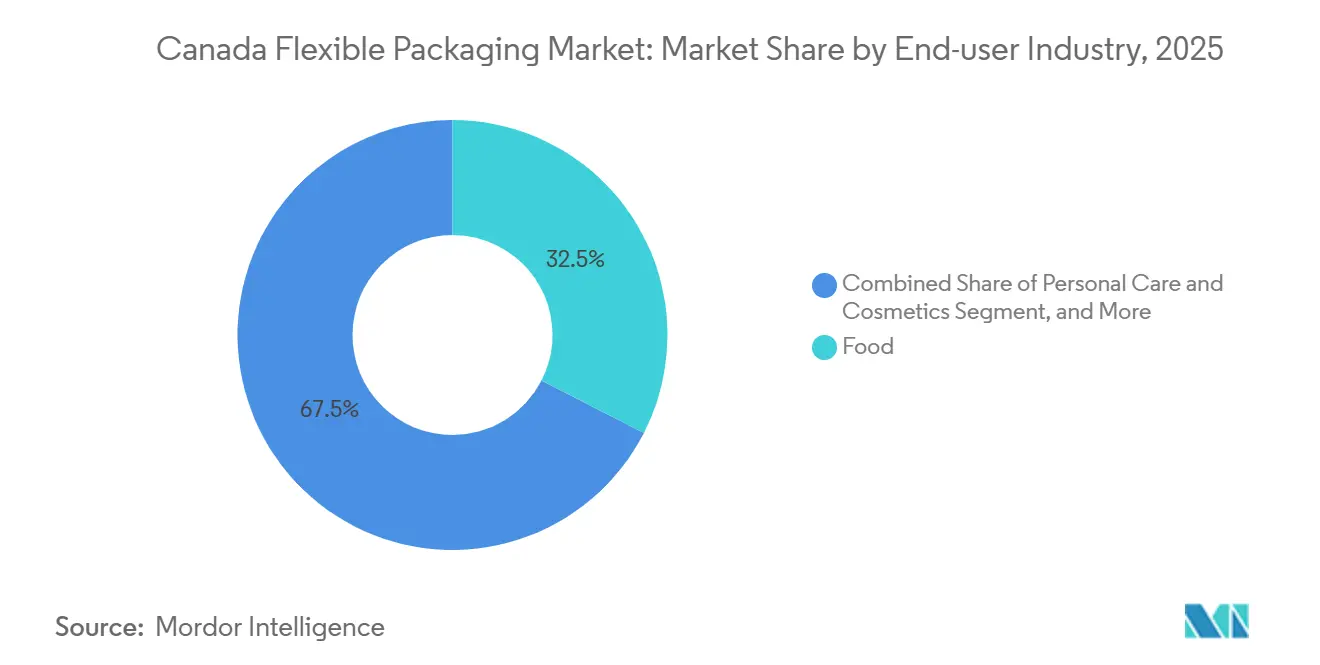
- Por industria de usuario final, los alimentos representaron el 32,53% del tamaño del mercado de empaques flexibles de Canadá en 2025, y el cuidado personal y los cosméticos avanzan a una CAGR del 5,87% hasta 2031.
- Por tecnología de impresión, la flexografía representó el 44,72% de la participación del mercado de empaques flexibles de Canadá en 2025, mientras que se proyecta que la impresión digital se expanda a una CAGR del 6,01% durante el período de pronóstico.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Empaques Flexibles de Canadá
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Demanda de Empaques de Conveniencia y Control de Porciones | +0.9% | Nacional, concentración urbana en Toronto, Montreal, Vancouver | Mediano plazo (2-4 años) |
| Crecimiento del Comercio Electrónico que Acelera la Adopción de Sobres de Protección para Envíos | +1.1% | Nacional, más fuerte en Ontario y Columbia Británica | Corto plazo (≤ 2 años) |
| Implementaciones Provinciales de Responsabilidad Extendida del Productor | +1.3% | Ontario, Quebec, Columbia Británica, Alberta, desbordamiento hacia el Atlántico | Largo plazo (≥ 4 años) |
| Inversiones de Convertidores en Películas Reciclables de Material Único | +0.8% | Nacional, liderado por los clústeres de Ontario y Quebec | Mediano plazo (2-4 años) |
| Exportaciones Agroalimentarias que Requieren Soluciones de Bolsitas de Alta Barrera | +0.7% | Provincias de la Pradera y centros de exportación de Quebec | Largo plazo (≥ 4 años) |
| Premiumización de Etiquetas Privadas Minoristas que Impulsa la Impresión Digital de Tiradas Cortas | +0.6% | Nacional, más fuerte en los principales mercados minoristas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Empaques de Conveniencia y Control de Porciones
Los consumidores urbanos prefieren formatos de porción individual que se adaptan a estilos de vida ocupados y limitan el desperdicio de alimentos. Entre 2018 y 2023, casi la mitad de los nuevos lanzamientos de alimentos envasados canadienses llegaron en bolsitas de pie flexibles o sobres, con salsas y bocadillos liderando el recuento.[1]Agriculture and Agri-Food Canada, "Mintel Global New Products Database Analysis," agriculture.canada.caLos proveedores de kits de comida por suscripción dependen de sobres pre-porcionados, y las ventas de comestibles en línea para lácteos, bocadillos y alimentos básicos registraron ganancias anuales de dos dígitos. Los convertidores han respondido con líneas de llenado y sellado en forma vertical que ofrecen cambios de tamaño rápidos, mientras que las marcas orgánicas premium adoptan sobres de bioplástico cuyos mayores costos de material se compensan con pequeños pesos en gramos. El resultado es un crecimiento sostenido del volumen para bolsitas ligeras que se alinean con el ahorro en fletes y la conveniencia del consumidor.
Crecimiento del Comercio Electrónico que Acelera la Adopción de Sobres de Protección para Envíos
El aumento de los volúmenes de paquetes para el comercio transfronterizo impulsa la demanda de sobres de polietileno coextruido que amortiguan los productos y satisfacen el etiquetado de reciclabilidad. Loblaw y Metro ahora estipulan que los proveedores envíen en sobres con marcas How2Recycle y al menos un 30% de polietileno reciclado posconsumo. Los actores integrados con plantas de resina reciclada propias aseguran esos contratos, mientras que los pequeños convertidores sin acceso a materias primas compiten por precio. La tendencia ha elevado los volúmenes de sobres por encima del cartón corrugado, reduciendo las tarifas de peso dimensional para los minoristas y creando una pista de crecimiento duradera para las películas flexibles especiales.
Implementaciones Provinciales de Responsabilidad Extendida del Productor
Ontario y Quebec ya trasladan los costos totales de reciclaje a los productores, el sistema de Columbia Británica está consolidado, y Alberta lanzó su esquema de REP en 2025, aunque con exenciones para bolsas de congelador y película adherente. Los convertidores que atienden a provincias restrictivas se apresuran a diseñar estructuras de poliolefina de material único que superen las pruebas de clasificación, mientras que los enfocados en clientes industriales en Alberta continúan usando laminados multicapa. El Registro Federal de Plásticos añade transparencia, obligando a las empresas a publicar las masas de polímeros y el estado de reciclabilidad, exponiendo cualquier exageración de las afirmaciones de circularidad. Los pioneros con datos sólidos y líneas de material único ganan la preferencia de los minoristas y se protegen de las crecientes tarifas de REP.
Inversiones de Convertidores en Películas Reciclables de Material Único
La barrera de nanocristales de celulosa de CelluForce, la integración de 218.000 t de resina posconsumo de Amcor, y el acuerdo de suministro de polietileno reciclado de Winpak ejemplifican el gasto de capital orientado a la reciclabilidad. Las nuevas líneas de coextrusión, que a menudo cuestan USD 11 millones o más, permiten a los convertidores laminar recubrimientos de barrera sobre polietileno sin comprometer las corrientes de reciclabilidad. Estas inversiones elevan las barreras de entrada, aceleran la consolidación de la industria y acortan los períodos de recuperación de la inversión mediante contratos premium conformes con la REP con cadenas nacionales de supermercados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Precios Volátiles de Resinas Vírgenes Vinculados a las Fluctuaciones del Petróleo Crudo | -0.7% | Nacional, agudo en Alberta y Saskatchewan | Corto plazo (≤ 2 años) |
| Infraestructura Irregular de Reciclaje de Películas Fuera de Ontario y Quebec | -0.5% | Provincias del Atlántico y de la Pradera (excluidas las zonas de REP de Alberta), territorios del norte | Largo plazo (≥ 4 años) |
| Competencia de Importaciones de Convertidores de Bajo Costo de Estados Unidos y Asia | -0.4% | Nacional, más aguda en películas de uso general | Mediano plazo (2-4 años) |
| Aumento del Costo de Tintas y Adhesivos Conformes con la Sostenibilidad | -0.3% | Nacional, convertidores de alimentos y farmacéuticos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Precios Volátiles de Resinas Vírgenes Vinculados a las Fluctuaciones del Petróleo Crudo
La caída del precio del crudo Western Canadian Select en 2025 no se tradujo en ahorros paralelos en resinas, ya que los productores de polietileno y polipropileno redujeron la producción para defender los márgenes.[2]Natural Resources Canada, "Crude Oil Prices," natural-resources.canada.caLos convertidores con contratos de empaque a precio fijo vieron cómo los márgenes se erosionaban cuando los precios de las resinas subían, y luego no se beneficiaron cuando los precios del crudo bajaron. El salto del 29,9% interanual en el precio del aluminio en 2024 agravó los costos para las películas metalizadas de café y farmacéuticas. Para mitigar esto, los convertidores renegocian escaladores de precios trimestrales, aumentan los índices de contenido reciclado para cubrir la volatilidad y acortan los plazos de los contratos con los clientes.
Infraestructura Irregular de Reciclaje de Películas Fuera de Ontario y Quebec
Ontario y Quebec financian clasificadores ópticos capaces de aislar el polietileno flexible, pero la mayoría de los municipios del Atlántico y de la Pradera aún envían las películas a vertederos. Con solo el 4% del empaque flexible nacional reciclado, los diseñadores deben asumir que sus envases atravesarán regiones sin clasificación, lo que obliga a reducir el rendimiento de barrera a polietileno de material único.[3]PRFLEX, "Flexible Plastics Recycling Rate Analysis," prflex.caLos escasos volúmenes de pacas que se generan rara vez alcanzan las cargas mínimas para el reciclaje mecánico o químico, lo que deprime los precios de las pacas y ralentiza la inversión en infraestructura adicional. Hasta que se produzca una armonización nacional de la recolección, los convertidores enfrentarán mayores restricciones de diseño y una variabilidad sostenida en las tarifas de REP.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material: Las Poliolefinas Anclan el Volumen mientras los Bioplásticos Ganan Terreno
El polietileno y el polipropileno sustentaron el 65,12% de la participación del mercado de empaques flexibles de Canadá en 2025, sirviendo a bolsas de pan, bolsitas de bocadillos y estructuras de retorta de alta barrera. El recubrimiento de nanocristales de celulosa de CelluForce ahora permite que las películas de poliolefina de material único alcancen niveles de barrera al oxígeno que antes solo eran alcanzables con PET de óxido de aluminio, preservando así la compatibilidad con el reciclaje. Los bioplásticos, aunque de nicho, se prevé que superen al mercado de empaques flexibles de Canadá a una CAGR del 5,77% a medida que los minoristas prueban envolturas de acetato de celulosa para productos frescos para cumplir un objetivo de reducción del 95% en los empaques de un solo uso para productos frescos. Los laminados de papel atraen a las marcas de productos secos que buscan señales de sostenibilidad visibles, mientras que la lámina metálica mantiene su posición en los envases tipo blíster y asépticos donde una barrera absoluta es innegociable a pesar de los picos en el costo del aluminio.
El tamaño del mercado de empaques flexibles de Canadá para "otros plásticos", incluidos la poliamida y el alcohol etileno-vinílico, crece moderadamente en los envases de carne y queso orientados a la exportación que exigen una transmisión de oxígeno inferior a 1 cc/m²/día. Sin embargo, la volatilidad de los precios de las resinas lleva a los procesadores a reducir el calibre de estas capas o reemplazarlas con diseños sin EVOH cuando la tolerancia de vida útil lo permite. A medida que las tarifas de REP aumentan, cada gramo de barrera no reciclable genera costos, intensificando el cambio hacia arquitecturas de reciclabilidad por diseño.


Por Tipo de Producto: Los Sobres y Paquetes en Barra Aceleran el Cambio hacia el Control de Porciones
Las bolsas y bolsitas dominaron el 46,63% del tamaño del mercado de empaques flexibles de Canadá en 2025, lideradas por formatos de pie con cierres de presión y correderas para bocadillos, alimentos para mascotas y productos congelados. El crecimiento del segmento ahora pivota hacia los sobres y paquetes en barra, que aumentan un 6,23% anualmente a medida que las marcas de cuidado personal lanzan sueros de dosis única y los proveedores de kits de comida pre-porcionan salsas. La participación del mercado de empaques flexibles de Canadá capturada por estos microformatos se beneficia de la economía de la impresión digital que permite gráficos vívidos en tiradas tan pequeñas como unos pocos miles de unidades sin costos de planchas.
Las películas y envolturas siguen siendo indispensables para el envoltura en flujo de panadería, la película extensible para productos frescos y los paquetes múltiples de envoltura termorretráctil. Las películas de sellado de atmósfera modificada para bandejas de proteínas registran un crecimiento de un solo dígito medio, impulsado por los supermercados que exigen carnes listas para el mostrador con mayor vida útil. Los formatos especiales como las bolsas con varilla prosperan en las panaderías de alto rendimiento donde la carga automática compensa la escasez de mano de obra, consolidando aún más los diseños favorables a la automatización en todas las líneas de productos.
Por Industria de Usuario Final: El Cuidado Personal Supera al Maduro Segmento de Alimentos
Las aplicaciones de alimentos representaron el 32,53% de la participación del mercado de empaques flexibles de Canadá en 2025, impulsadas por CAD 59.800 millones en exportaciones de alimentos procesados que dependen de bolsitas de retorta, envasado al vacío y vida útil en estante ambiente adecuadas para compradores de Estados Unidos y Asia. El envasado de carne por sí solo representó una cuarta parte de las ventas de procesamiento, sosteniendo la demanda de películas de alta barrera que gestionan la entrada de oxígeno en largas cadenas de distribución. Los alimentos para mascotas acaparan una atención desproporcionada, ya que las bolsitas resellables con acabado mate refuerzan las señales premium para las marcas de croquetas sin cereales.
Las líneas de cuidado personal y cosméticos, aunque más pequeñas, registran la CAGR más rápida del 5,87% hasta 2031, pasando de frascos rígidos a bolsitas de pie ligeras y sobres de muestra que se transportan eficientemente en paquetes de comercio electrónico. La salud y la farmacéutica dependen de rollos de barrera estéril para kits quirúrgicos y píldoras de dosis unitaria, expandiéndose al ritmo del envejecimiento de la población canadiense. Las bolsas en caja para bebidas ganan terreno en vino y jugo, cambiando la rotura del vidrio por una menor huella de carbono, mientras que las bolsas agrícolas protegen los insumos de semillas y fertilizantes críticos para los agricultores de la Pradera.
Por Tecnología de Impresión: Las Prensas Digitales Desbloquean Cadenas de Suministro Ágiles
La flexografía retuvo el 44,72% de la participación del mercado de empaques flexibles de Canadá en 2025, ya que las películas de pan y bocadillos de larga tirada mantuvieron bien cargadas las prensas de impresión central de ocho colores. El rotograbado sirve a los confites y envolturas de cigarrillos de ultra alto volumen, pero pierde participación cuando las marcas prefieren la proliferación de referencias sobre las tiradas maratónicas. La impresión digital, liderada por HP Indigo y plataformas similares, avanza un 6,01% anualmente impulsada por el impulso de las etiquetas privadas. La capacidad de imprimir códigos QR serializados, ilustraciones regionales y sabores de temporada sin planchas hace que la impresión digital sea una combinación ideal para las marcas que renuevan su empaque cada pocas semanas. El tamaño del mercado de empaques flexibles de Canadá vinculado a la impresión digital sigue siendo modesto hoy en día, pero los propietarios de marcas citan plazos de entrega inferiores a 15 días como una cobertura convincente frente a los patrones de demanda volátiles.
Los flujos de trabajo híbridos emergen a medida que los convertidores integran estaciones de impresión digital en línea con unidades de flexografía, combinando datos variables con colores de proceso rentables. Los primeros en adoptarlos ganan licitaciones de marcas propias de supermercados que tratan los cambios rápidos de ilustraciones y la menor obsolescencia de inventario como prioridades de adquisición, lo que señala una erosión a largo plazo de la participación analógica.
Análisis Geográfico
Ontario y Quebec anclan el mercado de empaques flexibles de Canadá, combinando densas poblaciones con plantas de procesamiento de alimentos agrupadas y marcos de REP bien financiados. Sus redes de clasificadores ópticos recompensan a los convertidores de material único al cerrar los ciclos de reciclaje y reducir las tarifas de REP por unidad. Columbia Británica refleja esta estructura a menor escala, aunque el terreno montañoso infla los costos de recolección. El lanzamiento de la REP de Alberta en 2025 introdujo exenciones para bolsas de congelador y película adherente, permitiendo que los envases industriales eviten las tarifas y alentando a los convertidores a centrarse en laminados multicapa para clientes de petróleo y productos químicos.
Las provincias de la Pradera albergan procesadores de carne, canola y legumbres orientados a la exportación, impulsando la demanda de bolsitas de barrera al oxígeno adecuadas para envíos con destino a Asia. El centro de Winpak en Manitoba amplía la capacidad de atmósfera modificada para cumplir con los contratos de los procesadores de proteínas, aprovechando la proximidad a los corredores logísticos del Medio Oeste de Estados Unidos. Las provincias del Atlántico se quedan atrás en la inversión en clasificación de películas, lo que resulta en tasas de reciclaje flexible que caen por debajo del promedio nacional del 4% y obliga a las marcas a asumir destinos en vertederos cuando venden en esos mercados.
La moneda y el comercio añaden complejidad. La caída del dólar canadiense a USD 0,6964 en 2025 impulsa el poder de fijación de precios de exportación de los convertidores, pero infla los costos de las resinas especiales y las tintas denominadas en dólares estadounidenses. Los datos comerciales de junio de 2025 mostraron una caída del 19,4% en las exportaciones de productos químicos y plásticos, destacando la presión de sustitución de importaciones incluso cuando las importaciones de bienes de consumo aumentaron un 2,2%. Las cadenas de suministro adaptadas regionalmente reemplazan así a los antiguos modelos de distribución nacional; los convertidores centrados en Ontario invierten en líneas de material único, mientras que las instalaciones del oeste continúan la producción multicapa orientada a sectores impulsados por el rendimiento exentos de las estrictas tarifas de REP.
Panorama regulatorio
El entorno regulatorio de Canadá para el envasado flexible está siendo moldeado por los programas provinciales de responsabilidad extendida del productor (REP) y por las iniciativas federales de reporte y etiquetado. Environment and Climate Change Canada (ECCC) estableció el Registro Federal de Plásticos bajo la CEPA de 1999, con la Fase 1 de reporte comenzando en 2025 para los datos del año calendario 2024. Los productores obligados que superen un umbral deben reportar el envasado plástico colocado en el mercado por polímero y categoría, lo que añade mayor escrutinio sobre los flujos de materiales y las afirmaciones de reciclabilidad. Este marco refuerza el cambio del mercado desde laminados multimaterial hacia estructuras monomaterial de PE y PP que pueden respaldarse con datos auditables.
Junto con el registro, ECCC ha avanzado en normas de etiquetado para envasado plástico y plásticos de un solo uso, incluidas propuestas que restringirían el uso del símbolo de flechas de reciclaje a menos que existan una amplia aceptación y mercados de destino en los sistemas de reciclaje canadienses. Las provincias continúan implementando y endureciendo las expectativas de desempeño de la REP a través de sus organismos de gestión y organizaciones de responsabilidad del productor, lo que eleva el costo de los diseños no reciclables y aumenta la necesidad de orientación estandarizada sobre diseño de envases entre jurisdicciones.
Análisis de la cadena de valor
La cadena de valor del envasado flexible en Canadá comienza con el suministro de resinas y sustratos (principalmente polietileno y polipropileno, además de capas de barrera especiales, tintas, adhesivos y recubrimientos) y continúa a través de la extrusión de película, la impresión (flexografía, huecograbado y una participación creciente de la impresión digital), la laminación y el recubrimiento, y la conversión en bolsas, sacos, envolturas y sobres. Los propietarios de marcas y minoristas en alimentos, cuidado personal y comercio electrónico impulsan las especificaciones en torno al desempeño de vida útil, la reducción de calibre y los requisitos de contenido reciclado. La distribución generalmente se realiza a través de redes minoristas nacionales y regionales, y el comercio electrónico también utiliza canales de envío directo. Para aplicaciones en contacto con alimentos, Health Canada regula el cumplimiento bajo la Food and Drugs Act and Regulations, responsabilizando a los fabricantes de garantizar la seguridad del material de envasado.
La gestión del fin de vida útil es el principal cuello de botella. El envasado flexible representa una gran parte de los plásticos colocados en el mercado; sin embargo, menos del 4% del envasado y las películas flexibles se recicla a nivel nacional, dejando una brecha persistente entre los cambios en el diseño de envases y la capacidad de recolección y clasificación. Las iniciativas de gestión y colaboración están fortaleciendo los vínculos entre propietarios de marcas, convertidores y recicladores. La hoja de ruta del Canada Plastics Pact y el proyecto BiblioFlex, lanzado por organismos de responsabilidad y gestión del productor para analizar la composición flexible y la dinámica del mercado, buscan apoyar rutas de diseño y recuperación más coherentes entre provincias.
Panorama Competitivo
Cuatro acuerdos históricos en 2025 reescribieron las reglas de la competencia. La adquisición de TC Transcontinental Packaging por parte de ProAmpac por USD 1.510 millones amplió su cartera canadiense, mientras que la fusión de acciones de Amcor con Berry Global forjó un gigante de ingresos de USD 23.000 millones que integra 218.000 t de resina posconsumo. Novolex adquirió Pactiv Evergreen por USD 6.700 millones, uniendo más de 250 marcas bajo un paraguas de empaques para servicios de alimentación y supermercados. La adquisición privada pendiente de Sealed Air por USD 10.300 millones por parte de CD&R probablemente acelerará las inversiones en bandejas de material único lejos del escrutinio de las ganancias trimestrales.
La escala ahora respalda la compra de resina reciclada, sistemas de automatización integrados como las líneas AUTOBAG, y la I+D de recubrimientos de barrera propietarios que los pequeños independientes tienen dificultades para igualar. El especialista en impresión digital ePac, que opera nueve prensas HP Indigo en tres ciudades canadienses, llena los vacíos de tiradas cortas que los megaconvertidores pasan por alto, mientras que las barreras de nanocristales de celulosa de CelluForce otorgan licencia para películas reciclables premium. La instalación de pirólisis de Indiana de Nova Chemicals, con un objetivo de casi 50 millones de kg de polietileno reciclado, ejemplifica los movimientos verticales para estabilizar el suministro de resina posconsumo.
Sin embargo, las oportunidades de nicho persisten. Los convertidores enfocados únicamente en bolsitas de alta gráfica para golosinas de mascotas o películas compostables para productos frescos pueden diferenciarse sin fusiones y adquisiciones de miles de millones de dólares, siempre que aseguren materias primas de resina posconsumo a través de alianzas o empresas conjuntas. Los minoristas equipados con calculadoras de tarifas de REP y tarjetas de puntuación de reciclabilidad favorecen cada vez más a los proveedores que ofrecen trazabilidad de materiales de la cuna a la tumba, poniendo la gestión de datos en igualdad de condiciones con la calidad de impresión o el tiempo de entrega.
Líderes de la Industria de Empaques Flexibles de Canadá
Amcor PLC
Mondi PLC
Sealed Air Corporation
Winpak Ltd
Sonoco Products Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad importante es el rediseño y la escalabilidad del envasado flexible listo para reciclar que se alinea con las señales de tarifas provinciales de REP y los requisitos de datos federales del Registro Federal de Plásticos. Dado que el envasado flexible representa una parte sustancial de los plásticos colocados en el mercado canadiense, mientras que las tasas de reciclaje permanecen por debajo del 4%, los convertidores que puedan entregar estructuras monomaterial de PE y PP, datos validados de composición de materiales y afirmaciones de reciclabilidad creíbles tienen un espacio más claro a medida que los grandes propietarios de marcas buscan simplificar sus carteras. La hoja de ruta de envasado flexible del Canada Plastics Pact de marzo de 2026 también ofrece una plataforma sectorial para la innovación en etapas iniciales, la mejora de la recolección y el desarrollo de mercados de destino, apoyando la colaboración en materiales, etiquetado y pruebas de reciclabilidad entre convertidores y proveedores de resinas.
Una segunda oportunidad es el avance hacia marcos de ecodiseño y medición más armonizados para los productores que operan en todo Canadá. En noviembre de 2025, Éco Entreprises Québec y otras organizaciones de responsabilidad del productor se comprometieron a desarrollar directrices de ecodiseño a nivel nacional, lo que crea un objetivo más coherente para el diseño de envases e impulsa la demanda de soluciones de barrera, tintas y adhesivos compatibles que mantengan el desempeño mientras permiten la reciclabilidad. Proyectos como BiblioFlex aportan evidencia práctica sobre lo que realmente se coloca en el mercado, ayudando a los convertidores a priorizar estructuras problemáticas de mayor volumen y a alinear mejor las inversiones en extrusión, recubrimiento e impresión con los formatos que tienen la ruta más sólida hacia la recolección y el reciclaje.
Desarrollos recientes del sector
- Mayo de 2026: PolyExpert Inc. y Polykar Industries Inc. se fusionaron para formar Invera Flexibles, con hasta 20 millones de CAD destinados a expandir y modernizar la capacidad de producción en las plantas de Edmonton y Laval. La combinación crea una plataforma canadiense más grande en películas y bolsas, mejorando la economía de escala para la automatización y la adquisición de resinas. También aumenta la presión competitiva sobre los convertidores regionales en los segmentos principales de envasado flexible a base de polietileno.
- Febrero de 2026: Amcor comercializó el envasado listo para reciclar AmPrima Plus para Agropur, posicionando envasado lácteo listo para reciclar para una importante cooperativa canadiense. El envasado apoya la transición de los propietarios de marcas hacia estructuras más fáciles de reciclar, alejándose de laminados difíciles de reciclar, mientras mantiene el desempeño de barrera requerido para aplicaciones lácteas. También refuerza la demanda de soluciones monomaterial respaldadas con datos de reciclabilidad y de materiales verificables, en el contexto de expectativas de REP y reporte cada vez más estrictas.
- Noviembre de 2025: Sealed Air acordó una transacción de exclusión de bolsa por 10.3 mil millones de USD con Clayton, Dubilier and Rice, con cierre previsto para mediados de 2026. El acuerdo reconfigura la dinámica competitiva al otorgar a Sealed Air mayor flexibilidad para financiar transiciones de materiales y equipos a más largo plazo, incluidos cambios que respaldan estructuras monomaterial. También contribuye a la consolidación en curso que influye en el poder de fijación de precios y el poder de negociación en las adquisiciones en todo el ecosistema del envasado flexible.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de envasado flexible de Canadá abarca envases flexibles que pueden doblarse o adaptarse, incluidos películas, bolsas, sobres y saquitos, utilizados para envasar productos de consumo e industriales y vendidos en Canadá en términos de valor.
Exclusiones del alcance: los formatos de envasado rígido quedan excluidos aun cuando cumplan el mismo uso final que un envase flexible.
Descripción general de la segmentación
- Por Material
- Plásticos
- Polietileno (PE)
- Polipropileno Biorientado (BOPP)
- Polipropileno Fundido (CPP)
- Otros Plásticos
- Papel
- Lámina Metálica
- Bioplásticos y Materiales Compostables
- Plásticos
- Por Tipo de Producto
- Bolsas y Bolsitas
- Películas y Envolturas
- Sobres y Paquetes en Barra
- Otros Tipos de Producto
- Por Industria de Usuario Final
- Alimentos
- Productos de Panadería
- Bocadillos
- Carne, Aves y Mariscos
- Confitería
- Alimentos para Mascotas
- Productos Alimenticios
- Bebidas
- Salud y Farmacéutica
- Cuidado Personal y Cosméticos
- Agricultura y Horticultura
- Otras Industrias de Usuario Final
- Alimentos
- Por Tecnología de Impresión
- Flexografía
- Rotograbado
- Impresión Digital
- Otras Tecnologías de Impresión
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental se utiliza para construir la estructura inicial del mercado y para anclar los principales impulsores de demanda que influyen en el consumo de envasado flexible en Canadá. Nos basamos en fuentes públicas y de acceso libre, como Statistics Canada para señales de manufactura y comercio, los conjuntos de datos comerciales de la Canada Border Services Agency para patrones de importación y exportación, y las publicaciones del Gobierno de Canadá que orientan la dirección de las políticas de envasado y residuos.
Para conectar la demanda de envasado flexible con los mercados finales, también revisamos fuentes como Agriculture and Agri-Food Canada para el contexto de alimentos envasados y exportaciones, revistas especializadas en polímeros y envasado revisadas por pares para los cambios de materiales, y sitios web de asociaciones de envasado para definiciones de categorías e iniciativas anunciadas. También se utilizan documentos de empresas, presentaciones a inversionistas y prensa de negocios reconocida para validar cambios de capacidad, comentarios de precios y demanda a nivel de formato. Algunas suscripciones pagadas se utilizan principalmente para datos financieros de empresas y seguimiento de noticias, y para rastrear la innovación en materiales de barrera y listos para reciclar mediante bases de datos de patentes. Las fuentes aquí enumeradas son ilustrativas, y se verificaron muchos otros puntos de referencia públicos e internos para la recopilación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba lo que la investigación documental no puede resolver con claridad, especialmente la combinación de formatos, el movimiento típico de precios y la rapidez con la que se están adoptando las estructuras listas para reciclar en Canadá. Las entrevistas y encuestas se realizan con convertidores de envasado, participantes de materias primas, distribuidores, propietarios de marcas y grandes usuarios finales en los sectores de alimentos, bebidas, salud y cuidado personal; luego, las percepciones se comparan entre regiones para reducir el sesgo de una sola provincia.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 30% | Directivos (CXO): 14% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 14% | Gerentes: 54% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que la demanda de envasado se reconstruye a partir de indicadores de producción de uso final en Canadá y luego se traduce en formatos flexibles utilizando supuestos de penetración e intensidad de envasado. Cuando la evidencia es más sólida, corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, como el muestreo de ingresos de convertidores vinculados a envases flexibles, verificaciones de canal para la combinación de formatos y comprobaciones indicativas de precio de venta promedio (ASP) multiplicado por volumen para los principales tipos de envases.
Los insumos utilizados en el modelo incluyen volúmenes de alimentos envasados y flujos comerciales, cambios en las estructuras de materiales (por ejemplo, la conversión a películas monomaterial), la adopción de tecnología de impresión para tiradas cortas, la dirección de precios de resinas y películas, y las tendencias observadas de reducción de calibre que modifican el uso de material por envase. Cuando categorías más pequeñas no cuentan con series públicas claras, las brechas se manejan mediante indicadores proxy basados en proporciones obtenidas de entrevistas, seguidos de pruebas de sensibilidad para que la cifra final no dependa de un único supuesto.
Para el pronóstico, se utiliza análisis de escenarios, ya que la demanda de envasado flexible en Canadá puede variar con los volúmenes de alimentos y bienes de consumo básico, el momento de la regulación y la transferencia de costos de insumos. Los supuestos de crecimiento de volumen y evolución del ASP se alinean con el consenso de las entrevistas y luego se someten a prueba frente a señales de corto plazo. El modelo se ajusta cuando el consumo de envasado per cápita implícito para Canadá parece inconsistente con los indicadores disponibles.
Validación de datos y ciclo de actualización
La validación se realiza triangulando el resultado del modelo con señales independientes, como las tendencias de producción de envasado, los movimientos comerciales y el crecimiento de las industrias de uso final, y luego verificando si las participaciones de formato implícitas se mantienen razonables año tras año. Los valores atípicos se revisan a nivel de los supuestos, y se activan llamadas de seguimiento cuando un cambio en el precio de la resina, la regulación o noticias de capacidad modifica de manera significativa el resultado.
Antes de la aprobación final, el modelo completo pasa por una revisión de analistas en varias etapas, en la que se vuelven a verificar los insumos clave, la coherencia de las unidades y el tratamiento de la moneda, seguido de un análisis final de variación frente a la actualización anterior. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando un evento material afecta la demanda o los precios. Justo antes de la entrega, realizamos una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del mercado de envasado flexible de Canadá según Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para el envasado flexible de Canadá no siempre coinciden, y las diferencias generalmente no son aleatorias. Suelen provenir de lo que se cuenta como envasado flexible, el año utilizado como punto de anclaje, y si el valor se construye a partir de amplias señales de demanda de envasado o a partir de una definición de producto más limitada.
La tabla muestra una amplia dispersión porque algunas cifras se centran en un solo tipo de construcción, o utilizan moneda y temporalidad diferentes que modifican el valor declarado. La tabla señala una división importante en el alcance, y en el modelo de Mordor Intelligence el total incluye películas y envolturas, bolsas y sobres, y sobres tipo stick pack en todas las industrias de usuarios finales, en lugar de limitarse solo a estructuras multicapa o a un conjunto limitado de tipos de producto.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 9.63 mil millones de USD (2026) | |
| Consultoría del Sector A | 2.63 mil millones de USD (2025) | Esta estimación corresponde únicamente al envasado flexible multicapa, lo que excluye grandes formatos de película monocapa y formatos de bolsa más simples que aún representan volúmenes significativos en Canadá. |
| Consultoría Regional B | 2.52 mil millones de USD (2024) | La cifra está anclada a un solo año y a una definición multicapa más limitada, y también puede diferir según cómo se trate el envasado para usos alimentarios frente a no alimentarios y cómo se aplique el cambio en el ASP. |
En conjunto, la comparación refleja principalmente decisiones de definición y alineación del año base, más que un desacuerdo sobre la dirección general de la demanda. Al mantener el alcance vinculado a formatos flexibles claramente definidos y validar los supuestos mediante indicadores de uso final y entrevistas, el valor de mercado final se mantiene rastreable a pasos repetibles que pueden verificarse nuevamente en cada actualización.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de empaques flexibles de Canadá en 2031?
Se espera que el mercado alcance USD 12.210 millones en 2031, lo que refleja una CAGR del 4,86% de 2026 a 2031.
¿Qué segmento de material crece más rápido dentro del empaque flexible canadiense?
Se prevé que los bioplásticos y las películas compostables se expandan a una CAGR del 5,77% a medida que los minoristas prueban soluciones a base de celulosa para productos frescos.
¿Por qué los sobres y los paquetes en barra están ganando popularidad?
Los formatos de dosis única apoyan el control de porciones, reducen el peso de envío en el comercio electrónico y permiten gráficos de alto impacto mediante la impresión digital, impulsando una CAGR del 6,23%.
¿Cómo influyen las regulaciones de REP en el diseño de empaques?
Las provincias que trasladan los costos de reciclaje a los productores impulsan a los convertidores hacia películas de material único que superan las pruebas de clasificación existentes y minimizan las tarifas de REP.
¿Qué tecnología de impresión está destinada a crecer más rápido?
Se proyecta que las prensas digitales crezcan un 6,01% anualmente a medida que las marcas de etiquetas privadas demandan datos variables, plazos de entrega cortos y cambios frecuentes de ilustraciones.
¿Cuál es la principal restricción que enfrentan los convertidores canadienses hoy en día?
Los precios volátiles de las resinas vírgenes vinculados a las fluctuaciones del petróleo crudo comprimen los márgenes bajo contratos de precio fijo con los clientes.
Última actualización de la página el:



