
Tamaño y Participación del Mercado Global de Fármacos para la Gastroparesia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
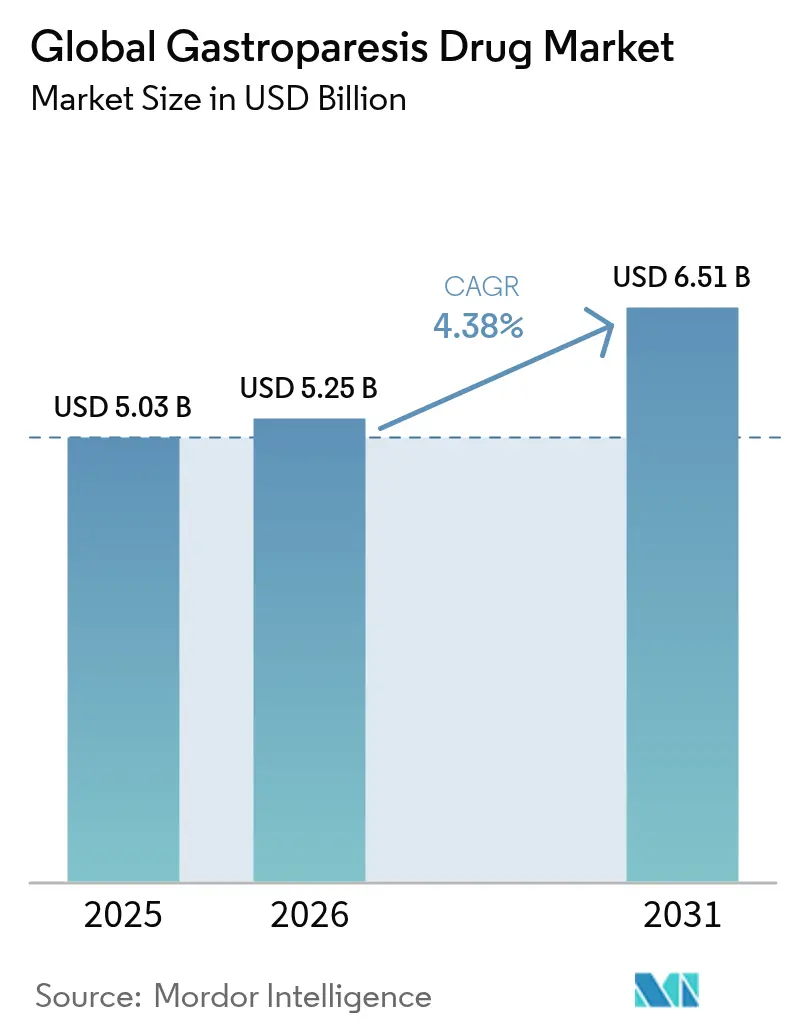
| Tamaño del Mercado (2026) | 5.25 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.51 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.38 % |
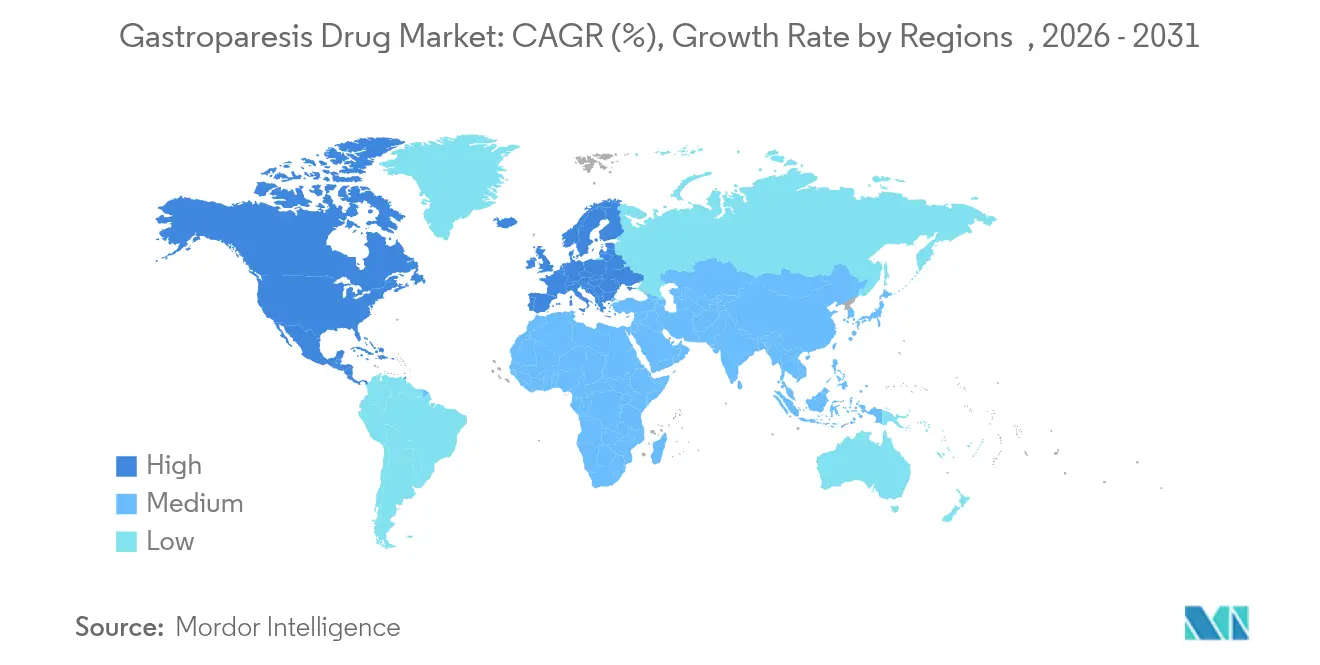
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Global de Fármacos para la Gastroparesia por Mordor Intelligence
Se espera que el tamaño del mercado de fármacos para la gastroparesia crezca de USD 5,03 mil millones en 2025 a USD 5,25 mil millones en 2026 y se prevé que alcance USD 6,51 mil millones en 2031 a una CAGR del 4,38% durante 2026-2031. Este panorama refleja un campo terapéutico moldeado por opciones aprobadas por la FDA limitadas, prescripción frecuente fuera de indicación y obstáculos regulatorios que ralentizan la entrada de nuevos agentes. La metoclopramida sigue siendo el único fármaco oral formalmente autorizado para la gastroparesia, aunque el aerosol nasal GIMOTI de Evoke Pharma muestra cómo una vía de administración diferenciada puede desbloquear la demanda, con ventas anuales a ritmo corriente que superaron los USD 10 millones en 2024. Los agentes procinéticos concentraron el 42,35% del mercado de fármacos para la gastroparesia en 2024, pero las inyecciones de toxina botulínica se expanden más rápidamente a un 5,25% hasta 2030, reflejando el crecimiento de los procedimientos de gastroenterología intervencionista. América del Norte dominó con una participación del 43,81% en 2024, respaldada por centros de atención especializada, mientras que Asia-Pacífico proyecta un crecimiento del 6,41% anual hasta 2030 impulsado por la creciente prevalencia de diabetes y un mayor acceso a la atención médica. El interés inversor ha repuntado, como ilustra la Serie B de USD 40 millones de CinDome Pharma en 2024 para avanzar en la deudomperidona, un procinético de nueva generación que busca mejorar la seguridad cardiaca.
Conclusiones Clave del Informe
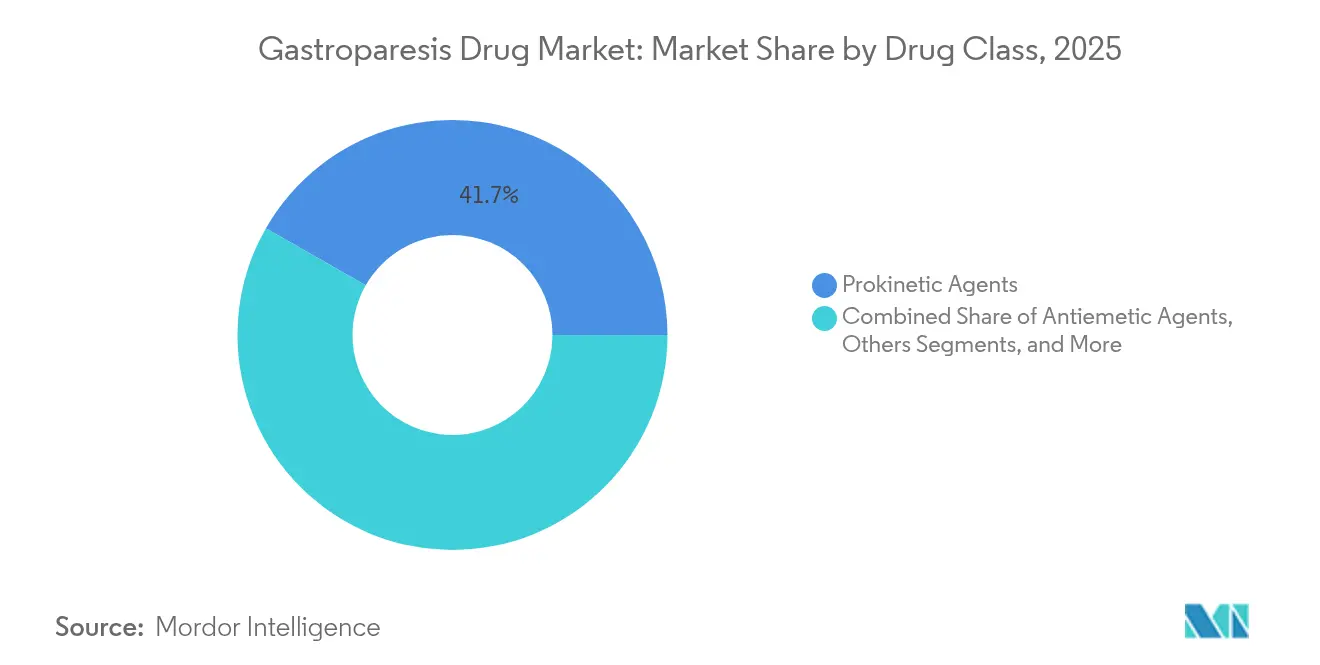
- Por clase de fármaco, los procinéticos lideraron con una participación en los ingresos del 41,73% en 2025; se prevé que las inyecciones de toxina botulínica avancen a una CAGR del 5,05% hasta 2031.
- Por tipo de enfermedad, la gastroparesia diabética concentró el 59,55% de la participación del mercado de fármacos para la gastroparesia en 2025, mientras que se espera que los casos posquirúrgicos se expandan a una CAGR del 5,62% hasta 2031.
- Por usuario final, los hospitales representaron el 47,55% del tamaño del mercado de fármacos para la gastroparesia en 2025, y se proyecta que las farmacias crezcan a una CAGR del 5,95% entre 2026 y 2031.
- Por geografía, América del Norte capturó el 43,22% de la participación en los ingresos en 2025; Asia-Pacífico registrará la CAGR más rápida del 6,18% durante el período de pronóstico.
- Evoke Pharma, Renexxion y CinDome Pharma controlaron conjuntamente el 18% de las ventas por prescripción en 2024, lo que ilustra un campo competitivo moderadamente consolidado.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Fármacos para la Gastroparesia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente incidencia de la diabetes | +1.2% | Global, más pronunciado en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aumento de las cirugías gástricas y bariátricas | +0.8% | América del Norte y Europa, en expansión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de la población geriátrica | +0.6% | Global, concentrado en mercados desarrollados | Largo plazo (≥ 4 años) |
| Nuevas aprobaciones de procinéticos novedosos | +0.9% | América del Norte y Europa primero, despliegue global | Corto plazo (≤ 2 años) |
| Adopción de estimuladores eléctricos gástricos | +0.4% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de la nutrición enteral domiciliaria | +0.3% | Mercados desarrollados con modelos de atención domiciliaria maduros | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Incidencia de la Diabetes
La diabetes es el principal catalizador de demanda para las intervenciones en gastroparesia, con casos diabéticos que representaron el 60,25% de todos los diagnósticos en 2024 [1]Philip D. Chen, "Carga Global de la Gastroparesia Relacionada con la Diabetes," Nature Medicine, nature.com. Los datos de metaanálisis sitúan la prevalencia de gastroparesia en el 12,5% entre los adultos con diabetes tipo 2 y en el 8,3% en cohortes de diabetes tipo 1. Trabajos epidemiológicos procedentes de Pakistán y Palestina reportan tasas de síntomas del 11,5% y el 14,5% respectivamente, lo que subraya el subdiagnóstico en mercados emergentes. El inicio más temprano de la enfermedad implica una mayor duración del tratamiento, incrementando el valor de por vida por paciente para los desarrolladores de fármacos. Paralelamente, las prescripciones de agonistas del receptor GLP-1, aunque valiosas para el control glucémico, pueden agravar el vaciamiento gástrico y generar necesidades terapéuticas adicionales.
Aumento de las Cirugías Gástricas y Bariátricas
El número de cirugías bariátricas está en aumento y la gastroparesia posquirúrgica representa el subsegmento de enfermedad de más rápido crecimiento, con una CAGR del 5,81% hasta 2030. Los procedimientos de derivación gástrica en Y de Roux conllevan mayor riesgo en comparación con la gastrectomía en manga, lo que agudiza el enfoque en regímenes profilácticos y de intervención temprana. La miotomía endoscópica peroral gástrica (G-POEM) añade una opción mínimamente invasiva, desplazando los modelos de atención hacia combinaciones de procedimientos y fármacos que alcanzan precios superiores.
Crecimiento de la Población Geriátrica
Las personas de 65 años o más exhiben una motilidad gástrica más lenta, polifarmacia y mayores tasas de diabetes, creando un fenotipo distintivo que frecuentemente requiere ajustes de dosis y una monitorización cuidadosa. Los estudios de prevalencia muestran tasas superiores al 15% en cohortes de ancianos diabéticos, intensificando la necesidad de tratamientos más seguros a largo plazo. Los hospitales y los programas de salud domiciliaria están ampliando por tanto los servicios de apoyo multidisciplinario, integrando el asesoramiento nutricional con la terapia procinética.
Nuevas Aprobaciones de Procinéticos Novedosos
Los desarrolladores de fármacos se centran en la selectividad de receptores para mejorar la seguridad. La naronaprida recibió la autorización de IND de la FDA en 2024 y se encuentra en ensayos de Fase 2b que muestran perfiles cardiacos favorables frente a los agentes de generaciones anteriores. La deudomperidona, que aplica química de deuterio para mejorar la farmacocinética, obtuvo nueva financiación para estudios fundamentales en 2024. Las agencias reguladoras han clasificado la gastroparesia como una necesidad médica no satisfecha, permitiendo revisiones aceleradas para los candidatos que documentan ventajas claras en el intervalo QT frente a los fármacos estándar.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Plazos prolongados de aprobación regulatoria | -0.7% | Global, más pronunciado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Efectos adversos y retiradas de productos | -0.5% | Global, con variaciones regionales en la tolerancia al riesgo | Mediano plazo (2-4 años) |
| Desplazamiento hacia alternativas cannabinoides y herbales | -0.3% | América del Norte y Europa, adopción limitada en Asia-Pacífico | Mediano plazo (2-4 años) |
| Reembolso limitado para casos idiopáticos | -0.4% | América del Norte y Europa, emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Plazos Prolongados de Aprobación Regulatoria
Los ensayos clínicos en gastroparesia enfrentan una alta respuesta al placebo y criterios de valoración subjetivos, lo que complica la demostración de eficacia. El rechazo de la FDA en 2024 al tradipitant tras un período de revisión prolongado demuestra la imprevisibilidad del proceso de aprobación [2]Registro Federal de la Oficina de Registros Federales, "Aprobaciones de Fármacos en Trastornos Gastrointestinales," federalregister.gov. La Agencia Europea de Medicamentos impone exigencias adicionales de datos pediátricos, extendiendo los presupuestos de desarrollo y desincentivando la participación de empresas biotecnológicas más pequeñas.
Efectos Adversos y Retiradas de Productos
Las retiradas históricas de la cisaprida y las restricciones sobre la domperidona han dejado a los reguladores cautelosos. La metoclopramida incluye una advertencia en recuadro negro por discinesia tardía, lo que limita su uso crónico. Los problemas de seguridad siguen siendo prioritarios porque los pacientes con gastroparesia a menudo necesitan terapia prolongada y frecuentemente toman varios otros fármacos, amplificando el riesgo de interacciones y efectos secundarios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Fármaco: Los Procinéticos Mantienen su Primacía en Medio de la Innovación en Seguridad
Los procinéticos capturaron el 41,73% del mercado de fármacos para la gastroparesia en 2025 y siguen siendo el tratamiento de primera línea a pesar de las advertencias de seguridad heredadas. El crecimiento del 126% en prescripciones de GIMOTI en 2024 demuestra que la administración nasal puede revitalizar moléculas establecidas. La deudomperidona y la naronaprida están posicionadas para elevar el tamaño del mercado de fármacos para la gastroparesia en esta clase gracias a una mayor selectividad de receptores y una mejor absorción. Las inyecciones de toxina botulínica, aunque con una base menor, están creciendo un 5,05% anual a medida que los gastroenterólogos perfeccionan las técnicas de inyección endoscópica en el píloro, mejorando la durabilidad del alivio sintomático.
Los antieméticos como el ondansetrón mantienen la demanda para el control de las náuseas, mientras que el granisetrón de liberación prolongada gana terreno en entornos perioperatorios. La categoría «Otros» abarca desde la mirtazapina en casos refractarios hasta agonistas del receptor de ghrelina como el TZP-102, que normalizó el vaciamiento gástrico en el 52,6% de los pacientes diabéticos en un estudio de Fase 2. Esta diversificación de la cartera subraya una tendencia hacia regímenes adaptados a la etiología que combinan agentes de motilidad con moduladores de síntomas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo de Enfermedad: Predominio Diabético con Potencial Alcista Posquirúrgico
La gastroparesia diabética representó el 59,55% de los casos y sigue siendo el principal motor de ingresos del mercado de fármacos para la gastroparesia. Sin embargo, el segmento se ve complicado por el mayor uso de agonistas del receptor GLP-1, que pueden ralentizar el vaciamiento gástrico y aumentar la demanda de procinéticos de rescate. La participación del mercado de fármacos para la gastroparesia correspondiente a las presentaciones posquirúrgicas es pequeña hoy en día, pero se expande a una CAGR del 5,62% a medida que aumentan los volúmenes de procedimientos bariátricos y los médicos implementan protocolos de seguimiento estructurado.
Los casos idiopáticos desafían la atención estándar e impulsan la investigación sobre mecanismos inflamatorios y neurogénicos. Las etiologías virales y neurológicas requieren enfoques matizados, incluidos inmunomoduladores o agentes neuroprotectores. Las formas inducidas por medicamentos son cada vez más visibles en adultos mayores con regímenes de polifarmacia, destacando la necesidad de vías de gestión conscientes de las interacciones farmacológicas.
Por Usuario Final: Los Hospitales Anclan la Atención mientras las Farmacias se Expanden
Los hospitales concentraron el 47,55% de los ingresos de 2025 gracias a las técnicas de diagnóstico por imagen, la gammagrafía gástrica y los procedimientos de implantación de estimuladores gástricos que siguen siendo tareas hospitalarias. El tamaño del mercado de fármacos para la gastroparesia vinculado a la utilización hospitalaria está llamado a crecer de manera constante a medida que los regímenes combinados de dispositivo y fármaco se conviertan en práctica habitual según la FDA. Las clínicas especializadas están emergiendo como centros de excelencia, ofreciendo servicios integrados de tipo dietético, psicológico e intervencionista que acortan el tiempo hasta la optimización del tratamiento.
Se prevé que las farmacias registren una CAGR del 5,95% hasta 2031, lo que refleja una gestión más amplia de la atención crónica, el aumento de las recetas especializadas enviadas por correo y la nutrición enteral domiciliaria que depende de los canales de distribución farmacéutica. Las necesidades de cadena de frío y educación al paciente de GIMOTI encajan bien con las capacidades de las farmacias especializadas, creando un impulsor adicional para este canal.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
América del Norte representó el 43,22% de los ingresos de 2025, anclada por grandes centros médicos académicos y un reembolso favorable para las combinaciones de procedimientos y fármacos. La designación de la FDA de la gastroparesia como necesidad médica no satisfecha respalda la revisión acelerada para los nuevos participantes. La Clínica Cleveland reportó un 82% de respuesta clínica al combinar la estimulación eléctrica gástrica con la piloromiotomía, reforzando el liderazgo de la región en modelos de atención integrada. Sin embargo, el rechazo del tradipitant demuestra que los umbrales regulatorios siguen siendo estrictos.
Europa le sigue con una base menor pero madura. Las directrices de la Agencia Europea de Medicamentos y los formularios nacionales divergentes alargan los tiempos de despliegue; no obstante, Alemania muestra innovación a través de la terapia de combinación botánica Iberogast Advance, respaldada por datos poscomercialización. Las colaboraciones académicas transfronterizas, como la asociación clínica de Dr. Falk Pharma y Renexxion en naronaprida, mantienen un flujo de activos en fase avanzada. Las sociedades profesionales, incluida la Sociedad Europea de Neurogastroenterología y Motilidad, emiten recomendaciones de prescripción que conforman la adopción clínica.
Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 6,18%, impulsada por la alta incidencia de diabetes, la rápida urbanización y la expansión de la capacidad diagnóstica. Los estudios de prevalencia de Pakistán y Palestina destacan poblaciones no diagnosticadas considerables, apuntando a una demanda latente según Cureus. Los reguladores en mercados como Corea del Sur conceden ahora reembolso para nuevos agentes antisecretores ácidos que pueden coadministrarse con procinéticos, señalando una mayor apertura hacia terapias gastrointestinales novedosas. Las alianzas farmacéuticas, incluida la asociación Lupin–Takeda para el vonoprazán en India, ilustran el valor que las multinacionales otorgan a las asociaciones regionales para navegar las complejidades de precios y distribución.

Panorama regulatorio
El desarrollo de fármacos para la gastroparesia está sujeto a una supervisión estricta de seguridad y eficacia, y la FDA de EE. UU. hace hincapié en periodos estructurados de referencia y tratamiento, así como en criterios de valoración primarios centrados en los síntomas respaldados por herramientas de resultados informados por el paciente. En la práctica, esto contribuye a un umbral elevado para las nuevas aprobaciones en un mercado donde la metoclopramida sigue siendo la única terapia oral formalmente aprobada para la gastroparesia, mientras que la advertencia destacada sobre discinesia tardía limita el uso a largo plazo y aumenta el enfoque en sistemas de administración diferenciados, incluida la metoclopramida intranasal.
En Europa, el cumplimiento normativo se endureció con la transición completa al Reglamento de Ensayos Clínicos de la UE (CTR) en enero de 2025, que cambió la forma en que los promotores gestionan las solicitudes y la supervisión continua de los ensayos en los estados miembros. La vigilancia posterior a la comercialización y la evidencia del mundo real también están adquiriendo mayor peso en la evaluación del balance beneficio-riesgo, respaldadas por iniciativas vinculadas a la EMA como los estudios DARWIN EU, que rastrean los patrones de uso de los fármacos procinéticos en poblaciones pediátricas y adultas, lo que da forma al escrutinio de pagadores y reguladores sobre las terapias gastrointestinales de uso crónico.
Análisis de la cadena de valor
La cadena de valor de los fármacos para la gastroparesia comienza con el abastecimiento de API y excipientes para moléculas pequeñas establecidas (por ejemplo, la metoclopramida) y avanza hacia el desarrollo de formulaciones, donde la diferenciación puede provenir del enfoque de administración y la tolerabilidad. El desarrollo clínico y la ejecución regulatoria son nodos centrales de la cadena de valor, ya que el diseño del ensayo, la selección de criterios de valoración y los paquetes de seguridad influyen en el tiempo hasta la comercialización; los promotores recurren cada vez más a programas globales armonizados para las solicitudes tanto en EE. UU. como en Europa, incluidas Renexxion y Dr. Falk Pharma, que avanzan con naronapride de la Fase 2b a una fase de desarrollo más avanzada en 2026.
La fabricación y la distribución reflejan la combinación de productos orales convencionales y formulaciones especializadas, con controles de manipulación más estrictos y una incorporación de pacientes más intensiva. Esto favorece una mayor dependencia de las farmacias especializadas y de redes de proveedores específicas, mientras que los hospitales y las clínicas de gastroenterología especializadas siguen siendo puntos clave de inicio a través de evaluaciones diagnósticas y vías de procedimiento-fármaco. A medida que los canales farmacéuticos amplían las recargas y el apoyo a la adherencia, el acceso comercial, el posicionamiento en los formularios y las asociaciones de canal se convierten en palancas clave para marcas como Evoke Pharma, a medida que la demanda de prescripción se concentra en torno a formulaciones diferenciadas.
Panorama Competitivo
El mercado de fármacos para la gastroparesia presenta una concentración moderada, con los cinco principales proveedores controlando casi el 45% de los ingresos por prescripción en 2024. Evoke Pharma aprovechó una formulación nasal diferenciada para lograr una rápida adopción, alcanzando una tasa anual corriente superior a USD 10 millones en los cuatro años posteriores a su lanzamiento. Renexxion se centra en procinéticos de doble mecanismo, mientras que CinDome Pharma aplica química de deuterio para mejorar la seguridad cardiaca. Cada empresa establece alianzas estratégicas para el alcance geográfico: Renexxion con Dr. Falk en Europa y CinDome explorando la cesión de licencias en Asia-Pacífico.
La intensidad de la cartera de productos está aumentando a medida que los inversores reconocen la necesidad no satisfecha. Las empresas medianas y las empresas derivadas académicas se concentran en compuestos específicos de receptor, agonistas de ghrelina y moduladores de serotonina que se dirigen a subtipos distintos de gastroparesia. Los fabricantes de dispositivos también están entrando en el panorama competitivo; los proveedores de estimuladores eléctricos gástricos colaboran con los desarrolladores de fármacos para agrupar soluciones procedimentales y farmacéuticas, aumentando los costes de cambio para los médicos y los pagadores.
Las grandes multinacionales participan de forma selectiva, a menudo mediante licencias en lugar de I+D interno, prefiriendo una exposición gestionada al riesgo mientras monitorean los resultados de seguridad de los nuevos agentes. Esta dinámica deja espacio para que los participantes ágiles aseguren indicaciones huérfanas, extensiones pediátricas y paquetes de evidencia del mundo real que refuercen las negociaciones de acceso con los pagadores.
Líderes de la Industria Global de Fármacos para la Gastroparesia
Evoke Pharma
AstraZeneca
Cadila Pharmaceuticals
Neurogastrx, Inc.
AbbVie Inc. (Allergan Plc)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
La oportunidad sigue concentrada en opciones farmacológicas duraderas y a largo plazo que mejoren la seguridad cardíaca y neurológica frente a los procinéticos tradicionales, junto con un alivio más claro de los síntomas en subgrupos como la gastroparesia diabética e idiopática. En 2026, la actividad de la cartera de proyectos muestra cómo las empresas están abordando estas carencias: Dr. Falk Pharma y Renexxion informaron datos globales de la Fase 2b MOVE-IT para naronapride (328 pacientes) en gastroparesia idiopática o diabética y avanzaron hacia la planificación pivotal, mientras que CinDome Pharma completó el reclutamiento en su estudio de Fase 2 envisionGI de deudomperidona (CIN-102) en gastroparesia idiopática, manteniendo el enfoque en procinéticos de nueva generación diseñados para abordar las limitaciones de tolerabilidad.
Más allá de los nuevos lanzamientos, la expansión del acceso a las terapias existentes ya aprobadas sigue siendo una prioridad comercial a través de la distribución especializada, la contratación alineada con la práctica clínica y los modelos de apoyo al paciente destinados a reducir la fricción en el manejo crónico de los síntomas. La actividad de decisión de la FDA en marzo de 2026 en torno a tradipitant de Vanda Pharmaceuticals resalta el valor otorgado a los paquetes de evidencia alineados con el regulador, apoyando el espacio para promotores que pueden combinar criterios de valoración de síntomas validados con diferenciación de seguridad y seguimiento en el mundo real para respaldar el reembolso en casos idiopáticos, donde la cobertura suele ser menos consistente.
Desarrollos recientes del sector
- Marzo de 2026: La FDA de EE. UU. emitió una decisión sobre la solicitud de audiencia de Vanda Pharmaceuticals respecto a la propuesta de rechazar la aprobación de la NDA 218489 para tradipitant en gastroparesia. La medida reforzó el umbral de evidencia para los criterios de valoración basados en síntomas y los paquetes de seguridad en esta indicación, lo que condiciona el diseño de programas pivotales por parte de los promotores y la reducción del riesgo en los plazos regulatorios.
- Agosto de 2025: Evoke Pharma anunció la emisión de una nueva patente estadounidense (patente de EE. UU. n.º 12.377.064) que cubre la metoclopramida intranasal para la gastroparesia moderada a grave, extendiendo la exclusividad de mercado de GIMOTI hasta noviembre de 2038. La protección de propiedad intelectual adicional respalda la gestión del ciclo de vida en torno a la única opción de spray nasal aprobada por la FDA para la gastroparesia diabética y refuerza la capacidad de negociación en los canales especializados.
- Mayo de 2024: CinDome Pharma recaudó 40 millones de USD en una ronda de financiación Serie B para avanzar en el desarrollo clínico de la deudomperidona (CIN-102) para la gastroparesia. La financiación amplió los recursos para ensayos controlados centrados en mejorar la seguridad cardíaca frente a los antagonistas de dopamina tradicionales y señaló un renovado apetito de los inversores por candidatos procinéticos diferenciados.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados por las terapias farmacológicas utilizadas para tratar los síntomas de la gastroparesia y los problemas de motilidad en pacientes diagnosticados, con seguimiento de las opciones con receta y sin receta en los principales entornos de distribución a nivel global.
Exclusiones del alcance: excluimos de este análisis dimensional los dispositivos de estimulación eléctrica gástrica, las intervenciones quirúrgicas, los productos de alimentación enteral y los suplementos dietéticos.
Descripción general de la segmentación
- Por Clase de Fármaco
- Agentes Antieméticos
- Antagonistas 5-HT3
- Antagonistas NK-1
- Antagonistas de la Dopamina
- Agentes Procinéticos
- Metoclopramida
- Domperidona
- Antibióticos Macrólidos
- Agonistas del Receptor de Ghrelina
- Inyecciones de Toxina Botulínica
- Otros
- Agentes Antieméticos
- Por Tipo de Enfermedad
- Gastroparesia Diabética
- Gastroparesia Posquirúrgica
- Gastroparesia Idiopática
- Gastroparesia Inducida por Causas Virales y Neurológicas
- Otros
- Por Usuario Final
- Hospitales
- Clínicas Especializadas
- Farmacias
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción de una base de datos clara sobre la prevalencia de la gastroparesia y los pacientes tratados, y luego se analiza cómo son las vías de atención en los países clave. Normalmente utilizamos fuentes públicas como el CDC de EE. UU., la OMS y agencias de salud nacionales para el contexto de diabetes y enfermedades gastrointestinales, y también revisamos etiquetas de medicamentos de la FDA, comunicaciones de seguridad y registros de ensayos clínicos para rastrear la disponibilidad y las señales de adopción de las terapias.
Para convertir la realidad clínica en datos de entrada del mercado, recurrimos a artículos de revistas revisadas por pares sobre el diagnóstico de la gastroparesia y los patrones de tratamiento, además de señales útiles para respaldar afirmaciones, como comentarios sobre canales hospitalarios y farmacéuticos en presentaciones regulatorias y materiales para inversores. Paralelamente, utilizamos suscripciones de pago para datos financieros e inteligencia empresarial, bases de datos de patentes y una base de datos de envíos de importación-exportación a nivel de envío cuando resulta pertinente para verificar la visibilidad de la oferta. Las fuentes documentales mencionadas aquí son ilustrativas, y también se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba el conjunto de pacientes tratados, el uso real de las clases de fármacos en el mundo real y la duración práctica de la terapia entre episodios agudos y el manejo crónico. Hablamos con médicos clínicos, farmacéuticos, partes interesadas vinculadas a pagadores y participantes de la industria en las principales regiones para poder confirmar, ajustar y luego verificar nuevamente los supuestos del modelo cuando las respuestas divergían.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 15% | APAC: 47% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 30% | EMEA: 29% |
| Actores más pequeños: 16% | Gerentes: 55% | América: 24% |
Dimensionamiento y previsión del mercado
Nuestro enfoque principal utiliza un método descendente de grupo de demanda en el que las tasas de prevalencia y diagnóstico se traducen en pacientes tratados, que luego se filtran según la elegibilidad para la terapia y el uso de la clase de fármaco. Una vez establecido ese grupo, el gasto se calcula utilizando el costo anual promedio de la terapia por clase, desglosado por entorno (hospitalario, minorista y en línea) y ajustado según los niveles de precios y el acceso por país.
Para mantener totales realistas, se realizan en paralelo aproximaciones ascendentes selectivas, como consolidaciones de proveedores y canales para las terapias clave, junto con verificaciones de precios muestreadas y proxies de volumen cuando existen señales públicas disponibles. Los datos relevantes en este mercado incluyen las tendencias de prevalencia de la diabetes, la proporción diagnosticada de gastroparesia dentro de las quejas de motilidad gastrointestinal, la preferencia de los médicos entre procinéticos y antieméticos, los patrones de persistencia y cambio de terapia, y el momento de adopción de nuevos productos tras cambios regulatorios o de etiquetado.
Para la previsión, primero se utiliza el análisis de escenarios para trazar trayectorias de adopción conservadoras y más rápidas, y luego se aplica el suavizado exponencial en series de tiempo clave, como los pacientes tratados y el gasto por paciente, para que el ruido a corto plazo no distorsione la curva. Cuando la visibilidad ascendente es débil en países más pequeños, cubrimos las carencias utilizando mercados análogos con un acceso a la atención médica y controles de precios similares, y luego validamos el gasto por paciente implícito con expertos antes de finalizar.
Validación de datos y ciclo de actualización
La validación se realiza mediante verificaciones cruzadas repetidas entre señales independientes para que el grupo de pacientes, los precios y el uso no se muevan en direcciones poco realistas. Los valores atípicos se señalan, se rastrean hasta un supuesto específico y luego se corrigen o defienden con llamadas adicionales y evidencia documental antes de la aprobación final.
Cada publicación pasa por múltiples revisiones de analistas, incluidas verificaciones de coherencia entre regiones y una revisión de variación frente a indicadores relacionados de terapias gastrointestinales. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como una aprobación significativa, una restricción de seguridad o un cambio relevante en los precios. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada que podamos respaldar.
Estimación del mercado de fármacos para la gastroparesia de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los fármacos contra la gastroparesia pueden parecer muy distantes entre sí, incluso cuando todos utilizan USD, porque los elementos contabilizados y el año utilizado como punto de partida no siempre son coherentes. Las diferencias también surgen cuando un estudio se apoya en gran medida en el optimismo de la cartera de proyectos, o cuando los supuestos de precios y de pacientes tratados no se verifican con prescriptores del mundo real.
Los ingresos por estimulación gástrica basada en dispositivos y por procedimientos son un complemento habitual en algunas estimaciones, y esas categorías quedan fuera del alcance de Mordor Intelligence para este mercado, que se limita a las terapias farmacológicas utilizadas para la gastroparesia confirmada. Otro factor que genera discrepancias es la forma en que se trata el uso fuera de indicación (off-label), ya que algunas fuentes incluyen prescripciones de motilidad gástrica más amplias sin confirmar la indicación, lo que infla el grupo de demanda en comparación con un modelo vinculado al diagnóstico.
Comparación de referencia
| Fuente | Tamaño del mercado | Carencias en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,25 mil millones de USD (2026) | |
| Editorial de Investigación Global A | 6,15 mil millones de USD (2024) | Utiliza 2024 como año base y puede captar una definición más amplia del volumen de fármacos que no siempre está vinculada a un diagnóstico confirmado de gastroparesia, lo que puede aumentar el grupo de pacientes tratados y los totales de ingresos. |
| Editorial de Investigación Sectorial B | 4,93 mil millones de USD (2024) | Utiliza una ventana de previsión y una lógica de segmentación diferentes que pueden comprimir los ingresos a corto plazo, especialmente si la adopción y los precios se modelan de forma conservadora en los distintos canales y regiones. |
La disparidad en la tabla proviene principalmente de lo que se considera terapia dentro del alcance y de la rigurosidad con la que la población tratada se vincula a un diagnóstico confirmado de gastroparesia. Al mantener los datos rastreables hasta las señales de prevalencia, diagnóstico, uso y precios, la cifra final resulta más fácil de reproducir y explicar cuando es necesario revisar los supuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado Global de Fármacos para la Gastroparesia?
El tamaño del mercado de fármacos para la gastroparesia alcanzó los USD 5,25 mil millones en 2026.
¿Quiénes son los actores clave en el Mercado Global de Fármacos para la Gastroparesia?
Evoke Pharma, AstraZeneca, Cadila Pharmaceuticals, Neurogastrx, Inc. y AbbVie Inc. (Allergan Plc) son las principales empresas que operan en el Mercado Global de Fármacos para la Gastroparesia.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
Un aumento en la prevalencia de diabetes y la expansión de la capacidad diagnóstica están impulsando una CAGR del 6,18% en Asia-Pacífico hasta 2031.
¿Qué clase de fármaco lidera el mercado de fármacos para la gastroparesia?
Los agentes procinéticos lideraron con una participación del 41,73% en 2025 debido a su efecto directo sobre la motilidad gástrica.
Última actualización de la página el:



