
Globale Marktgröße und Marktanteil für Gastroparese-Medikamente
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
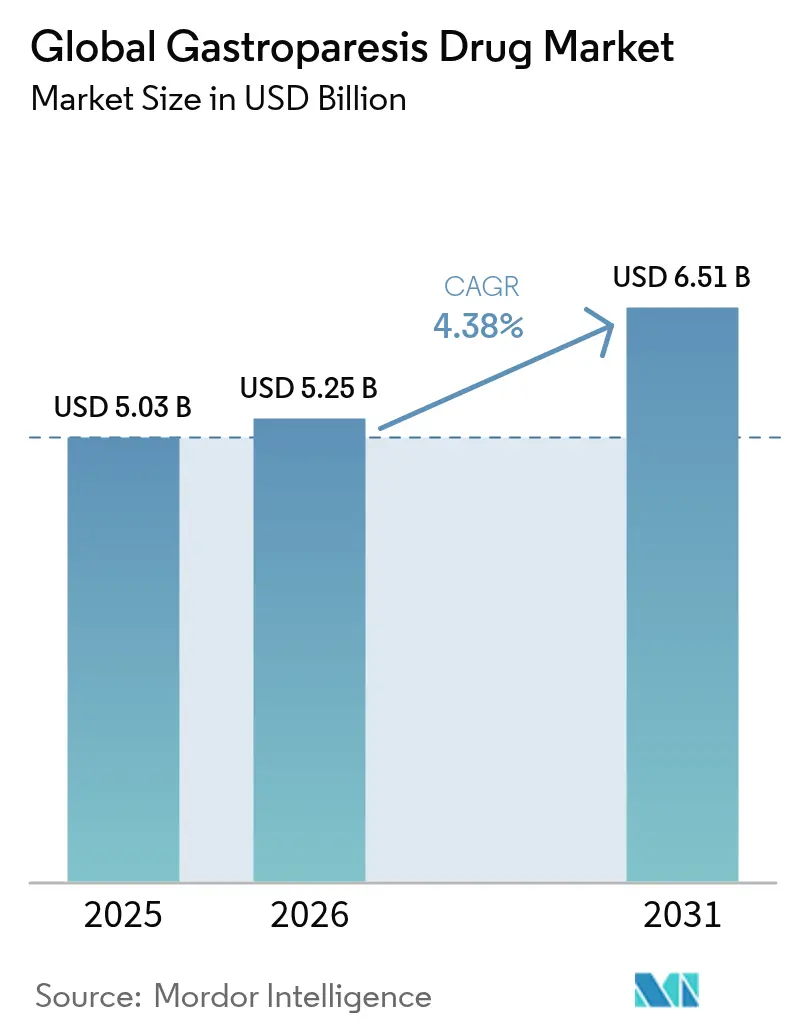
| Marktgröße (2026) | 5.25 Milliarden US-Dollar |
| Marktgröße (2031) | 6.51 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.38 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Globale Marktanalyse für Gastroparese-Medikamente von Mordor Intelligence
Die Marktgröße für Gastroparese-Medikamente soll von USD 5,03 Milliarden im Jahr 2025 auf USD 5,25 Milliarden im Jahr 2026 wachsen und wird bis 2031 voraussichtlich USD 6,51 Milliarden bei einer CAGR von 4,38 % über den Zeitraum 2026–2031 erreichen. Dieser Ausblick spiegelt ein therapeutisches Feld wider, das durch begrenzte FDA-zugelassene Optionen, häufige Off-Label-Verschreibungen und regulatorische Hürden geprägt ist, die den Markteintritt neuartiger Wirkstoffe verlangsamen. Metoclopramid bleibt das einzige oral zugelassene Medikament für Gastroparese; dennoch zeigt das GIMOTI-Nasenspray von Evoke Pharma, wie eine differenzierte Verabreichungsform die Nachfrage erschließen kann, mit einem annualisierten Umsatz von über USD 10 Millionen im Jahr 2024. Prokinetika hielten 2024 einen Anteil von 42,35 % am Markt für Gastroparese-Medikamente, doch Botulinumtoxin-Injektionen expandieren bis 2030 am schnellsten mit 5,25 %, was das Wachstum in der interventionellen Gastroenterologie widerspiegelt. Nordamerika dominierte 2024 mit einem Anteil von 43,81 %, gestützt durch spezialisierte Versorgungszentren, während der asiatisch-pazifische Raum bis 2030 voraussichtlich jährlich um 6,41 % wachsen wird, getragen von steigender Diabetesprävalenz und erweitertem Gesundheitszugang. Das Investoreninteresse hat sich erholt, wie die Series-B-Finanzierungsrunde von CinDome Pharma in Höhe von USD 40 Millionen im Jahr 2024 zur Weiterentwicklung von Deudomperidon zeigt, einem Prokinetikum der nächsten Generation, das auf verbesserte kardiale Sicherheit abzielt.
Wesentliche Erkenntnisse des Berichts
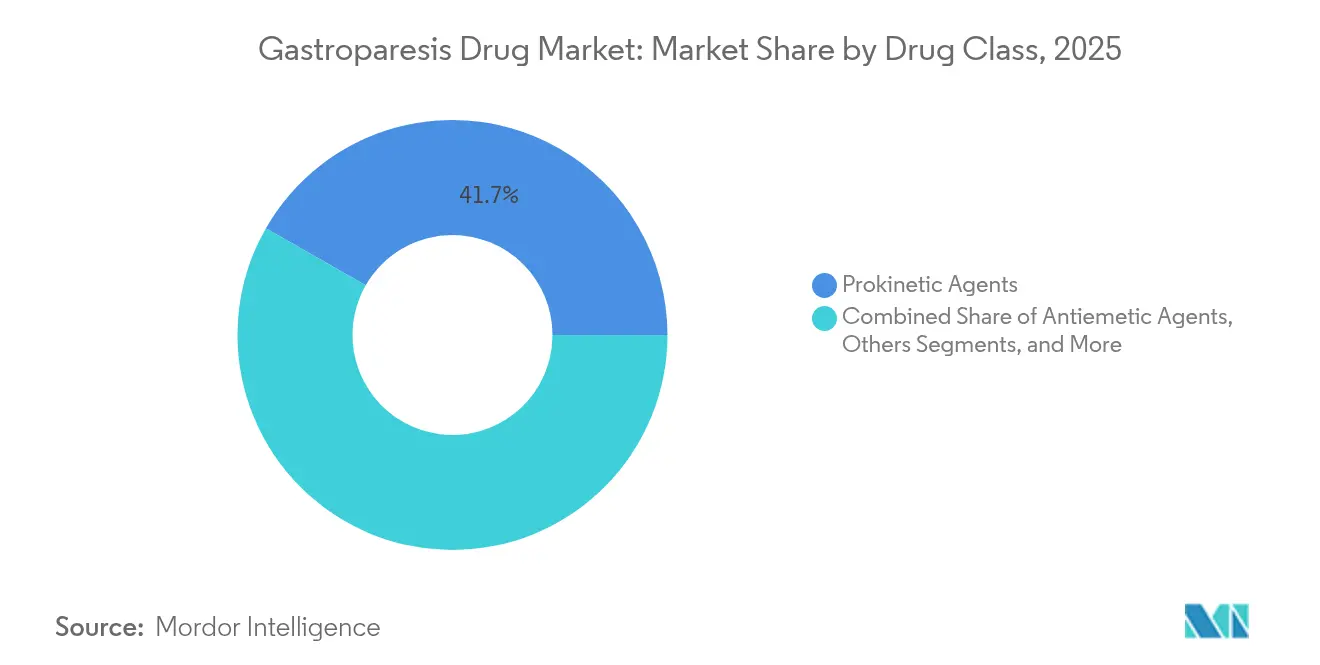
- Nach Arzneimittelklasse führten Prokinetika 2025 mit einem Umsatzanteil von 41,73 %; für Botulinumtoxin-Injektionen wird bis 2031 eine CAGR von 5,05 % prognostiziert.
- Nach Krankheitstyp hielt die diabetische Gastroparese 2025 einen Marktanteil von 59,55 % am Markt für Gastroparese-Medikamente, während postoperative Fälle bis 2031 voraussichtlich mit einer CAGR von 5,62 % expandieren werden.
- Nach Endverbraucher entfielen auf Krankenhäuser 2025 ein Anteil von 47,55 % der Marktgröße für Gastroparese-Medikamente, und für Apotheken wird zwischen 2026 und 2031 eine CAGR von 5,95 % prognostiziert.
- Nach Geografie entfielen auf Nordamerika 2025 ein Umsatzanteil von 43,22 %; der asiatisch-pazifische Raum soll im Prognosezeitraum mit der höchsten CAGR von 6,18 % zulegen.
- Evoke Pharma, Renexxion und CinDome Pharma kontrollierten 2024 gemeinsam rund 18 % der Verschreibungsumsätze, was ein mäßig konsolidiertes Wettbewerbsfeld verdeutlicht.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum globalen Markt für Gastroparese-Medikamente
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Steigende Diabetesinzidenz | +1.2% | Global, am stärksten in Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Zunahme von Magen- und bariatrischen Operationen | +0.8% | Nordamerika und Europa, expandierend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachsende geriatrische Bevölkerung | +0.6% | Global, konzentriert auf entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Neue Zulassungen neuartiger Prokinetika | +0.9% | Nordamerika und Europa zuerst, weltweiter Rollout | Kurzfristig (≤ 2 Jahre) |
| Einsatz von elektrischen Magenstimulatoren | +0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausbau der häuslichen enteralen Ernährung | +0.3% | Entwickelte Märkte mit ausgereiften Heimversorgungsmodellen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Diabetesinzidenz
Diabetes ist der bedeutendste Nachfragekatalysator für Gastroparese-Interventionen, wobei diabetische Fälle 2024 60,25 % aller Diagnosen ausmachten [1]Philip D. Chen, „Globale Krankheitslast der diabetesbedingten Gastroparese”, Nature Medicine, nature.com. Meta-Analysedaten beziffern die Gastroparese-Prävalenz bei Erwachsenen mit Typ-2-Diabetes auf 12,5 % und bei Typ-1-Diabetes-Kohorten auf 8,3 %. Epidemiologische Arbeiten aus Pakistan und Palästina berichten von Symptomsätzen von 11,5 % bzw. 14,5 %, was auf eine Untererfassung in Schwellenmärkten hinweist. Ein früherer Krankheitsbeginn bedeutet eine längere Behandlungsdauer, was den Lebenszeitwert pro Patient für Arzneimittelentwickler erhöht. Gleichzeitig können GLP-1-Agonisten-Verschreibungen, obwohl sie für die Blutzuckerkontrolle wertvoll sind, die Magenentleerung verschlechtern und einen inkrementellen Therapiebedarf erzeugen.
Zunahme von Magen- und bariatrischen Operationen
Die Zahl der bariatrischen Operationen steigt, und die postoperative Gastroparese stellt das am schnellsten wachsende Krankheitssegment mit einer CAGR von 5,81 % bis 2030 dar. Roux-en-Y-Eingriffe weisen im Vergleich zur Schlauchmagen-Gastrektomie ein höheres Risiko auf, was den Fokus auf prophylaktische und frühzeitige Interventionsregimes schärft. Die gastrale perorale endoskopische Myotomie (G-POEM) fügt eine minimalinvasive Option hinzu und verschiebt die Versorgungsmodelle hin zu Eingriff-Medikamenten-Kombinationen, die Premiumpreise erzielen.
Wachsende geriatrische Bevölkerung
Menschen ab 65 Jahren weisen eine langsamere Magenmotilität, Polypharmazie und höhere Diabetesraten auf, was einen spezifischen Phänotyp schafft, der häufig Dosisanpassungen und eine sorgfältige Überwachung erfordert. Prävalenzstudien zeigen Raten von über 15 % bei älteren diabetischen Kohorten, was den Bedarf an sichereren Langzeitbehandlungen verstärkt. Krankenhäuser und häusliche Pflegeprogramme erweitern daher multidisziplinäre Unterstützungsleistungen und integrieren Ernährungsberatung mit Prokinetika-Therapie.
Neue Zulassungen neuartiger Prokinetika
Arzneimittelentwickler konzentrieren sich auf selektives Rezeptor-Targeting zur Verbesserung der Sicherheit. Naronaprid erhielt 2024 die FDA-IND-Freigabe und befindet sich in Phase-2b-Studien, die günstige kardiale Profile gegenüber etablierten Wirkstoffen zeigen. Deudomperidon, das Deuteriumchemie zur Verbesserung der Pharmakokinetik einsetzt, sicherte sich 2024 neue Finanzierungsmittel für entscheidende Studien. Regulierungsbehörden haben Gastroparese als ungedeckten medizinischen Bedarf eingestuft, was beschleunigte Überprüfungen für Kandidaten ermöglicht, die klare QT-Intervall-Vorteile gegenüber Standardmedikamenten dokumentieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen |
|---|---|---|---|
| Langwierige regulatorische Zulassungszeiträume | -0.7% | Global, am ausgeprägtesten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Nebenwirkungen und Produktrücknahmen | -0.5% | Global, mit regionalen Unterschieden in der Risikoakzeptanz | Mittelfristig (2–4 Jahre) |
| Hinwendung zu cannabinoiden und pflanzlichen Alternativen | -0.3% | Nordamerika und Europa, begrenzte Akzeptanz im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Begrenzte Erstattung für idiopathische Fälle | -0.4% | Nordamerika und Europa, aufkommend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Langwierige regulatorische Zulassungszeiträume
Klinische Studien zur Gastroparese sind durch hohe Placebo-Ansprechraten und subjektive Endpunkte gekennzeichnet, was den Wirksamkeitsnachweis erschwert. Die Ablehnung von Tradipitant durch die FDA im Jahr 2024 nach einem verlängerten Prüfzeitraum verdeutlicht die Unvorhersehbarkeit des Zulassungsweges [2]Amt für das Bundesregister, „Arzneimittelzulassungen bei gastrointestinalen Erkrankungen”, federalregister.gov. Die Europäische Arzneimittel-Agentur stellt zusätzliche pädiatrische Datenanforderungen, was die Entwicklungsbudgets belastet und kleinere Biotech-Unternehmen abschreckt.
Nebenwirkungen und Produktrücknahmen
Historische Rücknahmen von Cisaprid und Einschränkungen bei Domperidon haben die Regulierungsbehörden vorsichtig gemacht. Metoclopramid trägt einen Schwarzrahmen-Warnhinweis für tardive Dyskinesie, was den chronischen Einsatz begrenzt. Sicherheitsfragen bleiben vorrangig, da Gastroparese-Patienten häufig eine Langzeittherapie benötigen und oft mehrere andere Medikamente einnehmen, was das Risiko für Wechselwirkungen und Nebenwirkungen erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Arzneimittelklasse: Prokinetika behalten ihre Vorrangstellung trotz Sicherheitsinnovationen
Prokinetika erzielten 2025 einen Anteil von 41,73 % am Markt für Gastroparese-Medikamente und bilden weiterhin das Fundament der Erstlinientherapie trotz älterer Sicherheitswarnungen. Das Verschreibungswachstum von GIMOTI um 126 % im Jahr 2024 zeigt, dass die nasale Verabreichung etablierte Moleküle neu beleben kann. Deudomperidon und Naronaprid sind darauf ausgerichtet, die Marktgröße für Gastroparese-Medikamente in dieser Klasse durch sicherere Rezeptorselektivität und verbesserte Absorption zu steigern. Botulinumtoxin-Injektionen steigen zwar von einer kleineren Basis aus, nehmen aber jährlich um 5,05 % zu, da Gastroenterologen die endoskopische Pylorusinjektionstechnik verfeinern und so die Dauerhaftigkeit der Symptomlinderung verbessern.
Antiemetika wie Ondansetron stützen die Nachfrage nach Übelkeitskontrolle, während Granisetron mit verzögerter Freisetzung in perioperativen Umgebungen an Bedeutung gewinnt. Der Bereich „Sonstige” reicht von Mirtazapin in refraktären Fällen bis hin zu Ghrelin-Rezeptor-Agonisten wie TZP-102, der in einer Phase-2-Studie bei 52,6 % der diabetischen Patienten die Magenentleerung normalisierte. Diese Pipeline-Diversifizierung unterstreicht einen Trend hin zu ätiologisch maßgeschneiderten Regimes, die Motilitätsmittel mit Symptomulatoren kombinieren.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Krankheitstyp: Diabetische Dominanz mit postoperativem Aufwärtspotenzial
Die diabetische Gastroparese machte 59,55 % der Fälle aus und bleibt die primäre Umsatzquelle für den Markt für Gastroparese-Medikamente. Das Segment wird jedoch durch den zunehmenden Einsatz von GLP-1-Agonisten erschwert, der die Magenentleerung verlangsamen und den Bedarf an Rettungs-Prokinetika erhöhen kann. Der Marktanteil für Gastroparese-Medikamente, der auf postoperative Präsentationen entfällt, ist heute noch gering, expandiert jedoch mit einer CAGR von 5,62 %, da das Volumen bariatrischer Eingriffe steigt und Kliniker strukturierte Nachsorgeprotokolle einführen.
Idiopathische Fälle stellen die Standardversorgung vor Herausforderungen und beflügeln die Forschung zu entzündlichen und neurogenen Mechanismen. Virale und neurologische Ätiologien erfordern differenzierte Ansätze, einschließlich Immunmodulatoren oder neuroprotektiver Wirkstoffe. Medikamenteninduzierte Formen werden bei älteren Erwachsenen mit Polypharmazie-Plänen zunehmend sichtbar, was den Bedarf an wechselwirkungsbewussten Managementpfaden verdeutlicht.
Nach Endverbraucher: Krankenhäuser als Anker der Versorgung, während Apotheken expandieren
Krankenhäuser hielten 2025 einen Anteil von 47,55 % des Umsatzes dank diagnostischer Bildgebung, Magenskintigrafie und implantierbaren elektrischen Magenstimulatoren, die stationäre Aufgaben bleiben. Die am Krankenhauseinsatz gebundene Marktgröße für Gastroparese-Medikamente soll stetig wachsen, da kombinierte Geräte-Medikamenten-Regime zur gängigen Praxis werden (FDA). Fachkliniken entwickeln sich zu Exzellenzzentren, die integrierte Ernährungs-, psychologische und interventionelle Leistungen anbieten, die die Zeit bis zur Therapieoptimierung verkürzen.
Für Apotheken wird bis 2031 eine CAGR von 5,95 % prognostiziert, was ein breiteres Chronische-Versorgungsmanagement, einen Anstieg von versandten Spezialrezepten und eine häusliche enterale Ernährung widerspiegelt, die auf Apotheken-Vertriebskanäle angewiesen ist. GIMOTIs Anforderungen an die Kühlkette und die Patientenaufklärung passen gut zu den Fähigkeiten von Spezialapotheken und schaffen einen inkrementellen Treiber für diesen Kanal.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
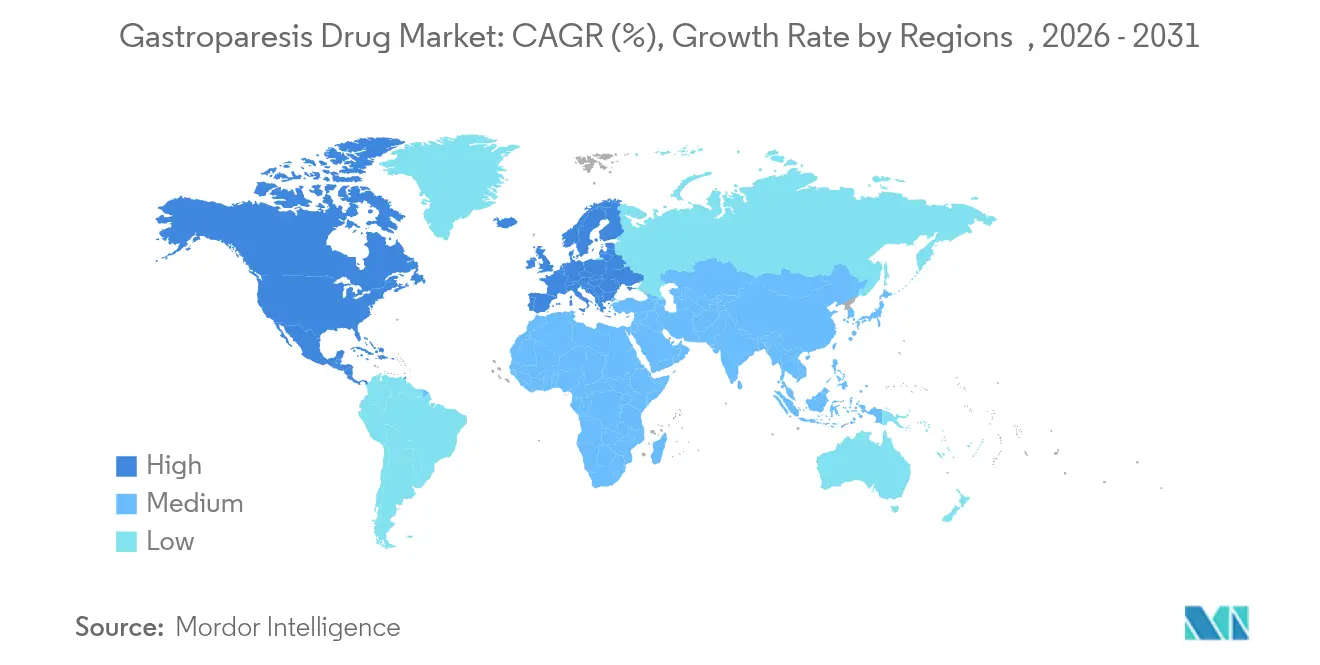
Nordamerika entfiel 2025 auf einen Anteil von 43,22 % des Umsatzes, gestützt durch große akademische Medizinzentren und eine günstige Erstattung für Eingriff-Medikamenten-Kombinationen. Die FDA-Einstufung der Gastroparese als ungedeckten medizinischen Bedarf unterstützt beschleunigte Überprüfungen für neue Marktteilnehmer. Die Cleveland-Klinik berichtete von einer klinischen Ansprechrate von 82 %, wenn elektrische Magenstimulation mit Pyloromyotomie kombiniert wird, was die Führungsrolle der Region bei integrierten Versorgungsmodellen unterstreicht. Die Ablehnung von Tradipitant zeigt jedoch, dass die regulatorischen Schwellenwerte weiterhin streng sind.
Europa folgt mit einer kleineren, aber reifen Basis. Die Richtlinien der Europäischen Arzneimittel-Agentur und unterschiedliche nationale Arzneimittellisten verlängern die Einführungszeiten; dennoch zeigt Deutschland durch die botanische Kombinationstherapie Iberogast Advance Innovation, die durch Nachmarktdaten gestützt wird. Grenzüberschreitende akademische Kooperationen, wie die klinische Partnerschaft von Dr. Falk Pharma und Renexxion zu Naronaprid, sichern einen stetigen Fluss von Spätphasenwirkstoffen. Fachgesellschaften, darunter die Europäische Gesellschaft für Neurogastroenterologie und Motilität, geben Verschreibungsempfehlungen heraus, die die klinische Akzeptanz prägen.
Der asiatisch-pazifische Raum ist mit einer CAGR von 6,18 % die am schnellsten wachsende Region, angetrieben durch eine hohe Diabetesinzidenz, rasche Urbanisierung und eine expandierende diagnostische Kapazität. Prävalenzstudien aus Pakistan und Palästina heben beträchtliche nicht diagnostizierte Bevölkerungsgruppen hervor, die auf eine latente Nachfrage hinweisen (Cureus). Regulierungsbehörden in Märkten wie Südkorea gewähren nun eine Erstattung für neue säurehemmende Wirkstoffe, die gemeinsam mit Prokinetika verabreicht werden können, was eine größere Offenheit gegenüber neuartigen gastrointestinalen Therapien signalisiert. Pharmazeutische Allianzen, darunter die Lupin-Takeda-Partnerschaft für Vonoprazan in Indien, verdeutlichen den Wert, den multinationale Unternehmen regionalen Partnerschaften beimessen, um Preis- und Vertriebskomplexitäten zu navigieren.

Regulatorisches Umfeld
Die Entwicklung von Gastroparese-Medikamenten unterliegt einer strengen Sicherheits- und Wirksamkeitsaufsicht, wobei die US-FDA strukturierte Ausgangs- und Behandlungsphasen sowie symptomorientierte primäre Endpunkte betont, die durch von Patienten berichtete Ergebnisinstrumente unterstützt werden. In der Praxis trägt dies zu einer hohen Hürde für neue Zulassungen in einem Markt bei, in dem Metoclopramid die einzige oral verabreichte Therapie bleibt, die formell für Gastroparese zugelassen ist, während die Boxed-Warning zu tardiver Dyskinesie die Langzeitanwendung einschränkt und den Fokus auf differenzierte Verabreichungsformen erhöht, einschließlich intranasalem Metoclopramid.
In Europa hat sich die regulatorische Compliance mit dem vollständigen Übergang zur EU-Verordnung über klinische Prüfungen (CTR) im Januar 2025 verschärft, was die Art und Weise veränderte, wie Sponsoren Einreichungen und die laufende Studienaufsicht über Mitgliedstaaten hinweg verwalten. Auch die Überwachung nach Markteinführung und Real-World-Evidence gewinnen bei der Nutzen-Risiko-Bewertung zunehmend an Gewicht, unterstützt durch EMA-verknüpfte Initiativen wie DARWIN-EU-Studien, die Nutzungsmuster von Prokinetika bei pädiatrischen und erwachsenen Populationen verfolgen und die Prüfung von Kostenträgern und Regulierungsbehörden bei chronisch angewendeten gastrointestinalen Therapien prägen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Gastroparese-Medikamente beginnt mit der Beschaffung von Wirkstoffen und Hilfsstoffen für etablierte kleine Moleküle (zum Beispiel Metoclopramid) und geht in die Formulierungsentwicklung über, wo Differenzierung durch Verabreichungsansatz und Verträglichkeit erzielt werden kann. Klinische Entwicklung und regulatorische Umsetzung sind zentrale Knotenpunkte der Wertschöpfungskette, da Studiendesign, Endpunktauswahl und Sicherheitspakete die Zeit bis zur Marktreife beeinflussen; Sponsoren nutzen zunehmend harmonisierte globale Programme für Einreichungen sowohl in den USA als auch in Europa, darunter Renexxion und Dr. Falk Pharma, die Naronapride 2026 von Phase 2b in die späte Entwicklungsphase überführen.
Herstellung und Distribution spiegeln die Mischung aus konventionellen oralen Produkten und Spezialformulierungen wider, mit strengeren Handhabungskontrollen und intensiverer Patienteneinweisung. Dies unterstützt eine stärkere Abhängigkeit von Spezialapotheken und gezielten Anbieternetzwerken, während Krankenhäuser und gastroenterologische Fachkliniken durch diagnostische Abklärungen und Verfahren-Medikament-Pfade wichtige Einstiegspunkte bleiben. Da Apothekenkanäle Nachfüllungen und Adhärenzunterstützung ausbauen, werden Handelszugang, Formulary-Positionierung und Kanalpartnerschaften zu Schlüsselhebeln für Marken wie Evoke Pharma, während sich die Verschreibungsnachfrage auf differenzierte Formulierungen konzentriert.
Wettbewerbsumfeld
Der Markt für Gastroparese-Medikamente weist eine moderate Konzentration auf, wobei die fünf größten Anbieter 2024 rund 45 % der Verschreibungsumsätze kontrollierten. Evoke Pharma nutzte eine differenzierte nasale Formulierung, um schnell Marktanteile zu gewinnen, und erzielte innerhalb von vier Jahren nach dem Marktstart einen annualisierten Umsatz von über USD 10 Millionen. Renexxion konzentriert sich auf Prokinetika mit dualem Wirkmechanismus, während CinDome Pharma Deuteriumchemie einsetzt, um die kardiale Sicherheit zu verbessern. Jedes Unternehmen geht strategische Partnerschaften für die geografische Reichweite ein: Renexxion mit Dr. Falk in Europa und CinDome bei der Erkundung von Auslizenzierungen im asiatisch-pazifischen Raum.
Die Pipeline-Intensität nimmt zu, da Investoren den ungedeckten Bedarf erkennen. Mittelgroße Unternehmen und akademische Ausgründungen konzentrieren sich auf rezeptorspezifische Verbindungen, Ghrelin-Agonisten und Serotonin-Modulatoren, die auf distinkte Gastroparese-Subtypen abzielen. Auch Gerätehersteller treten in den Wettbewerb ein; Anbieter elektrischer Magenstimulatoren arbeiten mit Arzneimittelentwicklern zusammen, um verfahrenstechnische und pharmazeutische Lösungen zu bündeln, was die Wechselkosten für Kliniker und Kostenträger erhöht.
Große multinationale Unternehmen beteiligen sich selektiv, oft durch Lizenzierung statt durch interne Forschung und Entwicklung, und bevorzugen ein risikokontrolliertes Engagement, während sie die Sicherheitsergebnisse neuartiger Wirkstoffe beobachten. Diese Dynamik lässt Raum für agile Marktteilnehmer, Orphan-Indikationen, pädiatrische Erweiterungen und Real-World-Evidence-Pakete zu sichern, die die Erstattungsverhandlungen mit Kostenträgern stärken.
Globale Branchenführer im Markt für Gastroparese-Medikamente
Evoke Pharma
AstraZeneca
Cadila Pharmaceuticals
Neurogastrx, Inc.
AbbVie Inc. (Allergan Plc)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Die Chance konzentriert sich weiterhin auf langlebige, langfristige pharmakologische Optionen, die die kardiale und neurologische Sicherheit gegenüber älteren Prokinetika verbessern, sowie auf eine klarere Symptomlinderung in Subgruppen wie diabetischer und idiopathischer Gastroparese. Im Jahr 2026 zeigt die Pipeline-Aktivität, wie Unternehmen diese Lücken angehen: Dr. Falk Pharma und Renexxion berichteten über globale Phase-2b-MOVE-IT-Daten für Naronapride (328 Patienten) bei idiopathischer oder diabetischer Gastroparese und gingen in die Planung der pivotalen Studie über, während CinDome Pharma die Einschreibung in seiner Phase-2-envisionGI-Studie zu Deudomperidon (CIN-102) bei idiopathischer Gastroparese abschloss und damit den Fokus auf Prokinetika der nächsten Generation beibehielt, die auf Verträglichkeitseinschränkungen abzielen.
Über neue Markteinführungen hinaus bleibt die Zugangserweiterung für bestehende zugelassene Therapien eine kommerzielle Priorität durch Spezialdistribution, praxisorientierte Vertragsgestaltung und Patientenunterstützungsmodelle, die darauf abzielen, Reibungsverluste im chronischen Symptommanagement zu verringern. Die Entscheidungsaktivität der FDA im März 2026 rund um Vanda Pharmaceuticals' Tradipitant unterstreicht die Bedeutung, die regulatorisch abgestimmten Evidenzpaketen zukommt, und unterstützt den Handlungsraum für Sponsoren, die validierte Symptomendpunkte mit Sicherheitsdifferenzierung und Real-World-Follow-up kombinieren können, um die Kostenerstattung in idiopathischen Fällen zu unterstützen, wo die Deckung oft weniger einheitlich ist.
Aktuelle Branchenentwicklungen
- März 2026: Die US-FDA veröffentlichte eine Entscheidung über den Antrag von Vanda Pharmaceuticals auf eine Anhörung bezüglich des Vorschlags, die Zulassung von NDA 218489 für Tradipitant bei Gastroparese abzulehnen. Die Maßnahme verstärkte die Evidenzschwelle für symptombasierte Endpunkte und Sicherheitspakete in dieser Indikation und prägt, wie Sponsoren pivotale Programme gestalten und regulatorische Zeitpläne de-risken.
- August 2025: Evoke Pharma gab die Erteilung eines neuen US-Patents (US Patent No. 12.377.064) bekannt, das intranasales Metoclopramid für mittelschwere bis schwere Gastroparese abdeckt und die Marktexklusivität von GIMOTI bis November 2038 verlängert. Der zusätzliche Schutz des geistigen Eigentums unterstützt das Lifecycle-Management der einzigen von der FDA zugelassenen nasalen Sprayoption für diabetische Gastroparese und stärkt die Verhandlungsposition in Spezialkanälen.
- Mai 2024: CinDome Pharma sammelte 40 Millionen USD in einer Serie-B-Finanzierung ein, um die klinische Entwicklung von Deudomperidon (CIN-102) für Gastroparese voranzutreiben. Die Finanzierung erweiterte die Ressourcen für kontrollierte Studien, die auf eine verbesserte kardiale Sicherheit gegenüber älteren Dopaminantagonisten abzielen, und signalisierte ein erneuertes Investoreninteresse an differenzierten Prokinetika-Kandidaten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus medikamentösen Therapien zur Behandlung von Gastroparese-Symptomen und Motilitätsstörungen bei diagnostizierten Patienten, erfasst über verschreibungspflichtige und rezeptfreie Optionen in den wichtigsten globalen Vertriebsumgebungen.
Ausgeschlossene Bereiche: Wir schließen gastrische elektrische Stimulationsgeräte, chirurgische Eingriffe, enterale Ernährungsprodukte und Nahrungsergänzungsmittel von dieser Größenbestimmung aus.
Übersicht der Segmentierung
- Nach Arzneimittelklasse
- Antiemetika
- 5-HT3-Antagonisten
- NK-1-Antagonisten
- Dopamin-Antagonisten
- Prokinetika
- Metoclopramid
- Domperidon
- Makrolid-Antibiotika
- Ghrelin-Rezeptor-Agonisten
- Botulinumtoxin-Injektionen
- Sonstige
- Antiemetika
- Nach Krankheitstyp
- Diabetische Gastroparese
- Postoperative Gastroparese
- Idiopathische Gastroparese
- Virale und neurologisch bedingte Gastroparese
- Sonstige
- Nach Endverbraucher
- Krankenhäuser
- Fachkliniken
- Apotheken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Schreibtischarbeit beginnt mit dem Aufbau einer sauberen Faktenbasis zur Prävalenz von Gastroparese und behandelten Patienten und der anschließenden Kartierung der Versorgungspfade in wichtigen Ländern. Wir nutzen typischerweise öffentliche Quellen wie die US-CDC, die WHO und nationale Gesundheitsbehörden für den Kontext von Diabetes und Magen-Darm-Erkrankungen, und wir überprüfen auch FDA-Arzneimitteletiketten, Sicherheitsmitteilungen und Register klinischer Studien, um Therapieverfügbarkeit und Adoptionssignale zu verfolgen.
Um die klinische Realität in Marktinputs umzuwandeln, ziehen wir peer-reviewte Fachartikel zu Diagnose- und Behandlungsmustern der Gastroparese sowie anspruchsfreundliche Signale wie Kommentare zu Krankenhaus- und Apothekenkanälen in Einreichungen und Investorenmaterialien heran. Parallel dazu nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Informationen, Patentdatenbanken sowie eine Import-Export-Sendungsdatenbank, wo relevant, um die Sichtbarkeit der Lieferkette auf Plausibilität zu prüfen. Die hier genannten Desk-Quellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für Datenerfassung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde verwendet, um den behandelten Patientenpool, die reale Nutzung der Medikamentenklassen und die praktische Behandlungsdauer bei akuten Schüben im Vergleich zum chronischen Management zu überprüfen. Wir sprachen mit Klinikern, Apothekern, kostenträgernahen Interessengruppen und Branchenteilnehmern in wichtigen Regionen, damit die Modellannahmen bestätigt, angepasst und dann erneut überprüft werden konnten, wenn Antworten voneinander abwichen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 28 % | CXOs: 15 % | APAC: 47 % |
| Mid-Tier: 56 % | Funktions-/Abteilungsleiter: 30 % | EMEA: 29 % |
| Kleinere Akteure: 16 % | Manager: 55 % | Amerika: 24 % |
Marktdimensionierung & Prognose
Unser Hauptmodell verwendet einen Top-down-Nachfragepool-Ansatz, bei dem Prävalenz- und Diagnoseraten in behandelte Patienten umgerechnet werden, die dann nach Therapieeignung und Nutzung der Medikamentenklassen gefiltert werden. Sobald dieser Pool festgelegt ist, werden die Ausgaben anhand der durchschnittlichen jährlichen Therapiekosten pro Klasse abgeleitet, aufgeteilt nach Setting (Krankenhaus, Einzelhandel und Online) und angepasst an die Preisniveaus und den Zugang in den einzelnen Ländern.
Um die Gesamtzahlen realistisch zu halten, laufen parallel selektive Bottom-up-Näherungen, wie Lieferanten- und Kanal-Roll-ups für wichtige Therapien, zusammen mit stichprobenartigen Preisprüfungen und Volumen-Proxys, wo öffentliche Signale vorhanden sind. Zu den in diesem Markt relevanten Inputs zählen Trends bei der Diabetesprävalenz, der Anteil diagnostizierter Gastroparese innerhalb von GI-Motilitätsbeschwerden, die Präferenz von Ärzten zwischen Prokinetika und Antiemetika, Persistenz- und Wechselmuster sowie der Zeitpunkt der Akzeptanz neuer Produkte nach regulatorischen oder Etikettänderungen.
Für die Prognose wird zunächst eine Szenarioanalyse verwendet, um konservative und schnellere Adoptionspfade zu kartieren, dann wird eine exponentielle Glättung auf wichtige Zeitreihen wie behandelte Patienten und Pro-Patient-Ausgaben angewendet, damit kurzfristiges Rauschen die Kurve nicht verzerrt. Wo die Bottom-up-Sichtbarkeit in kleineren Ländern schwach ist, füllen wir Lücken mithilfe von Analogmärkten mit ähnlichem Zugang zum Gesundheitssystem und ähnlichen Preiskontrollen und validieren dann die implizierten Pro-Patient-Ausgaben mit Experten, bevor wir sie finalisieren.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Kreuzprüfungen zwischen unabhängigen Signalen, damit sich Patientenpool, Preisgestaltung und Nutzung nicht in unrealistische Richtungen bewegen. Ausreißer werden markiert, auf eine spezifische Annahme zurückgeführt und dann korrigiert oder mit zusätzlichen Gesprächen und Desk-Nachweisen verteidigt, bevor die endgültige Freigabe erfolgt.
Jede Veröffentlichung durchläuft mehrere Analystenprüfungen, einschließlich Konsistenzprüfungen über Regionen hinweg und einer Abweichungsanalyse gegenüber verwandten Indikatoren für GI-Therapeutika. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie eine bedeutende Zulassung, eine Sicherheitsbeschränkung oder eine bedeutende Preisänderung. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste Sichtweise erhalten, die wir unterstützen können.
Vergleich der Marktschätzung von Mordor Intelligence für Gastroparese-Medikamente mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Gastroparese-Medikamente können stark voneinander abweichen, selbst wenn alle USD verwenden, da die erfassten Positionen und das als Ausgangspunkt verwendete Jahr nicht immer konsistent sind. Unterschiede treten auch auf, wenn eine Studie stark auf Pipeline-Optimismus setzt oder wenn Preis- und Patientenannahmen nicht mit realen Verordnern abgeglichen werden.
Geräteestützte Magenstimulation und Verfahrensumsätze sind in manchen Schätzungen ein häufiger Zusatzposten, und diese Kategorien liegen außerhalb des Anwendungsbereichs von Mordor Intelligence für diesen Markt, der auf pharmakologische Therapien für bestätigte Gastroparese beschränkt ist. Ein weiterer Grund für Abweichungen ist die Behandlung des Off-Label-Einsatzes, da manche Quellen breitere Verschreibungen zur Magenmotilität einbeziehen, ohne die Indikation zu bestätigen, was den Nachfragepool im Vergleich zu einem diagnosegebundenen Modell aufbläst.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,25 Mrd. USD (2026) | |
| Globaler Forschungsverlag A | 6,15 Mrd. USD (2024) | Verwendet 2024 als Basisjahr und kann eine breitere Definition des Arzneimittelvolumens erfassen, die nicht immer auf eine bestätigte Gastroparese-Diagnose zurückgeführt wird, was den behandelten Pool und die Gesamtumsätze erhöhen kann. |
| Branchenforschungsverlag B | 4,93 Mrd. USD (2024) | Verwendet ein anderes Prognosefenster und eine andere Segmentierungslogik, die kurzfristige Umsätze komprimieren kann, insbesondere wenn Adoption und Preisgestaltung über Kanäle und Regionen hinweg konservativ modelliert werden. |
Die Spannweite in der Tabelle ergibt sich vor allem daraus, was als Therapie im Anwendungsbereich gilt und wie streng die behandelte Population mit einer bestätigten Gastroparese-Diagnose verknüpft wird. Indem die Inputs nachvollziehbar auf Prävalenz-, Diagnose-, Nutzungs- und Preissignale zurückgeführt werden, bleibt die endgültige Zahl leichter reproduzierbar und erklärbar, wenn Annahmen überprüft werden müssen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle globale Markt für Gastroparese-Medikamente?
Die Marktgröße für Gastroparese-Medikamente erreichte 2026 USD 5,25 Milliarden.
Wer sind die wichtigsten Akteure im globalen Markt für Gastroparese-Medikamente?
Evoke Pharma, AstraZeneca, Cadila Pharmaceuticals, Neurogastrx, Inc. und AbbVie Inc. (Allergan Plc) sind die wichtigsten Unternehmen, die auf dem globalen Markt für Gastroparese-Medikamente tätig sind.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region?
Ein Anstieg der Diabetesprävalenz und eine expandierende diagnostische Kapazität treiben bis 2031 eine CAGR von 6,18 % im asiatisch-pazifischen Raum an.
Welche Arzneimittelklasse führt den Markt für Gastroparese-Medikamente an?
Prokinetika lagen 2025 mit einem Anteil von 41,73 % aufgrund ihrer direkten Wirkung auf die Magenmotilität an der Spitze.
Seite zuletzt aktualisiert am:



