
Tamanho e Participação do Mercado Global de Medicamentos para Gastroparesia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
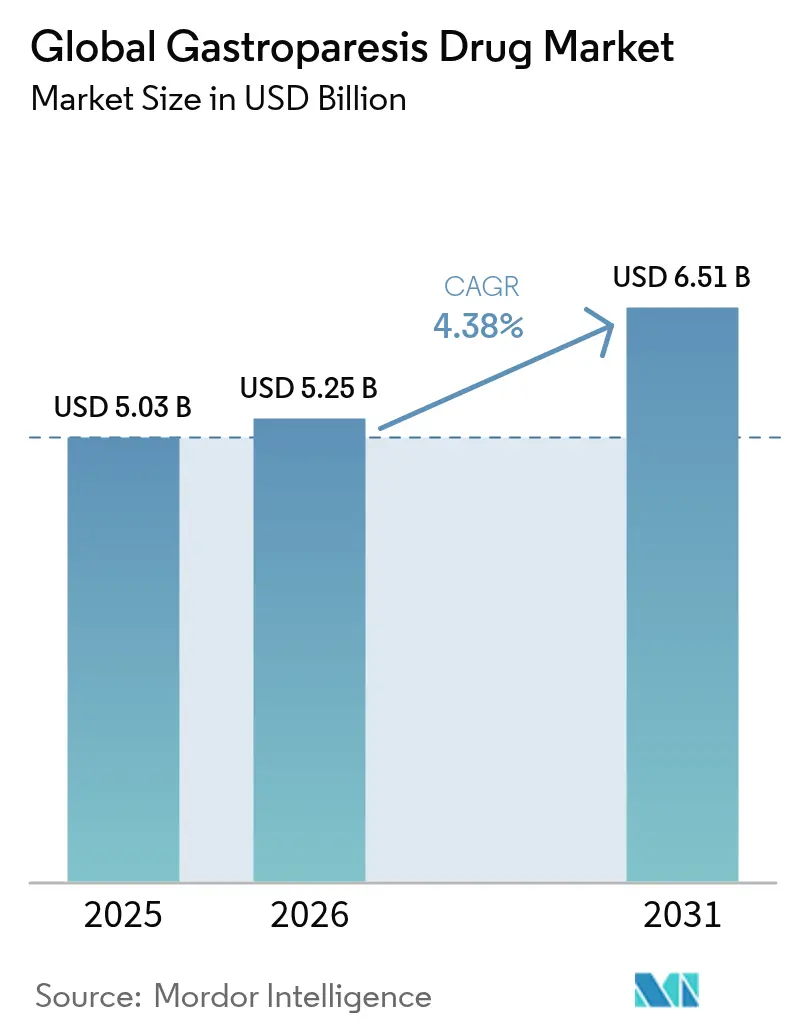
| Tamanho do Mercado (2026) | 5.25 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.51 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.38 % |
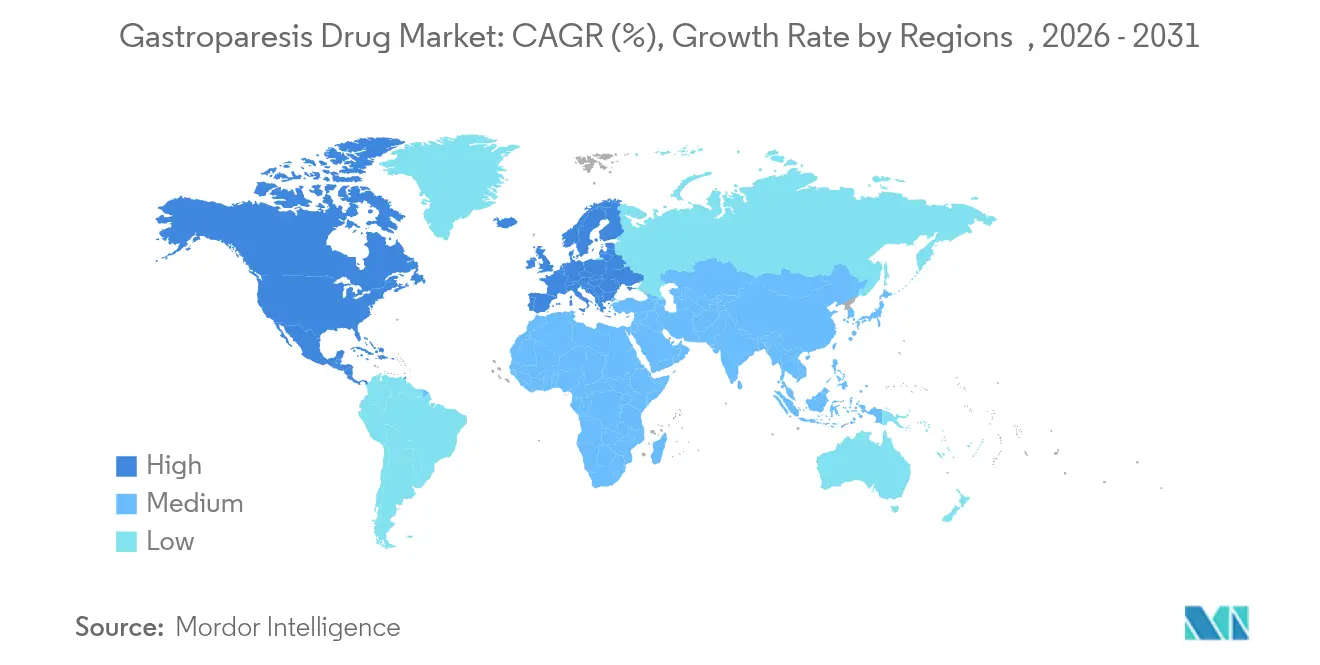
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Global de Medicamentos para Gastroparesia por Mordor Intelligence
O tamanho do mercado de medicamentos para gastroparesia deverá crescer de USD 5,03 bilhões em 2025 para USD 5,25 bilhões em 2026, com previsão de atingir USD 6,51 bilhões até 2031, a um CAGR de 4,38% no período de 2026 a 2031. Esta perspectiva reflete um campo terapêutico moldado por opções aprovadas pela FDA limitadas, prescrições frequentes fora de indicação e obstáculos regulatórios que retardam a entrada de novos agentes. O metoclopramida permanece o único medicamento oral formalmente aprovado para gastroparesia, mas o spray nasal GIMOTI da Evoke Pharma demonstra como uma via de administração diferenciada pode impulsionar a demanda, com vendas anualizadas superiores a USD 10 milhões em 2024. Os agentes procinéticos detinham 42,35% do mercado de medicamentos para gastroparesia em 2024, mas as injeções de toxina botulínica são as que crescem mais rapidamente, a 5,25% até 2030, refletindo o crescimento dos procedimentos de gastroenterologia intervencionista. A América do Norte dominou com uma participação de 43,81% em 2024, sustentada por centros de atendimento especializados, enquanto a Ásia-Pacífico deverá crescer 6,41% ao ano até 2030, impulsionada pela crescente prevalência do diabetes e pelo acesso mais amplo a serviços de saúde. O interesse dos investidores voltou a aumentar, ilustrado pela Série B de USD 40 milhões da CinDome Pharma em 2024 para avançar com a deudomperidona, um procinético de nova geração que visa melhorar a segurança cardíaca.
Principais Conclusões do Relatório
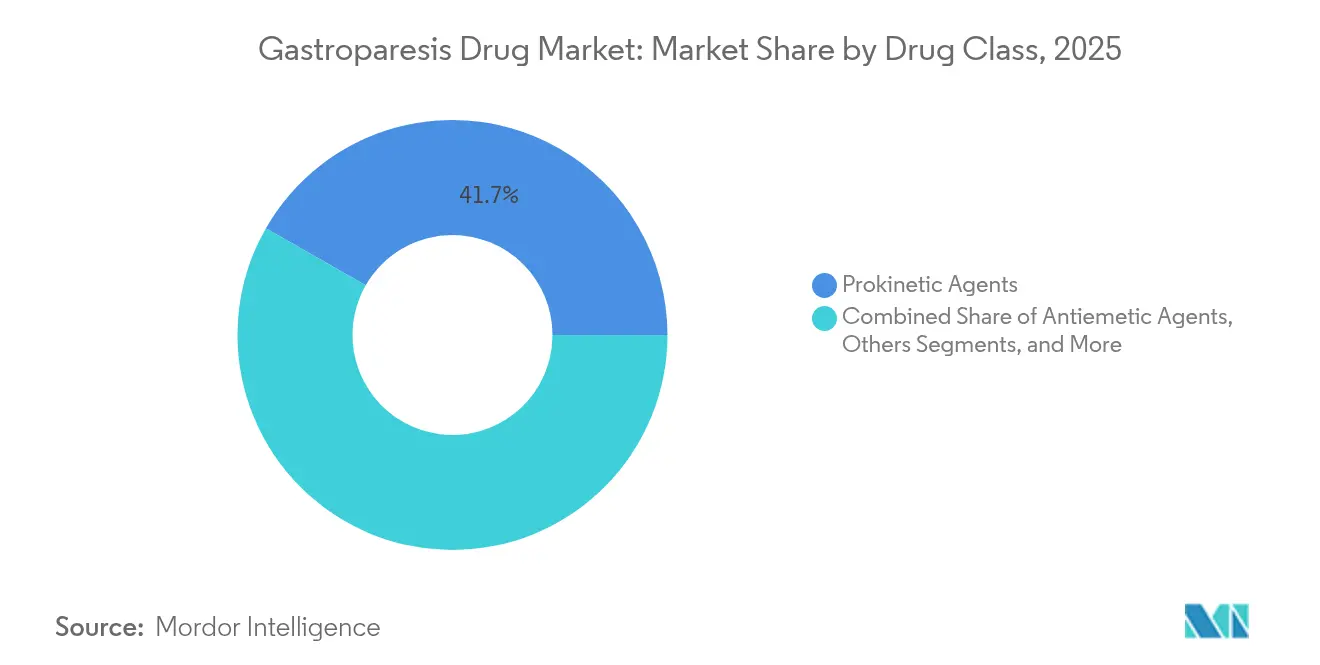
- Por classe de medicamento, os procinéticos lideraram com 41,73% de participação na receita em 2025; as injeções de toxina botulínica estão previstas para avançar a um CAGR de 5,05% até 2031.
- Por tipo de doença, a gastroparesia diabética detinha 59,55% da participação do mercado de medicamentos para gastroparesia em 2025, enquanto os casos pós-cirúrgicos devem expandir a um CAGR de 5,62% até 2031.
- Por usuário final, os hospitais responderam por 47,55% do tamanho do mercado de medicamentos para gastroparesia em 2025, e as farmácias deverão crescer a um CAGR de 5,95% entre 2026 e 2031.
- Por geografia, a América do Norte capturou 43,22% da participação na receita em 2025; a Ásia-Pacífico deve registrar o CAGR mais rápido de 6,18% durante o período de previsão.
- Evoke Pharma, Renexxion e CinDome Pharma juntas controlaram uma participação combinada de 18% das vendas por prescrição em 2024, ilustrando um campo competitivo moderadamente consolidado.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Medicamentos para Gastroparesia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente incidência do diabetes | +1.2% | Global, mais forte na América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Aumento nas cirurgias gástricas e bariátricas | +0.8% | América do Norte e Europa, em expansão na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescimento da população idosa | +0.6% | Global, concentrado em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Novas aprovações de procinéticos inovadores | +0.9% | América do Norte e Europa primeiro, expansão global | Curto prazo (≤ 2 anos) |
| Adoção de estimuladores elétricos gástricos | +0.4% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Expansão da nutrição enteral domiciliar | +0.3% | Mercados desenvolvidos com modelos maduros de atenção domiciliar | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Incidência do Diabetes
O diabetes é o maior catalisador de demanda por intervenções para gastroparesia, com casos diabéticos respondendo por 60,25% de todos os diagnósticos em 2024 [1]Philip D. Chen, "Carga Global da Gastroparesia Relacionada ao Diabetes," Nature Medicine, nature.com. Dados de metanálise situam a prevalência de gastroparesia em 12,5% entre adultos com diabetes tipo 2 e 8,3% em coortes com diabetes tipo 1. Estudos epidemiológicos do Paquistão e da Palestina relatam taxas de sintomas de 11,5% e 14,5%, respectivamente, destacando o sub-reconhecimento da doença em mercados emergentes. O início precoce da doença implica maior duração do tratamento, aumentando o valor vitalício por paciente para os desenvolvedores de medicamentos. Em paralelo, as prescrições de agonistas do receptor GLP-1, embora valiosas para o controle glicêmico, podem agravar o esvaziamento gástrico e criar necessidades terapêuticas incrementais.
Aumento nas Cirurgias Gástricas e Bariátricas
O número de cirurgias bariátricas está aumentando, e a gastroparesia pós-cirúrgica representa o sub-segmento de doença de crescimento mais rápido, com CAGR de 5,81% até 2030. Os procedimentos de bypass gástrico em Y de Roux apresentam maior risco em comparação com a gastrectomia vertical, intensificando o foco em esquemas profiláticos e de intervenção precoce. A miotomia endoscópica peroral gástrica (G-POEM) acrescenta uma opção minimamente invasiva, deslocando os modelos de cuidado para combinações procedimento-medicamento que comandam preços premium.
Crescimento da População Idosa
Pessoas com 65 anos ou mais apresentam motilidade gástrica mais lenta, polifarmácia e taxas mais elevadas de diabetes, criando um fenótipo distinto que frequentemente requer ajustes de dose e monitoramento cuidadoso. Estudos de prevalência mostram taxas acima de 15% em coortes diabéticas idosas, intensificando a necessidade de tratamentos de longo prazo mais seguros. Hospitais e programas de saúde domiciliar estão, portanto, ampliando os serviços de suporte multidisciplinar, integrando aconselhamento nutricional com terapia procinética.
Novas Aprovações de Procinéticos Inovadores
Os desenvolvedores de medicamentos estão focando na seleção de alvos receptores específicos para melhorar a segurança. A naronaprida recebeu autorização de IND da FDA em 2024 e está em ensaios de Fase 2b mostrando perfis cardíacos favoráveis em comparação com agentes tradicionais. A deudomperidona, que aplica a química do deutério para aprimorar a farmacocinética, garantiu novos financiamentos para estudos pivô em 2024. As agências regulatórias classificaram a gastroparesia como uma necessidade médica não atendida, permitindo revisões aceleradas para candidatos que documentam vantagens claras no intervalo QT em relação aos medicamentos padrão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Longos prazos de aprovação regulatória | -0.7% | Global, mais pronunciado na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Efeitos adversos e retiradas de produtos | -0.5% | Global, com variações regionais na tolerância ao risco | Médio prazo (2 a 4 anos) |
| Tendência para alternativas à base de canabinoides e plantas medicinais | -0.3% | América do Norte e Europa, adoção limitada na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Reembolso limitado para casos idiopáticos | -0.4% | América do Norte e Europa, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Longos Prazos de Aprovação Regulatória
Os ensaios clínicos para gastroparesia enfrentam alta resposta ao placebo e desfechos subjetivos, complicando a comprovação de eficácia. A recusa da FDA em relação à tradipitant em 2024, após um período de revisão prolongado, demonstra a imprevisibilidade no caminho de aprovação [2]Gabinete do Registro Federal, "Aprovações de Medicamentos em Distúrbios Gastrointestinais," federalregister.gov. A EMA impõe exigências adicionais de dados pediátricos, estendendo os orçamentos de desenvolvimento e desencorajando pequenas empresas de biotecnologia.
Efeitos Adversos e Retiradas de Produtos
As retiradas históricas da cisaprida e as restrições à domperidona tornaram os reguladores mais cautelosos. O metoclopramida carrega um aviso de caixa preta para discinesia tardia, limitando o uso crônico. As questões de segurança continuam sendo uma preocupação central, pois os pacientes com gastroparesia frequentemente necessitam de terapia prolongada e geralmente tomam vários outros medicamentos, amplificando o risco de interações e efeitos colaterais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Medicamento: Os Procinéticos Mantêm a Primazia em Meio à Inovação em Segurança
Os procinéticos capturaram 41,73% do mercado de medicamentos para gastroparesia em 2025 e continuam a ancorar a terapia de primeira linha, apesar dos avisos de segurança de agentes tradicionais. O crescimento de 126% nas prescrições do GIMOTI em 2024 mostra que a administração nasal pode revitalizar moléculas estabelecidas. A deudomperidona e a naronaprida estão posicionadas para elevar o tamanho do mercado de medicamentos para gastroparesia nesta classe por meio de maior seletividade de receptores e melhor absorção. As injeções de toxina botulínica, embora com base menor, estão crescendo 5,05% ao ano à medida que os gastroenterologistas aperfeiçoam as técnicas de injeção pilórica endoscópica, melhorando a durabilidade do alívio dos sintomas.
Os antieméticos, como o ondansetron, sustentam a demanda pelo controle de náuseas, enquanto o granisetron de liberação prolongada está ganhando espaço em ambientes perioperatórios. A categoria "Outros" abrange desde a mirtazapina em casos refratários até agonistas do receptor de grelina como o TZP-102, que normalizou o esvaziamento gástrico em 52,6% dos pacientes diabéticos em um estudo de Fase 2. Essa diversificação do pipeline evidencia uma tendência em direção a esquemas terapêuticos adaptados à etiologia, que combinam agentes de motilidade com moduladores de sintomas.


Por Tipo de Doença: Predominância Diabética com Potencial de Crescimento Pós-Cirúrgico
A gastroparesia diabética respondeu por 59,55% dos casos e permanece o principal motor de receita do mercado de medicamentos para gastroparesia. No entanto, o segmento é complicado pelo uso mais amplo de agonistas do receptor GLP-1, que podem retardar o esvaziamento gástrico e aumentar a demanda por procinéticos de resgate. A participação de mercado de medicamentos para gastroparesia detida pelas apresentações pós-cirúrgicas é pequena hoje, mas está se expandindo a um CAGR de 5,62% à medida que os volumes de procedimentos bariátricos aumentam e os clínicos implementam protocolos estruturados de acompanhamento.
Os casos idiopáticos desafiam o cuidado padrão e estimulam a pesquisa sobre mecanismos inflamatórios e neurogênicos. As etiologias virais e neurológicas requerem abordagens diferenciadas, incluindo imunomoduladores ou agentes neuroprotetores. As formas induzidas por medicamentos estão se tornando mais visíveis em adultos mais velhos em esquemas de polifarmácia, destacando a necessidade de vias de manejo ciente das interações medicamentosas.
Por Usuário Final: Hospitais Ancoram o Atendimento enquanto as Farmácias se Expandem
Os hospitais detiveram 47,55% da receita de 2025 graças ao diagnóstico por imagem, à cintilografia gástrica e aos procedimentos de implante de estimuladores elétricos gástricos que permanecem tarefas hospitalares. O tamanho do mercado de medicamentos para gastroparesia vinculado à utilização hospitalar deverá crescer de forma constante à medida que os esquemas combinados de dispositivos e medicamentos se tornam prática comum da FDA. As clínicas especializadas estão emergindo como centros de excelência, oferecendo serviços integrados de alimentação, psicologia e intervenção que reduzem o tempo de otimização terapêutica.
As farmácias devem registrar um CAGR de 5,95% até 2031, refletindo uma gestão mais ampla de cuidados crônicos, o aumento nas prescrições especializadas enviadas pelo correio e a nutrição enteral domiciliar que depende dos canais de distribuição farmacêutica. As necessidades de manuseio em cadeia fria e de educação do paciente do GIMOTI se encaixam bem nas capacidades das farmácias especializadas, criando um fator incremental para este canal.

Análise Geográfica
A América do Norte respondeu por 43,22% da receita de 2025, ancorada por grandes centros médicos acadêmicos e reembolso favorável para combinações de procedimentos e medicamentos. A designação da gastroparesia como uma necessidade médica não atendida pela FDA apoia a revisão acelerada de novos candidatos. A Clínica Cleveland relatou 82% de resposta clínica ao combinar a estimulação elétrica gástrica com a piloromiotomia, reforçando a liderança da região em modelos de cuidado integrado. No entanto, a rejeição da tradipitant mostra que os limites regulatórios continuam rigorosos.
A Europa ocupa o segundo lugar com uma base menor, mas madura. As diretrizes da EMA e os formulários nacionais divergentes prolongam os prazos de lançamento, mas a Alemanha demonstra inovação por meio da terapia combinada botânica Iberogast Advance, apoiada por dados de pós-comercialização. As colaborações acadêmicas transfronteiriças, como a parceria clínica da Dr. Falk Pharma com a Renexxion sobre a naronaprida, sustentam um fluxo de ativos em fase avançada. Sociedades profissionais, incluindo a Sociedade Europeia de Neurogastroenterologia e Motilidade, emitem recomendações de prescrição que moldam a adoção clínica.
A Ásia-Pacífico é a região de crescimento mais rápido, com CAGR de 6,18%, impulsionada pela alta incidência de diabetes, rápida urbanização e expansão da capacidade diagnóstica. Estudos de prevalência do Paquistão e da Palestina destacam populações não diagnosticadas consideráveis, apontando para demanda latente Cureus. Reguladores em mercados como a Coreia do Sul concedem agora reembolso para novos agentes supressores de ácido que podem ser co-administrados com procinéticos, sinalizando maior abertura a novas terapias gastrointestinais. Alianças farmacêuticas, incluindo a parceria Lupin–Takeda para a vonoprazan na Índia, ilustram o valor que as multinacionais atribuem às parcerias regionais para navegar nas complexidades de precificação e distribuição.

Panorama regulatório
O desenvolvimento de medicamentos para gastroparesia está sujeito a uma supervisão rigorosa de segurança e eficácia, com o FDA dos EUA enfatizando períodos estruturados de referência e tratamento, além de desfechos primários centrados em sintomas apoiados por ferramentas de resultados relatados pelo paciente. Na prática, isso contribui para um alto padrão exigido para novas aprovações em um mercado onde a metoclopramida permanece como a única terapia oral formalmente aprovada para gastroparesia, enquanto o alerta de tarja preta para discinesia tardia limita o uso a longo prazo e aumenta o foco em vias de administração diferenciadas, incluindo a metoclopramida intranasal.
Na Europa, a conformidade regulatória tornou-se mais rigorosa com a transição completa para o Regulamento de Ensaios Clínicos da UE (CTR) em janeiro de 2025, o que alterou a forma como os patrocinadores gerenciam as submissões e a supervisão contínua de ensaios em todos os Estados-membros. A vigilância pós-comercialização e as evidências do mundo real também estão ganhando maior peso na avaliação de benefício-risco, apoiadas por iniciativas vinculadas à EMA, como os estudos DARWIN EU, que acompanham padrões de utilização de medicamentos procinéticos em populações pediátricas e adultas, moldando o escrutínio de pagadores e reguladores sobre terapias gastrointestinais de uso crônico.
Análise da cadeia de valor
A cadeia de valor de medicamentos para gastroparesia começa com o fornecimento de IFA e excipientes para pequenas moléculas já estabelecidas (por exemplo, metoclopramida) e avança para o desenvolvimento de formulações, onde a diferenciação pode vir da via de administração e da tolerabilidade. O desenvolvimento clínico e a execução regulatória são nós centrais da cadeia de valor, já que o desenho do ensaio, a seleção de desfechos e os pacotes de segurança influenciam o tempo até o mercado; os patrocinadores estão cada vez mais utilizando programas globais harmonizados para submissões tanto nos EUA quanto na Europa, incluindo a Renexxion e a Dr. Falk Pharma, que estão avançando com o naronapride da Fase 2b para o desenvolvimento em estágio avançado em 2026.
A fabricação e a distribuição refletem a combinação de produtos orais convencionais e formulações especializadas, com controles de manuseio mais rigorosos e uma integração de pacientes mais intensiva. Isso favorece uma maior dependência de farmácias especializadas e redes de provedores direcionadas, enquanto hospitais e clínicas especializadas em gastroenterologia permanecem como pontos-chave de início por meio de investigações diagnósticas e vias de procedimento-medicamento. À medida que os canais farmacêuticos expandem o suporte a reposições e adesão, o acesso comercial, o posicionamento no formulário e as parcerias de canal se tornam alavancas essenciais para marcas como a Evoke Pharma, à medida que a demanda por prescrição se concentra em formulações diferenciadas.
Cenário Competitivo
O mercado de medicamentos para gastroparesia apresenta concentração moderada, com os cinco principais fornecedores controlando quase 45% da receita de prescrições em 2024. A Evoke Pharma aproveitou uma formulação nasal diferenciada para obter rápida aceitação, atingindo uma taxa anualizada acima de USD 10 milhões dentro de quatro anos após o lançamento. A Renexxion foca em procinéticos de duplo mecanismo, enquanto a CinDome Pharma aplica a química do deutério para aprimorar a segurança cardíaca. Cada empresa estabelece parcerias estratégicas para alcance geográfico: Renexxion com Dr. Falk na Europa e CinDome explorando o licenciamento externo na Ásia-Pacífico.
A intensidade do pipeline está aumentando à medida que os investidores reconhecem a necessidade não atendida. Empresas de médio porte e spin-outs acadêmicos concentram-se em compostos específicos de receptores, agonistas da grelina e moduladores de serotonina que visam subtipos distintos de gastroparesia. Os fabricantes de dispositivos também estão entrando no mix competitivo; fornecedores de estimuladores elétricos gástricos colaboram com desenvolvedores de medicamentos para agrupar soluções procedimentais e farmacêuticas, aumentando os custos de troca para clínicos e pagadores.
As grandes multinacionais participam seletivamente, frequentemente por meio de licenciamento em vez de P&D interno, preferindo exposição com risco gerenciado enquanto monitoram os resultados de segurança de novos agentes. Essa dinâmica deixa espaço para entrantes ágeis garantirem indicações de doenças raras, extensões pediátricas e pacotes de evidências do mundo real que fortalecem as negociações de acesso com os pagadores.
Líderes do Setor Global de Medicamentos para Gastroparesia
Evoke Pharma
AstraZeneca
Cadila Pharmaceuticals
Neurogastrx, Inc.
AbbVie Inc. (Allergan Plc)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
A oportunidade permanece concentrada em opções farmacológicas duráveis e de longo prazo que melhorem a segurança cardíaca e neurológica em comparação com os procinéticos legados, além de um alívio mais claro dos sintomas em subgrupos como gastroparesia diabética e idiopática. Em 2026, a atividade do pipeline indica como as empresas estão abordando essas lacunas: a Dr. Falk Pharma e a Renexxion relataram dados globais da Fase 2b MOVE-IT para o naronapride (328 pacientes) em casos de gastroparesia idiopática ou diabética e avançaram para o planejamento pivotal, enquanto a CinDome Pharma concluiu o recrutamento em seu estudo de Fase 2 envisionGI para a deudomperidona (CIN-102) na gastroparesia idiopática, mantendo o foco em procinéticos de nova geração projetados para superar as limitações de tolerabilidade.
Além dos novos lançamentos, a expansão do acesso a terapias já aprovadas continua sendo uma prioridade comercial por meio de distribuição especializada, contratação alinhada à prática clínica e modelos de suporte ao paciente destinados a reduzir os atritos no gerenciamento crônico de sintomas. A atividade decisória do FDA em março de 2026 em torno do tradipitant da Vanda Pharmaceuticals destaca o valor atribuído a pacotes de evidências alinhados aos reguladores, apoiando espaço para patrocinadores que conseguem combinar desfechos de sintomas validados com diferenciação de segurança e acompanhamento em mundo real para dar suporte ao reembolso em casos idiopáticos, onde a cobertura costuma ser menos consistente.
Desenvolvimentos recentes do setor
- Março de 2026: O FDA dos EUA emitiu uma decisão sobre o pedido de audiência da Vanda Pharmaceuticals referente à proposta de recusa de aprovação do NDA 218489 para o tradipitant na gastroparesia. A ação reforçou o padrão de evidência exigido para desfechos baseados em sintomas e pacotes de segurança nesta indicação, moldando a forma como os patrocinadores desenham programas pivotais e reduzem riscos regulatórios de cronograma.
- Agosto de 2025: A Evoke Pharma anunciou a emissão de uma nova patente nos EUA (Patente dos EUA nº 12.377.064) cobrindo a metoclopramida intranasal para gastroparesia moderada a grave, estendendo a exclusividade de mercado do GIMOTI até novembro de 2038. A proteção adicional de propriedade intelectual apoia a gestão do ciclo de vida da única opção de spray nasal aprovada pelo FDA para gastroparesia diabética e fortalece o poder de negociação em canais especializados.
- Maio de 2024: A CinDome Pharma levantou USD 40 milhões em uma rodada de financiamento Série B para avançar o desenvolvimento clínico da deudomperidona (CIN-102) para gastroparesia. O financiamento ampliou os recursos para ensaios controlados voltados a uma melhor segurança cardíaca em comparação com antagonistas de dopamina legados e sinalizou um renovado apetite dos investidores por candidatos procinéticos diferenciados.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange as receitas de terapias medicamentosas usadas para tratar sintomas de gastroparesia e problemas de motilidade em pacientes diagnosticados, acompanhadas em opções de prescrição e venda livre nos principais canais de distribuição em todo o mundo.
Exclusões de escopo: excluímos deste dimensionamento os dispositivos de estimulação gástrica elétrica, intervenções cirúrgicas, produtos de alimentação enteral e suplementos alimentares.
Visão geral da segmentação
- Por Classe de Medicamento
- Agentes Antieméticos
- Antagonistas 5-HT3
- Antagonistas NK-1
- Antagonistas da Dopamina
- Agentes Procinéticos
- Metoclopramida
- Domperidona
- Antibióticos Macrolídeos
- Agonistas do Receptor de Grelina
- Injeções de Toxina Botulínica
- Outros
- Agentes Antieméticos
- Por Tipo de Doença
- Gastroparesia Diabética
- Gastroparesia Pós-Cirúrgica
- Gastroparesia Idiopática
- Gastroparesia Induzida por Vírus e Fatores Neurológicos
- Outros
- Por Usuário Final
- Hospitais
- Clínicas Especializadas
- Farmácias
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de uma base factual sólida sobre a prevalência da gastroparesia e os pacientes tratados, seguida do mapeamento de como os fluxos de cuidado se apresentam nos principais países. Normalmente utilizamos fontes públicas como o CDC dos EUA, a OMS e agências de saúde nacionais para o contexto de diabetes e doenças gastrointestinais, além de revisar rótulos de medicamentos do FDA, comunicações de segurança e registros de ensaios clínicos para acompanhar a disponibilidade da terapia e sinais de adoção.
Para converter a realidade clínica em dados de mercado, coletamos artigos de periódicos revisados por pares sobre padrões de diagnóstico e tratamento da gastroparesia, além de sinais relevantes para reivindicações, como comentários sobre canais hospitalares e farmacêuticos em registros e materiais para investidores. Paralelamente, utilizamos assinaturas pagas para dados financeiros e inteligência corporativa, bancos de dados de patentes e um banco de dados de embarques de importação e exportação, quando relevante, para verificar a visibilidade da oferta. As fontes documentais aqui citadas são ilustrativas, e muitas outras referências públicas e pagas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para testar a robustez do grupo de pacientes tratados, o uso real de classes de medicamentos e a duração prática da terapia entre crises agudas e manejo crônico. Conversamos com médicos, farmacêuticos, partes interessadas ligadas a pagadores e participantes do setor nas principais regiões, de modo que as premissas do modelo pudessem ser confirmadas, ajustadas e depois reverificadas quando as respostas divergiam.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | Diretores executivos: 15% | APAC: 47% |
| Nível médio: 56% | Líderes funcionais/de unidade: 30% | EMEA: 29% |
| Empresas menores: 16% | Gerentes: 55% | Américas: 24% |
Dimensionamento e previsão de mercado
Nossa construção principal utiliza uma abordagem top-down de pool de demanda, na qual as taxas de prevalência e diagnóstico são convertidas em pacientes tratados, e então filtradas pela elegibilidade à terapia e pela utilização de classes de medicamentos. Uma vez definido esse pool, os gastos são derivados usando o custo médio anual da terapia por classe, dividido por ambiente (hospitalar, varejo e online) e ajustado conforme os níveis de preço e acesso do país.
Para manter os totais realistas, aproximações bottom-up seletivas são realizadas em paralelo, como consolidações de fornecedores e canais para as principais terapias, além de verificações amostrais de preços e proxies de volume onde há sinais públicos disponíveis. Entre os fatores relevantes neste mercado estão as tendências de prevalência do diabetes, a participação da gastroparesia diagnosticada dentro das queixas de motilidade gastrointestinal, a preferência médica entre procinéticos e antieméticos, os padrões de persistência e troca de tratamento, e o momento de adoção de novos produtos após mudanças regulatórias ou de rótulo.
Para a previsão, a análise de cenários é usada primeiro para mapear trajetórias conservadoras e de adoção mais rápida, e então a suavização exponencial é aplicada a séries temporais-chave, como pacientes tratados e gasto por paciente, para que o ruído de curto prazo não distorça a curva. Quando a visibilidade bottom-up é fraca em países menores, preenchemos as lacunas usando mercados análogos com acesso à saúde e controles de preços semelhantes, e depois validamos o gasto por paciente implícito com especialistas antes da finalização.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações cruzadas repetidas entre sinais independentes, para que o pool de pacientes, os preços e a utilização não se movam em direções irrealistas. Os valores atípicos são identificados, rastreados até uma premissa específica e, então, corrigidos ou justificados com chamadas adicionais e evidências documentais antes da aprovação final.
Cada edição passa por múltiplas revisões de analistas, incluindo verificações de consistência entre regiões e uma revisão de variância em relação a indicadores relacionados de terapêutica gastrointestinal. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como uma aprovação importante, uma restrição de segurança ou uma alteração significativa de preços. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual que podemos oferecer.
Comparação da estimativa de mercado de medicamentos para gastroparesia da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para medicamentos de gastroparesia podem parecer muito diferentes, mesmo quando todos utilizam USD, porque os itens contabilizados e o ano usado como ponto de partida nem sempre são consistentes. As diferenças também surgem quando um estudo se apoia fortemente no otimismo do pipeline, ou quando as premissas de preços e pacientes tratados não são verificadas com prescritores do mundo real.
As receitas de estimulação gástrica baseada em dispositivos e de procedimentos são um complemento comum em algumas estimativas, e essas categorias ficam fora do escopo da Mordor Intelligence para este mercado, que se limita a terapias farmacológicas usadas para gastroparesia confirmada. Outro fator de divergência é a forma como o uso off-label é tratado, já que algumas fontes incluem prescrições mais amplas de motilidade gástrica sem confirmar a indicação, o que aumenta o pool de demanda em comparação com um modelo vinculado ao diagnóstico.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,25 bilhões de USD (2026) | |
| Editora de Pesquisa Global A | 6,15 bilhões de USD (2024) | Utiliza 2024 como ano-base e pode capturar uma definição mais ampla de volume de medicamentos que nem sempre está vinculada à confirmação do diagnóstico de gastroparesia, o que pode aumentar o pool de pacientes tratados e os totais de receita. |
| Editora de Pesquisa do Setor B | 4,93 bilhões de USD (2024) | Utiliza uma janela de previsão e uma lógica de segmentação diferentes, que podem comprimir as receitas de curto prazo, especialmente se a adoção e os preços forem modelados de forma conservadora em todos os canais e regiões. |
A dispersão na tabela decorre principalmente do que é contabilizado como terapia dentro do escopo e da rigidez com que a população tratada é vinculada à gastroparesia confirmada. Ao manter os dados rastreáveis até a prevalência, o diagnóstico, a utilização e os sinais de preço, o número final permanece mais fácil de reproduzir e explicar quando as premissas precisam ser revisitadas.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado Global de Medicamentos para Gastroparesia?
O tamanho do mercado de medicamentos para gastroparesia atingiu USD 5,25 bilhões em 2026.
Quem são os principais players do Mercado Global de Medicamentos para Gastroparesia?
Evoke Pharma, AstraZeneca, Cadila Pharmaceuticals, Neurogastrx, Inc. e AbbVie Inc. (Allergan Plc) são as principais empresas que operam no Mercado Global de Medicamentos para Gastroparesia.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
Um aumento na prevalência do diabetes e a expansão da capacidade diagnóstica estão impulsionando um CAGR de 6,18% na Ásia-Pacífico até 2031.
Qual classe de medicamento lidera o mercado de medicamentos para gastroparesia?
Os agentes procinéticos lideraram com uma participação de 41,73% em 2025 devido ao seu efeito direto sobre a motilidade gástrica.
Página atualizada pela última vez em:



