
Tamaño y Participación del Mercado de Cromatografía de Gases
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.47 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.76 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.18 % |
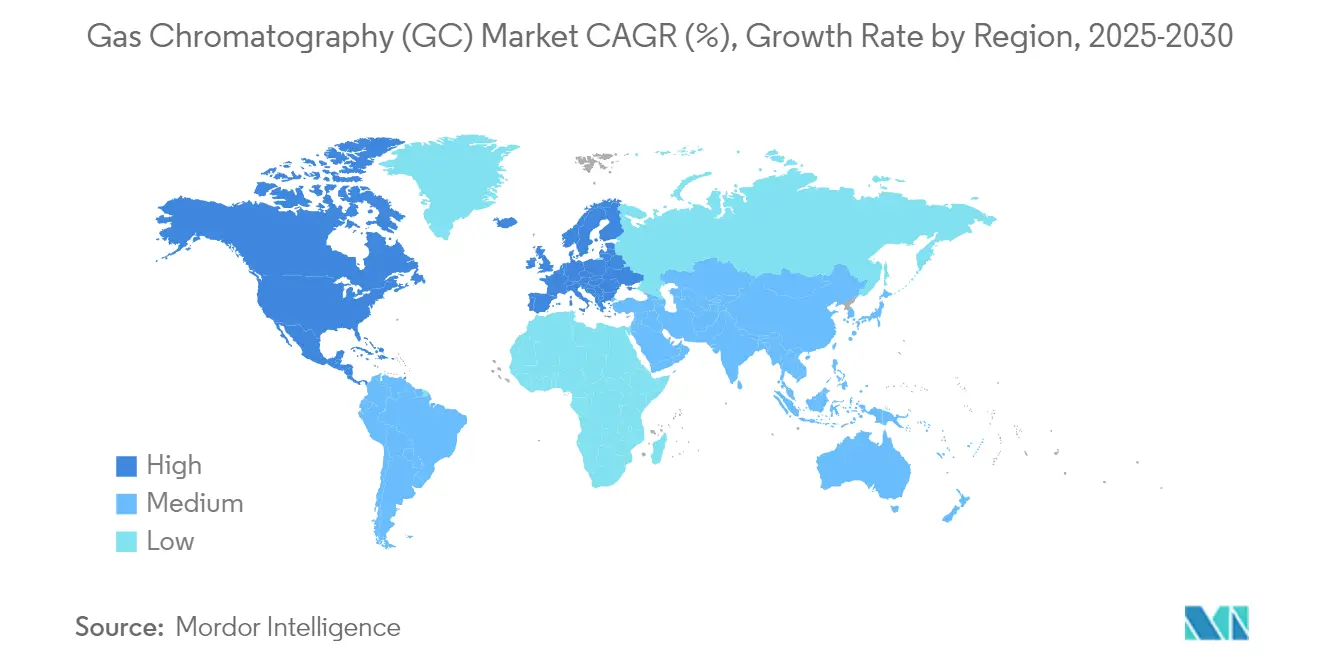
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
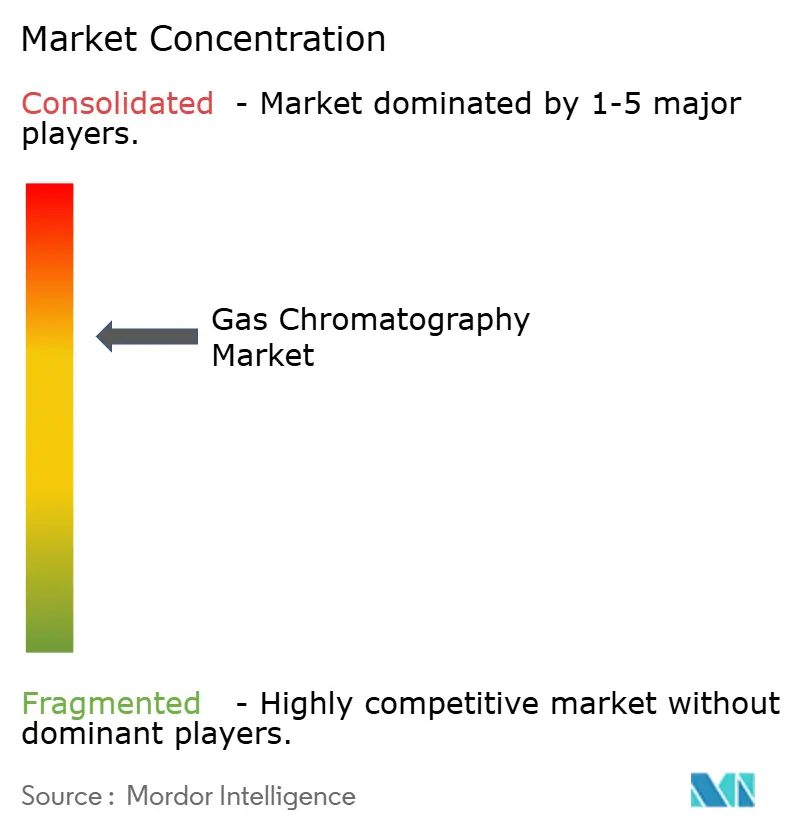
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cromatografía de Gases por Mordor Intelligence
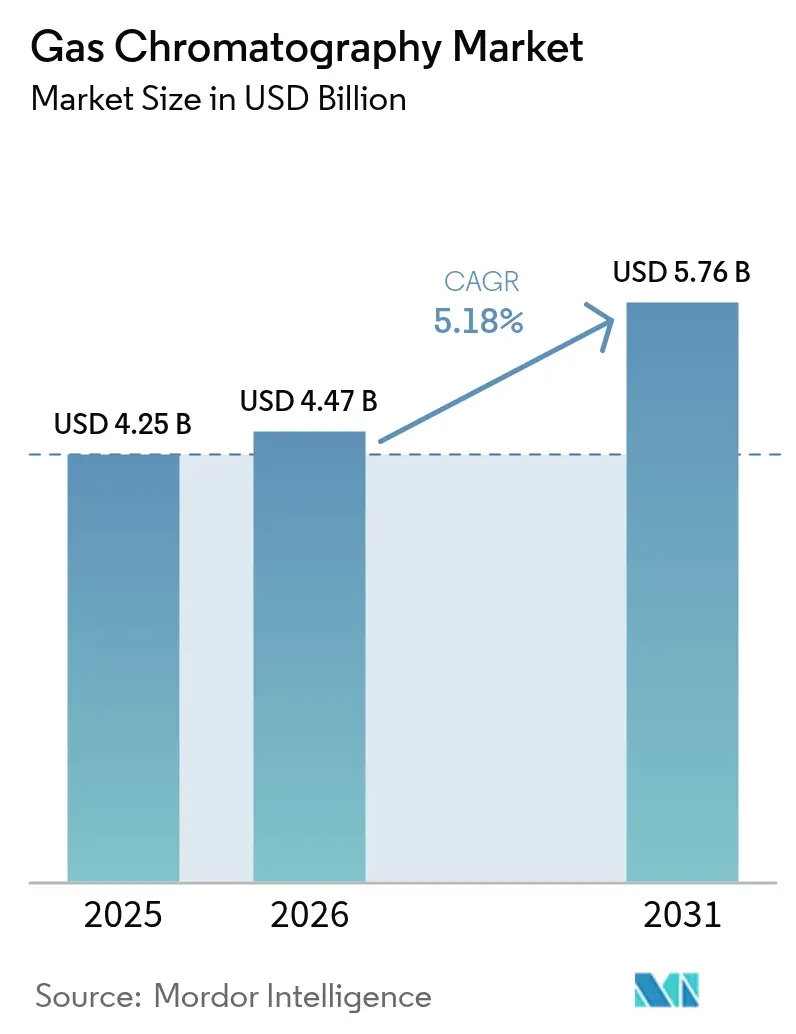
El tamaño del Mercado de Cromatografía de Gases en 2026 se estima en USD 4,47 mil millones, creciendo desde el valor de 2025 de USD 4,25 mil millones con proyecciones para 2031 que muestran USD 5,76 mil millones, creciendo a una CAGR del 5,18% durante 2026-2031.
El mayor escrutinio regulatorio en las pruebas ambientales y farmacéuticas, las rápidas actualizaciones tecnológicas como los sistemas preparados para hidrógeno, y las estrategias proactivas de cadena de suministro en torno a los gases portadores sustentan esta trayectoria constante. Los laboratorios de todo el mundo están migrando del helio al hidrógeno y al nitrógeno, reduciendo los costos operativos y disminuyendo la dependencia de los escasos suministros de gas noble. Las integraciones con la espectrometría de masas dominan ahora las agendas de gasto de capital, ya que condensan la separación y la identificación en una sola ejecución, acelerando el rendimiento y mejorando la integridad de los datos. Las unidades de CG portátiles y micro-CG están redefiniendo el análisis de campo, y las innovaciones en accesorios, en particular los generadores de gas y las columnas capilares de bajo índice de fase, señalan que las operaciones sostenibles y autónomas definirán la ventaja competitiva hasta 2030.
Conclusiones Clave del Informe
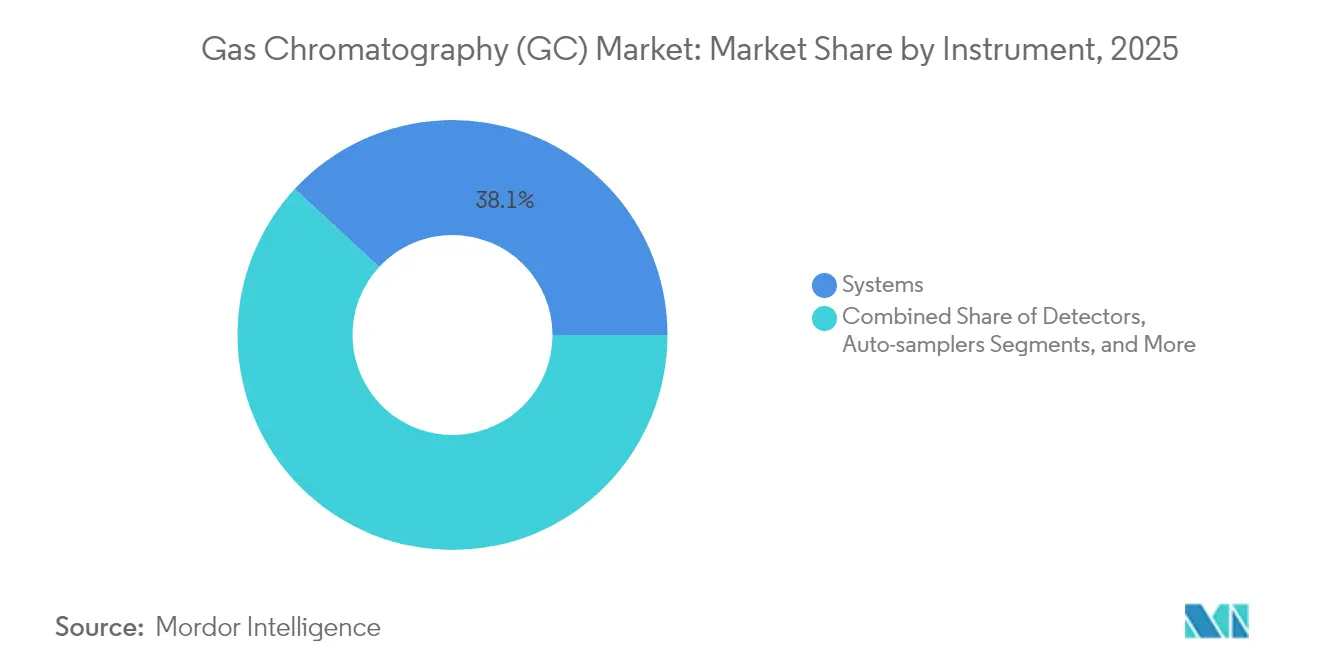
- Por tipo de instrumento, los sistemas lideraron con una participación de ingresos del 38,12% en 2025, mientras que las plataformas de CG portátiles y micro-CG se proyecta que crecerán a una CAGR del 9,25% hasta 2031.
- Por accesorios y consumibles, las columnas representaron el 45,88% de la participación del mercado de cromatografía de gases en 2025, mientras que los generadores de gas están en camino de alcanzar una CAGR del 8,28% hasta 2031.
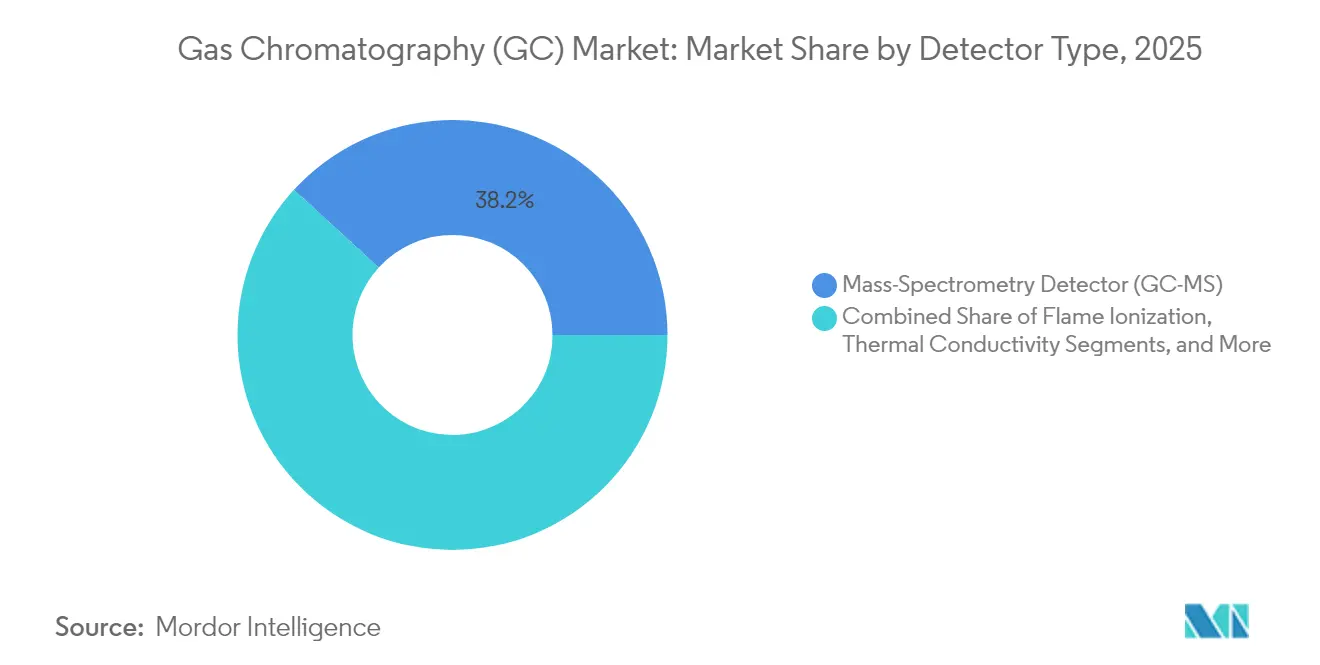
- Por detector, las unidades de ionización de llama representaron el 31,45% de la participación del tamaño del mercado de cromatografía de gases en 2025, mientras que los detectores de espectrometría de masas se expanden a una CAGR del 9,84% hasta 2031.
- Por usuario final, las empresas farmacéuticas y de biotecnología representaron cada una el 29,60% de la participación en 2025; las agencias ambientales registran la demanda de más rápido crecimiento con una CAGR del 8,97%.
- Por geografía, América del Norte capturó el 35,98% del mercado de cromatografía de gases en 2025, mientras que Asia Pacífico avanza a una CAGR del 8,29% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Cromatografía de Gases*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Adopción creciente de flujos de trabajo de CG-EM | +1.20% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2–4 años) |
| Creciente papel de la CG en los controles de calidad para la aprobación de medicamentos | +0.90% | Global, concentrado en centros farmacéuticos | Largo plazo (≥ 4 años) |
| Expansión de la analítica de gas de esquisto y petroquímica | +0.80% | América del Norte, Oriente Medio, Asia Pacífico | Mediano plazo (2–4 años) |
| Regulaciones estrictas de calidad del aire y del agua en todo el mundo | +1.10% | Global, liderado por la UE y América del Norte | Largo plazo (≥ 4 años) |
| Cambio al gas portador de hidrógeno ante la escasez global de helio | +0.70% | Global | Corto plazo (≤ 2 años) |
| Aumento en los requisitos de monitoreo de PFAS y microplásticos | +0.60% | América del Norte, Europa, Asia Pacífico en expansión | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Creciente de Flujos de Trabajo de CG-EM
Vincular la cromatografía de gases con la espectrometría de masas es ahora una práctica estándar en las industrias reguladas. Los procesos farmacéuticos dependen de la CG-EM para la elaboración de perfiles de impurezas, y más del 80% de los expedientes de nuevos medicamentos hacen referencia a sistemas de datos de cromatografía integrados. Las agencias ambientales utilizan la CG-EM para detectar contaminantes a niveles traza, y desarrollos como la ionización química a presión atmosférica impulsan aún más la sensibilidad.[1]Journal of the American Society for Mass Spectrometry, "Avances en APCI-CG-EM," jasms.org Estas capacidades combinadas acortan los pasos de preparación de muestras, liberan el tiempo de los analistas y satisfacen las exigencias de integridad de datos de los reguladores, reforzando el impulso del mercado de cromatografía de gases.
Creciente Papel de la CG en los Controles de Calidad para la Aprobación de Medicamentos
La estricta orientación sobre tecnología analítica de procesos de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) exige el monitoreo en tiempo real, impulsando la inversión en unidades de CG robustas que pueden funcionar de forma continua en los pisos de producción.[2]Administración de Alimentos y Medicamentos de los Estados Unidos (FDA), "Guía de Tecnología Analítica de Procesos," fda.gov La CG bidimensional y la cuantificación automatizada de impurezas abordan formulaciones biológicas cada vez más complejas, mientras que los algoritmos de aprendizaje automático aceleran la identificación de picos, reforzando el papel de la CG en la agilización de las aprobaciones, en todo el mercado de cromatografía de gases.
Expansión de la Analítica de Gas de Esquisto y Petroquímica
La producción de energía no convencional depende de las mediciones de CG en tiempo real de los compuestos orgánicos volátiles para cumplir con las normas de emisiones de la Agencia de Protección Ambiental de los Estados Unidos (EPA).[3]Oficina de Estadísticas Laborales de los Estados Unidos, "Estadísticas de Empleo y Salarios por Ocupación: Químicos y Científicos de Materiales," bls.gov Los mercados emergentes de combustibles de aviación sintéticos y mezclas de hidrógeno requieren métodos específicos, lo que lleva a los proveedores a incluir complementos de microreactores y analizadores basados en MEMS para uso en línea, ampliando aún más las oportunidades dentro del mercado de cromatografía de gases.
Regulaciones Estrictas de Calidad del Aire y del Agua en Todo el Mundo
Los límites de PFAS tan bajos como 4 ng/L en el agua potable de los Estados Unidos obligan a los laboratorios a alcanzar un rendimiento de detección en partes por billón. Las alertas de residuos de pesticidas de la Unión Europea impulsan de manera similar la demanda de sistemas de CG de alta sensibilidad, mientras que el monitoreo obligatorio en terminales de gasolina impulsa los despliegues continuos de CG en línea.
Análisis del Impacto de las Restricciones del Mercado de Cromatografía de Gases*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto gasto de capital para plataformas avanzadas de CG | -0.80% | Global, más pronunciado en mercados emergentes | Corto plazo (≤ 2 años) |
| Escasez de cromatógrafos capacitados | -0.60% | Global, agudo en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Volatilidad de la cadena de suministro de helio que afecta el tiempo de actividad | -0.50% | Global, con mayor impacto en regiones dependientes del helio importado | Mediano plazo (2-4 años) |
| Costos de cumplimiento del control de emisiones para solventes de CG | -0.30% | América del Norte y Europa, en expansión hacia Asia Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital para Plataformas Avanzadas de CG
Los sistemas integrales de CG-EM bidimensional pueden superar los USD 500.000 por unidad, y la instalación más los contratos de servicio pueden añadir un 30% al gasto total. Los laboratorios más pequeños retrasan las actualizaciones, aunque los programas de arrendamiento y las iniciativas de instrumentos compartidos están ganando impulso, suavizando la barrera financiera y apoyando un acceso más amplio en todo el mercado de cromatografía de gases.
Escasez de Cromatógrafos Capacitados
Los laboratorios de pruebas emplean a 164.490 profesionales en los Estados Unidos, pero las vacantes persisten a medida que los analistas veteranos se jubilan más rápido de lo que las universidades forman reemplazos.[3] Los proveedores están respondiendo con software intuitivo, resolución automatizada de problemas y centros de capacitación dedicados que acortan las curvas de aprendizaje.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Cromatografía de Gases
Por Tipo de Instrumento:
Los Sistemas Portátiles Impulsan el Análisis de CampoLos sistemas se mantuvieron como el pilar fundamental, contribuyendo con el 38,12% a los ingresos de 2025. El tamaño del mercado de cromatografía de gases para estas unidades de sobremesa continuará aumentando, impulsado por los ciclos de reemplazo y los detectores integrados. Los instrumentos de CG portátiles y micro-CG, que crecen a una CAGR del 9,25%, satisfacen las necesidades de monitoreo in situ en respuesta a emergencias, minería y distribución de combustible. Dispositivos como el FLIR Griffin G510 ofrecen detección de calidad de laboratorio en una carcasa robusta. La capacidad de despliegue en campo ahorra tiempo de manejo de muestras y apoya la toma de decisiones en tiempo real. Los laboratorios también añaden auto-muestreadores para cerrar brechas de habilidades y estandarizar el rendimiento, mientras que los colectores de fracciones ocupan nichos en los flujos de trabajo preparativos. Las actualizaciones de detectores y las innovaciones basadas en MEMS extienden el análisis a entornos previamente inaccesibles, reforzando la relevancia de los sistemas portátiles dentro del mercado de cromatografía de gases.
Una tendencia paralela es la miniaturización de módulos de alto rendimiento: calentadores en columna, micro-inyectores y diseños de enfriamiento rápido reducen la huella física mientras mantienen la resolución cromatográfica. La preferencia por el gas portador de hidrógeno se alinea con los presupuestos de energía portátil y los objetivos ambientales, reforzando la demanda de micro-CG preparadas para hidrógeno. Las mejoras continuas de costos sugieren que las plataformas portátiles capturarán una porción creciente de la participación del mercado de cromatografía de gases durante los próximos cinco años.


Por Accesorios y Consumibles:
Los Generadores de Gas Transforman las Cadenas de SuministroLas columnas capturaron el 45,88% del gasto de 2025, reflejando su condición de consumibles con intervalos de reemplazo predecibles. Las innovaciones de columnas capilares de bajo índice de fase mejoran la inercia y la forma de los picos para los compuestos de azufre volátiles. Sin embargo, los generadores de gas avanzan rápidamente a una CAGR del 8,28% a medida que los laboratorios sustituyen los cilindros por hidrógeno, nitrógeno y aire cero bajo demanda. La adquisición de Noblegen por parte de PEAK Scientific amplía la capacidad y el alcance global en este segmento. Los accesorios para columnas, como las columnas de guarda y los conectores de alta pureza, mantienen eficientes los flujos de trabajo de mantenimiento. Los reguladores de presión fabricados con aleaciones avanzadas resisten el servicio de hidrógeno, mientras que las válvulas habilitadas con RFID automatizan las alertas de reemplazo. Los refinamientos en los tubos reducen el volumen muerto, mejorando la simetría de los picos y conservando el gas. A medida que las prioridades de sostenibilidad aumentan, los consumibles premium que reducen los residuos y prolongan el tiempo de actividad del instrumento obtienen primas de precio, influyendo directamente en el mercado de cromatografía de gases.
Por Tipo de Detector:
La Espectrometría de Masas Domina la InnovaciónLos detectores de ionización de llama aún poseen el 31,45% de los ingresos por detectores en 2025 porque son robustos, asequibles y universales para los hidrocarburos. Los accesorios de espectrometría de masas se expanden a una CAGR del 9,84%, convirtiendo las CG existentes en plataformas híbridas de separación-identificación. El espectrómetro de masas Stellar de Thermo Fisher subraya la prioridad en el alto rendimiento para la ómica traslacional. Los laboratorios retiran los detectores de captura de electrones más antiguos en favor de opciones de EM o UV de vacío como el LUMA de Agilent para una mejor sensibilidad hacia los contaminantes halogenados. Los complementos de movilidad iónica resuelven aún más los isómeros, una ventaja para la ciencia forense ambiental. Los detectores de conductividad térmica y quimioluminiscencia ocupan nichos especializados, pero los fondos de investigación y desarrollo orientados al futuro favorecen abrumadoramente las tecnologías de EM selectivas y de alta resolución que elevan la certeza analítica y la confianza en el cumplimiento normativo.
Por Usuario Final:
Las Agencias Ambientales Lideran el CrecimientoLas empresas farmacéuticas y de biotecnología representan el 29,60% de la demanda actual, reflejando patrones de uso heredados. Las autoridades ambientales y de aguas residuales registran el ritmo de expansión más fuerte con una CAGR del 8,97%. Las regulaciones de PFAS, la vigilancia de microplásticos y el cumplimiento de los tóxicos del aire requieren una sensibilidad a nivel de trazas que solo los sistemas de CG-EM o CG-IMS pueden ofrecer. Los productores de alimentos y bebidas intensifican las pruebas de pesticidas, adoptando la extracción QuEChERS y CG-EM/EM para superar las inspecciones de exportación. Los centros académicos se actualizan para manejar proyectos de multi-ómica, mientras que los laboratorios forenses y clínicos introducen flujos de trabajo de esteroidómica y toxicología. Esta diversificación aumenta la resiliencia al tiempo que impulsa el mercado de cromatografía de gases hacia modelos de servicio integrados como las suscripciones de instrumento como servicio.
Análisis Geográfico
Mercado de Cromatografía de Gases en América del Norte
América del Norte contribuye con el 35,98% de los ingresos globales en 2025, respaldada por sólidos mandatos de la EPA, una fuerte producción farmacéutica y un amplio conjunto de industrias analíticamente intensivas. El plan de expansión doméstica de 2 mil millones de USD de Thermo Fisher afirma la confianza en una demanda sostenida de equipos. Estados Unidos aplica límites de PFAS en el agua potable que requieren detección por debajo de partes por billón, impulsando actualizaciones de laboratorio y nuevas instalaciones. Canadá y México complementan el crecimiento a través de la producción petroquímica y protocolos ambientales armonizados, garantizando que los ciclos de reemplazo permanezcan activos durante todo el período de pronóstico.
Mercado de Cromatografía de Gases en Europa
Europa mantiene el liderazgo de segundo nivel a través de directivas ambientales de amplio alcance y estrictas regulaciones de seguridad alimentaria. Los controles de residuos de pesticidas a nivel de la Unión y las vigorosas iniciativas sobre microplásticos elevan la demanda de plataformas de GC sensibles, y los incentivos de conversión al hidrógeno se alinean con los objetivos energéticos regionales. Alemania, el Reino Unido y Francia dominan los pedidos, mientras que Italia y España crecen a través de pruebas de calidad agrícola. El mercado europeo premia los instrumentos de bajo consumo optimizados para hidrógeno y los módulos integrados de integridad de datos que simplifican el cumplimiento de las disposiciones del RGPD y las BPF.
Mercado de Cromatografía de Gases en Asia-Pacífico
Asia-Pacífico registra la trayectoria más rápida con una CAGR del 8,29%, impulsada por la industrialización, el aumento de la producción farmacéutica y leyes de monitoreo progresivas. China sigue siendo el mayor contribuyente, aunque las ventas de los proveedores fluctuaron en medio de vientos en contra macroeconómicos. Japón e India aceleran la demanda a través de programas de energía limpia y la ampliación de la fabricación de IFA. Corea del Sur invierte en industrias de alta tecnología que requieren análisis de ultratraza, mientras que el sector minero de Australia adopta unidades de GC portátiles para mejorar la eficiencia de los estudios de campo. La transferencia de tecnología, la producción local y los esquemas de financiamiento gubernamental amplían la base direccionable, consolidando el papel de la región en el crecimiento futuro del mercado de cromatografía de gases.
Mercado de Cromatografía de Gases en Oriente Medio y África
Oriente Medio y África registran un impulso emergente a medida que los complejos petroquímicos modernizan sus laboratorios de calidad. Las inversiones del CCG en modernización de refinerías y producción de hidrógeno se traducen en pedidos constantes de instrumentos, mientras que los sectores minero y químico de Sudáfrica dependen de las plataformas de GC para el control de procesos. La varianza económica modera los volúmenes a corto plazo, pero la alineación regional con los estándares internacionales fomenta una adopción gradual.
Mercado de Cromatografía de Gases en América del Sur
América del Sur presenta una expansión moderada pero estable. Los clústeres farmacéuticos y petroquímicos de Brasil anclan los pedidos, y el agronegocio argentino impulsa las pruebas de residuos de pesticidas. Los acuerdos comerciales regionales facilitan el movimiento transfronterizo de equipos, y las operaciones cupríferas de Chile integran sistemas de GC en línea para el cumplimiento de emisiones. Las fluctuaciones cambiarias y los cambios políticos añaden volatilidad, pero los distribuidores locales compensan el riesgo ofreciendo contratos de financiamiento y mantenimiento.

Panorama regulatorio
La cromatografía de gases está estrechamente vinculada a las pruebas reguladas de calidad y seguridad en productos farmacéuticos, dispositivos médicos, monitoreo ambiental y cumplimiento industrial. En dispositivos médicos, el cambio de reconocimiento de la FDA hacia la norma ISO 18562-4:2024 (evaluación de biocompatibilidad de las vías de gases respiratorios) crea un hito de transición clave, ya que las declaraciones de conformidad con la edición anterior de 2017 solo se aceptarán hasta el 05 de julio de 2026. Para dispositivos esterilizados, la norma ISO 10993-7 sirve como referencia para las pruebas de óxido de etileno (OE) residual y compuestos relacionados, donde los métodos de GC de espacio de cabeza se utilizan para respaldar las evaluaciones de conformidad.
Para los procedimientos analíticos regulados, los marcos globales de validación e integridad de datos continúan estandarizando la forma en que se generan, revisan y presentan los resultados de GC y GC-MS. La directriz ICH Q2(R2) de la EMA codifica las expectativas de validación para los procedimientos analíticos, incluida la cromatografía, con énfasis en especificidad, exactitud y precisión para las presentaciones. La guía GXP de la OMS para cromatografía refuerza los principios de integridad de datos ALCOA+, impulsando a los laboratorios hacia sistemas de datos de cromatografía conformes, pistas de auditoría controladas y flujos de trabajo estandarizados que se ajusten a los requisitos de GMP y a requisitos más amplios de sistemas de calidad.
Análisis de la cadena de valor
La cadena de valor de la cromatografía de gases abarca la investigación y desarrollo y el desarrollo de aplicaciones, el diseño de productos y el cumplimiento de calidad o regulatorio, el abastecimiento de componentes de precisión, la fabricación y ensamblaje de instrumentos, la distribución a través de ventas directas y socios de canal, y los servicios de ciclo de vida (calificación de instalación, mantenimiento preventivo, soporte de métodos y capacitación). Las actividades de I+D y las impulsadas por el cumplimiento contribuyen con una gran parte de la creación de valor, ya que las plataformas deben cumplir con las expectativas de los laboratorios regulados en cuanto a validación, integridad de datos y tiempo de actividad, al mismo tiempo que respaldan el desarrollo rápido de métodos para análisis farmacéuticos, de contaminantes ambientales y petroquímicos.
Las dependencias ascendentes incluyen componentes especializados (detectores, componentes de vacío para GC-MS, electrónica, válvulas y accesorios), así como consumibles (columnas, revestimientos, septos) e infraestructura de gas portador (cilindros o generadores a demanda). En el extremo descendente, los fabricantes de instrumentos (OEM) como Agilent Technologies, Thermo Fisher Scientific y Shimadzu combinan cada vez más consumibles recurrentes y software con los sistemas, mientras que proveedores especializados (por ejemplo, Restek y VICI) respaldan el rendimiento de los métodos y la cadencia de mantenimiento. A medida que los laboratorios se alejan del helio hacia el hidrógeno y el nitrógeno, los generadores de gas y los reguladores compatibles ganan protagonismo en las decisiones de adquisición, y los servicios posventa, como las adaptaciones de seguridad, el soporte de transferencia de métodos y los diagnósticos remotos, se vuelven más centrales para mantener el tiempo de actividad del laboratorio.
Panorama Competitivo
El mercado de cromatografía de gases está moderadamente fragmentado. Las marcas establecidas buscan la diferenciación a través de la automatización, la flexibilidad del gas portador y las carteras de servicios verticalmente integradas. La consolidación continúa: la adquisición de Noblegen por parte de PEAK Scientific fortalece su gama de generadores de hidrógeno y nitrógeno. Los proveedores agrupan instrumentos con consumibles y software en la nube, creando ingresos recurrentes y fidelización. Los sistemas portátiles reciben una financiación de investigación y desarrollo desproporcionada, mientras que las plataformas de sobremesa ganan características como la resolución de problemas asistida por inteligencia artificial y los paneles de mantenimiento predictivo. Las empresas que priorizan la sostenibilidad, el menor consumo de energía, la compatibilidad con el hidrógeno y los consumibles reciclables ganan terreno en las evaluaciones de adquisición, especialmente dentro de los laboratorios del sector público.
Los proveedores de primer nivel amplían sus instalaciones de fabricación para proteger las cadenas de suministro. La inversión plurianual de Thermo Fisher en los Estados Unidos destina USD 500 millones para investigación y desarrollo que abarca los dominios ambiental, de ciencias de la vida e industrial. La adquisición de la propiedad intelectual de microreactores por parte de Shimadzu fortalece las credenciales de transformación verde, apuntando a la analítica de hidrógeno y biocombustibles. Waters inauguró un centro de capacidades en Bangalore para cultivar la innovación en Asia Pacífico. Estos movimientos señalan un giro estratégico hacia la fabricación regionalizada y la investigación y desarrollo distribuida.
La diferenciación en servicios ahora complementa la excelencia en hardware. Los proveedores lanzan diagnósticos remotos, actualizaciones automáticas de firmware y soporte de aplicaciones basado en suscripción. Las academias de capacitación mitigan la escasez de cromatógrafos, mientras que las bibliotecas de métodos multiplataforma facilitan la conversión del gas portador. Los registros electrónicos listos para el cumplimiento normativo y las características de ciberseguridad atraen a los clientes farmacéuticos sujetos a auditorías de integridad de datos. Colectivamente, estas iniciativas configuran un mosaico competitivo donde el soporte tecnológico y la resiliencia operativa definen el liderazgo tanto como las especificaciones del instrumento.
Líderes de la Industria de Cromatografía de Gases
Agilent Technologies, Inc.
Thermo Fisher Scientific, Inc.
Danaher Corporation
Merck KgaA
PerkinElmer, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Cromatografía de Gases Incluidas en este Informe
- Agilent Technologies
- Shimadzu
- Thermo Fisher Scientific
- Danaher (Cytiva & Pall)
- PerkinElmer
- Merck
- Waters Corporation
- Teledyne Technologies
- Restek
- Chromatotec
- Scion Instruments
- Sartorius
- Air Liquide (Extended Life Sciences)
- Process Sensing Tech (LDetek)
- Hobre Instruments
- Phenomenex
- Bruker
- LECO
- Markes International
- Falcon Analytical

Oportunidades de mercado y perspectivas futuras
La independencia del gas portador y la sostenibilidad operativa señalan un espacio práctico tanto en nuevas instalaciones como en actualizaciones de instrumentos. Los laboratorios están convirtiendo métodos de helio a hidrógeno y nitrógeno y ampliando el uso de generadores de gas, lo que coincide con el enfoque del informe en los generadores de gas como una categoría de accesorios de rápido crecimiento. Esta misma transición aumenta la demanda de consumibles listos para hidrógeno (columnas, accesorios y reguladores) que reducen el riesgo de fugas y mejoran la reproducibilidad. Los anuncios de proveedores también reflejan esta dirección: Shimadzu presentó el Nexis GC-2060 con elementos de diseño sin cilindro, y Agilent lanzó los sistemas GC 8890B y 8860B con GC Assist para monitoreo y resolución de problemas con el fin de reducir el tiempo de inactividad no planificado.
Los flujos de trabajo regulados siguen siendo un impulsor a corto plazo para paquetes de métodos validados y GC-MS de mayor sensibilidad en pruebas ambientales y relacionadas con la salud. El contexto del informe cita límites de PFAS en agua potable en EE. UU. tan bajos como 4 ng/L, y la aplicación más amplia de normativas de calidad del aire y del agua continúa impulsando a los laboratorios hacia sistemas GC-MS integrados y de mayor resolución para contaminantes traza y contaminantes orgánicos persistentes. En dispositivos médicos, los programas de extraíbles y lixiviables (E&L) y de residuos de esterilización mantienen alto el uso de GC-MS, incluidas las pruebas de OE residual bajo la norma ISO 10993-7 y las prácticas relacionadas de caracterización química que a menudo se respaldan con GC-MS, lo que sostiene la demanda de sistemas de datos conformes y flujos de trabajo de aplicaciones listos para usar que reducen la carga del analista en medio de la brecha de habilidades de los cromatografistas.
Desarrollos Recientes de la Industria en el Mercado de Cromatografía de Gases
- Junio de 2026: Thermo Fisher Scientific presentó el espectrómetro de masas Thermo Scientific Orbitrap Exploris GC S, ampliando la capacidad de GC-MS de alta resolución para aplicaciones como pruebas de dioxinas y contaminantes orgánicos persistentes. El lanzamiento refuerza la inversión de los proveedores en flujos de trabajo especializados e impulsados por la regulación, donde la sensibilidad y la identificación confiable son prioridades de adquisición.
- Mayo de 2026: Agilent Technologies lanzó los cromatógrafos de gases 8890B y 8860B con GC Assist para monitoreo del sistema, resolución automatizada de problemas y conectividad remota. La actualización se centra en la eficiencia operativa y la calidad de los datos en laboratorios de rutina, respaldando una adopción más amplia en entornos que enfrentan limitaciones de tiempo de actividad y brechas de personal.
- Junio de 2024: Waters publicó una nota de aplicación que detalla el análisis de extraíbles de dispositivos de aerosol nasal utilizando cromatografía de gases y espectrometría de masas de alta resolución con ionización suave. El trabajo destaca el desarrollo continuo de métodos en torno a los programas de E&L de dispositivos médicos, reforzando la demanda de flujos de trabajo de GC-MS vinculados a requisitos de seguridad y documentación.


Mercado de Cromatografía de Gases Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por el hardware de cromatografía de gases y los artículos de reemplazo rutinario utilizados para ejecutar los flujos de trabajo de GC en laboratorios. Incluye instrumentos principales, configuraciones de detectores, componentes de muestreo automático y columnas de cromatografía utilizadas para separaciones analíticas.
Exclusiones del alcance: se excluyen los contratos de servicio, los ingresos solo de mantenimiento, las ventas de equipos reacondicionados y los reactivos generales de laboratorio que no son específicos de GC.
Descripción general de la segmentación
- Por Tipo de Instrumento
- Sistemas
- Detectores
- Auto-muestreadores
- Colectores de Fracciones
- CG Micro y Portátil
- Otros Instrumentos
- Por Accesorios y Consumibles
- Columnas
- Accesorios para Columnas
- Reguladores de Presión
- Generadores de Gas
- Accesorios y Tubería
- Otros
- Por Tipo de Detector
- Detector de Ionización de Llama (DIF)
- Detector de Conductividad Térmica (DCT)
- Detector de Captura de Electrones (DCE)
- Detector de Espectrometría de Masas (CG-EM)
- Otros
- Por Usuario Final
- Empresas Farmacéuticas y de Biotecnología
- Industria del Petróleo y Gas / Petroquímica
- Agencias Ambientales y de Aguas Residuales
- Industria de Alimentos y Bebidas
- Institutos de Investigación Académica y Gubernamental
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para mapear los impulsores de la demanda de GC y los patrones de uso cotidiano en entornos de pruebas reguladas e industriales. Normalmente recurrimos a tipos de fuentes públicas y oficiales, como las orientaciones de la FDA de EE. UU. y las áreas de enfoque de inspección, la biblioteca de métodos de la EPA de EE. UU. para analitos ambientales, la orientación de laboratorio de los CDC y los documentos de la Comisión Europea sobre seguridad alimentaria y regulación química, junto con referencias de métodos ISO comúnmente utilizadas por los laboratorios.
Para convertir estas señales en insumos de dimensionamiento, también revisamos informes anuales de empresas, folletos de productos y presentaciones a inversores para comprender los ciclos de lanzamiento de instrumentos y el comportamiento típico de reemplazo de columnas de GC y consumibles. Se consultaron bases de datos de patentes para identificar temas de innovación en detectores y GC portátiles, y se utilizó de forma selectiva una base de datos de envíos de importación-exportación para verificar la coherencia de los flujos comerciales para categorías de instrumentos en centros clave. Estas son solo fuentes ilustrativas, y también se utilizaron muchos otros documentos y conjuntos de datos públicos para la recopilación, verificación cruzada y aclaración.
Entrevistas primarias y encuestas
El trabajo primario se centró en entrevistas y encuestas breves con proveedores de instrumentos, socios de canal y laboratorios usuarios finales en control de calidad farmacéutico, pruebas ambientales, pruebas de alimentos y laboratorios de petróleo y gas. Utilizamos estos insumos para confirmar qué se cuenta como ingresos de GC en la práctica, validar el momento de reemplazo de columnas y otros consumibles clave, y poner a prueba los patrones de demanda regional en APAC, EMEA y América.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos (CXO): 14% | APAC: 49% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 36% | EMEA: 29% |
| Actores más pequeños: 15% | Gerentes: 50% | América: 22% |
Dimensionamiento y previsión del mercado
Para el dimensionamiento, utilizamos un enfoque descendente, reconstruyendo la intensidad de las pruebas de laboratorio y el comportamiento de reemplazo de la base instalada en un conjunto de ingresos, y luego dividiendo los totales en clases de productos que comúnmente se compran juntas en los flujos de trabajo de GC. Debido a que la demanda de GC está vinculada a las pruebas de rutina, el modelo se apoyó en indicadores prácticos como la adopción de métodos regulados, las tendencias de rendimiento de muestras en laboratorios de alimentos y ambientales, las adiciones de capacidad de control de calidad farmacéutico y el cambio de combinación hacia sistemas de GC micro y portátiles.
El resultado se corroboró luego con aproximaciones ascendentes selectivas, incluidos los precios de venta promedio muestreados para configuraciones de instrumentos comunes, una verificación de razonabilidad sobre las tasas de acoplamiento de detectores, y comentarios del canal sobre los volúmenes anuales de reemplazo de columnas. Donde la visibilidad directa era débil, utilizamos reglas de manejo de brechas que anclan a los países más pequeños a niveles de adopción de referencia basados en la densidad de laboratorios y las necesidades de pruebas regulatorias, y luego ajustamos utilizando los comentarios de las entrevistas. Para la previsión, se aplicó un análisis de escenarios en torno a un caso base utilizando variables como la expansión de la fabricación farmacéutica, el endurecimiento del monitoreo ambiental, la intensidad de las pruebas de seguridad alimentaria y la progresión de precios esperada para instrumentos y consumibles, que se examinaron además mediante consenso de expertos.
Validación de datos y ciclo de actualización
La validación se realizó mediante verificaciones de varios pasos para detectar valores atípicos antes de la finalización. Comparamos los resultados del modelo con señales independientes, incluida la dirección informada del gasto de capital de los laboratorios, los cambios observables en la aplicación de normativas de pruebas ambientales y alimentarias, y el movimiento comercial de categorías de instrumentos relevantes, y luego revisamos cualquier salto grande a nivel de región y producto.
Antes de la aprobación final, otro analista revisa las cifras y los supuestos, y se vuelve a contactar a los encuestados cuando un insumo clave se desvía de un rango razonable, como cambios en la combinación de detectores o un crecimiento inusualmente alto de consumibles. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, después de lo cual se completa una revisión final antes de la entrega para que los clientes reciban la visión más actual disponible.
Estimación del mercado de cromatografía de gases de Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras publicadas para la cromatografía de gases pueden parecer diferentes incluso cuando describen la misma industria en general, ya que los límites en torno a instrumentos, detectores y consumibles recurrentes no siempre se aplican de la misma manera. Las diferencias también surgen cuando el año base no está alineado, cuando el momento de la moneda se maneja de manera diferente, o cuando el crecimiento se proyecta a partir de un único supuesto de CAGR en lugar de vincularse a señales de actividad de laboratorio.
Las señales informadas de demanda de GC, como los patrones de acoplamiento de detectores, la cadencia de reemplazo de columnas y la intensidad de las pruebas de laboratorio regionales, son las verificaciones que mantienen la estimación de Mordor Intelligence alineada con la parte del gasto directamente vinculada a los flujos de trabajo de GC, en lugar de la cromatografía en general o los suministros generales de laboratorio. En otras publicaciones, la diferencia a menudo se explica al contar solo el chasis del instrumento, o al agrupar categorías adyacentes como consumibles y servicios de laboratorio más amplios, lo que puede inflar el total incluso si los volúmenes de unidades principales parecen similares.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,47 mil millones de USD (2026) | |
| Consultora Global A | 4,04 mil millones de USD (2024) | Utiliza un año base anterior y puede ponderar más las ventas de instrumentos, con un tratamiento más ligero de las columnas recurrentes y los consumibles específicos de GC, lo que reduce el total en comparación con un alcance vinculado al flujo de trabajo. |
| Editorial del Sector B | 4,43 mil millones de USD (2025) | Incluye un conjunto más amplio de accesorios y complementos (como generadores de gas y múltiples grupos de accesorios) bajo GC, y aplica una ventana de previsión más larga, lo que puede elevar el conjunto de ingresos contabilizado según el mapeo de categorías. |
En conjunto, la tabla muestra que la mayor parte de la brecha se explica por el mapeo del alcance y la alineación del año base, más que por cualquier impulsor de demanda individual. Al mantener los ingresos contabilizados vinculados a un comportamiento de compra de GC identificable y luego verificarlos cruzadamente con señales prácticas de laboratorio y comercio, nuestro dimensionamiento se mantiene transparente y repetible en todas las regiones y años.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de cromatografía de gases?
El mercado está valorado en USD 4,47 mil millones en 2026 y se proyecta que alcance los USD 5,76 mil millones para 2031, creciendo a una CAGR del 5,18%.
¿Qué región tiene la mayor participación en el mercado de cromatografía de gases?
América del Norte lidera con el 35,98% de los ingresos globales en 2025 gracias a las estrictas regulaciones ambientales y farmacéuticas.
¿Por qué los laboratorios están cambiando del helio al gas portador de hidrógeno?
La escasez global de helio eleva los costos y los riesgos de suministro, mientras que los generadores de hidrógeno reducen los gastos de gas y permiten separaciones sostenibles de alta velocidad.
¿Qué tecnología de detector está creciendo más rápido?
Los detectores de espectrometría de masas se expanden a una CAGR del 9,84% porque combinan separación e identificación, esencial para las pruebas regulatorias a nivel de trazas.
¿Qué segmento de usuario final muestra el mayor crecimiento?
Las agencias ambientales y de aguas residuales lideran con una CAGR del 8,97% debido a los nuevos mandatos de monitoreo de PFAS y microplásticos.
¿Cómo están abordando las empresas la escasez de cromatógrafos capacitados?
Los proveedores ofrecen software intuitivo, herramientas automatizadas de resolución de problemas y centros de capacitación dedicados, reduciendo el tiempo de incorporación para los nuevos analistas.
Última actualización de la página el:



