
Tamaño y Cuota del Mercado de Etiquetas Farmacéuticas Preparadas para el Futuro
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
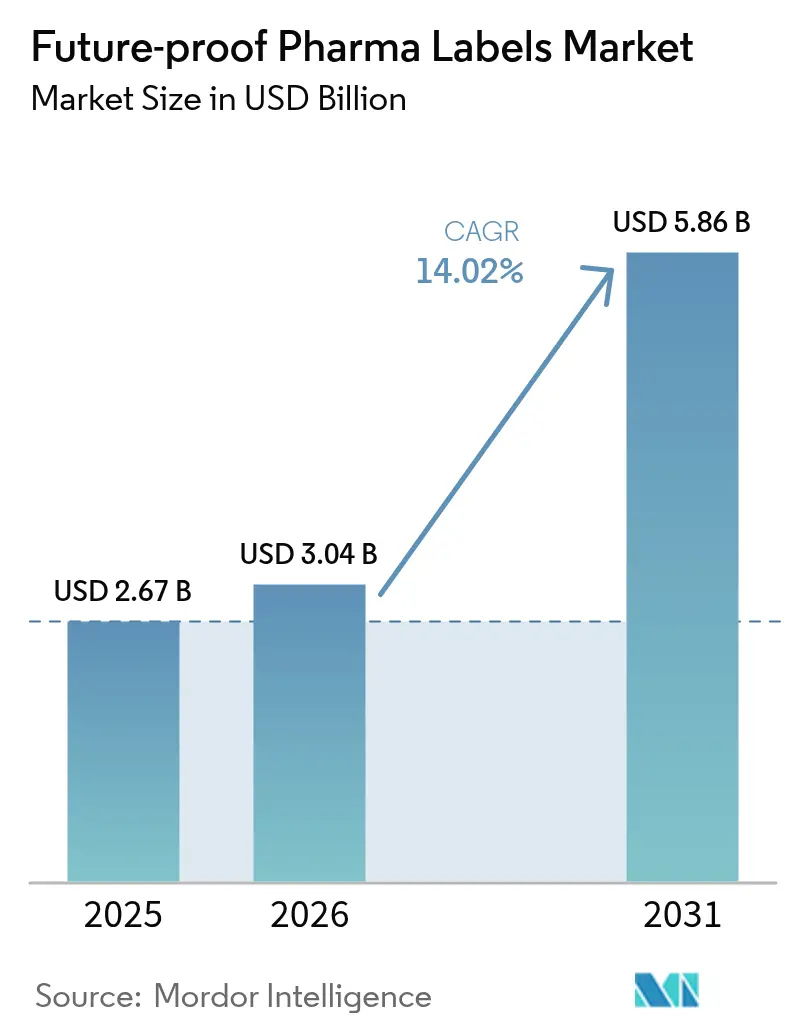
| Tamaño del Mercado (2026) | 3.04 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.86 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 14.02 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
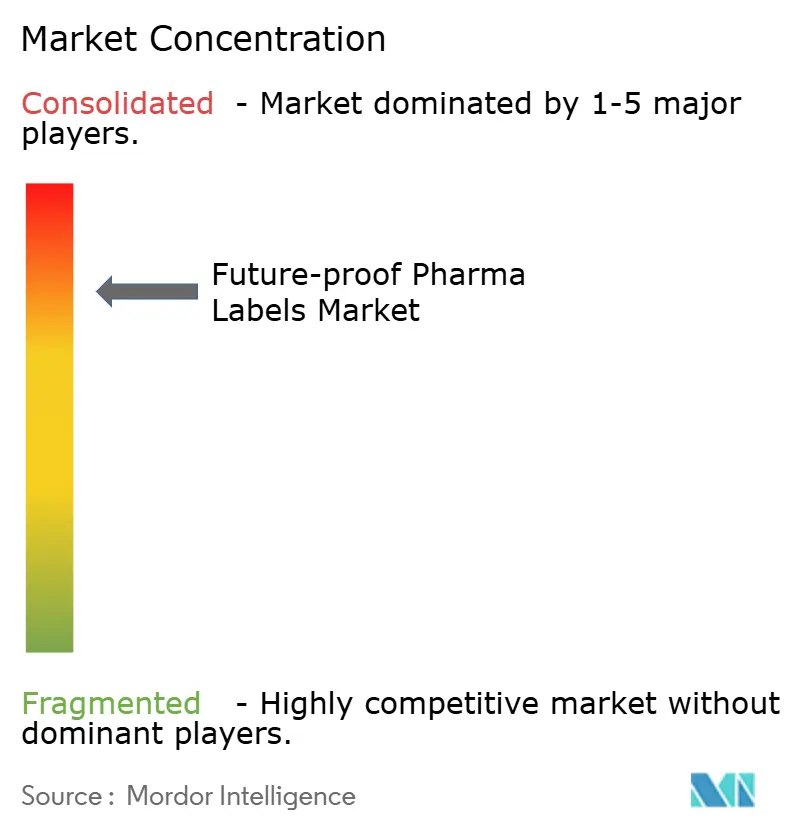
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Etiquetas Farmacéuticas Preparadas para el Futuro por Mordor Intelligence
El tamaño del mercado de Etiquetas Farmacéuticas Preparadas para el Futuro en 2026 se estima en 3.040 millones de USD, creciendo desde el valor de 2025 de 2.670 millones de USD con proyecciones para 2031 que muestran 5.860 millones de USD, creciendo a una CAGR del 14,02% durante el período 2026-2031. Esta expansión está impulsada por los plazos de serialización en las principales jurisdicciones, el aumento de los riesgos de falsificación impulsados por el comercio electrónico y la creciente adopción de plataformas de automatización hospitalaria que dependen de envases primarios habilitados con RFID. El crecimiento de la producción de biológicos, especialmente las vacunas de ARNm sensibles a la temperatura y los anticuerpos monoclonales, eleva aún más la demanda de etiquetas con sensores integrados que verifican la integridad de la cadena de frío. En paralelo, la reducción de los costos unitarios de los inlays de NFC flexibles y RFID ultradelgados está aliviando las restricciones presupuestarias que antes limitaban la adopción de etiquetas inteligentes a las terapias de primera línea. La intensidad competitiva se centra en los proveedores que pueden combinar el conocimiento de la ciencia de materiales con la integración electrónica, navegando al mismo tiempo las complejas auditorías de validación bajo la FDA 21 CFR Parte 820 y las normas de calidad equivalentes de la UE.[1]Administración de Alimentos y Medicamentos de los Estados Unidos, "Ley de Seguridad de la Cadena de Suministro de Medicamentos (DSCSA)," FDA, fda.gov
Conclusiones Clave del Informe
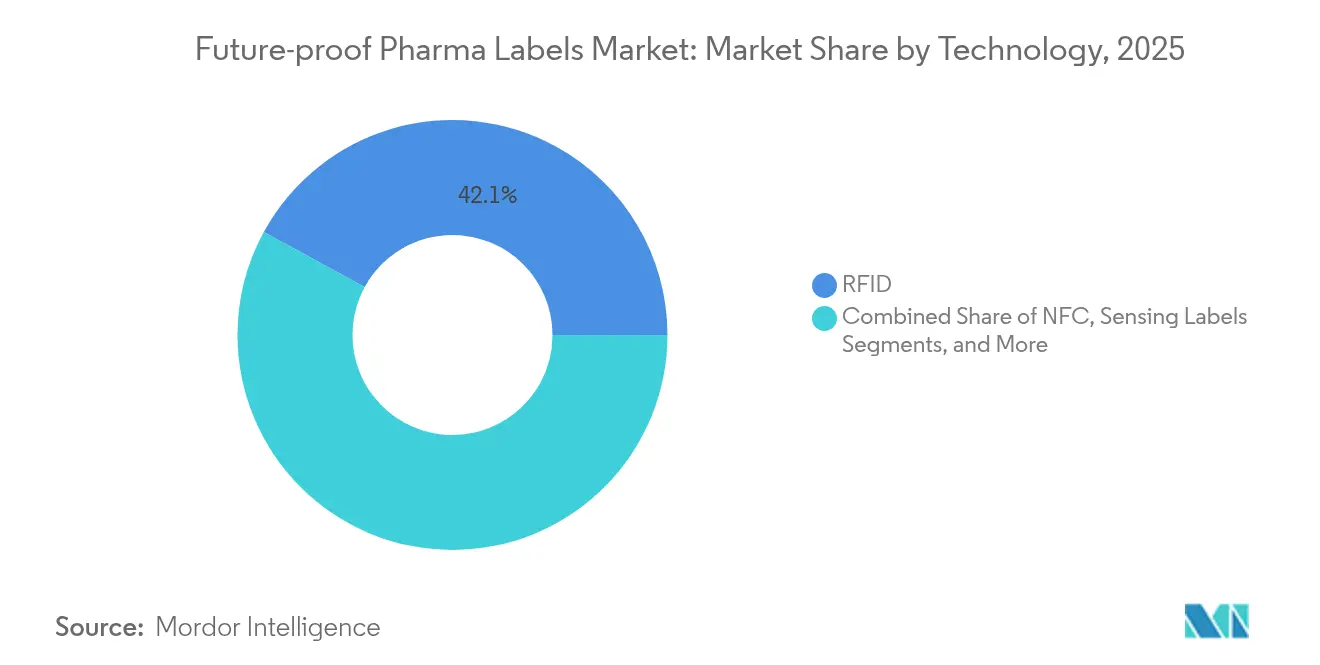
- Por tecnología, RFID capturó el 42,05% de la cuota del mercado de Etiquetas Farmacéuticas Preparadas para el Futuro en 2025; las etiquetas de detección avanzan a una CAGR del 15,08% entre 2026-2031.
- Por tipo de envase, los blísteres mantuvieron una cuota de ingresos del 32,10% en 2025; se prevé que las jeringas y viales se expandan a una CAGR del 16,12% entre 2026-2031.
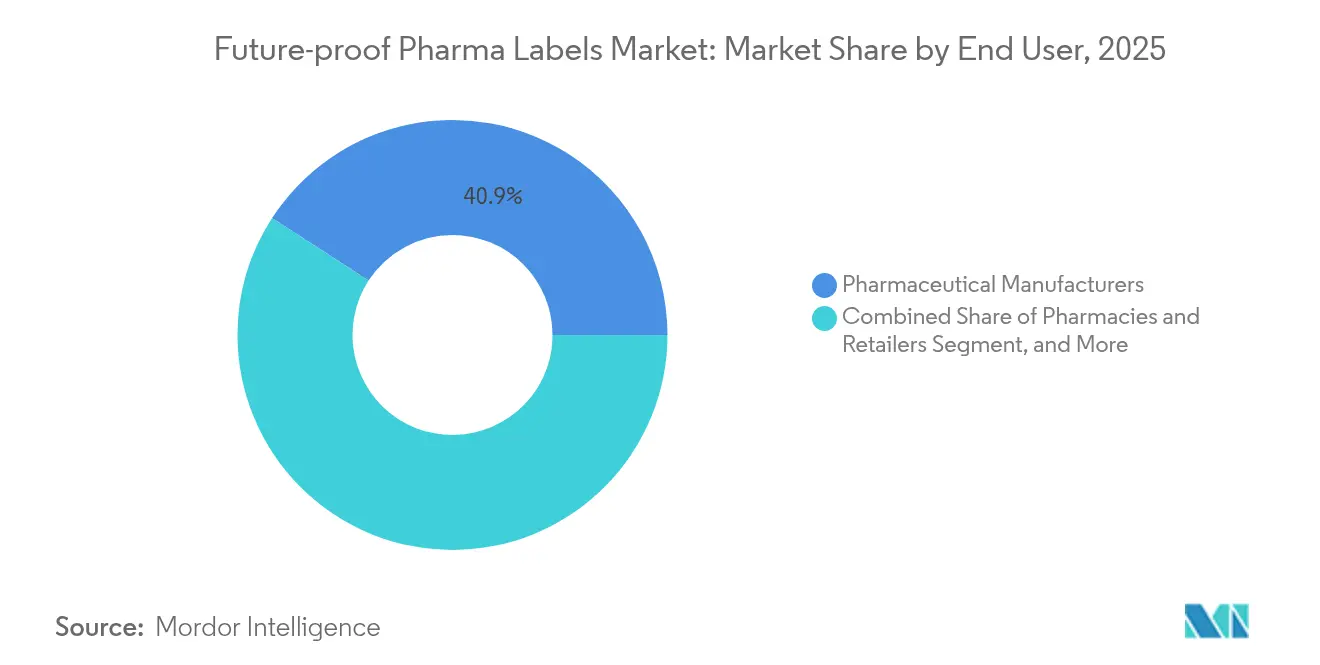
- Por usuario final, los fabricantes farmacéuticos capturaron el 40,85% del tamaño del mercado de Etiquetas Farmacéuticas Preparadas para el Futuro en 2025, mientras que se proyecta que las Organizaciones de Fabricación por Contrato (CMOs) registren la CAGR más alta del 16,35% hasta 2031.
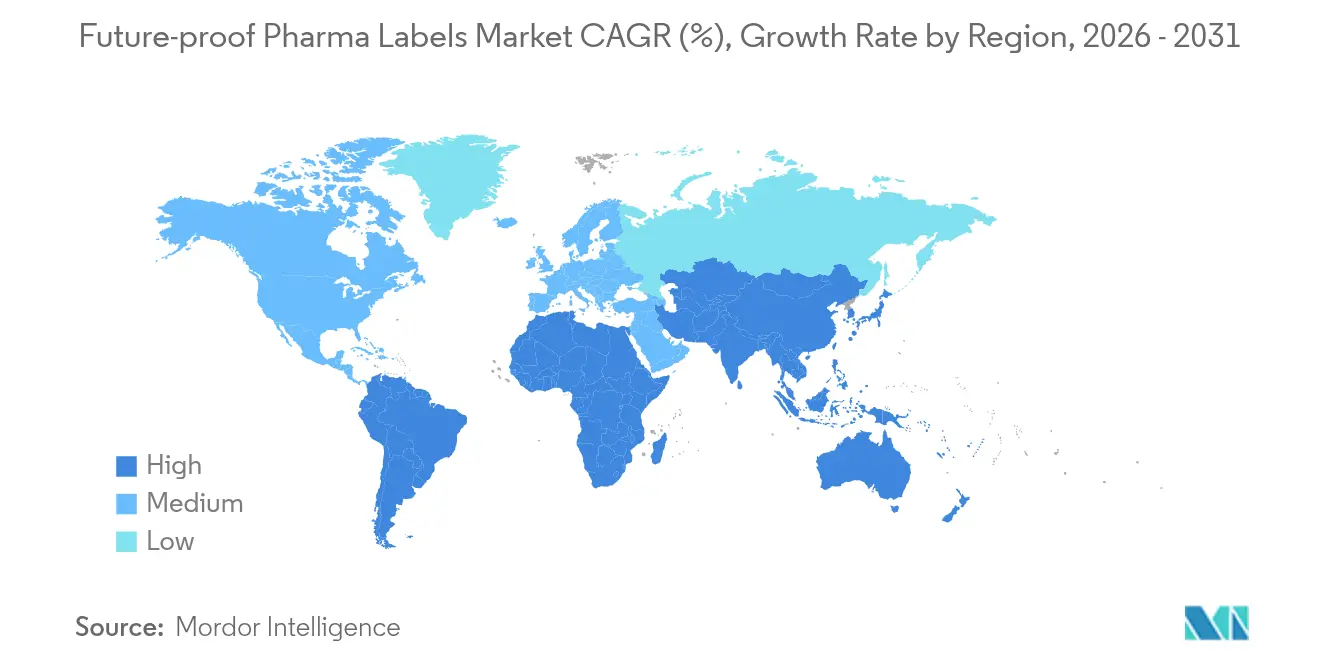
- Por geografía, América del Norte lideró con el 36,40% de la cuota del mercado de Etiquetas Farmacéuticas Preparadas para el Futuro en 2025; Asia-Pacífico está previsto que crezca a una CAGR del 15,02% entre 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de serialización que alcanzan el cumplimiento final 2027-30 | +4.2% | América del Norte y UE; extensión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Escalada de falsificaciones en el comercio electrónico | +3.1% | Global; mayor en mercados emergentes | Corto plazo (≤2 años) |
| Automatización RFID hospitalaria para carros de emergencia y salas de medicamentos | +2.8% | América del Norte y UE como núcleo; Asia-Pacífico en crecimiento | Mediano plazo (2-4 años) |
| Los biológicos sensibles a la temperatura requieren etiquetas con sensores | +2.4% | Global; liderado por América del Norte y la UE | Largo plazo (≥4 años) |
| Los circuitos integrados NFC flexibles de bajo costo permiten la implementación a nivel de unidad | +1.1% | Fábricas de Asia-Pacífico; uso global | Largo plazo (≥4 años) |
| Certificados de nacimiento digitales vinculados a blockchain | +0.6% | Líneas premium de América del Norte y la UE | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de serialización que alcanzan el cumplimiento final 2027-30
Las normas de serialización a nivel de unidad bajo la DSCSA de los Estados Unidos pasan de los requisitos por lote a identificadores únicos de producto obligatorios en noviembre de 2027, obligando a que cada envase de medicamento con receta lleve un código legible por máquina que soporte la verificación, el rastreo y el intercambio electrónico de datos. La Directiva de Medicamentos Falsificados de la UE sigue un camino paralelo, con las extensiones de los estados miembros convergiendo durante el mismo horizonte, sin dejar a los fabricantes más opción que modernizar o reconstruir las líneas de etiquetado a escala global. Dado que los mayoristas y los dispensadores deben confirmar los códigos antes del envío o la dispensación, los efectos de red aceleran la adopción más allá de la puerta de la fábrica. En consecuencia, las empresas están priorizando plataformas de «preparadas para el futuro» que también puedan acomodar futuras extensiones de blockchain o IoT, evitando inversiones obsoletas.
Escalada de falsificaciones de medicamentos en el comercio electrónico
Se estima que aproximadamente el 10% de los medicamentos vendidos a nivel mundial son falsificados, un riesgo amplificado por los canales de venta directa al consumidor en línea que evitan los puntos de inspección visual tradicionales. Las etiquetas NFC o de doble frecuencia que se pueden activar con un smartphone permiten a los pacientes confirmar instantáneamente la autenticidad, trasladando la responsabilidad de la verificación al usuario final. Los reguladores de los mercados emergentes están comenzando a respaldar dicha autenticación a nivel del consumidor, impulsando la demanda a corto plazo en India, el Sudeste Asiático y partes de África.
Demanda hospitalaria de automatización de carros de emergencia y salas de medicamentos basada en RFID
Los hospitales de América del Norte están implementando cada vez más plataformas RFID, como KitCheck, que ya ha procesado más de 325 millones de unidades inyectables en 900 establecimientos, permitiendo la gestión en tiempo real del inventario y de las fechas de vencimiento. Dado que estos flujos de trabajo requieren etiquetas que soporten la esterilización, el llenado de alta velocidad y la manipulación repetida, los proveedores farmacéuticos están integrando RFID en la etapa de envase primario en lugar de depender del reetiquetado en procesos posteriores. El cumplimiento de las regulaciones del sistema de calidad de la FDA 21 CFR Parte 820 se extiende a la validación de los componentes de las etiquetas, creando otra capa de calificación de proveedores que favorece a los actores establecidos con historiales de auditoría comprobados.
Aumento de los biológicos sensibles a la temperatura que requieren etiquetas con sensores
Las vacunas de ARNm, las terapias de células CAR-T y los anticuerpos monoclonales deben mantenerse dentro de rangos de temperatura estrechos; las desviaciones pueden degradar silenciosamente la eficacia. Las etiquetas inteligentes que incorporan indicadores de tiempo-temperatura irreversibles o sensores digitales proporcionan un registro verificable de la cadena de custodia, satisfaciendo los registros de Buenas Prácticas de Distribución y reduciendo las costosas pérdidas de productos. Las empresas farmacéuticas consideran estas etiquetas tanto como una herramienta de cumplimiento normativo como un elemento diferenciador de marca en los segmentos biológicos competitivos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ausencia de estándares de rendimiento de identificación de dosis entre bandas NFC/RFID | -2.1% | Cadenas de suministro globales de múltiples jurisdicciones | Corto plazo (≤2 años) |
| Costo de etiqueta a nivel de unidad > 1% del COGS para genéricos en mercados emergentes | -1.8% | India, China, Sudeste Asiático | Mediano plazo (2-4 años) |
| Interferencia del rango de lectura de metales y líquidos en viales pequeños | -1.3% | Global; envases primarios | Mediano plazo (2-4 años) |
| Escasez de mano de obra calificada para la integración de datos de etiquetas en las CMOs | -0.9% | Principales centros de CMOs en todo el mundo | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Ausencia de estándares de rendimiento de identificación de dosis entre bandas NFC/RFID
Surgen obstáculos de interoperabilidad porque las diferentes regiones asignan distintas ventanas de frecuencia para RFID y especifican reglas de formato de datos divergentes. Los fabricantes multinacionales, por tanto, gestionan múltiples diseños de etiquetas, erosionando las economías de escala y complicando los regímenes de validación. El etiquetado farmacéutico enfrenta dificultades de interoperabilidad y fiabilidad debido a la inconsistencia de los estándares de identificación de dosis entre las bandas de frecuencia NFC y RFID. La ausencia de referencias unificadas prolonga los ciclos de validación, reduce la compatibilidad entre proveedores e introduce obstáculos regulatorios en los despliegues globales. En consecuencia, la adopción de etiquetas inteligentes, particularmente para la autenticación en tiempo real de alta garantía, enfrenta retrasos significativos.
Costo de etiqueta a nivel de unidad > 1% del COGS para genéricos en mercados emergentes
En los segmentos de genéricos de alto volumen y bajo margen, un solo inlay de RFID o NFC puede representar aún más del 1% del costo de la dosis terminada, limitando la adopción a etiquetas de cumplimiento mínimo en lugar de variantes avanzadas con sensor o preparadas para blockchain. Los circuitos integrados flexibles y ultradelgados de proveedores como PragmatIC están reduciendo esa brecha, pero aún no han alcanzado rendimientos de producción en masa suficientes para precios por debajo de 0,03 USD. Cuando el costo de las etiquetas NFC/RFID supera el 1% del costo de los bienes vendidos (COGS) por unidad para genéricos de bajo margen, la adopción de etiquetas inteligentes se vuelve económicamente inviable. Los fabricantes en mercados emergentes enfrentan intensas presiones de precios, lo que dificulta justificar los costos adicionales de las tecnologías de serialización. Esta situación obstaculiza la escalabilidad, limita el alcance de la trazabilidad digital y refuerza la dependencia de los métodos tradicionales de codificación de barras para el cumplimiento normativo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
RFID mantiene la escala mientras las etiquetas con sensores se disparanRFID representó el 42,05% de la cuota del mercado de Etiquetas Farmacéuticas Preparadas para el Futuro en 2025, impulsado por la infraestructura heredada dentro de los armarios hospitalarios y los depósitos mayoristas. La comprobada tasa de lectura de la etiqueta en carros de emergencia metálicos y su compatibilidad con las cintas transportadoras de almacén sostienen su dominio. Sin embargo, se proyecta que las etiquetas de detección registren una CAGR del 15,08% hasta 2031, a medida que los fabricantes de biológicos solicitan monitoreo continuo de temperatura y humedad. Las etiquetas híbridas, que combinan UHF para lecturas masivas y NFC para activaciones del consumidor, abordan la logística omnicanal al tiempo que reducen los SKU. La colaboración del Schreiner Group con PragmatIC permitió el desarrollo de un inlay RFID ultradelgado que se adapta a viales de radio de 6 mm, resolviendo así el histórico desafío de la bobina de antena.
En la práctica, los clientes farmacéuticos desean pilas tecnológicas que evolucionen con la regulación, por lo que los proveedores están agrupando chips actualizables por firmware que pueden almacenar punteros de blockchain o cargas útiles de sensores IoT. Dado que los hospitales de América del Norte suelen especificar etiquetas validadas por KitCheck, los productores globales están estandarizando la misma familia de chips para simplificar las auditorías de validación, reforzando aún más el mercado de Etiquetas Farmacéuticas Preparadas para el Futuro.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Envase:
Los biológicos impulsan la innovación en jeringas y vialesLos blísteres mantuvieron el 32,10% de los ingresos en 2025, ya que los sólidos orales siguen dominando el volumen de prescripciones. Sin embargo, las jeringas y los viales superan a todos los demás formatos con una CAGR del 16,12% a medida que los inyectables se expanden en los portafolios de oncología, inmunología y vacunas. El ajuste de etiquetas inteligentes en vidrio curvado requiere sustratos de antena flexibles y adhesivos de grado farmacéutico. Los proveedores laminan actualmente antenas de aluminio de 12 μm entre capas de PET para sobrevivir a la liofilización y la esterilización gamma.
Los estuches secundarios están incorporando gradualmente etiquetas de doble frecuencia que activan descargas de prospectos electrónicos, alineándose con las propuestas de ecodiseño de la UE y reduciendo el uso de insertos de papel. Se prevé que el tamaño del mercado de Etiquetas Farmacéuticas Preparadas para el Futuro para aplicaciones en jeringas supere el valor de los blísteres en 2029, lo que ilustra cómo la innovación específica por formato reconfigura la combinación de ingresos. Los proveedores de cadena de frío farmacéutica también aplican etiquetas RFID a nivel de palé a los transportadores criogénicos, lo que permite la confirmación por lector de puerta cuando los contenedores salen de los sitios de llenado y acabado. Dicha adopción a nivel de unidad terciaria impulsa el mercado de Etiquetas Farmacéuticas Preparadas para el Futuro más allá de los envases primarios de medicamentos hacia activos logísticos más amplios.
Por Usuario Final:
Las CMOs aceleran más rápido en medio del auge de la externalizaciónLos fabricantes farmacéuticos controlaron el 40,85% del tamaño del mercado de Etiquetas Farmacéuticas Preparadas para el Futuro en 2025, salvaguardando la propiedad intelectual crítica y la supervisión del control de calidad para marcas de alto valor. No obstante, las CMOs están escalando más rápido con una CAGR del 16,35%, porque los propietarios de marcas externalizan la producción de vacunas, biosimilares y medicamentos de nicho o huérfanos que requieren líneas flexibles. Para ganar contratos, las CMOs integran estaciones de impresión y aplicación configurables y enlaces en la nube que transmiten eventos EPCIS a los paneles de control de los patrocinadores. Los hospitales y sistemas de salud añaden demanda al exigir envases preparados para RFID en las licitaciones, especialmente para los inyectables de carros de emergencia.
Como resultado, muchas CMOs integran verticalmente hacia atrás tiendas de conversión de etiquetas para garantizar capacidad disponible durante las campañas de aumento de producción, una lección aprendida de los aumentos de escala de las vacunas contra la COVID-19, ampliando así su presencia en el mercado de Etiquetas Farmacéuticas Preparadas para el Futuro. Las farmacias minoristas siguen siendo adoptantes más lentas; sin embargo, el aumento de los volúmenes de pedidos por correo impulsa a las cadenas a pilotear programas NFC de activación por el consumidor para medicamentos de alto riesgo. Los patrocinadores de ensayos clínicos aprovechan las etiquetas inteligentes para monitorear las devoluciones de kits y revelar la adherencia al tratamiento de los pacientes, utilizando los datos para apoyar diseños de ensayos adaptativos que acortan los ciclos de desarrollo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Etiquetas Farmacéuticas Preparadas para el Futuro en América del Norte y Europa
América del Norte retuvo el 36,40% de la cuota del mercado de Etiquetas Farmacéuticas Preparadas para el Futuro en 2025, impulsada por los puntos de control de cumplimiento de la DSCSA y la automatización hospitalaria generalizada con RFID. Las juntas estatales de farmacia exigen cada vez más identificadores legibles por máquina en los narcóticos, lo que hace que el cumplimiento normativo sea innegociable. Canadá replica muchos de los protocolos estadounidenses, por lo que los fabricantes transfronterizos suelen implementar una única especificación de etiqueta para toda América del Norte. Europa le sigue con ingresos considerables, aunque con velocidades variables: los países escandinavos logran una digitalización casi completa del FMD, mientras que el sur de Europa aún estabiliza las conexiones con los centros de datos. El Sistema Europeo de Verificación de Medicamentos sustenta, no obstante, pedidos constantes de códigos 2D serializados y, cada vez más, etiquetas inteligentes de doble frecuencia que se superponen a los cuadrados DataMatrix heredados.
Mercado de Etiquetas Farmacéuticas Preparadas para el Futuro en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 15,02% hasta 2031, impulsada por los florecientes ecosistemas de fabricación por contrato en India y China. Los convertidores indios invierten en líneas automatizadas sin revestimiento adecuadas para la laminación de etiquetas inteligentes, mientras que las fábricas de electrónica flexible chinas suministran chips NFC de bajo coste a envasadores de todo el mundo. Los gobiernos de Corea del Sur y Japón ratifican mandatos locales de trazabilidad, ampliando la demanda regional. Los ministerios de salud del Sudeste Asiático están pilotando la autenticación mediante teléfonos inteligentes para combatir la falsificación generalizada de antibióticos, lo que anticipa futuros pedidos de compra que ampliarán el mercado de Etiquetas Farmacéuticas Preparadas para el Futuro.
Mercado de Etiquetas Farmacéuticas Preparadas para el Futuro en Oriente Medio y África y América Latina
Oriente Medio y África registran cifras absolutas en dólares más bajas, pero presentan focos de dinamismo destacados. El portal de trazabilidad de Arabia Saudita, Tatmeen, impulsa la adopción del RFID entre los importadores, y las cadenas de hospitales privados de Sudáfrica exigen etiquetas RFID a prueba de manipulaciones en los inyectables oncológicos. América Latina muestra una adopción gradual, liderada por la ley de serialización SNCM de Brasil, aunque la volatilidad cambiaria modera el volumen inmediato. En conjunto, el impulso regulatorio en los mercados emergentes garantiza que el mercado de Etiquetas Farmacéuticas Preparadas para el Futuro penetre en todos los continentes antes de 2030.

Panorama regulatorio
En Estados Unidos, la Drug Supply Chain Security Act (DSCSA) sigue estableciendo los requisitos fundamentales para la identificación a nivel de unidad y la trazabilidad interoperable en toda la cadena de suministro de medicamentos con receta. Esto eleva el nivel de exigencia de cumplimiento en cuanto al contenido de las etiquetas, la calidad de impresión y el intercambio de datos. En marzo de 2026, la Administración de Alimentos y Medicamentos de EE. UU. (FDA) emitió una norma final que revisa el 21 CFR Part 201 para estandarizar el National Drug Code (NDC) en un formato uniforme de 12 dígitos (configuración 6-4-2). La norma también permite el uso de simbologías de código de barras tanto lineales como no lineales, incluido el DataMatrix 2D, en las etiquetas de medicamentos, lo que impulsa actualizaciones de artes y la recalificación de impresoras/codificadores para los SKU afectados.
En Europa, la gobernanza del etiquetado y la información del envase sigue basándose en los requisitos de información de producto de la EMA y en el proceso de verificación de maquetas y muestras dentro del procedimiento centralizado. Esto condiciona cómo se ubican en los envases las capas de etiquetas inteligentes, los indicadores de manipulación y los elementos legibles por máquina. En paralelo, la reforma de la legislación farmacéutica de la UE avanzó en 2026 con textos a nivel del Consejo publicados como parte de las discusiones sobre el Paquete Farmacéutico de la UE, lo que apunta a una próxima actualización del marco normativo que fabricantes y proveedores de etiquetas están siguiendo de cerca en cuanto a plazos de transición y detalles de implementación en los distintos Estados miembros.
Panorama Competitivo
El mercado de Etiquetas Farmacéuticas Preparadas para el Futuro sigue siendo moderadamente fragmentado, con los cinco mayores convertidores representando aproximadamente el 45% de los ingresos globales. Avery Dennison aprovecha su programa global de reciclaje de liner de PET para atraer a marcas farmacéuticas con conciencia ambiental. CCL Industries escala el módulo RFID de su división Checkpoint en etiquetas de prospecto plegadas para viales de oncología, subrayando la sinergia entre negocios.
Zebra Technologies se concentra en los ecosistemas de impresora-codificador, agrupando firmware en la nube que admite cargas de linaje electrónico. El Schreiner Group se diferencia a través de la personalización digital de etapa tardía a ultraalta velocidad, que programa los CCP horas antes del envío, reduciendo así los tiempos de entrega de las CMOs. Los actores emergentes, como PragmatIC, suministran circuitos integrados flexibles a escala de oblea que reducen el grosor del inlay de etiqueta a menos de 100 µm y reducen los costos de antena.[3]Labels & Labeling, "Schreiner MediPharm lanza etiquetas RFID robustas," Labels & Labeling, labelsandlabeling.com
Los integradores de blockchain, como Chronicled, se asocian con proveedores de etiquetas para incrustar hashes criptográficos en bloques de memoria NFC, creando un certificado de nacimiento digital que permanece intacto durante toda la vida útil del producto. La experiencia en ciencia de materiales sigue siendo crítica: los convertidores deben ajustar los adhesivos acrílicos que superan los límites de extractables USP <661.1> y soportan autoclaves. Los clientes también otorgan contratos basándose en los historiales de auditoría de la FDA 21 CFR Parte 820, favoreciendo a los actores establecidos con registros de calidad certificados. En consecuencia, los proveedores capaces de fusionar electrónica, adhesivos y servicios de validación están en posición de capturar porciones crecientes del mercado de Etiquetas Farmacéuticas Preparadas para el Futuro.
Líderes de la Industria de Etiquetas Farmacéuticas Preparadas para el Futuro
Schreiner Group GmbH & Co. KG
Avery Dennison Corporation
CCL Industries Inc.
Zebra Technologies Corporation
UPM Adhesive Materials
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Etiquetas Farmacéuticas Preparadas para el Futuro
- Avery Dennison Corporation
- CCL Industries Inc.
- Zebra Technologies Corporation
- Schreiner Group GmbH & Co. KG
- UPM Adhesive Materials
- Sato Corporation
- Covectra, Inc.
- Loftware, Inc.
- Kit Check, Inc.
- Antares Vision S.p.A.
- OPTEL Group
- TraceLink Inc.
Lea el análisis de las empresas de etiquetas farmacéuticas preparadas para el futuro

Oportunidades de mercado y perspectivas futuras
Está surgiendo un espacio de oportunidad a corto plazo en torno a la reelaboración de etiquetas y la normalización de datos maestros vinculada a la norma final de la FDA de marzo de 2026, que estandariza el NDC en un formato uniforme de 12 dígitos y permite simbologías de código de barras más amplias en las etiquetas de medicamentos. El trabajo resultante va más allá de la simple impresión y aplicación, y se extiende al control validado de cambios de arte, las mejoras en la inspección por visión artificial y los ecosistemas de impresoras-codificadores que mantienen coherentes los códigos 2D, los campos legibles por humanos y los identificadores serializados en los SKU a nivel global, alineándose con las expectativas de calidad centradas en el 21 CFR de la FDA.
Otra oportunidad es la convergencia del seguimiento y rastreo, la integridad de la cadena de frío y la comunicación en el envase orientada a la sostenibilidad en arquitecturas de etiquetado únicas. La automatización RFID hospitalaria ya está escalando, como lo demuestra KitCheck, que procesa más de 325 millones de unidades inyectables en aproximadamente 900 centros, lo que traslada hacia arriba en la cadena los envases primarios listos para RFID hacia las líneas de los fabricantes y las CMO en lugar de depender del reetiquetado posterior. En Europa, el Reglamento sobre Envases y Residuos de Envases (PPWR) se aplica a partir del 12 de agosto de 2026, con etiquetado armonizado para la composición de materiales previsto para su implementación en 2028, lo que amplía el margen para que los conversores combinen gráficos de cumplimiento con folletos digitales habilitados por QR/NFC y autenticación. Esto también mantiene el enfoque en conservar adhesivos y sustratos cualificados para usos farmacéuticos como jeringas y viales.
Recent Industry Developments in Mercado de Etiquetas Farmacéuticas Preparadas para el Futuro
- Junio de 2026: CCL Industries Inc. completó la adquisición de Sleever International Company SA, incorporando etiquetas termorretráctiles, láminas extruidas y equipos de aplicación relacionados a sus negocios CCL Label e Innovia Films. La adquisición amplía la cobertura de formatos de embalaje de CCL y respalda soluciones más integradas de etiquetas y láminas para programas de embalaje sanitario regulado.
- Agosto de 2025: Schreiner MediPharm lanzó etiquetas RFID optimizadas para KitCheck, diseñadas para flujos de trabajo hospitalarios. El lanzamiento se alinea con la amplia base instalada de KitCheck, que ha procesado más de 325 millones de unidades inyectables en aproximadamente 900 centros, respaldando la adopción de RFID en la etapa de envase primario, aguas arriba de la cadena.
- Abril de 2024: Schreiner MediPharm comenzó a mantener en stock etiquetas RFID semiacabadas para una personalización rápida, reduciendo los plazos de entrega para los clientes que necesitan personalización en etapas tardías. Esta mayor disponibilidad respalda a las CMO y a los propietarios de marcas que gestionan cambios frecuentes de SKU y despliegues de etiquetas inteligentes controlados por validación en múltiples líneas de embalaje.


Mercado de Etiquetas Farmacéuticas Preparadas para el Futuro Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca soluciones de etiquetado diseñadas para mantener los envases farmacéuticos conformes con la normativa, trazables y legibles a lo largo del ciclo de vida del producto, incluidas las etiquetas conectadas y habilitadas con sensores utilizadas en unidades primarias, secundarias y logísticas.
Exclusiones del alcance: se excluyen las etiquetas de papel generales utilizadas sin funcionalidad de seguimiento y rastreo, detección o antifalsificación, y también se excluyen los componentes de embalaje independientes que no forman parte del etiquetado.
Descripción general de la segmentación
- Por Tecnología
- RFID
- NFC
- Etiquetas de Detección
- Doble Frecuencia / Híbrido
- Otros
- Por Tipo de Envase
- Blísteres
- Jeringas y Viales
- Botellas
- Cajas y Kits
- Unidades Logísticas Secundarias y Terciarias
- Por Usuario Final
- Fabricantes Farmacéuticos
- Organizaciones de Fabricación por Contrato (CMOs)
- Hospitales y Sistemas de Salud
- Farmacias y Minoristas
- Patrocinadores de Ensayos Clínicos
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con material regulatorio y de normas públicas que condiciona la adopción, como páginas de orientación de la FDA, actualizaciones de la UE sobre seguridad y trazabilidad de medicamentos, y especificaciones GS1 utilizadas para la serialización y la codificación de barras. También revisamos indicadores aduaneros y comerciales que señalan el movimiento de etiquetas e inlays, y utilizamos bases de datos de patentes para identificar qué funciones de detección y conectividad estaban pasando de fases piloto al uso comercial.
Para anclar los volúmenes y la lógica de precios, nos remitimos a señales públicas de fabricación y cadena de suministro, incluidos informes anuales y presentaciones para inversores de proveedores de embalaje y etiquetado, comunicados de prensa sobre nuevas líneas farmacéuticas y publicaciones de asociaciones sobre embalaje y RFID. Cuando fue necesario, se utilizaron suscripciones de pago para obtener datos financieros de empresas coherentes y lecturas comerciales a nivel de envío para verificar los flujos de unidades. Las fuentes documentales aquí enumeradas son ilustrativas, y hicimos referencia a otras fuentes públicas y de pago para compilar datos, validar cifras y resolver dudas pendientes.
Entrevistas primarias y encuestas
Los insumos primarios se recopilaron mediante entrevistas a expertos y encuestas estructuradas con conversores de etiquetas, participantes de componentes RFID y NFC, equipos de embalaje farmacéutico y partes interesadas en calidad y cumplimiento que influyen en los requisitos de etiquetado. Dado que la adopción depende de la regulación y de las necesidades de la cadena de frío, las conversaciones se equilibraron entre APAC, EMEA y América, y luego se utilizaron para confirmar hipótesis sobre penetración, precios y plazos típicos de conversión.
Distribución de los encuestados del trabajo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos ejecutivos: 12% | APAC: 45% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 33% | EMEA: 37% |
| Actores más pequeños: 18% | Gerentes: 55% | América: 18% |
Dimensionamiento y previsión del mercado
Los totales del mercado se elaboraron utilizando un conjunto de demanda descendente (top-down), donde los volúmenes de envases farmacéuticos y la proporción sujeta a requisitos de serialización, autenticación o monitoreo se tradujeron en tasas de adopción de etiquetas y en valor. Una vez construido ese marco, lo verificamos con cálculos selectivos ascendentes (bottom-up), utilizando rangos muestreados de PVP promedio (ASP) x unidades a partir de verificaciones de canal, comentarios sobre la mezcla de ingresos de proveedores y debates sobre el rendimiento de las líneas de embalaje. Luego ajustamos el resultado cuando el precio o la penetración implícitos parecían inconsistentes con el comportamiento observado del mercado.
Entre los insumos clave del modelo se incluyeron la base instalada y el ritmo de implementación de los programas de seguimiento y rastreo, el cambio de mezcla hacia productos de cadena de frío y especialidades que se benefician de etiquetas con sensores, las tendencias de costos de los inlays RFID y NFC, la distribución de las necesidades de etiquetado por formato de embalaje (como blísteres frente a viales y jeringas), y las tasas de reetiquetado y reelaboración impulsadas por el cumplimiento normativo. Cuando faltaban datos para países más pequeños, las brechas se cubrieron utilizando factores sustitutos como indicadores de producción farmacéutica, intensidad de exportación y una curva de adopción calibrada a partir de entornos regulatorios similares.
Para la previsión, se utilizó un análisis de escenarios, con trayectorias de adopción y de ASP acordadas con los entrevistados como rangos prácticos, más que como objetivos ideales. El escenario base refleja los plazos de cumplimiento previstos, una deflación moderada de costos en electrónica y una expansión constante de las prácticas de escaneo en hospitales y farmacias.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante verificaciones cruzadas repetidas frente a señales independientes, como las unidades de etiquetas implícitas por envase farmacéutico, las ampliaciones de capacidad de los proveedores y el calendario de los hitos regulatorios clave. Si el total de un país o la cuota de una tecnología generaba una ruptura marcada respecto de los patrones históricos, se señalaba, se reelaboraba y se revisaba de nuevo antes de la aprobación final.
Cada informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos relevantes, como nuevos requisitos de cumplimiento, grandes ampliaciones de capacidad o cambios repentinos en los precios de los inlays. Antes de la entrega, realizamos una revisión final y, cuando es necesario, volvemos a contactar a las fuentes para que los clientes reciban una visión actualizada y alineada con las condiciones actuales del mercado.
Tamaño del mercado de etiquetas farmacéuticas a prueba de futuro según Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para las etiquetas farmacéuticas a prueba de futuro pueden parecer muy distantes entre sí porque las fuentes pueden no estar midiendo lo mismo, incluso cuando el título suena similar. Las mayores variaciones suelen provenir de cómo se interpreta el concepto de "a prueba de futuro", qué años se utilizan como punto de partida y si los valores se reportan a nivel de componente, de etiqueta o de solución de embalaje.
En la práctica, las brechas aparecen cuando las estimaciones incorporan la totalidad de los ingresos por etiquetado farmacéutico, o cuando incluyen funciones más amplias de embalaje inteligente que quedan fuera de la etiqueta en sí. La tabla también refleja diferencias en la rapidez con la que se supone la adopción de etiquetas RFID, NFC y con sensores, la velocidad prevista de caída de los ASP y la frecuencia con la que se actualiza el modelo tras cambios regulatorios o de la cadena de suministro importantes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,04 mil millones de USD (2026) | |
| Editorial de Inteligencia de Embalaje A | 31,19 mil millones de USD (2024) | Esta cifra parece tratar el mercado como el conjunto amplio de etiquetas farmacéuticas, lo que puede incluir ingresos por etiquetas convencionales y un alcance de embalaje más amplio, inflando así los totales frente a definiciones centradas en la conectividad y la detección. |
| Editorial de Informes Sindicados B | 2,35 mil millones de USD (2025) | Esta estimación utiliza una curva de adopción más lenta y una definición más restringida de las funciones a prueba de futuro, y probablemente aplica una progresión de precios más conservadora para los formatos habilitados con RFID y NFC. |
La diferencia se explica en gran medida por si se incluyen las etiquetas farmacéuticas convencionales y por la agresividad con la que se aplica la penetración de etiquetas conectadas en los distintos formatos de embalaje, razón por la cual el dimensionamiento aquí se ancla en las tasas de adopción y en verificaciones de ASP vinculadas a la unidad etiquetada, una disciplina aplicada por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Qué tasa de crecimiento espera el mercado de Etiquetas Farmacéuticas Preparadas para el Futuro entre 2026 y 2031?
Se prevé que el mercado se expanda a una CAGR del 14,02%, aumentando de 3.040 millones de USD en 2026 a 5.860 millones de USD en 2031.
¿Por qué las jeringas y viales están adoptando etiquetas inteligentes más rápido que los blísteres?
Los inyectables biológicos requieren seguimiento de la cadena de frío y compatibilidad con RFID hospitalario, impulsando a las jeringas y viales a una CAGR del 16,12% frente al crecimiento más lento de los blísteres maduros de sólidos orales.
¿Cómo influyen los mandatos de serialización en las decisiones de compra?
Los plazos inminentes de la DSCSA y la Directiva de Medicamentos Falsificados de la UE hacen que las etiquetas inteligentes sean una necesidad de cumplimiento normativo, acelerando la adopción a nivel de unidad en la fabricación y distribución.
¿Qué región verá la expansión más rápida de las etiquetas farmacéuticas inteligentes?
Asia-Pacífico lidera con una CAGR del 15,02% debido a la expansión de la capacidad de las CMOs y las nuevas normas de trazabilidad a nivel de país.
¿Qué tendencia tecnológica podría reducir los costos de etiquetas para los genéricos?
Los circuitos integrados flexibles ultradelgados producidos sobre sustratos plásticos prometen costos unitarios por debajo de 0,03 USD, haciendo asequible el RFID o NFC para genéricos de alto volumen.
¿Cómo están impulsando los hospitales la demanda de etiquetas RFID?
Sistemas como KitCheck automatizan el inventario de carros de emergencia, por lo que los hospitales requieren cada vez más envases primarios preparados para RFID para agilizar el reabastecimiento y reducir los errores de medicación.
Última actualización de la página el:



