
Tamaño y Cuota del Mercado de Servicios de Agencias Navieras de Singapur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
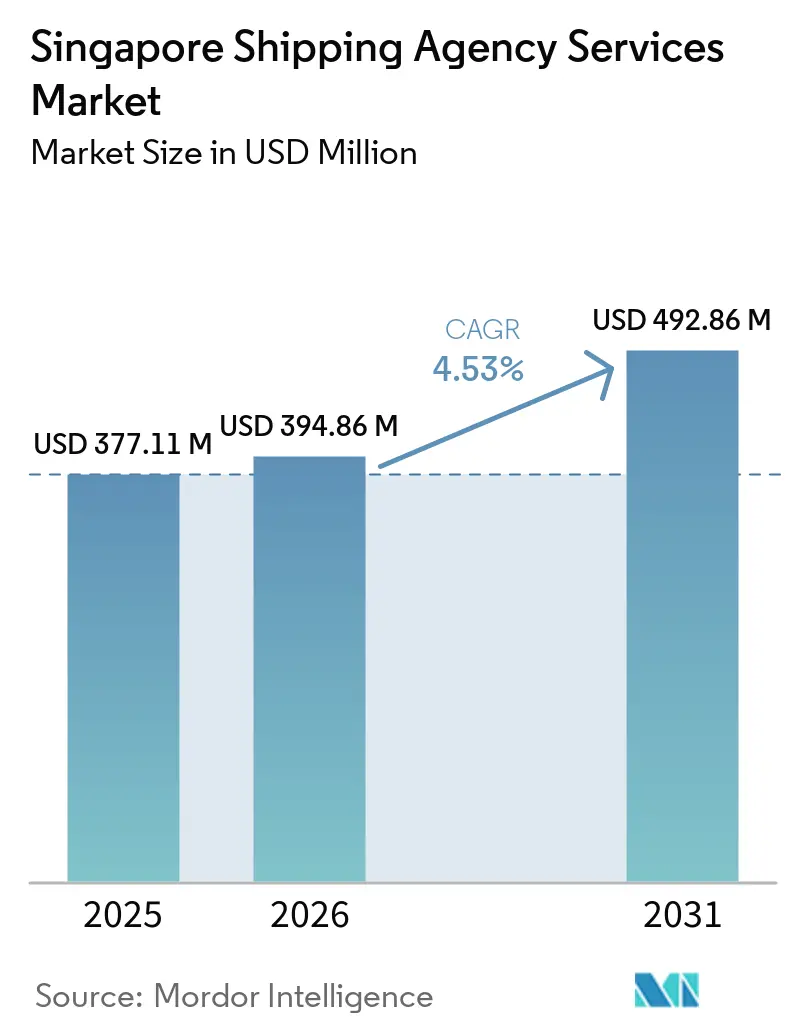
| Tamaño del mercado en el año base (2025) | 377.11 Millones de dólares |
| Tamaño del Mercado (2026) | 394.86 Millones de dólares |
| Tamaño del Mercado (2031) | 492.86 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.53 % |
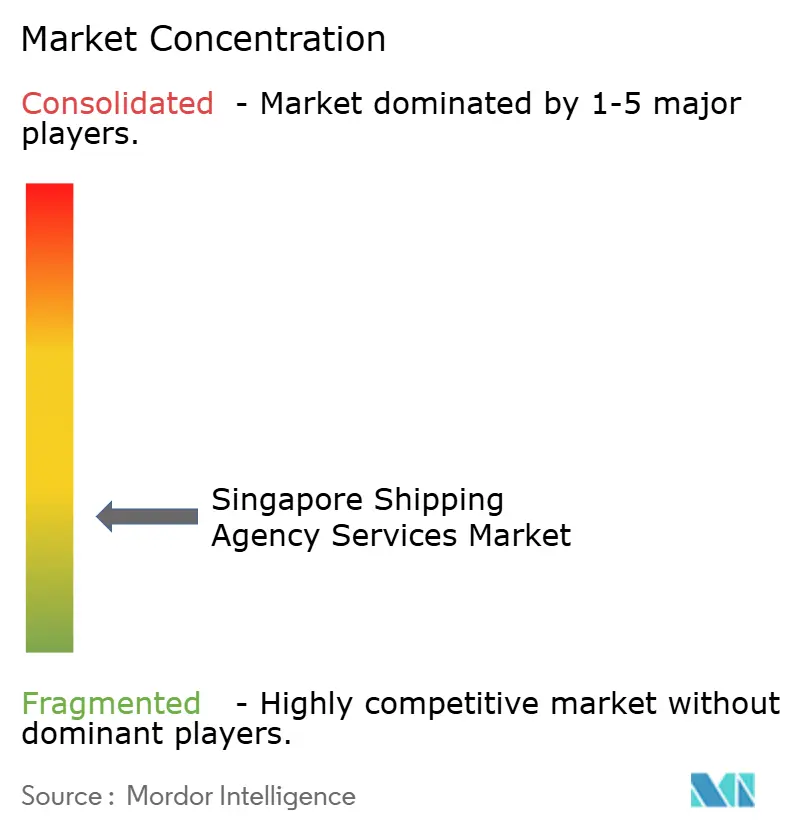
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Servicios de Agencias Navieras de Singapur por Mordor Intelligence
El mercado de servicios de agencias marítimas en Singapur fue valorado en 377,11 millones de USD en 2025 y se estima que crecerá desde 394,86 millones de USD en 2026 hasta alcanzar 492,86 millones de USD en 2031, a una CAGR del 4,53% durante el período de previsión (2026-2031).
El mercado de servicios de agencias marítimas en Singapur está respaldado por el papel de Singapur como importante centro portuario, donde la actividad de buques comerciales genera una necesidad continua de agentes autorizados. Los registros de llegadas de buques, el movimiento de contenedores y las ventas de combustible marino en 2025 ampliaron la base operativa para los servicios de escala portuaria y documentación. El mercado de servicios de agencias marítimas en Singapur también se beneficia a medida que las operaciones con metanol, GNL y biocombustibles añaden requisitos especializados de coordinación, certificación y documentación electrónica. Los sistemas digitales están cambiando la forma en que los agentes gestionan las declaraciones, la planificación de atraques, los documentos comerciales y la administración financiera, lo que favorece a los operadores que pueden conectar sus procesos con las plataformas oficiales[1]"Singapur registra un rendimiento portuario récord en 2025 y desarrolla preparación futura mediante colaboraciones industriales para 2026", Autoridad Marítima y Portuaria de Singapur, mpa.gov.sg. La competencia de precios sigue siendo significativa entre los proveedores más pequeños, mientras que los mandatos de mayor valor dependen cada vez más de la capacidad digital, el conocimiento de combustibles alternativos y una ejecución de cumplimiento normativo fiable.
Conclusiones Clave del Informe
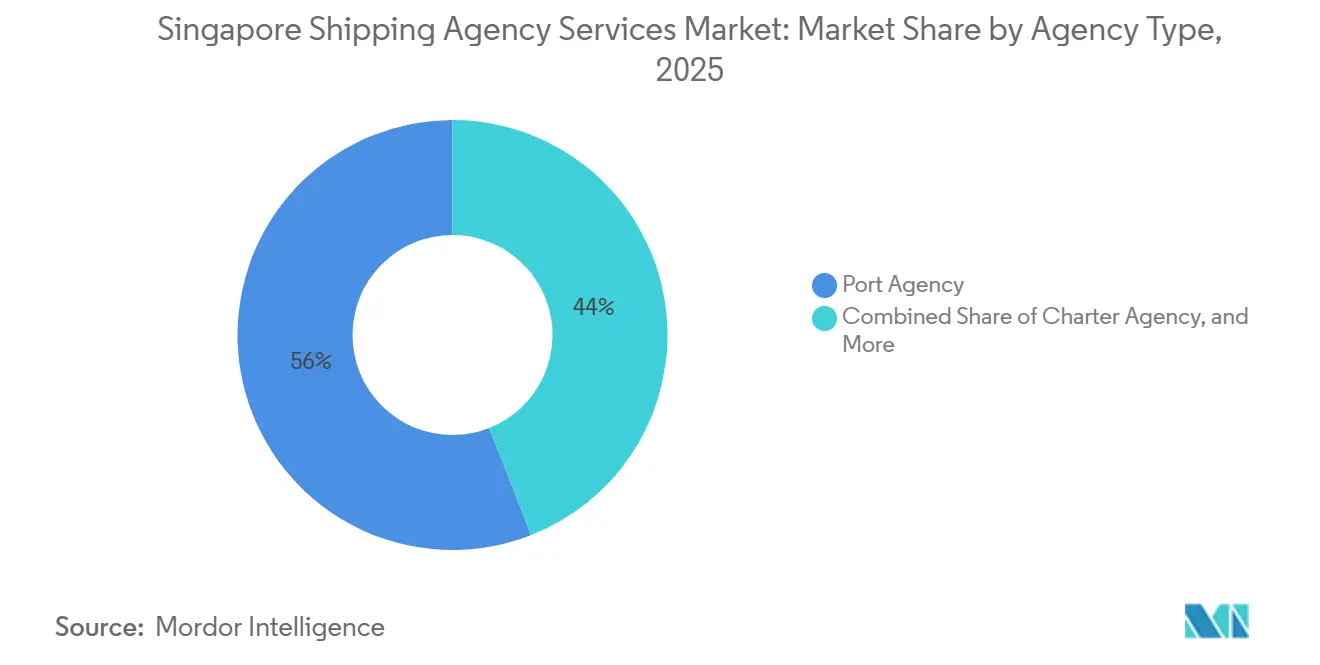
- Por tipo de agencia, la agencia portuaria representó el 55,97% de la cuota del mercado de servicios de agencias marítimas en Singapur en 2025, mientras que se prevé que la agencia de fletamento crezca a una CAGR del 5,33% hasta 2031.
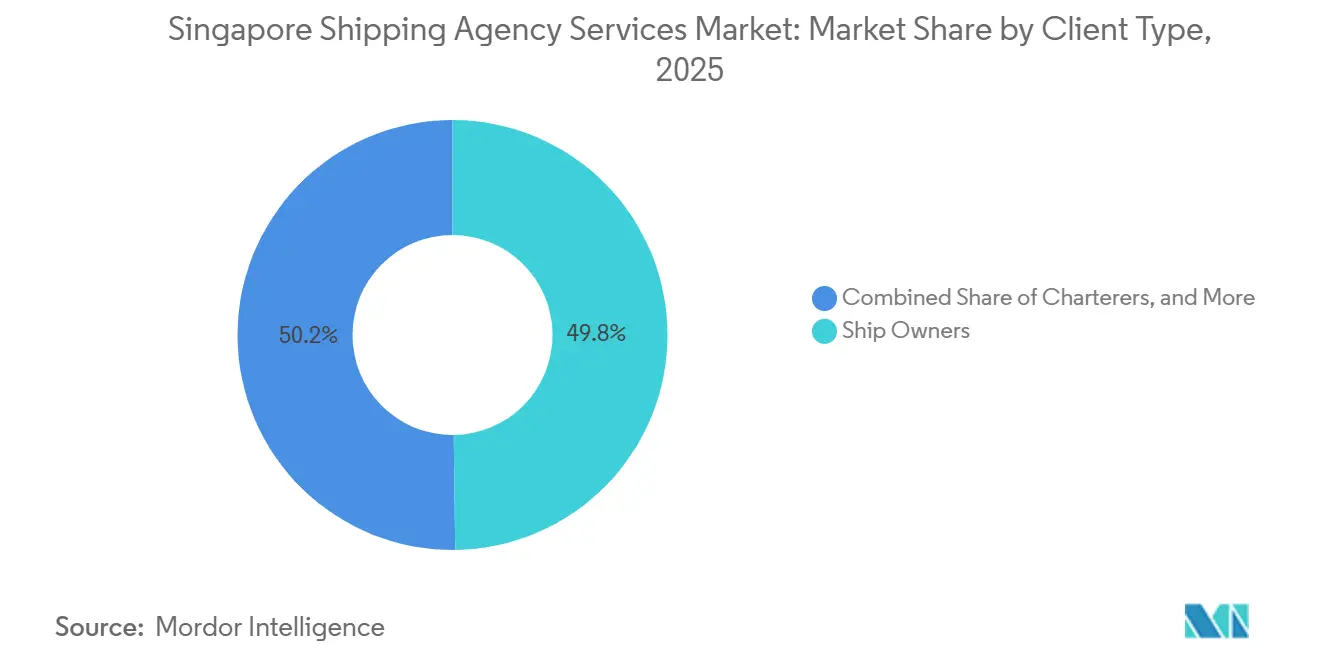
- Por tipo de cliente, los armadores representaron el 49,79% del tamaño del mercado de servicios de agencias marítimas en Singapur en ingresos de 2025, mientras que se proyecta que los fletadores/arrendatarios se expandan a una CAGR del 5,02% hasta 2031.
- Por tipo de servicio, los servicios de envío lideraron con el 35,1% de la cuota del mercado de servicios de agencias marítimas en Singapur en 2025, mientras que se prevé que el despacho aduanero y el cumplimiento normativo comercial avancen a una CAGR del 5,15% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servicios de Agencias Navieras de Singapur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en el Volumen de Tráfico Portuario y Llegadas de Buques en Singapur | +1.5% | Global, concentrado en el Puerto de Singapur | Corto plazo (≤ 2 años) |
| Expansión del Abastecimiento de Combustible y Escalas de Combustibles Marinos Alternativos | +1.0% | Puerto de Singapur, fondeaderos ASEAN adyacentes | Mediano plazo (2-4 años) |
| Creciente Demanda de Servicios Integrados de Escala Portuaria y Gestión de Buques | +0.7% | Puerto de Singapur, Puerto de Jurong, Tuas Megaport | Mediano plazo (2-4 años) |
| Adopción de Conocimientos de Embarque Electrónicos Interoperables | +0.8% | Global, concentrado en las rutas comerciales Singapur-ASEAN y Singapur-China | Corto plazo (≤ 2 años) |
| Ubicación Estratégica en el Estrecho de Malaca | +0.5% | Global | Largo plazo (≥ 4 años) |
| Creciente Necesidad de Apoyo en Ciberseguridad y Cumplimiento Digital | +0.3% | Global, con impacto primario en el Puerto de Singapur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en el Volumen de Tráfico Portuario y Llegadas de Buques en Singapur
El mercado de servicios de agencias navieras de Singapur obtiene una base de volumen directa de las llegadas de buques y el manejo de contenedores, ya que las escalas comerciales requieren apoyo de agencia local. Las llegadas de buques alcanzaron 3,22 mil millones de GT en 2025, mientras que el volumen de contenedores alcanzó 44,66 millones de TEU. La Ley de la MPA y las regulaciones portuarias exigen que un agente autorizado gestione las declaraciones de llegada y la documentación de despacho a través de digitalPORT@SG™. El Registro de Buques de Singapur se expandió un 27% hasta 137,46 millones de GT en 2025, lo que amplió el grupo de armadores que pueden designar agentes locales. Esta expansión incluyó gestores de flotas de GNL y operadores de buques de apoyo en alta mar que a menudo necesitan un apoyo de gestión más amplio en lugar de servicios estrictamente transaccionales. Más de 150 usuarios portuarios se habían unido a la Plataforma de Planificación y Coordinación Justo a Tiempo tras su lanzamiento en 2024, haciendo que la coordinación en tiempo real sea más importante cuando las ventanas de atraque y servicios marinos son más ajustadas.
Expansión del Abastecimiento de Combustible y Escalas de Combustibles Marinos Alternativos
El volumen de combustibles marinos alternativos en el Puerto de Singapur aumentó un 44% hasta 1,95 millones de toneladas en 2025. Las mezclas de biocombustibles aumentaron un 54%, el GNL creció un 24% y el volumen de metanol alcanzó las 3.000 toneladas durante el año. Singapur emitió licencias comerciales de abastecimiento de metanol con vigencia desde el 1 de enero de 2026, incorporando nuevos flujos de trabajo bajo la Referencia Técnica TR129 a la coordinación ordinaria de escalas portuarias. Los agentes deben coordinar la certificación específica del combustible, la verificación del medidor de flujo másico y los procesos electrónicos de Nota de Entrega de Combustible durante estas escalas. La MPA y Enterprise Singapore están actualizando la referencia técnica de abastecimiento de GNL a una Norma de Singapur en 2026, y se espera una referencia técnica de abastecimiento de amoníaco en 2026. El mercado de servicios de agencias navieras de Singapur, por tanto, otorga mayor valor al personal capacitado que pueda gestionar varios procedimientos de documentación de combustibles sin interrumpir los calendarios de los buques.
Adopción de Conocimientos de Embarque Electrónicos Interoperables
El Programa de Preparación TradeTrust se lanzó el 4 de febrero de 2026 y proporciona financiación de hasta 80.000 SGD (62.286,20 USD) por par de Plataforma de Comercio Digital y naviera para la interoperabilidad en vivo de conocimientos de embarque electrónicos entre plataformas[2]"Singapur abre solicitudes para licencias adicionales de abastecimiento de GNL," Autoridad Marítima y Portuaria de Singapur, mpa.gov.sg. El programa aborda una carga práctica para los agentes navieros que anteriormente gestionaban flujos de documentos en papel y digitales por separado. Cuatro plataformas habilitadas con TradeTrust recibieron la aprobación del Grupo Internacional de Clubes de P&I para fines de seguro de conocimientos de embarque electrónicos en febrero de 2026. Un piloto de Documentos Digitales contra Pago interoperables en 2025, en el que participaron Pacific International Lines, DBS y UOB, redujo el tiempo de procesamiento de conocimientos de embarque de 5-10 días a 8 minutos por transacción. El mercado de servicios de agencias navieras de Singapur puede beneficiarse cuando los agentes se conectan con plataformas aprobadas y coordinan documentos entre flujos de trabajo de navieras, bancos y puertos. Las agencias sin esa capacidad pueden aún necesitar gestionar procesos en papel mientras las navieras nativas digitales crean canales directos para la documentación.
Creciente Demanda de Servicios Integrados de Escala Portuaria y Gestión de Buques
DigitalPORT@SG™ integró 16 formularios de declaración separados en un único portal y fue utilizado por más de 550 empresas navieras para las formalidades de llegada y salida. Esta consolidación convierte al agente en un eslabón operativo continuo entre un buque y las autoridades públicas. OCEANS-X admite conexiones sistema a sistema para solicitudes de despacho y reserva de servicios marinos, diferenciando a las agencias integradas de las empresas que dependen de entradas manuales en el portal. Se planeó extender la plataforma Justo a Tiempo a buques tanque y escalas en fondeadero antes de finales de 2025, ampliando el trabajo de coordinación relacionado con el abastecimiento de combustible, los cambios de tripulación y el aprovisionamiento de buques. Estas herramientas pueden reducir el costo de gestionar escalas portuarias frecuentes, pero también otorgan mayor importancia a las presentaciones precisas y las respuestas rápidas. El mercado de servicios de agencias navieras de Singapur, en consecuencia, recompensa a las empresas que pueden combinar formalidades portuarias, trabajo de gestión de buques, reserva de servicios marinos y registros digitales consistentes en una única relación de servicio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estructura Competitiva Fragmentada y Presión sobre los Precios | -0.4% | Puerto de Singapur, mercado doméstico de Singapur | Corto plazo (≤ 2 años) |
| Escasez de Personal Cualificado en Operaciones Marítimas y Portuarias | -0.3% | Nacional, impacto temprano en funciones administrativas de agencias | Mediano plazo (2-4 años) |
| Brechas de Interoperabilidad entre Plataformas de Comercio Digital | -0.2% | Global, con efectos secundarios en las rutas comerciales Singapur-ASEAN | Mediano plazo (2-4 años) |
| Creciente Exposición a Ciberseguridad, Integridad de Datos y Responsabilidad | -0.2% | Global, concentrado en el Puerto de Singapur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Estructura Competitiva Fragmentada y Presión sobre los Precios
Más de 100 agencias autorizadas compiten por los mandatos de escala portuaria en Singapur, incluidos operadores de redes internacionales y empresas boutique con menos de 10 empleados. Esta estructura mantiene la presión sobre los márgenes de desembolso y las tarifas de gestión de buques en el segmento inferior. La integración digital con OCEANS-X y las plataformas habilitadas con TradeTrust se está convirtiendo en una capacidad mínima para algunos armadores, pero los márgenes reducidos limitan la inversión de las agencias más pequeñas. Los miembros de la Asociación Naviera de Singapur identificaron el aumento de los costos operativos como una preocupación principal antes del diálogo entre la MPA y los directores ejecutivos de la SSA celebrado en noviembre de 2025[3]"Orientando el Sector Marítimo de Singapur hacia el Futuro, Diálogo de la SSA con el Director Ejecutivo de la MPA," Asociación Naviera de Singapur, ssa.org.sg. Los Fletadores/Arrendatarios, que son el grupo de clientes de más rápido crecimiento, habitualmente comparan las tarifas de los agentes entre proveedores y pueden intensificar el enfoque en el precio para los servicios estándar. El mercado de servicios de agencias navieras de Singapur sigue siendo más atractivo para las empresas que se diferencian a través de trabajo especializado en combustibles, ejecución digital fiable o una cobertura de servicios más amplia.
Escasez de Personal Cualificado en Operaciones Marítimas y Portuarias
El sector marítimo de Singapur emplea a más de 140.000 personas y contribuye con el 6% del PIB, pero más del 12% de la fuerza laboral marítima local tiene más de 60 años. Un censo de la MPA de 2025 que abarcó a más de 1.700 empresas marítimas identificó la ciberseguridad, la inspección naval y la sostenibilidad entre los campos de contratación de mayor demanda. Esas competencias se superponen con el trabajo de documentación, seguridad y cumplimiento normativo que ahora se espera de los agentes navieros. La MPA mejoró el Premio de Formación Marítima Tripartita en 2025 reduciendo su duración de 31 a 22 meses y aumentando la asignación mensual de 1.200 SGD a 2.200 SGD (de 934,29 USD a 1.712,87 USD). La iniciativa aborda la cantera de talento, aunque se dirige principalmente a funciones de navegación. Las agencias más pequeñas pueden seguir teniendo dificultades para incorporar personal en tierra con las competencias de documentación digital y coordinación de combustibles alternativos necesarias para gestionar mayores volúmenes de escalas sin pérdida de calidad del servicio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Agencia: La Agencia Portuaria Mantiene la Mayor Posición en Ingresos Mientras la Agencia de Fletamento Crece Más Rápido
La agencia portuaria representó el 55,97% de la cuota del mercado de servicios de agencias marítimas en Singapur en 2025, debido a que las llegadas de buques comerciales requieren apoyo de agencia completa bajo el marco portuario local. El servicio incluye documentación de llegada y salida, coordinación con las autoridades y apoyo práctico durante la estancia del buque. El tamaño del mercado de servicios de agencias marítimas en Singapur para la agencia portuaria está respaldado por la naturaleza recurrente de las formalidades en cada escala comercial. Los servicios de asistencia y suministro de combustible dentro de esta categoría se han vuelto más detallados a medida que el abastecimiento de metanol comenzó en enero de 2026 y los procedimientos con amoníaco están en desarrollo para 2026. Los agentes que gestionan estas escalas deben administrar certificados específicos de combustible, verificaciones de medidores de flujo másico y registros electrónicos de notas de entrega de combustible. La agencia de protección también está ganando relevancia cuando los fletadores e intereses de carga designan a un agente separado para supervisar los arreglos de asistencia por cuenta propia. Esto puede aumentar el número de designaciones de agencia relacionadas con una escala de buque. La agencia de carga continúa beneficiándose de la actividad de contenedores, graneles secos, graneles líquidos y carga fraccionada, incluidos los 44,66 millones de TEU procesados en Singapur durante 2025. Las agencias de carga de línea regular también reciben una base de volumen estable gracias a los acuerdos de compartición de buques cubiertos por la Orden de Exención en Bloque renovada hasta 2029[4]"La CCCS recomienda la renovación por cinco años de la Orden de Exención en Bloque para los Acuerdos de Transporte Marítimo de Línea Regular", Comisión de Competencia y Consumidores de Singapur, ccs.gov.sg.
Se proyecta que la agencia de fletamento crezca a una CAGR del 5,33% de 2026 a 2031, convirtiéndola en la categoría de agencia de mayor crecimiento en el mercado de servicios de agencias marítimas en Singapur. El incremento refleja una combinación más amplia de actividad de fletamento en distintos tipos de buques y rutas comerciales. Singapur contaba con 9 corredores marítimos verdes y digitales, incluidos corredores con India y Corea establecidos en 2025. Estas rutas pueden generar nuevas estructuras de viaje y necesidades adicionales de coordinación para los agentes designados. Los buques con combustibles alternativos pueden requerir cláusulas de póliza de fletamento que definan las responsabilidades para las verificaciones de cumplimiento de combustible. Dichas responsabilidades suelen involucrar al agente designado durante la escala. Los servicios de agencia de fletamento designados por el armador y por el fletador están, por tanto, creciendo conjuntamente en buques de GNL, con capacidad para metanol y de carga de proyecto. El apoyo a la agencia de flete y a los NVOCC sigue siendo más sensible al precio porque las plataformas digitales pueden simplificar la documentación rutinaria. Su función persiste, pero sus proveedores enfrentan un mayor riesgo de ser reemplazados cuando el trabajo no requiere una ejecución local especializada.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Cliente: Los Armadores Proporcionan la Mayor Base de Ingresos Mientras los Fletadores Lideran el Crecimiento
Los armadores representaron el 49,79% del tamaño del mercado de servicios de agencias marítimas en Singapur en 2025. Su posición está vinculada a los requisitos continuos de agencia local para formalidades portuarias, gestión de certificados de seguro y cumplimiento normativo. El Registro de Buques de Singapur alcanzó 137,46 millones de GT en 2025 y se clasificó cuarto a nivel mundial, lo que amplió la base de armadores principales con conexiones en Singapur. Las aplicaciones DocuMind y DocuMatch de la MPA estaban destinadas a su adopción en toda la industria para finales de 2025 y agilizaron los procesos de renovación de certificados de seguro para los buques registrados en Singapur. Los procesos más rápidos pueden reducir los retrasos administrativos, pero también hacen que la precisión de la documentación sea más visible para los armadores principales. Los gestores y operadores de buques forman una base de clientes secundaria estable porque supervisan una cartera continua de escalas de buques. Treinta y cinco empresas marítimas internacionales abrieron o ampliaron operaciones en Singapur en 2025, creando nuevas oportunidades de designación en operaciones de GNL, apoyo marino en alta mar y operaciones de buques tanque. Estas clases de buques suelen requerir servicios completos de asistencia en lugar de una asignación de documentación limitada.
Se prevé que los fletadores/arrendatarios crezcan a una CAGR del 5,02% de 2026 a 2031, la tasa más alta entre los grupos de clientes en el mercado de servicios de agencias marítimas en Singapur. La actividad de fletamento al contado y a mediano plazo en los mercados de graneles secos, buques tanque y GNL respalda la necesidad de designaciones nominadas por el fletador para cada viaje. Los operadores de proyectos en alta mar, energéticos e industriales siguen siendo un grupo de clientes más pequeño pero de mayor valor, ya que sus escalas pueden requerir asistencia de inspección, asistencia técnica y coordinación logística. Los transitarios y los NVOCC también se están convirtiendo en clientes designadores más importantes a medida que incluyen el apoyo de agencia dentro de los servicios de comercio digital. Su uso de la plataforma de comercio en red implica que sus socios de servicio necesitan procesos de documentos electrónicos compatibles. Este requisito favorece a las agencias que pueden trabajar dentro del flujo de trabajo de documentos comerciales de un cliente en lugar de proporcionar únicamente asistencia tradicional de escala portuaria. Los operadores de buques gubernamentales, navales e institucionales forman un grupo más pequeño con demanda contractualmente estable. La actividad de defensa y guardacostas de Singapur, junto con las visitas navales aliadas, respalda esa continuidad. La combinación de grupos de clientes significa que las escalas portuarias estándar y las asignaciones especializadas siguen siendo igualmente importantes.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Servicio: Los Servicios Navieros Lideran Mientras el Despacho Aduanero se Expande a través de los Requisitos Digitales
Los servicios de envío representaron el 35,1% de la cuota del mercado de servicios de agencias marítimas en Singapur en 2025. Esta posición de liderazgo refleja la amplitud del trabajo de despacho, documentación de buques y coordinación de carga requerido en una escala portuaria estándar. DigitalPORT@SG™ consolidó 16 formularios de declaración de llegada y salida, y más de 550 empresas navieras utilizaron el portal. Esa estructura mantiene la documentación formal como un servicio recurrente incluso a medida que se vuelve más digital. El abastecimiento de combustible y la coordinación de combustible, junto con el cambio de tripulación y el apoyo de inmigración, son servicios de mayor valor porque requieren coordinación urgente con varias partes. El Aviso Marino Portuario N.º 05 de 2026 y el Aviso Marino Portuario N.º 46 de 2025 establecen los requisitos de despacho de inmigración para la tripulación marítima que llega a Singapur. Los agentes deben presentar y coordinar los documentos requeridos a través de canales digitales aprobados. Esto diferencia a los proveedores con procesos integrados de las empresas que dependen de pasos manuales.
Se prevé que el despacho aduanero y el cumplimiento normativo comercial crezcan a una CAGR del 5,15% de 2026 a 2031, la tasa de crecimiento más alta entre las categorías de servicio. La Circular de Aduanas de Singapur N.º 07/2026 exige la presentación completamente electrónica de las solicitudes de Certificado de Origen Ordinario a partir del 1 de agosto de 2026. El mercado de servicios de agencias marítimas en Singapur se ve afectado porque los agentes que gestionan la carga de exportación deben completar la incorporación a las plataformas digitales autorizadas. El marco del Documento de Declaración Aduanera de la ASEAN está activo en los 9 estados miembros de la ASEAN, extendiendo los procesos aduaneros digitales a las rutas comerciales regionales. La contabilidad de desembolsos y la administración financiera también son relevantes cuando los fletadores solicitan una conciliación oportuna de la cuenta de desembolsos preliminar a final. Los sistemas integrados con OCEANS-X pueden respaldar ese trabajo a escala, mientras que los competidores manuales tienen menor capacidad para proporcionar actualizaciones en tiempo real. Los servicios digitales de escala portuaria y documentación comercial parten de una base de ingresos más pequeña, pero la adopción de la confianza comercial puede mejorar su posición a medida que los conocimientos de embarque electrónicos sean más fáciles de asegurar e intercambiar. La combinación de servicios está evolucionando hacia operadores que pueden unir el apoyo físico en el puerto con registros electrónicos precisos.
Análisis Geográfico
El mercado de servicios de agencias navieras de Singapur está concentrado en torno al Puerto de Singapur, el Puerto de Jurong, Tuas Megaport y las zonas de fondeadero en alta mar. Las terminales de contenedores de PSA en Tanjong Pagar, Brani, Keppel y Pasir Panjang forman una parte central de esta área operativa, mientras que los fondeaderos en alta mar añaden trabajo de agencia durante las esperas de atraque, el abastecimiento de combustible y los cambios de tripulación. Singapur estaba conectado a más de 600 puertos en todo el mundo y registró más de 130.000 escalas de buques comerciales anuales en 2025. Ese volumen convirtió a Singapur en un entorno de alta intensidad para las designaciones de agencia local en Asia. El tamaño del mercado de servicios de agencias navieras de Singapur está respaldado por las designaciones relacionadas con el tránsito para el abastecimiento de combustible, los cambios de tripulación y el trabajo de agencia protectora, además de los servicios de agencia completa en terminales.
Los flujos de carga originados y destinados a Asia forman la principal fuente de volumen de escalas de buques y respaldan la mayor base de clientes. Las líneas navieras de China, Japón y Corea del Sur necesitan agentes en Singapur para la documentación de transbordo. La Ventanilla Única de la ASEAN opera en los 9 estados miembros, mientras que los Corredores de Navegación Ecológica y Digital bilaterales con India y Corea se establecieron en 2025. Estos acuerdos aumentan la necesidad de agentes que comprendan los documentos digitales regionales y los procesos específicos de cada ruta. El corredor Singapur-China adquirió estatus nacional en 2025 y pilota la notificación común de emisiones y un intercambio más amplio de documentos digitales, lo que es relevante para las agencias de aduanas y documentos comerciales.
Los armadores europeos y de Oriente Medio representan una cuota más pequeña, pero operativamente más detallada, de las designaciones en Singapur. Sus buques tanque, transportadores de GNL y buques de apoyo en alta mar a menudo necesitan mandatos de gestión completa. El GNL y el metanol están operativos en Singapur, mientras que los protocolos de abastecimiento de amoníaco se están desarrollando en 2026, lo que hace que el puerto sea relevante para las escalas de combustible de larga distancia desde estas regiones. El Registro de Buques de Singapur se situó en 137,46 millones de GT en 2025 y conecta a los agentes locales con armadores que operan en rutas más allá de Singapur, incluidos los mandatos de cumplimiento relacionados con el pabellón y la documentación de seguros.
Panorama Competitivo
El mercado de servicios de agencias navieras de Singapur está muy fragmentado, con más de 100 operadores autorizados. Las agencias de redes globales y las empresas boutique de un solo escritorio compiten en el mismo puerto, pero atienden diferentes necesidades de los clientes. Los especialistas locales como Sinoda Shipping Agency, AlfaShip Agencies y Straits Link Ship Agencies compiten a través de relaciones con armadores, conocimiento regulatorio local y continuidad operativa. Los operadores de redes internacionales utilizan el volumen global y la cobertura en múltiples mercados para atraer a armadores de línea y buques tanque. Singapore Shipping Corporation Limited reportó un fuerte crecimiento en su segmento de propiedad de buques durante el ejercicio fiscal 2026, mientras que los ingresos disminuyeron y las ganancias cayeron bruscamente en su división de agencias y logística debido a la ausencia de mandatos de proyectos de alto margen.
La infraestructura digital es un área importante de competencia en el mercado de servicios de agencias navieras de Singapur. La integración con OCEANS-X, la conectividad con digitalPORT@SG™ y la participación en TradeTrust pueden hacer que un operador sea más útil para los armadores que necesitan un manejo de documentos rápido y rastreable. La coordinación de combustibles alternativos y el cumplimiento de ciberseguridad también son importantes porque el abastecimiento de metanol y GNL tiene procedimientos específicos, las normas de amoníaco están avanzando en 2026 y el programa de Ciberseguridad para la Tecnología Operativa Marítima de la MPA se lanzó en agosto de 2026. Las agencias que respaldan estos requisitos pueden competir por mandatos más complejos en lugar de únicamente por escalas sensibles al precio.
El Programa de Preparación TradeTrust ayuda a los pares de Plataforma de Comercio Digital y naviera a demostrar la interoperabilidad en vivo de conocimientos de embarque electrónicos. La decisión de la MPA de emitir licencias de abastecimiento de metanol desde enero de 2026 aumenta el valor de la coordinación especializada de agencias. Swire Shipping amplió su red de agencias en el Sudeste Asiático inaugurando una sucursal en Kuala Lumpur en abril de 2026 bajo una dirección unificada de agencias de Singapur y Malasia. Las oportunidades persisten en la contabilidad digital de desembolsos, la gestión de agencias de centros multiportuarios y el apoyo externalizado en ciberseguridad y cumplimiento normativo. Las agencias boutique pueden mantenerse activas en los servicios rutinarios, mientras que los mandatos digitales de mayor valor pueden concentrarse más entre los operadores capaces.
Líderes de la Industria de Servicios de Agencias Navieras de Singapur
-
Sinoda Shipping Agency Pte Ltd
-
Nortrans
-
Capital Shipping Agency (S) Pte Ltd
-
Singapore Shipping Corporation Limited
-
Trinity Shipping Agency (S) Pte Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Swire Shipping inauguró una nueva sucursal en Kuala Lumpur, Malasia, bajo la supervisión ampliada del anterior Director de la Agencia Swire Shipping Singapur, ahora designado Director de Agencias de Singapur y Malasia, reforzando el papel de Singapur como centro de control regional para la red de agencias del transportista en el Sudeste Asiático.
- Febrero de 2026: IMDA lanzó el Programa de Preparación TradeTrust, ofreciendo financiación de hasta 80.000 SGD (62.286,20 USD) por par de Plataforma de Comercio Digital y naviera para lograr la interoperabilidad en vivo de conocimientos de embarque electrónicos entre plataformas, con vigencia hasta marzo de 2027. Simultáneamente, cuatro plataformas habilitadas con TradeTrust, AEOTrade, BlockPeer, Credore™ y SGTraDex, recibieron la aprobación del Grupo Internacional de Clubes de P&I, otorgando a los conocimientos de embarque electrónicos el mismo estatus de seguro que los documentos en papel para el comercio marítimo asegurado.
- Enero de 2026: Singapur completó su primera operación comercial de abastecimiento de metanol el 20 de enero de 2026. Golden Island Pte Ltd suministró 300 toneladas métricas de metanol al MV Brave Pioneer, un granelero de doble combustible propiedad de Mitsui fletado por Cargill, bajo las licencias de abastecimiento de metanol emitidas por la MPA con vigencia desde el 1 de enero de 2026, operando bajo TR129 con verificación de medidor de flujo másico y cumplimiento de nota de entrega de combustible electrónica.
- Enero de 2026: La MPA abrió solicitudes para licencias adicionales de suministro de GNL como combustible el 14 de enero de 2026, incluyendo disposiciones para la recarga de GNL en el mar y el suministro de biometano licuado y e-metano. También lanzó nuevas Normas para Buques de Suministro de GNL como Combustible en los Límites Portuarios y avanzó en el ecosistema de abastecimiento de múltiples combustibles de Singapur.


Alcance del Informe del Mercado de Servicios de Agencias Navieras de Singapur
| Agencia Portuaria | Agencia Portuaria Completa |
| Agencia Protectora | |
| Agencia de Gestión de Buques | |
| Agencia de Abastecimiento de Combustible | |
| Agencia de Carga | Agencia de Carga en Contenedores |
| Agencia de Carga de Graneles Secos | |
| Agencia de Carga de Graneles Líquidos | |
| Agencia de Carga Fraccionada y de Proyectos | |
| Agencia de Fletamento | Agencia de Fletamento Nominada por el Armador |
| Agencia Nominada por el Fletador | |
| Coordinación de Carga y Viaje | |
| Otros Tipos de Agencia |
| Armadores |
| Gestores y Operadores de Buques |
| Fletadores |
| Líneas Navieras y Operadores de Buques |
| Propietarios y Comerciantes de Carga |
| Transitarios y Transportistas Marítimos sin Buques Propios |
| Operadores de Proyectos en Alta Mar, Energía e Industriales |
| Operadores de Buques Gubernamentales, Navales e Institucionales |
| Despacho Portuario y Documentación de Buques |
| Operaciones de Carga y Documentación de Carga |
| Despacho Aduanero y Cumplimiento Comercial |
| Abastecimiento de Combustible y Coordinación de Combustibles |
| Cambio de Tripulación y Apoyo a la Inmigración |
| Aprovisionamiento de Buques y Coordinación de Suministros Marinos |
| Varada en Dique Seco, Reparaciones y Asistencia Técnica |
| Logística, Almacenamiento y Apoyo al Transporte Terrestre |
| Asistencia a Inspecciones, Peritajes y Reclamaciones |
| Contabilidad de Desembolsos y Administración Financiera |
| Servicios de Escala Portuaria Digital y Documentación Comercial |
| Tamaño y Previsión del Mercado, por Tipo de Agencia | Agencia Portuaria | Agencia Portuaria Completa |
| Agencia Protectora | ||
| Agencia de Gestión de Buques | ||
| Agencia de Abastecimiento de Combustible | ||
| Agencia de Carga | Agencia de Carga en Contenedores | |
| Agencia de Carga de Graneles Secos | ||
| Agencia de Carga de Graneles Líquidos | ||
| Agencia de Carga Fraccionada y de Proyectos | ||
| Agencia de Fletamento | Agencia de Fletamento Nominada por el Armador | |
| Agencia Nominada por el Fletador | ||
| Coordinación de Carga y Viaje | ||
| Otros Tipos de Agencia | ||
| Tamaño y Previsión del Mercado, por Tipo de Cliente | Armadores | |
| Gestores y Operadores de Buques | ||
| Fletadores | ||
| Líneas Navieras y Operadores de Buques | ||
| Propietarios y Comerciantes de Carga | ||
| Transitarios y Transportistas Marítimos sin Buques Propios | ||
| Operadores de Proyectos en Alta Mar, Energía e Industriales | ||
| Operadores de Buques Gubernamentales, Navales e Institucionales | ||
| Tamaño y Previsión del Mercado, por Tipo de Servicio | Despacho Portuario y Documentación de Buques | |
| Operaciones de Carga y Documentación de Carga | ||
| Despacho Aduanero y Cumplimiento Comercial | ||
| Abastecimiento de Combustible y Coordinación de Combustibles | ||
| Cambio de Tripulación y Apoyo a la Inmigración | ||
| Aprovisionamiento de Buques y Coordinación de Suministros Marinos | ||
| Varada en Dique Seco, Reparaciones y Asistencia Técnica | ||
| Logística, Almacenamiento y Apoyo al Transporte Terrestre | ||
| Asistencia a Inspecciones, Peritajes y Reclamaciones | ||
| Contabilidad de Desembolsos y Administración Financiera | ||
| Servicios de Escala Portuaria Digital y Documentación Comercial | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los servicios de agencias navieras de Singapur para 2031?
Se prevé que el sector alcance 492,86 millones de USD en 2031, creciendo a una CAGR del 4,53% desde 2026.
¿Qué tipo de agencia tiene la mayor posición en ingresos en Singapur?
La agencia portuaria lideró con el 55,97% de los ingresos de 2025 porque las escalas de buques comerciales requieren apoyo local continuo para formalidades y coordinación.
¿Qué impulsa la demanda de servicios de despacho aduanero en Singapur?
La presentación completamente electrónica de certificados de origen ordinarios a partir de agosto de 2026 y los flujos de trabajo aduaneros digitales regionales respaldan la demanda de este servicio.
¿Por qué son relevantes los combustibles marinos alternativos para los agentes navieros?
Las operaciones con metanol, GNL, biocombustibles y el futuro amoníaco requieren coordinación adicional de certificación, medición y documentación electrónica.
¿Qué grupo de clientes se está expandiendo más rápidamente para las agencias navieras?
Se prevé que los fletadores/arrendatarios crezcan a una CAGR del 5,02% hasta 2031 a medida que la actividad de fletamento por viaje se expande.
¿Cómo está cambiando el comercio digital las operaciones de las agencias navieras?
DigitalPORT@SG™, OCEANS-X y TradeTrust hacen que las capacidades de documentación integrada, despacho portuario e interoperabilidad sean más importantes.
Última actualización de la página el:



