
Tamaño y Participación del Mercado de Desodorantes
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 26.94 Mil millones de dólares |
| Tamaño del Mercado (2031) | 34.85 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.28 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
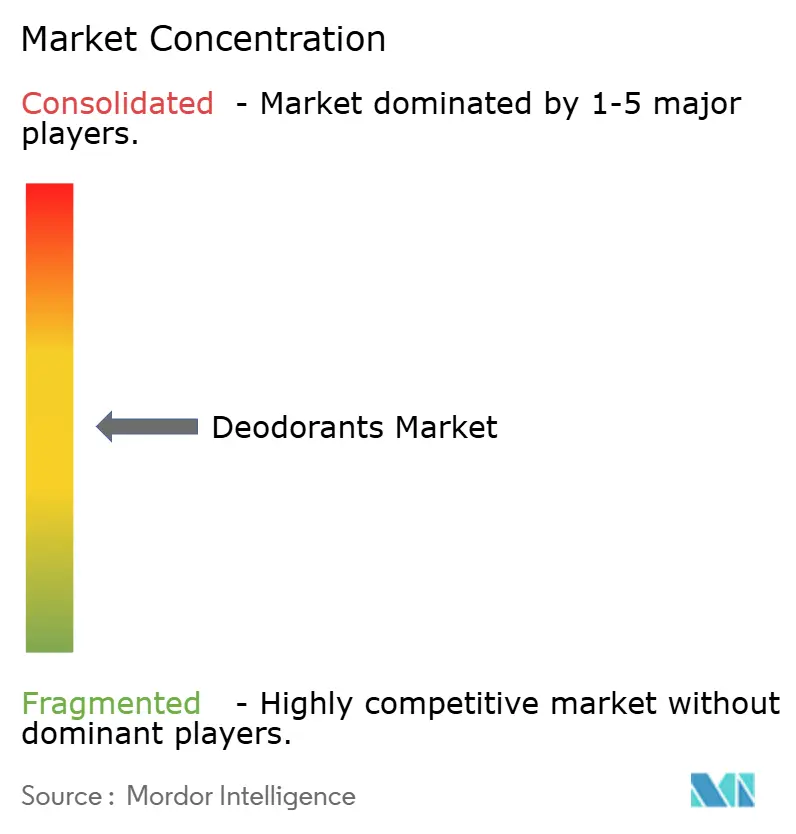
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Desodorantes por Mordor Intelligence
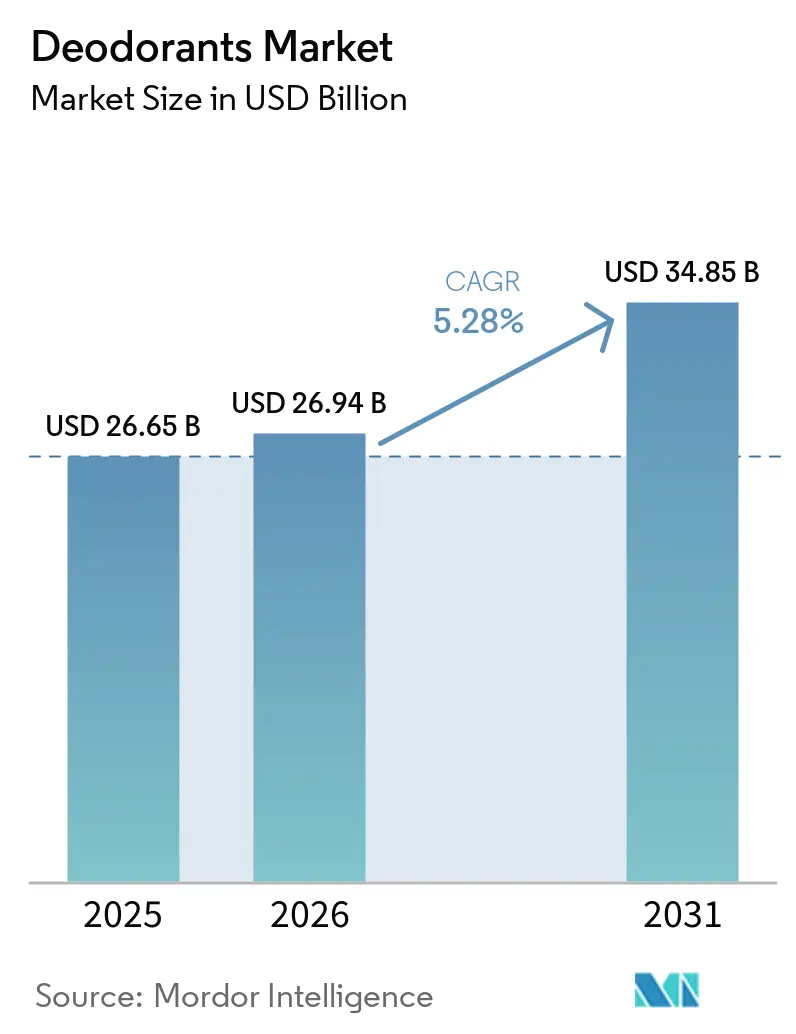
El tamaño del mercado de desodorantes se valoró en 26.650 millones de USD en 2025 y se estima que crecerá desde 26.940 millones de USD en 2026 hasta alcanzar 34.850 millones de USD en 2031, a una CAGR del 5,28% durante el período de pronóstico (2026-2031). Los consumidores están ampliando cada vez más sus rutinas de control de olores más allá de las aplicaciones tradicionales en las axilas, impulsando la adopción de formatos de desodorante para todo el cuerpo y contribuyendo a un mayor uso per cápita. Innovaciones como los aplicadores roll-on de precisión, las formulaciones con ingredientes naturales y la introducción de envases recargables están ganando terreno entre los consumidores preocupados por la salud y el medio ambiente. Además, los modelos de suscripción directa al consumidor (DTC) están transformando la economía minorista al ofrecer comodidad y fomentar la fidelidad del cliente. La creciente penetración del comercio electrónico está acentuando aún más un cambio estructural hacia las plataformas digitales para el descubrimiento y la reposición de productos. Para mantener su cuota de mercado, las grandes empresas multinacionales están adquiriendo activamente startups que priorizan la sostenibilidad. Sin embargo, el mercado enfrenta desafíos como la prevalencia de productos falsificados, entornos regulatorios complejos y la competencia de sustitutos como los sprays corporales, que en conjunto están moderando el impulso de crecimiento general.
Conclusiones Clave del Informe
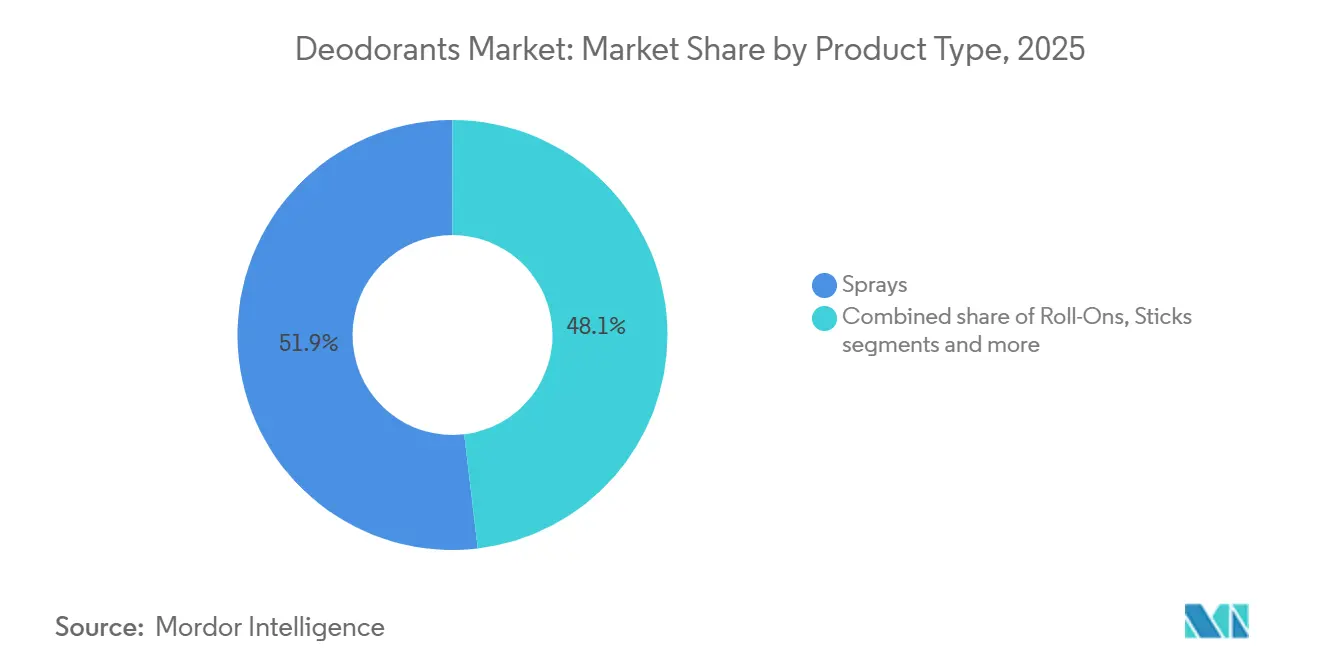
- Por tipo de producto, los sprays lideraron con una participación de ingresos del 51,87% en 2025; se prevé que los roll-ons se expandan a una CAGR del 5,87% hasta 2031.
- Por categoría, las ofertas masivas mantuvieron el 92,45% de la participación del mercado de desodorantes en 2025, mientras que las variantes premium avanzan a una CAGR del 5,64% hasta 2031.
- Por fuente de ingredientes, las formulaciones convencionales representaron el 85,15% del tamaño del mercado de desodorantes en 2025, y se proyecta que las opciones naturales/orgánicas crezcan a una CAGR del 6,25% hasta 2031.
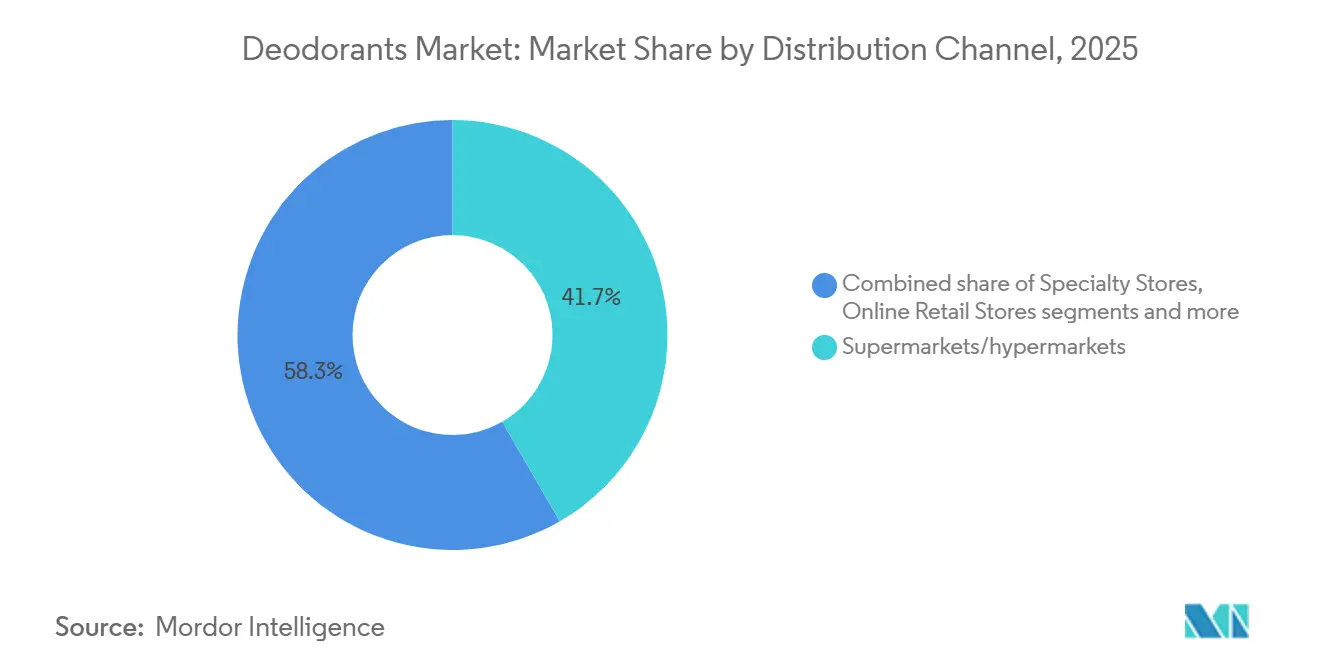
- Por canal de distribución, los supermercados e hipermercados captaron el 41,69% de las ventas en 2025; el comercio minorista en línea está creciendo a una CAGR del 6,54% hasta 2031.
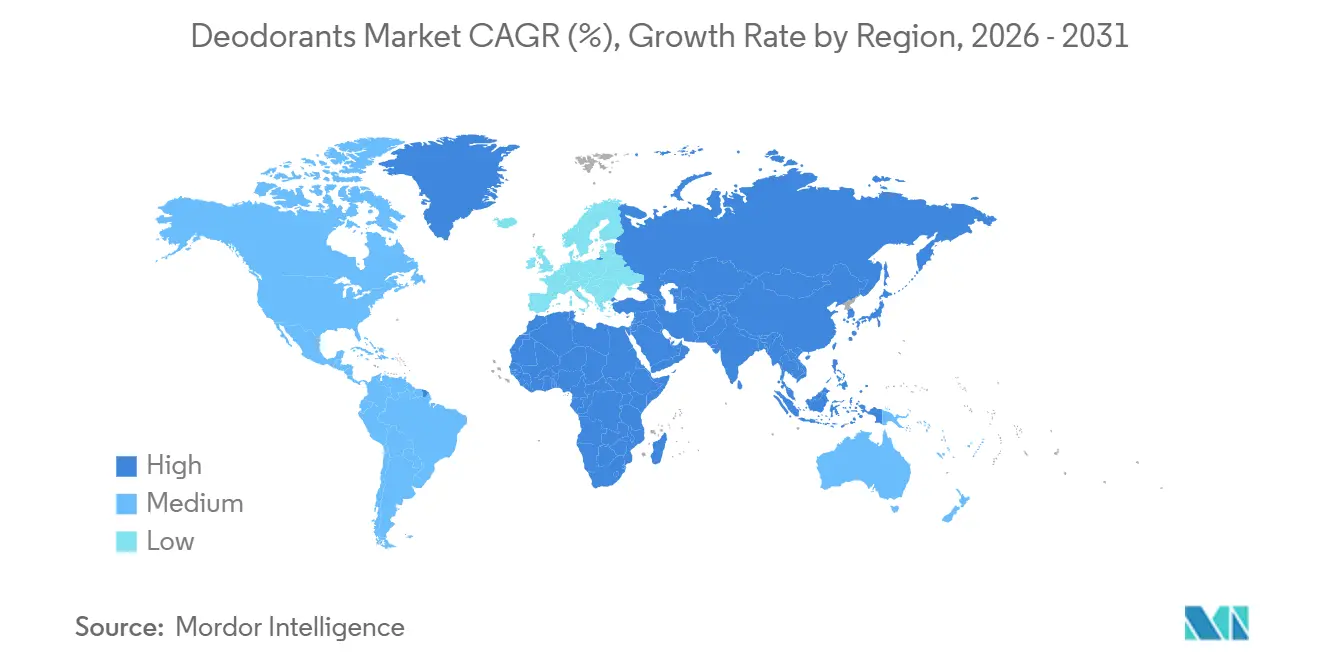
- Por geografía, América del Norte representó el 32,92% del valor de 2025, mientras que Asia-Pacífico está previsto que registre la CAGR más rápida del 6,39% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor enfoque en la higiene impulsado por estilos de vida activos y orientados al fitness | +0.8% | Global, con una adopción pronunciada en América del Norte, Europa y Asia-Pacífico urbano | Mediano plazo (2-4 años) |
| Creciente demanda de productos naturales y sin aluminio | +1.2% | América del Norte y Europa lideran; Asia-Pacífico sigue a medida que aumenta la conciencia sobre la salud | Largo plazo (≥ 4 años) |
| Crecimiento de los desodorantes para todo el cuerpo más allá del uso en las axilas | +1.5% | América del Norte como pionera; Europa y Asia-Pacífico como adoptantes tempranos | Corto plazo (≤ 2 años) |
| Influencia de las redes sociales y el respaldo de celebridades | +0.7% | Global, más fuerte en América del Norte y Europa donde la penetración de influencers es mayor | Corto plazo (≤ 2 años) |
| Estrategias promocionales y de marketing efectivas | +0.6% | Global, con campañas digitales prioritarias en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Premiumización que eleva las fragancias como productos de estilo de vida | +0.9% | América del Norte, Europa y centros urbanos prósperos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayor enfoque en la higiene impulsado por estilos de vida activos y orientados al fitness
El enfoque global en la higiene personal y el bienestar está impulsando un crecimiento significativo en el mercado de desodorantes. Los consumidores asocian cada vez más la actividad física con el autocuidado, lo que genera una demanda creciente de desodorantes de larga duración y alto rendimiento. La creciente participación en deportes, rutinas de fitness y actividades al aire libre ha amplificado la necesidad de productos que brinden una protección confiable contra el sudor y el olor. Esta tendencia pone de relieve un cambio desde la higiene básica hacia un énfasis moderno en mantener la frescura, la confianza y el bienestar general a lo largo del día. Según la Oficina de Estadísticas Laborales de los Estados Unidos, en 2024, aproximadamente el 23,6% de los hombres y el 19,4% de las mujeres en los Estados Unidos participaron diariamente en deportes, ejercicio o actividades recreativas[1]. Esta participación constante refleja la adopción de estilos de vida activos y conscientes de la salud, lo que se correlaciona directamente con un mayor consumo de desodorantes y antitranspirantes de alto rendimiento. Las marcas de desodorantes están aprovechando esta tendencia alineando sus productos con estilos de vida activos y el creciente enfoque en la salud y el bienestar. Por ejemplo, en marzo de 2025, SheaMoisture lanzó la iniciativa 'We Set The Pace', una campaña que anima a las mujeres negras a abrazar el fitness y el empoderamiento personal. Al promover el running y el ejercicio, SheaMoisture se posicionó como una marca que apoya el bienestar al tiempo que aborda las necesidades de higiene vinculadas a la actividad física. Esta iniciativa no solo subraya la importancia del fitness, sino que también demuestra cómo las marcas de cuidado personal están integrando el bienestar y la higiene en sus narrativas, conectando aún más el fitness con la demanda de productos desodorantes eficaces.
Creciente demanda de productos naturales y sin aluminio
La creciente demanda de productos naturales y sin aluminio se ha convertido en un importante impulsor del mercado. Con una mayor conciencia sobre la salud personal, la sostenibilidad y los posibles riesgos de los productos químicos sintéticos, los consumidores eligen cada vez más desodorantes naturales que excluyen los compuestos a base de aluminio y los ingredientes artificiales. Esta tendencia surge de las preocupaciones sobre los riesgos para la salud asociados con los desodorantes tradicionales, una preferencia por opciones ecológicas y una demanda de mayor transparencia en el abastecimiento de ingredientes y la formulación de productos. La conciencia sobre los posibles riesgos para la salud asociados con los compuestos de aluminio en los antitranspirantes convencionales es un factor clave en este cambio. Los compuestos de aluminio, que bloquean las glándulas sudoríparas, han generado preocupaciones sobre la absorción cutánea y posibles vínculos con el cáncer de mama debido a su proximidad al tejido mamario, así como con la enfermedad de Alzheimer, dado que la neurotoxicidad del aluminio es conocida a niveles de exposición elevados. Por ejemplo, el informe de Datos y Cifras 2025 de la Asociación de Alzheimer señala que más de 7 millones de estadounidenses viven con demencia por Alzheimer[2]. Esta estadística ha intensificado el escrutinio público sobre la exposición cotidiana al aluminio, incluida la proveniente de los desodorantes, ya que los consumidores buscan opciones de higiene preventiva que eviten los agentes bloqueadores de poros para reducir los riesgos percibidos a largo plazo. Las tendencias de bienestar y el movimiento de belleza limpia han impulsado aún más la demanda de desodorantes naturales, especialmente entre los consumidores millennials y de la Generación Z. Estos grupos valoran la transparencia de los ingredientes y el consumo sostenible. Prefieren desodorantes elaborados con ingredientes de origen vegetal o mineral, como aceite de coco, manteca de karité, bicarbonato de sodio e hidróxido de magnesio, que neutralizan los olores sin interferir con el proceso natural de sudoración del cuerpo.
Crecimiento de los desodorantes para todo el cuerpo más allá del uso en las axilas
Cambios notables en los estilos de vida de los consumidores y en las condiciones ambientales están impulsando la adopción de desodorantes para todo el cuerpo, subrayando su importancia en el mercado global de desodorantes. El aumento de las temperaturas, la mayor humedad y el incremento de las olas de calor, frecuentemente vinculados al cambio climático, están amplificando las preocupaciones sobre el sudor y el olor corporal en numerosas regiones. Como resultado, los consumidores buscan ahora soluciones que aborden la transpiración más allá de la simple protección de las axilas. Este cambio ha impulsado la demanda de productos que prometen frescura duradera, propiedades antibacterianas y beneficios calmantes para la piel, incluso en condiciones climáticas adversas. En respuesta, las marcas están desarrollando productos que no solo garantizan una protección integral contra el olor, sino que también ofrecen experiencias de fragancia deliciosas y personalizadas. Esto ha generado un aumento en los lanzamientos de productos, que muestran una variedad de perfiles de aroma, desde refrescantes y limpios hasta cálidos y tropicales, lo que permite a las empresas atraer a una gama más amplia de gustos de los consumidores. Por ejemplo, en enero de 2024, Native realizó un movimiento significativo al lanzar su línea de Desodorante para Todo el Cuerpo. Esta nueva línea promete una protección duradera contra el olor para diversas partes del cuerpo y debutó en cuatro aromas únicos: Coco y Vainilla, Pepino y Menta, Lila y Té Blanco, y un formato de barra Sin Fragancia exclusivo. Además, un creciente énfasis en la confianza personal, la autoexpresión y el bienestar holístico está impulsando la expansión de este segmento. Los consumidores reconocen cada vez más el control del olor no solo como una rutina de higiene, sino como un componente vital de su bienestar mental y social. Los desodorantes para todo el cuerpo, al ofrecer una frescura integral, refuerzan la comodidad en las interacciones sociales, profesionales e íntimas. Este sentimiento resuena especialmente entre los grupos demográficos más jóvenes y los habitantes urbanos que otorgan gran importancia al cuidado personal y la estética.
Influencia de las redes sociales y el respaldo de celebridades
En 2024, Jason Momoa utilizó eficazmente sus 17 millones de seguidores en Instagram en una asociación estratégica con Native, posicionando la marca como robusta y ecológica. Esta colaboración destacó la alineación de la marca con la sostenibilidad y un estilo de vida aventurero, resonando fuertemente con su público objetivo. De manera similar, la colaboración de Justin Bieber con Schmidt's Naturals para la línea Peaches aprovechó sus extensos 295 millones de seguidores para dirigirse directamente a los consumidores de la Generación Z. Esta asociación enfatizó la imagen juvenil y moderna de la marca, creando una fuerte conexión con un grupo demográfico más joven. El respaldo de Megan Rapinoe a Secret Whole Body no solo asoció el producto con el rendimiento atlético, sino que también subrayó su compromiso con la inclusión de género, haciéndolo especialmente atractivo para audiencias progresistas y socialmente conscientes. TikTok ha emergido como una plataforma de descubrimiento transformadora, desempeñando un papel fundamental en el crecimiento de las marcas. La Dra. Shannon Klingman, fundadora de Lume, utilizó hábilmente la plataforma para explicar la ciencia detrás del olor corporal integral, generando millones de visualizaciones. Su contenido convirtió eficazmente a los espectadores en compradores sin depender de medios pagados, mostrando el poder del alcance orgánico. De manera similar, el enfoque impulsado por la comunidad de Glossier ha sido fundamental para su éxito. Al convertir a los clientes en entusiastas embajadores de la marca, la empresa ha fomentado el crecimiento orgánico y fortalecido la lealtad a su marca. Estas estrategias innovadoras eluden a los intermediarios minoristas tradicionales, permitiendo a las marcas emergentes escalar rápidamente. Como resultado, la competencia por el espacio en los estantes y la atención de los consumidores se ha intensificado, redefiniendo la dinámica del mercado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones de salud sobre productos químicos, mayor escrutinio y escepticismo | -0.5% | Global, más pronunciado en América del Norte y Europa donde el activismo en salud es más fuerte | Largo plazo (≥ 4 años) |
| Las restricciones regulatorias complican las formulaciones y pueden ralentizar los lanzamientos de productos | -0.4% | América del Norte (FDA) y Europa (regulaciones de cosméticos de la UE); los mercados emergentes enfrentan una aplicación desigual | Mediano plazo (2-4 años) |
| Las falsificaciones erosionan la confianza en la marca y la seguridad | -0.3% | Asia-Pacífico, Oriente Medio, África y América Latina donde la aplicación de la ley es más débil | Mediano plazo (2-4 años) |
| La competencia de sustitutos diluye la demanda de la categoría de desodorantes | -0.6% | Global, con sprays corporales y perfumes compitiendo con mayor intensidad en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de salud sobre productos químicos, mayor escrutinio y escepticismo
Artículos científicos y debates públicos han examinado los ingredientes tradicionales de los desodorantes, como los compuestos de aluminio, los conservantes sintéticos y los productos químicos de fragancia, debido a posibles preocupaciones de salud. Si bien organismos de autoridad como la Administración de Alimentos y Medicamentos de los Estados Unidos y el Comité Científico Europeo de Seguridad del Consumidor no han establecido vínculos causales definitivos entre estos ingredientes de desodorantes y enfermedades graves, la percepción pública ha cambiado. Los consumidores se inclinan ahora hacia alternativas "limpias", sin aluminio y con mínimos productos químicos. Esta preferencia en evolución ha reducido la demanda de ciertos formatos de desodorantes convencionales, lo que ha llevado a la industria a reformular productos, modificar el etiquetado y adoptar estrategias de mitigación de riesgos. Muchos consumidores, influenciados por riesgos percibidos (aunque no probados de manera concluyente) para la salud, se han alejado de los antitranspirantes con sales de aluminio, optando en cambio por alternativas sin aluminio. Las preocupaciones sobre los posibles efectos similares a los estrógenos del aluminio, especialmente dada su proximidad al tejido mamario y sus vínculos históricos con el cáncer y las enfermedades neurodegenerativas, han alimentado este cambio preventivo. En consecuencia, mientras que la demanda de antitranspirantes tradicionales que contienen aluminio ha disminuido, los desodorantes sin aluminio han ganado terreno, impactando las ventas unitarias de los desodorantes clínicos convencionales en mercados selectos. Por ejemplo, el desodorante Native, comercializado de manera prominente como libre de aluminio, se dirige a consumidores preocupados por la salud que desconfían de las sales antitranspirantes controvertidas. Ingredientes como los parabenos y los ftalatos, antes comunes como conservantes y estabilizadores de fragancias, ahora son destacados en debates científicos y de salud pública como disruptores endocrinos. Estas sustancias pueden alterar el equilibrio hormonal, incluso en dosis mínimas. A pesar de que las agencias reguladoras consideran seguro su uso en bajas concentraciones, los riesgos percibidos han llevado a los consumidores a preferir productos sin parabenos y sin ftalatos, reduciendo la demanda de formulaciones más antiguas. Los desodorantes Tom's of Maine, por ejemplo, aprovechan esta tendencia, comercializándose como libres de parabenos y ftalatos para atraer a compradores preocupados por la salud.
Las restricciones regulatorias complican las formulaciones y pueden ralentizar los lanzamientos de productos
En los últimos años, mercados clave como la Unión Europea, los Estados Unidos y Canadá han endurecido las regulaciones sobre cosméticos, incluidos los desodorantes y antitranspirantes. Estas regulaciones tienen como objetivo reforzar la seguridad del consumidor mediante la restricción o prohibición de productos químicos específicos, la exigencia de evaluaciones de seguridad y la aplicación de un etiquetado detallado. Si bien estas medidas mejoran la protección del consumidor, también complican las formulaciones, alargan los plazos de desarrollo de productos y elevan los costos de cumplimiento. En consecuencia, la innovación en productos se ha desacelerado y las barreras de entrada al mercado se han intensificado, reduciendo la demanda general de productos desodorantes. En la Unión Europea, los desodorantes deben cumplir con el Reglamento de Productos Cosméticos (CE) 1223/2009, que exige la seguridad de los ingredientes y la divulgación de alérgenos. Los fabricantes tienen la responsabilidad de garantizar la seguridad, cumplir con listas estrictas de sustancias prohibidas o restringidas y mantener una Persona Responsable, junto con un expediente de evaluación de seguridad. Una enmienda reciente (Reglamento (UE) 2023/1545) amplió la lista de alérgenos de fragancia que deben divulgarse en las etiquetas una vez que superan ciertas concentraciones (por ejemplo, ≥0,001% en productos de aplicación continua). Dado que los desodorantes se incluyen en la categoría de productos de aplicación continua, los desodorantes europeos de Lush, como la variante "Tea Tree", utilizan fragancias naturales en consonancia con los umbrales de alérgenos de la UE. En Japón, la Ley de Productos Farmacéuticos y Dispositivos Médicos (Ley PMD) regula los desodorantes solo si afirman eficacia funcional, distinguiendo entre la supresión del olor y el enmascaramiento del olor. Los desodorantes básicos, sin afirmaciones terapéuticas, se clasifican como cosméticos, lo que requiere el cumplimiento de los mandatos de seguridad y etiquetado. Incluso estos desodorantes básicos enfrentan estrictas restricciones de etiquetado e ingredientes, lo que complica y retrasa las introducciones de productos para las marcas internacionales. Ban Deodorant, un producto de Lion Corp. en Japón, subraya su compromiso con los estándares locales al enfatizar el control del olor con mezclas de fragancias seguras. En todo el mundo, las regulaciones de desodorantes priorizan la seguridad de los ingredientes, la divulgación de alérgenos y el etiquetado, lo que genera mayores complejidades en la formulación y plazos de cumplimiento prolongados. Estos desafíos han desacelerado colectivamente los lanzamientos de productos y han reducido la demanda del mercado al obstaculizar el ritmo y la consistencia de las nuevas introducciones de desodorantes en todo el mundo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Aplicación de Precisión Impulsa las Ganancias del Roll-OnSe proyecta que los desodorantes Roll-On crecerán a una tasa anual del 5,87% hasta 2031, superando a los Sprays en tasa de crecimiento, aunque los Sprays mantuvieron una participación de mercado del 51,87% en 2025. Los Roll-Ons atraen a consumidores que valoran la aplicación precisa, la reducción de residuos y el contacto amigable con la piel, especialmente aquellos con piel sensible o preocupaciones sobre los propelentes de aerosol. Si bien los Sprays siguen siendo dominantes debido a su comodidad, propiedades de secado rápido y la sensación refrescante de una niebla fría, las crecientes preocupaciones ambientales sobre los envases de aerosol están impulsando un cambio hacia los formatos roll-on y barra. Las Barras, apreciadas por su portabilidad y facilidad de uso, mantienen una posición estable en el mercado. Otros Tipos de Productos, como cremas, geles y toallitas, abordan necesidades específicas, incluida la cobertura de todo el cuerpo y la comodidad para viajes. El lanzamiento en 2024 de Secret Whole Body de Procter and Gamble, en formato crema, destaca la innovación en este segmento al combinar beneficios hidratantes con control del olor. La creciente preferencia por los Roll-Ons refleja una tendencia más amplia de los consumidores hacia envases sostenibles y aplicación dirigida, redefiniendo las prioridades de desarrollo de productos en toda la categoría.
Los Sprays continúan dominando, principalmente debido a su asociación con la frescura y la experiencia sensorial de la aplicación. Sin embargo, las marcas se están adaptando reformulando productos para abordar las preocupaciones ambientales, reemplazando los hidrofluorocarburos con propelentes de aire comprimido. Las líneas Dove y Rexona de Unilever han introducido aerosoles ecológicos que mantienen el rendimiento mientras reducen la huella de carbono. Las Barras se benefician de su forma sólida, que evita derrames de líquidos y cumple con las regulaciones de equipaje de mano de las aerolíneas, lo que las convierte en una opción preferida para los viajeros frecuentes. El segmento de Otros Tipos de Productos está en expansión, impulsado por la creciente popularidad de los desodorantes para todo el cuerpo: las cremas y los geles permiten la aplicación en todo el cuerpo sin el exceso de spray asociado a los aerosoles, mientras que las toallitas ofrecen comodidad de un solo uso para los asistentes al gimnasio y las actividades al aire libre. Esta diversificación de tipos de productos subraya la evolución de la categoría, de un producto básico de uso único a un elemento esencial versátil del cuidado personal.


Por Categoría:
Las Ganancias Premium Reflejan Mejoras en Ingredientes y FraganciasSe espera que los desodorantes premium crezcan a una CAGR del 5,64% hasta 2031, reflejando de cerca la tendencia general del mercado. En 2025, las ofertas masivas mantuvieron una participación de mercado dominante del 92,45%. El crecimiento en los desodorantes premium está impulsado por consumidores cada vez más dispuestos a pagar por ingredientes naturales, fragancias lujosas y envases sostenibles. En 2024, las comunicaciones con inversores de Unilever destacaron el sólido desempeño de sus marcas de cuidado personal premium, que lograron un crecimiento de un solo dígito medio, superando a sus contrapartes del mercado masivo. Este crecimiento se atribuye en gran medida a los consumidores que optan por productos premium durante la recuperación económica. Si bien los productos del mercado masivo, reconocidos por su asequibilidad y amplia distribución, continúan sirviendo a la mayoría de los consumidores, particularmente en los mercados emergentes con alta sensibilidad al precio, la reducción de la brecha de crecimiento entre las ofertas masivas y premium indica un cambio significativo. A medida que aumentan los ingresos disponibles y se expande la conciencia sobre la salud, más consumidores priorizan la transparencia de los ingredientes y los valores de la marca sobre las consideraciones de precio.
El atractivo del segmento premium va más allá de los consumidores adinerados, atrayendo a personas preocupadas por la salud que buscan formulaciones sin aluminio y orgánicas, incluso a precios más altos. Marcas como Native, Schmidt's y Weleda han posicionado eficazmente los desodorantes naturales como productos premium, aprovechando certificaciones como USDA Orgánico y etiquetas libres de crueldad animal para justificar sus precios superiores. En respuesta, las marcas del mercado masivo están introduciendo líneas "masstige", productos que combinan asequibilidad con características premium, para capturar a los consumidores que transitan desde las ofertas de nivel básico. Este entorno competitivo está reduciendo los niveles de precios y obligando a las marcas a diferenciarse a través de la innovación, ya sea en la complejidad de la fragancia, el diseño del envase o las credenciales de sostenibilidad. La CAGR proyectada del 5,64% del segmento premium destaca su papel como motor de innovación de la industria, donde se prueban nuevos formatos, ingredientes y estrategias de marketing antes de ser adoptados por las líneas del mercado masivo.
Por Fuente de Ingredientes:
La Belleza Limpia Acelera las Formulaciones NaturalesSe proyecta que los desodorantes naturales u orgánicos experimenten una tasa de crecimiento anual del 6,25% hasta 2031, superando a todas las demás fuentes de ingredientes. Este auge se produce incluso cuando las formulaciones convencionales o sintéticas dominaron con una cuota de mercado del 85,15% en 2025. Este cambio se atribuye en gran medida al creciente escepticismo de los consumidores hacia los antitranspirantes a base de aluminio y los conservantes sintéticos, un sentimiento amplificado por las redes sociales y la defensa de la salud. Cabe destacar que, si bien la orientación de la Clínica Cleveland de 2024 consideró seguros los sales de aluminio, la percepción pública no se ha alineado con este punto de vista científico, lo que refuerza el atractivo de las alternativas naturales. Además, la monografía de antitranspirantes de la Administración de Alimentos y Medicamentos de los Estados Unidos avala los compuestos de aluminio; sin embargo, muchas marcas están reformulando de manera preventiva para satisfacer la creciente demanda de ingredientes "limpios". Mientras tanto, las estrictas regulaciones de cosméticos de la Unión Europea sobre conservantes y fragancias sintéticos están impulsando a los fabricantes hacia alternativas naturales, so pena de quedar excluidos del mercado.
A pesar del auge de las alternativas naturales, las formulaciones convencionales o sintéticas continúan dominando, debido a su eficacia comprobada, rentabilidad y vida útil prolongada, cualidades que resuenan entre los consumidores sensibles al precio en los mercados emergentes. Si bien los antitranspirantes a base de aluminio destacan en la reducción del sudor, un estándar en el que las alternativas naturales suelen quedarse cortas, esto ha limitado el atractivo de estas últimas entre los consumidores orientados al rendimiento. Sin embargo, la brecha en eficacia se está reduciendo a medida que las marcas innovan: al integrar probióticos, enzimas y sales minerales, refuerzan el control del olor mientras mantienen su imagen "limpia". La creciente demanda de desodorantes naturales u orgánicos pone de relieve su importancia como catalizador de crecimiento, especialmente en América del Norte y Europa, regiones caracterizadas por una mayor conciencia sobre la salud y claridad regulatoria. Con los avances en formulaciones naturales y una mayor educación del consumidor, este segmento está preparado para ampliar su cuota de mercado, lo que obliga a los actores convencionales a adaptarse o arriesgarse a perder terreno.
Por Canal de Distribución:
El Comercio Electrónico Reescribe la Economía MinoristaLos pronósticos predicen que los canales de venta minorista en línea crecerán a una tasa anual del 6,54% hasta 2031, superando a los supermercados e hipermercados, que comandaron una participación de mercado del 41,69% en 2025. El auge del comercio electrónico refleja un cambio fundamental en los hábitos de compra de los consumidores, un cambio acelerado por los confinamientos de la pandemia y reforzado por el atractivo de la entrega a domicilio y una selección de productos más amplia que la que ofrecen las tiendas físicas. Marcas como Native, Fussy, By Humankind y OffCourt han capitalizado esta tendencia, eludiendo a los intermediarios minoristas tradicionales y adoptando modelos de suscripción para obtener ingresos constantes. Wild, una marca líder de desodorante recargable del Reino Unido, construyó su clientela íntegramente a través de suscripciones en línea. Adquirida por Unilever en abril de 2025, el éxito en línea de Wild allanó el camino para su entrada en el comercio minorista físico. Un análisis de 2024 de FTI Consulting destacó los crecientes costos de adquisición de clientes para las marcas de venta directa al consumidor, lo que llevó a muchas a adoptar estrategias omnicanal que fusionan las ventas en línea con asociaciones mayoristas selectivas.
Los supermercados e hipermercados dominan como el principal canal de distribución, ofreciendo comodidad, acceso inmediato a los productos y comparaciones de marcas en la tienda. Sin embargo, su participación de mercado está disminuyendo a medida que los consumidores se inclinan hacia las plataformas en línea. Estas plataformas ofrecen recomendaciones personalizadas, descuentos por suscripción y acceso a marcas de nicho ausentes en las tiendas físicas. Si bien las tiendas especializadas atienden a los entusiastas de los desodorantes premium y naturales, ocupan un nicho estable pero carecen de la escala para rivalizar con los canales del mercado masivo. Otras vías de distribución, como farmacias, tiendas de conveniencia y ventas directas, atienden necesidades específicas, como productos de tamaño de viaje y compras impulsivas. El crecimiento del comercio minorista en línea subraya sus ventajas estructurales: menores costos generales, análisis de datos avanzados y una orientación precisa hacia microsegmentos. A medida que la infraestructura del comercio electrónico se fortalece en los mercados emergentes, esta trayectoria de crecimiento está destinada a intensificarse, alterando los panoramas competitivos y obligando a los minoristas tradicionales a reforzar sus capacidades digitales o enfrentarse a la obsolescencia.
Análisis Geográfico
Mercado de Desodorantes de América del Norte
América del Norte representó el 32,92% de la cuota de mercado en 2025, lo que pone de relieve su consolidada presencia en el mercado y su papel como centro de innovación en desodorantes de cuerpo completo y formulaciones premium. Estados Unidos sigue siendo el mercado más grande, con un valor estimado históricamente en aproximadamente 3 mil millones de USD y tasas de crecimiento anual que superan el 6% en los últimos años. Los sólidos en barra fueron el formato dominante debido a su comodidad y facilidad de uso. Secret Whole Body de Procter and Gamble, lanzado en 2024, aprovechó el interés de los consumidores en las aplicaciones multizona, con sus afirmaciones clínicas de protección de 72 horas que atraen a los entusiastas del fitness y a las personas que padecen hiperhidrosis. Canadá y México contribuyen al crecimiento incremental, con la creciente clase media de México impulsando mayores tasas de penetración de desodorantes. A medida que la región madura, el crecimiento es impulsado por la premiumización, la innovación en formatos y un cambio hacia ingredientes naturales en lugar de la expansión de volumen, posicionando a América del Norte como líder mundial en tendencias.
Mercado de Desodorantes de Asia-Pacífico, América del Norte y Europa
Se proyecta que Asia-Pacífico crecerá a una tasa anual del 6,39% hasta 2031, convirtiéndola en la región de más rápido crecimiento. La urbanización, el aumento de los ingresos disponibles y una mayor conciencia sobre la higiene personal son los principales impulsores de este crecimiento. El cambio hacia la premiumización y el auge del comercio electrónico están redefiniendo la demanda de los consumidores, con personas que optan por marcas que transmiten estatus y eficacia. China, el mayor mercado de la región, está impulsado por los millennials urbanos y la Generación Z que adoptan prácticas de cuidado personal occidentales. El crecimiento de Asia-Pacífico refuerza su papel como principal motor de la expansión del mercado, mientras que la madurez de América del Norte y el enfoque de Europa en la sostenibilidad los posicionan como centros mundiales de innovación.
Mercado de Desodorantes de EMEA
Los consumidores europeos favorecen cada vez más los envases ecológicos y los ingredientes orgánicos. Esta tendencia está respaldada por el aumento del consumo de productos de cuidado personal, que está impulsando la demanda de desodorantes. Según datos de 2024 de la Oficina de Estadísticas Nacionales (Reino Unido), el gasto de los consumidores en cuidado personal en el Reino Unido alcanzó los 41,9 mil millones de GBP[3]. Wild del Reino Unido, adquirida por Unilever en abril de 2025, ejemplifica esta tendencia, habiendo construido una base de clientes leales con sus estuches de aluminio recargables y recargas sin plástico. Alemania, Francia y el Reino Unido lideran la demanda europea, con consumidores que priorizan la transparencia de los ingredientes y el envasado sostenible. Si bien Oriente Medio y África son mercados más pequeños, están en expansión a medida que la urbanización y las normas de cuidado personal occidentales ganan terreno. Los Emiratos Árabes Unidos y Arabia Saudita lideran la demanda regional, impulsada por consumidores adinerados que buscan fragancias premium y protección duradera en climas cálidos. Sudáfrica, Nigeria, Egipto, Marruecos y Turquía representan oportunidades emergentes, aunque las tasas de penetración siguen siendo inferiores a los promedios mundiales.

Panorama regulatorio
A nivel mundial, los desodorantes se regulan principalmente como cosméticos, pero los requisitos varían según la reclamación y la geografía, lo que aumenta la complejidad de formulación y etiquetado para los portafolios multinacionales. En la Unión Europea, los desodorantes deben cumplir con el Reglamento de Cosméticos (CE) 1223/2009, que incluye la evaluación de seguridad, las obligaciones de la Persona Responsable y el etiquetado de ingredientes, con actualizaciones continuas que siguen endureciendo el cumplimiento.
En 2026, la UE adoptó el Reglamento (UE) 2026/78 de la Comisión (12 de enero de 2026), que prohíbe determinadas sustancias CMR en cosméticos a partir del 1 de mayo de 2026, y el Reglamento (UE) 2026/909 de la Comisión (27 de abril de 2026), que modifica el (CE) 1223/2009 con cambios relevantes para los desodorantes, incluida la autorización del uso de zeolita de plata y zinc (silicato de aluminio de plata y zinc amónico) hasta un 1% en desodorantes en aerosol sujeto a un límite de contenido de plata. Por separado, el Reglamento (UE) 2024/1328 modifica el REACH para restringir los siloxanos D4, D5 y D6 en concentraciones >=0,1% en productos cosméticos sin aclarado a partir del 6 de junio de 2027, lo que influye en los sistemas de larga duración y sensoriales utilizados en muchos formatos de desodorante. En el Reino Unido, el instrumento estatutario 2026 n.º 23 (aprobado el 15 de julio de 2026) prohíbe la 3-(4'-metilbencilideno)-camfor y exige etiquetas de advertencia actualizadas para los conservantes liberadores de formaldehído, lo que pone de relieve la divergencia posterior al Brexit que puede requerir diferenciación de SKU y de diseño gráfico entre los canales de la UE y el Reino Unido.
Panorama Competitivo
El mercado de desodorantes exhibe una fragmentación moderada, con actores globales establecidos como Unilever Plc, The Procter and Gamble Company, Natura and Co. Holding SA, The Colgate Palmolive Company y Beiersdorf AG que mantienen una participación significativa del mercado de desodorantes, aprovechando su espacio en los estantes y el valor de sus marcas. Sin embargo, enfrentan una creciente competencia de marcas de venta directa al consumidor que capitalizan las redes sociales y los modelos basados en suscripciones. La adquisición de Wild por parte de Unilever, la marca líder de desodorante recargable del Reino Unido, en abril de 2025, destaca la creciente importancia de los competidores enfocados en la sostenibilidad. Esta adquisición se alinea con una tendencia más amplia en el mercado de cuidado personal, donde las empresas establecidas adquieren startups innovadoras para acceder a nuevas bases de clientes. Marcas como Fussy, By Humankind y OffCourt están disrumpiendo el comercio minorista tradicional al eludir intermediarios, utilizar el marketing de influencers y ofrecer servicios de suscripción para obtener ingresos constantes. Estas marcas se centran en ingredientes naturales, envases recargables y cadenas de suministro transparentes, atrayendo a consumidores más jóvenes y conscientes del valor.
La innovación en el mercado de desodorantes se centra en tres áreas clave: ampliar las zonas de aplicación más allá de las axilas, abordar las preocupaciones de salud con formulaciones naturales y sin aluminio, e introducir envases recargables para reducir los residuos plásticos. Secret Whole Body de Procter and Gamble y Dove Whole Body Deo de Unilever lideran la expansión de las zonas de aplicación, utilizando afirmaciones clínicas y beneficios para el cuidado de la piel para respaldar los precios premium. Marcas como Native, Schmidt's y Weleda están impulsando la adopción de formulaciones naturales, respaldadas por certificaciones USDA Orgánico y libres de crueldad animal. Mientras tanto, Wild y Salt of the Earth están avanzando en soluciones de envases recargables, ofreciendo estuches de aluminio y recargas de cartón para eliminar los plásticos de un solo uso.
Los respaldos de celebridades se han convertido en una estrategia crucial para el crecimiento de las marcas: la asociación de Jason Momoa con Native, la línea Peaches de Justin Bieber con Schmidt's y la colaboración de Megan Rapinoe con Secret impulsan significativamente la visibilidad de la marca a través de sus extensos seguidores en redes sociales. Las oportunidades permanecen en los grupos demográficos desatendidos, incluido el cuidado masculino, los adultos mayores que gestionan cambios en la química corporal relacionados con la edad y las personas con hiperhidrosis que buscan soluciones de fuerza clínica. Los mercados emergentes también ofrecen potencial de crecimiento, con tasas de penetración aún por debajo del 50%. El panorama competitivo está transitando de un enfoque en el dominio del espacio en los estantes hacia un enfoque digital prioritario y orientado por valores, donde la agilidad, la autenticidad y la sostenibilidad son fundamentales para ganar participación de mercado.
Líderes de la Industria de Desodorantes
-
Unilever Plc
-
Natura and Co. Holding SA
-
Beiersdorf AG
-
The Procter and Gamble Company
-
The Colgate Palmolive Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Desodorantes
- Unilever Plc
- The Procter and Gamble Company
- Beiersdorf AG
- L'Oreal SA
- Henkel AG and Co. KGaA
- Church and Dwight Co., Inc.
- The Colgate-Palmolive Company
- Edgewell Personal Care
- Natura and Co.
- Kao Corporation
- Shiseido Co. Ltd.
- Puig SL
- Estee Lauder Companies
- Chanel SA
- LVMH (LVMH Moet Hennessy Louis Vuitton)
- Amorepacific Corp.
- Weleda AG
- Ajmal Perfumes LLC
- Wild Cosmetics Ltd (Unilever)
- Fussy Ltd
- By Humankind Inc.

Oportunidades de mercado y perspectivas futuras
Los desodorantes de cuerpo completo y las rutinas multizona amplían el margen de las marcas para aumentar las ocasiones de uso más allá de la protección tradicional de las axilas y para ampliar los portafolios de formatos (cremas, toallitas, aerosoles y variantes para piel sensible). La investigación de consumidores de terceros respalda el argumento comercial: IFF publicó resultados de un estudio de julio de 2026 con 1.200 encuestados que muestran que el 36% de los consumidores globales, y el 44% en Estados Unidos, aplican desodorante más allá de las axilas, lo que respalda líneas dedicadas de cuerpo completo y mensajes centrados en la comodidad de la piel, el control del olor y la fragancia.
Los cambios regulatorios de la UE también están creando vías de innovación más claras mientras restringen otras, lo que afecta las prioridades de desarrollo de productos a corto plazo. El Reglamento (UE) 2026/909 (adoptado en abril de 2026) actualiza las restricciones y los límites de concentración para determinados ingredientes utilizados en desodorantes y revierte el estatus previo de la zeolita de plata y zinc al permitir su uso como conservante en desodorantes en aerosol hasta un 1% con un límite de contenido de plata. Esto respalda la estrategia de conservantes para formatos en aerosol y spray a medida que se reduce el conjunto de ingredientes autorizados. Al mismo tiempo, las prohibiciones de ingredientes y los umbrales más estrictos desplazan las oportunidades hacia reformulaciones conformes, una gestión más sólida de alérgenos y reclamaciones, y surtidos específicos por región para las empresas que operan tanto en la UE como en el Reino Unido, donde los plazos y los requisitos de etiquetado pueden diferir.
Recent Industry Developments in Mercado de Desodorantes
- Febrero de 2026: Unilever amplió Dove y Dove Men+Care a desodorantes de cuerpo completo, escalando una propuesta multizona más allá del uso tradicional en las axilas. El movimiento fortalece su presencia en el área de innovación de más rápido crecimiento de la categoría y aumenta la presión competitiva sobre los actores establecidos para igualar las reclamaciones y formatos de aplicación más amplia.
- Febrero de 2026: Unilever lanzó su primera colección de antitranspirantes recargables de 72 horas bajo la marca Dove, incorporando sistemas de recarga a una marca de desodorantes grande y masiva. Esto aumenta la visibilidad de los modelos de reutilización más allá de los actores DTC de nicho y respalda a los minoristas que buscan ampliar los surtidos de cuidado personal orientados a la sostenibilidad.
- Febrero de 2024: Procter and Gamble presentó Old Spice Total Body Deodorant, extendiendo la marca a formatos de protección contra el olor de cuerpo completo posicionados para su uso más allá de las axilas. El lanzamiento amplió las ocasiones de uso abordables de Old Spice y ayudó a normalizar el desodorante de cuerpo completo como una subcategoría distinta dentro del cuidado personal masivo.


Mercado de Desodorantes Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los desodorantes y antitranspirantes de consumo utilizados para controlar el olor corporal y la transpiración, contabilizados como valor de ventas de productos a través de los principales canales minoristas y profesionales y sumados a nivel global.
Exclusiones del alcance: los aerosoles corporales exclusivamente de fragancia, los polvos de talco y los neutralizadores industriales de olores no se contabilizan en el tamaño de este mercado.
Descripción General de la Segmentación
- Por Tipo de Producto
- Sprays
- Barras
- Roll-On
- Otros Tipos de Productos
- Por Categoría
- Premium
- Masivo
- Por Fuente de Ingredientes
- Convencional/Sintético
- Natural/Orgánico
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas Especializadas
- Canales Minoristas en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Suecia
- Bélgica
- Polonia
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Tailandia
- Singapur
- Indonesia
- Corea del Sur
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Sudáfrica
- Arabia Saudita
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de un contexto claro de oferta y demanda para los desodorantes, antes de introducir cifras en un modelo. Nos apoyamos en referencias públicas como los indicadores minoristas del Censo de los Estados Unidos, las series de inflación de la Oficina de Estadísticas Laborales de los Estados Unidos, los flujos comerciales de UN Comtrade para grupos de productos relevantes, y las series macroeconómicas del Banco Mundial y el FMI sobre población, ingresos y contexto cambiario.
Para fundamentar el comportamiento de la categoría, también revisamos fuentes como aranceles y calendarios aduaneros, publicaciones revisadas por pares en dermatología y seguridad del consumidor, y materiales que los propietarios de marcas publican a través de informes anuales, presentaciones para inversores y divulgaciones de atributos de productos. En cuanto a las empresas, utilizamos suscripciones de pago centradas en información financiera corporativa e inteligencia de noticias, y también consultamos bases de datos de patentes para comprender la dirección de las reclamaciones y los cambios en las formulaciones que pueden afectar los precios. Esta lista documental es ilustrativa, y durante el proceso de investigación también se utilizan otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de presión lo observado en la investigación documental, especialmente en cuanto a cómo se fijan los precios, se promocionan y distribuyen los desodorantes en diferentes regiones. Conversamos con una combinación de propietarios de marcas, fabricantes por contrato, participantes en ingredientes y envases, y especialistas en distribución y venta minorista, y cubrimos APAC, EMEA y las Américas para que la adopción regional y los escalones de precios no se generalicen en exceso.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 14% | APAC: 40% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 30% | EMEA: 34% |
| Actores más pequeños: 14% | Gerentes: 56% | Américas: 26% |
Dimensionamiento del Mercado y Previsiones
El dimensionamiento parte de una construcción de demanda agregada de arriba hacia abajo, en la que el gasto por categoría se reconstruye por región utilizando la estructura de población, la participación urbana y las señales de gasto en cuidado personal, y luego se traduce en valor de desodorantes a través de la participación en la categoría y las bandas de precios. Para mantener los totales dentro de parámetros realistas, corroboramos los resultados con verificaciones selectivas de abajo hacia arriba, como puntos de precio muestreados de marcas y marcas propias en distintos canales, dirección de envíos y comercio, y una verificación de sentido por parte de proveedores y minoristas sobre el movimiento de volúmenes.
Los insumos clave del modelo incluyen la penetración de desodorantes y antitranspirantes por región, la frecuencia de uso promedio entre los principales grupos de consumidores, los cambios en la combinación de canales entre el comercio minorista físico y el comercio electrónico, la progresión del precio unitario (incluida la traslación de la inflación) y el calendario de comercio y divisas para marcas transfronterizas. Donde la cobertura es desigual, las brechas se gestionan mediante la aproximación con mercados cercanos que muestran patrones similares de ingresos y clima, y luego se ajustan utilizando los comentarios de las entrevistas para que la aproximación no sobreestime la adopción.
Para las previsiones, se utiliza el análisis de escenarios con un caso central respaldado por las opiniones de expertos sobre precios, intensidad promocional y premiumización, y luego la tendencia se somete a pruebas de estrés con indicadores macroeconómicos como el crecimiento del ingreso disponible y la inflación de precios al consumidor. Cuando se observa un choque a corto plazo (por ejemplo, cambios repentinos en los costos de insumos), la trayectoria a corto plazo se suaviza mediante ajustes año a año en lugar de forzar un CAGR en línea recta.
Ciclo de Validación y Actualización de Datos
La validación se realiza en capas para que el número final no dependa de una sola fuente de datos. Comparamos los resultados del modelo con señales independientes como la dirección del gasto en cuidado personal por región, los movimientos de importaciones y exportaciones, y los rangos de precios observados por forma de producto, e investigamos los valores atípicos antes de una aprobación interna.
Si una variación es significativa, los analistas vuelven a verificar los supuestos, revisan los factores de conversión y se vuelven a poner en contacto con los expertos pertinentes para confirmar qué cambió y si es temporal o estructural. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos importantes afectan los precios, la oferta o la demanda de la categoría. Antes de la entrega, se completa una revisión actualizada para que los clientes reciban la perspectiva más actualizada disponible en ese momento.
Tamaño del Mercado de Desodorantes de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los desodorantes pueden parecer muy dispares, incluso cuando parecen describir los mismos productos. Las diferencias suelen deberse a cómo cada editor define lo que se incluye, qué año se toma como referencia y cómo se mantienen los precios consistentes a lo largo del tiempo.
Algunas estimaciones combinan segmentos adyacentes de cuidado personal o utilizan definiciones más amplias de productos y canales, lo que eleva rápidamente la cifra. En Mordor Intelligence, el recuento se restringe a los desodorantes y antitranspirantes vendidos para el control personal del olor, y el valor se expresa en dólares estadounidenses constantes de 2025, con los aerosoles corporales exclusivamente de fragancia excluidos, lo que modifica el punto de partida y la curva de precios.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 26,65 mil millones de USD (2025) | |
| Asesor del Sector A | 25,80 mil millones de USD (2024) | Utiliza un año base diferente y parece reportar en dólares estadounidenses corrientes sin normalizar explícitamente los precios a una base de dólares constantes, lo que puede desplazar el valor cuando la inflación y la premiumización están activas. |
| Editor Global B | 34,54 mil millones de USD (2025) | Abarca un alcance más amplio de desodorantes y antitranspirantes con una agregación regional y una base de reporte diferentes, y puede incluir clasificaciones de productos más amplias y una escala vinculada al tonelaje que amplía el total de ingresos. |
Vistos en conjunto, la dispersión se explica principalmente por la precisión del alcance, el año y la base monetaria utilizados, y cómo se trata la progresión de precios entre regiones. Nuestro enfoque se mantiene trazable a indicadores de demanda claros, verificaciones de precios por canal y ajustes reproducibles, lo que facilita la conciliación del tamaño cuando se incorpora nueva evidencia.


Preguntas Clave Respondidas en el Informe
¿Cuál será el volumen global de ventas de desodorantes en 2031?
Se proyecta que el tamaño del mercado de desodorantes alcance 34.850 millones de USD en 2031, reflejando una CAGR del 5,28%.
¿Qué formato está creciendo más rápidamente?
Los desodorantes roll-on avanzan a una CAGR del 5,87% hasta 2031, superando a los sprays y las barras.
¿Por qué las formulaciones naturales están ganando participación?
El escepticismo de los consumidores hacia los compuestos de aluminio y las normas más estrictas de la UE sobre ingredientes están impulsando una CAGR del 6,25% para las opciones naturales y orgánicas.
¿Cómo está redefiniendo el comercio electrónico el crecimiento de la categoría?
Se prevé que las ventas en línea se expandan a una CAGR del 6,54%, impulsadas por las suscripciones de venta directa al consumidor y la creciente penetración de internet a nivel global.


 Sus datos están seguros y nunca se venden ni se comparten.
