
Tamaño y Participación del Mercado de Giroscopios de Fibra Óptica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
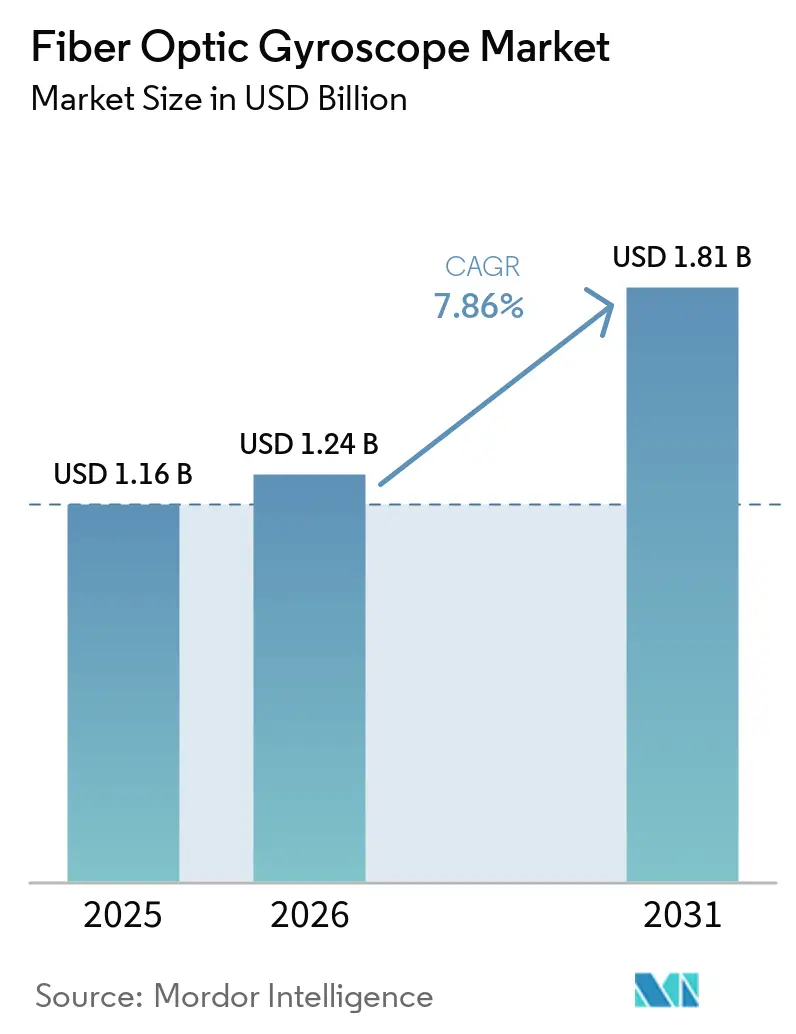
| Tamaño del Mercado (2026) | 1.24 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.81 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.86 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
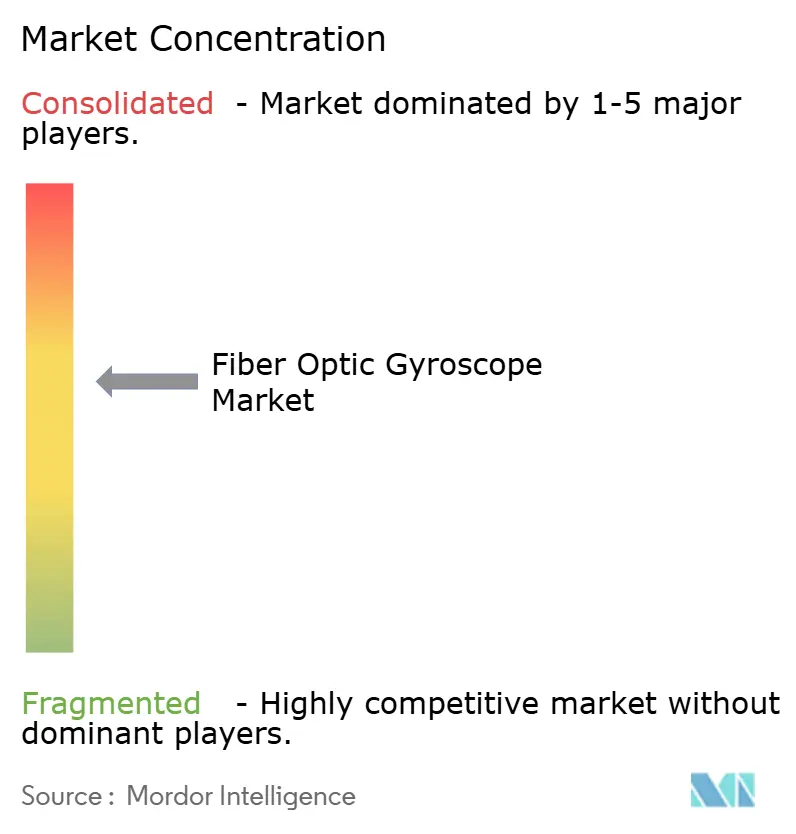
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Giroscopios de Fibra Óptica por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Giroscopios de Fibra Óptica se expanda desde 1,16 mil millones de USD en 2025 y 1,24 mil millones de USD en 2026 hasta 1,81 mil millones de USD en 2031, registrando una CAGR del 7,86% entre 2026 y 2031. El gasto constante en defensa, los mandatos de e-navegación en Europa y los proyectos de perforación a alta temperatura en Oriente Medio anclan la demanda, incluso cuando los giroscopios MEMS de menor costo presionan los diseños de gama de entrada. La adquisición de plataformas autónomas de la OTAN sostiene el volumen de referencia, mientras que los giroscopios de fibra óptica de fotónica de silicio con precios hasta un 70% por debajo de las unidades heredadas abren nuevos nichos comerciales. El riesgo de suministro en torno a los moduladores de niobato de litio y la fibra que mantiene la polarización continúa influyendo en las decisiones de compra, y la volatilidad continua en el rendimiento del bobinado de bobinas de fibra impulsa fluctuaciones de precios que favorecen a los proveedores integrados verticalmente. A pesar de la presión de costos, los clientes que operan en entornos sin GPS o a temperaturas extremas continúan eligiendo giroscopios de fibra óptica de bucle cerrado por su incomparable estabilidad de sesgo.
Conclusiones Clave del Informe
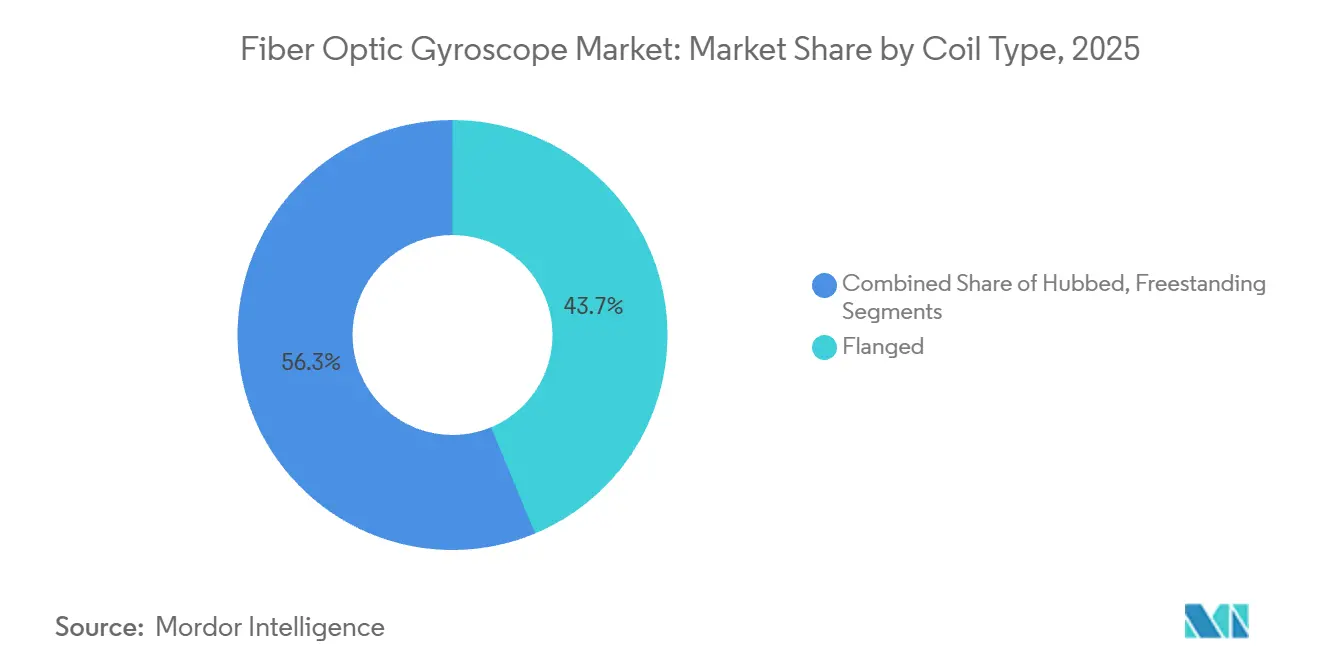
- Por tipo de bobina, los diseños de bobina con brida lideraron con una participación de ingresos del 43,72% en 2025, mientras que se proyecta que las bobinas independientes se expandan a una CAGR del 7,92% hasta 2031.
- Por eje de detección, los sistemas de tres ejes comandaron una participación del 51,63% en 2025 y se prevé que las unidades de dos ejes crezcan a una CAGR del 8,22% hasta 2031.
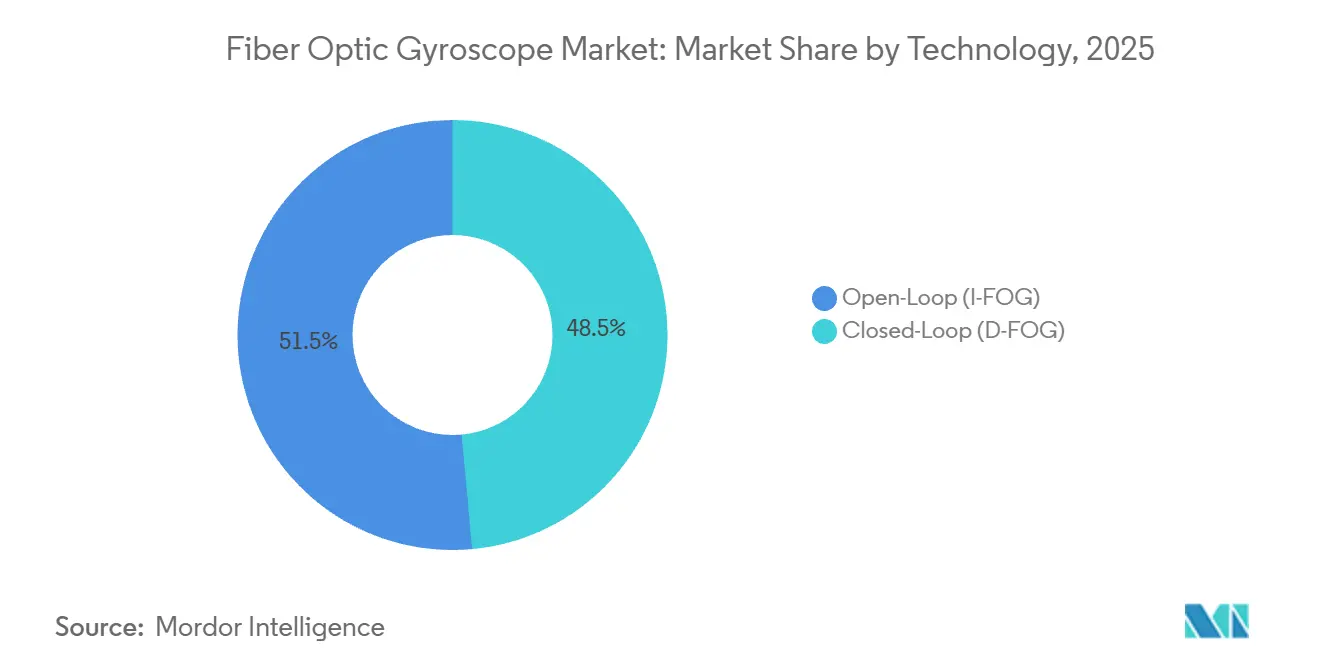
- Por tecnología, las arquitecturas de bucle cerrado capturaron una participación del 48,54% en 2025; se espera que las variantes de bucle abierto avancen a una CAGR del 7,96% hasta 2031.
- Por dispositivo, las IMU representaron una participación del 37,51% en 2025, mientras que el AHRS está configurado para crecer a una CAGR del 8,34% en el mismo horizonte.
- Por tipo de fibra, la fibra que mantiene la polarización tuvo una participación del 46,24% en 2025, con la fibra multimodo preparada para una CAGR del 8,13% hasta 2031.
- Por usuario final, las aplicaciones de defensa representaron una participación del 54,12% en 2025, mientras que se proyecta que la robótica y la automatización industrial escalen a una CAGR del 8,46% hacia 2031.
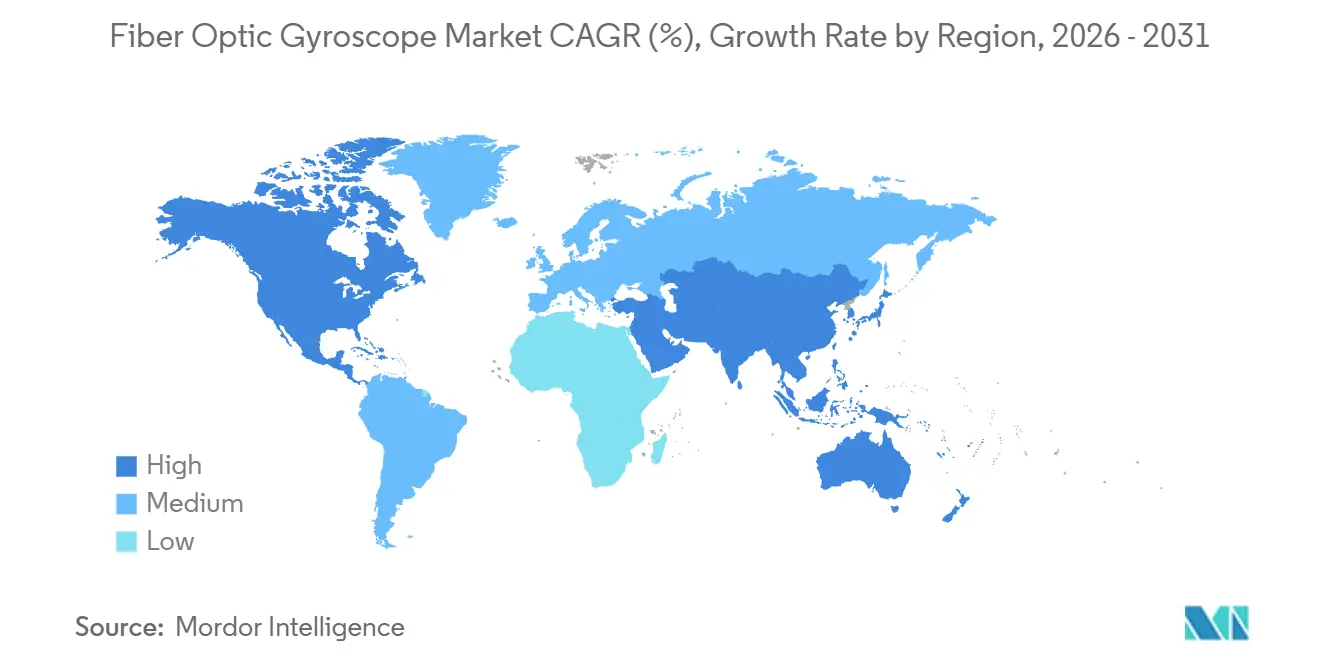
- Por geografía, América del Norte tuvo una participación del 32,19% en 2025; se proyecta que Asia Pacífico registre una CAGR del 8,66% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Giroscopios de Fibra Óptica
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adquisición Acelerada de UAV y UGV Autónomos por Aliados de la OTAN | +0.8% | América del Norte y Europa, con extensión a los estados socios de la OTAN | Mediano plazo (2-4 años) |
| Navegación de Grado INS Obligatoria para el Cumplimiento de la E-Navegación de la OMI en Europa | +0.6% | Europa, con adopción extendiéndose a los centros marítimos de Asia Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Ganancias de Eficiencia en Perforación en Pozos de Petróleo y Gas en Oriente Medio, con Demanda de FOG de Alta Temperatura | +0.5% | Núcleo en Oriente Medio, expansión a esquisto de América del Norte y costa afuera de África | Corto plazo (≤ 2 años) |
| Electrificación de la Señalización Ferroviaria en Asia que Impulsa Vagones de Geometría de Vía con IMU FOG | +0.4% | Asia Pacífico, particularmente China, India, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Auge en Constelaciones de Lanzamiento Espacial que Requieren FOG Resistentes a la Radiación | +0.3% | Global, liderado por Estados Unidos, China, Europa | Largo plazo (≥ 4 años) |
| Crecimiento de Centros de Cumplimiento de Robótica en Economías Desarrolladas | +0.3% | América del Norte y Europa, adopción temprana en Japón | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adquisición Acelerada de UAV y UGV Autónomos por Aliados de la OTAN
Los ministerios de defensa de la OTAN han colocado los sistemas no tripulados en el centro de las estrategias de modernización, y cada licitación ahora especifica navegación de grado INS con estabilidad de sesgo por debajo de 0,01 °/hr. El programa de GPS/INS Embebido de Estados Unidos, valorado en USD 3.500 millones, es un referente que vincula a los proveedores del mercado de giroscopios de fibra óptica a calendarios de entrega plurianuales. En Europa, un contrato de GBP 20,5 millones (USD 27,39 millones) adjudicado a Northrop Grumman para los cazaminas de la Armada Real subraya requisitos similares. Estos contratos excluyen los sensores MEMS de grado de consumo y sostienen la demanda de FOG de bucle cerrado de alto margen. Más allá de los pedidos principales, los ejercicios conjuntos revelan que los robots terrestres que operan en túneles pierden el rumbo MEMS en minutos, mientras que los FOG mantienen la precisión durante horas, reforzando el impulso de adopción.
Navegación de Grado INS Obligatoria para el Cumplimiento de la E-Navegación de la OMI en Europa
La MSC.467(101) obliga a los buques de más de 500 GT a llevar INS de grado de navegación para 2027, y aproximadamente
12.000 cascos europeos aún necesitan actualizaciones.[1] Los operadores de transporte marítimo comercial ahora instalan de forma retroactiva los mismos sistemas FOG MARINS y PHINS ya probados en flotas navales, reduciendo el riesgo de certificación. La intención de Singapur de replicar la regulación amplía la flota direccionable, impulsando el mercado de giroscopios de fibra óptica hacia los centros marítimos de Asia Pacífico. Las ventanas de modernización son ajustadas, por lo que los integradores realizan pedidos anticipados de bobinas y moduladores, creando un pico a corto plazo en los plazos de entrega de componentes que favorece a los proveedores europeos integrados verticalmente.
Ganancias de Eficiencia en Perforación en Pozos de Petróleo y Gas en Oriente Medio
La perforación de alcance extendido en los yacimientos saudíes y emiratíes ahora supera temperaturas de fondo de pozo de 165 °C, muy por encima de los límites de los giroscopios MEMS. Los ensayos de campo con los conjuntos Schlumberger Omega y GyroSphere redujeron los costos de desvío en un 18% y mejoraron el acimut a 0,1 °, métricas que los operadores ahora utilizan como umbrales de adquisición. Expectativas de rendimiento similares migran a las plataformas de esquisto de América del Norte, aumentando la demanda global de bobinas de alta temperatura. Como resultado, el mercado de giroscopios de fibra óptica disfruta de aislamiento frente a la volatilidad del precio del crudo porque la dirección de precisión eleva directamente las tasas de recuperación.
Electrificación de la Señalización Ferroviaria en Asia que Impulsa Vagones de Geometría de Vía con IMU FOG
El impulso de electrificación ferroviaria de China por USD 16.500 millones exige perfilado de vía a nivel milimétrico, y las IMU FOG superan a los giroscopios MEMS por encima de las bandas de vibración de 50 Hz críticas para la detección de corrugación. Japón, India y Corea del Sur aplican auditorías de geometría similares para los corredores de alta velocidad, consolidando la demanda de FOG multieje hasta 2030. Los proveedores aprovechan los contratos de volumen para más de 200 vagones de geometría para estabilizar las series de producción de bobinas, reduciendo el costo unitario lo suficiente como para resistir las alternativas MEMS de menor grado en este nicho.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Victorias de Diseño de Ciclo Corto de Giroscopios MEMS en Mini Drones (Menos de 5 kg) | -0.5% | Global, particularmente los mercados de UAV de consumo en Asia Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Pérdida de Rendimiento en el Bobinado de Bobinas de Fibra Superior al 8% que Eleva la Volatilidad del ASP | -0.4% | Global, afectando a todos los fabricantes de FOG | Mediano plazo (2-4 años) |
| Plazos de Control de Exportación para Fibra que Mantiene la Polarización (Más de 90 días) | -0.3% | Mercados emergentes en el Sudeste Asiático, América Latina, África | Mediano plazo (2-4 años) |
| Suministro Indígena Limitado de Moduladores de Niobato de Litio en Economías Emergentes | -0.3% | Asia Pacífico (excluyendo Japón), Oriente Medio, América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Victorias de Diseño de Ciclo Corto de Giroscopios MEMS en Mini Drones
Los drones de menos de 5 kg se comercializan en ciclos de diseño de 12 semanas, y los giroscopios MEMS con precios inferiores a USD 50 cumplen sus objetivos de sesgo más laxos. La línea de productos 2025 de DJI posee tres cuartas partes del segmento de drones de consumo sin un solo canal FOG, y su escala ancla la cadena de suministro en torno a los MEMS. Dado que los mini drones representan los mayores volúmenes unitarios en robótica aérea, los proveedores de FOG aceptan que este tramo permanece fuera del alcance del mercado de giroscopios de fibra óptica durante el período de pronóstico.
Pérdida de Rendimiento en el Bobinado de Bobinas de Fibra Superior al 8% que Eleva la Volatilidad del ASP
El bobinado manual de bobinas introduce pérdida de empalme, contaminación por epoxi y rotura durante el ciclo térmico, lo que eleva las tasas de desecho por encima del 8% en muchas plantas. KVH Industries reportó una oscilación de margen de tres puntos vinculada únicamente a las ganancias incrementales de rendimiento. Los clientes sensibles al precio sienten la volatilidad cuando los proveedores incorporan los costos de desecho en los ASP trimestrales, perturbando la elaboración de presupuestos a largo plazo. Los programas de automatización, como la vía de chip fotónico de Advanced Navigation, prometen rendimientos del 95%, aunque los desembolsos de capital en equipos retrasan el despliegue generalizado, manteniendo el riesgo de rendimiento sobre la mesa para la mayoría de las empresas de nivel medio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Bobina: Los Diseños con Brida Mantienen el Liderazgo pero las Plataformas Sensibles al Peso Consideran Alternativas de Pie Libre
Las bobinas con brida mantuvieron una participación indiscutible del 43,72% en 2025, lo que atestigua su robustez en entornos de misiles y navales que imponen impactos superiores a 20 g RMS. La estabilidad de sesgo se mantiene consistentemente dentro de 0,01 °/hr durante los eventos de lanzamiento, un punto de referencia que ningún diseño independiente ha replicado a escala. Los principales contratistas de defensa, por lo tanto, mantienen las unidades con brida en las listas de piezas calificadas heredadas, y los ciclos de reemplazo por sí solos protegen una porción considerable del mercado de giroscopios de fibra óptica. Sin embargo, los proveedores de lanzamiento de cohetes y los constructores de pequeños satélites sopesan cada gramo, y las bobinas independientes reducen hasta un 30% de la masa de ensamblaje, una ventaja que se traduce directamente en margen de carga útil. Como resultado, se proyecta que las bobinas independientes superen al mercado general con una CAGR del 7,92% hasta 2031, particularmente dentro de los módulos ADCS de satélites y los UAV de larga resistencia.
En el espacio, Redwire Space especifica giroscopios de fibra óptica independientes por debajo de 500 g por eje para buses CubeSat, mientras que en la aviación de defensa, el Eurofighter Typhoon conserva su LCR-100 con brida de Northrop Grumman por facilidad de calificación. Las bobinas con cubo se sitúan entre los dos extremos, ofreciendo tolerancia moderada a las vibraciones a precios competitivos, lo que resuena con los integradores ferroviarios asiáticos. Si las bobinas de fibra de núcleo hueco resultan fabricables, las ventajas de peso y térmicas podrían redefinir las opciones de diseño, aunque la disponibilidad comercial se sitúa más allá del horizonte de pronóstico actual.


Por Eje de Detección: Las Unidades de Tres Ejes Dominan, las Configuraciones de Doble Eje Ganan Impulso en Proyectos Marinos Sensibles al Costo
La arquitectura de tres ejes capturó el 51,63% de los ingresos de 2025 gracias a los requisitos de navegación de 6 grados de libertad en vehículos autónomos, misiles guiados y robots de almacén. Integrar todos los ejes en una sola carcasa reduce el cableado, simplifica la gestión térmica y permite el filtrado de Kalman en un procesador compartido, reduciendo el error total del sistema. Los giroscopios de fibra óptica de dos ejes, aunque por detrás en participación, se benefician de las necesidades de segmentos donde el movimiento de cabeceo o la tasa vertical tienen menos peso, como en la estabilización de sonar montado en el casco. Con una proyección de CAGR del 8,22%, los modelos de doble eje verán la captación más rápida hasta 2031, especialmente en embarcaciones de apoyo en alta mar que adoptan operación remota. Los giroscopios de un solo eje persisten en actualizaciones de rumbo donde el espacio del compartimento es reducido, aunque su alcance limitado implica un declive secular en el mercado de giroscopios de fibra óptica.
Las flotas piloto de automoción en Múnich y Phoenix ya integran giroscopios de fibra óptica de tres ejes junto con pilas de lidar y radar, reportando una deriva inferior a 10 cm en bucles de autonomía de dos horas. Por el contrario, las armadas a menudo mantienen giroscopios de azimut independientes como respaldo en caso de que las unidades INS integradas sufran compromiso electrónico. Esta redundancia explica por qué la demanda de nicho de un solo eje persiste aunque el costo unitario sigue siendo alto en relación con las alternativas de doble eje.
Por Tecnología: El Bucle Cerrado (D-FOG) Retiene el Segmento Premium mientras el Bucle Abierto (I-FOG) Amplía su Presencia Comercial
Los sistemas de bucle cerrado mantuvieron una participación del 48,54% en 2025 respaldados por una estabilidad de sesgo inferior a 0,01 °/hr que los clientes de misiles, submarinos y satélites de alta órbita pueden monetizar. La retroalimentación de cierre anula los desplazamientos de fase Sagnac en tiempo real, aplanando las no linealidades del factor de escala y extendiendo los intervalos de calibración. Sin embargo, cada canal de bucle cerrado necesita un modulador de fase de niobato de litio y un procesador de señal digital de mayor ancho de banda, lo que eleva la lista de materiales entre dos y tres veces por encima de sus equivalentes de bucle abierto. En consecuencia, los compradores con restricciones de precio, especialmente en robots de entrega autónomos, ahora aceptan una deriva de 0,1–1 °/hr a cambio de hardware por debajo de 1.500 USD. Por lo tanto, se prevé que los diseños de bucle abierto se comporten a una tasa del 7,96% hasta 2031, erosionando el mercado total de giroscopios de fibra óptica pero dejando intacto el núcleo de alta fiabilidad.
Plataformas de defensa como el F-35 mantienen IMU HG1120 de bucle cerrado que demuestran un sesgo de 0,003 °/hr durante 10.000 horas de vuelo. En el otro extremo, la familia de giroscopios de fibra óptica de fotónica de silicio de Guangdong Ausno ofrece un rendimiento de bucle abierto inferior a 0,5 °/hr a 500 USD, suficiente para vehículos de entrega de última milla en densas ciudades chinas. El volumen de tales pedidos comerciales permite a los proveedores amortizar la automatización del bobinado de bobinas, un paso que paradójicamente también beneficiará a las líneas de bucle cerrado de mayor grado al reducir los gastos generales compartidos.
Por Dispositivo: Las IMU Permanecen en el Centro del Escenario mientras el AHRS y el INS Trazan Trayectorias de Crecimiento Específicas
Las IMU agregaron el 37,51% de las ventas de 2025 porque los datos de seis grados de libertad son innegociables para la autonomía en entornos sin GPS en el aire, el mar, la tierra y el espacio. Los acelerómetros y giroscopios integrados admiten soluciones de navegación completas cuando se fusionan con GNSS, odometría o puntos de referencia visuales. Las proyecciones del tamaño del mercado de giroscopios de fibra óptica muestran que las IMU mantienen el liderazgo pero ceden participación incremental al AHRS en la aviación comercial, donde los pilotos necesitan actitud y rumbo en lugar de navegación por estima completa. Con los plazos de actualización vinculados a las directivas de aeronavegabilidad de 2028 sobre giroscopios de láser de anillo envejecidos, la demanda de AHRS registra una CAGR del 8,34%.
Las unidades INS siguen siendo relevantes en las patrullas de submarinos donde los buques deben mantener una precisión de posición de 100 m después de 30 días sumergidos. Los girocompases, aunque eclipsados tecnológicamente, perduran en el transporte marítimo mercante porque las normas internacionales exigen una referencia de rumbo dedicada que pueda operar independientemente de las IMU de alto consumo energético. A medida que los módulos FOG multiusos se reducen a factores de forma del tamaño de un paquete de cigarrillos, los fabricantes de equipos originales comienzan a incorporar ganchos de actualización que desbloquean el procesamiento de grado INS mediante licencias de software, una estrategia que simultáneamente extiende la vida útil del producto y eleva el precio de venta promedio.
Por Tipo de Fibra: La Fibra que Mantiene la Polarización Lidera las Construcciones de Grado de Navegación, la Fibra Multimodo Gana en Sectores Impulsados por el Costo
Los giroscopios de fibra óptica de grado de navegación necesitan fibra que mantenga la polarización (PM) para suprimir la deriva de sesgo inducida por polarización por debajo de 0,001 °/hr y, por lo tanto, las bobinas PM representaron el 46,24% del volumen de 2025. La demanda robusta de submarinos nucleares, misiles balísticos y cargas útiles de satélites garantiza la producción de carga base. Sin embargo, la fibra PM figura en las listas ITAR, y los pedidos fuera de países aliados soportan 90 días de autorización, un retraso que empuja a los compradores de mercados emergentes hacia alternativas de fibra monomodo o multimodo. Como resultado, las bobinas multimodo registran una CAGR del 8,13% hasta 2031, especialmente en la economía de baja altitud de Asia, donde los giroscopios de fibra óptica de fotónica de silicio de bucle abierto equilibran rendimiento y costo. La fibra monomodo ofrece un compromiso y continúa equipando embarcaciones de prospección en alta mar donde la interferencia magnética sigue siendo moderada.
Corning suministra el 60% de la fibra PM global, una concentración que desencadenó el racionamiento de asignaciones durante la escasez de semiconductores de 2024. Los proveedores respondieron calificando fuentes japonesas de forma dual para limitar el tiempo de inactividad. Mientras tanto, la investigación sobre fibra de cristal fotónico de núcleo hueco apunta a niveles de sesgo comparables con las bobinas PM sin las licencias de exportación, estableciendo un posible punto de inflexión más adelante en la década.[2]
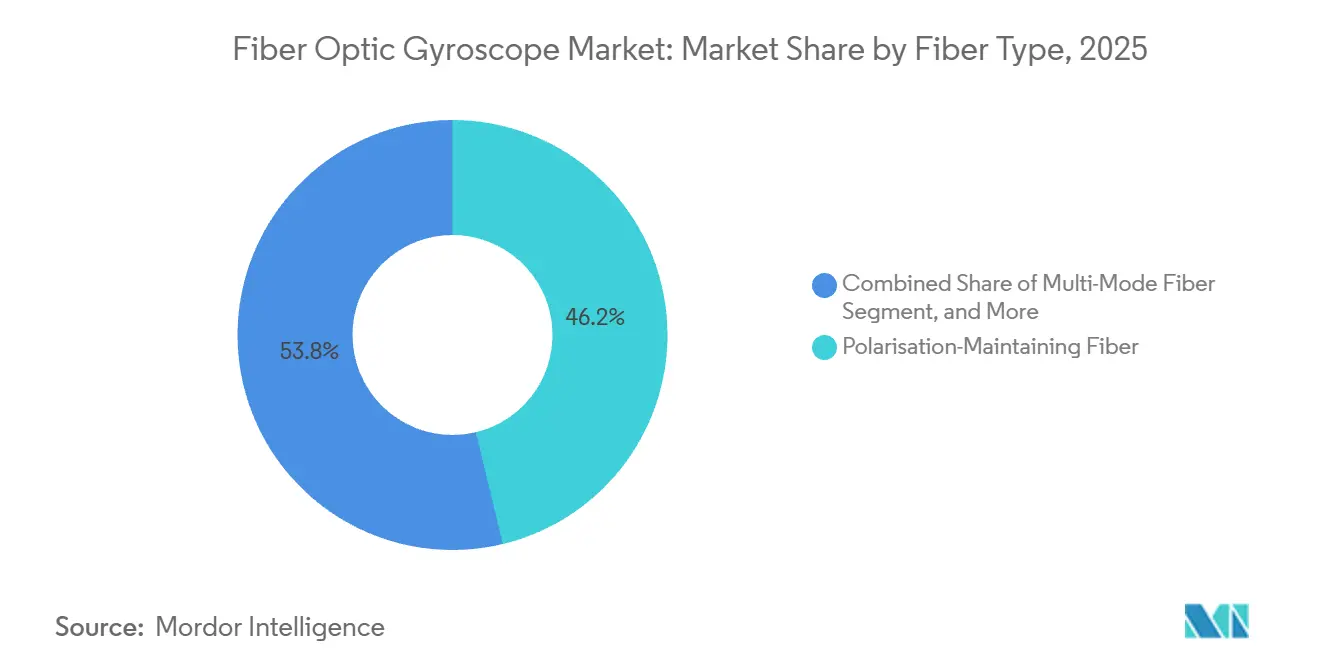
Por Industria de Usuario Final: Defensa Mantiene la Mayor Participación, la Robótica Emerge como el Sector de Mayor Crecimiento
Las aplicaciones de defensa absorbieron el 54,12% de los ingresos de 2025, ya que los cazaminas autónomos, los misiles hipersónicos y las sondas de espacio profundo especifican navegación inercial basada en giroscopios de fibra óptica para misiones sin GPS. Incluso las compras incrementales, como la actualización de la Armada Real Británica, repercuten en la participación del mercado de giroscopios de fibra óptica entre los proveedores especializados. De cara al futuro, la robótica y la automatización industrial exhiben una CAGR del 8,46% a medida que los almacenes de comercio electrónico despliegan decenas de miles de robots móviles autónomos que requieren posicionamiento interior a nivel de centímetros. Los factores de forma compatibles con interiores y los precios unitarios estables por debajo de 3.000 USD eliminan las últimas barreras para la adopción masiva en este segmento vertical.
El sector aeroespacial se mantiene estable, impulsado por las actualizaciones de AHRS en flotas heredadas. Las empresas de servicios petroleros invierten cuando los precios del crudo respaldan pozos desviados complejos, manteniendo ese sector cíclico pero lucrativo. La electrificación ferroviaria, la hidrografía marítima y la autonomía automotriz reclaman cada uno nichos únicos donde la deriva de los MEMS resulta inaceptable, preservando diversos corredores de crecimiento dentro de la industria de giroscopios de fibra óptica en sentido amplio.
Análisis Geográfico
América del Norte retuvo la mayor participación del mercado de giroscopios de fibra óptica con un 32,19% en 2025, respaldada por adjudicaciones de producción plurianuales del Departamento de Defensa de los Estados Unidos para unidades GPS-INS integradas y cargas útiles de constelaciones de satélites. La adopción temprana de vehículos terrestres autónomos para misiones logísticas y un flujo constante de contratos de actualización para aeronaves heredadas anclan aún más la demanda, mientras que la modernización naval de Canad centrada en el Ártico y el creciente clúster aeroespacial de México añaden volumen incremental. Las recientes subvenciones de investigación en sensores cuánticos otorgadas a la planta de Honeywell en Arizona apuntan a un cambio a largo plazo hacia giroscopios de próxima generación, aunque el despliegue comercial permanece fuera de la ventana de pronóstico actual. En conjunto, estos factores mantienen el tamaño del mercado de giroscopios de fibra óptica de América del Norte en una trayectoria de crecimiento estable hasta 2031.
Europa siguió con aproximadamente el 28% de los ingresos de 2025, impulsada por las normas de e-navegación de la Organización Marítima Internacional que obligan a 12.000 buques comerciales a instalar sensores de grado INS antes de 2027. Los programas de modernización ferroviaria en Alemania, Francia y España dependen de vagones de geometría de vía equipados con IMU basadas en giroscopios de fibra óptica para mantener el servicio a 250 km/h, creando pedidos recurrentes de bobinas para los proveedores regionales. El gasto en defensa también respalda el volumen; el contrato de 20,5 millones de GBP (27,39 millones de USD) del Reino Unido para los cazaminas de la Armada Real Británica asegura unidades de bucle cerrado hasta 2027. Las restricciones a la exportación limitan la participación rusa, pero Safran y Exail capturan participación regional aprovechando cadenas de suministro libres de ITAR.
Se prevé que Asia Pacífico registre la expansión más rápida con una CAGR del 8,66% de 2026 a 2031, impulsada por los proveedores de fotónica de silicio de China que fijan precios de giroscopios de fibra óptica hasta un 70% por debajo de los equivalentes occidentales. La Estrategia de Tecnología Espacial de la Oficina del Gabinete de Japón acelera las construcciones de satélites que necesitan giroscopios de fibra óptica resistentes a la radiación, mientras que la Organización de Investigación y Desarrollo de Defensa de India financia programas nacionales para aviones de combate y submarinos. La electrificación de 15.000 km de líneas ferroviarias regionales chinas y los grandes pedidos de monitoreo de vías en India y Corea del Sur amplían la adopción industrial. En otros lugares, las campañas de perforación a alta temperatura de Saudi Aramco y las emergentes adquisiciones de UAV en los Emiratos Árabes Unidos elevan los volúmenes de Oriente Medio, mientras que los sectores aeroespacial y de alta mar de Brasil proporcionan un punto de apoyo en América del Sur. En conjunto, estos desarrollos diversifican la base de demanda regional y moderan el riesgo de la cadena de suministro para los proveedores globales.

Panorama regulatorio
Los controles de exportación y las normas de calificación siguen siendo los pilares regulatorios principales para los giroscopios de fibra óptica (FOG) de grado de navegación. En Estados Unidos, los sensores inerciales de alta precisión para programas de defensa y espacio están definidos por las vías ITAR/EAR, y el Departamento de Estado de EE. UU. emitió una norma final que actualiza el ITAR y revisiones específicas de la USML en agosto de 2025, vigente desde el 15 de septiembre de 2025. Esto afecta los plazos de licenciamiento y las configuraciones de producto para las entregas globales.
En China, los marcos de normalización civil y militar definen los requisitos de prueba y desempeño para la adopción aeroespacial y de defensa nacional. La norma GB/T 45570-2025 (vigente desde el 1 de agosto de 2025) establece requisitos técnicos generales para giroscopios ópticos, mientras que normas militares como GJB 8898-2017 y GJB 10100-2021 especifican requisitos orientados al sector aeroespacial, incluidas pruebas de EMC y vibración. China también emitió la norma GB/T 47121-2026 para los requisitos técnicos de sensores de ángulo giroscópicos ópticos (goniómetros). Junto con estos marcos, el posicionamiento de los proveedores en torno a la exportabilidad sigue siendo relevante, incluida la clasificación no ITAR de EMCORE para su IMU fotónica TAC-450-340/360 (lanzada en marzo de 2026).
Análisis de la cadena de valor
La cadena de valor de los giroscopios de fibra óptica comienza con materiales especializados y componentes fotónicos, especialmente fibra que mantiene la polarización (PM), circuitos ópticos integrados (IOC) de niobato de litio (LiNbO3) o moduladores de fase, fuentes de luz de banda ancha, fotodetectores y electrónica analógica y digital de precisión. Estos insumos alimentan el bobinado de la bobina, el ensamblaje óptico y el empaquetado (incluidos los procesos de fusión, epoxi y gestión térmica), seguidos de la calibración y la calificación ambiental (particularmente para programas aeroespaciales y de defensa con ciclos de 18 a 36 meses). El producto final se envía como giroscopios independientes o integrado en IMU, INS, girocompases y unidades AHRS, vendidos a través de OEM y contratistas principales.
Los cuellos de botella se concentran en la disponibilidad de fibra PM, concentrada en un número limitado de proveedores en Estados Unidos, Japón y Europa, junto con el rendimiento y la repetibilidad de los IOC de LiNbO3 en procesos de bobinado y curado de alto volumen. Para abordar esto, la cadena se está orientando hacia la automatización y enfoques de fabricación de estilo semiconductor, incluida la fotónica de silicio y la integración heterogénea, para reducir la fusión y mejorar la fabricabilidad. YOEC destacó el trabajo en curso en máquinas de bobinado totalmente automáticas (marzo de 2026) orientadas a escalar la producción de FOG integrados y reducir las restricciones de intervención manual. Estos movimientos se alinean con esfuerzos más amplios del sector hacia la integración vertical y el doble abastecimiento para reducir la exposición a los controles de exportación y el riesgo de dependencia de una única fuente de componentes fotónicos.
Panorama Competitivo
El mercado global permanece moderadamente concentrado, con los cinco principales actores, Honeywell, Safran, Northrop Grumman LITEF, Exail y KVH, controlando colectivamente alrededor del 70% de los ingresos de grado de navegación a través de instalaciones integradas verticalmente de bobinado de fibra, fabricación de moduladores y calibración interna. Sus largas trayectorias de calificación para plataformas de defensa y espacio crean altos costos de cambio para los contratistas principales, preservando los precios premium incluso durante las escaseces de semiconductores.
Los competidores de segundo nivel se están expandiendo agresivamente. Guangdong Ausno y Zhuzhou Fisrock ahora envían FOG de fotónica de silicio a precios unitarios inferiores a USD 500, apuntando a vehículos de entrega autónomos y movilidad aérea urbana de baja altitud, segmentos donde las estrictas normas ITAR limitan el alcance de los proveedores occidentales. La adquisición de VAI Photonics por parte de Advanced Navigation en octubre de 2025 incorpora el diseño de chips fotónicos internamente y tiene como objetivo elevar los rendimientos de bobinas al 95%, un movimiento que se espera reduzca el costo de fabricación en un 30% y fortalezca su posición en el canal de robótica comercial. La compra de Inertial Labs por parte de VIAVI en enero de 2025 por USD 150 millones integra sensores FOG y MEMS en una cartera de equipos de prueba 5G, señalando que los especialistas en redes ópticas ven la tecnología inercial como una adyacencia estratégica.
Las líneas de innovación continúan ampliando la ventaja competitiva. Honeywell demostró un FOG híbrido mejorado cuánticamente con deriva inferior a 0,1 m por hora durante una misión de 24 horas en 2025, estableciendo un nuevo nivel de rendimiento para vehículos espaciales que operan en cinturones de radiación de espacio profundo.[3] Simultáneamente, la Universidad de Jinan mostró un giroscopio de fibra óptica de núcleo hueco que reduce la no linealidad del efecto Kerr y ofrece un sesgo de 0,0017 °/hr, 30 veces mejor que las bobinas convencionales de núcleo sólido, aunque la comercialización se sitúa más allá de 2030. Estas trayectorias de I+D sugieren que, si bien la competencia de precios se intensifica en el extremo inferior, el rendimiento innovador en el extremo superior refuerza el dominio de los actores establecidos sobre la porción de alta fiabilidad del mercado de giroscopios de fibra óptica.
Líderes de la Industria de Giroscopios de Fibra Óptica
-
Honeywell International Inc.
-
Safran S.A.
-
KVH Industries Inc.
-
EMCORE Corporation
-
Exail Group (iXblue SAS)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El cumplimiento marítimo y las operaciones sin acceso a GNSS crean un espacio en blanco claro para las actualizaciones inerciales, donde la certificación y el riesgo operativo favorecen la navegación basada en FOG comprobada. Europa está avanzando en los plazos de cumplimiento de la e-navegación de la OMI, con la norma MSC.467(101) que obliga a los buques de más de 500 GT a llevar un INS de grado de navegación para 2027, y con unos 12.000 cascos europeos que aún necesitan actualizaciones. Esto concentra la actividad de reacondicionamiento a corto plazo en torno a soluciones integradas de INS/girocompás que dependen del desempeño de FOG y del historial de calificación de proveedores.
Una segunda vía de oportunidad es la reducción de costos y tamaño mediante la integración fotónica, que extiende la adopción más allá de los programas tradicionales de defensa y espacio hacia la robótica comercial, la autonomía marina y las plataformas industriales que no pueden tolerar la deriva de los MEMS, pero que siguen siendo sensibles al precio. En 2026, múltiples demostraciones relevantes para la navegación destacaron esta dirección de integración, incluido un FOG basado en un circuito integrado fotónico de silicio (MDPI Photonics, junio de 2026) y un FOG interferométrico de bucle cerrado con control de ganancia basado en FPGA que utiliza un circuito óptico integrado multifunción de silicio (Optics Letters, julio de 2026). Del lado de la oferta, la demanda de fibra PM de alta pureza y componentes fotónicos de LiNbO3 de alto rendimiento sigue siendo un factor limitante, lo que refuerza las oportunidades para proveedores y fabricantes verticalmente integrados que puedan estabilizar el rendimiento de las bobinas, el acceso a componentes y la exportabilidad, incluidas líneas de productos con posicionamiento no ITAR.
Desarrollos recientes del sector
- Julio de 2026: Thales Group anunció la adquisición de una participación de control del 35,51% en Exail Technologies, valorando a Exail en aproximadamente 4.450 millones de USD. La adquisición fortalece la presencia de Thales en la navegación inercial y los sistemas de drones marítimos, donde las soluciones basadas en FOG son un subsistema habilitador clave. También estrecha una cadena de suministro europea alrededor de un proveedor importante de FOG e INS, influyendo en la dinámica competitiva de los programas de plataformas navales y autónomas.
- Junio de 2026: Exail presentó el Advans Vega SL, un sistema de navegación inercial que utiliza tecnología FOG diseñado para operaciones anfibias sin acceso a GNSS. El sistema amplía la cartera de Exail hacia casos de uso rápidamente desplegables y de entornos hostiles, donde los usuarios priorizan la navegación autónoma frente a la dependencia de GNSS. También refuerza el desplazamiento de las implementaciones de FOG desde plataformas fijas hacia sistemas de campo ágiles y operaciones multidominio.
- Octubre de 2025: EMCORE Corporation lanzó el TAC-DSP-1750, un giroscopio de fibra óptica de grado táctico rediseñado y construido en torno a la tecnología de chips fotónicos integrados. Al renovar una plataforma FOG táctica con una arquitectura modernizada, EMCORE apuntó al desempeño, la fabricabilidad y la continuidad del programa para clientes de defensa e integradores inerciales. El producto también respalda un posicionamiento más amplio en torno a la exportabilidad y el control de la cadena de suministro en las construcciones de navegación táctica.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado de giroscopios de fibra óptica abarca los ingresos generados por los giroscopios de fibra óptica vendidos como unidades independientes o integrados dentro de dispositivos relacionados con la navegación inercial utilizados para posicionamiento, estabilización y guía en casos de uso civiles y de defensa.
Exclusiones del alcance: Excluimos las tecnologías de giroscopios que no son de fibra óptica (como los MEMS y los giroscopios de láser de anillo), los prototipos solo de laboratorio y los servicios exclusivos de reparación en el mercado secundario.
Descripción General de la Segmentación
- Por Tipo de Bobina
- Con Brida
- Con Cubo
- De Pie Libre
- Por Eje de Detección
- 1 Eje
- 2 Ejes
- 3 Ejes
- Por Tecnología (Interferométrica)
- Bucle Abierto (I-FOG)
- Bucle Cerrado (D-FOG)
- Por Dispositivo
- Girocompás
- Unidad de Medición Inercial (IMU)
- Sistema de Navegación Inercial (INS)
- Sistema de Referencia de Actitud y Rumbo (AHRS)
- Por Tipo de Fibra
- Fibra Monomodo
- Fibra Multimodo
- Fibra que Mantiene la Polarización
- Por Industria de Usuario Final
- Defensa, Terrestre/Naval/Aéreo, Misiles y Espacio
- Aeroespacial y Aviación Comercial
- Automoción y Transporte, ADAS y Autónomo, Ferroviario
- Robótica y Automatización Industrial
- Exploración de Petróleo y Gas/Pozos
- Prospección Marina e Hidrografía
- Otras Industrias de Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- ASEAN
- Australia y Nueva Zelanda
- Resto de Asia Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Comenzamos recopilando señales públicas para mapear de dónde proviene la demanda y cómo están cambiando los despliegues por plataforma y uso final. Para los giroscopios de fibra óptica, esto incluye comúnmente divulgaciones de adquisiciones aeroespaciales y de defensa, referencias a normas de navegación y sensores, y actualizaciones comerciales o de fabricación vinculadas a componentes ópticos.
Las fuentes típicas sin acceso restringido incluyen portales gubernamentales de adquisiciones y presupuestos, estadísticas de aduanas y comercio, publicaciones de organismos de normalización (como el IEEE), y artículos técnicos de revistas y actas de conferencias. También revisamos informes anuales de empresas, presentaciones para inversores, cobertura de prensa creíble y sitios web de asociaciones que analizan la adopción de la navegación inercial y las actualizaciones de plataformas. Cuando resulta útil, nuestros analistas utilizan suscripciones de pago para obtener información financiera e inteligencia empresarial, bases de datos de patentes y contratos y licitaciones globales para verificar los plazos y mantener la coherencia de los supuestos. Estos ejemplos no son exhaustivos, y se revisaron muchas otras fuentes para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
Se utilizaron entrevistas primarias y encuestas estructuradas para someter a prueba de presión los supuestos de la investigación documental, particularmente donde las fuentes públicas no separan claramente la demanda de giroscopios de fibra óptica de los sistemas inerciales más amplios. Hablamos con expertos a nivel de componentes, integradores de sistemas y usuarios finales en APAC, EMEA y las Américas. Luego volvimos a contactar a participantes seleccionados cuando las respuestas sugirieron diferentes patrones de precios, plazos de entrega o calificación que afectan el momento de las ventas unitarias.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 13% | APAC: 42% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 31% | EMEA: 33% |
| Actores menores: 15% | Gerentes: 56% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El modelo de dimensionamiento se construye reconstruyendo primero el conjunto de demanda direccionable a partir de indicadores de plataforma y despliegue, y luego aplicando tasas de adopción y reemplazo para estimar las necesidades unitarias anuales que se convierten en valor utilizando precios de venta típicos. Para los giroscopios de fibra óptica, la lógica del conjunto de demanda está informada por variables como las actualizaciones de navegación aeroespacial y de defensa, las instalaciones de navegación marina, la combinación de requisitos de un solo eje frente a múltiples ejes, la adopción de bucle abierto frente a bucle cerrado y los ciclos de calificación esperados que afectan el momento de los envíos.
Una vez formado el conjunto de demanda, lo corroboramos con aproximaciones selectivas de abajo hacia arriba. Esto incluye verificaciones de ingresos de proveedores e integradores muestreados, algunas validaciones de bandas de precios por clase de rendimiento y confirmación a nivel de canal de la dirección del volumen. Cuando aparecen brechas en los insumos de abajo hacia arriba, por ejemplo, divulgación limitada sobre el contenido de giroscopios de fibra óptica integrados dentro de un INS o IMU, el modelo utiliza rangos conservadores de tasas de incorporación que se validan mediante entrevistas y luego se ajustan mediante verificaciones cruzadas con las tasas de construcción de plataformas.
Para el pronóstico, normalmente aplicamos análisis de escenarios respaldados por una verificación de estilo de regresión ligera, donde la trayectoria de crecimiento se prueba contra los impulsores principales, como las tendencias del gasto en defensa, las entregas de plataformas de aeronaves y navales, y la actividad de automatización que puede atraer la demanda hacia casos de uso industriales y de robótica. Los supuestos finales del pronóstico se ajustan solo después de que la retroalimentación de las entrevistas se alinea con el comportamiento observado de plazos de entrega, capacidad y precios.
Validación de Datos y Ciclo de Actualización
Validamos los resultados verificando la coherencia en múltiples capas, incluida la comparación de volúmenes unitarios implícitos, precios promedio y distribuciones regionales con señales independientes y lo que los encuestados describen como rangos de envío factibles. Los valores atípicos se investigan y, cuando un número parece direccionalmente correcto pero demasiado grande o demasiado pequeño, se revisan los supuestos del impulsor antes de la aprobación.
Se realiza una segunda revisión por parte de un analista para confirmar que el alcance y las exclusiones se aplicaron de manera coherente en todas las regiones y usos finales. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales que pueden cambiar la demanda o los precios. Antes de la entrega, un analista realiza un nuevo recorrido por el modelo y los insumos clave para que los clientes reciban la vista actualizada más reciente.
Estimación del Mercado de Giroscopios de Fibra Óptica de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los giroscopios de fibra óptica a menudo no coinciden porque el alcance no es idéntico y la lógica de construcción detrás de los volúmenes y los precios no siempre es visible. Las diferencias generalmente provienen de lo que se cuenta como una venta de giroscopio de fibra óptica, el tratamiento del contenido integrado dentro de los sistemas de navegación y la rapidez con que se asume que los precios se mueven durante el período de pronóstico.
La dispersión también refleja las elecciones sobre la cobertura del uso final y el momento. Algunas estimaciones se inclinan fuertemente hacia la demanda de defensa y aeroespacial y aplican un crecimiento agresivo basado en narrativas de autonomía, mientras que otras subestiman las instalaciones industriales y marinas donde la adopción es más estable pero más fragmentada. El año utilizado, el momento de la moneda y la cadencia de actualización también pueden desplazar el valor publicado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,19 mil millones de USD (2025) | |
| Agencia de Noticias del Sector A | 1,90 mil millones de USD (2025) | Utiliza una perspectiva de alto crecimiento y parece incluir una mayor proporción del valor del sistema de navegación inercial como ingresos relacionados con giroscopios de fibra óptica, lo que puede inflar los totales en comparación con el conteo exclusivo del contenido de hardware de giroscopios de fibra óptica. |
| Comunicado de Prensa B | 1,10 mil millones de USD (2024) | Utiliza un año base anterior y puede omitir el contenido de giroscopios de fibra óptica integrados dentro de las IMU e INS, y puede aplicar una progresión de precios más lenta en todas las clases de rendimiento. |
Entre las tres cifras, el principal factor determinante es si el contenido de giroscopios de fibra óptica integrados se aísla dentro de las IMU e INS y luego se valora por clase de rendimiento, lo que mantiene el total más cercano al valor del hardware de giroscopios de fibra óptica enviado en el enfoque de dimensionamiento del mercado utilizado por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de giroscopios de fibra óptica en 2031?
Se proyecta que el tamaño del mercado de giroscopios de fibra óptica alcance USD 1,52 mil millones en 2031, frente a USD 1,24 mil millones en 2026.
¿Qué segmento lidera el mercado de giroscopios de fibra óptica en 2025?
Las plataformas de defensa, incluidas las aplicaciones terrestres, navales, aéreas, de misiles y espaciales, tienen la mayor participación con el 54,12% de los ingresos de 2025 y siguen siendo el segmento dominante hasta 2026.
¿Qué impulsa el crecimiento en Asia Pacífico?
Los programas autóctonos de fotónica de silicio en China, las constelaciones de satélites de Japón y la localización de la electrónica de defensa en India impulsan a Asia Pacífico a una CAGR del 8,66% hasta 2031.
¿Por qué elegir un FOG de bucle cerrado en lugar de un giroscopio MEMS?
Los FOG de bucle cerrado ofrecen una estabilidad de sesgo inferior a 0,01 °/hr, lo cual es esencial para operaciones sin GPS, perforación a alta temperatura y maniobras de misiles a alta velocidad, mientras que los giroscopios MEMS derivan más rápido y no pueden sobrevivir en entornos extremos.
¿Qué empresas dominan el suministro de FOG de alta fiabilidad?
Honeywell, Safran, Northrop Grumman LITEF, Exail y KVH controlan alrededor del 70% de los ingresos de grado de navegación a través de la producción integrada verticalmente y décadas de trayectoria de calificación.
¿Qué tecnología podría disrumpir los FOG después de 2030?
La investigación sobre fibra de núcleo hueco y giroscopios mejorados cuánticamente muestra potencial para mejoras de estabilidad de sesgo de 10 a 100 veces, pero es poco probable que la producción a gran escala ocurra antes de la próxima década.


 Sus datos están seguros y nunca se venden ni se comparten.
