
Tamaño y Participación del Mercado de Realidad Extendida (XR)
Análisis del Mercado de Realidad Extendida (XR) por Mordor Intelligence
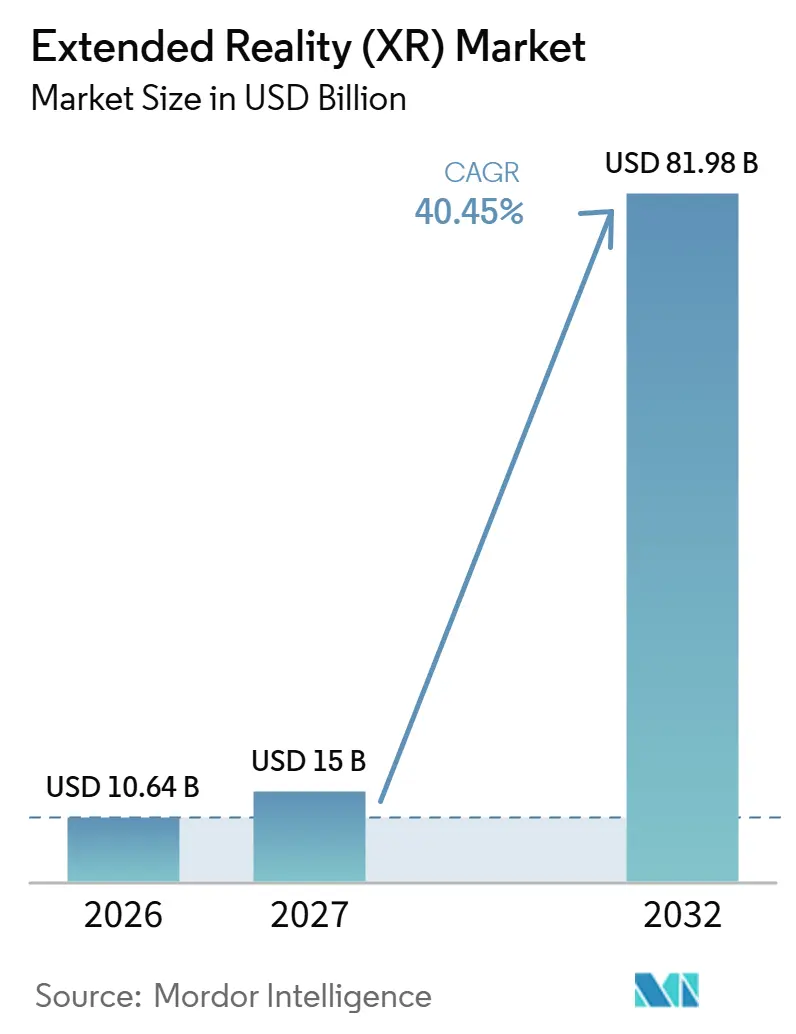
El tamaño del mercado de realidad extendida (XR) se estima en 10,64 mil millones de USD en 2026 y se proyecta en 15 mil millones de USD en 2027, alcanzando los 81,98 mil millones de USD en 2032, con un crecimiento a una CAGR del 40,45% de 2027 a 2032.
Los gemelos digitales industriales y la formación colaborativa conectan las interfaces inmersivas con las tareas operativas, generando demanda de desarrollo de aplicaciones y soporte de implementación. En los Estados Unidos, la formación en realidad virtual (VR) vincula las instalaciones de auriculares a la instrucción institucional en distintas ubicaciones operativas. La realidad aumentada (AR) basada en teléfonos amplía el acceso a través de dispositivos cualificados, creando una vía paralela para aplicaciones que no requieren pantallas portátiles. Los costes de los equipos y el malestar durante sesiones prolongadas pueden ralentizar la adopción de auriculares, lo que ofrece a los proveedores una oportunidad comercial en implementación y formación integradas con sistemas que abordan tareas operativas específicas.
Conclusiones Clave del Informe
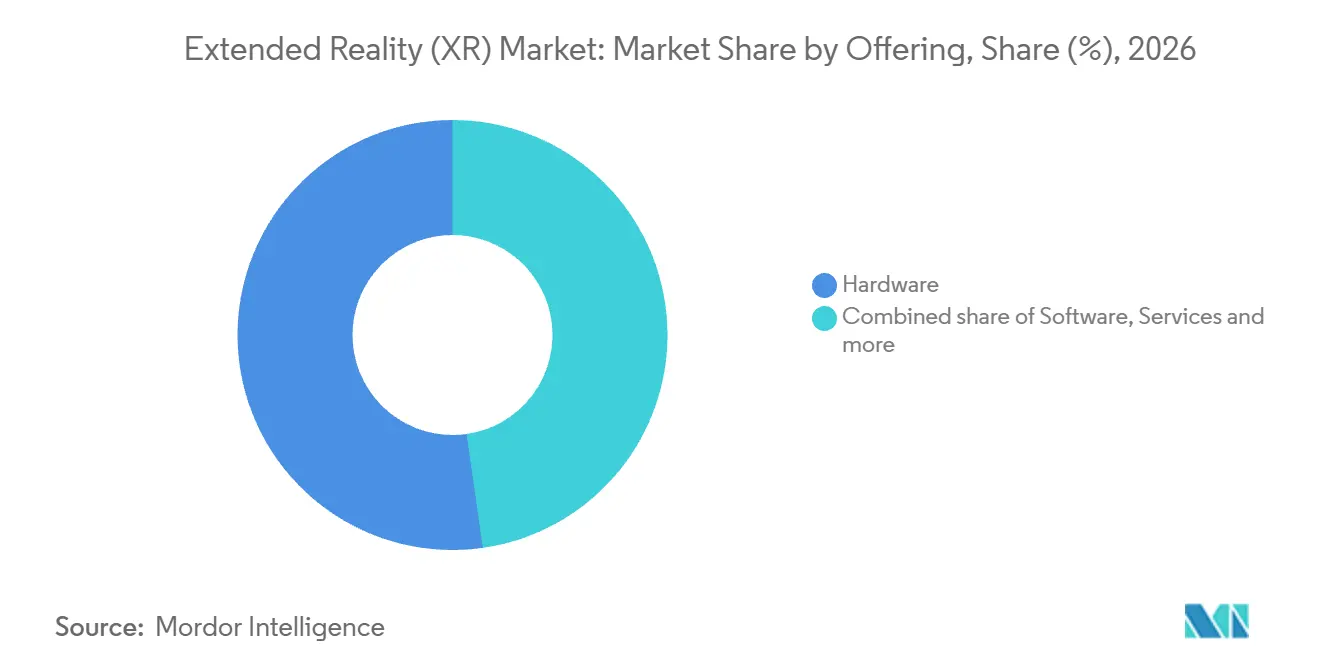
- Por oferta, el hardware lideró con una participación del 52,25% en el mercado de realidad extendida (XR) en 2026, mientras que se prevé que los servicios crezcan más rápido con una CAGR del 40,9% de 2027 a 2032.
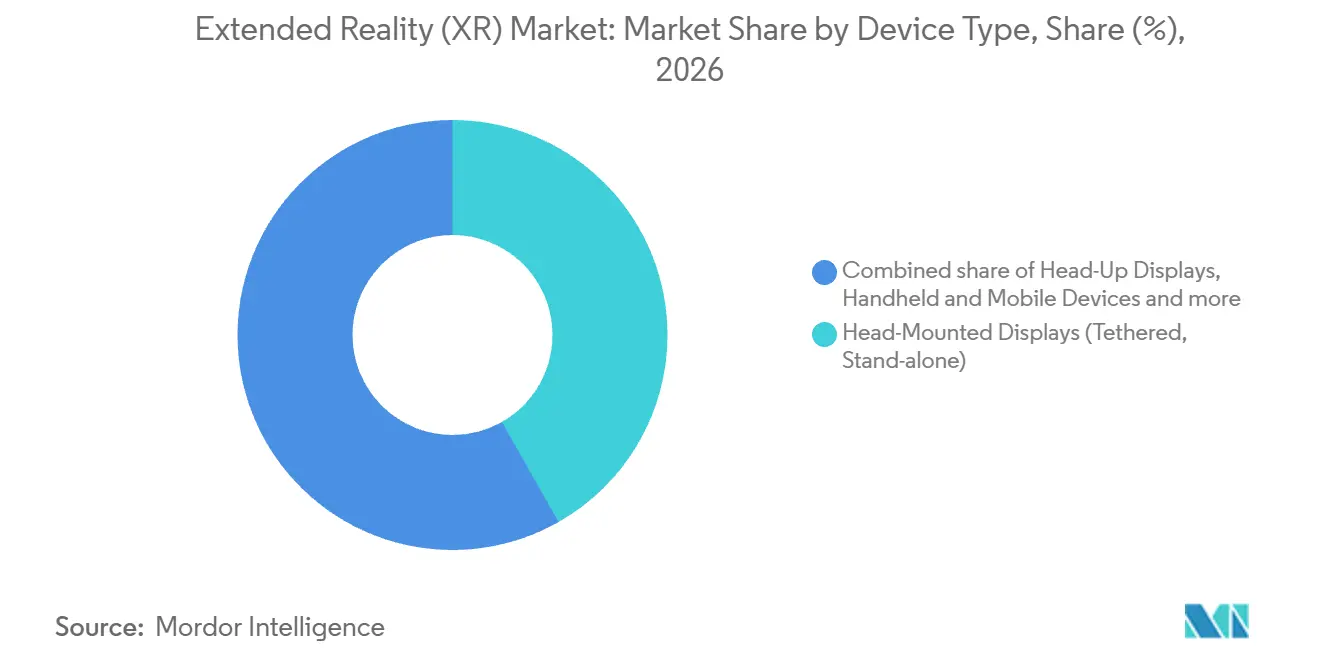
- Entre los tipos de dispositivos, las pantallas montadas en la cabeza (con cable, autónomas) mantuvieron la mayor participación, con el 41,78% de los ingresos de XR en 2026, y se proyecta que otros dispositivos sean el segmento de mayor crecimiento con una CAGR del 41,7% de 2027 a 2032.
- En cuanto a tecnologías, la realidad aumentada (AR) lideró con una participación del 42,77% del tamaño del mercado de realidad extendida (XR) en 2026 y se prevé que sea el segmento de mayor crecimiento con una CAGR del 41,2% de 2027 a 2032.
- Dentro de las industrias de usuarios finales, los juegos y el entretenimiento lideraron con el 38,21% de los ingresos de XR en 2026, mientras que se prevé que la sanidad y las ciencias de la vida sean el segmento de mayor crecimiento con una CAGR del 40,7% de 2027 a 2032.
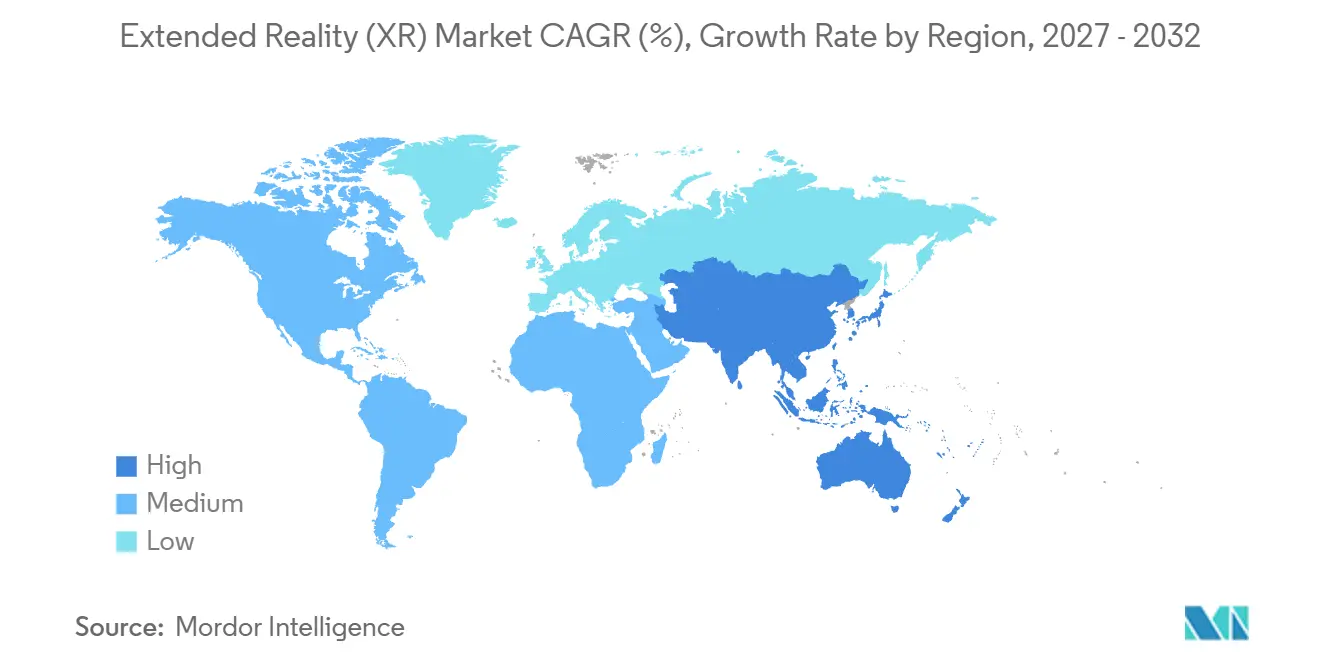
- Por regiones, América del Norte fue la región más grande con el 36,37% de los ingresos de XR en 2026, mientras que se proyecta que Asia-Pacífico crezca más rápido con una CAGR del 41% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Realidad Extendida (XR)*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la cobertura 5G y sinergia con la computación en el borde | +10% | Europa, Asia-Pacífico y las Américas | Mediano plazo (2-4 años) |
| Mayor integración de XR en marcos de gemelos digitales e Industria 4.0 | +12% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Creciente demanda empresarial de formación remota inmersiva | +11% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Integración masiva de sensores espaciales en teléfonos inteligentes | +9% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Financiación gubernamental para I+D relacionada con el metaverso | +5% | Estados miembros de la Unión Europea | Largo plazo (≥ 4 años) |
| Adopción de estándares XR abiertos que reducen la dependencia de proveedores | +4% | Estados Unidos, Reino Unido y Japón | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la cobertura 5G y sinergia con la computación en el borde
El alcance de la red amplía la audiencia potencial para los servicios de XR que pueden compartir el procesamiento entre un dispositivo y la red. La UIT informó que la cobertura 5G alcanzó el 55% de la población mundial en 2025. El informe técnico de 2025 de 3GPP describe cómo las aplicaciones de XR pueden beneficiarse del procesamiento en el borde, incluida la generación y renderización de escenas. La UIT situó la cobertura 5G en el 74% de la población en Europa, el 70% en Asia-Pacífico y el 60% en las Américas en 2025. Ese alcance de red proporciona una base de distribución para la renderización asistida en el borde en el mercado de XR, donde las aplicaciones adoptan la arquitectura propuesta.
Mayor integración de XR en marcos de gemelos digitales e Industria 4.0
La planificación de fábricas genera demanda de interfaces inmersivas que ayudan a los ingenieros a identificar problemas antes de que comience la producción. En mayo de 2025, Stellantis informó que su implementación de RV había identificado y resuelto posibles problemas en la línea de ensamblaje antes de la producción. El laboratorio de RV del fabricante de automóviles también integró gemelos digitales. El resultado reportado establece un uso previo a la producción para la RV, mientras que los gemelos digitales constituyen otra capacidad dentro del laboratorio. Los proveedores de la industria de realidad extendida que venden soluciones para la planificación de fábricas se encuentran con los compradores en la etapa de ingeniería, cuando los problemas de ensamblaje pueden abordarse antes de que una línea entre en producción.
Creciente demanda empresarial de formación remota inmersiva
El ensayo compartido convierte la formación remota inmersiva en un medio para desarrollar la práctica en equipo junto con la instrucción individual. El informe de 2026 de Varjo sobre XR en formación de simulación identificó la formación multiusuario o conjunta como una prioridad entre los encuestados de la industria de formación en simulación. Por separado, Vertex Solutions completó el despliegue de 25 dispositivos de entrenamiento de realidad mixta T-38 en 4 bases de entrenamiento de pilotos de la Fuerza Aérea de los Estados Unidos en 2026. El despliegue en múltiples sitios establece una base física para la instrucción inmersiva, mientras que las prioridades de los encuestados identifican una necesidad separada de ejercicios conjuntos. Dado que Varjo encontró que la formación inmersiva es más efectiva cuando complementa los simuladores tradicionales y los ejercicios en vivo, la oportunidad comercial para los proveedores de simulación radica en integrar el contenido de ejercicios conjuntos en esos flujos de formación establecidos, en lugar de reemplazarlos, creando oportunidades de crecimiento en el mercado de realidad extendida.
Integración masiva de sensores espaciales en teléfonos inteligentes
La RA basada en teléfonos móviles amplía el canal de distribución potencial para el contenido inmersivo más allá de los auriculares dedicados, reflejando las tendencias del mercado de XR hacia experiencias más accesibles basadas en teléfonos inteligentes. ARCore de Google utiliza las cámaras del teléfono y los sensores inerciales para rastrear la posición y comprender el entorno en una amplia variedad de teléfonos Android compatibles. Esto proporciona a los desarrolladores una interfaz espacial construida en torno a las capacidades de los teléfonos compatibles. Por separado, Snap informó más de 9 mil millones de usos diarios de lentes de RA en la cámara de Snapchat en promedio en el primer trimestre de 2026.[1] Esa actividad basada en la cámara demuestra la escala que pueden alcanzar las experiencias de RA accesibles, mientras que el seguimiento por teléfono proporciona un mecanismo para las aplicaciones espaciales. Los proveedores de dispositivos portátiles se enfrentan a una tarea de diferenciación específica cuando la RA basada en cámara ya llega a los usuarios a través de los teléfonos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costes iniciales de óptica y procesadores de alta fidelidad | -4.5% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mareo por movimiento y limitaciones ergonómicas del usuario | -3% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Brechas de privacidad de datos en el análisis de seguimiento ocular y manual | -2% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Ecosistema fragmentado de herramientas de creación de contenido | -1% | Estados miembros de la Unión Europea | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos costes iniciales de óptica y procesadores de alta fidelidad
El gasto inicial en hardware convierte el comercio minorista inmersivo en una decisión de acceso además de una decisión de contenido. Entrevistas a expertos reportadas en un estudio de 2025 identificaron los costos de adquisición de equipos de RV y las compras iniciales de auriculares como obstáculos para los minoristas que consideran las compras en RV.[2] En entrevistas realizadas a principios de 2025, la gran mayoría de los expertos calificó el costo de los auriculares como un desafío importante para la adopción, y un entrevistado señaló que el precio de 3.499 USD del Apple Vision Pro podría disuadir a los compradores potenciales. Las experiencias en tienda requieren que los minoristas equipen la instalación, mientras que el acceso a la RV en el hogar depende de que los clientes dispongan de auriculares. Esto divide la carga comercial entre la empresa que proporciona el equipo y el comprador al que se espera que lo posea. Trasladar las compras en RV fuera de la tienda transfiere el requisito del auricular a los clientes en lugar de eliminar el costo de adopción.
Mareo por movimiento y limitaciones ergonómicas del usuario
Las sesiones prolongadas de XR hacen que la tolerancia física sea parte del argumento comercial para las aplicaciones inmersivas sostenidas. En aplicaciones que requieren un uso prolongado, el peso del auricular, el equilibrio y el contenido de imagen virtual pueden causar malestar físico y visual, tensión muscular y náuseas. Esto limita la confianza con la que un operador puede tratar el tiempo adicional con auriculares como instrucción adicional utilizable. El contenido que requiere inmersión continua se enfrenta, por tanto, a un obstáculo de adopción diferente al de una experiencia que los usuarios pueden interrumpir fácilmente. El 15 de octubre de 2025, Apple presentó un Vision Pro mejorado con una Banda Dual de Punto de Tejido con contrapeso destinada a mejorar la comodidad, el equilibrio y la estabilidad. El equilibrio del peso por sí solo no puede establecer la idoneidad para un uso prolongado cuando las imágenes virtuales también pueden causar malestar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Realidad Extendida (XR)
Por Oferta:
Escala de Hardware y Compromisos de ServicioEl hardware representó una cuota del 52,25% del tamaño del mercado de realidad extendida (XR) en 2026. En el cuarto trimestre de 2025, Vuzix recibió y cumplió pedidos de seguimiento por casi 1 millón de USD en kits de gafas inteligentes AR M400 personalizadas de un gran minorista en línea. En el segundo trimestre de 2026, también amplió los despliegues del M400 en los centros de distribución de Amazon. Los pedidos de seguimiento y los despliegues ampliados de Amazon convierten las compras adicionales dentro de operaciones de almacén establecidas en una fuente concreta de negocio de hardware.
Se prevé que los servicios sean el segmento de mayor crecimiento, con una CAGR del 40,9% de 2027 a 2032. El 7 de agosto de 2025, el Departamento de Seguridad Pública de Texas adjudicó a Operator XR LLC, filial estadounidense de propiedad total de xReality Group Limited, un contrato para licencias OP-2 y sistemas de entrenamiento en RV. La adjudicación incluyó implementación, formación y 2 años de soporte.[3] Se contemplaron 3 años adicionales de soporte de forma opcional, con la opción ejercitable en el ejercicio fiscal 2028 según la actualización de resultados del ejercicio fiscal 2026 del proveedor. La implementación asegura el compromiso inicial, mientras que el período de soporte opcional deja los ingresos por servicios posteriores sujetos a la decisión de renovación del comprador.



Por Tipo de Dispositivo:
Los Auriculares Lideran a Medida que se Expande la Interacción EspecializadaLas pantallas montadas en la cabeza (con cable, independientes) representaron una cuota del 41,78% del mercado de realidad extendida (XR) en 2026. Meta indicó que su ecosistema Quest alcanzó un número récord de usuarios únicos en 2025. La participación existente en el ecosistema proporciona a los proveedores de aplicaciones una audiencia que ya utiliza el formato del dispositivo, lo que puede respaldar el contenido desarrollado en torno a su modelo de interacción.
Se prevé que otros dispositivos sean el segmento de mayor crecimiento, con una CAGR del 41,7% de 2027 a 2032. Virtuix Holdings Inc. reportó que los nuevos pedidos del sistema Omni One aumentaron un 72% en el trimestre finalizado el 30 de junio de 2026, en comparación con el trimestre del año anterior. Sus cintas de correr omnidireccionales permiten caminar y correr dentro de las aplicaciones de RV, añadiendo locomoción a la interacción inmersiva. Las pantallas de visualización frontal sirven para aplicaciones vehiculares, con Jiangsu New Vision Automotive Electronics reportando ventas de 180.000 unidades CyberVision AR-HUD en 2025.

Por Tecnología:
La Demanda de AR se Encuentra con la Ejecución de FabricaciónLa realidad aumentada (RA) fue el segmento más grande con el 42,77% de los ingresos en 2026 y se prevé que sea el segmento de mayor crecimiento, con una CAGR del 41,2% de 2027 a 2032. Rokid reportó 300.000 pedidos en 2025 para Rokid Glasses, su producto de gafas inteligentes con IA y RA. Indicó que entre el 30% y el 40% de los pedidos se aplazaron a 2026 debido a que la capacidad de producción era insuficiente, situando parte de la oportunidad comercial detrás de una restricción de fabricación.
La realidad virtual (RV) permite a los empleadores distribuir instrucción inmersiva en sus propias operaciones. Para el 28 de febrero de 2025, Jotun había enviado 70 equipos de RV desde su sede central en Noruega a instalaciones de producción y oficinas regionales en todo el mundo para la formación en rutinas básicas de los empleados. Cuando los centros enseñan la misma rutina, el contenido de formación puede reutilizarse en distintas ubicaciones, ampliando su audiencia potencial sin necesidad de una aplicación diferente para cada auricular.
Por Industria de Usuario Final:
Los Ingresos por Contenido y la Práctica Clínica Configuran la AdopciónLos videojuegos y el entretenimiento representaron una cuota del mercado de realidad extendida del 38,21% en 2026, convirtiéndose en el segmento más grande. El director de juegos de Meta informó que más de 100 títulos en su tienda generaron más de 1 millón de USD en ingresos brutos en 2025. Los tipos de juegos que alcanzaron ese umbral fueron diversos, según Meta. Esto proporciona a los desarrolladores un punto de referencia comercial a nivel de título, donde la diferenciación puede provenir de la selección de una experiencia y una audiencia dentro del mismo ecosistema de dispositivos. Meta también señaló que los ingresos brutos de Horizon Store aumentaron solo muy ligeramente en 2025 respecto a 2024, un año de lanzamiento de nuevos auriculares, situando esos ingresos por título dentro de una tienda de crecimiento lento.
Se prevé que la sanidad y las ciencias de la vida sean el segmento de mayor crecimiento, con una CAGR del 40,7% entre 2027 y 2032. En junio de 2026, el Bergen New Bridge Medical Center en Paramus, Nueva Jersey, lanzó la formación de enfermería con Osso VR para la incorporación y la práctica de procedimientos, incluida la inserción de vías intravenosas y los cambios de apósito de catéteres centrales. El Princess Alexandra Hospital NHS Trust también firmó un contrato de acceso a la plataforma de Oxford Medical Simulation Limited por un año para un requisito de formación de escuela de fundación, que abarca del 12 de agosto de 2025 al 11 de agosto de 2026. Ambas aplicaciones vinculan la XR a la instrucción médica definida, proporcionando a los proveedores una aplicación anclada en la práctica de habilidades y el acceso estructurado. El plazo de un año del Princess Alexandra finalizó el 11 de agosto de 2026, dejando los ingresos recurrentes de la plataforma supeditados a un nuevo acuerdo de acceso.
Análisis Geográfico
Mercado de Realidad Extendida (XR) en América del Norte
América del Norte representó el 36,37% del tamaño del mercado de realidad extendida (XR) en 2026, convirtiéndola en la mayor geografía. En la primavera de 2025, la Fuerza Aérea de los EE. UU. encargó 31 dispositivos de formación inmersiva mejorados para Fundamentos de Bombardero de Caza, destinados a apoyar la instrucción de alta fidelidad para 500 estudiantes anuales. La Unidad de Innovación en Defensa hizo la transición de Vertex Solutions y Metrea Simulations a contratos de producción para ese requisito de formación. Dado que el pedido se dimensionó según el rendimiento anual declarado de estudiantes, los proveedores se enfrentan a un requisito de entrega de producción vinculado a un programa de formación definido.
Mercado de Realidad Extendida (XR) en Asia-Pacífico
Se prevé que Asia-Pacífico sea la geografía de mayor crecimiento, con una CAGR del 41% de 2027 a 2032. La Administración Nacional de Cine de China apoyó las proyecciones públicas de películas en VR en cines y otros edificios permanentes que cumplan las normas nacionales de seguridad a través de su aviso de 2025. Los cines pueden presentar solicitudes ante su autoridad cinematográfica aprobadora, otros locales cualificados pueden solicitar una licencia comercial de proyección de películas, y los locales que posean o soliciten dicha licencia deben conectarse al sistema nacional de venta de entradas de cine. El contenido, los terminales, el software de reproducción y los locales deben cumplir las normas técnicas nacionales. La oportunidad comercial combina la operación del local con la integración de contenido y reproducción conformes, lo que permite a los proveedores de equipos competir por la instalación de proyección como sistema.
América del Sur, Europa y Oriente Medio y África muestran diferentes usos institucionales, que van desde rutinas industriales hasta formación formal de pilotos y ensayo clínico. Nestlé lanzó su plataforma NesVerso habilitada con VR e IA en Caçapava, Brasil, en abril de 2025, con el mantenimiento autónomo como primer curso. BRUNNER Elektronik de Suiza obtuvo en junio de 2025 la cualificación según los estándares de la Agencia de Seguridad Aérea de la Unión Europea para el NOVASIM MR DA42 con tecnología de Varjo, un Entrenador de Procedimientos de Vuelo y Navegación II que replica el Diamond DA42 para horas de formación civil reconocidas. El Hospital Especialista Rey Faisal y Centro de Investigación de Arabia Saudita informó en junio de 2025 que su división de Asuntos Académicos y de Formación estaba implementando VR para el ensayo clínico, desde la atención de emergencias hasta la planificación quirúrgica. La cualificación europea vincula la realidad mixta a los créditos de formación reconocidos, mientras que los ejemplos de la fábrica y el hospital enfatizan el ensayo específico de tareas, creando diferentes requisitos de contenido e implementación.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de los proveedores que comercializan hardware XR conectado y el software asociado. Los Estados Unidos proporcionan vías de operación condicionales en la banda de 6 GHz, mientras que Brasil y Alemania aplican marcos de equipos a los productos cubiertos. El estándar recomendado de AR portátil de China y la orientación sobre háptica XR proporcionan referencias técnicas específicas del producto. China también exige a los fabricantes o importadores de equipos de transmisión de radio destinados a la venta o uso doméstico que soliciten la aprobación de tipo, excepto para equipos de corta distancia de micropotencia.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | China |
|---|---|---|---|---|
| Autoridad principal | Comisión Federal de Comunicaciones | Agência Nacional de Telecomunicações (Anatel) | Bundesnetzagentur | Administración Nacional de Normas de China |
| Instrumentos clave o dirección | FCC 24-125; FCC 26-1, en vigor desde el 27 de abril de 2026 | Resolución 715/2019 modificada por la Resolución 780/2025 | FuAG y EMVG; disposiciones aplicables de la Ley de IA | GB/T 45286-2025 recomendado; orientación GB/Z 202-2026 |
| Efecto comercial | Acceso a la banda de 6 GHz para dispositivos de muy baja potencia cubiertos o de potencia variable con geovalla, sujeto a condiciones específicas de clase | Homologación antes del uso o venta de productos de telecomunicaciones cubiertos; aprobación previa a la importación cuando los procedimientos lo requieran | Conformidad de radio y compatibilidad electromagnética; obligaciones de IA cuando el sistema esté dentro del ámbito de aplicación | Referencias técnicas para AR portátil y háptica XR basada en modelos |
| Atractivo actual de la política | Alto | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Facilitación | Sin cambios | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | ||||
El atractivo de los Estados Unidos se beneficia del permiso del 27 de abril de 2026 para la operación de potencia variable con geovalla en U-NII-5 y U-NII-7, añadiendo una vía de diseño bajo requisitos de geovalla y protección contra interferencias. Las enmiendas de Brasil bajo la Resolución 780/2025 entraron en vigor en diciembre de 2025, haciendo a los vendedores y plataformas digitales involucrados en ventas de telecomunicaciones cubiertas conjuntamente responsables, incluso por la divulgación y verificación del código de homologación, y el procedimiento de homologación previa a la importación de Anatel bajo el Ato 18.086/2025 entró en vigor el 25 de mayo de 2026, por lo que ambos cambios ya están operativos y Anatel registra su revisión de la Resolución 715 como cerrada, lo que respalda una lectura de Sin cambios. Las fases condicionales de la Ley de IA de Alemania se aplican el 2 de diciembre de 2027 para los sistemas de alto riesgo especificados en el Anexo III y el 2 de agosto de 2028 para la IA de alto riesgo integrada en productos regulados cubiertos por el Anexo I. La calificación Media de China refleja la aprobación condicional de radio, mientras que la transición de banda ultraancha (UWB) del 1 de agosto de 2025 permite que los equipos previamente aprobados se vendan y utilicen hasta su retirada, lo que respalda Sin cambios para los proveedores que conservan esos diseños.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de dispositivos, el desarrollo de aplicaciones y los servicios de implementación, con diferentes etapas que capturan ingresos a través de ventas de equipos, acceso a software y soporte contratado. Unity vende suscripciones Pro de pago que incluyen herramientas para crear aplicaciones espaciales 3D para Apple Vision Pro. Operator XR LLC, filial estadounidense de propiedad total de xReality Group Limited, incluye implementación, formación y soporte con los sistemas de formación en VR.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de dispositivos | Marcas de auriculares como Meta Platforms Inc. (Reality Labs) y Samsung Electronics Co. Ltd. | Ventas de auriculares | Coordinación de la configuración del dispositivo y la plataforma | Validar las configuraciones de la plataforma antes del despliegue de la aplicación |
| Desarrollo de aplicaciones XR | Proveedores de software XR como Unity Technologies Inc. y PTC | Suscripciones de pago a herramientas de desarrollo como Unity Pro | Esfuerzo de validación en los dispositivos objetivo | Reutilizar el contenido principal y probar las interacciones específicas del dispositivo |
| Implementación y soporte | Proveedores de sistemas XR como Operator XR LLC, filial estadounidense de propiedad total de xReality Group Limited | Pagos contractuales por implementación, formación y soporte integrados | Configuración específica de la aplicación y formación de usuarios | Organizar la implementación y formar a los usuarios antes de la entrega |
| Fuente: Mordor Intelligence | ||||
Las suscripciones a herramientas de software y los contratos de implementación integrados monetizan diferentes capacidades en torno al proceso de implementación de XR. Las herramientas de desarrollo cubren múltiples plataformas objetivo, mientras que la implementación y la formación abordan el uso operativo de un cliente. Cuando la implementación y el soporte se incluyen en un contrato de sistema, la experiencia en implementación se convierte en parte de lo que venden los proveedores, por lo que la disponibilidad del producto por sí sola no completa la oferta comercial.
Panorama Competitivo
Concentración del Mercado
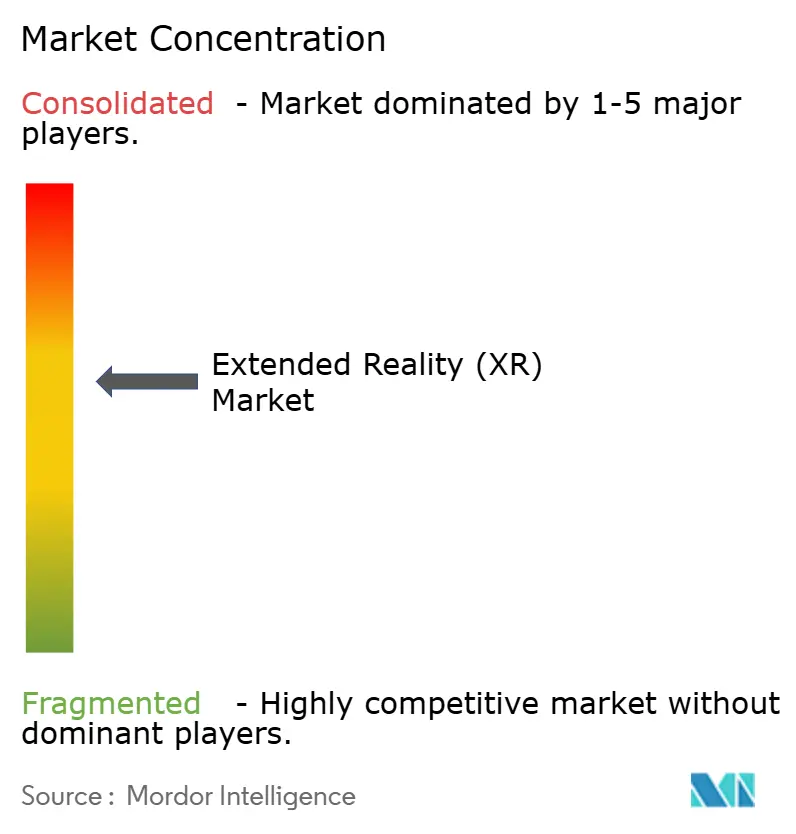
La competencia está moderadamente concentrada a nivel de plataforma, con grandes empresas tecnológicas que abarcan procesamiento, auriculares y software. Qualcomm Technologies Inc. suministra la plataforma de procesador XR para Galaxy XR, y Meta Platforms Inc. (Reality Labs) vende auriculares Quest. Sony Group Corp. participa a través del PlayStation VR2 de Sony Interactive Entertainment, mientras que Microsoft Corp. proporciona software de colaboración inmersiva y Apple Inc. suministra Vision Pro y visionOS. Meta anunció el inicio de ventas de Quest 3 y Quest 3S en México el 20 de mayo de 2025, su primer mercado latinoamericano para la familia Quest 3. La apertura de canales de venta nacionales puede ampliar la base de compradores de una plataforma existente, convirtiendo el alcance de distribución en un activo competitivo junto con los procesadores y los dispositivos.
Las acciones de precios ofrecen a las marcas de auriculares una forma de ampliar el acceso manteniendo una propuesta de dispositivo establecida. En febrero de 2025, Sony Interactive Entertainment anunció una reducción del precio recomendado del PlayStation VR2 a partir de marzo, con fechas de inicio locales y disponibilidad de paquetes que varían según el país o la región. El 15 de abril de 2026, Sony Electronics indicó que se esperaba que su suite de software de captura espacial XYN para crear activos 3D a partir de espacios del mundo real estuviera disponible para clientes profesionales en los EE. UU. a partir del verano de 2026. La suite de software anunciada amplía la dirección competitiva de Sony desde los precios de auriculares para consumidores hasta la producción de contenido profesional. Esas iniciativas se dirigen a diferentes compradores, con la asequibilidad influyendo en el acceso de los jugadores y la captura espacial apoyando el trabajo de generación de activos de los creadores.
Los ciclos de vida del software y la elegibilidad de implementación también configuran la dirección competitiva para XR empresarial. Para febrero de 2025, Microsoft informó que HoloLens 2 ya no se fabricaba y estaba agotado en todas las geografías. Los organizadores, co-organizadores y asistentes con licencia comercial pueden usar Teams Immersive en PC, Mac y Meta Quest hasta su retirada programada el 2 de abril de 2027, con soporte continuando hasta entonces. Los entornos GCC, GCCH, nube soberana y EDU de Microsoft están excluidos. Los entornos compatibles y los ciclos de vida del servicio se convierten en pruebas separadas para los proyectos XR sensibles al cumplimiento normativo, cada uno capaz de descartar una combinación de hardware y software que de otro modo sería atractiva.
Líderes de la Industria de Realidad Extendida (XR)
-
Qualcomm Technologies Inc.
-
Meta Platforms Inc. (Reality Labs)
-
Sony Group Corp.
-
Microsoft Corp.
-
Apple Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Realidad Extendida (XR) Empresas cubiertas en este informe
- Meta Platforms Inc. (Reality Labs)
- Sony Group Corp.
- Microsoft Corp.
- Apple Inc.
- HTC Corp. (Vive)
- Qualcomm Technologies Inc.
- Samsung Electronics Co. Ltd.
- Alphabet Inc. (Google XR)
- Pico Interactive Inc. (ByteDance)
- Varjo Technologies Oyj
- Magic Leap Inc.
- Nvidia Corp.
- Unity Technologies Inc.
- Vuzix Corp.
- Lenovo Group Ltd.
- Snap Inc.
- Niantic Spatial Inc.
- Ultraleap Ltd.
- HP Inc.
- Immersion Corp.
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan los servicios gestionados de dispositivos, las aplicaciones empresariales dedicadas y la capacidad adicional de formación de pilotos de vuelo como vías hacia los ingresos de XR. El 8 de abril de 2026, Samsung Electronics añadió soporte de Android Enterprise a Galaxy XR para implementaciones corporativas totalmente gestionadas y dedicadas. Los modos de dispositivo totalmente gestionado y dedicado separan la administración de la flota del diseño de una aplicación XR específica.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Implementación y soporte de flotas XR | Controles de flota corporativa de Galaxy XR | Equipos de formación y tecnología empresarial | Empaquetar configuración, implementación de aplicaciones y soporte | Integración de los controles de flota con la aplicación de formación | Samsung Electronics Co. Ltd.; proveedores de implementación XR |
| Estaciones XR industriales dedicadas | Soporte de dispositivo dedicado de Galaxy XR | Equipos de ingeniería y formación en fabricación | Crear aplicaciones específicas de tareas para estaciones de trabajo compartidas | Contenido específico de tareas e integración de flujos de trabajo | Samsung Electronics Co. Ltd.; desarrolladores XR industriales |
| Sistemas adicionales de formación inmersiva de vuelo | Demanda de capacidad de formación de pilotos de alta fidelidad | Organizaciones de formación de aviación militar | Adaptar paquetes de simulador a los requisitos de formación de aeronaves definidos | Simulación y aceptación de formación específica de plataforma | Vertex Solutions; Metrea Simulations |
| Fuente: Mordor Intelligence | |||||
Los modos de gestión documentados se refieren a dispositivos de propiedad corporativa, situando su oportunidad inmediata con flotas institucionales y estaciones de trabajo compartidas. Para los proveedores de formación de vuelo, la oportunidad se centra en sistemas adaptados a un requisito instruccional definido. En todas las oportunidades, la apertura central es un paquete de aplicación repetible que combina contenido, configuración y soporte para una tarea de comprador identificada.
Desarrollos Recientes de la Industria en el Mercado de Realidad Extendida (XR)
- Sep 2026: Meta abrió los pedidos en línea de Meta Ray-Ban Display en los Estados Unidos, Canadá y el Reino Unido, y anunció preventas progresivas en Francia, Italia y Alemania, nombrando el 13 de octubre como el inicio minorista previsto.
- Sep 2026: Snap presentó SPECS Intelligence para sus gafas AR SPECS y abrió una vista previa de iOS en los EE. UU. para usuarios mayores de 18 años.
- Abr 2026: Samsung Electronics Co. Ltd. añadió soporte de Android Enterprise a Galaxy XR, incluidos casos de uso de dispositivos totalmente gestionados y dedicados para implementaciones de propiedad corporativa.
Mercado de Realidad Extendida (XR) Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de realidad extendida (XR) mide el gasto anual mundial en hardware, software y servicios que ofrecen o respaldan experiencias de realidad virtual, aumentada o mixta para uso de consumidores y empresas. Incluye las ofertas de XR vendidas en todas las regiones.
Exclusiones del alcance: Se excluyen el contenido independiente que no está diseñado para uso de RA, RV o RM, y las soluciones de visualización 2D exclusivamente no relacionadas con XR.
Descripción General de la Segmentación
- Por Oferta
- Hardware
- Software
- Servicios
- Por Tipo de Dispositivo
- Pantallas Montadas en la Cabeza (con Cable, Independientes)
- Pantallas de Visualización Frontal
- Dispositivos Portátiles y Móviles
- Otros
- Por Tecnología
- Realidad Virtual (VR)
- Realidad Aumentada (AR)
- Realidad Mixta (MR)
- Por Industria de Usuario Final
- Juegos y Entretenimiento
- Salud y Ciencias de la Vida
- Industrial y Manufactura
- Comercio Minorista y Comercio Electrónico
- Educación y Capacitación
- Aeroespacial y Defensa
- Arquitectura, Ingeniería y Construcción
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como los datos de la Unión Internacional de Telecomunicaciones, los trabajos técnicos del 3GPP, la documentación de ARCore de Google para Desarrolladores y los materiales OpenXR del Grupo Khronos, proporcionan indicadores sobre conectividad, arquitectura de renderizado, capacidad de los dispositivos e interoperabilidad del software. Los analistas utilizan esos indicadores para evaluar la preparación de la infraestructura y la interoperabilidad entre regiones y tipos de dispositivos.
Los informes de las empresas, las divulgaciones a inversores, la información sobre productos, los comunicados de despliegue y la prensa de reputación pueden aportar evidencia sobre la actividad de los proveedores, los precios, los lanzamientos, las adquisiciones y los casos de uso. Los analistas comparan esas señales con las fuentes técnicas públicas y el límite del mercado. Las fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas incluirían a proveedores de hardware, software y servicios de XR, participantes del canal, y compradores de consumo y empresariales en APAC, EMEA y las Américas. Los líderes funcionales y de unidad pueden validar los hallazgos secundarios sobre precios de venta, plazos de despliegue, uso por industria de usuario final y combinación de ofertas, mientras que los directivos de nivel C y los gerentes pueden aclarar los supuestos de crecimiento y las restricciones comerciales. Los analistas investigarían la evidencia contradictoria mediante seguimientos específicos, registrarían las brechas no resueltas para su tratamiento de sensibilidad y triangularían las respuestas con las divulgaciones públicas y la evidencia muestral de proveedores o canales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos de nivel C: 20% | APAC: 40% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 30% | EMEA: 32% |
| Actores más pequeños: 25% | Gerentes: 50% | Américas: 28% |
Dimensionamiento del Mercado y Pronóstico
El analista ancla una estimación descendente en el gasto global en ofertas de XR y la reconcilia con consolidaciones selectivas de proveedores, verificaciones de canales y precios de venta promedio muestreados multiplicados por el volumen de unidades para los dispositivos. La evidencia sobre envíos y precios de auriculares y gafas inteligentes, actividad de despliegue y formación empresarial, cobertura móvil y 5G, y actividad divulgada de software y servicios ayuda a construir estimaciones de valor anual y cuotas de segmento por oferta, tipo de dispositivo, tecnología, industria de usuario final y región. Una regresión multivariante puede relacionar esos indicadores con el valor del mercado, con un análisis de escenarios que prueba diferentes trayectorias de adopción y precios. Las entrevistas primarias cuestionan los supuestos de las variables y ayudan a reconciliar los insumos contradictorios. Cuando los datos de proveedores o canales son incompletos, el analista delimita las estimaciones muestreadas con evidencia pública de envíos, precios y empresas, y luego prueba los supuestos afectados en escenarios en lugar de tratarlos como totales completamente observados.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan las divulgaciones de los proveedores, los indicadores de envíos y precios, la evidencia tecnológica y de conectividad, y las señales de compradores o canales, luego investigan anomalías y variaciones respecto a períodos anteriores e indicadores relacionados antes de la aprobación. Documentan la resolución, vuelven a contactar a los encuestados cuando las definiciones, los plazos o los valores reportados difieren de manera significativa, actualizan el modelo anualmente, lo reevalúan tras eventos materiales del mercado y completan una revisión previa a la entrega.
Tamaño del Mercado de Realidad Extendida (XR) de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de realidad extendida (XR) mide el gasto anual mundial en hardware, software y servicios que ofrecen o respaldan experiencias de realidad virtual, aumentada o mixta para uso de consumidores y empresas.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Una regresión multivariante puede relacionar esos indicadores con el valor del mercado, con un análisis de escenarios que prueba diferentes trayectorias de adopción y precios.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 15 mil millones de USD (2027) | |
| Empresa de Investigación de Mercado A | 8,26 mil millones de USD (2025) | Con su base de 2025, esta estimación está un 44,9% por debajo del valor de este informe para 2027 de 15 mil millones de USD, 2 años después. Su pronóstico ascendente publicado hace que un valor más bajo en un año anterior sea direccionalmente coherente con una medida del mercado en un año posterior. |
| Empresa de Investigación de Mercado B | 264,4 mil millones de USD (2025) | Con su base de 2025, esta estimación está un 1.662,7% por encima del valor de este informe para 2027 de 15 mil millones de USD, 2 años después. La fuente asocia la XR con clasificaciones generales de monitores, proyectores, recepción de televisión y componentes electrónicos más allá de las ventas de ofertas específicas de XR. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de los proveedores, los indicadores de envíos y precios, la evidencia tecnológica y de conectividad, y las señales de compradores o canales, luego investigan anomalías y variaciones respecto a períodos anteriores e indicadores relacionados antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Realidad Extendida (XR) y su crecimiento proyectado?
Se proyecta que crezca de 15 mil millones de USD en 2027 a 81,98 mil millones de USD en 2032, a una CAGR del 40,45% de 2027 a 2032.
¿Qué está impulsando la adopción de productos y servicios XR?
Los gemelos digitales industriales, la formación inmersiva y la AR basada en teléfonos respaldan la adopción. En 2026, Vertex Solutions completó el despliegue de 25 dispositivos de formación en realidad mixta T-38 en 4 bases de formación de pilotos de la Fuerza Aérea de los EE. UU.
¿Qué oferta XR tiene la mayor participación de ingresos?
El hardware representó el 52,25% de los ingresos de XR en 2026, mientras que se prevé que los servicios crezcan más rápido con una CAGR del 40,9% de 2027 a 2032.
¿Qué empresas compiten en la industria XR?
El campo competitivo incluye Qualcomm Technologies Inc., Meta Platforms Inc. (Reality Labs), Sony Group Corp., Microsoft Corp. y Apple Inc., abarcando procesamiento XR, auriculares y software.
¿Qué podría limitar un uso más amplio de los sistemas XR inmersivos?
Los costes de los equipos y el malestar por uso prolongado pueden limitar la adopción. Un experto entrevistado a principios de 2025 citó el precio de 3.499 USD del Apple Vision Pro como un posible elemento disuasorio de compra en las compras en VR.
¿Qué región lidera el gasto en XR y cuál tiene el mayor crecimiento previsto?
América del Norte mantuvo el 36,37% de los ingresos de XR en 2026. Se prevé que Asia-Pacífico crezca más rápido, con una CAGR del 41% de 2027 a 2032.