
Tamaño y Participación del Mercado de Robots de Servicio en Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
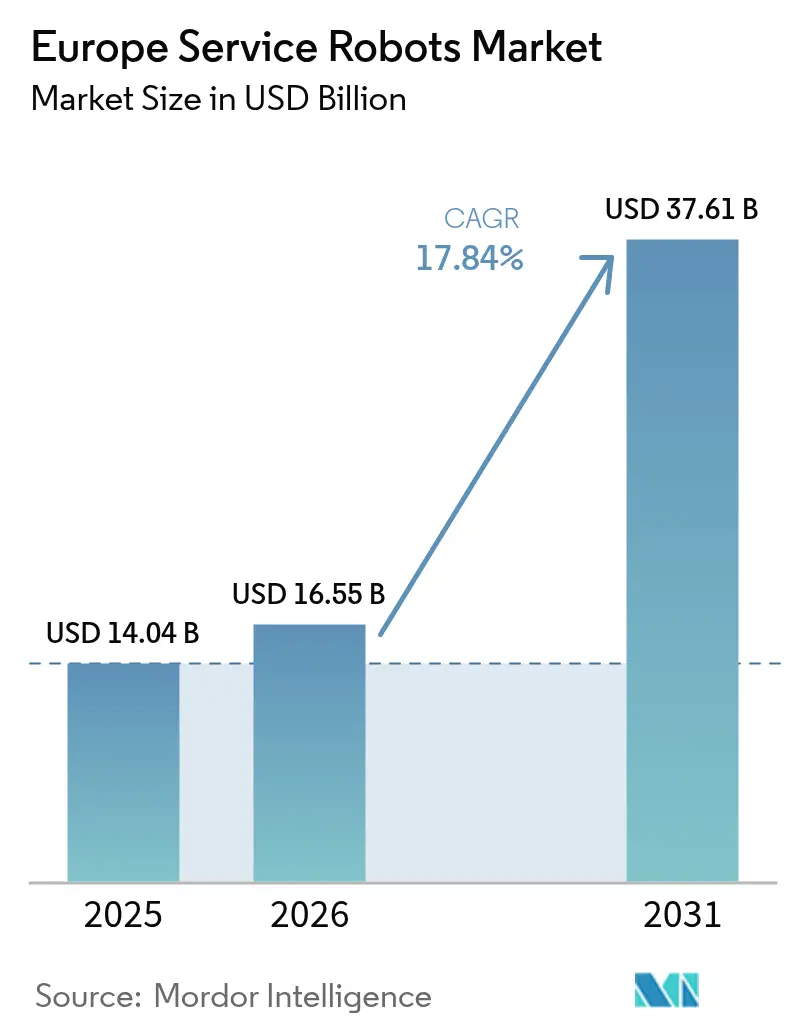
| Tamaño del mercado en el año base (2025) | 14.04 Mil millones de dólares |
| Tamaño del Mercado (2026) | 16.55 Mil millones de dólares |
| Tamaño del Mercado (2031) | 37.61 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 17.84 % |
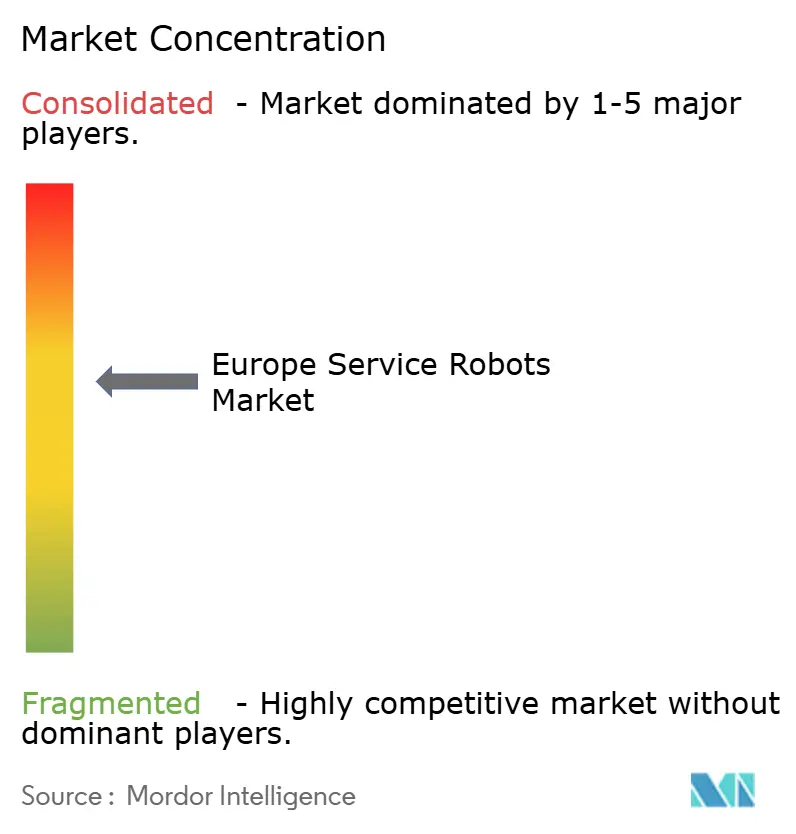
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Robots de Servicio en Europa por Mordor Intelligence
Se espera que el tamaño del mercado de robots de servicio en Europa crezca de USD 14,04 mil millones en 2025 a USD 16,55 mil millones en 2026 y se prevé que alcance USD 37,61 mil millones en 2031 a una CAGR del 17,84% durante 2026-2031. La trayectoria de crecimiento está impulsada por programas de automatización respaldados por políticas, grandes cambios demográficos y la expansión de las redes de comercio electrónico que aceleran colectivamente el gasto de capital en sistemas autónomos. La financiación estratégica de la UE de casi EUR 500 millones (USD 548 millones) en el marco de Horizonte Europa ha reducido el riesgo de I+D para las empresas emergentes de robótica y los proveedores de tecnología profunda, mientras que la escasez de mano de obra que supera 1 millón de vacantes en salud, hostelería y logística continúa tensando las estructuras salariales y agudizando la lógica de retorno de la inversión para los despliegues robóticos. Las plataformas profesionales dominan actualmente el mercado de robots de servicio en Europa gracias a su probada capacidad para reemplazar tareas manuales repetitivas en almacenes, hospitales y granjas, aunque el segmento personal está escalando rápidamente a medida que las iniciativas de envejecimiento en el hogar crean líneas presupuestarias para dispositivos de asistencia social.
Conclusiones Clave del Informe
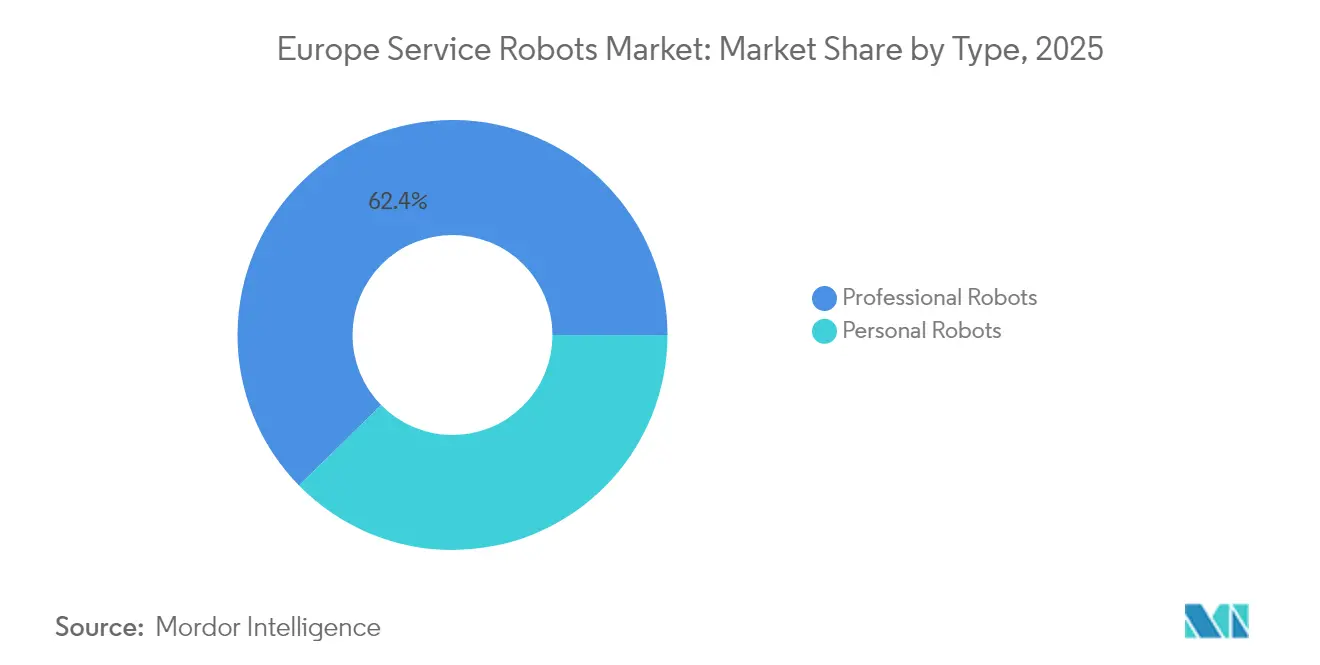
- Por tipo, los robots profesionales representaron el 62,35% de la participación del mercado de robots de servicio en Europa en 2025, mientras que se prevé que el segmento personal registre una CAGR del 19,21% hasta 2031.
- Por entorno operativo, los sistemas terrestres capturaron el 70,25% de la participación en ingresos en 2025; se proyecta que los sistemas aéreos escalen a una CAGR del 20,97% hasta 2031.
- Por componente, el software representó el 37,80% del tamaño del mercado de robots de servicio en Europa en 2025 y se expande a una CAGR del 18,32%.
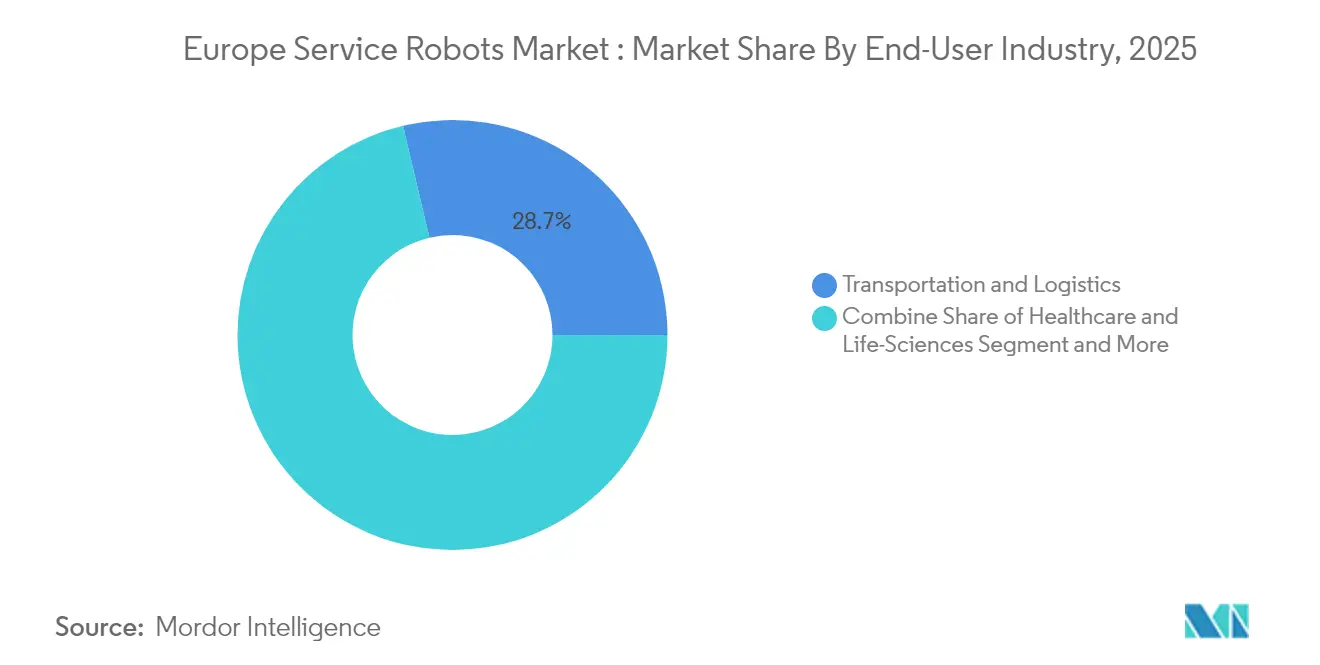
- Por industria de usuario final, el transporte y la logística lideraron con una participación en ingresos del 28,70% en 2025; la agricultura avanza a una CAGR del 19,80% hasta 2031.
- Por geografía, Alemania comandó el 27,10% de la participación del mercado de robots de servicio en Europa en 2025, mientras que España es el mercado nacional de más rápido crecimiento con una CAGR del 18,62%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Robots de Servicio en Europa*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda rápida impulsada por la escasez de mano de obra de robots móviles autónomos en logística y distribución de comestibles | 4.20% | Alemania, Países Bajos, Francia | Corto plazo (≤ 2 años) |
| Subsidios de la UE "De la Granja a la Mesa" que aceleran la adopción de robots agrícolas | 3.80% | España, Francia, Italia, Países Bajos | Mediano plazo (2-4 años) |
| Protocolos de control de infecciones hospitalarias que impulsan los robots de desinfección UV-C | 2.90% | Alemania, Francia | Corto plazo (≤ 2 años) |
| Políticas de envejecimiento en el hogar que estimulan los robots de compañía para el cuidado de personas mayores | 3.10% | Alemania, Italia, Finlandia, Dinamarca | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Rápida Impulsada por la Escasez de Mano de Obra de Robots Móviles Autónomos en Logística y Distribución de Comestibles
Los volúmenes del comercio electrónico continúan superando la mano de obra disponible en almacenes, lo que empuja a los proveedores de logística de terceros hacia una adopción agresiva de robots móviles autónomos. DHL espera que el 30% de sus activos de manejo de materiales sean robóticos para 2030, una posición respaldada por Toyota Material Handling Europe, que confirma que los imperativos de funcionamiento ininterrumpido las 24 horas del día, los 7 días de la semana ya no son negociables y que los flujos de trabajo exclusivamente humanos son antieconómicos. Los integradores alemanes como Movu Robotics están asegurando contratos de múltiples sitios que agrupan módulos de almacenamiento, selección y transporte de palés en pilas de automatización unificadas, lo que permite a los minoristas comprimir los ciclos de pedido a envío incluso durante las crisis estacionales de mano de obra. El apetito inversor sigue siendo sólido, ya que los acuerdos de arrendamiento de robótica y los contratos de robots como servicio reducen el riesgo en el balance para los operadores medianos. El resultado es una base estructuralmente más alta para los despliegues autónomos en el mercado de robots de servicio en Europa. [1]DHL, Fuente: DHL, "Robots Móviles de Interior," dhl.com
Subsidios de la UE "De la Granja a la Mesa" que Aceleran la Adopción de Robots Agrícolas
El programa AgrifoodTEF de la Comisión Europea, dotado con EUR 30 millones (USD 32,9 millones), ofrece bancos de pruebas y servicios de asesoramiento que aceleran la certificación de robots agrícolas, traduciendo la política en proyectos de capital tangibles en granjas españolas, francesas y neerlandesas. Los operadores de viñedos en España informan un consumo energético de 1,42 kWh/h para robots eléctricos de oruga para la eliminación de malas hierbas, lo que demuestra la viabilidad económica frente a los tractores de combustible. La asociación de robótica de Alemania señala caídas mensurables en la compactación del suelo y las emisiones cuando los robots de campo ligeros reemplazan a los tractores, creando un cobenefico ambiental que atrae a reguladores e inversores por igual. La certeza de los subsidios hasta 2027 ha adelantado los pedidos, aumentando la visibilidad en los libros de pedidos de los fabricantes y reforzando el giro del mercado de robots de servicio en Europa hacia las aplicaciones al aire libre.[2]Estrategia Digital, Fuente: Comisión Europea, "Instalaciones de Prueba y Experimentación de IA: AgrifoodTEF," digital-strategy.ec.europa.eu
Protocolos de Control de Infecciones Hospitalarias que Impulsan los Robots de Desinfección UV-C
Los estándares de higiene de la era COVID han sido codificados en políticas permanentes de adquisición hospitalaria, con el NHS de Inglaterra con el objetivo de 500.000 operaciones asistidas por robots anualmente para 2035 y especificando los sistemas UV-C como equipamiento estándar en las nuevas instalaciones. Los hospitales franceses demuestran cómo los robots UV se integran con asistentes de navegación humanoides, reduciendo la carga de patógenos mientras guían a los pacientes y recopilan datos ambientales para los gestores de instalaciones. Los organismos reguladores ahora vinculan las subvenciones de capital a las métricas de control de infecciones, garantizando una demanda constante de automatización sanitaria en las redes de atención médica pública y privada. El impulsor lleva las plataformas móviles de grado profesional más profundamente al mercado de robots de servicio en Europa, consolidando la atención médica como un segmento de crecimiento plurianual. [3]NHS de Inglaterra, Fuente: NHS de Inglaterra, "Millones se beneficiarán del impulso robótico del NHS," england.nhs.uk
Políticas de Envejecimiento en el Hogar que Estimulan los Robots de Compañía para el Cuidado de Personas Mayores
Con el 35% de los europeos proyectados a ser mayores de 60 años para 2065, los Ministerios de Salud están redirigiendo líneas presupuestarias hacia tecnologías que prolongan la vida independiente. Proyectos como ACCRA enfatizan talleres de cocreación que incorporan la retroalimentación de personas mayores en el diseño de robots, aumentando la aceptación de dispositivos que ofrecen recordatorios de medicación, detección de caídas e interacción social. Los estudios piloto nórdicos muestran que la disposición a pagar aumenta cuando los usuarios participan en la priorización de características, subrayando la importancia del diseño participativo para acelerar la adopción. Los aseguradores públicos en Alemania y Finlandia ahora reembolsan funciones de asistencia selectas, eliminando una barrera económica para los hogares y reforzando la demanda de robots personales dentro del mercado de robots de servicio en Europa
Análisis del Impacto de las Restricciones del Mercado de Robots de Servicio en Europa*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Normas de seguridad fragmentadas que retrasan los despliegues en múltiples países | -2.10% | A nivel de la UE | Mediano plazo (2-4 años) |
| Escepticismo público persistente sobre los sistemas autónomos en los centros históricos de las ciudades | -1.40% | Italia, Francia, España | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Normas de Seguridad Fragmentadas que Retrasan los Despliegues en Múltiples Países
La transición de la Directiva de Maquinaria al nuevo Reglamento de Maquinaria y la introducción simultánea de la Ley de IA crean un mosaico de obstáculos de certificación. Los fabricantes deben realizar evaluaciones de conformidad redundantes que alargan los ciclos de desarrollo y aumentan los costos de cumplimiento. La revisión pendiente de la norma ISO 13482 añade otro objetivo en movimiento, mientras que los cuellos de botella en la certificación TÜV ralentizan el tiempo de comercialización para las pymes. Está previsto un Servicio de Asistencia a nivel de la UE para 2025, pero la incertidumbre provisional frena las ambiciones de escala de las flotas paneuropeas, moderando la trayectoria de otro modo sólida del mercado de robots de servicio en Europa
Escepticismo Público Persistente sobre los Sistemas Autónomos en los Centros Históricos de las Ciudades
Los trazados urbanos históricos imponen estrictas restricciones espaciales que desafían la navegación de los robots y generan preocupaciones sobre la preservación cultural. Las autoridades locales de Florencia, Barcelona y Lyon exigen extensas pruebas piloto y consultas comunitarias antes de conceder permisos de operación, alargando los períodos de recuperación de la inversión para los proveedores de servicios. Los estudios del proyecto Robotics4EU revelan que el temor al desplazamiento laboral y los miedos a la seguridad entre los residentes ralentizan la adopción municipal, particularmente donde las economías turísticas son sensibles a la intrusión tecnológica. Esta brecha de aceptación social reduce la densidad de despliegue en los principales distritos del centro de las ciudades, dejando de lado el volumen potencial para los robots de entrega y limpieza en el mercado de robots de servicio en Europa
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Robots de Servicio en Europa
Por Tipo:
El Dominio Profesional Impulsa los Ingresos ActualesLos robots profesionales generaron el 62,35% de los ingresos de 2025, confirmando su condición de columna vertebral económica del mercado de robots de servicio en Europa. La adopción se concentra en logística, atención médica y agricultura, donde los ahorros cuantificables en mano de obra y tiempo de actividad ofrecen una recuperación rápida de la inversión. Se prevé que el tamaño del mercado de robots de servicio en Europa para las plataformas profesionales se expanda en sincronía con los programas de expansión de flotas en los operadores logísticos de terceros y las cadenas hospitalarias, respaldado por contratos de robots como servicio que trasladan el gasto de gastos de capital a gastos operativos. Los movimientos centrados en software de KUKA subrayan cómo los actores establecidos están envolviendo análisis de valor añadido alrededor del hardware, una tendencia que refuerza los costos de cambio para los clientes empresariales.
Los robots personales siguen siendo una minoría en términos absolutos de dólares, pero emergen como el segmento de más rápido crecimiento con una CAGR del 19,21% hasta 2031. Los subsidios de envejecimiento en el hogar, la caída de los precios de los componentes y la conectividad en la nube crean condiciones económicas favorables para los asistentes móviles que manejan tareas rutinarias e interacción social. Los datos piloto de los programas nórdicos confirman que el uso de robots de cuidado reduce las visitas de cuidadores en un 12% sin comprometer los resultados de los pacientes, ofreciendo alivio fiscal para los presupuestos nacionales de salud. A medida que avanzan los estudios de aceptación social, el mercado de robots de servicio en Europa probablemente presenciará una curva de demanda que refleja el ciclo de difusión del teléfono inteligente en lugar del ritmo de la automatización industrial.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Entorno Operativo:
Los Sistemas Terrestres Lideran Mientras las Aplicaciones Aéreas AumentanLos robots terrestres capturaron el 70,25% de las ventas de 2025, reflejando la madurez regulatoria y el retorno de la inversión probado en entornos interiores estructurados. Los almacenes, hospitales y hoteles proporcionan entornos controlados donde los robots móviles autónomos pueden aprovechar la navegación SLAM con riesgo limitado, garantizando ganancias de rendimiento predecibles. El tamaño del mercado de robots de servicio en Europa asociado con los despliegues terrestres continúa creciendo a medida que los minoristas convierten sitios existentes en centros de microdistribución automatizados.
Sin embargo, las plataformas aéreas registran una CAGR del 20,97% impulsada por casos de uso de inspección de infraestructuras y agricultura de precisión. Las exenciones de vuelo más allá de la línea de visión visual y el despliegue de redes 5G independientes proporcionan el ancho de banda y la claridad regulatoria necesarios para vuelos no tripulados rutinarios sobre líneas eléctricas, tuberías y campos de cultivo. Las empresas de servicios públicos alemanas estiman que las inspecciones basadas en drones reducen las penalizaciones relacionadas con interrupciones en un 15%, creando una narrativa convincente de costo total de propiedad. A medida que los marcos de evaluación de riesgos basados en SORA se armonizan entre los estados miembros, se espera que los volúmenes aéreos obtengan una participación cada vez más significativa del mercado de robots de servicio en Europa.
Por Componente:
El Liderazgo del Software Refleja la Integración de la IAEl software registró el 37,80% de los ingresos por componentes de 2025, impulsado por capas de orquestación de flotas, algoritmos de visión y paneles de mantenimiento predictivo. La participación del mercado de robots de servicio en Europa atribuible a las pilas de IA está destinada a ampliarse a medida que los fabricantes abren interfaces de programación de aplicaciones y monetizan flujos de datos. Las plataformas nativas en la nube como mosaixx de KUKA permiten la interoperabilidad entre múltiples proveedores, lo que permite a los integradores unir flotas heterogéneas en paneles unificados.
El hardware sigue siendo crítico, pero las presiones de mercantilización desplazan la captura de márgenes hacia el código. La fusión de sensores que aprovecha LiDAR, cámaras de profundidad y radar de onda milimétrica mejora la conciencia situacional, pero el diferenciador a largo plazo es el software de aprendizaje continuo que mejora la planificación de rutas con cada misión. Los chips de IA en el borde reducen la latencia y los costos de ancho de banda, consolidando aún más la jerarquía de valor centrada en el software en el mercado de robots de servicio en Europa.
Por Industria de Usuario Final:
La Logística Lidera Mientras la Agricultura AceleraLa logística y el transporte mantuvieron una participación en ingresos del 28,70% en 2025, ya que los volúmenes de paquetes empujaron a los centros de distribución más allá de los límites de rendimiento humano. El tamaño del mercado de robots de servicio en Europa para la logística refleja tanto almacenes automatizados de nueva construcción como reconversiones que utilizan robots móviles autónomos modulares. Los operadores informan ganancias de productividad del 35% y reducciones de errores del 20% tras el despliegue de robots, métricas que sustentan la financiación a nivel directivo para las hojas de ruta de automatización.
La agricultura, aunque representa una base menor, se expande a una CAGR del 19,80%, elevada por la certeza de los subsidios y los beneficios de sostenibilidad mensurables. Los objetivos climáticos de la UE motivan a los agricultores a adoptar desherboradores autónomos y pulverizadores de precisión que reducen el uso de herbicidas hasta en un 70%. Los proyectos piloto demuestran que los plazos de retorno de la inversión caen por debajo de los 36 meses, incluso para viñedos de escala media, trasladando la robótica de los ensayos experimentales a la presupuestación de capital convencional en el sur de Europa.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Componente:
La Innovación en Sistemas de Energía Impulsa la EficienciaLa volatilidad del suministro de iones de litio y la inflación de los costos de materias primas orientan a los fabricantes de equipos originales hacia avances en la gestión de energía. Las bandejas de baterías intercambiables, el frenado regenerativo en robots móviles autónomos y los algoritmos de carga adaptativa amplían la duración de las misiones al tiempo que reducen el costo total de propiedad. Con la energía representando el 22% del gasto operativo de por vida para los robots móviles, las ganancias incrementales de eficiencia se traducen directamente en margen de adopción para el mercado de robots de servicio en Europa.
Los sistemas de control avanzan simultáneamente, con núcleos en tiempo real y capas de seguridad redundantes que cumplen con cláusulas de ciberseguridad más estrictas en el nuevo Reglamento de Maquinaria. El procesamiento en el borde reduce la dependencia de la nube, recortando las tarifas de salida de datos y mejorando la resiliencia operativa en entornos con ancho de banda limitado, como los túneles logísticos subterráneos y las granjas remotas. La convergencia de la eficiencia energética y el control inteligente forma un ciclo de diseño virtuoso que eleva los puntos de referencia de rendimiento y acelera la expansión de flotas.
Análisis Geográfico
Mercado de Robots de Servicio en Alemania
Alemania concentró el 27,10% de los ingresos de 2025, aprovechando un denso ecosistema de proveedores y una estrecha colaboración entre la política y la industria. Las subvenciones federales para la investigación e iniciativas emblemáticas como AgrifoodTEF acortan los plazos de comercialización, mientras que la cultura de ingeniería de precisión de la cadena de suministro automotriz sustenta la fabricación de robots de alta calidad. KUKA, Neura Robotics y Bosch Rexroth actúan colectivamente como imanes de talento, reforzando un ciclo virtuoso de innovación y escala que consolida el liderazgo nacional en el mercado de robots de servicio en Europa.
Mercado de Robots de Servicio en España
España representa la geografía de mayor crecimiento con una CAGR del 18,62% hasta 2031, impulsada por la intensificación de los invernaderos mediterráneos y una agenda política que recompensa las métricas de sostenibilidad. Los gobiernos regionales cofinancian proyectos piloto de robótica que abordan la escasez de mano de obra en la recolección de frutas y el trasplante, con robots eléctricos de bajo consumo energético que muestran un rendimiento de campo convincente. Las redes de transferencia de conocimiento como Hisparob fomentan la participación de las pymes, ampliando la base de innovación e impulsando un crecimiento en volumen que supera en términos relativos al de las economías más grandes.
Mercados Europeos más Amplios
Francia, Italia, los Países Bajos y los países nórdicos suministran colectivamente flujos de demanda diversificados. Los hospitales franceses adoptan asistentes humanoides para la interacción con los pacientes, los Países Bajos realizan proyectos piloto con barcazas autónomas y robots para invernaderos, y los modelos de bienestar nórdicos asignan financiación para dispositivos de asistencia social en complejos de vivienda para personas mayores. El enfoque de Italia en algoritmos de navegación respetuosos con el patrimonio y el impulso del Reino Unido hacia la robótica quirúrgica enriquecen el mosaico regional, garantizando que el mercado de robots de servicio en Europa se beneficie de especializaciones complementarias en lugar de una competencia de suma cero.
Panorama regulatorio
El mercado europeo de robots de servicio opera dentro del marco de seguridad de productos y gobernanza de IA de la UE, donde las obligaciones de marcado CE se cruzan cada vez más con controles específicos de IA. El Reglamento (UE) 2024/1689 (Ley de IA) entró en vigor el 1 de agosto de 2024 y sigue un cronograma de implementación por fases hasta el 2 de agosto de 2027, incorporando requisitos de gestión de riesgos, transparencia y gobernanza de datos para muchas funciones de robots de servicio habilitadas por IA.
En el aspecto del hardware y la seguridad funcional, el Reglamento (UE) 2023/1230 (Reglamento de Maquinaria) sustituye a la Directiva de Maquinaria 2006/42/CE y será plenamente aplicable a partir del 20 de enero de 2027. Endurece las expectativas para funciones autónomas y críticas para la seguridad y refuerza la evaluación de conformidad por terceros cuando corresponda. En paralelo, los requisitos de seguridad actualizados de la norma ISO 10218-2:2025 configuran los expedientes de diseño y los protocolos de prueba de integradores y fabricantes de equipos originales, lo que afecta la planificación y certificación de despliegues multinacionales en toda Europa.
Análisis de la cadena de valor
La cadena de valor de robots de servicio en Europa abarca proveedores de componentes (sensores, semiconductores, baterías, actuadores), servicios de fabricación electrónica (EMS), fabricantes de equipos originales de robots, y proveedores de software y pilas de IA (navegación, percepción, gestión de flotas). Los integradores de sistemas en las etapas posteriores ensamblan luego despliegues integrales para logística, salud, agricultura, servicios municipales y hostelería. Los flujos de trabajo de interoperabilidad y evaluación de riesgos liderados por organismos europeos de normalización como CEN/TC 310, junto con el Plan Continuo de Normalización TIC de la Comisión Europea (robótica y sistemas autónomos), influyen cada vez más en los requisitos de integración y las listas de verificación de adquisición para compradores que operan flotas transfronterizas.
Las limitaciones en las etapas iniciales también repercuten en los costos y los plazos de entrega. Las encuestas del sector de finales de 2025 apuntan a dificultades persistentes en la adquisición de semiconductores y una presión generalizada sobre los precios de los componentes, mientras que la contracción del mercado europeo de EMS en 2024 pone de relieve los obstáculos de capacidad de fabricación y productividad para el desarrollo local. En este entorno, los integradores europeos especializados y los coordinadores de ecosistemas (por ejemplo, InnoScale y redes de integración orientadas a plataformas) ayudan a los fabricantes de equipos originales a gestionar el cumplimiento normativo, la localización y el servicio posventa en varios países europeos, especialmente cuando los robots de servicio se despliegan más allá de entornos industriales estrictamente controlados.
Panorama Competitivo
Los campeones establecidos de la automatización industrial como KUKA, ABB y Bosch están reposicionando sus carteras para capturar adyacencias en el sector de servicios. La creación por parte de KUKA de una unidad de negocio centrada en el software señala el reconocimiento de la dirección de que los flujos de ingresos recurrentes de los servicios digitales pueden amortiguar la volatilidad del ciclo del hardware. Las alianzas estratégicas con proveedores de nube e integradores de sistemas crean fosos de ecosistema que los rivales más pequeños centrados únicamente en hardware tienen dificultades para superar.
Las empresas emergentes se benefician de flujos de capital de riesgo récord, pero el capital gravita hacia equipos que poseen canalizaciones de IA propietarias en lugar de solo diseños mecánicos. 1X de Noruega y Neura Robotics de Alemania ejemplifican este cambio, cerrando rondas de nueve cifras sobre la base del software de percepción y las pilas de control de baja latencia ajustadas para tareas a escala humana. Los fondos de capital de riesgo corporativo de conglomerados automotrices y logísticos coinvierten cada vez más, garantizando pilotos comerciales y vías de escala para los recién llegados prometedores.
Mientras tanto, emergen mercados digitales para contratos de robots como servicio, reduciendo la fricción en la adquisición para las pymes y aumentando la fidelización de la base instalada para los fabricantes de equipos originales. La amplitud de la cartera, la profundidad del software y la agilidad en la comercialización ahora importan más que el liderazgo en el costo unitario. Como resultado, el mercado de robots de servicio en Europa está entrando en una fase de consolidación donde la economía de plataformas favorece a las empresas capaces de orquestar flotas multimodales en diversos casos de uso.
Líderes de la Industria de Robots de Servicio en Europa
KUKA AG
iRobot Corporation
SoftBank Robotics Group
PAL Robotics
Starship Technologies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Robots de Servicio en Europa Cubiertas en este Informe
- KUKA AG
- iRobot Corporation
- SoftBank Robotics Group
- PAL Robotics
- Starship Technologies
- Amazon Robotics
- Northrop Grumman Corporation
- DJI
- Parrot SA
- Blue Ocean Robotics
- Boston Dynamics
- ANYbotics
- Lely Holding
- SeaRobotics Corporation
- GeckoSystems Corporation
- RedZone Robotics
- Dyson Ltd.
- Robotnik Automation
- Husqvarna Group
- Robobuilder Co. Ltd.
Lea el análisis de las empresas de robots de servicio en europa

Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo es la preparación normativa combinada con el despliegue a escala de flotas. Con la Ley de IA de la UE vigente desde el 1 de agosto de 2024 y una aplicabilidad escalonada hasta 2027, y con el Reglamento de Maquinaria plenamente aplicable a partir del 20 de enero de 2027, los compradores enfrentan expectativas más estrictas de documentación y control posterior a la comercialización para sistemas autónomos. Esto aumenta el valor de los fabricantes de equipos originales e integradores que pueden combinar expedientes de seguridad alineados con el marcado CE con elementos de gobernanza de IA (gestión de riesgos, registro, supervisión humana) y proporcionar plantillas de despliegue repetibles para logística multisitio, hospitales y operadores municipales.
La infraestructura de innovación y pruebas financiada con fondos públicos también sigue respaldando la comercialización en robótica de servicio. Las convocatorias de Horizon Europe dirigidas a plataformas robóticas ágiles, inteligentes y modulares para aplicaciones industriales y de servicio (por ejemplo, convocatorias del programa de trabajo de 2026 publicadas en CORDIS) crean vías de financiación no dilutiva para desarrolladores y consorcios europeos, respaldando el trabajo continuo en plataformas modulares, interacción humano-robot y validación en el mundo real. Por el lado de la demanda, los compradores empresariales están operativizando programas de orquestación de flotas y modernización, mientras que los entornos regulados de cadena de frío y salud incorporan funciones de IA de borde y trazabilidad en los despliegues de robots para cumplir con los requisitos de temperatura e higiene.
Desarrollo Reciente de la Industria en el Mercado de Robots de Servicio en Europa
- Julio de 2026: iRobot anunció una gama ampliada de Roomba, incluidos el Roomba Max 775 Combo y el Roomba Max 715 Vacuum Robot, junto con modelos compactos adicionales orientados a las viviendas modernas. La renovación amplía los niveles de funciones y los formatos para los consumidores europeos, reforzando la intensidad competitiva en robots de servicio personal, donde el software, la automatización de acoplamiento y el diseño eficiente en espacio son diferenciadores clave.
- Marzo de 2026: iRobot lanzó la aspiradora y fregona robótica Roomba Mini con AutoEmpty Dock en el Reino Unido y Europa. El tamaño más reducido apunta a espacios habitables limitados y respalda el impulso del canal minorista en Europa, donde la robótica doméstica compacta puede aumentar la adopción sin requerir plantas más grandes.
- Junio de 2025: el NHS de Inglaterra lanzó un programa nacional con el objetivo de 500,000 cirugías asistidas por robot al año para 2035. El programa formaliza la adquisición y el desarrollo de capacidades a varios años para la robótica clínica, respaldando la visibilidad de la demanda de plataformas quirúrgicas, software de apoyo y servicios de integración de flujos de trabajo hospitalarios en todo el Reino Unido.


Mercado de Robots de Servicio en Europa Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado europeo de robots de servicio se define como los ingresos generados por robots de servicio desplegados en entornos no fabriles para realizar tareas útiles para personas o equipos, en casos de uso profesional y personal, dentro de Europa.
Exclusiones del alcance: no se contabilizan los robots industriales utilizados principalmente para la automatización de líneas de producción, junto con componentes y accesorios independientes que no se venden como parte de un sistema de robot de servicio.
Descripción general de la segmentación
- Por Tipo
- Robots Personales
- Doméstico
- Investigación y Educación
- Entretenimiento
- Robots Profesionales
- Campo (Agricultura, Silvicultura)
- Defensa y Seguridad
- Médico y Atención Médica
- Robots Móviles Autónomos de Logística y Almacén
- Otros
- Robots Personales
- Por Entorno Operativo
- Aéreo (Vehículo Aéreo No Tripulado / Dron)
- Terrestre
- Marino y Submarino
- Por Componente
- Sensores
- Actuadores
- Sistemas de Control e IA en el Borde
- Software (Navegación, Visión, Gestión de Flotas)
- Sistemas de Energía (Baterías, Celdas de Combustible)
- Por Industria de Usuario Final
- Militar y Defensa
- Agricultura, Construcción y Minería
- Transporte y Logística
- Atención Médica y Ciencias de la Vida
- Servicios Gubernamentales y Municipales
- Hostelería y Comercio Minorista
- Otros
- Por País
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Países Bajos
- Suecia
- Dinamarca
- Finlandia
- Noruega
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer la base de hechos para Europa y garantizar que los supuestos utilizados puedan rastrearse hasta señales públicas. Consultamos fuentes como publicaciones de la IFR, conjuntos de datos de Eurostat, oficinas nacionales de estadística, portales de datos de aduanas y comercio, y artículos revisados por pares que dan seguimiento al uso de la robótica de servicio en áreas como salud, logística, agricultura y defensa.
Para vincular el mercado con el gasto real y los despliegues, también revisamos presentaciones de empresas, informes anuales, presentaciones a inversores y cobertura de prensa creíble sobre lanzamientos de productos y adjudicaciones de licitaciones. Además, utilizamos suscripciones de pago aprobadas para datos financieros e inteligencia empresarial, patentes y verificaciones de importación y exportación a nivel de envíos cuando se necesitaba aclaración sobre el flujo de suministro o el crecimiento de la base instalada. Las fuentes aquí mencionadas son solo ilustrativas, y también se utilizaron otras referencias públicas para la recopilación, verificaciones cruzadas y aclaraciones de seguimiento.
Entrevistas y encuestas primarias
Se realizó trabajo primario para poner a prueba los supuestos de la investigación documental y traducir la adopción técnica en demanda medible para Europa. Hablamos con una combinación de líderes del lado de los fabricantes de equipos originales, integradores de sistemas, distribuidores y grandes usuarios finales en sectores como hospitales, almacenes, granjas y servicios públicos, y luego normalizamos los aportes para alinearlos con definiciones de ingresos comparables.
Dado que la adopción varía según el país y el caso de uso, se recopilaron comentarios en las principales economías europeas y en mercados más pequeños. Volvimos a contactar a las fuentes pertinentes cuando los resultados del modelo no coincidían con las señales de despliegue o la dirección de precios.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 25% | Directivos (CXO): 14% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 19% | Gerentes: 59% |
Dimensionamiento del mercado y previsión
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye la demanda vinculando las señales de adopción a nivel europeo con las bolsas de gasto por aplicación, y luego asignando esa demanda a la captura de ingresos de los robots de servicio. Los insumos utilizados en el modelo incluyen indicadores como la intensidad de la automatización de almacenes, la presión de personal en salud y los volúmenes de procedimientos, la escasez de mano de obra agrícola, la actividad de adquisición en defensa y seguridad pública, y los rangos de precio de venta promedio (ASP) observados por clase de robot y capacidad de carga (incluyendo servicio y software incorporados en el precio del sistema cuando se venden juntos).
Después de formar los totales de arriba hacia abajo, los corroboramos con aproximaciones selectivas de abajo hacia arriba, como muestras de ASP multiplicadas por volúmenes de envío a partir de divulgaciones públicas, verificaciones de canal sobre volúmenes de unidades, y consolidaciones de proveedores para un conjunto limitado de categorías de robots donde la divulgación es más clara. Cuando aparecieron brechas, como visibilidad limitada para pequeños despliegues o proyectos piloto, aplicamos ajustes utilizando tasas de adopción y ciclos de reemplazo discutidos en las entrevistas para que los totales se mantuvieran realistas y repetibles.
La previsión se realizó mediante análisis de escenarios respaldado por relaciones multivariadas simples, y los impulsores se mantuvieron prácticos para una actualización anual. Los supuestos se anclaron al ritmo de despliegue esperado, los plazos de cumplimiento normativo y de seguridad, y la evolución de precios discutida por los participantes del sector, antes de aprobar la curva de previsión final.
Validación de datos y ciclo de actualización
La validación se realiza mediante verificaciones cruzadas frente a señales independientes, de modo que el modelo no dependa de una sola serie de datos. Los resultados se comparan con señales públicas de envíos y despliegues, diferencias de actividad a nivel de país y verificaciones de la realidad sobre la dirección de los precios, y cualquier variación importante se marca para una segunda revisión por parte de un analista.
Si se detecta una anomalía, se revisan los insumos y se vuelve a contactar a las fuentes primarias pertinentes para confirmar si se trata de un cambio real del mercado o de un desajuste de definición. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales que pueden cambiar la demanda, los precios o la disponibilidad. Antes de la entrega, se completa una revisión final para que los clientes reciban la versión más actualizada disponible en ese momento.
Tamaño del mercado europeo de robots de servicio de Mordor Intelligence comparado con otras estimaciones publicadas
Las diferentes estimaciones publicadas para los robots de servicio en Europa pueden diferir considerablemente, incluso cuando la etiqueta del tema parece similar. Esto suele ocurrir porque las empresas combinan diferentes categorías de robots, cambian lo que cuentan como ingresos, o utilizan años y momentos de conversión de divisas distintos al convertir los totales regionales.
Algunas cifras externas limitan el alcance únicamente a la robótica de servicio habilitada por IA, y también tienden a incluir una visión más amplia de la pila tecnológica que puede difuminar la línea entre un sistema robótico y las capas de software habilitadoras. En el modelo de Mordor Intelligence, los ingresos se contabilizan para sistemas de robots de servicio vendidos para casos de uso no industrial en Europa, y los robots industriales de línea de producción quedan excluidos para que la bolsa de demanda se mantenga coherente.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 16.55 mil millones de USD (2026) | |
| Grupo de análisis de la industria A | 3.35 mil millones de USD (2024) | Utiliza un enfoque de robótica de servicio con IA, lo que reduce el grupo de robots contabilizados y puede separar las capas de software de IA de manera diferente, y además está anclado a un año anterior que reduce el total comparable. |
| Grupo de análisis de la industria B | 21.25 mil millones de USD (2033) | Reporta un punto final de previsión más lejano en el tiempo con supuestos de crecimiento compuestos más allá, y el marco de alcance enfatiza capacidades de IA que pueden incorporar valor de tecnología adyacente más allá de los ingresos del sistema de robots de servicio. |
En conjunto, la dispersión proviene principalmente del alcance y el momento temporal, no de una simple diferencia matemática. Al mantener los ingresos contabilizados vinculados a las ventas de sistemas en Europa y luego verificarlos de forma cruzada con señales de adopción y precios, la estimación se mantiene transparente y más fácil de replicar año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de robots de servicio en Europa?
El mercado está valorado en USD 16,55 mil millones en 2026 y se prevé que alcance USD 37,61 mil millones en 2031.
¿Qué segmento crece más rápido dentro del mercado de robots de servicio en Europa?
Los robots personales exhiben el mayor crecimiento, avanzando a una CAGR del 19,21% hasta 2031 debido a las políticas de envejecimiento en el hogar.
¿Qué tamaño tiene la participación de Alemania en el mercado de robots de servicio en Europa?
Alemania representó el 27,10% de los ingresos regionales en 2025, liderando todos los mercados nacionales.
¿Qué papel desempeña el software en la industria de robots de servicio en Europa?
El software capturó el 37,80% de los ingresos por componentes en 2025 y es fundamental para la percepción impulsada por IA y la gestión de flotas.
Última actualización de la página el:



