
Tamaño y Cuota del Mercado Europeo de Servicios de Consultoría de Gestión
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
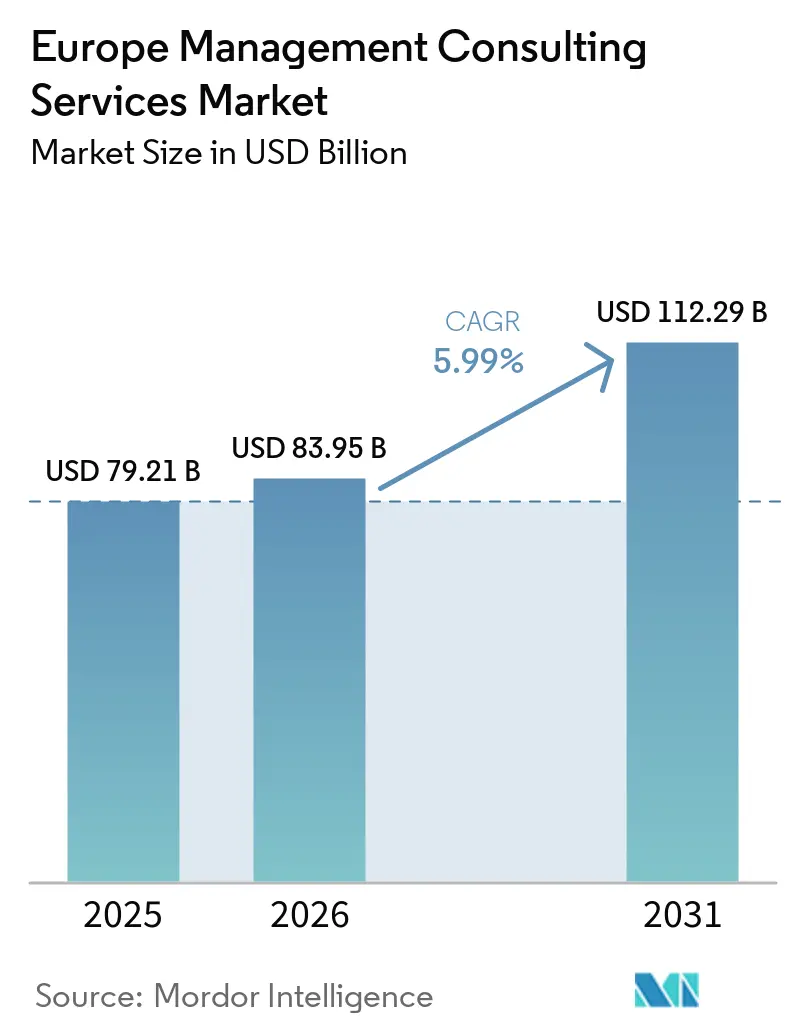
| Tamaño del mercado en el año base (2025) | 79.21 Mil millones de dólares |
| Tamaño del Mercado (2026) | 83.95 Mil millones de dólares |
| Tamaño del Mercado (2031) | 112.29 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.99 % |
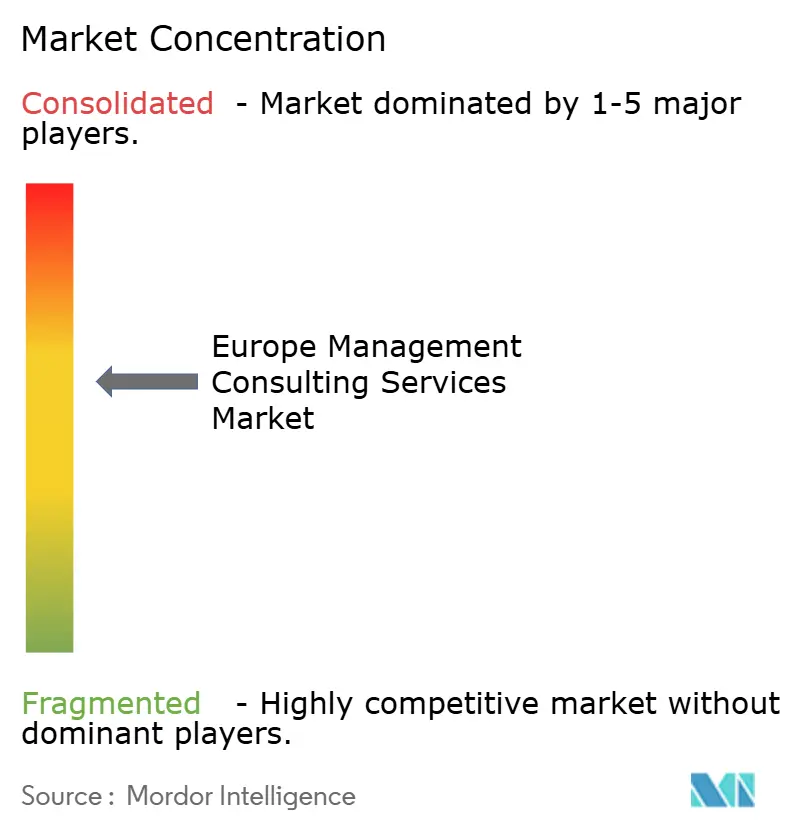
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Servicios de Consultoría de Gestión por Mordor Intelligence
El tamaño del mercado europeo de consultoría de gestión en 2026 se estima en 83.950 millones de USD, con un crecimiento desde el valor de 2025 de 79.210 millones de USD y proyecciones para 2031 que muestran 112.290 millones de USD, creciendo a una CAGR del 5,99% durante 2026-2031. El aumento de las inversiones en transformación digital, la expansión de las regulaciones ESG y la acelerada adopción de la IA posicionan a las firmas consultoras como socios indispensables para la reorientación estratégica y la eficiencia operativa. Los encargos de excelencia operativa dominan el gasto actual, aunque la rápida expansión de los programas de IA generativa está desplazando la participación del presupuesto hacia la consultoría digital y de analítica. A nivel regional, DACH mantiene el liderazgo respaldado por la sólida base industrial de Alemania, mientras que Europa Central y del Este (CEE) registra los avances más rápidos a medida que los fondos de la UE fluyen hacia la modernización. La intensidad competitiva está aumentando a medida que los especialistas boutique y las plataformas de trabajo independiente presionan las estructuras de honorarios tradicionales, lo que impulsa a los Cuatro Grandes a reforzar sus ecosistemas tecnológicos y los precios basados en resultados.
Conclusiones Clave del Informe
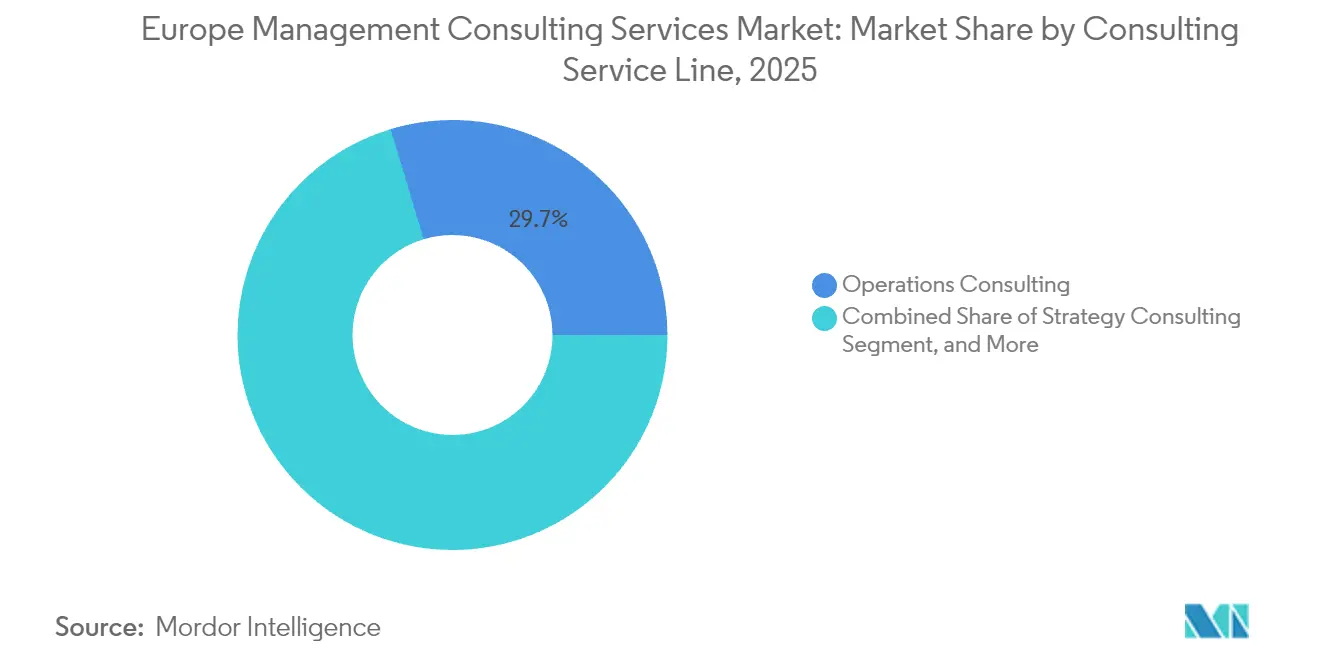
- Por línea de servicio de consultoría, la Consultoría de Operaciones representó el 29,65% de la cuota del mercado europeo de consultoría de gestión en 2025; la Consultoría Digital/IA avanza a una CAGR del 12,29% hasta 2031.
- Por industria del cliente, los Servicios Financieros lideraron con una cuota del 33,05% del tamaño del mercado europeo de consultoría de gestión en 2025, mientras que Salud y Ciencias de la Vida registra la CAGR más rápida del 9,92% hasta 2031.
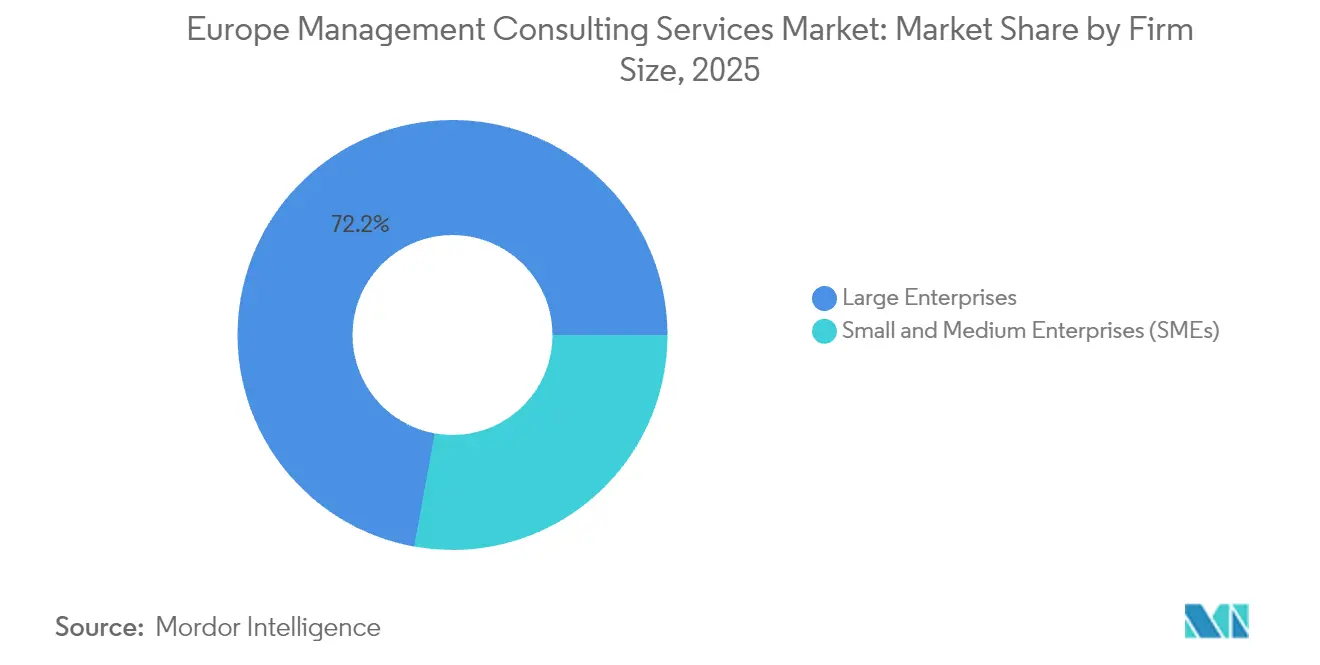
- Por tamaño de empresa, las grandes empresas representaron el 72,15% del tamaño del mercado europeo de consultoría de gestión en 2025, y las PYMES se están expandiendo a una CAGR del 8,33% respaldadas por modelos basados en suscripción.
- Por modelo de entrega, los proyectos presenciales capturaron el 57,62% de la cuota del mercado europeo de consultoría de gestión en 2025, mientras que la entrega totalmente remota registró la CAGR más alta del 14,71% hasta 2031.
- Por geografía, DACH dominó con el 26,28% de la cuota del mercado europeo de consultoría de gestión en 2025, y CEE está proyectado para crecer a una CAGR del 7,71% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge del gasto en transformación digital | +1.8% | Global; más fuerte en DACH y Reino Unido | Mediano plazo (2-4 años) |
| Demanda creciente de analítica avanzada e IA | +1.5% | DACH; Países Nórdicos; expansión hacia Europa del Sur | Largo plazo (≥ 4 años) |
| Complejidad regulatoria vinculada a ESG | +1.2% | A nivel de la UE; notable en DACH y Francia | Mediano plazo (2-4 años) |
| Mandatos de cumplimiento en ciberseguridad | +1.0% | A nivel de la UE; enfoque en Servicios Financieros | Corto plazo (≤ 2 años) |
| Adopción de consultoría basada en suscripción | +0.8% | Reino Unido y DACH; expansión hacia Europa del Sur | Largo plazo (≥ 4 años) |
| Demanda de hojas de ruta de descarbonización para PYMES | +0.6% | A nivel de la UE; liderazgo nórdico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge del Gasto en Transformación Digital
Las empresas europeas elevaron sus desembolsos en transformación digital a 1,1 billones de USD en 2024, un aumento del 9% interanual, con el software y los servicios de TI absorbiendo la mayor parte del presupuesto [1]. Las empresas DACH planean inversiones promedio en IA generativa de 37 millones de USD durante 2025, aunque el 71% reconoce que el avance se está rezagando debido a la escasez de talento. Referentes industriales como Fresenius redujeron el tiempo de administración de SAP en un 50% tras la migración a la nube, demostrando un retorno de inversión sólido ante los consejos de administración. Las consultoras nórdicas, valoradas actualmente en 2.770 millones de EUR, atribuyen más de un tercio de sus ingresos a proyectos digitales. Empresas manufactureras como Evyap han reducido el desperdicio en un 23% mediante analítica de IoT, lo que refuerza la demanda de asesoramiento tecnológico integral.
Demanda Creciente de Analítica Avanzada y Asesoramiento en IA
La adopción de la IA generativa pasó de la fase de prueba de concepto a ser de importancia crítica para la misión, con un 77% de los líderes europeos de servicios financieros que esperan importantes mejoras de productividad y un 68% que prevé el rediseño de roles laborales en 12 meses. A pesar del interés, el 35% carece de hojas de ruta concretas de mejora de competencias, lo que abre oportunidades de asesoramiento. Las firmas consultoras del Reino Unido reservan 1,9 millones de GBP por firma para el desarrollo de capacidades en IA hasta 2026. Los ecosistemas de alianzas son fundamentales, como lo ilustra el acuerdo de NTT Data con Mistral AI para ofrecer IA empresarial soberana a sectores regulados. Los Cuatro Grandes planean colectivamente más de 5.000 millones de USD en inversiones en plataformas de IA para 2030, lo que indica una expansión de la capacidad de asesoramiento a largo plazo.
Complejidad Regulatoria Vinculada a ESG
La Directiva de Informes de Sostenibilidad Corporativa (CSRD) de la UE introduce 80 requisitos de divulgación y 800 puntos de datos, ampliando el cumplimiento a aproximadamente 50.000 empresas a partir de 2024. Las evaluaciones de doble materialidad informan ahora las estrategias de asignación de capital, incorporando el apoyo consultivo en las funciones de finanzas y riesgos. La transformación de la banca digital de BBVA con enfoque ESG, respaldada por asesores, generó 8.020 millones de EUR de beneficio al tiempo que aumentó la adquisición de clientes digitales al 65%. Las PYMES son las que más dificultades tienen; aunque el 72% aprovecha los datos, la experiencia especializada en ESG sigue siendo escasa, lo que impulsa la demanda de ofertas de asesoramiento modulares. Las consultoras ahora integran la analítica de sostenibilidad en las hojas de ruta de transformación central para asegurar las credenciales de licencia para operar de sus clientes.
Mandatos de Cumplimiento en Ciberseguridad
La Ley de Resiliencia Operativa Digital (DORA) y la directiva NIS2 imponen normas de ciberseguridad vinculantes a las entidades financieras y las infraestructuras críticas, con vigencia desde enero de 2025. Las empresas europeas destinan el 9% de sus presupuestos de TI a la seguridad de la información, un aumento de 1,9 puntos porcentuales interanual, mientras que el 89% prevé contrataciones adicionales para cumplir con las obligaciones de NIS2. Los costes medios de las brechas de seguridad han alcanzado los 4,4 millones de EUR, con el error humano impulsando el 68% de los incidentes, lo que subraya la necesidad de una consultoría integrada de gestión técnica y del cambio. La demanda vinculada al cumplimiento normativo acelera las evaluaciones de ciclo corto, los proyectos de modernización de SOC y los programas plurianuales de gobernanza del riesgo cibernético para bancos y aseguradoras.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez severa de talento y desgaste | −1.2% | Global; aguda en DACH y Reino Unido | Corto plazo (≤ 2 años) |
| Presión sobre las tarifas por parte de la contratación profesional | −0.8% | A nivel de la UE; mercados maduros | Mediano plazo (2-4 años) |
| Plataformas de estrategia de autoservicio impulsadas por IA | −0.6% | DACH, Reino Unido, Países Nórdicos | Largo plazo (≥ 4 años) |
| Auge de los mercados de consultoría independiente | −0.4% | Reino Unido, DACH; expansión gradual en la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez Severa de Talento y Desgaste
La rotación en la consultoría europea promedia el 13,25%, con una deserción de personal junior en los Cuatro Grandes que alcanza el 22%, impulsada por largas jornadas y agotamiento laboral. La brecha se amplía en ciberseguridad, donde el 76% del personal carece de credenciales formales, lo que amplifica el riesgo de entrega. Las empresas alemanas están aumentando los salarios un 2,5% de media para 2025 como parte de sus iniciativas de retención, con incrementos del 3,5% para el personal de nivel inicial. La escasez persistente limita la velocidad de inicio de los proyectos, lo que obliga a las firmas a priorizar las cuentas de mayor margen y a comprimir aún más el crecimiento en las líneas de trabajo comoditizadas.
Presión sobre las Tarifas por Parte de la Contratación Profesional
Los sofisticados equipos de contratación aprovechan la incertidumbre macroeconómica para negociar a la baja las tarifas diarias y exigir garantías de rendimiento. Deloitte Reino Unido vio cómo sus ingresos por consultoría cayeron un 1% en 2024 bajo la presión de los precios. Los consultores alemanes esperan un crecimiento del 11,9% en 2025 frente al 9,4% de sus pares internacionales, lo que apunta a la competencia de precios local y a la maduración del mercado. La consultoría de sostenibilidad ilustra la presión: las asignaciones básicas oscilan entre 300 y 400 GBP, pero la experiencia especializada en ESG supera los 1.000 GBP, lo que obliga a las firmas a demostrar un valor diferencial. Los mercados de consultoría independiente intensifican la dinámica, creando puntos de referencia transparentes y erosionando los márgenes prémium heredados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Línea de Servicio de Consultoría:
La Excelencia Operativa Mantiene el LiderazgoLa Consultoría de Operaciones capturó el 29,65% del tamaño del mercado europeo de consultoría de gestión en 2025, ya que las empresas buscaron optimizar costes y preparar sus redes de suministro ante una demanda volátil. La Consultoría de Estrategia, aunque fundamental, ahora ocupa un lugar detrás de los encargos digitales, ya que los consejos de administración buscan resultados tangibles y rápidos en los proyectos de productividad. La Consultoría Digital/IA escala más rápidamente, avanzando a una CAGR del 12,29% hasta 2031, impulsada por el diseño de hojas de ruta de IA, la integración de plataformas de datos y los mandatos de migración a la nube.
El mercado europeo de consultoría de gestión valora cada vez más los subservicios especializados, como el asesoramiento en sostenibilidad y el cumplimiento de riesgos, que aumentan junto con las nuevas directivas de la UE. Los mandatos centrados en la tecnología dominan las canalizaciones de contratación; bancos como Credit Europe redujeron el tiempo de incorporación de dos semanas a 15 minutos tras la re-plataformización en microservicios, lo que ilustra el retorno de inversión del rediseño operativo liderado por la tecnología. El trabajo en gestión de riesgos y cumplimiento normativo se acelera debido a DORA y NIS2, mientras que el asesoramiento ESG gana impulso bajo las normas CSRD. Las firmas que construyen equipos multidisciplinarios que combinan experiencia sectorial con talento en analítica están ganando acuerdos de retención plurianuales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Industria del Cliente:
Los Servicios Financieros se Mantienen a la CabezaLos Servicios Financieros comandaron el 33,05% de la cuota del mercado europeo de consultoría de gestión en 2025, respaldados por la complejidad regulatoria, la disrupción fintech y la modernización multi-nube. Salud y Ciencias de la Vida registra la CAGR más rápida del 9,92% a medida que los proveedores digitalizan las vías clínicas y la industria farmacéutica acelera la analítica de I+D.
En la banca, el motor de adquisición totalmente digital de BBVA entregó 11,1 millones de nuevos clientes y 8.020 millones de EUR de beneficio, subrayando el retorno de inversión del asesoramiento. Las cargas de trabajo manufactureras enfatizan las modernizaciones de Industria 4.0, mientras que los proyectos del sector público se centran en el rediseño de la experiencia ciudadana. Los segmentos de energía, comercio minorista y logística buscan cada vez más planos de descarbonización, combinando estrategia con apoyo en la ejecución. La integración de la IA en todos los sectores verticales está ampliando el gasto potencial para las consultoras equipadas con propiedad intelectual sectorizada.
Por Tamaño de Empresa:
La Cartera de Grandes Empresas Domina, Pero el Crecimiento de las PYMES Se DisparaLas grandes empresas retuvieron el 72,15% del gasto en 2025, lo que refleja su necesidad de socios de transformación integral en sus huellas globales. Sin embargo, las PYMES ofrecen la CAGR más rápida del 8,33% a medida que la consultoría modular basada en suscripción hace que el asesoramiento de alta calidad sea asequible.
La transformación por fases de Euroclear muestra el apetito empresarial por programas plurianuales que combinan la alineación de negocio y TI. Por el lado de las PYMES, el mecanismo de garantía COSME desbloqueó 54.000 millones de EUR en financiación, impulsando la adopción de asesoramiento externalizado a medida que las empresas pivotaban hacia el comercio electrónico y el comercio transfronterizo. Los modelos de entrega en red permiten a las consultoras combinar talento local con centros de excelencia remotos, optimizando las relaciones precio-valor para los clientes más pequeños.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Modelo de Entrega:
Los Encargos Híbridos Ganan TerrenoLos proyectos presenciales aún representan el 57,62% de la cuota del mercado europeo de consultoría de gestión, especialmente en los programas de cambio complejos que requieren alineación ejecutiva y diseño intensivo en talleres. Sin embargo, los encargos totalmente remotos crecen a una CAGR del 14,71% a medida que los clientes adoptan la colaboración virtual para reducir los costes de desplazamiento y acceder a habilidades especializadas.
La iniciativa de automatización robótica de procesos (RPA) de la Región Central de Dinamarca automatizó 80 procesos mediante un equipo de consultoría en gran medida remoto, ahorrando 50.000 horas durante el primer año. Los modelos híbridos que combinan breves sprints presenciales con entrega virtual continua están emergiendo como la opción predeterminada para los despliegues paneuropeos, permitiendo a las firmas gestionar las huellas de carbono y ofrecer precios competitivos.
Análisis Geográfico
Mercado de Servicios de Consultoría de Gestión en DACH
DACH se mantuvo como el ancla del mercado europeo de consultoría de gestión en 2025, asegurando una cuota de mercado del 26,28% y generando ingresos de 3,86 mil millones de EUR solo en Alemania con un crecimiento del 11,9%. Los sólidos actores industriales y la alta intensidad en I+D sostienen la demanda de consultoría, mientras que la economía centrada en las finanzas de Suiza y el papel de Austria como puerta de entrada a la Europa Central y Oriental añaden mayor impulso. Los planes de inversión en IA generativa con un promedio de 37 millones de USD por empresa destacan las futuras carteras de asesoramiento a pesar de las limitaciones de talento. Las complejidades regulatorias, como DORA en las instituciones financieras, generan compromisos de cumplimiento normativo recurrentes.
Mercado de Servicios de Consultoría de Gestión en el Reino Unido e Irlanda
El Reino Unido e Irlanda conforman el segundo mayor clúster de consultoría de Europa, beneficiándose del centro financiero global de Londres y la concentración tecnológica de Dublín. El mercado del Reino Unido apunta a un crecimiento del 6,1% en 2026, ya que las consultoras destinan 1,9 millones de GBP cada una a la construcción de capacidades en IA. Tras el Brexit, las empresas han abierto más de 312 oficinas regionales para acceder a reservas de talento local y compensar la inflación salarial. Los proyectos de transición energética impulsan un crecimiento de dos dígitos en Escocia y el norte de Inglaterra, mientras que el cumplimiento normativo en servicios financieros sigue siendo el pilar principal de Londres.
Mercado de Servicios de Consultoría de Gestión en Francia, Benelux, los Países Nórdicos y la Europa Central y Oriental
Francia y el Benelux aprovechan grandes clientes industriales y del sector público; la estrategia de nube soberana de Francia se aceleró tras la adquisición de Ciril Group por parte de Carlyle por 525 millones de EUR. Los países nórdicos, valorados en 2,83 mil millones de EUR, destacan en gobierno digital, con Suecia creciendo un 6,7%. Se prevé que la Consultoría de Transformación Digital añada una CAGR del 6,78% al tamaño del mercado de servicios de consultoría de gestión en Polonia hasta 2031, impulsada por la migración a la nube, la implementación de IA y los mandatos de ciberseguridad. La Europa Central y del Este registra la CAGR más alta, del 7,71%, impulsada por los fondos estructurales de la UE y el acercamiento de la manufactura. Polonia y la República Checa están ampliando contratos de asesoría en digitalización de cadenas de suministro, mientras que Hungría se beneficia de proyectos de electrificación automotriz.
Panorama regulatorio
La regulación digital, cibernética y de sostenibilidad a nivel de la UE sigue configurando la demanda de servicios de consultoría de gestión europeos, especialmente en servicios financieros, infraestructuras críticas y grandes empresas con operaciones multinacionales. La Ley de IA de la UE (Reglamento (UE) 2024/1689) entró en vigor el 1 de agosto de 2024 y será plenamente aplicable a partir del 2 de agosto de 2026, elevando los requisitos de gobernanza de IA, gestión de riesgos, documentación y controles que influyen en cómo las consultoras diseñan hojas de ruta de IA, modelos operativos e implementaciones listas para auditoría.
En el frente de la ciberseguridad, la Ley de Resiliencia Cibernética (Reglamento (UE) 2024/2847) introdujo requisitos de seguridad horizontales para productos con elementos digitales (consolidada a partir del 20 de noviembre de 2024), aumentando la necesidad de programas transversales que abarcan seguridad de producto, riesgo de proveedores y cumplimiento desde el diseño. La centralización regulatoria también avanza en materia de conectividad y política digital: la Comisión Europea publicó la propuesta de la Ley de Redes Digitales (DNA) el 21 de enero de 2026 para sustituir el Código Europeo de Comunicaciones Electrónicas por un reglamento de aplicación directa, y el 3 de junio de 2026 propuso un Paquete Europeo de Soberanía Tecnológica (que incluye la Ley de Desarrollo de Nube e IA, CADA, y la Ley de Chips 2.0). Estos pasos están agudizando la demanda de asesoría en torno a la soberanía, los niveles de garantía y las estrategias de abastecimiento de nube e IA conformes con la normativa de la UE.
Análisis de la cadena de valor
La cadena de valor de los servicios de consultoría de gestión en Europa comienza con la generación de demanda por parte de consejos de administración, CIOs y líderes funcionales que buscan resultados de transformación. Luego avanza a través de la definición de alcance y adquisición (RFP, acuerdos marco y contratación basada en desempeño), la ejecución mediante equipos presenciales, híbridos y remotos, y finalmente la adopción del cambio y las fases de operación continua, que cada vez más incluyen servicios gestionados. Los principales facilitadores de insumos incluyen talento especializado (expertos sectoriales, especialistas en datos e IA, expertos en ciberseguridad y riesgo), propiedad intelectual reutilizable (metodologías, aceleradores, referencias comparativas) y ecosistemas tecnológicos que abarcan hiperescaladores, proveedores de SaaS y plataformas industriales.
Las asociaciones y la integración de plataformas están desempeñando un papel cada vez mayor en la prestación de servicios, ya que los clientes exigen un tiempo de generación de valor más rápido y una mayor alineación con los sistemas empresariales. En 2026, Kearney anunció una asociación estratégica con Beroe para desarrollar soluciones de IA agéntica para la gestión de compras y cadena de suministro, y BearingPoint anunció una asociación global con Loftware para acelerar la transformación digital de la cadena de suministro alineada con SAP, mostrando cómo las consultoras están convirtiendo capacidades productizadas en trabajo tanto de asesoría como de implementación. Al mismo tiempo, las restricciones y presiones de costos se propagan a lo largo de la cadena: los cuellos de botella tecnológicos y de componentes (por ejemplo, los plazos de entrega de semiconductores extendidos y las restricciones de empaquetado avanzado observadas en 2026) aumentan la complejidad en las decisiones de modelo operativo de los clientes. Esto atrae aún más a las consultoras hacia la gestión de programas orientada a la ejecución, la gobernanza de proveedores y el rediseño de procesos de extremo a extremo, en lugar del trabajo de estrategia independiente.
Panorama Competitivo
El mercado europeo de consultoría de gestión refleja una concentración moderada: los Cuatro Grandes capturan un estimado del 55-60% de los ingresos regionales, aunque los especialistas boutique y los competidores de primera digital están ganando cuota rápidamente. Deloitte registró 67.200 millones de USD en ingresos globales en 2024, con EMEA liderando con un crecimiento del 8,5%. PwC, EY y KPMG superaron individualmente los 38.000 millones de USD a nivel global, pero los ingresos por consultoría en el Reino Unido se redujeron a medida que se intensificó el escrutinio de la contratación y cayó el gasto discrecional. Para defender los márgenes, los titulares están canalizando más de 5.000 millones de USD en estudios de IA generativa, aceleradores de plataformas de datos y ofertas de servicios gestionados.
Las alianzas estratégicas sustentan la diferenciación: el acuerdo de NTT Data con Mistral AI la posiciona como líder en IA soberana para clientes regulados en finanzas y defensa. Mientras tanto, la adquisición de Ciril Group por parte de Carlyle señala el apetito del capital privado por los activos horizontales de nube y ciberseguridad. La economía colaborativa ejerce presión sobre los precios; los independientes de alto nivel ahora ganan trabajos complejos de sostenibilidad aprovechando plataformas que conectan la experiencia especializada con mandatos de ciclo corto, empujando a las firmas tradicionales hacia contratos basados en resultados y soluciones de propiedad intelectual propias.
Las firmas boutique de estrategia —Roland Berger, Oliver Wyman, PA Consulting— capitalizan la profundidad sectorial y la entrega ágil para asegurar hojas de ruta de transformación en aeroespacial, salud y energía. Los gigantes tecnológicos como Accenture y Capgemini combinan la consultoría con la escala de integración de sistemas, ofreciendo a los clientes una ejecución integral. El tablero competitivo oscila así entre la amplitud de capacidades y la profundidad de la especialización, impulsando adquisiciones, captación de talento y alianzas de co-innovación.
Líderes del Sector Europeo de Servicios de Consultoría de Gestión
-
Deloitte Touche Tohmatsu LLP
-
Ernst & Young Global Limited
-
Boston Consulting Group
-
PricewaterhouseCoopers LLP
-
KPMG International Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Consultoría de Gestión en Europa Empresas cubiertas en este informe
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers International Limited
- Ernst and Young Global Limited
- KPMG International Limited
- McKinsey and Company, Inc.
- Boston Consulting Group, Inc.
- Bain and Company, Inc.
- Accenture plc
- Booz Allen Hamilton Holding Corporation
- Kearney, Inc.
- Capgemini SE
- BearingPoint Holding B.V.
- Roland Berger Holding GmbH
- Oliver Wyman Group
- Grant Thornton International Ltd
- BDO Global
- PA Consulting Group Limited
- CGI Inc. (CGI Business Consulting)
- Sopra Steria Group SA
- IBM Consulting (International Business Machines Corp.)
- Infosys Consulting (Infosys Ltd.)
- Atos Consulting (Atos SE)
Oportunidades de mercado y perspectivas futuras
La asesoría impulsada por la regulación crea espacio para ofertas industrializadas y repetibles que combinan cumplimiento, tecnología y cambio de modelo operativo, particularmente cuando los requisitos abarcan múltiples funciones y jurisdicciones. Las necesidades de implementación de la CSRD (incluyendo la doble materialidad, la recopilación de datos y las pistas de auditoría) y el calendario de la Ley de IA de la UE (plenamente aplicable a partir del 2 de agosto de 2026) están animando a las empresas a formalizar la gobernanza de IA, la gestión del riesgo de modelos y los flujos de trabajo de documentación. Este cambio está desplazando los proyectos de pruebas de concepto hacia marcos de control, arquitectura empresarial y procedimientos operativos capaces de resistir el escrutinio.
Las iniciativas de nube soberana y autonomía digital también abren espacio para que las consultoras combinen la estrategia de abastecimiento con la seguridad, la gobernanza de datos y las asociaciones de implementación. La Comisión Europea publicó la propuesta de la Ley de Redes Digitales el 21 de enero de 2026, y el 3 de junio de 2026 propuso un Paquete Europeo de Soberanía Tecnológica que incluye la Ley de Desarrollo de Nube e IA (CADA), que introduce niveles de garantía para abordar las dependencias de proveedores de nube e IA no europeos. Esta orientación política se alinea con movimientos de mercado observados, como la asociación de NTT Data con Mistral AI para ofrecer IA empresarial soberana gestionada para sectores regulados, reforzando la demanda de firmas capaces de construir arquitecturas de estado objetivo, enfoques de garantía de proveedores y hojas de ruta de transformación en los sectores financiero, de defensa y público.
Desarrollos recientes de la industria en Mercado de Servicios de Consultoría de Gestión en Europa
- Julio de 2026: Boston Consulting Group amplió su presencia de liderazgo en DACH mediante el nombramiento de 15 nuevos socios en prácticas funcionales y sectoriales. El movimiento incrementa la capacidad senior en uno de los mayores clústeres de consultoría de Europa y respalda la profundidad de ejecución para grandes programas de transformación e IA en Alemania, Austria y Suiza.
- Mayo de 2026: EY y Microsoft anunciaron una iniciativa global respaldada por más de 1.000 millones de USD en inversión para ayudar a los clientes a escalar la creación de valor de IA en toda la empresa más allá de la experimentación. La iniciativa refuerza los modelos de entrega alineados con hiperescaladores y amplía las capacidades empaquetadas que los clientes europeos pueden adquirir para estrategia, implementación y gobernanza de IA.
- Julio de 2025: NTT Data se asoció con Mistral AI para lanzar servicios de IA empresarial soberana gestionada para los sectores financiero, de defensa y público. La asociación pone en marcha opciones de entrega de IA soberana para compradores regulados y refuerza la demanda de trabajo de asesoría que abarca arquitectura, seguridad, cumplimiento y cambio organizacional.
Mercado de Servicios de Consultoría de Gestión en Europa Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca los ingresos obtenidos por servicios de consultoría de gestión prestados a organizaciones en Europa, donde se proporciona asesoramiento y apoyo en proyectos para mejorar la estrategia, las operaciones, el diseño organizacional y los resultados de desempeño.
Exclusiones del alcance: Este dimensionamiento excluye la mera ampliación de personal, los ingresos por licencias de software y los compromisos exclusivamente legales o de auditoría cuando no se presta ningún servicio de consultoría de gestión.
Descripción General de la Segmentación
- Por Línea de Servicio de Consultoría
- Consultoría de Estrategia
- Consultoría de Operaciones
- Consultoría Tecnológica / Digital
- Consultoría de Recursos Humanos
- Asesoramiento Financiero
- Consultoría de Gestión de Riesgos y Cumplimiento Normativo
- Asesoramiento en Sostenibilidad y ESG
- Por Industria del Cliente
- TI y Telecomunicaciones
- Manufactura
- Energía y Recursos
- Sector Público
- Comercio Minorista y Bienes de Consumo
- Salud y Ciencias de la Vida
- Servicios Financieros
- Transporte y Logística
- Por Tamaño de Empresa
- Grandes Empresas
- Pequeñas y Medianas Empresas (PYMES)
- Por Modelo de Entrega
- Consultoría Presencial
- Híbrida (Presencial y Remota)
- Consultoría Totalmente Remota / Virtual
- Por País
- DACH (Alemania, Austria, Suiza)
- Reino Unido e Irlanda
- Francia y Benelux (Francia, Bélgica, Países Bajos, Luxemburgo)
- Países Nórdicos (Suecia, Noruega, Dinamarca, Finlandia)
- Europa del Sur (España, Italia, Portugal, Grecia)
- Europa Central y del Este (Polonia, República Checa, Hungría, etc.)
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer el marco básico del mercado y para asegurarse de que nuestros supuestos coincidieran con lo que es visible en los datos económicos y de servicios públicos. Revisamos habitualmente fuentes como las estadísticas de servicios de Eurostat, las oficinas estadísticas nacionales, las publicaciones de la Comisión Europea, los conjuntos de datos de la OCDE y los organismos sectoriales de consultoría de gestión en Europa. Estas referencias nos ayudaron a alinear el modelo con señales como la producción de servicios empresariales, el sentimiento del gasto empresarial y las diferencias a nivel de país.
También utilizamos presentaciones de empresas, informes anuales, presentaciones para inversores y cobertura de prensa de confianza para comprender la combinación de ingresos, los temas de demanda de servicios y la dirección de los precios donde podía inferirse razonablemente. Se utilizaron selectivamente una suscripción de pago para información financiera e inteligencia empresarial y una plataforma de noticias y finanzas para agilizar las verificaciones cruzadas de escala y para capturar señales recientes de operaciones y reestructuraciones. Las fuentes aquí enumeradas son meramente ilustrativas, y se revisaron muchos otros materiales públicos para recopilar datos, validar cifras y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas breves con profesionales de la consultoría, compradores de servicios de consultoría y socios de canal involucrados en la dotación de personal y la entrega de proyectos. Cubrimos las principales economías europeas, así como mercados más pequeños, para que los patrones de gasto a nivel de país, los ciclos de compra y las diferencias en la combinación sectorial pudieran ser verificados antes de finalizar los supuestos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directores Ejecutivos (CXO): 12% |
| Nivel medio: 60% | Líderes Funcionales/de Unidad: 35% |
| Actores más pequeños: 14% | Gerentes: 53% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construyó utilizando un enfoque descendente en el que la demanda a nivel europeo se reconstruye a partir de la actividad de servicios empresariales y la intensidad del gasto en consultoría, y luego se distribuye entre los países en función del peso económico y la actividad empresarial. Una vez establecida esa estructura, se realizaron verificaciones ascendentes selectivas utilizando divulgaciones de ingresos muestreadas, volúmenes de proyectos observados y bandas de tarifas típicas para comprobar si los totales parecían realistas.
Los insumos utilizados (a modo de ejemplo) incluyen indicadores de producción de servicios, inflación de plantilla y salarios para servicios profesionales, la proporción de consultoría vinculada a programas de transformación, ciclos de inversión de grandes empresas y presupuestos de modernización del sector público. Cuando los insumos ascendentes presentaban lagunas en países más pequeños o líneas de servicio de nicho, los supuestos se completaron utilizando analogías de países homólogos y luego se volvieron a verificar en llamadas para que los totales finales no dependieran de un único dato débil.
Para las previsiones, se aplicó un análisis de escenarios en torno al crecimiento macroeconómico, la confianza empresarial y el gasto en transformación, y luego los valores anuales se suavizaron para evitar cambios bruscos que no se corresponden con los ciclos típicos de presupuesto de consultoría. Cuando se alcanzó la trayectoria final, se realizaron breves verificaciones de coherencia por país y línea de servicio para que las tasas de crecimiento se mantuvieran consistentes con el conjunto de demanda subyacente.
Ciclo de Validación y Actualización de Datos
La validación se realizó mediante triangulación desde tres ángulos: indicadores documentales, retroalimentación primaria y verificaciones de consistencia interna dentro del modelo. Se señalaron los valores atípicos cuando un país, una línea de servicio o una tendencia de precio implícita se alejaba de lo que la inflación salarial, los patrones de utilización y las señales de presupuestación de los compradores normalmente respaldarían.
Antes de la aprobación final, el modelo pasa por al menos dos revisiones de analistas en las que se vuelven a verificar los supuestos y se vuelven a ejecutar los cálculos para detectar los factores de varianza. Si una métrica clave cambia de forma significativa (por ejemplo, una señal importante de recesión, un cambio de política que afecte al gasto público o una congelación repentina de contrataciones), nos ponemos en contacto de nuevo con las fuentes y actualizamos los supuestos afectados. Los informes se actualizan anualmente y, antes de la entrega, realizamos una actualización final para que la perspectiva refleje la información pública más reciente.
Tamaño del Mercado de Servicios de Consultoría de Gestión en Europa de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Pueden observarse diferentes tamaños de mercado publicados para la consultoría de gestión en Europa porque las empresas a menudo no aplican los mismos límites de servicio, plazos y tratamiento de divisas. Algunas estimaciones también mezclan señales de demanda con agregaciones de ingresos de proveedores de maneras difíciles de conciliar, lo que puede crear un rango más amplio en el número final.
Los ingresos por externalización de TI e integración de sistemas son un complemento habitual, y quedan fuera del alcance de Mordor Intelligence aquí, que se limita a los ingresos por servicios de consultoría de gestión en lugar de la prestación de servicios de TI en sentido amplio. Otra diferencia proviene del año base elegido, ya que algunas fuentes citan valores de 2024 mientras que nuestro informe está anclado en 2025 y luego construye desde 2026 en adelante, lo que cambia el punto de partida implícito. También observamos diferencias cuando los precios se proyectan hacia adelante utilizando una inflación de tarifas agresiva, o cuando la cobertura se extiende más allá del ámbito geográfico europeo definido mediante la asignación de ingresos multirregionales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 79,21 mil millones de USD (2025) | |
| Consultora Regional A | 107,10 mil millones de USD (2024) | Utiliza un año base anterior y parece reflejar una definición más amplia que puede combinar la consultoría de gestión con ingresos adyacentes de asesoría y prestación de servicios, lo que eleva el total para Europa. |
| Editorial del Sector B | 64,03 mil millones de USD (2025) | Utiliza un conjunto de demanda más reducido y una interpretación más estricta de la consultoría de gestión empresarial, lo que puede excluir partes del trabajo de cambio y transformación que los compradores aún contratan bajo la denominación de consultoría de gestión. |
En conjunto, la dispersión se debe principalmente a lo que se contabiliza como consultoría frente a servicios de prestación adyacentes, y a cómo se gestiona el momento del año base. Al mantener el modelo vinculado a definiciones claras de ingresos por servicios y luego verificar los totales frente a indicadores prácticos de precios y actividad, obtenemos un valor que es más fácil de explicar y reproducir para la planificación.
Preguntas Clave Respondidas en el Informe
¿Qué ingresos genera el mercado europeo de consultoría de gestión en 2026?
El mercado genera 83.950 millones de USD en 2026 y está en camino de alcanzar 112.290 millones de USD para 2031.
¿Qué línea de servicio crece más rápidamente entre las consultoras europeas?
La Consultoría Digital/IA es la de mayor crecimiento, expandiéndose a una CAGR del 12,29% hasta 2031 a medida que la adopción de la IA generativa se amplía.
¿Qué magnitud tiene la demanda de consultoría por parte de los clientes de servicios financieros?
Los Servicios Financieros representan el 33,05% del gasto, la mayor cuota entre todas las industrias clientes.
¿Qué región lidera la actividad consultora europea?
La región DACH (Alemania, Austria, Suiza) tiene una cuota de mercado del 26,28%, la más alta de cualquier clúster regional.