
Tamaño y Participación del Mercado Europeo de Arándanos
Análisis del Mercado Europeo de Arándanos por Mordor Intelligence
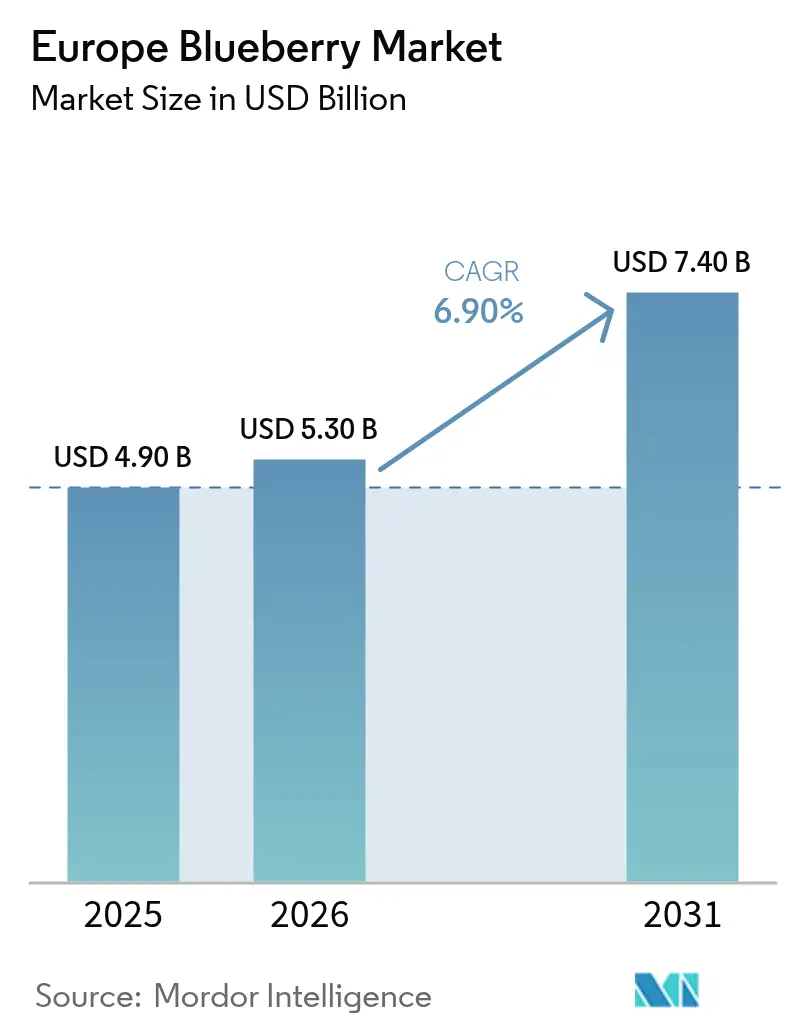
Se proyecta que el tamaño del mercado europeo de arándanos se expanda desde USD 4.900 millones en 2025 y USD 5.300 millones en 2026 hasta USD 7.400 millones en 2031, registrando una CAGR del 6,9% entre 2026 y 2031. La sólida demanda de los consumidores por aperitivos ricos en nutrientes, los contratos de abastecimiento plurianuales que trasladan el riesgo minorista a los productores, y la rápida adopción de túneles que alarga la temporada de cosecha sustentan esta trayectoria. España mantiene su liderazgo en el suministro porque la provincia de Huelva cosecha fruta premium en diciembre, cuando los precios mayoristas alcanzan su punto máximo. Alemania ancla el consumo, ya que los minoristas posicionan los arándanos como alimento funcional de conveniencia, mientras que Polonia registra incrementos de producción de dos dígitos al combinar sistemas de túneles con cosechadoras mecánicas. La consolidación continua entre envasadores y criadores fortalece su poder de negociación con los supermercados, aunque la concentración moderada deja espacio para que las cooperativas regionales escalen cultivares propios y capturen márgenes.
Conclusiones Clave del Informe
- Por geografía, Alemania concentró una participación del 24,8% en el tamaño del mercado europeo de arándanos en 2025 y avanza a una CAGR del 9,5% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Europeo de Arándanos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción creciente de la agricultura en entornos controlados | +1.8% | España, los Países Bajos, Polonia, Alemania, el Reino Unido, Francia e Italia | Mediano plazo (2-4 años) |
| Expansión de las tecnologías de cosecha mecanizada | +1.2% | Polonia, España, los Países Bajos y Alemania | Mediano plazo (2-4 años) |
| Demanda creciente de ingredientes para aperitivos ricos en antioxidantes | +1.5% | Europa, con mayor impulso en Alemania y el Reino Unido | Largo plazo (≥ 4 años) |
| Programas de apoyo financiero de la Unión Europea para cultivos especiales | +1.3% | Todos los estados miembros, con mayor adopción en España y Polonia | Largo plazo (≥ 4 años) |
| Contratos de productores con marca propia de cadenas minoristas | +1.4% | Centros minoristas de Europa Occidental | Mediano plazo (2-4 años) |
| Inclusión de arándanos en los estándares de comidas escolares financiados a nivel nacional | +0.9% | Alemania, Polonia, el Reino Unido, Francia, España, Italia y los Países Bajos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Creciente de la Agricultura en Entornos Controlados
Los sistemas de túneles altos en Huelva permiten una cosecha de arándanos en diciembre, lo que permite a los productores asegurar primas previas a las festividades; en 2026, los arándanos cubrían aproximadamente 3.800 hectáreas. Las severas tormentas de febrero dañaron la infraestructura y causaron pérdidas tempranas de fresas de hasta el 50%. Daifressh está ampliando los túneles de arándanos en Polonia de 10 hectáreas en 2024 a 100 hectáreas para 2030, demostrando la rentabilidad en climas marginales mediante el cultivo protegido. Los productores holandeses han adoptado sistemas avanzados de sustrato, que han triplicado los rendimientos de fresas. En 2025, alrededor de 591 hectáreas están bajo cultivo protegido, mientras que la producción en campo abierto es de aproximadamente 724 hectáreas[1]Fuente: Personal de Statistics Netherlands, "Estadísticas de Producción Agrícola y Hortícola," Statistics Netherlands, cbs.nl . El cultivo en túnel reduce las aplicaciones de fungicidas al disminuir la humedad foliar, alineándose con los objetivos europeos de reducción de pesticidas. Los minoristas recompensan esta consistencia con contratos plurianuales que las granjas más pequeñas en campo abierto tienen dificultades para asegurar.
Expansión de las Tecnologías de Cosecha Mecanizada
La cosecha mecanizada influye directamente en el mercado europeo de arándanos al aliviar la restricción más aguda de la región: la mano de obra estacional. Las cosechadoras de pasada sobre hileras reducen la mano de obra de cosecha de 120 horas-persona a 15 horas-máquina por hectárea, ayudando a los productores de Polonia, España e Italia a estabilizar costos y mantenerse competitivos a pesar de la inflación salarial dentro de Jagoda Jps. Los productores europeos utilizan cosechadoras mecánicas con pinzas de robótica blanda de la Federación Internacional de Actividad Física Adaptada (IFAPA) y modelos con vibración ajustada de la Universidad de Turín, reduciendo las tasas de daño al 4,5% y cumpliendo con los estándares de marca propia para el mercado fresco. Viveros como Fall Creek ahora crían cultivares de maduración uniforme para la cosecha mecánica en una sola pasada, un cambio que aumenta la eficiencia del envasado, prolonga la vida útil y reduce el desperdicio, todo lo cual refuerza los márgenes de los productores en un mercado donde los minoristas negocian sobre el costo entregado por envase fallcreeknursery.com. A medida que la mecanización se expande por las granjas planas polacas y penetra gradualmente en los huertos de pendiente pronunciada de Huelva en España, la volatilidad relacionada con la mano de obra se reduce, reforzando la fiabilidad del suministro que exigen los supermercados europeos y sustentando el continuo crecimiento de la producción regional.
Demanda Creciente de Ingredientes para Aperitivos Ricos en Antioxidantes
Los compradores alemanes consumieron 1,2 kilogramos per cápita en 2025, ya que los minoristas comercializaron los arándanos como auxiliares cognitivos y cardiovasculares[2]Fuente: Equipo de Datos de Eurostat, "Base de Datos de Cultivos y Ganadería," Eurostat, ec.europa.eu . Los fabricantes de alimentos han reformulado yogures, barritas de cereales y paquetes de batidos para incluir antocianinas naturales, y se prevé que los ingredientes de arándanos procesados representen el 22% del valor del mercado europeo para 2025. Las campañas del Reino Unido vincularon las porciones diarias con beneficios respaldados por la ciencia, elevando la penetración en los hogares a una tendencia del 60%. Los distribuidores del mercado fresco priorizan cada vez más las variedades con mayor vida útil y fuerte atractivo visual, fortaleciendo los programas anuales con los minoristas. Aunque las fluctuaciones estacionales de precios persisten, los productores valoran los programas minoristas fiables que proporcionan una base de demanda estable y mayor seguridad en la planificación.
Programas de Apoyo Financiero de la Unión Europea para Cultivos Especiales
En el marco de la Política Agrícola Común (PAC) 2023-2027, los eco-esquemas asignan EUR 8.900 millones (USD 10.470 millones) anuales para apoyar prácticas sostenibles como el riego por goteo y la gestión integrada de plagas. Los cultivos de alto valor, como los arándanos, atraen inversiones significativas para cumplir con los objetivos del Pacto Verde Europeo de la Unión Europea (UE)[3]Fuente: Dirección General de Agricultura y Desarrollo Rural, "Portal de Alimentación, Agricultura y Pesca," Comisión Europea, ec.europa.eu. La Junta de Andalucía asignó subvenciones que cubren el 40% de los costos de capital para la modernización de túneles en 1.200 hectáreas designadas en 2024. Estas subvenciones están condicionadas a que las granjas obtengan la certificación LEAF o GlobalG.A.P. para cumplir con los requisitos de sostenibilidad de la Unión Europea (UE). Polonia ha destinado una parte significativa de su presupuesto de procesamiento de la Política Agrícola Común (PAC) de EUR 823 millones (USD 967,88 millones) y fondos de Externalización de Procesos de Conocimiento (KPO) para modernizar el almacenamiento en frío y el equipo de cosecha, impulsando sus exportaciones récord a Alemania, que superaron los EUR 8.000 millones (USD 9.410 millones) en el primer semestre de 2025. Francia respaldó viveros varietales para duplicar la producción nacional para 2030. Los costos de cumplimiento para auditorías de agua y zonas de amortiguamiento de biodiversidad presionan a los pequeños agricultores, desplazando el acreaje hacia empresas con escala administrativa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de mano de obra durante los períodos pico de cosecha | -1.1% | Reino Unido, Polonia, España, Alemania, Francia, Italia y los Países Bajos | Corto plazo (≤ 2 años) |
| Incidencia creciente del hongo momificador y el virus de la quemadura | -0.7% | Polonia, Alemania, los Países Bajos, Italia, Suiza, España y Francia | Mediano plazo (2-4 años) |
| Volatilidad del precio en granja por oleadas de importaciones fuera de temporada | -0.9% | España, los Países Bajos, Alemania, el Reino Unido, Francia, Italia y Polonia | Corto plazo (≤ 2 años) |
| Regulaciones más estrictas sobre el uso del agua en el sur de Europa | -0.6% | España, Italia y Francia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Mano de Obra Durante los Períodos Pico de Cosecha
Los cruces irregulares hacia la Unión Europea (UE) cayeron un 22% en 2025, pero el sector agrícola sigue enfrentando escasez de mano de obra. En consecuencia, Italia y el Reino Unido han elevado las cuotas de trabajadores de temporada a niveles récord para mantener la productividad de la cosecha. En 2024, las granjas del Reino Unido dejaron sin cosechar el 12% de su fruta debido a 8.500 vacantes de trabajadores de temporada sin cubrir, lo que llevó al 71% de los productores a invertir en automatización y tecnología agrícola a pesar de los altos costos iniciales. Polonia dependía de trabajadores ucranianos, cuyo número cayó drásticamente tras la movilización en tiempos de guerra, mientras que las hortalizas alemanas atraían a recolectores con salarios por hora más altos. Los retrasos en los visados marroquíes para la cosecha de principios de 2026 llevaron a algunos productores de Huelva a ofrecer primas de hasta EUR 12 (USD 14,11) por hora, reduciendo los márgenes de beneficio en un 18% estimado.
Incidencia Creciente del Hongo Momificador y el Virus de la Quemadura
El virus de la quemadura del arándano es una preocupación fitosanitaria clave en Polonia. La industria se centra en el control de vectores y en la prueba de variedades resistentes para sostener su producción de 12.500 hectáreas hasta 2026. Alemania documentó brotes en Baja Sajonia y Baviera que impulsaron programas de control de pulgones sin neonicotinoides, aumentando los costos operativos. El hongo momificador amenaza la producción de arándanos en el Reino Unido, Francia y los Países Bajos, con aplicaciones de fungicidas que cuestan GBP 450 (USD 608) por hectárea para prevenir pérdidas de rendimiento de hasta el 50%. La investigación italiana mostró que los picos de infección ocurren durante la floración, pero muchas pequeñas granjas carecen de estaciones meteorológicas para aplicaciones precisas. Las auditorías minoristas penalizan a los huertos con infecciones recurrentes, poniendo en riesgo los contratos a largo plazo y acelerando las salidas del mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis Geográfico
Alemania sigue siendo el motor del consumo, con una participación del 24,8% en el tamaño del mercado europeo de arándanos, y se prevé que registre el crecimiento más rápido con una CAGR del 9,5% para 2031. Las importaciones crecientes, que representan alrededor de 34.600 toneladas métricas, satisfacen la demanda de aperitivos funcionales, mientras que el acreaje doméstico se estabiliza por debajo de las 8.500 hectáreas. España mantuvo el liderazgo con una participación de producción del 31,2% en 2025 y cosechas de 66.600 toneladas métricas que alimentan las exportaciones invernales, aunque los estrictos límites de riego sobre el acuífero de Doñana amenazan la expansión y elevan los costos de cumplimiento. Polonia lidera la producción europea de arándanos, con un crecimiento anual del 25% en los últimos años. La industria se centra en el cultivo cubierto y la mecanización en 13.000 hectáreas para impulsar las exportaciones a Alemania y el Reino Unido. Los Países Bajos, el principal centro logístico de Europa, importan más de 87.000 toneladas métricas de arándanos, con una proyección de alcanzar 114.000 toneladas métricas para 2026. De estas, el 88% se reexporta, configurando las señales de precios regionales y las cadenas de suministro.
Francia persigue planes impulsados por subsidios para duplicar la producción para 2030 y apuesta por nichos orgánicos para ganar espacio en los estantes. La dependencia del Reino Unido de la fruta española y polaca persiste, ya que la escasez local de mano de obra limita el crecimiento del acreaje a pesar del respaldo de los minoristas. Italia añade capacidad en el Piamonte y el Véneto, pero los rendimientos disminuyen debido a los límites de agua y el estrés por sequía a lo largo del río Po. Portugal y Rumanía ofrecen sitios de expansión de bajo costo para grupos integrados y criadores que apuntan a Europa Central.
Las regiones del norte se benefician de abundantes precipitaciones y menos restricciones de riego, atrayendo inversiones lejos del sur de España e Italia, propensos a la sequía. Europa del Este gana impulso a medida que la diversificación de la cadena de suministro cubre la volatilidad de las importaciones procedentes del Hemisferio Sur. Los corredores logísticos anclados en Róterdam y Hamburgo acortan los plazos de entrega, permitiendo a los minoristas calibrar mejor el suministro a las promociones semanales. A lo largo del período de previsión, el acreaje migra hacia el norte, mientras que los líderes del sur protegen su participación mediante genética premium y certificación orgánica.
Panorama regulatorio
Los arándanos comercializados dentro de Europa operan bajo las normas de seguridad alimentaria y sanidad vegetal de toda la UE, con los Límites Máximos de Residuos de plaguicidas establecidos por el Reglamento (CE) n.º 396/2005 y aplicados mediante regímenes de monitoreo de residuos y pruebas de los compradores. Para las ventas en el mercado fresco, los arándanos están sujetos a las normas generales de comercialización de la UE para frutas y verduras, incluidos los requisitos de etiquetado y calidad comercializable, conforme al Reglamento Delegado (UE) 2023/2429 de la Comisión, que afecta la clasificación en centros de empaque, la identificación de lotes y el cumplimiento en el comercio minorista.
Para las importaciones a la UE, el cumplimiento fitosanitario conforme a la Ley de Sanidad Vegetal (Reglamento (UE) 2016/2031) y el marco de plagas de cuarentena del Reglamento de Ejecución (UE) 2019/2072 (modificado) impulsan los controles previos a la exportación, la certificación fitosanitaria y los procesos de inspección en frontera. Estos requisitos públicos suelen coexistir con las especificaciones de minoristas y marcas, como GLOBALG.A.P. y los sistemas de trazabilidad auditados, lo que incrementa las necesidades de cumplimiento y documentación para productores, exportadores y empacadores que abastecen los programas minoristas de Europa Occidental.
Análisis de la cadena de valor
La cadena de valor del arándano en Europa comienza con material vegetal e insumos (viveros y proveedores de genética, proveedores de sustrato y riego, protección de cultivos e infraestructura de túneles o cultivo protegido). Luego pasa a la producción agrícola en sistemas de campo abierto y protegidos, seguida de la cosecha (manual y cada vez más mecanizada). Los centros de empaque y proveedores de servicios se encargan de la clasificación, el control de calidad y residuos, y el envasado en clamshell antes de la distribución en cadena de frío hacia mercados mayoristas, foodservice y centros de distribución minorista, con centros logísticos como los Países Bajos que desempeñan un papel cada vez mayor en la agregación de importaciones y la reexportación.
En etapas posteriores, los supermercados y sus programas de marca propia establecen especificaciones de firmeza, vida útil y cumplimiento de certificaciones, lo que impulsa a los productores hacia acuerdos de suministro plurianuales y sistemas de calidad estandarizados. Los cuellos de botella se centran en la disponibilidad de mano de obra en temporada alta, la capacidad de almacenamiento en frío y preenfriamiento rápido, y la sincronización del suministro durante semanas promocionales. Como resultado, los grupos de productores más grandes y los comercializadores integrados han aumentado las inversiones en cosecha mecánica, clasificación automatizada y plataformas de empaque centralizadas.
Panorama Competitivo
Las cinco principales empresas combinadas representan la mayoría de la participación del mercado europeo de arándanos, dejando amplio espacio para las cooperativas especializadas en variedades de nicho o primas orgánicas. Driscoll's lideró el mercado europeo de arándanos con una participación significativa en los ingresos en 2025, combinando plantas de envasado ibéricas y holandesas con su adquisición de Berry Gardens Reino Unido en 2022, que añadió alianzas con productores locales y nuevas rutas de exportación. Hortifrut le siguió, con su adquisición de Atlantic Blue por EUR 241 millones (USD 254 millones), elevando el volumen regional en un 25% en 2024 y apoyando el lanzamiento de NaturAll en rama dirigido a minoristas premium. Juntos, los dos gigantes aseguran contratos directos con minoristas e integran la cría, el cultivo, el envasado y la comercialización para proteger los márgenes.
La fusión de septiembre de 2024 entre Agroberries y BerryWorld, respaldada por Continental Grain, creó el segundo mayor proveedor mundial de bayas con un rendimiento de 150.000 toneladas métricas y 3.000 hectáreas bajo gestión. Surexport reunió 1.600 hectáreas en España, Portugal y Marruecos a través de tres operaciones en 2023 y construyó una instalación automatizada en Huelva para impulsar el crecimiento de la marca propia. BayWa y Nufri formaron una empresa conjunta para comercializar la genética VentureFruit en 120 hectáreas que apuntan a cosechas en diciembre antes de que lleguen los volúmenes peruanos. MerrryBerry en Rumanía amplió su capacidad y capacidad de clasificación para abastecer a los supermercados de Europa Central.
Las empresas amplían su presencia geográfica para cubrir el riesgo climático y asegurar el suministro durante todo el año, mientras que las inversiones en energías renovables y auditorías de agua respaldan los cuadros de mando de sostenibilidad de los minoristas. Los programas de cría se centran en las características de cosecha mecánica y la estabilidad del sabor, aprovechando los avances en genotipado del Servicio de Investigación del Departamento de Agricultura de los Estados Unidos que reducen los ciclos de desarrollo a siete años. Las entradas de capital de fondos de pensiones como PSP Investments, que ahora posee el 62,04% de Hortifrut, señalan confianza en los actores de escala que vinculan la genética con la distribución.
Oportunidades de mercado y perspectivas futuras
Una oportunidad visible se encuentra en las mejoras orientadas al rendimiento que reducen las mermas y ayudan a estabilizar las especificaciones minoristas, en particular la clasificación óptica, la mejora del manejo poscosecha y las herramientas de mitigación del calor para la producción protegida. En julio de 2026, el productor británico WB Chambers destacó el despliegue de clasificación óptica con inteligencia artificial para evaluar el color, tamaño, forma y calidad de las bayas, junto con la aplicación mediante drones de encalado en los polytunnels para reducir el estrés por calor, lo que apunta a una vía de comercialización para la premiumización impulsada por la tecnología, donde los minoristas recompensan la consistencia.
Los servicios de sostenibilidad y cumplimiento vinculados a políticas son una segunda área a corto plazo, dadas las expectativas cada vez más estrictas en torno al uso del agua, la biodiversidad y la garantía agrícola a medida que avanza la implementación de la PAC. El Reglamento (UE) 2024/1468 modificó las normas de la PAC para dar a los Estados miembros mayor flexibilidad en la aplicación de los estándares de BCAM, lo que refuerza el valor de la gestión agrícola, la captura de datos y la verificación para respaldar la elegibilidad mientras se cumplen los requisitos ambientales. En paralelo, las capacidades de certificación y cadena de custodia, como GLOBALG.A.P. más los complementos sociales y relacionados con el agua comúnmente solicitados por los compradores europeos, crean espacio para que exportadores, empacadores y cooperativas ofrezcan trazabilidad auditable y gestión del riesgo de residuos en bases de productores fragmentadas.
Desarrollos recientes del sector
- Julio de 2026: Frukty Polissia anunció un plan de 24,2 millones de USD para desarrollar una plantación de arándanos de 90 hectáreas y un complejo de procesamiento en Volyn, Ucrania, dirigido a los canales de exportación de la UE y el Reino Unido. El proyecto añade escala y un suministro más estructurado desde Europa del Este, lo que aumenta la presión competitiva durante la temporada alta regional mientras amplía las capacidades procesadas y de valor añadido.
- Junio de 2025: Se lanzó un proyecto de arándanos de 20 millones de EUR en Cariñena, España, que aporta un nuevo impulso de inversión fuera del enfoque tradicional en Huelva. El movimiento respalda la diversificación del suministro dentro de España y refuerza el papel de las huertas modernas respaldadas por inversión y la infraestructura de empaque para atender los programas minoristas.
- Septiembre de 2024: Agroberries y BerryWorld se fusionaron, respaldados por Continental Grain, creando un proveedor global de bayas más grande con 150.000 toneladas métricas de rendimiento y 3.000 hectáreas bajo gestión. La consolidación aumenta el poder de negociación con los minoristas europeos y acelera la integración en el abastecimiento, el empaque y los programas comerciales durante todo el año.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado incluye el valor de los arándanos consumidos en Europa, basado en un equilibrio entre la producción local y el suministro importado que llega a los canales de venta minorista y foodservice.
Exclusiones del alcance: El modelo no contabiliza los ingredientes derivados del arándano ni los productos procesados como concentrados, polvos o suplementos.
Descripción general de la segmentación
- Por Geografía
- España
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Polonia
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Alemania
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Países Bajos
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Reino Unido
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Francia
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Italia
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Previsión de Tendencias de Precios Mayoristas
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- España
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer los límites fácticos del suministro, comercio y consumo en Europa antes de construir el modelo. Utilizamos conjuntos de datos abiertos y oficiales, así como referencias del sector, para comprender cuánta fruta se cultiva, cómo se mueve entre fronteras y cómo evolucionan los precios a lo largo del año.
Los insumos clave se obtuvieron de fuentes como las estadísticas de cultivos y comercio de Eurostat, los ministerios de agricultura nacionales, los informes de comercio aduanero y las series de datos de la FAO, y luego se verificaron con estudios de horticultura revisados por pares y registros públicos de variedades vegetales. Para convertir estas señales en un modelo de dimensionamiento utilizable, también revisamos informes anuales de empresas, presentaciones para inversores y prensa especializada en productos frescos de reputación, con el fin de confirmar la temporalidad y el contexto de precios. Cuando fue necesario, se utilizaron suscripciones de pago para datos financieros e inteligencia empresarial con el fin de verificar la composición de ingresos declarada y los anuncios de expansión. Esta lista documental es ilustrativa, y se consultaron muchas otras fuentes públicas para recopilar datos, validar suposiciones y aclarar vacíos.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar el panorama de oferta y demanda que la investigación documental no puede explicar completamente, especialmente la formación de precios y la disponibilidad estacional. Hablamos con una combinación de productores, empacadores, importadores, distribuidores y actores de la categoría minorista en los principales mercados europeos de arándanos, y luego alineamos sus aportes con los supuestos del modelo antes de finalizar los totales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 36% | Directivos (CXO): 17% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 33% |
| Actores más pequeños: 19% | Gerentes: 50% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando un enfoque descendente, en el que los datos de producción y comercio reconstruyen los arándanos disponibles para el consumo en Europa, y luego las capas de precios convierten los volúmenes en valor de mercado. Los balances a nivel de país se prepararon verificando los indicadores de superficie cosechada y rendimiento, los flujos de importación y exportación, y las ventanas típicas de temporada, y luego se conciliaron para evitar el doble conteo dentro de Europa.
Para mantener los totales realistas, se utilizaron aproximaciones ascendentes selectivas como verificación cruzada, incluidos precios muestreados por kilogramo según la temporada, verificaciones del rendimiento de los distribuidores y una consolidación de los ingresos visibles de los proveedores cuando la divulgación lo permitía. Cuando aparecieron vacíos para países más pequeños, se utilizaron indicadores proxy como las tendencias de consumo de fruta per cápita y la intensidad de las promociones minoristas, y el impacto se mantuvo pequeño mediante límites conservadores.
Las previsiones se elaboraron mediante análisis de escenarios, ya que los rendimientos, los choques climáticos y la disponibilidad de importaciones pueden cambiar rápidamente en la fruta fresca. Las variables clave consideradas incluyeron los cambios en la superficie plantada, la dirección de la tendencia de rendimiento, la combinación de temporadas de importación, la evolución de los precios mayoristas y minoristas, y la proporción del suministro proveniente del cultivo protegido. Los supuestos se revisaron con los encuestados primarios para que la visión prospectiva se mantuviera vinculada a lo factible en las granjas y en las cadenas de suministro.
Validación de datos y ciclo de actualización
Los resultados se verificaron en varios pasos para que las cifras finales se ajusten a las señales de mercado observables. Comparamos el consumo per cápita implícito y los balances comerciales con estadísticas independientes, y luego revisamos los movimientos de precios y volumen en busca de valores atípicos que no se ajustaran a la estacionalidad o a los patrones de suministro conocidos.
Si una variación era grande, se revisaban los supuestos detrás de los rendimientos, el momento del comercio o el precio promedio, y se volvía a contactar a los encuestados cuando era necesario. Antes de la aprobación final, otro analista revisa la lógica y los cálculos para detectar incoherencias, y se realiza una última revisión cerca de la entrega para que los clientes reciban la visión más actualizada. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos significativos.
Comparación del tamaño del mercado europeo de arándanos de Mordor Intelligence frente a otras estimaciones publicadas
Las cifras publicadas para los arándanos en Europa pueden diferir incluso cuando utilizan el mismo nombre de región, porque la canasta contabilizada, el tratamiento del comercio y la base de precios no siempre son coherentes. Las diferencias también surgen de si la estimación se basa en flujos de suministro observados o se infiere a partir de indicadores de gasto del consumidor.
Al monitorear los balances estacionales de importación y exportación y actualizar los supuestos de precio promedio por país, Mordor Intelligence mantiene la estimación vinculada a los arándanos que realmente ingresan a los canales de consumo europeos, en lugar de mezclarlos con productos de arándano procesados o categorías más amplias de bayas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,90 mil millones de USD (2025) | |
| Consultora Regional A | 8,90 mil millones de USD (2024) | Esta estimación parece agrupar los arándanos frescos con productos de arándano de valor añadido, lo que eleva el total cuando los formatos procesados se valoran a precios unitarios más altos. |
| Publicación Comercial B | 2,70 mil millones de USD (2023) | Este valor parece más cercano al seguimiento del valor comercial de las importaciones, lo que puede subestimar el mercado cuando la producción local europea y los márgenes de los canales domésticos no se añaden por completo. |
La diferencia en la tabla se explica en gran medida por lo que se incluye en la canasta de productos y por si el valor comercial se trata como el valor final de mercado. Cuando el alcance se limita estrictamente a los arándanos vendidos en Europa y la construcción del valor utiliza pasos transparentes de volumen y precio, el resultado es más fácil de replicar y actualizar año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado europeo de arándanos en 2031?
Se prevé que el mercado europeo de arándanos alcance USD 5.300 millones para 2031.
¿Qué país consume más arándanos en Europa?
Alemania lidera el consumo, representando el 24,8% del volumen regional en 2025.
¿Por qué son importantes los sistemas de túneles para los productores europeos de arándanos?
Los túneles extienden la cosecha de mayo a noviembre, protegen contra las condiciones climáticas y ayudan a asegurar precios premium en invierno.
¿Qué tan grave es la escasez de mano de obra para las granjas europeas de arándanos?
En 2024, las granjas de toda Europa carecían de miles de trabajadores de temporada, dejando hasta el 12% de la fruta sin cosechar en el Reino Unido.
¿Qué segmento de la demanda crece más rápido?
Los usuarios industriales en aplicaciones de yogur, cereales y batidos están aumentando sus compras a una tasa anual del 9,5%.
¿Cuál es la principal restricción al crecimiento de la producción española?
Las normas más estrictas sobre el uso del agua en el acuífero de Doñana han reducido las asignaciones de riego en un 15% y podrían eliminar 800 hectáreas para 2028.
Última actualización de la página el:



