
Tamaño y cuota del mercado de bayas del Reino Unido
Análisis del mercado de bayas del Reino Unido por Mordor Intelligence
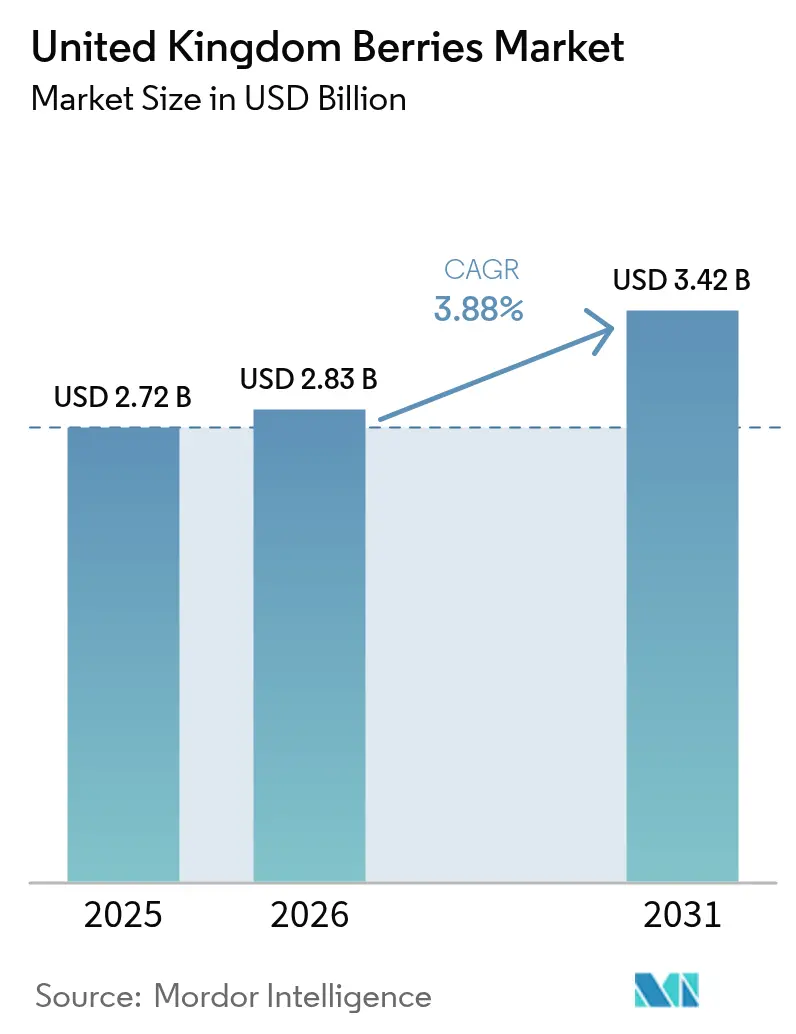
El tamaño del mercado de bayas del Reino Unido en 2026 se estima en 2.83 mil millones de USD, creciendo desde el valor de 2025 de 2.72 mil millones de USD, con proyecciones para 2031 que muestran 3.42 mil millones de USD, creciendo a una CAGR del 3,88% durante el período 2026-2031. El mercado demuestra resiliencia a pesar del aumento de los costes de insumos y la escasez de mano de obra, gracias a la adopción de cultivos protegidos y la automatización. El sector está evolucionando hacia túneles de polietileno, invernaderos de vidrio y sistemas verticales, que amplían los períodos de cosecha e incrementan los rendimientos. Según las Estadísticas de Horticultura del Reino Unido, los rendimientos de frambuesa en 2024 aumentaron un 2,7% en comparación con 2023, alcanzando las 11,9 toneladas métricas/ha. El precio medio de mercado aumentó un 13% hasta los 10,51 euros por kg (12,35 USD por kg), lo que resultó en un incremento del 5,5% en el valor total del cultivo[1]Fuente: Gobierno del Reino Unido, "Estadísticas de horticultura 2024", gov.uk. Las fluctuaciones en los precios de la energía afectan a los márgenes; la sólida demanda de los consumidores de productos saludables, las estrategias de precios premium en el comercio minorista y los programas de créditos de carbono respaldan el crecimiento del mercado. La competencia se centra en la integración vertical y la automatización, con los principales productores aprovechando las economías de escala para asegurar contratos de marca blanca y fortalecer la posición en el mercado nacional.
Conclusiones clave del informe
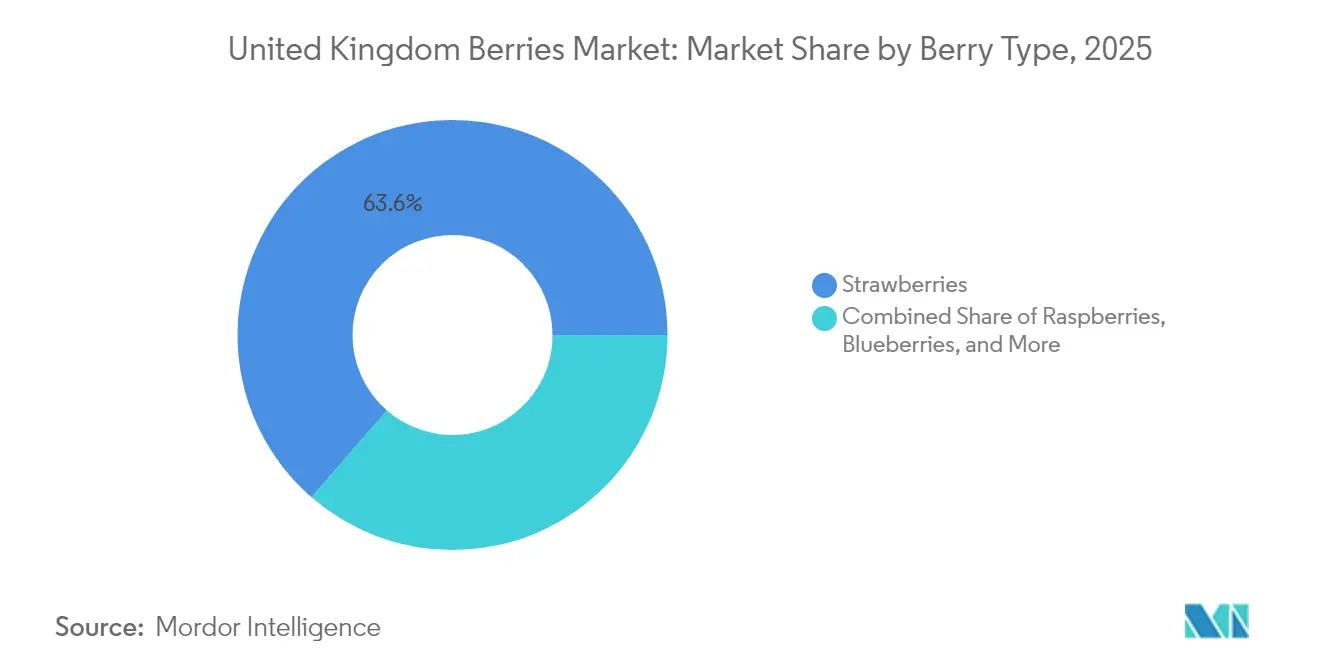
- Por tipo de baya, las fresas lideraron con un 63,62% de la cuota del mercado de bayas del Reino Unido en 2025, mientras que los arándanos registraron la CAGR más rápida del 4,03% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de bayas del Reino Unido
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal de impacto |
|---|---|---|---|
| Predominio de la infraestructura de cultivo protegido | +1.0% | Inglaterra, Escocia y Gales | Medio plazo (2-4 años) |
| Aumento de la demanda de los consumidores de productos frescos locales | +0.6% | Centros urbanos de todo el Reino Unido | Corto plazo (≤ 2 años) |
| Expansión de los sistemas de bayas de súper alta densidad | +0.5% | Inglaterra y Escocia | Largo plazo (≥ 4 años) |
| Premiumización de la marca blanca de los distribuidores minoristas | +0.3% | A escala nacional | Medio plazo (2-4 años) |
| Flujos emergentes de ingresos por créditos de carbono para productores de bayas | +0.2% | Inglaterra y Gales | Largo plazo (≥ 4 años) |
| Despliegue de robótica de cosecha para la escasez de mano de obra en temporada alta | +0.4% | Inglaterra y Escocia | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Predominio de la infraestructura de cultivo protegido
Los túneles de polietileno e invernaderos dominan el cultivo de bayas en el Reino Unido, ofreciendo hasta un 30% más de rendimiento en comparación con los campos abiertos[2]Fuente: AHDB, "GrowSave Energy Management in Protected Cropping," AHDB.ORG.UK. Los productores están incrementando las inversiones para lograr resiliencia climática y ampliar las temporadas de recolección. Los costes de calefacción constituyen el 30% de los gastos variables, lo que orienta la atención hacia tecnologías energéticamente eficientes. Los ensayos de control de humedad requieren 0,7 kWh adicionales por metro cuadrado; estos mejoran la calidad del fruto, demostrando el equilibrio entre rendimiento y costes. El Incentivo de Agricultura Sostenible proporciona subsidios para prácticas de gestión del suelo y control de plagas en sistemas de cultivo protegido, reduciendo los gastos de capital y apoyando el suministro de bayas durante todo el año en el mercado del Reino Unido.
Aumento de la demanda de los consumidores de productos frescos locales
El creciente conocimiento sanitario y la preferencia por los productos locales han impulsado las ventas minoristas de bayas a nuevos máximos, con los ingresos por fresas alcanzando los 847,5 millones de GBP (1.06 mil millones de USD) en 2024[3]Fuente: Evening Standard, "Future of British Berry Growing Sector Hangs in Balance," STANDARD.CO.UK. Los consumidores urbanos aceptan pagar precios más altos por las bayas británicas durante la temporada alta, lo que anima a los productores a alinear sus cosechas de cultivo protegido con los períodos promocionales. El consumo de arándanos del Reino Unido de 1 kilogramo por persona proporciona una base de demanda estable y respalda el crecimiento de la producción nacional. Los distribuidores minoristas han ampliado sus selecciones premium de bayas para satisfacer la demanda de los consumidores de productos de mayor calidad. Las bayas cultivadas en el Reino Unido alcanzan precios premium durante las temporadas de máxima producción, ya que los consumidores priorizan el abastecimiento local. Esta fortaleza del mercado nacional ayuda a equilibrar los desafíos derivados de las bayas importadas, especialmente con las nuevas regulaciones fronterizas en vigor.
Expansión de los sistemas de bayas de súper alta densidad (SAD)
Los sistemas de cultivo de súper alta densidad maximizan el rendimiento por metro cuadrado mediante técnicas de cultivo en sustrato y agricultura vertical. La asociación de BerryWorld en 2023 con Smartkas demuestra la adopción de sistemas de producción en sustrato, que proporcionan mayores rendimientos y mejor calidad del fruto en comparación con el cultivo tradicional en suelo. El cambio del sector hacia sistemas de cultivo en tableta optimiza el espaciado de las plantas y permite la cosecha mecanizada. Esta tecnología beneficia la producción de fresas al extender las temporadas de cultivo y mejorar la consistencia del fruto. Los principales desafíos de implementación incluyen la necesidad de conocimientos técnicos especializados y el aumento de los costes energéticos para el control climático, aunque los mejores rendimientos y las primas de calidad a menudo compensan estas inversiones.
Premiumización de la marca blanca de los distribuidores minoristas
Los distribuidores minoristas del Reino Unido están ampliando sus programas premium de bayas de marca blanca para aumentar los márgenes de beneficio y fortalecer la fidelización de los clientes mediante ofertas exclusivas. Esta tendencia crea oportunidades para los productores que pueden mantener un suministro constante y cumplir con los estándares de alta calidad, al tiempo que incrementa las exigencias operativas y la competencia en el mercado. Las ventas de fresas premium en el Reino Unido han aumentado un 64%, con distribuidores como M&S introduciendo variedades exclusivas como las fresas Red Diamond que alcanzan precios más altos gracias a sus cualidades de sabor superiores. La estrategia premium abarca arándanos, frambuesas y bayas de especialidad, con los distribuidores centrándose en envases innovadores y características de sostenibilidad para diferenciar sus productos.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal de impacto |
|---|---|---|---|
| Elevados costes de capital de los sistemas de sustrato y cultivo en tableta | -0.8% | Inglaterra y Escocia | Medio plazo (2-4 años) |
| Fricción en la cadena de suministro de insumos tras el Brexit | -0.6% | En todo el Reino Unido | Corto plazo (≤ 2 años) |
| Riesgos fitosanitarios por infestación de plagas | -0.5% | Inglaterra y Gales | Corto plazo (≤ 2 años) |
| Volatilidad de los precios de la energía que afecta al cultivo protegido | -0.9% | En todo el Reino Unido | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevados costes de capital de los sistemas de sustrato y cultivo en tableta
La transición hacia sistemas de cultivo avanzados crea barreras financieras significativas que limitan las tasas de adopción y presionan los flujos de caja de los productores en un período de márgenes reducidos. Los sistemas de cultivo en sustrato y en tableta requieren inversiones iniciales sustanciales en infraestructura, equipos de control climático y medios de cultivo especializados, con instalaciones que cuestan significativamente más que las operaciones tradicionales en suelo. La intensidad de capital plantea desafíos, dado que la mayoría de los productores de bayas operan con pérdidas, lo que limita su capacidad para obtener financiación para actualizaciones de sistemas. Los productores más pequeños tienen mayores dificultades para acceder a los mercados de capital para estas inversiones, lo que podría acelerar la consolidación del sector a medida que los operadores más grandes obtienen ventajas gracias a los sistemas avanzados.
Fricción en la cadena de suministro de insumos tras el Brexit
El Brexit ha aumentado las complejidades operativas y los costes para los productores de bayas del Reino Unido mediante requisitos administrativos adicionales y controles fronterizos. Los productores se enfrentan a mayores gastos y posibles retrasos debido a los nuevos procedimientos aduaneros para insumos esenciales, incluidos materiales vegetales, medios de cultivo y productos fitosanitarios. La restricción de seis meses del Régimen de Trabajadores de Temporada afecta a los productores con temporadas de cultivo extendidas, obligándoles a gestionar transiciones de mano de obra u operar con capacidad de cosecha reducida[4]Fuente: Servicio de Investigación Económica del USDA, "Brexit and U.S. Agricultural Trade," ERS.USDA.GOV. Estos requisitos administrativos afectan especialmente a las pequeñas y medianas empresas, reduciendo su flexibilidad operativa en el mercado de bayas del Reino Unido.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de baya: las fresas lideran mientras los arándanos aceleran su crecimiento
Las fresas representan el 63,62% de la cuota del mercado de bayas del Reino Unido en 2025, aunque enfrentan presión sobre los márgenes derivada del aumento de los costes laborales y de insumos, a pesar de las récord de promociones minoristas. La categoría mantiene el liderazgo en precios gracias a la fidelización del consumidor y la demanda máxima estival, respaldada por variedades exclusivas y métodos de cultivo protegido que garantizan calidad consistente. En 2024, los costes de producción han aumentado en 836 GBP por tonelada métrica (1.045 USD por tonelada métrica) desde 2020, aunque los sistemas protegidos y la automatización contribuyen a gestionar los riesgos de producción. El mercado de bayas del Reino Unido para las fresas continúa creciendo gracias a la mejora de los rendimientos derivada de la plantación de alta densidad, con el exceso de producción dirigido al procesamiento y las exportaciones para mantener la estabilidad de precios.
Los arándanos muestran una CAGR proyectada del 4,03%, impulsada por sus beneficios para la salud y la diversidad de ocasiones de consumo. La producción en entornos controlados reduce los riesgos relacionados con el clima y amplía los períodos de cosecha para adaptarse a las demandas minoristas, reduciendo la dependencia de las importaciones y ampliando el mercado de bayas del Reino Unido mediante ofertas premium, incluidos paquetes de aperitivos y productos ecológicos. Las frambuesas y las moras enfrentan los mayores incrementos de coste por tonelada, lo que lleva a los productores a cambiar hacia alternativas más rentables o a integrar operaciones de procesamiento en congelado para aprovechar la fruta de grado inferior y estabilizar los ingresos en el mercado de bayas del Reino Unido.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Análisis geográfico
Inglaterra sigue siendo el centro de la producción de bayas del Reino Unido, con las principales regiones productoras en Kent, Herefordshire y el valle del Lea. La infraestructura establecida, la proximidad a Londres y los microclimas adecuados permiten un suministro eficiente a los distribuidores minoristas, lo que influye en el mercado de bayas del Reino Unido. Las operaciones de invernadero del valle del Lea se benefician de una logística eficiente, pero enfrentan costes de terreno más elevados, lo que lleva a los productores a adoptar sistemas de agricultura vertical e implementar mejoras energéticamente eficientes. Kent mantiene su posición como el jardín de Inglaterra,
aprovechando el agroturismo y las tiendas agrícolas para mejorar el valor del producto. Las inversiones de Herefordshire en el procesamiento de bayas congeladas proporcionan diversificación de ingresos y protección frente a las fluctuaciones del mercado de producto fresco.
Escocia lidera la producción de frambuesas y grosellas negras, con temperaturas veraniegas más frescas que mejoran la calidad y la longevidad del fruto. El Censo Agrícola de junio de 2024 muestra una reducción del área de cultivo de fresas, pero un aumento de la producción de frambuesas protegidas orientada a mercados premium. Las tasas de producción ecológica superan la media nacional, satisfaciendo la demanda de los consumidores de productos con etiqueta limpia. A pesar de los costes de transporte adicionales hacia los centros de distribución del sur, la marca de origen escocés y las prácticas sostenibles respaldan precios más altos en el mercado de bayas del Reino Unido.
Gales cuenta con agrupaciones de producción de bayas en desarrollo que aprovechan las subvenciones del Incentivo de Agricultura Sostenible para mejorar la gestión del suelo y el control de plagas. Las granjas combinan operaciones de recolección propia con ventas directas, manteniendo el valor en las zonas rurales y fidelizando a los turistas. Los factores geográficos limitan la escala de producción; la marca local y el enfoque en la agricultura regenerativa permiten a los productores galeses atender segmentos de mercado premium y fortalecer su posición en el mercado de bayas del Reino Unido.
Panorama regulatorio
Las bayas comercializadas y cultivadas en el Reino Unido están sujetas a regímenes de sanidad vegetal y controles oficiales liderados por Defra e implementados por la Animal and Plant Health Agency (APHA) en Inglaterra y Gales, la SASA en Escocia y la DAERA en Irlanda del Norte. En el caso de las frutas y hortalizas frescas, las importaciones y exportaciones se rigen por requisitos fitosanitarios y procedimientos aduaneros. La aplicación de las normas de comercialización está a cargo de HMI (Inglaterra y Gales), SASA (Escocia) y DAERA (Irlanda del Norte), lo que afecta la clasificación, el etiquetado y el cumplimiento por lotes en toda la cadena minorista.
A partir de 2026, Gran Bretaña establecerá sus controles oficiales a través del Plan de Control Nacional Multianual (MANCP) para el período 2026-2030, que abarca la seguridad alimentaria y de piensos, la sanidad y el bienestar animal, y los controles de sanidad vegetal. La vigilancia de productos químicos y residuos de plaguicidas se refuerza mediante el Plan de Control Coordinado Multianual de Gran Bretaña para Residuos de Plaguicidas (2026 a 2028), que define las expectativas de muestreo de productos y las prioridades de análisis. Esto aumenta el valor de la trazabilidad y de la disciplina en la gestión de residuos tanto para los cultivadores nacionales como para los importadores.
Análisis de la cadena de valor
La cadena de valor de las bayas del Reino Unido comienza con la mejora genética y la propagación (material de plantación certificado y variedades) y el suministro de insumos (sustratos, fertirriego, protección de cultivos, envasado y energía). La producción primaria se concentra en sistemas protegidos como túneles de plástico e invernaderos, mientras que la cosecha sigue siendo intensiva en mano de obra. Después de la cosecha, las bayas pasan por un rápido enfriamiento, clasificación y envasado en centros de empaque, que utilizan cada vez más automatización para gestionar el rendimiento y cumplir con los requisitos de calidad.
Aguas abajo, las bayas fluyen a través de grupos de cultivadores-comercializadores, mayoristas y centros de distribución hacia los principales canales minoristas. Los programas de marca privada premium y la estricta gestión de especificaciones guían la selección de variedades, los requisitos de apariencia, los límites de residuos y el ritmo de entrega. El abastecimiento minorista y las estructuras contractuales son una palanca clave de la cadena de valor, y se utilizan acuerdos multianuales para mejorar la estabilidad de los cultivadores que enfrentan el aumento de los costos de insumos y mano de obra. Sainsbury's, por ejemplo, anunció contratos de cinco años con 62 explotaciones británicas de bayas (incluidos socios como Angus Soft Fruit, Chambers, Soft Fruits Direct, J.O. Sims y Dyson Farming), respaldando la inversión en cultivo protegido, los sistemas de calidad y la capacidad de los centros de empaque. Los cuellos de botella siguen concentrados en la disponibilidad de mano de obra estacional, los costos de energía para el cultivo protegido y la fricción posterior al Brexit para los insumos y el material vegetal importados, lo que aumenta las necesidades de capital de trabajo y hace que la escala y la coordinación vertical sean más importantes.
Oportunidades de mercado y perspectivas futuras
La automatización y la digitalización en las operaciones de producción y poscosecha son un claro ámbito de oportunidad, ya que los cultivadores y minoristas gestionan restricciones estructurales de mano de obra y especificaciones más estrictas. El plan de Defra para hacer crecer el sector de frutas y hortalizas del Reino Unido (publicado en mayo de 2024) apunta en esta dirección, con compromisos para aumentar la financiación de la horticultura a 80 millones de GBP a partir de 2026 y 50 millones de GBP para la automatización de centros de empaque. Esto se alinea con el cambio del mercado hacia el cultivo protegido y el envasado de mayor rendimiento para un suministro doméstico constante. A nivel minorista, el abastecimiento a más largo plazo también crea una señal de demanda más propicia para la inversión, incluidos los contratos de cinco años de Sainsbury's con 62 explotaciones británicas de bayas y la inversión anunciada por Lidl GB vinculada al aumento de los volúmenes de bayas británicas, que respalda la modernización de los centros de empaque, la resiliencia de la cadena de frío y la producción en temporada extendida.
La tecnología en las explotaciones se está probando mediante ensayos aplicados y programas respaldados por Innovate UK adaptados a las operaciones de frutos blandos, incluidos el monitoreo de la polinización y la robótica para la logística de campo. En junio de 2026, AgriSound y UK Berry Growers lanzaron el Proyecto ADOPT de Polinización Inteligente de 18 meses para probar sensores bioacústicos y análisis de IA en explotaciones de fresas (con Tasker Partnership y P J Stirling Ltd), con el objetivo de mejorar la consistencia del rendimiento y reducir el riesgo de producción en sistemas protegidos. El Gobierno del Reino Unido también anunció financiación adicional para el Farming Innovation Programme en 2026 (llevándolo a 123 millones de GBP para el año), incluidas áreas relevantes para las bayas como la robótica y la gestión del agua. Por separado, la Precision Breeding Act (2025) crea una vía para nuevas variedades, respaldando la disponibilidad de genética adaptada nacionalmente junto con la expansión del cultivo protegido.
Desarrollos recientes del sector
- Junio de 2026: Lidl GB anunció una inversión de 500 millones de GBP para aumentar los volúmenes de bayas británicas, incluidos nuevos acuerdos de abastecimiento de cinco años con proveedores de bayas con sede en el Reino Unido. La iniciativa respalda la inversión a más largo plazo en cultivo protegido y capacidad de centros de empaque, al mismo tiempo que mejora la visibilidad de la demanda para los cultivadores que trabajan según las especificaciones del minorista y amplían la temporada doméstica.
- Mayo de 2026: Aldi declaró que venderá moras 100% cultivadas en Gran Bretaña en todas sus tiendas a partir del 21 de mayo de 2026, abastecidas a través de Driscoll's. Esto desplaza el espacio en góndola de principios de temporada hacia el suministro doméstico y refuerza la necesidad de programas coordinados de cultivadores y planificación de variedades para alcanzar los requisitos de escala minorista nacional.
- Abril de 2026: Sainsbury's anunció contratos a largo plazo de cinco años con 62 explotaciones británicas de bayas, incluidos proveedores como Angus Soft Fruit, Chambers, Soft Fruits Direct, J.O. Sims y Dyson Farming. Los compromisos multianuales ayudan a los cultivadores a gestionar la reducción de riesgos en torno a la automatización y los sistemas protegidos, al tiempo que mejoran la continuidad del suministro y la consistencia de la calidad para el minorista.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado se define como el valor total de las bayas consumidas en el Reino Unido en los principales tipos de bayas, con el tamaño elaborado utilizando señales de demanda, oferta y comercio, y luego expresado en USD.
Exclusiones de alcance: este dimensionamiento no incorpora intencionalmente categorías de frutas frescas adyacentes, y evita contabilizar los márgenes de servicio minorista aguas abajo que no forman parte del valor del producto de baya.
Descripción general de la segmentación
- Por tipo de baya (análisis de producción (volumen), análisis de consumo (volumen y valor), análisis de importaciones (volumen y valor), análisis de exportaciones (volumen y valor) y análisis de tendencias de precios)
- Fresas
- Frambuesas
- Arándanos
- Moras y grosellas
- Otras bayas (grosellas espinosas, arándanos rojos, etc.)
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer la base fáctica del modelo, especialmente para los volúmenes, los flujos comerciales y la dirección de los precios en toda la cadena de suministro de bayas del Reino Unido. Nos basamos en referencias públicas como DEFRA y otras estadísticas agrícolas del Reino Unido, las publicaciones comerciales de HM Revenue and Customs, las series de FAOSTAT para verificaciones cruzadas, y los conjuntos de datos de la Office for National Statistics cuando fue pertinente.
Para ajustar los supuestos que las fuentes públicas no siempre explican con claridad, también revisamos actualizaciones de asociaciones de cultivadores y comerciales, publicaciones de horticultura revisadas por pares, e informes anuales y presentaciones a inversores de empresas para obtener contexto operativo. En paralelo, se utilizaron de forma selectiva suscripciones de pago para datos financieros e inteligencia empresarial, así como bases de datos de importación y exportación a nivel de envío, para validar las combinaciones comerciales y verificar la coherencia de la presencia de proveedores. Estos ejemplos no son exhaustivos, y también se utilizaron muchas otras fuentes públicas y de pago para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas primarias y encuestas
El trabajo primario se centró en cultivadores, empacadores, importadores, distribuidores e intermediarios orientados al comercio minorista, de modo que el vínculo entre volumen y valor pudiera confirmarse en términos comerciales sencillos. Nuestras conversaciones abarcaron al Reino Unido como mercado de un solo país, pero aun así reflejaron diferentes temporadas de abastecimiento, la adopción del cultivo protegido y la formación práctica de precios observada a lo largo del año.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directivos (CXO): 17% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 39% |
| Actores más pequeños: 22% | Gerentes: 44% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo del conjunto de demanda del Reino Unido utilizando señales de volumen de consumo, producción nacional y flujos comerciales netos, que luego se convierten en valor utilizando bandas de precios observadas. Ese total se corrobora con aproximaciones selectivas de abajo hacia arriba, como precios de venta promedio muestreados por tipo de baya multiplicados por los volúmenes por canal recabados en entrevistas, y luego se ajusta cuando las dos perspectivas no coinciden.
Los insumos clave en este mercado incluyen los volúmenes de producción anual por tipo de baya, las cantidades de importación y exportación, el movimiento estacional de precios, las tendencias de rendimiento bajo cultivo protegido y la presión de costos laborales y energéticos que puede desplazar la oferta y los precios. Cuando falta una serie de datos para un tipo de baya menor, cubrimos el vacío utilizando relaciones proxy de bayas similares y luego lo comprobamos con la retroalimentación de expertos para que el supuesto siga siendo realista.
Para la previsión, se utilizó un análisis de escenarios en torno a la expansión de la oferta nacional, la dependencia de las importaciones y la normalización de los precios, y luego se eligió la trayectoria final en función de lo que los participantes del sector consideraron alcanzable en condiciones climáticas y de costos típicas. Las tasas de crecimiento no se aplicaron como un factor único general, ya que los impulsores de volumen y precio pueden evolucionar de manera diferente en las bayas.
Validación de datos y ciclo de actualización
La validación se realiza comprobando si la línea de valor final es coherente con señales independientes, como los totales comerciales, los volúmenes de producción y el precio medio implícito por tonelada métrica. Las señales de discrepancia son revisadas por otro analista, y si persiste una gran diferencia, se activan preguntas de seguimiento con los encuestados para revisar el supuesto que generó la brecha.
Cada informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando se produce un cambio material, como un fuerte cambio comercial, una interrupción del suministro o una gran oscilación de precios. Antes de la entrega, realizamos una revisión final para asegurarnos de que los conjuntos de datos públicos más recientes y los aprendizajes más recientes de las entrevistas se reflejen en las cifras.
Comparación del tamaño del mercado de bayas del Reino Unido de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para las bayas del Reino Unido pueden parecer muy dispares porque el alcance subyacente no siempre es el mismo, y porque los supuestos de precios y volumen se actualizan en momentos diferentes. Algunas estimaciones combinan fresco y congelado en una sola línea, otras se mantienen más cercanas al valor de consumo fresco, y el momento de conversión de divisas también puede modificar la cifra en USD.
Los patrones de valor de importación y exportación, junto con los volúmenes de producción y las verificaciones del USD implícito por tonelada métrica, son la evidencia que mantiene la estimación de Mordor Intelligence vinculada a un conjunto de consumo del Reino Unido realista en lugar de una canasta de precios minoristas más amplia. La dispersión también proviene de la rapidez con que se actualiza la progresión de precios cuando cambian las condiciones de oferta, y de si se añaden discretamente categorías de frutas adyacentes o márgenes de canal adicionales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,72 mil millones de USD (2025) | |
| Editorial del sector A | 1,80 mil millones de USD (2024) | A menudo se presenta como un valor combinado de fresco y congelado con un año base diferente, lo que puede reducir la comparabilidad cuando el nivel de precios del Reino Unido y el momento de conversión de divisas cambian entre años. |
| Consultora B | 1,62 mil millones de USD (2023) | Utiliza un año base anterior y un marco de categorías más amplio que puede depender más de tasas de crecimiento declaradas, con menos visibilidad sobre cómo se utilizan los volúmenes de comercio y producción para anclar el conjunto de demanda. |
La tabla muestra que la mayor parte de la diferencia se explica por la selección del año y las decisiones de alcance, especialmente en torno a fresco versus congelado y la base de precios utilizada para la conversión de valor. Al mantener los pasos trazables hasta la producción, el comercio neto y las señales de precios, el modelo sigue siendo fácil de auditar y práctico de actualizar cuando cambian las condiciones.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de bayas del Reino Unido en 2026?
El tamaño del mercado de bayas del Reino Unido es de 2.83 mil millones de USD en 2026 y se proyecta que crecerá hasta los 3.42 mil millones de USD en 2031.
¿Qué baya lidera las ventas en el Reino Unido?
Las fresas lideran con una cuota del 63,62% del mercado de bayas del Reino Unido en 2025, respaldadas por una sólida preferencia del consumidor y la estacionalidad estival.
¿Qué impulsa el crecimiento de los arándanos?
Una CAGR del 4,03% está impulsada por el posicionamiento en salud, las promociones minoristas dirigidas y las inversiones que amplían la capacidad nacional.
¿Cómo afrontan los productores la escasez de mano de obra?
Las principales granjas adoptan robótica de cosecha, cultivo protegido y sistemas de súper alta densidad para reducir la dependencia de la mano de obra estacional.
¿Por qué son los precios de la energía una preocupación?
La electricidad y el gas representan hasta el 30% de los costes de los invernaderos, lo que hace que la rentabilidad sea sensible a los picos de precios.
¿Pueden las granjas de bayas obtener créditos de carbono?
Sí, las prácticas regenerativas elegibles en el marco del Incentivo de Agricultura Sostenible permiten a los productores acceder a los mercados emergentes de créditos de carbono agrícolas.
Última actualización de la página el:



