
Tamaño y Participación del Mercado de Consultoría Ambiental
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
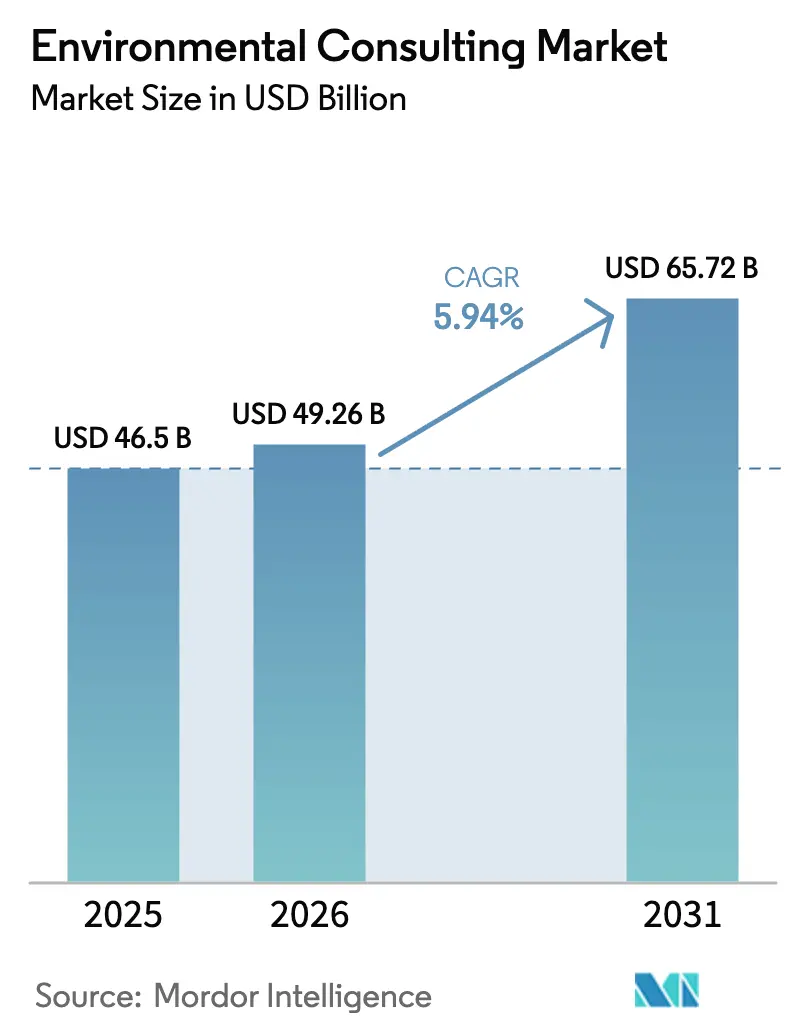
| Tamaño del Mercado (2026) | 49.26 Mil millones de dólares |
| Tamaño del Mercado (2031) | 65.72 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.94 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Consultoría Ambiental por Mordor Intelligence
El tamaño del mercado de consultoría ambiental fue valorado en USD 46,50 mil millones en 2025 y se estima que crecerá desde USD 49,26 mil millones en 2026 hasta alcanzar USD 65,72 mil millones en 2031, a una CAGR del 5,94% durante el período de previsión (2026-2031). Este desempeño sostenido refleja mandatos sincronizados de política climática en las economías de la OCDE y el G20, el aumento de las obligaciones de divulgación corporativa y la rápida digitalización que reduce los costes de entrega al tiempo que amplía el alcance asesor. La demanda se concentra en segmentos de alto valor, en particular la Evaluación de Impacto Ambiental y la asesoría en ESG, dado que la estandarización regulatoria transforma el cumplimiento normativo de un gasto discrecional en infraestructura esencial. Los compromisos corporativos de cero emisiones netas, el crecimiento de las finanzas verdes y los fondos de descarbonización industrial amplían el conjunto de proyectos abordables, mientras que tecnologías como la caracterización de sitios habilitada por IA elevan la productividad en consultoría. La intensidad competitiva se mantiene equilibrada: las firmas boutique especializadas capturan mandatos técnicos de nicho, mientras que los grandes actores integrados aprovechan las sinergias entre servicios para defender los márgenes a pesar de la presión sobre las tarifas de referencia.
Conclusiones Clave del Informe
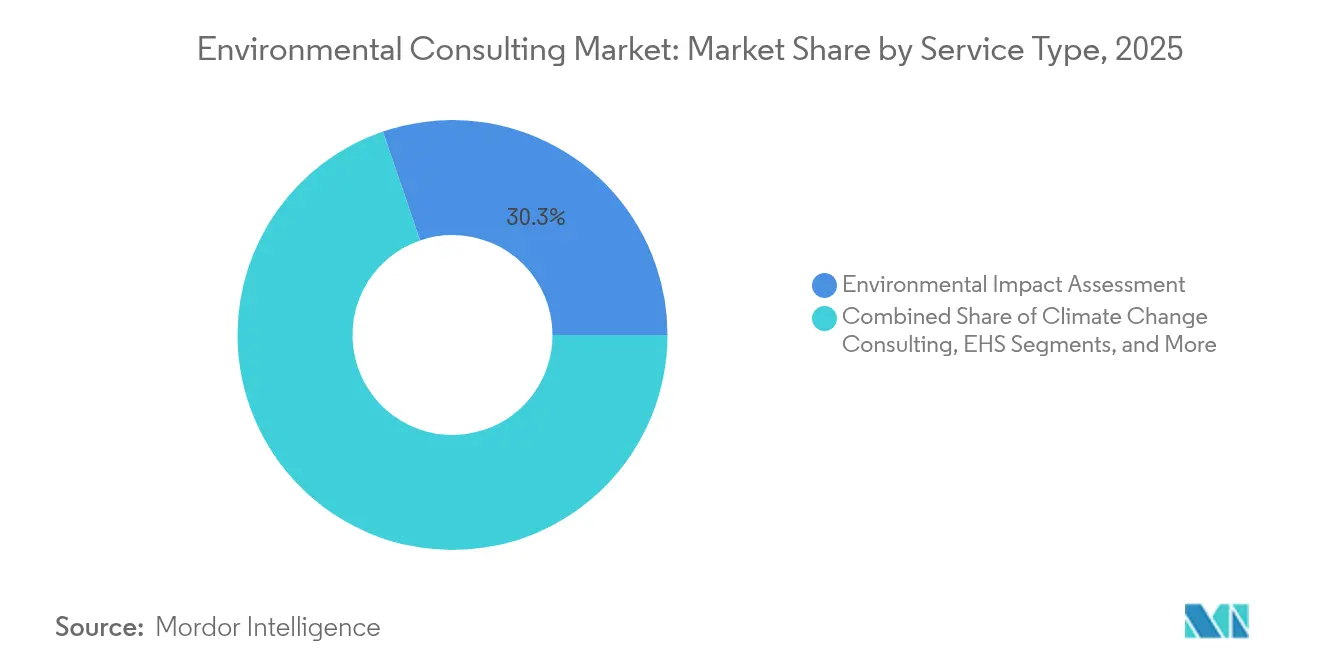
- Por tipo de servicio, la Evaluación de Impacto Ambiental lideró con el 30,25% de la participación del mercado de consultoría ambiental en 2025. Se prevé que la Presentación de Informes ESG y la Estrategia de Sostenibilidad se expandan a una CAGR del 6,12% hasta 2031.
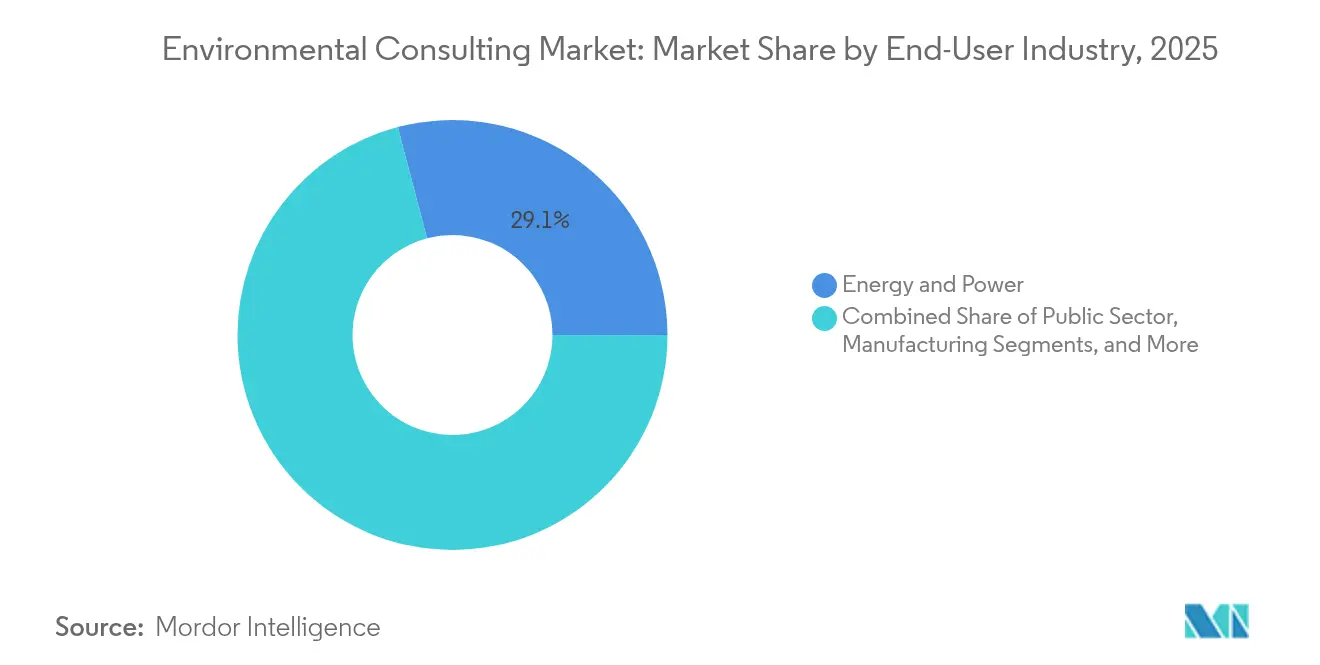
- Por industria de usuario final, el sector público registró la CAGR proyectada más alta del 6,72% hasta 2031. Energía y Potencia representó el 29,10% del tamaño del mercado de consultoría ambiental en 2025.
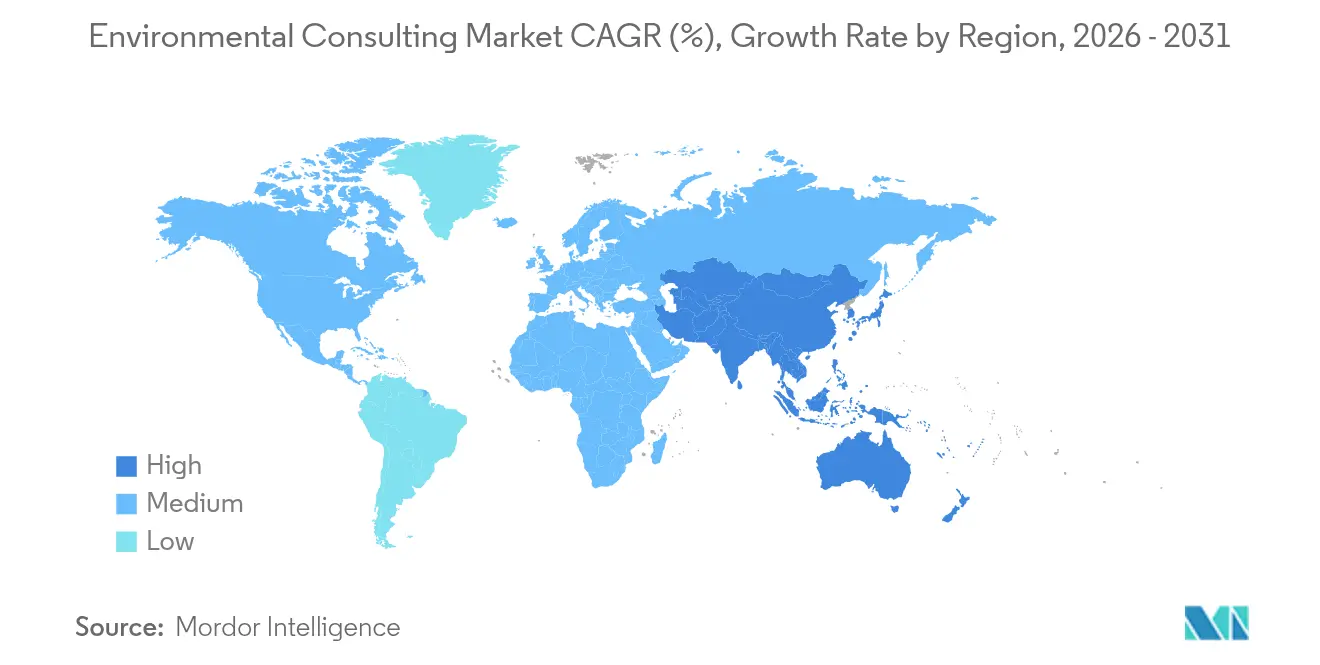
- América del Norte mantuvo una participación de ingresos del 35,53% en 2025; se proyecta que Asia-Pacífico crezca a una CAGR del 6,31% hasta 2031 en el mercado de consultoría ambiental.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Consultoría Ambiental
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Cumplimiento Obligatorio de Política Climática en Economías de la OCDE y el G20 | +1.5% | Global, con concentración en América del Norte y la UE | Mediano plazo (2-4 años) |
| Mandatos Corporativos de Cero Emisiones Netas y Divulgación ESG | +1.2% | Global, liderado por los requisitos de la Directiva CSRD de la UE y la SEC de EE. UU. | Corto plazo (≤ 2 años) |
| Crecimiento de Bonos Verdes y de Transición que Requieren Verificación por Terceros | +0.8% | Global, concentrado en mercados desarrollados | Mediano plazo (2-4 años) |
| Fondos de Descarbonización Industrial Vinculados al Gasto en Asesoría | +0.9% | América del Norte, UE, con expansión hacia la región de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Herramientas de Caracterización Rápida de Sitios Habilitadas por IA Reducen el Tiempo de Diligencia Debida | +0.7% | Global, adopción temprana en América del Norte | Corto plazo (≤ 2 años) |
| Surgen Marcos de Contabilidad de Impacto "Positivo para la Naturaleza" | +0.6% | Global, con la UE y el Reino Unido liderando la implementación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento Obligatorio de Política Climática en Economías de la OCDE y el G20
La convergencia de normas climáticas transforma la demanda de consultoría en una línea de servicio estandarizada y repetible en lugar de trabajos por proyectos episódicos. Las Revisiones de Desempeño Ambiental actualizadas de la OCDE requieren vías de descarbonización cuantificadas, mientras que los mecanismos de ajuste en frontera de carbono introducen necesidades de verificación de cadena de suministro que trascienden las fronteras nacionales.[1]OCDE, "Revisiones de Desempeño Ambiental", OCDE, oecd.org Las firmas consultoras despliegan marcos metodológicos únicos en múltiples jurisdicciones, reduciendo los costes de personalización y ampliando su base de clientes. A medida que el cumplimiento normativo pasa de voluntario a obligatorio, los canales de servicios se vuelven más predecibles, permitiendo la planificación de recursos a largo plazo y la inversión en plataformas de entrega digital.
Mandatos Corporativos de Cero Emisiones Netas y Divulgación ESG
La Directiva de Información Corporativa en materia de Sostenibilidad de la UE se aplica a más de 50.000 empresas a partir de 2024, obligando a divulgaciones ambientales detalladas que superan las directrices voluntarias anteriores.[2]Comisión Europea, "Directiva de Información Corporativa en materia de Sostenibilidad", Comisión Europea, europa.eu Muchas empresas carecen de experiencia interna para mapear sus operaciones con los criterios de taxonomía, generando una acumulación de varios años de asignaciones de asesoría. Normas similares en consideración por la Comisión de Bolsa y Valores de EE. UU. y otros reguladores extienden el mismo patrón de demanda a nivel global. En consecuencia, las relaciones en el mercado de consultoría ambiental migran de compromisos de cumplimiento a corto plazo hacia asociaciones estratégicas continuas que incluyen modelado de escenarios y preparación para la asegurabilidad.
Crecimiento de Bonos Verdes y de Transición que Requieren Verificación por Terceros
La emisión global de bonos verdes alcanzó USD 500 mil millones en 2024, mientras que los bonos de transición surgieron como una clase de activos compleja para los sectores intensivos en carbono. Los nuevos estándares requieren verificación independiente, elevando la demanda de consultores acreditados bajo marcos como el Estándar de Bonos Climáticos. Las asignaciones de verificación permanecen insensibles al precio porque los inversores valoran la rigurosa alineación con la taxonomía, lo que permite a los consultores obtener tarifas premium y mantener márgenes saludables incluso cuando el trabajo de cumplimiento de referencia se comoditiza.
Fondos de Descarbonización Industrial Vinculados al Gasto en Asesoría
La Ley de Reducción de la Inflación de EE. UU. destina USD 370 mil millones para inversiones en energía limpia, con muchos programas que exigen servicios de asesoría de terceros para la elegibilidad a subvenciones.[3]Departamento de Energía de EE. UU., "Ley de Reducción de la Inflación 2022: Lo que Significa para la Energía", Departamento de Energía de EE. UU., energy.gov. Mecanismos comparables de la UE vinculan la financiación a hitos de consultoría estructurados, asegurando ingresos estables a través de proyectos plurianuales. Estas normas reposicionan la consultoría ambiental de centro de costes a habilitador de ingresos, desplazando las decisiones de adquisición hacia la creación de valor en lugar de la minimización de precios.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Presión Persistente sobre las Tarifas por Contratos Marco | -0.4% | Global, más aguda en mercados maduros | Corto plazo (≤ 2 años) |
| Retrasos en los Permisos para Grandes Infraestructuras en Mercados Emergentes | -0.3% | Mercados emergentes, particularmente América del Sur y África | Mediano plazo (2-4 años) |
| Escasez de Hidrogeólogos y Toxicólogos con Licencia | -0.2% | Global, con escasez aguda en América del Norte | Largo plazo (≥ 4 años) |
| Cambio de los Clientes hacia Plataformas Digitales de EHS Internas | -0.1% | Mercados desarrollados, liderados por grandes corporaciones | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Presión Persistente sobre las Tarifas por Contratos Marco
Los compradores corporativos consolidan a los proveedores bajo marcos plurianuales que incorporan cláusulas anuales de reducción de costes. Las tareas rutinarias de cumplimiento normativo se comoditizan, obligando a los consultores a diversificarse hacia nichos especializados de alto valor como la remediación de PFAS o la contabilidad positiva para la naturaleza. Las empresas más grandes aprovechan la escala y las ventas cruzadas para defender los márgenes, mientras que las firmas boutique más pequeñas dependen de su profundidad técnica única para cobrar tarifas premium.
Retrasos en los Permisos para Grandes Infraestructuras en Mercados Emergentes
Las aprobaciones ambientales para proyectos a gran escala en partes de América Latina y África se extienden de cuatro a cinco años, creando incertidumbre en el flujo de proyectos que complica las decisiones de dotación de personal e inversión. Los requisitos reglamentarios a menudo evolucionan a mitad del proceso, desencadenando rediseños y retrabajos. Los consultores deben equilibrar los compromisos de recursos con cronogramas inciertos, favoreciendo las asignaciones de ciclo más corto en mercados desarrollados cuando la capacidad es limitada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Asesoría ESG Impulsa el Crecimiento Premium
La Evaluación de Impacto Ambiental capturó el 30,25% del mercado de consultoría ambiental en 2025, reflejando su papel arraigado en la tramitación de permisos de proyectos en todas las economías principales. A pesar de su escala, las tarifas se enfrentan a presión a medida que los flujos de trabajo digitales estandarizados acortan los programas de campo. Por el contrario, se prevé que la Presentación de Informes ESG y la Estrategia de Sostenibilidad crezcan a una CAGR del 6,12%, impulsada por normas de divulgación obligatorias que requieren un compromiso continuo en lugar de basado en proyectos. El tamaño del mercado de consultoría ambiental para consultoría en cambio climático se acelera a medida que el modelado de vías de transición se convierte en una prioridad a nivel de directorio, posicionando a los consultores como asesores estratégicos en la asignación de capital.
La gestión de agua y aguas residuales se beneficia del estímulo a la infraestructura y las nuevas regulaciones sobre contaminantes, como las Mejoras a la Norma de Plomo y Cobre de la EPA, que desbloquean USD 45 mil millones de proyectos abordables hasta 2030. Los consultores especializados en remediación de PFAS aseguran asignaciones complejas y plurianuales que requieren experiencia hidrogeológica y diseño avanzado de tratamientos. Mientras tanto, la evaluación de sitios contaminados mediante IA comprime el trabajo de campo tradicional, pero abre nuevas fuentes de ingresos en análisis de datos e interpretación de teledetección.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Usuario Final: El Sector Público Acelera el Gasto en Infraestructura
Se proyecta que los clientes del sector público crezcan a una CAGR del 6,72% a medida que las agencias gubernamentales canalizan presupuestos de infraestructura hacia transporte resiliente al clima, modernización de redes eléctricas y mejoras en la calidad del agua. Las directrices de financiación frecuentemente exigen supervisión ambiental independiente, asegurando un flujo constante de compromisos de asesoría. Energía y Potencia representó el 29,10% del tamaño del mercado de consultoría ambiental en 2025, respaldado por el desarrollo de generación renovable, estudios de interconexión de redes eléctricas y la repotenciación de activos heredados.
Los clientes de minería y metales intensifican las evaluaciones de riesgo de relaves y las evaluaciones de abastecimiento de minerales críticos, generando trabajo especializado para empresas con profundidad geoambiental. La demanda manufacturera gira en torno a la verificación de cadenas de suministro y las auditorías de descarbonización industrial. Las empresas farmacéuticas buscan orientación sobre química sostenible y alineación de divulgaciones, mientras que las constructoras requieren certificación de edificios verdes y planificación de adaptación al clima. Los proyectos de transporte, desde el ferroviario urbano hasta la carga de vehículos eléctricos, dependen de consultores para el modelado de emisiones y la obtención de permisos, reforzando la importancia de la experiencia específica por sector.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte mantuvo el 35,53% de la participación del mercado de consultoría ambiental en 2025, aprovechando normas consolidadas como la Ley de Política Ambiental Nacional que sustenta una demanda estable de evaluaciones de impacto y remediación. Los paquetes federales de infraestructura agregan proyectos de largo ciclo centrados en la resiliencia climática, los sistemas hídricos y la renovación de redes eléctricas, mejorando la visibilidad de los ingresos. Las nuevas leyes de divulgación climática a nivel estatal amplifican aún más los canales de asesoría.
Asia-Pacífico lidera el crecimiento regional con una CAGR del 6,31% hasta 2031. El borrador del Código Ecológico y Ambiental de China consolida las regulaciones fragmentadas, obligando a los operadores industriales a buscar apoyo de consultoría estandarizado. Los objetivos de energía renovable de India y la expansión manufacturera bajo la iniciativa Fabricado en India elevan la demanda de permisos ambientales, mientras que los países del Sudeste Asiático adoptan marcos de fijación de precios del carbono e informes ESG. Los consultores con fluidez regulatoria local y recursos técnicos globales obtienen ventaja de primer movimiento.
Europa mantiene una actividad sólida a través de la Taxonomía de la UE y la Directiva de Información Corporativa en materia de Sostenibilidad, que institucionalizan las obligaciones de divulgación para miles de empresas. Los consultores exportan su experiencia a jurisdicciones que adoptan marcos similares, transformando la experiencia europea en un activo competitivo global. Oriente Medio y África presentan bolsas de alto crecimiento vinculadas a megaproyectos y soluciones emergentes de escasez de agua, aunque la ejecución regulatoria desigual modera la velocidad del mercado. América Latina se beneficia de las inversiones en minería y el desarrollo de energías renovables, pero continúa luchando contra la volatilidad política y los prolongados procesos de obtención de permisos.

Panorama regulatorio
La demanda de consultoría ambiental se sustenta en regímenes de permisos y divulgación que formalizan la evaluación de impacto ambiental, la remediación y la generación de informes continuos. En Estados Unidos, la NEPA sigue siendo un desencadenante clave para el trabajo de EIS/EA. A principios de 2026, el Consejo de Calidad Ambiental (CEQ) finalizó la eliminación de sus regulaciones heredadas de implementación de la NEPA del Código de Regulaciones Federales, lo que transfiere más responsabilidad a los procedimientos específicos de cada agencia. La EPA también propuso reformas a la NEPA el 24 de junio de 2026, con el objetivo de un plazo promedio de dos años para las Declaraciones de Impacto Ambiental, lo que refuerza la necesidad del mercado de una recopilación más rápida de datos de referencia, análisis de alternativas y documentación defendible.
En Europa, la elaboración obligatoria de informes corporativos según la Directiva de Informes de Sostenibilidad Corporativa (CSRD) de la UE y la clasificación bajo la Taxonomía de la UE elevan el papel de los datos ambientales de terceros, la preparación para la verificación y la sustentación de la cadena de suministro. Los programas de cumplimiento centrados en productos, incluidos los pasaportes digitales de productos y los requisitos de sostenibilidad de baterías, amplían la demanda de evaluación del ciclo de vida, trazabilidad de materiales y servicios de verificación que las consultorías ambientales pueden empaquetar a través de las huellas de clientes multinacionales.
Panorama Competitivo
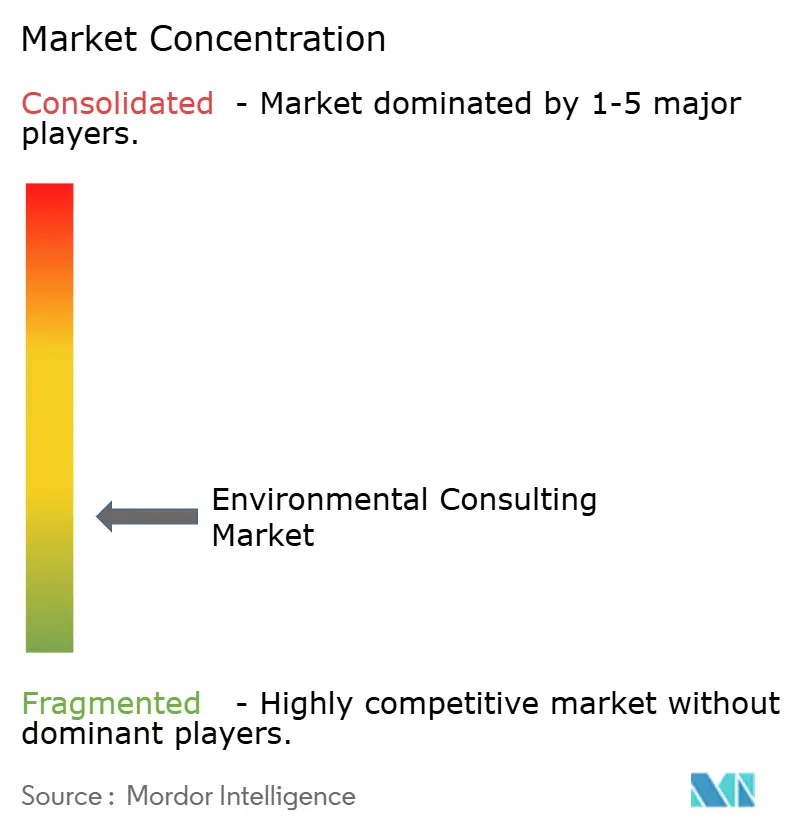
El mercado de consultoría ambiental está moderadamente fragmentado. Los grandes actores integrados como WSP, AECOM, Jacobs y Tetra Tech se expanden mediante adquisiciones que añaden capacidades especializadas y alcance geográfico. La adquisición de Power Engineers por parte de WSP por USD 1,78 mil millones en febrero de 2025 amplió su profundidad en el sector energético y consolidó sus credenciales en infraestructura renovable. Las empresas se diferencian a través de la entrega digital, la especialización sectorial y los marcos globales de cumplimiento normativo.
Las consultorías boutique prosperan en nichos como la contabilidad de biodiversidad y el monitoreo habilitado por IA, donde las barreras técnicas protegen los niveles de tarifas. Las asociaciones con proveedores de software ofrecen propuestas integradas que combinan plataformas de datos con información asesora, reduciendo la fricción del cliente y aumentando la fidelización. La estandarización a través de ISO 14001 permite a empresas como SLR Consulting demostrar calidad en todas las jurisdicciones, reforzando su atractivo para clientes multinacionales.
Los contratos marco ejercen presión a la baja sobre los precios para las tareas comoditizadas, por lo que los márgenes dependen cada vez más de compromisos de mayor complejidad vinculados a la verificación de finanzas verdes, evaluaciones positivas para la naturaleza y hojas de ruta de descarbonización industrial. La escasez de talento en hidrogeología y toxicología eleva los costes laborales, haciendo de la gestión del conocimiento y la formación diferenciadores críticos.
Líderes de la Industria de Consultoría Ambiental
Jacobs Solutions Inc.
AECOM
WSP Global Inc.
Stantec Inc.
Ramboll Group A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los grandes programas de infraestructura y servicios públicos están creando espacios en blanco para la prestación integrada de servicios ambientales, de ingeniería y digitales, especialmente donde los propietarios necesitan tanto trabajo de cumplimiento como soporte de decisiones a nivel de activos. Las oportunidades en agua y aguas residuales destacan a medida que las consultorías desarrollan capacidades de análisis de capa de decisión y gestión de programas, y la actividad reciente de contratos respalda esta dirección, incluido el trabajo de Jacobs con Singapore PUB en un posible estudio de viabilidad de una planta de desalinización (junio de 2026). Del lado del sector público, la actividad de reforma de permisos en EE. UU. y el enfoque de la EPA en los plazos del proceso de la NEPA están impulsando a los clientes a comprimir los cronogramas, lo que favorece a las firmas que combinan caracterización rápida de sitios, datos geoespaciales y flujos de trabajo estandarizados de EIA.
Los mandatos sobre PFAS y contaminantes emergentes continúan abriendo encargos de remediación y evaluación tecnológica de mayor complejidad. Esto se evidencia en las adjudicaciones de AECOM vinculadas a programas federales y estatales, incluida una adjudicación de servicios ambientales del Distrito de Baltimore del USACE que cubre contaminantes peligrosos, incluidos los PFAS (abril de 2026), y un programa piloto de reducción y destrucción de PFAS de MassDEP en plantas municipales de tratamiento de aguas residuales (abril de 2026). Del lado corporativo, la consolidación y el desarrollo de capacidades en funciones digitales y de asesoría están ampliando el potencial de venta cruzada hacia informes ESG y planificación de transición, respaldado por transacciones como la finalización por parte de Jacobs de la adquisición de la participación restante en PA Consulting (enero de 2026) y el cierre de WSP de la adquisición de TRC Companies (febrero de 2026), ambas de las cuales amplían las plataformas para la prestación de consultoría ambiental basada en datos entre clientes de energía, servicios públicos e infraestructura.
Desarrollos recientes del sector
- Julio de 2026: Jacobs Solutions Inc. es seleccionada por Great British Energy para brindar planificación estratégica y apoyo de consentimiento para el nuevo desarrollo nuclear en Gwyndod y Oldbury-on-Severn. El encargo amplía la presencia de Jacobs en la asesoría ambiental y la planificación del ciclo de vida adyacentes al ámbito nuclear en el Reino Unido, lo que señala carteras de proyectos a largo plazo. La colaboración mejora la resiliencia de la planificación de infraestructura energética crítica.
- Junio de 2026: Jacobs Solutions Inc. es designada por PUB de Singapur para entregar un estudio de viabilidad para una posible planta de desalinización, incluidos conceptos de diseño y evaluación de costos del ciclo de vida. La asignación amplía la capacidad de seguridad hídrica e infraestructura estratégica de Jacobs en Asia-Pacífico, expandiendo el mercado direccionable para proyectos de agua industrial. El trabajo fortalece la consultoría de resiliencia hídrica transfronteriza en un mercado regional en crecimiento.
- Abril de 2026: AECOM recibe un contrato de servicios ambientales enfocado en PFAS por parte del Distrito de Baltimore del USACE para remediar contaminantes peligrosos. El contrato profundiza la participación de AECOM en programas federales de remediación y trabajo relacionado con PFAS, lo que podría aumentar los márgenes mediante asesoría e implementación especializadas. La adjudicación refuerza la posición de AECOM como proveedor de referencia para programas complejos de limpieza ambiental.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca los servicios profesionales de terceros que ayudan a organizaciones públicas y privadas a evaluar, gestionar, monitorear y mejorar el desempeño ambiental y el cumplimiento normativo en proyectos y operaciones.
Exclusiones de alcance: excluye el gasto de capital en equipos de remediación o tratamiento, los ingresos por pruebas de laboratorio y las ofertas que consisten únicamente en licencias de software cuando no se presta ningún servicio de asesoría.
Descripción general de la segmentación
- Por Tipo de Servicio
- Consultoría en Cambio Climático
- EHS
- Evaluación de Impacto Ambiental
- Gestión de Agua y Aguas Residuales
- Presentación de Informes ESG y Estrategia de Sostenibilidad
- Otros Tipos de Servicio (Incluye Evaluación de Sitios Contaminados)
- Por Industria de Usuario Final
- Energía y Potencia
- Minería y Metales
- Sector Público
- Manufactura
- Farmacéutica
- Otras Industrias de Usuario Final (Construcción e Infraestructura, Transporte, etc.)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Polonia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando los grupos de demanda donde la consultoría ambiental suele activarse, y luego alineándolos con los ingresos por servicios que pueden respaldarse con evidencia pública. Nos basamos en tipos de fuentes abiertas y oficiales como la EPA de EE. UU., la Comisión Europea y la ECHA, el Banco Mundial, la OCDE y las publicaciones del Programa de las Naciones Unidas para el Medio Ambiente, para comprender los ciclos de cumplimiento y la orientación política que moldean los volúmenes de proyectos.
Luego se complementa con informes anuales de empresas, presentaciones para inversores, anuncios de contratos y cobertura de prensa de reputación, para anclar cómo se empaquetan y fijan los precios de los servicios a lo largo del tiempo. Cuando es necesario, también recurrimos a bases de datos de pago centradas en las finanzas de las empresas, noticias y datos financieros, y bases de datos de patentes, para reducir los puntos ciegos en torno a los bolsones de crecimiento y la innovación en servicios. Estas fuentes documentales no son exhaustivas, y se utilizan muchas referencias públicas adicionales para recopilar, verificar y aclarar los puntos de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba los supuestos documentales sobre qué se cuenta como ingresos por consultoría, qué se trata como costo de traspaso, y cómo cambian los precios con la intensidad regulatoria y la complejidad del proyecto. Hablamos con una combinación de líderes de prestación de servicios de consultoría, responsables de decisiones de cumplimiento y EHS, y partes interesadas en compras en las principales regiones, para poder cerrar las brechas en el alcance y el momento de los servicios antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXO): 16% | APAC: 49% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 32% | EMEA: 32% |
| Actores más pequeños: 18% | Gerentes: 52% | Américas: 19% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la carga de trabajo de cumplimiento ambiental y la actividad de proyectos se traducen en gasto de asesoría direccionable, utilizando la intensidad del servicio y las estructuras de tarifas típicas como lógica de conexión. Los totales luego se corroboran con aproximaciones selectivas de abajo hacia arriba, como consolidaciones muestreadas de ingresos a partir de divulgaciones de empresas públicas, verificaciones de canal sobre acuerdos marco, y verificaciones de volumen mediante tarifas de facturación promedio para tipos de encargos comunes.
Los insumos clave que guían el modelo incluyen el ritmo de la actividad de permisos ambientales y evaluación de impacto, la intensidad de la aplicación y las inspecciones, los ciclos de gasto de capital industrial en energía e infraestructura, las señales de la cartera de remediación y evaluación de sitios, y la proporción de programas corporativos vinculados a la elaboración de informes ESG y trabajo de tipo de verificación. Para el pronóstico, se utiliza el análisis de escenarios en torno a la incertidumbre de políticas y gasto de capital, y luego se suaviza con técnicas de series de tiempo para que los picos a corto plazo no sobreestimen la tasa de ejecución de mediano plazo. Cuando la visibilidad de abajo hacia arriba es débil en mercados locales fragmentados, las brechas se gestionan mediante supuestos conservadores de adopción y utilización que se validan en entrevistas y se revisan durante el proceso de revisión.
Validación de datos y ciclo de actualización
Los resultados se verifican frente a señales independientes, como los ingresos divulgados del segmento de consultoría, los patrones de licitaciones públicas y el impulso de políticas y permisos a nivel regional, y luego se investigan las diferencias antes de la aprobación final. Los valores atípicos se someten a pruebas de estrés cambiando un factor principal a la vez, lo que ayuda a confirmar que la estimación no depende excesivamente de un único supuesto.
Las revisiones de los analistas se realizan por etapas, con reverificaciones que se activan cuando una nueva regulación, movimientos de divisas o grandes adjudicaciones o retrasos de contratos modifican de manera significativa la tasa de ejecución. Los informes se actualizan anualmente, con actualizaciones provisionales para eventos importantes, y se completa una revisión final previa a la entrega para que los clientes reciban la vista más reciente actualizada.
Tamaño del mercado de consultoría ambiental de Mordor Intelligence frente a otras estimaciones publicadas
Los valores publicados para la consultoría ambiental a menudo difieren porque los servicios contabilizados no son idénticos, y el momento de fijación de precios y la conversión de divisas pueden convertir el mismo grupo de demanda en totales en dólares diferentes. Incluso cuando la geografía parece similar, algunas estimaciones se apoyan en listas de proveedores, mientras que otras se apoyan en señales de regulación o actividad de proyectos, lo que cambia el número final.
Las mayores brechas suelen provenir de si la asesoría en sostenibilidad se integra por completo en la consultoría ambiental, de cómo se tratan los costos de traspaso, y de si las cifras se informan en dólares corrientes o constantes. Al actualizar los tipos de cambio y los supuestos de facturación típicos más cercanos al año base, y luego reverificarlos con la retroalimentación de las entrevistas, la estimación se mantiene ligada a una lógica de tarifas y volumen repetible, que es el enfoque aplicado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 46.50 B (2025) | |
| Publicación Sectorial A | USD 58.80 B (2024) | Utiliza una definición más amplia de consultoría ambiental y de sostenibilidad y se construye a partir de un conjunto seleccionado de ingresos de grandes empresas, lo que puede incorporar programas de sostenibilidad adyacentes más allá de los encargos ambientales principales. |
| Editorial Sectorial B | USD 60.00 B (2024) | Informa un total redondeado para un alcance de consultoría ambiental y social, y ofrece visibilidad limitada sobre el momento de la conversión de divisas y el tratamiento de los costos de traspaso, lo que puede inflar las comparaciones de ingresos por servicios entre regiones. |
La dispersión en la tabla se explica principalmente por las decisiones sobre los límites del servicio y por cómo se reconoce y convierte el ingreso entre regiones. Cuando el alcance se limita al trabajo de consultoría ambiental y los supuestos de precios y divisas se mantienen actualizados y verificados cruzadamente, el total resultante es más fácil de rastrear hasta factores claros y de actualizar de manera consistente a lo largo del tiempo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de consultoría ambiental en 2031?
Se espera que el mercado de consultoría ambiental alcance USD 65,72 mil millones en 2031.
¿Qué tipo de servicio crece más rápido dentro de la consultoría ambiental?
La Presentación de Informes ESG y la Estrategia de Sostenibilidad lidera el crecimiento con una CAGR del 6,12% hasta 2031.
¿Qué región tiene previsto registrar la mayor tasa de crecimiento?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 6,31% hasta 2031, impulsada por el endurecimiento regulatorio y los mandatos de descarbonización industrial.
¿Qué tan grande es la demanda del sector público por servicios de consultoría?
Los compromisos del sector público son el segmento de usuario final de más rápido crecimiento con una CAGR del 6,72% hasta 2031, respaldados por estímulos a la infraestructura y la planificación de resiliencia climática.
¿Qué factores están presionando las tarifas de consultoría?
Los contratos marco plurianuales que agrupan servicios y exigen reducciones de costes anuales comprimen los márgenes para el trabajo de cumplimiento normativo comoditizado.
¿Qué tendencia tecnológica es más disruptiva para los flujos de trabajo de los consultores?
Las herramientas de caracterización de sitios habilitadas por IA que combinan teledetección y aprendizaje automático reducen drásticamente los plazos de diligencia debida y alteran los modelos de servicio tradicionales basados en trabajo de campo.
Última actualización de la página el:


