
Tamaño y Participación del Mercado de Consultoría en Cambio Climático
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 16.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 25.04 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.14 % |
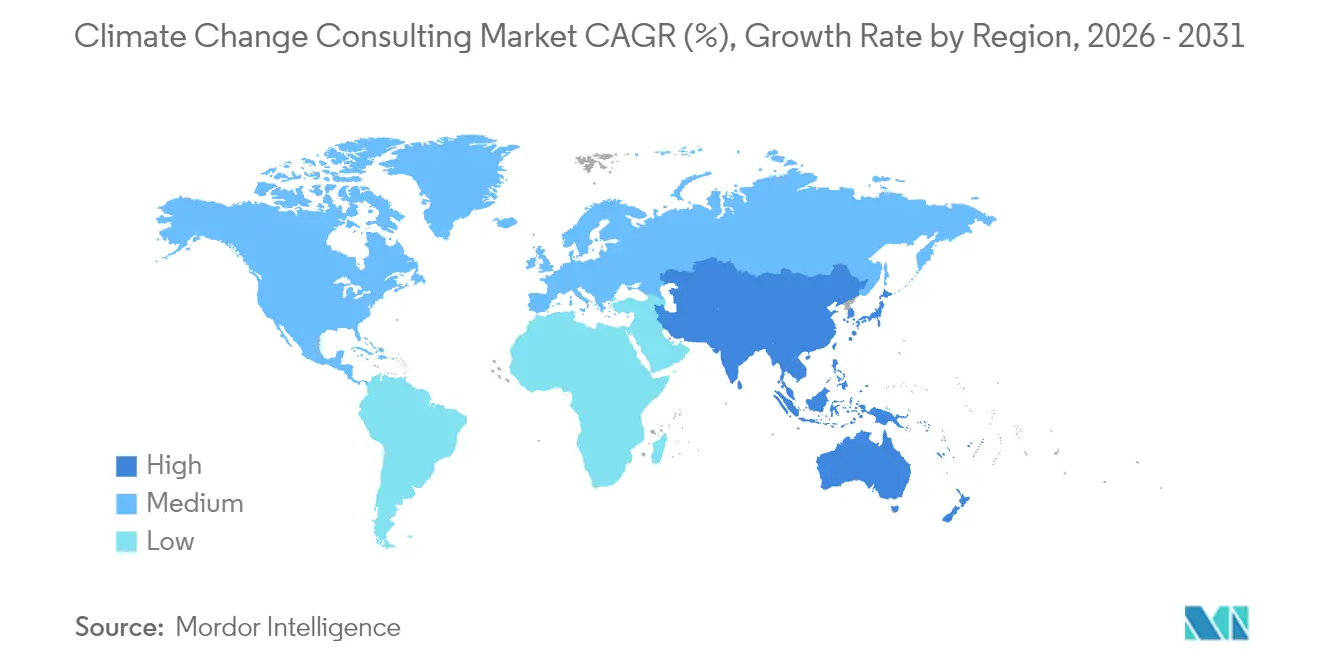
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
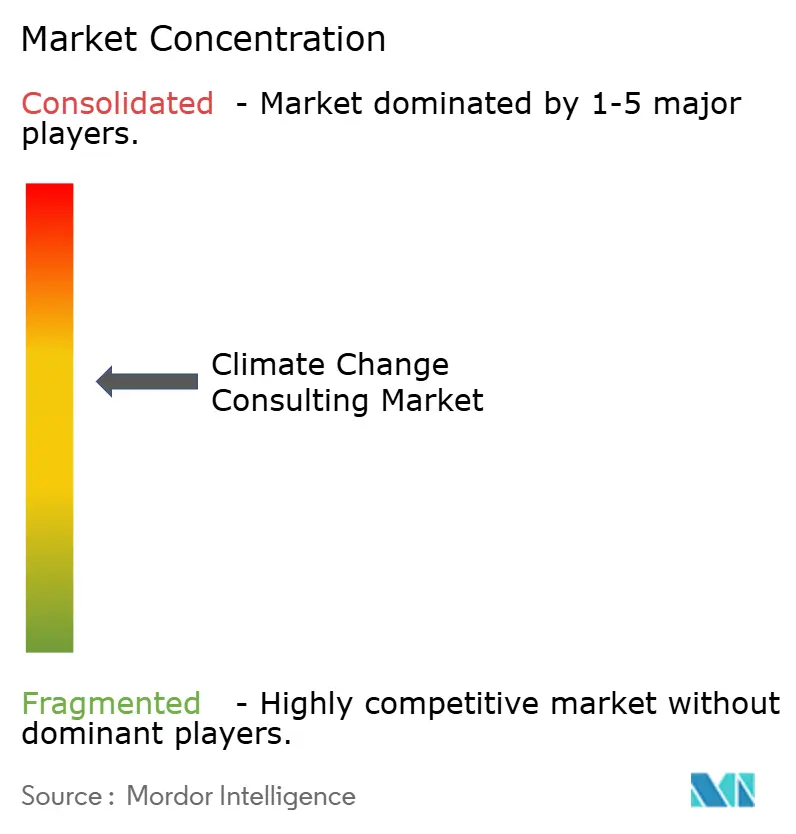
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Consultoría en Cambio Climático por Mordor Intelligence
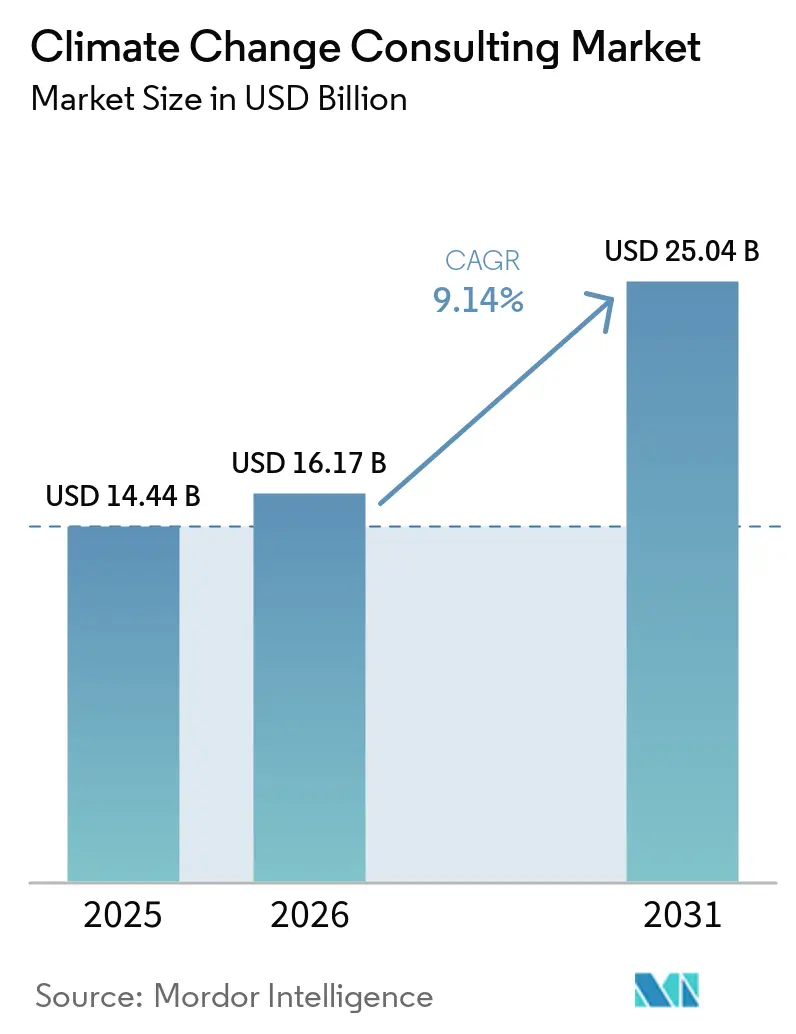
El tamaño del mercado de consultoría sobre cambio climático fue valorado en 14,44 mil millones de USD en 2025 y se estima que crecerá desde 16,17 mil millones de USD en 2026 hasta alcanzar los 25,04 mil millones de USD en 2031, a una CAGR del 9,14% durante el período de previsión (2026-2031). Las normas de divulgación obligatoria en los Estados Unidos y la Unión Europea han transformado el gasto en asesoramiento de opcional a esencial, mientras que el rápido auge de los instrumentos financieros vinculados a la sostenibilidad ha integrado la verificación independiente en los procesos de captación de capital. Las grandes empresas están impulsando los ingresos a corto plazo en su carrera por cumplir los plazos de presentación de informes acelerados, aunque las pequeñas y medianas empresas están alcanzando rápidamente ese ritmo, dado que los cuadros de mando de la cadena de suministro vinculan ahora las renovaciones de contratos a hojas de ruta de descarbonización verificadas. Las firmas de consultoría que combinan conocimientos de ciencias del clima, finanzas e ingeniería digital disfrutan de márgenes superiores, y están utilizando herramientas de escenarios basadas en inteligencia artificial para comprimir los plazos de los proyectos y fortalecer sus propuestas de valor. Mientras tanto, los inversores que aplican auditorías de carbono paralelas han generado una demanda recurrente de análisis a nivel de cartera, impulsando al mercado de consultoría sobre cambio climático hacia una expansión de dos dígitos hasta mediados de la década.
Conclusiones Clave del Informe
- Por tipo de servicio, la contabilidad y presentación de informes de GEI lideró con el 31,28% de los ingresos en 2025, mientras que se proyecta que la planificación de adaptación y resiliencia climática crecerá a una CAGR del 11,40% hasta 2031.
- Por industria de usuario final, la energía y la electricidad captaron el 28,53% del gasto en 2025, mientras que se prevé que la minería y los metales avancen a una CAGR del 10,61% para 2031.
- Por tamaño de organización, las grandes empresas representaron el 66,75% del valor del mercado en 2025, pero se espera que las pequeñas y medianas empresas se expandan a una CAGR del 10,84% durante 2026-2031.
- Por tipo de consultoría, las empresas de ingeniería multidisciplinaria mantuvieron una participación del 29,16% en 2025, mientras que las boutiques especializadas en sostenibilidad están en camino de registrar una CAGR del 11,18% hasta 2031.
- Por modo de entrega, la asesoría presencial representó el 52,74% de los ingresos en 2025, aunque se prevé que los compromisos híbridos aumenten a una CAGR del 11,29% hasta 2031.
- Por geografía, América del Norte concentró el 37,33% de las ventas de 2025, y se anticipa que Asia-Pacífico registre una CAGR del 11,07% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento Mundial de las Divulgaciones Obligatorias de ESG | +2.80% | Global, con aplicación temprana en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Auditorías de Carbono en la Sombra Corporativas Exigidas por los Inversores | +1.90% | América del Norte, Europa, centros financieros de Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápida Expansión de los Instrumentos Financieros Vinculados a la Sostenibilidad | +2.10% | Global, concentrado en mercados de la OCDE | Mediano plazo (2-4 años) |
| Presiones de Descarbonización de la Cadena de Suministro por parte de los Fabricantes de Equipos Originales | +1.60% | Global, más fuerte en las cadenas de suministro automotriz y electrónica | Largo plazo (≥ 4 años) |
| Avances en Análisis de Riesgo Climático Impulsado por IA | +1.40% | América del Norte, Europa, mercados selectos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente Demanda de Asesoría en Eliminación de Carbono Basada en la Naturaleza | +1.20% | Global, con proyectos piloto en América del Sur y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento Mundial de las Divulgaciones Obligatorias de ESG
La elaboración de normas por parte de la Comisión de Bolsa y Valores de los Estados Unidos en 2024 y la Directiva de Informes de Sostenibilidad Corporativa de la Unión Europea en el mismo año desencadenaron una oleada de evaluaciones de emisiones de referencia y mejoras en los controles internos.[1]Comisión de Bolsa y Valores de los Estados Unidos, "La SEC adopta normas para mejorar y estandarizar las divulgaciones relacionadas con el clima," SEC.gov La Junta de Normas Internacionales de Sostenibilidad armonizó la presentación de informes a través de IFRS S1 e IFRS S2, eliminando el arbitraje jurisdiccional y elevando el nivel de rigor.[2]Fundación IFRS, "Normas de Divulgación de Sostenibilidad IFRS S1 e IFRS S2," IFRS.org Los consultores ahora diseñan arquitecturas de datos, realizan análisis de doble materialidad y preparan archivos listos para auditoría que satisfacen los plazos escalonados que se extienden de 2025 a 2028. Dado que las divulgaciones requieren aseguramiento de terceros, la demanda de asesoría persiste más allá de las primeras presentaciones, creando visibilidad de ingresos plurianuales para el mercado de consultoría en cambio climático.
Auditorías de Carbono en la Sombra Corporativas Exigidas por los Inversores
Los gestores de activos que supervisan USD 130 billones bajo la iniciativa Net Zero Asset Managers comenzaron a exigir a las empresas de su cartera que publicaran trayectorias de emisiones financiadas en 2024. La Asociación para la Contabilidad de Carbono en Finanzas estandarizó los cálculos del Alcance 3, obligando a bancos y aseguradoras a auditar sus participaciones y remediar a los rezagados. Los patrocinadores de capital privado ahora incorporan cláusulas climáticas en los acuerdos de gestión que pueden ajustar los pagos diferidos. Los consultores aseguran mandatos duales, sirviendo a los inversores con análisis de cartera y a los receptores de inversión con hojas de ruta de descarbonización en profundidad, reforzando los ingresos recurrentes para el mercado de consultoría en cambio climático.
Rápida Expansión de los Instrumentos Financieros Vinculados a la Sostenibilidad
La emisión acumulada de préstamos y bonos vinculados a la sostenibilidad alcanzó USD 1,2 billones en 2025. Los principios actualizados de la ICMA de 2024 endurecieron los umbrales de ambición y verificación, obligando a los prestatarios a contratar asesores para el establecimiento de objetivos y la presentación de informes anuales.[3]Asociación Internacional del Mercado de Capitales, "Principios de Bonos Vinculados a la Sostenibilidad 2024," Icmagroup.org Los bancos ahora insisten en opiniones técnicas independientes antes de suscribir, ampliando las capas de asesoría previas a la emisión. La escasez de verificadores acreditados por ISO 14097 ha llevado a los grupos de ingeniería a adquirir firmas de certificación, alineando el aseguramiento y la asesoría y profundizando la penetración del mercado de consultoría en cambio climático.
Presiones de Descarbonización de la Cadena de Suministro por parte de los Fabricantes de Equipos Originales
Los líderes del sector automotriz anunciaron que las emisiones del Alcance 3 de los proveedores influirían en las tarjetas de puntuación para 2026, poniendo en riesgo de exclusión a los proveedores no conformes. CDP registró 23.000 divulgaciones de proveedores en 2025, aunque menos del 20% tenían objetivos basados en la ciencia.[4]CDP, "Informe de Cadena de Suministro 2025," CDP.net Las marcas de electrónica aplicaron demandas similares, catalizando la adopción de asesoría entre las pymes de Asia-Pacífico que carecen de experiencia interna. Los consultores navegan por las disputas sobre métodos de asignación y realizan talleres con proveedores, asegurando compromisos a largo plazo que sostienen el mercado de consultoría en cambio climático.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Datos Verificables de Emisiones del Alcance 3 | -1.30% | Global, más aguda en mercados emergentes y cadenas de suministro complejas | Corto plazo (≤ 2 años) |
| Mecanismos Regionales de Fijación de Precios del Carbono Inconsistentes | -0.90% | Global, con divergencia entre el RCDE de la UE, California y los mercados voluntarios | Mediano plazo (2-4 años) |
| Escasez de Talento en la Interfaz entre Ciencias del Clima y Finanzas | -1.10% | América del Norte, Europa, centros selectos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Riesgo de Litigios por Lavado Verde que Desalienta la Adopción de Asesoría | -0.70% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Datos Verificables de Emisiones del Alcance 3
El Alcance 3 a menudo representa entre el 70% y el 90% de la huella de una empresa, pero los datos de los proveedores siguen siendo fragmentados, lo que obliga a depender de aproximaciones basadas en el gasto que pueden desviarse en más del 50%. La Junta de Normas Internacionales de Sostenibilidad apenas ha comenzado consultas sobre mejores metodologías, retrasando la estandarización hasta al menos 2027. Las cadenas de suministro automotriz y electrónica están particularmente expuestas, donde las multinacionales se abastecen de más de 50 países. Las brechas de datos persistentes frustran a los clientes y posponen los compromisos plurianuales, moderando la expansión dentro del mercado de consultoría en cambio climático.
Mecanismos Regionales de Fijación de Precios del Carbono Inconsistentes
Los derechos del RCDE de la UE costaron EUR 85 por tonelada métrica (USD 96) en enero de 2026, mientras que el sistema de límite máximo e intercambio de California se liquidó a USD 38 y los créditos de compensación voluntarios se negociaron entre USD 12 y 25. China extendió el comercio al acero y al cemento en 2025, pero distribuyó derechos gratuitos que amortiguaron las señales de precios. La variabilidad complica los modelos de fijación de precios internos que los consultores construyen para las multinacionales. Los clientes a menudo dividen los mandatos por región, lo que aumenta los costos de coordinación y alarga los ciclos de decisión, recortando así el crecimiento del mercado de consultoría en cambio climático.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
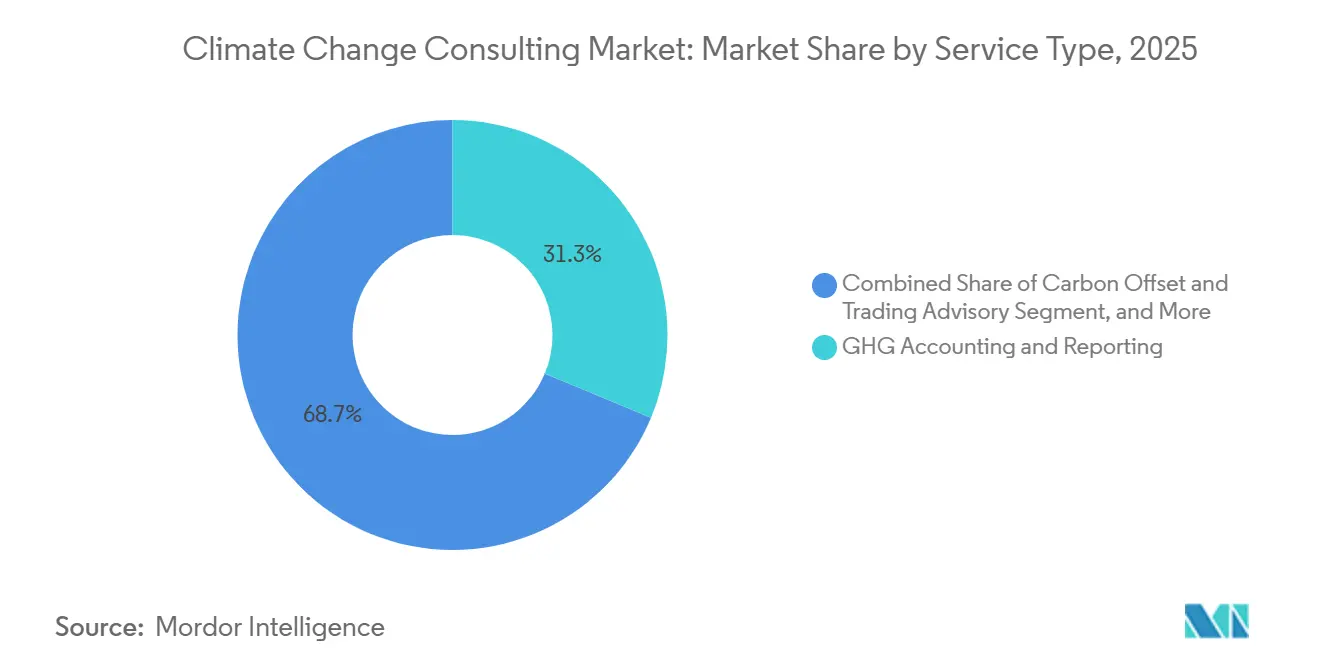
El Dominio de la Presentación de Informes Cede Terreno a la Planificación de AdaptaciónEl tamaño del mercado de consultoría en cambio climático para la contabilidad y presentación de informes de GEI alcanzó USD 1,90 mil millones en 2025, equivalente al 31,28% de los ingresos totales. Las empresas priorizaron los inventarios de referencia para satisfacer las nuevas leyes de divulgación, posicionando este servicio como el punto de entrada para la mayoría de los compromisos. A medida que el riesgo físico se vuelve financieramente material, se proyecta que la planificación de adaptación y resiliencia climática crecerá a una CAGR del 11,40%, la más rápida entre los tipos de servicio. Este cambio reasigna el gasto hacia el modelado de inundaciones, el mapeo del estrés térmico y las hojas de ruta de inversión en resiliencia. La interacción entre divulgación, cuantificación de riesgos y financiamiento ha creado ofertas agrupadas que integran el análisis de escenarios con la planificación de inversiones de capital en adaptación, reforzando las oportunidades de venta cruzada en el mercado de consultoría en cambio climático.
Los servicios de estrategia de descarbonización han ido más allá de las curvas de costo marginal de reducción para evaluar opciones de hidrógeno, captura de carbono y electrificación. Los asesores integran cada vez más la estructuración de finanzas sostenibles, vinculando las hojas de ruta de inversión a bonos verdes o préstamos vinculados a la sostenibilidad. La asesoría en compensación y comercio de carbono sigue siendo modesta porque las revisiones de integridad invalidaron muchos créditos forestales, pero la demanda persiste para proyectos de eliminación basados en la naturaleza de alta calidad, especialmente donde los clientes persiguen declaraciones de cero neto que requieren compensación residual. La consultoría en biodiversidad y economía circular, actualmente de nicho, se está expandiendo a medida que las próximas normas europeas de diligencia debida amplían la definición de impacto ambiental, prometiendo ingresos incrementales para las firmas especializadas dentro del mercado de consultoría en cambio climático.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Usuario Final:
La Minería y los Metales Superan la Transición EnergéticaLa energía y la electricidad generaron USD 1,73 mil millones en 2025, representando el 28,53% de los ingresos del mercado de consultoría en cambio climático. Las empresas de servicios públicos enfrentaron plazos inmediatos de divulgación y obligaciones de límite máximo e intercambio, impulsando un gasto intensivo en auditorías de referencia y hojas de ruta. La minería y los metales, aunque más pequeños, se expandirán a una CAGR del 10,61% hasta 2031 a medida que los inversores presionen por trayectorias creíbles del Alcance 1 y 2 que se alineen con los compromisos de cero neto del sector. Los consultores asesoran sobre camiones de acarreo electrificados, hierro de reducción directa con hidrógeno verde e integración de energía renovable, fomentando una demanda sólida de análisis tecno-económico.
La demanda del sector público está aumentando porque los canales multilaterales de financiamiento climático requieren estudios de viabilidad antes de desembolsar fondos. La manufactura, que abarca desde la industria automotriz hasta la química, está incorporando la descarbonización en los ciclos de planificación de capital, generando mandatos multidisciplinarios que combinan ingeniería de procesos con orientación en finanzas climáticas. Las instituciones de servicios financieros necesitan análisis de riesgo a nivel de cartera para cumplir con las pruebas de estrés de los bancos centrales. Los operadores de TIC y telecomunicaciones contratan asesores para la optimización energética de centros de datos y la reducción de la huella de la cadena de suministro. La agricultura, los alimentos, el transporte y la logística están ampliando la base del mercado de consultoría en cambio climático, cada uno con requisitos de servicio distintos, desde la medición del carbono en el suelo hasta los escenarios de electrificación de flotas.
Por Tamaño de Organización:
Las Pymes se Aceleran bajo los Mandatos de la Cadena de SuministroLas grandes empresas concentraron dos tercios del gasto de 2025, pero los compromisos con las pymes están aumentando porque las tarjetas de puntuación de los fabricantes de equipos originales ahora vinculan la adjudicación de contratos a objetivos basados en la ciencia verificados. Se proyecta que el tamaño del mercado de consultoría en cambio climático para las pymes alcance USD 1,87 mil millones para 2031, expandiéndose junto con modelos de asesoría basados en plataformas que reducen los costos unitarios. Los consultores que atienden a las pymes a menudo agrupan la contabilidad de carbono con referencias de financiamiento a ventanillas de préstamos verdes de bancos de desarrollo, acelerando la adopción entre los proveedores con restricciones de capital.
Los programas de grandes empresas siguen siendo más profundos y amplios, con integraciones de planificación de recursos empresariales y modelado de escenarios a nivel de junta directiva. Los precios superiores prevalecen en estos mandatos a medida, pero las duraciones de los proyectos se están alargando porque los clientes navegan por la complejidad de la divulgación transfronteriza. Las firmas de asesoría están segmentando sus estrategias de comercialización en consecuencia, ya sea escalando plataformas estandarizadas para pymes o apostando decididamente por prácticas empresariales basadas en relaciones, una tendencia que configura la dinámica competitiva en el mercado de consultoría en cambio climático.
Por Tipo de Consultoría:
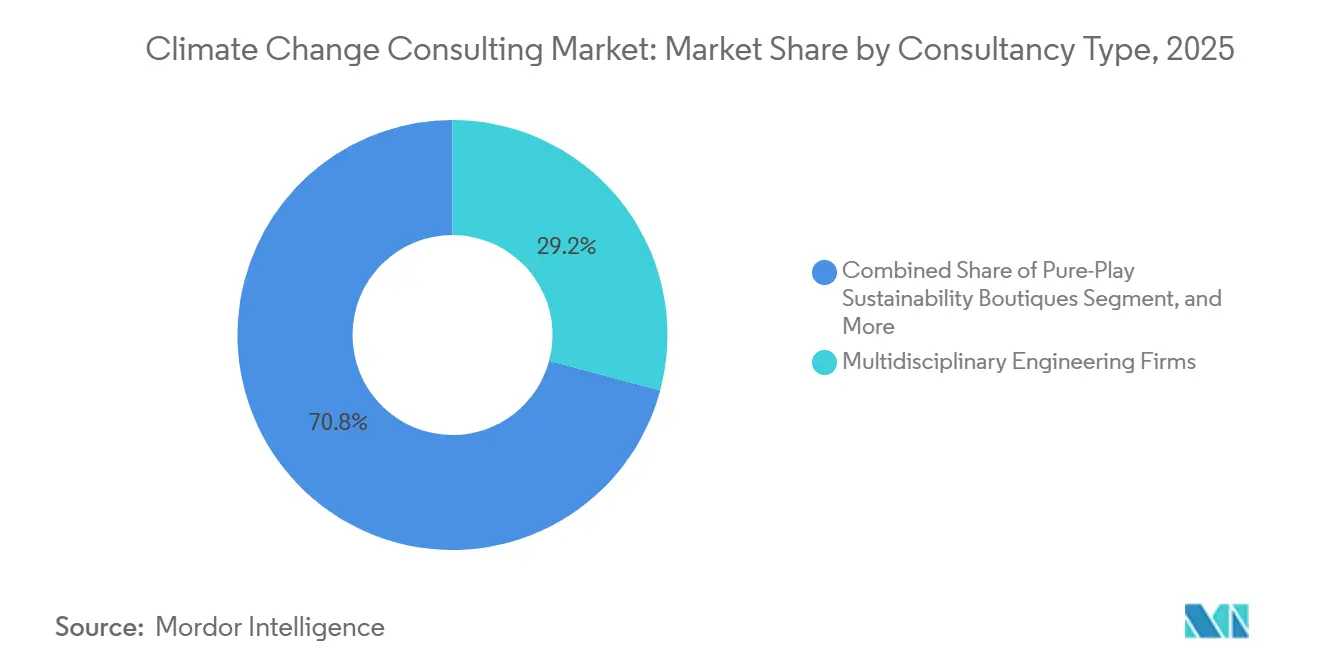
Las Boutiques Ganan Participación a través de la EspecializaciónLas empresas de ingeniería multidisciplinaria mantuvieron el 29,16% de los ingresos de 2025. Su experiencia en infraestructura e industria pesada sustenta la fortaleza competitiva en la planificación de adaptación y la descarbonización a nivel de instalaciones. Las boutiques especializadas en sostenibilidad, aunque más fragmentadas, registrarán el mayor crecimiento con una CAGR del 11,18%. Su ventaja radica en ofertas especializadas como la eliminación de carbono basada en la naturaleza y la validación de objetivos basados en la ciencia, áreas donde los clientes valoran la experiencia profunda por encima de la escala.
Las firmas de contabilidad de los Cuatro Grandes dominan los compromisos liderados por el aseguramiento, aprovechando las relaciones de auditoría aunque permanecen limitadas por las normas de independencia. Las firmas de consultoría de gestión integran el clima con la estrategia corporativa, agrupando hojas de ruta de transformación con ahorros de costos e iniciativas de crecimiento. Los centros de investigación y las ONG ocupan un nicho híbrido, aportando credibilidad y alineación de misión para clientes del sector público y filantrópicos. La actividad de adquisiciones se está intensificando a medida que las plataformas más grandes compran boutiques para cubrir brechas de capacidad, una dinámica que continuará redefiniendo el panorama del mercado de consultoría en cambio climático.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Entrega:
Los Modelos Híbridos Optimizan el Costo y la ExperienciaLa asesoría presencial retuvo el 52,74% de la facturación de 2025, ya que las auditorías de instalaciones, los talleres y las presentaciones ante la junta directiva se benefician de la presencia física. Sin embargo, los modelos híbridos que combinan análisis remotos con visitas presenciales selectivas se expandirán a una CAGR del 11,29%, impulsados por ahorros en costos de viaje del 40%-60% y tiempos de respuesta más rápidos. La asesoría exclusivamente remota prospera para revisiones estandarizadas y capacitación, aunque la satisfacción disminuye en mandatos de estrategia complejos.
Los espacios de trabajo digitales y los paneles de escenarios basados en IA permiten a los consultores iterar con los clientes de forma asíncrona, pero los planes de compromiso ahora especifican qué hitos requieren validación presencial para garantizar la solidez del proyecto. Las preferencias regionales también configuran la entrega: los clientes de Asia-Pacífico se inclinan por el compromiso presencial, mientras que América del Norte y Europa aceptan cada vez más los formatos híbridos y remotos. Esta diversificación en la entrega añade resiliencia al mercado de consultoría en cambio climático.
Análisis Geográfico
Mercado de Consultoría sobre Cambio Climático en América del Norte
América del Norte generó el 37,33% de los ingresos mundiales en 2025, impulsada por la norma de divulgación de la SEC y el programa de límites máximos e intercambio de emisiones de California, que abarcan a miles de emisores y plantas industriales. El mecanismo de fijación de precios del carbono de Canadá, que aumentó a 80 CAD por tonelada métrica (59 USD) en 2025, estimuló la demanda de asesoramiento en los sectores de energía, minería y manufactura. El sistema piloto de comercio de emisiones de México, aunque de alcance limitado, sienta las bases para futuros compromisos. Los litigios regulatorios en los Estados Unidos introducen riesgos de ejecución, lo que lleva a algunas empresas a aplazar el gasto hasta que surja claridad jurídica; sin embargo, la enorme profundidad de los mercados de capitales sostiene la demanda básica de análisis de emisiones financiadas, lo que refuerza el mercado de consultoría sobre cambio climático.
Mercado de Consultoría sobre Cambio Climático en Europa
Europa ocupa el segundo lugar en ingresos, impulsada por la Directiva sobre Informes de Sostenibilidad Corporativa, el Reglamento de Taxonomía de la UE y el Mecanismo de Ajuste en Frontera por Carbono, que en conjunto constituyen el marco de divulgación y fijación de precios más estricto del mundo. El programa de subsidios de Alemania por 30.000 millones de EUR (34.000 millones de USD) para el hidrógeno verde y la electrificación impulsa estudios de viabilidad, mientras que las normas de planes de transición del Reino Unido exigen informes de escenarios prospectivos. Las obligaciones del Artículo 29 de Francia impulsan el anlisis de carteras, y las empresas nórdicas desarrollan proyectos de eliminación basados en la naturaleza para sus compromisos de cero emisiones netas. Estos mandatos superpuestos generan trabajos de asesoramiento de alto valor y multijurisdiccionales que refuerzan la influencia de la región en el mercado de consultoría sobre cambio climático.
Mercado de Consultoría sobre Cambio Climático en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 11,07%. China amplió su sistema nacional de comercio de emisiones a ocho sectores en 2025 y vinculó los objetivos de doble carbono a los planes de acción provinciales, generando contratos de consultoría a nivel municipal. India finalizó su taxonomía verde y endureció las normas de eficiencia energética, lo que obliga a las industrias de difícil descarbonización a buscar asesoramiento. La Liga de Transformación Verde de Japón está canalizando 150.000 millones de USD hacia proyectos bajos en carbono, mientras que el marco de neutralidad de carbono de Corea del Sur exige hojas de ruta sectoriales. Los países del Sudeste Asiático compiten por atraer flujos de financiamiento climático, pero la capacidad local de consultoría sigue siendo escasa, lo que crea oportunidades de entrada para los actores globales que desean ampliar su presencia en el mercado de consultoría sobre cambio climático.
Mercado de Consultoría sobre Cambio Climático en Oriente Medio, África y América del Sur
América del Sur y Oriente Medio y África son mercados más pequeños pero en aceleración. El mercado regulado de carbono de Brasil, previsto para 2027, ya motiva auditorías de precumplimiento. Los fondos soberanos de riqueza de Oriente Medio están asignando capital a las energías renovables, y las compañías nacionales de petróleo necesitan estrategias de transición alineadas con el compromiso de cero emisiones netas de los Emiratos Árabes Unidos. Estos desarrollos están sentando las bases para un mercado de consultoría sobre cambio climático cada vez más diversificado en las regiones emergentes.

Panorama regulatorio
Los regímenes de divulgación relacionada con el clima y de taxonomía se están endureciendo, y están desplazando el gasto en consultoría hacia informes listos para auditoría, controles y coordinación de aseguramiento entre jurisdicciones. En Estados Unidos, la elaboración de normas de divulgación climática de la U.S. Securities and Exchange Commission en 2024 e iniciativas de California como la SB 253 respaldan programas estructurados de reporte de Alcance 1 y 2, mientras que la convergencia global se refuerza con las normas del International Sustainability Standards Board (IFRS S1 e IFRS S2), que elevan el rigor de referencia para los emisores con presencia en múltiples mercados.
En Europa, la Directiva de Reporte de Sostenibilidad Corporativa y el Reglamento de Taxonomía de la UE continúan definiendo la doble materialidad, la arquitectura de datos y el trabajo de verificación, aunque las actualizaciones de política aún avanzan por ciclos de implementación. La Comisión Europea preparó un borrador de Acta Delegada de Clima Modificada orientado a simplificar los criterios técnicos de selección, con aplicación prevista para el 1 de enero de 2027. El Reino Unido avanzó en la arquitectura de planes de transición y de reporte a través de las propuestas de UK Sustainability Reporting Standards y de propuestas relacionadas de la FCA, incluidas las divulgaciones climáticas a partir del 1 de enero de 2027, y el Alcance 3 bajo un enfoque de "cumplir o explicar" a partir de 2028. Junto con herramientas fronterizas y de fijación de precios como las normas de verificación relacionadas con el CBAM, estos cambios añaden demanda de cuantificación de emisiones y documentación capaz de resistir el escrutinio de reguladores y auditores.
Panorama Competitivo
El mercado de consultoría en cambio climático sigue siendo moderadamente fragmentado; los cinco principales proveedores concentran aproximadamente el 35% de la participación combinada. Los auditores de los Cuatro Grandes aprovechan su experiencia en aseguramiento, las firmas de ingeniería capitalizan su profundidad técnica y las boutiques especializadas ganan los mandatos de alta complejidad. La inversión en tecnología es el nuevo campo de batalla. Deloitte desplegó una plataforma de escenarios de IA que reduce a la mitad el tiempo de análisis, WSP adquirió una empresa de análisis geoespacial para refinar los modelos de riesgo físico, y AECOM se asoció con un proveedor de computación en la nube para ejecutar gemelos digitales para instalaciones industriales.
Mientras tanto, las empresas emergentes de software como servicio que automatizan la contabilidad de carbono amenazan con convertir en producto básico el trabajo de nivel inicial, lo que lleva a los actores establecidos a centrarse en programas de transformación donde la visión estratégica tiene poder de fijación de precios.
Las normas de independencia regulatoria limitan la venta cruzada relacionada con la auditoría, dando espacio a las boutiques para prosperar. La adquisición de South Pole en 2025 por parte de capital privado subraya la confianza de los inversores en los mercados voluntarios de carbono. La escasez de talento persiste; los ciclos de contratación de consultores senior superan los 90 días, y la compensación supera los USD 200.000 en América del Norte y Europa. Las firmas atraen a especialistas con participaciones accionarias y posicionamiento de misión. La consolidación es probable a medida que las grandes plataformas adquieren actores de nicho para cubrir brechas de capacidad, una tendencia que elevará la presión competitiva pero gradualmente aumentará la concentración del mercado dentro del mercado de consultoría en cambio climático.
Líderes de la Industria de Consultoría en Cambio Climático
Jacobs Solutions Inc.
AECOM
WSP Global Inc.
Stantec Inc.
Ramboll Group A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Consultoría sobre Cambio Climático
- Jacobs Solutions Inc.
- AECOM
- WSP Global Inc.
- Stantec Inc.
- Ramboll Group A/S
- Tetra Tech Inc.
- ERM International Group Ltd.
- Arup Group Ltd.
- GHD Group Pty Ltd.
- Sweco AB
- Deloitte Touche Tohmatsu Ltd.
- PricewaterhouseCoopers International Ltd.
- KPMG International Ltd.
- Ernst and Young Global Ltd.
- McKinsey and Company
- Boston Consulting Group Inc.
- ICF International Inc.
- South Pole Holding AG
- Carbon Trust Advisory Ltd.
- Sustainalytics

Oportunidades de mercado y perspectivas futuras
El cumplimiento normativo se está transformando en productos de datos escalables que reducen la fricción del reporte en múltiples jurisdicciones, en particular donde los datos de Alcance 3 siguen fragmentados. Los recursos digitales modulares que traducen la CSRD, las normas IFRS S1/S2 y los requisitos regionales en flujos de trabajo repetibles ofrecen a las consultoras una forma de empaquetar arquitectura de datos, diseño de controles y soporte de auditoría en propuestas basadas en plataformas, lo que reduce los costos unitarios para las pymes atraídas por los cuadros de puntuación de OEM y programas de divulgación de proveedores como el reporte de cadena de suministro de CDP.
La adaptación y la resiliencia habilitadas por tecnología también ofrecen una vía de monetización a corto plazo, ya que los clientes buscan análisis con calidad para la toma de decisiones en lugar de declaraciones narrativas de riesgo. Este cambio se refleja en trabajos completados y en curso, entre ellos el lanzamiento por parte de Jacobs de Flood IQ (una solución de riesgo de inundación habilitada por IA para ciudades y servicios públicos) y los esfuerzos de resiliencia vinculados al Port of San Francisco Waterfront Resilience Program, que respalda asesoría relacionada con la adaptación al aumento del nivel del mar y la modernización de infraestructuras. Más allá de la resiliencia liderada por la ingeniería, las soluciones basadas en la naturaleza y el monitoreo de la biodiversidad se están estandarizando más en la planificación urbana y de infraestructuras, incluidas las directrices del gobierno de Hong Kong con el apoyo de AECOM. Esta ampliación crea espacio para consultoras que combinan análisis geoespacial, herramientas de escenarios y apoyo en permisos o financiamiento, incluida la asistencia para solicitudes de subvenciones para programas de infraestructura.
Recent Industry Developments in Mercado de Consultoría sobre Cambio Climático
- Junio de 2026: Jacobs amplió su papel como gerente de programa del Port of San Francisco Waterfront Resilience Program, respaldando la adaptación al aumento del nivel del mar y la modernización de infraestructuras. El mandato ampliado refuerza los programas de resiliencia grandes y de varios años como un centro de demanda clave para la consultoría climática. También fortalece la capacidad de Jacobs para realizar venta cruzada de análisis de riesgo, diseño y ejecución de programas entre clientes costeros y municipales.
- Diciembre de 2025: WSP Global obtuvo un contrato de cinco años por 85 millones de USD con el Asian Development Bank para ofrecer planificación de adaptación climática en 12 países de Asia-Pacífico. La adjudicación amplía la huella de ejecución regional de WSP y crea una cartera de encargos multipaís financiados por donantes que combinan política, ingeniería y apoyo a la implementación. También aumenta la presión competitiva para las firmas que buscan escala en marcos de adaptación del sector público.
- Octubre de 2024: AECOM se asoció con un proveedor de computación en la nube para implementar gemelos digitales para la descarbonización industrial en América del Norte y Europa. La asociación integra capacidades de datos y simulación en encargos de hoja de ruta de descarbonización y planificación de gasto de capital. Esto indica un giro hacia una consultoría empaquetada y entregada en la nube que puede acortar los ciclos de entrega para instalaciones complejas.


Mercado de Consultoría sobre Cambio Climático Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los servicios de asesoramiento profesional remunerado que ayudan a las organizaciones a medir, planificar y ejecutar acciones relacionadas con la mitigación y la adaptación al cambio climático. Incluye trabajos de consultoría que apoyan la elaboración de líneas de base de emisiones, la planificación de la transición, la evaluación del riesgo climático, la preparación para la presentación de informes y el apoyo a la ejecución de programas relacionados, tanto para compradores del sector privado como del sector público.
Exclusiones del alcance: Se excluyen los ingresos por suscripción de software puro, las ventas de productos independientes y los costos internos de consultoría interna que no se facturan como servicios externos de asesoramiento climático.
Resumen de Segmentación
- Por Tipo de Servicio
- Evaluación de Riesgos y Análisis de Escenarios
- Contabilidad y Presentación de Informes de GEI
- Estrategia de Descarbonización y Elaboración de Hojas de Ruta
- Planificación de Adaptación y Resiliencia Climática
- Asesoría en Compensación y Comercio de Carbono
- Finanzas Sostenibles e Integración de ESG
- Otros Tipos de Servicio
- Por Industria de Usuario Final
- Energía y Electricidad
- Minería y Metales
- Sector Público
- Manufactura
- Servicios Financieros
- TIC y Telecomunicaciones
- Agricultura y Alimentos
- Transporte y Logística
- Otras Industrias de Usuario Final
- Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas
- Por Tipo de Consultoría
- Empresas de Ingeniería Multidisciplinaria
- Boutiques Especializadas en Sostenibilidad
- Firmas de Contabilidad de los Cuatro Grandes
- Firmas de Consultoría de Gestión
- Centros de Investigación y ONG
- Por Modo de Entrega
- Asesoría Presencial
- Asesoría Remota / Virtual
- Compromisos Híbridos
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- España
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Israel
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para construir la forma inicial de la demanda y mantener definiciones coherentes entre geografías. Revisamos habitualmente las normas y directrices públicas de divulgación climática, como los materiales de la SEC, la Comisión Europea (CSRD), la Fundación IFRS (ISSB) y el Protocolo GHG, dado que estos determinan qué trabajo de asesoramiento se espera y con qué frecuencia se repite.
También utilizamos fuentes como portales de estadísticas gubernamentales, publicaciones de la UNFCCC, conjuntos de datos de riesgo climático del Banco Mundial y rastreadores de políticas de la OCDE para identificar dónde se están financiando y priorizando los programas climáticos. Los informes anuales de las empresas, las presentaciones a inversores y la prensa de referencia nos ayudan a mapear qué tipos de servicios climáticos se están agrupando y qué modelos de prestación se están volviendo comunes. Para los anclajes de ingresos y las señales de operaciones, también podemos recurrir a suscripciones de pago que rastrean las finanzas de las empresas, las patentes y los contratos y licitaciones globales, según la disponibilidad de datos. Estos ejemplos no son exhaustivos, y se utilizan muchas otras fuentes para la recopilación, la verificación cruzada y la aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se centra en verificar qué se vende realmente, qué se renueva anualmente y cómo evolucionan los precios cuando cambian las normativas. Hablamos con una combinación de profesionales de consultoría, especialistas en aseguramiento e informes climáticos, responsables de sostenibilidad del lado comprador y partes interesadas de adquisiciones o finanzas en las principales regiones, de modo que se puedan verificar los supuestos sobre la combinación de proyectos y los rangos de honorarios.
A través de estas conversaciones, se confirman datos como la duración típica de los proyectos, la división entre el apoyo recurrente a la presentación de informes y el trabajo estratégico puntual, y el ritmo de incorporación de clientes, que luego se utilizan para ajustar las estimaciones basadas en documentación antes de la aprobación final.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 18% | APAC: 50% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 27% | EMEA: 30% |
| Actores menores: 18% | Gerentes: 55% | Américas: 20% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comienza con una construcción descendente en la que el conjunto de demanda se reconstruye a partir de la cobertura de divulgación climática, la cadencia de los ciclos de presentación de informes y el esfuerzo de consultoría típico necesario para alcanzar el cumplimiento normativo y la presentación de informes de calidad para inversores. Una vez formado ese marco, se utilizan verificaciones ascendentes selectivas, como referencias de honorarios muestreadas por tipo de servicio, verificaciones de canal sobre volúmenes de proyectos y verificaciones cruzadas de ingresos a partir del crecimiento de prácticas comentado públicamente, lo que ayuda a evitar sobrestimar el gasto en países en fase de adopción temprana.
Los principales datos utilizados en el modelo incluyen el calendario de implementación de las normas de presentación de informes obligatorias, la proporción de grandes empresas frente a pymes que entran en el ámbito de la divulgación, la combinación entre el apoyo a la contabilidad de emisiones y la planificación de la transición, la duración media de los proyectos por tipo de comprador y la proporción de trabajo que se renueva anualmente. Cuando los precios directos son escasos, gestionamos las lagunas utilizando rangos de honorarios acotados procedentes de entrevistas y luego probando la sensibilidad por industria y tamaño de organización para que los resultados sigan siendo realistas.
Para la previsión, se utiliza el análisis de escenarios para reflejar diferentes trayectorias de aplicación de normas y ciclos presupuestarios, y se apoya en técnicas de tendencia simples como el suavizado exponencial en líneas de servicio estables donde predominan las renovaciones. Los supuestos se refinan posteriormente utilizando las opiniones de expertos sobre cuándo el trabajo de asesoramiento pasa de la configuración inicial a las actualizaciones recurrentes y al trabajo de preparación para el aseguramiento.
Validación de Datos y Ciclo de Actualización
Validamos los resultados verificando la coherencia lógica entre regiones, combinación de servicios y cohortes de compradores, y realizando verificaciones de varianza cuando un submercado crece más rápido que sus señales de política o financiación subyacentes. Los valores atípicos se revisan en el control de calidad del analista y, si persiste una discrepancia, se generan preguntas de seguimiento con los entrevistados para confirmar si el cambio es estructural o temporal.
Los resultados del modelo también se comparan con indicadores independientes, como el número de entidades que entran en el ámbito de la divulgación y los plazos públicos para la presentación de informes, lo que ayuda a mantener los totales vinculados a una base de demanda real. Los informes se actualizan anualmente y se realizan actualizaciones intermedias cuando se producen eventos materiales, como cambios normativos importantes o grandes variaciones en la utilización de la consultoría. Antes de la entrega, se completa un pase final del analista para que el cliente reciba la visión más actualizada disponible.
Tamaño del Mercado de Consultoría sobre Cambio Climático de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas para este mercado pueden variar porque las firmas no siempre utilizan el mismo momento, alcance o lógica de precios para trabajos de asesoramiento similares. Las diferencias suelen deberse a si las cifras están ancladas a un año de facturación específico, a cómo se reconocen los programas de transformación plurianuales y a si la conversión de divisas se realiza utilizando promedios anuales o un único punto en el tiempo.
Una brecha derivada de la actualización también es común en este espacio, porque las normas de presentación de informes y las expectativas de aseguramiento evolucionan rápidamente, lo que cambia la combinación de trabajo recurrente frente al trabajo estratégico puntual. Al actualizar los rangos de honorarios y la combinación de servicios utilizando los plazos de divulgación recientes y las reverificaciones de entrevistas, y luego aplicando un calendario de tipo de cambio anual coherente para las consolidaciones globales, Mordor Intelligence llega a un valor para 2026 que puede no coincidir con las estimaciones que se basan en tarifas de proyectos más antiguas o en inclusiones más amplias de consultoría de sostenibilidad.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,76 mil millones de USD (2026) | |
| Publicación Especializada del Sector A | 6,81 mil millones de USD (2024) | Utiliza un año base diferente y no aclara cómo se separa el apoyo recurrente a la presentación de informes de los proyectos de estrategia climática puntuales, lo que puede desplazar la tasa de ejecución implícita cuando las normativas se aceleran. |
| Editorial de Investigación del Sector B | 9,37 mil millones de USD (2031) | Presenta una previsión a largo plazo que puede asumir una inflación de honorarios más estable y una agrupación de servicios más amplia, y la trayectoria desde el calendario de políticas hasta los volúmenes de proyectos no se muestra de forma trazable. |
En general, la dispersión de las cifras se explica principalmente por el momento del año base, la forma en que se contabilizan los servicios de asesoramiento frente a los servicios de sostenibilidad adyacentes, y si los precios se actualizan a medida que los ciclos de divulgación se intensifican. Mantener los supuestos vinculados a plazos observables, una lógica de honorarios repetible y verificaciones cruzadas a partir de las aportaciones de expertos ayuda a que la estimación siga siendo práctica para su uso en la planificación y la elaboración de presupuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de consultoría en cambio climático para 2031?
Se prevé que el mercado alcance los 25,04 mil millones de USD en 2031.
¿Qué tipo de servicio crecerá más rápido hasta 2031?
La planificación de adaptación y resiliencia climática está en camino de expandirse a una CAGR del 11,40%.
¿Por qué las pequeñas y medianas empresas están aumentando su gasto en consultoría?
Las tarjetas de puntuación de la cadena de suministro de los fabricantes de equipos originales ahora vinculan las renovaciones de contratos a hojas de ruta de descarbonización verificadas, lo que impulsa a las pymes a contratar asesores.
¿Qué región se espera que registre la CAGR más alta?
Se proyecta que Asia-Pacífico crezca a una CAGR del 11,07% durante 2026-2031.
¿Qué tan concentrado está el panorama competitivo?
Las cinco principales firmas concentran aproximadamente el 35% de la participación, lo que indica un mercado moderadamente fragmentado.
¿Qué modelo de entrega está ganando popularidad?
Los compromisos híbridos que combinan análisis remotos con visitas presenciales selectivas están creciendo a una CAGR del 11,29%.
Última actualización de la página el:



