
Tamaño y Cuota del Mercado de Tecnologías Reproductivas Humanas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 33.46 Mil millones de dólares |
| Tamaño del Mercado (2031) | 37.87 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 2.51 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tecnologías Reproductivas Humanas por Mordor Intelligence
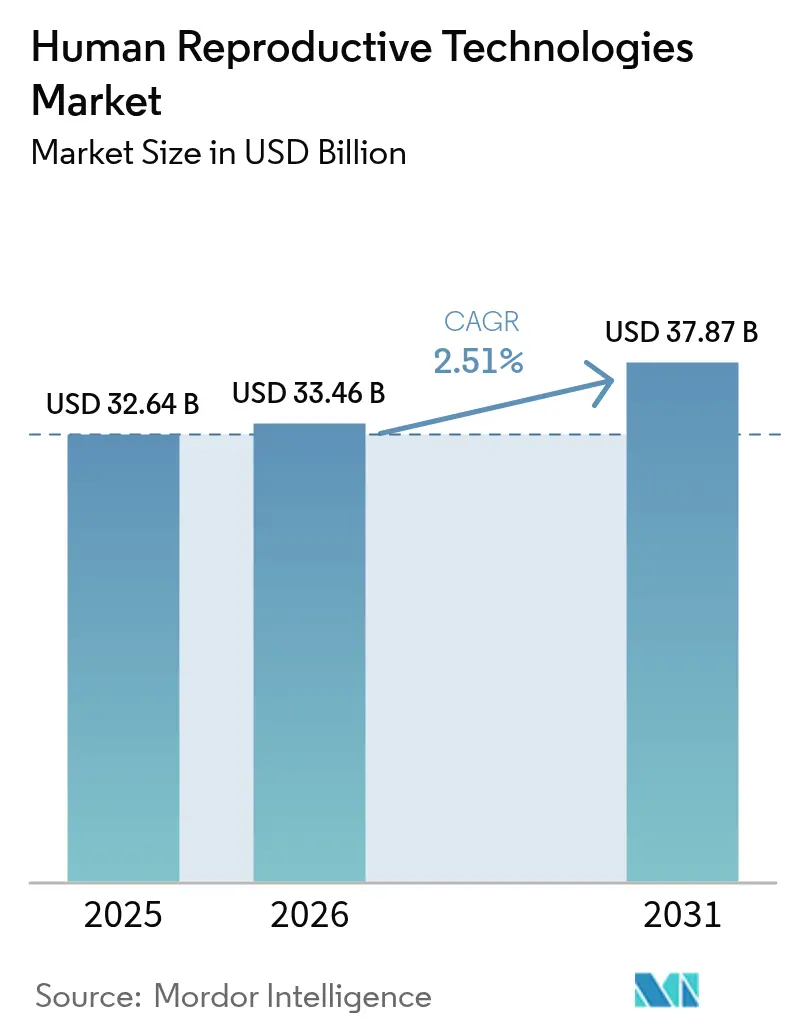
El tamaño del mercado de tecnologías reproductivas humanas en 2026 se estima en USD 33,46 mil millones, creciendo desde el valor de 2025 de USD 32,64 mil millones con proyecciones para 2031 que muestran USD 37,87 mil millones, creciendo a una CAGR del 2,51% durante el período 2026-2031. La demanda se impulsa por la creciente prevalencia mundial de infertilidad, la maternidad y paternidad a edades más avanzadas, y la constante innovación de productos que ahora combina inteligencia artificial, robótica y pruebas genéticas. Los programas corporativos de beneficios de fertilidad y la ampliación de los esquemas de reembolso público amplían aún más el acceso de los pacientes, mientras que la consolidación del capital privado acelera la escala clínica y la estandarización. Al mismo tiempo, los debates éticos, la escasez de mano de obra cualificada y la cobertura de seguro desigual moderan la expansión, creando un perfil de crecimiento equilibrado pero duradero para el mercado de tecnologías reproductivas humanas. La ventaja competitiva depende cada vez más de la adopción tecnológica, los modelos de atención basados en datos y la capacidad de atender tanto los segmentos anticonceptivos como los de infertilidad bajo una oferta de servicios diversificada.
Conclusiones Clave del Informe
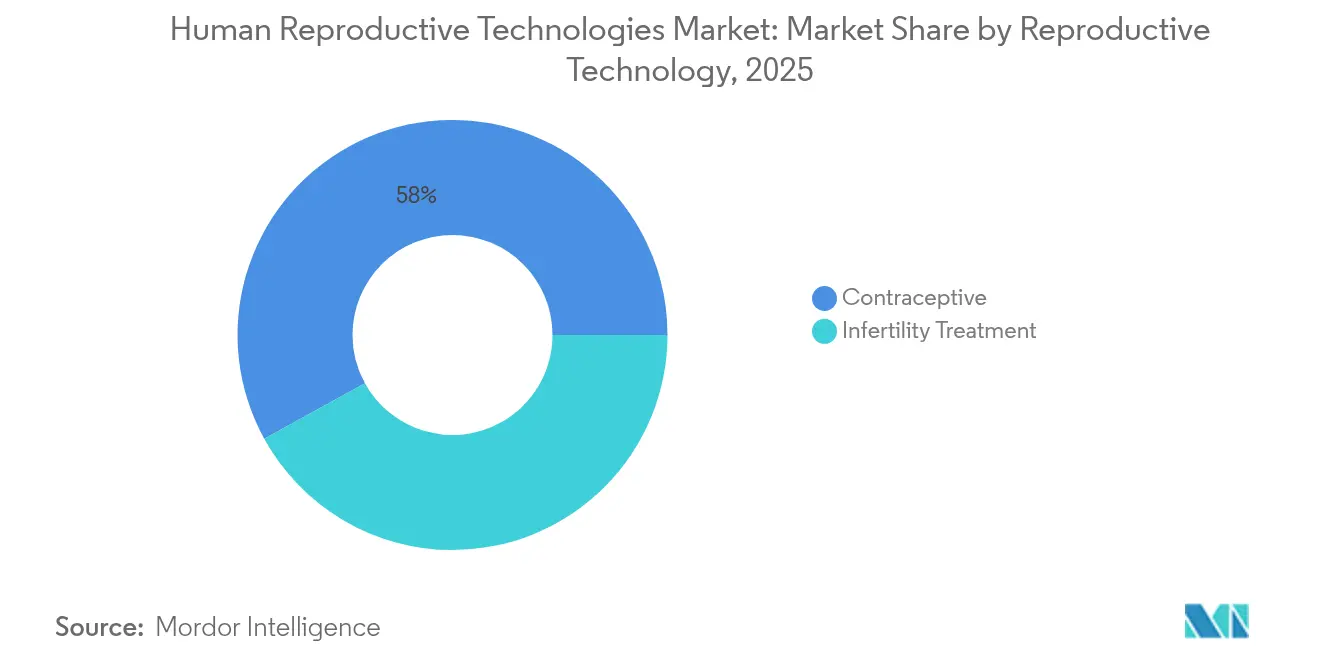
- Por tecnología reproductiva, los anticonceptivos lideraron con una cuota de ingresos del 58,02% en 2025, mientras que se proyecta que los tratamientos de infertilidad crezcan a una CAGR del 3,02% hasta 2031.
- Por género, el segmento femenino representó el 85,05% de la cuota del mercado de tecnologías reproductivas humanas en 2025; se prevé que las soluciones orientadas al género masculino se expandan a una CAGR del 3,28% hasta 2031.
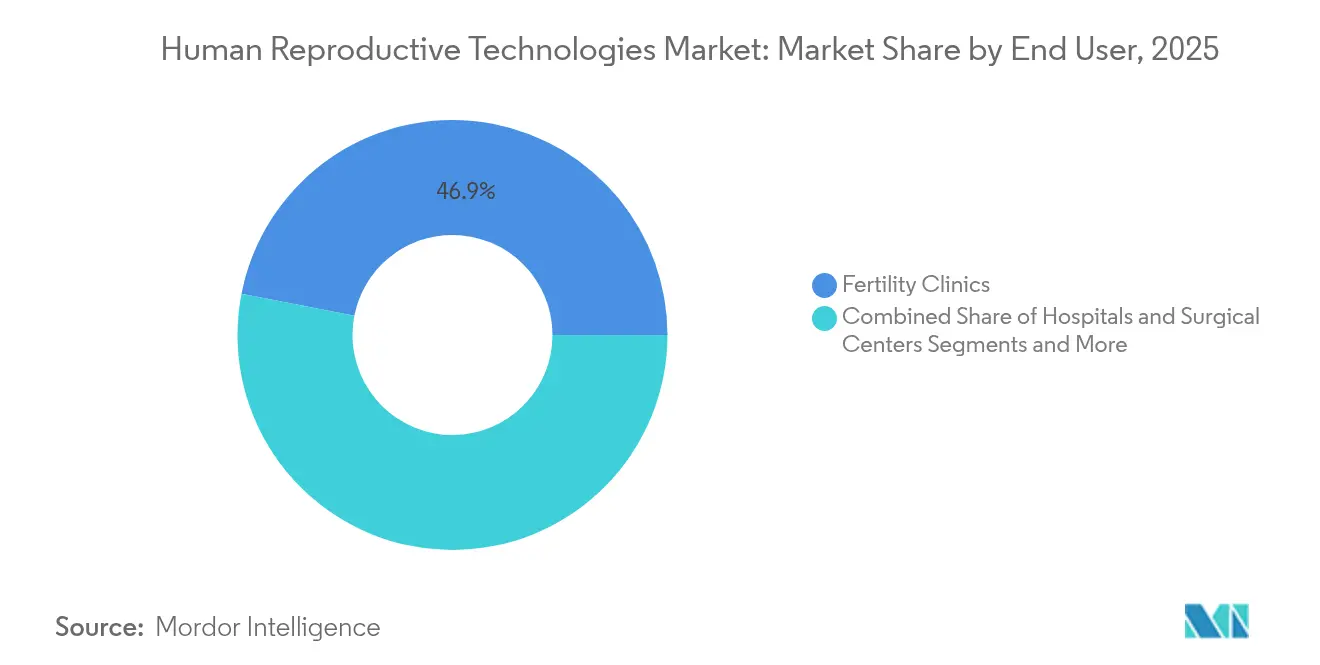
- Por usuario final, las clínicas de fertilidad representaron el 46,92% del tamaño del mercado de tecnologías reproductivas humanas en 2025, mientras que las soluciones de atención domiciliaria y de venta libre avanzarán a una CAGR del 3,67% hasta 2031.
- Por modo de producto, los medicamentos dominaron con una cuota del 61,74% del tamaño del mercado de tecnologías reproductivas humanas en 2025; los dispositivos y equipos están proyectados para crecer a una CAGR del 3,27% entre 2026 y 2031.
- Por geografía, América del Norte representó el 44,78% de la cuota del mercado de tecnologías reproductivas humanas en 2025, con Asia-Pacífico posicionada para la expansión más rápida a una CAGR del 3,92% durante el horizonte de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Factores Impulsores*
| Factor Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Prevalencia de Infertilidad | +0.8% | Global, con concentración en mercados desarrollados | Mediano plazo (2-4 años) |
| Progreso Tecnológico Continuo—ICSI, Diagnóstico Genético Preimplantacional | +0.6% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Planificación Familiar Tardía y Mayor Edad Materna | +0.5% | Global, particularmente en centros urbanos | Largo plazo (≥ 4 años) |
| Creciente Apoyo Gubernamental y Reembolso | +0.4% | Asia-Pacífico como núcleo, con derrame hacia mercados emergentes | Mediano plazo (2-4 años) |
| Programas de Beneficios de Fertilidad Financiados por Empleadores | +0.3% | América del Norte y Unión Europea | Corto plazo (≤ 2 años) |
| Análisis de Embriones y Gametos Asistido por Inteligencia Artificial | +0.2% | Global, liderado por centros tecnológicos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Infertilidad
Uno de cada seis adultos experimenta infertilidad en algún momento, lo que subraya un desafío de salud pública que impulsa una demanda sostenida de atención reproductiva avanzada. En Estados Unidos, la proporción de mujeres casadas menores de 50 años que reportaron infertilidad aumentó al 8,7% en 2019, frente al 6,7% en la primera mitad de la década [1]Centros para el Control y la Prevención de Enfermedades de los EE. UU., "Estadísticas de infertilidad 2024," cdc.gov. Varias economías de Asia-Pacífico enfrentan presiones aún más agudas, con la tasa de fecundidad total de Corea del Sur desplomándose a 0,8, la más baja del mundo. La exposición ambiental, los cambios en el estilo de vida y el aplazamiento de la maternidad y paternidad agravan el riesgo biológico, empujando a más parejas hacia la tecnología de reproducción asistida (TRA). Estos factores sostienen colectivamente los segmentos de crecimiento de dígitos medios dentro del mercado más amplio de tecnologías reproductivas humanas.
Progreso Tecnológico Continuo—ICSI y Diagnóstico Genético Preimplantacional
La selección de embriones mejorada por inteligencia artificial logra actualmente hasta un 75% de precisión en la predicción de embarazos clínicos, superando la evaluación tradicional basada únicamente en morfología [2]Equipo Editorial de Frontiers in AI, "La selección de embriones mediante aprendizaje profundo mejora los resultados de la FIV," frontiersin.org. La inyección intracitoplasmática de espermatozoides (ICSI) controlada por robots ha demostrado mayores tasas de fertilización y permite la operación remota a distancias superiores a 3.700 kilómetros. Las pruebas genéticas preimplantacionales no invasivas que analizan el ADN libre de células en el medio de cultivo utilizado coinciden con la concordancia de los métodos basados en biopsia, reduciendo el riesgo de manipulación del embrión. Los sistemas de imagen en time-lapse combinados con aprendizaje profundo permiten el monitoreo continuo del embrión sin cambios de exposición, optimizando los protocolos de selección. Estos avances reducen el número de ciclos, aumentan las tasas de éxito y comprimen los costos para los pacientes, reforzando la adopción en todo el mercado de tecnologías reproductivas humanas.
Planificación Familiar Tardía y Mayor Edad Materna
Las tasas de natalidad para mujeres de 30 años en adelante continúan aumentando, y la demanda de servicios de fertilidad ha seguido el mismo camino a medida que las herramientas clínicas amplían la ventana biológica para la concepción. Nuevas iniciativas de investigación sobre la longevidad ovárica, junto con el financiamiento por parte de los empleadores para los beneficios de congelación de óvulos, ayudan a las mujeres a posponer la maternidad sin renunciar a las opciones reproductivas. La investigación en etapas tempranas sobre gametogénesis in vitro (GIV) sugiere vías futuras para la creación de gametos independiente de la edad, mientras que la adopción de cobertura de fertilidad patrocinada por empresas saltó al 42% de los empleadores estadounidenses en 2024. La tendencia amplía la base direccionable del mercado y orienta la inversión hacia la preservación, las pruebas y los protocolos avanzados de tecnología de reproducción asistida.
Creciente Apoyo Gubernamental y Reembolso
El estudio de viabilidad de China sobre la inclusión de la tecnología de reproducción asistida en el seguro médico público sugirió que se podrían lograr entre 3,3 y 9,6 millones de nacimientos vivos adicionales por año si se amplía la cobertura. Japón adoptó nuevos códigos de honorarios quirúrgicos para la fecundación in vitro (FIV) e ICSI en 2024, fortaleciendo el respaldo del seguro para la atención de la infertilidad. En febrero de 2025, una orden ejecutiva de Estados Unidos ordenó la ampliación del acceso a la FIV para las familias militares y los empleados federales, enfatizando la asequibilidad y la cobertura equitativa. Singapur, Malasia y otras naciones de Asia-Pacífico continúan cofinanciando ciclos de tecnología de reproducción asistida, ilustrando cómo las políticas proactivas pueden moldear la trayectoria del mercado de tecnologías reproductivas humanas.
Análisis del Impacto de los Factores Restrictivos*
| Factor Restrictivo | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cobertura de Seguro Limitada para la TRA | -0.4% | Global, particularmente en mercados en desarrollo | Corto plazo (≤ 2 años) |
| Oposición Ética y Religiosa | -0.3% | Variaciones regionales, concentradas en mercados conservadores | Largo plazo (≥ 4 años) |
| Vías Regulatorias Estrictas y Largos Plazos de Aprobación | -0.5% | Global, con mayor impacto en mercados desarrollados | Mediano plazo (2-4 años) |
| Escasez de Endocrinólogos Reproductivos | -0.6% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cobertura de Seguro Limitada para la TRA
Incluso cuando los beneficios por parte de los empleadores se expanden, muchos pacientes aún enfrentan costos de bolsillo de entre USD 12.000 y USD 25.000 por ciclo de FIV en Estados Unidos, lo que limita la adopción entre los hogares de ingresos medios. En numerosos países de ingresos bajos y medios, las tarifas de la tecnología de reproducción asistida pueden superar el 200% del PIB per cápita, haciendo que los servicios sean inaccesibles para la gran mayoría [3]Revista de Salud Reproductiva, "Barreras de accesibilidad en entornos de bajos ingresos," reproductive-health-journal.biomedcentral.com. Las pólizas de seguro frecuentemente cubren el diagnóstico excluyendo el tratamiento, creando vías fragmentadas que suprimen el potencial del mercado de tecnologías reproductivas humanas. Estas brechas en el reembolso ralentizan el crecimiento del volumen, especialmente en los mercados emergentes sensibles al precio.
Oposición Ética y Religiosa
La doctrina religiosa moldea la aceptación de la tecnología de reproducción asistida: la enseñanza de la Iglesia Católica Romana rechaza la mayoría de los procedimientos de reproducción asistida, mientras que muchos estudiosos islámicos limitan la participación de gametos de terceros. Estas posiciones influyen en la formulación de políticas y en las actitudes culturales en América Latina, partes de Europa y sectores de Oriente Medio. El debate se intensifica a medida que herramientas emergentes como la edición genética y la gametogénesis in vitro generan preocupaciones sobre el estatus del embrión y los escenarios de los llamados «bebés de diseño», lo que podría prolongar los plazos regulatorios. La resistencia puede retrasar la apertura de clínicas, limitar el alcance tecnológico y frenar la demanda en los mercados conservadores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología Reproductiva:
La Preeminencia de los Anticonceptivos se Encuentra con el Impulso de la TRALas soluciones anticonceptivas dominaron los ingresos con una participación del 58,02% en 2025, lo que da cuenta de la demanda consolidada a lo largo del tiempo entre diferentes grupos demográficos. Las píldoras orales siguen siendo el pilar principal, aunque la anticoncepción reversible de larga duración gana cuota a medida que los sistemas intrauterinos de nueva generación introducen mecanismos de liberación sostenida. En paralelo, los tratamientos de infertilidad superan el crecimiento general del mercado de tecnologías reproductivas humanas, registrando una CAGR proyectada del 3,02% hasta 2031. La ampliación del financiamiento público, el análisis de embriones asistido por inteligencia artificial y la reducción de la complejidad de los procedimientos impulsan los ciclos de tratamiento al alza, especialmente en las clínicas de Asia-Pacífico. Los protocolos combinados de medicamentos y dispositivos reducen las dosis de estimulación y acortan la duración de los ciclos, ampliando el atractivo para los pacientes.
La inversión en I+D apunta a la mejora de la calidad de los gametos, las pruebas genéticas no invasivas y la micromanipulación robótica, áreas que se prevé elevarán los indicadores de referencia de la tasa de éxito más allá del techo actual del 42% de nacidos vivos por ciclo. Como resultado, los proveedores integrados que ofrecen tanto servicios preventivos como terapéuticos se posicionan para capturar la creciente demanda intersegmento dentro del mercado de tecnologías reproductivas humanas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Género:
El Dominio Femenino se Enfrenta a un Creciente Enfoque MasculinoEl segmento femenino representó el 85,05% de los ingresos en 2025, anclado en la prevalencia de los anticonceptivos y los tratamientos de fertilidad bien establecidos. Sin embargo, las prometedoras líneas de desarrollo de anticonceptivos masculinos prometen transformar la dinámica de la cuota de mercado. Un gel hormonal tópico actualmente en Fase III logra una supresión de espermatozoides del 86% en 15 semanas, más rápido que los inyectables históricos. Las opciones no hormonales, como los antagonistas selectivos de los receptores del ácido retinoico y los implantes oclusivos vasales basados en hidrogel, avanzan a través de ensayos clínicos iniciales, siendo atractivos para los hombres que buscan métodos reversibles sin efectos secundarios hormonales.
Los diagnósticos de infertilidad masculina también se benefician de la predicción de la calidad del esperma asistida por inteligencia artificial, lo que reduce la carga de trabajo en el laboratorio al tiempo que aumenta la precisión predictiva. Estas innovaciones explican la CAGR del 3,28% liderada por el pronóstico del segmento, ilustrando cómo la industria de tecnologías reproductivas humanas está ampliando sus carteras de atención incluyentes en términos de género.
Por Usuario Final:
Las Redes de Clínicas se Fortalecen a Medida que la Atención Domiciliaria EscalaLas clínicas de fertilidad retuvieron el 46,92% de los ingresos de 2025, sustentadas por una ola de consolidaciones respaldadas por capital privado que racionalizan los protocolos y profundizan las inversiones tecnológicas. Un estudio revisado por pares de 2024 encontró que las cadenas consolidadas recientemente mejoraron las tasas de nacidos vivos en un 13,6% y ampliaron el volumen de ciclos en un 27% en dos años. Las soluciones de atención domiciliaria y de venta libre, que incluyen pruebas de ovulación, análisis de semen en el hogar y anticoncepción autoinyectable, están proyectadas para crecer a una CAGR del 3,67% a medida que los consumidores priorizan la comodidad y la confidencialidad.
Las plataformas de salud digital ahora integran teleconsultas, seguimiento de la adherencia a la medicación y análisis de resultados, vinculando clínicas, farmacias y laboratorios de diagnóstico en una trayectoria de atención al paciente cohesiva. Los hospitales y los institutos de investigación siguen siendo vitales para las intervenciones complejas y la validación tecnológica, pero los ingresos de más rápido crecimiento fluyen cada vez más desde vías de atención híbridas que conectan los servicios basados en instalaciones y en el hogar dentro del mercado de tecnologías reproductivas humanas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Producto:
La Supremacía de los Medicamentos se Encuentra con la Acelerada Adopción de DispositivosLos medicamentos representaron el 61,74% del tamaño del mercado de tecnologías reproductivas humanas en 2025, abarcando estimulantes ováricos, anticonceptivos hormonales y terapias adyuvantes. Mientras tanto, los ingresos por dispositivos crecerán a una CAGR del 3,27% a medida que la imagen habilitada por inteligencia artificial, los micromanipuladores robóticos y los sistemas de cultivo avanzados ganan terreno. La guía de 2024 de la Administración de Alimentos y Medicamentos de los EE. UU. (FDA) para dispositivos de cultivo intravaginal estableció estándares claros de biocompatibilidad y rendimiento, acelerando la entrada al mercado de sistemas innovadores.
Empresas emergentes como Gameto avanzan con células de soporte ovárico derivadas de células madre pluripotentes inducidas (iPSC) que maduran los ovocitos fuera del cuerpo, demostrando cómo la convergencia de la terapia celular y el hardware médico puede reducir el uso de medicamentos hormonales en un 80%. Los implantes anticonceptivos de larga duración que incorporan portadores nanotecnológicos ofrecen eficacia de varios años con una exposición sistémica mínima, destacando cómo las actualizaciones en la ciencia de materiales reducirán progresivamente la brecha entre los segmentos de dispositivos y medicamentos.
Análisis Geográfico
Mercado de Tecnologías Reproductivas Humanas en América del Norte
América del Norte generó el 44,78% de los ingresos de 2025, beneficiándose de un financiamiento sanitario maduro, amplios beneficios de fertilidad por parte de los empleadores y la adopción temprana de protocolos clínicos impulsados por inteligencia artificial. La región también promulga políticas federales de apoyo, ejemplificadas por la orden ejecutiva de 2025 que extiende los beneficios de fertilización in vitro a las familias militares y de la función pública. Sin embargo, el crecimiento se ve parcialmente limitado por un déficit proyectado de 5.170 endocrinólogos reproductivos para 2030, lo que intensifica la competencia por el talento clínico e incentiva las soluciones de telemedicina y robótica para equilibrar las brechas de oferta.
Mercado de Tecnologías Reproductivas Humanas en Asia-Pacífico
Asia-Pacífico representa la geografía de mayor crecimiento, con una CAGR esperada del 3,92% hasta 2031. Las palancas de política desempeñan un papel central: la exploración de China de un reembolso nacional de técnicas de reproducción asistida podría desbloquear millones de ciclos de tratamiento adicionales por año. Los códigos quirúrgicos actualizados de Japón para la fertilización in vitro e ICSI amplían igualmente la cobertura, mientras que Singapur y Malasia subvencionan hasta el 75% de los costos de tratamiento para combatir la caída de las tasas de natalidad. El turismo de fertilidad hacia los centros regionales impulsa aún más los volúmenes de procedimientos y fomenta la construcción de clínicas de alta tecnología.
Mercado de Tecnologías Reproductivas Humanas en Europa
Europa mantiene un crecimiento estable de un dígito medio, ya que los sistemas de salud universales protegen a los pacientes de un elevado gasto de bolsillo. La región también alberga redes de investigación líderes, como la ESHRE, que difunden estándares de mejores prácticas adoptados en todo el mundo. El debate regulatorio sobre la ética de las pruebas de embriones y la subrogación transfronteriza puede prolongar los plazos de aprobación; sin embargo, la sofisticación clínica y el alto ingreso disponible sostienen la adopción de procedimientos.
Mercado de Tecnologías Reproductivas Humanas en Oriente Medio, África y América del Sur
Las economías emergentes de Oriente Medio, África y América del Sur aún representan una porción modesta del tamaño del mercado de tecnologías reproductivas humanas, pero la inversión en clínicas privadas y las asociaciones de transferencia tecnológica están catalizando tasas de crecimiento local de dos dígitos desde una base reducida.


Panorama regulatorio
La regulación abarca los dispositivos médicos, las pruebas de diagnóstico in vitro/genéticas, los medicamentos y la manipulación de sustancias de origen humano utilizadas en las TRA. En la Unión Europea, el Reglamento (UE) 2024/1938 introdujo un marco unificado de calidad y seguridad para las sustancias de origen humano (SoHO), que afecta la adquisición, la trazabilidad y los sistemas de calidad de células reproductivas, tejidos y embriones en los estados miembros y en las vías de atención transfronteriza.
En Estados Unidos, las acciones federales de febrero de 2025 (Orden Ejecutiva 14216) elevaron el acceso a la FIV como prioridad de política, seguidas de las actualizaciones del Registro Federal de mayo de 2026 sobre los “Excepted Fertility Benefits”, que definen cómo se estructuran y administran los beneficios de fertilidad. India reforzó la supervisión en abril de 2026 cuando el CDSCO ordenó una regulación estricta de la FIV y los dispositivos médicos de TRA en virtud de la Drugs and Cosmetics Act, 1940 y las Medical Devices Rules, 2017, lo que elevó los requisitos de cumplimiento para importadores, fabricantes y distribuidores. En los principales mercados, la evaluación de embriones basada en IA y otras herramientas de software se ubican cada vez más bajo las vías de Software as a Medical Device, lo que incrementa el énfasis en la evaluación clínica y los controles posteriores a la comercialización en lugar de tratar estas soluciones como software no regulado.
Análisis de la cadena de valor
La cadena de valor comienza con los insumos y la fabricación en etapas iniciales de medicamentos para la fertilidad (gonadotropinas, soporte de progesterona, anticonceptivos hormonales) y dispositivos y consumibles especializados utilizados en los laboratorios de embriología (incubadoras, sistemas de imagen, micromanipuladores, catéteres, medios de cultivo, equipos de criopreservación y consumibles de laboratorio). Fabricantes de dispositivos establecidos como CooperSurgical, Vitrolife y Esco Medical suministran equipos y soluciones de flujo de trabajo a clínicas de fertilidad y hospitales mediante ventas directas y redes de distribuidores, mientras que los proveedores de servicios e integradores respaldan la instalación, la validación, el mantenimiento y la capacitación de usuarios.
En la etapa intermedia, los laboratorios y bancos de tejidos operan bajo estrictos requisitos de calidad y regulación, con ensayos estandarizados como el Mouse Embryo Assay (MEA) utilizado como ancla de control de calidad para productos que entran en contacto con gametos o embriones. Los proveedores de laboratorios de FIV llave en mano (por ejemplo, Shivani Scientific) agrupan el diseño del laboratorio, la instalación de equipos y la capacitación de técnicos para reducir la fragmentación y acelerar la puesta en marcha de nuevas clínicas. En la etapa final, la prestación de atención se realiza principalmente a través de redes de clínicas de fertilidad y unidades de TRA hospitalarias, donde los pagadores y los administradores de beneficios de los empleadores influyen en el acceso de los pacientes y en la combinación de canales. Las plataformas digitales también amplían la programación, el asesoramiento y el apoyo a la adherencia, vinculando clínicas, farmacias y diagnósticos en una vía de atención más integrada.
Panorama Competitivo
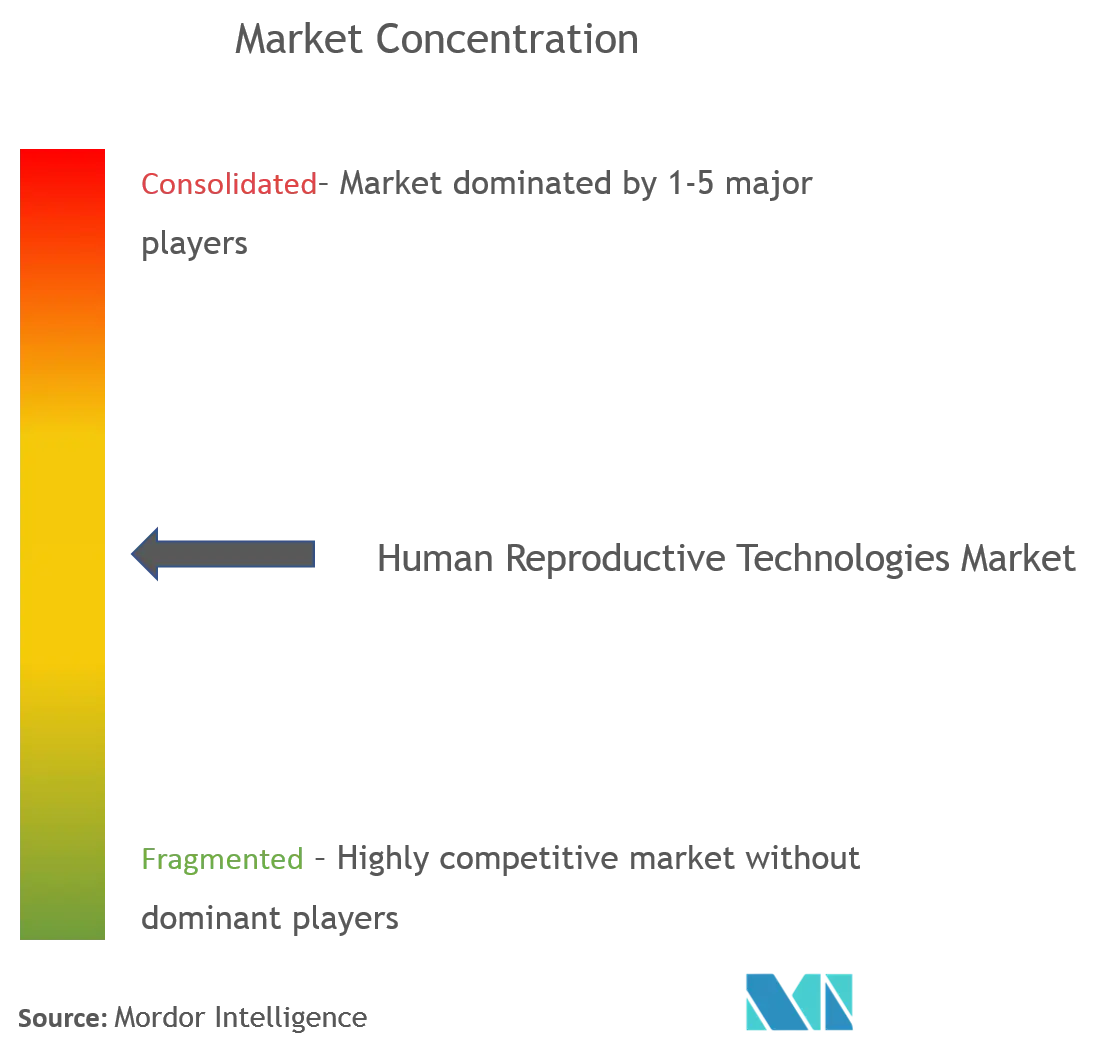
La competencia es moderada y tiende hacia la concentración a medida que los fondos de capital privado consolidan clínicas independientes para construir redes nacionales y regionales. De 2017 a 2024, los inversores comprometieron más de USD 625 millones en más de 30 acuerdos de plataformas de fertilidad, buscando ventajas de escala en marketing, automatización de laboratorios y contratación con pagadores. Los datos de un estudio de 2024 de Management Science muestran que las clínicas en red logran un 13,6% mejores resultados de nacidos vivos tras la integración, lo que subraya las sinergias técnicas.
La diferenciación tecnológica es igualmente decisiva. El software de puntuación de embriones guiado por inteligencia artificial alcanza una precisión predictiva del 75–86%, superando la morfología manual y ofreciendo a las clínicas una ventaja tangible en la tasa de éxito. Las plataformas de micromanipulación robótica reducen la variabilidad del técnico y permiten la operación remota, abriendo nuevos modelos de negocio de tele-laboratorio. Innovadores como Gameto, NEXT Life Sciences y TMRW Life Sciences se posicionan como facilitadores del ecosistema a través de la terapia celular, la anticoncepción masculina y el crioalmacenamiento automatizado, respectivamente.
Los fabricantes de medicamentos siguen siendo socios esenciales, proporcionando gonadotropinas recombinantes, soporte de progesterona y nuevas formulaciones anticonceptivas. Los especialistas en dispositivos como CooperSurgical y Hamilton Thorne suministran consumibles, sistemas de imagen y equipos láser que se integran con el software de información de laboratorio. Las aseguradoras y las plataformas de salud digital como Progyny y Maven Clinic crean un tercer eje de competencia, utilizando análisis de datos y cobertura empaquetada para orientar a los pacientes hacia redes de proveedores preferidos, influyendo así en la asignación de volúmenes dentro del mercado de tecnologías reproductivas humanas.
Líderes de la Industria de Tecnologías Reproductivas Humanas
CooperSurgical
Teva Pharmaceutical Industries
AbbVie Inc.
Ferring B.V
Merck KGaA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tecnologías Reproductivas Humanas
- The Cooper Companies
- Teva Pharmaceutical Industries
- Abbvie
- Ferring Pharmaceuticals
- Merck
- Genea
- IVFtech ApS
- Bayer
- Pfizer
- Organon
- Vitrolife
- Cook Group
- Thermo Fisher Scientific
- Boston IVF
- Virtus Health Ltd.
- Progyny Inc.
- Reckitt Benckiser Group
- Okamoto Industries Inc.
- Perrigo Company
- Care Fertility Group
Lea el análisis de las empresas de tecnologías reproductivas humanas

Oportunidades de mercado y perspectivas futuras
La formalización regulatoria está creando espacio para proveedores de dispositivos y consumibles conformes en mercados donde la aplicación de la normativa ha sido irregular. Las acciones de clasificación y aplicación de India en 2026 relacionadas con los dispositivos de FIV/TRA (incluidos elementos de uso común como los kits de IUI y las centrífugas de lavado de esperma) aumentan el valor de las carteras registradas, refuerzan la disciplina de distribución local y elevan los sistemas de calidad listos para documentación entre los proveedores que atienden a la creciente red de clínicas de Asia-Pacífico.
La automatización y las herramientas validadas de apoyo a la toma de decisiones también se están convirtiendo en criterios de compra más claros para las clínicas que enfrentan limitaciones de personal y necesitan estandarizar resultados en redes multisitio. La formación de capital en torno a los laboratorios de FIV automatizados ofrece una prueba de concepto en el mercado, incluida la Serie A de 50 millones de USD de Conceivable en septiembre de 2025 para desarrollar y comercializar un concepto de laboratorio de FIV automatizado impulsado por IA. En paralelo, los organismos públicos y profesionales están dando forma activamente a la vía de desarrollo de nuevas TRA, con el Reino Unido delineando un enfoque neutral en tecnología para modalidades emergentes como la gametogénesis in vitro bajo la supervisión de la Human Fertilisation and Embryology Authority, y la ASRM emitiendo una opinión ética en abril de 2026 que canaliza la investigación sobre IVG a través de la supervisión de comités de ética institucionales. En conjunto, estas señales respaldan las oportunidades para los fabricantes y las redes de clínicas que pueden generar evidencia clínica prospectiva, construir flujos de trabajo de laboratorio trazables y alinear las hojas de ruta de productos con la supervisión en evolución para las pruebas genéticas y las TRA de próxima generación.
Recent Industry Developments in Mercado de Tecnologías Reproductivas Humanas
- Julio de 2026: CooperSurgical anunció su apoyo a la iniciativa Saving Mothers para avanzar en la salud femenina global y la educación en fertilidad. Aunque no se trata del lanzamiento de un producto, el programa fortalece el compromiso de pacientes y proveedores en los canales de salud materna y reproductiva que influyen en la demanda de anticoncepción y servicios de fertilidad. La iniciativa refuerza el posicionamiento de la marca entre las partes interesadas de las clínicas y los sistemas de salud en medio de una creciente atención pública al acceso a la fertilidad.
- Octubre de 2025: EMD Serono (Merck KGaA) firmó un acuerdo público-privado con el gobierno de Estados Unidos para ampliar el acceso a las terapias de FIV a través de la plataforma TrumpRX.gov, ofreciendo un descuento del 84% en una cartera que incluye Gonal-f, Ovidrel y Cetrotide. La iniciativa pone en marcha un mecanismo de acceso directo y accesibilidad económica para medicamentos de fertilidad de alto costo y puede redirigir el volumen de pacientes hacia las terapias participantes. En el mismo anuncio, la empresa también se comprometió a presentar Pergoveris en el marco del programa National Priority Voucher de la FDA para buscar una vía de revisión acelerada.
- Noviembre de 2024: SpOvum lanzó SpOvum ARTGPT, una plataforma habilitada por IA destinada a optimizar la interacción con los pacientes y el apoyo en la toma de decisiones en las clínicas de fertilidad. El lanzamiento destaca el cambio hacia la optimización del flujo de trabajo liderada por software, junto con los dispositivos y medicamentos de laboratorio tradicionales. También refleja un creciente énfasis competitivo en las herramientas digitales que ayudan a las clínicas a gestionar la carga de asesoramiento, estandarizar la comunicación y mejorar la eficiencia del recorrido del paciente.


Mercado de Tecnologías Reproductivas Humanas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos vinculados a las tecnologías reproductivas humanas utilizadas para prevenir el embarazo o apoyar la concepción, a través de medicamentos, dispositivos y herramientas de habilitación de procedimientos de uso común vendidos a través de canales clínicos y de atención médica.
Exclusiones del alcance: excluimos los productos más amplios de salud femenina que no están directamente vinculados a la anticoncepción o al tratamiento de la infertilidad, y también excluimos las ofertas de bienestar no médicas.
Descripción general de la segmentación
- Por Tecnología Reproductiva
- Tratamiento de Infertilidad
- Medicamentos
- Folitropina Alfa
- Folitropina Beta
- Menotropinas
- Otros
- Dispositivos
- Dispositivos de Separación de Espermatozoides
- Sistemas Analizadores de Espermatozoides
- Bombas de Aspiración de Óvulos
- Sistemas de Micromanipuladores
- Otros
- Medicamentos
- Anticonceptivo
- Medicamentos
- Anticonceptivos Orales
- Anticonceptivos Tópicos
- Anticonceptivos Inyectables
- Dispositivos
- Condones
- Dispositivo Intrauterino (DIU)
- Capuchones Cervicales
- Diafragmas
- Medicamentos
- Tratamiento de Infertilidad
- Por Género
- Masculino
- Femenino
- Por Usuario Final
- Clínicas de Fertilidad
- Hospitales y Centros Quirúrgicos
- Atención Domiciliaria y Venta Libre
- Institutos de Investigación
- Por Modo de Producto
- Medicamentos
- Dispositivos y Equipos
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con datos públicos que ayudan a mapear el pool de demanda y el flujo de productos de salud reproductiva. Se utilizaron fuentes como la Organización Mundial de la Salud, el Banco Mundial, la División de Población de las Naciones Unidas y las estadísticas sanitarias de la OCDE para contextualizar a nivel país la fertilidad, la demografía y el acceso a la atención médica. También revisamos publicaciones de agencias de salud pública, como el CDC, para entender la prevalencia de procedimientos y cómo difieren las vías de atención.
En el lado de la oferta y la regulación, revisamos presentaciones y actualizaciones de seguridad de agencias como la FDA de EE. UU. y la Agencia Europea de Medicamentos para rastrear la disponibilidad de productos y los principales cambios en el etiquetado. Luego añadimos informes anuales de empresas, presentaciones para inversores, cobertura de prensa de renombre y literatura científica (por ejemplo, revistas revisadas por pares que cubren las prácticas de laboratorio de FIV y la eficacia anticonceptiva) para refinar supuestos como la velocidad de adopción y la dirección de los precios. Se utilizaron suscripciones a bases de datos de patentes de manera selectiva para detectar dónde la actividad de innovación podría cambiar las combinaciones de productos a lo largo del tiempo. Estas fuentes son ilustrativas y no exhaustivas, y nos basamos en referencias públicas adicionales para la verificación cruzada, la validación y la aclaración.
Entrevistas y encuestas primarias
Las entrevistas primarias se centraron en validar qué se contabiliza como ingresos de mercado y con qué rapidez cambian las combinaciones de productos en las clínicas y hospitales. Hablamos con una combinación de fabricantes, distribuidores, administradores de clínicas de fertilidad, médicos y especialistas de laboratorio en Asia-Pacífico, Europa/Oriente Medio/África y América, de modo que el modelo pudiera verificarse frente a los precios reales sobre el terreno, el uso de protocolos y las realidades de reembolso.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos (CXO): 13% | Asia-Pacífico: 44% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 30% | Europa, Oriente Medio y África: 36% |
| Actores más pequeños: 17% | Gerentes: 57% | América: 20% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento principal utiliza un enfoque descendente en el que los indicadores de población y salud se traducen en un pool de demanda tratada, que luego se convierte en valor de mercado utilizando cestas típicas de terapias y procedimientos. En la práctica, las estimaciones por país se construyen a partir de indicadores como la prevalencia de infertilidad, la prevalencia del uso de anticonceptivos, los volúmenes de ciclos de TRA, el número promedio de embriones transferidos o congelados por ciclo, y la proporción de ciclos que utilizan pruebas de laboratorio adicionales. Los insumos de precios reflejan puntos de referencia para las principales clases de medicamentos, las combinaciones típicas de dispositivos y consumibles utilizadas por ciclo, y los patrones locales de reembolso o pago directo que determinan el precio real pagado.
Para mantener totales realistas, corroboramos los resultados con aproximaciones ascendentes selectivas, como el precio de venta promedio muestreado multiplicado por los volúmenes estimados para los principales consumibles, además de verificaciones de canal sobre el comportamiento de compra de las clínicas. Cuando el detalle ascendente es incompleto, las brechas se gestionan utilizando tasas de utilización sustitutas de mercados similares, y luego las ajustamos según los comentarios de las entrevistas antes de fijar los totales finales.
Para la previsión, se utiliza el análisis de escenarios, guiado por las opiniones de expertos sobre cómo podrían cambiar en cada región los volúmenes de ciclos, la parentalidad tardía, la expansión de la cobertura de seguros y las limitaciones de capacidad de las clínicas. La perspectiva final se mantiene alineada con las señales de demanda visibles, y los shocks puntuales se separan de las tendencias de adopción sostenida.
Validación de datos y ciclo de actualización
Los resultados se verifican a través de múltiples capas para detectar discrepancias evidentes desde el principio e investigarlas con explicaciones claras. Comparamos los totales por país con señales independientes como el número de procedimientos, las tendencias demográficas y los patrones de gasto en salud, y las grandes variaciones se rastrean hasta un conjunto limitado de supuestos, incluidos los volúmenes, los precios o la combinación de productos. Si un valor parece estar fuera de rango, los analistas vuelven a verificar las series de insumos subyacentes y, cuando es necesario, vuelven a contactar a los entrevistados para confirmar si se ha producido un cambio local.
Antes de la aprobación final, un segundo analista revisa el modelo para confirmar que las fórmulas, el momento de conversión de divisas y la lógica de crecimiento se aplican de manera coherente en todas las regiones. Los informes se actualizan en un ciclo anual, con actualizaciones intermedias activadas por eventos importantes como cambios en el reembolso, acciones regulatorias importantes o cambios repentinos en la actividad de las clínicas. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más reciente y actualizada.
Tamaño del mercado de tecnologías reproductivas humanas de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para las tecnologías reproductivas humanas pueden diferir, incluso cuando el nombre del tema parece el mismo. Las variaciones suelen provenir de qué se contabiliza como ingreso, qué años se utilizan como referencia y cómo se tratan los consumibles y servicios vinculados a procedimientos en los distintos países.
Algunas cifras publicadas incluyen ingresos más amplios de servicios de fertilidad y gastos adyacentes de salud femenina que se encuentran fuera de la tecnología reproductiva vinculada a productos. En el dimensionamiento de Mordor Intelligence, el valor se limita a los ingresos por tratamientos de anticoncepción e infertilidad vinculados a medicamentos, dispositivos y herramientas de habilitación de procedimientos, y luego se verifica frente a los volúmenes de ciclos y los patrones de precios antes de realizar la previsión.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 33,46 mil millones de USD (2026) | |
| Consultora Global A | 36,41 mil millones de USD (2025) | Utiliza un año base anterior y parece incluir un conjunto más amplio de servicios de fertilidad y ofertas relacionadas, lo que puede elevar los totales más allá de los ingresos de productos y herramientas de procedimiento. Los supuestos de crecimiento más rápido también pueden reflejar una adopción más agresiva de servicios adicionales en las distintas regiones. |
| Editorial del Sector B | 27,60 mil millones de USD (2025) | El dimensionamiento más bajo es coherente con una captura de ingresos más limitada, donde partes de los dispositivos, los consumibles vinculados a clínicas o las tecnologías de laboratorio más nuevas pueden estar subestimadas o tratadas como complementos opcionales. Las diferencias también pueden derivarse del momento de conversión de divisas y de una progresión de precios más lenta asumida. |
La tabla muestra que la mayor parte de la dispersión puede explicarse por las decisiones de alcance y por cómo se traduce el ingreso vinculado a procedimientos en valor entre países. Al vincular las estimaciones a indicadores de demanda claros, como el uso de anticonceptivos y los ciclos de TRA, y al mantener una lógica de precios transparente, la cifra final sigue siendo repetible y más fácil de conciliar con las señales del mundo real a lo largo del tiempo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Tecnologías Reproductivas Humanas?
El mercado de tecnologías reproductivas humanas está valorado en USD 33,46 mil millones en 2026.
¿Quiénes son los actores clave en el Mercado de Tecnologías Reproductivas Humanas?
CooperSurgical, Teva Pharmaceutical Industries, AbbVie Inc., Ferring B.V y Merck KGaA son las principales empresas que operan en el Mercado de Tecnologías Reproductivas Humanas.
¿Cuál es la región de más rápido crecimiento en el Mercado de Tecnologías Reproductivas Humanas?
Se prevé que Asia-Pacífico registre el crecimiento más rápido, con una CAGR del 3,92% entre 2026 y 2031.
¿Por qué son importantes los programas de beneficios de fertilidad para empleadores?
Los planes corporativos ahora cubren al 42% de los empleadores estadounidenses, reduciendo los costos de bolsillo y ampliando el acceso a la atención avanzada de fertilidad.
Última actualización de la página el:



