
Tamaño y Participación del Mercado de Comercialización de Electricidad
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.19 Billones de dólares |
| Tamaño del Mercado (2031) | 4.04 Billones de dólares |
| Growth Rate (2026 - 2031) | 4.86 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
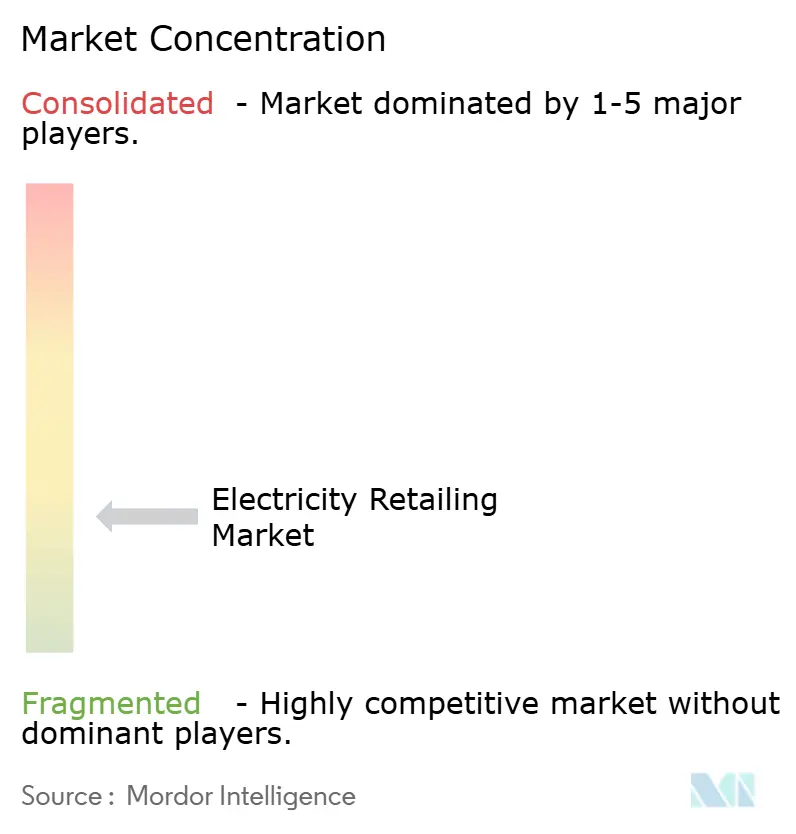
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Comercialización de Electricidad por Mordor Intelligence
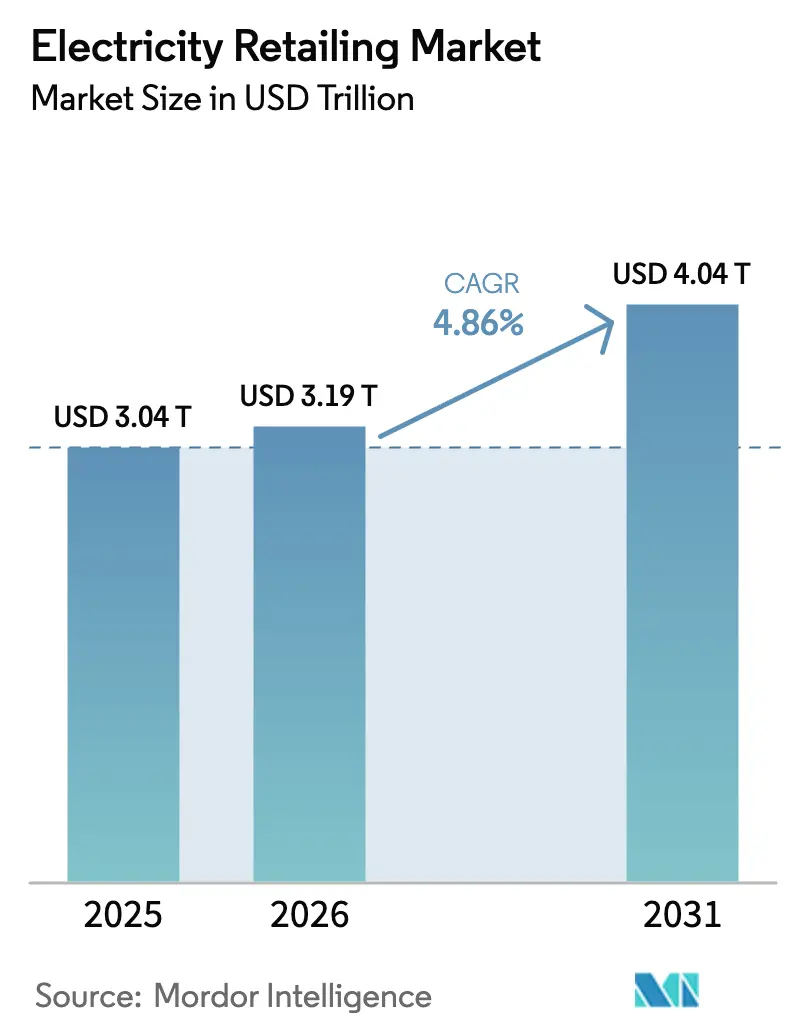
El tamaño del Mercado de Comercialización de Electricidad fue valorado en USD 3,04 billones en 2025 y se estima que crecerá desde USD 3,19 billones en 2026 hasta alcanzar USD 4,04 billones en 2031, a una CAGR del 4,86% durante el período de pronóstico (2026-2031).
La continua electrificación del transporte, la inversión sostenida en redes con alta penetración de energías renovables y la acelerada digitalización de las interfaces con los clientes están ampliando los grupos de ingresos para los comercializadores en todo el mundo. La región de Asia-Pacífico mantuvo su liderazgo en el lado de la oferta, mientras que la demanda de centros de datos y los rápidos despliegues de carga pública en América del Norte y Europa crearon oportunidades de crecimiento de carga sin precedentes. Las empresas de servicios públicos que desplegaron infraestructura de medición avanzada capturaron datos de consumo granulares, que sustentaron nuevas innovaciones tarifarias. Al mismo tiempo, la volatilidad de los márgenes se intensificó a medida que los reguladores extendieron las tarifas por defecto para proteger a los clientes vulnerables y los prosumidores compensaron parte de su demanda mediante energía solar en tejados y baterías. Los nuevos participantes habilitados por la tecnología aprovecharon estas corrientes cruzadas ofreciendo servicios agrupados, redefiniendo el panorama competitivo del mercado de comercialización de electricidad.
Conclusiones Clave del Informe
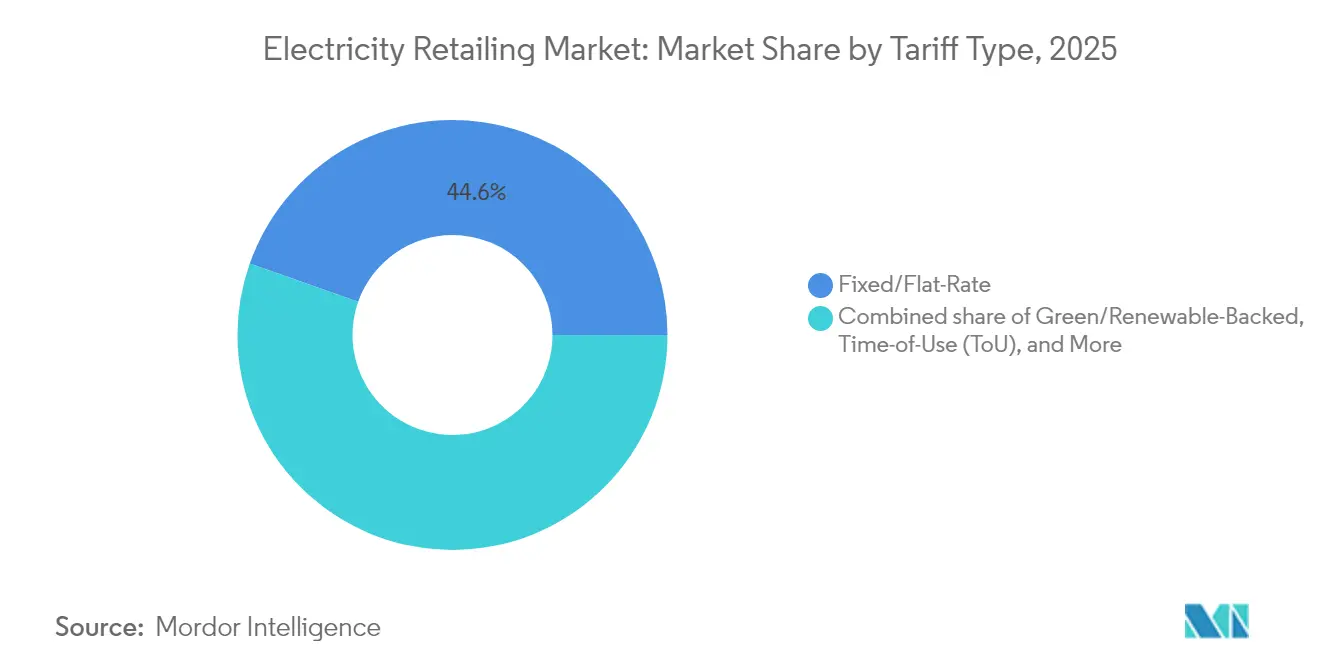
- Por tipo de tarifa, las tarifas fijas/planas representaron el 44,61% de la participación del mercado de comercialización de electricidad en 2025, mientras que se prevé que las tarifas verdes/respaldadas por energías renovables registren una CAGR del 7,38% hasta 2031.
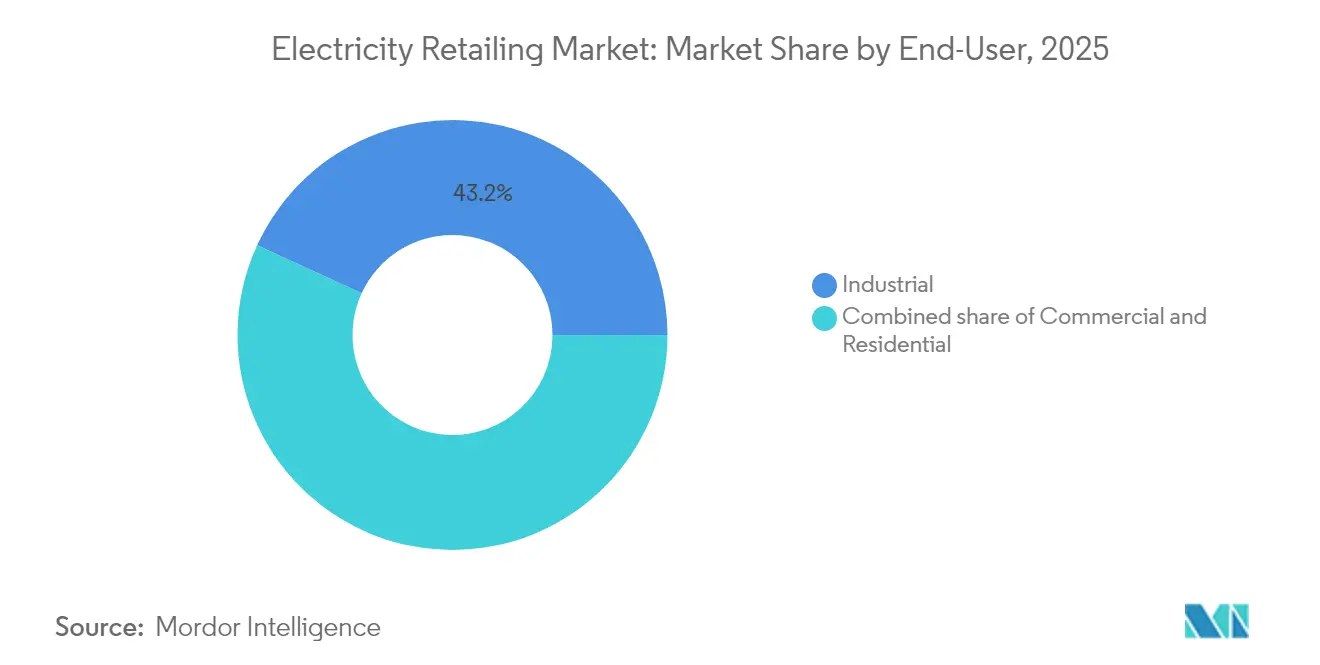
- Por usuario final, el segmento industrial representó el 43,15% del tamaño del mercado de comercialización de electricidad en 2025; se proyecta que el segmento comercial avance a una CAGR del 5,92% hasta 2031.
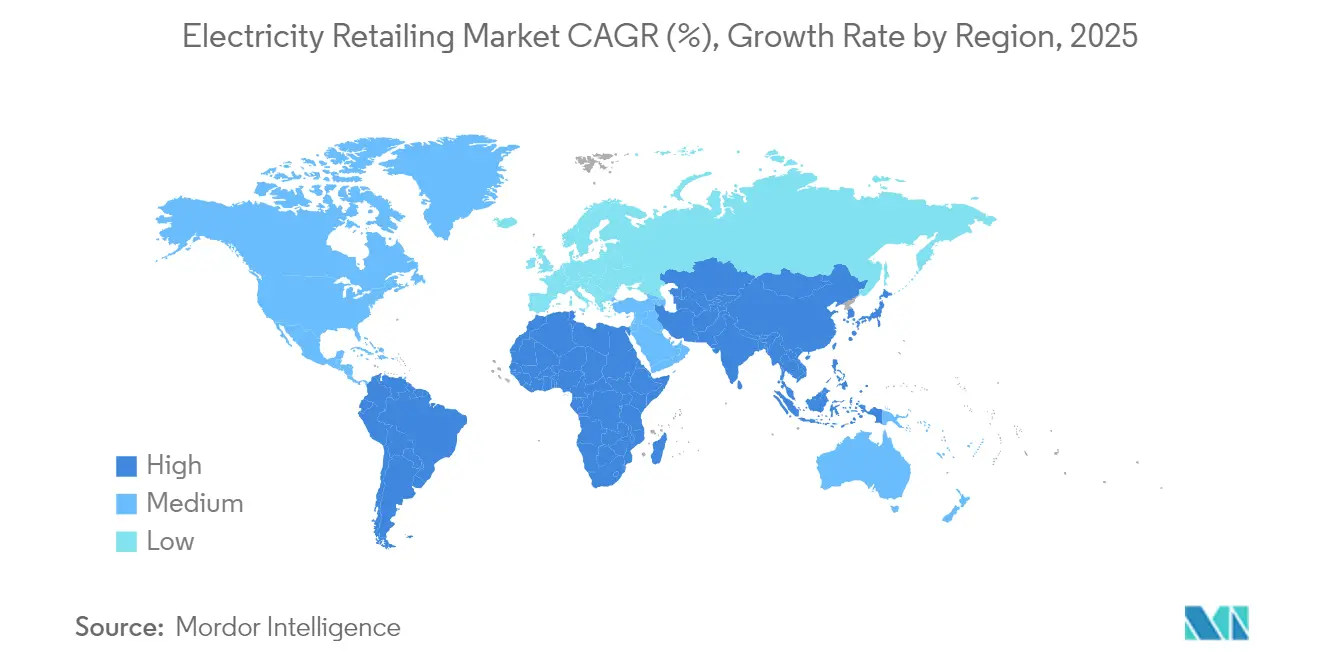
- Por geografía, la región de Asia-Pacífico concentró una participación de ingresos del 46,02% del mercado de comercialización de electricidad en 2025 y está preparada para una CAGR del 5,72% durante el período de pronóstico.
- Seis proveedores tradicionales controlaron el 91% de los volúmenes minoristas del Reino Unido en 2024, lo que refleja una estructura oligopolística en medio de 23 competidores con licencia.
- El contrato global de energía renovable de 10,5 GW de Microsoft con Brookfield fue el mayor contrato de comprador único firmado hasta la fecha, lo que subraya la inclinación corporativa hacia el suministro de energía limpia las 24 horas del día, los 7 días de la semana.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la carga de carga de vehículos eléctricos en redes urbanas | +1.20% | América del Norte, Europa, China | Mediano plazo (2-4 años) |
| Cambio de proveedor habilitado digitalmente y portales de comparación de precios | +0.80% | Europa, América del Norte, Australia | Corto plazo (≤ 2 años) |
| Despliegues universales de contadores inteligentes | +0.90% | Europa, Australia, Japón | Mediano plazo (2-4 años) |
| Entrada de comercializadores en la agregación de sistemas de almacenamiento de energía en baterías detrás del contador | +0.70% | América del Norte, Australia, Alemania | Largo plazo (≥ 4 años) |
| Proyectos piloto de comercio de energía entre pares basados en cadena de bloques | +0.30% | Australia, Europa, estados seleccionados de EE. UU. | Largo plazo (≥ 4 años) |
| Contratos de compra de energía renovable corporativos 24/7 como productos minoristas | +1.10% | América del Norte, Europa, Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Carga de Carga de Vehículos Eléctricos en Redes Urbanas
La adopción de vehículos eléctricos está redefiniendo las curvas de demanda urbana, con California esperando tener más de 2 millones de vehículos eléctricos en circulación para 2025 y proyecciones que indican 12,5 millones de unidades en circulación para 2035. Las empresas de servicios públicos de América del Norte reportaron gastos de capital para infraestructura de carga en 2024 que casi duplicaron los desembolsos del año anterior, lo que subraya la escala del impulso de electrificación. Los programas de flexibilidad de carga están permitiendo a los operadores de centros de datos reducir el uso en horas pico para asegurar la interconexión, y los proyectos piloto de plantas de energía virtual (VPP) en Texas han demostrado ahorros del 40% en las facturas de los clientes cuando las baterías se cargan durante las horas de precios bajos y luego se descargan durante los picos del sistema.(1)Sonnen, "Ahorros de la Planta de Energía Virtual en Texas," sonnen.comEstas iniciativas destacan cómo el mercado de comercialización de electricidad está evolucionando hacia modelos bidireccionales y ricos en servicios.
Cambio de Proveedor Habilitado Digitalmente y Portales de Comparación de Precios
El acceso de los consumidores a ofertas en tiempo real se expandió rápidamente; para 2025, el 90% de los hogares del Reino Unido conocían las tarifas por tiempo de uso, aunque menos de la mitad estaban inclinados a cambiar de proveedor. Alemania está legislando tarifas dinámicas obligatorias para 2025, creando espacio para asesores algorítmicos que ayudan a los usuarios finales a alinear su consumo con los patrones de producción de energías renovables. Los comercializadores que construyeron recorridos intuitivos basados en aplicaciones lograron reducir la tasa de abandono de clientes al tiempo que atraían a clientes con conocimientos digitales, acentuando así la competencia de plataformas en todo el mercado de comercialización de electricidad.
Despliegues Universales de Contadores Inteligentes (UE, AUS, JP)
España, Suecia y Finlandia ya han superado el 95% de penetración de contadores, mientras que Alemania y el Reino Unido buscan ponerse al día tras experimentar retrasos técnicos y relacionados con la privacidad. Australia está comprometida con un despliegue casi universal para 2030, aunque las quejas de los clientes sobre la facturación estimada aumentaron al 13% en el último ejercicio fiscal. Los datos de los contadores inteligentes ahora alimentan la respuesta a la demanda, el vehículo a la red y los análisis granulares de riesgo crediticio, formando una piedra angular para los productos dinámicos en el mercado de comercialización de electricidad.
Entrada de Comercializadores en la Agregación de Sistemas de Almacenamiento de Energía en Baterías Detrás del Contador
California aumentó el almacenamiento de energía en baterías instalado en el área de CAISO de 500 MW en 2020 a 11.200 MW a mediados de 2024, con la mitad de esta capacidad co-ubicada con generación solar. TenneT, el operador del sistema de transporte de los Países Bajos, proyectó que hasta 12,7 GW de baterías podrían estar conectadas para 2030, reforzando la lógica de ingresos para los servicios de agregación. Los comercializadores están lanzando ofertas de suscripción sin costo inicial que garantizan a los clientes energía a precio fijo proveniente de energía solar en sitio más despacho de baterías, un diferenciador que está redefiniendo la captura de valor para el cliente dentro del mercado de comercialización de electricidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Compresión de márgenes por tarifas reguladas por defecto y topes de precios | -1.80% | Europa, Australia, mercados regulados de EE. UU. | Corto plazo (≤ 2 años) |
| Erosión de carga por autoconsumo de prosumidores | -1.10% | Australia, California, Alemania, España | Mediano plazo (2-4 años) |
| Aumento del riesgo crediticio ante el creciente endeudamiento energético de los hogares | -0.70% | Reino Unido, Europa, estados seleccionados de EE. UU. | Corto plazo (≤ 2 años) |
| Gravámenes por uso de red a los comercializadores en mercados con alta penetración de energías renovables | -0.90% | Alemania, Australia, Dinamarca | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Compresión de Márgenes por Tarifas Reguladas por Defecto y Topes de Precios
La Oferta de Mercado por Defecto australiana para 2025-26 aumentó los topes de tarifas residenciales hasta en un 8,9%, reflejando una mayor transferencia de costos mayoristas al tiempo que restringía el potencial alcista del margen del comercializador. Los precios residenciales alemanes promediaron EUR 0,4519 por kWh en 2024, con más de la mitad atribuible a impuestos y gravámenes, comprimiendo así el potencial de diferenciación del comercializador. Intervenciones similares en Corea del Sur cargaron a KEPCO con una deuda creciente, lo que subraya cómo los objetivos de política pueden distorsionar el perfil de riesgo-rentabilidad del mercado de comercialización de electricidad.
Aumento del Riesgo Crediticio ante el Creciente Endeudamiento Energético de los Hogares
A finales de 2024, los atrasos en el Reino Unido superaron los GBP 2.900 millones, lo que llevó a los proveedores a aumentar las provisiones por deudas incobrables y a endurecer las verificaciones de crédito en la incorporación de nuevos clientes.(2)Ofgem, "Informe sobre Deuda Energética y Vulnerabilidad del Cliente 2025," ofgem.gov.uk Europa continental enfrentó un estrés similar a medida que los atrasos del servicio por defecto de Italia aumentaron un 27% interanual a pesar de los planes gubernamentales de alivio de facturas. Los comercializadores están lanzando opciones de prepago, planes de cuotas y servicios de asesoramiento en eficiencia energética específicos para contener el riesgo de cuentas por cobrar. Los análisis de propensión al pago de estilo fintech, alimentados por datos de contadores inteligentes, están reduciendo los eventos de desconexión, aunque persisten las preocupaciones sobre la privacidad. Los elevados costos de la deuda comprimen el capital de trabajo, reduciendo el margen de maniobra estratégico en un momento en que el mercado de comercialización de electricidad requiere una inversión récord en sistemas digitales y adquisición de clientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tarifa:
Los Productos Verdes Superan a los Planes TradicionalesLos planes de tarifa fija/plana mantuvieron una participación del 44,61% en 2025, ya que los hogares priorizaron la certeza en las facturas en medio de la volatilidad de precios. Las ofertas verdes/respaldadas por energías renovables crecieron a una CAGR del 7,38%, impulsadas por las cadenas de suministro corporativas que buscan huellas de carbono de Alcance 2 bajas en carbono y consumidores que alinean sus elecciones de estilo de vida con los valores climáticos. Los hogares españoles con la tarifa dinámica regulada ahorraron entre un 8% y un 11% anualmente al trasladar el uso a las horas de la tarde ricas en energía solar. La tarifa dinámica/en tiempo real, aún de nicho, floreció donde los contadores inteligentes cubrían prácticamente todos los puntos finales, especialmente en Suecia y Finlandia. Los modelos de Energía como Servicio por suscripción, ejemplificados por el paquete de baterías sin costo de capital de ABB, representan el cambio del mercado de comercialización de electricidad de las ventas de productos básicos a soluciones integradas.
El ámbito competitivo premia cada vez más el compromiso digital y los conocimientos conductuales. Los comercializadores que invierten en previsión de uso impulsada por inteligencia artificial y paneles móviles gamificados reportan tasas de abandono de clientes un 40% inferiores a las de sus pares. En los estados desregulados de EE. UU., las marcas basadas en aplicaciones han captado a los millennials combinando compensaciones de energías renovables con fidelización mediante reembolsos, reafirmando que la experiencia del cliente, más que la mecánica tarifaria, impulsa la diferenciación en toda la industria de comercialización de electricidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final:
La Carga Comercial se AceleraLos clientes industriales representaron el 43,15% de los volúmenes de 2025; sin embargo, el crecimiento de los centros de datos a hiperescala impulsó al segmento comercial a una perspectiva de CAGR del 5,92%, con el riesgo potencial de crear cuellos de botella en la capacidad de la red local en Virginia, Ohio y Fráncfort. Los comercializadores que abastecen a estos campus negocian cada vez más cargos por reserva de capacidad y cláusulas de reducción para gestionar las operaciones las 24 horas del día, los 7 días de la semana. La electrificación residencial mediante bombas de calor y carga de vehículos es constante pero está limitada por los costos iniciales de los electrodomésticos.
Los compradores comerciales también son pioneros en contratos de compra de energía 24/7 y baterías detrás del contador, desbloqueando ingresos por servicios auxiliares que compensan las tarifas minoristas. Al mismo tiempo, la electrificación de procesos industriales —desde hornos de hidrógeno para acero hasta fábricas de semiconductores— podría añadir 120 TWh a la demanda base de 2030 solo en Asia-Pacífico, diluyendo la volatilidad histórica del segmento industrial y mejorando la resiliencia del mercado de comercialización de electricidad ante los ciclos macroeconómicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Comercialización de Electricidad en Asia-Pacífico
Asia-Pacífico lideró con una participación del 46,02% y una perspectiva de CAGR del 5,72%, respaldada por el intercambio provincial de 650 mil millones de kWh de Guangdong y la cartera de proyectos de energías renovables de India que supera los 70 GW. La ampliación de los márgenes entre los precios mayoristas y minoristas en Japón y Corea del Sur atrae a nuevos participantes habilitados por fintech, a pesar de las incertidumbres en los límites tarifarios.
Mercado de Comercialización de Electricidad en Europa
Europa enfrentó impuestos y gravámenes estructuralmente elevados que representaron el 54% de las facturas domésticas alemanas en 2024; sin embargo, la avanzada digitalización de la red ofrece una plataforma para la fijación dinámica de precios y la respuesta a la demanda. Los comercializadores nórdicos aprovechan una cobertura de medidores inteligentes cercana al 100% para comercializar certificados verdes por hora, lo que ilustra cómo la innovación compensa los obstáculos regulatorios.
Mercado de Comercialización de Electricidad en América del Norte
América del Norte experimentó solicitudes de carga comercial sin precedentes —Xcel Energy por sí sola revisó 6,7 GW de propuestas de interconexión de centros de datos— mientras que la abundancia de gas y la aceleración de las energías renovables amortiguaron los picos de costos mayoristas. La regulación estado por estado genera un mosaico de perfiles de riesgo-rendimiento, pero la sólida liquidez y la sofisticada cobertura de riesgos sustentan un robusto tamaño del mercado de comercialización de electricidad para los inversores.

Panorama regulatorio
El sector minorista de la electricidad sigue estando definido por el diseño del mercado a nivel país, con una tensión persistente entre las medidas de protección al consumidor (tarifas por defecto, límites de precios, gestión de morosidad) y la necesidad de habilitar la flexibilidad, el cambio digital de proveedor y nuevos ingresos por servicios. En Australia, los debates de reforma que abarcan las protecciones energéticas al consumidor y los parámetros de fiabilidad han contado con la participación activa de comercializadoras como AGL, junto con DCCEEW, la Australian Energy Market Commission (AEMC) y la Essential Services Commission (ESC). La Oferta de Mercado Predeterminada 2025-26 también actúa como referencia visible que restringe los precios de referencia en partes del National Electricity Market.
En Europa y China, los cambios de política también están modificando las normas de contratación y participación. Francia entró en un marco post-ARENH a partir del 1 de enero de 2026, con la CRE supervisando la transición hacia el esquema VNU y los Contratos de Asignación de Producción Nuclear (CAPN). Esto cambia la forma en que las comercializadoras aseguran el suministro y gestionan su exposición al mercado mayorista. En China, la orientación central emitida en marzo de 2026 para unificar las normas del mercado eléctrico nacional y fortalecer la gobernanza, junto con los trabajos sobre una revisión de la Ley de Electricidad de 2026, formaliza el almacenamiento de energía independiente como participante del mercado y aclara el acceso a los servicios auxiliares. Esto respalda una mayor competencia y nuevas ofertas de flexibilidad vinculadas al segmento minorista, al tiempo que endurece la supervisión de la fijación de precios e intervenciones entre provincias.
Panorama Competitivo
El mercado de comercialización de electricidad presenta una concentración moderada. Los titulares tradicionales dominan los recuentos de puntos de medición en Japón, Alemania y partes de EE. UU.; sin embargo, los competidores digitales capturan ahora una participación creciente de los clientes que cambian de proveedor en las zonas desreguladas. Iberdrola ha destinado EUR 41.000 millones hasta 2026 para el refuerzo de redes y las energías renovables, mientras que el plan de gastos de capital de USD 83.000 millones de Duke Energy para 2025-2029 tiene como objetivo la modernización de la red, movimientos que defienden las ventajas de escala de los titulares.
Los nuevos participantes centrados en plataformas despliegan selección de tarifas basada en inteligencia artificial, agregación de micro-contratos de compra de energía y seguimiento de carbono en tiempo real. Los datos del Reino Unido muestran que seis grandes proveedores aún controlaban el 91% de las cuentas residenciales en 2024, pero los proveedores exclusivamente digitales aumentaron su base de clientes un 35% interanual, lo que subraya el potencial latente de abandono de clientes. Las fusiones y adquisiciones siguen siendo selectivas: la compra de Aldro Energía por parte de Eni Gas e Luce otorgó acceso inmediato a la cabeza de playa ibérica sin los obstáculos de una licencia orgánica.
Las capacidades tecnológicas ahora superan al poder de compra puro. La planta de energía virtual de Sonnen en Texas monetiza el acceso al mercado de la Orden 2222 de la FERC para baterías residenciales agregadas, mientras que el servicio de sistemas de almacenamiento de energía en baterías como servicio de ABB elimina las restricciones de capital para las pymes. Junto con los proyectos piloto de cadena de bloques e iniciativas entre pares, estos modelos señalan un cambio de la competencia tarifaria a los ecosistemas de plataformas, una trayectoria definitoria para el mercado de comercialización de electricidad.
Líderes de la Industria de Comercialización de Electricidad
AGL Energy Ltd.
China Huadian Corporation LTD. (CHD)
Electricite de France SA.
Engie SA
Duke Energy Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Comercialización de Electricidad
- State Grid Corporation of China
- Enel S.p.A.
- Electricite de France (EDF)
- E.ON SE
- Iberdrola SA
- Engie SA
- Duke Energy Corp.
- Southern Company
- Xcel Energy
- AGL Energy Ltd.
- Origin Energy
- NRG Energy Inc.
- NextEra Energy
- KEPCO
- China Huadian Corp.
- Tata Power
- CLP Holdings
- Octopus Energy
- EnBW
- Fortum Oyj
Lea el análisis de las empresas de comercialización de electricidad

Oportunidades de mercado y perspectivas futuras
Las comercializadoras tienen espacio para monetizar la flexibilidad y la contratación de energía baja en carbono a medida que la regulación y la tecnología amplían quién puede participar en los mercados eléctricos. La revisión prevista de la Ley de Electricidad de China para 2026, que formaliza el almacenamiento de energía independiente como participante del mercado y establece criterios para la participación con inversión extranjera en servicios auxiliares, respalda nuevas propuestas minoristas que combinan el suministro con almacenamiento detrás del contador, respuesta a la demanda y servicios de agregación, particularmente en provincias donde se están unificando las normas de fijación de precios y de mercado entre provincias. Evidencia de programas independientes también apunta a una creciente cartera de proyectos y modernizaciones: China Huadian ha destacado acciones de ahorro energético y reducción de emisiones y ha hecho referencia a un amplio conjunto de modernizaciones de unidades generadoras, junto con inversiones en electrólisis de hidrógeno y proyectos híbridos de almacenamiento de energía. Esto ampliar la base direccionable para comercializadoras y agregadores que buscan productos limpios despachables y tarifas respaldadas por flexibilidad.
En Europa, la transición post-ARENH en Francia a partir del 1 de enero de 2026 crea oportunidades de rediseño de productos impulsadas por la contratación, ya que las comercializadoras dependen más del abastecimiento mayorista y de estrategias de generación propia bajo el nuevo marco supervisado por la CRE. Esto respalda ofertas diferenciadas para clientes comerciales que buscan suministro limpio permanente, apoyándose en el impulso observado de los PPA corporativos (por ejemplo, el PPA global renovable de 10,5 GW de Microsoft con Brookfield). En mercados minoristas maduros que enfrentan presión sobre las facturas y tarifas por defecto más restrictivas, el análisis de riesgo crediticio habilitado por medidores inteligentes y los productos de pago estructurado (prepago, cuotas) también crean una oportunidad de servicio identificable que aborda la morosidad elevada mientras reduce la pérdida de clientes y los costos por deudas incobrables.
Recent Industry Developments in Mercado de Comercialización de Electricidad
- Julio de 2026: China Huadian Corporation Ltd. anunció que una planta eólica de 4x50 megavatios en la provincia de Dak Lak, Vietnam, alcanza la operación comercial a plena capacidad. El lanzamiento amplía la capacidad de generación renovable en el sudeste asiático y mejora la combinación de suministro regional y la integración a la red con nuevos activos eólicos.
- Junio de 2026: EDF firmó acuerdos energéticos estratégicos con el Sultanato de Omán para proyectos de energía renovable y almacenamiento de energía, incluidos el IPP solar fotovoltaico Al Kamil y el almacenamiento por bombeo de Wadi Dayqah. Los acuerdos diversifican la cartera renovable y de almacenamiento de EDF en Medio Oriente, impulsando la diversificación de EDF y su cartera de proyectos en mercados de alto crecimiento.
- Mayo de 2026: AGL Energy Ltd. actualizó su guía para el año fiscal 26 en la conferencia Macquarie Australia; la guía de EBIT subyacente se estrechó a entre 2.060 y 2.180 millones de AUD; la guía de NPAT subyacente se elevó a entre 610 y 680 millones de AUD. La guía actualizada indica optimización de la combinación de activos y estabilidad de ganancias en un mercado en transición.


Mercado de Comercialización de Electricidad Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado minorista de electricidad es el valor de la electricidad vendida por las comercializadoras a los usuarios finales a través de canales regulados y desregulados, medido como ingresos por electricidad minorista en USD en las principales economías.
Exclusiones de alcance: excluimos el comercio de energía mayorista, los ingresos de activos de redes de transmisión y distribución, y el software puro de medición o facturación que no esté incluido en el cargo por suministro de electricidad.
Descripción general de la segmentación
- Por Tipo de Tarifa
- Tarifa Fija/Plana
- Tarifa por Tiempo de Uso
- Tarifa Dinámica/en Tiempo Real
- Tarifa Verde/Respaldada por Energías Renovables
- Basada en Suscripción (Energía como Servicio)
- Por Usuario Final
- Residencial
- Comercial
- Industrial
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Países Nórdicos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental estableció la base fáctica sobre consumo, precios y contexto de política antes de construir el modelo. Nos basamos en estadísticas energéticas públicas y series de precios como las de la International Energy Agency, la US Energy Information Administration, Eurostat y los reguladores energéticos nacionales que publican órdenes tarifarias y componentes de precios minoristas.
Para mantener las cifras comparables entre países, también revisamos fuentes como informes anuales auditados de servicios públicos, presentaciones a bolsas de valores, presentaciones para inversionistas y publicaciones oficiales de operadores de red y de mercado. En algunos casos, se utilizaron herramientas de suscripción para datos financieros de empresas, noticias y verificaciones de importación y exportación para acelerar la verificación cruzada y hacer seguimiento de acciones corporativas que pueden modificar la información de ingresos minoristas. Las fuentes de investigación documental aquí listadas son solo ilustrativas, y se utilizaron muchos otros conjuntos de datos y documentos públicos para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba los supuestos clave que determinan los ingresos minoristas, especialmente cómo se forman las tarifas minoristas y qué proporción de la factura final se trata como suministro de energía frente a conceptos de traspaso. Hablamos con una combinación de líderes de comercializadoras y empresas de servicios públicos, especialistas regulatorios y gestores de energía de grandes clientes en Asia-Pacífico, EMEA y América, de modo que se pudieran cerrar las brechas de los hallazgos documentales y conciliar los totales con las prácticas reales de contratación y facturación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directivos (CXO): 12% | Asia-Pacífico: 43% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 42% | EMEA: 33% |
| Actores más pequeños: 18% | Gerentes: 46% | América: 24% |
Dimensionamiento y previsión del mercado
Dimensionamos el mercado utilizando una acumulación de la demanda de arriba hacia abajo, donde el consumo de electricidad por país por parte de los usuarios finales se convierte en valor mediante series de precios minoristas por kWh, y luego se ajusta según el tratamiento fiscal y de impuestos conocido en la factura. Los totales se verificaron luego mediante aproximaciones selectivas de abajo hacia arriba, principalmente la consolidación de ingresos de comercializadoras en países muestreados, verificaciones de canal sobre presentaciones de tarifas reguladas, y cálculos muestreados (kWh x tarifa promedio de factura) para que la escala se mantenga realista.
El modelo utiliza un pequeño conjunto de insumos repetibles que se pueden obtener y actualizar, como el consumo total de electricidad (TWh), los cambios en la combinación de clientes entre cargas residenciales, comerciales e industriales, los movimientos de precios minoristas por tipo de tarifa, la inflación y el comportamiento de traspaso de combustible, y el avance de la desregulación que cambia la forma en que se capturan los márgenes de suministro. Cuando un país presenta brechas en las series de precios públicas o tiene estructuras de facturación complejas, se aplicó lógica de precios sustitutos de mercados comparables y luego se verificó nuevamente el ingreso implícito frente a los segmentos minoristas reportados por las empresas de servicios públicos.
Para la previsión, aplicamos un análisis de escenarios respaldado por una regresión multivariante ligera sobre el crecimiento del consumo y los factores de precios minoristas, y luego los resultados se sometieron a pruebas de estrés con retroalimentación primaria sobre las revisiones tarifarias esperadas, la reducción de subsidios y los impactos de la contratación de energía renovable en los precios finales. Esto mantiene la previsión vinculada a unas pocas palancas reales, y también nos ayuda a manejar períodos en los que los límites tarifarios o los créditos únicos en la factura distorsionan los promedios reportados.
Validación de datos y ciclo de actualización
La validación se realizó por etapas para detectar tempranamente las grandes variaciones. Comparamos los resultados con señales independientes como publicaciones nacionales de precios minoristas, calendarios tarifarios de los reguladores y desagregaciones reportadas de ingresos minoristas de las empresas de servicios públicos, y luego revisamos cualquier país que mostrara un ingreso por kWh anómalo en comparación con sus pares.
Antes de la aprobación final, el modelo pasa por revisiones de varios analistas en las que se cuestionan los supuestos, y volvemos a contactar a las fuentes si un cambio de tarifa, una fluctuación cambiaria o una reexpresión de informes afecta materialmente la serie temporal. Los informes se actualizan anualmente con actualizaciones provisionales para eventos materiales, y se completa una revisión final previa a la entrega para que los clientes reciban la vista más reciente.
Tamaño del mercado minorista de electricidad de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para el sector minorista de la electricidad a menudo no coinciden porque la línea entre los ingresos por suministro de energía y los cargos de traspaso se trata de manera diferente entre países, y algunos editores se basan en años base diferentes. El momento de la conversión de divisas también importa, ya que las facturas de energía minorista y las estadísticas nacionales pueden reportarse en cortes diferentes, lo que a su vez desplaza la conversión a USD.
En nuestro ciclo de actualización, las series de precios minoristas por kWh y las actualizaciones tarifarias se vuelven a verificar cerca del año base, y el ingreso implícito por kWh se valida contra los totales de consumo y los componentes de la factura, razón por la cual el valor de 3,19 billones de USD (2026) mostrado por Mordor Intelligence puede diferir de las estimaciones que utilizan ventanas de precios promedio más antiguas o tratamientos fiscales combinados.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,19 billones de USD (2026) | |
| Anuario Sectorial A | 3,01 billones de USD (2024) | Calcula el consumo neto de usuarios finales utilizando precios minoristas promedio anuales por kWh que incluyen impuestos y gravámenes, y el año anterior puede no captar reajustes tarifarios posteriores ni ajustes de cierre. |
| Resumen de Agencia de Noticias B | 4,38 billones de USD (2029) | Utiliza una CAGR fija a partir de un punto de inicio en 2022 con visibilidad limitada sobre cómo se actualizan los componentes tarifarios, los límites de precios y las fechas de conversión de divisas a lo largo de períodos de precios volátiles. |
La diferencia se explica principalmente por la alineación de años y por si los impuestos, gravámenes y conceptos de traspaso regulados se incorporan en la misma línea de ingresos. Cuando el valor se reconstruye a partir del consumo y de series de precios minoristas actualizadas, el resultado es más fácil de reproducir y más fácil de actualizar a medida que cambian las políticas y las tarifas.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual de los ingresos minoristas globales de electricidad?
El tamaño del mercado de comercialización de electricidad alcanzó USD 3,19 billones en 2026 y se proyecta que escale hasta USD 4,04 billones para 2031.
¿Qué categoría tarifaria crece más rápido hacia 2031?
Los planes verdes/respaldados por energías renovables registran una CAGR del 7,38% gracias a los mandatos de sostenibilidad corporativa y la conciencia climática de los consumidores.
¿Por qué las cargas comerciales se expanden más rápidamente que las industriales?
Los centros de datos a hiperescala y los clústeres de computación de inteligencia artificial impulsan la demanda comercial, generando una CAGR del 5,92% frente a un crecimiento industrial más lento.
¿Qué papel desempeñan los contadores inteligentes en la estrategia de los comercializadores?
Los datos casi en tiempo real permiten la tarificación dinámica, la respuesta a la demanda y los análisis de riesgo crediticio, sustentando nuevos modelos de servicio.
¿Cómo están abordando los comercializadores la deuda energética de los clientes?
Los proveedores están desplegando opciones de prepago, planes de cuotas y puntuación de riesgo basada en datos para moderar el aumento de los atrasos.
¿Qué región lidera la participación de mercado y el crecimiento?
Asia-Pacífico concentra una participación del 46,02% y una perspectiva de CAGR del 5,72%, impulsada por la electrificación a gran escala y la inversión en energías renovables.
Última actualización de la página el:



