
Tamanho e Participação do Mercado de Varejo de Eletricidade
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.19 Trilhões de dólares |
| Tamanho do Mercado (2031) | 4.04 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 4.86 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
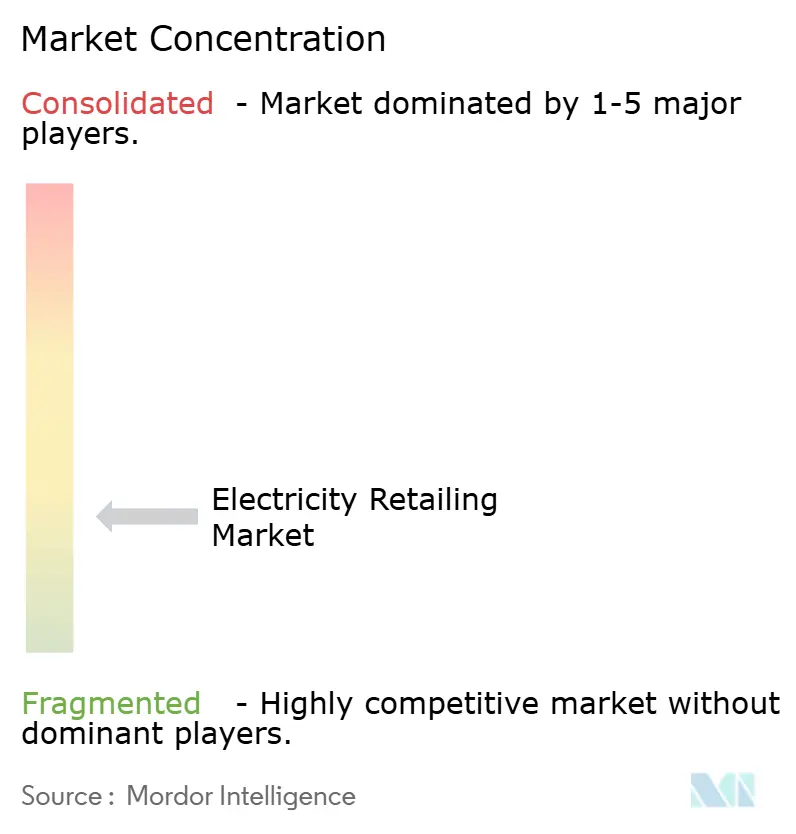
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Varejo de Eletricidade por Mordor Intelligence
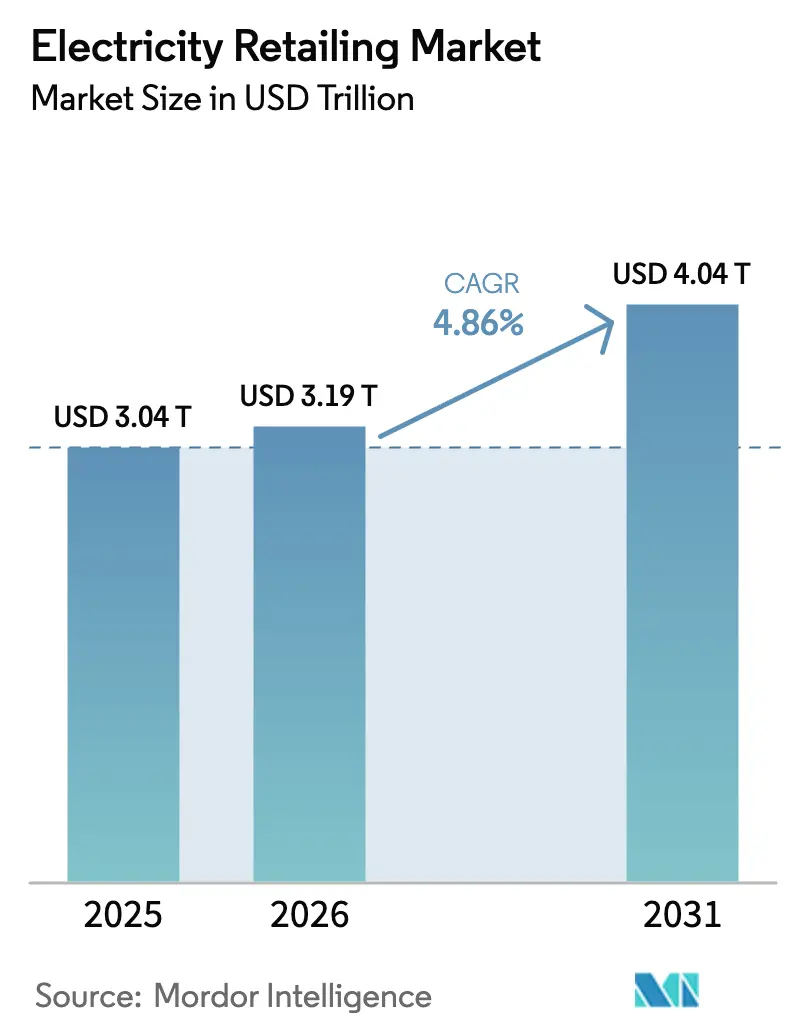
O tamanho do Mercado de Varejo de Eletricidade foi avaliado em USD 3,04 trilhões em 2025 e estima-se que cresça de USD 3,19 trilhões em 2026 para atingir USD 4,04 trilhões até 2031, a um CAGR de 4,86% durante o período de previsão (2026-2031).
A contínua eletrificação do transporte, o investimento sustentado em redes ricas em renováveis e a acelerada digitalização das interfaces com o cliente estão expandindo os pools de receita para os varejistas em todo o mundo. A região Ásia-Pacífico manteve sua liderança no lado da oferta, enquanto a demanda de data centers e os rápidos lançamentos de carregamento público na América do Norte e na Europa criaram oportunidades de crescimento de carga sem precedentes. As concessionárias que implantaram infraestrutura de medição avançada capturaram dados granulares de consumo, que sustentaram novas inovações tarifárias. Ao mesmo tempo, a volatilidade das margens se intensificou à medida que os reguladores estenderam as tarifas padrão para proteger clientes vulneráveis e os prossumidores compensaram parte de sua demanda por meio de energia solar em telhados e baterias. Os entrantes habilitados por tecnologia exploraram essas correntes cruzadas oferecendo serviços agrupados, remodelando o cenário competitivo do mercado de varejo de eletricidade.
Principais Conclusões do Relatório
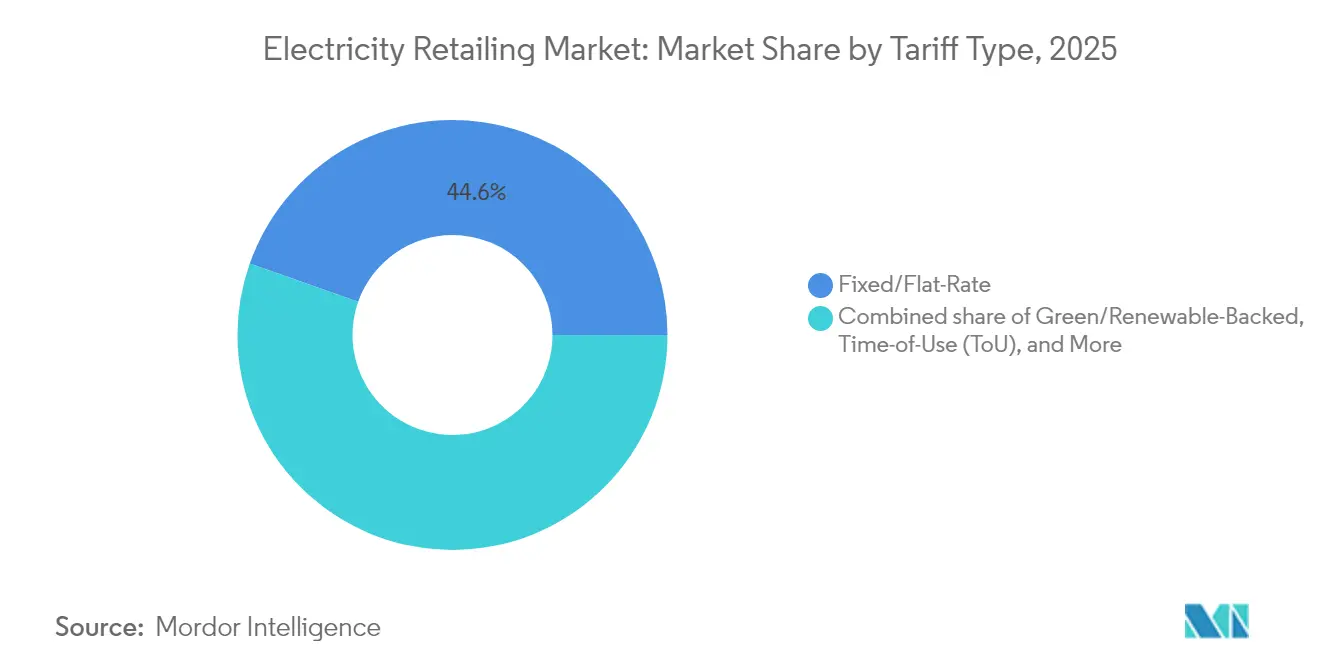
- Por tipo de tarifa, as tarifas fixas/taxa plana detinham 44,61% da participação do mercado de varejo de eletricidade em 2025, enquanto as tarifas Verdes/Baseadas em Renováveis têm previsão de registrar um CAGR de 7,38% até 2031.
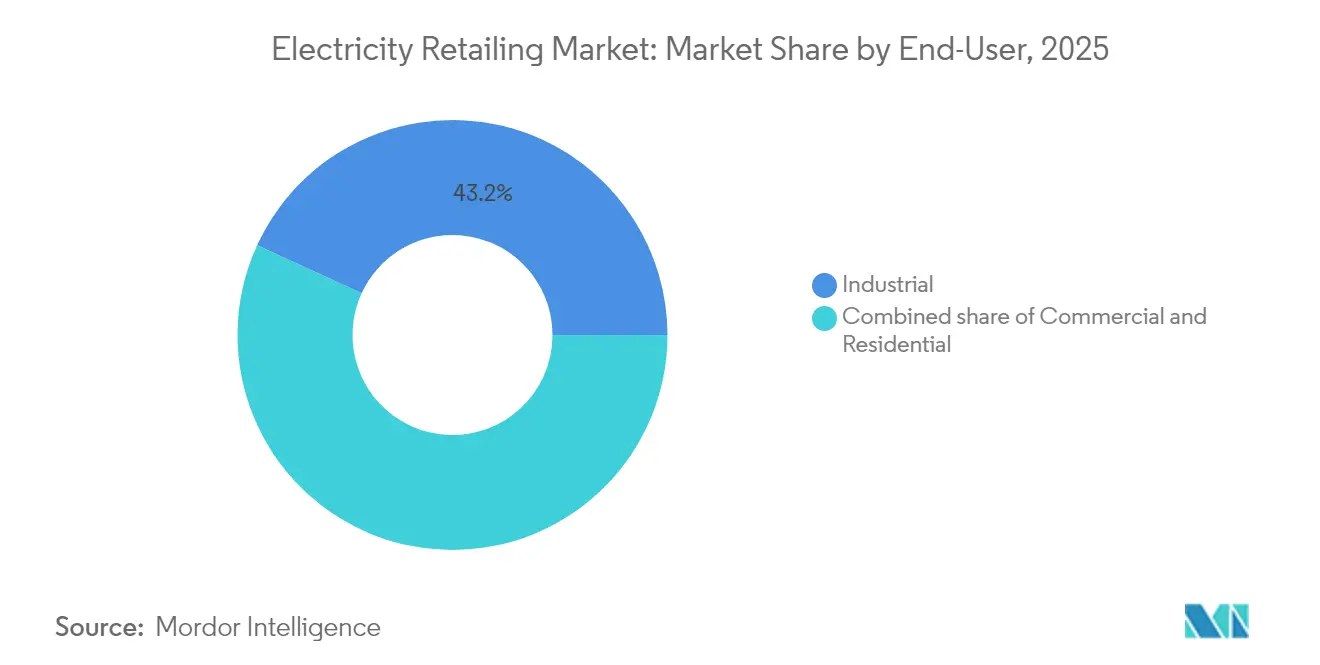
- Por usuário final, o segmento industrial representou 43,15% do tamanho do mercado de varejo de eletricidade em 2025; o segmento comercial deve avançar a um CAGR de 5,92% até 2031.
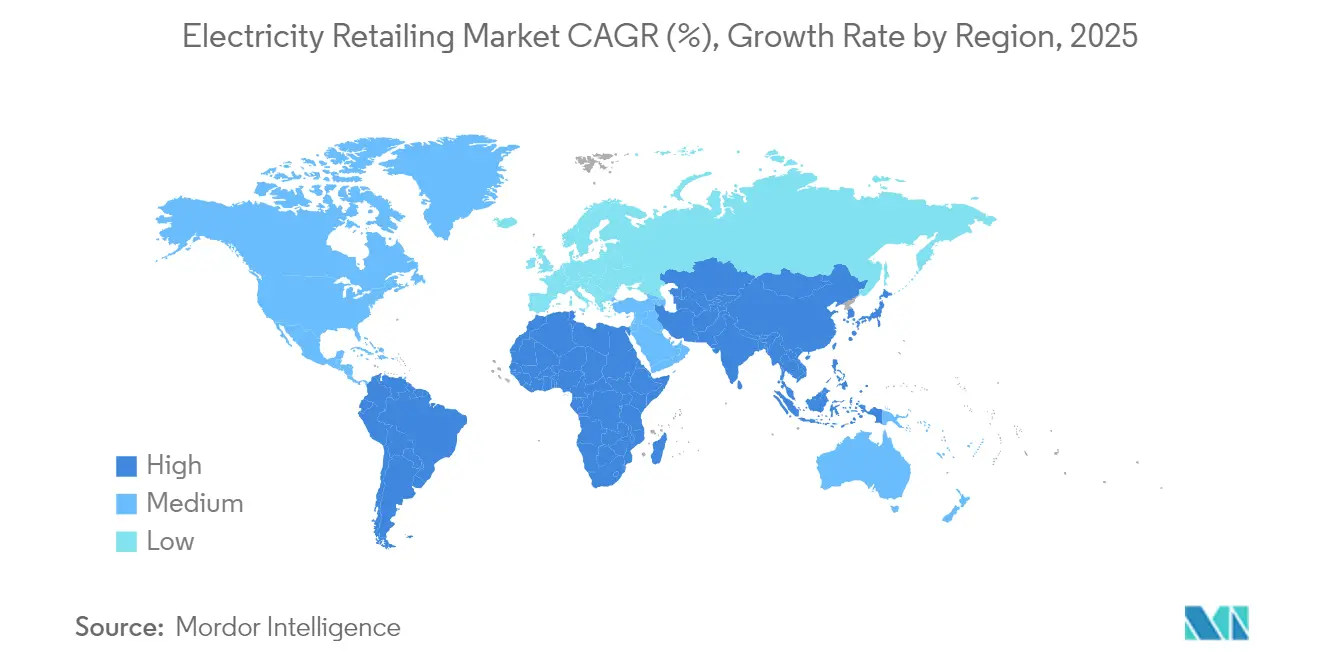
- Por geografia, a região Ásia-Pacífico detinha uma participação de receita de 46,02% do mercado de varejo de eletricidade em 2025 e está posicionada para um CAGR de 5,72% durante o período de previsão.
- Seis fornecedores tradicionais controlavam 91% dos volumes de varejo do Reino Unido em 2024, refletindo uma estrutura oligopolista em meio a 23 concorrentes licenciados.
- O contrato global de 10,5 GW de energia renovável da Microsoft com a Brookfield foi o maior contrato de comprador único assinado até o momento, sublinhando a inclinação corporativa em direção ao fornecimento de energia limpa 24/7.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da carga de carregamento de veículos elétricos em redes urbanas | +1.20% | América do Norte, Europa, China | Médio prazo (2-4 anos) |
| Troca habilitada digitalmente e portais de comparação de preços | +0.80% | Europa, América do Norte, Austrália | Curto prazo (≤ 2 anos) |
| Implantação universal de medidores inteligentes | +0.90% | Europa, Austrália, Japão | Médio prazo (2-4 anos) |
| Entrada de varejistas na agregação de sistemas de armazenamento de energia em baterias atrás do medidor | +0.70% | América do Norte, Austrália, Alemanha | Longo prazo (≥ 4 anos) |
| Projetos piloto de negociação de energia ponto a ponto baseada em blockchain | +0.30% | Austrália, Europa, estados selecionados dos EUA | Longo prazo (≥ 4 anos) |
| Contratos de compra de energia renovável corporativos 24/7 como produtos de varejo | +1.10% | América do Norte, Europa, Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Carga de Carregamento de Veículos Elétricos em Redes Urbanas
A adoção de veículos elétricos está remodelando as curvas de demanda urbana, com a Califórnia esperando ter mais de 2 milhões de veículos elétricos nas estradas até 2025 e projeções indicando 12,5 milhões de unidades nas estradas até 2035. As concessionárias norte-americanas relataram despesas de capital para infraestrutura de carregamento em 2024 que quase dobraram em relação aos gastos do ano anterior, sublinhando a escala do impulso de eletrificação. Os programas de flexibilidade de carga estão permitindo que os operadores de data centers reduzam o uso nos horários de pico para garantir a interconexão, e projetos piloto de usinas virtuais (VPP) no Texas demonstraram economias de 40% na conta dos clientes quando as baterias são carregadas durante as horas de baixo preço e depois descarregadas durante os picos do sistema.(1)Sonnen, "Economias de Usinas Virtuais no Texas," sonnen.comEssas iniciativas destacam como o mercado de varejo de eletricidade está evoluindo em direção a modelos bidirecionais e ricos em serviços.
Troca Habilitada Digitalmente e Portais de Comparação de Preços
O acesso dos consumidores a ofertas em tempo real expandiu-se rapidamente; até 2025, 90% dos domicílios do Reino Unido estavam cientes das tarifas de tempo de uso, embora menos da metade estivesse inclinada a trocar. A Alemanha está legislando tarifas dinâmicas obrigatórias até 2025, criando espaço para consultores algorítmicos que ajudam os usuários finais a alinhar seu consumo com os padrões de produção de energia renovável. Os varejistas que construíram jornadas intuitivas baseadas em aplicativos alcançaram menor rotatividade de clientes enquanto atraíam clientes com conhecimento digital, acentuando assim a concorrência de plataformas em todo o mercado de varejo de eletricidade.
Implantação Universal de Medidores Inteligentes (UE, AUS, JP)
Espanha, Suécia e Finlândia já ultrapassaram 95% de penetração de medidores, enquanto Alemanha e Reino Unido buscam recuperar o atraso após experimentar atrasos técnicos e relacionados à privacidade. A Austrália está comprometida com a implantação quase universal até 2030, mas as reclamações dos clientes sobre faturamento estimado subiram para 13% no último ano fiscal. Os dados dos medidores inteligentes agora alimentam a resposta à demanda, o veículo para a rede e a análise granular de risco de crédito, formando uma pedra angular para produtos dinâmicos no mercado de varejo de eletricidade.
Entrada de Varejistas na Agregação de Sistemas de Armazenamento de Energia em Baterias Atrás do Medidor
A Califórnia aumentou o armazenamento de baterias instalado na área de atuação da CAISO de 500 MW em 2020 para 11.200 MW em meados de 2024, com metade dessa capacidade co-localizada com geração solar. A operadora de rede de transmissão dos Países Baixos, TenneT, projetou que até 12,7 GW de baterias poderiam ser conectadas até 2030, reforçando a lógica de receita para serviços de agregação. Os varejistas estão lançando ofertas de assinatura sem custo inicial que garantem aos clientes energia a preço fixo proveniente de solar no local mais despacho de bateria, um diferencial que está redefinindo a captura de valor do cliente no mercado de varejo de eletricidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compressão de margens por tarifas padrão reguladas e tetos de preços | -1.80% | Europa, Austrália, mercados regulados dos EUA | Curto prazo (≤ 2 anos) |
| Erosão de carga pelo autoconsumo de prossumidores | -1.10% | Austrália, Califórnia, Alemanha, Espanha | Médio prazo (2-4 anos) |
| Aumento do risco de crédito em meio ao crescente endividamento energético doméstico | -0.70% | Reino Unido, Europa, estados selecionados dos EUA | Curto prazo (≤ 2 anos) |
| Encargos de uso da rede sobre varejistas em mercados com alta participação de fontes renováveis | -0.90% | Alemanha, Austrália, Dinamarca | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Compressão de Margens por Tarifas Padrão Reguladas e Tetos de Preços
A Oferta de Mercado Padrão australiana para 2025-26 aumentou os tetos de tarifas residenciais em até 8,9%, refletindo o repasse de custos de atacado mais elevados enquanto restringia o potencial de margem dos varejistas. Os preços domésticos alemães tiveram média de EUR 0,4519 por kWh em 2024, com mais da metade atribuível a impostos e encargos, comprimindo assim o potencial de diferenciação dos varejistas. Intervenções semelhantes na Coreia do Sul sobrecarregaram a KEPCO incumbente com dívidas crescentes, sublinhando como os objetivos políticos podem distorcer o perfil de risco-retorno do mercado de varejo de eletricidade.
Aumento do Risco de Crédito em Meio ao Crescente Endividamento Energético Doméstico
No final de 2024, os atrasos no Reino Unido ultrapassaram GBP 2,9 bilhões, levando os fornecedores a aumentar as provisões para devedores duvidosos e a apertar as verificações de crédito no processo de integração de clientes.(2)Ofgem, "Relatório de Dívida Energética e Vulnerabilidade do Cliente 2025," ofgem.gov.uk A Europa continental enfrentou estresse semelhante, com os atrasos do serviço padrão da Itália subindo 27% em relação ao ano anterior, apesar dos programas governamentais de alívio de contas. Os varejistas estão lançando opções de pré-pagamento, planos de parcelamento e serviços de consultoria em eficiência energética direcionados para conter o risco de recebíveis. A análise de propensão ao pagamento no estilo fintech, alimentada por dados de medidores inteligentes, está reduzindo os eventos de desconexão, embora persistam preocupações com a privacidade. Os elevados custos da dívida comprimem o capital de giro, reduzindo a margem estratégica em um momento em que o mercado de varejo de eletricidade requer investimento recorde em sistemas digitais e aquisição de clientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Tarifa:
Produtos Verdes Superam os Planos TradicionaisOs planos Fixos/Taxa Plana mantiveram uma participação de 44,61% em 2025, pois os domicílios priorizaram a certeza da conta em meio à volatilidade de preços. As ofertas Verdes/Baseadas em Renováveis cresceram a um CAGR de 7,38%, impulsionadas por cadeias de suprimentos corporativas que buscam pegadas de carbono de Escopo 2 reduzidas e consumidores que alinham suas escolhas de estilo de vida com valores climáticos. Os domicílios espanhóis na tarifa dinâmica regulada economizaram 8-11% anualmente ao deslocar o uso para as horas da tarde ricas em energia solar. A precificação Dinâmica/Tempo Real, ainda de nicho, floresceu onde os medidores inteligentes cobriam praticamente todos os pontos de extremidade, notavelmente na Suécia e na Finlândia. Os modelos de Energia como Serviço no estilo de assinatura, exemplificados pelo pacote de bateria sem custo de capital da ABB, representam a mudança do mercado de varejo de eletricidade de vendas de commodities para soluções integradas.
O cenário competitivo valoriza cada vez mais o engajamento digital e os insights comportamentais. Os varejistas que investem em previsão de uso baseada em inteligência artificial e painéis móveis gamificados relatam taxas de rotatividade 40% menores do que as de seus pares. Nos estados desregulamentados dos EUA, marcas baseadas em aplicativos conquistaram millennials combinando compensações de energia renovável com fidelidade com cashback, reafirmando que a experiência do cliente, e não a mecânica tarifária, impulsiona a diferenciação em todo o setor de varejo de eletricidade.


Por Usuário Final:
Carga Comercial AceleraOs clientes industriais representaram 43,15% dos volumes de 2025; no entanto, o crescimento de data centers de hiperescala impulsionou o segmento Comercial para uma perspectiva de CAGR de 5,92%, potencialmente arriscando gargalos de capacidade de rede local na Virgínia, Ohio e Frankfurt. Os varejistas que abastecem esses campi negociam cada vez mais encargos de reserva de capacidade e cláusulas de redução para gerenciar operações 24/7. A eletrificação residencial por meio de bombas de calor e carregamento de veículos é constante, mas limitada pelos custos iniciais dos eletrodomésticos.
Os compradores comerciais também são pioneiros em contratos de compra de energia 24/7 e baterias atrás do medidor, desbloqueando receitas de serviços auxiliares que compensam as tarifas de varejo. Simultaneamente, a eletrificação de processos industriais — de fornos de hidrogênio para aço a fábricas de semicondutores — poderia adicionar 120 TWh à demanda de referência de 2030 apenas na Ásia-Pacífico, diluindo a volatilidade histórica do segmento Industrial e aumentando a resiliência do mercado de varejo de eletricidade aos ciclos macroeconômicos.
Análise Geográfica
Mercado de Varejo de Eletricidade da APAC
A Ásia-Pacífico liderou com uma participação de 46,02% e uma perspectiva de CAGR de 5,72%, sustentada pela bolsa provincial de Guangdong de 650 bilhões de kWh e pelo pipeline de expansão de energias renováveis da Índia, que supera 70 GW. A ampliação dos spreads entre atacado e varejo no Japão e na Coreia do Sul atrai novos entrantes habilitados por fintech, apesar das incertezas relacionadas aos tetos tarifários.
Mercado de Varejo de Eletricidade da Europa
A Europa enfrentou impostos e encargos estruturalmente elevados, que representaram 54% das contas residenciais alemãs em 2024; no entanto, a avançada digitalização da rede elétrica oferece uma plataforma para precificação dinâmica e resposta à demanda. Os varejistas nórdicos aproveitam a cobertura de medidores inteligentes de quase 100% para comercializar certificados verdes por hora, ilustrando como a inovação compensa os entraves regulatórios.
Mercado de Varejo de Eletricidade da América do Norte
A América do Norte registrou solicitações de carga comercial sem precedentes — a Xcel Energy, por si só, analisou 6,7 GW de propostas de interconexão de data centers — enquanto a abundância de gás natural e a aceleração das energias renováveis amorteceram os picos de custo no atacado. A regulamentação estado a estado gera um mosaico de perfis de risco-retorno, mas a elevada liquidez e o sofisticado gerenciamento de riscos sustentam um robusto tamanho do mercado de varejo de eletricidade para os investidores.

Panorama regulatório
O varejo de eletricidade continua sendo moldado pelo desenho de mercado em nível nacional, com uma tensão persistente entre medidas de proteção ao consumidor (tarifas padrão, tetos de preço, gestão de inadimplência) e a necessidade de viabilizar flexibilidade, troca digital de fornecedor e novas receitas de serviços. Na Austrália, discussões de reforma abrangendo proteções ao consumidor de energia e parâmetros de confiabilidade têm contado com a participação ativa de varejistas como a AGL, além do DCCEEW, da Australian Energy Market Commission (AEMC) e da Essential Services Commission (ESC). A Oferta Padrão de Mercado 2025-26 também atua como um referencial visível que restringe o preço de referência em partes do National Electricity Market.
Na Europa e na China, mudanças de política também estão alterando as regras de aquisição e participação. A França passou para um marco pós-ARENH a partir de 1º de janeiro de 2026, com a CRE supervisionando a transição para o esquema VNU e os Contratos de Alocação de Produção Nuclear (CAPN). Isso muda a forma como os varejistas garantem o fornecimento e gerenciam a exposição no mercado atacadista. Na China, orientações centrais emitidas em março de 2026 para unificar as regras do mercado nacional de eletricidade e fortalecer a governança, juntamente com trabalhos sobre uma revisão da Lei de Eletricidade de 2026, formalizam o armazenamento de energia independente como participante do mercado e esclarecem o acesso a serviços auxiliares. Isso apoia uma concorrência mais ampla e novas ofertas de flexibilidade vinculadas ao varejo, ao mesmo tempo em que reforça a supervisão da precificação e intervenções entre províncias.
Cenário Competitivo
O mercado de varejo de eletricidade apresenta concentração moderada. Os incumbentes tradicionais dominam as contagens de pontos de medição no Japão, Alemanha e partes dos EUA; no entanto, os desafiantes digitais agora capturam uma parcela crescente de clientes que trocam de fornecedor em zonas desregulamentadas. A Iberdrola reservou EUR 41 bilhões até 2026 para reforço de rede e renováveis, enquanto o plano de despesas de capital de USD 83 bilhões da Duke Energy para 2025-2029 tem como alvo a modernização da rede — movimentos que defendem as vantagens de escala dos incumbentes.
Os novos entrantes centrados em plataformas implantam seleção de tarifas baseada em inteligência artificial, agregação de micro-contratos de compra de energia e rastreamento de carbono em tempo real. Os dados do Reino Unido mostram que seis grandes fornecedores ainda controlavam 91% das contas residenciais em 2024, mas os fornecedores exclusivamente por aplicativo aumentaram suas bases de clientes em 35% em relação ao ano anterior, sublinhando o potencial latente de rotatividade. As fusões e aquisições permanecem seletivas: a compra da Aldro Energía pela Eni Gas e Luce concedeu acesso imediato à posição ibérica sem os obstáculos de licença orgânica.
As capacidades tecnológicas agora superam o poder de compra puro. A VPP da Sonnen no Texas monetiza o acesso ao mercado da Ordem 2222 da FERC para baterias residenciais agregadas, enquanto o serviço de sistemas de armazenamento de energia em baterias como serviço da ABB remove as restrições de capital para pequenas e médias empresas. Combinados com projetos piloto de blockchain e iniciativas ponto a ponto, esses modelos sinalizam uma mudança da concorrência tarifária para ecossistemas de plataformas, uma trajetória definidora para o mercado de varejo de eletricidade.
Líderes do Setor de Varejo de Eletricidade
AGL Energy Ltd.
China Huadian Corporation LTD. (CHD)
Electricite de France SA.
Engie SA
Duke Energy Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Varejo de Eletricidade
- State Grid Corporation of China
- Enel S.p.A.
- Electricite de France (EDF)
- E.ON SE
- Iberdrola SA
- Engie SA
- Duke Energy Corp.
- Southern Company
- Xcel Energy
- AGL Energy Ltd.
- Origin Energy
- NRG Energy Inc.
- NextEra Energy
- KEPCO
- China Huadian Corp.
- Tata Power
- CLP Holdings
- Octopus Energy
- EnBW
- Fortum Oyj

Oportunidades de mercado e perspectivas futuras
Os varejistas têm espaço para monetizar a flexibilidade e a aquisição de baixo carbono à medida que a regulamentação e a tecnologia ampliam quem pode participar dos mercados de energia. A revisão planejada para 2026 da Lei de Eletricidade da China, que formaliza o armazenamento de energia independente como participante do mercado e estabelece critérios para a participação de investimento estrangeiro em serviços auxiliares, apoia novas propostas de varejo que combinam fornecimento com armazenamento atrás do medidor, resposta à demanda e serviços de agregação, particularmente em províncias onde a precificação entre províncias e as regras de mercado estão sendo unificadas. Evidências de programas separados também apontam para um pipeline crescente de projetos e retrofits: a China Huadian destacou ações de economia de energia e redução de emissões e mencionou um amplo conjunto de retrofits de unidades geradoras, além de investimentos em eletrólise de hidrogênio e projetos híbridos de armazenamento de energia. Isso amplia a base endereçável para varejistas e agregadores que buscam produtos limpos despacháveis e tarifas apoiadas em flexibilidade.
Na Europa, a transição pós-ARENH na França a partir de 1º de janeiro de 2026 cria oportunidades de redesenho de produtos impulsionadas por aquisição, à medida que os varejistas dependem mais do fornecimento no mercado atacadista e de estratégias de geração própria sob o novo marco supervisionado pela CRE. Isso apoia ofertas diferenciadas para clientes comerciais que buscam fornecimento limpo ininterrupto, aproveitando o impulso observado para PPAs corporativos (por exemplo, o PPA global de renováveis de 10,5 GW da Microsoft com a Brookfield). Em mercados de varejo maduros que enfrentam pressão nas contas e tarifas padrão mais rígidas, análises de risco de crédito habilitadas por medidores inteligentes e produtos de pagamento estruturado (pré-pagamento, parcelamento) também criam uma oportunidade de serviço identificável que visa a inadimplência elevada, ao mesmo tempo em que reduz a rotatividade de clientes e os custos com dívidas incobráveis.
Recent Industry Developments in Mercado de Varejo de Eletricidade
- Julho de 2026: a China Huadian Corporation Ltd. anunciou que uma usina eólica de 4x50 megawatts na província de Dak Lak, Vietnã, atingiu operação comercial em plena capacidade. O lançamento amplia a capacidade de geração renovável no Sudeste Asiático e melhora o mix regional de fornecimento e a integração à rede com novos ativos eólicos.
- Junho de 2026: a EDF assinou acordos estratégicos de energia com o Sultanato de Omã para projetos de energia renovável e armazenamento de energia, incluindo o IPP solar fotovoltaico de Al Kamil e o bombeamento-armazenamento de Wadi Dayqah. Os acordos diversificam o portfólio de renováveis e o portfólio de armazenamento da EDF no Oriente Médio, avançando a diversificação e o pipeline de projetos da EDF em mercados de alto crescimento.
- Maio de 2026: a AGL Energy Ltd. atualizou suas projeções para o exercício de 2026 na conferência Macquarie Australia; a orientação de EBIT subjacente foi estreitada para 2,06 - 2,18 bilhões de AUD; a orientação de NPAT subjacente foi elevada para 610 - 680 milhões de AUD. A orientação atualizada sinaliza otimização do mix de ativos e estabilidade de resultados em um mercado em transição.


Mercado de Varejo de Eletricidade Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de varejo de eletricidade é o valor da eletricidade vendida por varejistas a usuários finais por meio de canais regulados e desregulamentados, medido como receita de varejo de eletricidade em USD nas principais economias.
Exclusões de escopo: excluímos o comércio de energia no atacado, as receitas de ativos de rede de transmissão e distribuição, e software puro de medição ou faturamento que não esteja incluído na tarifa de fornecimento de eletricidade.
Visão geral da segmentação
- Por Tipo de Tarifa
- Fixa/Taxa Plana
- Tempo de Uso
- Dinâmica/Tempo Real
- Verde/Baseada em Renováveis
- Baseada em Assinatura (Energia como Serviço)
- Por Usuário Final
- Residencial
- Comercial
- Industrial
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Países Nórdicos
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental estabeleceu a base factual para consumo, precificação e contexto de política antes de construirmos o modelo. Nos apoiamos em estatísticas públicas de energia e séries de preços, como as da International Energy Agency, da US Energy Information Administration, do Eurostat e de reguladores nacionais de energia que publicam determinações tarifárias e componentes de preços de varejo.
Para manter os números comparáveis entre países, também revisamos fontes como relatórios anuais auditados de concessionárias, registros em bolsas de valores, apresentações a investidores e publicações oficiais de operadores de rede e de mercado. Em alguns casos, ferramentas de assinatura para dados financeiros de empresas, notícias e verificações de importação e exportação foram usadas para acelerar a verificação cruzada e acompanhar ações corporativas que podem alterar a forma como a receita de varejo é reportada. As fontes de pesquisa documental listadas aqui são apenas ilustrativas, e muitos outros conjuntos de dados e documentos públicos também foram usados para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas e Pesquisas Primárias
O trabalho primário foi usado para testar as principais premissas que orientam a receita de varejo, especialmente como as tarifas de varejo são formadas e qual proporção da conta final é tratada como fornecimento de energia versus itens repassados. Conversamos com uma combinação de líderes de varejistas e concessionárias, especialistas regulatórios e gestores de energia de grandes clientes na Ásia-Pacífico, Europa/Oriente Médio/África e Américas, de modo que as lacunas identificadas na pesquisa documental pudessem ser fechadas e os totais reconciliados com práticas reais de aquisição e faturamento.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 12% | Ásia-Pacífico: 43% |
| Nível intermediário: 57% | Líderes funcionais/de unidade: 42% | Europa, Oriente Médio e África: 33% |
| Players menores: 18% | Gerentes: 46% | Américas: 24% |
Dimensionamento e Previsão de Mercado
Dimensionamos o mercado usando uma construção descendente do conjunto de demanda, na qual o consumo de eletricidade por usuários finais em nível de país é convertido em valor usando séries de preço de varejo por kWh, e depois ajustado para o tratamento conhecido de impostos e taxas na conta. Os totais foram então verificados usando aproximações seletivas ascendentes, principalmente consolidações de receita de varejistas em países amostrados, verificações de canal em registros de tarifas reguladas, e cálculos amostrados (kWh x tarifa média da conta) para manter a escala realista.
O modelo usa um pequeno conjunto de insumos repetíveis que podem ser obtidos e atualizados, como consumo total de eletricidade (TWh), mudanças no mix de clientes entre cargas residenciais, comerciais e industriais, movimentos de preços de varejo por tipo de tarifa, comportamento de repasse de inflação e combustível, e progresso da desregulamentação que altera a forma como as margens de fornecimento são capturadas. Onde um país apresenta lacunas em séries de preços públicos ou tem estruturas de conta complexas, foi aplicada uma lógica de preço substituto de mercados comparáveis, e a receita implícita foi então reverificada em relação aos segmentos de varejo reportados pelas concessionárias.
Para a previsão, aplicamos análise de cenários apoiada por uma regressão multivariada leve sobre o crescimento do consumo e os fatores de preço de varejo, e depois os resultados foram testados sob estresse com feedback primário sobre revisões tarifárias esperadas, retiradas de subsídios e impactos da aquisição de energia renovável sobre os preços entregues. Isso mantém a previsão vinculada a algumas alavancas reais e também nos ajuda a lidar com períodos em que tetos tarifários ou créditos únicos na conta distorcem as médias reportadas.
Validação de Dados e Ciclo de Atualização
A validação foi feita em etapas para que grandes variações fossem detectadas precocemente. Comparamos os resultados com sinais independentes, como publicações nacionais de preços de varejo, cronogramas tarifários de reguladores e divisões de receita de varejo reportadas por concessionárias, e depois revisitamos qualquer país que apresentasse receita anormal por kWh em relação a seus pares.
Antes da aprovação final, o modelo passa por revisões de múltiplos analistas, nas quais as premissas são questionadas, e recontatamos as fontes se uma mudança tarifária, oscilação cambial ou reformulação de relatório afetar materialmente a série temporal. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos materiais, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Varejo de Eletricidade da Mordor Intelligence Versus Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o varejo de eletricidade frequentemente não coincidem porque a linha entre a receita de fornecimento de energia e os encargos repassados é tratada de forma diferente entre os países, e alguns publicadores ancoram em anos-base diferentes. O momento cambial também importa, já que as contas de energia de varejo e as estatísticas nacionais podem ser reportadas em cortes diferentes, o que então altera a conversão para USD.
Em nosso ciclo de atualização, as séries de preço de varejo por kWh e as atualizações tarifárias são reverificadas próximas ao ano-base, e a receita implícita por kWh é validada em relação aos totais de consumo e aos componentes da conta, razão pela qual o valor de 3,19 trilhões de USD (2026) apresentado pela Mordor Intelligence pode diferir de estimativas que usam janelas de preço médio mais antigas ou tratamentos fiscais mesclados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,19 trilhões de USD (2026) | |
| Almanaque do Setor A | 3,01 trilhões de USD (2024) | Avalia o consumo líquido do usuário final usando preços médios anuais de varejo por kWh que incluem impostos e taxas, e o ano anterior pode não capturar reajustes tarifários e acertos posteriores. |
| Resumo de Agência de Notícias B | 4,38 trilhões de USD (2029) | Usa uma CAGR fixa a partir de um ponto de partida em 2022, com visibilidade limitada sobre como os componentes tarifários, os tetos de preço e as datas de conversão cambial são atualizados ao longo de períodos de precificação voláteis. |
A diferença é explicada principalmente pelo alinhamento do ano e por saber se impostos, taxas e itens regulados repassados são incorporados na mesma linha de receita. Quando o valor é reconstruído a partir do consumo e de séries de preço de varejo atualizadas, o resultado é mais fácil de reproduzir e de atualizar à medida que políticas e tarifas mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual da receita global do varejo de eletricidade?
O tamanho do mercado de varejo de eletricidade atingiu USD 3,19 trilhões em 2026 e deve subir para USD 4,04 trilhões até 2031.
Qual categoria tarifária cresce mais rapidamente até 2031?
Os planos Verdes/Baseados em Renováveis registram um CAGR de 7,38% graças aos mandatos de sustentabilidade corporativa e à conscientização climática dos consumidores.
Por que as cargas comerciais estão se expandindo mais rapidamente do que as cargas industriais?
Os data centers de hiperescala e os clusters de computação de inteligência artificial impulsionam a demanda comercial, gerando um CAGR de 5,92% em comparação com o crescimento industrial mais lento.
Qual é o papel dos medidores inteligentes na estratégia dos varejistas?
Os dados em tempo quase real permitem precificação dinâmica, resposta à demanda e análise de risco de crédito, sustentando novos modelos de serviço.
Como os varejistas estão lidando com o endividamento energético dos clientes?
Os fornecedores estão implantando opções de pré-pagamento, parcelamentos e pontuação de risco baseada em dados para conter o aumento dos atrasos.
Qual região lidera a participação de mercado e o crescimento?
A Ásia-Pacífico detém 46,02% de participação e uma perspectiva de CAGR de 5,72%, impulsionada pela eletrificação em larga escala e pelo investimento em renováveis.
Página atualizada pela última vez em:



