
Taille et part du marché de la vente au détail d'électricité
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.19 Trillions de dollars américains |
| Taille du Marché (2031) | 4.04 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 4.86 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la vente au détail d'électricité par Mordor Intelligence
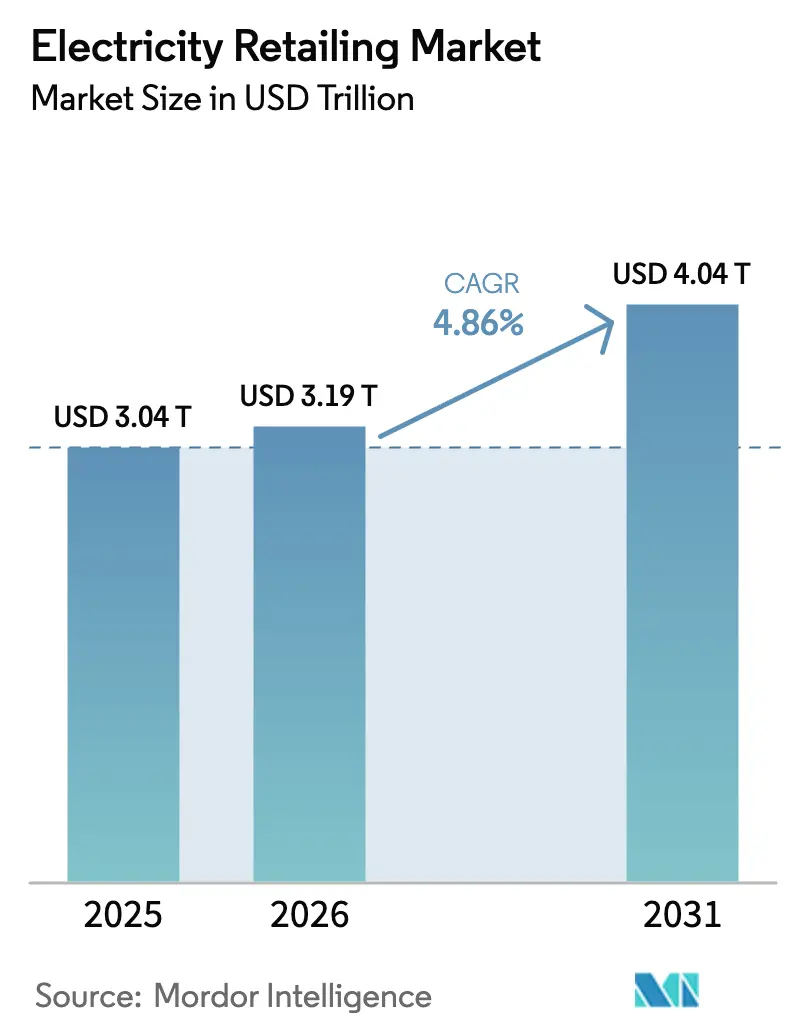
La taille du marché de la vente au détail d'électricité était évaluée à 3 040 milliards USD en 2025 et devrait croître de 3 190 milliards USD en 2026 pour atteindre 4 040 milliards USD d'ici 2031, à un TCAC de 4,86 % durant la période de prévision (2026-2031).
L'électrification continue des transports, les investissements soutenus dans des réseaux à forte composante renouvelable et la numérisation accélérée des interfaces clients élargissent les sources de revenus des détaillants à l'échelle mondiale. La région Asie-Pacifique a conservé son leadership du côté de l'offre, tandis que la demande des centres de données et le déploiement rapide des bornes de recharge publiques en Amérique du Nord et en Europe ont créé des opportunités de croissance de la charge sans précédent. Les services publics ayant déployé une infrastructure de comptage avancée ont capturé des données de consommation granulaires, qui ont servi de base à de nouvelles innovations tarifaires. Dans le même temps, la volatilité des marges s'est intensifiée à mesure que les régulateurs prolongeaient les tarifs par défaut pour protéger les clients vulnérables et que les prosommateurs compensaient une partie de leur demande grâce au solaire en toiture et aux batteries. Les nouveaux entrants portés par la technologie ont exploité ces courants contraires en proposant des services groupés, remodelant ainsi le paysage concurrentiel du marché de la vente au détail d'électricité.
Principaux enseignements du rapport
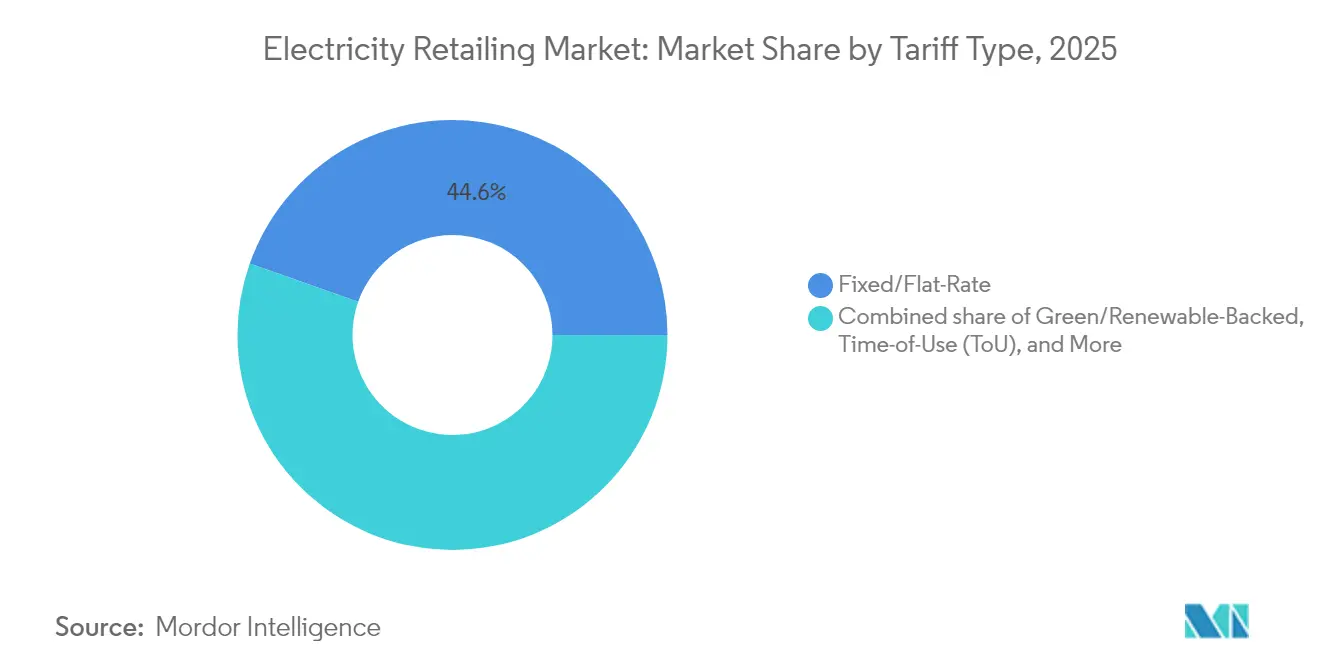
- Par type de tarif, les tarifs fixes/forfaitaires détenaient 44,61 % de la part du marché de la vente au détail d'électricité en 2025, tandis que les tarifs verts/adossés aux énergies renouvelables devraient enregistrer un TCAC de 7,38 % jusqu'en 2031.
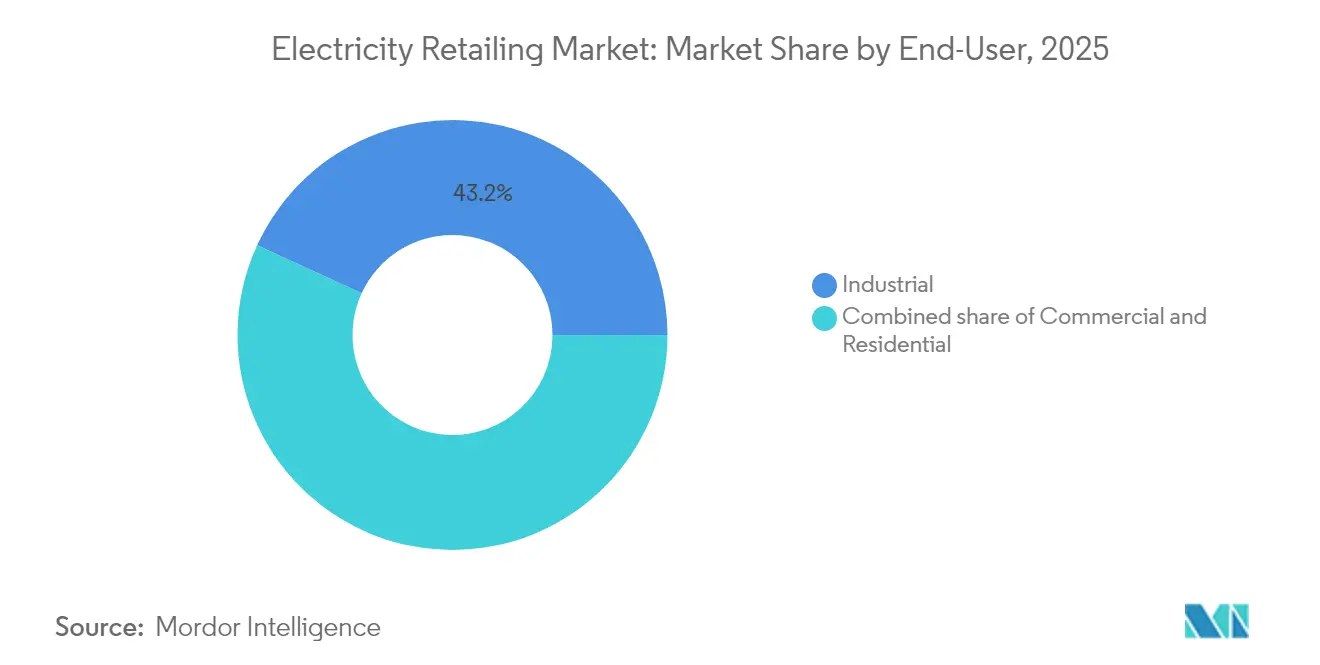
- Par utilisateur final, le segment industriel représentait 43,15 % de la taille du marché de la vente au détail d'électricité en 2025 ; le segment commercial devrait progresser à un TCAC de 5,92 % jusqu'en 2031.
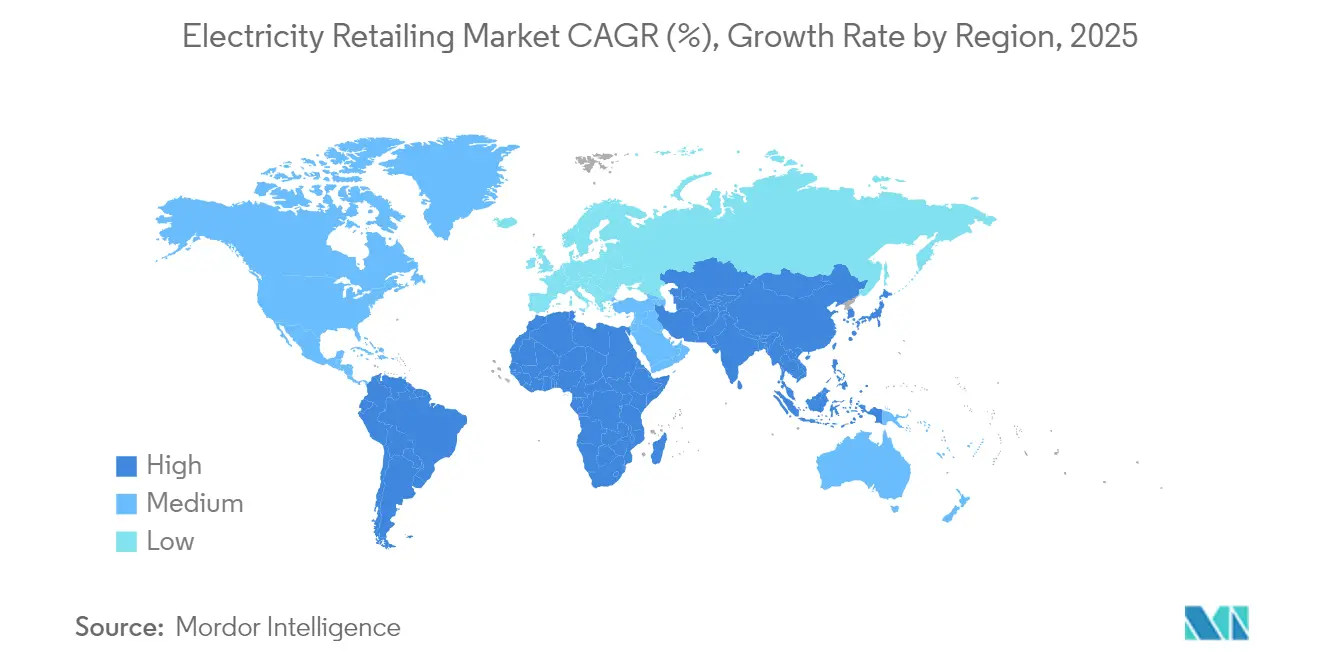
- Par géographie, la région Asie-Pacifique détenait une part de revenus de 46,02 % du marché de la vente au détail d'électricité en 2025 et devrait afficher un TCAC de 5,72 % durant la période de prévision.
- Six fournisseurs historiques contrôlaient 91 % des volumes de vente au détail du Royaume-Uni en 2024, reflétant une structure oligopolistique parmi 23 concurrents agréés.
- Le contrat d'achat d'énergie renouvelable mondial de 10,5 GW signé par Microsoft avec Brookfield est le plus grand contrat d'acheteur unique signé à ce jour, soulignant l'orientation des entreprises vers un approvisionnement en énergie propre 24h/24 et 7j/7.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la charge de recharge des véhicules électriques dans les réseaux urbains | +1.20% | Amérique du Nord, Europe, Chine | Moyen terme (2-4 ans) |
| Changement de fournisseur facilité par le numérique et portails de comparaison de prix | +0.80% | Europe, Amérique du Nord, Australie | Court terme (≤ 2 ans) |
| Déploiement universel de compteurs intelligents | +0.90% | Europe, Australie, Japon | Moyen terme (2-4 ans) |
| Entrée des détaillants dans l'agrégation de systèmes de stockage d'énergie par batterie derrière le compteur | +0.70% | Amérique du Nord, Australie, Allemagne | Long terme (≥ 4 ans) |
| Projets pilotes d'échange d'énergie pair à pair basés sur la chaîne de blocs | +0.30% | Australie, Europe, certains États américains | Long terme (≥ 4 ans) |
| Contrats d'achat d'énergie renouvelable 24h/24 et 7j/7 des entreprises en tant que produits de vente au détail | +1.10% | Amérique du Nord, Europe, Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la charge de recharge des véhicules électriques dans les réseaux urbains
L'adoption des véhicules électriques remodèle les courbes de demande urbaine, la Californie devant compter plus de 2 millions de véhicules électriques sur les routes d'ici 2025 et les projections indiquant 12,5 millions d'unités sur les routes d'ici 2035. Les services publics nord-américains ont déclaré des dépenses d'investissement pour les infrastructures de recharge en 2024 qui ont presque doublé par rapport aux dépenses de l'année précédente, soulignant l'ampleur de la dynamique d'électrification. Les programmes de flexibilité de la charge permettent aux opérateurs de centres de données de réduire leur consommation aux heures de pointe pour sécuriser l'interconnexion, et des projets pilotes de centrale électrique virtuelle (VPP) au Texas ont démontré des économies de 40 % sur les factures des clients lorsque les batteries sont chargées pendant les heures à bas prix puis déchargées lors des pics du système.(1)Sonnen, "Économies réalisées par la centrale électrique virtuelle au Texas," sonnen.comCes initiatives illustrent comment le marché de la vente au détail d'électricité évolue vers des modèles bidirectionnels riches en services.
Changement de fournisseur facilité par le numérique et portails de comparaison de prix
L'accès des consommateurs aux offres en temps réel s'est rapidement élargi ; d'ici 2025, 90 % des ménages britanniques étaient conscients des tarifs à heures creuses/pleines, même si moins de la moitié étaient enclins à changer de fournisseur. L'Allemagne légifère pour rendre obligatoires les tarifs dynamiques d'ici 2025, créant ainsi un espace pour les conseillers algorithmiques qui aident les utilisateurs finaux à aligner leur consommation sur les schémas de production renouvelable. Les détaillants qui ont mis en place des parcours intuitifs basés sur des applications ont réduit leur taux d'attrition tout en attirant des clients férus de numérique, accentuant ainsi la concurrence entre plateformes sur l'ensemble du marché de la vente au détail d'électricité.
Déploiement universel de compteurs intelligents (UE, AUS, JP)
L'Espagne, la Suède et la Finlande ont déjà dépassé 95 % de pénétration des compteurs, tandis que l'Allemagne et le Royaume-Uni cherchent à rattraper leur retard après avoir connu des délais d'ordre technique et liés à la protection de la vie privée. L'Australie s'est engagée à un déploiement quasi universel d'ici 2030, mais les réclamations des clients concernant la facturation estimée ont atteint 13 % au cours du dernier exercice fiscal. Les données des compteurs intelligents alimentent désormais la réponse à la demande, le véhicule-réseau et les analyses granulaires du risque de crédit, constituant une pierre angulaire pour les produits dynamiques sur le marché de la vente au détail d'électricité.
Entrée des détaillants dans l'agrégation de systèmes de stockage d'énergie par batterie derrière le compteur
La Californie a augmenté le stockage par batterie installé dans l'empreinte du CAISO de 500 MW en 2020 à 11 200 MW à mi-2024, la moitié de cette capacité étant co-implantée avec la production solaire. Le gestionnaire de réseau de transport néerlandais TenneT a projeté que jusqu'à 12,7 GW de batteries pourraient être connectées d'ici 2030, renforçant la logique de revenus des services d'agrégation. Les détaillants déploient des offres d'abonnement sans apport initial qui garantissent aux clients une énergie à prix fixe provenant du solaire sur site combiné à la distribution par batterie, un facteur de différenciation qui redéfinit la capture de valeur client au sein du marché de la vente au détail d'électricité.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Compression des marges due aux tarifs réglementés par défaut et aux plafonnements de prix | -1.80% | Europe, Australie, marchés américains réglementés | Court terme (≤ 2 ans) |
| Érosion de la charge due à l'autoconsommation des prosommateurs | -1.10% | Australie, Californie, Allemagne, Espagne | Moyen terme (2-4 ans) |
| Hausse du risque de crédit face à l'augmentation de la dette énergétique des ménages | -0.70% | Royaume-Uni, Europe, certains États américains | Court terme (≤ 2 ans) |
| Prélèvements sur l'utilisation du réseau imposés aux détaillants sur les marchés à forte part d'énergies renouvelables | -0.90% | Allemagne, Australie, Danemark | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Compression des marges due aux tarifs réglementés par défaut et aux plafonnements de prix
L'offre de marché par défaut australienne pour 2025-2026 a augmenté les plafonds tarifaires résidentiels jusqu'à 8,9 %, reflétant une répercussion plus élevée des coûts de gros tout en limitant la hausse des marges des détaillants. Les prix pour les ménages allemands ont atteint en moyenne 0,4519 EUR par kWh en 2024, plus de la moitié étant attribuable aux taxes et prélèvements, comprimant ainsi le potentiel de différenciation des détaillants. Des interventions similaires en Corée du Sud ont alourdi la dette de l'opérateur historique KEPCO, soulignant comment les objectifs politiques peuvent fausser le profil risque-rendement du marché de la vente au détail d'électricité.
Hausse du risque de crédit face à l'augmentation de la dette énergétique des ménages
Fin 2024, les arriérés au Royaume-Uni dépassaient 2,9 milliards GBP, incitant les fournisseurs à augmenter leurs provisions pour créances douteuses et à renforcer les vérifications de crédit à l'entrée.(2)Ofgem, "Rapport sur la dette énergétique et la vulnérabilité des clients 2025," ofgem.gov.uk L'Europe continentale a connu des tensions similaires, les arriérés du service par défaut en Italie ayant augmenté de 27 % en glissement annuel malgré les dispositifs gouvernementaux d'allègement des factures. Les détaillants déploient des options de prépaiement, des plans de versements échelonnés et des services de conseil ciblés en matière d'efficacité énergétique pour contenir le risque sur les créances. Les analyses de propension au paiement de type fintech, alimentées par les données des compteurs intelligents, réduisent les événements de déconnexion, bien que des préoccupations en matière de protection de la vie privée persistent. L'augmentation des coûts de la dette comprime le fonds de roulement, réduisant la marge de manœuvre stratégique à un moment où le marché de la vente au détail d'électricité nécessite des investissements records dans les systèmes numériques et l'acquisition de clients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de tarif :
les produits verts dépassent les offres traditionnellesLes offres à tarif fixe/forfaitaire ont maintenu une part de 44,61 % en 2025, les ménages ayant privilégié la certitude de leur facture dans un contexte de volatilité des prix. Les offres vertes/adossées aux énergies renouvelables ont progressé à un TCAC de 7,38 %, portées par les chaînes d'approvisionnement des entreprises cherchant à réduire leur empreinte carbone de portée 2 et par des consommateurs alignant leurs choix de vie sur les valeurs climatiques. Les ménages espagnols soumis au tarif dynamique réglementé ont économisé 8 à 11 % par an en déplaçant leur consommation vers les heures de l'après-midi riches en énergie solaire. La tarification dynamique/en temps réel, encore de niche, a prospéré là où les compteurs intelligents couvraient pratiquement tous les points de livraison, notamment en Suède et en Finlande. Les modèles d'énergie par abonnement de type énergie en tant que service, illustrés par le forfait batterie sans investissement initial d'ABB, représentent l'évolution du marché de la vente au détail d'électricité des ventes de produits de base vers des solutions intégrées.
L'arène concurrentielle valorise de plus en plus l'engagement numérique et les analyses comportementales. Les détaillants investissant dans la prévision de l'utilisation basée sur l'intelligence artificielle et les tableaux de bord mobiles ludiques affichent des taux d'attrition inférieurs de 40 % à ceux de leurs pairs. Dans les États américains dérégulés, les marques basées sur des applications ont conquis les millennials en combinant des compensations renouvelables avec des programmes de fidélité avec remises en argent, confirmant que l'expérience client, plutôt que la mécanique tarifaire, est le facteur de différenciation dans l'ensemble du secteur de la vente au détail d'électricité.


Par utilisateur final :
la charge commerciale s'accélèreLes clients industriels représentaient 43,15 % des volumes de 2025 ; cependant, la croissance des centres de données hyperscale a propulsé le segment commercial vers une perspective de TCAC de 5,92 %, risquant potentiellement des goulets d'étranglement de capacité du réseau local en Virginie, en Ohio et à Francfort. Les détaillants approvisionnant ces campus négocient de plus en plus des frais de réservation de capacité et des clauses de réduction pour gérer les opérations 24h/24 et 7j/7. L'électrification résidentielle via les pompes à chaleur et la recharge des véhicules est stable mais limitée par les coûts initiaux des appareils.
Les acheteurs commerciaux sont également pionniers dans les contrats d'achat d'énergie 24h/24 et 7j/7 et les batteries derrière le compteur, débloquant des revenus de services auxiliaires qui compensent les tarifs de détail. Simultanément, l'électrification des procédés industriels — des fours à hydrogène pour l'acier aux usines de semi-conducteurs — pourrait ajouter 120 TWh à la demande de référence de 2030 en Asie-Pacifique seule, diluant la volatilité historique du segment industriel et renforçant la résilience du marché de la vente au détail d'électricité aux cycles macroéconomiques.
Analyse géographique
Marché de la vente au détail d'électricité en Asie-Pacifique
L'Asie-Pacifique a dominé avec une part de 46,02 % et une perspective de CAGR de 5,72 %, soutenue par l'échange provincial de 650 milliards de kWh du Guangdong et le pipeline de développement des énergies renouvelables de l'Inde dépassant 70 GW. L'élargissement des écarts entre les prix de gros et de détail au Japon et en Corée du Sud attire des entrants dotés de solutions fintech, malgré les incertitudes liées aux plafonds tarifaires.
Marché de la vente au détail d'électricité en Europe
L'Europe a été confrontée à des taxes et prélèvements structurellement élevés qui représentaient 54 % des factures des ménages allemands en 2024 ; cependant, la numérisation avancée du réseau offre une plateforme pour la tarification dynamique et la gestion de la demande. Les détaillants nordiques tirent parti d'une couverture en compteurs intelligents proche de 100 % pour commercialiser des certificats verts horaires, illustrant ainsi la manière dont l'innovation compense les contraintes réglementaires.
Marché de la vente au détail d'électricité en Amérique du Nord
L'Amérique du Nord a connu des demandes de raccordement commercial sans précédent — Xcel Energy à elle seule a examiné 6,7 GW de propositions de raccordement de centres de données — tandis que l'abondance du gaz et l'accélération des énergies renouvelables ont amorti les pics de coûts de gros. La réglementation État par État génère une mosaïque de profils risque-rendement, mais une liquidité saine et des mécanismes de couverture sophistiqués soutiennent une taille de marché robuste de la vente au détail d'électricité pour les investisseurs.

Paysage réglementaire
La vente au détail d'électricité reste façonnée par la conception des marchés au niveau national, avec une tension persistante entre les mesures de protection des consommateurs (tarifs par défaut, plafonds de prix, gestion des arriérés) et la nécessité de permettre la flexibilité, la souscription numérique et de nouvelles sources de revenus liées aux services. En Australie, les discussions de réforme portant sur les protections énergétiques des consommateurs et les paramètres de fiabilité ont suscité une participation active de détaillants comme AGL, aux côtés du DCCEEW, de l'Australian Energy Market Commission (AEMC) et de l'Essential Services Commission (ESC). L'Offre du marché par défaut 2025-26 constitue également un point de référence visible qui limite les prix affichés dans certaines parties du National Electricity Market.
En Europe et en Chine, les évolutions réglementaires modifient également les règles d'approvisionnement et de participation. La France est entrée dans un cadre post-ARENH à partir du 1er janvier 2026, la CRE supervisant la transition vers le dispositif VNU et les contrats de répartition de la production nucléaire (CAPN). Cela modifie la manière dont les détaillants sécurisent leur approvisionnement et gèrent leur exposition au marché de gros. En Chine, les orientations centrales publiées en mars 2026, visant à unifier les règles du marché national de l'électricité et à renforcer la gouvernance, ainsi que les travaux relatifs à une révision de la loi sur l'électricité en 2026, officialisent le statut du stockage d'énergie indépendant en tant qu'acteur de marché et clarifient l'accès aux services auxiliaires. Cela favorise une concurrence plus large et de nouvelles offres de flexibilité liées à la vente au détail, tout en renforçant le contrôle des tarifications et interventions interprovinciales.
Paysage concurrentiel
Le marché de la vente au détail d'électricité présente une concentration modérée. Les opérateurs historiques dominent le nombre de points de comptage au Japon, en Allemagne et dans certaines parties des États-Unis ; cependant, les challengers numériques captent désormais une part croissante des clients changeant de fournisseur dans les zones dérégulées. Iberdrola a réservé 41 milliards EUR jusqu'en 2026 pour le renforcement du réseau et les énergies renouvelables, tandis que le plan de dépenses d'investissement de 83 milliards USD de Duke Energy pour 2025-2029 cible la modernisation du réseau — des mouvements qui défendent les avantages d'échelle des opérateurs historiques.
Les nouveaux entrants axés sur les plateformes déploient la sélection tarifaire basée sur l'intelligence artificielle, l'agrégation de micro-contrats d'achat d'énergie et le suivi du carbone en temps réel. Les données britanniques montrent que six grands fournisseurs contrôlaient encore 91 % des comptes résidentiels en 2024, mais les fournisseurs uniquement sur application ont augmenté leur base de clients de 35 % en glissement annuel, soulignant le potentiel d'attrition latent. Les fusions et acquisitions restent sélectives : le rachat d'Aldro Energía par Eni Gas e Luce a accordé un accès immédiat à la tête de pont ibérique sans les obstacles liés à l'obtention d'une licence organique.
Les capacités technologiques l'emportent désormais sur le simple pouvoir d'achat. La centrale électrique virtuelle texane de Sonnen monétise l'accès au marché de l'ordre FERC 2222 pour les batteries résidentielles agrégées, tandis que le service de stockage d'énergie par batterie en tant que service d'ABB supprime les contraintes en capital pour les PME. Associés à des projets pilotes de chaîne de blocs et à des initiatives pair à pair, ces modèles signalent un passage de la concurrence tarifaire aux écosystèmes de plateformes, une trajectoire déterminante pour le marché de la vente au détail d'électricité.
Leaders du secteur de la vente au détail d'électricité
AGL Energy Ltd.
China Huadian Corporation LTD. (CHD)
Electricite de France SA.
Engie SA
Duke Energy Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la vente au détail d'électricité
- State Grid Corporation of China
- Enel S.p.A.
- Electricite de France (EDF)
- E.ON SE
- Iberdrola SA
- Engie SA
- Duke Energy Corp.
- Southern Company
- Xcel Energy
- AGL Energy Ltd.
- Origin Energy
- NRG Energy Inc.
- NextEra Energy
- KEPCO
- China Huadian Corp.
- Tata Power
- CLP Holdings
- Octopus Energy
- EnBW
- Fortum Oyj
Lire l’analyse des entreprises de vente au détail d'électricité

Opportunités de marché et perspectives d'avenir
Les détaillants disposent d'un espace inexploité pour monétiser la flexibilité et l'approvisionnement bas carbone, alors que la réglementation et la technologie élargissent le cercle des acteurs pouvant participer aux marchés de l'électricité. La révision prévue en 2026 de la loi chinoise sur l'électricité, qui officialise le stockage d'énergie indépendant comme acteur de marché et fixe des critères pour la participation d'investisseurs étrangers aux services auxiliaires, soutient de nouvelles propositions de vente au détail associant fourniture d'énergie, stockage en aval du compteur, réponse à la demande et services d'agrégation, en particulier dans les provinces où les règles de tarification et de marché interprovinciales sont en cours d'unification. Des éléments issus de programmes distincts pointent également vers un pipeline croissant de projets et de rénovations : China Huadian a mis en avant des actions d'économie d'énergie et de réduction des émissions, et a évoqué un vaste ensemble de rénovations d'unités de production, ainsi que des investissements dans l'électrolyse de l'hydrogène et des projets de stockage d'énergie hybride. Cela élargit la base adressable pour les détaillants et agrégateurs recherchant des produits propres pilotables et des tarifs adossés à la flexibilité.
En Europe, la transition post-ARENH en France à partir du 1er janvier 2026 crée des opportunités de refonte des produits axées sur l'approvisionnement, les détaillants s'appuyant davantage sur des stratégies d'achat de gros et de production propre dans le nouveau cadre supervisé par la CRE. Cela favorise des offres différenciées destinées aux clients professionnels recherchant une fourniture propre disponible en continu, s'appuyant sur la dynamique observée pour les PPA d'entreprise (par exemple, le PPA mondial de 10,5 GW de Microsoft avec Brookfield pour des énergies renouvelables). Sur les marchés de détail matures confrontés à une pression sur les factures et à des tarifs par défaut plus stricts, l'analyse du risque de crédit permise par les compteurs intelligents et les produits de paiement structurés (prépaiement, paiements échelonnés) créent également une opportunité de service identifiable, qui cible les arriérés élevés tout en réduisant l'attrition et les coûts liés aux créances douteuses.
Recent Industry Developments in Marché de la vente au détail d'électricité
- Juillet 2026 : China Huadian Corporation Ltd. a annoncé qu'une centrale éolienne de 4x50 mégawatts dans la province de Dak Lak, au Vietnam, a atteint son exploitation commerciale à pleine capacité. Ce lancement élargit la capacité de production renouvelable en Asie du Sud-Est et améliore le mix d'approvisionnement régional ainsi que l'intégration au réseau grâce à de nouveaux actifs éoliens.
- Juin 2026 : EDF a signé des accords énergétiques stratégiques avec le Sultanat d'Oman pour des projets d'énergie renouvelable et de stockage d'énergie, incluant le PPI photovoltaïque solaire d'Al Kamil et la station de pompage-turbinage de Wadi Dayqah. Ces accords diversifient le portefeuille renouvelable d'EDF au Moyen-Orient ainsi que sa capacité de stockage, faisant progresser la diversification et le pipeline de projets d'EDF sur des marchés à forte croissance.
- Mai 2026 : AGL Energy Ltd. a mis à jour ses prévisions pour l'exercice 26 lors de la conférence Macquarie Australia ; les prévisions d'EBIT sous-jacent ont été resserrées à 2,06 - 2,18 milliards AUD ; les prévisions de résultat net sous-jacent ont été relevées à 610 - 680 millions AUD. Ces prévisions actualisées témoignent d'une optimisation du mix d'actifs et d'une stabilité des résultats dans un marché en transition.


Marché de la vente au détail d'électricité Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de la vente au détail d'électricité correspond à la valeur de l'électricité vendue par les détaillants aux utilisateurs finaux via des canaux réglementés et dérégulés, mesurée en tant que revenu de la vente au détail d'électricité en USD dans les principales économies.
Exclusions du périmètre : Nous excluons le commerce de gros de l'électricité, les revenus des actifs de réseaux de transport et de distribution, ainsi que les logiciels purs de comptage ou de facturation qui ne sont pas intégrés à la charge de fourniture d'électricité.
Aperçu de la segmentation
- Par type de tarif
- Tarif fixe/forfaitaire
- Tarif à heures creuses/pleines
- Tarif dynamique/en temps réel
- Tarif vert/adossé aux énergies renouvelables
- Abonnement (énergie en tant que service)
- Par utilisateur final
- Résidentiel
- Commercial
- Industriel
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Pays nordiques
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a permis d'établir la base factuelle relative à la consommation, aux prix et au contexte réglementaire avant la construction du modèle. Nous nous sommes appuyés sur des statistiques énergétiques publiques et des séries de prix telles que celles de l'Agence internationale de l'énergie, de l'US Energy Information Administration, d'Eurostat et des régulateurs nationaux de l'énergie qui publient des arrêtés tarifaires et des composantes du prix de détail.
Pour garantir la comparabilité des chiffres entre pays, nous avons également examiné des sources telles que les rapports annuels audités des fournisseurs d'électricité, les dépôts en bourse, les présentations aux investisseurs et les publications officielles des opérateurs de réseaux et de marchés. Dans certains cas, des outils d'abonnement portant sur les données financières des entreprises, l'actualité et les vérifications import-export ont été utilisés pour accélérer la vérification croisée et suivre les opérations d'entreprise susceptibles de modifier la présentation des revenus de détail. Les sources de recherche documentaire mentionnées ici sont fournies à titre illustratif uniquement ; de nombreux autres jeux de données et documents publics ont également été utilisés pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Les travaux primaires ont servi à tester les hypothèses clés qui déterminent les revenus de la vente au détail, en particulier la manière dont les tarifs de détail sont fixés et la part de la facture finale considérée comme fourniture d'énergie par rapport aux éléments répercutés. Nous avons échangé avec un ensemble de dirigeants de détaillants et de fournisseurs, de spécialistes réglementaires et de responsables énergie de grands comptes clients à travers l'APAC, l'EMEA et les Amériques, afin de combler les lacunes issues de la recherche documentaire et de rapprocher les totaux des pratiques réelles d'approvisionnement et de facturation.
Répartition des répondants des travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 25 % | Cadres dirigeants (CXO) : 12 % | APAC : 43 % |
| Rang intermédiaire : 57 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 33 % |
| Acteurs plus petits : 18 % | Managers : 46 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Nous avons dimensionné le marché à l'aide d'une approche descendante fondée sur le bassin de demande, dans laquelle la consommation d'électricité par les utilisateurs finaux au niveau national est convertie en valeur à l'aide de séries de prix de détail par kWh, puis ajustée en fonction du traitement fiscal et des prélèvements connus dans la facture. Les totaux ont ensuite été vérifiés à l'aide d'approximations ascendantes sélectives, principalement des consolidations de revenus de détaillants dans des pays échantillonnés, des vérifications par canal sur les dépôts de tarifs réglementés, et des calculs échantillonnés (kWh x tarif moyen de facturation) afin de conserver une échelle réaliste.
Le modèle utilise un ensemble restreint d'intrants reproductibles pouvant être sourcés et actualisés, tels que la consommation totale d'électricité (TWh), les évolutions du mix de clientèle entre charges résidentielles, commerciales et industrielles, les mouvements des prix de détail par type de tarif, le comportement de répercussion de l'inflation et du coût des combustibles, ainsi que l'avancement de la déréglementation qui modifie la manière dont les marges de fourniture sont captées. Lorsqu'un pays présente des lacunes dans les séries de prix publiques ou des structures tarifaires complexes, une logique de prix par proxy issue de marchés comparables a été appliquée, puis le revenu implicite a été revérifié par rapport aux segments de vente au détail déclarés par les fournisseurs.
Pour les prévisions, nous avons appliqué une analyse de scénarios appuyée par une régression multivariée simplifiée portant sur la croissance de la consommation et les moteurs des prix de détail, puis les résultats ont été testés au moyen de retours primaires concernant les révisions tarifaires attendues, les retraits de subventions et les impacts de l'approvisionnement renouvelable sur les prix livrés. Cela permet de conserver des prévisions ancrées sur quelques leviers réels, et nous aide également à traiter les périodes où les plafonds tarifaires ou les crédits de facture ponctuels faussent les moyennes déclarées.
Validation des données et cycle de mise à jour
La validation s'est déroulée par étapes afin de détecter rapidement les écarts importants. Nous avons comparé les résultats à des signaux indépendants tels que les publications nationales de prix de détail, les grilles tarifaires des régulateurs et les répartitions de revenus de détail déclarées par les fournisseurs, puis nous avons réexaminé tout pays présentant un revenu par kWh anormal par rapport à ses pairs.
Avant validation finale, le modèle fait l'objet d'examens multi-analystes au cours desquels les hypothèses sont remises en question, et nous recontactons les sources si un changement de tarif, une fluctuation de devise ou une retraitement de déclaration affecte de manière significative la série chronologique. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs, et une dernière relecture avant livraison est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché de la vente au détail d'électricité selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la vente au détail d'électricité ne correspondent souvent pas, car la frontière entre les revenus de fourniture d'énergie et les charges répercutées est traitée différemment selon les pays, et certains éditeurs se basent sur des années de référence différentes. Le calendrier des devises importe également, car les factures d'électricité de détail et les statistiques nationales peuvent être publiées à des dates de référence différentes, ce qui modifie ensuite la conversion en USD.
Dans notre cycle d'actualisation, les séries de prix de détail par kWh et les mises à jour tarifaires sont revérifiées à proximité de l'année de référence, et le revenu implicite par kWh est validé par rapport aux totaux de consommation et aux composantes de facturation, ce qui explique pourquoi la valeur de 3,19 T USD (2026) présentée par Mordor Intelligence peut différer des estimations utilisant des fenêtres de prix moyens plus anciennes ou des traitements fiscaux mixtes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,19 T USD (2026) | |
| Almanach du secteur A | 3,01 T USD (2024) | Valorise la consommation nette des utilisateurs finaux à l'aide de prix de détail annuels moyens par kWh incluant taxes et prélèvements, et l'année antérieure peut ne pas tenir compte des révisions tarifaires ultérieures et des régularisations. |
| Résumé de fil d'actualités B | 4,38 T USD (2029) | Utilise un TCAC fixe à partir d'un point de départ en 2022, avec une visibilité limitée sur la manière dont les composantes tarifaires, les plafonds de prix et les dates de conversion des devises sont actualisées pendant les périodes de forte volatilité des prix. |
L'écart s'explique principalement par l'alignement des années et par le fait que les taxes, prélèvements et éléments réglementés répercutés sont ou non intégrés dans la même ligne de revenus. Lorsque la valeur est reconstruite à partir de la consommation et de séries de prix de détail actualisées, le résultat est plus facile à reproduire et à mettre à jour au fur et à mesure de l'évolution des politiques et des tarifs.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle des revenus mondiaux de la vente au détail d'électricité ?
La taille du marché de la vente au détail d'électricité a atteint 3 190 milliards USD en 2026 et devrait grimper à 4 040 milliards USD d'ici 2031.
Quelle catégorie tarifaire connaît la croissance la plus rapide à l'horizon 2031 ?
Les offres vertes/adossées aux énergies renouvelables affichent un TCAC de 7,38 % grâce aux mandats de durabilité des entreprises et à la sensibilisation des consommateurs aux enjeux climatiques.
Pourquoi les charges commerciales augmentent-elles plus rapidement que les charges industrielles ?
Les centres de données hyperscale et les clusters de calcul d'intelligence artificielle stimulent la demande commerciale, entraînant un TCAC de 5,92 % contre une croissance industrielle plus lente.
Quel rôle jouent les compteurs intelligents dans la stratégie des détaillants ?
Les données quasi en temps réel permettent la tarification dynamique, la réponse à la demande et les analyses de crédit, soutenant de nouveaux modèles de services.
Comment les détaillants font-ils face à la dette énergétique des clients ?
Les fournisseurs déploient des options de prépaiement, des plans de versements échelonnés et une notation du risque basée sur les données pour atténuer la hausse des arriérés.
Quelle région est en tête en termes de part de marché et de croissance ?
L'Asie-Pacifique détient une part de 46,02 % et une perspective de TCAC de 5,72 %, portée par une électrification à grande échelle et des investissements dans les énergies renouvelables.
Dernière mise à jour de la page le:



