
Tamaño y participación del mercado de generadores diésel
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 26.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 36.24 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.18 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de generadores diésel por Mordor Intelligence
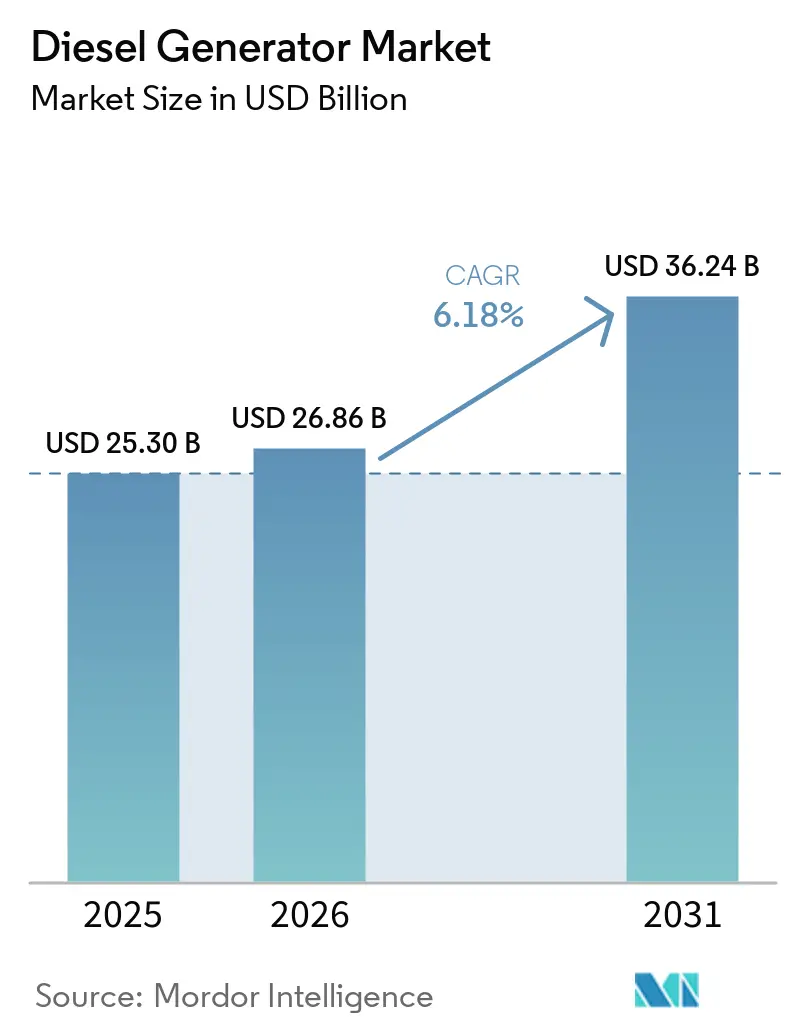
Se espera que el mercado de generadores diésel crezca de 25.300 millones de USD en 2025 a 26.860 millones de USD en 2026, y se prevé que alcance los 36.240 millones de USD en 2031 con una CAGR del 6,18% durante el período 2026-2031.
El pronóstico subraya la relevancia continua del mercado incluso cuando las redes eléctricas incorporan más energías renovables y los reguladores endurecen los límites de emisiones. La demanda pivota sobre tres fuerzas estructurales: la necesidad de energía resiliente para proteger las operaciones digitalizadas, el rápido desarrollo industrial en regiones donde las redes eléctricas no pueden mantener el ritmo, y la disponibilidad de motores avanzados Tier 4 Final que reducen drásticamente las partículas y los óxidos de nitrógeno. Al mismo tiempo, las microrredes híbridas combinan baterías y paneles fotovoltaicos con la generación diésel, lo que permite a los operadores limitar el consumo de combustible sin comprometer la disponibilidad. Los equipos de rango medio de 75 a 375 kVA incorporan ahora monitoreo remoto, postratamiento y tableros de distribución preparados para funcionamiento en paralelo que antes estaban reservados para unidades de clase megavatio, ampliando la base de usuarios potenciales.
Conclusiones clave del informe
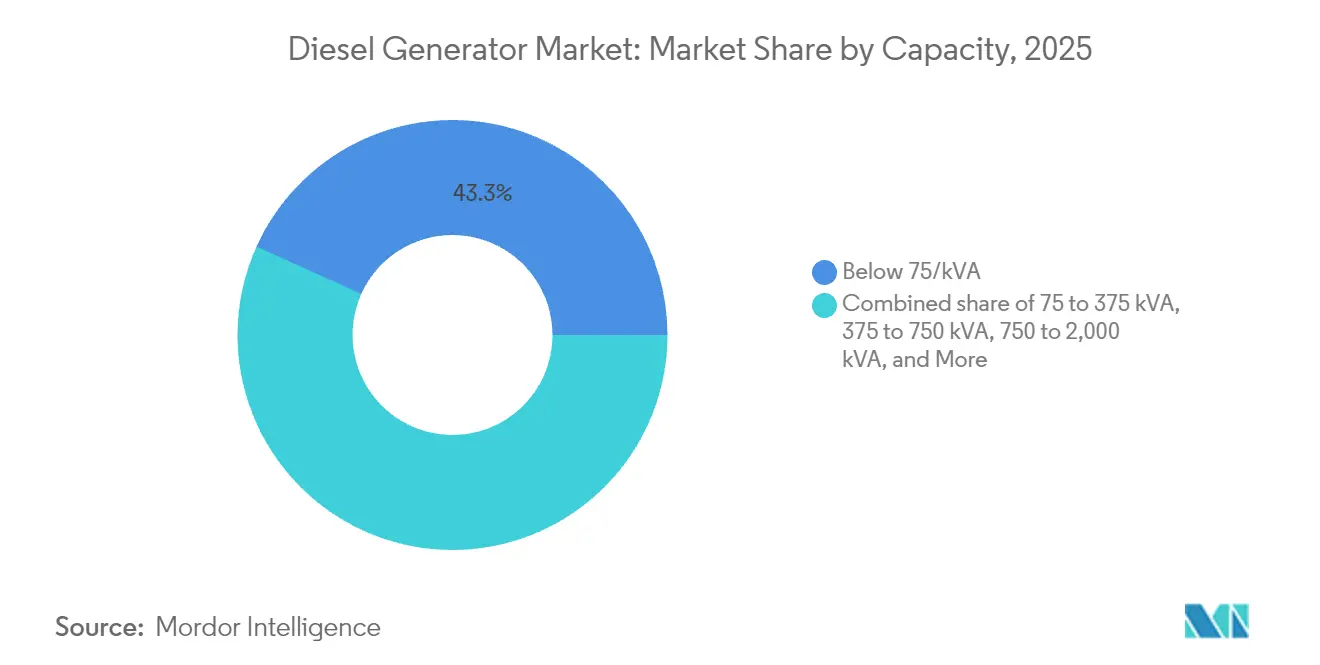
- Por capacidad, los equipos por debajo de 75 kVA representaron el 43,25% del tamaño del mercado de generadores diésel en 2025; sin embargo, se proyecta que el rango de 375 a 750 kVA crezca a una CAGR del 7,55% hasta 2031.
- Por aplicación, la potencia de respaldo y emergencia controló el 66,70% del tamaño del mercado de generadores diésel en 2025, mientras que se proyecta que la potencia primaria/continua registre la CAGR más rápida del 7,05% durante el período de pronóstico.
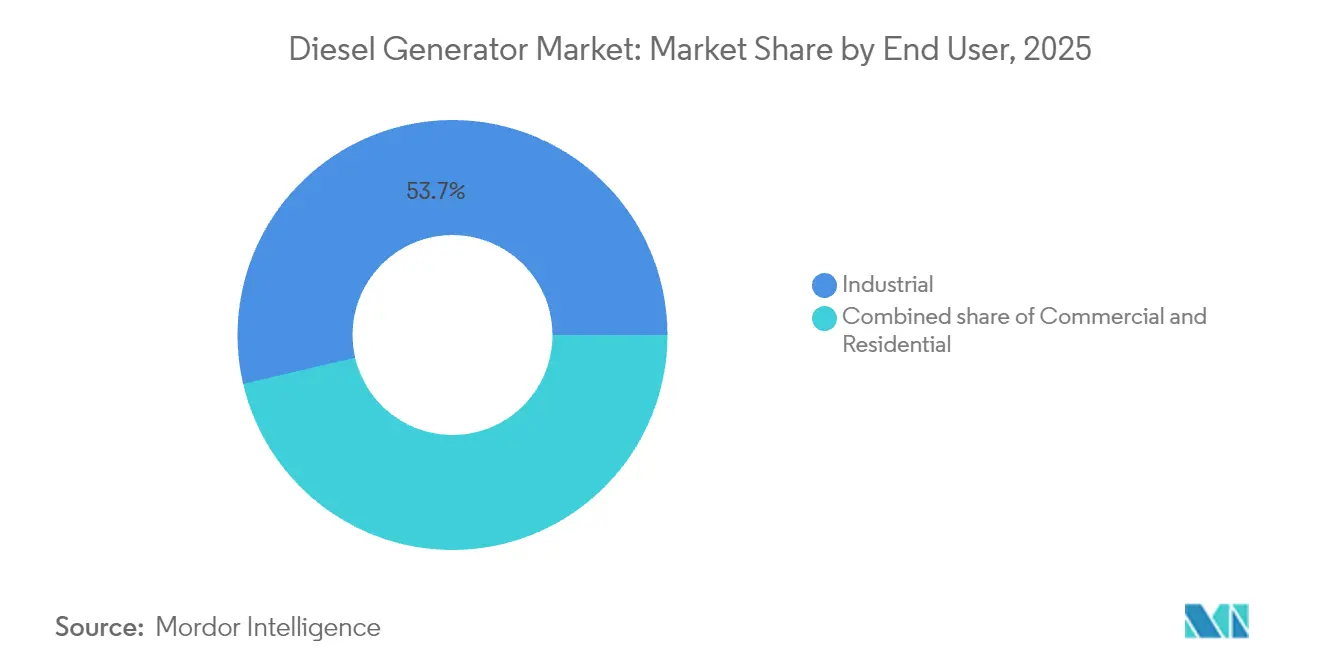
- Por usuario final, el segmento industrial mantuvo una participación de mercado del 53,65% en el mercado de generadores diésel en 2025 y se espera que se expanda a una CAGR del 6,62% hasta 2031.
- Por geografía, la región de Asia-Pacífico lideró el mercado de generadores diésel con una participación del 48,55% en 2025 y registró la tasa de crecimiento más rápida del 7,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | Impacto (~) % en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente demanda de energía ininterrumpida en infraestructuras críticas | +1.2% | Global, concentrada en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápida industrialización y desarrollo de infraestructuras en Asia-Pacífico y África | +1.8% | Núcleo Asia-Pacífico, con desbordamiento hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Inestabilidad de la red eléctrica causada por eventos climáticos extremos | +0.9% | América del Norte y la Unión Europea, emergente en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Despliegue de centros de datos periféricos en ciudades de segundo nivel | +0.7% | Global, liderado por América del Norte y China | Mediano plazo (2-4 años) |
| Auge en el despliegue de torres de telecomunicaciones para 5G | +0.6% | Global, concentrado en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Adopción de microrredes híbridas diésel en minería fuera de la red eléctrica | +0.5% | Oriente Medio y África, Asia-Pacífico, regiones mineras de América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de energía ininterrumpida en infraestructuras críticas
Los hospitales, las bolsas financieras y las fábricas de semiconductores ahora clasifican la pérdida de energía como un riesgo para la continuidad del negocio comparable a los ciberataques. El Walsh Data Center en California instaló 96 MW de respaldo diésel para proteger las cargas de trabajo en la nube, una inversión que ilustra cómo los operadores equiparan la capacidad del generador con la protección de los ingresos.[1] Los análisis predictivos integrados en el firmware del controlador programan el mantenimiento en torno a las cargas en funcionamiento, reduciendo los costos del ciclo de vida y convirtiendo los generadores en activos activos de las instalaciones. A medida que los costos promedio de tiempo de inactividad superan los 100.000 USD por hora para muchas empresas digitales, los equipos de adquisiciones priorizan cada vez más la reconocida fiabilidad del diésel sobre el ahorro en gastos de capital. Esta tendencia respalda los precios premium para los equipos Tier 4 Final que combinan diagnósticos remotos con emisiones de partículas un 99% menores, preservando la propuesta de valor de la industria de generadores diésel incluso bajo regulaciones más estrictas.
Rápida industrialización y desarrollo de infraestructuras en Asia-Pacífico y África
La producción fabril en el Sudeste Asiático y África crece más rápido de lo que las empresas de servicios públicos pueden reforzar la transmisión. Los parques industriales frecuentemente integran entre 10 y 20 MW de generación in situ que se sincroniza con redes débiles o funciona en modo aislado durante los apagones. Las flotas de alquiler llave en mano suministradas por Aggreko y Cummins mantienen operativas las minas en desarrollo en el África Subsahariana hasta que lleguen las líneas permanentes, acortando los calendarios de proyectos en varios años. Los generadores diésel se entregan, ponen en marcha y someten a pruebas de carga en meses, en comparación con los plazos de varios años para la extensión de la red eléctrica. Esta ventaja en velocidad alimenta un ciclo virtuoso en el que el crecimiento industrial demanda más capacidad de generación, lo que permite una mayor expansión y mantiene a la industria de generadores diésel en una trayectoria ascendente constante en las economías emergentes.
Inestabilidad de la red eléctrica causada por eventos climáticos extremos
Los huracanes, los incendios forestales y los vórtices polares han aumentado la frecuencia de los apagones no planificados, lo que lleva a los propietarios de instalaciones en América del Norte a repensar sus estrategias de resiliencia. La Agencia Internacional de Energía señala que los activos despachables, como los generadores diésel, siguen siendo vitales para estabilizar las redes con alta penetración de energías renovables variables. Se proyecta que los envíos de grupos electrógenos residenciales en los Estados Unidos avancen a una CAGR del 6% hasta 2026, a medida que los propietarios de viviendas buscan autonomía ante una infraestructura envejecida. Los compradores industriales especifican tanques de combustible de mayor duración y mejor atenuación acústica para operar de forma ininterrumpida durante eventos prolongados. En consecuencia, los equipos diésel de gama alta con controles avanzados de emisiones capturan participación de mercado de los modelos de emergencia de legado, reforzando los fundamentos de la industria de generadores diésel.
Despliegue de centros de datos periféricos en ciudades de segundo nivel
Los operadores de hiperescala ubican microinstalaciones más cerca de los usuarios para reducir la latencia, impulsando la demanda distribuida de bloques de respaldo de 1 a 10 MW. El sitio de Edged Energy en Atlanta utiliza unidades diésel Tier 4 Final certificadas por la EPA suministradas por PowerSecure para cumplir con los estrictos límites de emisiones y garantizar el tiempo de actividad. Se prevé que el segmento global de generadores para centros de datos alcance los 12.980 millones de USD en 2030, impulsado en gran medida por nuevos despliegues perimetrales que requieren equipos de rango medio que equilibren espacio e fiabilidad. Estas instalaciones amplían geográficamente el mercado de la industria de generadores diésel y respaldan a los proveedores de servicios regionales que pueden ofrecer tiempos de respuesta rápidos.
Análisis del impacto de las restricciones*
| Restricción | % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Normas de emisiones más estrictas que favorecen los equipos de gas e híbridos | -0.8% | Global, liderado por la Unión Europea y California | Mediano plazo (2-4 años) |
| Creciente penetración de sistemas de alimentación ininterrumpida respaldados por almacenamiento de baterías | -0.6% | América del Norte y la Unión Europea, emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Cuellos de botella en el suministro de tierras raras para motores Tier 4 | -0.4% | Global, suministro concentrado en China | Corto plazo (≤ 2 años) |
| Mayores primas de seguros urbanos por los riesgos de los gases de escape diésel | -0.3% | Centros urbanos de América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Normas de emisiones más estrictas que favorecen los equipos de gas e híbridos
La Junta de Recursos del Aire de California está impulsando los umbrales de partículas diésel y NOx por debajo del nivel Tier 4 Final, lo que motiva a algunos propietarios de flotas a cambiar a unidades de gas natural o microrredes híbridas.[2] El conjunto de normas europeas Etapa V obliga al uso de reducción catalítica selectiva y filtros de partículas en motores que superen los 19 kW, lo que aumenta los costos de adquisición y complica los programas de mantenimiento. Si bien estas normas representan un obstáculo, los fabricantes de motores han respondido con estrategias de combustión de recirculación de gases de escape enfriada, inyección de combustible avanzada y compatibilidad con diésel renovable que cumplen con los requisitos sin erosionar el rendimiento. Las instalaciones con cargas de misión crítica siguen valorando la densidad energética del diésel, preservando así la relevancia de la industria de generadores diésel en los segmentos premium.
Creciente penetración de sistemas de alimentación ininterrumpida respaldados por almacenamiento de baterías
Los precios del ion de litio han caído más del 60% desde 2016, lo que permite que las baterías en contenedores de cuatro horas sustituyan al diésel en aplicaciones de corta duración. Las unidades móviles ahora alimentan rodajes cinematográficos y obras de construcción urbana que enfrentan límites de ruido o emisiones, un nicho anteriormente dominado por pequeños grupos electrógenos. Aun así, el diésel mantiene ventajas de costo para los apagones de varios días y en temperaturas donde la eficiencia de las baterías cae. Las arquitecturas híbridas que combinan una batería para la respuesta de primer arranque con diésel para el tiempo de funcionamiento extendido se están volviendo comunes, ampliando el gasto total por sitio en lugar de canibalizar directamente la industria de generadores diésel. Los fabricantes que integran controles de baterías en los tableros de distribución de los grupos electrógenos están en posición de capturar esta demanda combinada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por capacidad:
los equipos de rango medio emergen como catalizadores de crecimientoLa clase por debajo de 75 kVA retuvo la mayor porción del 43,25% de la participación de la industria de generadores diésel en 2025, lo que refleja una fuerte adopción en sitios residenciales, comerciales pequeños y de telecomunicaciones donde las cargas modestas justifican equipos compactos. Sin embargo, la banda de 375 a 750 kVA avanza a una CAGR del 7,55% hasta 2031, superando a todos los demás rangos a medida que las fábricas, los centros de procesamiento de datos y los grandes espacios comerciales migran a soluciones que equilibran costo y resiliencia. Los modelos de rango medio ahora se entregan con postratamiento Tier 4 Final, controles preparados para configuraciones híbridas y telemetría en la nube que antes estaban reservados para unidades de varios megavatios.
La arquitectura compacta de Caterpillar reduce el espacio de instalación en un 31% mientras mantiene el pleno cumplimiento de la EPA, un avance de diseño que reduce los costos totales instalados y acelera la adopción en instalaciones existentes. En el extremo superior, los equipos de 750 a 2.000 kVA y de más de 2.000 kVA alimentan minas y centros de datos de hiperescala, que requieren un tiempo de funcionamiento prolongado con regulación de voltaje de grado utilitario. La creciente brecha de rendimiento entre los modelos de nivel básico y los modelos con muchas prestaciones señala una industria de generadores diésel en maduración, en la que las exigencias de la aplicación, más que el precio por sí solo, dictan los criterios de compra y abren un posicionamiento premium para los fabricantes de equipos originales.

Por aplicación:
la potencia primaria gana impulso a pesar del dominio del respaldoLas funciones de respaldo y emergencia aún representaron el 66,70% de los ingresos de 2025, lo que subraya el papel central del diésel en la protección contra fallos de la red eléctrica. No obstante, los despliegues de servicio primario y continuo crecen a la tasa más rápida, con una CAGR del 7,05%, ya que las minas fuera de la red, los campos petrolíferos y los parques industriales remotos dependen del diésel como su principal fuente de energía. El cambio muestra cómo los operadores adoptan la energía distribuida para evitar costosas o lentas extensiones de la red eléctrica.
En el África Subsahariana, las empresas mineras adoptan equipos clasificados como primarios en contenedores que pueden entregarse y ponerse en marcha en meses, en lugar de años para las conexiones a la red de transmisión. Los proyectos de reducción de picos en regiones conectadas a la red también aprovechan las unidades clasificadas como primarias para evitar las tarifas en función del tiempo de uso y, al mismo tiempo, mantener la cobertura frente a apagones, convirtiendo a los generadores de un seguro estático en activos generadores de ingresos. Este perfil de uso diversificado amplía el tamaño de la industria de generadores diésel y la amortigua frente a las caídas cíclicas en cualquier nicho de aplicación individual.
Por usuario final:
el sector industrial impulsa tanto la escala como el crecimientoLas instalaciones industriales controlaron el 53,65% de la participación de la industria de generadores diésel en 2025 y se proyecta que registren la CAGR más rápida del 6,62% hasta 2031, a medida que los despliegues de fábricas inteligentes y automatización de procesos elevan la tolerancia cero al tiempo de inactividad. La producción perdida en la industria pesada puede superar los 100.000 USD por hora, lo que lleva a los gerentes de planta a optar por grupos electrógenos de alta fiabilidad con filtrado armónico y análisis de mantenimiento predictivo.
Los usuarios comerciales, los centros de datos, los hospitales y los centros financieros siguen siendo el segundo segmento más grande, pero su crecimiento es más estable ya que muchos sitios ya cuentan con redundancia N+1. La demanda residencial se beneficia de apagones por fenómenos climáticos extremos más frecuentes y de una mayor conciencia sobre la resiliencia personal, especialmente en América del Norte, propensa a tormentas. La convergencia de la tecnología operacional y los sistemas de tecnología de la información eleva los umbrales de calidad de la energía en todos los sectores, sustentando una trayectoria ascendente para la industria de generadores diésel incluso a medida que avanzan los combustibles alternativos y las tecnologías de almacenamiento.
Análisis geográfico
Mercado de Generadores Diésel en Asia-Pacífico
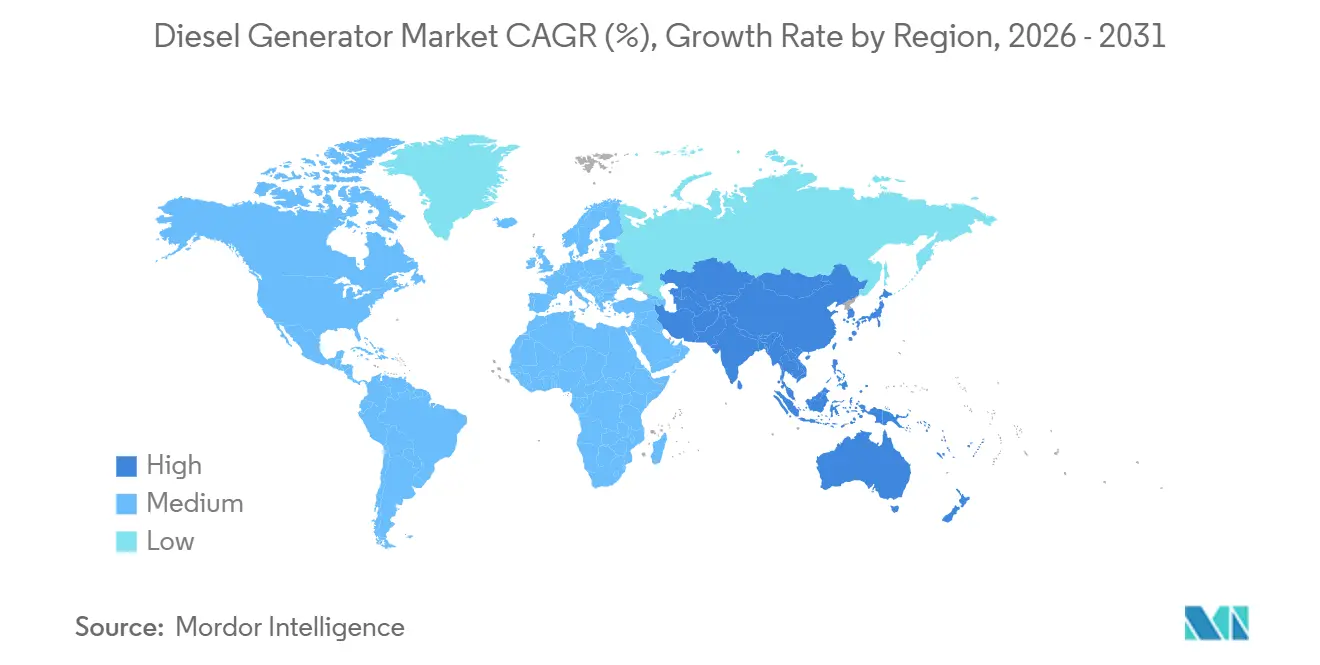
La región de Asia-Pacífico ostenta una participación líder del 48,55% en la industria de generadores diésel en 2025 y se proyecta que se expandirá a una CAGR del 7,12% hasta 2031. La sólida producción fabril, los nuevos enlaces de transporte y un marcado aumento en el gasto en servicios en la nube mantienen la demanda muy por delante de las actualizaciones de las redes eléctricas locales. China e India concentran la mayoría de las instalaciones, ya que los fabricantes dependen de equipos en sitio para proteger la producción de las fluctuaciones de voltaje. La capacidad regional de centros de datos asciende actualmente a 12.206 MW, con otros 14.338 MW en construcción, donde cada megavatio de carga de TI se corresponde con aproximadamente un megavatio de potencia de respaldo. La moratoria de Singapur sobre nuevas instalaciones de servidores ha redirigido la inversión hacia Johor y el Gran Yakarta, ampliando la distribución geográfica de las ventas de generadores. El rápido despliegue del 5G requiere la incorporación de miles de torres de telecomunicaciones, lo que exige unidades pequeñas pero confiables. Por su parte, los yacimientos mineros remotos en Australia y el Sudeste Asiático especifican paquetes híbridos diésel-solar de mayor envergadura para evitar costosas extensiones de red eléctrica.
Mercado de Generadores Diésel en América del Norte y Europa
América del Norte es la segunda región más grande por ingresos y exhibe un crecimiento sostenido a medida que las empresas de servicios públicos mejoran sus redes para mitigar los cortes provocados por fenómenos meteorológicos. Los envíos residenciales crecen a una CAGR del 5,82% hasta 2031, dado que los propietarios adquieren protección frente a apagones más prolongados causados por huracanes, incendios forestales y tormentas de hielo. Las estrictas normas de emisiones de California favorecen los motores Tier 4 Final y las mezclas de diésel renovable, creando subsegmentos premium que valoran el cumplimiento normativo tanto como el precio. La industria de generadores diésel también se beneficia de la creciente demanda en Virginia, Texas y el norte de California. Estas zonas albergan concentraciones de centros de datos de hiperescala, y un solo campus, como la instalación Walsh de 96 MW, puede solicitar decenas de generadores de velocidad media para garantizar el tiempo de actividad de los servicios en la nube. En Europa, los objetivos de reducción de carbono están impulsando a los compradores a optar por equipos híbridos y sistemas de postratamiento conformes con la norma Stage V que reducen las emisiones de partículas y NOx.
Mercado de Generadores Diésel en Oriente Medio, África y América del Sur
Oriente Medio y África experimentan un crecimiento de un solo dígito alto a medida que los gobiernos invierten en la construcción de aeropuertos, corredores ferroviarios y minas alejadas de redes eléctricas confiables. Los promotores suelen combinar el diésel con paneles solares y baterías para reducir los costos de combustible y simplificar la logística en terrenos desérticos o de gran altitud. América del Sur replica este patrón: los mineros de cobre y litio en Chile, Perú y Argentina despliegan unidades en contenedores con clasificación de uso continuo, ya que las conexiones a la red eléctrica suelen rezagarse respecto a los plazos de los proyectos. La industria de generadores diésel en Brasil y Argentina también amplía su capacidad para el procesamiento de alimentos y la petroquímica, diversificando la base de clientes más allá de las industrias extractivas. Una perspectiva estable para el suministro mundial de diésel, esbozada en el informe 2025 de la Agencia Internacional de Energía, respalda la disponibilidad y los precios de los generadores en las regiones emergentes. En conjunto, estos factores crean un panorama de demanda diverso en el que las soluciones integradas que combinan la fiabilidad del diésel con fuentes renovables ganan terreno.
Panorama regulatorio
El cumplimiento de las emisiones sigue siendo la principal palanca regulatoria que da forma a las especificaciones de los generadores diésel en los principales mercados. En Estados Unidos, las normas EPA Tier 4 Final para motores de combustión interna de compresión de uso no vial (comúnmente aplicables a aplicaciones de generadores móviles o semimóviles en muchas configuraciones) fijan la base de postratamiento mediante combinaciones de SCR y DPF para reducir NOx y material particulado. En California, la California Air Resources Board (CARB) añade requisitos y supervisión más estrictos, incluidas medidas del Registro Federal de 2025 que reconocen las actualizaciones de California a las normas para flotas diésel fuera de carretera en uso, con periodos de implementación que se extienden de 2024 a 2036.
En Europa, el Reglamento (UE) 2016/1628 (Fase V) continúa regulando los límites de emisiones para motores de maquinaria móvil no vial, impulsando a los fabricantes de equipos originales hacia una disciplina integrada de postratamiento y homologación de tipo para los grupos electrógenos vendidos para ciclos de trabajo móviles y semimóviles. Un marco complementario de la UE, el Reglamento (UE) 2025/14 de fecha 19 de diciembre de 2024, establece requisitos técnicos y procedimientos administrativos para la homologación de tipo de la UE y la vigilancia del mercado para maquinaria móvil no vial que circula en vías públicas, lo que aumenta la complejidad del cumplimiento para las flotas de alquiler y los paquetes de energía transportables frente a las unidades estacionarias instaladas permanentemente, que se rigen por permisos locales de calidad del aire y otras disposiciones nacionales o de ecodiseño relacionadas.
Panorama competitivo
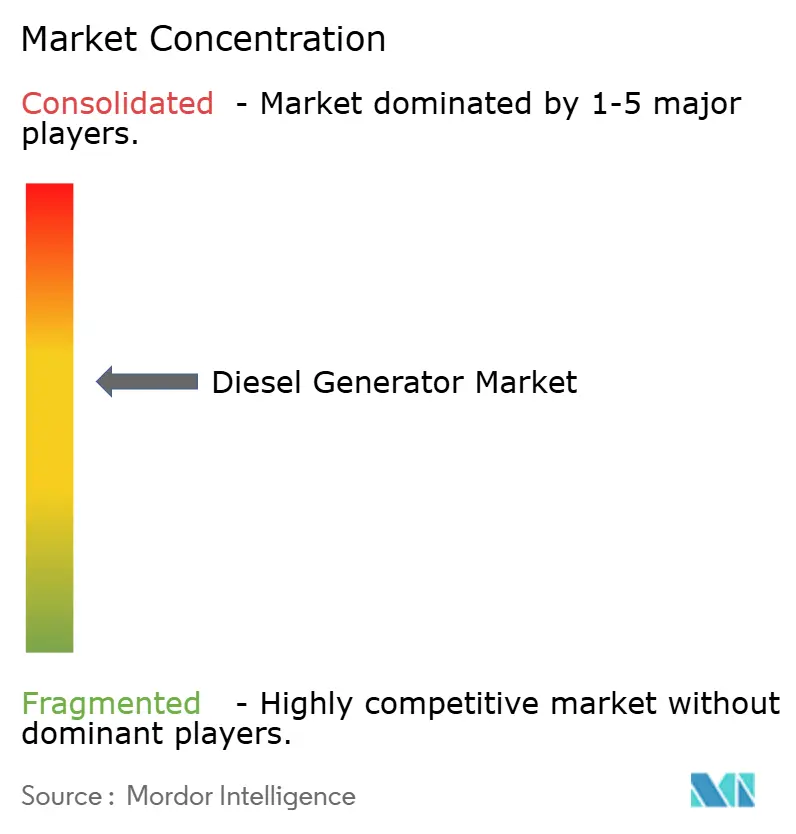
La industria de generadores diésel está moderadamente concentrada. Caterpillar lidera con una participación del 17,15% de los ingresos más amplios de sistemas de energía, seguido de Cummins con el 9,02% y Generac con el 1,14%, ganando terreno en nichos residenciales y comerciales. Los fabricantes de equipos originales se diferencian a través de su experiencia en postratamiento, software de controladores y carteras de servicios durante el ciclo de vida. Los motores Tier 4 Final exigen una dosificación de alta precisión de urea o fluido de escape diésel, lo que crea barreras de entrada para los fabricantes de bajo costo. Los clientes valoran la rápida disponibilidad de repuestos y los diagnósticos remotos que predicen el desgaste de los inyectores o la saturación de los filtros, lo que ancla la lealtad a las marcas de servicio completo.
La consolidación es una estrategia central. Generac incorporó a MOTORTECH, Deep Sea Electronics y Off Grid Energy en 2025, aumentando la experiencia en controles de motores de gas, controladores de generadores y almacenamiento móvil. La adquisición de Blue Star Power Systems por parte de DEUTZ orienta al fabricante alemán de motores hacia paquetes completos de grupos electrógenos con un objetivo de ingresos de 500 millones de USD en 2030 provenientes de su segmento de energía. Estas operaciones ilustran cómo los actores establecidos agregan software especializado o tecnología de baterías para ofrecer microrredes integradas que satisfacen los mandatos de fiabilidad y criterios ESG.
La innovación abarca la flexibilidad de combustible y los gemelos digitales. Caterpillar vende motores certificados para diésel renovable (HVO), lo que permite reducciones de carbono en uso sin cambios de hardware. Cummins ha probado en campo kits de doble combustible que mezclan gas natural y diésel en proporciones de hasta el 70% de gas, reduciendo el consumo de diésel en las minas de potencia primaria. El portal PowerINSIGHT de Generac conecta miles de unidades de campo, agregando datos de vibración, refrigerante y carga para perfeccionar los calendarios de mantenimiento. Esta diferenciación orientada al servicio ayuda a proteger los márgenes, incluso cuando los segmentos de menor potencia del mercado de generadores diésel se vuelven cada vez más commoditizados.
Líderes de la industria de generadores diésel
-
Caterpillar Inc.
-
Generac Holdings Inc.
-
Kohler Co.
-
Cummins Inc.
-
Mitsubishi Heavy Industries Ltd (MTU)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Generadores Diésel Empresas cubiertas en este informe
- Caterpillar Inc.
- Cummins Inc.
- Generac Holdings Inc.
- Kohler Co.
- Mitsubishi Heavy Industries Ltd.
- Rolls-Royce Holdings plc (MTU)
- Atlas Copco AB
- Doosan Corp.
- Kirloskar Oil Engines Ltd
- Aggreko plc
- FG Wilson (Caterpillar)
- Perkins Engines Co. Ltd
- MAN Energy Solutions
- Wartsila Oyj Abp
- Yanmar Holdings Co. Ltd
- MTU Onsite Energy
- SDMO Industries (KOHLER-SDMO)
- Weichai Power Co. Ltd
- Baudouin Engines
- Mahindra Powerol
Oportunidades de mercado y perspectivas futuras
Las oportunidades de espacio en blanco se concentran en soluciones conformes, modulares y envueltas en servicios que preservan la fiabilidad del diésel mientras cumplen con las normas locales de calidad del aire, cada vez más estrictas. Un nicho claro son los sitios industriales y de misión crítica que necesitan paquetes más grandes y de mayor especificación con controladores modernos y arquitecturas preparadas para emisiones. El lanzamiento en marzo de 2026 por parte de Generac de los generadores diésel SD1250 y SD1500, construidos sobre motores Perkins 5012 de 46 litros, apunta a una inversión continua de los fabricantes de equipos originales en plataformas estandarizadas de alta capacidad dirigidas a centros de datos y otras instalaciones sensibles al tiempo de actividad.
Una segunda oportunidad se encuentra en el desarrollo industrial fuera de la red y de red débil, donde los clientes contratan la energía como servicio en lugar de solo equipos, especialmente en regiones remotas con largos plazos de conexión a la red. El acuerdo BOOT de 28 años firmado en mayo de 2026 entre Brazil Potash Corp y Gera Center Ltda para una planta de energía diésel modular de 20 MW en la región amazónica ilustra cómo los contratos de larga duración pueden impulsar bloques de generación en contenedores y de fácil mantenimiento, junto con los ecosistemas asociados de combustible, controles y O&M. Las vías técnicas que mantienen al diésel en los mercados regulados también se están ampliando mediante estrategias avanzadas de postratamiento y combustión, incluidas publicaciones técnicas de 2026 centradas en cumplir las normas de emisiones del CPCB de India con DOC, DPF y SCR, y en conceptos de combustión asistida por hidrógeno para grupos electrógenos, que en conjunto amplían el espacio de diseño para ciclos de trabajo principales y de respaldo conformes.
Desarrollos recientes de la industria en Mercado de Generadores Diésel
- Junio de 2026: Cummins Power Generation amplió su oferta de generadores de alta potencia en torno a la plataforma de motor QSK78, posicionando una capacidad de hasta 3.500 kVA para mercados de 50 Hz. El lanzamiento respalda bloques de respaldo de mayor densidad para centros de datos y otros sitios de misión crítica, al mismo tiempo que refuerza la diferenciación de los fabricantes de equipos originales en torno a controles empaquetados, capacidad de mantenimiento y plataformas estandarizadas.
- Mayo de 2025: Generac adquirió Off Grid Energy, un diseñador y fabricante británico de sistemas móviles de almacenamiento de energía. El acuerdo fortalece la capacidad de Generac para combinar la generación diésel con baterías en aplicaciones híbridas y móviles, donde los clientes gestionan tanto requisitos de tiempo de funcionamiento como restricciones locales de ruido o emisiones.
- Diciembre de 2024: Hatz Americas amplió su cartera de generación de energía para incluir generadores diésel móviles de CA y CC para usos recreativos e industriales, tras adquirir los derechos de los generadores para vehículos recreativos anteriormente producidos por Dometic Italy SPA. La adquisición amplió la presencia de productos de Hatz en formatos compactos y móviles, en línea con la demanda de soluciones de energía flexibles y transportables.
Mercado de Generadores Diésel Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
Para este informe, el mercado se define como los ingresos obtenidos de los grupos electrógenos accionados por diésel vendidos para suministro eléctrico de reserva, uso continuo o reducción de picos en usuarios residenciales, comerciales e industriales, incluidos los grupos electrógenos ensamblados y sus sistemas estándar de alternador y control.
Exclusiones del alcance: Este dimensionamiento no contabiliza el consumo de combustible, los ingresos por servicios de alquiler de generadores ni las tecnologías de generación no diésel.
Descripción General de la Segmentación
- Por capacidad (kVA)
- Por debajo de 75 kVA
- 75 a 375 kVA
- 375 a 750 kVA
- 750 a 2.000 kVA
- Por encima de 2.000 kVA
- Por aplicación
- Potencia de respaldo/emergencia
- Potencia primaria/continua
- Reducción de picos/gestión de carga
- Por usuario final
- Residencial
- Comercial
- Industrial
- Análisis geográfico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Países Nórdicos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Comenzamos por mapear los factores de demanda que habitualmente impulsan las ventas de grupos electrógenos diésel y, a continuación, verificamos qué series de datos públicos reflejan mejor dichos factores. Los insumos habituales provinieron de fuentes como la Agencia Internacional de Energía para indicadores de acceso y fiabilidad eléctrica, el Banco Mundial para el contexto macroeconómico y de electrificación, y la Administración de Información Energética de los Estados Unidos para señales del sector de combustibles y energía.
Para fundamentar el análisis del equipamiento, revisamos fuentes como UN Comtrade para los flujos comerciales en categorías relacionadas con generadores y USITC DataWeb para las tendencias de importación hacia los Estados Unidos, junto con portales regulatorios y de permisos que pueden indicar las carteras de proyectos en los grandes sectores de usuarios finales. Los informes anuales de las empresas, las presentaciones para inversores y la prensa de reconocido prestigio se utilizaron para validar la dirección de los precios y la combinación de capacidades. También empleamos suscripciones de pago selectivas para los estados financieros de las empresas y la cobertura de patentes, con el fin de verificar la actividad de los proveedores y los ciclos de renovación de productos. Estos ejemplos no son exhaustivos, y también revisamos otras fuentes públicas y de pago para la recopilación, verificación cruzada y aclaración de datos.
Entrevistas Primarias y Encuestas
A continuación, conversamos con una combinación de equipos de fabricantes de grupos electrógenos, ensambladores, distribuidores, participantes de ingeniería, adquisición y construcción (EPC) y grandes usuarios finales que adquieren regularmente energía de respaldo. Esto nos permitió alinear los supuestos con lo que se está comprando e instalando en la actualidad. Dado que el mercado es global, validamos los insumos en las principales regiones de consumo, y las conversaciones se utilizaron para cerrar brechas en los precios de venta promedio, los ciclos de uso típicos (reserva frente a uso continuo) y la proporción de la demanda vinculada a nuevos proyectos frente a reemplazos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 12% | Asia-Pacífico: 46% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África (EMEA): 34% |
| Actores menores: 15% | Gerentes: 53% | Américas: 20% |
Dimensionamiento del Mercado y Pronósticos
El dimensionamiento se construyó utilizando una visión de demanda agregada de arriba hacia abajo, en la que las brechas de electrificación, los patrones de cortes en la red eléctrica y la actividad de construcción e industrial se traducen en instalaciones probables de grupos electrógenos y necesidades de reemplazo, y luego se convierten a valor utilizando rangos de precios observados por banda de kVA. Para mantener el modelo práctico, utilizamos un conjunto limitado de insumos repetibles, que incluyen la dirección del precio del diésel, las incorporaciones de centros de datos y sitios de telecomunicaciones, la actividad de proyectos mineros y de petróleo y gas, y la distribución entre uso de reserva y uso continuo que afecta la selección de unidades.
Luego sometimos los resultados a pruebas de estrés utilizando aproximaciones selectivas de abajo hacia arriba, incluido el precio de venta promedio muestral multiplicado por los volúmenes de unidades estimados para los rangos clave de kVA, verificaciones del canal distribuidor sobre las tasas de pedidos en curso y verificaciones de coherencia de los ingresos del lado del proveedor donde había información disponible. Cuando un insumo a nivel de país era débil, gestionamos la brecha utilizando indicadores proxy, como los flujos de importaciones comerciales y la producción de la construcción, y luego ajustamos con la retroalimentación de las entrevistas para que los supuestos se mantuvieran realistas.
Para los pronósticos, nos apoyamos en el análisis de escenarios respaldado por una capa ligera de regresión multivariante sobre algunos factores estables, como la producción industrial, las incorporaciones de superficie comercial y los indicadores proxy de exposición a cortes. Finalizamos los supuestos solo después de alinearlos con lo que los expertos esperan en materia de regulaciones, cambios de productos relacionados con las emisiones y los ciclos de reemplazo típicos durante el período de estudio.
Ciclo de Validación y Actualización de Datos
Los resultados fueron validados mediante múltiples revisiones que comparan el valor total del mercado con señales independientes, incluida la demanda implícita de unidades derivada de la actividad de proyectos, la dirección de los movimientos comerciales y la coherencia de la progresión de precios entre las bandas de kVA. Si un país o segmento mostraba un pico o caída repentina, revisábamos los factores impulsores, verificábamos nuevamente los datos de origen y volvíamos a contactar a los participantes del sector cuando era necesario antes de aprobar las cifras.
Cada informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como grandes cortes de suministro, cambios de política que afectan el uso del diésel o movimientos bruscos en el precio del combustible que modifican el comportamiento de compra. Antes de la entrega, se completa una revisión final para que las últimas publicaciones públicas y la retroalimentación sobre el terreno queden reflejadas en la versión publicada.
Estimación del Mercado de Generadores Diésel de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los valores de mercado publicados para los generadores diésel pueden diferir incluso cuando el tema parece el mismo, porque las reglas de contabilización no siempre están alineadas. La tabla a continuación ayuda a mostrar cómo las diferencias en el año base, lo que se incluye en el precio de un grupo electrógeno y la forma en que se tratan las distribuciones por capacidad pueden modificar la cifra final.
Lo que generalmente crea la mayor dispersión es el alcance y la lógica de conversión. En algunas estimaciones, los equipos portátiles y los paquetes estacionarios se mezclan sin separar de manera consistente las bandas de kVA. Otras estimaciones aplican un crecimiento agresivo de precios o tasas de reemplazo sin verificarlos con señales comerciales y de pedidos. La tabla muestra un valor para 2025 más ajustado que una cifra externa, y bajo el alcance de Mordor Intelligence la cifra se construye en torno a los ingresos de grupos electrógenos vinculados a aplicaciones de reserva, uso continuo y reducción de picos, sin añadir ingresos por combustible o servicios de alquiler que pueden inflar los totales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 25,30 mil millones de USD (2025) | |
| Consultora Global A | 28,01 mil millones de USD (2024) | Utiliza un año base diferente y presenta un perfil de crecimiento más elevado, y la descripción del alcance sugiere mezclas de equipos portátiles y estacionarios que pueden modificar los supuestos de precio promedio y unidades. |
| Publicación Especializada del Sector B | 19,90 mil millones de USD (2024) | Se ancla en un punto de partida más bajo para 2024, y su resumen público no indica claramente cómo se convierten en valor la demanda de reserva frente a la de uso continuo y la combinación de kVA entre regiones. |
Al analizar las tres cifras, la mayor parte de la varianza se explica por el año elegido como punto de partida y por si los grupos de ingresos adyacentes se combinan en el mismo total. Al mantener los insumos vinculados a factores de demanda observables y luego verificarlos con señales de proveedores y canales, el modelo se mantiene trazable y puede repetirse cuando las condiciones cambian.
Preguntas clave respondidas en el informe
¿Qué impulsa la demanda actual de generadores diésel?
Las empresas de todo tamaño quieren una potencia de respaldo sólida a medida que los apagones se vuelven más frecuentes; esta necesidad está impulsando los ingresos globales de 25.300 millones de USD en 2025 a 36.240 millones de USD en 2031, una CAGR del 6,18%.
¿Qué región está comprando la mayor cantidad de unidades?
Asia-Pacífico ocupa el primer lugar con el 48,55% de las ventas globales en 2025 y sigue creciendo al 7,12% anual, impulsado por nuevas fábricas, centros de datos y despliegues de 5G.
¿Cómo están cambiando las normas de emisiones más estrictas lo que eligen los compradores?
Los límites más estrictos en lugares como California y la Unión Europea están impulsando a los clientes hacia motores Tier 4 Final, mezclas de diésel renovable y equipos híbridos, reduciendo la tasa de crecimiento global en aproximadamente un 0,8%, pero abriendo nichos premium para los modelos conformes.
¿Qué tamaños de generadores están ganando más rápido?
Las máquinas de rango medio clasificadas de 375 a 750 kVA son las más destacadas, con una CAGR proyectada del 7,55% hasta 2031, ya que los usuarios buscan un punto óptimo entre espacio, precio y potencia.
¿Están las baterías reemplazando a las unidades diésel?
Los sistemas de ion de litio ahora cubren los apagones de corta duración, especialmente en América del Norte y Europa, pero el diésel sigue ganando en tiempo de funcionamiento de varios días y en resiliencia ante condiciones climáticas adversas; el cambio hacia las baterías recorta el crecimiento en aproximadamente un 0,6% en lugar de eliminar la demanda.
Más allá del respaldo de emergencia, ¿dónde más están encontrando trabajo los generadores?
Las funciones de potencia primaria en minas fuera de la red, parques industriales remotos y proyectos de reducción de picos están creciendo a una CAGR del 7,05%, lo que demuestra que los equipos diésel se están convirtiendo en fuentes de energía cotidianas además de redes de seguridad.