
Tamaño y Participación del Mercado de Dentaduras Postizas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.6 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.56 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.49 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dentaduras Postizas por Mordor Intelligence
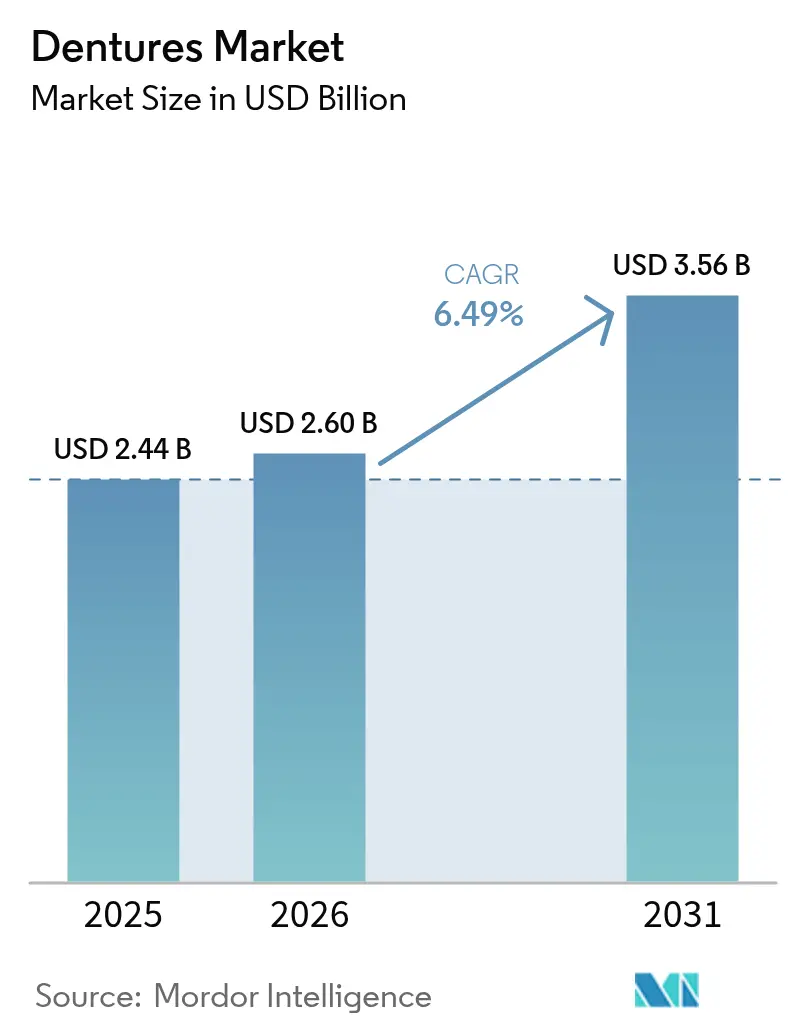
El tamaño del mercado global de dentaduras postizas fue valorado en USD 2,44 mil millones en 2025 y se estima que crecerá desde USD 2,6 mil millones en 2026 hasta alcanzar USD 3,56 mil millones en 2031, a una CAGR del 6,49% durante el período de pronóstico (2026-2031). El crecimiento se sustenta en el impulso demográfico a medida que la población mayor del mundo aumenta y la prevalencia de pérdida dental sigue siendo elevada: más de 280 millones de adultos mayores experimentan edentulismo, lo que respalda directamente la demanda de dentaduras postizas. La expansión de los seguros en las economías maduras, la ampliación del acceso a la atención sanitaria en las regiones emergentes y la rápida adopción de flujos de trabajo de fabricación digital refuerzan la trayectoria ascendente. La impresión 3D, el fresado CAD/CAM y los fotopolímeros de nueva generación acortan los ciclos de producción, mejoran el ajuste y reducen los costos unitarios, atrayendo tanto a proveedores como a pacientes. Al mismo tiempo, un mayor reconocimiento público del vínculo entre la salud oral y la salud sistémica alienta a los adultos mayores a buscar terapia prostodóntica oportuna[1]Centros para el Control y la Prevención de Enfermedades, "Informe de Vigilancia de Salud Oral 2024," cdc.gov. Aunque las soluciones alternativas de reemplazo dental, como los implantes, están ganando terreno, los avances en prótesis removibles híbridas con soporte de implantes han mantenido la relevancia de la terapia convencional con dentaduras postizas.
Conclusiones Clave del Informe
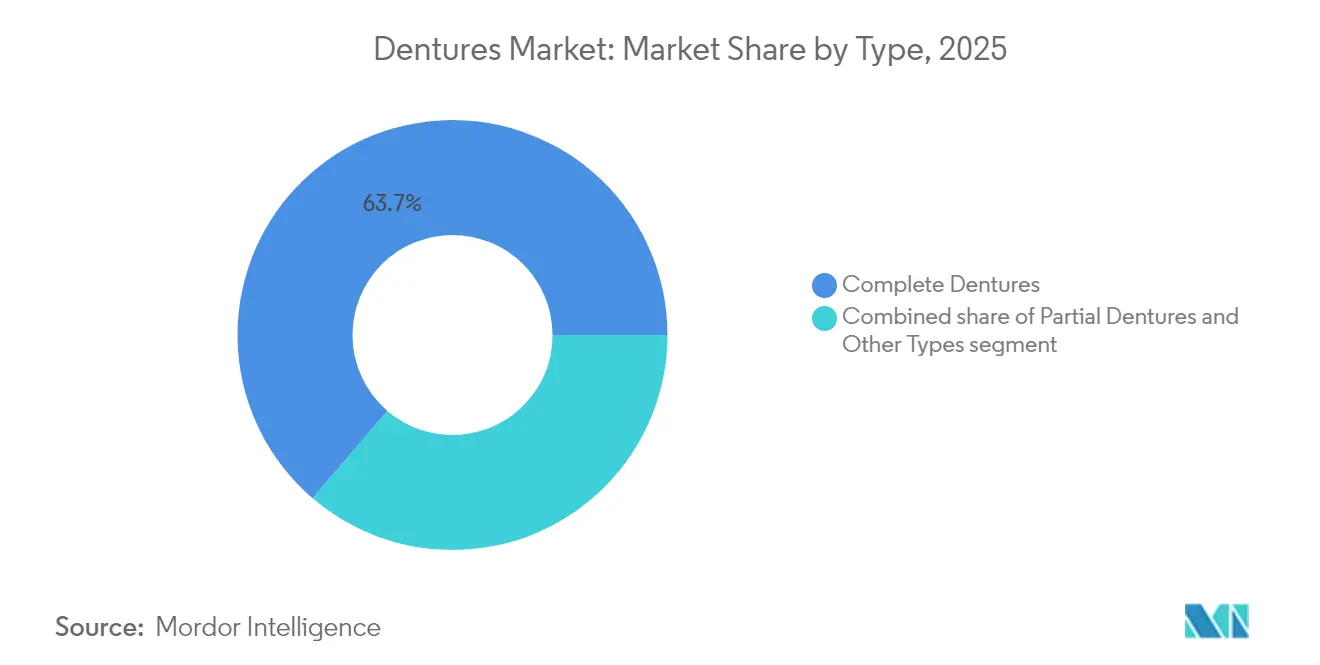
- Por tipo, las dentaduras completas lideraron con una participación de ingresos del 63,72% en 2025; se proyecta que Otros Tipos crezcan a una CAGR del 8,25% hasta 2031.
- Por uso, el segmento removible tuvo el 70,58% de la participación del mercado de dentaduras postizas en 2025, mientras que las dentaduras fijas están preparadas para una CAGR del 7,72% hasta 2031.
- Por material, la resina acrílica capturó el 67,89% del tamaño del mercado de dentaduras postizas en 2025; los materiales de fotopolímero impresos en 3D están proyectados para avanzar a una CAGR del 8,29% durante el período de pronóstico.
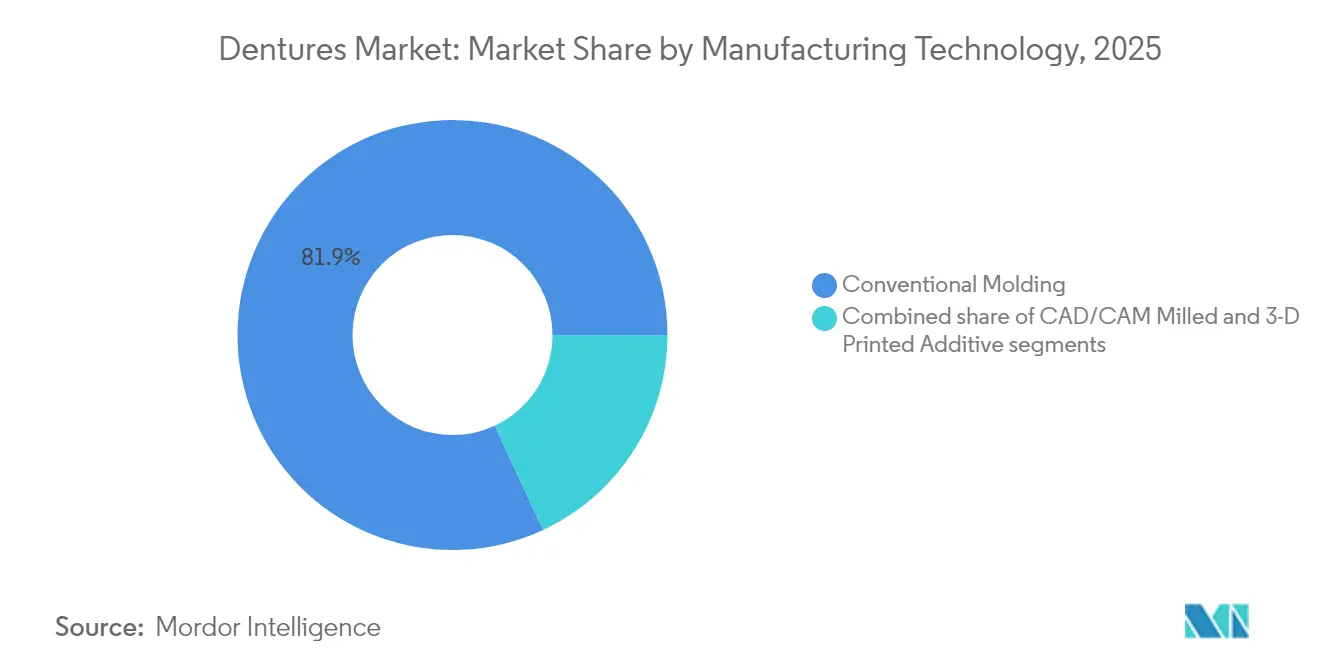
- Por tecnología de fabricación, el moldeo convencional controló el 81,93% del tamaño del mercado de dentaduras postizas en 2025, mientras que la fabricación aditiva mediante impresión 3D se proyecta que se expanda a una CAGR del 8,88% hasta 2031.
- Por usuario final, las clínicas dentales y los hospitales dominaron el 59,02% del tamaño del mercado de dentaduras postizas en 2025, mientras que los laboratorios dentales se espera que registren una CAGR del 9,33% entre 2026 y 2031.
- Por geografía, América del Norte capturó el 42,11% de la participación global del mercado de dentaduras postizas en 2025; se anticipa que Asia-Pacífico registre una CAGR del 7,74% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Dentaduras Postizas*
| Factor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prevalencia Creciente de los Trastornos de Salud Oral | +1.2% | Global, mayor en regiones en desarrollo | Largo plazo (≥ 4 años) |
| Rápido Crecimiento de la Población de Edad Avanzada | +1.8% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Avances Tecnológicos en la Fabricación Digital de Dentaduras Postizas | +1.5% | América del Norte y la Unión Europea liderando; Asia-Pacífico acelerando | Mediano plazo (2-4 años) |
| Demanda Creciente de Soluciones Dentales Estéticas | +0.9% | Global, mercados premium liderando | Mediano plazo (2-4 años) |
| Expansión de la Cobertura de Seguro Dental | +0.8% | América del Norte como primaria, la Unión Europea como secundaria | Corto plazo (≤ 2 años) |
| Crecimiento del Turismo Dental en Economías Emergentes | +0.6% | Asia-Pacífico como núcleo; expansión hacia Oriente Medio y África y América Latina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia Creciente de los Trastornos de Salud Oral
La enfermedad periodontal crónica y las caries sin tratar continúan empujando a millones de personas hacia la pérdida dental cada año, sosteniendo el mercado de dentaduras postizas ya que el edentulismo sigue siendo generalizado a pesar de las inversiones en atención preventiva. Una evaluación de la Carga Global de Enfermedades proyectó una alta prevalencia persistente del edentulismo hasta 2050, lo que subraya la relevancia a largo plazo de la terapia con dentaduras postizas. Los programas de salud oral geriátrica ahora utilizan modelos de evaluación multidisciplinaria que identifican las necesidades prostodónticas complejas de manera más temprana, canalizando a más candidatos hacia el proceso de fabricación de dentaduras postizas. La evidencia también vincula el deficiente estado oral con afecciones crónicas como la diabetes y las enfermedades cardiovasculares, añadiendo urgencia a la rehabilitación protésica oportuna. La percepción pública está cambiando: el 91% de los adultos considera que las visitas al dentista son tan vitales como los exámenes físicos anuales, lo que pone de relieve el tratamiento oral como medicina preventiva. Paradójicamente, los exámenes preventivos más amplios revelan necesidades insatisfechas de reemplazo dental, redirigiendo a los pacientes hacia soluciones de dentaduras postizas.
Rápido Crecimiento de la Población de Edad Avanzada
Los adultos de 65 años o más representan la base de consumidores principal de las dentaduras postizas, y su número se está expandiendo más rápidamente que cualquier otro grupo demográfico. Los estudios muestran que los adultos mayores que reciben dentaduras parciales experimentan un declive cognitivo más lento, lo que añade un impulso médico al tratamiento. La generación actual de adultos mayores conserva sus dientes naturales por más tiempo, pero una vez que ocurre la pérdida, las expectativas de calidad de vida y libertad dietética impulsan la demanda de prótesis de alta calidad, fabricadas digitalmente. Los responsables de políticas también están reconociendo la terapia con dentaduras postizas como un mantenimiento esencial de la salud en lugar de un servicio cosmético, allanando el camino para mejores marcos de reembolso. A medida que aumenta la esperanza de vida, también lo hace el período acumulado durante el cual los adultos mayores requieren rehabilitación oral funcional, convirtiendo al mercado de dentaduras postizas en un beneficiario estructural del envejecimiento demográfico.
Avances Tecnológicos en la Fabricación Digital de Dentaduras Postizas
Los flujos de trabajo digitales que emplean escáner intraoral, diseño CAD/CAM e impresión 3D han comprimido la entrega de dentaduras postizas de semanas a días, elevando al mismo tiempo la precisión clínica. Los ensayos comparativos muestran que las dentaduras postizas digitales alcanzan una exactitud media de la superficie intaglio de 176,9 µm frente a 342 µm para las prótesis convencionales, reduciendo drásticamente los ajustes posteriores a la entrega. Las clínicas reportan ahorros de tiempo en el sillón dental de más de 60 minutos por caso y reducciones de costos de laboratorio que superan los EUR 80, lo que amplía la asequibilidad. Los sistemas de inyección de material ahora producen bases y dientes policromáticos en una sola pasada, mejorando la estética y la simplicidad del flujo de trabajo. Estas eficiencias amplían el grupo de proveedores capaces de ofrecer dentaduras postizas, impulsando directamente la expansión del mercado de dentaduras postizas.
Demanda Creciente de Soluciones Dentales Estéticas
La preferencia de los pacientes ha pasado del mero reemplazo funcional a prótesis de aspecto natural que potencian la confianza. Los estudios de calidad de vida relacionados con la salud oral documentan ganancias psicológicas significativas cuando el color, la translucidez y la morfología dental imitan la dentición natural. La planificación del tratamiento interdisciplinario ahora combina prostodoncia, periodoncia y odontología estética, garantizando la armonía de los resultados. Las cerámicas de alta resistencia y los composites bioactivos permiten formas dentales más delgadas y más naturales que mantienen la durabilidad, mientras que las herramientas de diseño digital permiten la visualización en el sillón para ajustes estéticos en tiempo real. Los sofisticados flujos de trabajo de coloración, antes reservados para coronas individuales, son ahora habituales para arcadas completas, elevando la percepción de valor y apoyando los precios premium en todo el mercado de dentaduras postizas.
Expansión de la Cobertura de Seguro Dental
Las pólizas en Estados Unidos y partes de Europa están ampliando gradualmente la elegibilidad de las dentaduras postizas. Los Centros de Servicios de Medicare y Medicaid aclararon en 2024 que los servicios dentales integrales a tratamientos sistémicos —como la diálisis— serán reembolsables a partir de 2025, reduciendo directamente la carga de gastos de bolsillo para muchos adultos mayores[2]Centro de Derechos de Medicare, "Expansión de la Cobertura Dental Bajo Medicare 2024," medicarerights.org. Nueve estados de Estados Unidos ya han clasificado la terapia de dentaduras completas como un beneficio de Medicaid cubierto para adultos, frente a tres en 2020. Las aseguradoras comerciales han respondido mejorando los beneficios prostodónticos para mantenerse competitivas, lo que en conjunto mejora el alcance del tratamiento y acelera la adopción en el mercado de dentaduras postizas.
Análisis del Impacto de las Restricciones del Mercado de Dentaduras Postizas*
| Análisis de Impacto de las Restricciones | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Tratamiento y Productos | -1.4% | Global, más pronunciado en regiones en desarrollo | Corto plazo (≤ 2 años) |
| Disponibilidad de Opciones Alternativas de Reemplazo Dental | -1.1% | Principalmente mercados desarrollados | Mediano plazo (2-4 años) |
| Escasez de Personal Calificado para Tecnologías Avanzadas de Dentaduras Postizas | -0.7% | Mercados emergentes y zonas rurales en todo el mundo | Mediano plazo (2-4 años) |
| Rigurosos Procesos de Aprobación Regulatoria | -0.5% | América del Norte, Europa, mercados seleccionados de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Tratamiento y Productos
A pesar de los avances en fabricación, los costos totales del tratamiento —incluyendo tiempo clínico, diagnóstico por imagen y seguimiento— siguen siendo una barrera, especialmente donde la penetración de los seguros es baja. El Medicare tradicional aún excluye la prostodoncia de rutina, dejando a muchos adultos mayores autofinanciando su terapia con dentaduras postizas. Aunque la expansión de Medicaid ha mejorado el acceso en algunos estados de Estados Unidos, los jubilados con ingresos fijos en otros estados continúan retrasando o renunciando al tratamiento. Las clínicas más pequeñas también tienen dificultades para justificar el desembolso de capital en equipos digitales, lo que refuerza la brecha de costos entre los laboratorios de alta tecnología y las instalaciones convencionales. Incluso en los sistemas socializados de Europa, las limitaciones presupuestarias crean listas de espera que empujan a los pacientes hacia alternativas internacionales más económicas y de pago directo.
Disponibilidad de Opciones Alternativas de Reemplazo Dental
El auge constante de la terapia de implantes representa una amenaza sustituta al ofrecer una retención superior y un mejor rendimiento masticatorio para los pacientes elegibles. Las directrices basadas en el rendimiento de la Administración de Alimentos y Medicamentos emitidas en 2024 han reducido los obstáculos de autorización para diseños innovadores de implantes, acelerando la disponibilidad de productos[3]Administración de Alimentos y Medicamentos, "Vía Basada en Seguridad y Rendimiento: Guía de Implantes Dentales 2024," fda.gov. Sin embargo, la candidatura para implantes depende de la salud sistémica, la densidad ósea y la disposición del paciente a someterse a cirugía, lo que deja un grupo considerable para quienes las dentaduras postizas convencionales siguen siendo la única solución viable. Las sobredentaduras híbridas que combinan soporte de implantes con funcionalidad removible difuminan los límites competitivos, pero aún dependen de la base protésica subyacente, lo que sustenta la relevancia a largo plazo del mercado de dentaduras postizas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Dentaduras Postizas
Por Tipo:
Las Dentaduras Completas Dominan a Pesar de la Innovación HíbridaLas dentaduras completas representaron el 63,72% de los ingresos globales en 2025, respaldadas por una gran población edéntula que demanda rehabilitación de arco completo. Esta categoría mejora la calidad de vida relacionada con la salud oral en más de un 9% en el primer año de uso, según revisiones clínicas sistemáticas. Los flujos de trabajo digitales ahora permiten la duplicación precisa de los esquemas oclusales establecidos, aumentando la aceptación entre profesionales y pacientes. Las dentaduras parciales siguen siendo importantes para los casos de dentición mixta, sirviendo como una opción conservadora que preserva los dientes. El segmento de Otros Tipos —principalmente sobredentaduras retenidas por implantes y prótesis híbridas fijas— avanza a una CAGR del 8,25% a medida que la cirugía de implantes se vuelve más asequible. La estabilidad superior y la reducción del reflejo nauseoso son argumentos de venta clave, particularmente para los pacientes edéntulos más jóvenes que demandan una mayor funcionalidad. En general, el cambio en las expectativas de los pacientes y la colaboración entre especialidades continuarán realineando las preferencias por tipo, aunque se espera que las dentaduras completas mantengan un papel predominante en el mercado de dentaduras postizas hasta 2031.
La creciente aceptación de las soluciones híbridas no canibaliza completamente las ventas tradicionales; en cambio, amplía el tamaño del mercado de dentaduras postizas al atraer a candidatos que antes eran escépticos respecto a los aparatos removibles. Muchos clínicos ofrecen ahora una vía de tratamiento en dos fases, comenzando con dentaduras completas para el acondicionamiento del tejido y progresando a configuraciones con soporte de implantes una vez que se estabiliza la remodelación ósea. Este enfoque escalonado equilibra el costo, el riesgo quirúrgico y la adaptación, garantizando la continuidad del mercado de dentaduras postizas en todos los niveles de ingresos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Uso:
Las Soluciones Removibles Lideran el Mercado TradicionalLos aparatos removibles capturaron el 70,58% de participación en 2025, favorecidos por su naturaleza no invasiva e inmediata reversibilidad. Los sistemas de impresión digital reducen la incidencia del reflejo nauseoso y mejoran la precisión, aliviando las principales objeciones de los pacientes. Los menores costos unitarios convierten a las dentaduras postizas removibles en el pilar de los esquemas de reembolso de seguros, manteniéndolas relevantes tanto en entornos sanitarios públicos como privados. Las opciones fijas, en gran medida dependientes de fijaciones de implantes, están creciendo a una CAGR del 7,72% a medida que los nuevos protocolos de miniimplantes amplían la base de pacientes elegibles. Los estudios de eficiencia masticatoria muestran consistentemente que las restauraciones fijas superan a las variantes removibles, pero la brecha se está reduciendo a medida que los aditamentos de precisión y los materiales de revestimiento blando mejoran la estabilidad de las prótesis removibles.
Las sobredentaduras híbridas ilustran esta convergencia: se enganchan a barras o aditamentos localizadores mientras conservan la removibilidad diaria para la higiene. Este modelo proporciona gran parte de la estabilidad de un sistema fijo, preservando al mismo tiempo la asequibilidad de la terapia removible. A medida que los clínicos integran sistemas CAD/CAM en el sillón dental, los pacientes pueden evaluar configuraciones virtuales, lo que aumenta la confianza y la adopción de ambos tipos de uso en el mercado de dentaduras postizas.
Por Material:
El Dominio de la Resina Acrílica Enfrenta la Disrupción DigitalLa resina acrílica mantuvo una participación de mercado del 67,89% en 2025 gracias a décadas de rendimiento probado, procesamiento sencillo y estética aceptable a bajo costo. Sus propiedades de absorción de impactos reducen el trauma de la mucosa, otro factor que contribuye a su preferencia continua. Sin embargo, los avances en la química de los fotopolímeros están erosionando este liderazgo. Las bases de fotopolímero impresas en 3D avanzan a una CAGR del 8,29% y ya superan al polimetacrilato de metilo (PMMA) convencional en los índices de resistencia a la flexión. Las pruebas de absorción de agua muestran una absorción marcadamente inferior, lo que se traduce en resistencia a los olores y las manchas durante largos períodos de servicio. Los sistemas de porcelana y metal-cerámica conservan un nicho donde la resistencia al desgaste es primordial, como en los casos de bruxismo.
La claridad regulatoria para las resinas de impresión biocompatibles ha acelerado la certificación, impulsando la confianza de los proveedores. La optimización del postcurado —elevando la temperatura para mejorar la densidad de los enlaces cruzados del polímero— mejora aún más la integridad mecánica, haciendo que los materiales impresos sean viables incluso para aplicaciones mandibulares de alta carga. En consecuencia, el mercado de dentaduras postizas ofrece ahora una paleta de materiales diversificada, lo que permite a los clínicos adaptar las opciones a las alergias de los pacientes, las preferencias estéticas y el presupuesto.
Por Tecnología de Fabricación:
La Revolución Digital se AceleraLos procesos de moldeo convencional todavía representan el 81,93% de la producción porque dependen de equipos y habilidades ubicuos. Sin embargo, las eficiencias que desbloquean la impresión 3D y el fresado CNC están convenciendo a los laboratorios de actualizarse. Las dentaduras postizas fresadas mediante CAD/CAM exhiben brechas marginales comparables a los marcos colados tradicionales, validando su legitimidad clínica. El segmento de impresión 3D, que se expande a una CAGR del 8,88%, aprovecha la caída de los costos de las impresoras y las resinas diseñadas para un postcurado rápido. Estos sistemas también optimizan la producción de múltiples unidades, permitiendo a los laboratorios producir por lotes hasta ocho arcadas completas en una sola construcción, reduciendo el costo por unidad y acortando los plazos de entrega.
Los flujos de trabajo híbridos que fresan las bases de las dentaduras postizas e imprimen los dientes, o viceversa, están ganando terreno, combinando la calidad de superficie del fresado con los beneficios de personalización de la impresión. Esta flexibilidad amplía el tamaño del mercado de dentaduras postizas al adaptarse a las diversas capacidades de inversión de los laboratorios y a los objetivos clínicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Laboratorios Dentales Impulsan la Adopción de la InnovaciónLas clínicas dentales y los hospitales mantuvieron el 59,02% de participación en 2025, sirviendo como el punto de contacto principal del paciente con la atención. No obstante, la expansión más rápida se produce en los laboratorios dentales, con una CAGR del 9,33%, a medida que se convierten en centros de fabricación digital para redes regionales. La consolidación ha llevado a laboratorios de múltiples sedes a aprovechar su escala para adquirir centros de fresado de alta gama e impresoras de resina de grado industrial, diferenciándose por el tiempo de respuesta y la precisión. Las instituciones académicas, aunque representan una contribución de ingresos menor, proporcionan una validación investigativa indispensable y formación de profesionales, garantizando la difusión basada en evidencia de los nuevos flujos de trabajo. Su papel en los ensayos clínicos confirma la seguridad y eficacia para las presentaciones regulatorias, apoyando indirectamente al mercado de dentaduras postizas.
Análisis Geográfico
Mercado de Dentaduras Postizas en América del Norte
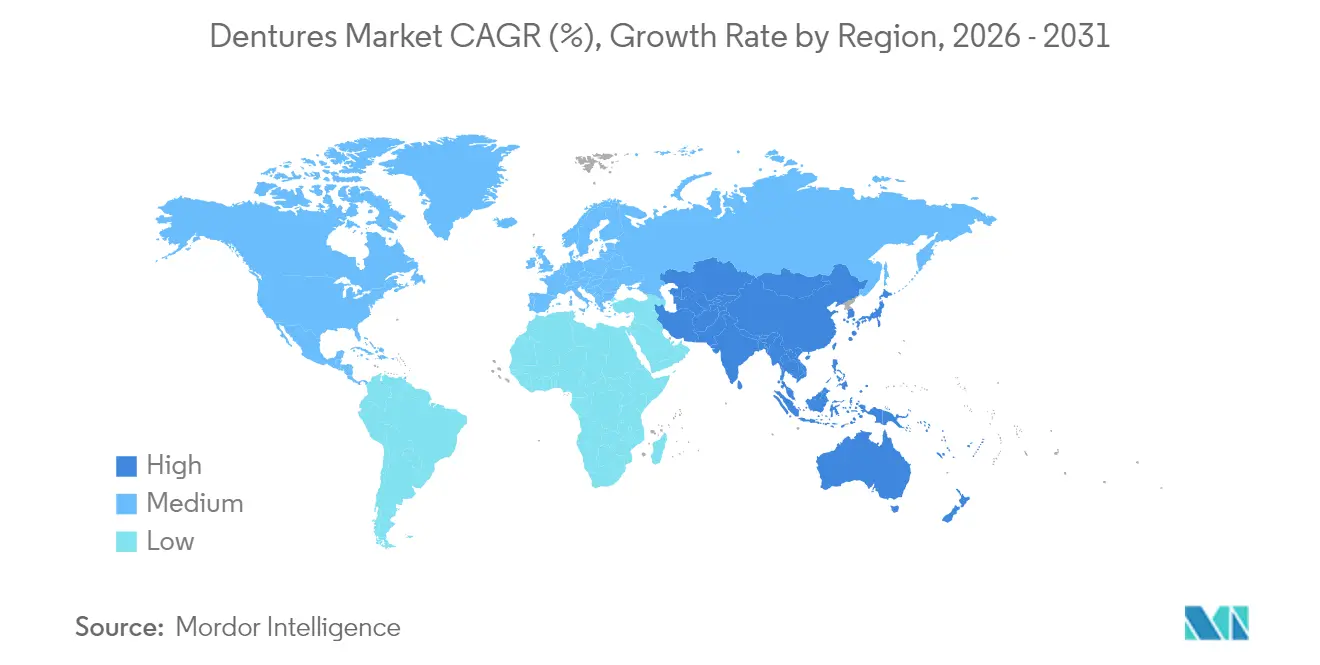
América del Norte dominó el mercado de dentaduras postizas con una participación de ingresos del 42,11% en 2025, impulsada por las reformas en los seguros médicos y la amplia adopción de la odontología digital en el sillón dental. Los cambios en las normas de Medicare que entran en vigor en 2025 reembolsarán los servicios prostodónticos médicamente necesarios vinculados a tratamientos sistémicos, reduciendo las barreras financieras. Las extensiones del beneficio dental para adultos de Medicaid en nueve estados también han ampliado el acceso. Los fabricantes de dentaduras postizas se benefician de una densa red de organizaciones de apoyo dental que implementan rápidamente actualizaciones tecnológicas en todo el sistema, reforzando el liderazgo regional.
Mercado de Dentaduras Postizas en Asia-Pacífico
Asia-Pacífico es la geografía de mayor crecimiento con una CAGR del 7,74% hasta 2031. El rápido envejecimiento demográfico de China y el aumento de los ingresos de la clase media sustentan un sólido crecimiento en volumen, mientras que los fabricantes locales aceleran la adopción de escáneres intraorales y resinas curadas con UV para atender a las clínicas nacionales. Straumann Group registró un crecimiento regional interanual del 82% a principios de 2024, citando una demanda creciente de escáneres y sobredentaduras con soporte de implantes. Las naciones del Sudeste Asiático promueven paquetes combinados de turismo y dentaduras postizas, aprovechando los menores costos laborales para atraer a pacientes occidentales. Dicho tráfico transfronterizo estimula la inversión en equipos de laboratorio avanzados, lo que retroalimenta la expansión del mercado regional de dentaduras postizas.
Mercado de Dentaduras Postizas en Europa
Europa mantiene un crecimiento constante impulsado por la tecnología, respaldado por el seguro médico obligatorio y los altos niveles de competencia de los profesionales. Las clínicas alemanas y españolas lideraron el crecimiento orgánico de dos dígitos en el segmento EMEA de Straumann en 2024. El Reglamento de Dispositivos Médicos de la Unión Europea, bien definido, fomenta vías de aprobación transparentes para los nuevos materiales de dentaduras postizas, alentando una entrada más rápida al mercado. Mientras tanto, las limitaciones económicas en el sur y el este de Europa prolongan los plazos de aceptación de casos, lo que ralentiza la CAGR regional general en comparación con Asia-Pacífico, pero preserva una alta penetración de la odontología digital.
Mercado de Dentaduras Postizas en Oriente Medio, África y América del Sur
Oriente Medio y África, y América del Sur en conjunto capturan una participación menor en la actualidad, pero exhiben oportunidades en expansión a través de la urbanización y el aumento de los ingresos disponibles. Las asociaciones de escuelas dentales con universidades occidentales están mejorando la capacidad de los profesionales, sentando las bases para el desarrollo a largo plazo del mercado de dentaduras postizas. Los programas piloto de seguros médicos respaldados por el gobierno en el Consejo de Cooperación del Golfo están comenzando a incluir la prostodoncia fija y removible, lo que apunta a nuevas corrientes de demanda reembolsable.

Panorama regulatorio
Las dentaduras postizas y los materiales relacionados se tratan como dispositivos médicos en los principales mercados, con expectativas de sistemas de calidad y evidencia clínica que influyen en la forma en que se comercializan tanto las prótesis convencionales como las fabricadas digitalmente. En los Estados Unidos, los dispositivos de dentadura postiza se clasifican según las clasificaciones de dispositivos dentales de la FDA en 21 CFR Part 872, y el Reglamento del Sistema de Gestión de Calidad de la FDA (QMSR) entró en vigor el 2 de febrero de 2026. Este cambio alinea a los fabricantes de dispositivos con la norma ISO 13485:2016 y aumenta los requisitos de documentación y control de procesos para los fabricantes y los socios de laboratorios dentales que suministran dentaduras terminadas y resinas imprimibles.
En Europa, el Reglamento (UE) 2017/745 (MDR de la UE) continúa estructurando la evaluación clínica, la documentación técnica y la supervisión de los Organismos Notificados para dispositivos y materiales dentales. Este marco afecta los plazos y costos de entrada al mercado, particularmente para las resinas fabricadas mediante manufactura aditiva y los flujos de trabajo de impresión integrados. Un hito de cumplimiento de 2026 en esta categoría es que 3D Systems obtuvo la certificación de Clase IIa según el MDR de la UE para su NextDent Jetted Denture Solution, lo que permite un lanzamiento comercial completo en Europa a principios de mayo de 2026. Australia también está reforzando la supervisión de los dispositivos personalizados para pacientes, con la Therapeutic Goods Administration (TGA) manteniendo disposiciones transitorias para los Dispositivos Médicos Personalizados para Pacientes (PMMD), incluidos los dispositivos dentales, hasta el 1 de julio de 2029. Este enfoque refuerza la trazabilidad y aclara las responsabilidades entre el profesional y el fabricante para las prótesis personalizadas.
Panorama Competitivo
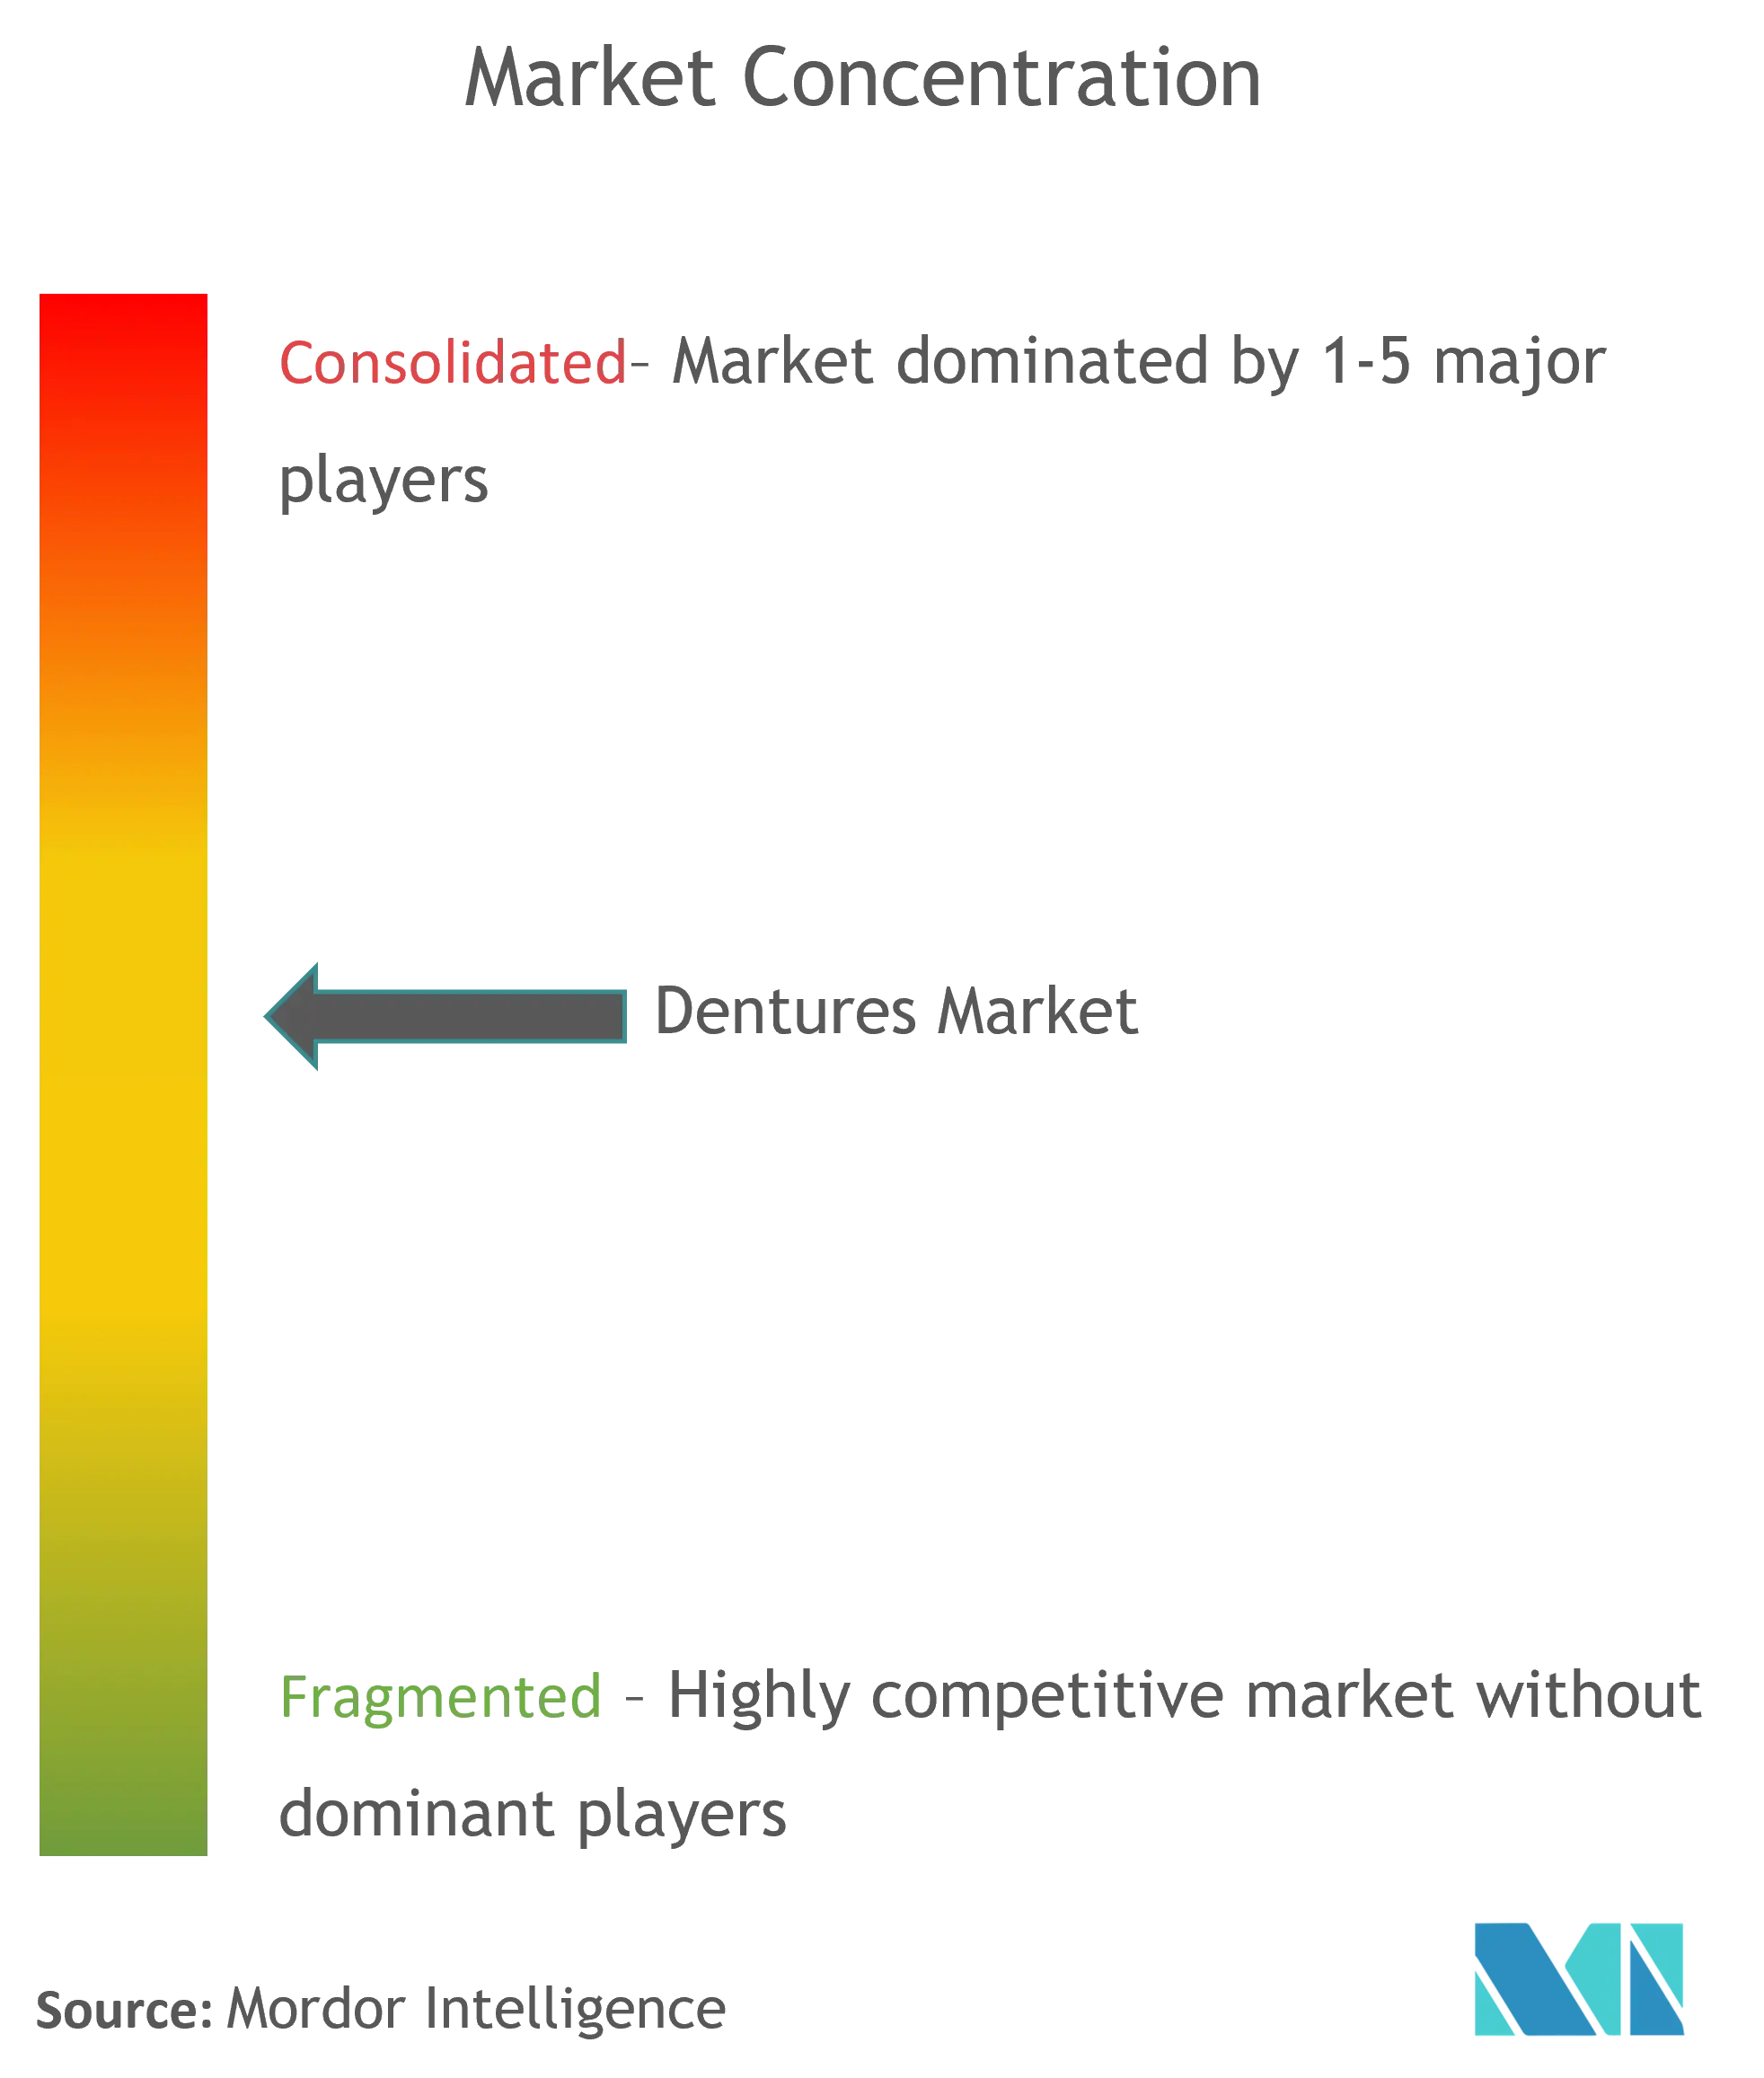
El mercado de dentaduras postizas presenta una consolidación moderada: los fabricantes globales y las principales organizaciones de servicios dentales dominan los segmentos premium, mientras que miles de laboratorios regionales suministran productos orientados al valor. Dentsply Sirona, uno de los principales actores, reportó ventas de USD 3.965 mil millones en 2024 —una caída del 4,3% año tras año— debido principalmente al debilitamiento de los segmentos de Ortodoncia e Implantes y a los vientos en contra macroeconómicos. La dirección ha puesto en marcha programas de eficiencia operativa orientados a restaurar los márgenes mediante la racionalización de las cadenas de suministro y la racionalización de la cartera de productos.
Straumann Group, en contraste, registró CHF 2,41 mil millones en ingresos en 2023 y sigue en una trayectoria de crecimiento respaldada por adquisiciones en software, tratamiento de superficies y tecnologías de limpieza de implantes. La estrategia de la empresa enfatiza la propiedad del flujo de trabajo completo —desde los escáneres intraorales hasta las prótesis finales. Envista Holdings se está reposicionando en torno a plataformas digitales, absorbiendo un deterioro del fondo de comercio extraordinario que produjo una pérdida neta temporal, pero liberando recursos para I+D en resinas de fotopolímero.
La frontera competitiva está siendo definida cada vez más por el control sobre los datos y los flujos de trabajo, en lugar de solo el producto físico. Los grandes actores integran portales de diseño basados en la nube y análisis oclusal impulsado por IA para fidelizar a los usuarios clínicos, creando vínculos en torno a los ecosistemas de materiales y hardware. Las empresas emergentes se dirigen a los segmentos directos al consumidor con kits de impresión en el hogar y fabricación centralizada, pero el alto escrutinio regulatorio y las responsabilidades de ajuste clínico limitan la penetración a casos no complejos. La guía de la Administración de Alimentos y Medicamentos sobre información de preferencia del paciente apoya el desarrollo de productos iterativo y centrado en el usuario, lo que potencialmente permite a las empresas medianas superar a las marcas establecidas con ofertas altamente personalizadas.
Líderes de la Industria de Dentaduras Postizas
Dentsply Sirona
Zimmer Biomet Holdings Inc.
Ivoclar Vivadent AG
Modern Dental Group Ltd.
COLTENE Holding AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Dentaduras Postizas Incluidas en este Informe
- Dentsply Sirona
- Zimmer Biomet
- Ivoclar Vivadent
- Modern Dental Group
- Coltene Holding
- Amann Girrbach
- VITA Zahnfabrik H. Rauter GmbH & Co. KG
- Shofu Inc.
- Kulzer
- GC Corporation
- Panthera Dental
- 3M Company (Dental Solutions)
- VOCO
- Mitsui Chemicals (Sun Medical)
- Aspen Dental
- Candulor AG
- Huge Dental Material Co. Ltd.
- Thommen Medical
- DIO
- Straumann Group
- Iverson Dental Laboratories
- Lazarus 3D
- SprintRay
- Formlabs Inc.
- Corus Dental

Oportunidades de mercado y perspectivas futuras
El principal espacio en blanco es la expansión de las dentaduras digitales más allá de los laboratorios pioneros hacia redes de clínicas y laboratorios de mayor volumen, donde la integración del flujo de trabajo (escaneo intraoral, diseño CAD y materiales aditivos certificados) puede reducir las repeticiones y acortar los ciclos de entrega. Europa ofrece una vía concreta de comercialización para las dentaduras aditivas, donde los fabricantes han obtenido la posición de Clase IIa según el MDR de la UE tanto para materiales como para sistemas de extremo a extremo, respaldada por certificaciones y lanzamientos de 2026 como el NextDent Jetted Denture Solution de 3D Systems (disponibilidad comercial a partir del 4 de mayo de 2026) y el marcado CE para las resinas dentales TrueDent de Stratasys. Juntos, estos hitos amplían el conjunto de opciones de materiales validados y conformes que los laboratorios pueden adoptar con una documentación regulatoria más predecible y una producción trazable.
También surgen oportunidades en la interfaz entre dentaduras e implantes, donde los ecosistemas de fijaciones y sobredentaduras atraen las bases de dentaduras convencionales hacia vías de atención con soporte implantológico y pueden impulsar ciclos de actualización para los usuarios actuales de dentaduras. En el ámbito del acceso, los cambios en el reembolso y la cobertura que entran en vigor en 2025, incluido el pago de Medicare por servicios dentales médicamente necesarios vinculados a tratamientos sistémicos y la ampliación de los beneficios dentales de Medicaid para adultos en varios estados de EE. UU., crean margen para agrupar los servicios de diagnóstico, prostodoncia y laboratorio en vías más estandarizadas. Al mismo tiempo, las mayores exigencias de seguridad de materiales y certificación para algunas categorías de resinas de dentaduras flexibles en la UE continúan respaldando la demanda de alternativas conformes, particularmente para los fabricantes que pueden mantener la generación de evidencia clínica y la documentación posterior a la comercialización a gran escala.
Desarrollos Recientes de la Industria en el Mercado de Dentaduras Postizas
- Junio de 2026: DENTSPLY SIRONA amplió su flujo de trabajo de dentaduras digitales al validar las resinas Lucitone Digital Print Denture para la producción de dentaduras de una sola pieza en la impresora 3D DLP HeyGears UltraCraft Multi-Material Fusion (MMF). Esto amplía la compatibilidad de hardware para materiales de dentadura patentados y ayuda a los laboratorios a reducir los pasos manuales de unión que añaden tiempo y variabilidad. El cambio favorece un mayor rendimiento y una producción más estandarizada en las flotas de impresoras de terceros.
- Febrero de 2025: La FDA actualizó el lenguaje relacionado con las dentaduras en 21 CFR Part 872, aclarando las expectativas de pruebas y etiquetado relevantes para ciertas características de dispositivos de dentadura, como los recubrimientos hidrófilos. Los requisitos más claros reducen la ambigüedad en las presentaciones y los controles de diseño, lo cual es particularmente importante a medida que los fabricantes introducen nuevas químicas de superficie y componentes fabricados digitalmente. También refuerza las expectativas de comparabilidad entre los métodos de producción heredados y los más nuevos.
- Diciembre de 2024: CMS amplió la cobertura dental de Medicare para procedimientos médicamente necesarios, incluida la prostodoncia vinculada a tratamientos sistémicos para pacientes en diálisis, con vigencia en 2025. Este cambio de política favorece una mayor conversión de tratamientos en las cohortes cubiertas al reducir las barreras de pago de bolsillo para las personas mayores elegibles y los pacientes médicamente complejos. Los proveedores y laboratorios se benefician de un ancla de reembolso más predecible para casos de dentaduras seleccionados.


Mercado de Dentaduras Postizas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de dentaduras postizas abarca el valor de ventas de prótesis completas y parciales que reemplazan dientes faltantes y tejidos orales cercanos, en formatos removibles y fijos. Los ingresos se contabilizan a precio de fábrica desde los laboratorios dentales y fabricantes hasta las clínicas, hospitales y distribuidores.
Exclusiones del alcance: los rebases realizados en la silla, las bandejas de blanqueamiento de venta libre y las fijaciones de implantes independientes vendidas sin una base de dentadura no se contabilizan.
Descripción general de la segmentación
- Por Tipo
- Dentaduras Completas
- Dentaduras Parciales
- Otros Tipos
- Por Uso
- Fijas
- Removibles
- Por Material
- Resina Acrílica
- Porcelana
- Metal-Cerámica
- Flexible (Base de Nailon)
- Fotopolímero Impreso en 3D
- Por Tecnología de Fabricación
- Moldeo Convencional
- Fresado CAD/CAM
- Fabricación Aditiva mediante Impresión 3D
- Por Usuario Final
- Clínicas Dentales y Hospitales
- Laboratorios Dentales
- Instituciones Académicas y de Investigación
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con el mapeo de señales de demanda relacionadas con la pérdida de dientes y la adopción de dentaduras postizas, para luego traducir esas señales en un fondo de ingresos utilizable por región. Nos basamos en referencias de salud pública y demográficas como la Organización Mundial de la Salud, las publicaciones sobre salud oral de los CDC de EE. UU. y las tablas de envejecimiento poblacional de la ONU para mantener realistas la prevalencia y la composición por edades.
Para anclar el lado del entorno de atención, también revisamos fuentes como la American Dental Association, ministerios de salud gubernamentales y oficinas de estadística, así como revistas dentales revisadas por pares que analizan los patrones de tratamiento prostodóntico y los materiales (resinas acrílicas, estructuras metálicas y flujos de trabajo digitales más recientes). Se utilizaron estadísticas comerciales y publicaciones aduaneras cuando fue relevante para verificar el movimiento transfronterizo de materiales dentales e insumos relacionados, y una suscripción de pago a datos financieros y noticias de empresas ayudó a estandarizar los ingresos y detectar cambios importantes en la capacidad o los precios. Las fuentes mencionadas anteriormente son ilustrativas, y se utilizaron muchas otras referencias para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar cómo se ordenan y pagan realmente las dentaduras postizas, ya que los laboratorios, las clínicas y los distribuidores pueden reportar los volúmenes de diferentes maneras. Hablamos con una combinación de tomadores de decisiones de laboratorios dentales, propietarios de clínicas, gerentes de adquisiciones y profesionales dentales de las principales regiones, de manera que los supuestos de precios, los tiempos de entrega y la adopción de dentaduras digitales pudieran verificarse frente al modelo documental antes de finalizar los totales.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Altos ejecutivos: 17% | APAC: 47% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 39% | EMEA: 33% |
| Actores más pequeños: 21% | Gerentes: 44% | América: 20% |
Dimensionamiento y previsión del mercado
El dimensionamiento se elaboró utilizando una combinación de enfoques descendente y ascendente. Utilizamos patrones de edentulismo y cohortes de edad, junto con las tasas de tratamiento con dentaduras postizas, para reconstruir un fondo de demanda por región, que luego se convirtió en valor utilizando la combinación de casos típica y los precios de venta promedio. Para mantener el resultado fundamentado, también corroboramos los totales con aproximaciones ascendentes selectivas, como la consolidación del rendimiento de laboratorios muestreados, verificaciones de canal sobre los envíos de dentaduras y los puntos de precio observados en materiales comunes.
Los insumos utilizados en el modelo incluyeron la trayectoria de la población de 65 años o más, las señales de prevalencia de pérdida de dientes, la división entre casos completos y parciales, la proporción de soluciones removibles con soporte implantológico que aún utilizan una base de dentadura, y la evolución del precio de venta promedio vinculada a la combinación de materiales y la adopción de la fabricación digital (CAD/CAM e impresión 3D). Cuando los insumos a nivel de país eran escasos, las brechas se abordaron utilizando mercados sustitutos con estructura de edad y cobertura dental similares, ajustando luego con retroalimentación primaria sobre utilización y precios. Las previsiones se produjeron mediante un análisis de escenarios en torno a la velocidad de adopción de las dentaduras digitales y los cambios en la cobertura de seguros, y luego la vía elegida se verificó con el consenso de expertos antes de fijar la perspectiva final.
Validación de datos y ciclo de actualización
Validamos los resultados comparando los totales de ingresos modelados con señales independientes, como la actividad de procedimientos prostodónticos, las narrativas sobre capacidad de laboratorio y los movimientos de precios de materiales que afectan el precio de venta promedio. Los valores atípicos se señalaron país por país, luego se revisaron los supuestos, seguido de una segunda revisión por parte de un analista para confirmar que las revisiones fueran coherentes y trazables.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando un evento material cambia los patrones de oferta, precios o prestación de la atención. Antes de la entrega, se completa una verificación final de actualidad para que los clientes reciban la vista más reciente en lugar de una ejecución de modelo anterior.
Comparación de la estimación del mercado de dentaduras postizas de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para las dentaduras postizas a menudo no coinciden porque los analistas no siempre contabilizan el mismo conjunto de productos, canales y entornos de atención, y también eligen diferentes años base. Las diferencias en lo que se considera una venta de dentadura postiza (ingresos de laboratorio frente a la facturación clínica completa) pueden mover el total incluso si los volúmenes unitarios parecen similares.
La tabla muestra una dispersión que proviene principalmente de las decisiones sobre alcance y precios. Las principales diferencias incluyen si los dientes de dentadura se contabilizan como una categoría de producto separada, cómo se aplica el aumento del precio de venta promedio por dentaduras digitales, y con qué rapidez la demanda impulsada por el edentulismo se traduce en casos tratados. El momento de actualización y el momento de conversión de divisas también son relevantes, especialmente cuando los materiales y los costos de laboratorio están cambiando y los supuestos se mantienen sin actualizar durante demasiado tiempo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,60 mil millones de USD (2026) | |
| Revista Especializada A | 2,92 mil millones de USD (2024) | Utiliza un año base anterior y comúnmente refleja una capa de facturación más amplia, que puede combinar los cargos por servicios profesionales con el precio del dispositivo y elevar el valor general. |
| Portal Sectorial B | 4,75 mil millones de USD (2025) | Amplía los ítems contabilizados para incluir dientes de dentadura y categorías adyacentes, y aplica un aumento del precio de venta promedio más uniforme que no siempre está vinculado a la combinación de casos y al método de fabricación. |
La tabla indica que el mayor factor determinante es qué capa de ingresos y categoría de producto se contabiliza, seguido de cómo se traslada hacia adelante el aumento de precio derivado de los flujos de trabajo digitales. En el modelo de Mordor Intelligence, los totales se mantienen en ingresos a precio de fábrica para prótesis completas y parciales, y las fijaciones de implantes solo se contabilizan cuando se venden con una base de dentadura, lo que ayuda a mantener la estimación trazable a la combinación de casos y a verificaciones realistas del precio de venta promedio.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado global de dentaduras postizas?
El mercado está valorado en USD 2,6 mil millones en 2026 y se proyecta que alcance los USD 3,56 mil millones en 2031.
¿Qué tasa de crecimiento anual compuesta (CAGR) se pronostica para el mercado de dentaduras postizas hasta 2031?
Se espera que los ingresos del sector se expandan a una CAGR del 6,49% durante el período 2026-2031.
¿Qué regiones lideran y crecen más rápidamente en el mercado de dentaduras postizas?
América del Norte tiene la mayor participación con el 42,11% en 2025, mientras que Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 7,74% hasta 2031.
¿Cómo están influyendo las tecnologías de fabricación digital en el crecimiento del mercado?
La adopción del fresado CAD/CAM y la impresión 3D acorta los ciclos de producción, mejora el ajuste y reduce los costos de laboratorio, acelerando la adopción de productos en clínicas y laboratorios.
¿Cuáles son las principales barreras que aún limitan la adopción de dentaduras postizas?
Los altos costos de bolsillo en mercados con cobertura de seguro limitada y la competencia de las alternativas de implantes continúan restringiendo algunos segmentos de pacientes.
¿Cómo afectarán las políticas de seguros en evolución a la demanda futura de dentaduras postizas?
Se espera que la ampliación de los beneficios dentales para adultos de Medicaid y la nueva cobertura de Medicare para la prostodoncia médicamente necesaria reduzca las barreras financieras y aumente los volúmenes de tratamiento a partir de 2025.
Última actualización de la página el:



