
Tamanho e Participação do Mercado de Data Logger
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
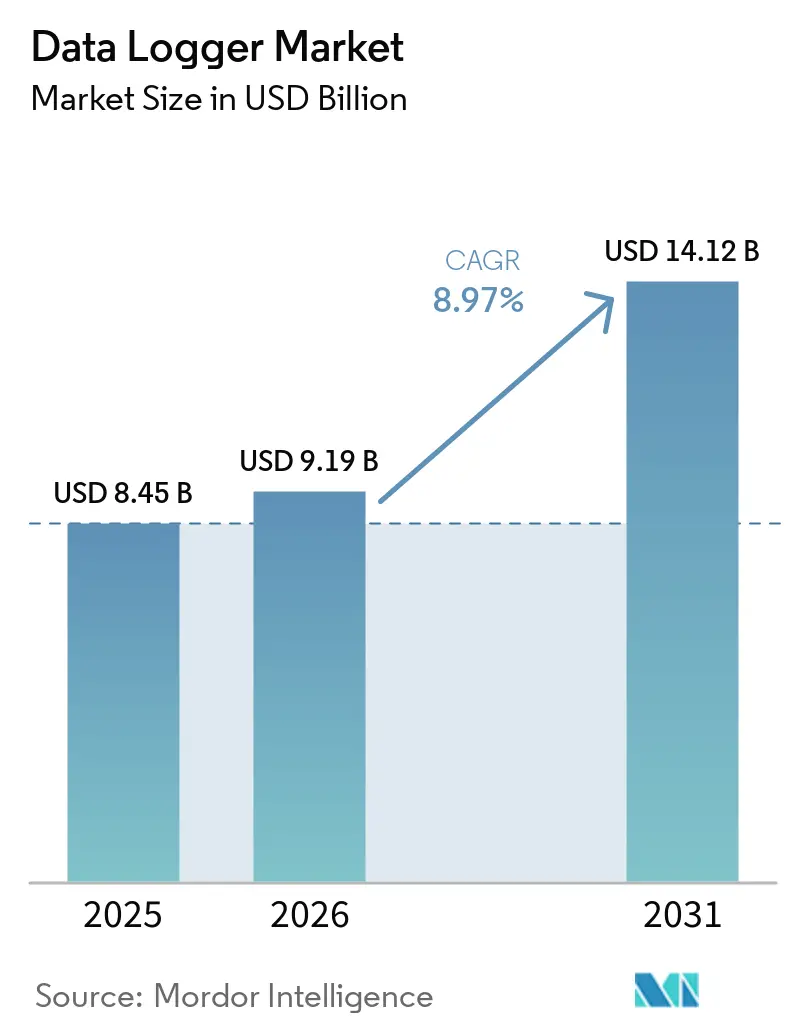
| Tamanho do Mercado (2026) | 9.19 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.12 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.97 % |
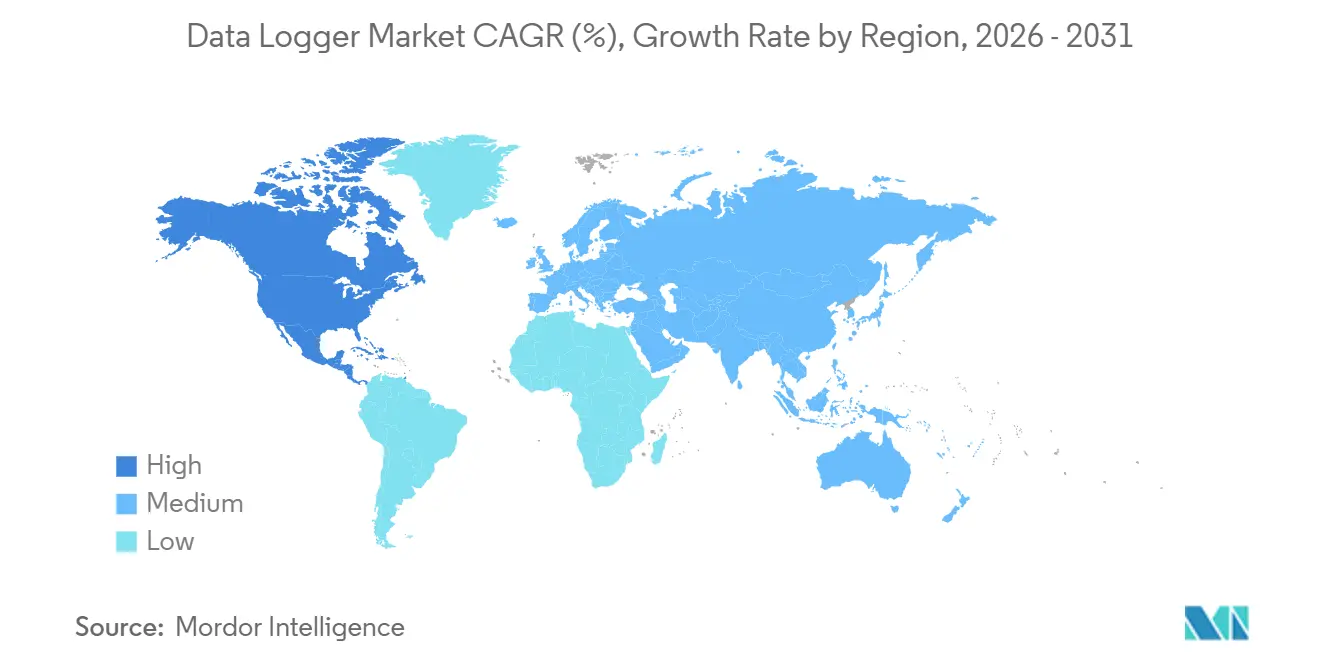
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Logger por Mordor Intelligence
O tamanho do Mercado de Data Logger deve crescer de USD 8,45 bilhões em 2025 para USD 9,19 bilhões em 2026 e está previsto para atingir USD 14,12 bilhões até 2031 a um CAGR de 8,97% no período de 2026 a 2031.
A demanda reflete uma conformidade mais rigorosa nas cadeias de frio farmacêuticas e alimentares sob a 21 CFR Parte 11 e a FSMA 204, implantações constantes da Indústria 4.0 em fábricas e benefícios de escala provenientes de 125 milhões de dispositivos LoRaWAN já ativos em redes globais. O impulso regulatório se estende ao Anexo 1 das BPF da UE para fabricação estéril e à supervisão de armazenamento de vacinas da OMS, que juntos reforçam um ciclo de substituição não discricionário para monitoramento validado em instalações de ciências da vida e saúde pública. Ao mesmo tempo, os fluxos de trabalho conectados à nuvem estão ganhando força à medida que a Estrutura de Cibersegurança 2.0 do NIST e a orientação preliminar da FDA sobre cibersegurança de dispositivos médicos formalizam as práticas de garantia da cadeia de suprimentos e do software para hardware que move dados além do chão de fábrica.[1]
Principais Conclusões do Relatório
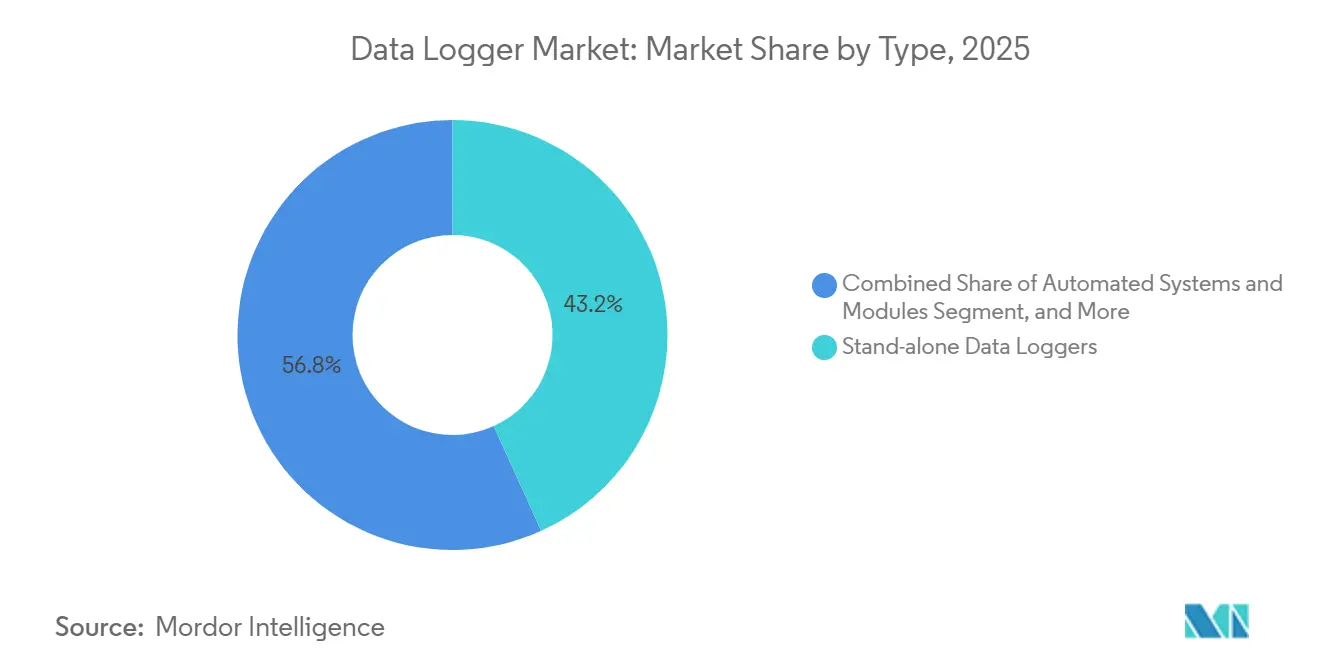
- Por tipo, os data loggers independentes lideraram com 43,23% de participação de receita em 2025, enquanto os data loggers sem fio devem se expandir a um CAGR de 9,15% até 2031.
- Por parâmetro de medição, a temperatura representou 37,43% em 2025, enquanto a umidade deve crescer a um CAGR de 10,07% até 2031.
- Por conectividade, o USB manteve uma participação de 45,00% em 2025, enquanto o Bluetooth Low Energy deve crescer a um CAGR de 9,71% até 2031.
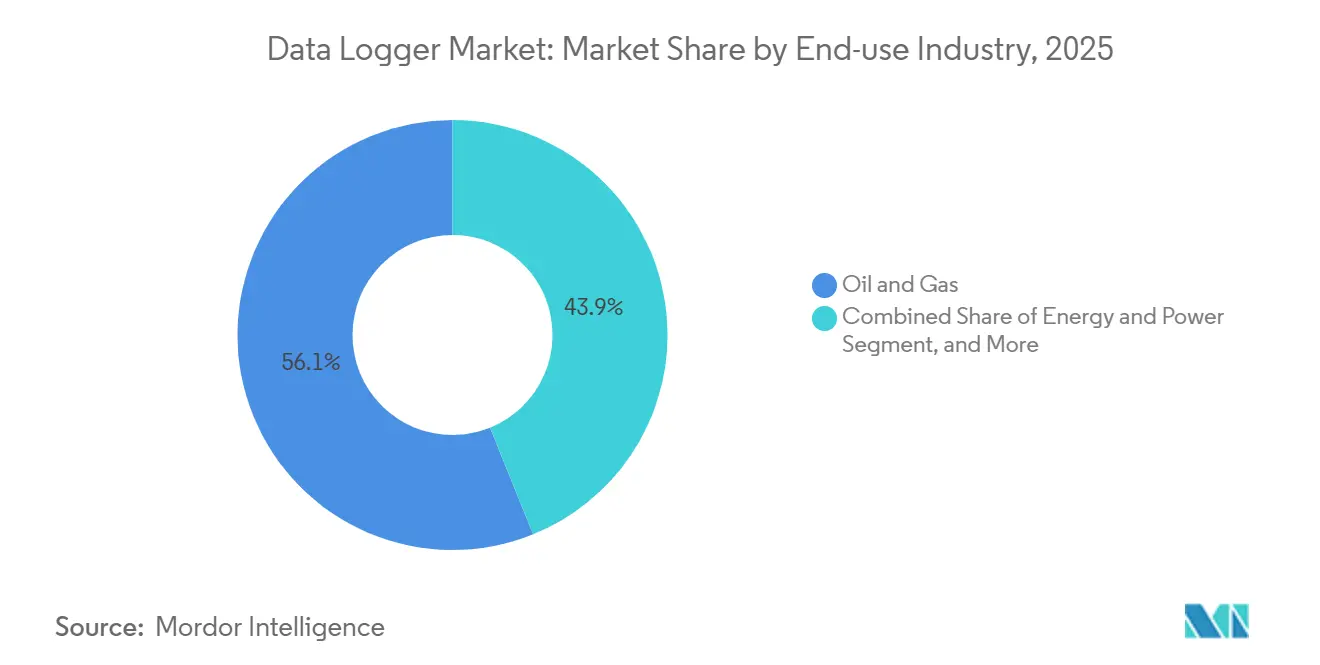
- Por setor de uso final, o setor de petróleo e gás deteve 56,12% de participação em 2025, enquanto o setor de alimentos e bebidas deve registrar o maior CAGR de 10,32% de 2026 a 2031.
- Por fator de forma, os dispositivos multicanais detiveram 34,30% de participação em 2025, enquanto as unidades portáteis manuais devem crescer a um CAGR de 9,55% até 2031.
- Por geografia, a América do Norte liderou com 56,00% de participação em 2025, enquanto a região Ásia-Pacífico deve crescer mais rapidamente a um CAGR de 9,98% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conformidade Regulatória Mais Rigorosa nas Cadeias de Frio Farmacêuticas e Alimentares | +2.8% | Global, mais forte na América do Norte e na UE | Médio prazo (2 a 4 anos) |
| Automação Industrial Acelerada e Adoção da Indústria 4.0 | +2.5% | Global, transbordamento dos polos de fabricação da Ásia-Pacífico para as Américas e EMEA | Curto prazo (≤ 2 anos) |
| Expansão da Infraestrutura Global de Cadeia de Frio | +2.1% | Global, com ganhos iniciais na Ásia-Pacífico e no Oriente Médio | Longo prazo (≥ 4 anos) |
| Migração para Data Loggers Sem Fio e Conectados à Nuvem para Monitoramento em Tempo Real | +1.9% | Global, adoção acelerada na América do Norte e na Europa Ocidental | Médio prazo (2 a 4 anos) |
| Requisitos de Integridade de Dados e Trilha de Auditoria em Ambientes Regulados | +1.3% | Global, influência regulatória da FDA, EMA, MHRA | Médio prazo (2 a 4 anos) |
| Protocolos Sem Fio de Longo Alcance e Baixo Consumo de Energia Habilitando Implantações em Toda a Instalação | +1.1% | Núcleo da Ásia-Pacífico, transbordamento para MEA e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Conformidade Regulatória Mais Rigorosa nas Cadeias de Frio Farmacêuticas e Alimentares
As cadeias de suprimentos farmacêuticas e alimentares estão impondo registros digitalizados e sistemas validados, o que aumenta diretamente a dependência de dispositivos em conformidade com a 21 CFR Parte 11 com assinaturas eletrônicas e registros de data e hora imutáveis para trilhas de auditoria. O Anexo 1 das BPF da UE exige monitoramento ambiental em tempo real em salas limpas de Grau A e B para fabricação estéril, o que impulsiona atualizações de registros em papel para sistemas eletrônicos nas instalações europeias. Nos Estados Unidos, a FSMA 204 exige rastreabilidade eletrônica para a Lista de Rastreabilidade de Alimentos até julho de 2028, promovendo o registro de temperatura e a consolidação de dados em cada nó da cadeia. A interoperabilidade sob a DSCSA requer rastreamento eletrônico de produtos que se beneficia da sincronização segura de dados do logger com registros de procedência em nível de item. A OMS também fortaleceu a supervisão de equipamentos de vacinas, e modelos em tempo real pré-qualificados apoiam o monitoramento contínuo em programas de imunização.[2] Em conjunto, esses mandatos reforçam um ciclo de atualização não discricionário em todo o mercado de data logger, à medida que os reguladores esperam registros assinados digitalmente e à prova de adulteração em escala.
Automação Industrial Acelerada e Adoção da Indústria 4.0
As fábricas estão aumentando a densidade de sensores e o streaming de dados para habilitar a manutenção preditiva e a otimização de energia, o que eleva o papel dos data loggers de alto número de canais na borda. A ABB e a Red Hat ampliaram sua colaboração para executar análises em contêineres na borda, habilitando a detecção de anomalias baseada em Python em sinais de processo com latências reduzidas em relação à nuvem. A Siemens integrou feeds de data logger em gêmeos digitais para sistemas de fábrica, permitindo ajustes orientados por simulação nos pontos de ajuste de HVAC e ar comprimido durante os turnos para reduzir o consumo de energia.[3] A interoperabilidade está avançando à medida que novos equipamentos suportam semântica OPC UA, enquanto as linhas legadas continuam a usar Modbus e outros barramentos de campo seriais que muitos sistemas modulares de aquisição de dados fazem a ponte hoje. O registro de alta taxa de amostragem permite a análise de formação de células de bateria, que combina perfis de tensão, corrente e temperatura para sinalizar desvios no início dos ciclos de comissionamento. Esses usos operacionais continuam a reforçar o mercado de data logger como uma camada fundamental para fluxos de trabalho de manufatura inteligente.
Expansão da Infraestrutura Global de Cadeia de Frio
Os loggers são centrais para o impulso de conformidade nas cadeias de frio porque capturam evidências contínuas de temperatura e condições ambientais enquanto se vinculam a registros de rastreabilidade. Os prazos da FSMA 204 aceleraram os planos de implantação de registro validado e tratamento automatizado de exceções nos nós de distribuição, varejo e transporte dos EUA. O crescimento das exportações farmacêuticas da Índia está aumentando a demanda por logística em conformidade com as BPD e mapeamento contínuo de temperatura da planta ao porto. O CDC recomenda sondas de temperatura tamponadas com glicol para armazenamento de vacinas a fim de reduzir falsos positivos causados pela abertura de portas, o que orienta a seleção de dispositivos para clínicas e farmácias. Módulos celulares e de satélite unificados estão facilitando as lacunas de conectividade ao longo de rotas de longa distância, fornecendo failover contínuo entre redes terrestres e não terrestres. Esses elementos se combinam para expandir o mercado de data logger onde quer que mercadorias sensíveis à temperatura se movam por cadeias de suprimentos de múltiplos nós e múltiplas redes.
Migração para Data Loggers Sem Fio e Conectados à Nuvem para Monitoramento em Tempo Real
A adoção de data loggers sem fio está aumentando à medida que as organizações buscam alertas em tempo real, painéis na nuvem e acesso remoto para equipes de qualidade, com unidades sem fio projetadas para se expandir a um CAGR de 9,15% até 2031 no mercado de data logger. A cobertura LoRaWAN suporta implantações em larga escala usando apenas alguns gateways para cobrir instalações e fazendas, e sua base instalada já ultrapassa 125 milhões de dispositivos. As opções de conectividade direta por satélite estão ampliando o alcance dos chipsets de IoT celular para locais remotos, o que melhora a continuidade da telemetria para oleodutos e ativos offshore. As plataformas de monitoramento baseadas em nuvem reduzem a sobrecarga de TI para ambientes validados e permitem a visualização remota segura de alarmes e tendências. Os aprimoramentos do Bluetooth 5.3 estendem o alcance e a taxa de transferência para comissionamento em campo e fluxos de trabalho portáteis, o que reduz os tempos de upload enquanto mantém os orçamentos de energia controlados. Com módulos certificados por operadoras que fazem failover entre redes terrestres e não terrestres, os pontos cegos que antes interrompiam a telemetria de longa distância agora são gerenciáveis em todo o mercado de data logger.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos Iniciais e de Ciclo de Vida, Incluindo Calibração e Software | -1.8% | Global, agudo em mercados emergentes sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Riscos de Cibersegurança e Privacidade de Dados para Loggers Conectados | -1.3% | América do Norte e UE, influência regulatória em expansão global | Médio prazo (2 a 4 anos) |
| Sobrecarga de Rastreabilidade de Calibração e Conformidade GxP em Escala | -1.1% | Global, mais forte em polos regulados de farmacêuticos e biotecnologia | Médio prazo (2 a 4 anos) |
| Interoperabilidade e Fragmentação Regional do Espectro Sem Fio | -0.9% | Ásia-Pacífico e UE, transbordamento para implantações globais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais e de Ciclo de Vida, Incluindo Calibração e Software
O custo total de propriedade continua sendo uma barreira porque software validado, calibrações e taxas de conectividade podem multiplicar o desembolso inicial de hardware ao longo de uma janela de cinco anos. Organizações com margens apertadas frequentemente adiam atualizações até que auditorias ou não conformidades acionem ações corretivas, o que mantém os ciclos de substituição irregulares no mercado de data logger. O endurecimento da segurança pode adicionar serviços e mão de obra quando as configurações de fábrica não estão alinhadas às melhores práticas, como visto em notas de aviso recentes que motivaram alterações de configuração em nível de dispositivo em ambientes industriais. As políticas de calibração anual exigidas em setores regulados aumentam o custo contínuo para grandes frotas, enquanto a substituição de baterias para modelos sem fio acrescenta aos orçamentos de ciclo de vida em casos de uso intensivo. Esses fatores elevam a importância de designs de sondas favoráveis à calibração, hardware alimentado por PoE e gerenciamento remoto de firmware para reduzir o custo recorrente ao longo do tempo no mercado de data logger.
Riscos de Cibersegurança e Privacidade de Dados para Loggers Conectados
Os loggers conectados ficam próximos a ativos operacionais e podem fazer a ponte entre os domínios de TI e OT, o que aumenta o risco quando o firmware e as interfaces não são mantidos atualizados. Divulgações públicas mostraram como lacunas de autenticação padrão em famílias de gravadores permitiram a manipulação de configurações quando as redes não eram segmentadas e corrigidas, o que reforçou os requisitos básicos de endurecimento para implantações. A lei europeia de privacidade exige explicitamente criptografia e pseudonimização para dados pessoais, o que pode se aplicar quando identificadores de funcionários ou registros de pacientes são acoplados a rastros ambientais. A orientação sobre cibersegurança de dispositivos médicos também ressalta a transparência da composição do software e as práticas seguras de ciclo de vida, que os fornecedores devem abordar ao incorporar bibliotecas de terceiros. A atualização mais recente da estrutura do NIST eleva as expectativas de garantia da cadeia de suprimentos e governança de fornecedores que se estendem até o firmware em nível de componente em sensores e rádios. Essas medidas influenciam as decisões de aquisição, arquitetura e manutenção em todo o mercado de data logger à medida que as frotas fazem a transição para modelos conectados à nuvem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Dispositivos Autônomos Ancoram a Validação Farmacêutica, Enquanto os Loggers Sem Fio Crescem a um CAGR de 9,15%Os data loggers autônomos detinham 43,23% de participação em 2025 no mercado de data logger, apoiados por protocolos de validação que preferem operação independente e trilhas de auditoria isoladas em ambientes altamente regulados. Essas unidades podem armazenar grandes conjuntos de dados e produzir relatórios em PDF assinados digitalmente via USB, o que atende às expectativas da FDA Parte 11 para evidências de adulteração e assinaturas eletrônicas durante inspeções. Na qualificação, dispositivos robustecidos suportam ciclos térmicos sem desvio inaceitável, o que é essencial para execuções de processos onde desvios menores carregam altos riscos ao produto. Os gravadores sem papel consolidam centenas de canais para concessionárias e subestações, o que ajuda a atender aos requisitos NERC CIP-007 para registro seguro e retenção de longo prazo. As linhas de produtos mais recentes fornecem modos duplos, como Bluetooth para tarefas em tempo real e USB-C para auditorias validadas, o que ajuda as equipes a padronizar nos fluxos de trabalho de comissionamento e conformidade.
Os data loggers sem fio devem se expandir a um CAGR de 9,15% até 2031 no mercado de data logger, pois alertas em tempo real e painéis remotos reduzem o tempo de resposta e as viagens para a equipe de qualidade. A integração com SCADA via Modbus TCP ou OPC UA ajuda a fechar loops quando leituras repetidas fora de especificação devem acionar ações de controle em vez de intervenções manuais. Sistemas de alta largura de banda conectados a PC atendem a laboratórios de P&D e validação onde eventos transitórios de energia ou temperatura precisam de altas taxas de amostragem além do registro ambiental típico. Os modelos de conectividade híbrida estão se tornando comuns para equilibrar segurança e capacidade de resposta, o que preserva a conformidade durante as auditorias enquanto permite a melhoria contínua para as equipes de operações. Juntos, esses padrões suportam tanto as expectativas legadas de BPF quanto as necessidades de monitoramento contínuo no mercado de data logger.



Por Parâmetro de Medição:
Temperatura Domina com 37,43%, Enquanto os Loggers de Umidade se Expandem Mais Rapidamente a um CAGR de 10,07%Os dispositivos de temperatura detinham 37,43% de participação em 2025 no mercado de data logger, refletindo controles rigorosos de cadeia de frio e armazenamento em programas de ciências da vida e segurança alimentar. O guia atualizado de armazenamento de vacinas do CDC ressalta o uso de sondas tamponadas com glicol para suavizar picos curtos de abertura de porta, o que reduz alarmes desnecessários e melhora a fidelidade do sinal para refrigeradores e freezers. Dispositivos com suporte de calibração intercambiável a quente minimizam o tempo de inatividade quando as instalações devem manter monitoramento contínuo em todas as unidades de armazenamento. Na logística, os padrões de transporte fazem referência a limites de vibração e choque que podem anular garantias sem documentação adequada, o que incorpora ainda mais o registro multissensor nas rotas de envio.
Os loggers de umidade devem crescer a um CAGR de 10,07% até 2031 no mercado de data logger, pois os pontos de ajuste de BPF para operações estéreis esperam controle rigoroso para gerenciar a descarga eletrostática e a estabilidade do material. A agricultura e o armazenamento pós-colheita também dependem do rastreamento de umidade porque níveis elevados podem desencadear deterioração e contaminação em grãos e produtos a granel. Os canais de pressão, tensão, corrente e vibração suportam a validação de equipamentos e a manutenção preditiva, enquanto os loggers de CO₂ e qualidade do ar interno habilitam a ventilação controlada por demanda para reduzir o uso de energia em edifícios de acordo com as práticas da ASHRAE 62.1. O registro de pH e condutividade sustenta a conformidade no tratamento de águas residuais, onde a amostragem automatizada melhora a visibilidade em relação às coletas manuais, o que tem sido uma lacuna frequente em auditorias anteriores. No geral, a amplitude do portfólio por parâmetro ajuda os fornecedores a atender a múltiplos casos de uso dentro de uma única instalação no mercado de data logger.
Por Conectividade:
USB Retém 45,00% de Participação para Auditorias Offline, Enquanto o Bluetooth Low Energy Cresce a um CAGR de 9,71%A conectividade USB detinha 45,00% de participação em 2025 no mercado de data logger, apoiada por fluxos de trabalho de auditoria isolados e transferências rápidas de dados que reduzem o tempo durante as inspeções. As instalações dependem de transferências de dados determinísticas para pacotes de validação onde as redes são segmentadas ou restritas sob políticas internas que refletem padrões de cibersegurança. Em paralelo, Wi-Fi e Ethernet são adequados para infraestrutura fixa quando o acesso à rede e o suporte de TI estão disponíveis, embora o comissionamento possa exigir mão de obra adicional para autenticação empresarial.
O Bluetooth Low Energy deve crescer a um CAGR de 9,71% até 2031 no mercado de data logger, pois o Bluetooth 5.3 estende o alcance e dobra a taxa de transferência para tarefas em campo, o que reduz o tempo de upload de dispositivos para telefones e tablets. Os pesquisadores de campo agora estão combinando aplicativos de smartphone com armazenamentos seguros na nuvem para eliminar as execuções de recuperação manual de implantações remotas, preservando o contexto completo com marcações de localização. Os links celulares, incluindo NB-IoT e LTE-M, suportam coberturas remotas onde o Wi-Fi é impraticável, e os padrões respaldados pela GSMA oferecem às organizações caminhos claros para implantações globais sob confiabilidade de nível de operadora. As opções LPWAN como LoRaWAN expandem o alcance em todo o local com poucos gateways e melhoram a economia à medida que as frotas escalam. Os módulos multiportadora que alternam automaticamente entre redes terrestres e de satélite estão eliminando os pontos cegos de cobertura ao longo de rotas de longa distância e ativos offshore no mercado de data logger.
Por Indústria de Uso Final:
Petróleo e Gás Comanda 56,12% de Participação na Integridade de Dutos, Enquanto Alimentos e Bebidas Cresce Mais Rapidamente a um CAGR de 10,32%O petróleo e gás representou 56,12% de participação em 2025 no mercado de data logger, refletindo o uso intensivo na integridade de dutos, telemetria upstream e programas de segurança de processos que dependem do monitoramento de pressão, fluxo e temperatura para reduzir paralisações não planejadas. As condições de campo e as longas distâncias elevam o valor da longa vida útil da bateria, failover por satélite e invólucros resistentes a adulterações para manter a continuidade. As concessionárias e operadores de energia implantam registro em transmissão e subestações para satisfazer padrões de segurança e auditoria que exigem registros imutáveis para eventos de acesso e carga. Na saúde e nos farmacêuticos, as opções alimentadas por PoE ajudam a remover baterias descartáveis das redes hospitalares enquanto preservam o desempenho contínuo em milhares de canais.
Alimentos e bebidas é o segmento de crescimento mais rápido com um CAGR projetado de 10,32% até 2031 no mercado de data logger, impulsionado pelos requisitos de rastreabilidade e monitoramento da FSMA 204 para alimentos de alto risco até julho de 2028. As remessas estão adotando soluções multissensor que combinam temperatura, umidade, luz e choque para documentar condições e acelerar o tratamento de exceções. Os provedores de cadeia de frio e fornecedores de embalagens estão combinando sistemas térmicos passivos com telemetria em tempo real para melhorar a economia das rotas e reduzir o risco de deterioração. Na automação predial, o registro de CO₂ e qualidade do ar interno habilita o controle por demanda que alinha os volumes de ar fresco às contagens de ocupação, o que economiza energia em campi e complexos. Os casos de uso de monitoramento ambiental continuam a se expandir com redes meteorológicas e de microclima que alimentam planos de previsão e resiliência no mercado de data logger.

Por Fator de Forma:
Loggers Multicanais Lideram com 34,30% de Participação para Bancadas de Teste, Enquanto Dispositivos Portáteis se Expandem a um CAGR de 9,55%Os dispositivos multicanais detinham 34,30% de participação em 2025 no mercado de data logger, pois altas contagens de canais e amostragem rápida suportam a formação de baterias, testes de motores e outras tarefas dinâmicas de validação. As plataformas da classe ScopeCorder combinam aquisição de grau de osciloscópio com registro de longa duração para capturar eventos transitórios que dispositivos de velocidade mais baixa perdem durante partidas e comutações. Os sistemas de bancada e rack permanecem essenciais em laboratórios de metrologia e institutos nacionais onde a precisão de longo prazo e a rastreabilidade são críticas para medições de referência. Os designs de trilho DIN e montagem em painel adicionam densidade em armários industriais enquanto o isolamento de canal evita loops de terra em plantas de sinal misto.
Os data loggers portáteis e manuais devem se expandir a um CAGR de 9,55% até 2031 no mercado de data logger, pois os engenheiros de campo substituem os registros em papel por dispositivos conectados a dispositivos móveis que descarregam grandes volumes em segundos. As formas de pen drive USB continuam a atender a mensageiros e equipes de serviço que precisam de registros de cadeia de frio à prova de adulteração com fluxos de trabalho simples e sondas tamponadas com glicol para filtrar alarmes desnecessários. As equipes de pesquisa usam controladores robustecidos para estações remotas em climas extremos, o que coloca um prêmio no tempo de atividade, amplas faixas de operação e longo MTBF. Em todas as categorias, os fornecedores também estão fazendo a ponte entre as necessidades de auditoria offline e o streaming ao vivo para monitoramento contínuo, oferecendo designs multimodo e aplicativos de smartphone no mercado de data logger.
Análise Geográfica
Mercado de Data Logger da América do Norte
A América do Norte deteve 56,00% de participação em 2025 no mercado de data logger, o que reflete uma grande base instalada em armazenamento com controle de temperatura, infraestrutura de energia e programas de fabricação regulamentados. Os prazos da FSMA 204 estão impulsionando a implantação de software e dispositivos que automatizam a rastreabilidade e consolidam exceções para agilizar as decisões de liberação na distribuição de alimentos e no varejo. Os padrões do setor elétrico reforçam a implantação de registradores com longa retenção e registros à prova de adulteração em subestações e centros de controle. As políticas de gestão de vacinas continuam a influenciar a seleção de dispositivos e sondas em clínicas e farmácias, o que apoia fluxos de trabalho padronizados de monitoramento e resposta. Em P&D e na fabricação de baterias, o registro de múltiplos canais para parâmetros térmicos e elétricos ajuda a validar a formação e a qualidade das células nas linhas de comissionamento. As redes ambientais remotas dependem de controladores robustos com amplas faixas de temperatura para operar durante os invernos e em locais isolados.
Mercado de Data Logger da Ásia-Pacífico
A região Ásia-Pacífico deve crescer mais rapidamente a um CAGR de 9,98% até 2031 no mercado de data logger, impulsionada por investimentos em manufatura inteligente e cadeias de suprimentos farmacêuticas e eletrônicas orientadas à exportação. O crescimento das exportações farmacêuticas da Índia aumenta a demanda por logística em conformidade com as boas práticas de distribuição (GDP) e visibilidade da última milha com registro contínuo da fábrica ao porto. Os clusters de fabricação de baterias e semicondutores utilizam varredura em escala de milissegundos para apoiar o controle de processos e a qualidade em salas limpas, o que favorece plataformas de aquisição de dados (DAQ) modulares. Na agricultura e em infraestruturas remotas, as implantações de LoRaWAN abrangem grandes áreas com um número reduzido de gateways para monitorar condições ambientais e a saúde dos equipamentos. Para ativos offshore e remotos que carecem de cobertura terrestre consistente, os módulos celulares certificados para redes não terrestres (NTN) estão ampliando o alcance da telemetria com links de satélite diretos no mercado de data logger.
Mercado de Data Logger da Europa
A Europa deteve 24,00% de participação em 2025 no mercado de data logger, à medida que as expectativas de monitoramento do Anexo 1 continuam a moldar os investimentos na fabricação e no armazenamento de ciências da vida. Os fornecedores expandiram a capacidade logística regional para reduzir os prazos de entrega de registradores e sondas validados, o que apoia os ciclos de atualização orientados pela conformidade. O planejamento da transição energética e a modernização da rede aumentam o uso do registro de dados para equilibrar as energias renováveis e o armazenamento, o que é um pilar das estratégias energéticas nacionais. As boas práticas de distribuição no Reino Unido continuam a exigir registros eletrônicos de temperatura, o que expandiu o registro via Wi-Fi em armazéns e frotas de transporte. Em toda a Europa Meridional, o crescimento da energia eólica e solar, além dos planos offshore, apoiam um maior registro em naceles e estações meteorológicas para controles preditivos e manutenção no mercado de data logger.
Panorama regulatório
Os requisitos regulatórios para registros regulamentados e monitoramento validado continuam a moldar os critérios de aquisição de registradores de dados nos setores farmacêutico, alimentício e de infraestrutura crítica. Nos Estados Unidos, os registros e assinaturas eletrônicas do 21 CFR Part 11 e as expectativas de monitoramento ambiental do EU GMP Annex 1 impulsionam trilhas de auditoria, integridade de registro de data/hora e recursos de controle de acesso, enquanto a conformidade de rastreabilidade eletrônica da FSMA 204 ainda está prevista para julho de 2028.
Análise da cadeia de valor
A cadeia de valor abrange elementos de detecção e sondas, front-ends de sinal misto e MCUs industriais, módulos de conectividade (USB, Bluetooth Low Energy, Wi-Fi/Ethernet e celular/LPWAN), subsistemas de gabinete e energia, firmware e software de borda, e aplicações em nuvem ou locais para painéis, alertas, relatórios de validação e arquivos de longo prazo. Fabricantes de dispositivos e fornecedores de plataformas empacotam calibração, verificação e documentação regulamentada (por exemplo, relatórios prontos para o Part 11 e fluxos de trabalho controlados) como serviços de ciclo de vida, com o valor combinado de software e documentação podendo igualar ou superar o valor do hardware em implantações farmacêuticas, alimentícias e de infraestrutura crítica.
Cenário Competitivo
Concentração do Mercado
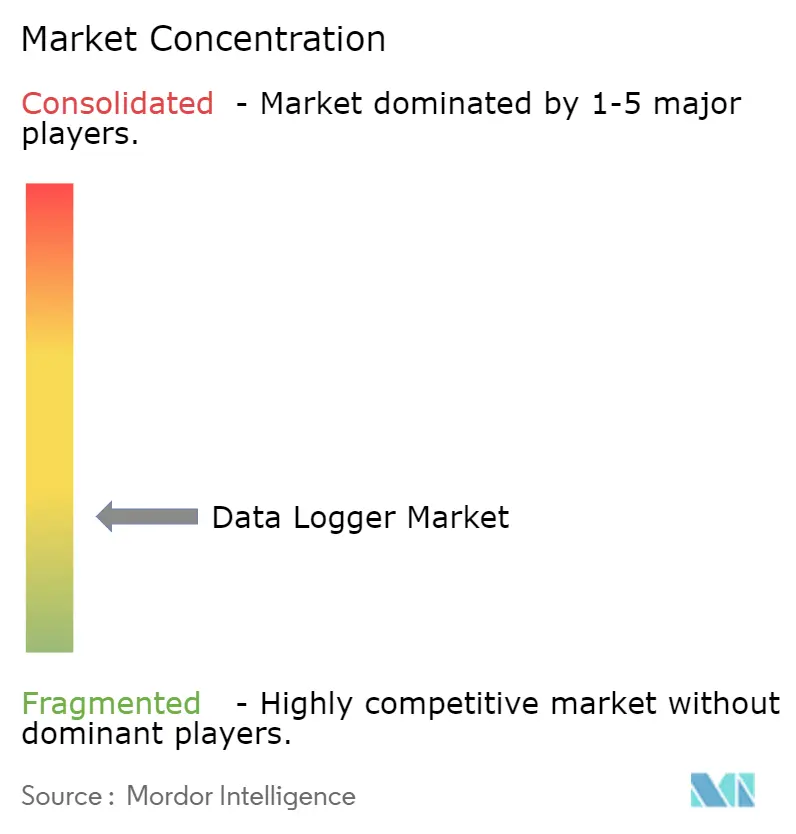
O mercado de data logger permanece fragmentado, com os cinco principais fornecedores respondendo por 25 a 30% de participação combinada, enquanto uma longa cauda de especialistas regionais atende à cadeia de frio. A Testo adquiriu a ELPRO-BUCHS AG para combinar instrumentação de HVAC com soluções de validação farmacêutica e alinhar pacotes de hardware e software para usuários globais de cadeia de frio. A LI-COR concluiu a aquisição da Onset, o que unifica a medição de gases de efeito estufa com as redes de sensores ambientais HOBO amplamente utilizadas em pesquisas de campo. A Vaisala expandiu para linhas de negócios de inteligência meteorológica e climática por meio de aquisições direcionadas, ao mesmo tempo em que lançou plataformas de logger alimentadas por PoE para reduzir a manutenção em redes clínicas e laboratoriais. Os fornecedores também estão avançando na conectividade híbrida com dispositivos que oferecem validação offline mais streaming ao vivo para monitoramento contínuo no mercado de data logger.
A diferenciação tecnológica centra-se em análises de borda, integrações seguras na nuvem e conectividade entre portadoras. A ABB e a Red Hat avançaram na orquestração de borda para executar análises localmente em indústrias de processos, reduzindo a latência e a dependência de largura de banda para monitoramento de qualidade. Os gravadores sem papel de alta velocidade de aquisição de dados e longa retenção continuam a ancorar os casos de uso de energia e manufatura onde rastros detalhados e arquivos seguros são ambos necessários. Nos fluxos de trabalho conectados à nuvem, as estruturas de cibersegurança e as expectativas de SBOM influenciam as listas de verificação dos compradores e os roteiros dos fornecedores para ambientes validados. Os dispositivos multiprotocolo com Bluetooth, Wi-Fi, Ethernet e LPWAN agora são padrão nas novas linhas de produtos no mercado de data logger.
As oportunidades de espaço em branco incluem SaaS preditivo que mescla assinaturas de vibração, temperatura e corrente para prever falhas e reduzir o tempo de inatividade, e também módulos celulares-satélite que eliminam pontos cegos para rotas de longa distância e offshore. As novas ofertas estão automatizando a qualificação e o mapeamento contínuo de temperatura para operações GxP a fim de comprimir os cronogramas enquanto permanecem em conformidade com a Parte 11. As necessidades específicas de espectro regional, certificações e linhas de base de segurança ainda moldam variantes de produtos e planos de entrada no mercado em portfólios globais no mercado de data logger.
Líderes do Setor de Data Logger
-
Testo SE & Co. KGaA
-
Onset Computer Corporation
-
Hioki E.E. Corporation
-
Yokogawa Electric Corporation
-
Campbell Scientific, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Data Logger Empresas cobertas neste relatório
- Testo SE & Co. KGaA
- Vaisala Oyj
- Onset Computer Corporation
- Hioki E.E. Corporation
- Campbell Scientific, Inc.
- Yokogawa Electric Corporation
- OMEGA Engineering, Inc.
- Rotronic AG
- T&D Corporation
- Lascar Electronics Ltd
- MadgeTech, Inc.
- Delphin Technology AG
- Sensitech Inc.
- Dickson/Unigage, Inc.
- Graphtec Corporation
- Advantech Co., Ltd.
- Keysight Technologies, Inc.
- National Instruments Corporation
- OMRON Corporation
- HIOKI Singapore Pte. Ltd.
- ELPRO-BUCHS AG
- Monnit Corporation
Oportunidades de mercado e perspectivas futuras
Oportunidades estão surgindo à medida que as organizações migram do registro apenas por dispositivo para operações de dados unificadas que conectam frotas de registradores a fluxos de trabalho mais amplos em qualidade, manutenção e gestão de energia. Evidências de campo apontam para arquiteturas de borda para nuvem migrando para modelos distribuídos que usam MQTT (incluindo Sparkplug B) e abordagens de Unified Namespace, o que apoia a ingestão interoperável, a governança e evidências prontas para auditoria em protocolos mistos (OPC UA, Modbus TCP, BACnet/IP) sem exigir substituição total. A crescente ênfase em cibersegurança por design para dispositivos conectados, reforçada pela NIST IR 8259r1 e orientações relacionadas, também eleva a demanda por pilhas de software prontas para SBOM, mecanismos de atualização seguros e controles de acesso defensáveis em ecossistemas de registradores.
Desenvolvimentos industriais recentes em Mercado de Data Logger
- Julho de 2026: Uma grande atualização do hub de integrações, SensorHubb 3.0, introduziu acesso por agentes de IA e inteligência de sensores multiprotocolo, permitindo a ingestão interoperável entre MQTT, OPC UA, Modbus e outros protocolos. Isso melhora o compartilhamento de dados entre sistemas para ecossistemas de registradores e apoia a implantação mais rápida de redes de sensores multiprotocolo.
- Janeiro de 2025: Foi aprovada uma expansão de 18,2 milhões de euros em Kirchzarten para aumentar a capacidade de calibração na Alemanha, com mudança prevista para o terceiro trimestre de 2026. A capacidade adicional de calibração destina-se a apoiar clientes regulamentados que operam grandes frotas de registradores com rastreabilidade documentada.
- Julho de 2024: Uma extensão modular de medição de energia para registradores de dados expandiu as capacidades multicanal para 120 canais. A atualização amplia os casos de uso endereçáveis em eletrônica de potência, energias renováveis e testes de alta tensão, permitindo registro sincronizado multiponto com escalabilidade modular.
Mercado de Data Logger Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado é contabilizado como a receita gerada por data loggers de hardware e registradores de aquisição de dados intimamente relacionados que capturam, armazenam e transferem sinais medidos para análise posterior em casos de uso industriais e comerciais.
Exclusões do escopo: Excluímos smartphones e tablets de uso geral para consumidores que atuam apenas como dispositivos de visualização, a menos que sejam vendidos como parte de uma solução dedicada de data logger.
Visão Geral da Segmentação
- Por Tipo
- Data Loggers Autônomos
- Sistemas e Módulos Automatizados
- Loggers de Aquisição de Dados Conectados a PC
- Gravadores Sem Papel
- Por Parâmetro de Medição
- Data Loggers de Temperatura
- Data Loggers de Umidade
- Data Loggers de Pressão
- Data Loggers de Tensão e Corrente
- Data Loggers de Vibração e Choque
- Data Loggers de CO₂ e Qualidade do Ar Interno
- Data Loggers de pH e Condutividade
- Por Conectividade
- USB
- Bluetooth Low Energy
- Wi-Fi
- Ethernet
- Celular (2G a 5G, LTE-M, NB-IoT)
- Sub-GHz e LPWAN (LoRa, Zigbee)
- Por Indústria de Uso Final
- Farmacêuticos e Saúde
- Alimentos e Bebidas
- Petróleo e Gás
- Manufatura e Automação Industrial
- Energia e Eletricidade
- Monitoramento Ambiental e Meteorológico
- Automação Predial e HVAC
- Transporte e Logística
- Por Fator de Forma
- Data Loggers Portáteis e Manuais
- Data Loggers em Pen Drive USB
- Data Loggers de Canal Único
- Data Loggers Multicanais
- Sistemas de Montagem em Rack e Bancada
- Loggers de Trilho DIN e Montagem em Painel
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Israel
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Quênia
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a identificação de séries de dados públicos que indicam onde a demanda por registro e monitoramento em conformidade com normas está crescendo e onde as instalações estão desacelerando. Consultamos fontes como o Bureau of Labor Statistics dos EUA (atividade industrial), orientações da FDA dos EUA e das boas práticas de fabricação (GMP) da UE (necessidades de cadeia de frio e auditoria), páginas de normas ISO e IEC para referências de instrumentação e calibração, e publicações da EPA dos EUA ou da Agência Europeia do Ambiente (EEA) para programas de monitoramento ambiental.
Para fundamentar o modelo, também analisamos catálogos de fabricantes, catálogos de produtos e listas de preços disponíveis publicamente, seguidos de relatórios anuais de empresas, apresentações de resultados e artigos de imprensa de reputação que mencionam tendências de pedidos ou exposição a mercados finais. Bancos de dados de patentes são utilizados para rastrear mudanças como módulos sem fio, conectividade de baixo consumo e sensoriamento de múltiplos parâmetros, que podem alterar a velocidade de adoção e os preços médios de venda. Para divisões financeiras de empresas de difícil acesso, recorremos a uma assinatura paga de dados financeiros e inteligência empresarial, e as fontes listadas aqui são meramente ilustrativas, uma vez que muitas outras referências públicas também foram verificadas para validar e esclarecer premissas.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas breves com fabricantes, parceiros de canal, integradores de sistemas e usuários finais que adquirem data loggers para operações regulamentadas ou críticas em termos de disponibilidade. Cobrimos as principais regiões de demanda para confirmar o que está sendo efetivamente adquirido, quais opções de conectividade são preferidas e como os ciclos de substituição e as necessidades de calibração afetam os gastos anuais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Executivos de alto nível (CXOs): 18% | Ásia-Pacífico: 43% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 25% | EMEA: 36% |
| Players menores: 20% | Gerentes: 57% | Américas: 21% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, na qual os gastos com instrumentação e monitoramento são reconstruídos utilizando pools de demanda por setor de uso final e, em seguida, filtrados pela parcela que tipicamente necessita de registro contínuo para conformidade, rastreabilidade ou confiabilidade de ativos. Uma vez definido esse total, ele é corroborado por verificações seletivas de baixo para cima, como receitas amostradas de linhas de produtos, verificações de preços de canal e uma abordagem simples de unidades multiplicadas pelo preço médio de venda (ASP) para algumas categorias de data logger de alto volume, que é então utilizada para ajustar valores discrepantes.
Os insumos utilizados no modelo incluem sinais de produção industrial e gastos com manutenção, intensidade de conformidade de cadeia de frio e armazenamento em farmácia e alimentos, a mudança de mix de USB para conectividade sem fio e LPWAN, preços médios de canal por fator de forma (portátil, rack, trilho DIN) e ciclos de substituição ou recalibração que impulsionam compras recorrentes. A previsão baseia-se em análise de cenários apoiada por opiniões de especialistas sobre automação industrial, programas de monitoramento ambiental e o ritmo de digitalização em instalações regulamentadas. Onde as divisões públicas estão ausentes, as participações são inferidas a partir de padrões recorrentes de entrevistas e são testadas sob pressão para que nenhuma premissa isolada altere excessivamente o número final.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados em relação a sinais independentes, como tendências de capex de mercados finais, proxies de remessas e movimentos de preços, e então verificações de variância são realizadas nos níveis de região e aplicação antes da aprovação. Se uma estimativa parecer inconsistente com o que os respondentes descrevem nos ciclos de aquisição, um breve recontato é iniciado para confirmar o fator determinante e revisar as premissas.
O relatório é atualizado em ciclo anual, e atualizações intermediárias são realizadas quando eventos relevantes alteram a demanda, a oferta ou os preços. Antes da entrega, realizamos uma revisão final para garantir que as publicações mais recentes e os aprendizados de entrevistas recentes estejam refletidos nos gráficos e totais.
Estimativa do Mercado de Data Logger da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para data loggers podem parecer muito díspares porque o escopo não é consistente e o termo data logger é utilizado de forma ampla em diferentes dispositivos e softwares. As diferenças também decorrem do ano utilizado como ponto de partida, do momento da conversão cambial e de se a estimativa é construída a partir de indicadores reais de demanda ou de extrapolações amplas de categorias.
A principal lacuna vem da mistura de hardware de registro dedicado com dispositivos móveis não relacionados, onde a Mordor Intelligence contabiliza apenas data loggers e registradores de propósito específico vinculados a parâmetros de medição e opções de conectividade, e então valida os totais em relação à adoção por uso final e aos ciclos de substituição.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 9,19 bilhões de USD (2026) | |
| Publicador do Setor A | 11,04 bilhões de USD (2025) | O escopo parece incluir categorias de dispositivos para consumidores e casos de uso baseados em aplicativos, o que pode inflar o total em comparação com uma definição centrada em hardware. O ano base e o momento da conversão cambial também diferem, o que pode ampliar a diferença quando os preços se movem. |
| Consultoria Regional B | 2,80 bilhões de USD (2025) | Esta estimativa parece mais restrita e provavelmente captura apenas tipos de produtos selecionados ou aplicações de uso final limitadas, excluindo registradores sem papel e vários usos industriais de múltiplos parâmetros. A janela de previsão mais longa também sugere diferentes premissas de adoção e progressão do preço médio de venda (ASP). |
Em conjunto, a diferença é explicada principalmente pelo que é contabilizado como data logger e como a demanda de uso final é traduzida em valores monetários. Ao vincular o total a fatores de compra observáveis, como necessidades de monitoramento regulamentado, mix de conectividade e comportamento de substituição, o número final permanece rastreável a insumos claros e etapas reproduzíveis.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e as perspectivas de crescimento do mercado de data logger?
O tamanho do mercado de data logger é de USD 9,19 bilhões em 2026 e está projetado para atingir USD 14,12 bilhões até 2031 a um CAGR de 8,97%.
Qual segmento de uso final está crescendo mais rapidamente no mercado de data logger?
Alimentos e bebidas é o uso final de crescimento mais rápido com um CAGR projetado de 10,32% até 2031, apoiado pela rastreabilidade da FSMA 204 e pelas necessidades de monitoramento contínuo.
Qual tipo de produto lidera o mercado de data logger?
Os dispositivos autônomos lideram com 43,23% de participação em 2025, enquanto as unidades sem fio devem crescer a um CAGR de 9,15% até 2031.
Qual conectividade está ganhando participação no mercado de data logger?
O Bluetooth Low Energy deve se expandir a um CAGR de 9,71% até 2031, impulsionado pelo comissionamento em campo e pelos fluxos de trabalho de upload móvel.
Qual região lidera e qual cresce mais rapidamente no mercado de data logger?
A América do Norte lidera com 56,00% de participação em 2025, e a região Ásia-Pacífico deve crescer mais rapidamente a um CAGR de 9,98% até 2031.
Quais são as principais forças de conformidade que moldam o mercado de data logger?
A 21 CFR Parte 11, o Anexo 1 das BPF da UE e a FSMA 204 são as principais forças, e impulsionam a adoção de sistemas de monitoramento validados, seguros e rastreáveis.