
Tamaño y participación del mercado de enfriamiento líquido para centros de datos
Análisis del mercado de enfriamiento líquido para centros de datos por Mordor Intelligence
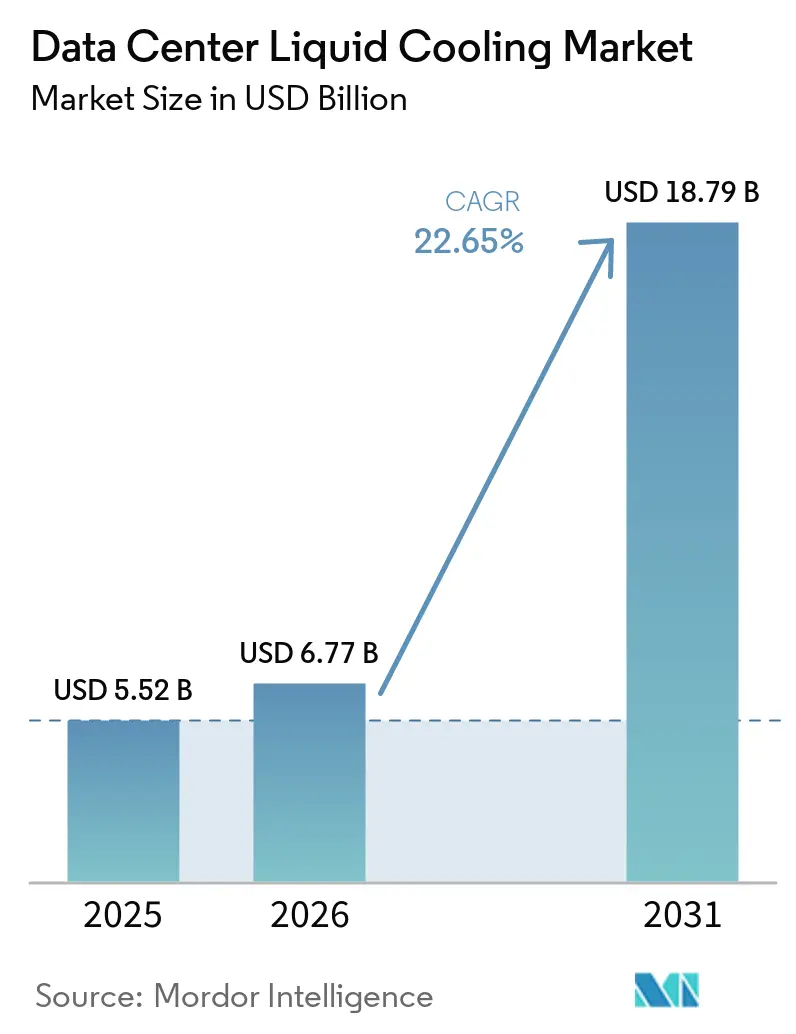
El tamaño del mercado de enfriamiento líquido para centros de datos se estima en 6,77 mil millones de USD en 2026 y se proyecta en 8,3 mil millones de USD en 2027, alcanzando 22,56 mil millones de USD para 2032, con un crecimiento a un CAGR del 22,14% de 2027 a 2032.
Los requisitos de bastidores impulsados por IA y los objetivos de gestión del agua favorecen el enfriamiento directo al chip y otros sistemas de enfriamiento líquido diseñados en torno a la instalación informática. En Malasia, los nuevos compromisos de capacidad vinculan la configuración de enfriamiento líquido con el desarrollo de instalaciones que atienden cargas de trabajo exigentes. Los gastos de modernización de instalaciones existentes y las necesidades de personal especializado pueden limitar hasta qué punto los operadores amplían la conversión, incluso cuando la computación de mayor densidad genera una necesidad térmica. Estas presiones favorecen el soporte coordinado de plataforma, garantía y fluidos, porque un circuito operativo a nivel de chip debe adaptarse a las necesidades de implementación más amplias de la instalación.
Conclusiones Clave del Informe
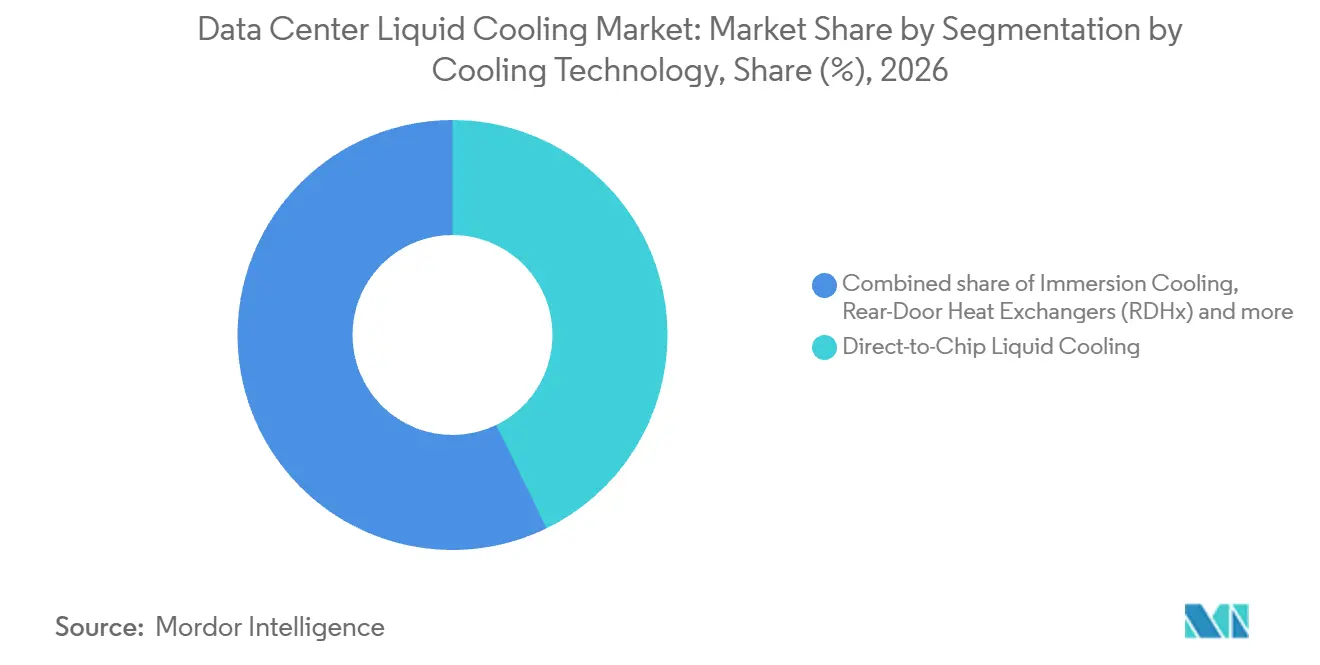
- Por tecnología de enfriamiento, el enfriamiento líquido directo al chip tuvo una participación del 42,79% en el mercado de enfriamiento líquido para centros de datos en 2026, mientras que se prevé que el enfriamiento por inmersión crezca más rápido con un CAGR del 26,12% de 2027 a 2032.
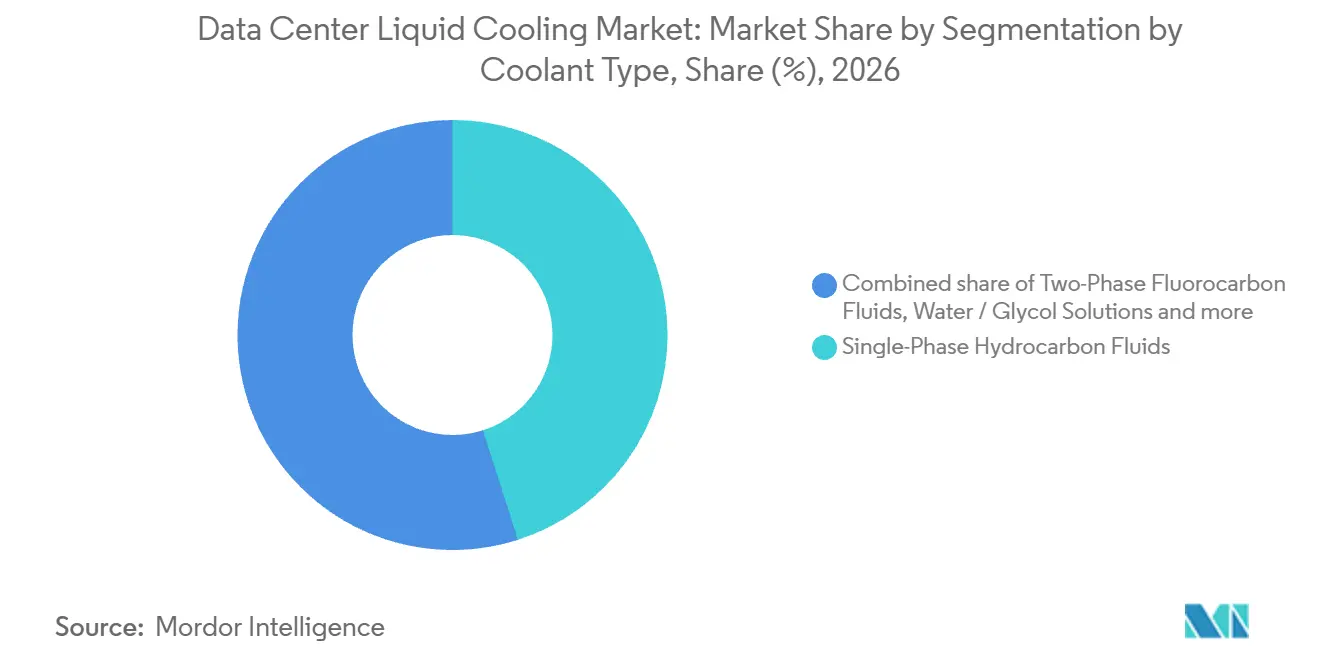
- Entre los tipos de refrigerantes, los fluidos de hidrocarburos de fase única representaron una participación del 45,08% del tamaño del mercado de enfriamiento líquido para centros de datos en 2026, y se prevé que los fluidos de fluorocarbono de dos fases crezcan más rápido con un CAGR del 25,14% de 2027 a 2032.
- Entre los tipos de centros de datos, las instalaciones de hiperescala lideraron con una participación del 39,17% en 2026, mientras que se proyecta que los centros de datos de borde y micro crezcan más rápido con un CAGR del 24,48% de 2027 a 2032.
- En la categoría de aplicación y carga de trabajo, la IA y el aprendizaje automático tuvieron la mayor participación con un 35,79% en 2026 y se prevé que crezcan más rápido con un CAGR del 25,48% de 2027 a 2032.
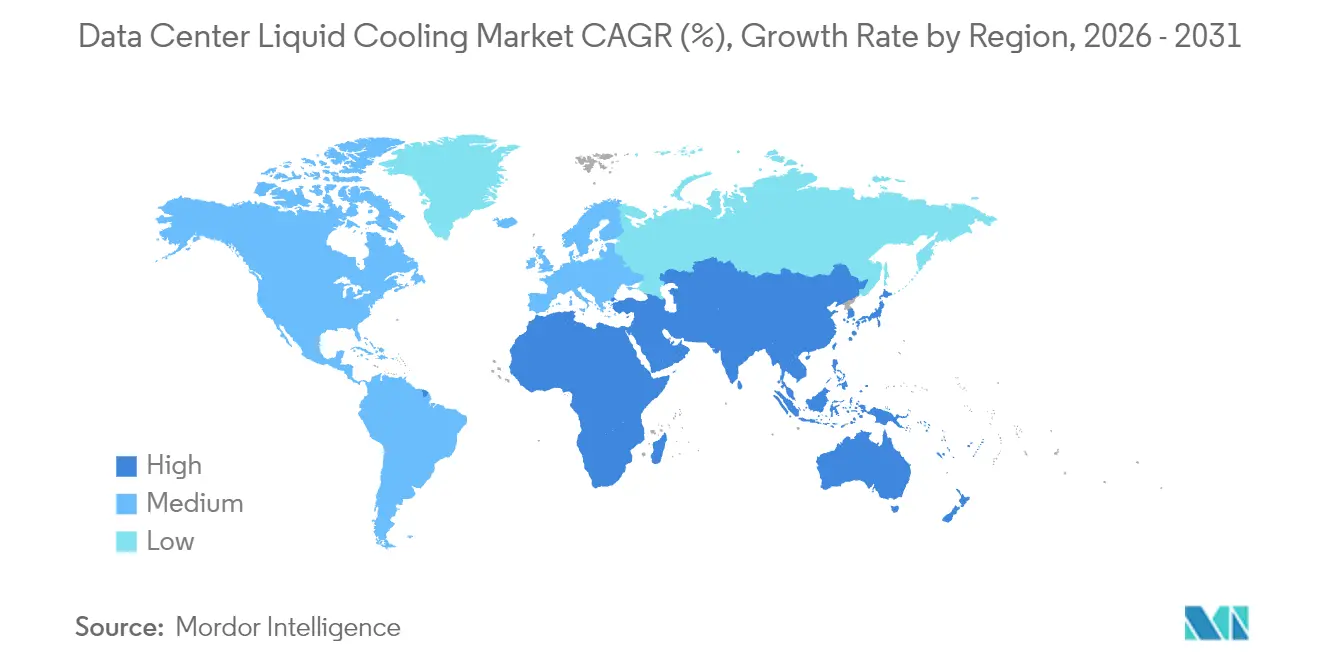
- Geográficamente, América del Norte lideró con un 36,97% en 2026, mientras que se proyecta que APAC crezca más rápido con un CAGR del 27,17% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Aumento de las densidades de bastidores (>30 kW) en instalaciones de inteligencia artificial y computación de alto rendimiento | +10% | América del Norte, Europa y APAC | Corto plazo (≤ 2 años) |
| Las hojas de ruta de cero emisiones netas de los operadores de hiperescala aceleran la adopción de soluciones líquidas | +6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Las garantías de fabricantes de equipos originales ahora cubren los circuitos directos al chip | +4% | América del Norte, Europa y APAC | Corto plazo (≤ 2 años) |
| Los diseños de referencia listos para líquidos de Nvidia y AMD impulsan el ecosistema | +3.5% | América del Norte y APAC | Mediano plazo (2-4 años) |
| Los incentivos gubernamentales para centros de datos ecológicos financian el CAPEX | +2% | Área de Tomakomai en Japón | Mediano plazo (2-4 años) |
| La reutilización del calor residual para calefacción urbana monetiza los ahorros en OPEX | +1.5% | Área de Brescia en Italia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Densidades de bastidores en aumento (>30 kW) en instalaciones de IA y computación de alto rendimiento
La computación de alta densidad concentra la oportunidad de enfriamiento en los bastidores que imponen las mayores exigencias a la infraestructura de las instalaciones. La encuesta global 2026 del Uptime Institute encontró que más operadores reportan densidades máximas de bastidores de 30 kW o más para cargas de trabajo de computación avanzada.[1] Vinculó el aumento de las demandas de energía de los bastidores con la IA y otras aplicaciones empresariales, mientras que las densidades modales promedio continuaron su lento movimiento ascendente. Esta combinación hace que el promedio de densidad de toda la instalación sea una guía deficiente para los requisitos de enfriamiento de sus instalaciones informáticas más exigentes. Las cargas de calor máximas de los bastidores pueden justificar una inversión específica en enfriamiento líquido incluso cuando la densidad promedio de la instalación no justifica la conversión.
Las hojas de ruta de cero emisiones netas de los operadores de hiperescala aceleran la adopción del enfriamiento líquido
Los compromisos de Microsoft de ser carbono negativo y positivo en agua para 2030 sitúan el diseño de enfriamiento dentro de una hoja de ruta ambiental más amplia de hiperescala. Microsoft informó que aproximadamente el 90% de su flota de centros de datos propios operaba con sistemas de enfriamiento de bajo consumo o cero consumo de agua en 2025. Describió sus centros de datos de IA con enfriamiento líquido como sistemas que utilizan enfriamiento de circuito cerrado directo al chip para el control de temperatura a nivel de chip sin evaporación de agua. Esa característica operativa sirve al objetivo hídrico a través del propio circuito de enfriamiento, conectando un compromiso ambiental con una arquitectura térmica específica. Para las instalaciones de IA con enfriamiento líquido de Microsoft, agregar capacidad de enfriamiento de chips puede satisfacer la demanda informática sin añadir pérdidas por evaporación de esa operación de enfriamiento.
Las garantías de los fabricantes de equipos originales ahora cubren los circuitos directos al chip
El enfriamiento directo al chip respaldado por garantía puede hacer que la responsabilidad sobre el servidor enfriado sea una parte más explícita de la decisión de implementación. En marzo de 2025, Accelsius informó que ofrecía garantías a nivel de servidor a nivel mundial para los principales sistemas de fabricantes de equipos originales junto con su programa de soporte de enfriamiento directo al chip de dos fases. También indicó que se estaban introduciendo garantías a nivel de SKU tras las pruebas y validación por parte de los proveedores de equipos originales. Vincular la cobertura a la validación a nivel de servidor y de SKU ofrece a los compradores una base más específica para evaluar la configuración protegida que una simple afirmación sobre el sistema de enfriamiento. La cobertura de servidores validada puede reducir la exposición del comprador a una brecha entre el soporte del sistema térmico y la protección del hardware informático.
Los diseños de referencia listos para enfriamiento líquido de Nvidia y AMD impulsan el ecosistema
Los proveedores de enfriamiento obtienen un objetivo de integración más explícito cuando las plataformas de procesadores especifican la infraestructura de bastidores junto con la computación. En marzo de 2026, NVIDIA anunció su diseño de referencia Vera Rubin DSX AI Factory, que incluye orientación para socios en materia de energía, enfriamiento y sistemas de control en toda la pila de infraestructura más amplia. AMD presentó su diseño de referencia de IA a escala de bastidor Helios con enfriamiento líquido de desconexión rápida en octubre de 2025 para su adopción y personalización por parte de fabricantes de equipos originales, fabricantes de diseño original e hiperescaladores. En julio de 2026, AMD informó que las soluciones Helios estaban en producción para su implementación por parte de las principales empresas de IA a escala de gigavatios. Incorporar conexiones de líquido en un diseño de bastidor adoptable hace que el enfriamiento sea parte de la replicación de la plataforma, de modo que cada construcción personalizada conlleva una tarea de integración térmica definida.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Experiencia de campo limitada entre los ingenieros de instalaciones | -2% | América del Norte, Europa y APAC | Corto plazo (≤ 2 años) |
| Altos costos iniciales de modernización para sitios existentes | -1.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Preocupaciones de compatibilidad de materiales con fluidos (sellos a largo plazo, PCB) | -0.8% | América del Norte, Europa y APAC | Largo plazo (≥ 4 años) |
| Riesgo de suministro de fluidos dieléctricos especializados | -0.5% | América del Norte, Europa y APAC | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Experiencia de campo limitada entre los ingenieros de instalaciones
La experiencia en enfriamiento líquido crea una restricción de implementación dentro de la fuerza laboral más amplia de los centros de datos. Una perspectiva revisada por pares de 2025 elaborada por investigadores de Intel Corporation e Intel Labs China identificó la falta de trabajadores calificados como un desafío que obstaculiza las tecnologías de enfriamiento líquido. Indicó que la instalación, operación, mantenimiento y resolución de problemas generalmente requieren conocimientos y habilidades especializadas por parte de los operadores. En los puestos de centros de datos en general, la encuesta 2026 del Uptime Institute encontró que más de la mitad de los encuestados tenía dificultades para encontrar candidatos calificados. Un operador que depende de una fuerza laboral general de instalaciones puede trasladar esa brecha de habilidades a la puesta en marcha y el mantenimiento, limitando la cantidad de nuevos equipos de enfriamiento que puede poner en servicio de manera confiable.
Altos costos iniciales de modernización para sitios existentes
Para los operadores de instalaciones existentes, la carga de capital del enfriamiento líquido puede extenderse desde el paquete de equipos hasta la instalación existente. El informe IEA 4E de 2026 describe las renovaciones completas en centros de datos existentes como a menudo impracticables y muy costosas, lo que lleva a actualizaciones menos disruptivas. Una posible modernización reemplaza una fila de bastidores refrigerados por aire con un único bastidor de IA de alta densidad atendido por una unidad de distribución de refrigerante líquido a aire. El bastidor de IA y la unidad de distribución pueden ser considerablemente más pesados que los equipos convencionales, por lo que pueden requerirse distribuidores de carga para evitar una carga excesiva en el suelo. Incluso esta ruta simplificada puede añadir trabajos estructurales como distribuidores de carga, por lo que el costo de modernización puede extenderse más allá del propio hardware de enfriamiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tecnología de Enfriamiento:
La Escala del Procesador y las Rutas de Modernización Determinan la AdopciónEl enfriamiento líquido directo al chip representó una participación del 42,79% del tamaño del mercado de enfriamiento líquido para centros de datos en 2026, convirtiéndolo en el segmento más grande. En febrero de 2026, CoolIT Systems Inc., adquirida por Ecolab en julio de 2026, informó que sus placas frías enfriaban más de 5 millones de GPU, CPU y aceleradores de IA en todo el mundo. También informó el uso de su tecnología de enfriamiento líquido directo en 7 de las 10 supercomputadoras más potentes, incluida El Capitan. Esas huellas conectan el enfriamiento a nivel de chip tanto con una gran población de procesadores como con instalaciones informáticas exigentes. El alcance comercial de un diseño de placa fría puede multiplicarse en las posiciones de procesadores dentro de cada sistema, vinculando el suministro de componentes con la escala de implementación informática.
Se prevé que el enfriamiento por inmersión sea el segmento de más rápido crecimiento, con un CAGR del 26,12% de 2027 a 2032. Shell informó en 2026 que sus propios fluidos de enfriamiento por inmersión se utilizaban en sus centros de datos en Houston y Ámsterdam. Los intercambiadores de calor de puerta trasera ofrecieron a NorthC otra ruta en Münchenstein (Basilea) 1 en Suiza, donde el equipo USystems de Legrand fue instalado sin interrumpir las operaciones en noviembre de 2025. Shell desarrolla sus fluidos de inmersión en sus propios laboratorios, combinando los roles de desarrollador de fluidos y operador de centros de datos en este ejemplo. Combinar esos roles puede conectar el desarrollo de fluidos directamente con los requisitos operativos, dando a la adopción de la inmersión un camino dentro de la misma organización.


Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Tipo de Refrigerante:
Los Compromisos de Calificación y Fabricación Diferencian los FluidosLos fluidos de hidrocarburos de fase única representaron una participación del 45,08% en el mercado de enfriamiento líquido para centros de datos en 2026, convirtiéndolos en el segmento más grande. Intel certificó los fluidos de inmersión de Shell Lubricants en 2025 para su compatibilidad con los procesadores Intel Xeon de 4.ª y 5.ª generación, siendo la primera línea de fluidos en obtener su Certificación de Centro de Datos para Enfriamiento por Inmersión. La oferta S3 X de fase única de Shell utiliza un fluido de hidrocarburos de base GTL. Dicha validación específica para procesadores otorga a la selección de fluidos una relación definida con la plataforma informática. Su valor comercial radica en calificar el fluido para un entorno de hardware identificado, en lugar de depender de la amplia categoría de hidrocarburos como especificación suficiente.
Se prevé que los fluidos de fluorocarbono de dos fases sean el segmento de más rápido crecimiento, con un CAGR del 25,14% de 2027 a 2032. Entre los refrigerantes restantes, las soluciones de agua/glicol tienen un uso operativo en algunos centros de datos de Microsoft, donde una solución de propilenglicol sirve a los sistemas de enfriamiento de circuito cerrado. En mayo de 2025, Chemours acordó con Navin Fluorine International Limited fabricar el fluido de inmersión de dos fases Opteon, con una capacidad de fabricación inicial planificada para 2026. En agosto de 2026, la presentación para inversores de Navin Fluorine tenía como objetivo la finalización del proyecto Chemours para finales de septiembre de 2026. El calendario del proyecto de Navin Fluorine establece, por tanto, cuándo puede comenzar la capacidad de Opteon fabricada por contrato.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
Las Grandes Plataformas y las Instalaciones Distribuidas Requieren Diferentes Modelos de EntregaLas instalaciones de hiperescala tuvieron la mayor participación de segmento, con un 39,17% de los ingresos del mercado en 2026. Google informó en abril de 2025 que había implementado enfriamiento líquido a escala de gigavatios en más de 2.000 pods de TPU durante los 7 años anteriores. Esta huella ofrece a los proveedores de enfriamiento un entorno informático que se extiende a través de muchas unidades de implementación, creando una tarea de implementación más amplia que una instalación de equipos aislada. Para los proveedores, una relación con un operador puede conectar las ventas de equipos con muchas instalaciones de pods a lo largo de un programa de implementación plurianual.
Se prevé que los centros de datos de borde y micro sean el segmento de más rápido crecimiento, con un CAGR del 24,48% de 2027 a 2032. Cogent informó 84 centros de datos de borde en su inventario de edificios conectados a nivel de empresa al final del segundo trimestre de 2026. Ese inventario ilustra una huella operativa de múltiples sitios, lo que hace que el esfuerzo de ingeniería repetido en cada ubicación sea un posible multiplicador de costos. Para un operador de borde que adopta el enfriamiento líquido, los diseños de instalación reutilizables a nivel de sitio podrían distribuir ese esfuerzo de ingeniería en múltiples ubicaciones.
Por Aplicación / Carga de Trabajo:
La Capacidad de IA y la Implementación en la Nube Vinculan el Enfriamiento con los Servicios InformáticosLa inteligencia artificial y el aprendizaje automático fueron el segmento más grande con una participación del 35,79% en 2026 y se prevé que sean el segmento de más rápido crecimiento, con un CAGR del 25,48% de 2027 a 2032. Oracle puso a disposición general los sistemas NVIDIA GB200 NVL72 con enfriamiento líquido en OCI Supercluster en junio de 2025, escalables a un máximo de 131.072 GPU de NVIDIA. La oferta conecta el enfriamiento líquido con la capacidad comercial de entrenamiento e inferencia de IA, situando el esquema térmico dentro de un servicio en la nube. Esto otorga a la arquitectura de enfriamiento un papel en la propuesta de capacidad del servicio, con su valor vinculado al tamaño de la configuración informática que el operador puede ofrecer.
La nube y la virtualización hacen que la pila de implementación del proveedor sea un contexto importante para la implementación del enfriamiento. NVIDIA informó en abril de 2025 que Oracle había puesto en marcha y optimizado su primera oleada de bastidores GB200 NVL72 con enfriamiento líquido en sus centros de datos. La implementación incluyó redes InfiniBand Quantum-2 de alta velocidad y Ethernet Spectrum-X para un rendimiento escalable y de baja latencia, junto con integraciones de software y bases de datos de NVIDIA y OCI. Dado que los bastidores sirven a los clientes a través de NVIDIA DGX Cloud y OCI, el enfriamiento llega al usuario final como parte de un servicio informático arrendado.
Análisis geográfico
Mercado de Enfriamiento Líquido para Centros de Datos en América del Norte
América del Norte representó el 36,97% del tamaño del mercado de enfriamiento líquido para centros de datos en 2026, la mayor participación regional. En su anuncio de septiembre de 2025, Microsoft indicó que el enfriamiento líquido de circuito cerrado servía a más del 90% de la capacidad en su primera instalación Fairwater en Mount Pleasant, Wisconsin, Estados Unidos.[2] Confirmó que la primera instalación de Mount Pleasant estaba completamente operativa en junio de 2026, mientras que su segunda instalación estaba en construcción. Para los proveedores de enfriamiento, la alta cobertura de enfriamiento líquido en esta instalación de IA conecta la oportunidad regional con la instalación informática en su conjunto, ampliando su alcance más allá de los componentes individuales a nivel de chip.
Mercado de Enfriamiento Líquido para Centros de Datos en APAC
Se prevé que APAC sea la región de más rápido crecimiento, con un CAGR del 27,17% de 2027 a 2032. En mayo de 2026, Equinix anunció KL2 en Cyberjaya, Malasia, con más de 2.200 gabinetes en su construcción completa y una parte sustancial de la capacidad que soporta enfriamiento líquido para IA y computación de alto rendimiento. El campus JHB2 planificado de AirTrunk en Johor Bahru, Malasia, fue diseñado para más de 270 MW de capacidad y un PUE de diseño de 1,37 utilizando enfriamiento líquido. AirTrunk anunció financiamiento para el desarrollo en julio de 2026, y la IFC registró una inversión de financiamiento en agosto de 2026. Ambos campus especifican enfriamiento líquido en sus diseños, y KL2 había alcanzado la construcción estructural en julio de 2026, por lo que la pregunta para los proveedores es cuándo cada sitio llega a la instalación de equipos.
Fuera de las regiones líderes, los proyectos de enfriamiento conectan la preparación para alta densidad con diferentes etapas de implementación física. En América del Sur, ODATA, una empresa de Aligned Data Centers, anunció DeltaFlow de Aligned, desarrollado con Munters, en SP04 en Brasil en septiembre de 2026, con la instalación y las pruebas de primera fase en curso. El SINES DC de Europa en Portugal puso en operación su primer edificio en 2025, combinando el enfriamiento de proceso de agua dulce de circuito cerrado con el rechazo de calor al agua de mar. Dentro de Oriente Medio y África, Teraco, de propiedad mayoritaria de Digital Realty, completó su expansión JB4 en Ekurhuleni, Sudáfrica, en 2025, permitiendo a los clientes implementar enfriamiento directo al chip para cargas de trabajo de IA más densas. Las salas listas para que los clientes implementen enfriamiento pueden crear una oportunidad posterior para la venta de equipos en comparación con una instalación ya en curso.
Marco Regulatorio y Perspectivas
Esta comparación de jurisdicciones seleccionadas evalúa las condiciones regulatorias para los operadores de centros de datos que implementan enfriamiento líquido. El atractivo refleja el acceso a incentivos y la carga de los marcos de rendimiento, reporte y conexión eléctrica revisados. Alemania exige que los centros de datos cubiertos con al menos 300 kW de capacidad de conexión no redundante publiquen y transmitan la información del Anexo 3 del año anterior antes del 31 de marzo, excluyendo los nodos de red predominantemente no procesadores. El régimen Redata de Brasil, en vigor desde el 15 de septiembre de 2026, vincula la elegibilidad a un compromiso anual de WUE de enfriamiento igual o inferior a 0,05 L/kWh.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | China |
|---|---|---|---|---|
| Autoridad principal | Comisión Federal Reguladora de Energía, para tarifas de red jurisdiccionales | Secretaría Especial de Ingresos Federales, para la habilitación de Redata | Oficina Federal de Asuntos Económicos y Control de Exportaciones (BAFA), para la administración del registro | Administración Nacional de Normalización; las autoridades de normalización a nivel de condado y superiores supervisan la implementación |
| Instrumentos clave o dirección | Órdenes tarifarias de gran carga; propuesta de reglamentación de interconexión | Redata bajo la Ley 15.504/2026; período de beneficio de 5 años; efectos fiscales especificados hasta el 31 de diciembre de 2026 | Reporte de la Ley de Eficiencia Energética; propuesta de rendimiento mínimo de la UE prevista para el segundo trimestre de 2027 | GB 40879-2021 cubre instalaciones con aire acondicionado eléctrico y excluye el enfriamiento líquido; se propone la ampliación del alcance |
| Efecto comercial | Seis operadores de red jurisdiccionales deben justificar o reformar las tarifas de gran carga | Acceso condicional a incentivos fiscales para operadores habilitados | Publicación anual y transmisión federal de la información del Anexo 3 | El borrador evaluaría las instalaciones nuevas y ampliadas con alimentación independiente independientemente del método de enfriamiento, excluyendo los centros de datos de borde |
| Atractivo actual de la política | Medio | Alto | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Endurecimiento | Endurecimiento |
| Fuente: Mordor Intelligence | ||||
La revisión tarifaria regional enmarca la calificación Media de EE. UU., mientras que la reglamentación de interconexión en etapa propuesta con una próxima acción indeterminada en noviembre de 2026 respalda el Sin cambios a corto plazo. La calificación Alta de Brasil refleja el alivio condicional para los operadores calificados, mientras que el punto final del 31 de diciembre de 2026 para los beneficios fiscales especificados respalda el Endurecimiento. La carga de reporte de Alemania respalda la calificación Media, mientras que la propuesta de rendimiento mínimo de la Comisión Europea, prevista para el segundo trimestre de 2027, apunta al Endurecimiento a través de posibles requisitos operativos adicionales. La calificación Media de China refleja el alcance de enfriamiento por aire de la norma actual, mientras que la extensión propuesta a las instalaciones con enfriamiento líquido elegibles, con implementación propuesta 12 meses después de la publicación, apunta al Endurecimiento.
Etapas de la Cadena de Valor
La cadena de valor compara la ingeniería de sistemas y el suministro de equipos con la implementación y el mantenimiento, siguiendo cómo los proveedores pueden generar ingresos a lo largo de la vida de una instalación. CoolIT Systems Inc., adquirida por Ecolab en julio de 2026, diseña y produce en masa sistemas de enfriamiento líquido directo para centros de datos de IA y computación de alto rendimiento. Rittal GmbH and Co. KG suministra equipos de enfriamiento para hiperescala, incluidos intercambiadores de calor de puerta trasera y unidades de distribución de refrigerante. CoolIT también proporciona servicios profesionales para diseñar, implementar y mantener sistemas con enfriamiento líquido, vinculando su actividad de fabricación con la implementación y el soporte posventa.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Ingeniería de sistemas y suministro de equipos | Proveedores de equipos de enfriamiento líquido como CoolIT Systems Inc. y Rittal GmbH and Co. KG | Ventas de equipos | Correspondencia entre el hardware de extracción de calor y la distribución de refrigerante | Especificar la arquitectura de enfriamiento antes de dimensionar sus componentes |
| Implementación del sistema | Proveedores de servicios de implementación como CoolIT Systems Inc. | Honorarios por servicios de implementación | Conectar el diseño del equipo con el sistema instalado | Asignar la responsabilidad de instalación en todo el sistema de enfriamiento completo |
| Mantenimiento del sistema | Proveedores de servicios de mantenimiento como CoolIT Systems Inc. | Honorarios por servicios de mantenimiento | Preservar el conocimiento de la configuración del sistema después de la implementación | Incorporar los registros de diseño e instalación en el alcance del mantenimiento |
| Fuente: Mordor Intelligence | ||||
Los proveedores integrados pueden abordar las transferencias entre equipos, implementación y mantenimiento dentro de una única relación de servicio. Su oportunidad de ingresos adicional depende de convertir el conocimiento del hardware en trabajo de implementación y mantenimiento con valor independiente. Para los especialistas en equipos, las interfaces claramente definidas preservan un papel junto a los proveedores integrados sin requerir participación en cada etapa del servicio.
Panorama competitivo
Concentración del Mercado
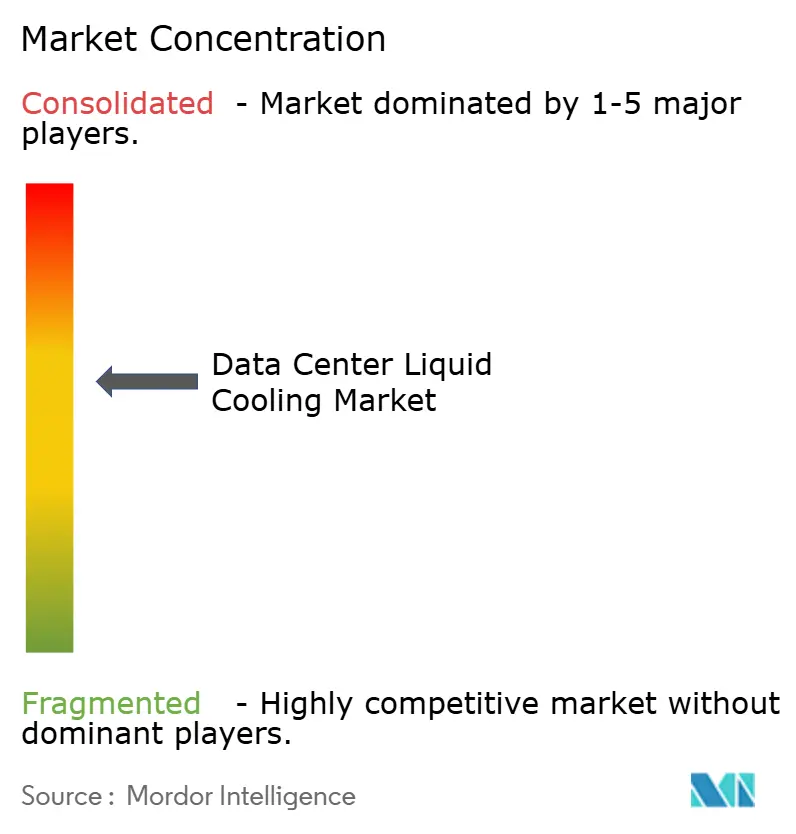
La competencia abarca sistemas de circuito de instalación, distribución de refrigerante y enfoques especializados de inmersión o directo al chip, creando un campo de proveedores fragmentado con diferentes rutas hacia el comprador de centros de datos. Alfa Laval Corporate AB, LiquidStack Inc. (parte de Trane Technologies), Asperitas BV, el negocio Chilldyne Inc. de Daikin Applied y Asetek A/S (propiedad de CQXA Holdings Pte. Ltd.) ilustran esa diversidad. El 3 de marzo de 2026, Trane Technologies adquirió todo el interés restante en LiquidStack después de haber tenido previamente una participación minoritaria. En enero de 2025, LiquidStack anunció un pedido de 300 MW de capacidad de unidades de distribución de refrigerante de un operador de centros de datos estadounidense no identificado para implementaciones de IA preparadas para múltiples sitios. El pedido, anunciado 14 meses antes de la adquisición por parte de Trane, muestra la escala a la que LiquidStack ya estaba ganando negocios de unidades de distribución de refrigerante.
Las estrategias de los proveedores pueden diferenciarse por la forma en que las funciones de enfriamiento separadas y las relaciones con los fluidos se ensamblan en un sistema implementable. Alfa Laval diseñó FreeWaterLoop como un sistema de circuito de instalación externo que integra bombas, intercambiadores de calor y filtración. El 3 de marzo de 2026, Asperitas renovó su colaboración de Socio Recomendado no exclusiva con Shell, extendiendo una relación establecida en 2019 con Shell Ventures como accionista de Asperitas. La integración puede ofrecer al comprador un paquete de circuito de instalación definido, mientras que la asociación de fluidos no exclusiva preserva relaciones comerciales alternativas, haciendo de la coordinación parte de la oferta sin requerir un único ecosistema de proveedores cerrado.
En noviembre de 2025, Daikin Applied, miembro de Daikin Industries, adquirió Chilldyne Inc., que suministra sistemas de enfriamiento líquido de presión negativa para centros de datos de alto rendimiento e IA. Esa transacción conecta una arquitectura especializada con una cartera más amplia de enfriamiento para centros de datos, aumentando el alcance disponible del grupo adquirente. La Comisión Europea abrió una consulta sobre estándares mínimos de rendimiento para centros de datos el 21 de septiembre de 2026, hasta el 14 de diciembre, con una propuesta prevista para el segundo trimestre de 2027. El objetivo declarado de Daikin Applied de ofrecer enfriamiento integral para centros de datos de hiperescala e IA sitúa los sistemas de Chilldyne dentro de una oferta para toda la instalación, que es el alcance que mediría un estándar de rendimiento para centros de datos.
Líderes de la industria de enfriamiento líquido para centros de datos
-
Alfa Laval Corporate AB
-
LiquidStack Inc.
-
Asperitas BV
-
Chilldyne Inc.
-
Asetek A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Enfriamiento Líquido para Centros de Datos Empresas cubiertas en este informe
- Alfa Laval Corporate AB
- Asetek A/S
- Asperitas BV
- Chilldyne Inc.
- CoolIT Systems Inc.
- Fujitsu Ltd.
- Kaori Heat Treatment Co., Ltd.
- Lenovo Group Ltd.
- LiquidStack Inc.
- LiquidCool Solutions Inc.
- Iceotope Technologies Ltd.
- Rittal GmbH and Co. KG
- Schneider Electric SE
- Submer Technologies SL and Submer Inc.
- Vertiv Group Corp.
- Wiwynn Corporation
- 3M Company
- Engineered Fluids Inc.
- Green Revolution Cooling Inc.
- Syensqo SA
- Mikros Technologies
- Midas Green Technologies LLC
- USystems Ltd. (Legrand Group)
Lea el análisis de las empresas de enfriamiento líquido para centros de datos
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan paquetes de equipos de enfriamiento, actualizaciones de sitios existentes y trabajos de integración para proyectos informáticos con enfriamiento líquido. La construcción del Centro de Datos de IA de Pohang comenzó en junio de 2026, con operaciones previstas para el segundo semestre de 2027. AI Factory Pohang PFV encargó el proyecto, con Hyundai E&C como contratista de construcción y enfriamiento líquido planificado para sus servidores de IA. En su actualización de agosto de 2026, IREN planificó implementaciones con enfriamiento líquido durante 2027 en Mackenzie, Canal Flats y Prince George en Columbia Británica para utilizar el margen de potencia existente.[3]
Tabla de Oportunidades del Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Paquetes de enfriamiento para instalaciones de IA dedicadas | La construcción de proyectos de IA crea una ventana de integración del sistema de enfriamiento | Desarrolladores de centros de datos de IA como AI Factory Pohang PFV | Desarrollar paquetes de equipos en torno a la arquitectura de enfriamiento seleccionada y el calendario de puesta en marcha | Calificación de confiabilidad a largo plazo | Proveedores de equipos directos al chip como ZutaCore y Accelsius |
| Actualizaciones de enfriamiento líquido utilizando el margen de potencia existente | Los planes de implementación en Canadá conectan el enfriamiento líquido con la potencia de sitio subutilizada | Operadores que actualizan sitios existentes como IREN | Escalonar las adiciones de distribución de refrigerante en torno a la implementación informática planificada de cada sitio | Alta inversión inicial | Fabricantes de unidades de distribución de refrigerante como Vertiv Group Corp. y Schneider Electric SE |
| Interfaces definidas entre equipos de enfriamiento y entrega del proyecto | Los planes de implementación en nuevas construcciones y sitios existentes crean trabajo de integración de equipos | Desarrolladores de proyectos de IA y equipos de ingeniería de sitios operativos | Suministrar documentación de interfaces y requisitos claros de aceptación de puesta en marcha | Falta de estandarización | Proveedores de equipos de enfriamiento líquido como CoolIT Systems Inc. de Ecolab y Accelsius |
| Fuente: Mordor Intelligence | |||||
El informe IEA 4E identificó la estandarización, los altos costos iniciales y las preocupaciones sobre la confiabilidad a largo plazo como barreras de adopción a nivel sectorial en 2026. El plan de IREN de utilizar el margen de potencia existente hace que su oportunidad sea comercialmente diferente a la de una instalación de IA completamente nueva, porque las adiciones de enfriamiento pueden vincularse a la potencia ya disponible en sitios identificados. Eso crea un punto de entrada enfocado para los proveedores capaces de adaptar equipos de enfriamiento incrementales al plan de implementación del operador.
Desarrollos recientes de la industria en Mercado de Enfriamiento Líquido para Centros de Datos
- Sep 2026: Schneider Electric SE lanzó su unidad de distribución de refrigerante WCDU, que ofrece hasta 3,5 MW de capacidad de enfriamiento por unidad para configuraciones de enfriamiento de centros de datos basadas en corredor técnico.
- Sep 2026: ODATA, una empresa de Aligned Data Centers, anunció la implementación de DeltaFlow en SP04 de Brasil y QR03 de México. Aligned desarrolló la solución de enfriamiento líquido con Munters, y la instalación y las pruebas de la primera fase estaban en curso en ambos sitios.
- Jul 2026: Ecolab completó su adquisición de CoolIT Systems Inc., combinando las tecnologías y la experiencia de ambas empresas para el enfriamiento líquido en centros de datos impulsados por IA.
Mercado de Enfriamiento Líquido para Centros de Datos Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global de enfriamiento líquido para centros de datos mide el gasto anual en sistemas de enfriamiento líquido, líquidos refrigerantes dedicados y servicios relacionados para la extracción de calor de los equipos de TI de los centros de datos en todo el mundo. Cubre nuevas instalaciones y actualizaciones en todos los tipos de centros de datos y cargas de trabajo.
Exclusiones del alcance: Se excluyen los sistemas de enfriamiento solo por aire a nivel de sala, los equipos de climatización general no dedicados a los circuitos de líquido de los centros de datos, la construcción de instalaciones no vinculada a las ventas de sistemas de enfriamiento, y los productos químicos en bruto vendidos como insumos para la fabricación de refrigerantes.
Descripción General de la Segmentación
- Segmentación por tecnología de enfriamiento
- Enfriamiento por inmersión
- Enfriamiento líquido directo al chip
- Intercambiadores de calor de puerta trasera (RDHx)
- Sistemas líquidos de placa fría / en fila
- Segmentación por tipo de refrigerante
- Fluidos de hidrocarburo de una sola fase
- Fluidos de fluorocarbono de dos fases
- Soluciones de agua/glicol
- Nanofluidos y otros líquidos especializados
- Segmentación por tipo de centro de datos
- Hiperescala
- Coubicación
- Empresarial / en las instalaciones propias
- Centros de datos perimetrales y micro
- Segmentación por aplicación/carga de trabajo
- Computación de alto rendimiento (HPC)
- Inteligencia artificial / aprendizaje automático
- Minería de criptomonedas
- Nube y virtualización
- Segmentación por geografía
- América del Norte
- Estados Unidos
- Canadá
- América del Sur
- Brasil
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Países Bajos
- Rusia
- Resto de Europa
- APAC
- China
- Japón
- India
- Australia
- Resto de APAC
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- África
- Sudáfrica
- Resto de Oriente Medio y África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental utiliza material público como la guía de diseño del Programa Federal de Gestión de Energía del Departamento de Energía de EE. UU. para prácticas de enfriamiento, el manual de centros de datos de ASHRAE para configuraciones de circuito de líquido, el informe IEA 4E EDNA para barreras de adopción y efectos energéticos, el comunicado de la encuesta global del Uptime Institute para señales de densidad de bastidores, y el relato de Fairwater de Microsoft para ejemplos de implementación a escala de instalación. Estas fuentes ayudan a definir categorías técnicas e interpretar indicadores como la computación de alta densidad, las condiciones de modernización, los requisitos de confiabilidad y las configuraciones de enfriamiento líquido, mientras que las normas oficiales, los estudios revisados por pares y otro material público relevante pueden aclarar cuestiones específicas.
Los archivos de empresas, informes anuales, presentaciones para inversores, divulgaciones de productos y prensa comercial o financiera de reputación proporcionan verificaciones complementarias sobre la actividad de los proveedores, las implementaciones, el contexto de precios y el calendario de los proyectos. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria incluiría entrevistas estructuradas y un cuestionario consistente para proveedores de equipos de enfriamiento líquido y refrigerantes, operadores de centros de datos, integradores de sistemas y especialistas en ingeniería o puesta en marcha en el mercado global. Los encuestados verificarían los hallazgos secundarios sobre la configuración del sistema, el calendario del proyecto, los precios, los servicios complementarios, las restricciones de adopción y las diferencias regionales, con las brechas identificadas para seguimiento y aclaración. Sus aportaciones se compararían con las divulgaciones de los proveedores, la evidencia de proyectos y los indicadores de mercado independientes antes de reconciliar las estimaciones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos: 15% | APAC: 40% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores menores: 15% | Gerentes: 50% | Américas: 30% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima el gasto anual global en equipos de enfriamiento líquido, refrigerante dedicado y servicios directamente relacionados, y luego asigna ese valor entre tecnología de enfriamiento, tipo de refrigerante, tipo de centro de datos, carga de trabajo y geografía. Una estimación descendente parte del contexto de capacidad y gasto de los centros de datos, luego aplica la proporción que utiliza enfriamiento líquido y el valor atribuible a los sistemas y servicios definidos. Las verificaciones ascendentes selectivas comparan los totales de proveedores y los precios de venta promedio de sistemas muestreados con la capacidad instalada. Los insumos clave incluyen la densidad de bastidores de IA y computación de alto rendimiento y los planes de implementación listos para líquido, la capacidad de nueva construcción y modernización, la proporción de capacidad equipada con sistemas de líquido, y los precios de equipos, refrigerantes y servicios, que indican la escala de la demanda, la combinación tecnológica y el valor por implementación. Las observaciones históricas respaldan una regresión multivariante para el pronóstico, con análisis de escenarios que ajustan las trayectorias de adopción y precios cuando los calendarios de construcción o la adopción tecnológica cambian. Las participaciones de los segmentos siguen la evidencia sobre la combinación de implementaciones y las ofertas de los proveedores, mientras que los indicadores faltantes se triangularon a partir de años adyacentes, proyectos públicos y ventas divulgadas comparables. Los expertos primarios pueden verificar la dirección y los supuestos de cada pronóstico de variable, y cualquier desacuerdo o verificación ascendente incompleta se examina frente a los demás indicadores observados antes de informar la estimación.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de los proveedores, los anuncios de proyectos, los indicadores públicos de capacidad y densidad de bastidores, y las estimaciones del mercado, luego verifican los totales, las participaciones de los segmentos, los movimientos interanuales y las variaciones inusuales frente a la evidencia de las fuentes. Las anomalías se rastrean hasta el alcance, el momento, la unidad o el supuesto subyacente y se resuelven mediante revisión de fuentes o recontacto con el encuestado cuando un punto material permanece poco claro. Un segundo analista revisa los cálculos reconciliados y el límite antes de la aprobación. El conjunto de datos se actualiza anualmente, se actualiza entre ciclos cuando un evento material del mercado cambia las implementaciones o el suministro, y se somete a una nueva revisión previa a la entrega.
Tamaño del Mercado de Enfriamiento Líquido para Centros de Datos de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado global de enfriamiento líquido para centros de datos mide el gasto anual en sistemas de enfriamiento líquido, líquidos refrigerantes dedicados y servicios relacionados para la extracción de calor de los equipos de TI de los centros de datos en todo el mundo.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los insumos clave incluyen la densidad de bastidores de IA y computación de alto rendimiento y los planes de implementación listos para líquido, la capacidad de nueva construcción y modernización, la proporción de capacidad equipada con sistemas de líquido, y los precios de equipos, refrigerantes y servicios, que indican la escala de la demanda, la combinación tecnológica y el valor por implementación.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 8,3 mil millones de USD (2027) | |
| Consultora Global A | 5,21 mil millones de USD (2025) | En su base de 2025, esta estimación es un 37,2% inferior al valor de este informe para 2027 de 8,3 mil millones de USD, 2 años después. Su valoración de carga contratada excluye enfriadores, torres de enfriamiento, servidores y manejadoras de aire. Su trayectoria de crecimiento de ingresos declarada también es más lenta. |
| Consultora Global B | 4,2 mil millones de USD (2025) | En su base de 2025, esta estimación es un 49,4% inferior al valor de este informe para 2027 de 8,3 mil millones de USD, 2 años después. Su pronóstico publicado crece más lentamente durante su período declarado de 2026-2034, produciendo una trayectoria más baja en el año de comparación. |
Los analistas de Mordor Intelligence triangularon las divulgaciones de los proveedores, los anuncios de proyectos, los indicadores públicos de capacidad y densidad de bastidores, y las estimaciones del mercado, luego verifican los totales, las participaciones de los segmentos, los movimientos interanuales y las variaciones inusuales frente a la evidencia de las fuentes.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de enfriamiento líquido para centros de datos y sus perspectivas de crecimiento?
Se proyecta que el mercado alcance 8,3 mil millones de USD en 2027 y llegue a 22,56 mil millones de USD para 2032, con un CAGR del 22,14% de 2027 a 2032.
¿Qué impulsa la demanda de enfriamiento líquido en los centros de datos?
Los mayores requisitos de potencia de los bastidores respaldan la demanda. La encuesta 2026 del Uptime Institute encontró que más operadores reportan densidades máximas de 30 kW o más para cargas de trabajo de computación avanzada.
¿Qué tecnología de enfriamiento líquido para centros de datos tiene la mayor participación?
El enfriamiento líquido directo al chip tuvo el 42,79% de los ingresos del mercado en 2026, convirtiéndolo en el segmento tecnológico más grande.
¿Qué empresas compiten en el enfriamiento líquido para centros de datos?
Los proveedores incluyen Alfa Laval Corporate AB, LiquidStack Inc. (parte de Trane Technologies) y Asperitas BV.
¿Qué limita la conversión al enfriamiento líquido en los centros de datos existentes?
El informe IEA 4E de 2026 describió las renovaciones completas de instalaciones existentes como a menudo impracticables y muy costosas. Incluso una modernización simplificada que reemplaza una fila de bastidores con un bastidor de IA de alta densidad y una unidad de distribución de refrigerante líquido a aire puede requerir distribuidores de carga.
¿Qué regiones lideran el enfriamiento líquido para centros de datos por participación y crecimiento?
América del Norte lideró con un 36,97% en 2026, mientras que se prevé que APAC crezca más rápido con un CAGR del 27,17% de 2027 a 2032.
- Mercado de Refrigeración de Centros de Datos Refrigeración en todas las regiones, dividida por tecnología de refrigeración, componente de refrigeración y tipo de instalación.
- Mercado de Servidores para Centros de Datos Servidores en el mercado global, cubriendo nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA a nivel mundial, divididas por tipo de instalación, componente y nivel.
- Mercado de Refrigeración por Inmersión para Centros de Datos Refrigeración por inmersión a nivel mundial, dividida por tipo, fluido de refrigeración y aplicación.
- Mercado de Refrigeración de Centros de Datos de Estados Unidos Refrigeración en EE. UU., dividida por tipo de instalación, nivel y tecnología de refrigeración.
- Mercado de Refrigeración de Centros de Datos de India El enfriamiento de India, desglosado por tipo de instalación, nivel (tier) y tecnología de enfriamiento.
- Mercado de Refrigeración para Centros de Datos de América del Norte Refrigeración en Norteamérica, dividida por tecnología de refrigeración, componente de refrigeración y nivel.
- Mercado de Refrigeración de Centros de Datos del Reino Unido Refrigeración en el Reino Unido, dividida por tecnología de refrigeración, tipo y sector de usuario final.
- Mercado de Refrigeración para Centros de Datos de China Refrigeración de China, dividida por tipo de instalación, nivel y tecnología de refrigeración.
- Mercado de UPS para Centros de Datos Sistemas UPS en todas las regiones, divididos por tipo de UPS, capacidad de energía y arquitectura.
- Mercado de Energía de Centros de Datos de Norteamérica Los sistemas de energía en América del Norte, desglosados por tipo, tipo de instalación e industria de usuario final.
- Mercado de Refrigeración de Centros de Datos de Hong Kong Demanda de refrigeración en Hong Kong, que abarca tipo de instalación, nivel y tecnología de refrigeración.
- Mercado de Servidores para Centros de Datos en Norteamérica Servidores en Norteamérica, divididos por nivel de centro de datos, factor de forma y aplicación/carga de trabajo.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) de Estados Unidos Instalaciones de IA en EE. UU., divididas por tipo de instalación, componente y nivel.