
Tamaño y Participación del Mercado de Agentes de Curado
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
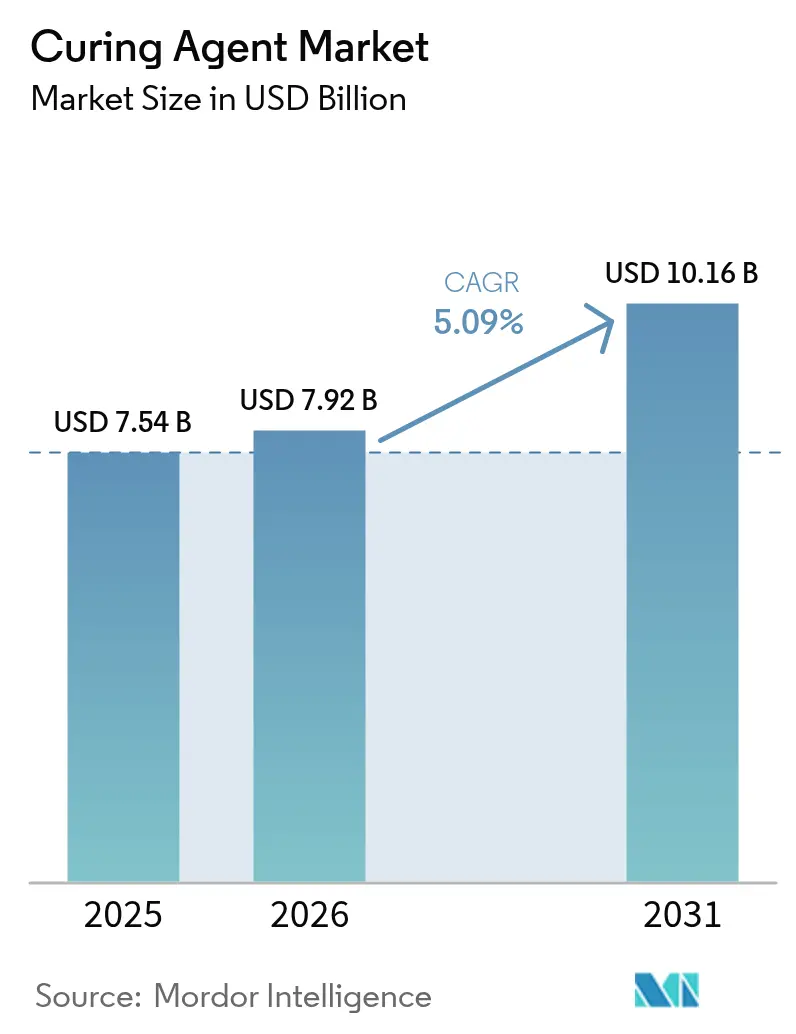
| Tamaño del Mercado (2026) | 7.92 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.16 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.09 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
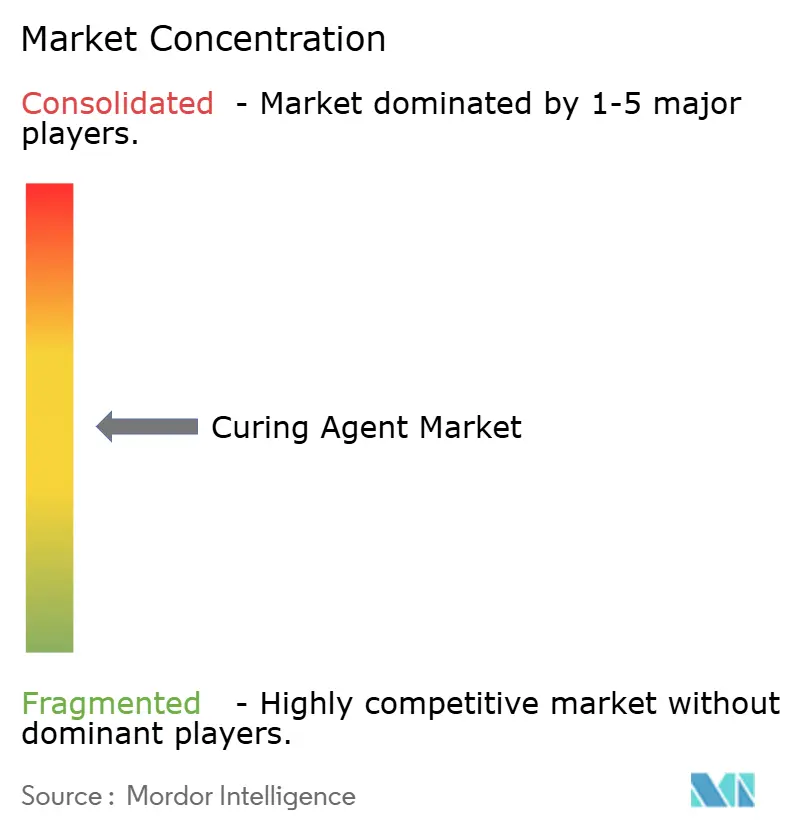
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Agentes de Curado por Mordor Intelligence
Se espera que el tamaño del mercado de agentes de curado crezca de USD 7,54 mil millones en 2025 a USD 7,92 mil millones en 2026, y se prevé que alcance USD 10,16 mil millones en 2031 a una CAGR del 5,09% durante el período 2026-2031. El sólido gasto en construcción, el desarrollo de la energía eólica y un giro decisivo hacia las químicas de base biológica mantienen la demanda resiliente, incluso cuando las barreras regulatorias se intensifican. Los fabricantes se benefician de la expansión de los presupuestos de infraestructura, la electrificación del transporte y la necesidad de sistemas de recubrimiento duraderos y con bajo contenido de COV que cumplan con los mandatos ambientales globales. La producción de palas de turbinas eólicas, el encapsulado de baterías y las resinas para impresión 3D proporcionan salidas de alto valor, mientras que la integración de la cadena de suministro en Asia-Pacífico continúa influyendo en la disponibilidad y los precios de las materias primas. La presión competitiva se centra en ciclos de curado más rápidos, menores emisiones y reciclabilidad a lo largo del ciclo de vida, lo que impulsa a los actores establecidos a acelerar la investigación y el desarrollo y a aumentar la escala de las materias primas renovables para defender los márgenes en el mercado de agentes de curado.
Conclusiones Clave del Informe
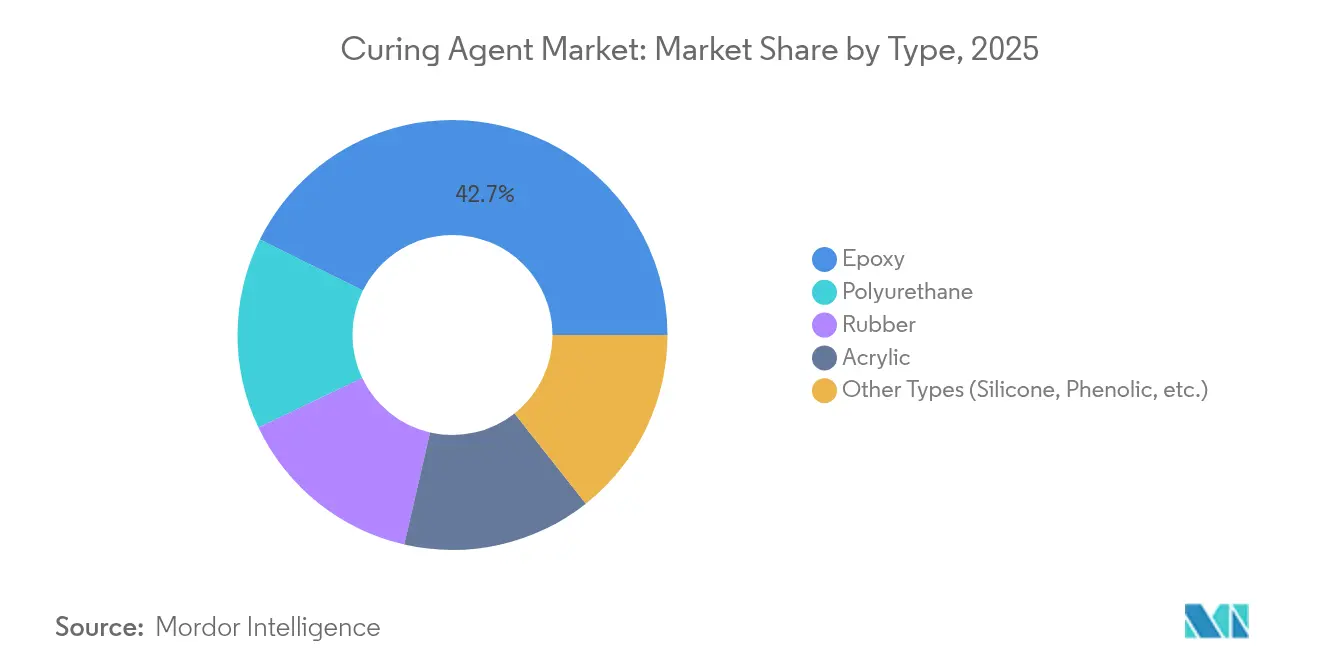
- Por tipo, los agentes de curado epoxi capturaron el 42,68% de la participación del mercado de agentes de curado en 2025 y se están expandiendo a una CAGR del 6,29% hasta 2031.
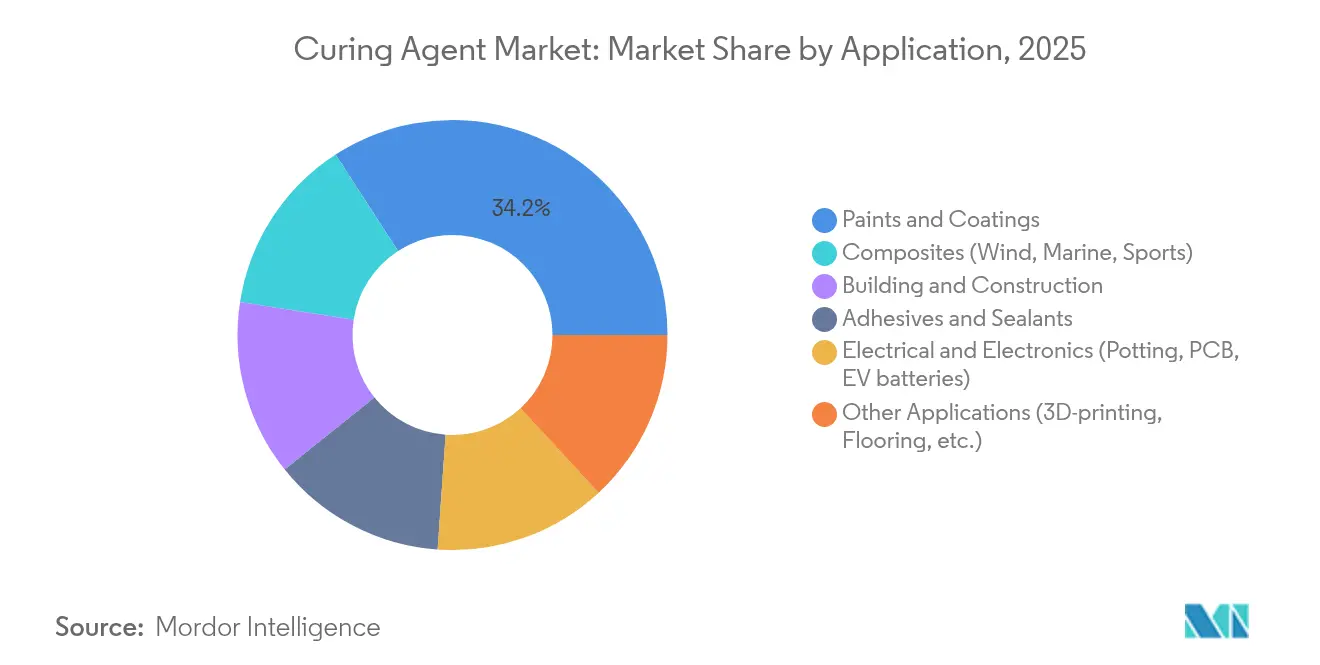
- Por aplicación, pinturas y recubrimientos lideraron con el 34,15% del tamaño del mercado de agentes de curado en 2025, mientras que se proyecta que los compuestos registren la CAGR más alta del 6,12% hasta 2031.
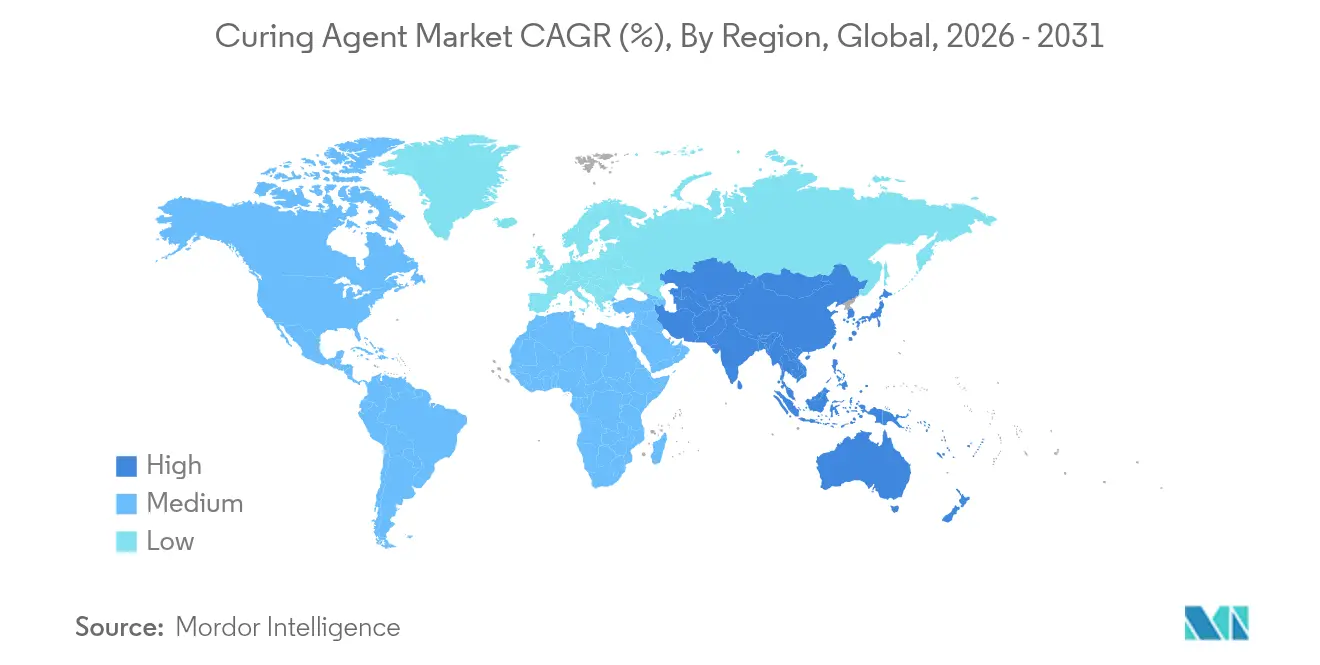
- Por geografía, Asia-Pacífico representó el 44,75% de la participación en los ingresos del mercado de agentes de curado en 2025 y avanza a una CAGR regional del 6,46% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Agentes de Curado*
| Impulsores | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda de pinturas y recubrimientos | +1.2% | Global, con APAC liderando el crecimiento | Mediano plazo (2-4 años) |
| Auge de la infraestructura que impulsa los compuestos de construcción y edificación | +1.4% | APAC como núcleo, con efecto expansivo hacia América del Norte | Largo plazo (≥ 4 años) |
| Rápida expansión de la producción de palas de turbinas eólicas | +0.9% | Global, concentrada en China, Europa y América del Norte | Mediano plazo (2-4 años) |
| Transición hacia químicas de curado de base biológica con Líquido de Cáscara de Anacardo (CNSL) y lignina | +0.7% | América del Norte y la UE lideran, APAC sigue | Largo plazo (≥ 4 años) |
| Agentes de curado ultrarrápidos que habilitan resinas para impresión 3D | +0.5% | Centros de innovación en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Pinturas y Recubrimientos
Los recubrimientos con bajo contenido de COV y a base de agua dominan ahora las especificaciones de adquisición para capas arquitectónicas y de protección, lo que lleva a los formuladores a especificar agentes de curado que proporcionen dureza, resistencia a los rayos UV y protección contra la corrosión sin superar los límites de emisiones. Las nuevas químicas de poliamida a base de agua, como EPIKURE 6874-WZ-50, simplifican la estabilidad de la dispersión mientras mantienen el rendimiento en pruebas de niebla salina[1]Westlake Corporation, "Westlake Epoxy Introduces EpoVIVE™ Waterborne Portfolio," westlakelive.com. La rehabilitación de infraestructuras incrementa los volúmenes de imprimaciones anticorrosivas, y los diagnósticos de superficies habilitados por IoT aceleran los ciclos de renovación, generando un mayor flujo de producción. La creciente conciencia de los consumidores sobre la sostenibilidad impulsa a los productores de resinas a aprovechar los endurecedores de base biológica que igualan el rendimiento mecánico. Estos factores continúan impulsando la demanda en el mercado global de agentes de curado.
Auge de la Infraestructura que Impulsa los Compuestos de Construcción y Edificación
Los megaproyectos respaldados por los gobiernos en Asia-Pacífico favorecen los polímeros reforzados con fibra para tableros de puentes, fachadas y barras de refuerzo, ya que estos materiales reducen la mano de obra de instalación y mitigan los costes de corrosión. En los Estados Unidos, el financiamiento de infraestructura bipartidista ha abierto subvenciones para el reemplazo de vigas de compuestos, aumentando las órdenes de compra para sistemas de aminas reactivas optimizados para programas de curado en condiciones de alta humedad. El impulso de India para lograr una producción química de USD 300 mil millones para 2025 fortalece el suministro doméstico de aminas especiales y aceleradores, reforzando la autosuficiencia regional. La rápida urbanización sostiene el consumo de adhesivos estructurales, impulsando aún más el mercado de agentes de curado.
Rápida Expansión de la Producción de Palas de Turbinas Eólicas
Las adiciones de capacidad eólica terrestre y marina a nivel global están aumentando la longitud de las palas más allá de los 100 metros, lo que requiere agentes de curado que extiendan la vida útil del pot mientras desarrollan resistencia en estado verde con la suficiente rapidez para alcanzar los objetivos de tiempo takt. Las polietilaminas de Huntsman permiten ciclos de infusión a temperatura ambiente de 90 minutos para moldes de 120 metros, reduciendo los cuellos de botella de fabricación. El sistema de larguerillo de carbono-poliuretano de Dow logra más del 90% de conversión en minutos mientras incrementa el módulo, ilustrando los nichos premium dentro del mercado de agentes de curado. Los gemelos digitales optimizan los perfiles de exotermia, ayudando a los fabricantes de palas a reducir el desperdicio de resina y los rechazos. A medida que las instalaciones eólicas se aceleran, los fabricantes de turbinas aseguran contratos de suministro a largo plazo, garantizando visibilidad de volumen durante varios años para los proveedores de agentes de curado.
Agentes de Curado Ultrarrápidos que Habilitan Resinas para Impresión 3D
La fabricación aditiva exige fotoiniciadores de curado instantáneo para sostener un alto rendimiento de impresión y una resolución fina. El Laboratorio Nacional Lawrence Livermore validó la fabricación aditiva volumétrica por microondas que cura compuestos de epoxi de centímetros de grosor en segundos, incrementando la productividad para herramientas aeroespaciales[2]Laboratorio Nacional Lawrence Livermore, "Microwave Volumetric Additive Manufacturing Breakthrough," llnl.gov. Los catalizadores de puntos cuánticos de titania amplían el espectro utilizable para resinas fotopoliméricas estables en exteriores. Los sistemas renovables basados en lipoato permiten la reciclabilidad de circuito cerrado, abordando los puntos de control de sostenibilidad en el mercado de agentes de curado. En conjunto, las soluciones ultrarrápidas amplían los márgenes de los proveedores de resinas y acortan los ciclos de prototipado, potenciando la demanda del mercado de endurecedores especiales.
Análisis del Impacto de las Restricciones del Mercado de Agentes de Curado*
| Restricciones | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones estrictas de COV y REACH sobre aminas y anhídridos | -0.8% | Impacto primario en la UE, con efectos de cumplimiento global | Mediano plazo (2-4 años) |
| Volatilidad en los costes de materias primas de origen petroquímico | -0.6% | Global, con la manufactura de APAC siendo la más expuesta | Corto plazo (≤ 2 años) |
| Concentración de la cadena de suministro de aminas especiales en Asia | -0.4% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Estrictas de COV y REACH sobre Aminas y Anhídridos
La revisión REACH de Europa en 2025 amplía las restricciones sobre PFAS y reduce los umbrales de emisiones, lo que obliga a los formuladores a rediseñar los sistemas epoxi y poliuretano en torno a aceleradores más seguros. Los mandatos de formación sobre diisocianatos añaden costes indirectos, y la actualización de SVHC de enero de 2025 endurece la documentación para los derivados de aminas. Medidas similares de la EPA de los Estados Unidos sobre el NMP aumentan la complejidad para los exportadores de recubrimientos. En la cadena descendente, los fabricantes de equipos originales del sector automotriz ahora examinan las divulgaciones completas de materiales, elevando la presión de cambio hacia alternativas de base biológica o de olor ultrareducido. Los gastos de cumplimiento pesan sobre los productores más pequeños, pero los grandes operadores integrados con carteras verdes consolidan gradualmente su participación dentro del mercado de agentes de curado.
Volatilidad en los Costes de Materias Primas de Origen Petroquímico
Los cierres de crackers en todo el Sudeste Asiático en 2024 pusieron de manifiesto la susceptibilidad a las fluctuaciones del precio de la nafta, afectando los valores al contado de las etilenaminas y el anhídrido ftálico. Las tensiones políticas y el aumento de las tarifas de flete exacerban la variabilidad del coste de entrega, lo que urge a los equipos de adquisición a asegurar contratos multianuales vinculados a índices o a desarrollar el aprovisionamiento dual. Algunas multinacionales responden con integración hacia atrás en derivados del propileno, mientras que otras aceleran proyectos piloto de rutas biológicas para eludir la exposición al crudo. La imprevisibilidad comprime los márgenes, pero también acelera la innovación en materias primas renovables, añadiendo ímpetu al cambio estructural en el mercado de agentes de curado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Agentes de Curado
Por Tipo:
El Dominio del Epoxi se Acelera a través de la InnovaciónLos sistemas epoxi generaron los mayores ingresos dentro del mercado de agentes de curado en 2025, y su CAGR del 6,29% hasta 2031 supera a todas las demás categorías de química. Dentro de este segmento, las mezclas de aminas alifáticas permiten el curado en película delgada a temperaturas inferiores a 10 °C, mientras que las poliamidas contribuyen a la tolerancia a la humedad para imprimaciones marinas. Huntsman, BASF y Evonik combinan cadenas de aminas integradas hacia atrás con plantas de mezclado regionales, manteniendo su ventaja en costes y soporte técnico.
Los endurecedores de poliuretano continúan manteniendo posiciones sólidas en pisos flexibles y espumas de pulverización, aunque la regulación de los isocianatos fomenta rutas híbridas epoxi-poliuretano con funcionalidad bloqueada que se libera bajo calor. Los agentes de curado de silicona y fenólicos siguen siendo indispensables para la aeronáutica y la electrónica de alta temperatura, donde la estabilidad dieléctrica es crítica. Las formulaciones de caucho y acrílico atienden necesidades de sellado especializadas, de neumáticos y de curado por UV, contribuyendo a un crecimiento constante pero más lento.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Aplicación:
El Crecimiento de los Compuestos Supera a los Segmentos TradicionalesSe prevé que los compuestos se expandan a un 6,12% hasta 2031. La pronunciada trayectoria refleja el aumento de las necesidades de palas de turbinas eólicas, las plataformas de vehículos electrificados y las estructuras de movilidad urbana ligeras. Las palas más largas requieren sistemas de resina que permanezcan en estado trabajable durante 4 horas mientras curan durante la noche a 60 °C, estimulando la demanda de aductos de aminas innovadores. Las aplicaciones de encapsulado de baterías requieren epoxis que sean térmicamente conductores pero eléctricamente aislantes, que disipen los picos de calor sin comprometer las propiedades dieléctricas. Al mismo tiempo, las pinturas y recubrimientos mantienen su primera posición en términos de ingresos, impulsadas por los monumentales ciclos de mantenimiento en infraestructura, la descarbonización del transporte marítimo y los incentivos universales para acabados arquitectónicos con bajo contenido de solvente.
El uso en electricidad y electrónica aumenta gracias a los despliegues de 5G y el empaquetado de semiconductores de alta densidad, que exige encapsulantes epóxicos ricos en relleno y con bajo coeficiente de expansión térmica (CTE). Las resinas para impresión 3D, aunque actualmente representan una pequeña fracción, registran un crecimiento de volumen significativo gracias a los programas digitales de repuestos y los ensayos de construcción in situ. En conjunto, estas diversas salidas equilibran las fluctuaciones cíclicas y amplían la base de demanda del mercado de agentes de curado.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Agentes de Curado en APAC
Asia Pacífico domina tanto en volumen como en valor, con una participación del 44,75% de las ventas globales en 2025 y una CAGR del 6,46% hasta 2031. Las cadenas de suministro regionales cuentan con síntesis integrada de aminas, mano de obra competitiva y proximidad a los usuarios finales, lo que otorga a los productores locales agilidad en precios y tiempos de entrega. La iniciativa Made-in-China 2025 actualiza la producción nacional desde diluyentes epoxi de uso general hacia reticulantes especializados, apoyando simultáneamente a clientes locales del sector de turbinas y semiconductores. El marco de incentivos vinculados a la producción de India atrae capital multinacional hacia instalaciones de polietereramina y fenalcamina, reduciendo la dependencia de las importaciones e impulsando el mercado de agentes de curado en el sur de Asia.
Mercado de Agentes de Curado en América del Norte y Europa
América del Norte se beneficia de la materia prima proveniente del gas de esquisto y de importantes adiciones de capacidad eólica; sin embargo, las propuestas más estrictas sobre COV y el escrutinio de los PFAS incrementan los gastos en investigación y desarrollo. Los formuladores líderes avanzan hacia modelos de bioatribución por balance de masa y opciones circulares de fin de vida útil para mantener la diferenciación y asegurar subvenciones. Europa enfrenta precios elevados de electricidad y umbrales REACH en evolución, lo que obliga a los operadores a migrar hacia soluciones personalizadas de alto margen, al tiempo que escalan plantas impulsadas por hidrógeno verde para reducir las emisiones de Alcance 2.

Panorama regulatorio
Los requisitos de cumplimiento para los agentes de curado se están volviendo más estrictos en las principales regiones de uso final, y la UE sigue siendo un punto de referencia clave para las formulaciones globales. La Agencia Europea de Sustancias y Mezclas Químicas (ECHA) añadió tres nuevas sustancias a la Lista de Candidatos REACH el 3 de junio de 2026, incrementando la comunicación en la cadena de suministro y los posibles requisitos de notificación para las químicas afectadas utilizadas en recubrimientos, compuestos y sistemas epoxi de construcción. La ECHA también inició en 2026 una revisión urgente de la Entrada 51 del Anexo XVII de REACH, que cubre ciertos ftalatos (DEHP, DBP, BBP, DIBP) en aplicaciones epoxi estructurales, algo que los proveedores de infraestructura y productos de construcción están vigilando de cerca.
En los Estados Unidos, la Agencia de Protección Ambiental (EPA) emitió Normas de Uso Nuevo Significativo (SNUR, por sus siglas en inglés) bajo la TSCA para sustancias químicas nuevas específicas el 24 de abril de 2026, reforzando la necesidad de evaluación y documentación previas cuando se introducen agentes de curado nuevos o modificados. China también está añadiendo capas de cumplimiento técnicas y administrativas: el Ministerio de Ecología y Medio Ambiente (MEE) publicó un borrador de revisión de las Medidas para el Registro de Gestión Ambiental de Nuevas Sustancias Químicas para comentario público el 11 de junio de 2026, mientras que China comenzó a aplicar la norma GB 30981.2-2025 bajo la Administración Estatal de Regulación del Mercado (SAMR). Esto amplía los controles de sustancias peligrosas en la cadena de recubrimientos industriales para incluir aditivos como los agentes de curado junto con masillas y decapantes de pintura.
Análisis de la cadena de valor
La cadena de valor de los agentes de curado comienza con materias primas petroquímicas y de base biológica que se convierten en intermedios reactivos (aminas, poliamidas, anhídridos y bloques de construcción especializados). Estos intermedios se formulan luego en paquetes de curado específicos para cada aplicación destinados a sistemas epoxi, poliuretano, acrílico, caucho y otras resinas. Los grandes productores integrados (por ejemplo, BASF, Huntsman y Evonik) combinan intermedios aguas arriba con mezclado aguas abajo y laboratorios de servicio técnico para atender a clientes de recubrimientos, adhesivos y selladores, compuestos, y electricidad y electrónica, mientras que los formuladores y distribuidores regionales respaldan el inventario local, la formulación y tinte, y la entrega justo a tiempo para cuentas más pequeñas.
Las señales recientes del lado de la oferta apuntan tanto a la regionalización como a la exposición a interrupciones aguas arriba. Evonik amplió la producción de aminas especializadas en Nanjing y la combinó con la introducción de agentes de curado epoxi de curado rápido para las Américas en abril de 2026, en línea con los esfuerzos por reducir los plazos de entrega y adaptar el rendimiento a condiciones de clima frío, alta humedad y aplicaciones de barrera contra la humedad. Al mismo tiempo, las interrupciones en la cadena de poliuretano, incluida una fuerza mayor declarada en mayo de 2026 sobre productos MDI en Norteamérica y la escasez de materias primas que afecta a las operaciones de MDI, ilustran cómo las restricciones aguas arriba pueden reducir la disponibilidad y presionar los precios de los componentes relacionados con el curado en los sistemas de poliuretano y las formulaciones híbridas. Esta dinámica está impulsando más multiabastecimiento, la calificación de químicas alternativas y una colaboración más estrecha entre fabricantes de equipos originales y proveedores en segmentos de mayor volumen, como el eólico y los recubrimientos industriales.
Panorama Competitivo
El mercado de agentes de curado permanece moderadamente fragmentado. BASF asegura ventajas de escala gracias a la isoferonadiamina integrada hacia atrás y ha formalizado un acuerdo exclusivo de distribución de Baxxodur en América del Norte con Univar, ampliando el alcance al cliente. Los innovadores más pequeños amplían el refinado del cardanol y la aminación de la lignina, asociándose con fabricantes de equipos originales de turbinas y empresas emergentes de vehículos eléctricos para validar el rendimiento.
Líderes de la Industria de Agentes de Curado
Evonik Industries, AG
BASF
Hexion Inc.
Huntsman International LLC
Mitsubishi Chemical Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas Cubiertas en este Informe del Mercado de Agentes de Curado
- Alfa Chemicals
- Atul Ltd.
- BASF
- Cardolite Corporation
- DIC Corporation
- Evonik Industries, AG
- Hexion Inc.
- Huntsman International LLC
- Incorez Ltd.
- Kukdo Chemical Co.
- Mitsubishi Chemical Corporation
- Olin Corporation
- Palmer International
- Supreme Polytech Pvt Ltd.
- Wanhua Chemical Group

Oportunidades de mercado y perspectivas futuras
Se está generando un espacio de desarrollo de productos en torno a agentes de curado de emisiones ultrabajas, curado rápido y tolerancia a la aplicación que ayudan a los sistemas de recubrimientos y pisos a cumplir con requisitos cada vez más estrictos de COV y sustancias peligrosas, manteniendo la velocidad de curado y el rendimiento de la película. Evonik amplió esta dirección en abril de 2026 con lanzamientos como Ancamine 2875 para aplicaciones de barrera de vapor de humedad y Ancamine 2873 para curado rápido en condiciones frías, ejemplos concretos de proveedores que monetizan el rendimiento junto con la reducción de emisiones en recubrimientos protectores y usos relacionados con la construcción.
Los programas de capacidad y localización basados en Asia también están creando oportunidades para los proveedores que puedan asegurar intermedios y calificar para los estándares de electrónica y poliuretano especializado. BASF comenzó a operar capacidad ampliada de DMAPA y poliéteramina en su planta de Nanjing en julio de 2025, fortaleciendo la disponibilidad de bloques de construcción de aminas clave utilizados en sistemas de curado epoxi y poliuretano. Por separado, SP Samhwa inició la producción en masa de agentes de curado de poliuretano de grado óptico localizados en abril de 2026, en el marco del Programa de Desarrollo de Tecnología de Materiales y Componentes de Corea del Sur, lo que destaca la sustitución de importaciones y mercados finales de mayor especificación en óptica y electrónica, donde la calidad constante, la trazabilidad y el rendimiento a medida respaldan un posicionamiento premium.
Desarrollo Reciente de la Industria en el Mercado de Agentes de Curado
- Abril de 2026: Evonik presentó Ancamine 2875, un agente de curado epoxi ultrarrápido posicionado para aplicaciones de barrera de vapor de humedad. El lanzamiento se dirige a contratistas y formuladores que necesitan tiempos de respuesta más cortos y menores emisiones en sistemas de pisos y recubrimientos protectores, respaldando la demanda especializada de mayor valor en los paquetes de curado epoxi.
- Julio de 2025: BASF completó la ampliación de sus plantas de DMAPA y poliéteramina (PEA) en el sitio de Nanjing, aumentando la capacidad de DMAPA en alrededor de un 20% y la de PEA en alrededor de un 25%. La producción adicional fortalece el suministro de intermedios de amina clave utilizados en múltiples familias de agentes de curado y refuerza a Nanjing como un centro estratégico para atender a Asia-Pacífico y los mercados de exportación.
- Septiembre de 2024: Evonik presentó los agentes de curado a base de poliamida Ancamide 2853 y Ancamide 2865 para las Américas. Al ampliar las opciones alineadas con los requisitos de EH&S y sostenibilidad en recubrimientos, este movimiento mejora la amplitud de la cartera para los formuladores que buscan equilibrar durabilidad, manejo y restricciones ambientales.


Mercado de Agentes de Curado Alcance del informe y metodología de investigación
Definición y alcance del mercado
El mercado de agentes de curado abarca los endurecedores reactivos añadidos a las resinas para iniciar o completar el entrecruzamiento, convirtiendo un sistema líquido en un material sólido y duradero. Contabilizamos las ventas de agentes de curado suministrados como productos puros o como mezclas formuladas utilizadas en recubrimientos, adhesivos y selladores, construcción, compuestos y aplicaciones eléctricas.
Exclusiones del alcance: Se excluyen los aceleradores o diluyentes no reactivos vendidos únicamente para el control de viscosidad o velocidad, y también se excluyen los flujos de material reciclado o recuperado.
Descripción general de la segmentación
- Por Tipo
- Epoxi
- Poliuretano
- Caucho
- Acrílico
- Otros Tipos (Silicona, Fenólico, etc.)
- Por Aplicación
- Pinturas y Recubrimientos
- Construcción y Edificación
- Adhesivos y Selladores
- Compuestos (Eólico, Marino, Deportivo)
- Electricidad y Electrónica (Encapsulado, PCB, baterías para vehículos eléctricos)
- Otras Aplicaciones (Impresión 3D, Pisos, etc.)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando los factores de demanda que mueven constantemente el consumo de agentes de curado, y luego alineándolos con los mercados finales donde se requiere química de entrecruzamiento. Se utilizaron como puntos de referencia fuentes públicas como las estadísticas minerales del USGS, las series de manufactura de la Oficina del Censo de los EE. UU., los datos comerciales de UN Comtrade, Eurostat y la Agencia Internacional de Energía, para la producción química, la actividad de construcción y el impulso industrial.
También examinamos informes anuales de empresas, presentaciones para inversores y literatura técnica, incluidas revistas revisadas por pares de polímeros y recubrimientos, además de sitios web de asociaciones vinculadas a recubrimientos, compuestos y adhesivos. Para cerrar las brechas relacionadas con la presencia de proveedores y el posicionamiento de productos, recurrimos a suscripciones pagas de información financiera y de inteligencia empresarial, noticias y datos financieros, bases de datos de patentes y una base de datos de envíos a nivel de importación/exportación. Estos ejemplos no son exhaustivos, y revisamos otras fuentes públicas para recopilar, validar y aclarar los puntos de datos específicos utilizados en el modelo.
Entrevistas y encuestas primarias
Las discusiones primarias se utilizaron para poner a prueba el conjunto de demanda y la lógica de precios mediante conversaciones con productores, distribuidores, formuladores y grandes usuarios finales que compran agentes de curado para recubrimientos, adhesivos, compuestos y productos químicos de construcción. Debido a que se trata de un mercado global, el alcance se equilibró entre APAC, EMEA y las Américas para que las diferencias regionales en la combinación de resinas, las necesidades de cumplimiento y la disponibilidad de suministro pudieran reflejarse en los supuestos del modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXO): 19% | APAC: 39% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 29% | EMEA: 35% |
| Actores más pequeños: 19% | Gerentes: 52% | Américas: 26% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construyó utilizando un enfoque descendente y ascendente, en el que primero se usan los indicadores de actividad de resinas y de uso final para reconstruir el conjunto de demanda de endurecedores reactivos, y luego se verifican con señales de proveedores y canales para mantener los totales realistas. En la práctica, partimos de resultados de uso final como el crecimiento del volumen de recubrimientos, la actividad de construcción y la fabricación de compuestos, y luego aplicamos supuestos de intensidad y combinación de agentes de curado por química para convertir esos indicadores en valor de mercado.
Los insumos clave del modelo incluyeron tendencias de consumo de resinas, índices de producción de recubrimientos y adhesivos, flujos de importación y exportación de los grupos químicos relevantes, tasas de dosificación típicas utilizadas en sistemas epoxi y de poliuretano, y movimientos del precio de venta promedio vinculados a la presión de las materias primas y a los cambios de formulación. Cuando los datos locales eran escasos, utilizamos indicadores regionales sustitutos y proporciones validadas, y luego ajustamos estos insumos después de las entrevistas. Los pronósticos se construyeron utilizando análisis de escenarios respaldados por relaciones multivariadas simples entre la demanda de agentes de curado e indicadores líderes como el gasto en construcción, la producción industrial y la producción de vehículos y electrónica, seguido de una verificación final de razonabilidad utilizando aproximaciones de precio por volumen muestreadas desde el lado de la oferta.
Validación de datos y ciclo de actualización
La validación se realiza comparando los resultados del modelo con señales independientes, como la dirección del comercio, los patrones de precios químicos aguas arriba y los cambios en la producción de recubrimientos y adhesivos aguas abajo, y luego investigando los factores detrás de cualquier variación importante. Las cifras se revisan en etapas, verificando primero los supuestos, replicando los cálculos por otro analista, y aprobando los resultados finales solo después de que se explican las inconsistencias en términos claros.
Si se detecta una nueva regulación, un cambio de capacidad o un movimiento brusco de las materias primas, se vuelve a contactar a los encuestados para confirmar si el impacto en el mercado es pasajero o estructural. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, seguidas de una revisión final previa a la entrega para que los clientes reciban la visión más actual disponible.
Comparación del tamaño del mercado de agentes de curado de Mordor Intelligence con otras estimaciones publicadas
Los diferentes tamaños de mercado publicados para los agentes de curado no siempre coinciden, ya que las químicas incluidas, el mapeo de uso final y el año utilizado para la fijación de precios pueden variar de un estudio a otro. En nuestro trabajo, mantenemos la lógica trazable para que el lector pueda vincular el valor total del mercado con indicadores de demanda visibles y verificaciones basadas en entrevistas.
Las mayores diferencias suelen provenir de las decisiones sobre el alcance, especialmente cuando algunas estimaciones incluyen aceleradores de curado no reactivos, o cuando los flujos reciclados se cuentan como suministro nuevo. Otro factor común es la fijación de precios, donde un número puede reflejar un pico o un valle en las materias primas, mientras que otro utiliza promedios suavizados, y el momento de la conversión de divisas también puede añadir desviaciones. Finalmente, la frecuencia de actualización importa en los mercados químicos, porque la nueva capacidad y los ciclos de construcción pueden cambiar el equilibrio dentro de un año, y esa dispersión es visible en cifras que no actualizan los supuestos con frecuencia.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 7,92 mil millones de USD (2026) | |
| Consultora Global A | 7,17 mil millones de USD (2026) | Utiliza un marco de tipos más amplio por familia de resina y uso final, y no indica claramente si se excluyen los aceleradores de curado no reactivos y los volúmenes recuperados, lo que puede comprimir el valor contabilizado cuando la fijación de precios se promedia de manera diferente. |
| Editorial del Sector B | 5,73 mil millones de USD (2024) | Cubre únicamente agentes de curado epoxi y ancla el valor a un año base de 2024, por lo que el poliuretano y otras químicas de curado quedan excluidas y el total varía sustancialmente respecto a una visión que incluya todos los agentes de curado. |
La tabla muestra que la mayor parte de la dispersión se explica por si el mercado se limita solo al epoxi frente a todos los endurecedores reactivos, y por cómo se tratan los aditivos y los flujos de recuperación. Al excluir los aceleradores no reactivos y los flujos reciclados, y vincular la demanda a la actividad de recubrimientos, construcción, adhesivos y compuestos, la línea base se mantiene más cercana al verdadero conjunto de endurecedores reactivos, que es el enfoque aplicado por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de agentes de curado?
El mercado de agentes de curado se sitúa en USD 7,92 mil millones en 2026 y se proyecta que alcance USD 10,16 mil millones en 2031.
¿Qué tipo de agente de curado tiene la mayor participación?
Los agentes de curado epoxi lideran con el 42,68% de la participación del mercado de agentes de curado en 2025, con una CAGR del 6,29% hasta 2031.
¿Por qué es Asia-Pacífico fundamental para los proveedores de agentes de curado?
Asia-Pacífico controla el 44,75% de los ingresos globales gracias a cadenas de suministro integradas, menores costes de producción y la expansión de los sectores de construcción y energía eólica.
¿Cómo influyen las regulaciones en el desarrollo de productos?
Las normas más estrictas sobre COV y REACH impulsan a los fabricantes hacia químicas de base biológica y bajo olor, y aceleran la investigación y el desarrollo de aceleradores libres de PFAS y de bajo riesgo, reformulando las carteras de productos.
¿Qué segmento de aplicación crece más rápido?
Las aplicaciones de compuestos, especialmente las palas de turbinas eólicas y las piezas automotrices ligeras, registran la CAGR más alta del 6,12% hasta 2031.
Última actualización de la página el:



