
Tamaño y Participación del Mercado de Agentes de Curado de Epoxi
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
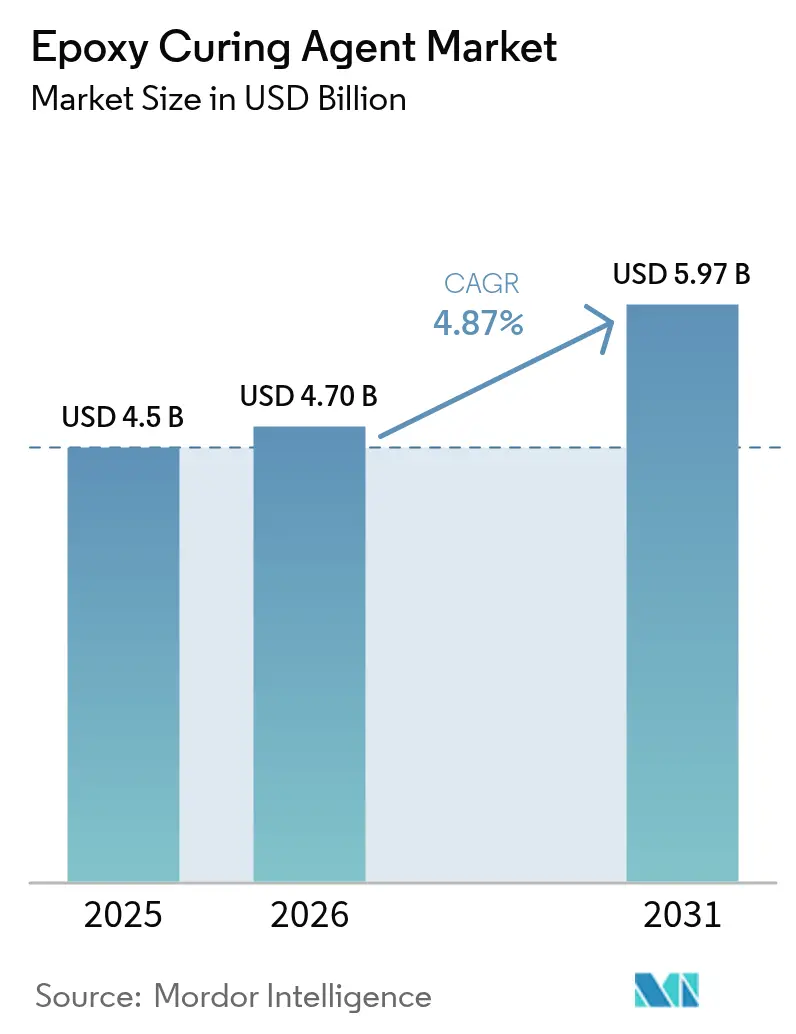
| Tamaño del Mercado (2026) | 4.70 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.97 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.87 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
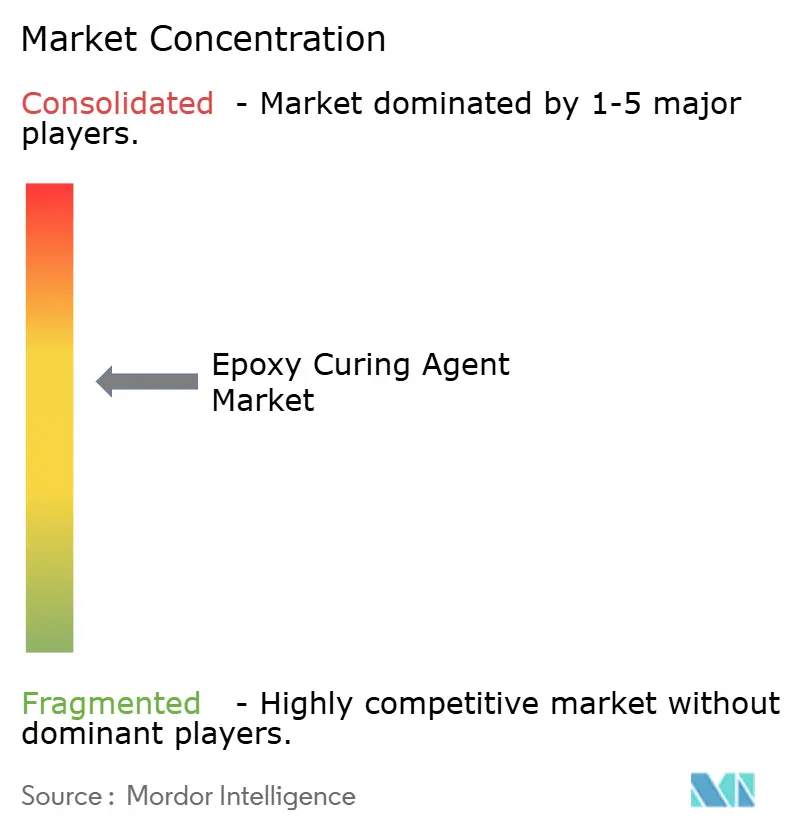
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Agentes de Curado de Epoxi por Mordor Intelligence
Se espera que el tamaño del Mercado de Agentes de Curado de Epoxi aumente de USD 4.500 millones en 2025 a USD 4.700 millones en 2026 y alcance USD 5.970 millones en 2031, creciendo a una CAGR del 4,87% durante 2026-2031. La rápida migración desde recubrimientos protectores de uso general hacia compuestos de alto rendimiento, encapsulantes para electrónica y termoestables impresos en 3D sustenta esta expansión. Las aminas siguen siendo el líder en volumen, pero las variantes cicloalifáticas están estableciendo nuevos estándares en velocidad de curado y estabilidad ultravioleta. La demanda regional está divergiendo: Europa y América del Norte continúan favoreciendo los recubrimientos de mantenimiento, mientras que Asia-Pacífico impulsa el volumen incremental a través del envasado de semiconductores, las palas de turbinas eólicas y los suelos de infraestructura. La seguridad del suministro de encapsulantes de bajo contenido de vacíos, matrices de epoxi reciclables y fenalcaminas de base biológica se está convirtiendo en un tema competitivo dominante.
Conclusiones Clave del Informe
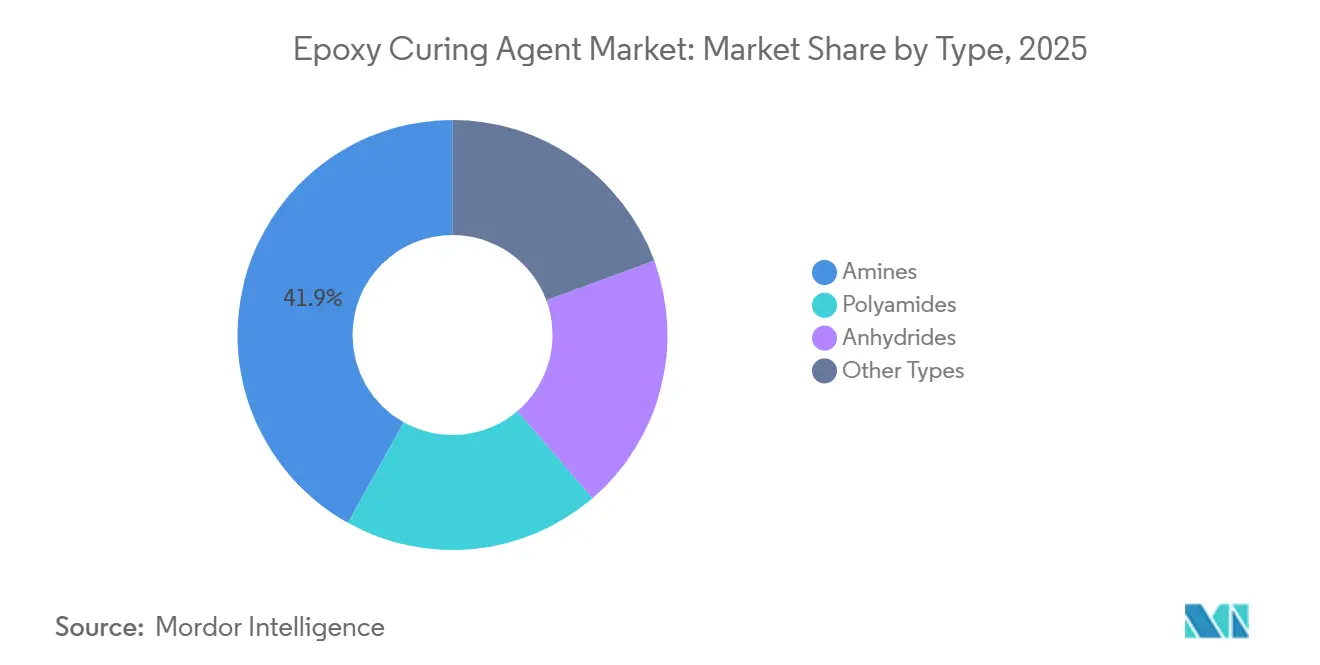
- Por tipo, las aminas lideraron con una participación del 41,91% en 2025, y los subtipos de polietereramina avanzan a una CAGR del 5,21% hasta 2031.
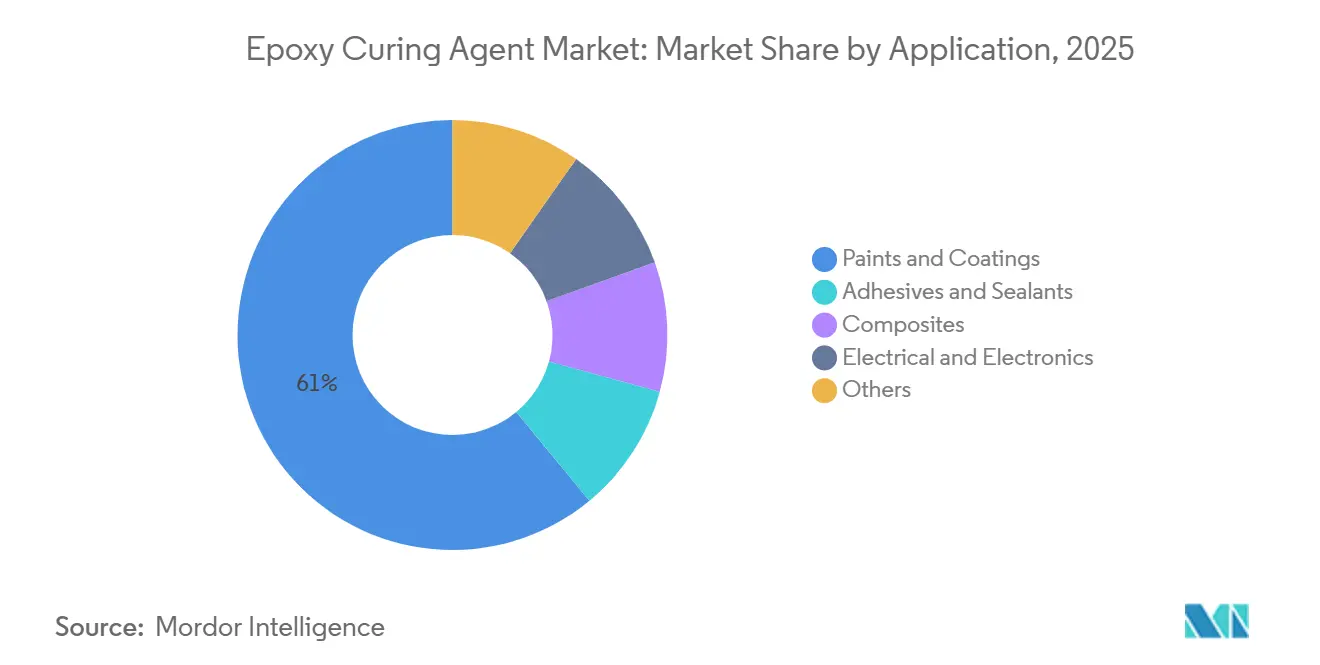
- Por aplicación, las pinturas y recubrimientos contribuyeron con el 60,97% de los ingresos en 2025, y se proyecta que registren la CAGR más rápida del 5,08% hasta 2031.
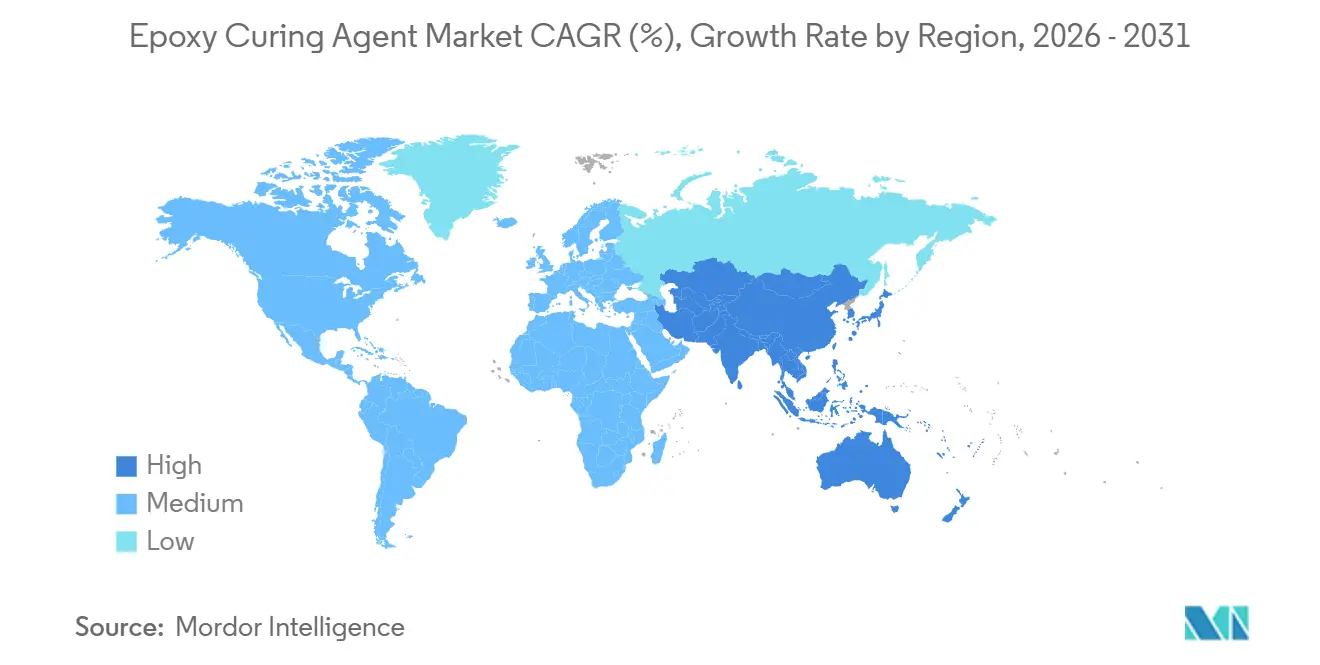
- Por geografía, Asia-Pacífico representó el 35,51% de la demanda global en 2025 y está en camino de expandirse a una CAGR del 5,77% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Agentes de Curado de Epoxi*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de la infraestructura que impulsa la demanda de recubrimientos de suelos de alto rendimiento | +1.2% | Asia-Pacífico como núcleo, Oriente Medio | Mediano plazo (2-4 años) |
| Auge en la producción de palas de turbinas eólicas | +1.0% | Asia-Pacífico, Europa | Largo plazo (≥ 4 años) |
| Miniaturización de la electrónica que requiere encapsulantes de contenido de vacíos ultrabajo | +1.4% | Japón, Corea del Sur, Taiwán, India | Corto plazo (≤ 2 años) |
| Adopción de polímeros reforzados con fibra de carbono ligeros en automoción y aeroespacial | +0.9% | Global | Largo plazo (≥ 4 años) |
| Sistemas latentes ultrarrápidos que permiten la impresión 3D | +0.6% | América del Norte, Unión Europea | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge de la Infraestructura que Impulsa la Demanda de Recubrimientos de Suelos de Alto Rendimiento
El creciente desarrollo de instalaciones logísticas, farmacéuticas y de centros de datos en China, India y los países del Consejo de Cooperación del Golfo está incrementando los volúmenes de suelos epoxi sin disolventes y de alto contenido en sólidos. Las autoridades en China han establecido límites de compuestos orgánicos volátiles (COV) por debajo de 80 g/L, lo que lleva a los formuladores a adoptar aductos de poliamida en base acuosa a pesar de las desventajas de sensibilidad a la humedad. Las normas de sala limpia de India limitan las emisiones de COV a 50 g/L, acelerando el uso de morteros epoxi sin disolventes. Los megaproyectos del Consejo de Cooperación del Golfo especifican sistemas de aminas cicloalifáticas que curan a temperaturas ambiente superiores a 40°C, garantizando una rápida rotación y resistencia química.
Auge en la Producción de Palas de Turbinas Eólicas en Asia-Pacífico y Europa
La capacidad eólica instalada ascendió a 241,7 GW en la Unión Europea durante 2024, mientras que la fabricación de palas se concentra en China e India, donde los costes de resina y mano de obra son más bajos[1]Asociación Europea de la Industria de Compuestos, "Estadísticas de Compuestos para Energía Eólica 2024," eucia.eu. Las aminas de reactividad media que ofrecen una vida útil en mezcla de 80 a 120 minutos dominan la infusión al vacío de palas de más de 80 metros. Los residuos al final de la vida útil, previstos en 350.000 t para 2030 en la Unión Europea, están acelerando la adopción de endurecedores escindibles como el EzCiclo de Swancor, que permiten la recuperación de fibra de carbono mediante solvolisis.
Miniaturización de la Electrónica que Requiere Encapsulantes de Contenido de Vacíos Ultrabajo
El envasado avanzado de semiconductores exige compuestos de moldeo epoxi con un contenido de vacíos inferior al 0,01% y temperaturas de transición vítrea superiores a 180°C. Japón controla el 40% de la cuota global en materiales de sellado, liderado por Sumitomo Bakelite, mientras que las nuevas instalaciones de ensamblaje y prueba de India en Gujarat y el centro químico de Dahej en Gujarat están impulsando la demanda interna de sistemas de aminas cicloalifáticas que reducen los plazos de importación y los aranceles.
Adopción de Polímeros Reforzados con Fibra de Carbono Ligeros en Automoción y Aeroespacial
Los objetivos de emisiones de CO₂ de la flota de la Unión Europea de 93,6 g/km para 2025 obligan a un mayor uso de polímeros reforzados con fibra de carbono. Los fabricantes de equipos originales del sector aeroespacial están pasando de los preimpregnados en autoclave a los curados solo en bolsa de vacío a 120°C, favoreciendo las aminas aromáticas modificadas con larga vida útil en mezcla. El programa EuReComp de la Unión Europea destaca las químicas de aminas reciclables que se despolimerizan al final de la vida útil manteniendo el rendimiento de la fibra[2]Comisión Europea, "Directiva 2004/42/CE Límites de COV," ec.europa.eu.
Análisis del Impacto de las Restricciones del Mercado de Agentes de Curado de Epoxi*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Límites más estrictos de COV en sistemas de aminas con base disolvente | -0.8% | Europa, América del Norte, China | Corto plazo (≤ 2 años) |
| Volatilidad en los precios de epiclorhidrina y bencilamina como materias primas | -0.6% | Global | Mediano plazo (2-4 años) |
| Escasez de suministro de materia prima de fenalcamina derivada del anacardo | -0.3% | India, Vietnam | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Límites más Estrictos de COV en Sistemas de Aminas con Base Disolvente
Las regulaciones sobre compuestos orgánicos volátiles están comprimiendo los márgenes de los endurecedores de poliamida y amina con base disolvente, forzando la reformulación hacia alternativas en base acuosa y de alto contenido en sólidos que a menudo sacrifican la vida útil en mezcla o el espesor de película. La Directiva 2004/42/CE de la Unión Europea limita los COV a 40 g/L en recubrimientos de un componente y a 65 g/L en recubrimientos de múltiples componentes, dejando obsoletos los endurecedores de poliamida convencionales. Se esperan límites similares en América del Norte y China, orientando la demanda hacia aductos de poliamida en base acuosa e híbridos de poliaспártico a pesar de los mayores costes de materias primas.
Volatilidad en los Precios de Epiclorhidrina y Bencilamina como Materias Primas
La volatilidad en los precios de las materias primas de epiclorhidrina y bencilamina está erosionando la rentabilidad de los productores integrados verticalmente y obligando a los formuladores más pequeños a trasladar los costes a los usuarios finales o a absorber la compresión de márgenes. La epiclorhidrina sigue el precio del propileno, experimentando oscilaciones trimestrales del 20 al 30%, mientras que el suministro de bencilamina permanece concentrado entre cinco productores, lo que aumenta el riesgo de shocks de precios. Los proveedores integrados cubren la volatilidad, mientras que los formuladores más pequeños enfrentan compresión de márgenes y reducción del gasto en I+D.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Agentes de Curado de Epoxi
Por Tipo:
Las Variantes Cicloalifáticas Redefinen el Dominio de las AminasLas aminas capturaron el 41,91% de los ingresos en 2025, y se proyecta que su participación en el mercado de agentes de curado de epoxi se expanda a una CAGR del 5,21% hasta 2031. Las aminas cicloalifáticas exigen primas de precio del 30 al 50% porque ofrecen estabilidad ultravioleta y baja viscosidad esenciales para compuestos de sección gruesa. Las poliamidas siguen siendo preferidas para superficies contaminadas, pero no pueden igualar la disponibilidad de sobrerecubrimiento en dos horas que ofrecen los híbridos de poliaспártico. Los anhídridos dominan los laminados eléctricos gracias a temperaturas de transición vítrea superiores a 200°C, aunque su requisito de curado a 150°C limita la aplicación en campo. Las fenalcaminas, derivadas del líquido de la cáscara de la nuez de anacardo, están ganando nichos en trabajos marinos y en alta mar debido a su superior rendimiento en niebla salina y flexibilidad, mientras que las amidoaminas ofrecen un curado a baja temperatura para proyectos de tuberías en invierno.
La participación en el mercado de agentes de curado de epoxi de los "Otros Tipos" está destinada a crecer a medida que los clientes aceptan recargos del 20 al 40% por ahorros en el coste del ciclo de vida. La adopción depende de la disponibilidad local, ya que los plazos de importación de ocho semanas y los aranceles del 7,5 al 10% perjudican los calendarios de los proyectos. La actividad de patentes en imidazoles encapsulados señala la inminente introducción de aminas latentes que prometen una vida útil en estante de seis meses sin refrigeración, un cambio de paradigma para la fabricación aditiva y los kits de reparación en campo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
Compuestos y Electrónica Superan el Crecimiento de RecubrimientosLas pinturas y recubrimientos aún representan el 60,97% del tamaño del mercado de agentes de curado de epoxi, aunque su crecimiento del 5,08% queda por detrás de los compuestos y la electrónica. Los sistemas de suelos protectores en centros logísticos requieren aminas cicloalifáticas que curen en menos de cuatro horas, desplazando a los sistemas de poliamida más lentos. Los recubrimientos marinos ahora especifican endurecedores de fenalcamina capaces de lograr 300 µm de película seca en una sola pasada para reducir el tiempo en dique seco.
Los compuestos, adhesivos y la electrónica están destinados a una expansión más rápida. Las palas de turbinas eólicas necesitan aminas de reactividad media con una vida útil en mezcla de 80 a 120 minutos, y los rellenos inferiores para semiconductores exigen aminas cicloalifáticas modificadas con fenol que ofrezcan niveles de vacíos inferiores al 0,01%. Los adhesivos térmicamente conductores para paquetes de baterías favorecen los anhídridos para alcanzar 2 W m-K manteniendo la integridad dieléctrica. Los suelos industriales están pivotando hacia sistemas en base acuosa para cumplir con los mandatos de COV, penalizando a los endurecedores de uso general pero abriendo nichos para aductos de alto contenido en sólidos con olor reducido.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Agentes de Curado de Epoxi en Asia-Pacífico
Asia-Pacífico concentró el 35,51% del mercado de agentes de curado de epoxi en 2025 y se proyecta que registre una CAGR del 5,77% hasta 2031. China continúa dominando los recubrimientos de pisos para centros logísticos y centros de datos, a pesar de los vientos en contra del sector inmobiliario, mientras que las normativas del Ministerio de Ecología y Medio Ambiente limitan los COV, impulsando la demanda de productos a base de agua. La expansión del sector de semiconductores en India, la planta de obleas de 300 mm de Tata y la planta de ensamblaje de Micron valorada en 2,75 mil millones de USD, requerirán encapsulantes de bajo vacío de fabricación nacional para evitar aranceles del 10% y plazos de importación de 60 días. Japón y Corea del Sur mantienen el liderazgo tecnológico en materiales de sellado, aunque los esfuerzos de localización en China e India están reduciendo la brecha.
Mercado de Agentes de Curado de Epoxi en América del Norte
América del Norte se beneficia de los compuestos aeroespaciales y las mejoras de infraestructura financiadas por la Ley de Inversión en Infraestructura y Empleo. Los fabricantes de equipos originales del sector aeroespacial especifican cada vez más preimpregnados de solo bolsa de vacío curados a 120 °C, lo que favorece las aminas aromáticas modificadas. Los proyectos de energía eólica marina a lo largo del Atlántico demandan endurecedores escindibles para cumplir con los mandatos de reciclaje de palas. La producción vehicular de México impulsa al alza los volúmenes de adhesivos; sin embargo, la dependencia de agentes de curado importados añade un costo de flete de 0,15 USD por kg.
Mercado de Agentes de Curado de Epoxi en Europa, América del Sur y el CCG
Europa muestra una demanda estable proveniente de la energía eólica marina y el aligeramiento de peso en la industria automotriz, aunque las restricciones más estrictas sobre COV erosionan los márgenes de los endurecedores a base de solventes. La fabricación de palas para aerogeneradores está migrando hacia Asia, lo que lleva a los proveedores europeos a centrarse en matrices de epoxi reciclables para hacer frente al desafío de las 350.000 t de residuos de palas al final de su vida útil en la Unión. América del Sur está liderada por las necesidades de recubrimientos protectores de Brasil, mientras que la construcción en el Consejo de Cooperación del Golfo, valorada en 4,3 billones de USD durante la próxima década, requiere aminas capaces de curar en condiciones ambientales de 40 °C.

Análisis de la cadena de valor
La cadena de valor de los agentes de curado epoxi comienza con materias primas petroquímicas y de origen biológico para aminas, poliamidas y anhídridos (por ejemplo, sistemas epoxi vinculados a epiclorhidrina e intermediarios de tipo bencilamina en el lado de las aminas, además del líquido de cáscara de anacardo para fenalcaminas). La fabricación principal se concentra entre productores químicos integrados y especializados que convierten estos insumos en familias de agentes de curado (aminas alifáticas/cicloalifáticas, aductos de poliamida, anhídridos y sistemas latentes), para luego envasarlos en formas estandarizadas destinadas a formuladores de recubrimientos, compuestos y electrónica. La sostenibilidad y la huella de los procesos se integran cada vez más en las operaciones de producción, como lo ilustra Evonik al transicionar sus plantas de producción de agentes de curado epoxi de la línea Crosslinkers (Marl, Clayton, Isehara, Los Ángeles y Singapur) hacia electricidad renovable.
Aguas abajo, los distribuidores y los canales directos al formulador abastecen a productores de pinturas y recubrimientos, casas de sistemas de resina compuesta y proveedores de materiales electrónicos, donde los ciclos de calificación, el cumplimiento de VOC y el rendimiento de aplicación (vida útil en pote, encapsulación con bajo contenido de vacíos, velocidad de curado y resistencia química) determinan la selección de proveedores. La seguridad del suministro y la localización siguen siendo centrales, respaldadas por inversiones en capacidad y un posicionamiento de fabricación regional que mejora los plazos de entrega y la resiliencia, incluida la expansión de Evonik de la capacidad de aminas especializadas en Nanjing, China, para respaldar la demanda relacionada con epoxi. Los principales cuellos de botella incluyen la volatilidad de los precios de las materias primas, el tiempo de calificación en electrónica y aeroespacial, y la disponibilidad limitada de determinados insumos de origen biológico, como las materias primas para fenalcaminas, lo que aumenta el valor de la integración hacia atrás, las redes multisitio y las químicas diferenciadas.
Panorama Competitivo
El mercado de Agentes de Curado de Epoxi está moderadamente consolidado. Los grandes actores invierten en integración hacia atrás en epiclorhidrina y bencilamina, amortiguando las oscilaciones de las materias primas. Cardolite capitaliza las materias primas renovables para suministrar fenalcaminas para recubrimientos marinos y en alta mar. La competencia tecnológica se centra en sistemas en base acuosa conformes con los límites de COV, aminas escindibles para compuestos reciclables y catalizadores latentes para la fabricación aditiva.
Líderes de la Industria de Agentes de Curado de Epoxi
Evonik Industries AG
Huntsman International LLC
BASF
Cardolite Corporation
Olin Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Agentes de Curado de Epoxi Incluidas en este Informe
- Aditya Birla Group
- Air Products Inc.
- Atul Ltd.
- BASF
- Cardolite Corporation
- DIC Corporation
- Evonik Industries AG
- Huntsman International LLC
- KUKDO CHEMICAL CO., LTD.
- Kumho P&B Chemicals Inc.
- Mitsubishi Chemical Group Corporation
- Olin Corporation
- Shandong Deyuan Epoxy Resin Co. Ltd
- Toray Industries Inc.
- Westlake Corporation

Oportunidades de mercado y perspectivas futuras
Está surgiendo un claro espacio en blanco en torno a los sistemas de curado de baja emisión y baja temperatura que ayudan a los usuarios de recubrimientos a cumplir con límites de VOC cada vez más estrictos, manteniendo al mismo tiempo la productividad en aplicaciones marinas y de protección. La actividad de productos en 2026 refleja este cambio: Evonik presentó Ancamine 2873 como un agente de curado de emisiones ultrabajas diseñado para su aplicación a temperaturas de hasta 5 grados C, dirigido a ventanas de clima frío donde los sistemas convencionales presentan dificultades. Los factores de demanda vinculados a los pisos industriales y las obras de infraestructura también apuntan hacia sistemas sin solventes y de rápida ejecución, favoreciendo los paquetes de aminas cicloalifáticas y modificadas que equilibran la velocidad de curado, la reducción de olores y la tolerancia a la humedad.
Un segundo ámbito de oportunidad son las redes epoxi reciclables y circulares para compuestos y electrónica de alta temperatura, donde las limitaciones de fin de vida útil coinciden con altos requisitos de rendimiento. El mercado está viendo impulsos paralelos desde la industria y la investigación hacia endurecedores escindibles o reutilizables y químicas de origen biológico, incluidos informes académicos de 2026 sobre agentes de curado latentes de origen biológico para epoxis monocomponentes y rutas de fenalcaminas de origen biológico libres de formaldehído para adhesivos. En el lado de la oferta, las inversiones que añaden capacidad regional de aminas, como el inicio de operaciones de Evonik de la producción ampliada de aminas especializadas en Nanjing en 2026, respaldan las estrategias de localización en Asia-Pacífico, donde el empaquetado de semiconductores y los pisos de infraestructura están en expansión, y donde los plazos de entrega más cortos y un suministro estable pueden ser relevantes en segmentos impulsados por la calificación.
Desarrollos Recientes de la Industria en el Mercado de Agentes de Curado de Epoxi
- Abril de 2026: Evonik presentó Ancamine 2873 como un agente de curado epoxi de emisiones ultrabajas para recubrimientos de protección y marinos, diseñado para permitir su aplicación a temperaturas de hasta 5 grados C. El lanzamiento refuerza el avance hacia formulaciones con VOC y olor reducidos, preservando al mismo tiempo la flexibilidad de temporada en climas más fríos. También eleva los estándares de rendimiento para los sistemas de curado a baja temperatura en recubrimientos de mantenimiento.
- Julio de 2025: Evonik hizo que las plantas de producción de agentes de curado epoxi de su línea de negocio Crosslinkers operaran con electricidad 100% renovable en sitios como Marl, Clayton, Isehara, Los Ángeles y Singapur. Esto integra una fabricación con menor huella de carbono en la base de suministro de agentes de curado y respalda a los clientes que evalúan a los proveedores según las emisiones de Alcance 1 y 2. La implementación multisitio también refleja un enfoque estandarizado para descarbonizar la producción de endurecedores especializados suministrados globalmente.
- Febrero de 2024: DIC Corporation anunció el desarrollo de una tecnología central para un agente de curado de resina epoxi que ofrece resistencia térmica superior a 200 grados C y permite el reciclaje mediante remoldeo. Esto aborda una barrera de larga data en los casos de uso de epoxi termoestable, donde las opciones de reutilización y fin de vida útil han sido limitadas. El desarrollo se alinea con el creciente interés en sistemas epoxi reprocesables para aplicaciones eléctricas e industriales de alta temperatura.


Mercado de Agentes de Curado de Epoxi Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por los agentes de curado epoxi utilizados para curar resinas epoxi, que luego respaldan el rendimiento final en recubrimientos, adhesivos, compuestos y aplicaciones eléctricas. Dimensionamos la demanda según dónde se venden los agentes de curado como parte de sistemas epoxi en las principales industrias de uso final.
Exclusiones de alcance: Se excluyen las resinas epoxi en sí mismas, los endurecedores no epoxi, y los productos formulados epoxi terminados vendidos sin un valor de agente de curado separable.
Descripción general de la segmentación
- Por Tipo
- Aminas
- Poliamidas
- Anhídridos
- Otros Tipos (Fenalcaminas, Amidoaminas, etc.)
- Por Aplicación
- Pinturas y Recubrimientos
- Adhesivos y Selladores
- Compuestos
- Eléctrico y Electrónica
- Otros (Suelos Industriales y Reparaciones, etc.)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental establece la base factual del modelo para que los insumos no se construyan sobre conjeturas. Revisamos fuentes públicas como los datos minerales de USGS cuando resultan relevantes para las materias primas, las estadísticas comerciales de la Comisión de Comercio Internacional de EE. UU. para los flujos químicos, los indicadores industriales de la OCDE para señales de actividad aguas abajo, y referencias de seguridad y regulación como la EPA de EE. UU. y ECHA para las restricciones de sustancias y usos que pueden modificar la combinación de productos.
Junto con esto, utilizamos informes anuales de empresas, presentaciones a inversores y literatura técnica de productos para mapear las familias de química de curado, las tasas de uso habituales y dónde los precios suben o bajan. También se examinaron bases de datos de patentes para rastrear nuevas direcciones de desarrollo de agentes de curado, incluidos sistemas de origen biológico y bajo contenido de VOC, y para verificar si la adopción todavía es incipiente o ya está a escala. Para el contexto de ingresos a nivel de empresa y anuncios de rápida evolución, también utilizamos suscripciones de pago centradas en finanzas corporativas y noticias. Estas fuentes documentales son ilustrativas, y también se utilizaron referencias públicas adicionales durante la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba los supuestos documentales, especialmente en torno a la distribución de la cuota de aplicación, la carga típica de agentes de curado y cómo cambian los precios de venta promedio según la química y la región. Hablamos con participantes de toda la cadena de valor, incluidos proveedores de materias primas, formuladores, distribuidores y usuarios finales en recubrimientos, adhesivos, compuestos y electrónica, y cubrimos los principales centros de demanda en APAC, EMEA y las Américas para confirmar qué se compra y utiliza realmente.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directivos (CXO): 12% | APAC: 42% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 43% | EMEA: 33% |
| Actores más pequeños: 17% | Gerentes: 45% | Américas: 25% |
Dimensionamiento y pronóstico del mercado
El mercado se construye primero utilizando un enfoque descendente, en el que se reconstruyen las señales de demanda de uso final del epoxi y luego se traducen en consumo de agentes de curado utilizando relaciones de formulación típicas y penetración de aplicación. Para los agentes de curado epoxi, hicimos seguimiento de insumos prácticos como la actividad de recubrimientos y pisos epoxi, el gasto en infraestructura y construcción vinculado a recubrimientos de protección, indicadores de producción de compuestos (incluidas las palas de aerogeneradores) y la demanda de encapsulación electrónica y eléctrica. También hicimos seguimiento de los cambios de mezcla entre aminas, anhídridos y poliamidas, ya que esto modifica tanto el precio como el perfil de carga.
Una vez formado el conjunto de demanda, los resultados se corroboran mediante aproximaciones ascendentes selectivas para que los totales se mantengan realistas. Esto incluye muestrear los ingresos de los proveedores cuando existen divulgaciones, verificar la retroalimentación del canal de distribución sobre el movimiento de volumen, y validar los precios de venta promedio implícitos frente a los rangos observados en grados técnicos y condiciones de suministro regionales. Cuando la visibilidad es más débil, como en el caso de formuladores locales más pequeños, aplicamos bandas de cuota conservadoras y luego volvemos a verificar los volúmenes implícitos por aplicación con orientación de las entrevistas. Los pronósticos utilizan un análisis de escenarios anclado a las perspectivas de uso final, seguido de comprobaciones de regresión simples entre impulsores clave como la actividad de recubrimientos de construcción, la producción industrial y el crecimiento de los compuestos. Luego ajustamos los resultados en función de la combinación de productos y los precios previstos.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples comprobaciones para que la cifra final no dependa de una sola fuente de datos. Comparamos los totales modelados con señales independientes, como la dirección del consumo de resina epoxi, el movimiento comercial de categorías químicas relevantes y los patrones de actividad aguas abajo, y luego revisamos los valores atípicos hasta que la variación tenga una explicación clara.
Antes de la aprobación final, el modelo y los supuestos pasan por una revisión analítica paso a paso, incluidas comprobaciones de coherencia entre regiones, cuotas por tipo y precios implícitos. Si ocurre un evento material, como un cambio de capacidad, un cambio regulatorio o una fuerte fluctuación de materias primas, se vuelve a contactar a los encuestados para determinar si el impacto es temporal o estructural. Los informes se actualizan anualmente, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
Tamaño del mercado de agentes de curado epoxi de Mordor Intelligence comparado con otras estimaciones publicadas
Los diferentes tamaños de mercado publicados pueden discrepar incluso cuando se utiliza el mismo nombre de producto, porque los límites de alcance y las reglas de conteo no son iguales, y el momento de actualización también varía. Las mayores diferencias suelen aparecer cuando un estudio mezcla el valor de productos epoxi adyacentes en el total, o cuando aplica una única curva de precios a distintas químicas de curado.
Los productos epoxi formulados y terminados que se venden como un sistema agrupado se mantienen fuera del alcance de agentes de curado epoxi de Mordor Intelligence, razón por la cual algunos totales químicos más amplios parecen más altos cuando incluyen el valor completo de la formulación en lugar de solo el componente del agente de curado. Otro factor común de discrepancia es cómo se vincula la demanda a los usos finales: algunas estimaciones parten de la producción de resina, mientras que otras parten de la actividad de recubrimientos, adhesivos, compuestos y electrónica, y luego se convierten en necesidad de agente de curado utilizando factores de carga. El momento de la conversión de divisas y los supuestos de inflación también son relevantes, especialmente cuando los precios vinculados a materias primas cambian rápidamente y un informe no se actualiza cerca del año en curso.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,70 mil millones de USD (2026) | |
| Consultora global A | 5,73 mil millones de USD (2024) | Utiliza un año base anterior y una definición más amplia que puede incorporar valor adicional de sistemas epoxi en todos los usuarios finales, y luego aplica un perfil de crecimiento a largo plazo más alto que eleva el equivalente del año en curso. |
| Editorial del sector B | 5,80 mil millones de USD (2025) | Probablemente asume un cambio de mezcla más rápido y una progresión de precios más acelerada entre las químicas de curado, y la ventana de pronóstico más larga puede favorecer supuestos de adopción optimistas que no siempre se reconcilian con las señales de demanda a corto plazo. |
La dispersión en la tabla se debe principalmente a lo que se contabiliza dentro del conjunto de ingresos, y a cómo se trasladan los precios y la mezcla desde el año base. Cuando los insumos se vinculan a una actividad de uso final clara, a una mezcla a nivel de química y a factores de carga realistas, la estimación se mantiene trazable y más fácil de replicar en las discusiones de planificación interna.


Preguntas Clave Respondidas en el Informe
¿Cuál es la previsión de ingresos para el mercado de agentes de curado de epoxi en 2031?
Se proyecta que el mercado alcance USD 5.970 millones en 2031.
¿Qué región muestra el crecimiento más rápido para los agentes de curado de epoxi?
Asia-Pacífico lidera, avanzando a una CAGR del 5,77% hasta 2031.
¿Por qué están ganando popularidad las aminas cicloalifáticas?
Ofrecen estabilidad ultravioleta y curado rápido, satisfaciendo las necesidades de recubrimientos exteriores y compuestos.
¿Cómo están influyendo las regulaciones de COV en el desarrollo de productos?
Los límites más estrictos en la Unión Europea, América del Norte y China están desplazando la demanda hacia endurecedores en base acuosa y de alto contenido en sólidos.
¿Qué segmento de aplicación está expandiéndose más allá de los recubrimientos protectores?
Los compuestos y el encapsulado de electrónica están superando el crecimiento de los recubrimientos tradicionales.
Última actualización de la página el:



