
Tamanho e Participação do Mercado de Agentes de Cura
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
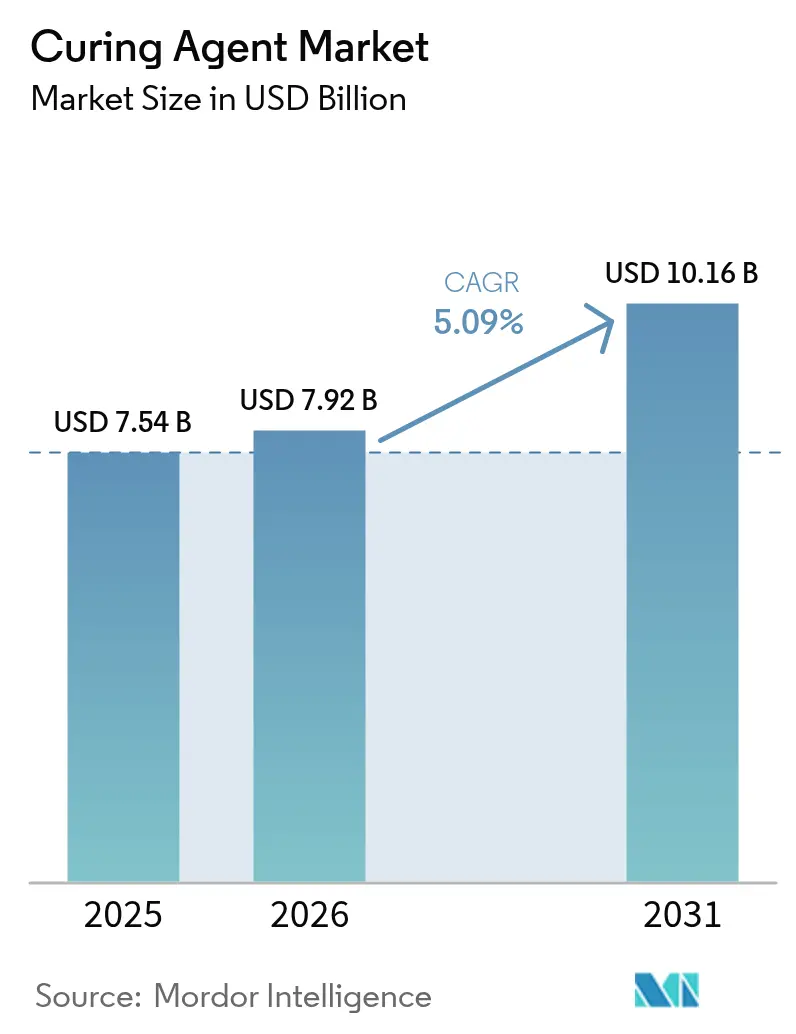
| Tamanho do Mercado (2026) | 7.92 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.16 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.09 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
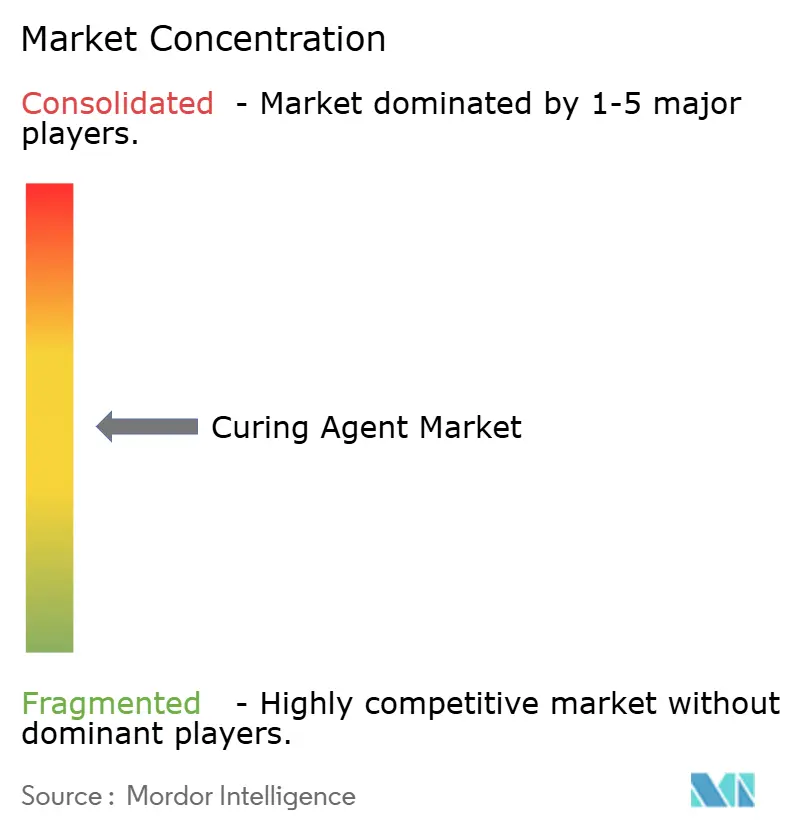
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Agentes de Cura por Mordor Intelligence
O tamanho do mercado de agentes de cura deve crescer de USD 7,54 bilhões em 2025 para USD 7,92 bilhões em 2026 e tem previsão de atingir USD 10,16 bilhões até 2031 a um CAGR de 5,09% no período de 2026-2031. Os robustos gastos com construção, a expansão da energia eólica e uma mudança decisiva em direção a químicas de base biológica mantêm a demanda resiliente mesmo com o endurecimento das barreiras regulatórias. Os fabricantes se beneficiam da ampliação dos orçamentos de infraestrutura, da eletrificação do transporte e da necessidade de sistemas de revestimento duráveis e com baixo teor de COV que atendam aos mandatos ambientais globais. A produção de pás de turbinas eólicas, o encapsulamento de baterias e as resinas para impressão 3D proporcionam saídas de alto valor, enquanto a integração da cadeia de suprimentos na Ásia-Pacífico continua a influenciar a disponibilidade e os preços das matérias-primas. A pressão competitiva concentra-se em ciclos de cura mais rápidos, menores emissões e reciclabilidade ao longo do ciclo de vida, levando os players estabelecidos a acelerar a pesquisa e o desenvolvimento e a escalar o uso de matérias-primas renováveis para defender as margens no mercado de agentes de cura.
Principais Conclusões do Relatório
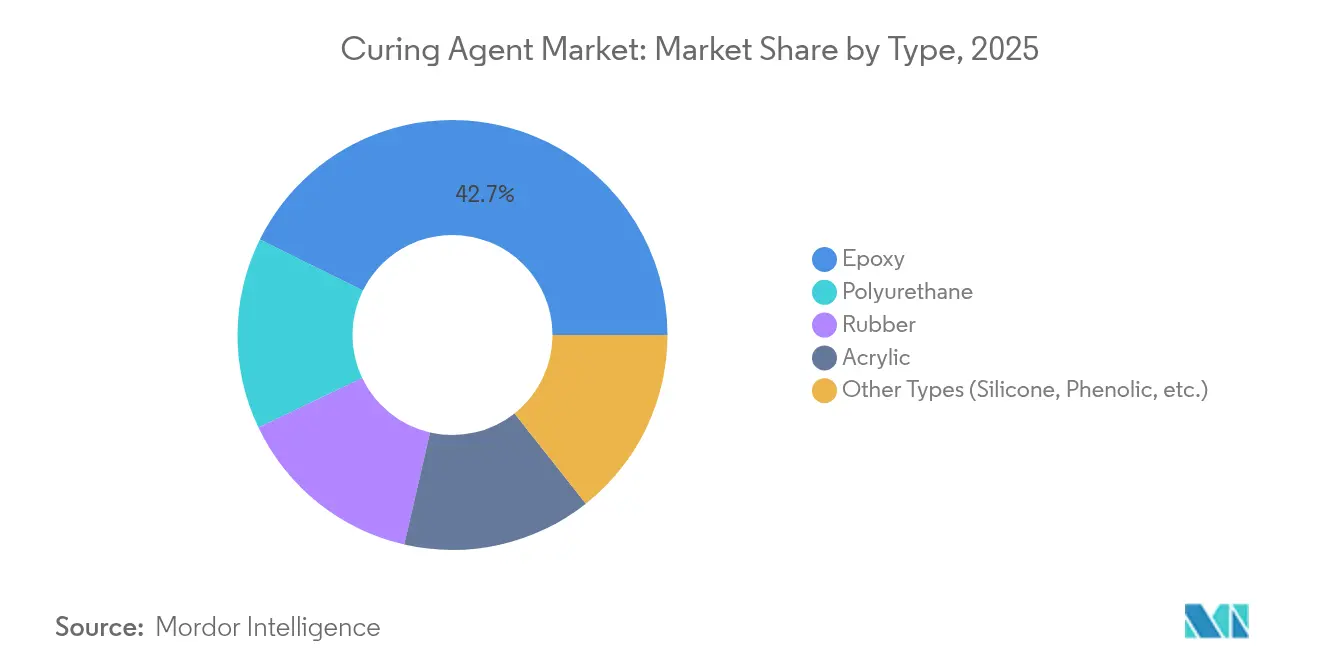
- Por tipo, os agentes de cura epóxi capturaram 42,68% da participação do mercado de agentes de cura em 2025 e estão se expandindo a um CAGR de 6,29% até 2031.
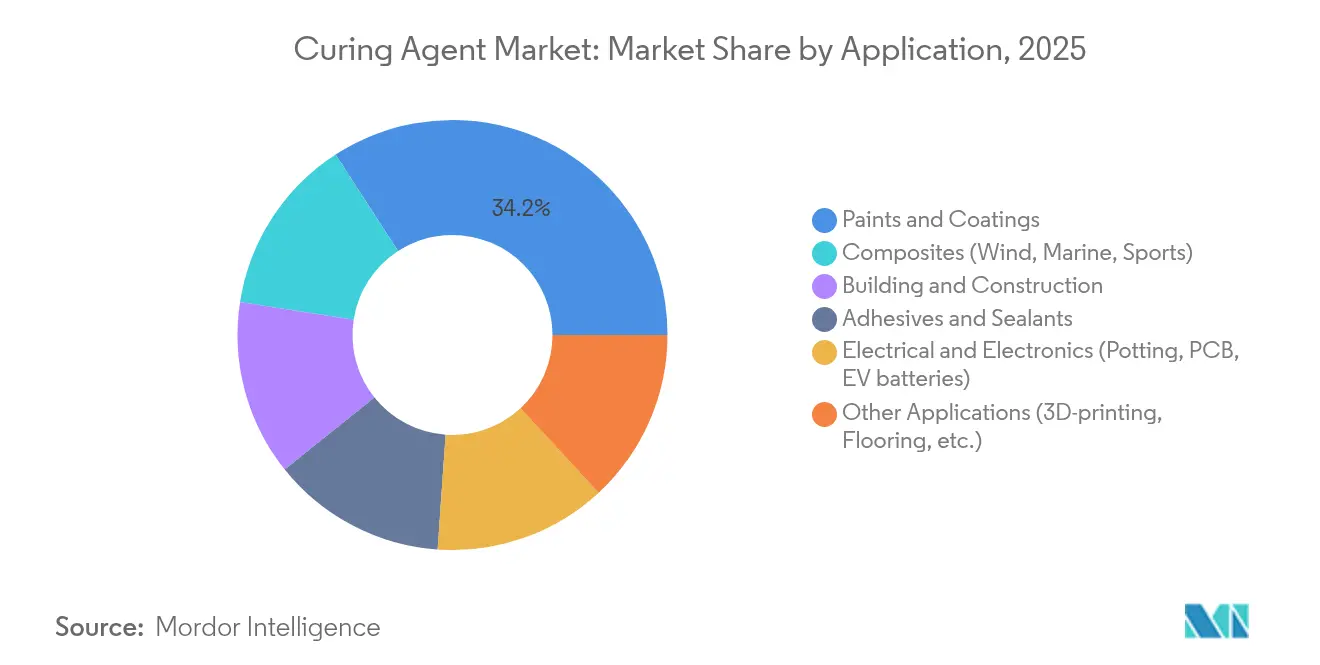
- Por aplicação, tintas e revestimentos lideraram com 34,15% do tamanho do mercado de agentes de cura em 2025, enquanto os compósitos têm projeção de registrar o maior CAGR de 6,12% até 2031.
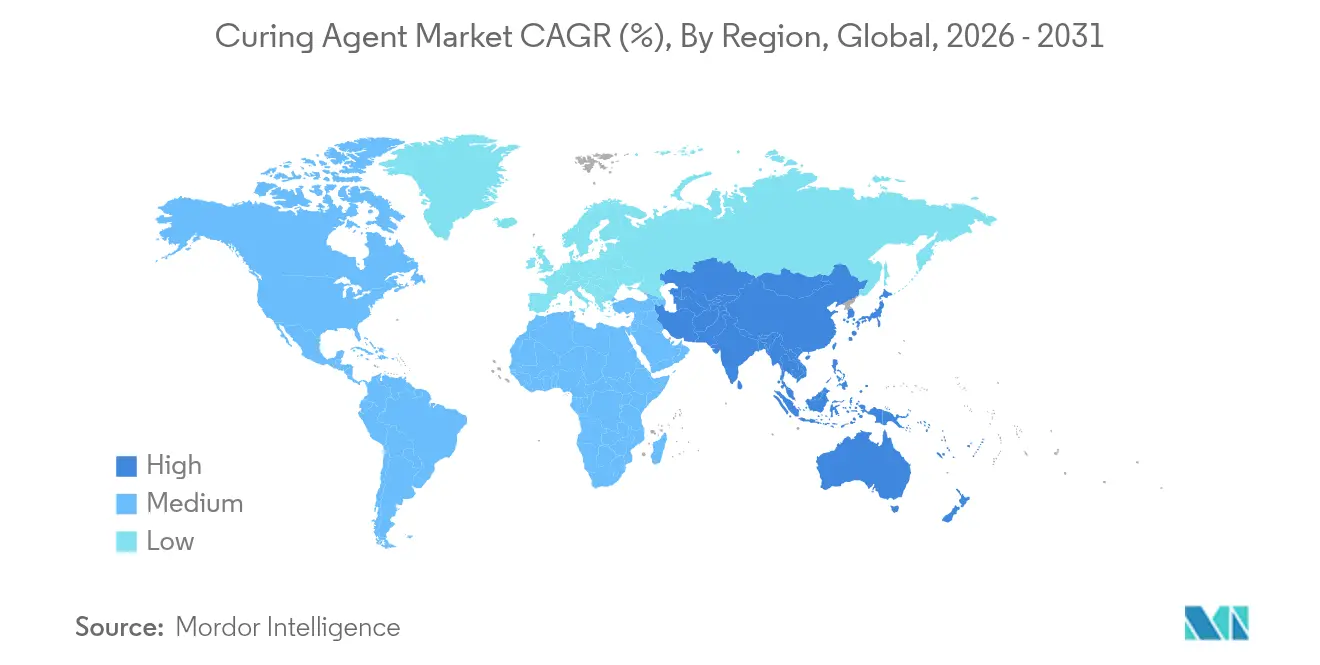
- Por geografia, a Ásia-Pacífico respondeu por 44,75% da participação na receita do mercado de agentes de cura em 2025 e está avançando a um CAGR regional de 6,46% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Agentes de Cura*
| Fatores Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente proveniente de tintas e revestimentos | +1.2% | Global, com a Ásia-Pacífico liderando o crescimento | Médio prazo (2-4 anos) |
| Boom de infraestrutura impulsionando compósitos para construção civil | +1.4% | Núcleo na Ásia-Pacífico, com expansão para a América do Norte | Longo prazo (≥ 4 anos) |
| Expansão acelerada da produção de pás para energia eólica | +0.9% | Global, concentrada na China, Europa e América do Norte | Médio prazo (2-4 anos) |
| Transição para químicas de cura de base biológica com CNSL e lignina | +0.7% | América do Norte e UE liderando, Ásia-Pacífico seguindo | Longo prazo (≥ 4 anos) |
| Agentes de cura ultrarrápidos habilitando resinas para impressão 3D | +0.5% | Polos de inovação na América do Norte e UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente Proveniente de Tintas e Revestimentos
Os revestimentos de baixo teor de COV e à base de água dominam agora as especificações de aquisição para camadas arquitetônicas e protetoras, levando os formuladores a especificar agentes de cura que ofereçam dureza, resistência a UV e proteção contra corrosão sem ultrapassar os limites de emissões. As novas químicas de poliamida à base de água, como o EPIKURE 6874-WZ-50, simplificam a estabilidade de dispersão mantendo o desempenho em névoa salina[1]Westlake Corporation, "Westlake Epoxy Apresenta o Portfólio Aquoso EpoVIVE™," westlakelive.com. A reforma de infraestrutura eleva os volumes de primers anticorrosivos, e os diagnósticos de superfície habilitados por IoT aceleram os ciclos de renovação, impulsionando um rendimento adicional. A crescente consciência do consumidor em relação à sustentabilidade leva os produtores de resinas a adotar endurecedores de base biológica que igualam o desempenho mecânico. Esses fatores continuam a elevar a demanda no mercado global de agentes de cura.
Boom de Infraestrutura Impulsionando Compósitos para Construção Civil
Megaprojetos apoiados por governos na Ásia-Pacífico favorecem polímeros reforçados com fibra para tabuleiros de pontes, fachadas e armadura de concreto, pois esses materiais reduzem a mão de obra de instalação e mitigam os custos de corrosão. Nos Estados Unidos, o financiamento de infraestrutura bipartidário abriu concessões para a substituição de vigas compostas, aumentando as ordens de compra para sistemas de aminas reativas otimizados para cronogramas de cura em alta umidade. A meta da Índia de produção química de USD 300 bilhões até 2025 fortalece o fornecimento doméstico de aminas especiais e aceleradores, reforçando a autossuficiência regional. A rápida urbanização sustenta o consumo de adesivos estruturais, elevando ainda mais o mercado de agentes de cura.
Expansão Acelerada da Produção de Pás para Energia Eólica
As adições globais de capacidade eólica onshore e offshore estão aumentando o comprimento das pás além de 100 metros, exigindo agentes de cura que prolonguem a vida útil em uso e ainda desenvolvam resistência inicial suficientemente rápida para atingir as metas de tempo de ciclo. As polieteroaminas da Huntsman permitem ciclos de infusão à temperatura ambiente de 90 minutos para moldes de 120 metros, reduzindo os gargalos de fabricação. O sistema de capa de longarina em poliuretano-fibra de carbono da Dow atinge mais de 90% de conversão em minutos enquanto aumenta o módulo, ilustrando nichos premium dentro do mercado de agentes de cura. Os gêmeos digitais otimizam os perfis de exotermia, ajudando os fabricantes de pás a reduzir o desperdício de resina e sucata. À medida que as instalações de energia eólica se aceleram, os fabricantes de turbinas firmam contratos de fornecimento de longo prazo, garantindo visibilidade de volume plurianual para os fornecedores de agentes de cura.
Agentes de Cura Ultrarrápidos Habilitando Resinas para Impressão 3D
A manufatura aditiva demanda fotoiniciadores de cura instantânea para sustentar alto rendimento de impressão e alta resolução. O Laboratório Nacional Lawrence Livermore validou a manufatura aditiva volumétrica por micro-ondas que cura compósitos epóxi com espessura centimétrica em segundos, aumentando a produtividade para ferramental aeroespacial[2]Laboratório Nacional Lawrence Livermore, "Avanço na Manufatura Aditiva Volumétrica por Micro-ondas," llnl.gov. Os catalisadores de pontos quânticos de titânia ampliam o espectro utilizável para resinas fotopoliméricas estáveis ao ar livre. Os sistemas renováveis à base de lipoato permitem reciclabilidade em ciclo fechado, atendendo aos requisitos de sustentabilidade no mercado de agentes de cura. Em conjunto, as soluções ultrarrápidas ampliam as margens dos fornecedores de resinas e encurtam os ciclos de prototipagem, aumentando a demanda de mercado por endurecedores especiais.
Análise de Impacto das Restrições do Mercado de Agentes de Cura*
| Fatores Restritivos | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações rigorosas de COV e REACH sobre aminas e anidridos | -0.8% | Impacto primário na UE, com efeitos de conformidade globais | Médio prazo (2-4 anos) |
| Volatilidade nos custos de matérias-primas derivadas do petróleo | -0.6% | Global, sendo a manufatura na Ásia-Pacífico a mais exposta | Curto prazo (≤ 2 anos) |
| Concentração da cadeia de suprimentos de aminas especiais na Ásia | -0.4% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Rigorosas de COV e REACH sobre Aminas e Anidridos
A revisão REACH da Europa em 2025 amplia as restrições sobre PFAS e reduz os limites de emissões, obrigando os formuladores a reformular sistemas de epóxi e poliuretano com aceleradores mais seguros. Os mandatos de treinamento sobre diisocianatos acrescentam custos indiretos, e a atualização da lista SVHC de janeiro de 2025 aperta a documentação para derivados de aminas. Movimentos similares da EPA dos EUA sobre NMP aumentam a complexidade para exportadores de revestimentos. No segmento downstream, as montadoras automotivas agora examinam as divulgações completas de materiais, elevando a pressão de transição para alternativas de base biológica ou de odor ultrabaixo. As despesas de conformidade pesam sobre os produtores menores, mas os grandes players integrados com portfólios verdes consolidam gradualmente sua participação no mercado de agentes de cura.
Volatilidade nos Custos de Matérias-Primas Derivadas do Petróleo
Os fechamentos de refinarias de craqueamento no Sudeste Asiático em 2024 evidenciaram a suscetibilidade às oscilações do preço da nafta, impactando os valores spot de etilenoaminas e anidrido ftálico. As tensões políticas e os aumentos nas tarifas de frete exacerbam a variabilidade do custo no destino, levando as equipes de suprimentos a firmar contratos plurianuais indexados ou desenvolver duplo fornecimento. Algumas multinacionais respondem com integração retroativa em derivados de propileno, enquanto outras aceleram projetos-piloto de rotas biológicas para contornar a exposição ao petróleo bruto. A imprevisibilidade comprime as margens, mas também acelera a inovação em matérias-primas renováveis, adicionando ímpeto à mudança estrutural no mercado de agentes de cura.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Agentes de Cura
Por Tipo:
A Dominância do Epóxi se Acelera por Meio da InovaçãoOs sistemas epóxi geraram a maior receita dentro do mercado de agentes de cura em 2025, e seu CAGR de 6,29% até 2031 supera todas as outras categorias de química. Neste segmento, as misturas de aminas alifáticas permitem a cura em filme fino a temperaturas abaixo de 10 °C, enquanto as poliamidas contribuem com tolerância à umidade para primers marinhos. Huntsman, BASF e Evonik combinam cadeias de aminas com integração retroativa com plantas de mistura regionais, mantendo sua vantagem de custo e suporte técnico.
Os endurecedores de poliuretano continuam a manter posições fortes em pisos flexíveis e espumas pulverizadas, mas a regulamentação sobre isocianatos incentiva rotas híbridas de epóxi-poliuretano com funcionalidade bloqueada que é liberada sob calor. Os agentes de cura de silicone e fenólicos permanecem indispensáveis para eletrônicos aeroespaciais e de alta temperatura, onde a estabilidade dielétrica é crítica. As formulações de borracha e acrílico atendem às necessidades de nicho em selagem, pneus e cura por UV, contribuindo com um crescimento constante, porém mais lento.


Por Aplicação:
O Crescimento dos Compósitos Supera os Segmentos TradicionaisOs compósitos têm previsão de se expandir a 6,12% até 2031. A trajetória acentuada reflete a crescente necessidade de pás de turbinas eólicas, plataformas de veículos eletrificados e estruturas de mobilidade urbana leve. As pás mais longas exigem sistemas de resina que permaneçam em forma trabalhável por 4 horas enquanto curam durante a noite a 60 °C, estimulando a demanda por aductos de aminas inovadores. As aplicações de encapsulamento de baterias requerem epóxis termicamente condutores, porém eletricamente isolantes, que dissipem picos de calor sem comprometer as propriedades dielétricas. Ao mesmo tempo, tintas e revestimentos mantêm sua posição de topo em termos de receita, impulsionados pelos enormes ciclos de manutenção em infraestrutura, descarbonização do transporte marítimo e incentivos universais para acabamentos arquitetônicos com baixo teor de solvente.
O uso elétrico e eletrônico cresce com base nas implantações de 5G e no empacotamento de semicondutores de alta densidade, que exigem encapsulantes epóxi ricos em carga com baixo coeficiente de expansão térmica. As resinas para impressão 3D, embora atualmente representem uma pequena parcela, registram um crescimento significativo de volume graças a programas digitais de peças sobressalentes e ensaios de construção no local. Coletivamente, esses diversos segmentos equilibram as oscilações cíclicas e ampliam a base de demanda para o mercado de agentes de cura.
Análise Geográfica
Mercado de Agentes de Cura na APAC
A Ásia-Pacífico domina tanto em volume quanto em valor, detendo 44,75% das vendas globais em 2025 e registrando um CAGR de 6,46% até 2031. As cadeias de abastecimento regionais apresentam síntese integrada de aminas, mão de obra competitiva e proximidade com os usuários finais, conferindo aos produtores locais agilidade em precificação e prazo de entrega. A iniciativa Made-in-China 2025 da China eleva a produção doméstica de diluentes epóxi de commodities para agentes de reticulação especiais, atendendo simultaneamente a clientes locais de turbinas e semicondutores. O marco de incentivos vinculados à produção da Índia atrai capital multinacional para instalações de polieteroamina e fenalcamina, reduzindo a dependência de importações e impulsionando o mercado de agentes de cura no Sul da Ásia.
Mercado de Agentes de Cura na América do Norte e Europa
A América do Norte se beneficia do insumo de gás de xisto e de elevadas adições de capacidade eólica; no entanto, propostas mais rígidas de COV e o escrutínio sobre PFAS aumentam os gastos com pesquisa e desenvolvimento. Os principais formuladores migram para modelos de bioatribuição por balanço de massa e opções circulares de fim de vida útil, a fim de manter a diferenciação e garantir subsídios. A Europa enfrenta preços elevados de eletricidade e limites REACH em evolução, obrigando os operadores a migrar para soluções personalizadas de alta margem, ao mesmo tempo em que ampliam plantas movidas a hidrogênio verde para reduzir as emissões de Escopo 2.

Panorama regulatório
Os requisitos de conformidade para agentes de cura estão se tornando mais rígidos nas principais regiões de uso final, e a UE continua sendo um ponto de referência fundamental para formulações globais. A Agência Europeia de Substâncias Químicas (ECHA) adicionou três novas substâncias à Lista de Substâncias Candidatas do REACH em 3 de junho de 2026, aumentando a comunicação na cadeia de suprimentos e os possíveis requisitos de notificação para as químicas afetadas usadas em revestimentos, compósitos e sistemas epóxi de construção. A ECHA também iniciou uma revisão urgente em 2026 do Anexo XVII, Entrada 51, do REACH, que abrange determinados ftalatos (DEHP, DBP, BBP, DIBP) em aplicações epóxi estruturais, algo que os fornecedores de infraestrutura e produtos de construção estão monitorando de perto.
Nos Estados Unidos, a Agência de Proteção Ambiental (EPA) emitiu Regras de Novo Uso Significativo (SNURs) sob a TSCA para substâncias químicas novas específicas em 24 de abril de 2026, reforçando a necessidade de triagem e documentação a montante ao introduzir agentes de cura novos ou modificados. A China também está adicionando camadas técnicas e administrativas de conformidade: o Ministério da Ecologia e Meio Ambiente (MEE) divulgou um esboço de revisão das Medidas para o Registro de Gestão Ambiental de Novas Substâncias Químicas para comentário público em 11 de junho de 2026, enquanto a China começou a aplicar a norma GB 30981.2-2025 sob a Administração Estatal de Regulação de Mercado (SAMR). Isso expande os controles de substâncias perigosas na cadeia de revestimentos industriais para incluir aditivos como agentes de cura, além de massas e removedores de tinta.
Análise da cadeia de valor
A cadeia de valor dos agentes de cura começa com matérias-primas petroquímicas e de base biológica que são convertidas em intermediários reativos (aminas, poliamidas, anidridos e blocos de construção especiais). Esses intermediários são então formulados em pacotes de cura específicos para aplicações em sistemas de resina epóxi, poliuretano, acrílica, borracha e outros. Grandes produtores integrados (por exemplo, BASF, Huntsman e Evonik) combinam intermediários a montante com laboratórios de mistura e serviço técnico a jusante para atender clientes de revestimentos, adesivos e vedantes, compósitos e eletrônicos elétricos, enquanto formuladores e distribuidores regionais apoiam o estoque local, a coloração e a formulação, além da entrega just-in-time para contas menores.
Sinais recentes do lado da oferta apontam tanto para regionalização quanto para exposição a interrupções a montante. A Evonik expandiu a produção de aminas especiais em Nanjing e a combinou com o lançamento de agentes de cura epóxi de cura rápida para as Américas em abril de 2026, em consonância com os esforços para reduzir os prazos de entrega e adaptar o desempenho para casos de uso em clima frio, alta umidade e barreira contra umidade. Ao mesmo tempo, interrupções na cadeia de poliuretano, incluindo um caso de força maior em maio de 2026 relacionado a produtos MDI na América do Norte e escassez de matérias-primas que afetam as operações de MDI, ilustram como restrições a montante podem reduzir a disponibilidade e aumentar os preços de componentes relacionados à cura em sistemas de poliuretano e formulações híbridas. Essa dinâmica está impulsionando mais múltiplas fontes de fornecimento, a qualificação de químicas alternativas e uma colaboração mais estreita entre OEMs e fornecedores em segmentos de maior volume, como revestimentos eólicos e industriais.
Panorama Competitivo
O mercado de agentes de cura permanece moderadamente fragmentado. A BASF assegura vantagens de escala a partir da isoforonadiamina com integração retroativa e formalizou um acordo exclusivo de distribuição da Baxxodur na América do Norte com a Univar, ampliando o alcance junto aos clientes. Inovadores de menor porte escalam o refino de cardanol e a aminação de lignina, fazendo parceria com fabricantes de turbinas OEM e startups de veículos elétricos para validar o desempenho.
Líderes do Setor de Agentes de Cura
Evonik Industries, AG
BASF
Hexion Inc.
Huntsman International LLC
Mitsubishi Chemical Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Agentes de Cura
- Alfa Chemicals
- Atul Ltd.
- BASF
- Cardolite Corporation
- DIC Corporation
- Evonik Industries, AG
- Hexion Inc.
- Huntsman International LLC
- Incorez Ltd.
- Kukdo Chemical Co.
- Mitsubishi Chemical Corporation
- Olin Corporation
- Palmer International
- Supreme Polytech Pvt Ltd.
- Wanhua Chemical Group

Oportunidades de mercado e perspectivas futuras
Um espaço em branco de desenvolvimento de produtos está se formando em torno de agentes de cura de emissão ultrabaixa, cura rápida e tolerantes à aplicação, que ajudam os sistemas de revestimento e piso a atender aos requisitos cada vez mais rigorosos de VOC e substâncias perigosas, mantendo a velocidade de cura e o desempenho do filme. A Evonik ampliou essa direção em abril de 2026 com lançamentos como o Ancamine 2875 para aplicações de barreira de vapor de umidade e o Ancamine 2873 para cura rápida em condições frias, que são exemplos concretos de fornecedores monetizando o desempenho junto com a redução de emissões em revestimentos protetores e usos relacionados à construção.
Programas de capacidade e localização baseados na Ásia também estão criando oportunidades para fornecedores que conseguem garantir intermediários e se qualificar para padrões eletrônicos e de poliuretano especial. A BASF começou a operar capacidade expandida de DMAPA e polieteramina em sua unidade de Nanjing em julho de 2025, fortalecendo a disponibilidade de blocos de construção de aminas essenciais usados em sistemas de cura epóxi e poliuretano. Separadamente, a SP Samhwa iniciou a produção em massa de agentes de cura de poliuretano de grau óptico localizados em abril de 2026, no âmbito do Programa de Desenvolvimento de Tecnologia de Materiais e Componentes da Coreia do Sul, destacando a substituição de importações e mercados finais de maior especificação em óptica e eletrônicos, onde qualidade consistente, rastreabilidade e desempenho personalizado sustentam um posicionamento premium.
Desenvolvimento Recente da Indústria no Mercado de Agentes de Cura
- Abril de 2026: A Evonik apresentou o Ancamine 2875, um agente de cura epóxi ultrarrápido posicionado para aplicações de barreira de vapor de umidade. O lançamento visa contratantes e formuladores que precisam de prazos de execução mais curtos e menores emissões em sistemas de piso e revestimento protetor, apoiando a demanda de maior valor por especialidades em pacotes de cura epóxi.
- Julho de 2025: A BASF concluiu a expansão de suas plantas de DMAPA e polieteramina (PEA) na unidade de Nanjing, aumentando a capacidade de DMAPA em cerca de 20% e a capacidade de PEA em cerca de 25%. A produção adicional fortalece o fornecimento de intermediários de aminas essenciais usados em várias famílias de agentes de cura e reforça Nanjing como um polo estratégico para atender a Ásia-Pacífico e mercados de exportação.
- Setembro de 2024: A Evonik apresentou os agentes de cura à base de poliamida Ancamide 2853 e Ancamide 2865 para as Américas. Ao expandir opções alinhadas com os requisitos de saúde, segurança ambiental (EH&S) e sustentabilidade em revestimentos, essa medida melhora a amplitude do portfólio para formuladores que equilibram durabilidade, manuseio e restrições ambientais.


Mercado de Agentes de Cura Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
O mercado de agentes de cura abrange endurecedores reativos adicionados a resinas para iniciar ou concluir a reticulação, convertendo um sistema líquido em um material sólido e durável. Contamos as vendas de agentes de cura fornecidos como produtos puros ou como misturas formuladas usadas em revestimentos, adesivos e vedantes, construção, compósitos e aplicações elétricas.
Exclusões do escopo: exclui aceleradores ou diluentes não reativos vendidos apenas para controle de viscosidade ou velocidade, e também exclui fluxos de material reciclado ou recuperado.
Visão geral da segmentação
- Por Tipo
- Epóxi
- Poliuretano
- Borracha
- Acrílico
- Outros Tipos (Silicone, Fenólico, etc.)
- Por Aplicação
- Tintas e Revestimentos
- Construção Civil
- Adesivos e Selantes
- Compósitos (Energia Eólica, Marítimo, Esportivo)
- Elétrico e Eletrônico (Encapsulamento, PCB, Baterias para VE)
- Outras Aplicações (Impressão 3D, Pisos, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando os fatores de demanda que consistentemente movem o consumo de agentes de cura, alinhando-os então aos mercados finais onde a química de reticulação é necessária. Fontes públicas como as estatísticas minerais do USGS, a série de manufatura do US Census Bureau, dados comerciais da UN Comtrade, Eurostat e a Agência Internacional de Energia foram usadas como referências para a produção química, a atividade de construção e o momento industrial.
Também analisamos relatórios anuais de empresas, apresentações a investidores e literatura técnica, incluindo periódicos revisados por pares sobre polímeros e revestimentos, além de sites de associações ligadas a revestimentos, compósitos e adesivos. Para preencher lacunas relacionadas à presença de fornecedores e ao posicionamento de produtos, contamos com assinaturas pagas para dados financeiros e de inteligência empresarial, notícias e finanças, bancos de dados de patentes e um banco de dados de embarques de importação/exportação em nível de envio. Esses exemplos não são exaustivos, e verificamos outras fontes públicas para coletar, validar e esclarecer os pontos de dados específicos usados no modelo.
Entrevistas e pesquisas primárias
Discussões primárias foram usadas para testar a robustez do pool de demanda e da lógica de precificação, conversando com produtores, distribuidores, formuladores e grandes usuários finais que compram agentes de cura para revestimentos, adesivos, compósitos e produtos químicos de construção. Como se trata de um mercado global, a abordagem equilibrou APAC, EMEA e as Américas para que as diferenças regionais na composição de resinas, nas necessidades de conformidade e na disponibilidade de fornecimento pudessem ser refletidas nas premissas do modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 19% | APAC: 39% |
| Nível médio: 49% | Líderes funcionais/de unidade: 29% | EMEA: 35% |
| Participantes menores: 19% | Gerentes: 52% | Américas: 26% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down e bottom-up, na qual indicadores de atividade de resinas e de uso final são primeiro usados para reconstruir o pool de demanda por endurecedores reativos, sendo depois cruzados com sinais de fornecedores e canais para manter os totais realistas. Na prática, partimos de resultados de uso final, como o crescimento do volume de revestimentos, a atividade de construção e a fabricação de compósitos, e então aplicamos premissas de intensidade e composição de agentes de cura por química para converter esses indicadores em valor de mercado.
As principais entradas do modelo incluíram tendências de consumo de resina, índices de produção de revestimentos e adesivos, fluxos de importação e exportação para grupos químicos relevantes, taxas de dosagem típicas usadas em sistemas epóxi e de poliuretano, e movimentos de preço médio de venda ligados à pressão sobre matérias-primas e mudanças de formulação. Onde os dados locais eram escassos, usamos proxies regionais e proporções validadas, ajustando essas entradas posteriormente após as entrevistas. As previsões foram construídas usando análise de cenários apoiada por relações multivariadas simples entre a demanda por agentes de cura e indicadores líderes, como gastos com construção, produção industrial e produção de veículos e eletrônicos, seguidas por uma verificação final de razoabilidade usando aproximações amostradas de preço vezes volume do lado da oferta.
Validação de dados e ciclo de atualização
A validação é feita comparando os resultados do modelo com sinais independentes, como direção do comércio, padrões de preços de produtos químicos a montante e mudanças na produção de revestimentos e adesivos a jusante, investigando então os fatores por trás de quaisquer grandes variações. Os números são revisados em etapas, onde as premissas são verificadas primeiro, os cálculos são replicados por outro analista, e os resultados finais são aprovados somente após as inconsistências serem explicadas de forma clara.
Se uma nova regulamentação, mudança de capacidade ou movimento abrupto de matéria-prima for observado, os respondentes são recontatados para confirmar se o impacto no mercado é passageiro ou estrutural. Os relatórios são atualizados anualmente, e atualizações provisórias são feitas quando ocorrem eventos materiais, seguidas por uma revisão final antes da entrega para que os clientes recebam a visão mais atual disponível.
Tamanho do mercado de agentes de cura da Mordor Intelligence comparado com outras estimativas publicadas
Os diferentes tamanhos de mercado publicados para agentes de cura nem sempre coincidem, porque as químicas incluídas, o mapeamento de uso final e o ano usado para precificação podem variar de um estudo para outro. Em nosso trabalho, mantemos a lógica rastreável para que o leitor possa conectar o valor total do mercado a indicadores de demanda visíveis e verificações baseadas em entrevistas.
As maiores discrepâncias geralmente vêm de escolhas de escopo, especialmente quando algumas estimativas incluem aceleradores de cura não reativos, ou quando fluxos reciclados são contados como fornecimento novo. Outro fator comum é a precificação, em que um número pode refletir um pico ou vale nas matérias-primas, enquanto outro usa médias suavizadas, e o momento da conversão de moeda também pode adicionar distorção. Por fim, a cadência de atualização importa nos mercados químicos, pois novos ciclos de capacidade e construção podem mudar o equilíbrio dentro de um ano, e essa dispersão é visível em números que não atualizam as premissas com frequência.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 7,92 bilhões de USD (2026) | |
| Consultoria Global A | 7,17 bilhões de USD (2026) | Utiliza uma estrutura de tipo mais ampla por família de resina e uso final, e não indica claramente se aceleradores de cura não reativos e volumes recuperados são excluídos, o que pode comprimir o valor contabilizado quando a precificação é calculada de forma diferente. |
| Editora do Setor B | 5,73 bilhões de USD (2024) | Abrange apenas agentes de cura epóxi e ancora o valor a um ano-base de 2024, de modo que o poliuretano e outras químicas de cura são deixados de fora, e o total muda materialmente em comparação com uma visão que inclui todos os agentes de cura. |
A tabela mostra que a maior parte da dispersão é explicada por o mercado estar limitado apenas a epóxi versus todos os endurecedores reativos, e pela forma como os aditivos e os fluxos de recuperação são tratados. Ao excluir aceleradores não reativos e fluxos reciclados e vincular a demanda à atividade de revestimentos, construção, adesivos e compósitos, a linha de base permanece mais próxima do verdadeiro pool de endurecedores reativos, que é a abordagem aplicada pela Mordor Intelligence.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de agentes de cura?
O mercado de agentes de cura está em USD 7,92 bilhões em 2026 e tem projeção de atingir USD 10,16 bilhões até 2031.
Qual tipo de agente de cura detém a maior participação?
Os agentes de cura epóxi lideram com 42,68% da participação do mercado de agentes de cura em 2025, crescendo a um CAGR de 6,29% até 2031.
Por que a Ásia-Pacífico é fundamental para os fornecedores de agentes de cura?
A Ásia-Pacífico comanda 44,75% da receita global graças às cadeias de suprimentos integradas, menores custos de produção e expansão dos setores de construção civil e energia eólica.
Como as regulamentações estão influenciando o desenvolvimento de produtos?
As regras mais rígidas de COV e REACH impulsionam os fabricantes em direção a químicas de base biológica e baixo odor e aceleram a pesquisa e o desenvolvimento de aceleradores sem PFAS e de baixo risco, reformulando os portfólios.
Qual segmento de aplicação está crescendo mais rapidamente?
As aplicações de compósitos, especialmente pás de turbinas eólicas e peças automotivas leves, registram o maior CAGR de 6,12% até 2031.
Página atualizada pela última vez em:



