
Tamaño y Cuota del Mercado de Hoteles Casino
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 165.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 211.26 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.05 % |
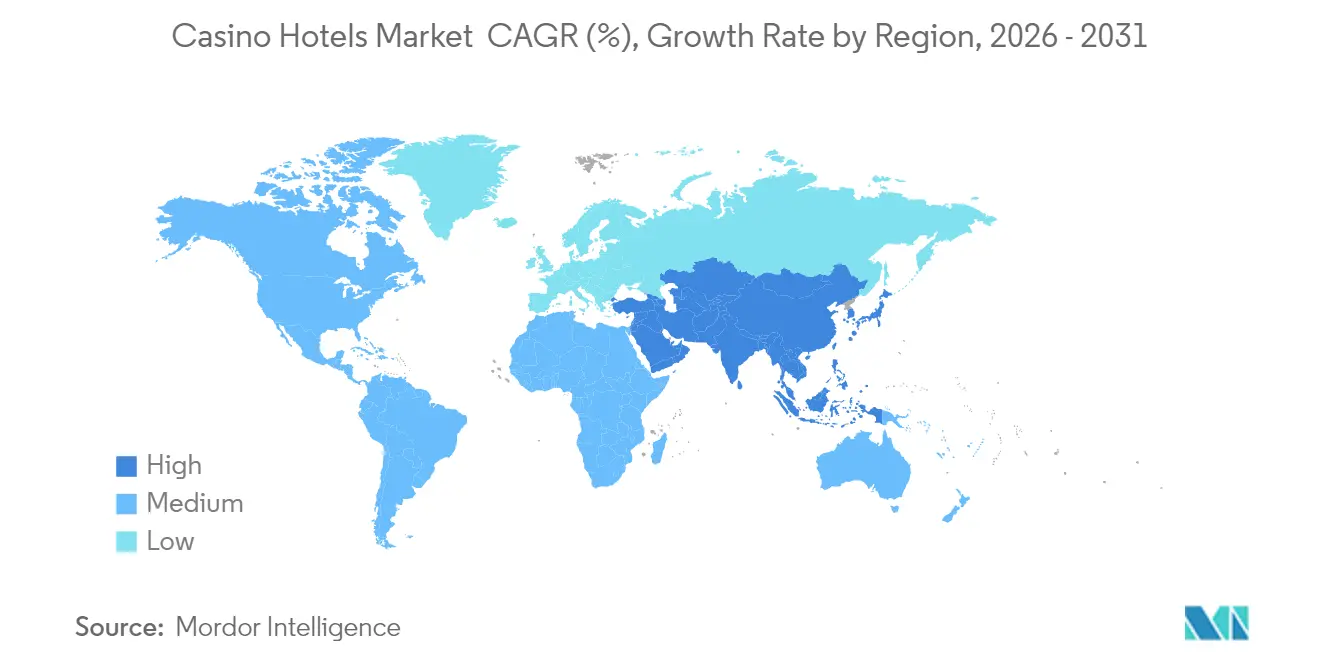
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
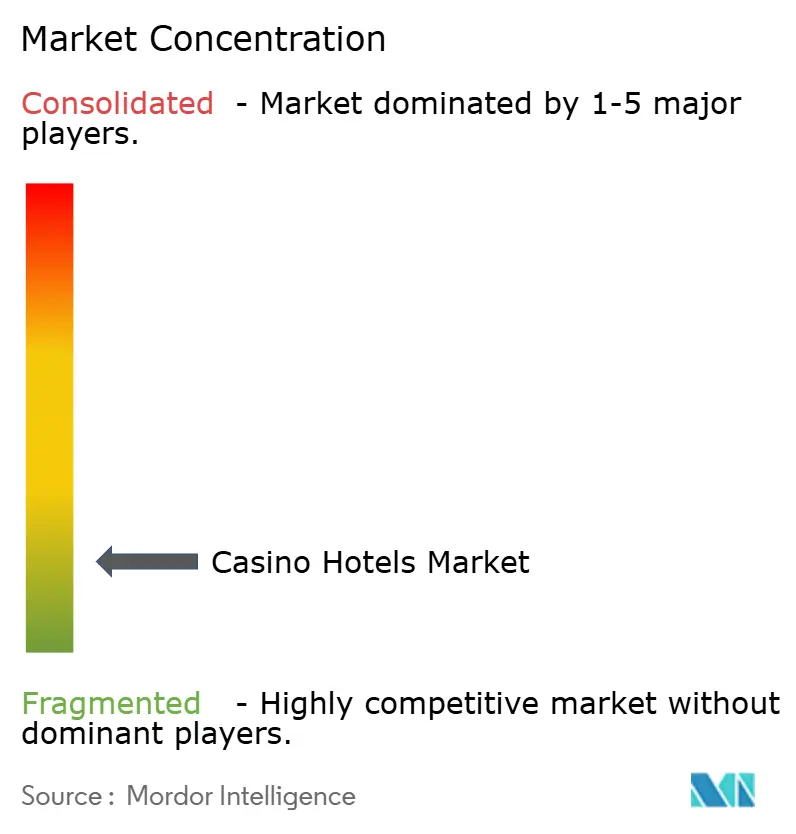
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Hoteles Casino por Mordor Intelligence
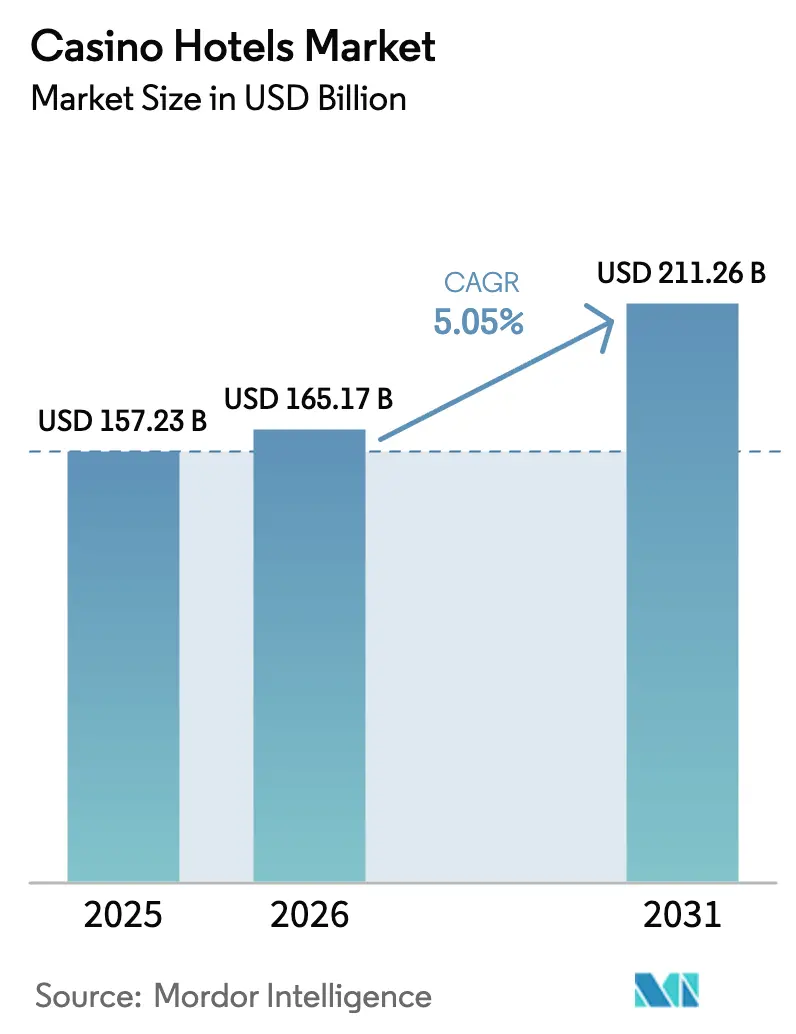
Se espera que el tamaño del mercado de hoteles casino crezca desde 157,23 mil millones de USD en 2025 hasta 165,17 mil millones de USD en 2026 y se prevé que alcance los 211,26 mil millones de USD en 2031 a una CAGR del 5,05% durante el período 2026-2031. El mercado de hoteles casino se beneficia de la demanda de ocio reprimida, el marketing de destino y las nuevas aperturas regulatorias. Los operadores están desplegando capacidades digitales de activos ligeros, implementando motores de precios impulsados por IA y reforzando los vínculos con los programas de fidelización para capturar un mayor valor de vida del cliente. Las canalizaciones de complejos integrados en los Emiratos Árabes Unidos, Grecia y Tailandia destacan el apetito de los inversores por los distritos de entretenimiento de usos múltiples, mientras que los centros consolidados como Las Vegas continúan superando los récords de ingresos de juego previos a la pandemia. La disciplina de oferta, las renovaciones específicas y los controles de costes disciplinados respaldan la resiliencia del margen, incluso cuando los costes salariales y de servicios públicos aumentan en los principales mercados.
Conclusiones Clave del Informe
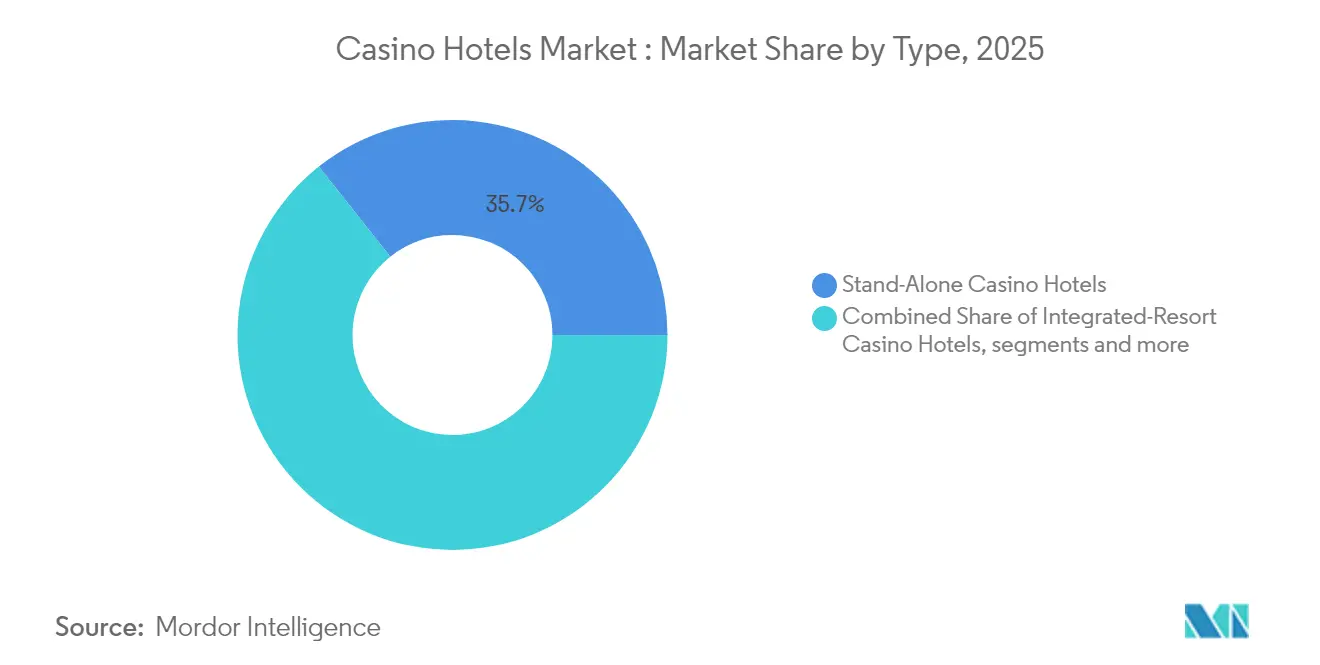
- Por tipo, las propiedades independientes lideraron con el 35,68% de los ingresos en 2025, mientras que los complejos integrados están previstos para expandirse a una CAGR del 7,02% hasta 2031 en el mercado de hoteles casino.
- Por fuente de ingresos, el juego representó el 46,25% de la cuota del mercado de hoteles casino en 2025; los ingresos no relacionados con el juego están creciendo a una CAGR del 8,28% hasta 2031.
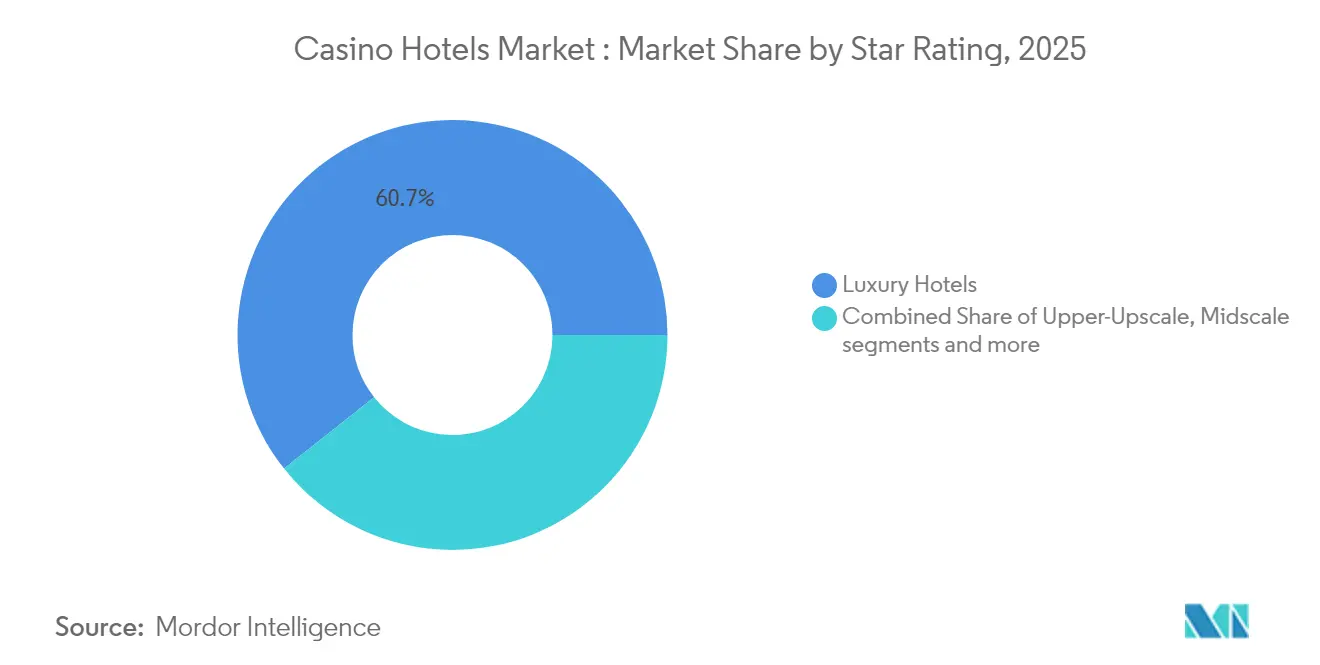
- Por categoría de estrellas, los hoteles de lujo representaron el 60,67% del tamaño del mercado de hoteles casino en 2025 y están avanzando a una CAGR del 7,42%.
- Por geografía, América del Norte comandó el 42,10% de la cuota de ingresos en 2025, mientras que se prevé que Asia-Pacífico registre la CAGR más rápida del 7,95% en el mercado de hoteles casino.
- Cinco operadores líderes, MGM Resorts, Las Vegas Sands, Caesars Entertainment, Wynn Resorts y Galaxy Entertainment, controlaron colectivamente una posición dominante en 2024.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Legalización creciente del juego en mercados emergentes | +1.2% | Asia-Pacífico, América Latina, Oriente Medio | Mediano plazo (2-4 años) |
| Recuperación y crecimiento del turismo internacional post-pandemia | +0.9% | Global, con concentración en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Fuentes de ingresos no relacionadas con el juego diversificadas de los complejos integrados | +0.8% | Global, liderado por Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Análisis de datos avanzado e IA que optimizan la gestión de ingresos totales | +0.6% | América del Norte, Europa, mercados desarrollados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda creciente de deportes electrónicos y MICE experiencial en complejos casino | +0.4% | América del Norte, Europa, Asia-Pacífico urbana | Largo plazo (≥ 4 años) |
| Megaproyectos de destino liderados por el gobierno que atraen inversión | +0.7% | Oriente Medio, Sudeste Asiático, América Latina seleccionada | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Legalización Creciente del Juego en Mercados Emergentes
El proyecto de Ley de Complejo de Entretenimiento de Tailandia exige una inversión mínima de THB 100 mil millones (2.800 millones de USD) y propone un impuesto sobre el GGR del 17%, posicionando al país para aprovechar una oportunidad de juego anual estimada en 5.000 millones de USD. Brasil implementó la Ley 14.790/2023 en enero de 2025, exigiendo un capital desembolsado de BRL 30 millones (5,5 millones de USD) y un impuesto sobre el GGR del 12% para los licenciatarios. Los Emiratos Árabes Unidos están debutando el primer complejo integrado de la región, Wynn Al Marjan Island, con previsión de asegurar al menos 1.330 millones de USD en ingresos de juego anuales. Dichas aperturas crean vías de expansión en espacios vacíos para los operadores globales que buscan la diversificación del mercado de hoteles casino.
Recuperación y Crecimiento del Turismo Internacional Post-Pandemia
Las llegadas de visitantes internacionales a Las Vegas ascendieron a 4,7 millones en 2023, señalando una reaceleración de la demanda transfronteriza. Singapur acogió a 13,6 millones de turistas que gastaron 27.200 millones de USD, con sus dos complejos integrados contribuyendo entre el 1% y el 2% del PIB. Macao registró 34,9 millones de llegadas en 2024, elevando el GGR diario promedio a MOP 620 millones. Las variaciones en la recuperación por mercado de origen, como la visita de turistas chinos a Macao que se recuperó solo al 61% de los niveles de 2019 en el segundo trimestre de 2024, están alentando a los operadores a ampliar su combinación de marketing geográfico. La fijación dinámica de precios de habitaciones y las promociones específicas están mejorando el RevPAR mientras se mantiene la utilización de capacidad.
Fuentes de Ingresos No Relacionadas con el Juego Diversificadas de los Complejos Integrados
Cornell Hospitality Quarterly señala que las instalaciones adicionales de comercio minorista, restauración y entretenimiento incrementan materialmente los volúmenes de máquinas tragaperras, aunque los volúmenes de juegos de mesa muestran un cambio marginal. Los concesionarios de Macao presentan una diversificación menor que sus homólogos de Las Vegas, sin embargo, cada aumento de 1 punto en la cuota de ingresos no relacionados con el juego típicamente mejora el margen de beneficio neto en 0,3 puntos. Las Vegas Sands ha comprometido 4.500 millones de USD en atracciones culturales no relacionadas con el juego en Macao, mientras que Marina Bay Sands está invirtiendo 1.750 millones de USD en mejoras de suites y nuevos establecimientos de restauración y bebidas. La estabilidad de ingresos derivada de las fuentes no relacionadas con el juego protege las ganancias de las fluctuaciones en el volumen de los juegos de mesa.
Análisis de Datos Avanzado e IA que Optimizan la Gestión de Ingresos Totales
Los hoteles que adoptan IA logran previsiones precisas de ocupación, predicen el uso de servicios públicos y agilizan las ofertas personalizadas. Caesars Entertainment ejecuta algoritmos dinámicos de fijación de precios de habitaciones que se actualizan cada 15 minutos, mientras que Wynn Las Vegas utiliza controles de habitación impulsados por IA para moderar el consumo de energía. El Gran Premio de Fórmula 1 de Las Vegas de 2023 generó 1.300 millones de USD en impacto económico y permitió a los hoteles ofrecer paquetes de suites premium con vistas a la carrera a más de 1 millón de USD. Los programas de hospitalidad predictiva están elevando las puntuaciones medias de satisfacción de los huéspedes entre 6 y 10 puntos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regímenes de licencias estrictos y oposición política al juego | -0.8% | Global, particularmente Europa y jurisdicciones conservadoras | Largo plazo (≥ 4 años) |
| Mayor regulación de la responsabilidad social y el juego problemático | -0.5% | América del Norte, Europa, Asia-Pacífico desarrollada | Mediano plazo (2-4 años) |
| Cambio de las generaciones más jóvenes hacia el juego en línea y móvil | -0.6% | América del Norte, Europa, Asia-Pacífico desarrollada | Mediano plazo (2-4 años) |
| Riesgos climáticos y de ESG crecientes para activos de complejos casino costeros | -0.4% | Regiones costeras a nivel global, particularmente el Caribe, el Sudeste Asiático y la costa de EE. UU. | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Regímenes de Licencias Estrictos y Oposición Política al Juego
El Tratado Interestatal sobre Juego de Alemania de 2021 impuso un impuesto del 5,3% sobre las apuestas de los jugadores y normas de alojamiento de datos locales. El reglamento contra el lavado de dinero de la UE, en vigor a partir de julio de 2027, estandarizará las obligaciones de diligencia debida reforzada para los casinos. La Ley 7/2024 de Macao restringe a los promotores de junkets, y la Ley 20/2024 endurece las sanciones por juego sin licencia[1]Chambers Global Practice Guides, "Actualización de la Ley de Juego de Macao 2024," chambers.com. La enmienda de 2024 de la República Checa elevó el capital mínimo a CZK 50 millones (2,2 millones de USD) y aumentó el impuesto sobre el GGR al 30%. El aumento de los costes de cumplimiento normativo disuade a los operadores más pequeños y puede ralentizar los desarrollos en campo verde en jurisdicciones altamente reguladas.
Cambio de las Generaciones Más Jóvenes hacia el Juego en Línea y Móvil
La Generación Z prioriza la comodidad digital, la conciencia ecológica y las experiencias locales auténticas. La RA, la RV y el 5G ahora admiten el juego móvil inmersivo, mientras que la cadena de bloques garantiza transacciones seguras y sin fricciones. El juego en la nube elimina las barreras de hardware y el registro biométrico reduce los tiempos de espera y mejora la seguridad. El énfasis de Penn Entertainment en las apuestas deportivas en línea contribuyó a pérdidas de casi 1.000 millones de USD en 2024, lo que impulsó llamados de activistas para una realineación estratégica. Los hoteles casino deben integrar sólidos puntos de contacto digitales al tiempo que preservan el ambiente social que distingue a los complejos físicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Complejos Integrados Impulsan el Crecimiento PremiumLas propiedades de complejos integrados contribuyeron con el 33,05% de los ingresos de 2025 y se están expandiendo a una CAGR del 7,02%, la más rápida entre todos los formatos. El mercado de hoteles casino recompensa sus modelos de ingresos diversificados, con la restauración y bebidas, el comercio minorista y el entretenimiento generando frecuentemente más del 55% del EBITDA de la propiedad. Los hoteles casino independientes mantienen una cuota líder del 35,68% de los ingresos de 2025 debido a los menores obstáculos de capital y los plazos de desarrollo más rápidos, lo que los hace atractivos en corredores urbanos de nivel medio y jurisdicciones tribales.
El juego en cruceros y barcos fluviales sigue siendo un nicho, pero es estratégicamente importante en entornos terrestres muy regulados; la movilidad permite a los operadores redistribuir el tonelaje para seguir las tendencias de la renta disponible. Jamaica acogió su primer casino en el Princess Grand Jamaica de 2.037 habitaciones en 2025, destacando el camino para que las islas de ocio ingresen al mercado de hoteles casino. Las expansiones tribales, como la ampliación de 2.000 a 4.000 millones de USD del Hard Rock Sacramento por parte de Enterprise Rancheria, muestran la confianza del sector en la demanda regional de acceso en automóvil.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Fuente de Ingresos:
La Aceleración de los Ingresos No Relacionados con el Juego Remodela los Modelos de NegocioEl juego todavía aportó el 46,25% de los ingresos agregados de 2025, sin embargo, los flujos no relacionados con el juego marchan a una CAGR del 8,28% hasta 2031. Cada punto porcentual de aumento en la contribución no relacionada con el juego típicamente reduce la volatilidad de las ganancias y alarga la duración media de las estancias. Los ingresos por habitaciones se han beneficiado de una tarifa diaria promedio récord de 193,16 USD en el Strip de Las Vegas en 2024. La restauración dirigida por chefs de renombre, los teatros y el comercio minorista de marca mejoran el gasto cruzado; el Gran Premio de Fórmula 1 de Las Vegas ilustró cómo los eventos a gran escala pueden añadir 1.300 millones de USD de valor económico local y elevar el RevPAR entre un 25% y un 40% durante la semana de la carrera. Las alianzas estratégicas, como la asociación de MGM Resorts con Marriott, que generó 140.000 reservas incrementales en cuestión de meses, señalan la importancia de los ecosistemas de colaboración.
Por Categoría de Estrellas:
El Segmento de Lujo Ocupa un Posicionamiento PremiumLos establecimientos de lujo captaron el 60,67% de los ingresos en 2025 y trazan una CAGR del 7,42% hasta 2031, lo que subraya la disposición de los viajeros a pagar por servicios exclusivos. El RevPAR de lujo superó los máximos previos a la pandemia en las carteras de Las Vegas y Macao a finales de 2024, impulsado por experiencias curadas de restauración y bienestar. Los complejos upper-upscale ofrecen un crecimiento equilibrado, actuando como puente entre los segmentos de consumidores aspiracionales y los intermedios. Los niveles midscale y económico enfrentan compresión de márgenes al competir con alquileres a corto plazo y albergues lifestyle que resuenan entre los viajeros más jóvenes. El proyecto planificado de Wynn Resorts de un centro de entretenimiento temático de 5.000 millones de USD refuerza las estrategias de premiumización.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Usuario Final:
Los Viajeros Internacionales Impulsan la Aceleración del CrecimientoLos viajeros de ocio doméstico representaron el 54,05% de los registros de 2025, reflejando el sólido turismo intrarregional y la demanda de viaje en automóvil durante los años de restricciones de viaje. Sin embargo, se prevé que las llegadas de ocio internacional registren una CAGR del 7,78%, impulsadas por la reapertura de los corredores de vuelos de largo recorrido y la rápida emisión de visados electrónicos en el Sudeste Asiático. MGM Resorts registró un aumento interanual del 43% en las reservas de convenciones en diciembre de 2024 a medida que la demanda de MICE se recuperó. Los apostadores de alto nivel y VIP, aunque son menores en volumen, generan un EBITDA desproporcionado gracias a los mínimos en mesas premium y los servicios a medida, como los vuelos en jet privado.
Análisis Geográfico
Mercado de Hoteles Casino en América del Norte
América del Norte retuvo el 42,10% de los ingresos de 2025. El tamaño del mercado de hoteles casino de la región gana impulso gracias al gasto doméstico resiliente, los acuerdos tribales fiscalmente eficientes y un sólido calendario de eventos. Las Vegas alcanzó 13,5 mil millones de USD en GGR en 2024, consolidando su papel como epicentro mundial del juego. Los proyectos de revitalización urbana en Chicago y Nueva York prometen una oferta incremental, y los rigurosos procesos de licitación limitan la entrada de participantes especulativos. ,
Mercado de Hoteles Casino en Asia-Pacífico y Oriente Medio
Asia-Pacífico es el principal motor de crecimiento, con una previsión de CAGR del 7,95% hasta 2031, respaldado por las perspectivas de crecimiento del EBITDA del 9% de Macao y desarrollos multimillonarios en Japón, Filipinas y Tailandia. Wynn Al Marjan Island, previsto para su inauguración en 2027, establecerá el modelo de referencia para los complejos integrados en Oriente Medio. Los complejos integrados de Singapur contribuyeron hasta un 2% del PIB nacional en 2024, demostrando el potencial fiscal de los entornos bien regulados.
Mercado de Hoteles Casino en Europa, América del Sur y África
Europa presenta un panorama bifurcado: los centros tradicionales como Mónaco y el Reino Unido lidian con aumentos de impuestos y mandatos de juego más seguro, mientras que el proyecto Hellinikon de 1,5 mil millones de EUR en Grecia pone de manifiesto el resurgimiento turístico del sur de Europa. El lanzamiento del mercado legal de Brasil en 2025 marca un hito para América del Sur, con marcas globales que se posicionan para acceder a la mayor economía de América Latina. Las perspectivas de África siguen siendo incipientes, aunque fondos soberanos con sede en Abu Dabi están evaluando complejos turísticos costeros en el norte de África.

Panorama regulatorio
Los hoteles con casino operan bajo regímenes superpuestos de cumplimiento en materia de juego, hostelería y delitos financieros que determinan la entrada al mercado y la economía operativa. En Estados Unidos, los reguladores estatales de juego, como la Nevada Gaming Control Board y la Nevada Gaming Commission, establecen requisitos de licencia, idoneidad y control interno que se extienden más allá del piso del casino. Las expectativas de colicencia y verificación de antecedentes también pueden aplicarse a funciones de hostelería no vinculadas al juego alojadas dentro de la misma estructura operativa. En abril de 2026, Nevada adoptó enmiendas a las Regulaciones 5 y 25, reforzando la responsabilidad en el cumplimiento y endureciendo los controles sobre agentes independientes, lo que eleva las expectativas de gobernanza y supervisión para los operadores multipropiedad.
Las obligaciones de ALD/CFT se están endureciendo junto con los controles específicos del juego, aumentando el costo y la complejidad de operar complejos turísticos grandes e intensivos en efectivo. FinCEN emitió un Aviso de Reglamentación Propuesta el 10 de abril de 2026, que exigiría a los casinos designar un responsable con sede en EE. UU. para el cumplimiento de ALD/CFT y obtener la aprobación a nivel de junta directiva para los programas de ALD/CFT, elevando los estándares de supervisión y documentación de la junta. En Europa, el marco de ALD de la UE, que avanza hacia un plazo de vigencia de julio de 2027, añade otra capa para los operadores multinacionales con flujos de clientes transfronterizos. Al mismo tiempo, jurisdicciones individuales como Alemania, bajo su Tratado Interestatal sobre Juego de 2021, mantienen restricciones locales, incluidas normas de alojamiento de datos e impuestos, que pueden influir en la rentabilidad a nivel de propiedad y en las decisiones sobre la pila tecnológica.
Análisis de la cadena de valor
La cadena de valor de los hoteles con casino combina operaciones de juego de alta frecuencia con habitaciones de hotel, alimentos y bebidas, comercio minorista, entretenimiento y MICE, coordinados mediante una gestión centralizada de ingresos y compras. Las actividades principales abarcan la adquisición de clientes y la inscripción en programas de lealtad, la incorporación de jugadores y huéspedes, las operaciones de casino (juegos de mesa, máquinas tragamonedas, caja, vigilancia), las operaciones hoteleras (habitaciones, limpieza, instalaciones) y la programación de eventos que impulsa el gasto no relacionado con el juego. Las actividades de apoyo dependen cada vez más de infraestructura digital, como los sistemas de gestión de casinos (CMS) y las plataformas de seguimiento de jugadores, que conectan los datos de juego y hostelería con la gestión integral de ingresos, la fijación de precios y el marketing personalizado.
En el lado de la oferta, los complejos integrados utilizan compras al por mayor y contratación con múltiples proveedores para asegurar economías de escala en consumibles, ingredientes premium para restaurantes emblemáticos y bienes de alta gama para boutiques minoristas de lujo. La logística y el abastecimiento son globales para muchos insumos de los complejos, mientras que los proveedores locales siguen siendo importantes para perecederos, servicios de personal y mantenimiento de las propiedades. El cumplimiento regulatorio, incluida la supervisión de idoneidad para ciertas relaciones con terceros y los controles más estrictos sobre agentes independientes destacados por las actualizaciones de Nevada de abril de 2026, puede afectar la selección de proveedores, la contratación y la periodicidad de las auditorías tanto en los departamentos de juego como en los que no lo son.
Panorama Competitivo
El mercado de hoteles casino está moderadamente concentrado. Los cinco principales grupos, MGM Resorts, Las Vegas Sands, Caesars Entertainment, Wynn Resorts y Galaxy Entertainment, aprovecharon las ventajas de escala en los ecosistemas de fidelización, el análisis de datos y la solidez del balance para salvaguardar su cuota. MGM Resorts registró un récord de 17.200 millones de USD en ingresos en 2024, impulsado por una ocupación del 94% en el Strip[3]Fuente: MGM Resorts, "Informe Anual 2024," mgmresorts.com. Wynn Resorts aseguró 2.400 millones de USD en financiación para su complejo en los Emiratos Árabes Unidos, la mayor financiación hotelera individual en el Golfo.
El apetito por las fusiones y adquisiciones está subrayado por la transacción de privatización de Bally's por 4.600 millones de USD con Standard General y el acercamiento de Boyd Gaming a Penn Entertainment. Las estructuras de REIT de activos ligeros, ejemplificadas por la inversión de 300 millones de USD de VICI Properties en One Beverly Hills, ilustran la preferencia de los inversores por los arrendamientos netos triples estables. La adopción tecnológica es un diferenciador competitivo: el motor de precios dinámicos de Caesars elevó la tarifa diaria promedio combinada un 6% en 2024, mientras que Galaxy Entertainment integró el reconocimiento facial en los accesos VIP de Cotai.
Las oportunidades de espacio vacío en mercados recién legalizados recompensan a los operadores con trayectorias probadas de participación regulatoria. El umbral de capital de THB 100 mil millones de Tailandia favorecerá a los gigantes globales frente a los nuevos participantes locales. La regla de capitalización de BRL 30 millones de Brasil es modesta según los estándares internacionales, lo que potencialmente fomentará un campo fragmentado propicio para consolidaciones en un plazo de cinco años.
Líderes del Sector de Hoteles Casino
Las Vegas Sands Corporation
MGM Resorts International
Caesars Entertainment Corporation
Galaxy Entertainment Group
Wynn Resorts Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hoteles Casino
- MGM Resorts International
- Caesars Entertainment Corporation
- Las Vegas Sands Corporation
- Wynn Resorts Limited
- Melco Resorts & Entertainment
- Galaxy Entertainment Group
- Genting Berhad
- SJM Holdings Limited
- Hard Rock International
- Penn Entertainment Inc.
- Boyd Gaming Corporation
- Sun International Limited
- Crown Resorts Limited
- NagaCorp Ltd.
- Marina Bay Sands Pte. Ltd.
- Mohegan Gaming & Entertainment
- Foxwoods Resort Casino
- Resorts World Sentosa (Genting Singapore)
- Bally's Corporation
- NOVOMATIC AG

Oportunidades de mercado y perspectivas futuras
Los ciclos de nueva construcción y reinversión en complejos integrados continúan creando espacio para proveedores y operadores capaces de monetizar a escala las actividades no relacionadas con el juego. Un claro ejemplo es el programa de desarrollo de Las Vegas Sands en Singapur, donde la compañía avanza con un plan de complejo de ultralujo que incluye una arena con 15.000 asientos y que se ha planteado como una inversión de aproximadamente 8.000 millones de USD. Una gran capacidad de arena y entretenimiento amplía la combinación abordable de eventos con entrada, paquetes de hostelería premium y el efecto derrame de MICE, respaldando el desplazamiento del mercado hacia flujos de ingresos no relacionados con el juego que ya están ganando participación.
La optimización y consolidación de carteras también crea oportunidades en la reposición de activos, la integración tecnológica y la expansión del ecosistema de lealtad. El acuerdo anunciado en efectivo para que Fertitta Entertainment adquiera Caesars Entertainment (aproximadamente 17.600 millones de USD) apunta a una continua M&A a escala de plataforma, que suele desencadenar la priorización de capex a nivel de propiedad, la relicitación de proveedores y el despliegue de sistemas unificados de datos de huéspedes y precios en las carteras adquiridas. A medida que se endurecen los requisitos de cumplimiento, incluida la propuesta de ALD/CFT de FinCEN de abril de 2026 y las actualizaciones regulatorias de Nevada de abril de 2026, los operadores y proveedores de tecnología pueden diferenciarse mediante flujos de trabajo listos para auditoría que vinculan el seguimiento de jugadores, los pagos, la gestión de anfitriones y las operaciones hoteleras, manteniendo al mismo tiempo experiencias de huéspedes sin fricciones.
Recent Industry Developments in Mercado de Hoteles Casino
- Julio de 2026: Caesars Entertainment ha recibido la autorización regulatoria para su adquisición por parte de Fertitta Entertainment en una transacción totalmente en efectivo valorada en aproximadamente 17.600 millones de USD. La consolidación amplía la escala y mejora la presencia de destino en los principales clústeres de hoteles con casino, lo que permite mayores ventajas en lealtad y asignación de capital. El movimiento fortalece la flexibilidad del balance y acelera la integración de activos para captar sinergias entre mercados.
- Julio de 2026: Sam's Town Hotel and Casino Shreveport, de Boyd Gaming, se vende a Bally's Corporation tras la aprobación de la Louisiana Gaming Control Board. La transacción acelera la consolidación de la cartera en propiedades regionales y amplía la presencia de Bally's en un mercado estratégico. El acuerdo permite a Bally's optimizar su red regional y aprovechar eficiencias de marketing y operativas integradas.
- Junio de 2026: PENN Entertainment inauguró una nueva torre de hotel de 100 millones de USD y 203 habitaciones en Hollywood Casino Columbus el 12 de junio de 2026. La ampliación incrementa las comodidades no relacionadas con el juego y aumenta el valor de atracción para los viajeros de destino. El desarrollo mejora el atractivo competitivo de la propiedad y respalda flujos de ingresos incrementales no relacionados con el juego.


Mercado de Hoteles Casino Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado abarca los ingresos generados por propiedades que combinan alojamiento pagado con juego de casino en el mismo lugar, donde las operaciones hoteleras y de juego se posicionan conjuntamente como un único destino para el huésped.
Exclusiones del alcance: no se contabilizan los casinos independientes sin alojamiento, los casinos de cruceros, el juego en línea, ni las estancias hoteleras puras donde no se ofrece juego en la misma propiedad.
Descripción general de la segmentación
- Por Tipo
- Hoteles Casino de Complejo Integrado
- Hoteles Casino Independientes
- Hoteles Casino Tribales
- Hoteles Casino en Cruceros y Barcos Fluviales
- Por Fuente de Ingresos
- Ingresos de Juego
- Ingresos No Relacionados con el Juego
- Habitaciones
- Restauración y Bebidas
- Entretenimiento y Comercio Minorista
- Por Categoría de Estrellas
- Lujo
- Upper-Upscale
- Midscale
- Económico y Presupuesto
- Por Usuario Final / Tipo de Viajero
- Viajeros de Ocio Doméstico
- Viajeros de Ocio Internacional
- Viajeros de Negocios y MICE
- Apostadores de Alto Nivel / VIP
- Por Geografía
- América del Norte
- Canadá
- Estados Unidos
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas)
- Resto de Asia-Pacífico
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos y Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia)
- Resto de Europa
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para trazar el panorama general de la demanda de viajes y fundamentar el modelo en indicadores públicos repetibles. Nos apoyamos en series turísticas y macroeconómicas oficiales, como UN Tourism para las tendencias de llegadas internacionales, el Banco Mundial y el FMI para el contexto del PIB y la inflación, y las oficinas nacionales de turismo para las señales de demanda hotelera en los principales destinos de juego.
También ayudó a precisar la estructura del mercado y las realidades operativas mediante fuentes como los comunicados gubernamentales o de reguladores del juego, agencias estadísticas y series de tipos de cambio de bancos centrales, respaldadas por informes de empresas, presentaciones a inversores y prensa de negocios de reputación. Cuando fue necesario, se utilizaron suscripciones de pago que cubren finanzas corporativas, noticias y finanzas, y bases de datos de patentes para acelerar las verificaciones cruzadas y evitar la omisión de eventos relevantes. Las fuentes aquí listadas son ilustrativas, y se revisaron muchos otros conjuntos de datos y documentos públicos para recopilar, validar y aclarar los insumos.
Entrevistas primarias y encuestas
Se utilizaron entrevistas primarias y encuestas estructuradas para poner a prueba lo que los datos documentales no podían explicar por completo, especialmente en torno a la combinación de ingresos entre habitaciones, juego y gasto no relacionado con el juego, y el ritmo de normalización de precios y ocupación tras las conmociones de la demanda. Conversamos con una combinación de operadores, gestores de activos, distribuidores y socios, y expertos locales en las regiones clave, de modo que los supuestos pudieran ser cuestionados y ajustados antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directivos ejecutivos: 17% | APAC: 37% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 24% | EMEA: 36% |
| Actores más pequeños: 19% | Gerentes: 59% | América: 27% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que los indicadores de demanda de viajes y alojamiento se reconstruyen por geografía, y luego se filtran según la penetración de los hoteles con casino en los mercados de destino. Corroboramos los totales con verificaciones selectivas de abajo hacia arriba, como rangos de ingresos muestreados de propiedades, contexto de inventario de habitaciones y una lógica simple de ASP por volumen para las líneas de ingresos clave. Cuando las dos perspectivas no coinciden, el modelo se reequilibra para mantener coherente la economía hotelera y de juego implícita.
Los insumos utilizados en el modelo incluyen los volúmenes de visitantes internacionales y domésticos en los principales destinos de casino, la dirección de la ocupación hotelera y la tarifa diaria promedio, la intensidad de los ingresos de juego en relación con la visitación, el movimiento del tipo de cambio para el momento de conversión a USD, y el perfil de rampa de la capacidad de complejos integrados recién inaugurados o ampliados. La previsión utiliza análisis de escenarios respaldado por consenso de expertos, ya que los nuevos otorgamientos de licencias, los ciclos turísticos y los cambios regulatorios pueden alterar rápidamente la trayectoria de crecimiento. Cuando la visibilidad de abajo hacia arriba es limitada en mercados más pequeños, las brechas se abordan mediante ratios sustitutos vinculados a destinos comparables y luego se someten a prueba en entrevistas.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples revisiones que buscan puntos de quiebre, saltos inusuales y cambios de participación a nivel regional que no coinciden con las señales de viajes y juego. Comparamos los resultados con indicadores independientes, como las tendencias de llegadas turísticas, la dirección reportada del mercado de juego en jurisdicciones clave y el impulso observable de los precios hoteleros. Si aparecen grandes variaciones, las cifras se revisan de nuevo por otro analista.
Cuando ocurre un evento importante, como la apertura de un nuevo complejo turístico, una actualización política material o una interrupción abrupta de la demanda, se revisan los supuestos y se vuelve a contactar a los expertos pertinentes. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando los cambios son significativos. Antes de la entrega, se completa una verificación final para que los clientes obtengan la visión más actual disponible en ese momento.
Tamaño del mercado global de hoteles con casino de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para hoteles con casino pueden parecer muy distantes entre sí porque los autores a menudo contabilizan diferentes líneas de ingresos, distintos tipos de propiedades y, en ocasiones, diferentes partes de la cadena de valor de viajes y juego.
La principal diferencia proviene de si se incluyen formatos de juego no hoteleros. Mordor Intelligence solo contabiliza los ingresos vinculados a propiedades con alojamiento en el sitio y operaciones de casino, y mantiene coherentes el momento del tipo de cambio y la ventana de TCAC de 2026 a 2031 durante las actualizaciones.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 165,17 mil millones de USD (2026) | |
| Publicación especializada A | 306,80 mil millones de USD (2026) | A menudo hace seguimiento de los complejos integrados como un paquete de entretenimiento más amplio, lo que puede incorporar bienes inmuebles turísticos más amplios y exposición adyacente al juego no hotelero, inflando así el total abordable en comparación con los hoteles con casino únicamente. |
| Consultora regional B | 21,90 mil millones de USD (2025) | Normalmente utiliza una definición más estrecha, más cercana a los hoteles de juego en geografías limitadas, y puede subestimar los flujos de ingresos hoteleros no relacionados con el juego (habitaciones, alimentos y bebidas, eventos) que elevan materialmente la economía de la propiedad. |
La dispersión en la tabla se explica principalmente por la amplitud con la que se define el alcance en torno a los tipos de propiedades y los flujos de ingresos, así como por diferencias en el momento, la conversión de divisas y la periodicidad de actualización. El uso de reglas de inclusión claramente definidas y de verificaciones cruzadas vinculadas a la demanda de viajes y la actividad de destinos de casino ayuda a mantener la estimación práctica de replicar y más fácil de defender en las discusiones de planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de hoteles casino?
El mercado de hoteles casino alcanzó los 165.170 millones de USD en 2026 y se proyecta que ascienda a 211.260 millones de USD en 2031 a una CAGR del 5,05%.
¿Qué tipo de hotel casino está creciendo más rápido?
Los complejos integrados son los que crecen más rápido, avanzando a una CAGR del 7,02% gracias a las diversificadas fuentes de ingresos no relacionadas con el juego y un mayor gasto promedio por huésped.
¿Cuál es la región de más rápido crecimiento en el Mercado de Hoteles Casino?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de previsión (2026-2031).
¿Por qué se considera Asia-Pacífico el principal motor de crecimiento?
Asia-Pacífico combina la recuperación de Macao, los nuevos mercados legales en Tailandia y los Emiratos Árabes Unidos y el aumento de los ingresos de la clase media, lo que resulta en una CAGR regional prevista del 7,95%.
¿Qué importancia tienen los ingresos no relacionados con el juego para los operadores?
Los ingresos no relacionados con el juego se están expandiendo a una CAGR del 8,28%; cada punto incremental en su cuota típicamente mejora los márgenes al tiempo que reduce la dependencia de los volúmenes de juegos de mesa.
¿Qué empresas dominan el mercado de hoteles casino?
MGM Resorts, Las Vegas Sands, Caesars Entertainment, Wynn Resorts y Galaxy Entertainment ostentan colectivamente la mayor cuota a través de su escala, programas de fidelización y expansión global.
Última actualización de la página el:



