
Tamaño y Cuota del Mercado de Turismo de Bienestar de Asia Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
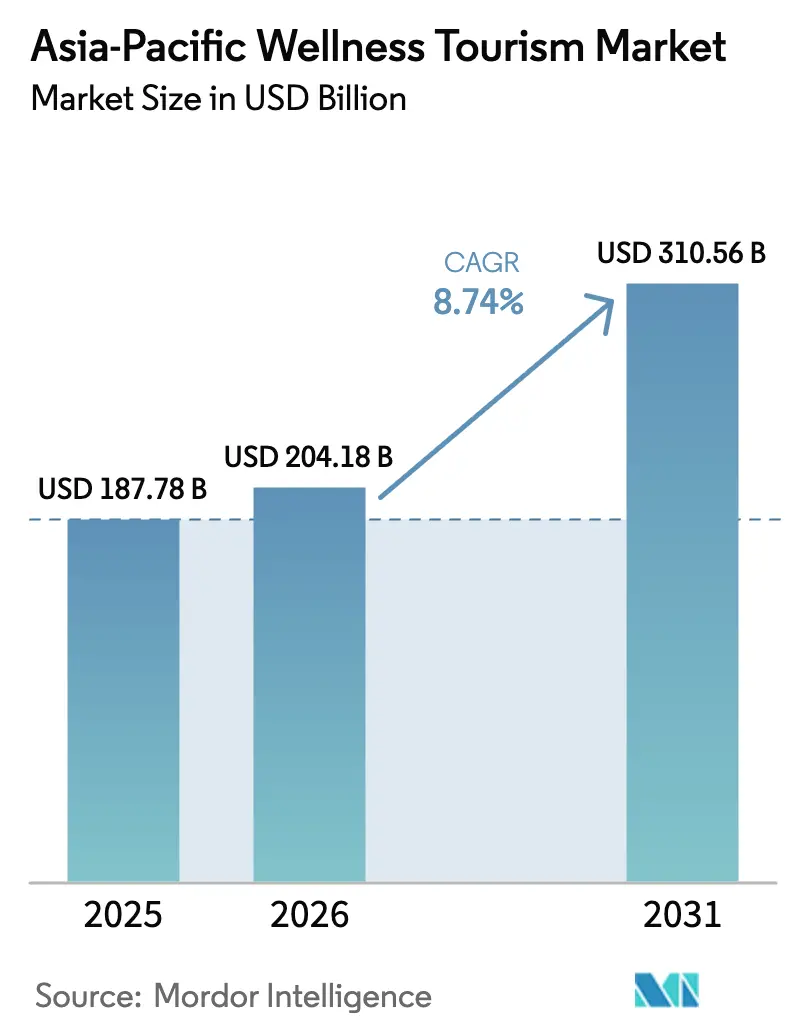
| Tamaño del mercado en el año base (2025) | 187.78 Mil millones de dólares |
| Tamaño del Mercado (2026) | 204.18 Mil millones de dólares |
| Tamaño del Mercado (2031) | 310.56 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.74 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Turismo de Bienestar de Asia Pacífico por Mordor Intelligence
El tamaño del mercado de turismo de bienestar de Asia Pacífico fue valorado en USD 187,78 mil millones en 2025 y se estima que crecerá desde USD 204,18 mil millones en 2026 hasta alcanzar USD 310,56 mil millones en 2031, a una CAGR del 8,74% durante el período de pronóstico (2026-2031). La integración respaldada por los gobiernos de la medicina tradicional, el aumento de los ingresos disponibles entre la creciente clase media de la región, y la sostenida priorización pospandémica de la salud preventiva continúan dinamizando la demanda de experiencias de bienestar auténticas que combinan el patrimonio cultural con resultados medibles[1]Global Wellness Institute, "Global Wellness Economy Monitor 2024," globalwellnessinstitute.org.. China sustenta actualmente el desempeño regional con una cuota del 37,28% del mercado de turismo de bienestar de Asia Pacífico en 2024, aunque la CAGR proyectada del 11,82% de India apunta a una trayectoria de crecimiento geográficamente más equilibrada durante el período de perspectivas. El viaje de bienestar secundario, en el que las actividades de bienestar complementan unas vacaciones más amplias, sigue siendo el comportamiento dominante del usuario; no obstante, el viaje de bienestar primario registra una expansión más intensa a medida que los viajeros dedican viajes completos a retiros de salud transformadores, elevando así los rendimientos para los operadores enfocados en programas curados de larga estancia. La fragmentación del lado de la oferta mantiene baja la intensidad competitiva; las cinco principales marcas concentran apenas el 25,9% de los ingresos regionales, lo que deja un amplio espacio en blanco para desarrolladores de retiros especializados, propietarios de alojamientos ecológicos y centros de bienestar médico de propósito específico que pueden escalar capacidad de calidad más rápido que los titulares encorsetados por modelos operativos hoteleros estandarizados.
Conclusiones Clave del Informe
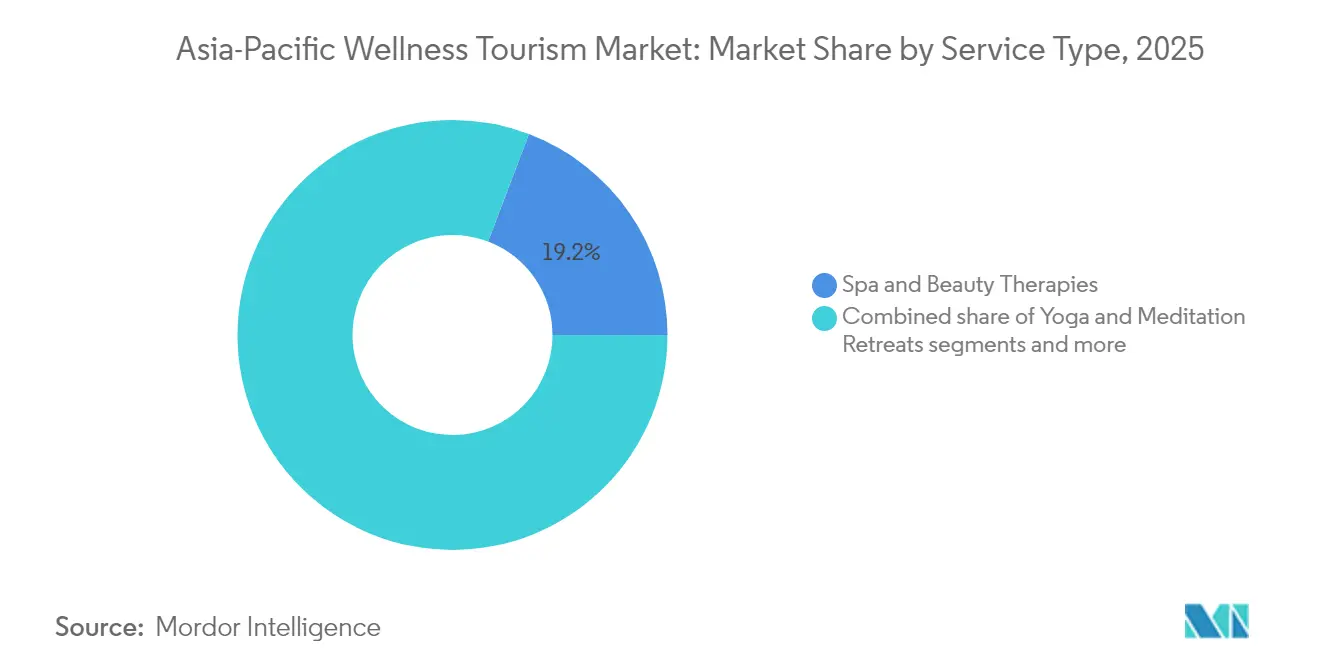
- Por tipo de servicio, las terapias de spa y belleza lideraron con el 19,21% de la cuota del mercado de turismo de bienestar de Asia Pacífico en 2025, mientras que se proyecta que los retiros de desconexión digital crecerán a una CAGR del 11,64% hasta 2031.
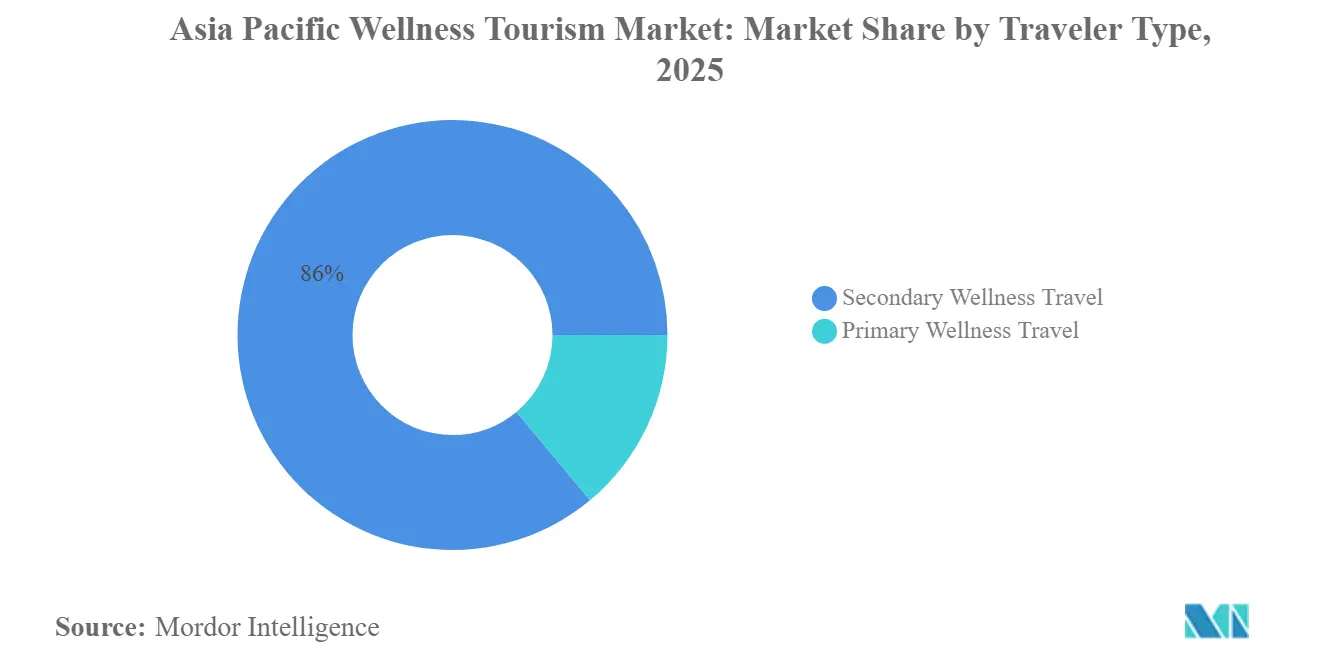
- Por tipo de viajero, el viaje de bienestar secundario representó el 86,04% del tamaño del mercado de turismo de bienestar de Asia Pacífico en 2025; el viaje de bienestar primario registra la CAGR proyectada más alta del 9,83% para 2026-2031.
- Por tipo de alojamiento, los hoteles de bienestar captaron el 31,17% del tamaño del mercado de turismo de bienestar de Asia Pacífico en 2025, mientras que se prevé que los alojamientos de bienestar ecológico avancen a una CAGR del 12,58% hasta 2031.
- Por geografía, China dominó con una cuota del 36,78% del mercado de turismo de bienestar de Asia Pacífico en 2025, mientras que India se posiciona como el mercado de más rápido crecimiento con una CAGR del 11,14% durante el horizonte de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del ingreso disponible de la clase media y auge de la conectividad aérea intrarregional | +2.1% | Mercados principales de China, India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| La conciencia sanitaria pospandémica acelera el turismo de atención preventiva | +1.8% | Global, con mayor impacto en los centros urbanos de Asia Pacífico | Corto plazo (≤ 2 años) |
| La promoción gubernamental de AYUSH, la medicina tradicional china y el bienestar japonés crea una tracción de demanda | +1.5% | India, China y Japón, con repercusión en los mercados regionales | Largo plazo (≥ 4 años) |
| Los visados para nómadas digitales y de trabajo desde cualquier lugar prolongan la duración de la estancia | +0.9% | Tailandia, Filipinas, Singapur, Malasia | Mediano plazo (2-4 años) |
| Los retiros corporativos fuera de las instalaciones para el bienestar mental abordan el agotamiento laboral de los empleados | +0.7% | Centros urbanos de Asia Pacífico, especialmente Japón, Corea del Sur y Singapur | Corto plazo (≤ 2 años) |
| La financiación de viajes de compra ahora y pago después desbloquea la asequibilidad de retiros premium | +0.4% | Mercados con fuerte presencia millennial en Asia Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Ingreso Disponible de la Clase Media y Mejora de las Conexiones Aéreas
El aumento sostenido de los salarios reales y los perfiles demográficos favorables han ampliado el grupo de viajeros con capacidad para costear escapadas de bienestar dedicadas, especialmente en China, India, Indonesia y Vietnam, donde la conectividad aérea doméstica se ha multiplicado a lo largo de los últimos cinco años. Las aerolíneas de bajo coste han lanzado nuevas rutas punto a punto que reducen el tiempo de puerta a puerta y abaratan las tarifas, permitiendo escapadas de bienestar de fin de semana que antes estaban limitadas a grupos de ingresos más altos. El desarrollo acelerado de infraestructuras en aeropuertos secundarios de Malasia, Tailandia y Filipinas también mejora el acceso a activos de bienestar rurales, amplificando la dispersión regional de los flujos de visitantes. La asequibilidad de los vuelos de corto radio amplía el embudo para los viajeros de bienestar por primera vez, sembrando la expansión del mercado a largo plazo a medida que las visitas repetidas impulsan el gasto medio en tratamientos avanzados. Los destinos capaces de combinar un acceso aéreo rápido con modalidades de curación auténticas logran, en consecuencia, una demanda más fidelizada y tendencias favorables de RevPAR en alojamientos centrados en el bienestar. Los incentivos gubernamentales que subvencionan el lanzamiento de rutas regionales refuerzan aún más este ciclo virtuoso, lo que sugiere que el dividendo de crecimiento se extenderá durante el mediano plazo.
Conciencia Sanitaria Pospandémica
La crisis de la COVID-19 replanteó la preservación de la salud como un imperativo de estilo de vida, elevando la construcción de la inmunidad, la reducción del estrés y la prevención de enfermedades al centro de la toma de decisiones de viaje. Los presupuestos corporativos de bienestar han crecido a medida que los empleadores buscan programas de alivio del estrés para mitigar el agotamiento entre las plantillas remotas e híbridas, catalizando la demanda de retiros basados en evidencia que combinan diagnósticos con asesoramiento. Encuestas paralelas de consumidores indican que los millennials asiáticos adinerados valoran el bienestar como una compra «esencial» y no discrecional, desplazando el gasto del comercio minorista hacia los servicios experienciales. Los hoteles y centros turísticos que integraron rápidamente pruebas in situ, consultas con farmacéuticos y menús centrados en la inmunidad durante la fase de reapertura siguen siendo los primeros en la mente de los huéspedes que repiten y que ahora esperan rigor clínico incorporado en cada itinerario. Los argumentos de marketing basados en resultados de salud, en lugar de experiencias de bienestar y relajación, tienen una amplia resonancia, generando margen para precios premium que sostienen el crecimiento de los ingresos incluso cuando la sensibilidad al coste del viajero aumenta en otros lugares. El cambio parece duradero dada la persistente inquietud ante futuras crisis sanitarias, consolidando el bienestar como un impulsor estructural, y no cíclico, del turismo.
Promoción Gubernamental de AYUSH, la Medicina Tradicional China y el Bienestar Japonés
El visado AYUSH de India, lanzado en 2024, agiliza las estancias de seis y doce meses para quienes buscan tratamientos de Ayurveda, yoga, Unani, Siddha y homeopatía, lo que supone el respaldo formal del Estado a las terapias alternativas dentro de la estrategia de turismo receptivo. La «Ruta de la Seda de la Salud» de China, vinculada a la Iniciativa de la Franja y la Ruta, exporta clínicas de medicina tradicional china a 196 países socios, elevando la familiaridad global con la medicina tradicional china e impulsando los flujos de entrada de pacientes deseosos de experimentar tratamientos en su lugar de origen. Japón posiciona el «bienestar japonés» como un pilar central de su Plan Básico de Promoción de la Nación Turística, integrando los baños en el bosque, la terapia de aguas termales y la gastronomía de la longevidad en la comercialización de destinos regionales[2]Ministerio de Tierra, Infraestructura, Transporte y Turismo, "Plan Básico de Promoción de la Nación Turística," mlit.go.jp.. Estas políticas otorgan legitimidad a los sistemas de curación autóctonos, desbloquean la financiación pública para la formación de profesionales y subvencionan infraestructuras que cumplen los estándares modernos de acreditación. La facilitación de visados reduce las fricciones para los pacientes internacionales, mientras que los acuerdos bilaterales sobre licencias de profesionales estimulan redes de derivación transfronteriza, convirtiendo el poder blando gubernamental en llegadas de visitantes medibles. A largo plazo, se espera que la alineación entre el respaldo del sector público y la innovación del sector privado eleve la calidad del servicio, apoyando la optimización de precios y la expansión de márgenes para los operadores certificados.
Visados para Nómadas Digitales y de Trabajo desde Cualquier Lugar
Tailandia, Malasia, Filipinas e Indonesia ofrecen actualmente visados para nómadas digitales de uno a cinco años que fomentan que los profesionales independientes de la ubicación combinen sus rutinas de trabajo diarias con regímenes de bienestar continuos. Los permisos de estancia prolongada extienden la duración media de la estancia muy por encima del histórico paquete de bienestar de siete noches, incrementando los ingresos por visitante en alojamiento, tratamientos y gasto accesorio. Las instalaciones de bienestar responden añadiendo zonas de trabajo compartido, banda ancha de alta velocidad y horarios flexibles que permiten reuniones virtuales a mediodía seguidas de rituales de desintoxicación vespertinos. Los destinos con un coste de vida competitivo e infraestructura digital sólida emergen como centros del «bienestar pausado», donde los huéspedes persiguen un cambio de estilo de vida incremental a lo largo de residencias de varios meses. Este paradigma desbloquea una ocupación estable durante los meses de temporada baja, suavizando la volatilidad de los ingresos y favoreciendo la retención del empleo local. A medida que más gobiernos de Asia Pacífico compiten por el talento móvil adinerado, puede desencadenarse una carrera por perfeccionar ecosistemas de bienestar favorables para nómadas, en beneficio de los primeros en moverse que cuenten con profundidad ecosistémica y reconocimiento de marca.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta sensibilidad al precio entre los viajeros de la Generación Z y de presupuesto ajustado | -1.2% | Indonesia, Vietnam, Filipinas | Corto plazo (≤ 2 años) |
| Escasez de terapeutas con licencia y profesionales del bienestar | -0.8% | Tailandia, Indonesia, Malasia | Mediano plazo (2-4 años) |
| Marcos de acreditación y control de calidad fragmentados | -0.9% | India, Vietnam, Filipinas y destinos de bienestar emergentes | Mediano plazo (2-4 años) |
| Aumento de las exclusiones de seguros para servicios de bienestar no prescritos | -0.7% | Mercados desarrollados de Asia Pacífico como Japón, Corea del Sur y Australia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alta Sensibilidad al Precio entre los Viajeros de la Generación Z y de Presupuesto Ajustado
Los viajeros más jóvenes de las economías emergentes del Sudeste Asiático anhelan una inmersión auténtica en el bienestar, pero siguen limitados por niveles modestos de ingresos discrecionales y la creciente inflación. Las redes sociales amplifican la demanda aspiracional, pero el posicionamiento de lujo de muchos spas de destino pone los paquetes fuera de su alcance, propiciando la proliferación de operadores de presupuesto que frecuentemente comprometen la calidad de los terapeutas, los protocolos de seguridad y la higiene. La competencia centrada en el precio puede erosionar el valor de marca para los titulares si los descuentos conducen a la dilución del servicio, mientras que las medidas agresivas de control de costes pueden limitar el abastecimiento artesanal, mermando así la autenticidad. Los operadores que calibran líneas de productos escalonadas, ofreciendo pases de día a precios accesibles junto a transformaciones premium de varios días, capturan mejor los volúmenes de la Generación Z sin canibalizar los segmentos de gama alta. Los modelos de financiación innovadores, como las asociaciones de compra ahora y pago después, pueden democratizar aún más el acceso, aunque los impactos sobre los márgenes deben sopesarse frente a las ganancias de captación. A corto plazo, es probable que la fricción de precios frene el crecimiento en los mercados de origen de menores ingresos hasta que el aumento de los salarios o modelos operativos más eficientes reduzcan la brecha de asequibilidad.
Escasez de Terapeutas con Licencia y Profesionales del Bienestar
Tailandia proyecta un déficit de 70.000 masajistas y terapeutas profesionales en los próximos cuatro años, con brechas similares emergiendo en Indonesia y Malasia a medida que la demanda se acelera más rápido de lo que los programas de formación acreditados pueden expandirse[3]Nation Thailand, "Se formarán más masajistas terapeutas," nationthailand.com.. Los cuellos de botella en la disponibilidad de profesionales limitan la capacidad, lo que obliga a los operadores a restringir la ocupación, ampliar las ventanas de reserva o contratar personal sin la cualificación adecuada, arriesgando resultados de servicio inconsistentes que disuaden la visita repetida. Los gobiernos han respondido con programas de becas y vías de certificación aceleradas, aunque la garantía de calidad sigue siendo un obstáculo cuando se reducen las duraciones de la formación. Las modalidades especializadas, como el Panchakarma o la acupuntura de medicina tradicional china, requieren aprendizajes de varios años, lo que genera desfases antes de que la nueva oferta se materialice. La inflación salarial se intensifica a medida que los operadores pujan por el escaso talento, comprimiendo los márgenes de los centros turísticos de escala media y reduciendo la viabilidad de las empresas emergentes de bienestar de titularidad comunitaria. A mediano plazo, las asociaciones entre institutos de formación profesional públicos y cadenas privadas de retiros podrían aliviar la presión, pero el progreso dependerá de la armonización de las licencias transfronterizas para permitir grupos de profesionales móviles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Las Escapadas de Desconexión Digital Reconfiguran la Demanda PremiumLas escapadas de desconexión digital registran una CAGR del 11,64% hasta 2031, eclipsando el crecimiento en las categorías tradicionales de spa, aun cuando las terapias de spa y belleza representan la mayor porción de ingresos del 19,21% del tamaño del mercado de turismo de bienestar de Asia Pacífico en 2025. Los diseñadores de retiros aprovechan la inquietud de los empleadores ante la adicción a los teléfonos inteligentes imponiendo zonas libres de tecnología, diseñando itinerarios de inmersión en la naturaleza y ofreciendo asesoramiento cognitivo que restaura la concentración y los patrones de sueño. La combinación de talleres de atención plena con períodos de silencio estructurado eleva el valor percibido de la transformación, ayudando a los establecimientos a imponer tarifas un 20%-30% superiores a los paquetes de spa convencionales, al tiempo que reduce la exposición a costes variables de productos de belleza importados. Para los centros turísticos consolidados, añadir programas de desconexión digital a la infraestructura existente genera rendimiento incremental sin grandes inversiones de capital, fomentando el despliegue en toda la cadena a pesar de las huellas de propiedad heterogéneas. Mientras tanto, las modalidades basadas en resultados, como las limpiezas de naturopatía y el seguimiento de la longevidad, atraen a millennials orientados a la optimización de la salud que valoran los biomarcadores medibles por encima del lujo indulgente. Los centros de medicina tradicional auténtica en Kerala, Bali y Chiang Mai integran terapias herbales centenarias con diagnósticos clínicos, atrayendo a huéspedes recurrentes que siguen la progresión de su salud a lo largo de visitas secuenciales y que hacen advocacy a través de las redes sociales, reforzando los volantes de demanda orgánica.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Viajero:
El Viaje de Bienestar Primario Gana ImpulsoLos viajes y vacaciones de bienestar secundarios, en los que los servicios de bienestar actúan como complementos, aportaron el 86,04% de los ingresos del mercado de turismo de bienestar de Asia Pacífico en 2025; no obstante, los viajes de bienestar primario dedicados se aceleran a una CAGR del 9,83% hasta 2031, alterando gradualmente la combinación de ingresos hacia cohortes de visitantes de mayor gasto. El giro se correlaciona con el creciente interés de los inversores en instalaciones de bienestar médico de propósito específico que fusionan diagnósticos, terapia intravenosa y nutrición basada en evidencia en protocolos de varios días adaptados al estrés crónico, la gestión del peso y el equilibrio hormonal. La elasticidad de la demanda parece favorable; los huéspedes que se inscriben en programas transformadores de 7 a 21 días gastan hasta 4,5 veces el ticket medio de bienestar secundario, compensando el menor número de visitantes durante las temporadas intermedias y reduciendo el coste de marketing por noche reservada. La educación del mercado a través de testimonios en redes sociales y el respaldo de médicos independientes acelera la conversión, aliviando el escepticismo inicial entre los participantes por primera vez recelosos de la hospitalidad medicalizada.
A medida que el bienestar primario madura, los operadores exitosos se diferenciarán mediante la transparencia de resultados, publicando datos agregados anonimizados sobre marcadores sanguíneos, calidad del sueño y salud mental para validar la eficacia. La integración con plataformas de telesalud amplía el apoyo posterior a la partida, cultivando la fidelidad a la marca que se manifiesta en visitas recurrentes a la propiedad e ingresos por suscripción remota. El cambio eleva la importancia estratégica de las ratios de terapeutas por huésped, los equipos de profesionales multidisciplinarios y los presupuestos de I+D para la innovación en protocolos, reasignando el capital desde reformas de spa no diferenciadas hacia infraestructuras de grado clínico capaces de sustentar el bienestar de precisión.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Alojamiento:
Los Alojamientos de Bienestar Ecológico Lideran el Giro hacia la SostenibilidadLos hoteles de bienestar captaron el 31,17% del tamaño del mercado de turismo de bienestar de Asia Pacífico en 2025, pero los alojamientos de bienestar ecológico registran la CAGR más rápida del 12,58% hasta 2031, a medida que los viajeros equiparan la gestión ecológica con el bienestar holístico. La arquitectura biofílica que maximiza la luz natural, la ventilación y las paletas de materiales naturales mejora la alineación circadiana, elevando las puntuaciones de sueño y la satisfacción del huésped. Los operadores adoptan la agricultura regenerativa para abastecer una gastronomía hiperlocal, vinculando los programas de salud intestinal a narrativas de terruño que enriquecen la autenticidad cultural. Los sistemas de energía autónomos y los ciclos de agua de circuito cerrado reducen los costes operativos con el tiempo, contrarrestando la inversión de capital inicial y resonando con huéspedes dispuestos a pagar primas por estancias neutras en carbono. Los retiros boutique aprovechan sus pequeñas huellas para integrarse en ecosistemas sensibles, bosques de manglares, plantaciones de té y selvas lluviosas de montaña, donde la exposición inmersiva a la naturaleza amplifica los resultados terapéuticos.
El auge del turismo de bienestar ecológico también genera modelos híbridos que combinan diagnósticos médicos con inmersión en la naturaleza salvaje; por ejemplo, tiendas de lujo equipadas con cámaras portátiles de crioterapia o cápsulas de sueño con ECG integrado. Los marcos de certificación como EarthCheck o el Estándar de Construcción WELL diferencian a los pioneros, otorgándoles ventaja en marketing y facilitando su inclusión en plataformas de bienestar seleccionadas preferidas por los viajeros de alto patrimonio neto. Con el tiempo, la adopción masiva del diseño ecocéntrico puede hacer que los hoteles urbanos de spa convencionales sean menos competitivos, a menos que remodelen azoteas ajardinadas, bosques verticales y tecnologías mejoradas de filtración del aire que repliquen los beneficios de la naturaleza en entornos densos.
Análisis Geográfico
Mercado de Turismo de Bienestar de China
China mantiene la primacía dentro del mercado de turismo de bienestar de Asia-Pacífico con una participación de ingresos del 36,78% en 2025, impulsada por una sólida demanda interna y el patrocinio estatal de la integración de la Medicina Tradicional China en la atención sanitaria pública. La rápida expansión del tren de alta velocidad y la diversificación de las zonas turísticas amplían el acceso al interior del país; sin embargo, las complejidades lingüísticas y regulatorias moderan la penetración de visitantes extranjeros no hablantes de mandarín. Las vías de tratamiento bilaterales que combinan chequeos médicos en ciudades de primer nivel con estancias de recuperación en el enclave libre de impuestos de Hainan tienen como objetivo corregir los desafíos de dispersión y prolongar los ciclos de gasto de los visitantes. Los viajeros chinos al exterior, aún en proceso de recuperación tras las restricciones de movilidad relacionadas con la pandemia, optan progresivamente por escapadas de bienestar de corta distancia a Tailandia e Indonesia, trasladando sus expectativas de servicio a los proveedores nacionales y catalizando mejoras en la estética de las instalaciones y el rigor de los programas.
Mercado de Turismo de Bienestar de India
El rendimiento superior de la CAGR del 11,14% de India se deriva de acciones políticas sincronizadas, incluida la visa AYUSH y el Consejo Nacional de Turismo Médico y de Bienestar, que agilizan la gobernanza entre ministerios, estandarizan la acreditación y amplifican la visibilidad de la marca en escenarios globales. Kerala aprovecha un patrimonio ayurvédico de 5.000 años, un clima tropical y un grupo de terapeutas de habla inglesa para posicionarse como la "Riviera Oriental del Rejuvenecimiento", atrayendo a jubilados europeos y expatriados de Oriente Medio que buscan atención preventiva de larga estancia. La inversión en corredores de bienestar dedicados adyacentes a aeropuertos internacionales acelera la entrada de capital privado, mientras que los incentivos del sector público para las certificaciones ecológicas facilitan la entrada al mercado de clínicas boutique sin comprometer la integridad medioambiental.
Mercado de Turismo de Bienestar de APAC y Oceanía
El sudeste asiático se beneficia de una diversidad de destinos en múltiples capas, con la economía de bienestar de Tailandia alcanzando 1.200 mil millones de THB y registrando un crecimiento anual compuesto del 5,58%, respaldado por financiación pública para formar a 7.000 terapeutas de masaje adicionales y clústeres de bienestar médico en Phuket y Chiang Mai. La Decisión 2951/QD-BYT de Vietnam traza un plan para transformar la medicina vietnamita tradicional en una exportación turística, con el objetivo de lograr una expansión de visitantes de dos dígitos para 2030. Indonesia atrae a nómadas del bienestar mediante visas de "segunda residencia" y paquetes de inversión en eco-retiros curados que elevan las regencias periféricas de Bali. Los ingresos por turismo receptor de Japón superaron los 35,05 mil millones de USD en 2023, y los gobiernos regionales canalizan fondos hacia la renovación de ryokan de lujo y redes de baños de bosque para descentralizar los flujos más allá de Tokio y Kioto. El posicionamiento de Australia se apoya en la naturaleza prístina y los altos estándares clínicos; sin embargo, la fortaleza de la moneda y la distancia moderan la competitividad de precios, lo que impulsa la promoción cruzada con cruceros de bienestar del Pacífico Sur para amplificar la singularidad experiencial.
Panorama regulatorio
La regulación del turismo de bienestar en Asia-Pacífico sigue siendo multinivel, y abarca la concesión de licencias turísticas, la supervisión de servicios de salud y premios o acreditaciones voluntarias que funcionan como señales de calidad para los viajeros entrantes. En Corea del Sur, el Ministerio de Cultura, Deportes y Turismo impulsó una política dedicada a través de la Ley de la Industria del Turismo de Sanación (junio de 2026), que incluye la selección de 20 sitios de bienestar de primer nivel para su promoción global y apoyo por sede de hasta KRW 50 millones, fortaleciendo las prácticas de cumplimiento, capacitación y designación de destinos para el posicionamiento del K-wellness.
India sigue utilizando la Junta Nacional de Promoción del Turismo Médico y de Bienestar como mecanismo de coordinación entre ministerios y estados, al tiempo que añade palancas de capacitación y calidad. El Ministerio de Turismo propuso, en el Presupuesto de la Unión 2026-27, un programa piloto para capacitar a 10.000 guías en 20 sitios emblemáticos mediante un curso de 12 semanas orientado al turismo médico y de bienestar. Los marcos a nivel estatal se suman a este panorama fragmentado, como la Política de Bienestar, Ayurveda y Yoga de Goa de 2026, que formaliza la acreditación y la gobernanza de los centros de bienestar, y Bután actualizó las normas para los servicios de bienestar gSoBaRigpa (enero de 2025) bajo el Departamento de Servicios de Medicina Tradicional y las autoridades de turismo. En conjunto, estas medidas apuntan a un movimiento más amplio hacia la codificación de las ofertas de bienestar basadas en la medicina tradicional, junto con el registro de instalaciones y la aprobación de sitios.
Análisis de la cadena de valor
La cadena de valor del turismo de bienestar en Asia-Pacífico comienza con facilitadores de destino, como los ministerios de turismo, la facilitación de visados y el marketing público. Luego pasa por la creación de productos, incluidos hoteles de bienestar, retiros, ecolodges y clínicas de bienestar con alojamiento, antes de finalizar en la distribución a través de OTA, especialistas en viajes de bienestar, planificadores de retiros corporativos y ecosistemas de fidelización gestionados por grandes cadenas hoteleras. Una capa anterior incluye a profesionales autorizados y organismos de capacitación, junto con insumos como nutracéuticos, consumibles de spa y dispositivos médicos para programas orientados al diagnóstico. La diferenciación de los operadores está cada vez más determinada por la integración de la medicina tradicional (AYUSH/MTC/onsen) con servicios de salud medibles.
Los cuellos de botella siguen vinculados a la disponibilidad de profesionales y a estándares desiguales entre países, lo que puede limitar la posibilidad de crear paquetes transfronterizos escalables y resultados consistentes. Los movimientos recientes del ecosistema muestran una mayor integración vertical y de socios: BDMS Wellness Clinic anunció una alianza público-privada en Tailandia (marzo de 2026) que involucra al Global Wellness Institute y a actores tecnológicos en salud, incluidos Illumina y Abbott, lo que refleja un giro hacia modelos operativos que combinan alojamiento y bienestar médico, con mayor dependencia del diagnóstico y los datos. En el lado de la oferta y el desarrollo de destinos, Corea del Sur seleccionó 20 destinos de bienestar bajo el marco del Turismo de Sanación (junio de 2026). Iniciativas lideradas por el Estado, como la asociación de Telangana para el desarrollo de un gran complejo de bienestar (inversión de 200 crore, septiembre de 2025), también muestran cómo los gobiernos y desarrolladores están ampliando la capacidad y consolidando redes de proveedores locales en torno a corredores de bienestar.
Panorama Competitivo
El mercado de turismo de bienestar de Asia Pacífico sigue siendo estructuralmente fragmentado, con los cinco principales operadores —la cartera Spa & Vitality de Accor, EDITION y Ritz-Carlton Reserve de Marriott, los Santuarios de Bienestar de Banyan Tree, Anantara Wellness de Minor Hotels y Six Senses de IHG— que en conjunto concentran una cuota relativamente pequeña de los ingresos totales de la región. La difusión de la cuota de marca refleja la fuerte presencia de retiros boutique independientes, clínicas de bienestar médico de titularidad médica y alojamientos ecológicos de gestión comunitaria que atienden a terapias de patrimonio localizado. Las grandes cadenas aprovechan la escala de distribución y los ecosistemas de fidelización para mantener visibilidad en múltiples mercados de origen, aunque los actores autóctonos frecuentemente superan en satisfacción del huésped gracias a una inmersión cultural más profunda y ratios más elevadas de terapeutas por huésped.
La integración tecnológica ha emergido como un factor de diferenciación decisivo; Anantara Layan Life invierte en escáneres de composición corporal basados en inteligencia artificial y en analítica predictiva que personaliza los protocolos de desintoxicación en tiempo real, entregando informes de resultados cuantificables al momento del check-out. La iniciativa Stay for Good de Banyan Tree incorpora informes de ESG y calculadoras de huella de carbono para huéspedes en los paquetes de bienestar, atrayendo a filántropos motivados medioambientalmente que ven el viaje como una inversión de impacto. Marriott, en su búsqueda de un crecimiento sin activos propios, firmó 109 nuevos acuerdos de gestión en Asia Pacífico, excluyendo China, en 2024, con un 19% del pipeline dedicado a formatos de lujo orientados al bienestar en Yakarta, Mumbai y Fukuoka. Los conglomerados chinos como OCT Group amplían los clústeres de aguas termales OCT Yangle, aprovechando los canales directos al consumidor domésticos para capturar la demanda local acumulada y alimentando flujos de promoción cruzada hacia adquisiciones en el extranjero en Guam y Saipán.
Los bancos de inversión destacan el creciente impulso de fusiones y adquisiciones a medida que las firmas de capital privado consolidan cadenas de spa fragmentadas y activos de centros turísticos envejecidos susceptibles de un reposicionamiento hacia el bienestar. Los múltiplos de valoración favorecen a los operadores con academias de formación de profesionales propias y resultados de pacientes ricos en datos, subrayando el valor estratégico del capital humano y la propiedad intelectual clínica. De cara al futuro, la convergencia de los reembolsos de seguros, los planes de pago en cuotas habilitados por tecnología financiera y los retiros patrocinados por empleadores podría acelerar la consolidación de marcas a medida que los diagnósticos intensivos en capital se convierten en requisito mínimo, elevando las barreras de entrada para los actores más pequeños que carecen de asociaciones médicas.
Líderes de la Industria de Turismo de Bienestar de Asia Pacífico
Accor
Marriott International
Banyan Tree Holdings
Hilton Worldwide
Minor International
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Turismo de Bienestar de Asia-Pacífico
- Accor
- Marriott International
- Hilton Worldwide
- Hyatt Hotels Corporation
- InterContinental Hotels Group (IHG)
- Banyan Tree Holdings
- Minor International (Anantara / Avani)
- Six Senses Hotels Resorts Spas
- Aman Group
- Mandarin Oriental Hotel Group
- Shangri-La Group
- The Indian Hotels Company (IHCL – Taj / Vivanta)
- Chiva-Som International Health Resort
- COMO Hotels and Resorts
- Rosewood Hotel Group
- Centara Hotels & Resorts
- Dusit International
- Gwinganna Lifestyle Retreat
- Ananda in the Himalayas
- Kamalaya Koh Samui
Lea el análisis de las empresas de turismo de bienestar de asia-pacífico

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco importante es la estandarización y el empaquetado transfronterizo de productos de salud y bienestar en el sudeste asiático, donde la ASEAN documentó desajustes entre la oferta actual y la demanda cambiante de servicios integrados (evaluación de brechas de la ASEAN, julio de 2026). Esto crea espacio para que los operadores y los organismos de destino alineen las definiciones de servicio, los estándares de calidad y las vías de derivación, de modo que los itinerarios de varios países puedan venderse con garantías más claras de resultados y seguridad. La necesidad es especialmente visible en los programas que combinan el diagnóstico preventivo con modalidades tradicionales.
La premiumización también está impulsada por iniciativas que conectan la hostelería, los proveedores de atención médica y los socios tecnológicos. Tailandia ha promovido un posicionamiento conectado de salud y bienestar a través de campañas nacionales y asociaciones, mientras que BDMS ha señalado una mayor integración de experiencias basadas en diagnóstico y longevidad mediante movimientos más amplios del ecosistema. Este apoyo se alinea con formatos de viajes de bienestar primario de mayor rendimiento y protocolos de estancia más prolongada. En cuanto a la configuración de la demanda, la Global Wellness Summit fijó su programa de noviembre de 2026 para destacar a Asia como una región fundamental del bienestar, y hizo referencia a un crecimiento del 31% en 2024, lo que refuerza el interés de los operadores en formatos de bienestar basados en resultados, regenerativos y habilitados por tecnología que puedan escalarse más allá de un único retiro emblemático.
Recent Industry Developments in Mercado de Turismo de Bienestar de Asia-Pacífico
- Junio de 2026: Marriott International y la familia Leali anunciaron un acuerdo histórico para incorporar Lefay a la cartera de Marriott, introduciendo una marca de bienestar de lujo posicionada en torno a complejos dedicados al bienestar. El anuncio formaliza el bienestar de lujo como una plataforma de marca diferenciada dentro de un gran grupo hotelero, ayudando a estandarizar las expectativas de los huéspedes y a acelerar el flujo de operaciones para activos de bienestar construidos a medida en Asia-Pacífico.
- Marzo de 2025: Marriott International anunció 109 acuerdos de gestión adicionales en Asia-Pacífico (excluyendo China), añadiendo 21.439 habitaciones a una cartera que incluye formatos de lujo orientados al bienestar, como los debuts de EDITION previstos para Yakarta y Bombay. Las firmas amplían el inventario direccionable donde la programación de bienestar puede integrarse a escala mediante estándares de marca, distribución de fidelización y ciclos de inversión de los propietarios.
- Enero de 2024: India lanzó la visa AYUSH para facilitar estancias más largas para el Ayurveda, el yoga y otros sistemas tradicionales reconocidos bajo el paraguas AYUSH. El mecanismo de visado reduce la fricción para los buscadores de bienestar entrantes que requieren protocolos de varias semanas o meses, reforzando el posicionamiento de India para el turismo de bienestar primario y los formatos de clínica con alojamiento.


Mercado de Turismo de Bienestar de Asia-Pacífico Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de turismo de bienestar de Asia-Pacífico se define como el gasto total de los visitantes vinculado a viajes centrados en el bienestar y a complementos de bienestar realizados durante viajes de placer o de negocios en destinos de APAC, contabilizado en valor de USD.
Exclusiones del alcance: excluimos el gasto rutinario en bienestar local sin componente de viaje con pernoctación y el gasto en atención médica no turística que no esté vinculado a un viaje.
Descripción general de la segmentación
- Por Tipo de Servicio
- Retiros de Yoga y Meditación
- Terapias de Spa y Belleza
- Paquetes de Naturopatía y Desintoxicación
- Retiros de Bienestar Mental
- Escapadas de Desconexión Digital
- Viajes de Curación Espiritual
- Por Tipo de Viajero
- Viaje de Bienestar Primario
- Viaje de Bienestar Secundario
- Por Tipo de Alojamiento
- Retiros de Yoga
- Hoteles de Bienestar (Cadena)
- Retiros Boutique
- Alojamientos de Bienestar Ecológico
- Clínicas de Bienestar con Hospedaje
- Por Geografía
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas)
- Resto de Asia Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para fundamentar el contexto de viajes y gasto de visitantes en Asia-Pacífico y para mantener la definición del gasto en viajes de bienestar contabilizado de manera coherente entre destinos. El trabajo se basó en estadísticas turísticas públicas e indicadores macroeconómicos de fuentes como ONU Turismo, los ministerios de turismo y las oficinas de estadística nacionales de países clave de APAC, el Banco Mundial, el FMI y publicaciones de bancos centrales para cronometrar los efectos del tipo de cambio.
También verificamos los paneles de llegadas aeroportuarias y fronterizas cuando estaban disponibles, los resúmenes de desempeño hotelero y de alojamiento publicados por las oficinas de turismo, y los documentos públicos de política de sostenibilidad o bienestar que muestran cómo los destinos están posicionando sus ofertas de bienestar. Para el contexto empresarial, revisamos informes anuales, presentaciones a inversores y cobertura de prensa creíble para comprender cómo los complejos de bienestar, los hoteles de bienestar y los operadores de retiros describen los precios, la ocupación y los patrones de demanda. Cuando fue necesario, complementamos con bases de datos de pago para datos financieros de empresas y seguimiento de noticias, además de una base de datos de patentes para detectar señales de innovación en servicios de bienestar. Esta lista es solo ilustrativa, y se utilizaron otras fuentes durante el trabajo para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Se realizaron entrevistas primarias y encuestas estructuradas con partes interesadas de destinos y participantes del lado de la oferta turística, incluidos gerentes de complejos de bienestar, organizadores de tours y retiros, ejecutivos de hostelería y profesionales de distribución de viajes. La información de los encuestados se utilizó para confirmar qué se incluye realmente en los viajes de bienestar, cómo varía el gasto promedio según la estacionalidad y la combinación de viajeros, y qué mercados de países de APAC muestran la recuperación más rápida en las reservas orientadas al bienestar.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directivos (CXO): 15% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 42% |
| Actores más pequeños: 17% | Gerentes: 43% |
Dimensionamiento y previsión del mercado
El dimensionamiento del mercado se elaboró mediante un enfoque de arriba hacia abajo y de abajo hacia arriba, en el que el gasto en viajes y turismo se reconstruye a nivel de país y luego se filtra hasta la porción correspondiente al turismo de bienestar utilizando supuestos validados de participación y proporción de gasto. Dado que el turismo de bienestar incluye tanto a viajeros de bienestar primario como secundario, el modelo separa estos dos grupos de propósito y luego los suma de nuevo tras aplicar sus perfiles de gasto.
Los insumos clave del modelo incluyen los volúmenes de viajes entrantes y domésticos, la duración media de la estancia en los viajes centrados en el bienestar, el gasto en alojamiento y transporte interno por viaje, y la proporción de viajeros que compran actividades o excursiones de bienestar. También hacemos seguimiento de la combinación de destinos entre países como China, India, Japón, Australia y Tailandia, ya que los precios y la intensidad de los paquetes de bienestar varían, y los totales finales son sensibles a dónde se concentra la demanda. Cuando las series públicas faltaban o estaban desfasadas, utilizamos indicadores sustitutos cercanos, como las tendencias de ocupación hotelera y capacidad aérea, y luego hicimos ajustes según lo que acordaron los encuestados durante las conversaciones primarias.
Para las previsiones, utilizamos análisis de escenarios respaldados por comprobaciones de regresión multivariante, vinculando la demanda con las tendencias de la renta disponible, los niveles de precios de tarifas aéreas y hoteleras, los movimientos del tipo de cambio y el ritmo de normalización de las llegadas internacionales. Estas variables se sometieron a pruebas de estrés con la retroalimentación de las entrevistas, y la curva prospectiva se suavizó para evitar saltos abruptos que no se alineen con las realidades observadas de reservas y capacidad en los destinos de bienestar.
Validación de datos y ciclo de actualización
La validación se realiza mediante comprobaciones cruzadas repetidas entre señales independientes, de manera que ninguna serie ruidosa determine por sí sola la cifra final. Comparamos los totales por país con la dirección de los ingresos turísticos, las tendencias de llegadas y bandas realistas de gasto por viaje, y luego revisamos los valores atípicos que no coinciden con los patrones conocidos de estacionalidad o precios de destino.
Antes de la aprobación final, los supuestos se revisan en más de una ronda de análisis, y se vuelve a contactar a los encuestados cuando un precio, una combinación de viajeros o una división de propósito parece incoherente con el comportamiento reciente del mercado. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales que puedan alterar los flujos de viajes o el gasto en bienestar. Justo antes de la entrega, realizamos una ronda final de actualización para que los clientes reciban la visión más actual posible.
Tamaño del mercado de turismo de bienestar de Asia-Pacífico de Mordor Intelligence comparado con otras estimaciones publicadas
Las estimaciones publicadas sobre el turismo de bienestar en Asia-Pacífico a menudo difieren porque no todos los editores contabilizan el mismo conjunto de gastos, y las decisiones de tiempo también pueden cambiar los totales en USD. Las diferencias suelen ser visibles en si el valor capta únicamente las actividades de bienestar o también incluye la cesta completa del viaje, y en cómo se tratan los viajes nacionales en relación con las llegadas internacionales.
La dispersión se explica principalmente por decisiones de alcance, como incluir alojamiento, transporte interno, alimentos y bebidas, compras y excursiones dentro de un viaje de bienestar, en comparación con contabilizar únicamente los ingresos por servicios de retiro o spa, y por cómo se divide entre viajeros de bienestar primario y secundario. El momento de la conversión de divisas también importa en APAC, ya que los tipos de cambio pueden variar de manera considerable a lo largo de un año. Algunos editores aplican un promedio de un solo año sin volver a comprobar las combinaciones de países o la estacionalidad. Mantener explícita la definición de la cesta de servicios y luego volver a comprobar las proporciones de gasto mediante entrevistas con operadores es lo que hace que el valor modelado para 2025 sea trazable, tal como lo aplica Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 187,78 mil millones de USD (2025) | |
| Asociación Industrial A | 170,00 mil millones de USD (2025) | Esta estimación parece restringir el valor contabilizado a un enfoque más cercano a las actividades de bienestar y las tarifas de los programas, lo que puede subestimar los elementos de gasto a nivel de viaje, como el alojamiento y el transporte interno, que normalmente escalan junto con el turismo de bienestar. |
| Consultora Global B | 205,00 mil millones de USD (2025) | Es probable que esta cifra utilice una inclusión más amplia de categorías de viaje adyacentes o aplique supuestos de gasto por viaje más altos, y también puede resultar más elevada cuando la conversión de divisas y la combinación de países no se actualizan utilizando señales actuales de llegadas y ocupación. |
En general, la tabla muestra que la mayoría de las diferencias provienen de lo que se incluye en la cesta de gasto en viajes de bienestar y de cómo se divide el viaje impulsado por el propósito entre viajeros primarios y secundarios. Al mantener esos elementos explícitos en el modelo y contrastarlos con la retroalimentación real de los operadores, la cifra final resulta más fácil de reproducir y explicar al planificar las prioridades de países y las estrategias de producto.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de turismo de bienestar de Asia Pacífico?
El tamaño del mercado de turismo de bienestar de Asia Pacífico se estima en USD 204,18 mil millones para 2026.
¿A qué ritmo se espera que crezca el sector hasta 2031?
Se proyecta que los ingresos del mercado se expandan a una CAGR del 8,74%, alcanzando USD 310,56 mil millones en 2031.
¿Qué categoría de servicio lidera los ingresos regionales?
Las terapias de spa y belleza actualmente concentran la mayor cuota de ingresos del 19,21% en 2025.
¿Qué tipo de viajero ofrece el mayor potencial de crecimiento?
Se prevé que el viaje de bienestar primario crezca a una CAGR del 9,83% porque más visitantes dedican viajes completos a programas de salud transformadores.
¿Qué país registrará el crecimiento más rápido?
Se proyecta que India registre la CAGR más alta del 11,14% hasta 2031, impulsada por las políticas favorables del visado AYUSH.
¿Por qué están ganando popularidad los alojamientos de bienestar ecológico?
Los viajeros asocian cada vez más la gestión medioambiental con el bienestar personal, impulsando a los alojamientos de bienestar ecológico hacia una CAGR proyectada del 12,58%.
Última actualización de la página el:



