
Tamanho e Participação do Mercado de Turismo de Cruzeiros
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 203.79 Bilhões de dólares |
| Tamanho do Mercado (2031) | 279.76 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.55 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Turismo de Cruzeiros pela Mordor Intelligence
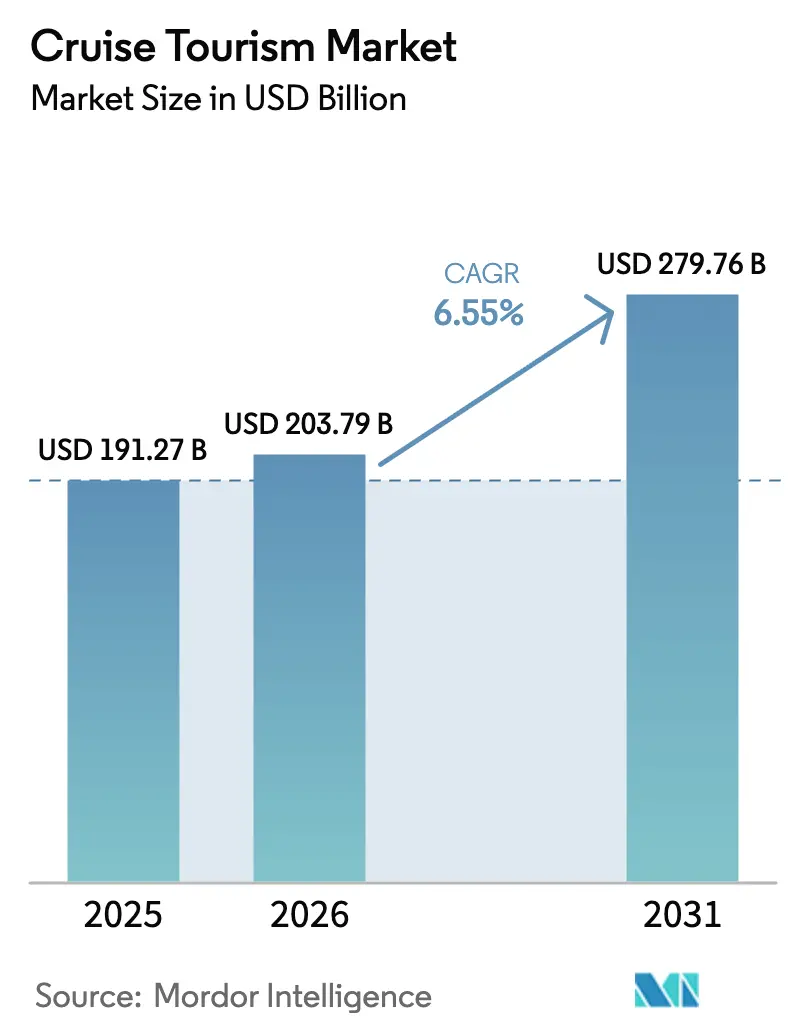
O tamanho do mercado de turismo de cruzeiros deverá crescer de USD 191,27 bilhões em 2025 para USD 203,79 bilhões em 2026 e está previsto para alcançar USD 279,76 bilhões até 2031 a um CAGR de 6,55% no período de 2026-2031. Impulsionado pela retomada das viagens no pós-pandemia, o mercado se beneficia da demanda reprimida, da implantação de megaembarcações e da rápida expansão para regiões emergentes. Os operadores aproveitam embarcações maiores para reduzir os custos por berço, direcionando as economias para aprimoramentos digitais na experiência dos hóspedes. Os roteiros de expedição superam os segmentos tradicionais à medida que o acesso a rotas polares induzido pelas mudanças climáticas se amplia e os viajantes de aventura abastados aceitam pagar tarifas premium. Enquanto isso, as regulamentações ambientais e a incerteza macroeconômica moderam as margens de lucro, forçando as frotas a acelerar os investimentos em eficiência e a diversificar os portfólios de roteiros.
Principais Conclusões do Relatório
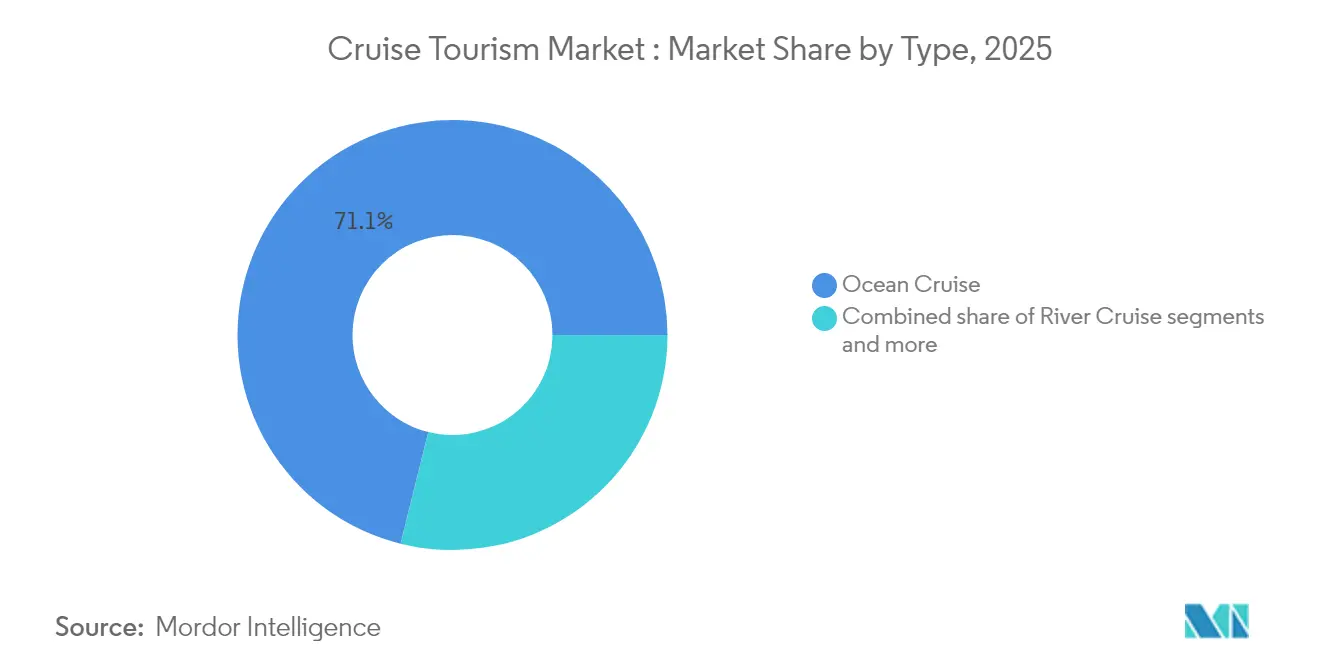
- Por tipo, os cruzeiros oceânicos lideraram com 71,12% da participação do mercado de turismo de cruzeiros em 2025; os cruzeiros de expedição têm previsão de expansão a um CAGR de 10,12% até 2031.
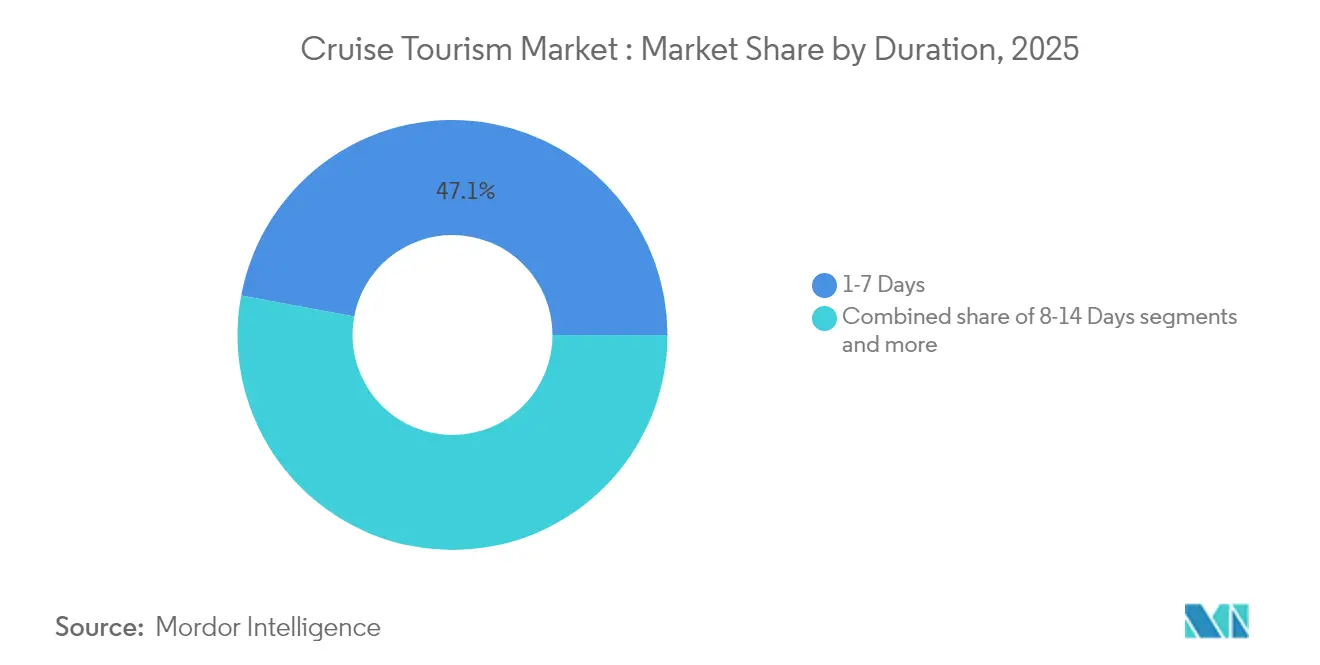
- Por duração, as viagens de 1-7 dias representaram 47,05% da participação do mercado de turismo de cruzeiros em 2025, enquanto os cruzeiros de 8-14 dias estão posicionados para crescer a um CAGR de 8,05% até 2031.
- Por idade do passageiro, o segmento de 40-59 anos deteve 39,15% da participação do tamanho do mercado de turismo de cruzeiros em 2025, ao passo que a coorte de 20-39 anos avança a um CAGR de 9,52%.
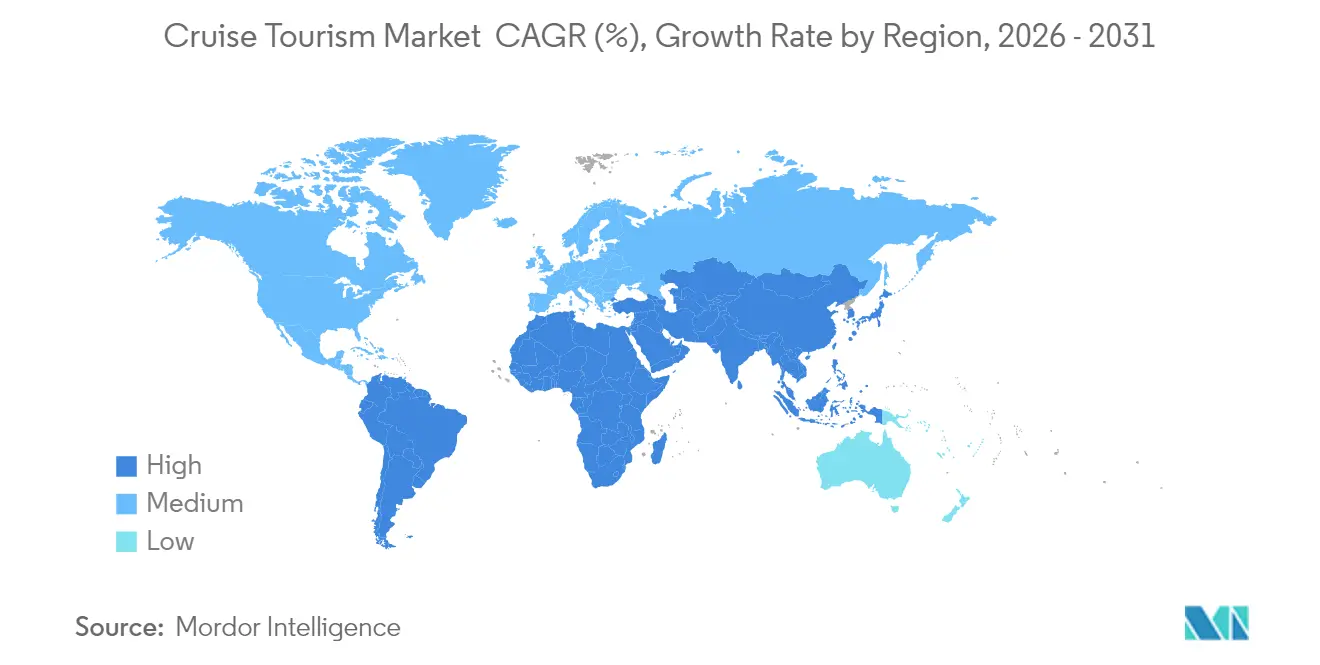
- Por geografia, a América do Norte comandou 52,20% da participação do mercado de turismo de cruzeiros em 2025, mas a Ásia-Pacífico está projetada para registrar um CAGR de 10,78% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da renda disponível da classe média em mercados emergentes | 1.8% | Ásia-Pacífico como núcleo, com reflexos no Oriente Médio e África e América do Sul | Médio prazo (2-4 anos) |
| Rápida expansão de novas embarcações oceânicas e megaembarcações | 1.2% | Global, com concentração na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Forte demanda reprimida pós-COVID por viagens experienciais | 0.9% | Global, mais forte na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Aumento da riqueza dos aposentados impulsionando férias de cruzeiro mais longas | 0.7% | América do Norte e Europa principalmente | Médio prazo (2-4 anos) |
| Abertura de vias navegáveis polares anteriormente restritas | 0.3% | Rotas Árticas/Antárticas, beneficiando operadores globais | Longo prazo (≥ 4 anos) |
| Melhorias de infraestrutura portuária apoiadas pelo governo | 0.4% | Mercados emergentes da Ásia-Pacífico, Oriente Médio e África, e América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão da Renda da Classe Média em Crescimento Reformula a Demografia dos Passageiros
A prosperidade dos mercados emergentes altera fundamentalmente a acessibilidade dos cruzeiros, com os domicílios de classe média da China com renda acima de USD 10.000 anuais projetados para alcançar 550 milhões até 2030. Essa expansão demográfica impulsiona taxas de adoção de cruzeiristas de primeira viagem superiores a 15% ao ano nos mercados da ASEAN, onde as reservas de famílias multigeracionais agora representam 35% da demanda regional. A mudança permite que os operadores implantem embarcações maiores em roteiros da Ásia-Pacífico, com a capacidade média das embarcações aumentando 23% desde 2024, à medida que as companhias buscam economias de escala. As estratégias de precificação se adaptam correspondentemente, com operadores premium lançando marcas para o segmento médio especificamente voltadas para consumidores de mercados emergentes que priorizam custo-benefício em detrimento de comodidades de luxo.
A Economia das Megaembarcações Transforma as Estratégias de Implantação de Capacidade
Vinte e cinco embarcações encomendadas em 2024 adicionam mais de 6.000 berços cada uma e reduzem as despesas operacionais per capita em até 22% graças aos cascos energeticamente eficientes [1]Cruise Industry News, "Relatório Anual da Cruise Industry News 2024," cruiseindustrynews.com. . Embarcações maiores permitem a reimplantação de tonelagem mais antiga em mercados secundários sem diluir a precificação das rotas premium. O risco do balanço patrimonial aumenta, contudo, se a demanda não se alinhar à oferta em corredores maduros. Os operadores mitigam a exposição alinhando cronogramas de entrega com reservas antecipadas e celebrando financiamentos de longo prazo favoráveis aos custos de captação relativamente baixos do momento. Aeroportos e portos correm para expandir a infraestrutura que acomoda embarcações que excedem 250.000 toneladas de arqueação bruta.
A Demanda por Viagens Experienciais Pós-Pandemia Sustenta a Precificação Premium
As reservas globais de cruzeiros em 2024 superaram os níveis de 2019 em 12%, mesmo com as tarifas médias subindo 8-15% [2]Royal Caribbean Group, "Relatório Anual de 2024," royalcaribbeangroup.com.. Os consumidores priorizam experiências únicas, como desembarques na Antártida, levando a aumentos nas reservas de expedições de 71%. As companhias redesenham as estratégias de combinação de cabines, substituindo as cabines internas de baixo rendimento por categorias de sacada e suíte que capturam maior gasto a bordo, em média de USD 65-80 diários. Embora o impulso das viagens de recuperação seja mais forte na América do Norte e na Europa, os mercados emergentes exibem entusiasmo paralelo, sinalizando uma mudança duradoura dos gastos discricionários baseados em posse para os baseados em experiência.
A Concentração de Riqueza dos Aposentados Impulsiona a Demanda por Viagens Prolongadas
Os aposentados abastados impulsionam a demanda por roteiros que superam 21 dias e que alcançam tarifas diárias de USD 400-600 [3]Cruise Lines International Association, "Perspectiva do Setor de Cruzeiros 2024," CLIA.org. . Os operadores reformam as embarcações com suítes no estilo residencial e centros médicos ampliados para proporcionar conforto em viagens de longa duração. A alta captação de receita a bordo compensa a duração prolongada das viagens, reduzindo as taxas portuárias como proporção dos custos totais. As companhias de luxo colhem ganhos desproporcionais porque a qualidade do serviço e os produtos de enriquecimento de destinos ressoam com esse grupo demográfico. O crescimento contínuo depende da estabilidade dos mercados financeiros que protegem os fluxos de renda de investimentos dos idosos.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Choques macroeconômicos elevando a sensibilidade ao custo de viagens | 0.8% | Global, impacto mais forte em mercados emergentes | Curto prazo (≤ 2 anos) |
| Regulamentações ambientais elevando os custos operacionais | 0.6% | Global, com a UE liderando a implementação regulatória | Médio prazo (2-4 anos) |
| Capacidade limitada de berços em portos de destaque | 0.4% | Rotas primárias do Caribe, Mediterrâneo e Alasca | Médio prazo (2-4 anos) |
| Crescente instabilidade geopolítica ao longo dos principais corredores | 0.3% | Oriente Médio, Mediterrâneo Oriental, rotas Árticas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Volatilidade Econômica Pressiona os Orçamentos de Viagens Discricionárias
As pressões inflacionárias e os temores de recessão criam ventos contrários para a demanda de cruzeiros, particularmente entre os consumidores de mercados emergentes sensíveis ao preço, que representam o principal motor de crescimento do setor. Os ciclos de aperto monetário dos bancos centrais reduzem a renda disponível das famílias, com as reservas de cruzeiros apresentando uma correlação de 0,7-0,9 com os índices de confiança do consumidor nos principais mercados de origem. Os operadores respondem com estratégias de precificação dinâmica e planos de pagamento flexíveis, porém uma fraqueza econômica sustentada poderia forçar reduções de capacidade ou descontos agressivos que erodem a rentabilidade. O desafio se intensifica em mercados como China e Índia, onde as nascentes culturas de cruzeiro carecem dos padrões de fidelidade que sustentam a demanda durante as recessões.
Os Custos de Conformidade Ambiental Pressionam as Margens Operacionais
As metas de redução de emissões da IMO 2030 e a ampliação da cobertura do Sistema de Comércio de Emissões da UE impõem custos significativos de modernização e operação em frotas globais. Os investimentos em conformidade chegam em média a USD 15-25 milhões por embarcação para instalações de lavadores de gases e modificações nos sistemas de combustível, enquanto os prêmios de combustíveis alternativos acrescentam USD 50-80 por passageiro aos custos das viagens. Os regulamentos FuelEU Maritime complicam ainda mais as operações ao exigir cotas de mistura de combustíveis renováveis que excedem a capacidade de oferta atual. Essas pressões regulatórias impactam desproporcionalmente as embarcações mais antigas, acelerando os ciclos de renovação da frota e criando vantagens competitivas para os operadores com embarcações mais novas e eficientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Os Cruzeiros de Expedição Capitalizam o Acesso a Rotas Impulsionado pelo ClimaAs embarcações de expedição geram um CAGR de 10,12%, mesmo que os cruzeiros oceânicos retenham 71,12% da dominância da receita de 2025. O tamanho do mercado de turismo de cruzeiros para roteiros de expedição está projetado para crescer de USD 7,9 bilhões em 2025 para USD 14,1 bilhões até 2031, beneficiando-se de rendimentos por passageiro que excedem USD 1.000 diários. Os operadores investem em cascos de classe gelo, frotas de zodiaque e parcerias científicas para se diferenciar, mas devem equilibrar o crescimento com os frágeis ecossistemas polares. Os cruzeiros fluviais, as viagens temáticas e as navegações de aventura ampliam as opções dos clientes, mas enfrentam restrições de infraestrutura portuária e de sazonalidade que desaceleram a expansão.
O apetite dos passageiros pela autenticidade impulsiona a proliferação de nichos de segmento. Embarcações menores acessam baías restritas e aldeias remotas, fomentando o intercâmbio cultural e as narrativas de turismo sustentável. Contudo, as restrições nas regiões polares poderiam limitar a capacidade caso os limites ambientais se tornassem ainda mais rigorosos. Os preços elevados dos bilhetes protegem as margens, mas expõem a demanda a oscilações macroeconômicas. A colaboração estratégica com as autoridades locais garante volumes controlados de visitantes, preservando ao mesmo tempo o atrativo dos roteiros.


Por Duração:
As Viagens de Duração Intermediária Ganham Espaço entre os Profissionais AtivosO segmento de 8-14 dias cresce 8,05% ao ano à medida que a flexibilidade do trabalho remoto permite que os viajantes combinem férias e teletrabalho. A participação do mercado de turismo de cruzeiros detida pelos cruzeiros curtos cai gradualmente à medida que os consumidores buscam roteiros de múltiplos países sem exceder duas semanas de licença. As viagens de duração intermediária otimizam os custos portuários ao longo das cadeias de roteiros e desbloqueiam oportunidades incrementais de gastos a bordo.
As companhias adaptam os programas de entretenimento e os pacotes de conectividade para atrair profissionais que exigem banda larga estável. As viagens mais longas de 15-20 dias atendem principalmente a aposentados abastados, enquanto os cruzeiros mundiais permanecem um nicho, porém lucrativo. Ao projetar viagens que começam nos fins de semana, os operadores minimizam o uso de dias de férias, aumentando ainda mais o apelo para viajantes com restrição de tempo.
Por Idade do Passageiro:
As Demografias Mais Jovens Impulsionam a Adoção de Inovação DigitalA coorte de 20-39 anos está projetada para se expandir a um CAGR de 9,52%, elevando sua fatia de receita de 29,00% em 2025 para 34,20% até 2031. Esse crescimento eleva o tamanho do mercado de turismo de cruzeiros para o grupo etário a USD 95,7 bilhões até 2031. Os Millennials e a Geração Z exibem gastos a bordo de USD 85-110 diários, materialmente superiores aos dos hóspedes mais velhos. Os operadores introduzem pagamentos sem contato, pedidos via dispositivo móvel e espaços otimizados para redes sociais para atender às expectativas.
O marketing se volta para parcerias com influenciadores e aplicativos de fidelidade gamificados que convertem cruzeiristas de primeira viagem em clientes recorrentes. Contudo, a sensibilidade ao preço permanece aguda, exigindo faixas tarifárias orientadas para o valor e políticas de cancelamento flexíveis. Para o segmento de 13-19 anos, os calendários escolares restringem as janelas de viagem, obrigando as companhias a programar atividades voltadas para jovens durante os picos de feriados.
Análise Geográfica
Mercado de Turismo de Cruzeiros da América do Norte
A América do Norte retém 52,20% de participação na receita, ancorada pelas rotas do Caribe e do Alasca, apoiadas por extensas redes portuárias e marcos regulatrios favoráveis. As restrições ambientais no Alasca reduzem as janelas de itinerário, mas as melhorias na infraestrutura ártica do Canadá abrem novas opções para o verão. Os investimentos do México no Caribe expandem as alternativas de embarque, reduzindo a dependência dos portos dos EUA.
Mercado de Turismo de Cruzeiros da Ásia-Pacífico
O CAGR de 10,78% da Ásia-Pacífico a consagra como a região de crescimento mais rápido. Os governos alocam mais de 15 bilhões de USD em instalações portuárias, modernização alfandegária e marketing específico para cruzeiros. A construção naval apoiada pelo Estado chinês acelera a capacidade doméstica, e Singapura aproveita a conectividade do Aeroporto de Changi para capturar o tráfego de voo combinado com cruzeiro. A Austrália beneficia-se da sazonalidade do hemisfério sul, que preenche as vagas durante o inverno do hemisfério norte.
Mercado de Turismo de Cruzeiros da Europa
A Europa desfruta de um crescimento maduro, porém modesto, à medida que as viagens pelo Mediterrâneo e pelo Báltico capitalizam os portos ricos em patrimônios da UNESCO. No entanto, o Sistema de Comércio de Emissões da UE eleva as despesas operacionais e pode redirecionar a tonelagem mais antiga para águas menos regulamentadas. Os terminais da Europa Oriental emergem como alternativas de custo eficiente, enquanto o Brexit complica o planejamento de itinerários entre o Reino Unido e os portos continentais.

Panorama regulatório
A regulamentação do turismo de cruzeiros está ancorada nas convenções de segurança e ambientais da Organização Marítima Internacional (IMO), implementadas por meio da supervisão do Estado de bandeira e de regimes de controle pelo Estado do porto, como o Paris MOU e o Tokyo MOU. Os requisitos de conformidade estão se tornando mais rigorosos por meio de regras específicas de cada região que moldam o planejamento de roteiros e o tratamento de resíduos a bordo e nos portos, incluindo os requisitos de emissão zero da Noruega em fiordes Patrimônio Mundial a partir de 1º de janeiro de 2026 para navios de passageiros com menos de 10.000 toneladas de arqueação bruta, e a Ordem Interina nº 4 da Transport Canada, em vigor a partir de 11 de junho de 2026, que regula o descarte de esgoto e águas cinzas por navios de cruzeiro em águas canadenses.
Na Europa, os marcos regulatórios em nível de destino também estão se tornando mais rigorosos. A Carta de Cruzeiro Sustentável (2026-2030) no Mediterrâneo, supervisionada pela DIRM Mediterranee e pelo Principado de Mônaco, eleva as expectativas quanto ao desempenho ambiental e às práticas de escala portuária, reforçando o papel dos portos e das autoridades locais na fiscalização. Nos Estados Unidos, propostas de proteção ao passageiro específicas para cruzeiros, como o S. 2640 (2025), indicam escrutínio contínuo em relação à segurança, à proteção e aos relatórios, adicionando mais uma camada de conformidade para operadores que fazem escala em portos dos EUA.
Análise da cadeia de valor
A cadeia de valor do turismo de cruzeiros começa upstream com o projeto de embarcações, a engenharia naval e a construção naval especializada. Esse segue sendo um segmento de alto valor agregado, concentrado em um número limitado de estaleiros avançados e fornecedores de primeiro nível, notadamente na Europa. Como os ciclos de retrofit ambiental e os cronogramas de novas construções se sobrepõem, a concentração upstream pode aumentar a dependência e a exposição a riscos de entrega.
No midstream, as principais operadoras de cruzeiros (Carnival Corporation & plc, Royal Caribbean Group, Norwegian Cruise Line Holdings, MSC Cruises e Disney Cruise Line) gerenciam o design de roteiros, as operações hoteleiras no mar, a distribuição e a gestão de receita em bilhetagem e gastos a bordo. A execução downstream depende da logística de escalas portuárias, do processamento de passageiros, dos operadores de excursões em terra e dos serviços locais de destino, enquanto o abastecimento e a rotatividade das embarcações são limitados por janelas portuárias estreitas, frequentemente de 4 a 8 horas. Essas interfaces limitadas por tempo colocam a confiabilidade da infraestrutura portuária, o handling em solo e a coordenação com fornecedores locais no centro tanto da qualidade do serviço quanto do controle de custos.
Cenário Competitivo
O setor de cruzeiros é dominado por um pequeno número de grandes operadores, com as cinco principais empresas detendo a maioria da capacidade global de passageiros. Essa concentração cria elevadas barreiras à entrada, permitindo que os principais players exerçam disciplina de precificação e coordenem a implantação de capacidade de forma eficaz. Parcerias estratégicas e iniciativas de tecnologia compartilhada são comuns, exemplificadas pelo uso de inteligência artificial pelo Royal Caribbean Group para aumentar o engajamento dos hóspedes em 35% e pelos abrangentes programas de transformação digital da Princess Cruises. Em vez de competir apenas na capacidade, as companhias de cruzeiro diferenciam-se cada vez mais por meio de experiências únicas a bordo, acesso exclusivo a destinos e sólidas credenciais de sustentabilidade. O setor evita guerras de preços destrutivas, reconhecendo a alta intensidade de capital e os riscos de longo prazo associados a tal competição.
A adoção de tecnologia emergiu como um diferenciador-chave, com os principais operadores investindo entre USD 200-500 milhões anualmente em infraestrutura digital. Esses investimentos sustentam serviços aos hóspedes impulsionados por inteligência artificial, operações de embarcações habilitadas pela IoT e automação para aprimorar tanto a eficiência operacional quanto a satisfação dos clientes. O aprimoramento da experiência do passageiro por meio de serviços personalizados e conectividade sem interrupções tornou-se uma prioridade estratégica. Ao mesmo tempo, a tecnologia ajuda a reduzir os custos operacionais e apoia a conformidade com as crescentes regulamentações ambientais. Como resultado, a inovação permanece central para manter a competitividade e a fidelidade à marca no setor.
Os novos entrantes no mercado tendem a se concentrar em nichos de segmento, como viagens ultraluxuosas ou cruzeiros de expedição, enquanto os players estabelecidos reforçam sua dominância por meio da expansão do portfólio de marcas e aquisições estratégicas. Ainda existem oportunidades em mercados geográficos pouco atendidos e demografias sub-representadas, mas os elevados requisitos de capital e as complexidades regulatórias representam obstáculos significativos. A consolidação permanece uma tendência definidora à medida que os operadores menores lutam para acompanhar os mandatos ambientais e a competição de capacidade de embarcações maiores. As implantações de megaembarcações pelas principais marcas pressionam ainda mais as companhias de cruzeiro independentes, acelerando a concentração do setor.
Líderes do Setor de Turismo de Cruzeiros
Carnival Corporation & plc
Royal Caribbean Group
Norwegian Cruise Line Holdings
MSC Cruises
Disney Cruise Line
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Turismo de Cruzeiros
- Carnival Corporation & plc
- Royal Caribbean Group
- Norwegian Cruise Line Holdings Ltd.
- MSC Cruises S.A.
- Disney Cruise Line
- Viking Cruises Ltd.
- Genting Hong Kong Ltd. (Dream Cruises)
- Silversea Cruises
- Ponant
- Lindblad Expeditions
- Hurtigruten Group
- Scenic Luxury Cruises & Tours
- Oceania Cruises
- Regent Seven Seas Cruises
- Crystal Cruises
- Azamara
- Seabourn Cruise Line
- Holland America Line
- Celebrity Cruises
- Princess Cruises

Oportunidades de mercado e perspectivas futuras
A descarbonização impulsionada pela regulamentação está abrindo áreas de curto prazo para soluções investíveis que reduzem as emissões nos portos e apoiam a conformidade ambiental em pontos críticos de destino. Os requisitos de emissão zero da Noruega em fiordes Patrimônio Mundial (em vigor a partir de 1º de janeiro de 2026 para navios de passageiros com menos de 10.000 toneladas de arqueação bruta) aumentam o valor de tonelagem em conformidade e de conceitos operacionais alternativos em áreas sensíveis, apoiando oportunidades para expedições em navios menores e roteiros premium capazes de atender a limites locais mais rígidos. Ao mesmo tempo, a Carta de Cruzeiro Sustentável do Mediterrâneo (2026-2030), supervisionada pela DIRM Mediterranee e pelo Principado de Mônaco, eleva os compromissos ambientais e conecta portos a redes de carta, o que reforça a demanda por conexões de energia em terra (shore power) e serviços de energia portuária em escalas de alto tráfego.
A expansão liderada por infraestrutura em regiões emergentes é outro conjunto de oportunidades, especialmente onde governos e autoridades portuárias estão modernizando instalações de cruzeiros e processos aduaneiros para apoiar maior fluxo de passageiros e rotatividades mais confiáveis. O contexto do relatório destaca mais de 15 bilhões de dólares americanos alocados na Ásia-Pacífico para instalações portuárias, modernização aduaneira e marketing de cruzeiros, o que apoia estratégias de fly-cruise e desenvolvimento de portos-base (homeport). Operadoras e destinos também ganham margem de monetização com ativos de destino proprietários e escalas portuárias com maior controle, apoiadas por expansões de píeres em destinos privados projetadas para atender múltiplos navios simultaneamente e estabilizar a programação.
Recent Industry Developments in Mercado de Turismo de Cruzeiros
- Julho de 2026: A cerimônia de corte de aço sinaliza a expansão da frota com um novo navio da classe Ace. A ação fortalece o crescimento de capacidade da Carnival e o posicionamento competitivo de longo prazo por meio de navios de classe emblemática.
- Junho de 2026: A Carnival Corporation colaborou com parceiros para introduzir o abastecimento de GNL em Roatan, Honduras, na Isla Tropicale, utilizando abastecimento móvel para o Carnival Jubilee. A iniciativa aprimora a flexibilidade de combustível e a conformidade regulatória, ao mesmo tempo em que apoia menores custos operacionais e metas de emissões.
- Junho de 2026: A Carnival Corporation concluiu uma extensão de dois berços em Celebration Key, nas Bahamas, adicionando dois berços para acomodar até quatro navios simultaneamente. A expansão aumenta o fluxo e a resiliência da programação, permitindo roteiros maiores e maior captação de hóspedes.


Mercado de Turismo de Cruzeiros Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de turismo de cruzeiros é medido como o valor gerado a partir de viagens de lazer realizadas em navios de cruzeiro. É contabilizado por meio da bilhetagem de passageiros e dos gastos a bordo vinculados a roteiros de cruzeiro nas principais regiões de cruzeiros.
Exclusões de escopo: excluímos os efeitos econômicos indiretos mais amplos dos cruzeiros, como impactos induzidos e indiretos, e a maior parte dos gastos turísticos exclusivamente em terra que não estão diretamente ligados a uma viagem de cruzeiro.
Visão geral da segmentação
- Por Tipo
- Cruzeiro Fluvial
- Cruzeiro Oceânico
- Cruzeiro de Expedição
- Cruzeiro Temático
- Cruzeiro de Aventura
- Outros
- Por Duração
- 1-7 Dias
- 8-14 Dias
- 15-20 Dias
- Mais de 21 Dias
- Por Idade do Passageiro
- Menos de 12 Anos
- 13-19 Anos
- 20-39 Anos
- 40-59 Anos
- Acima de 60 Anos
- Por Geografia
- América do Norte
- Canadá
- Estados Unidos
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos e Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia)
- Restante da Europa
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas)
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir o contexto de demanda e capacidade e para evitar a construção do modelo baseada apenas em premissas. Consultamos publicações públicas de tendências e perspectivas de passageiros de cruzeiros de órgãos do setor, como a Cruise Lines International Association, além de divulgações de estatísticas turísticas de agências como a Organização Mundial do Turismo das Nações Unidas e ministérios nacionais de turismo.
Para manter os dados fundamentados, também foram revisadas séries de apoio de fontes como o Banco Mundial (indicadores macroeconômicos), divulgações de autoridades portuárias (escalas e atualizações de infraestrutura) e órgãos regulatórios (regras ambientais e de segurança que afetam a implantação). Registros de empresas, apresentações a investidores e a imprensa de negócios de reputação confiável ajudaram a validar adições de frota, mudanças de roteiro e comentários sobre preços. Para dados financeiros de empresas, notícias e finanças, consultas a patentes e verificações seletivas de importação ou exportação ligadas aos ciclos de construção naval e reforma, também utilizamos assinaturas internas de bancos de dados pagos. Esta lista de fontes de pesquisa documental é ilustrativa e não exaustiva, e muitas outras fontes foram utilizadas para coleta, verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias foram utilizadas para testar sob pressão o que a pesquisa documental não conseguiu explicar totalmente, particularmente em relação a preços de venda, padrões de ocupação e mudanças na composição de roteiros. Conversamos com uma combinação de operadoras de cruzeiros, intermediários de viagens, partes interessadas do lado portuário e especialistas do setor nas Américas, EMEA e APAC, de modo que os sinais regionais de recuperação e a sazonalidade pudessem ser refletidos de forma consistente.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 12% | APAC: 41% |
| Nível médio: 59% | Líderes funcionais/de unidade: 41% | EMEA: 32% |
| Empresas menores: 14% | Gerentes: 47% | Américas: 27% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down do conjunto de demanda, em que os volumes de passageiros e a capacidade de cruzeiros são reconstruídos por região e, então, convertidos em valor usando premissas de preço e gastos a bordo. Para manter os totais realistas, corroboramos os resultados com verificações seletivas bottom-up, como amostragens de faixas de preço de bilhetes por tipo de roteiro, faixas de ocupação observadas e verificações de consistência com base em divulgações de receita das operadoras.
As principais entradas do modelo incluem contagens de passageiros, capacidade de leitos e implantação (incluindo entregas e retiradas de novos navios), fatores de ocupação e carregamento, composição de roteiros (viagens curtas versus mais longas) e preço médio de bilhete e gasto a bordo por passageiro. A inflação, sobretaxas relacionadas a combustível e o momento da conversão cambial são tratados com cuidado, pois podem alterar o valor reportado mesmo quando os volumes de passageiros parecem estáveis.
Para a previsão, a análise de cenários é utilizada para traduzir o pipeline de capacidade e o sentimento de reservas em três trajetórias de demanda, que são então alinhadas aos sinais de consenso compartilhados por especialistas do setor. Quando faltam detalhes bottom-up para rotas menores ou tipos de cruzeiro de nicho, as lacunas são tratadas por meio de médias substitutas baseadas em roteiros comparáveis e ajustadas após a validação em entrevistas.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações, de modo que os números finais não dependam de um único conjunto de dados. Comparamos os resultados do modelo com sinais independentes, como crescimento reportado de passageiros, mudanças na capacidade da frota e divulgações amplas de receita de cruzeiros, e então reverificamos valores discrepantes que estejam fora dos padrões esperados de sazonalidade.
Antes da aprovação final, o trabalho é revisado em etapas por outro analista, seguido de uma verificação final de consistência entre regiões, premissas e conversões. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças significativas de capacidade, mudanças regulatórias ou choques de demanda. Antes da entrega, é realizada uma nova rodada de atualização para que os clientes recebam a visão mais atual possível.
Estimativa de mercado do turismo de cruzeiros da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores publicados do mercado de turismo de cruzeiros podem parecer muito diferentes entre si porque o número subjacente nem sempre mede a mesma coisa. As maiores diferenças geralmente vêm do que é contabilizado como valor relacionado a cruzeiros, de qual ano é tratado como base e se o número mistura receitas diretas de cruzeiros com impactos econômicos mais amplos.
Algumas estimativas externas expandem o escopo para produção econômica e efeitos multiplicadores nos destinos, enquanto outras o restringem apenas às receitas das operadoras de cruzeiros. Na modelagem da Mordor Intelligence, o mercado é contabilizado como o valor do turismo de cruzeiros vinculado à bilhetagem de passageiros e aos gastos a bordo, e os impactos indiretos e induzidos são mantidos fora do total, de modo que o número permaneça rastreável às entradas de demanda de viagem e precificação.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 203,79 bilhões de dólares americanos (2026) | |
| Associação Setorial A | 198,80 bilhões de dólares americanos (2024) | Esse valor é enquadrado como a produção econômica total apoiada pelos cruzeiros e normalmente inclui efeitos diretos, indiretos e induzidos, o que o torna mais amplo do que um total de valor de turismo de cruzeiros ancorado em categorias de gastos de passageiros. |
| Veículo de Pesquisa de Viagens B | 78,00 bilhões de dólares americanos (2026) | Essa estimativa foca nas receitas do setor de cruzeiros e pode aplicar uma definição mais restrita de linhas de receita e tipos de cruzeiro, o que pode subestimar os gastos mais amplos dos passageiros captados quando os componentes de bordo e de bilhetagem são modelados juntos. |
A dispersão entre publicadores reflete principalmente escolhas de escopo e a forma como os componentes de receita ou impacto são agrupados, e também é amplificada pela seleção do ano-base e pelas premissas de preço. Ao manter as entradas vinculadas a volumes de passageiros, implantação de capacidade e gasto por viajante, nossa abordagem permanece repetível e mais fácil de reconciliar com sinais observáveis de demanda por cruzeiros.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de turismo de cruzeiros em 2026?
Está avaliado em USD 203,79 bilhões em 2026, com previsão de alcançar USD 279,76 bilhões até 2031.
Qual é a taxa de crescimento esperada para o turismo de cruzeiros até 2031?
O mercado está projetado para se expandir a um CAGR de 6,55% de 2026 a 2031.
Qual segmento de cruzeiro está crescendo mais rapidamente?
Os cruzeiros de expedição estão previstos para crescer a um CAGR de 10,12%, tornando-os o segmento de expansão mais rápida.
Por que a Ásia-Pacífico é importante para os operadores de cruzeiros?
A Ásia-Pacífico está projetada para registrar um CAGR de 10,78% devido à expansão da classe média e aos investimentos em larga escala em infraestrutura portuária, tornando-a o principal motor de crescimento.
Como as regulamentações ambientais afetam as companhias de cruzeiro?
As regras da IMO 2030 e do Sistema de Comércio de Emissões da UE estão adicionando custos de modernização de USD 15-25 milhões por embarcação e elevando as despesas com combustível, pressionando as margens operacionais.
Quais tendências tecnológicas estão moldando a experiência do passageiro?
Os investimentos em serviços aprimorados por inteligência artificial, dispositivos vestíveis e Wi-Fi de alta velocidade estão elevando a personalização e os gastos a bordo.
Página atualizada pela última vez em:


