
Tamaño y Participación del Mercado de Software de Estimación de Construcción
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.07 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.58 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.66 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Estimación de Construcción por Mordor Intelligence
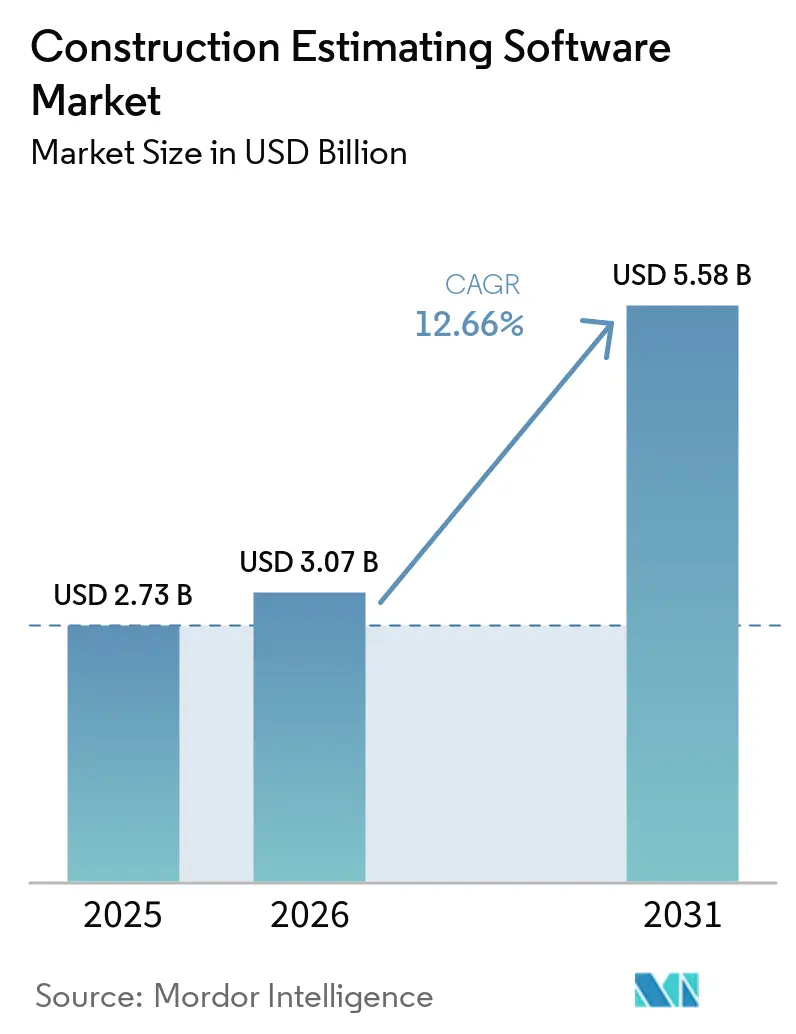
El tamaño del mercado de software de estimación de construcción en 2026 se estima en USD 3,07 mil millones, creciendo desde el valor de 2025 de USD 2,73 mil millones con proyecciones para 2031 que muestran USD 5,58 mil millones, creciendo a una CAGR del 12,66% durante 2026-2031. La rápida digitalización en la construcción global, la creciente volatilidad de los precios de los materiales y la reducción del grupo de mano de obra calificada están amplificando la necesidad de una preparación de ofertas precisa y rica en datos. Las plataformas en la nube sustentan esta expansión al permitir que los equipos de proyectos distribuidos trabajen desde una única fuente de verdad, mientras que las bibliotecas de costos asistidas por inteligencia artificial mejoran la precisión de las previsiones y reducen los ciclos de licitación. Los mandatos gubernamentales para registros digitales, una mayor adopción de BIM y las nuevas necesidades de informes ESG sostienen aún más la demanda en todos los segmentos de usuarios. Los proveedores responden incorporando fuentes de precios en tiempo real, módulos de carbono y conectores BIM sin interrupciones, lo que está redefiniendo la dinámica competitiva dentro del mercado de software de estimación de construcción.
Conclusiones Clave del Informe
- Por implementación, las soluciones en la nube representaron el 68,14% de la cuota del mercado de software de estimación de construcción en 2025 y se prevé que crezcan a una CAGR del 14,18% hasta 2031.
- Por tipo de solución, las suites de proyectos integradas representaron el 27,05% del tamaño del mercado de software de estimación de construcción en 2025, y registraron la CAGR más rápida del 15,32% hasta 2031.
- Por usuario final, los contratistas generales lideraron con una cuota de ingresos del 40,02% en 2025, mientras que los contratistas especializados/subcontratistas registraron la CAGR más alta del 17,32% hasta 2031.
- Por tamaño de empresa, las grandes empresas captaron el 58,05% de los ingresos de 2025, aunque las pequeñas y medianas empresas se expandieron a una CAGR del 16,74% hasta 2031.
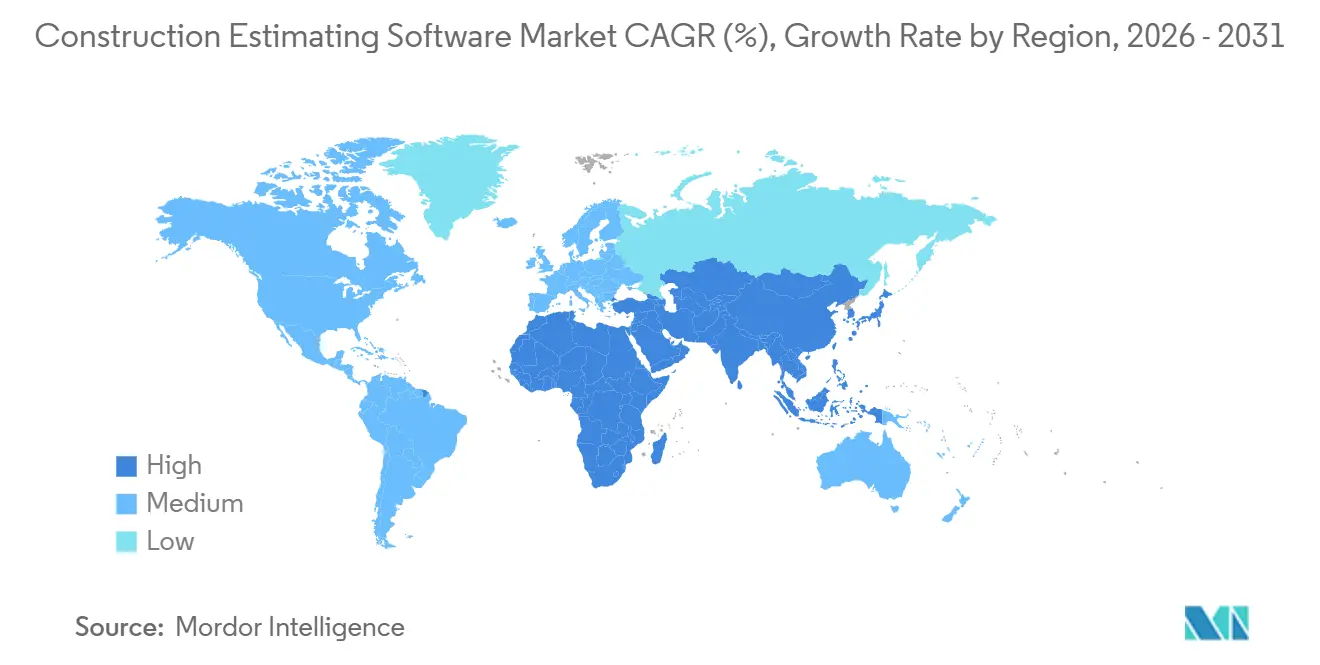
- Por geografía, América del Norte mantuvo la mayor cuota del 30,98% en 2025; Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 17,46% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de Factores Impulsores*
| Factor Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cambio hacia plataformas de estimación basadas en la nube | +2.8% | Global, más fuerte en América del Norte y la UE | Mediano plazo (2-4 años) |
| Alta demanda de precisión en precios de licitación | +3.2% | Global, aguda en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Integración estrecha con ecosistemas BIM | +2.1% | América del Norte y la UE lideran, Asia-Pacífico en ascenso | Largo plazo (≥ 4 años) |
| Mandatos gubernamentales para registros digitales | +1.9% | América del Norte y la UE, Asia-Pacífico selectivo | Mediano plazo (2-4 años) |
| Bases de datos de costos regionales curadas por inteligencia artificial | +1.4% | América del Norte y la UE, luego global | Largo plazo (≥ 4 años) |
| Módulos de estimación ESG y carbono incorporado | +0.8% | La UE lidera, América del Norte sigue | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cambio hacia plataformas de estimación basadas en la nube
Los contratistas valoran las actualizaciones continuas, la computación elástica para mediciones complejas y la colaboración genuina en tiempo real. El lanzamiento gratuito de ProjectSight de Trimble en noviembre de 2024, completo con automatización de inteligencia artificial, ilustra la creciente competencia por la participación en la nube [1]. Las barreras persistentes incluyen la certificación de ciberseguridad y las normas de soberanía de datos que aún favorecen los modelos locales o híbridos para determinados proyectos del sector público.
Alta demanda de precisión en precios de licitación ante la volatilidad de los costos de materiales
Los precios de los materiales fluctuaron bruscamente en 2024, lo que llevó a los contratistas a priorizar herramientas de precisión en licitaciones capaces de realizar actualizaciones de bases de datos en tiempo real y planificación de escenarios. Las plataformas habilitadas con inteligencia artificial ahora ofrecen una precisión de previsión de precios del 85-90%, reducen el tiempo de preparación de ofertas hasta en un 40% y ayudan a las empresas a proteger sus estrechos márgenes. Los primeros adoptantes informan la capacidad de modelar tendencias de rendimiento de proveedores, inflación regional y restricciones logísticas en cuestión de minutos, fortaleciendo la competitividad en ciclos de licitación de rápido movimiento.
Integración estrecha con ecosistemas BIM y de gestión de proyectos
La extracción de cantidades impulsada por BIM reemplaza los métodos manuales en 2D y vincula la intención de diseño directamente con el costo. La Directiva de Entrega Digital 2025 de PennDOT exige modelos 3D para proyectos estatales, acelerando la demanda de herramientas de estimación interoperables [2]. Autodesk Construction Cloud registró USD 809 millones en ingresos del primer trimestre del ejercicio fiscal 26, reflejando un salto anual del 20% respaldado por flujos de trabajo de BIM a estimación [3]. Sin embargo, los problemas persistentes de pérdida de datos IFC obligan a los contratistas a validar la integridad del modelo, y los proveedores compiten por perfeccionar los conectores multiplataforma que aseguran un único hilo de datos desde el diseño hasta la adquisición.
Mandatos gubernamentales para registros digitales de construcción
Los reguladores vinculan cada vez más la financiación a la documentación digital. La Administración de Servicios Generales de los Estados Unidos exige entregables BIM en cada hito federal. Por separado, USD 16,6 millones en subvenciones federales otorgadas a ocho estados de los Estados Unidos para tecnologías digitales subrayan el impulso del sector público. El cumplimiento normativo genera una demanda cautiva de suites de estimación certificadas que integran estándares de ciberseguridad como CMMC, lo que obliga a los proveedores a ofrecer registros de datos listos para auditoría sin sacrificar la facilidad de uso.
Análisis de Impacto de Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brechas de interoperabilidad con herramientas heredadas | -1.8% | Global, más agudo en mercados maduros | Mediano plazo (2-4 años) |
| Déficit de habilidades de la fuerza laboral en estimación digital | -2.1% | Global, grave en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Preocupaciones de ciberseguridad y soberanía de datos | -1.2% | Global con matices regulatorios regionales | Mediano plazo (2-4 años) |
| Límites de precisión de la inteligencia artificial para megaproyectos | -0.9% | Global, sentido en grandes programas de infraestructura | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Brechas de interoperabilidad con herramientas heredadas
El NIST estima que el sector de instalaciones de capital de los Estados Unidos pierde miles de millones anualmente debido a la escasa interoperabilidad entre sistemas. Las transferencias IFC multiplataforma aún pierden metadatos de fase o de materiales, lo que obliga a costosas correcciones manuales. Casi el 85% de los contratistas citan el flujo de datos sin interrupciones hacia paquetes de contabilidad y ERP como criterio de compra, aunque muchos aún exportan y vuelven a ingresar números, duplicando el esfuerzo y aumentando el riesgo de errores. Las ineficiencias resultantes frenan el impulso de crecimiento del mercado de software de estimación de construcción, particularmente entre las empresas que utilizan sistemas heredados a medida.
Déficit de habilidades de la fuerza laboral en estimación digital
La escasez de talento sigue siendo aguda: el 94% de las empresas estadounidenses reportaron vacantes en 2024, y el 41% de la fuerza laboral podría jubilarse para 2031. Las habilidades tecnológicas son las que más rezagadas están; el 75% de los contratistas señalan la competencia digital como la principal barrera para la implementación de software, a pesar de los USD 1,6 mil millones invertidos en capacitación durante 2023. Las pymes sienten el impacto con mayor intensidad porque carecen de presupuestos formales de formación, lo que limita la adopción de módulos avanzados y ralentiza la expansión general del mercado de software de estimación de construcción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Implementación:
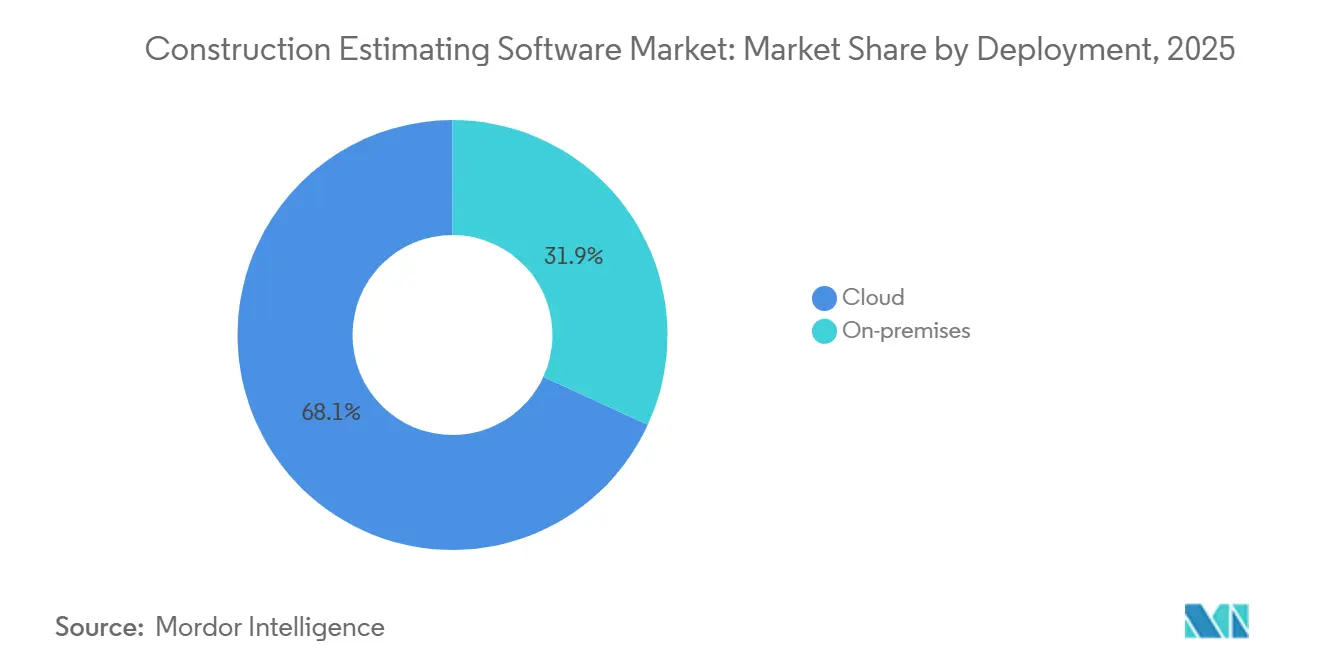
El Dominio de la Nube se AceleraLas plataformas en la nube controlaron una porción dominante del 68,14% del mercado de software de estimación de construcción en 2025 y se están expandiendo a una CAGR del 14,18% hasta 2031. Este impulso ilustra la amplia preferencia por los precios de suscripción y la escalabilidad instantánea que libera a los estimadores de las limitaciones de hardware. El modelo también admite actualizaciones automáticas, que cierran brechas de seguridad y añaden nuevas funciones sin tiempo de inactividad del área de tecnología de la información. Los sistemas locales persisten en segmentos que deben cumplir estrictas normas gubernamentales de datos, aunque los enfoques híbridos ahora combinan almacenes de datos locales con análisis en la nube para lograr un equilibrio entre cumplimiento normativo y rendimiento. Los proveedores que dominan la orquestación híbrida amplían su base de clientes potenciales mientras protegen el crecimiento en el mercado de software de estimación de construcción.
El auge de la nube también permite la captura continua de datos de sensores de Internet de las Cosas en los sitios de obra, alimentando paneles de control de costos en tiempo real. A medida que estos flujos enriquecen los modelos de inteligencia artificial, la precisión de las ofertas mejora y el riesgo de órdenes de cambio disminuye. La industria del software de estimación de construcción está respondiendo incorporando alertas predictivas en los paneles de control para que los equipos actúen antes de que se materialicen los sobrecostos. A lo largo del horizonte de pronóstico, la penetración de la nube está destinada a relegar las implementaciones heredadas de cliente-servidor a un estado de nicho, especialmente a medida que la cobertura 5G y el procesamiento en el borde reducen la latencia para las cargas de modelos de gran tamaño.
Por Tipo de Solución:
Las Suites Integradas Impulsan la ConsolidaciónLas suites de proyectos integradas mantuvieron una cuota del 27,05% en 2025 y ofrecen la CAGR más rápida del 15,32% hasta 2031. La tendencia refleja la impaciencia de los contratistas con las soluciones puntuales fragmentadas que requieren la introducción duplicada de datos. Las suites de pila completa combinan la medición de cantidades, bases de datos de costos, gestión de ofertas y controles de proyectos bajo un único inicio de sesión y un único modelo de datos, lo que reduce las tasas de error de entrada manual y acelera las aprobaciones. Las bibliotecas de costos dentro de estas suites se actualizan cada noche utilizando fuentes regionales, manteniendo las ofertas alineadas con las condiciones del mercado y fortaleciendo la fidelización del mercado de software de estimación de construcción.
Los módulos de medición de cantidades y estimación conservan la mayor porción discreta de ingresos, aunque su valor ahora aumenta cuando se incluyen en suites que también gestionan los flujos de trabajo de pago posteriores. La adquisición de Payapps por parte de Autodesk ilustra esta convergencia y señala cómo los controles de flujo de caja se están volviendo tan vitales como la precisión inicial de las ofertas. Como resultado, los nuevos participantes se diferencian mediante interfaces de programación de aplicaciones abiertas, lo que permite a los clientes integrar las mejores herramientas de contabilidad o ejecución en campo en una columna vertebral de costos unificada.
Por Usuario Final:
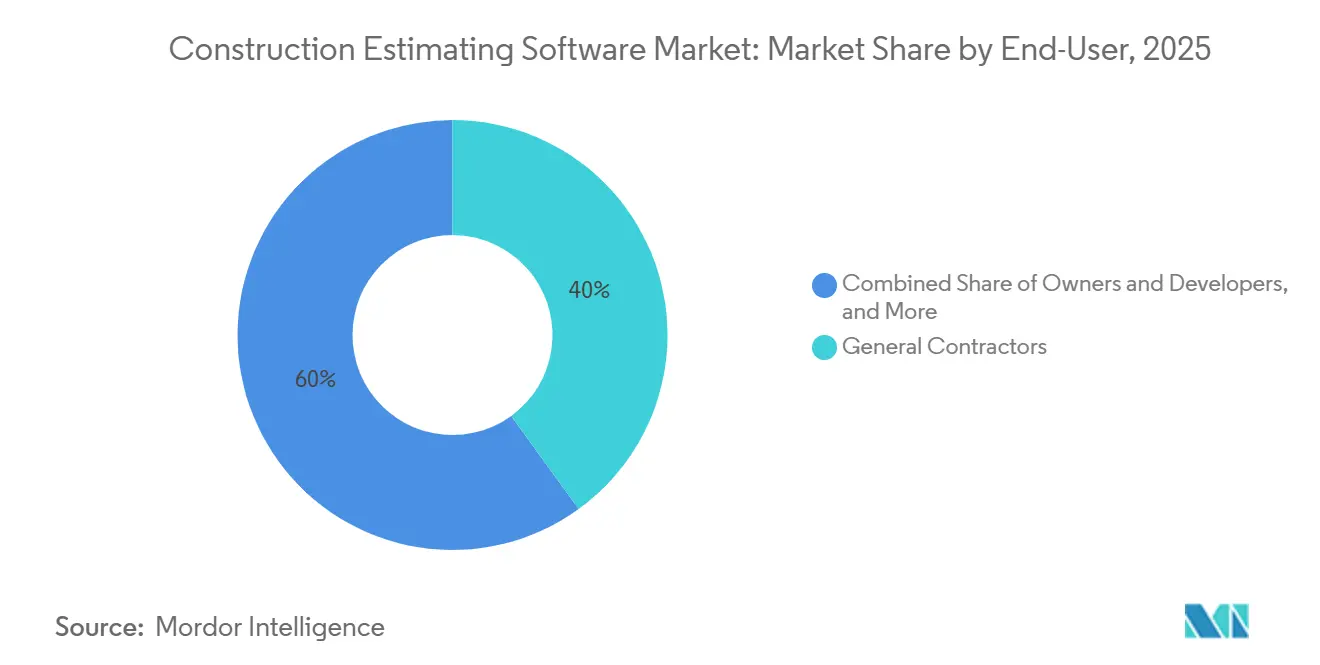
Los Contratistas Especializados Adoptan la Transformación DigitalLos contratistas generales lideraron los ingresos de 2025 con el 40,02%, pero los contratistas especializados/subcontratistas son el segmento de mayor crecimiento, con una CAGR del 17,32%. La expansión de los precios de Software como Servicio elimina la barrera de capital que antes impedía a las empresas comerciales más pequeñas aprovechar los análisis de nivel empresarial. Los subcontratistas de techado, electricidad y mecánica ahora dependen de ensamblajes impulsados por inteligencia artificial para calibrar rápidamente las ofertas para un alto volumen de proyectos pequeños, aprovechando la democratización del mercado de software de estimación de construcción.
Los propietarios y promotores también están adoptando software de estimación para verificar las ofertas de terceros y analizar la viabilidad. Los medidores de cantidades aprovechan los paneles de comparación de múltiples proyectos, mientras que los arquitectos consultan los módulos de carbono integrados durante el diseño inicial. Estas expansiones de casos de uso demuestran que la industria del software de estimación de construcción ahora atiende a toda la cadena de valor en lugar de a un único perfil de estimador.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Empresa:
Las Pymes Lideran el Auge de la AdopciónLas grandes empresas representaron el 58,05% de los ingresos de 2025, aunque las pequeñas y medianas empresas registraron una notable CAGR del 16,74% hasta 2031. Esta tendencia pone de relieve cómo los entornos de tecnología de la información sin infraestructura previa permiten a las empresas más pequeñas evitar la dependencia de sistemas heredados e implementar suites en la nube en cuestión de semanas. Los proveedores promueven planes iniciales, pruebas gratuitas y bibliotecas de plantillas de bajo código que reducen drásticamente los tiempos de configuración. En consecuencia, el tamaño del mercado de software de estimación de construcción atribuible a las pequeñas y medianas empresas está destinado a crecer considerablemente, reduciendo la brecha digital con los contratistas de primer nivel.
Las grandes empresas aún dependen de integraciones personalizadas que incorporan los resultados de estimación en los sistemas de planificación de recursos empresariales corporativos y los paneles de riesgos, pero se enfrentan a obstáculos en la gestión del cambio organizacional. Los directores de información progresistas están formando equipos multifuncionales que combinan estimadores experimentados con científicos de datos para extraer valor de extensos archivos históricos de costos. Con el tiempo, los ciclos de retroalimentación resultantes deberían aumentar la productividad mientras protegen la cuota de los titulares en el mercado de software de estimación de construcción.
Análisis Geográfico
Mercado de Software de Estimación de Construcción de América del Norte
América del Norte retuvo el 30,98% de la cuota en 2025, respaldada por ecosistemas de proveedores maduros, mandatos tempranos de BIM y financiamiento gubernamental constante para infraestructura digital. Las subvenciones federales por valor de 16,6 millones de USD a ocho estados de EE. UU. destacan el impulso continuo, aunque la escasez de talento limita el ritmo de implementación de plataformas. Canadá y México contribuyen con un crecimiento sostenido a medida que los organismos de contratación pública formalizan los protocolos de documentación digital, reforzando la demanda regional de suites conformes en el mercado de software de estimación de construcción.
Mercado de Software de Estimación de Construcción de Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 17,46% hasta 2031, impulsada por grandes canalizaciones de infraestructura en China, India e Indonesia. Los programas gubernamentales enfatizan las ciudades inteligentes y la contratación transparente, lo que convierte a las soluciones de estimación en la nube en una opción práctica para el seguimiento de costos en desarrollos de múltiples fases. Los contratistas japoneses y surcoreanos amplían los límites del Modelado de Información de Construcción 5D, exigiendo integraciones estrechas que cubran el cronograma y el costo en un modelo unificado. A medida que aumenta la penetración de los teléfonos inteligentes, las interfaces diseñadas para dispositivos móviles ganan popularidad entre los ingenieros de obra, ampliando la base de usuarios en todo el mercado de software de estimación de construcción.
Mercado de Software de Estimación de Construcción de EMEA
Europa registra un crecimiento estable impulsado por el uso obligatorio de BIM en proyectos públicos y estrictas normas de reporte de carbono. El ministerio de transporte de Alemania implementa progresivamente el BIM completo para carreteras federales y ferrocarriles, mientras que el Reino Unido apunta a una entrega de proyectos un 50% más rápida para 2025 bajo su marco BIM de Nivel 2. Los proveedores compiten por incorporar calculadoras de carbono incorporado, satisfaciendo las necesidades de divulgación de la taxonomía de la UE. El sur de Europa y los países nórdicos siguen el ejemplo, replicando las mejores prácticas que acortan los ciclos de validación de licitaciones y mantienen los proyectos transfronterizos dentro del presupuesto. Oriente Medio y África muestran una demanda emergente, con los Emiratos Árabes Unidos y Arabia Saudita utilizando megaproyectos para atraer a proveedores globales que requieren plataformas unificadas de estimación y adquisición conformes con las leyes de datos locales.
Panorama Competitivo
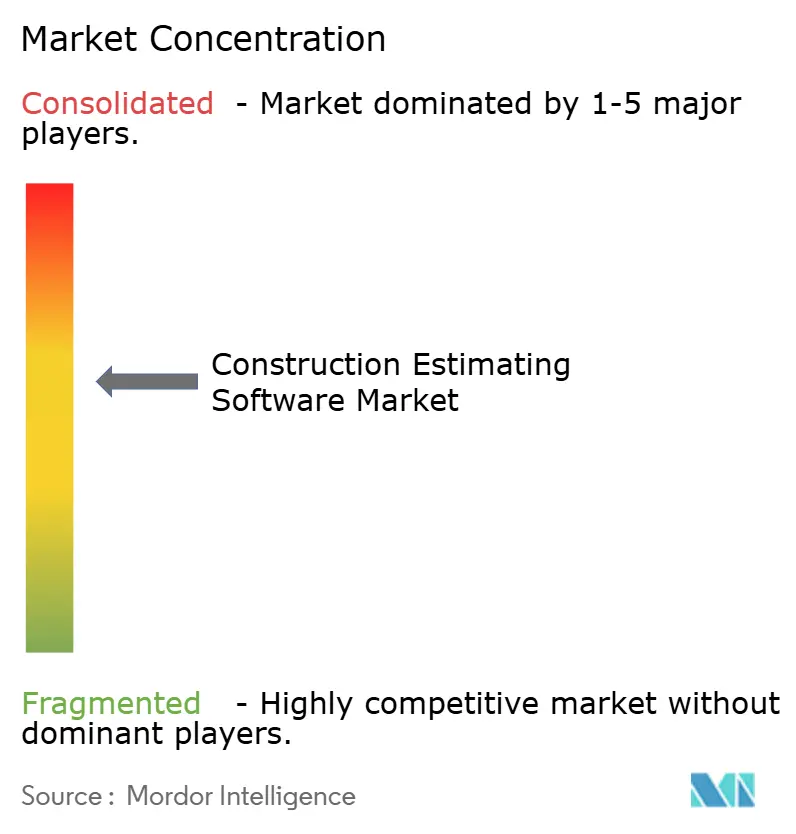
El mercado de software de estimación de construcción está moderadamente consolidado, aunque la actividad de fusiones y adquisiciones continúa comprimiendo el campo. Líderes como Procore amplían las capacidades de extremo a extremo, aprovechando una retención de ingresos brutos del 95% para vender módulos adyacentes de forma cruzada. La expansión de los ingresos depende de la inteligencia artificial que pronostica los cambios en los precios de los materiales y señala instantáneamente las brechas de alcance, transformando los datos de costos en inteligencia procesable.
Los actores de nivel medio se diferencian a través de la profundidad en nichos verticales como la madera prefabricada o la infraestructura civil pesada, a menudo asociándose con especialistas en BIM para formar paquetes de co-marketing. La alianza de RIB Software con 2050 Materials ofrece métricas de carbono junto con datos de costos, atendiendo a los contratistas con conciencia ESG. Tales asociaciones crean fosos de datos que son difíciles de replicar para los proveedores genéricos, manteniendo la tensión competitiva dentro del mercado de software de estimación de construcción.
Las empresas emergentes desafían a los titulares con flujos de trabajo móviles y visores 3D nativos del navegador que funcionan sin problemas en hardware modesto. Algunas se centran en mercados emergentes donde la localización de idiomas y las bases de datos de costos regionales siguen siendo insuficientes. Los titulares responden con mercados de desarrolladores, permitiendo que terceros construyan complementos de nicho sobre plataformas establecidas. A lo largo del período de perspectiva, el éxito dependerá de la capacidad de armonizar APIs abiertas, marcos de seguridad robustos y análisis predictivos, garantizando la fidelización de los clientes sin sacrificar la interoperabilidad.
Líderes de la Industria de Software de Estimación de Construcción
-
Procore Technologies, Inc.
-
Autodesk, Inc.
-
Oracle Corporation
-
Trimble Inc.
-
RIB Software
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software de Estimación de Construcción Empresas cubiertas en este informe
- Autodesk Inc.
- Procore Technologies Inc.
- Oracle Corporation
- Trimble Inc.
- RIB Software
- Bluebeam Inc. (Nemetschek)
- Bentley Systems Incorporated
- STACK Construction Technologies Inc.
- Buildxact Software Ltd.
- Buildsoft Pty Ltd.
- RedTeam Software LLC
- Contractor Foreman Inc.
- PlanSwift Software LLC
- InEight Inc.
- Sage Group plc (Sage Estimating)
- HCSS (Heavy Construction Systems Specialists Inc.)
- Beck Technology Ltd.
- CoConstruct by Buildertrend
- Causeway Technologies Ltd.
- ConWize Ltd.
Desarrollos recientes de la industria en Mercado de Software de Estimación de Construcción
- Mayo 2025: Reconstruct recibió una inversión estratégica de Nemetschek Group para expandir los gemelos digitales de realidad visual impulsados por inteligencia artificial para la gestión de activos de capital.
- Febrero 2025: Kahua lanzó una plataforma de gestión de proyectos centrada en activos que reorganiza los datos de entrega en torno al rendimiento de los activos a largo plazo.
- Diciembre 2024: Valsoft Corporation amplió su presencia en software de construcción mediante la adquisición de Buildsoft, señalando una actividad de consolidación continua.
- Diciembre 2024: hsbcad obtuvo una inversión mayoritaria de Maguar Capital para acelerar el software de madera prefabricada alineado con las integraciones de Autodesk Revit.
Mercado de Software de Estimación de Construcción Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Clave
Nuestro estudio define el mercado de software de estimación de construcción como las aplicaciones con licencia que convierten planos o modelos de Modelado de Información de Construcción en mediciones de cantidades, bases de datos de costos y propuestas de oferta para proyectos de edificación e infraestructura, ya sea que la solución esté en la nube o en instalaciones locales.
Exclusión del alcance: las plantillas de hojas de cálculo independientes, las suites genéricas de gestión de proyectos sin motor de estimación integrado y los scripts internos únicos quedan fuera de esta revisión.
Descripción General de la Segmentación
- Por Implementación
- Nube
- En Instalaciones Propias
- Por Tipo de Solución
- Medición y Estimación
- Gestión de Licitaciones
- Bases de Datos de Costos y Análisis
- Suites de Proyectos Integradas
- Por Usuario Final
- Contratistas Generales
- Contratistas Especializados/Subcontratistas
- Propietarios y Promotores
- Arquitectos e Ingenieros
- Consultores de Costos y Medidores de Cantidades
- Por Tamaño de Empresa
- Grandes Empresas
- Pequeñas y Medianas Empresas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas de Mordor entrevistaron a medidores de cantidades, contratistas regionales, gerentes de productos de software y revendedores en la nube en América del Norte, Europa, el Golfo y Asia-Pacífico. Breves encuestas en línea midieron la proporción de ofertas preparadas digitalmente frente a las preparadas manualmente, refinando las tasas de adopción y los ciclos de actualización.
Investigación Documental
Comenzamos con indicadores públicos como las tablas de Construcción Puesta en Marcha del Censo de los Estados Unidos, los permisos de construcción de Eurostat y los datos de inversión de Statistics Canada. Luego los combinamos con los conocimientos de organismos del sector de la Asociación de Contratistas Generales de América y el Instituto Colegiado de la Construcción. Los análisis de patentes proporcionados a través de Questel identificaron módulos emergentes de precios con inteligencia artificial, mientras que las listas de precios de proveedores y los informes anuales capturaron los costos promedio por licencia. Los archivos de noticias de Dow Jones Factiva y los flujos de licitaciones de Tenders Info nos ayudaron a rastrear eventos de adopción en 35 países. Las fuentes enumeradas ilustran nuestro enfoque; numerosas fuentes adicionales respaldaron las verificaciones de datos.
Dimensionamiento del Mercado y Pronóstico
Un modelo descendente convierte la producción nacional de construcción en un conjunto de gasto, aplicando factores de adopción y gasto por licencia que varían según el tamaño de la empresa, el tipo de implementación y la región. Las consolidaciones selectivas de proveedores de licencias activas proporcionan una verificación ascendente que ajusta los totales. Las variables clave incluyen los inicios residenciales frente a los no residenciales, la penetración en la nube, el precio promedio de suscripción, el volumen de licitaciones y la cuota de uso del Modelado de Información de Construcción. Una regresión multivariante respaldada por el consenso de expertos proyecta los resultados de 2025-2030, y el análisis de escenarios somete a prueba de estrés los choques en los precios de los materiales. Las brechas en los datos de los proveedores se cubren con bandas de precios medianas obtenidas durante las entrevistas.
Ciclo de Validación de Datos y Actualización
Los resultados pasan por un filtrado de varianza, revisión de analistas senior y aprobación de pares. Los modelos se actualizan cada año, con actualizaciones intermedias cuando las regulaciones, fusiones y adquisiciones importantes, o variaciones de precios superiores al cinco por ciento desencadenan una ronda de recontacto. Una revisión final antes de la publicación garantiza que los clientes reciban la perspectiva más reciente.
Por Qué la Base de Referencia de Software de Estimación de Construcción de Mordor Inspira Confianza
Los valores publicados a menudo divergen porque las empresas seleccionan diferentes alcances, supuestos de precios y cadencias de actualización. Aquí es donde la selección disciplinada de variables y el trabajo de campo anual de Mordor Intelligence mantienen los números alineados con la realidad.
Las principales brechas surgen cuando otros editores omiten las licencias locales, aplican puntos de precio uniformes o extienden las CAGR históricas sin realizar nuevas entrevistas.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de brecha |
|---|---|---|
| 2,73 mil millones de USD | Mordor Intelligence | - |
| 1,61 mil millones de USD | Consultoría Regional A | Contabiliza solo las licencias de suscripción, ignora las ventas locales |
| 1,56 mil millones de USD | Revista Especializada B | Se basa en archivos históricos, sin entrevistas actuales, factor de inflación único |
| 1,29 mil millones de USD (2024) | Asociación de la Industria C | Rastrea solo las licencias de contratistas, excluye a los usuarios arquitectos y propietarios |
Estos contrastes demuestran que nuestro modelo combinado descendente, corroborado con consolidaciones de proveedores y entrevistas anuales, ofrece una base de referencia equilibrada y transparente que los responsables de la toma de decisiones pueden replicar con confianza.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de software de estimación de construcción?
El tamaño del mercado de software de estimación de construcción en 2026 se estima en 3,07 mil millones de USD, creciendo desde el valor de 2025 de 2,73 mil millones de USD con proyecciones para 2031 que muestran 5,58 mil millones de USD, creciendo a una CAGR del 12,66% durante 2026-2031.
¿Qué modelo de implementación lidera el mercado?
La implementación en la nube representa el 68,14% de los ingresos de 2025 y mantiene la CAGR más rápida del 14,18%.
¿Por qué los contratistas especializados están adoptando el software de estimación rápidamente?
Los precios de Software como Servicio, la incorporación más sencilla y la presión competitiva impulsan a los gremios especializados a digitalizarse, otorgando a este segmento una CAGR del 15,32% hasta 2031.
¿Cuáles son las principales barreras para una adopción más amplia del software?
Las brechas de interoperabilidad con las herramientas heredadas y la escasez de estimadores con habilidades digitales siguen siendo las principales limitaciones.
¿Qué años cubre este Mercado de Software de Estimación de Construcción y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado de Software de Estimación de Construcción se estimó en 3,07 mil millones de USD. El informe cubre el tamaño histórico del Mercado de Software de Estimación de Construcción para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de Software de Estimación de Construcción para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
¿Qué años cubre este Mercado de Software de Estimación de Construcción y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado de Software de Estimación de Construcción se estimó en USD 3,07 mil millones. El informe cubre el tamaño histórico del Mercado de Software de Estimación de Construcción para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de Software de Estimación de Construcción para los años: 2026, 2027, 2028, 2029, 2030 y 2031.