
Tamaño y Participación del Mercado de Logística de Terceros (3PL) de Colombia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
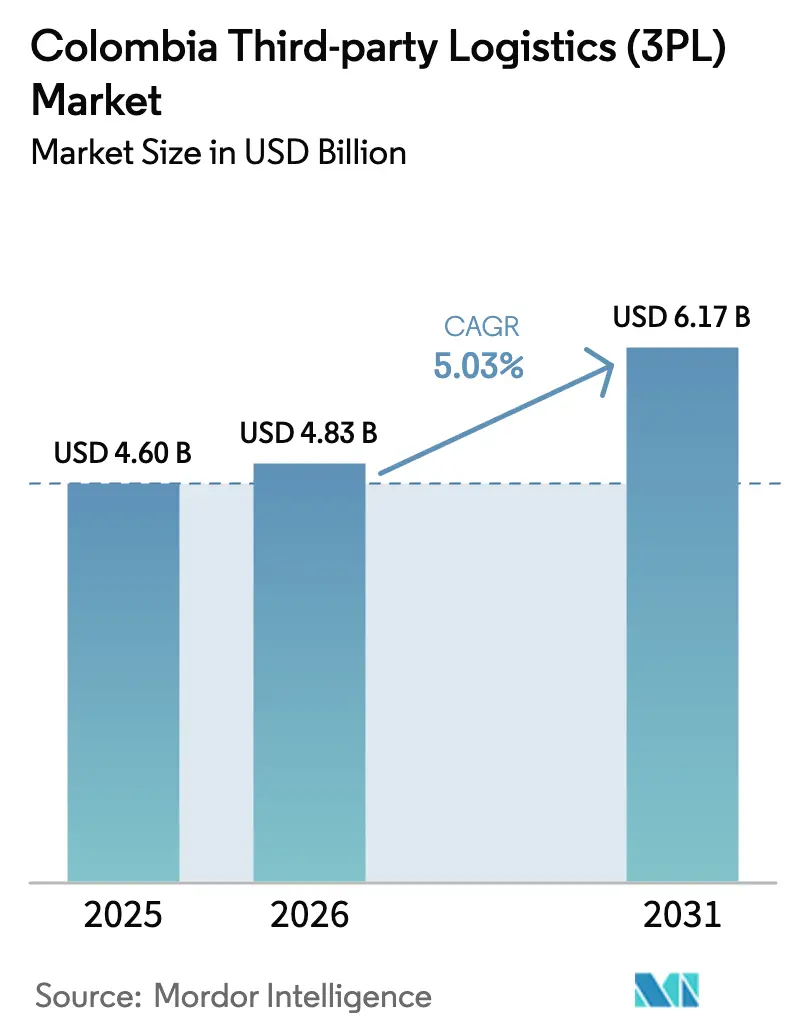
| Tamaño del mercado en el año base (2025) | 4.60 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.83 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.17 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.03 % |
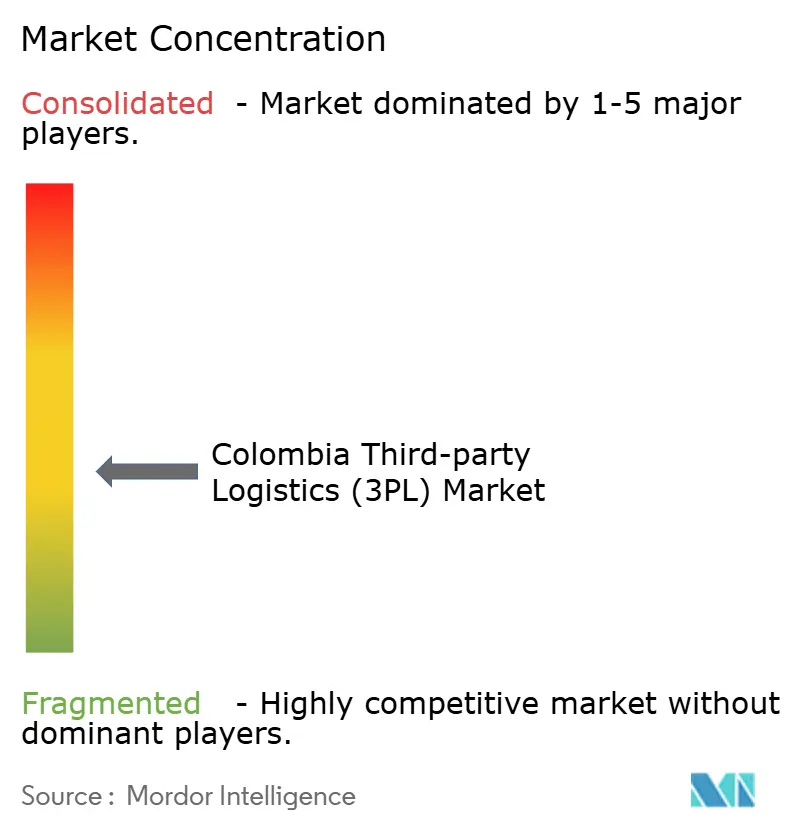
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Terceros (3PL) de Colombia por Mordor Intelligence
El tamaño del Mercado de Logística de Terceros de Colombia se estima en USD 4,83 mil millones en 2026, y se espera que alcance USD 6,17 mil millones para 2031, a una CAGR del 5,03% durante el período de pronóstico (2026-2031).
La demanda se está acelerando a medida que el nearshoring, la modernización portuaria y la digitalización integral reconfiguran los patrones de envío. Las plataformas de comercio electrónico se están expandiendo más allá de Bogotá hacia ciudades secundarias, estimulando los volúmenes de paquetería e impulsando a los 3PL a instalar sitios de microfulfillment. Las mejoras portuarias en Buenaventura y el próximo Puerto Antioquia están redirigiendo las exportaciones hacia corredores costeros, mientras que las inversiones en el Río Magdalena y el ferrocarril prometen nuevas opciones de transporte interior que reducen la dependencia de las carreteras de montaña. Los sistemas digitales de gestión de transporte y almacenes están reduciendo las barreras de entrada para los pequeños transportistas, aunque los gastos de seguridad de carga y la volatilidad cambiaria continúan comprimiendo los márgenes. La competencia ahora depende menos del tamaño de la flota y más de las plataformas de visibilidad que integran los segmentos de camión, ferrocarril, río y océano en una única torre de control.
Conclusiones Clave del Informe
- Por tipo de servicio, el transporte doméstico representó el 47,14% de los ingresos en 2025; el Almacenamiento y Distribución de Valor Agregado está proyectado para expandirse a una CAGR del 6,09% hasta 2031.
- Por modelo logístico, los proveedores de activos ligeros controlaron el 45,23% del tamaño del mercado de logística de terceros (3PL) de Colombia en 2025, aunque los modelos Híbridos avanzan a una CAGR del 5,73%.
- Por industria de usuario final, los bienes de consumo y los productos de consumo masivo (FMCG) representaron el 27,53% de la participación del mercado de Logística de Terceros (3PL) de Colombia en 2025. El mercado de Logística de Terceros (3PL) de Colombia para Comercio Minorista y Comercio Electrónico está proyectado para crecer a una CAGR del 7,12% entre 2026 y 2031.
- Por geografía, la región Andina representó el 58,02% en 2025, mientras que el tamaño del mercado de logística de terceros de Colombia para el Corredor del Pacífico está proyectado para registrar la CAGR más rápida del 6,62% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística de Terceros (3PL) de Colombia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento explosivo del comercio electrónico doméstico | +1.3% | Región Andina (Bogotá, Medellín, Cali) | Corto plazo (≤2 años) |
| Nearshoring de las cadenas de suministro de EE. UU. y LATAM hacia Colombia | +1.6% | Nacional, con concentración en Zonas Francas | Mediano plazo (2-4 años) |
| Expansión de Zonas Francas especiales y parques multimodales | +0.8% | Andina, Corredor del Pacífico, Costa Caribe | Mediano plazo (2-4 años) |
| Inversiones en capacidad de cadena de frío para exportaciones de floricultura y farmacéuticos | +0.6% | Andina (fincas florícolas), Corredor del Pacífico (puertos) | Corto plazo (≤2 años) |
| Digitalización, adopción de TMS/WMS como Servicio entre las pymes | +0.5% | Nacional, con ganancias tempranas en centros urbanos | Mediano plazo (2-4 años) |
| Mejoras en el Río Magdalena y el corredor ferroviario, desbloqueando el flete interior | +0.7% | Cuenca del Río Magdalena, corredor La Dorada-Chiriguaná | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento Explosivo del Comercio Electrónico Doméstico
Las ventas en línea alcanzaron COP 12 billones (USD 2,97 mil millones) en 2025, con un aumento del 23,9% interanual, y empujaron a los 3PL a reducir las ventanas de entrega urbana de 48 horas a entrega en el mismo día. El crecimiento de la paquetería del 30-35% en Cali y Barranquilla está ampliando la base de clientes más allá de Bogotá. El auge es más fuerte en las categorías de alimentación y farmacia, que requieren control de temperatura y visibilidad del inventario en tiempo real. Los proveedores están instalando centros de microfulfillment dentro de los distritos más poblados, adaptando el inventario a los perfiles de demanda de cada barrio. Los especialistas regionales que dominan las restricciones de tráfico local y las normas de zonificación están ganando contratos de minoristas nacionales.
Nearshoring de las Cadenas de Suministro Regionales
El alivio arancelario bajo los acuerdos de libre comercio y el acceso a dos océanos están atrayendo a productores de textiles, autopartes y dispositivos médicos que tienen como objetivo los mercados de EE. UU. e intra-LATAM. Los plazos de entrega han caído hasta un 50% en comparación con el abastecimiento desde Asia, lo que justifica las primas en los costos laborales. Los 3PL están respondiendo con almacenes aduaneros y sitios de cross-docking dentro de zonas como Tocancipá, donde los aranceles se difieren hasta que los bienes salen al mercado local. El aumento del tráfico en dirección sur desde plantas brasileñas y las exportaciones en dirección norte hacia Centroamérica están incrementando la demanda de experiencia en cumplimiento normativo transfronterizo[1].A.P. Moller-Maersk, "Maersk Inaugura Nuevo Centro de Logística de Contenedores en Bogotá," maersk.com
Digitalización Mediante la Adopción de TMS/WMS como Servicio
Más del 70% de las empresas logísticas colombianas lanzaron proyectos digitales en 2024 para gestionar el enrutamiento, la facturación y los datos aduaneros en plataformas en la nube. Los modelos de software como servicio eliminan las elevadas tarifas de licencia iniciales, permitiendo a los pequeños transportistas acceder a algoritmos de optimización antes reservados para las multinacionales. Los mercados digitales de carga han comenzado a conectar a los camioneros independientes con cargas spot en tiempo real, reduciendo las tasas de kilómetros en vacío. Las asociaciones sectoriales y las subvenciones gubernamentales financian ahora la formación en habilidades de análisis de datos, abordando una escasez de mano de obra que podría erosionar el 23% del flujo de caja del sector para 2030 si no se resuelve[2].Food Logistics Staff, "La Urgente Necesidad de Transformación Digital en la Logística Alimentaria de América Latina," foodlogistics.com
Mejoras en el Río Magdalena y el Corredor Ferroviario
USD 800 millones de inversión público-privada están modernizando la línea ferroviaria La Dorada-Chiriguaná y dragando el Río Magdalena para reducir los costos del flete a granel en un 26% para 2030. Las mayores cargas por eje y las velocidades más altas de los trenes desviarán el cemento, el grano y el carbón de las congestionadas carreteras de montaña. Los 3PL capaces de integrar servicios de barcaza, ferrocarril y camión pueden ahora ofrecer a los cargadores opciones de combinación modal que se alinean con las prioridades de costo o velocidad, ampliando sus carteras de servicios.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cuellos de botella crónicos en la infraestructura vial y terreno montañoso | -0.8% | Nacional, agudo en las tierras altas andinas | Mediano plazo (2-4 años) |
| Robo de carga y costos de seguridad en corredores clave | -0.5% | Ruta del Sol, Norte de Santander, La Guajira | Corto plazo (≤2 años) |
| Burocracia aduanera y tiempos de permanencia en puertos | -0.4% | Puertos de Buenaventura y Cartagena | Corto plazo (≤2 años) |
| Volatilidad del tipo de cambio que afecta la fijación de precios en contratos | -0.3% | Nacional, particularmente en sectores dependientes de importaciones | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Burocracia Aduanera y Tiempos de Permanencia en Puertos
A pesar de que Cartagena se encuentra entre las terminales más eficientes del mundo, las verificaciones de documentación aún prolongan los tiempos de liberación de contenedores. La carga sensible al tiempo, como los mangos frescos y las autopartes justo a tiempo, es la más afectada. Las declaraciones electrónicas y las inspecciones basadas en riesgo se están implementando, pero persisten problemas de coordinación entre agencias. Los 3PL con divisiones de agencia aduanera propias están monetizando los servicios de pre-despacho, ayudando a los cargadores a reducir las tarifas de detención y mejorar la rotación de inventarios.
Volatilidad del Tipo de Cambio que Afecta la Fijación de Precios en Contratos
Las fluctuaciones del peso frente al dólar estadounidense impactan directamente los costos del diésel, que representan hasta el 40% de los gastos de transporte. Los contratos a precio fijo denominados en pesos exponen a los transportistas a picos de combustible, mientras que los contratos en dólares exponen a los cargadores a la inflación local. Algunos 3PL están adoptando recargos de combustible variables y cláusulas de ajuste cambiario, aunque las empresas más pequeñas carecen de herramientas de cobertura, lo que impulsa la consolidación a medida que buscan solidez financiera para resistir los choques cambiarios[3].Administración de Comercio Internacional, "Colombia - Infraestructura," trade.gov
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El Almacenamiento y Distribución de Valor Agregado Gana Impulso
El Transporte Doméstico representa el 47,14% de la participación del mercado de Logística de Terceros (3PL) de Colombia en 2025, mientras que el Almacenamiento y Distribución de Valor Agregado se expande más rápidamente a una CAGR del 6,09% hasta 2031. El almacenamiento está reduciendo la brecha de rendimiento con el transporte por carretera a medida que los minoristas omnicanal integran los inventarios de tiendas y en línea, impulsando la demanda de servicios de kitting, etiquetado y logística inversa. El nuevo campus de Maersk en Tocancipá ilustra cómo las cámaras frigoríficas integradas y los cross-docks crean soluciones logísticas en un solo sitio que comprimen los plazos de entrega y minimizan la doble manipulación. A pesar de su ventaja de escala, el Transporte Doméstico enfrenta una dinámica laboral cada vez más ajustada, con escasez de conductores que se espera se duplique para 2028, según la Unión Internacional de Transporte por Carretera.
Los cuellos de botella en la infraestructura y los costos relacionados con la seguridad también están fomentando la diversificación modal, apoyando el crecimiento proyectado en contratos multimodales a medida que los corredores fluviales y ferroviarios se reabren. Los transportistas con activos pesados están invirtiendo en herramientas de despacho impulsadas por inteligencia artificial para aumentar la utilización de viajes, mientras que los operadores de almacenes despliegan robots de mercancía a persona para cumplir con los plazos de corte del comercio electrónico en el mismo día. Los centros de cross-docking cerca del aeropuerto de Bogotá ahora transbordan productos perecederos de camiones a cargueros de fuselaje ancho en menos de dos horas, sosteniendo las exportaciones de alto valor de flores de Colombia. Mientras tanto, los márgenes del transporte marítimo de carga permanecen limitados por el exceso de capacidad de las navieras, lo que lleva a los transitarios a diferenciarse mediante consultoría aduanera integrada y servicios de financiamiento comercial.
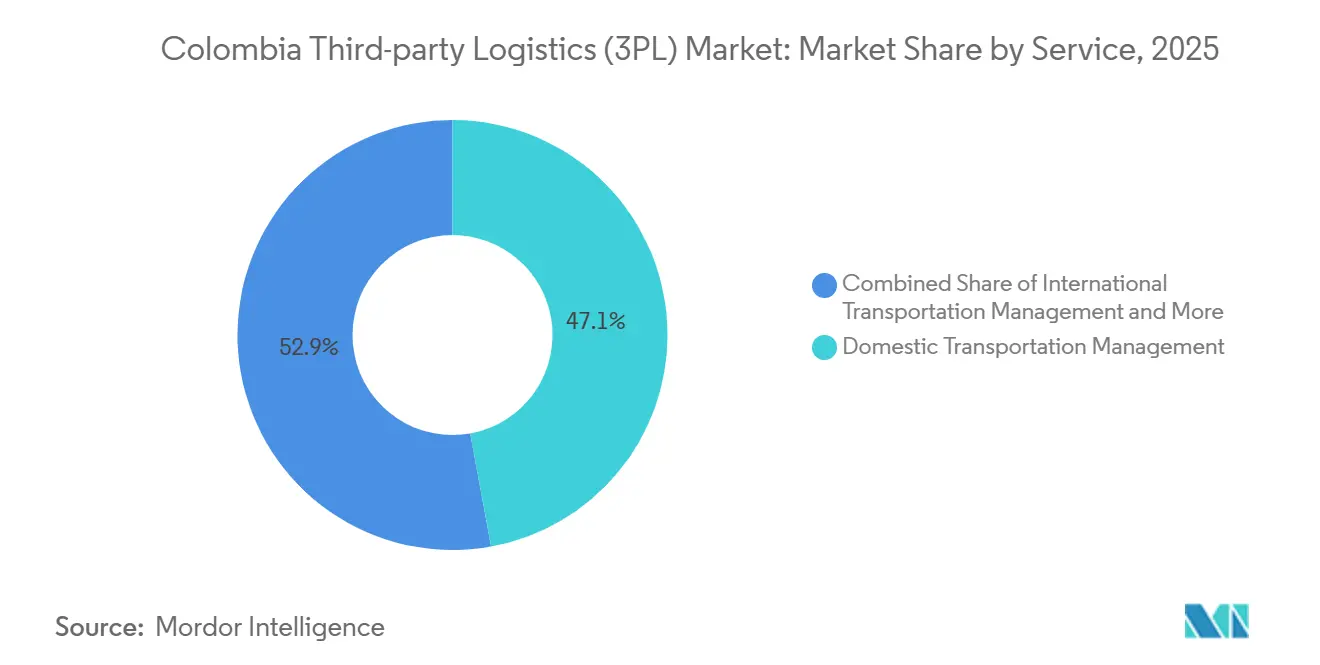
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Usuario Final: El Comercio Electrónico Trastoca las Jerarquías Establecidas
Los Bienes de Consumo y los Productos de Consumo Masivo (FMCG) representaron la mayor participación del mercado 3PL de Colombia en 2025 con el 27,53%, mientras que el tamaño del mercado de Logística de Terceros (3PL) de Colombia para Comercio Minorista y Comercio Electrónico está proyectado para crecer más rápidamente a una CAGR del 7,12% a medida que la adopción de teléfonos inteligentes y los pagos digitales penetran en las ciudades secundarias. La expansión del comercio electrónico está reconfigurando los modelos logísticos a medida que las grandes marcas buscan grupos de inventario unificados que atiendan tanto el reabastecimiento de tiendas como los pedidos directos al consumidor. Este cambio está obligando a los 3PL a implementar plataformas de inventario con visibilidad en tiempo real a nivel de pedido. Los envíos de ciencias de la vida también están ganando participación de mercado a medida que las plantas de llenado y acabado farmacéutico aumentan la producción cerca de Cali, respaldadas por cámaras frigoríficas validadas construidas para cumplir con los requisitos internacionales de Buenas Prácticas de Distribución.
Las autopartes y los textiles que ingresan a las zonas francas de Colombia mantienen volúmenes de manufactura consistentes, pero requieren operaciones de cross-docking y programas de inventario gestionado por el proveedor para controlar los niveles de inventario en múltiples niveles. Las exportaciones farmacéuticas dependen en gran medida de cadenas logísticas conformes que incluyen rutas validadas y auditorías de mapeo de temperatura. La adquisición de CRYOPDP por parte de DHL fortalece la integración de Colombia en la logística global de ensayos clínicos, mejorando la credibilidad entre los fabricantes de medicamentos. Mientras tanto, el hardware tecnológico y los componentes energéticos, aunque representan volúmenes menores, ofrecen retornos premium para los operadores logísticos capaces de mantener estrictos estándares de manipulación y cumplimiento normativo.
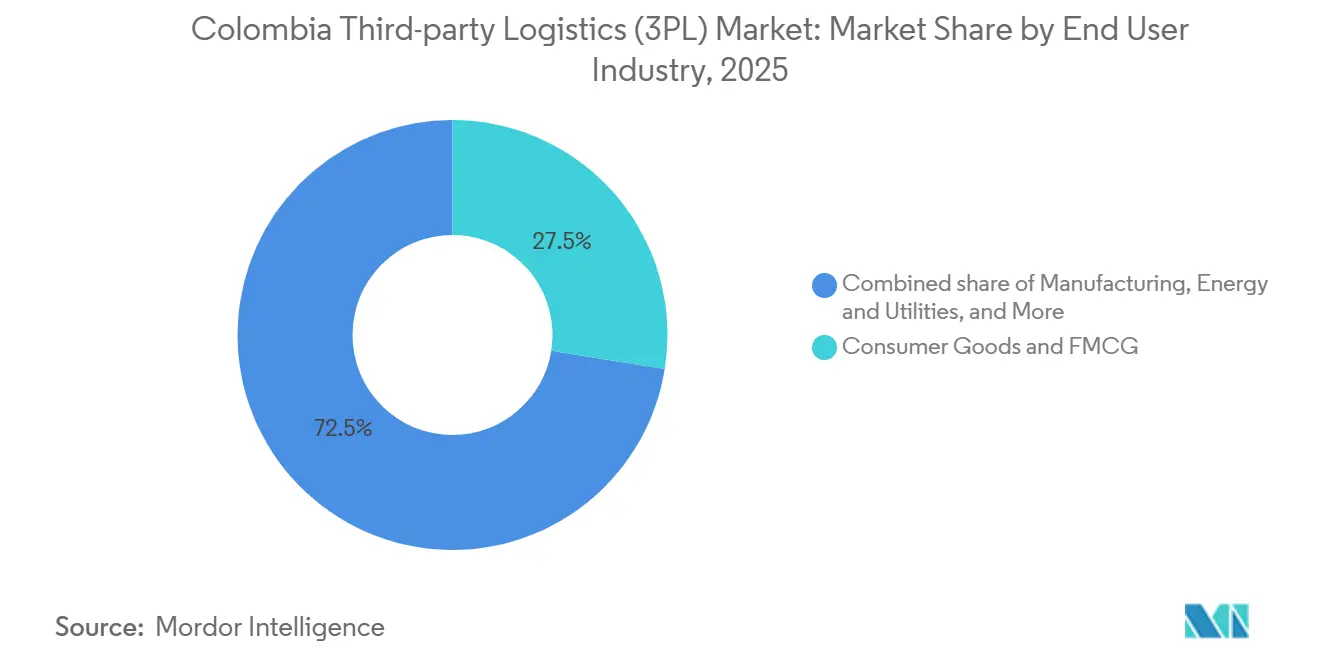
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo Logístico: Las Configuraciones Híbridas Escalan
Las empresas de activos ligeros capturaron la mayor participación del mercado de Logística de Terceros (3PL) de Colombia en 2025 con el 45,23%, mientras que los modelos logísticos híbridos se expanden más rápidamente a una CAGR del 5,73%. Los operadores de activos ligeros escalan rápidamente mediante flotas subcontratadas, pero la pandemia expuso su fragilidad cuando la capacidad del mercado spot desapareció, lo que llevó a los cargadores a favorecer a los proveedores que garantizan equipos en temporada alta. Los operadores híbridos que combinan centros de fulfillment propios y camiones dedicados de última milla con transporte de línea subcontratado están ganando terreno en nuevas licitaciones. Muchos ahora invierten en clasificadores automatizados de paquetes pequeños dentro de los depósitos urbanos, mientras continúan dependiendo de transportistas asociados para el transporte de larga distancia en furgones secos.
La participación de las flotas totalmente de activos pesados continúa contrayéndose, excepto en mercancías peligrosas y logística de cadena de frío validada, donde el control directo mitiga el riesgo de cumplimiento normativo. Los pequeños propietarios-operadores dependen cada vez más de los tableros digitales de carga para la utilización, aunque los sistemas de calificación de desempeño revelan inconsistencias de calidad, lo que orienta a los cargadores multinacionales hacia 3PL híbridos que mantienen niveles de servicio estandarizados. Los inversores también ven favorablemente a estas empresas híbridas, considerando que sus carteras de activos equilibradas son más resilientes a la volatilidad de los costos de combustible y a las fluctuaciones del mercado de capacidad.
Análisis Geográfico
Las tierras altas andinas, hogar de Bogotá, Medellín y Cali, capturaron el 58,02% de los ingresos de 2025 gracias a la densidad de población y los clústeres manufactureros. La congestión en los corredores de montaña, sin embargo, eleva los costos logísticos por encima de los niveles de referencia costeros. El tamaño del mercado de logística de terceros de Colombia asignado al Corredor del Pacífico está proyectado para crecer más rápidamente a una CAGR del 6,62% hasta 2031, a medida que el dragado de los muelles de Buenaventura y el sistema ferroviario Tren de Cercanías de USD 4 mil millones acortan los tiempos de tránsito de puerta a puerto[4].Redacción El País, "Los Pasos que se Están Dando para Avanzar en el Tren de Cercanías de Cali," elpais.com.co
Los puertos del Caribe en Cartagena y Santa Marta se benefician de puntuaciones de eficiencia que atraen el tráfico de transbordo, ofreciendo a los cargadores confiabilidad en los horarios y menores riesgos de demurrage. El Plan Nacional de Dragado mejorará aún más las profundidades de los canales, facilitando el acceso a buques neo-Panamax. Los departamentos del interior a lo largo del Río Magdalena están en posición de beneficiarse a medida que los servicios de barcaza se reanudan, permitiendo a los exportadores de grano y cemento evitar los pasos de montaña. La Orinoquía y la Amazonía permanecen desatendidas, aunque los proyectos de petróleo, gas y madera crean volúmenes de nicho que recompensan a los operadores dispuestos a invertir en equipos resistentes y en la participación comunitaria.
El nearshoring está reubicando plantas de ensamblaje en zonas francas costeras para evitar el transporte por carretera en montaña, creando una red de dos niveles: corredores orientados a la exportación alineados con los puertos y rutas impulsadas por el consumo que abastecen a las ciudades del interior. Los 3PL deben diseñar huellas de activos separadas para cada uno, equilibrando las demandas de velocidad de los paquetes de consumo con la eficiencia de costos requerida para los productos a granel.
Panorama regulatorio
Colombia está reforzando la formalización, la trazabilidad y la disciplina de precios en el transporte de carga mediante requisitos de reporte digital y supervisión. En marzo de 2026, el Ministerio de Transporte actualizó el Registro Nacional de Despachos de Carga (RNDC) para fortalecer la transparencia operativa, la seguridad y la trazabilidad en los movimientos de carga, elevando las expectativas de cumplimiento para las operaciones terrestres gestionadas por 3PL que utilizan transportistas subcontratados.
El conjunto normativo 2024-2025 también afecta las condiciones de contratación y el traspaso de costos en rutas nacionales. El Decreto 1017 de 2025 (septiembre de 2025) modificó las condiciones operativas para el transporte de carga, incluidas las definiciones de contratos de vinculación de flota y los requisitos de registro RUNT, mientras que las actualizaciones vinculadas al SICE-TAC introdujeron parámetros mínimos de horas logísticas alineados con los tiempos de tránsito de las rutas. Junto con los marcos de supervisión de la Superintendencia de Transporte (a través de la Circular Única de Infraestructura y Transporte y actualizaciones relacionadas), estas medidas impulsan a los 3PL hacia una documentación más estricta, una calificación más clara de los transportistas y acuerdos de tarifas y niveles de servicio más estructurados con cargadores y operadores de transporte.
Análisis de la cadena de valor
La cadena de valor de 3PL en Colombia abarca (i) los propietarios de la demanda, incluidos el comercio minorista omnicanal, los bienes de consumo masivo (FMCG), la manufactura en Zonas Francas y sectores de exportación como flores y farmacéuticos, (ii) los proveedores logísticos líderes 3PL que diseñan redes y gestionan contratos, (iii) los socios de ejecución, entre flotas de camiones y transportistas independientes, agentes de carga, agentes de aduanas, operadores de almacenes (ambiente y cadena de frío), y (iv) capas habilitadoras como plataformas SaaS de TMS/WMS, servicios de seguridad y especialistas en última milla. Las herramientas en la nube y los mercados digitales también están reduciendo la fricción de incorporación para las pymes, mientras que el reporte vinculado al cumplimiento (RNDC/SICE-TAC) y el gasto en seguridad de carga elevan los requisitos de disciplina operativa, favoreciendo a los proveedores con visibilidad de torre de control y capacidades de corretaje internas.
La infraestructura y los programas públicos están reconfigurando los flujos y los nodos donde se capta el valor. La política de gobierno anclada en la Política Nacional Logística (CONPES 3982) y el Plan Nacional de Desarrollo 2022-2026 enfatiza la intermodalidad, mientras que mayo de 2025 marcó la firma de una concesión de 10 años para el corredor ferroviario La Dorada-Chiriguaná para conectar el centro del país con los puertos del Caribe. La Encuesta Nacional Logística del DNP indica que los costos logísticos nacionales cayeron al 15,6% de las ventas en 2024 (desde el 17,9% en 2022). Las licitaciones en curso y los trabajos de corredores, incluidos los estudios de viabilidad ferroviaria y los programas viales prioritarios, crean nuevos puntos de entrega entre carretera, ferrocarril y puertos donde los 3PL pueden agrupar servicios de almacenamiento, cross-dock y coordinación multimodal.
Panorama Competitivo
Principales Empresas en el Mercado de Logística de Terceros (3PL) de Colombia
El sector muestra una concentración moderada. Los integradores globales como DHL, DSV y Maersk gestionan plataformas de visibilidad de extremo a extremo, mientras que los campeones nacionales como Servientrega sobresalen en la paquetería de última milla. Los actores de nicho se especializan en cadena de frío para flores y biofarmacéuticos, o en el manejo de mercancías peligrosas. Las capacidades digitales, más que el tamaño de la flota, son ahora las que impulsan la adjudicación de contratos; los cargadores esperan alertas de tiempo estimado de llegada en tiempo real y notificaciones de excepciones en todos los modos.
DHL lidera el envío urgente, respaldado por su Gateway de Bogotá. La adquisición de Schenker por parte de DSV en 2025 aproximadamente duplicó la escala de la red y mejorará la capacidad transfronteriza hacia Colombia una vez que se complete la integración. CEVA Logistics añadió tres buques RORO en las rutas Lejano Oriente-América del Sur en 2025, ofreciendo a los exportadores de vehículos terminados nuevas salidas que hacen escala en puertos colombianos. La huella regional de 157 millones de pies cúbicos de Emergent Cold Latin America la posiciona como líder en almacenamiento controlado por temperatura, atrayendo tanto a cargadores de floricultura como farmacéuticos.
La consolidación doméstica está en marcha a medida que las empresas de transporte de propiedad familiar buscan capital para instalar telemática y cumplir con los mandatos de seguridad. Los inversores de capital de riesgo respaldan a los intermediarios digitales que conectan a los propietarios-operadores con el tráfico del comercio electrónico, desafiando a los transitarios tradicionales. Sin embargo, los contratos premium van cada vez más a los 3PL capaces de certificar la logística de Buenas Prácticas de Distribución o de proporcionar soluciones multimodales fluviales y ferroviarias, barreras que los mercados débilmente organizados aún no pueden superar.
Líderes de la Industria de Logística de Terceros (3PL) de Colombia
DHL Supply Chain
Kuehne + Nagel
Blu Logistics
Coordinadora Mercantil
Servientrega
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El desarrollo de corredores multimodales crea un espacio claro para los 3PL que pueden empaquetar operaciones de carretera-ferrocarril-puerto bajo un solo modelo operativo. En febrero de 2026, Puerto Antioquia inició operaciones comerciales como terminal multipropósito en Urabá, sumando una puerta de entrada costera que cambia las opciones de enrutamiento hacia el interior y aumenta la demanda de acarreo, consolidación y procesos de depósito aduanero en torno a nuevos nodos adyacentes al puerto. Las acciones públicas paralelas en 2026, incluidos los documentos de inicio de la ANI para los estudios de viabilidad del corredor ferroviario Villavicencio-Puerto Gaitán (16 millones de USD) y el avance del Ministerio de Transporte en la fase de viabilidad del Corredor Ferroviario Interoceánico, amplían las oportunidades para que los 3PL desarrollen diseños de servicios intermodales, estrategias de depósitos interiores y ofertas de torre de control que integren el transporte por carretera con las emergentes interfaces ferroviarias.
La logística de contratos y el cumplimiento de pedidos siguen siendo una vía clave de monetización a medida que el comercio electrónico se extiende más allá de Bogotá y las expectativas de servicio se orientan hacia cortes más rápidos y una mayor complejidad de pedidos. Con las ventas en línea alcanzando 12 billones de COP (2,97 mil millones de USD) en 2025 y los 3PL añadiendo micro-fulfillment y servicios de valor agregado (kitting, etiquetado, devoluciones), la demanda se concentra en almacenamiento escalable, visibilidad de inventario y cámaras frías conformes para carga de supermercados, farmacia y ciencias de la vida. En el plano regulatorio-operativo, la trazabilidad más estricta y los marcos de horas logísticas mínimas empujan a los cargadores hacia proveedores que puedan estandarizar el transporte subcontratado, ejecutar el reporte digital de manera consistente y estructurar mecanismos de traspaso de combustible y tipo de cambio. Esto refuerza las oportunidades para modelos 3PL híbridos que combinan instalaciones propias con redes de transportistas gestionadas.
Desarrollos recientes del sector
- Junio de 2026: DHL Supply Chain desplegó la DHL Fulfillment Network en Colombia con centros operativos iniciales en Bogotá y Medellín. El despliegue empaqueta almacenamiento, gestión de inventario, picking y empaque, y distribución en una sola oferta para cargadores de comercio electrónico que buscan escalar rápidamente. Esto aumenta la presión competitiva sobre los 3PL locales y regionales para igualar procesos de cumplimiento estandarizados y el desempeño de entrega a nivel ciudad.
- Febrero de 2026: Kuehne+Nagel, LATAM Cargo y The Elite Flower ejecutaron una iniciativa de combustible de aviación sostenible (SAF) para la temporada de exportación de flores del Día de San Valentín en la ruta Bogotá-Miami. La colaboración redujo aproximadamente 300 toneladas de CO2e, ilustrando cómo los agentes de carga pueden usar alianzas con transportistas para ofrecer rutas de menor huella de carbono para productos perecederos sensibles al tiempo. También fortalece propuestas de servicio diferenciadas en la logística de exportación de alto valor de Colombia, donde la trazabilidad y los objetivos de sostenibilidad de los clientes influyen cada vez más en la selección de transportistas y 3PL.
- Abril de 2025: Rhenus Group renombró Blu Logistics LATAM como Rhenus Logistics en Colombia tras su adquisición previa, alineando la operación local bajo una marca y modelo operativo globales. La integración reúne capacidades aéreas, marítimas y de almacenamiento bajo un portafolio unificado, mejorando la venta cruzada entre forwarding y logística de contratos. También eleva el estándar de estandarización de procesos y cobertura de red entre competidores de tamaño medio que atienden cuentas multinacionales.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para este estudio, el mercado de 3PL en Colombia se define como los ingresos generados por proveedores logísticos contratados que gestionan el movimiento de carga y servicios relacionados para los cargadores, abarcando la gestión del transporte, el agenciamiento de carga, el corretaje aduanero y el almacenamiento y distribución de valor agregado dentro de Colombia.
Exclusiones de alcance: se excluyen las redes de paquetería postal y la logística interna gestionada directamente por fabricantes o minoristas.
Descripción general de la segmentación
- Por Servicio
- Gestión de Transporte Doméstico
- Gestión de Transporte Internacional
- Transporte de Carga y Agencia Aduanera
- Almacenamiento y Distribución de Valor Agregado
- Logística Inversa y Posventa
- Por Modo de Transporte
- Transporte por Carretera
- Transporte Ferroviario
- Transporte Aéreo
- Transporte Marítimo
- Multimodal / Intermodal
- Por Industria de Usuario Final
- Productos de Consumo Masivo (incl. Cuidado Personal y del Hogar)
- Comercio Minorista y Comercio Electrónico (Hiper/Super/Conveniencia)
- Automotriz y Repuestos
- Tecnología (Electrónica de Consumo y Electrodomésticos)
- Moda y Estilo de Vida (Ropa y Calzado)
- Cadena de Frío (Frutas, Verduras, Farmacéuticos, Carne, Mariscos)
- Industrial y Químicos
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con datos públicos que describen la actividad logística real detrás de la demanda de 3PL, que luego se tradujo en una perspectiva de ingresos. Habitualmente hacemos referencia a fuentes como el DANE para cuentas nacionales e indicadores sectoriales, el DIAN para el contexto de comercio y aduanas, y el Ministerio de Transporte junto con la ANI para señales de infraestructura y corredores de carga que determinan cómo se mueve la mercancía.
Para fundamentar los supuestos sobre la combinación de modos y el rendimiento, también utilizamos estadísticas portuarias y aeroportuarias publicadas por operadores y reguladores, además de referencias más amplias como los indicadores logísticos y comerciales del Banco Mundial. Se revisaron informes anuales de empresas, presentaciones a inversionistas y prensa de reputación para comprender los portafolios de servicios y los patrones de contratación. Se utilizó de forma selectiva una suscripción de pago para datos financieros de empresas y una base de datos de importación y exportación a nivel de envíos para verificar la escala y la actividad. Estas fuentes fueron ilustrativas, y también se recurrió a otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en entrevistas y encuestas breves con proveedores logísticos, profesionales de agenciamiento de carga y corretaje, operadores de almacenamiento y gerentes de logística del lado del cargador en las principales zonas productoras y consumidoras de Colombia. Utilizamos estas conversaciones para confirmar qué servicios se subcontratan comúnmente, cómo se reflejan los términos contractuales en los precios y dónde los datos secundarios tienden a subestimar la actividad informal o al contado.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 25% | Directivos (CXO): 13% |
| Nivel medio: 61% | Líderes funcionales/de unidad: 35% |
| Actores más pequeños: 14% | Gerentes: 52% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una reconstrucción de arriba hacia abajo de la actividad de carga en Colombia y la penetración de la subcontratación. Se utilizaron los flujos comerciales, las señales de movimiento de carga doméstica y la intensidad logística por mercados finales para construir el conjunto de demanda direccionable. Ese total se traslada luego al alcance de ingresos de 3PL aplicando tasas de adopción de servicios para gestión del transporte, agenciamiento y corretaje, almacenamiento y distribución, y logística inversa (solo cuando es prestada por un proveedor contratado).
Los totales se corroboraron mediante verificaciones selectivas de abajo hacia arriba, como la consolidación de una muestra de ingresos de proveedores, la comprobación de la utilización de almacenes y las tarifas de almacenamiento típicas, y el uso de aproximaciones de PVP x volumen para las rutas de transporte comunes cuando los datos de mercado eran irregulares. Los insumos más relevantes incluyeron el impulso de importación y exportación, el rendimiento portuario y aeroportuario, la dependencia del transporte por carretera, las tendencias de ocupación de almacenes cerca de las principales áreas metropolitanas y la combinación entre logística de contratos y transporte al contado que desplaza el poder de fijación de precios.
Para las previsiones, se utilizó un análisis de escenarios para reflejar diferentes trayectorias de crecimiento comercial, ejecución de infraestructura y adopción de la subcontratación. Esos escenarios se revisaron con los entrevistados para que la curva final se mantuviera práctica. Cuando las divulgaciones de las empresas eran limitadas, las brechas se manejaron utilizando referencias de pares y ajustando las diferencias en la combinación de servicios confirmadas durante las llamadas primarias.
Validación de datos y ciclo de actualización
La validación se realizó mediante múltiples verificaciones para que el modelo se mantuviera coherente con las señales logísticas del mundo real. Comparamos los resultados con indicadores independientes como la dirección del comercio, las tendencias de manejo de carga en las principales puertas de entrada y las bandas de margen típicas de los 3PL, y luego investigamos las grandes variaciones antes de la aprobación final.
Se marcaron anomalías cuando el crecimiento implicaba saltos poco realistas en las necesidades de espacio de almacenamiento, los volúmenes de rutas o los precios. Esos casos activaron un seguimiento con participantes del sector. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como cambios de política, grandes interrupciones de infraestructura o movimientos pronunciados en los precios de combustible y flete. Antes de la entrega, el analista realiza una nueva revisión de las actualizaciones públicas recientes para que los clientes reciban la visión más actual.
Dimensionamiento del mercado de 3PL en Colombia de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para el 3PL en Colombia pueden parecer muy distantes entre sí porque el límite del servicio no siempre se trata de la misma manera, y porque los supuestos de precios y subcontratación varían según la fuente. Las diferencias también surgen cuando algunas estimaciones mezclan servicios de carga con redes de paquetería adyacentes, o cuando convierten monedas usando diferentes momentos de referencia.
La tabla comparativa muestra una dispersión que se explica principalmente por lo que se cuenta como ingresos de 3PL y cómo se aplica la subcontratación, y en el modelo de Mordor Intelligence las redes de paquetería postal y la logística interna gestionada por el cargador se mantienen fuera del total, aun cuando pueden ser partes significativas de la economía logística más amplia.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,60 mil millones de USD (2025) | |
| Asociación Industrial A | 5,10 mil millones de USD (2025) | Probablemente incorpora un gasto logístico subcontratado más amplio, incluida la actividad de paquetería y mensajería, y aplica proporciones de subcontratación más altas a los presupuestos logísticos de los cargadores sin verificaciones consistentes del límite del servicio. |
| Consultoría Regional B | 4,10 mil millones de USD (2025) | Parece enfatizar el almacenamiento y la distribución por contrato y subestima los ingresos de agenciamiento y gestión del transporte, lo que puede reducir el total cuando la combinación de modos y el manejo transfronterizo no se capturan por completo. |
Leyendo la tabla en conjunto, la cifra más alta se explica mejor por la expansión del alcance hacia servicios adyacentes, mientras que la cifra más baja se alinea con una visión más estrecha que omite partes de la gestión del transporte y transfronteriza. Al mantener las reglas de inclusión vinculadas a los servicios 3PL contratados y luego verificarlas frente a las señales de actividad y la retroalimentación de las entrevistas, el número resultante se mantiene trazable a palancas claras que pueden revisarse en cada ciclo de actualización.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de logística de terceros de Colombia en 2026?
El tamaño del mercado de logística de terceros de Colombia alcanzó USD 4,83 mil millones en 2026 y se prevé que ascienda a USD 6,17 mil millones para 2031.
¿Qué tipo de servicio está creciendo más rápidamente?
Se proyecta que el Almacenamiento y Distribución de Valor Agregado se expanda a una CAGR del 6,09% a medida que el comercio minorista omnicanal y el nearshoring impulsan la demanda de servicios de inventario sofisticados.
¿Qué región se espera que gane participación para 2031?
El Corredor del Pacífico está proyectado para registrar una CAGR del 6,62%, superando a las tierras altas andinas debido al dragado de puertos y los nuevos enlaces ferroviarios que acortan los tiempos de tránsito de exportación.
¿Cómo están abordando los 3PL la congestión vial?
Los proveedores están integrando tramos de barcaza y ferrocarril, adoptando la optimización de rutas mediante inteligencia artificial y acercando el inventario a los puntos de consumo para limitar la exposición a los cuellos de botella en las montañas.
¿Qué industrias están impulsando la inversión en cadena de frío?
Las exportaciones de floricultura y el sector de manufactura farmacéutica en rápido crecimiento requieren cadenas logísticas de temperatura controlada validadas, impulsando la expansión de la capacidad de cadena de frío en aeropuertos y puertos marítimos.
Última actualización de la página el:



