
Tamanho e Participação do Mercado de Agentes Coalescentes
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
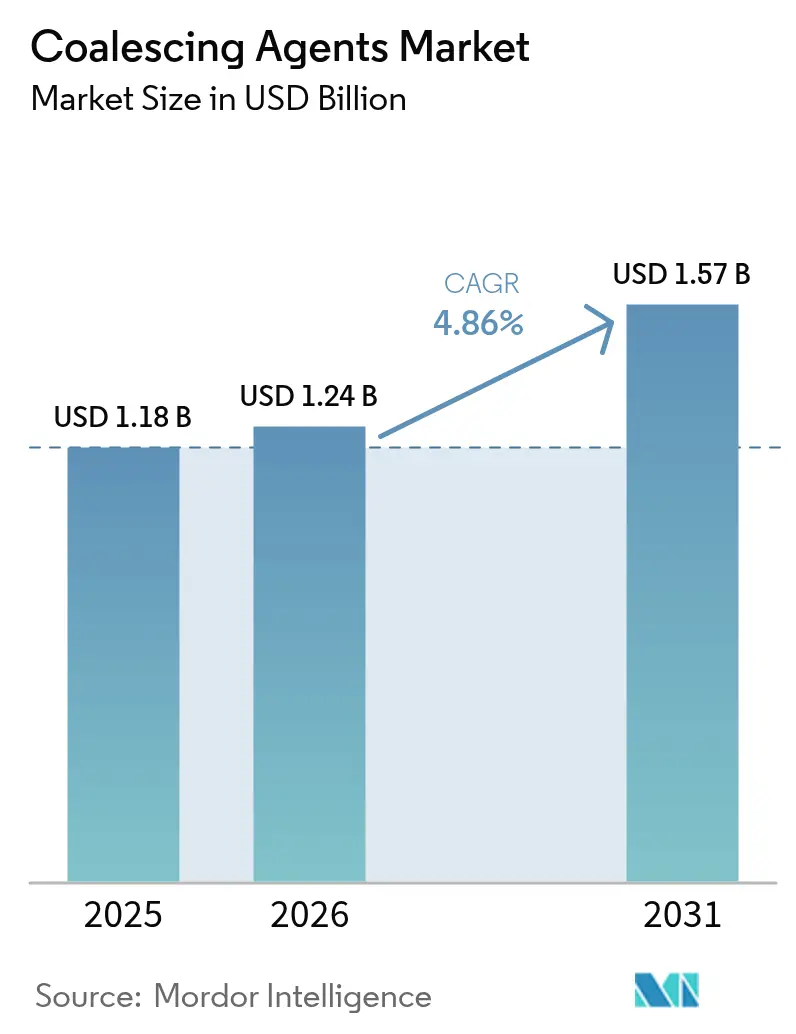
| Tamanho do Mercado (2026) | 1.24 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.57 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.86 % |
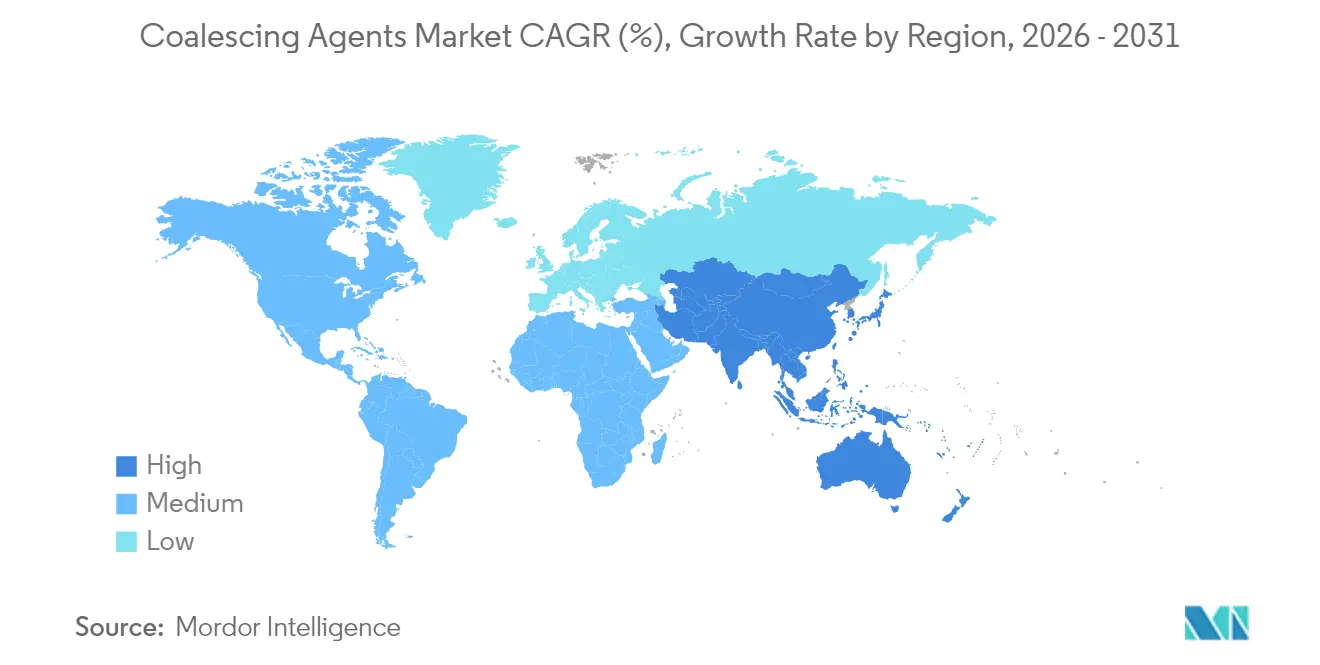
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
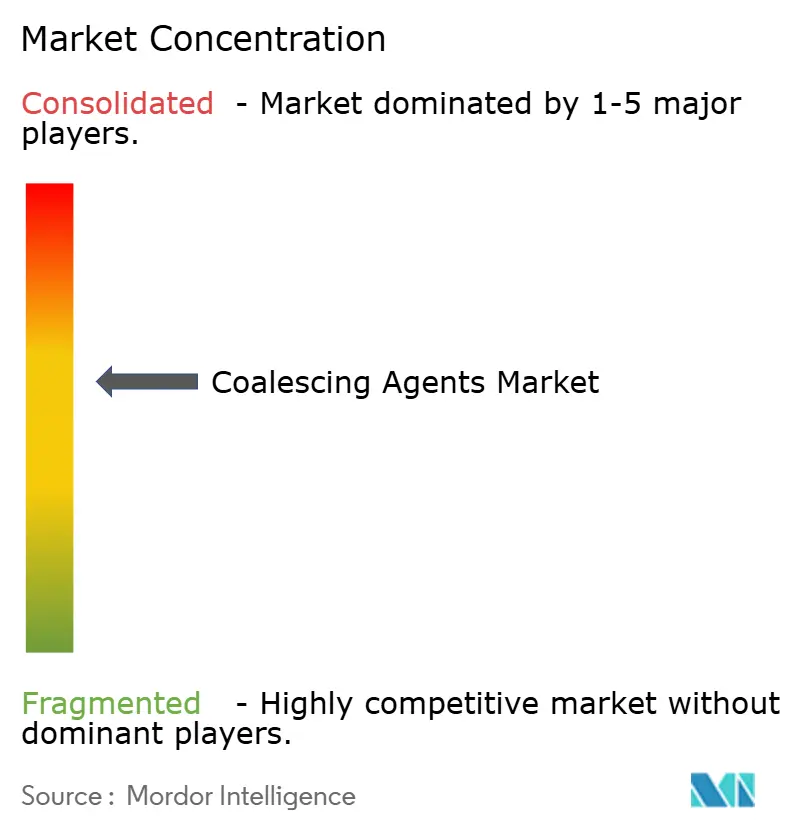
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Agentes Coalescentes pela Mordor Intelligence
O tamanho do mercado de Agentes Coalescentes deve crescer de USD 1,18 bilhão em 2025 para USD 1,24 bilhão em 2026 e está previsto para atingir USD 1,57 bilhão até 2031 a uma CAGR de 4,86% no período 2026-2031. A demanda atual está ancorada em sistemas de revestimento arquitetônico, industrial e de especialidade à base de água que precisam equilibrar desempenho com rígidas normas ambientais. O aperto nos limites de compostos orgânicos voláteis (COV), a adoção mais ampla de cura a baixa temperatura e o crescimento das emulsões para cuidados pessoais elevam conjuntamente o consumo de aditivos de nova geração. Os fabricantes continuam a realocar capacidade para a Ásia-Pacífico em resposta à economia favorável de matérias-primas e a grandes investimentos em linhas de revestimento. Ao mesmo tempo, picos de preço em intermediários de glicol-éter e prazos pendentes da EPA para revestimentos em aerossol obrigam os formuladores a diversificar portfólios de matérias-primas e a acelerar a inovação em sistemas com zero COV.
Principais Conclusões do Relatório
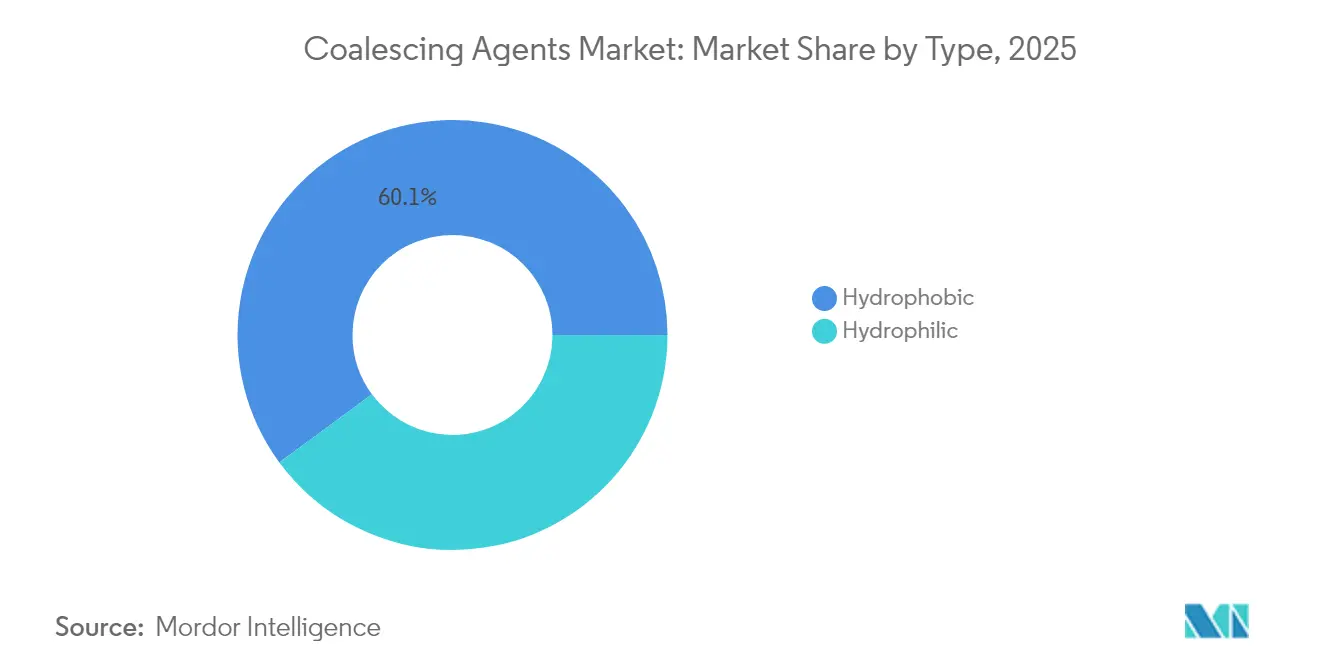
- Por tipo, os agentes hidrofóbicos lideraram com 60,10% da participação do mercado de agentes coalescentes em 2025, enquanto os agentes hidrofílicos devem expandir-se a uma CAGR de 5,51% até 2031.
- Por química, os álcoois responderam por 40,88% do tamanho do mercado de agentes coalescentes em 2025, enquanto os ésteres devem avançar a uma CAGR de 5,34% até 2031.
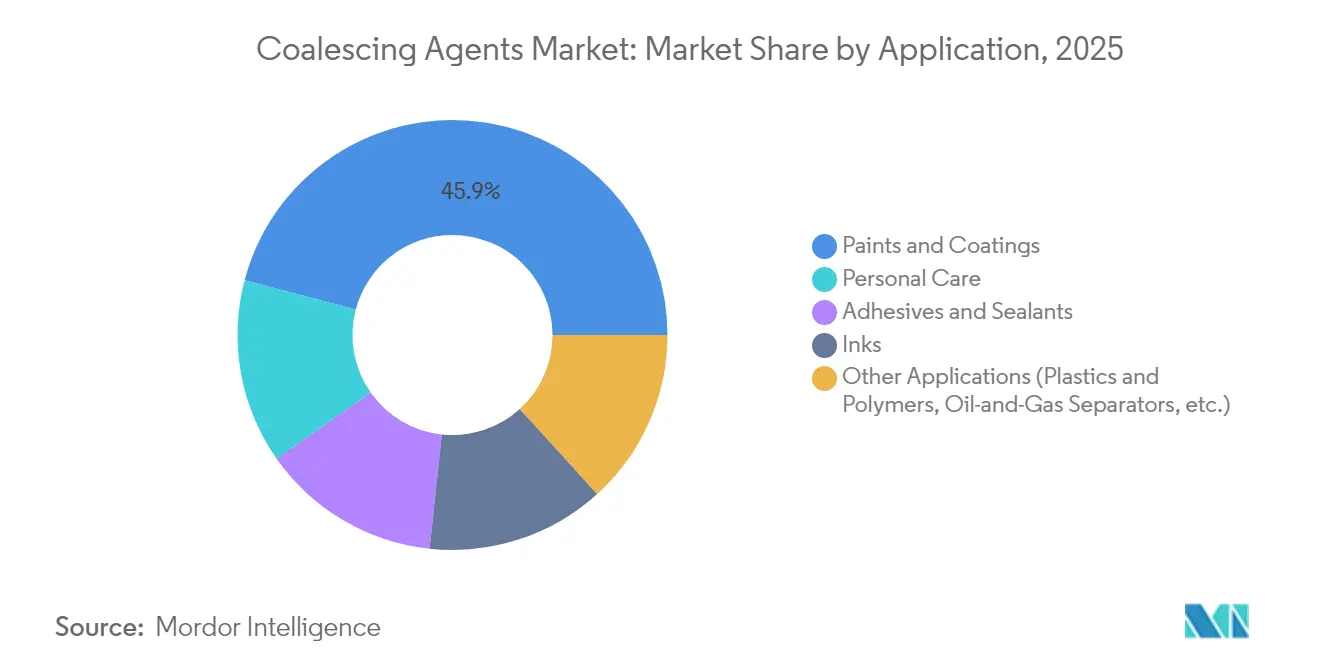
- Por aplicação, tintas e revestimentos comandaram 45,90% da demanda de 2025 no mercado de agentes coalescentes, enquanto cuidados pessoais devem crescer a uma CAGR de 5,72% até 2031.
- Por geografia, a Ásia-Pacífico capturou 38,40% do tamanho do mercado de agentes coalescentes em 2025 e deve registrar a CAGR mais rápida de 5,29% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Expansão de Linhas de Revestimento Industrial em Economias em Desenvolvimento | +1.2% | Núcleo APAC, com expansão para MEA | Médio prazo (2-4 anos) |
| Adoção de Aditivos para Formação de Filme a Baixa Temperatura no Reparo Automotivo | +0.8% | Global, com concentração na América do Norte e UE | Curto prazo (≤ 2 anos) |
| Aperto das Normas de Qualidade do Ar Interior nos Códigos de Construção | +0.6% | América do Norte e UE, com expansão para APAC | Longo prazo (≥ 4 anos) |
| Comercialização de Agentes Coalescentes Reativos (Zero COV) | +0.7% | Global | Médio prazo (2-4 anos) |
| Comercialização de Agentes Coalescentes Reativos (Zero COV) | +0.5% | Global, com foco na América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Linhas de Revestimento Industrial em Economias em Desenvolvimento
Os recordes de gastos em infraestrutura na China, na Índia e no Sudeste Asiático estão elevando o volume de revestimentos industriais e criando uma demanda em volume para o mercado de agentes coalescentes. Novas craqueadoras de etileno e propileno, como o projeto de USD 6,4 bilhões da SABIC em Fujian com capacidade de 1,8 milhão de t/a, garantem integração retroativa para ésteres acrílicos e derivados de glicol-éter essenciais à produção de aditivos. À medida que as formulações à base de água se tornam obrigatórias em revestimentos de metal, plástico e madeira aplicados em fábrica, a demanda se concentra em graus hidrofóbicos que aceleram a formação de filme em umidade ambiente. A autossuficiência petroquímica regional também reduz a dependência de importações, permitindo que fornecedores locais encurtem prazos de entrega enquanto adaptam produtos a diferentes tetos nacionais de COV. Coletivamente, esses fatores melhoram a segurança do abastecimento e fortalecem a vantagem posicional da APAC no mercado mais amplo de agentes coalescentes.
Adoção de Aditivos para Formação de Filme a Baixa Temperatura no Reparo Automotivo
As plataformas de veículos elétricos e as rígidas normas dos distritos de qualidade do ar impulsionam as oficinas de reparo automotivo a adotar perfis de cura mais baixos para conservar energia e proteger componentes sensíveis das baterias. A Regra 1151 revisada do Distrito de Gestão da Qualidade do Ar da Costa Sul, em vigor desde maio de 2025, aperta os tetos de COV em sistemas de primer, camada base e camada transparente, acelerando a mudança para agentes coalescentes de alto ponto de ebulição e baixo odor que garantem a coalescência adequada do filme abaixo de 60 °C. Os grandes fabricantes de tintas para reparo automotivo estão incorporando misturas de ésteres que permanecem no filme tempo suficiente para promover a fusão do látex e, em seguida, se volatilizam antes do uso, ajudando as oficinas a atingir os KPIs de tempo de ciclo. A adoção global é rápida porque necessidades idênticas de baixa temperatura existem no acabamento de plásticos, retoques aeroespaciais e reparos de compósitos. Essa adoção entre setores amplia o mercado de agentes coalescentes e mitiga oscilações cíclicas vinculadas exclusivamente aos volumes automotivos.
Aperto das Normas de Qualidade do Ar Interior nos Códigos de Construção
Desde 2024, múltiplas agências federais dos EUA e programas de construção sustentável sincronizaram diretrizes que elevam os padrões de qualidade do ar interior, proibindo ingredientes de tinta com alto teor de COV. A Europa acompanha revisando a EN 16516 para exigir emissões mais baixas de revestimentos decorativos. Os arquitetos, portanto, especificam tintas de interior contendo agentes coalescentes com zero COV ou quimicamente reativos que polimerizam no filme. Os fornecedores que certificam emissões por meio do UL GREENGUARD capturam rapidamente posições premium, especialmente em projetos comerciais e educacionais onde métricas de saúde dos ocupantes influenciam decisões de financiamento. Ao longo do período de previsão, o impulsionador adiciona crescimento incremental ao mercado de agentes coalescentes ao estimular o redesenho de formulações tanto nos segmentos de renovação quanto de nova construção.
Comercialização de Agentes Coalescentes Reativos (Zero COV)
A tecnologia de coalescentes reativos integra covalentemente moléculas de aditivo à cadeia polimérica, eliminando emissões evaporativas e permitindo conformidade antes dos limites pendentes da EPA para revestimentos em aerossol de 2027. O acrilato de etila de base biológica da BASF de 2024, que oferece 40% de conteúdo renovável certificado e uma pegada de carbono 30% menor, representa um pioneiro nesta categoria[1]BASF, "BASF Apresenta Acrilato de Etila de Base Biológica," basf.com . Pesquisas acadêmicas paralelas em híbridos de poliureia-acrílica confirmam a viabilidade para mercados de camada transparente resistente a arranhões. Os obstáculos de custo persistem, mas os pioneiros em eletrônicos e cosméticos de luxo sinalizam que preços premium são aceitáveis quando associados a um rótulo verde demonstrável. Espera-se uma escalada ampla durante o médio prazo, acrescentando vendas ricas em tecnologia ao mercado de agentes coalescentes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Restrições REACH e EPA sobre Álcoois Ésteres com Alto Teor de COV | -0.9% | América do Norte e UE, com expansão global | Curto prazo (≤ 2 anos) |
| Volatilidade nos Preços das Matérias-Primas de Glicol-Éter | -0.6% | Global | Curto prazo (≤ 2 anos) |
| Tecnologias de Dispersão Polimérica Autocoalescente | -0.4% | Global, com adoção antecipada na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições REACH e EPA sobre Álcoois Ésteres com Alto Teor de COV
Os dossiês REACH da UE e os Padrões Nacionais de Emissão de COV dos EUA estão progressivamente incluindo na lista negra álcoois ésteres de alta reatividade, obrigando os formuladores a reexaminar matérias-primas e requalificar revestimentos para uso final. Os prazos de conformidade consomem orçamentos de P&D e retardam o lançamento de produtos, especialmente para PMEs. Como os substitutos aceitáveis frequentemente custam mais e podem exigir pacotes adicionais de surfactantes para estabilizar partículas de látex, a economia geral de formulação se estreita. As divergências regulatórias regionais limitam ainda mais as economias de escala, fragmentando inventários e adicionando complexidade logística que restringe o mercado de agentes coalescentes.
Volatilidade nos Preços das Matérias-Primas de Glicol-Éter
O aviso da Dow de janeiro de 2025 sobre aumentos de USD 0,05/lb em vários graus de glicol-éter destaca uma tendência de escassez de oferta desencadeada por interrupções no propileno e pela forte demanda de surfactantes para cuidados capilares. As oscilações de preço comprimem as margens dos misturadores de aditivos que carecem de integração retroativa. A indexação contratual oferece alívio parcial, mas as negociações frequentes perturbam as relações com os clientes. Os produtores menores, particularmente na América Latina, têm dificuldade de proteger-se e podem retirar-se de licitações, moderando o crescimento no mercado de agentes coalescentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Dominância Hidrofóbica Enfrenta Inovação HidrofílicaA categoria hidrofóbica reteve 60,10% da participação do mercado de agentes coalescentes em 2025, beneficiando-se de propriedades comprovadas de adesão e resistência à água em revestimentos para uso intensivo. Equipamentos de construção, plataformas offshore e tintas de cobertura marítimas especificam misturas hidrofóbicas devido à exposição prolongada à umidade e solventes. No entanto, os formuladores complementam cada vez mais esses agentes com auxiliares de molhabilidade para gerenciar a uniformidade de brilho em conteúdos sólidos mais altos. As margens permanecem atrativas porque os grandes fabricantes de tintas preferem contratos de longo prazo que garantam retiradas constantes.
Os graus hidrofílicos, embora menores hoje, registram uma CAGR de 5,51% até 2031 em razão dos rígidos objetivos de qualidade do ar interior. Sua afinidade molecular com pacotes aquosos permite níveis de uso 10–15% menores do que os congêneres hidrofóbicos, reduzindo o total de gramas de COV por litro. Os produtores de emulsões cosméticas aproveitam esses agentes para estabilizar formulações óleo-em-água, melhorando os atributos sensoriais sem surfactantes sintéticos. À medida que a P&D aprimora os perfis de formação de filme, a adoção será acelerada em tintas de látex de interior e adesivos de nova geração, diversificando ainda mais o mercado de agentes coalescentes.


Por Química:
Álcoois Mantêm Liderança enquanto Ésteres AceleramOs produtos à base de álcool capturaram 40,88% da demanda global de 2025 graças às rotas de síntese econômicas e às taxas de evaporação equilibradas, ideais para látexes arquitetônicos. Sua cadeia de abastecimento está intimamente ligada a derivados de óxido de propileno e acetaldeído, o que beneficia os grandes players integrados. No entanto, considerações de odor e toxicidade limitam os níveis máximos de inclusão em aplicações em espaços confinados.
As químicas de ésteres registram a CAGR mais rápida de 5,34% até 2031. Oferecem menores limiares de odor, melhor resistência ao bloqueio e compatibilidade com bioresinas. Os produtores capitalizam em matérias-primas de glicerol e ácidos graxos, alinhando-se com os roteiros de emissões líquidas zero das marcas. Por exemplo, ésteres formais de glicerol reativos fornecem funcionalidade dupla de coalescência e reticulação, reduzindo a contagem de aditivos em acabamentos de piso de alto desempenho. Com o impulso regulatório claramente favorecendo perfis de baixo COV, os ésteres expandirão sua participação no tamanho do mercado de agentes coalescentes para acabamentos de interior premium e embalagens de alto padrão.
Por Aplicação:
Tintas e Revestimentos Ancoram a Demanda enquanto Cuidados Pessoais DisparamAs tintas arquitetônicas, industriais e para equipamentos originais juntas consumiram 45,90% do volume de 2025. A urbanização na Ásia impulsiona a nova construção, enquanto os ciclos de renovação na América do Norte sustentam a demanda no mercado de reposição. Os primers epóxi à base de água e os acabamentos de poliuretano dependem de pacotes coalescentes cuidadosamente ajustados para atingir metas mecânicas e de resistência à corrosão, reforçando a centralidade deste segmento no mercado de agentes coalescentes.
Os cuidados pessoais registram uma CAGR de 5,72% até 2031, a mais alta entre todas as aplicações. Os emulsificantes naturais, como as saponinas, requerem auxiliares de coalescência para otimizar viscosidade, textura e entrega de ingredientes ativos. As marcas de beleza limpa destacam reivindicações de baixo COV para diferenciar produtos nas prateleiras do varejo, concedendo aos fornecedores de aditivos uma margem de precificação. O crescimento também é visível em filmes de transferência cutânea funcional usados em cosméticos coloridos de longa duração. À medida que as marcas independentes se expandem globalmente, suas pegadas de compras aumentam, canalizando receita incremental para o mercado de agentes coalescentes.
Análise Geográfica
Mercado de Agentes Coalescentes da APAC
A Ásia-Pacífico deteve 38,40% do tamanho do mercado de agentes coalescentes em 2025. Novos clusters de capacidade de etileno e éster acrílico nas províncias costeiras da China e no complexo Long Son do Vietnã garantem o fornecimento de matérias-primas e reduzem os custos de frete. Os governos regionais continuam a harmonizar as medidas de COV com os parâmetros de referência da OCDE, impulsionando a adoção de revestimentos à base de água. Esse impulso regulatório, combinado com a modernização do consumo e o crescimento das embalagens para comércio eletrônico, resulta em um CAGR de 5,29% até 2031, o mais elevado em nível mundial.
Mercado de Agentes Coalescentes da América do Norte
A América do Norte responde por aproximadamente um quarto da demanda, sustentada por setores de revestimentos e cuidados pessoais maduros, porém ricos em inovação. A prorrogação do prazo da EPA para revestimentos em aerossol até janeiro de 2027 oferece margem para ensaios de formulação, estabilizando o consumo no curto prazo. Paralelamente, a transição para linhas de montagem de veículos elétricos aumenta o consumo de misturas coalescentes de baixa temperatura em peças de acabamento e interiores plásticos. A volatilidade nos preços das matérias-primas permanece o principal obstáculo regional, levando os usuários finais a negociar contratos de prazo mais curto.
Mercado de Agentes Coalescentes da Europa
A Europa espelha a adoção tecnológica da América do Norte, mas enfrenta custos elevados de gás natural que impactam a produção de ácido acrílico e éteres de glicol. Os produtores compensam a inflação de custos enfatizando inovações com zero COV e certificações de cadeia de custódia de matérias-primas de origem biológica. A clareza regulatória sobre as metas de reciclagem de plásticos pós-consumo estimula parcerias de P&D que posicionam as empresas europeias na vanguarda da química circular, mantendo contribuições estáveis para o mercado de agentes coalescentes.
Mercado de Agentes Coalescentes da América Latina e MEA
A América Latina, o Oriente Médio e a África representam, em conjunto, uma fronteira de alto crescimento. A expansão petroquímica na Arábia Saudita e em Abu Dhabi sustenta a disponibilidade de solventes de grau resina, atraindo empreendimentos de aditivos a jusante. No Brasil e no México, a retomada do setor habitacional e a fabricação de eletrodomésticos voltada à exportação adicionam pontos de consumo diversificados. As multinacionais implantam equipes de assistência técnica nessas regiões para adaptar os produtos às normas de desempenho em climas tropicais, ampliando assim o mercado endereçável de agentes coalescentes no longo prazo.

Análise da cadeia de valor
A cadeia de valor dos agentes de coalescência começa com matérias-primas petroquímicas upstream (por exemplo, óxido de propileno e n-butanol) que são convertidas em intermediários, como éteres de glicol e alcoois éster, e depois formuladas em coalescentes especializados para sistemas à base de água. A produção costuma se concentrar próxima a polos petroquímicos integrados na Costa do Golfo dos EUA, na Europa Ocidental (por exemplo, o cinturão Reno-Ruhr) e na China (Delta do Rio Yangtzé), o que ajuda a garantir acesso consistente a intermediários e utilidades essenciais.
No downstream, os produtores de aditivos vendem por meio de uma combinação de fornecimento direto a grandes formuladores de tintas e cuidados pessoais e canais de distribuição que utilizam logística a granel e em tanques ISO para movimentação regional e intercontinental. Um gargalo recorrente é a capacidade de separação e destilação de alta pureza necessária para os graus de VOC ultrabaixo ou baixo odor, já que muitas plantas padrão não têm a profundidade de fracionamento necessária para atender consistentemente às metas mais rígidas de qualidade do ar interno. Isso prolonga os tempos de qualificação e aumenta a dependência de fornecedores com ativos avançados de purificação. A coordenação do setor e o diálogo regulatório (por exemplo, por meio da American Coatings Association) também moldam as especificações, as normas de teste e os cronogramas de reformulação em toda a cadeia.
Cenário Competitivo
O mercado de agentes coalescentes é moderadamente consolidado. Os principais conglomerados químicos diversificados — BASF, Dow, Eastman e Arkema — baseiam-se em matérias-primas integradas e amplas linhas de aditivos para atender os grandes fabricantes globais de tintas por meio de acordos de abastecimento plurianuais. A pegada de produção 90% localizada da BASF na Europa e na América do Norte isola os clientes de interrupções de frete transfronteiriço. A Dow aproveita suas cadeias de óxido de propileno e epóxi para agrupar solventes com modificadores de reologia relacionados, ampliando a participação na carteira de clientes.
As fusões e aquisições estratégicas permanecem ativas. A aquisição do Borchers Group pela Milliken em 2025 aprofunda o conhecimento em secantes sem cobalto e dispersantes de baixo COV, fortalecendo a posição da entidade combinada em revestimentos focados em sustentabilidade[2]Milliken & Company, "Milliken Conclui Aquisição do Borchers," milliken.com . Os especialistas regionais no Japão e na Coreia do Sul competem em desempenho de nicho, enfatizando ésteres estáveis a eletrólitos para revestimentos de pacotes de baterias e filmes antiembaçantes.
O risco de disrupção provém de ligantes autocoalescentes emergentes que reduzem a carga de aditivos. Para se proteger, os incumbentes codesenvolvem pacotes de ligante mais aditivo com fornecedores de resinas, incorporando sinergias de desempenho difíceis de replicar por desafiantes independentes. As plataformas digitais de formulação, onde algoritmos preditivos recomendam misturas coalescentes ideais, diferenciam ainda mais os fornecedores capazes de investir em ciência de dados.
O domínio regulatório evolui para uma competência essencial. As empresas que realizam análises de ciclo de vida e fornecem pegadas de carbono de produtos verificadas por terceiros desfrutam de um status acelerado de fornecedor preferencial, à medida que os fabricantes de tintas se alinham com compromissos corporativos de emissões líquidas zero. As tendências convergentes de sustentabilidade, digitalização e diferenciação de especialidades moldarão o ranking competitivo no mercado de agentes coalescentes durante a próxima década.
Líderes do Setor de Agentes Coalescentes
Eastman Chemical Company
Dow
BASF SE
Arkema
Evonik Industries AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Agentes Coalescentes
- Arkema
- BASF
- Cargill, Incorporated.
- Cristol
- Dow
- Eastman Chemical Company
- Elementis PLC
- Evonik Industries AG
- Indorama Ventures
- Perstorp
- Runtai Chemical Co., Ltd.
- Shell Plc
- Stepan Company
- Synthomer plc

Oportunidades de mercado e perspectivas futuras
Está surgindo uma oportunidade em torno de formulações que reduzem a dependência de coalescentes evaporativos convencionais, mantendo ainda os requisitos de formação de filme em tintas arquitetônicas e industriais à base de água. A BASF apresentou uma tecnologia de dispersão com SVOC quase zero para tintas de interior em janeiro de 2026, o que evidencia uma mudança em direção a soluções de ligante mais aditivo que atendem às demandas de qualidade do ar interno por meio de arquiteturas com menor SVOC, em vez de atualizações incrementais aos pacotes de coalescentes tradicionais.
O momento regulatório também está impulsionando programas de reformulação e qualificação de curto prazo que favorecem fornecedores com portfólios compatíveis e suporte técnico local. A China divulgou as normas GB 30981.1-2025 e GB 30981.2-2025 sobre substâncias perigosas em tintas arquitetônicas e industriais, com aplicação a partir de junho de 2026, enquanto os Estados Unidos migraram para métricas de conformidade baseadas na reatividade de VOC em normas atualizadas implementadas em janeiro de 2025. Essas mudanças aumentam a demanda por abordagens de coalescência sem VOC e permanentes, incluindo agentes de coalescência reativos que se integram à matriz polimérica e alternativas de base biológica, como ésteres de citrato. Também abrem espaço para distribuidores e fornecedores orientados a serviços que possam apoiar métodos de teste específicos por região, documentação e listas de substituição em toda a Ásia-Pacífico, América do Norte e Europa.
Recent Industry Developments in Mercado de Agentes Coalescentes
- Maio de 2026: a Univar Solutions anunciou uma parceria estratégica ampliada com a Dow para distribuir aditivos de silicone da Dow em toda a região EMEA. A maior abrangência de distribuição e o suporte técnico alinhado melhoram o acesso a aditivos de desempenho usados junto com pacotes de coalescência e formação de filme, ajudando os formuladores a padronizar o fornecimento e acelerar o trabalho de reformulação em vários segmentos de uso final.
- Janeiro de 2026: a BASF expandiu a implantação de sua tecnologia de dispersão com SVOC quase zero para tintas de interior a diversos mercados-teste regionais. A medida minimiza a necessidade de coalescentes convencionais geradores de SVOC e sinaliza uma adoção mais ampla de soluções de ligante mais aditivo para atender ao posicionamento de qualidade do ar interno.
- Maio de 2024: a Dow apresentou um agente de coalescência em sua linha de produtos EcoDry para tintas e revestimentos à base de água, posicionado para reduzir as emissões de VOC mantendo o desempenho do revestimento. Isso amplia as opções para formuladores à base de água que buscam equilibrar conformidade e liberdade de aplicação, reforçando a diferenciação de produtos em torno da coalescência de baixo odor e baixo VOC.


Mercado de Agentes Coalescentes Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange o valor dos agentes de coalescência vendidos para uso em produtos formulados nos quais ajudam na formação de filme, principalmente em sistemas à base de água, e é medido como receita do fabricante em USD nas principais regiões.
Exclusões de escopo: não contamos o valor das vendas downstream de tintas ou adesivos, e excluímos o valor do solvente na formulação, a menos que seja vendido como produto agente de coalescência.
Visão geral da segmentação
- Por Tipo
- Hidrofílico
- Hidrofóbico
- Por Química
- Ésteres
- Cetonas
- Álcoois
- Dióis e Glicol-Éteres
- Outras Químicas (Lactatos, Citratos, Siloxanos)
- Por Aplicação
- Tintas e Revestimentos
- Adesivos e Selantes
- Tintas de Impressão
- Cuidados Pessoais
- Outras Aplicações (Plásticos e Polímeros, Separadores de Petróleo e Gás, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para construir a estrutura inicial da demanda e ancorar os principais sinais do setor observáveis ano a ano. Baseamo-nos em fontes públicas como as diretrizes de VOC da US EPA, as informações sobre substâncias da Agência Europeia de Produtos Químicos (ECHA), as séries de produção industrial do Eurostat, os fluxos comerciais da UN Comtrade para categorias químicas relevantes e publicações de associações de tintas e produtos químicos que discutem a adoção de sistemas à base de água.
Para traduzir esses sinais em um modelo de mercado utilizável, também analisamos relatórios anuais de empresas, apresentações para investidores e fichas técnicas de produtos, a fim de entender as taxas de uso típicas e as alegações de desempenho em várias áreas de aplicação. Quando disponíveis, dados de assinaturas pagas sobre finanças e inteligência corporativa foram usados para padronizar as divulgações de receita e acompanhar mudanças de capacidade ou portfólio, e uma base de dados de embarques de importação e exportação foi verificada seletivamente para validar as movimentações transfronteiriças. As fontes documentais listadas aqui são apenas ilustrativas, e muitas outras referências públicas foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em validar como os agentes de coalescência são especificados, adquiridos e substituídos em tintas e revestimentos, adesivos e selantes, tintas de impressão e formulações de cuidados pessoais. Conversamos com uma combinação de fabricantes, distribuidores e formuladores da Ásia-Pacífico, EMEA e Américas, de forma que as premissas sobre taxas de uso, movimento de preços e o ritmo das transições para baixo VOC pudessem ser verificadas em relação ao comportamento real de compra e substituição antes da finalização dos resultados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | Diretores executivos: 17% | Ásia-Pacífico: 47% |
| Nível médio: 49% | Líderes funcionais/de unidade: 33% | EMEA: 29% |
| Participantes menores: 17% | Gerentes: 50% | Américas: 24% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual a demanda por tintas e formulações relacionadas é reconstruída usando indicadores de participação de sistemas à base de água, direcionamentos regulatórios sobre teor de VOC e sinais observáveis de produção e comércio. Essa demanda é então convertida em demanda por agentes de coalescência usando faixas de dosagem típicas e o mix de aplicações.
Para manter os totais realistas, os resultados são corroborados com aproximações bottom-up seletivas, incluindo divisões de receita de fornecedores, amostragens de preço por quilograma por família química e verificações de canal sobre estoques e prazos de entrega.
As principais entradas usadas no modelo incluem a mudança de participação em direção a tintas arquitetônicas à base de água, a atividade de construção e reforma como proxy para os volumes de tintas, as tendências regionais de produção industrial, a progressão do preço médio de venda por química (por exemplo, à base de éter de glicol versus à base de éster) e a pressão de substituição de formulações de baixo VOC e baixo odor. Quando os dados são escassos em países menores, as lacunas são tratadas usando fatores de intensidade regional vinculados à produção de tintas, sendo depois rebalanceados para corresponder ao que o feedback das entrevistas sugere sobre o abastecimento local.
As previsões são construídas usando análise de cenários apoiada por uma regressão multivariada leve sobre os fatores mais estáveis, atividade de construção, produção industrial e adoção de sistemas à base de água, e o resultado é então ajustado onde os especialistas indicam mudanças abruptas, como o momento regulatório ou ciclos rápidos de reformulação.
Validação de dados e ciclo de atualização
Os resultados do modelo são verificados em relação a sinais independentes, como a direção das importações e exportações, anúncios públicos de capacidade e se o consumo implícito por tonelada de tinta permanece dentro de faixas práticas de formulação. Quaisquer saltos abruptos em preços, demanda ou mix regional são sinalizados, revisados por outro analista e, então, rastreados até uma alteração específica de entrada antes da aprovação final.
O estudo é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como ações regulatórias importantes ou adições notáveis de capacidade. Antes da entrega, uma revisão final é concluída para que os clientes recebam uma visão atualizada, com as premissas e conversões mais recentes aplicadas de forma consistente.
Estimativa da Mordor Intelligence para o mercado de agentes de coalescência em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para agentes de coalescência podem parecer diferentes mesmo quando o tema parece idêntico, porque o escopo subjacente e o momento do ano-base nem sempre estão alinhados. As diferenças também vêm da forma como os preços são calculados na média, de como a adoção de sistemas à base de água é tratada por região e de se a validação é feita com feedback real de formulação e canal.
As maiores discrepâncias costumam vir do que é contabilizado como agente de coalescência versus solventes adjacentes, e de se o modelo vincula a demanda a sinais de produção de tintas ou depende mais de gastos amplos com aditivos químicos. Quando as conversões de moeda são feitas em um único momento no tempo e a inflação de preços é aplicada de forma uniforme, os resultados podem se distanciar da realidade em ciclos de matéria-prima de rápida mudança, especialmente na Ásia-Pacífico, onde o comportamento de preços local é diferente.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,24 bilhão de USD (2026) | |
| Consultoria Global A | 1,45 bilhão de USD (2024) | Usa como base o ano de 2024 e parece enfatizar uma demanda mais amplo de tintas de alto desempenho, o que pode incluir aditivos adjacentes e aplicar uma trajetória de crescimento de preços mais rápida em todas as regiões. |
| Departamento de Pesquisa do Setor B | 1,27 bilhão de USD (2024) | Mantém o escopo amplo por tipo e aplicação, mas oferece visibilidade limitada sobre como a penetração regional de sistemas à base de água e as diferenças de preço no nível químico são validadas ano a ano. |
A tabela mostra que parte da dispersão é impulsionada pelo ano-base escolhido, e parte é impulsionada pelo que é tratado como valor de produto dentro do escopo. Ao vincular o número de 2026 a sinais de produção de tintas, faixas de dosagem típicas e verificações de preços específicas por química, em vez de uma única curva combinada de gastos com aditivos, a variância é reduzida na abordagem usada pela Mordor Intelligence.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de agentes coalescentes?
O tamanho do mercado de agentes coalescentes é de USD 1,24 bilhão em 2026.
Com que rapidez se espera que o mercado de agentes coalescentes cresça?
Prevê-se que o mercado se expanda a uma CAGR de 4,86%, atingindo USD 1,57 bilhão até 2031.
Qual região detém a maior participação no mercado de agentes coalescentes?
A Ásia-Pacífico lidera com 38,40% da receita global e também é a região de crescimento mais rápido.
Qual tipo de produto domina o mercado de agentes coalescentes?
Os agentes coalescentes hidrofóbicos comandam 60,10% da participação de mercado, enquanto os graus hidrofílicos apresentam o maior impulso de crescimento.
O que está impulsionando a demanda por agentes coalescentes em aplicações de cuidados pessoais?
As inovações em emulsões cosméticas sustentáveis e formulações aprimoradoras de textura estão impulsionando a demanda de cuidados pessoais a uma CAGR de 5,72%.
Página atualizada pela última vez em:



