
Tamaño y Participación del Mercado de Alineadores Transparentes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.58 Mil millones de dólares |
| Tamaño del Mercado (2031) | 13.65 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 19.59 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
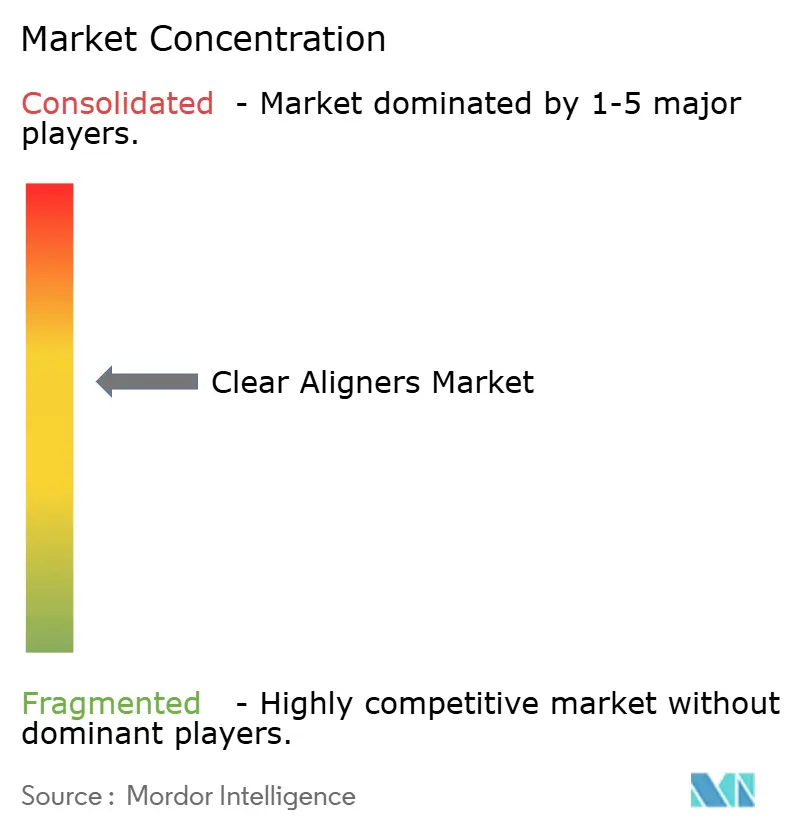
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alineadores Transparentes por Mordor Intelligence
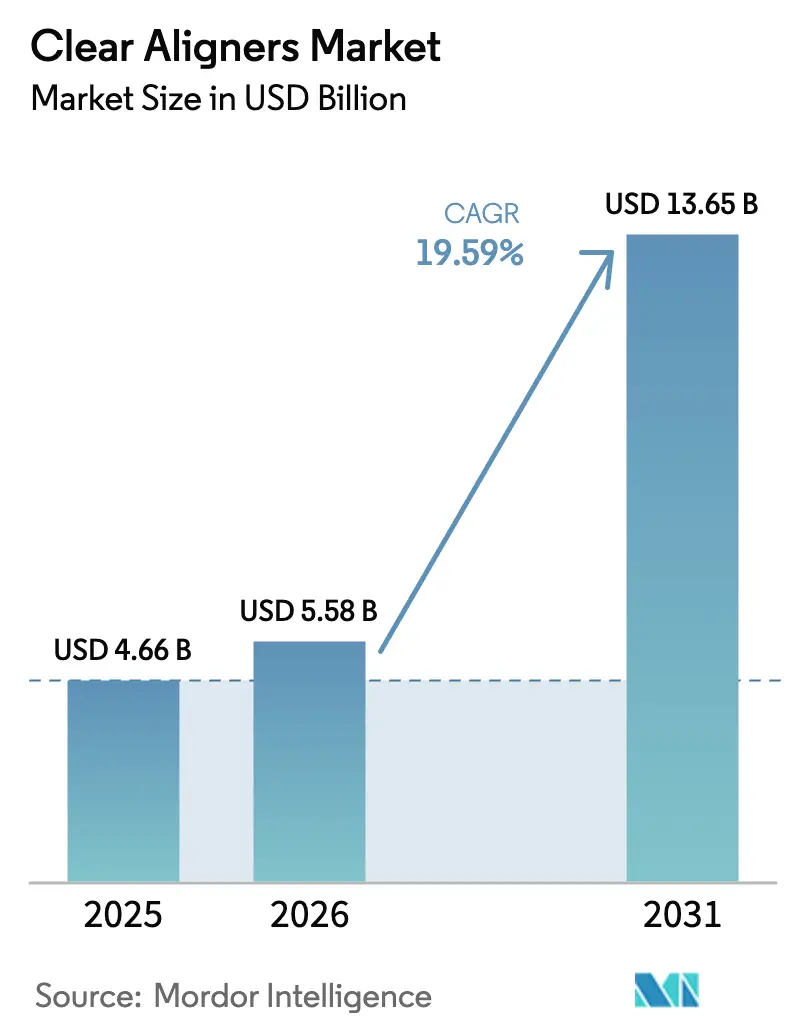
El tamaño del Mercado de Alineadores Transparentes fue valorado en USD 4,66 mil millones en 2025 y se estima que crecerá desde USD 5,58 mil millones en 2026 hasta alcanzar USD 13,65 mil millones en 2031, a una CAGR del 19,59% durante el período de pronóstico (2026-2031).
Este crecimiento en el tamaño del mercado refleja las crecientes expectativas estéticas de los consumidores, las políticas de reembolso más amplias de las aseguradoras y la madurez de las plataformas directas al consumidor (DTC). El posicionamiento premium continúa ganando participación en América del Norte, incluso cuando Asia Pacífico supera a todas las demás regiones impulsada por necesidades insatisfechas significativas y rápidas mejoras de infraestructura. Los flujos de trabajo digitales, especialmente la impresión 3D en el sillón dental, acortan los ciclos de tratamiento y estrechan el ciclo de retroalimentación entre el ortodoncista y el paciente, reforzando la adopción. Al mismo tiempo, los nuevos materiales biocompatibles y las regulaciones medioambientales están redefiniendo las prioridades de desarrollo de productos, mientras que la consolidación respaldada por capital privado intensifica la competencia y acelera los lanzamientos en las organizaciones de servicios dentales (DSO).
Conclusiones Clave del Informe
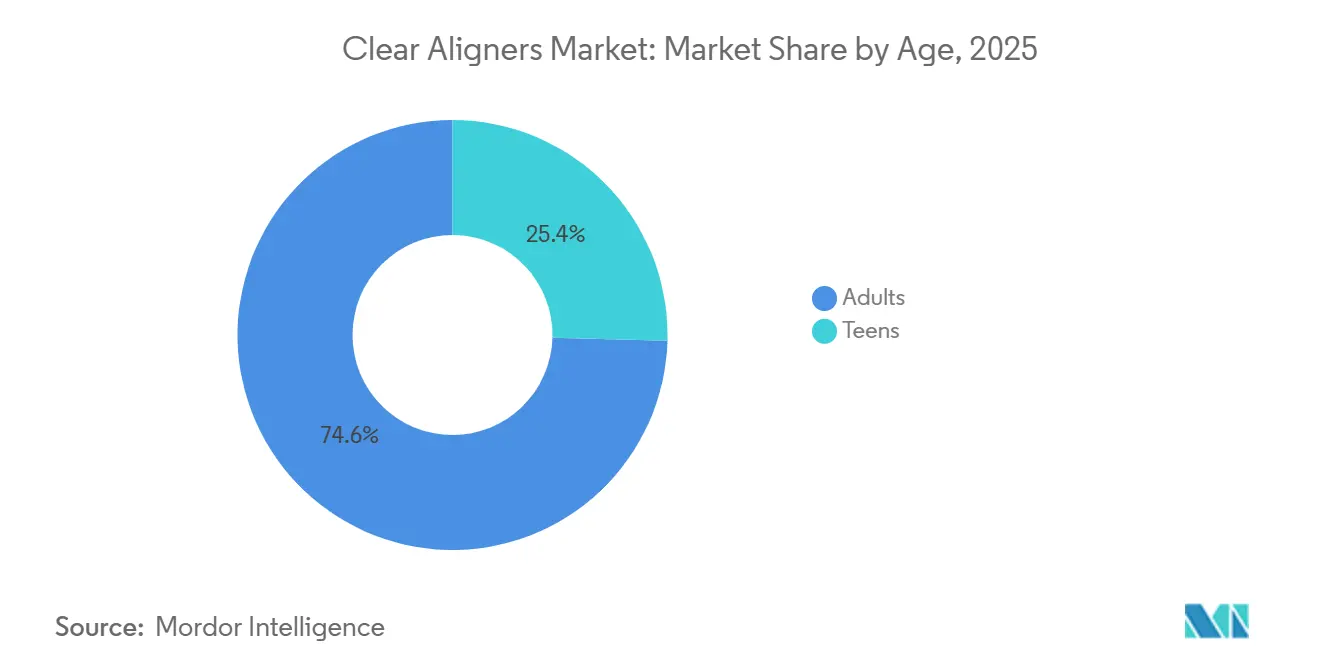
- Por edad, los adultos representaron el 74,58% de la participación del mercado de alineadores transparentes en 2025, mientras que se proyecta que los adolescentes avancen a una CAGR del 21,58% hasta 2031.
- Por flujo de trabajo de fabricación, la producción centralizada en laboratorio representó el 79,55% del mercado de alineadores transparentes en 2025, mientras que se espera que los alineadores impresos en 3D en el consultorio crezcan a una CAGR del 22,05% hasta 2031.
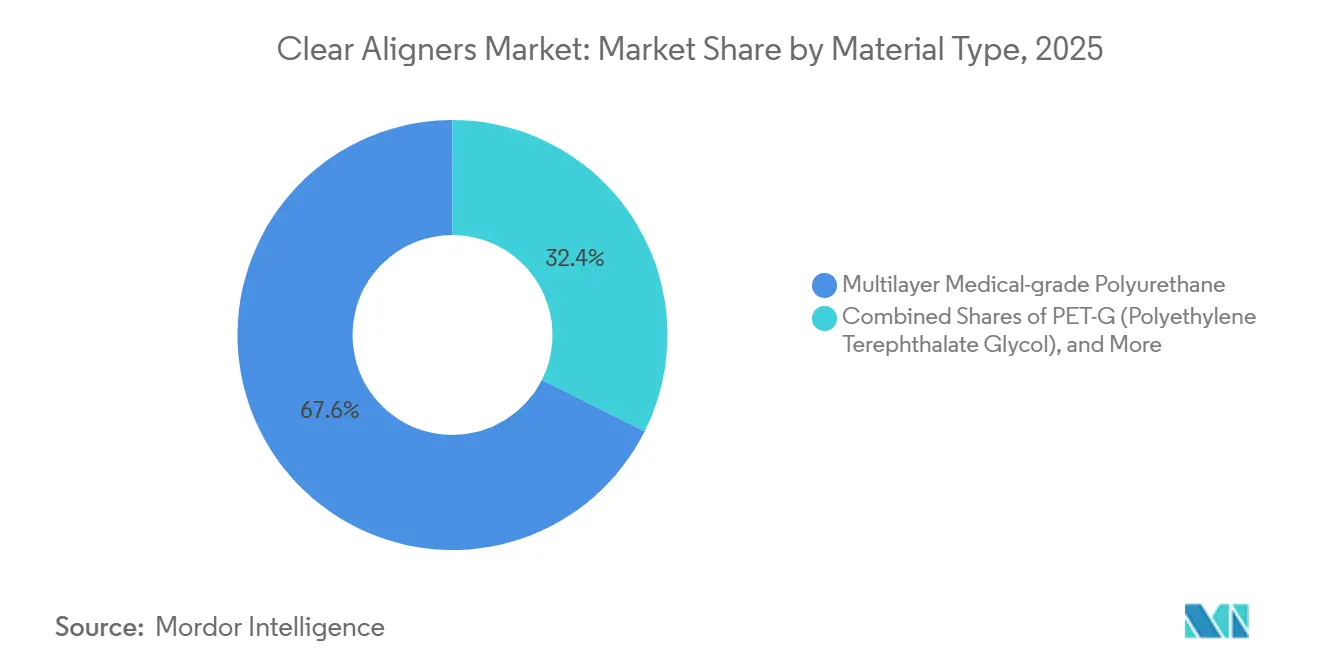
- Por material, el poliuretano capturó el 67,62% del tamaño del mercado de alineadores transparentes en 2025; se prevé que el PET-G se acelere a una CAGR del 21,92% entre 2026 y 2031.
- Por usuario final, los hospitales representaron un potencial de crecimiento de CAGR del 21,35% entre 2026 y 2031, en comparación con las consultas independientes, que representaron el 61,40% de los ingresos de 2025.
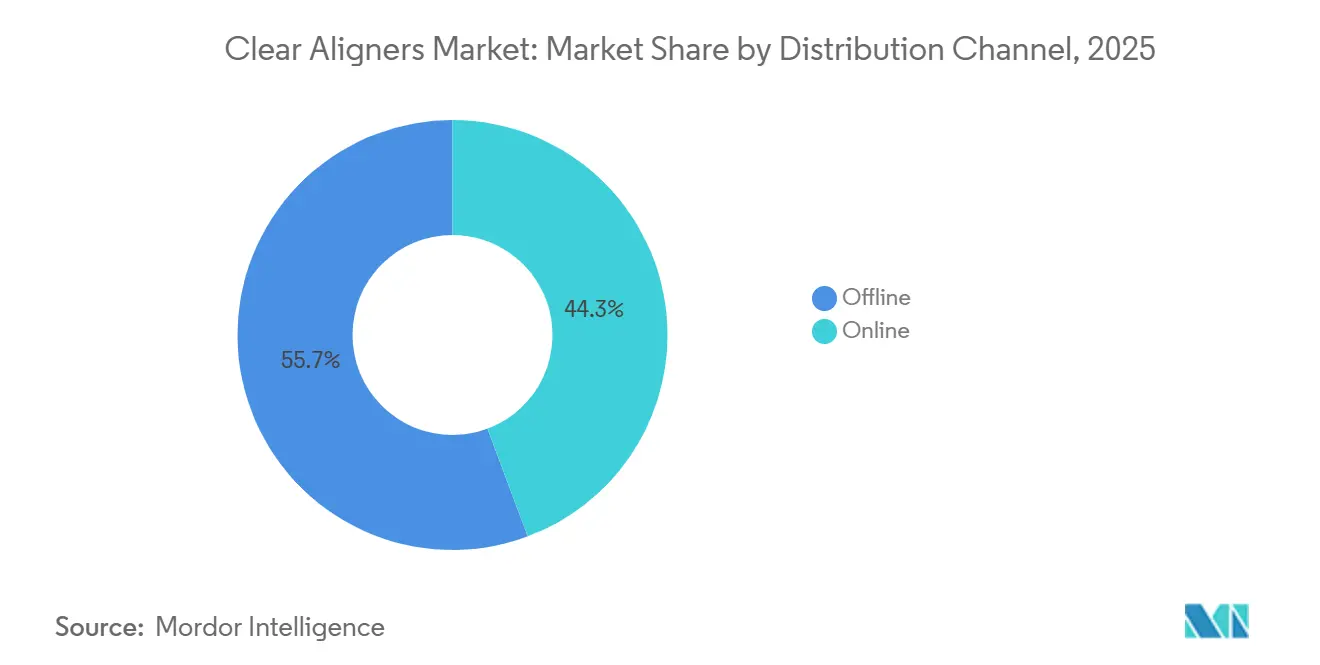
- Por distribución, los canales fuera de línea representaron el 55,70% de los ingresos en 2025, mientras que las plataformas en línea están preparadas para crecer a una CAGR del 23,02% hasta 2031.
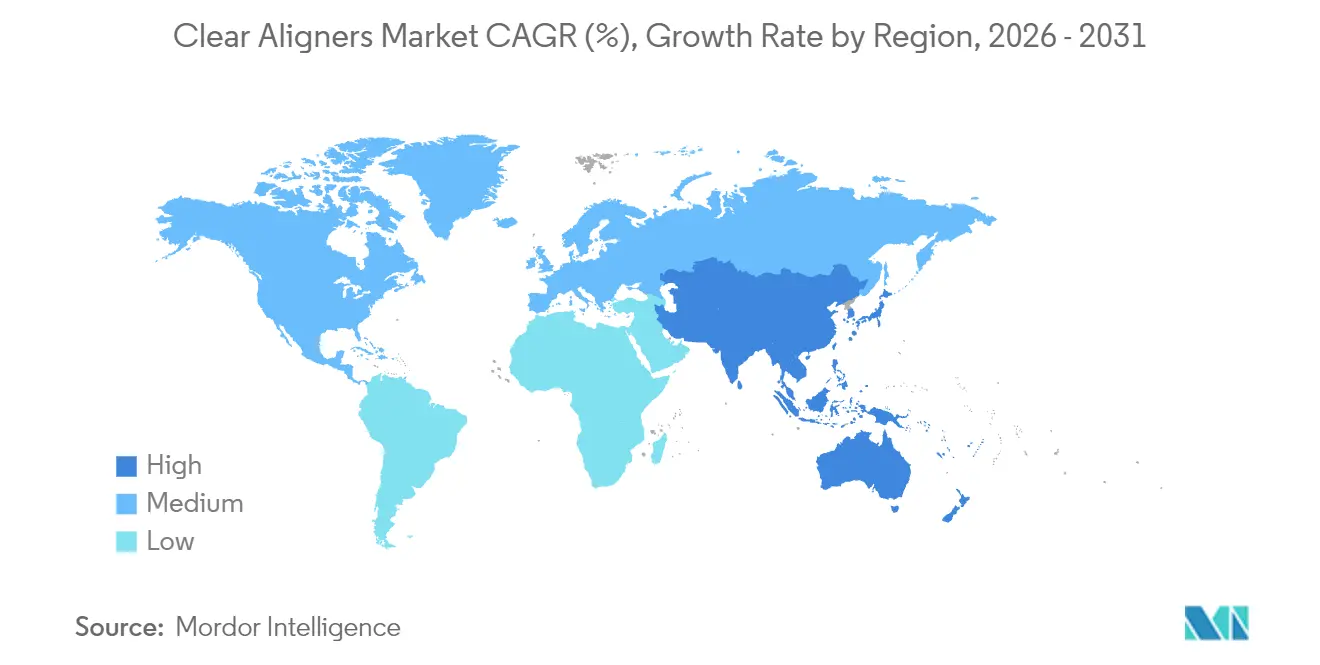
- Por geografía, América del Norte lideró con una participación de ingresos del 44,85% en 2025; Asia Pacífico está preparada para expandirse a una CAGR del 21,11% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Alineadores Transparentes
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Creciente prevalencia de la maloclusión en adultos y acumulación de tratamientos pendientes | 4.2% | Global, con demanda aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| La adopción de impresión 3D en el sillón dental reduce los tiempos de entrega | 3.8% | Adopción temprana en América del Norte y Europa; escalado en Asia Pacífico después de 2027 | Corto plazo (≤ 2 años) |
| Modelos híbridos DTC-clínica que amplían el acceso | 3.5% | América del Norte y mercados europeos seleccionados; barreras regulatorias en Asia | Mediano plazo (2-4 años) |
| Polímeros inteligentes biocompatibles que mejoran el rendimiento | 2.9% | Global, con I+D concentrada en América del Norte y Alemania | Largo plazo (≥ 4 años) |
| Planificación de tratamiento impulsada por IA que reduce los refinamientos | 3.1% | Global, liderado por América del Norte y China | Corto plazo (≤ 2 años) |
| Expansión del reembolso regulatorio para ortodoncia | 2.4% | Europa y mercados seleccionados de Asia Pacífico; impacto limitado a corto plazo en EE. UU. | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de la Maloclusión en Adultos y Acumulación de Tratamientos Pendientes
Los datos epidemiológicos globales muestran que aproximadamente la mitad de todas las personas exhiben alguna forma de maloclusión, y los alineadores transparentes ahora logran un 86% de éxito en movimientos predecibles como la distalización molar.[1]Jing Guo et al., "Tasas de Éxito de los Alineadores Transparentes," Revista Internacional de Ciencias Orales, nature.com El tratamiento infantil diferido está creando una acumulación de casos en adultos, mientras que el aumento de los ingresos familiares en China, India y Brasil desbloquea una demanda previamente inaccesible por precio. Las campañas de concienciación de las sociedades de ortodoncia enfatizan los vínculos entre la salud oral y sistémica, normalizando aún más el tratamiento en adultos. Los mercados emergentes donde la penetración ortodóntica aún está por debajo del 15% proporcionan una pista de crecimiento estructural. En conjunto, estos factores sustentan la expansión sostenida de dos dígitos prevista para el mercado de alineadores transparentes. La Asociación Americana de Ortodoncistas informó que los adultos de 18 años o más representaron el 37% de los nuevos inicios de tratamiento ortodóntico en 2025, frente al 28% en 2019, lo que refleja el tratamiento diferido durante la pandemia de COVID-19 y la creciente aceptación de los aparatos discretos en entornos profesionales.[2]Artículo de Investigación, "Biocompatibilidad de la Resina Dental LT," Frontiers in Materials, frontiersin.org Los alineadores transparentes capturan una participación desproporcionada del mercado adulto porque la removibilidad facilita la higiene oral, y porque la duración del tratamiento de 12 a 18 meses para casos moderados se alinea con las limitaciones profesionales y de estilo de vida.
Auge de la Impresión 3D en el Sillón Dental de Alineadores Específicos para el Paciente en Europa y América del Norte
Las consultas dentales están invirtiendo en impresoras de uso en el consultorio que producen alineadores en cuestión de horas, reduciendo los tiempos del ciclo de tratamiento y recortando el desperdicio de material hasta en un 40%.[3]Encuesta, "Actitudes hacia la IA Dental 2024," Cigna Healthcare, cigna.com Materiales como Dental LT Clear y Tera Harz TC-85 han superado los obstáculos de biocompatibilidad, aunque la aprobación comercial completa sigue pendiente en mercados clave. Los primeros adoptantes reportan una mayor satisfacción del paciente porque la entrega en el mismo día elimina las largas esperas por bandejas de reemplazo. Al reducir la dependencia de los grandes laboratorios centrales, la tecnología desafía las cadenas de suministro establecidas. Permite a las consultas dominar los flujos de trabajo en el sillón dental, diferenciándose y creando nuevas fuentes de ingresos a través de refinamientos rápidos, fortaleciendo la competitividad dentro del mercado de alineadores transparentes.
Modelos Híbridos DTC-Clínica que Amplían el Acceso
Después de que la presión regulatoria redujo las perspectivas de los operadores DTC independientes, el modelo híbrido combina el marketing digital con visitas periódicas a la consulta, equilibrando la conveniencia y la supervisión. Align Technology lanzó campañas profesional-consumidor en junio de 2025, destacando las vías híbridas supervisadas por médicos. Con costos de adquisición que caen hasta un 40% en comparación con los modelos exclusivamente presenciales, los híbridos amplían el mercado de alineadores transparentes al atraer a segmentos sensibles al precio. Sin embargo, las normas de dispositivos de Clase IIa de la UE requieren evaluaciones de conformidad, imponiendo costos de cumplimiento transfronterizo que favorecen a los actores bien capitalizados. En los Estados Unidos, los acuerdos de teledentistería a nivel estatal permiten la práctica digital interestatal, lo que posibilita la prestación a escala nacional a un costo marginal.
Planificación de Tratamiento Impulsada por IA que Reduce los Refinamientos
El ClinCheck de Align ahora aprovecha 14 millones de casos desidentificados para anticipar el posicionamiento radicular y la secuenciación de los aditamentos, reduciendo los refinamientos del 32% al 19% en un ensayo multicéntrico de 2025. Herramientas de terceros como uLab Systems están desafiando al titular en el mercado de alineadores transparentes al ofrecer suscripciones en la nube de pago por caso compatibles con escáneres abiertos. La guía preliminar de la FDA de 2025 aclara que el software de planificación completamente autónomo requiere una notificación 510(k), lo que lleva a muchos proveedores a comercializar sus sistemas como herramientas de apoyo a la decisión. El cifrado robusto y el cumplimiento del RGPD son ahora requisitos básicos para los proveedores de nube a los que se confían los escaneos de pacientes. Las ganancias de eficiencia de la IA aumentan la capacidad del sillón dental y se traducen en más inicios de tratamiento, reforzando los ciclos de retroalimentación positiva en el mercado de alineadores transparentes.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Alto costo de capital de las licencias de software de flujo de trabajo digital | -2.8% | Global, con impacto agudo en mercados emergentes y consultas individuales | Corto plazo (≤ 2 años) |
| Evidencia limitada para correcciones esqueléticas complejas | -2.1% | Global, particularmente en mercados con alta prevalencia de maloclusión grave | Mediano plazo (2-4 años) |
| Creciente litigación de propiedad intelectual y vencimiento de patentes | -1.5% | América del Norte y Europa; repercusión en Asia Pacífico | Corto plazo (≤ 2 años) |
| Regulaciones emergentes sobre residuos plásticos en los principales mercados | -1.3% | Europa y Australia; adopción gradual en otros lugares | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital de las Licencias de Software de Flujo de Trabajo Digital
Las plataformas de ortodoncia digital con todas las funciones pueden costar USD 50.000 al año solo en software, más hasta USD 100.000 en escáneres, fresadoras e impresoras. La inversión inicial requerida para los flujos de trabajo de ortodoncia digital, incluidos los escáneres intraorales, el software de planificación del tratamiento y la gestión de casos basada en la nube, crea una barrera para los profesionales independientes y las clínicas en mercados sensibles al precio. Los competidores, incluidos 3Shape y Carestream Dental, ofrecen alternativas de menor costo, con el 3Shape TRIOS 5 con un precio de USD 30.000. Sin embargo, el costo total de propiedad sigue siendo prohibitivo para las consultas en India, Brasil y el Sudeste Asiático, donde el gasto ortodóntico per cápita es una fracción de los niveles de América del Norte. Están surgiendo modelos de financiamiento, y los ecosistemas de arquitectura abierta están ganando terreno a medida que los profesionales buscan evitar la dependencia de un proveedor. La Fundación de Software Dental Abierto lanzó un estándar de interoperabilidad en 2025, que permite exportar los planes de tratamiento creados en una plataforma a sistemas rivales, reduciendo los costos de cambio e intensificando la competencia de precios.
Evidencia Clínica Limitada para Correcciones Complejas de Clase III
Los estudios de elementos finitos confirman que los alineadores transparentes sobresalen en el basculamiento y la rotación controlada de los dientes, pero aún están por detrás de los aparatos fijos para las discrepancias esqueléticas graves. Por ello, muchos ortodoncistas mantienen modalidades duales, reservando los brackets para los casos complejos de Clase III o transversales. Los bloques de avance mandibular de Align Technology abordan parte de la brecha, pero los datos amplios revisados por pares siguen siendo limitados. El conservadurismo clínico resultante restringe la adopción de alineadores en tratamientos complejos de alto valor, limitando las ganancias de participación en el nivel superior de la complejidad ortodóntica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Edad: El Impulso se Desplaza hacia los Adolescentes
Los adultos generaron casi tres cuartas partes del volumen unitario de 2025, pero se prevé que los adolescentes crezcan un 21,58% anualmente de 2026 a 2031, superando la CAGR general del mercado de alineadores transparentes. Se proyecta que el tamaño del mercado de alineadores transparentes para adolescentes se expanda al menos tan rápidamente como la demanda adulta, impulsado por los protocolos Invisalign First que se adaptan a la dentición mixta. Los sensores Bluetooth de tiempo de uso promueven notificaciones de cumplimiento en tiempo real, mejorando los resultados y la tranquilidad de los padres. Una encuesta de ortodoncistas de 2025 encontró que el 62% de los encuestados recomendó alineadores para pacientes adolescentes con apiñamiento moderado, un aumento significativo desde el 41% en 2022. La disposición de los padres a financiar aparatos removibles, combinada con un estilo de vida escolar que se adapta, posiciona a los adolescentes como el segmento de más rápido crecimiento.
Los adultos siguen siendo la piedra angular, particularmente los profesionales que requieren soluciones invisibles para roles de cara al cliente. La ortodoncia geriátrica se está convirtiendo en un subsegmento de nicho: los pacientes de ≥ 60 años ahora buscan alineación antes de procedimientos de implantes o restauradores para preservar la salud oclusal. La removibilidad reduce la irritación de los tejidos blandos, una consideración primordial para los pacientes mayores con compromiso periodontal. Con las políticas de trabajo desde cualquier lugar que extienden el tiempo frente a la pantalla, los brackets visibles conllevan un mayor estigma, sosteniendo el impulso adulto en el mercado de alineadores transparentes. Los reguladores se están adaptando: las notificaciones 510(k) de la FDA para sistemas específicos pediátricos requieren pruebas de fuerza de retención e instrucciones apropiadas para la edad, mientras que el Reglamento de Dispositivos Médicos de la UE exige vigilancia poscomercialización para usuarios menores de 18 años.


Por Usuario Final: Los Hospitales Ganan Participación
Las consultas independientes representaron el 61,40% de los ingresos de 2025, impulsadas por redes de derivación consolidadas y un alto rendimiento de casos. Sin embargo, se proyecta que los hospitales y centros médicos académicos crezcan a una CAGR del 21,35% hasta 2031, ampliando su participación en el mercado de alineadores transparentes. Los equipos craneofaciales aprecian la sinergia de planificación digital, que integra a ortodoncistas, cirujanos maxilofaciales y logopedas en una única vía de atención. La adopción hospitalaria también eleva la complejidad de los casos: la terapia de alineadores relacionada con fisuras complejas exige honorarios premium. Mientras tanto, las DSO como Heartland Dental estandarizaron los escáneres iTero en 2024, ejerciendo poder de compra para reducir un 30% los precios de lista.
Las clínicas móviles y las cadenas minoristas cubren la participación restante, aprovechando las zonas rurales desatendidas y el tráfico en centros comerciales. Las marcas minoristas monetizan la venta cruzada con odontología general mientras aprovechan los laboratorios centralizados para la producción, reforzando las tendencias de canales híbridos. Los hospitales deben adherirse a los protocolos de higiene de la Comisión Conjunta, añadiendo costos de cumplimiento. Por el contrario, las consultas privadas pivotan hacia el monitoreo remoto para defenderse de la incursión hospitalaria, manteniendo así el equilibrio competitivo dentro del mercado de alineadores transparentes.
Por Tipo de Material: El PET-G se Acelera
El poliuretano multicapa representó el 67,62% de los envíos de 2025, lo que se traduce en una participación de mercado dominante en el mercado de alineadores transparentes. No obstante, el PET-G está en camino de lograr un crecimiento anual del 21,92% durante el horizonte de pronóstico, beneficiándose de una fidelidad de termoformado superior y un reciclaje más sencillo. El tamaño del mercado de alineadores transparentes atribuible al PET-G podría duplicarse para 2031, impulsado por las directivas de plásticos de un solo uso de la UE que hacen que los esquemas de devolución sean más viables para el PET-G que para el poliuretano.
Las mezclas de poliuretano termoplástico y policarbonato conforman el resto de la combinación, con el TPU disfrutando de una demanda de nicho en la impresión 3D en el sillón dental debido a su compatibilidad con DLP. Las investigaciones regulatorias sobre la liberación de microplásticos están impulsando a los innovadores hacia variantes compostables o de base biológica, como las películas reforzadas con fibroína de seda, que demuestran prometedoras propiedades antimicrobianas. Una adopción más amplia dependerá de igualar los perfiles de entrega de fuerza que esperan los ortodoncistas, al tiempo que se obtienen las aprobaciones de seguridad regionales.

Por Flujo de Trabajo de Fabricación: La Impresión en el Sillón Dental Gana Terreno
Los laboratorios centralizados aún produjeron el 79,44% de los alineadores en 2025, anclando el mercado de alineadores transparentes. Su ventaja de costo de USD 8–12 por bandeja sigue siendo significativa, pero la impresión 3D en el sillón dental está creciendo a una CAGR del 22,05% hasta 2031. Para las DSO de alto volumen, la entrega en el mismo día mejora la satisfacción del paciente y reduce el riesgo de abandono por inicios demorados. La guía de la FDA de 2025 requiere que los alineadores impresos igualen la biocompatibilidad de los termoformados, un estándar que la mayoría de las nuevas resinas ahora cumplen mediante pruebas ISO 10993.
Están surgiendo flujos de trabajo híbridos: algunas consultas imprimen modelos internamente y luego termoforman alineadores usando máquinas de escritorio, combinando la velocidad con las propiedades mecánicas del poliuretano. Persisten los cuellos de botella de software, ya que los formatos de archivo propietarios restringen el flujo de datos e inflan las tarifas de licencia. La Asociación Dental Americana está abogando por estándares de archivos abiertos, lo que podría acelerar la adopción en el sillón dental una vez finalizados.
Por Canal de Distribución: Las Plataformas en Línea Escalan
Las consultas fuera de línea aún representaron el 55,70% de las transacciones de 2025, aprovechando el diagnóstico presencial y la confianza. Sin embargo, la distribución en línea está prevista para crecer a una CAGR del 23,03%, impulsada por la demanda de los consumidores de transparencia de precios por adelantado y programación flexible. El Consejo General Dental del Reino Unido estipuló en 2024 que un examen clínico debe preceder a cualquier prescripción de alineadores, obligando a las plataformas DTC a contratar profesionales con licencia en lugar de depender únicamente de kits de impresión. Este cambio aumenta la legitimidad clínica y amplía el mercado de alineadores transparentes direccionable en lugar de limitarlo.
Una encuesta de consumidores de la Asociación Americana de Ortodoncistas de 2025 reveló que el 68% aún prefiere al menos una visita al consultorio, lo que sugiere que el modelo ganador es híbrido en lugar de puramente virtual. La plataforma Invisalign Virtual Care de Align Technology encarna el camino combinado, permitiendo a los ortodoncistas iniciar a los pacientes en el sillón dental y luego monitorear el progreso en un teléfono inteligente, reduciendo las visitas de mensuales a trimestrales.
Análisis Geográfico
América del Norte representó el 44,85% de los ingresos en 2025, impulsada por esquemas de seguros bien establecidos, una densa red de ortodoncistas y empresas pioneras como Align Technology que continúan estableciendo referencias clínicas. La consolidación de las DSO impulsa los pedidos de equipos, mientras que el sistema de financiación pública de Canadá está ampliando el reembolso ortodóntico, elevando la penetración en los segmentos de ingresos medios. México, por su parte, atrae el turismo dental transfronterizo, canalizando a los pacientes hacia el tratamiento con alineadores combinado con restauraciones estéticas.
Se prevé que Asia Pacífico registre una CAGR del 21,11% hasta 2031, la más rápida en cualquier región, a medida que grandes poblaciones sin tratar en China, India y el Sudeste Asiático acceden a la franja de ingresos medios. La adopción de alineadores transparentes en China se sitúa en solo el 11% de los inicios de casos ortodónticos, frente al 33,1% en los Estados Unidos, lo que pone de relieve el potencial de espacio en blanco. Los competidores nacionales, respaldados por cientos de millones de USD en financiamiento de capital de riesgo, están escalando líneas automatizadas y localizando interfaces de software para reducir los precios de entrada. Japón y Corea del Sur mantienen niveles de precios premium gracias a los altos ingresos discrecionales, mientras que los vastos núcleos urbanos de India sustentan el crecimiento de volumen a largo plazo.
Europa muestra ganancias constantes a medida que la armonización regulatoria bajo el Reglamento de Dispositivos Médicos de la UE eleva los estándares de calidad y el perfil de las marcas clínicamente validadas. Alemania, el Reino Unido y Francia lideran los volúmenes de casos, cada uno respaldado por cobertura de seguro parcial para maloclusiones menores en adolescentes. Las directivas de sostenibilidad impulsan la innovación en materiales; en consecuencia, varias empresas emergentes nórdicas están pilotando láminas de alineadores biodegradables. En otros lugares, Oriente Medio y África y América del Sur se están abriendo gradualmente a través de seguros privados e iniciativas gubernamentales de salud oral, aunque la adopción sigue alineada con la demografía urbana de mayores ingresos.

Panorama regulatorio
Los alineadores transparentes están regulados como dispositivos médicos en los principales mercados, y en Estados Unidos suelen clasificarse como dispositivos de Clase II bajo la FD&C Act, canalizando muchos productos a través de la vía 510(k) de la FDA (por ejemplo, 510(k) K260722 aprobado el 15 de abril de 2026). Para indicaciones enfocadas en pacientes pediátricos y adolescentes, los requisitos van más allá del ajuste y el rendimiento, abarcando el etiquetado, instrucciones adecuadas para la edad y prácticas continuas de vigilancia posterior a la comercialización, lo que afecta la forma en que los fabricantes validan la fuerza de retención y la seguridad para usuarios menores de 18 años.
La fricción regulatoria también proviene de la aplicación de derechos de propiedad intelectual y las medidas comerciales, que pueden afectar la disponibilidad transfronteriza de componentes de alineadores y flujos de trabajo. En Estados Unidos, la Comisión de Comercio Internacional ha mantenido actividad bajo la Sección 337 relacionada con disputas de patentes de alineadores transparentes, incluida una investigación iniciada el 29 de diciembre de 2025 que involucra a Align Technology y Angelalign Technology. Estos procedimientos aumentan la complejidad de cumplimiento y abastecimiento para los actores globales y pueden desplazar el énfasis de las carteras y canales hacia productos más defendibles y servicios habilitados por software.
Panorama Competitivo
La competencia en el mercado de alineadores transparentes se está intensificando a medida que las primeras patentes caducan y el capital fluye libremente hacia los nuevos participantes. Align Technology sigue siendo la marca de referencia, aunque su acuerdo antimonopolio de USD 58,5 millones en 2024-2025 muestra la disposición de los reguladores a vigilar la dominancia del mercado. La empresa respondió elevando los precios de lista en los Estados Unidos aproximadamente un 3% mientras eliminaba las tarifas de procesamiento, señalando confianza en la fidelidad del producto. El relanzamiento supervisado de Byte por parte de Dentsply Sirona ilustra cómo los titulares pivotan para cumplir con las normas de teledentistería sin renunciar al alcance DTC. Estas dinámicas configuran colectivamente la dirección estratégica del mercado de alineadores transparentes.
Estratégicamente, están emergiendo tres grupos. Los innovadores premium enfatizan la planificación de tratamiento asistida por IA, los protocolos de casos complejos y los polímeros propietarios para justificar precios de venta promedio más altos. Los líderes en costos, a menudo en China e India, aprovechan la producción totalmente automatizada y las cadenas de suministro locales para ofrecer alineadores a menos de la mitad de los precios de los Estados Unidos. Los actores de canales híbridos integran la incorporación virtual, los centros de escaneo físico y los dentistas afiliados para combinar conveniencia con supervisión, cubriendo así el riesgo regulatorio.
El capital privado continúa consolidando redes de laboratorios regionales y plataformas de DSO, agrupándolas con empresas emergentes de software para formar ecosistemas verticalmente integrados. Esta estrategia de consolidación promete escala, pero también eleva el listón para las clínicas independientes que carecen de poder de negociación. La tecnología juega un papel fundamental: el seguimiento del uso mediante IA, la logística de refinamiento remoto y la automatización de granjas de impresión se están convirtiendo en requisitos básicos. Como resultado, los laboratorios pequeños centrados únicamente en la fabricación corren el riesgo de quedar obsoletos a menos que pivoten hacia servicios digitales de valor añadido.
Líderes de la Industria de Alineadores Transparentes
Align Technology, Inc.
Angelalign Technology Inc.
SmileDirectClub Inc.
Straumann Group
Envista Holdings Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo radica en escalar el acceso mediante flujos de trabajo centrados en proveedores y preparados para DSO, en lugar de depender únicamente de modelos de venta directa al consumidor. Straumann Group ha refinado su enfoque de ortodoncia en torno a médicos generales y organizaciones de servicios dentales (DSO), e inició en 2026 un despliegue global de ClearCorrect RemoteCare impulsado por Dental Monitoring, reforzando el cambio del mercado hacia la supervisión remota y vías de atención híbrida que preservan la supervisión clínica mientras amplían el alcance.
Otro espacio en blanco es la expansión internacional más rápida por parte de actores establecidos no estadounidenses y ecosistemas localizados en mercados con baja penetración, respaldada por un impulso visible en los envíos. Angelalign reportó 532.400 envíos de casos en 2025, incluidos 256.200 casos provenientes de mercados globales fuera de China continental, con un crecimiento del 82,1% en esas regiones, lo que indica una creciente tracción para marcas alternativas donde los puntos de precio, el software localizado en el idioma local y las redes de distribuidores reducen las barreras de adopción. Con la producción centralizada en laboratorio todavía dominante mientras aumenta la adopción de impresión en consultorio, los proveedores que puedan combinar software de planificación interoperable, compatibilidad con escáneres abiertos y materiales conformes están bien posicionados para ganar clínicas que buscan reducir los tiempos de entrega sin quedar atadas a una única pila propietaria.
Desarrollos recientes del sector
- Junio de 2026: Straumann Group elevó su previsión de rentabilidad para 2026, aumentando la expansión esperada del margen EBIT core a entre 140 y 170 puntos básicos a tipos de cambio constantes de 2025, mejorando la visibilidad para el segmento de ortodoncia. Esto indica capacidad para reinvertir y potencialmente escalar operaciones, moldeando la dinámica competitiva en los segmentos premium.
- Mayo de 2026: Align Technology anunció planes para una nueva planta de fabricación multimillonaria en Hyderabad, India, con inicio de operaciones previsto para 2027. La expansión de la huella de fabricación en Asia-Pacífico fortalece la resiliencia y capacidad de suministro, con un posible impacto en los plazos de entrega y el poder de fijación de precios regional.
- Abril de 2026: Align Technology presentó una vista previa del sistema Invisalign Palatal Expander con tecnología de impresión 3D integrada en la Sesión Anual AAO 2026. La expansión de la cartera de productos hacia la intervención temprana fortalece los flujos de trabajo digitales y diferencia la oferta, lo que puede favorecer la adopción temprana y las ganancias de participación.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Este mercado abarca los ingresos generados por los sistemas de alineadores transparentes utilizados para corregir la alineación dental, incluidas las bandejas de alineadores y los servicios de flujo de trabajo clínico y digital directamente vinculados al tratamiento ortodóntico activo.
Exclusiones del alcance: excluimos los brackets fijos tradicionales, los retenedores vendidos únicamente como mantenimiento posterior al tratamiento, y los insumos dentales generales que no son específicos de la terapia con alineadores transparentes.
Descripción general de la segmentación
- Por Edad
- Adultos
- Adolescentes
- Por Usuario Final
- Hospitales
- Consultas Independientes
- Consultas Grupales
- Otros Usuarios Finales
- Por Tipo de Material
- Poliuretano Médico Multicapa
- PET-G (Polietilenotereftalato Glicol)
- Otros Tipos de Materiales
- Por Flujo de Trabajo de Fabricación
- Fabricación Centralizada en Laboratorio
- Impresión 3D en el Sillón Dental del Consultorio
- Por Canal de Distribución
- En línea
- Fuera de línea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con el mapeo del paciente y la trayectoria de tratamiento, lo que nos ayudó a establecer supuestos realistas sobre cómo se inician, gestionan y finalizan los casos de alineadores. Se utilizaron fuentes públicas para anclar el conjunto de demanda y las restricciones, como los indicadores de carga de salud bucal y necesidad de tratamiento ortodóntico, junto con señales sobre la fuerza laboral de dentistas y ortodoncistas y la infraestructura de clínicas.
Se hizo referencia a fuentes de acceso libre, como la Organización Mundial de la Salud, las estadísticas de salud bucal del CDC de EE. UU., datos de salud de la OCDE, agencias nacionales de salud y publicaciones de asociaciones de ortodoncia y odontología para conocer las tendencias de tratamiento y la combinación de prácticas. También se revisó información regulatoria y de seguridad de agencias como la FDA de EE. UU., además de revistas dentales relevantes revisadas por pares para conocer los patrones de adopción y la utilización clínica. Se utilizaron informes anuales de empresas, presentaciones a inversores y prensa creíble para comprender los volúmenes generales de alineadores, la combinación geográfica y la dirección de precios. Las verificaciones cruzadas se respaldaron luego con suscripciones pagas para datos financieros e inteligencia de empresas, noticias y finanzas, bases de datos de patentes y datos de importación y exportación a nivel de envíos cuando fue pertinente. Estas fuentes documentales son ilustrativas y no exhaustivas, y también se utilizaron otras referencias para recopilar datos, validar supuestos y resolver preguntas abiertas.
Entrevistas primarias y encuestas
Se utilizaron entrevistas y encuestas primarias para poner a prueba lo observado en los hallazgos documentales, especialmente en torno al inicio de casos, la duración media del tratamiento, los patrones de monitoreo en clínica frente a remoto, y las bandas de precios típicas por canal. Hablamos con una combinación de fabricantes, distribuidores, clínicas de ortodoncia y odontología, y participantes de laboratorios y flujos de trabajo digitales en las principales regiones, de modo que los supuestos de utilización y precios no estuvieran determinados por un solo país o un único tipo de cliente.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXO): 19% | APAC: 44% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 27% | EMEA: 34% |
| Actores más pequeños: 20% | Gerentes: 54% | América: 22% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando una evaluación de la demanda de arriba hacia abajo, donde los volúmenes ortodónticos tratados por geografía se convirtieron en inicios de casos de alineadores transparentes utilizando las tasas de adopción observadas en clínicas e insumos de expertos, y luego se tradujeron en valor utilizando el precio típico al paciente y la captación de ingresos a nivel de fabricante. Para mantener el modelo práctico, priorizamos un conjunto más pequeño de insumos medibles y luego aplicamos rangos de sensibilidad cuando una variable era altamente específica de un país.
Los insumos clave incluyeron los inicios de casos ortodónticos y la combinación de adultos frente a adolescentes, la proporción de casos tratados con alineadores transparentes frente a aparatos fijos, y el número promedio de juegos de alineadores por caso (lo que afecta el comportamiento de producción y precios). También utilizamos la combinación de canales clínicos (liderados por ortodoncistas frente a la práctica dental general) y la dirección del precio de venta promedio por región y canal de distribución. Cuando los datos públicos eran escasos, las brechas se abordaron mediante supuestos estructurados verificados en entrevistas, y se complementaron con aproximaciones selectivas de abajo hacia arriba, como controles de precios muestreados, retroalimentación de distribuidores y consolidaciones de ingresos de proveedores para un conjunto limitado de países, con el fin de calibrar los totales.
Para las previsiones, se utilizó un análisis de escenarios para traducir los cambios esperados en la adopción, la capacidad y los plazos de entrega, y la asequibilidad del consumidor en crecimiento futuro, y esos escenarios se reconciliaron con verificaciones de tendencia de series temporales. Los supuestos de crecimiento también se revisaron frente a señales como la penetración de la odontología digital, la expansión de clínicas de ortodoncia y el ritmo de adopción de nuevos productos y flujos de trabajo de fabricación, incluida la impresión 3D en consultorio donde ya se utiliza.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante triangulación entre señales independientes, y luego se reexaminaron los supuestos clave cuando el modelo producía saltos inusuales en volumen, precio o combinación regional. Las verificaciones de varianza se realizaron en múltiples niveles, incluidos los totales regionales frente a las consolidaciones por país, los precios frente a los rangos reportados por las clínicas, y las tasas de crecimiento frente a las limitaciones prácticas de capacidad y duración del tratamiento.
Antes de la aprobación final, el análisis pasa por revisiones internas de varios pasos, y se envían preguntas de seguimiento a los expertos cuando un insumo clave cambia de manera significativa, o cuando nuevas divulgaciones generan una discrepancia respecto a supuestos anteriores. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos importantes modifican de manera significativa la demanda, los precios o las condiciones de suministro. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada posible.
Tamaño del mercado de alineadores transparentes según Mordor Intelligence frente a otras estimaciones publicadas
Las cifras publicadas para alineadores transparentes a menudo no coinciden porque la línea de ingresos contabilizada no es la misma entre fuentes, y el año utilizado como punto de partida también puede modificar el total. Las diferencias suelen provenir de qué se considera ingreso dentro del alcance, cómo se construyen los precios de venta promedio, y si la demanda se vincula a los inicios de casos o se asume a partir de totales amplios de ortodoncia.
Los retenedores vendidos únicamente para mantenimiento posterior al tratamiento quedan fuera del alcance de Mordor Intelligence, y algunas cifras publicadas incorporan esos ingresos en los totales de alineadores, lo que puede inflar el mercado en regiones maduras. La dispersión también refleja si los envíos de venta directa al consumidor se contabilizan al precio de lista o como ingresos de tratamiento realizados después de reembolsos y abandonos, y si se asume una disminución pronunciada de precios sin verificaciones a nivel de clínica o un ajuste actualizado de los tipos de cambio.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,58 mil millones de USD (2026) | |
| Comunicado Comercial A | 5,00 mil millones de USD (2024) | Utiliza un año base anterior y un valor destacado que se presenta como parte de un contexto más amplio de ortodoncia, con poca claridad sobre si los elementos posteriores al tratamiento y los ingresos de programas de marca blanca se separan de la terapia activa con alineadores. |
| Nota de Prensa B | 4,20 mil millones de USD (2024) | Parte de una base de 2024 y aplica una CAGR de largo horizonte, con un tratamiento poco claro de los precios por canal y las tasas de abandono, lo que puede subestimar el valor a corto plazo en regiones donde predominan los casos liderados por ortodoncistas. |
Entre las tres estimaciones, los principales factores diferenciadores son el año base elegido y la forma en que se maneja el ingreso ortodóntico adyacente al definir lo que califica como valor del mercado de alineadores transparentes. Al basar la demanda en los inicios de casos tratados y luego verificar el precio implícito frente a la retroalimentación de clínicas y canales, nuestro modelo se mantiene más fácil de reconciliar y repetir cuando se actualizan los supuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de alineadores transparentes para 2031?
Se espera que el mercado alcance USD 13,65 mil millones para 2031, creciendo a una CAGR del 19,59%.
¿Qué región crecerá más rápido en el mercado de alineadores transparentes durante los próximos cinco años?
Asia Pacífico está preparada para registrar una CAGR del 21,11% hasta 2031 debido a la gran demanda insatisfecha y la expansión de la infraestructura dental.
¿Qué tan dominantes son los adultos en comparación con los adolescentes en la demanda actual de alineadores transparentes?
Los adultos representaron el 74,58% de los ingresos en 2025, aunque el segmento de adolescentes se está acelerando a una CAGR del 21,58% y reducirá la brecha.
¿Por qué es importante la impresión 3D en el sillón dental para la industria de alineadores transparentes?
La impresión en el consultorio reduce los tiempos de entrega del tratamiento, disminuye el desperdicio de material y permite ajustes en tiempo real, impulsando una CAGR del 22,05% para el segmento de flujo de trabajo.
¿Qué papel juegan las DSO en la configuración del futuro de la distribución de alineadores transparentes?
Las DSO agrupan el poder de compra, reducen los costos de tecnología por sitio y se prevé que gestionen más de la mitad de los inicios de casos de alineadores a nivel mundial para 2035, agilizando el acceso y los precios.
¿Son efectivos los alineadores transparentes para las maloclusiones complejas de Clase III?
La evidencia actual sugiere que los alineadores aún están por detrás de los aparatos fijos para las discrepancias esqueléticas graves, lo que limita la penetración en esos casos de alta complejidad y modera el crecimiento general del mercado.
Última actualización de la página el:


