
Taille et part du marché de la pulpe d'agrumes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
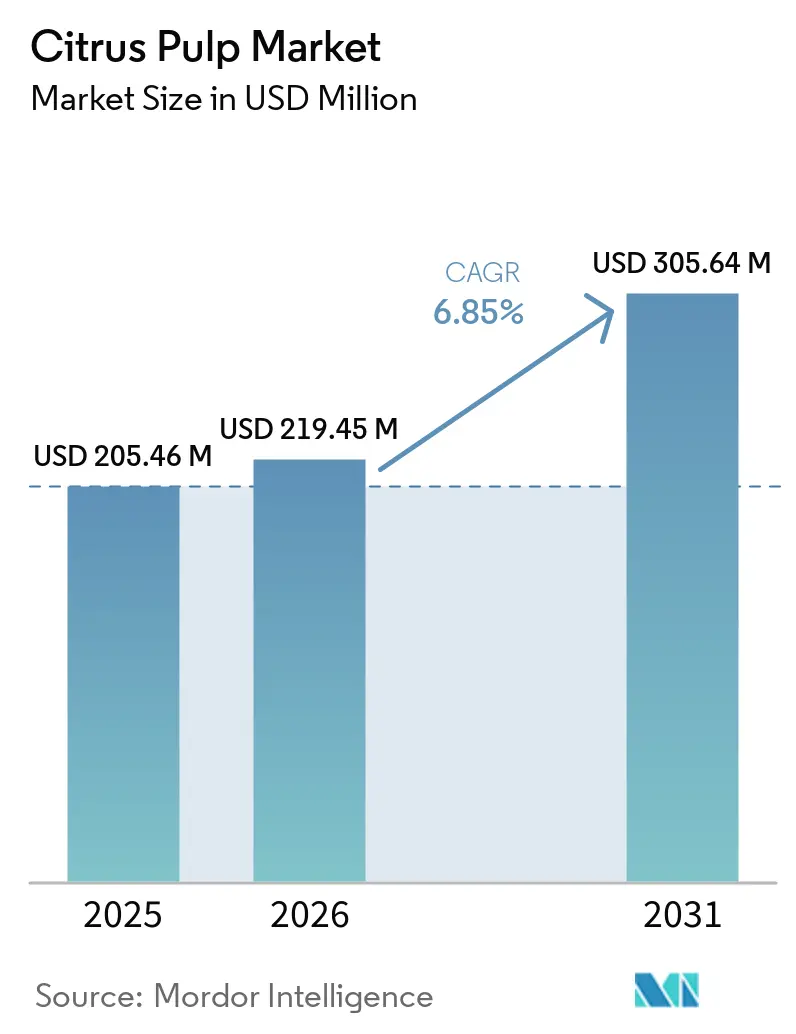
| Taille du Marché (2026) | 219.45 Millions de dollars américains |
| Taille du Marché (2031) | 305.64 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.85 % |
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la pulpe d'agrumes par Mordor Intelligence
La taille du marché de la pulpe d'agrumes était évaluée à 205,46 millions USD en 2025 et devrait croître de 219,45 millions USD en 2026 pour atteindre 305,64 millions USD d'ici 2031, à un TCAC de 6,85 % durant la période de prévision (2026-2031). Le marché de la pulpe d'agrumes dépasse désormais le stade de la simple élimination à faible valeur ajoutée, car les transformateurs de jus peuvent récupérer des ingrédients alimentaires, des fibres de qualité pharmaceutique et des aliments pour animaux à partir de résidus représentant 50 à 70 % de la masse des agrumes. L'attention réglementaire portée au gaspillage alimentaire et la demande d'ingrédients à étiquette propre soutiennent cette évolution vers des utilisations à plus haute valeur ajoutée. Les transformateurs intégrés conservent un avantage concurrentiel, car ils maîtrisent l'approvisionnement en fruits, les équipements de séchage et la récupération initiale de la pulpe. Les utilisations spécialisées dans les nutraceutiques, les produits pharmaceutiques et les aliments formulés offrent des prix plus élevés que les circuits de produits de base, tandis que les pertes de récoltes liées aux maladies constituent un risque d'approvisionnement permanent. Le marché de la pulpe d'agrumes dispose également d'un potentiel d'expansion grâce à des méthodes d'extraction plus efficaces et à une utilisation plus large de la pulpe dans les applications d'alimentation animale, d'alimentation fonctionnelle et d'énergie.
Principaux enseignements du rapport
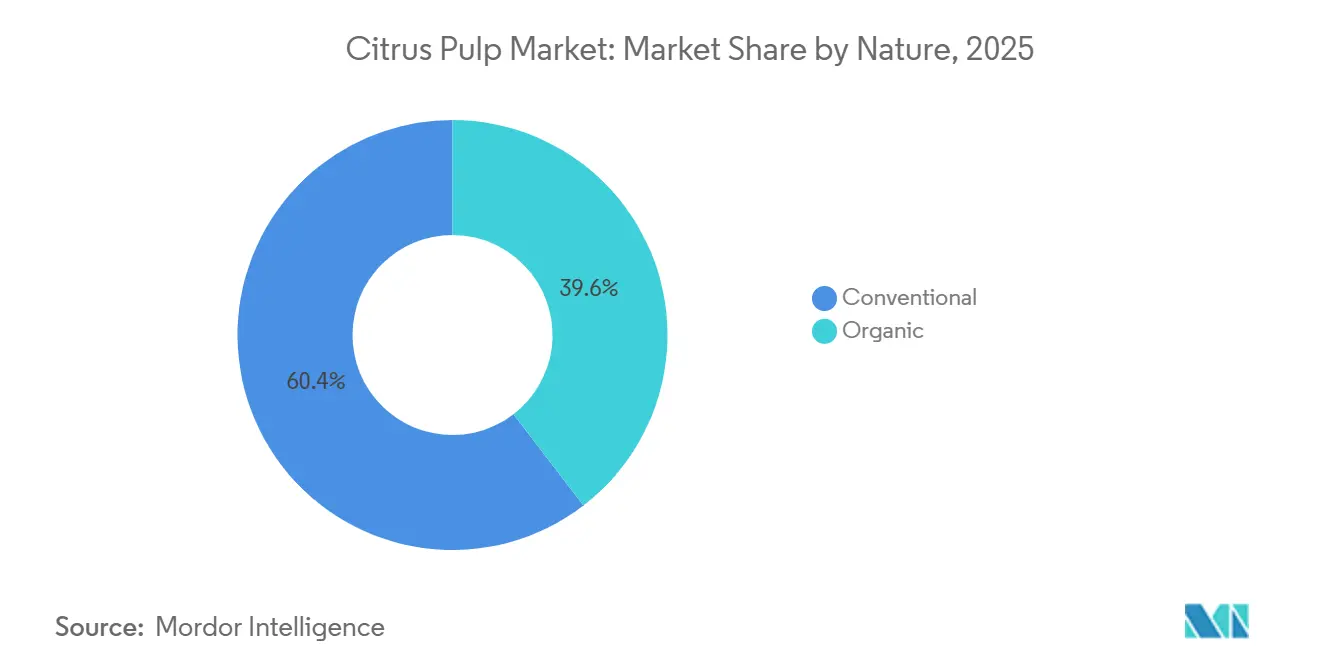
- Par nature, la pulpe d'agrumes conventionnelle détenait 60,42 % de la part de marché de la pulpe d'agrumes en 2025, tandis que la pulpe d'agrumes biologique devrait croître à un CAGR de 9,25 % jusqu'en 2031.
- Par source, la pulpe dérivée de l'orange détenait 53,48 % de la part des revenus en 2025, tandis que la pulpe dérivée du citron et du citron vert devrait croître à un CAGR de 9,12 % jusqu'en 2031.
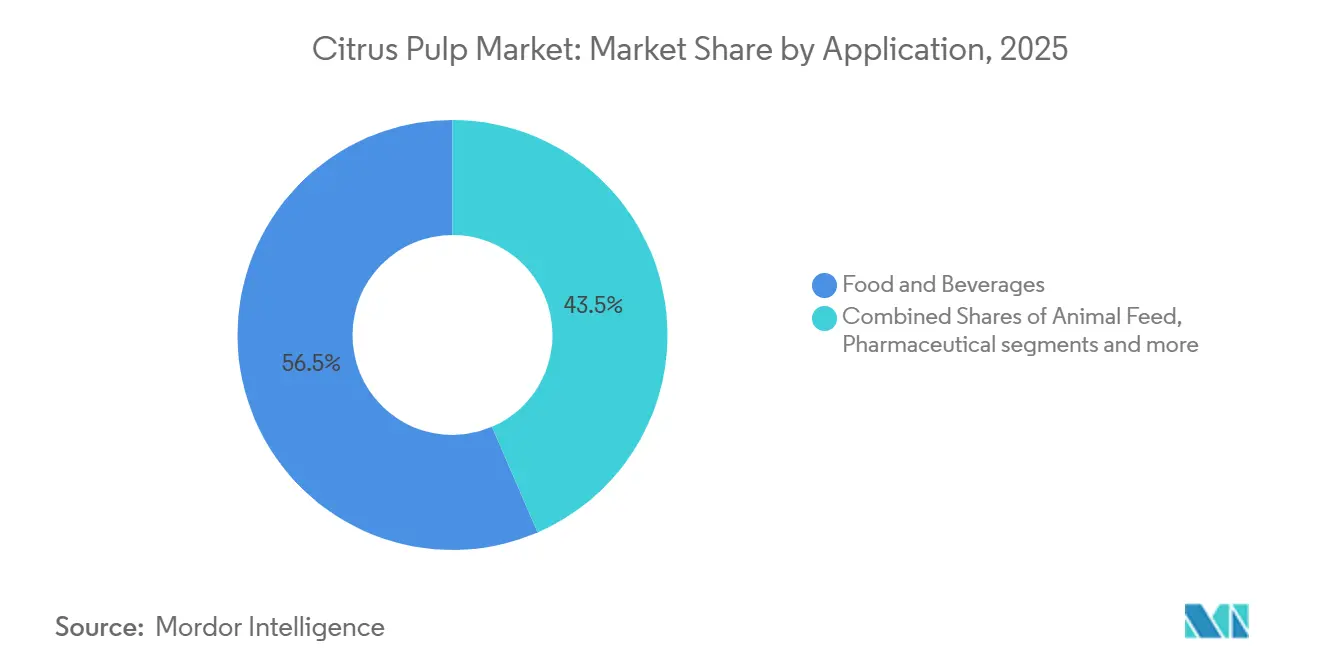
- Par application, l'alimentation et les boissons représentaient une part de 56,48 % en 2025, tandis que les aliments pour animaux devraient croître à un CAGR de 8,76 % jusqu'en 2031.
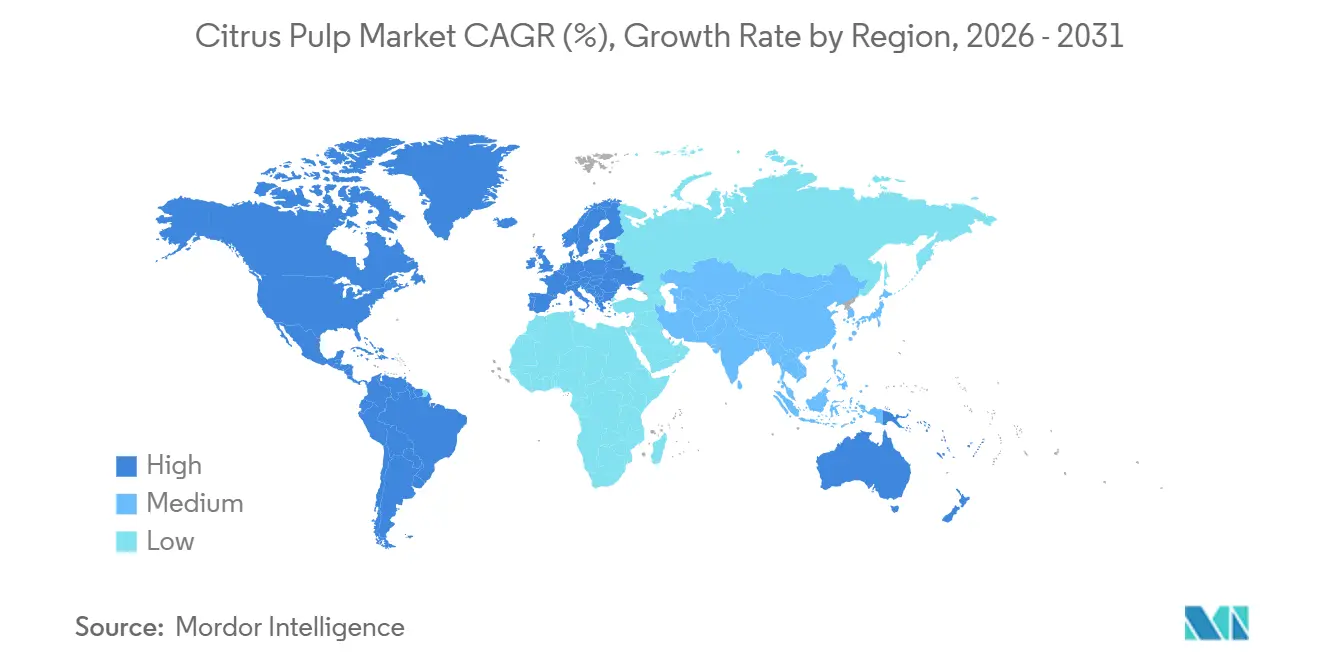
- Par géographie, l'Amérique du Sud détenait une part de 49,67 % en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,23 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intégration croissante de la pulpe d'agrumes dans les aliments fonctionnels | +1.2% | Mondial, avec l'Amérique du Nord et l'UE en tête de l'adoption | Moyen terme (2 à 4 ans) |
| Essor des lancements de produits à étiquette propre et à base de plantes | +0.9% | Amérique du Nord, Europe, centres urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande croissante d'alimentation animale durable et respectueuse de l'environnement | +0.8% | Mondial, plus forte dans l'UE et en Amérique du Nord | Long terme (≥ 4 ans) |
| Avancées dans l'extraction et le traitement de la pulpe d'agrumes | +0.7% | Mondial, concentré dans les principaux pôles de transformation | Moyen terme (2 à 4 ans) |
| Préférence croissante des consommateurs pour les fibres alimentaires, les antioxydants et les compléments prébiotiques | +1.1% | Mondial, marchés premium dans les économies développées | Moyen terme (2 à 4 ans) |
| Développement des applications dans les biocarburants et l'énergie verte utilisant la pulpe d'agrumes | +0.6% | Brésil, UE, certains marchés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intégration croissante de la pulpe d'agrumes dans les aliments fonctionnels
La pulpe d'agrumes entre dans davantage de formulations alimentaires car elle peut apporter des fibres, une émulsification et une rétention d'humidité sans additifs synthétiques. Ingredion a indiqué que FIBERTEX CF 100, fabriqué à partir d'écorces d'agrumes valorisées, a permis une réduction de 15 % de la teneur en matières grasses dans les sauces à la cuillère tout en préservant la sensation en bouche d'un produit entier. La fibre d'agrumes peut remplacer les mono- et diglycérides, l'agar, la gomme gellane et la pectine à haute teneur en méthoxyle dans certaines applications. Cette capacité peut simplifier la liste des ingrédients pour les fabricants qui ont besoin de plusieurs fonctions à partir d'un seul intrant. Les études consommateurs d'Ingredion ont révélé que 85 % des répondants approuvaient la fibre d'agrumes sur les étiquettes des produits. Une étude de 2025 a montré que l'extraction assistée par micro-ondes améliorait la récupération des fibres solubles et la stabilité thermique par rapport au traitement conventionnel[1].
Essor des lancements de produits à étiquette propre et à base de plantes
Les exigences d'étiquette propre renforcent la position de la fibre d'agrumes dans la formulation alimentaire. La pulpe d'agrumes biologique certifiée peut satisfaire aux exigences biologiques du Programme national biologique de l'USDA et du cadre biologique de l'UE lorsque les conditions requises sont remplies. Fiberstar a indiqué que Citri-Fi peut être utilisé à une inclusion inférieure à 1 %, contre 3 à 4 % pour les amidons alimentaires modifiés dans le contexte d'application cité. La société a également rapporté 80 % de fibres alimentaires totales, une capacité de rétention d'eau de 9 à 10 fois son poids et une capacité de liaison des huiles de 3 fois son poids. Ces propriétés peuvent permettre aux formulateurs de remplacer plusieurs additifs conventionnels par un seul ingrédient. Dans les alternatives végétales aux produits laitiers, la fibre d'agrumes peut contribuer à limiter l'agrégation des protéines et la sédimentation dans les boissons à base d'amande et d'avoine.
Demande croissante d'alimentation animale durable et respectueuse de l'environnement
Les aliments pour animaux constituent un important débouché commercial pour la pulpe d'agrumes séchée car ils associent l'économie de l'alimentation animale à la valorisation des sous-produits. Une étude de 2026 sur les vaches laitières a rapporté que la pulpe d'agrumes séchée pouvait remplacer 60 % de la farine de maïs sans modification significative de l'efficacité de conversion alimentation-lait[2]. La même étude a rapporté une réduction de 4,2 % des coûts d'alimentation quotidiens par animal dans le cadre du régime évalué. La pulpe d'agrumes est riche en pectine, et les recherches citées associent son profil de fermentation à des modifications des acides gras volatils ruminaux. Linasson a ajouté la pulpe d'agrumes à son portefeuille d'aliments pour animaux en mai 2025 pour les ruminants et les porcs, présentant le produit à travers des arguments d'économie circulaire et de performance nutritionnelle. Une évaluation du cycle de vie réalisée en 2025 a examiné la valorisation des déchets d'écorces d'orange pour l'alimentation animale et a soutenu l'intérêt continu pour des alternatives à l'élimination.
Préférence Croissante des Consommateurs pour les Fibres Alimentaires, les Antioxydants et les Compléments Prébiotiques
La demande de fibres est de plus en plus liée à la santé digestive et aux produits axés sur le microbiome. La pulpe d'agrumes contient de la pectine, qui représente entre 22 et 42 % de la matière sèche selon l'espèce de fruit. La fraction pectinique est associée à un soutien sélectif des souches bénéfiques de Bifidobacterium dans la base de recherche fournie. L'Université de biotechnologie du Gujarat a développé un complément prébiotique en poudre à partir d'écorces d'agrumes et a déposé un brevet provisoire pour une utilisation par les personnes en convalescence après une antibiothérapie qui ne peuvent pas consommer de fibres alimentaires grossières. Cette application étend le marché de la pulpe d'agrumes vers un cas d'usage à orientation pharmaceutique. Les conditions de traitement certifiées et la documentation sur la source biologique peuvent limiter le nombre de fournisseurs qualifiés pour la fibre d'agrumes de qualité pharmaceutique.
Analyse de l'impact des freins*
| Freins | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Approvisionnement variable en raison des fluctuations des rendements des agrumes | -1.1% | Mondial, aigu en Floride, au Brésil et en Méditerranée | Court terme (≤ 2 ans) |
| Réglementations strictes en matière de durabilité, de sécurité alimentaire et de certification biologique | -0.8% | UE, Amérique du Nord, marchés développés d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Concurrence accrue des fibres végétales alternatives | -0.6% | Mondial, concentré dans les applications alimentaires | Moyen terme (2 à 4 ans) |
| Défis liés au contrôle de la qualité | -0.4% | Mondial, plus aigu dans les marchés émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Approvisionnement variable en raison des fluctuations des rendements des agrumes
Le risque lié aux matières premières reste structurel pour le marché de la pulpe d'agrumes car la disponibilité de la pulpe dépend des volumes de récolte d'agrumes. Les données fournies indiquent que la maladie HLB a affecté 47,63 % des arbres dans la ceinture São Paulo–Minas Gerais au Brésil en 2025, la gravité de la maladie passant de 19 % en 2024 à 22,7 % en 2025. Il a également été rapporté que la maladie a réduit le potentiel productif de 35 % et ramené les prévisions de récolte 2025/26 à 306,74 millions de caisses. Le document indique en outre que la production d'oranges en Floride avait diminué de 92,5 % par rapport aux niveaux d'avant la maladie et que les superficies avaient chuté de 24 % en un an. Les prix de la pulpe d'agrumes ont été décrits comme suivant les prix du maïs à une parité de 80 %, ce qui peut affaiblir l'avantage de coût de la pulpe d'agrumes séchée lorsque les approvisionnements des deux cultures se resserrent. Les perspectives initiales de reprise de 36,2 % pour la saison 2025/26 du Brésil ont été réduites à mesure que les révisions liées à la maladie des agrumes modifiaient les prévisions de récolte.
Réglementations strictes en matière de durabilité, de sécurité alimentaire et de certification biologique
Le marché de la pulpe d'agrumes fait face à des systèmes de conformité biologique distincts dans l'Union européenne et aux États-Unis. Le cadre biologique de l'UE et le Programme national biologique de l'USDA ne prévoient pas de reconnaissance mutuelle automatique dans le document fourni. Les transformateurs plus petits d'Amérique du Sud et du bassin méditerranéen peuvent donc faire face à des coûts liés à la double certification, aux contrôles de traitement et aux systèmes de traçabilité. Un amendement de l'UE publié en décembre 2025 a ajouté des auxiliaires technologiques autorisés pour la production de jus de fruits biologiques, affectant la classification des auxiliaires technologiques dérivés de la pulpe d'agrumes dans les applications certifiées. Les deux cadres exigent une période de conversion des terres de 36 mois avant la première récolte biologique certifiée. Cette période rend l'approvisionnement en source certifiée moins réactif à la demande et peut maintenir les primes tout en augmentant la vulnérabilité en période de stress des cultures.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Nature :
Les Variantes Biologiques Dépassent la Croissance ConventionnelleLa pulpe d'agrumes conventionnelle détenait 60,42 % de la part de marché de la pulpe d'agrumes en 2025. Les transformateurs intégrés du Brésil et de l'Espagne ont mis en place des équipements de séchage et de granulation qui soutiennent l'approvisionnement conventionnel. Citrosuco, Cutrale et Louis Dreyfus peuvent récupérer la pulpe à un coût marginal faible car elle provient d'opérations de transformation de jus existantes, ce qui soutient une tarification compétitive face aux nouveaux fournisseurs biologiques. Le matériau conventionnel reste important là où les acheteurs privilégient un volume constant et un coût maîtrisé. Cette base établie lie la disponibilité de la pulpe aux grandes opérations de transformation de jus.
La pulpe d'agrumes biologique devrait croître à un CAGR de 9,25 % de 2026 à 2031. Les formulateurs de nutraceutiques et de produits pharmaceutiques exigent souvent une documentation sur la source certifiée avant de pouvoir acheter le matériau. Les règles biologiques de l'UE et le Programme national biologique de l'USDA encadrent l'entrée sur le marché, tandis que la période de conversion de 36 mois maintient l'offre moins flexible que la demande. Les exigences biologiques de l'USDA dans le document fourni prévoient un approvisionnement certifié biologique à 95 % pour la pectine biologique de qualité pharmaceutique. Les transformateurs disposant de chaînes d'approvisionnement entièrement certifiées peuvent donc occuper une position plus défendable dans un segment spécialisé du marché de la pulpe d'agrumes.


Par Source :
Le Volume d'Orange Soutient la Croissance des Agrumes SpécialisésLa pulpe dérivée de l'orange détenait 53,48 % du marché de la pulpe d'agrumes en 2025. L'échelle de transformation du Brésil soutient cette position, et le document fourni a placé les perspectives 2025/26 de la ceinture de São Paulo à 306,74 millions de caisses de 40,8 kg. La pulpe d'orange fournit un volume fiable pour les usages alimentaires et d'alimentation animale grâce à des systèmes de séchage et de logistique établis. L'échelle du segment source en fait un élément central du marché plus large de la pulpe d'agrumes. Cependant, la pulpe d'orange à plus grand volume tend à opérer avec un pouvoir de fixation des prix plus limité que les flux spécialisés.
La pulpe dérivée du citron et du citron vert devrait croître à un CAGR de 9,12 % de 2026 à 2031. Les producteurs de boissons fonctionnelles valorisent les caractéristiques de méthoxyle-pectine de la pulpe de citron, tandis que les acheteurs pharmaceutiques peuvent récupérer le d-limonène avec les fibres. Une revue de 2025 a décrit l'extraction au dioxyde de carbone supercritique comme réduisant l'utilisation de solvants organiques de 80 % et atteignant une récupération du dioxyde de carbone supérieure à 95 %. La pulpe dérivée du pamplemousse est utilisée pour les extraits riches en naringénine, tandis que le document fourni a rapporté que la fibre d'écorce de mandarine Huyou réduisait l'indice glycémique estimé du pain de 78,3 à 68,6 à une substitution inférieure à 5 %. Les pulpes de citron, de citron vert et de variétés spécialisées commandent des primes de 15 à 30 % dans les circuits pharmaceutiques et nutraceutiques selon le matériau fourni.
Par Application :
L'Alimentation Animale Constitue une Base de Demande à Croissance Plus RapideL'alimentation et les boissons représentaient 56,48 % de la taille du marché de la pulpe d'agrumes en 2025. La boulangerie et la confiserie, les boissons et les alternatives laitières sont les principaux débouchés en volume dans ce groupe d'applications. La fibre d'agrumes peut partiellement remplacer la pectine dans les formulations de confitures et de conserves tout en augmentant la teneur en fibres solubles. Dans les alternatives laitières, une inclusion inférieure à 1 % peut réduire l'agrégation et la sédimentation dans les boissons à base d'amande et d'avoine. Les applications pharmaceutiques sont plus limitées en volume mais peuvent générer une valeur plus élevée car les oligosaccharides de pectine de qualité pharmaceutique affichent une tarification au kilogramme plus élevée que les matériaux de qualité alimentaire.
Les aliments pour animaux devraient croître à un CAGR de 8,76 % de 2026 à 2031. La pulpe d'agrumes séchée présente une teneur en nutriments digestibles totaux de 74 % dans le document fourni et peut remplacer 40 à 45 % du maïs moulu dans les rations laitières sans nuire à l'efficacité de conversion alimentation-lait. Les recherches sur le niveau de remplacement de 60 % de la farine de maïs renforcent l'argumentaire technique pour une utilisation plus large dans les systèmes laitiers. Les pénuries d'oranges liées à la maladie HLB et la hausse des prix du maïs peuvent modifier la comparaison de coûts à laquelle font face les éleveurs tropicaux. Le changement signalé dans la fermentation ruminale vers le butyrate ajoute une considération de performance animale à l'argumentaire de coût de l'alimentation.


Analyse géographique
L'Amérique du Sud détenait 49,67 % des ventes mondiales en 2025. Le statut du Brésil en tant que grand exportateur de jus d'orange et d'ingrédients d'agrumes constitue la base d'approvisionnement régionale. Louis Dreyfus Company a commencé la construction d'une installation de biogaz à partir d'effluents d'agrumes à Bebedouro, São Paulo, en mars 2025, conçue pour traiter 390 mètres cubes par heure, couvrir 100 % des besoins énergétiques du site et réduire les émissions en équivalent dioxyde de carbone de 20 %[3]. Citrosuco a ajouté PSP Investments comme actionnaire stratégique en décembre 2025 pour soutenir l'expansion des vergers et la fiabilité de l'approvisionnement pour son activité d'ingrédients Evera. Le document fourni a rapporté que la récolte d'oranges 2024/25 du Brésil avait chuté de 21,8 % à 230,9 millions de caisses, ce qui accroît la nécessité de récupérer davantage de valeur à partir de volumes de fruits plus faibles.
L'Europe est le deuxième marché régional de la pulpe d'agrumes. L'Espagne, l'Italie et les Pays-Bas servent de pôles de transformation, tandis que l'Allemagne et le Royaume-Uni sont de grandes destinations d'importation. La ceinture méditerranéenne espagnole fournit des variétés de citron et de mandarine utilisées par les transformateurs alimentaires et pharmaceutiques européens, et le traitement par champ électrique pulsé peut augmenter les fibres alimentaires solubles dans le marc d'orange jusqu'à 65 % selon le matériau fourni. L'Amérique du Nord reste importante pour les ingrédients spécialisés de Fiberstar et Ingredion, malgré la chute des superficies de Floride à 208 183 acres en 2025/26, son niveau le plus bas en 105 ans et 24 % en dessous de l'année précédente.
L'Asie-Pacifique devrait croître à un CAGR de 8,23 % de 2026 à 2031. La Chine et l'Inde sont les principaux moteurs de croissance régionaux du marché de la pulpe d'agrumes. Patanjali a inauguré une unité de transformation d'oranges à Nagpur en 2025 avec une capacité de 800 tonnes de jus d'orange par jour et un investissement de 1 500 crore INR, soit l'équivalent de 176 millions USD. L'installation ajoute des volumes de sous-produits pour l'alimentation animale et l'utilisation d'ingrédients domestiques, tandis que la demande d'ingrédients fonctionnels en Chine soutient les boissons, les alternatives laitières et les produits de boulangerie. L'Inde et la Chine offrent également une demande de compléments prébiotiques, tandis que le Moyen-Orient et l'Afrique restent le plus petit groupe régional, avec le Maroc, l'Égypte et la Turquie orientant davantage de sous-produits vers des applications d'alimentation animale.
Paysage concurrentiel
Concentration du Marché
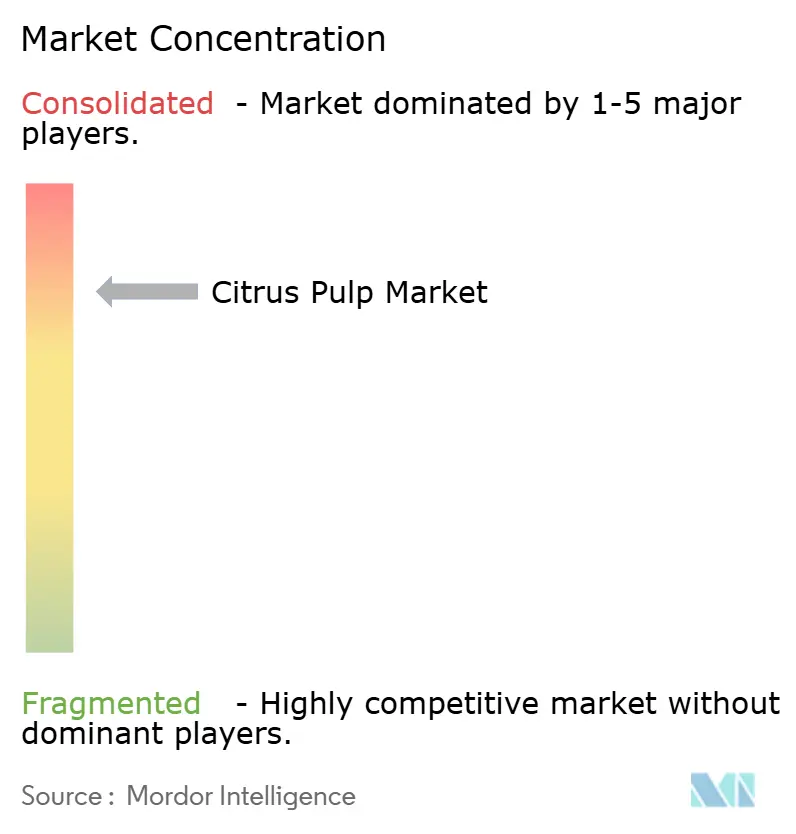
Le marché de la pulpe d'agrumes présente une forte concentration car l'accès aux matières premières et la récupération de la pulpe en première étape sont détenus par un petit groupe de transformateurs intégrés. Louis Dreyfus, Citrosuco, Cutrale, Cargill et Bunge transforment une part substantielle de la récolte d'oranges du Brésil selon le document fourni. Leurs systèmes de séchage, leur approvisionnement multi-origines et leurs réseaux logistiques créent des barrières pour les entreprises qui ne vendent que des ingrédients spécialisés. Ces entreprises peuvent optimiser leurs revenus sur le jus, la pulpe, les huiles et d'autres sous-produits d'agrumes. Les fournisseurs d'ingrédients cherchent à se différencier par des fibres à identité préservée, de la pectine de qualité pharmaceutique et des flux certifiés biologiques.
Ingredion utilise sa plateforme FIBERTEX CF pour répondre aux formulations laitières, carnées et de boissons avec la fonctionnalité de la fibre d'agrumes. Le document fourni a associé cette plateforme au brevet américain 12610973, qui couvre les fibres d'agrumes et les applications connexes. Fiberstar se démarque par ses produits Citri-Fi axés sur la rétention d'eau, la liaison des huiles et la teneur en fibres. CEAMSA ajoute une offre de fibre d'agrumes pour les applications à étiquette propre, tandis que la certification biologique restreint le nombre de fournisseurs qualifiés.
IFF a vendu son activité d'ingrédients alimentaires à CVC Capital Partners pour 4,3 milliards USD en mai 2026, transférant les capacités de recherche sur les agrumes et les ingrédients de texture dans une nouvelle structure de propriété. La transaction pourrait susciter une activité d'acquisition supplémentaire parmi les fournisseurs d'ingrédients d'agrumes de taille moyenne. La pulpe biologique certifiée, l'extraction de citron et de citron vert, et la pectine prébiotique de qualité pharmaceutique restent des domaines où le document fourni a identifié un approvisionnement fragmenté. L'expansion des vergers de Citrosuco et le projet de biogaz de Louis Dreyfus témoignent d'investissements dans la fiabilité de l'approvisionnement et la valorisation des ressources. Le marché de la pulpe d'agrumes est concentré au stade de la transformation, tandis que les formats de produits plus spécialisés restent ouverts aux fournisseurs différenciés.
Leaders du secteur de la pulpe d'agrumes
-
Louis Dreyfus Company
-
Cargill Inc.
-
Bunge Limited
-
Ingredion Incorporated
-
SunOpta Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Pulpe d'Agrumes Entreprises couvertes dans ce rapport
- Roquette Frères
- PURIS
- Ingredion Incorporated
- NutriPea
- COSUCRA Groupe Warcoing S.A.
- Axiom Foods, Inc.
- Burcon NutraScience Corporation
- AGT Food and Ingredients Inc.
- A&B Ingredients, Inc.
- Cargill, Incorporated
- Glanbia plc
- International Flavors and Fragrances Inc.
- Louis Dreyfus Holding B.V.
- The Scoular Company
- Norben Company, Inc.
- Agro Solvent Products Pvt Ltd. (Sun Nutrafoods)
- Aloja-Starkelsen SIA
- Farbest Brands
- Emsland Group
- Amitex Agro Product Pvt. Ltd.
Développements industriels récents dans Marché de la Pulpe d'Agrumes
- Avril 2026 : Vita-Pakt Citrus Products Company a mis en avant ses cellules de pulpe d'orange, produit n° 142, en tant qu'ingrédient d'origine naturelle fabriqué à partir d'oranges cultivées en Californie. L'ingrédient est destiné aux boissons, jus, smoothies et crèmes glacées, apportant saveur d'agrumes, texture et pulpe. La société met également en avant son utilisation d'oranges valorisées et son traitement minimal.
- Février 2026 : Fiberstar a lancé Citri-Fi Pro, un ingrédient naturel à base de fibre d'agrumes conçu comme alternative à la gomme d'acacia et à l'amidon alimentaire modifié dans les formulations de boissons. Dérivé d'agrumes valorisés, l'ingrédient peut remplacer jusqu'à 75 % de la gomme d'acacia ou de l'amidon alimentaire modifié tout en soutenant la stabilité de l'émulsion et la sensation en bouche. Il peut être déclaré comme fibre d'agrumes, pulpe d'agrumes séchée ou farine d'agrumes, ce qui le rend pertinent pour le marché des ingrédients alimentaires dérivés des agrumes.
- Mai 2025 : Linasson a annoncé un produit à base de pulpe d'agrumes pour la nutrition animale, produit à partir de résidus d'agrumes générés lors de l'extraction du jus. Le produit utilise des agrumes séchés, notamment le citron vert, le citron, l'orange, la mandarine et le pamplemousse. Ses avantages déclarés comprennent une haute digestibilité, une bonne palatabilité et une aptitude à servir d'alternative aux ingrédients céréaliers conventionnels dans les formulations d'aliments pour animaux.
Portée du rapport mondial sur le marché de la pulpe d'agrumes
Le marché de la pulpe d'agrumes est segmenté par nature, source, application et géographie. Par nature, le marché est catégorisé en pulpe d'agrumes biologique et conventionnelle. Par source, le marché comprend la pulpe d'orange, de pamplemousse, de citron et de citron vert, et de mandarine/clémentine. Par application, le marché est divisé en alimentation et boissons, produits pharmaceutiques, aliments pour animaux et autres applications. Le segment alimentation et boissons est en outre catégorisé en boulangerie et confiserie, confitures, gelées et conserves, snacks et produits céréaliers, boissons, produits laitiers et alternatives, et autres applications alimentaires et de boissons. Géographiquement, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique.
Aperçu de la segmentation
| Biologique |
| Conventionnel |
| Orange |
| Pamplemousse |
| Citron et citron vert |
| Mandarine/Clémentine |
| Alimentation et boissons |
| Produits pharmaceutiques |
| Alimentation animale |
| Autres applications |
| Amérique du Nord |
| Europe |
| Asie-Pacifique |
| Amérique du Sud |
| Moyen-Orient et Afrique |
| Par nature | Biologique |
| Conventionnel | |
| Par source | Orange |
| Pamplemousse | |
| Citron et citron vert | |
| Mandarine/Clémentine | |
| Par application | Alimentation et boissons |
| Produits pharmaceutiques | |
| Alimentation animale | |
| Autres applications | |
| Par géographie | Amérique du Nord |
| Europe | |
| Asie-Pacifique | |
| Amérique du Sud | |
| Moyen-Orient et Afrique |
Questions clés auxquelles le rapport répond
Quelle est la prévision pour le marché de la pulpe d'agrumes ?
Le marché devrait progresser de 219,45 millions USD en 2026 à 305,64 millions USD d'ici 2031, à un TCAC de 6,85 %.
Quel segment par nature connaît la croissance la plus rapide ?
La pulpe d'agrumes biologique devrait croître à un CAGR de 9,25 % jusqu'en 2031, soutenue par la demande d'ingrédients à source certifiée.
Quelle région est en tête de la demande et de l'offre de pulpe d'agrumes ?
L'Amérique du Sud détenait une part de 49,67 % en 2025, soutenue par la grande base de transformation d'agrumes du Brésil.
Quelle source d'agrumes présente les meilleures perspectives de croissance ?
La pulpe dérivée du citron et du citron vert devrait croître à un CAGR de 9,12 % jusqu'en 2031, soutenue par les utilisations dans les boissons et les produits pharmaceutiques.