
Tamaño y Participación del Mercado de NOR Flash en China
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del Mercado (2026) | 1.54 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.16 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.98 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de NOR Flash en China por Mordor Intelligence
Análisis de Mercado
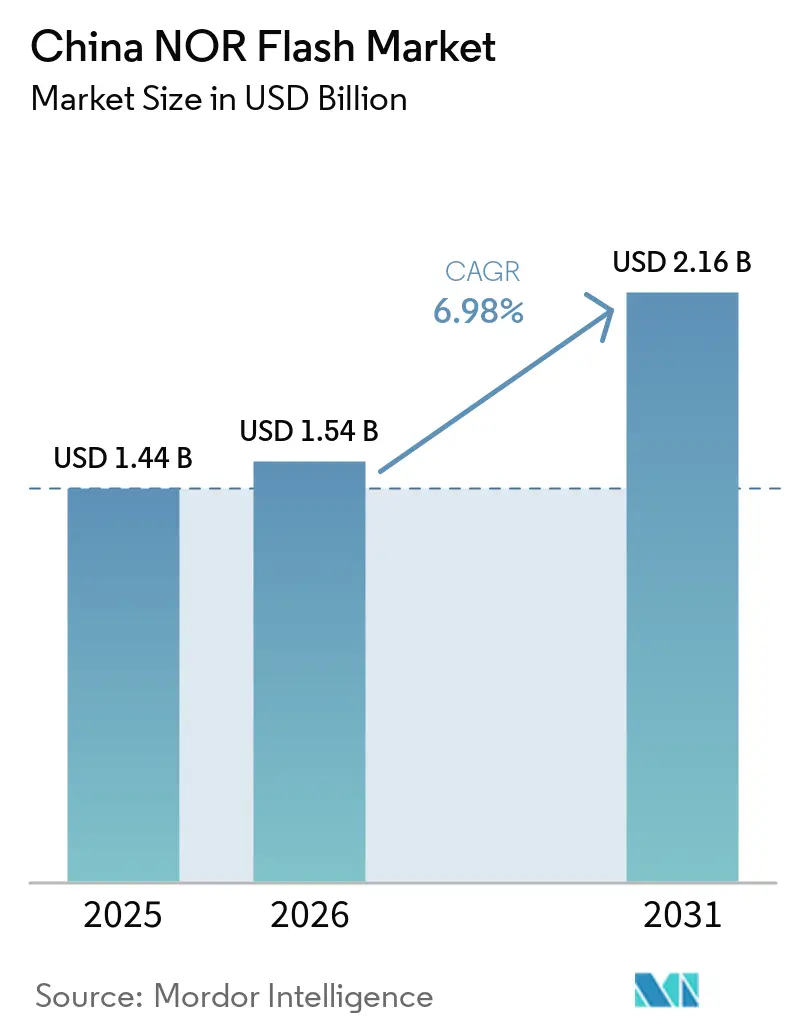
Se proyecta que el tamaño del Mercado de NOR Flash de China sea de 1,44 mil millones de USD en 2025, 1,54 mil millones de USD en 2026, y alcance 2,16 mil millones de USD en 2031, creciendo a una CAGR del 6,98% de 2026 a 2031. El crecimiento proviene del impulso de Pekín hacia la autosuficiencia en semiconductores, el mandato de adquisición XinChuang y la creciente demanda local en vehículos eléctricos, IoT industrial y dispositivos de consumo premium. Los proveedores nacionales avanzan en la cadena de valor centrándose en nodos de proceso de 55 nm y 65 nm que logran un equilibrio entre costo y rendimiento, mientras que los productos serie-paralelo híbridos están cerrando la brecha con alternativas de mayor densidad. Los clústeres de fabricación regionales en Guangdong, Jiangsu y Anhui están acelerando el tiempo de comercialización de componentes de grado automotriz que cumplen los objetivos de seguridad ISO 26262. Mientras tanto, los fabricantes de equipos originales de teléfonos inteligentes, vehículos eléctricos inteligentes y sistemas industriales continúan favoreciendo las memorias de ejecución en sitio que arrancan rápidamente y mantienen la integridad del código en condiciones adversas, lo que sustenta un sólido flujo de oportunidades para el mercado de NOR Flash de China incluso cuando los ciclos de memoria más amplios se suavizan.
Conclusiones Clave del Informe
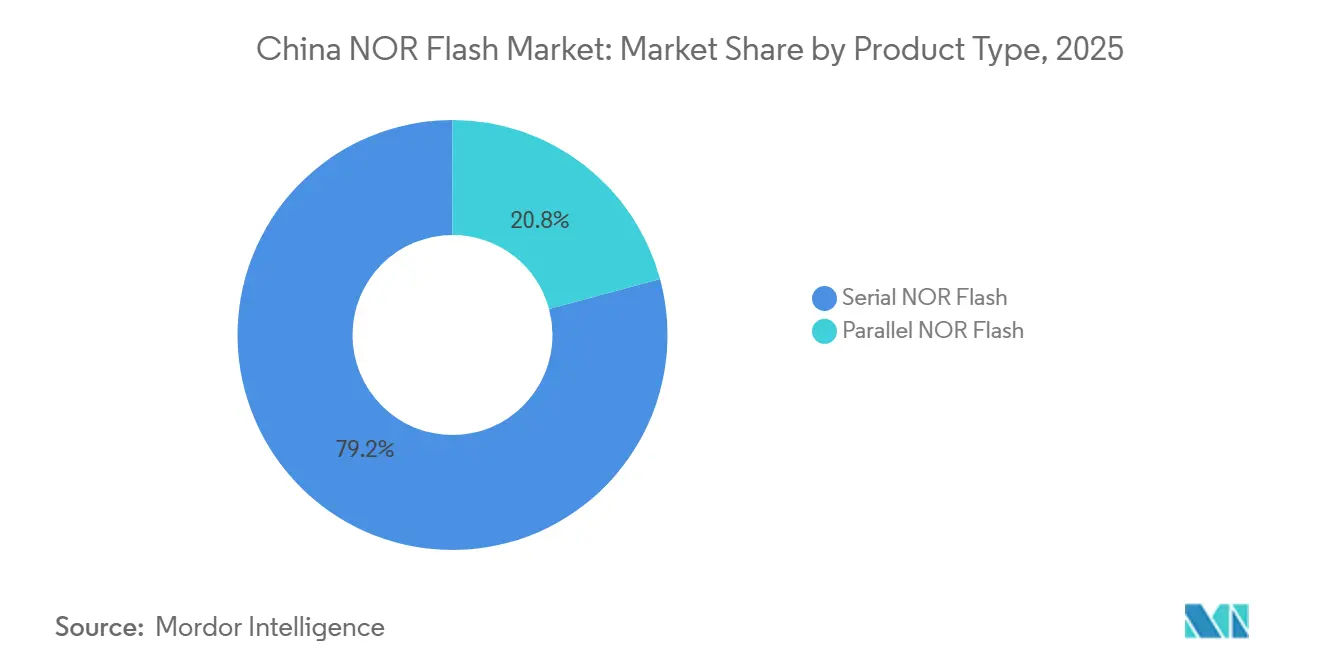
- Por tipo de producto, la NOR Serie representó el 79,2% de la cuota del mercado de NOR Flash de China en 2025. Se prevé que el segmento de NOR Flash Serie registre también la CAGR más alta, del 7,5%, hasta 2031.
- Por interfaz, SPI Simple/Dual lideró con una cuota de ingresos del 45,1% en 2025; se proyecta que Quad SPI crezca a una CAGR del 7,1% hasta 2031.
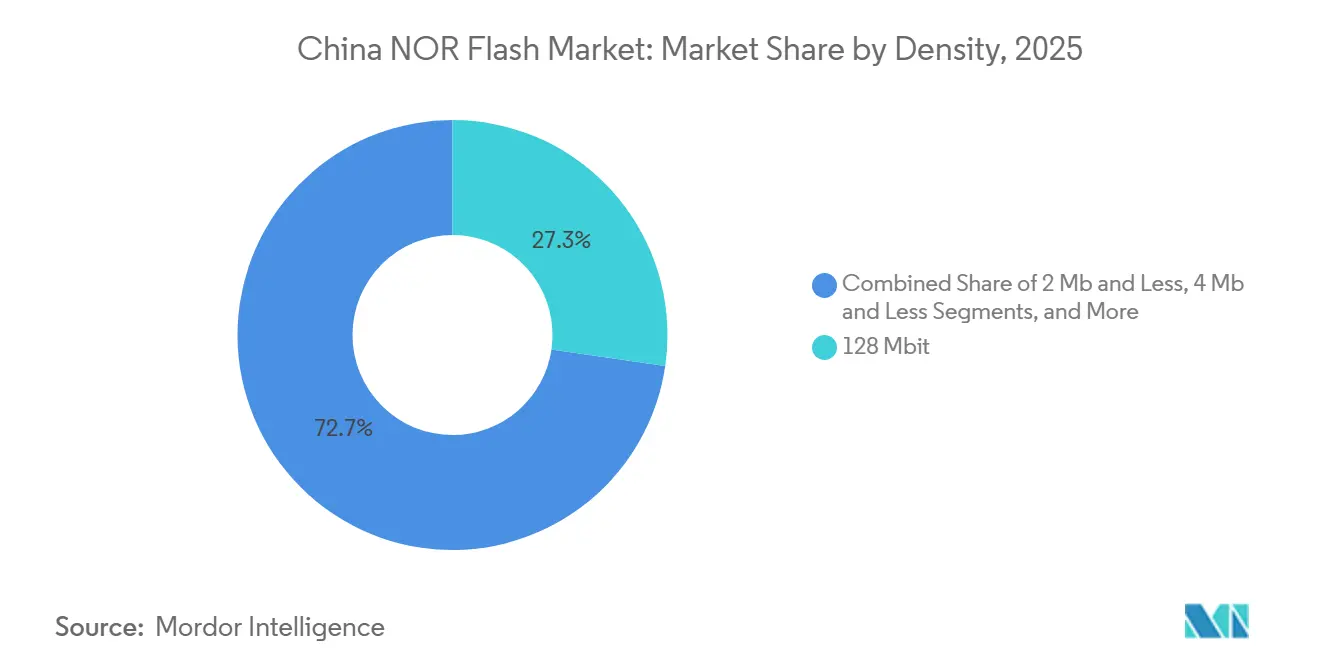
- Por densidad, los dispositivos de 128 Mbit representaron el 27,3% del tamaño del mercado de NOR Flash de China en 2025; se espera que las densidades superiores a 256 Mbit aumenten a una CAGR del 7,3%.
- Por voltaje, los dispositivos de clase 3 V dominaron con una cuota del 53,2% del mercado de NOR Flash de China en 2025 y avanzan a una CAGR del 7,1% hasta 2031.
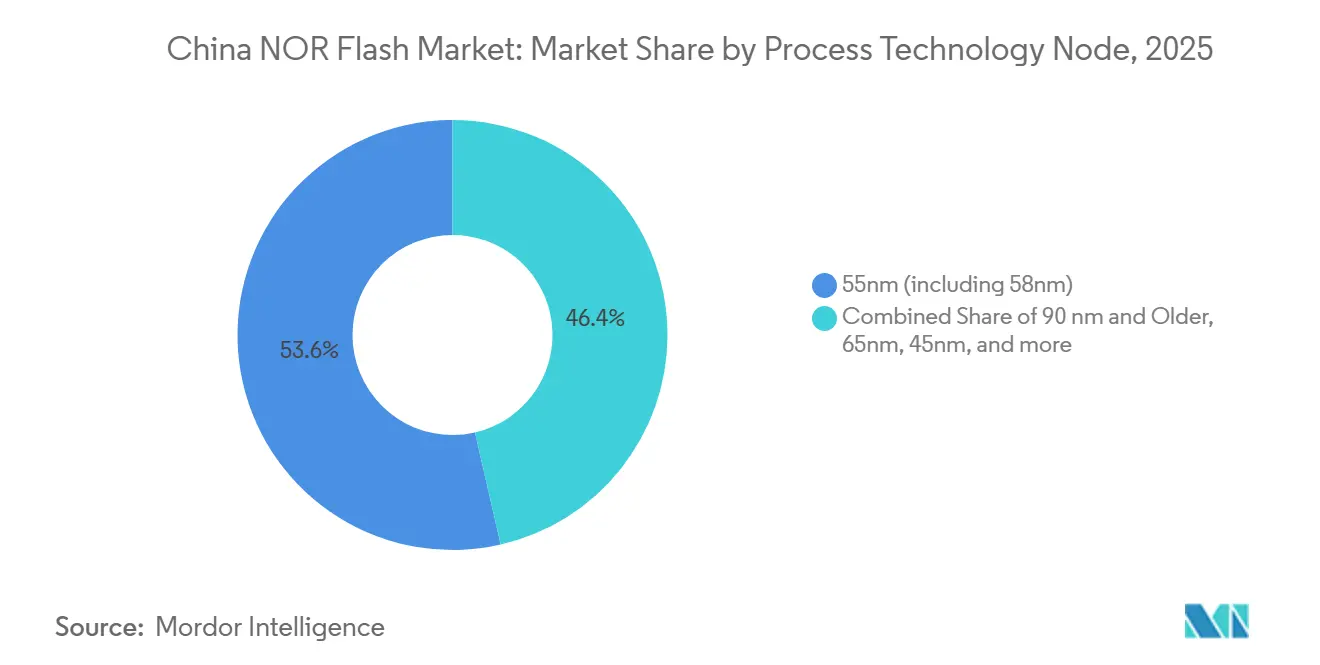
- Por nodo de proceso, el nodo de 55 nm contribuyó con el 53,6% de los ingresos de 2025, mientras que los nodos de 65 nm exhibieron la CAGR más rápida, del 7,4%, hasta 2031.
- Por empaque, QFN/SOIC mantuvo una cuota de ingresos del 41,6% en 2025 y está preparado para crecer un 7,2% anualmente.
- Por uso final, la electrónica de consumo lideró con una cuota de ingresos del 47,9% en 2025; las aplicaciones automotrices crecen a una CAGR del 7,8% hasta 2031.
Tendencias e Información del Mercado de NOR Flash en China
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente digitalización y aplicaciones centradas en datos | +1.80% | Nacional; Pekín, Shanghái, Shenzhen | Mediano plazo (2-4 años) |
| Programa XinChuang que favorece la memoria fabricada en China | +2.10% | Nacional; gobierno y empresas estatales | Largo plazo (≥4 años) |
| Expansión de centros de vehículos eléctricos inteligentes en Guangdong y Anhui | +1.40% | Guangdong, Anhui | Mediano plazo (2-4 años) |
| Rápida adopción de controladores OLED que requieren NOR mejorada | +0.90% | Zonas de electrónica costera | Corto plazo (≤2 años) |
| Creciente demanda de fabricantes de equipos originales de teléfonos inteligentes nacionales | +0.70% | Shenzhen, Dongguan, Pekín | Corto plazo (≤2 años) |
| Evolución de los vehículos inteligentes | +1.20% | Ciudades de Nivel 1 y Nivel 2 | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Digitalización y Surgimiento de Aplicaciones Centradas en Datos
Los despliegues de IoT industrial, los proyectos municipales de ciudades inteligentes y los dispositivos de borde impulsados por inteligencia artificial elevan la NOR Flash de un estatus de producto básico a infraestructura de misión crítica. Las secuencias de arranque seguro y el almacenamiento de código de ejecución en sitio sustentan operaciones de campo confiables, haciendo que las piezas serie de alta gama sean indispensables para cámaras de vigilancia, controladores de tráfico y sensores de redes eléctricas. El sólido financiamiento gubernamental para proyectos piloto de infraestructura digital acelera los ciclos de calificación, acortando el tiempo hasta el volumen para los proveedores nacionales.[1] Los requisitos de integridad del firmware refuerzan aún más el atractivo de las ventajas de acceso aleatorio de la NOR frente a las alternativas basadas en bloques. A medida que los volúmenes de software de aplicación crecen, los fabricantes de equipos originales migran de dispositivos de 32 Mbit a 128 Mbit, manteniendo diseños de un solo chip sin sacrificar la velocidad de arranque. Las actualizaciones continuas de firmware por aire en equipos de campo consolidan una demanda de reemplazo estable, asegurando una expansión sostenida del mercado de NOR Flash en China.
Programa de Adquisición "XinChuang" del Gobierno que Favorece la Memoria Fabricada en China
La localización obligatoria para servidores, computadoras personales y módulos integrados en los ministerios cataliza un aumento estructural en los envíos nacionales de NOR. Los proveedores de primer nivel aseguran compromisos de suministro plurianuales, proporcionando una carga de fabricación predecible que justifica los refinamientos de los nodos de proceso. Los objetivos de mayor garantía de calidad integrados en el programa elevan los estándares de inspección de entrada y pruebas de confiabilidad, reduciendo las brechas de rendimiento históricas con los competidores extranjeros. Las reglas de adquisición efectivamente protegen aproximadamente un tercio de la demanda nacional total, limitando la penetración de importaciones y permitiendo a las empresas nacionales asignar recursos de investigación y desarrollo hacia carteras de NOR diferenciadas y con seguridad mejorada. La certeza presupuestaria permite a los proveedores negociar contratos de materiales más largos, estabilizando así los precios de entrada de obleas a pesar de las oscilaciones cíclicas en los mercados de memoria más amplios. Los mandatos XinChuang exigen contenido nacional en los sistemas de información críticos, con plazos de cumplimiento de 2026 para los ministerios y 2027 para las empresas estatales. La memoria está explícitamente cubierta, delimitando un segmento protegido equivalente a casi un tercio de la demanda total. Los contratos preferenciales permiten a GigaDevice y Puya escalar nuevas familias de productos de 55 nm mientras mejoran los estándares de calidad para reducir las brechas de rendimiento con sus pares extranjeros.[2]
Expansión de Centros de Producción de Vehículos Eléctricos Inteligentes en Guangdong y Anhui con NOR de Grado Automotriz
La agrupación a gran escala de vehículos eléctricos comprime los ciclos de desarrollo entre los fabricantes de automóviles y las empresas locales de memoria. Los dispositivos NOR con calificación automotriz y clasificaciones ISO 26262 ASIL D ahora se integran en cabinas digitales, unidades de gestión de baterías y controladores de dominio, cada uno de los cuales exige diagnósticos de encendido instantáneo durante los eventos de arranque en frío. Las autoridades locales subvencionan laboratorios de confiabilidad, lo que permite realizar pruebas exhaustivas de ciclos de temperatura e interferencia electromagnética cerca de las líneas de fabricación. El efecto de agrupación reduce los tiempos de entrega logísticos y amplifica la colaboración de ingeniería, lo que se traduce en ajustes de productos más rápidos y una mayor retención de victorias de diseño para los proveedores nacionales. A medida que los conjuntos de software de vehículos eléctricos crecen, el contenido de memoria por vehículo aumenta, expandiendo aún más la porción direccionable del mercado de NOR Flash en China.
Rápida Adopción de Controladores de Pantalla OLED que Requieren NOR Mejorada para Almacenamiento de Código
Los circuitos integrados controladores OLED demandan bloques de firmware más largos para orquestar la corrección de color a nivel de píxel y la gestión de energía, elevando los requisitos de densidad de referencia. La NOR Serie sigue siendo preferida gracias al soporte de ejecución en sitio, lo que permite a los sistemas en chip leer el código directamente a través de Quad SPI sin búferes DRAM externos. Los fabricantes de teléfonos inteligentes de alta gama ahora instalan dispositivos de 128 Mbit y 256 Mbit, frente a los 64 Mbit de una generación anterior, preservando los presupuestos de factor de forma delgado. Esta expansión gradual de capacidad enmascara la erosión del precio unitario, sosteniendo el impulso de ingresos para los proveedores. Si bien algunos teléfonos de presupuesto optan por NAND Serie, los módulos de pantalla premium aún priorizan la consistencia del tiempo de arranque y los bajos defectos latentes, manteniendo la demanda de OLED estrechamente vinculada a la tecnología NOR en el mercado de NOR Flash en China.
Los controladores OLED necesitan un espacio de código más grande y rápido para los algoritmos a nivel de píxel, favoreciendo la NOR de alto ancho de banda con capacidad de ejecución en sitio. Los fabricantes de teléfonos inteligentes chinos están aumentando de densidades de 64 Mbit a 128 Mbit y adoptando Quad SPI para reducir la latencia de arranque. Los fabricantes de dispositivos en Dongguan y Shenzhen son adoptantes tempranos de variantes de NOR Octal que ofrecen un rendimiento de lectura de 400 MB/s.[3]
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de investigación y desarrollo y fabricación | -0.80% | Nacional; principales centros de fabricación | Largo plazo (≥4 años) |
| Creciente sustitución por NAND SPI de alta velocidad en pantallas y dispositivos portátiles | -1.30% | Centros de electrónica de consumo | Mediano plazo (2–4 años) |
| Desventaja estructural de rendimiento debido a reglas de diseño estrictas en nodos NOR de 55 nm / 45 nm | -0.90% | Programas nacionales avanzados de densidad de bits NOR | Mediano plazo (2–4 años) |
| Puntos de estrangulamiento de control de exportaciones en conjuntos de herramientas de Grabado y Deposición Física de Vapor para NOR de grado automotriz de alta confiabilidad | -1.10% | Fabricantes de herramientas globales: la mayor restricción en la NOR de grado automotriz de China | Largo plazo (3–5+ años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Investigación y Desarrollo y Fabricación
Las herramientas de fotolitografía de última generación, los grabadores especializados y los conjuntos de máscaras intensifican el capital, limitando a los nuevos participantes a líneas de nodos maduros. Los controles de exportación sobre equipos de deposición clave y de litografía ultravioleta extrema obligan a las fábricas chinas a diseñar soluciones alternativas, extendiendo los plazos de desarrollo. Las cargas de depreciación comprimen los márgenes brutos, lo que lleva a adiciones selectivas de capacidad sincronizadas con las temporadas de mayor demanda. Los marcos de diseño colaborativo entre las empresas de circuitos integrados de controladores y los proveedores de NOR intentan extraer ancho de banda adicional de los nodos de proceso heredados, aunque persisten las limitaciones de escalado basadas en la física. Si bien las subvenciones gubernamentales suavizan el consumo de efectivo, la prudencia fiscal obliga a un despliegue gradual de generaciones tecnológicas sucesivas, moderando el arco de crecimiento del mercado de NOR Flash en China.
Creciente Sustitución por NAND SPI de Alta Velocidad en Pantallas y Dispositivos Portátiles
La NAND Serie reduce las brechas de latencia al integrar aceleración de búfer de página y conjuntos de instrucciones compatibles, lo que permite a los fabricantes de equipos originales intercambiar dispositivos sin revisiones importantes de la placa de circuito impreso. Las ventajas de costo por bit superan el 30% en densidades superiores a 512 Mbit, atrayendo a los diseñadores de relojes inteligentes y televisores inteligentes de presupuesto. Los proveedores de memoria contrarrestan con líneas QSPI NAND híbridas que imitan las velocidades de lectura de NOR mientras preservan la economía del estilo NAND, difuminando los límites de categoría. Sin embargo, en el almacenamiento de código de ruta crítica, como los sistemas de seguridad a prueba de fallos automotrices, la respuesta determinista de la NOR sigue siendo innegociable. El efecto neto es un patrón de sustitución segmentado que limita el potencial alcista en los nichos sensibles al precio del mercado de NOR Flash en China.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Serie Domina Mientras el Paralelo Gana Impulso
Los dispositivos NOR Flash Serie mantuvieron un dominante 79,20% de la participación del mercado de NOR Flash de China en 2025, respaldados por interfaces SPI y QSPI que requieren solo cuatro a ocho pines. En 2025, el segmento continúa creciendo a medida que los microcontroladores integrados estandarizan los buses serie para el almacenamiento de código de arranque en electrónica de consumo. Entre 2026 y 2031, la NOR Paralela se expande a una CAGR del 3,2%, impulsada por la demanda de acceso determinístico en computadoras automotrices centralizadas.
Los desarrolladores difuminan cada vez más las lneas entre serie y paralelo adoptando dispositivos Octal que alcanzan velocidades de lectura de 400 MB/s mientras conservan conexiones compactas. La línea GD25LX de GigaDevice muestra cómo un paquete serie puede rivalizar con el ancho de banda paralelo heredado.[4] Las marcas automotrices que pilotan diseños de controladores de dominio en Anhui valoran estos productos por sus rápidos ciclos de actualización inalámbrica sin añadir espacio en la placa.
Por Interfaz: La Adopción de Quad SPI se Acelera ante las Demandas de Rendimiento
SPI Simple/Dual mantuvo una participación de ingresos del 45,1% en 2025 como la interfaz de referencia para nodos IoT sensibles al costo. El mercado de NOR Flash de China observa ahora hojas de ruta de fabricantes de equipos originales que se desplazan hacia Quad SPI para reducir los tiempos de arranque en cabinas digitales e interfaces hombre-máquina industriales. Quad SPI crece a una CAGR del 7,1% y podría superar a Simple/Dual en 2031 si las curvas de adopción en los tableros de vehículos eléctricos inteligentes se mantienen en curso.
En el extremo premium, los dispositivos Octal y xSPI están ingresando a tarjetas de telemática y aceleradores de inteligencia artificial que necesitan un ancho de banda sostenido superior a 200 MB/s. Winbond informa que su interfaz Octal admite transferencias equivalentes de hasta 416 MHz, duplicando las velocidades de carga del búfer de fotogramas para pantallas de instrumentos de alta resolución. Aunque los volúmenes siguen siendo pequeños, estas interfaces establecen una ruta de migración en caso de que surjan límites de rendimiento del Quad SPI.
Por Densidad: Las Capacidades Más Altas Capturan Segmentos Premium
El nivel de 128 Mbit representó el 27,3% de las ventas de 2025, equilibrando el tamaño del código y el costo en casos de uso móvil, IoT e industrial. Se pronostica que el tamaño del mercado de NOR Flash de China por encima de 256 Mbit tenga un crecimiento CAGR del 7,3% hasta 2031, impulsado por las pilas de ADAS y de infoentretenimiento con gran cantidad de datos en vehículos eléctricos. Las densidades de 512 Mbit y 1 Gbit siguen siendo de nicho pero se aceleran más rápido, beneficiándose de los lanzamientos de Alliance Memory e Infineon Technologies AG que combinan alta densidad con interfaces QSPI.
Los componentes de rango medio de 32 Mbit a 64 Mbit siguen siendo relevantes para los puntos finales de comunicaciones y medidores, aunque su participación disminuye a medida que los tamaños del firmware se expanden. Los componentes de menos de 16 Mbit se retiran gradualmente hacia dispositivos heredados y de costo ultrareducido. La NOR con seguridad mejorada, como la Winbond W77Q, superpone cifrado AES-256 y funciones de arranque seguro en todas las densidades, creando nuevos subsegmentos premium.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles al comprar el informe
Por Voltaje: La Clase 3 V Domina Mientras Mantiene el Liderazgo en Crecimiento
Los dispositivos clasificados para 3 V representaron el 53,2% de 2025. Las placas automotrices e industriales prefieren 3 V por sus robustos márgenes de ruido y compatibilidad con GPIO tolerante a 5 V. La participación del mercado de NOR Flash de China para componentes de 1,8 V abarca dispositivos portátiles y teléfonos móviles, donde la duración de la batería supera al margen de voltaje.
Los proveedores introducen líneas experimentales de 1,2 V para asociarse con nuevos microcontroladores de subumbral, aunque dichos componentes aún están en escala piloto. Los diseñadores que buscan un portafolio de flash único para múltiples voltajes se inclinan por opciones de voltaje amplio que abarcan de 1,65 a 3,6 V, simplificando la calificación en todos los niveles de producto. La serie automotriz de 3 V de Winbond ilustra por qué esta clase de voltaje sigue siendo el punto óptimo para los sistemas ISO 26262.
Por Nodo de Tecnología de Proceso: Los 55 nm Dominan Mientras los 65 nm Muestran un Crecimiento Sorprendente
En 2025, los nodos de 55 nm suministraron el 53,6% de las obleas porque las fábricas nacionales como SMIC lograron un alto rendimiento y un suministro estable en esa geometría. El mercado de NOR Flash de China observa ahora un renovado interés en 65 nm, que registra una CAGR del 7,4% debido a su probada fiabilidad en entornos adversos. TSMC publicó múltiples calificaciones automotrices para su flash integrado de 65 nm, tranquilizando a los fabricantes de módulos chinos sobre el soporte a largo plazo.[5]
Las restricciones comerciales que limitan el acceso a herramientas EUV avanzadas hacen que bajar de 40 nm sea poco práctico. En consecuencia, los fabricantes de dispositivos integrados nacionales refinan las arquitecturas de celdas de 55 nm y 65 nm, añadiendo diseños de línea de bits apilada y de captura de carga para aumentar la densidad sin reducir la litografía. Estas adaptaciones extienden la vida útil y la resistencia de escritura, cumpliendo los estrictos requisitos de vida útil del vehículo.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles al comprar el informe
Por Tipo de Empaque: Los Paquetes QFN/SOIC Lideran por su Versatilidad
QFN y SOIC combinados controlaron el 41,6% de los ingresos de 2025 y crecieron un 7,2% anualmente, lo que refleja su equilibrio entre gestión térmica, espacio en la placa y costo. El tamaño del mercado de NOR Flash de China para estos paquetes se alinea con las tendencias en vehículos eléctricos inteligentes y controladores industriales que operan a temperaturas elevadas. El SOIC N25Q128A11ESE40F de 16 pines de Micron destaca por qué el SOIC sigue siendo un estándar para los diseños de unidades de control electrónico automotrices donde la compatibilidad pin a pin es fundamental.[6]
Los paquetes BGA y WLCSP se adoptan en teléfonos premium y dispositivos portátiles, ofreciendo perfiles más delgados, aunque con un mayor costo de ensamblaje. Las opciones de chip invertido están surgiendo para módulos de cómputo centralizado que exigen una integridad de señal robusta a altas frecuencias de lectura. Los proveedores de servicios de ensamblaje y prueba de semiconductores nacionales invierten en líneas de automatización QFN para satisfacer las colas de calificación XinChuang, garantizando capacidad de reserva para los picos de cumplimiento de 2026-2027.
Por Aplicación de Usuario Final: La Electrónica de Consumo Lidera, el Sector Automotriz se Acelera
Los dispositivos de consumo lideraron con el 47,9% de los ingresos en 2025, respaldados por teléfonos inteligentes, tabletas y electrodomésticos inteligentes para el hogar. Los fabricantes de equipos originales nacionales reemplazan la memoria importada para asegurar la logística y el costo, ayudados por dispositivos serie que siguen protocolos SPI maduros. El mercado de NOR Flash de China observa un crecimiento automotriz con una CAGR del 7,8% a medida que los fabricantes de vehículos eléctricos integran mayores capacidades de actualización de firmware inalámbrico.
El equipamiento de red para infraestructura 5G sigue siendo otro usuario constante, demandando dispositivos de arranque de alta fiabilidad que resisten la inversión de bits bajo operación continua. Los nodos de IoT industrial en las fábricas de Shenzhen integran NOR segura para proteger la propiedad intelectual y admitir marcos de actualización remota. Los dispositivos de tecnología sanitaria, cámaras de seguridad y los emergentes concentradores de AIoT en Xi'an añaden volumen incremental, ampliando la base de clientes para los proveedores nacionales.
Análisis Geográfico
La agrupación regional define los patrones de demanda. Guangdong, Shanghái y Jiangsu juntos representan la mayoría de los envíos porque albergan líneas de ensamblaje de electrónica de consumo y casas de empaque de circuitos integrados. Los centros de diseño locales en el distrito Bao'an de Shenzhen aceleran las calificaciones, permitiendo a las fábricas nacionales ganar posiciones dentro de los teléfonos inteligentes OLED y las puertas de enlace para el hogar inteligente. El Parque Suzhou de Jiangsu añade capacidad de prueba de backend, reduciendo el costo logístico para los fabricantes de módulos finales.
Anhui y Jiangsu lideran la adopción de memoria automotriz. El corredor de vehículos eléctricos de Hefei alberga empresas emergentes de vehículos eléctricos inteligentes y proveedores de Nivel 1 que requieren NOR de 256 Mbit/s a 1 Gbit/s para controladores de dominio. La proximidad a la fábrica de GigaDevice en Suzhou acorta los ciclos de validación de diseño, fomentando estudios conjuntos de confiabilidad que se alinean con ISO 26262. El tamaño del mercado de NOR Flash en China vinculado a estas provincias probablemente crecerá significativamente a medida que se multipliquen las construcciones de vehículos eléctricos.
Pekín y las principales capitales provinciales representan la demanda impulsada por políticas a través de los mandatos XinChuang. Los ministerios, las empresas de servicios públicos y los bancos estatales migran a pilas de tecnología de la información locales que se estandarizan en NOR producida en China para asegurar las raíces de confianza del firmware. Esta demanda constante ayuda a equilibrar la ciclicidad de los dispositivos de consumo y crea libros de pedidos predecibles para los proveedores nacionales. Los nodos de investigación y desarrollo interprovinciales centrados en la memoria segura se ubican junto a estos clientes, acelerando las hojas de ruta de características.
Panorama Competitivo
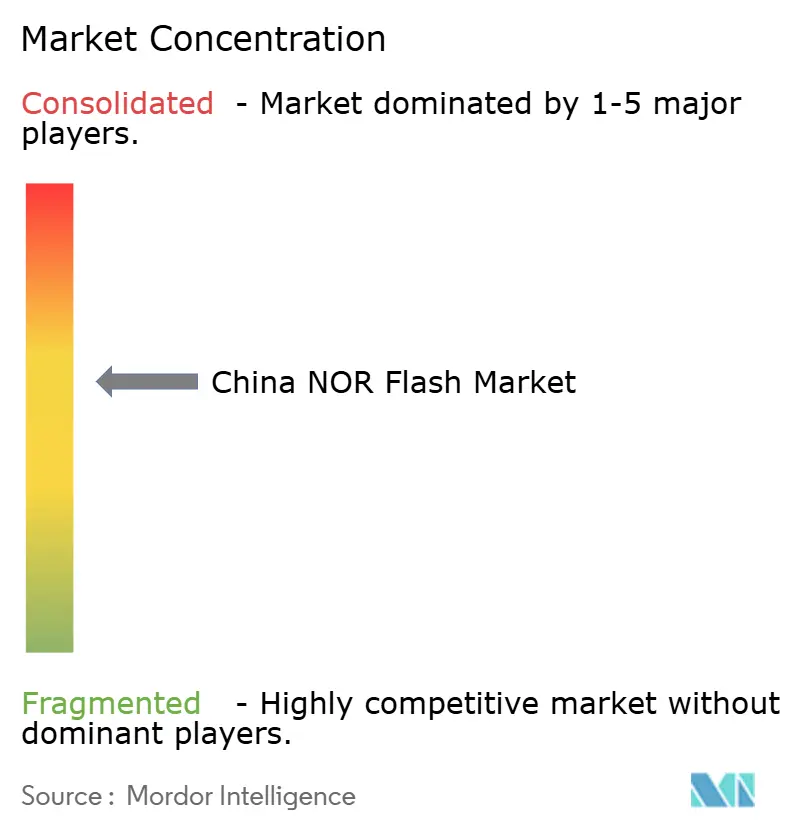
El ámbito del Mercado de NOR Flash en China combina una concentración moderada con una creciente ascendencia nacional. GigaDevice sigue siendo uno de los principales proveedores de NOR Flash en China, aprovechando una amplia cartera que va desde piezas miniaturizadas de 1,2 V hasta soluciones octal de 400 MB/s. Ganar la acreditación ISO 26262 ASIL D para su línea GD25/55 desbloquea compromisos automotrices premium y señala la madurez del proceso en las líneas con base en China.[7] Macronix continúa liderando la carrera de innovación en densidad a través de prototipos de NOR 3D que apilan múltiples planos de celdas, una maniobra destinada a reducir las curvas de costo por bit. Winbond retiene la corona de envíos por volumen pero orienta la investigación y desarrollo hacia variantes de flash seguro para defender los márgenes en los nichos de consumo que se están convirtiendo en productos básicos.
Los competidores nacionales como Puya Semiconductor y Giantec agudizan su enfoque en segmentos de densidad media y sensibles al costo, cortejando a los fabricantes de módulos IoT limitados por los techos de la lista de materiales. Sus modelos de fabricación ligera subcontratan la fabricación de obleas pero invierten en el codiseño de controladores y firmware, diferenciándose en el rendimiento a nivel de sistema en lugar de la geometría de celda bruta. Los titulares extranjeros adoptan tácticas duales; por ejemplo, Infineon Technologies AG redobló recientemente sus credenciales de seguridad funcional automotriz, mientras que Alliance Memory amplió sus ofertas de alta densidad para servir a las placas integradas que superan los límites de 128 Mbit.
Los movimientos estratégicos orbitan en torno al equilibrio entre densidad, rendimiento y cumplimiento. Los proveedores que buscan la demanda automotriz asignan capital a extensos laboratorios de calificación e iniciativas de cero defectos, mientras que los que persiguen volúmenes de IoT enfatizan las especificaciones de retención de datos en apagado y las funciones de arranque seguro. La coexistencia resultante de niveles premium y de productos básicos impide el dominio de un solo jugador, posicionando al mercado de NOR Flash en China como un campo de batalla competitivamente vibrante pero moldeado por políticas.
Líderes de la Industria de NOR Flash en China
-
GigaDevice Semiconductor Inc.
-
Macronix International Co. Ltd
-
Winbond Electronics Corporation
-
Puya Semiconductor (Shanghai) Co., Ltd.
-
Giantec Semiconductor Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Enero de 2025: Winbond señaló que los ingresos de NOR del primer trimestre de 2025 cayeron un 10% intertrimestral pero subieron un 5% interanual a medida que los envíos de bits aumentaron en un porcentaje de adolescentes bajos interanual, señalando un suministro más ajustado de NAND de nivel único que podría desviar la demanda de vuelta a NOR.
- Enero de 2025: La familia SEMPER de Infineon Technologies AG obtuvo la certificación ISO 26262 ASIL-D para NOR automotriz, apuntando a módulos de sistemas avanzados de asistencia al conductor y cabina.
- Abril de 2025: Alliance Memory presentó NOR serie de 128 Mb a 512 Mb en Embedded World para servir a diseños integrados industriales y médicos.
- Diciembre de 2024: La familia SPI NOR GD25/55 de GigaDevice recibió la certificación formal ASIL-D, admitiendo rendimientos de hasta 400 MB/s y retención de datos de 20 años.
Marco de la metodología de investigación y alcance del informe
Definiciones del Mercado y Cobertura Clave
Nuestro estudio trata el mercado de memoria NOR Flash de China como los ingresos anuales generados por dispositivos NOR serie y paralelo de nueva fabricación vendidos en China continental, medidos en USD y unidades, independientemente del paquete o nodo de proceso. Nos centramos en todas las densidades hasta 256 Mbit y superiores que están integradas en electrónica de consumo, equipos de comunicación, automóviles, controladores industriales y otros casos de uso de almacenamiento de código.
Las exclusiones del alcance incluyen componentes enviados a fábricas en el extranjero para reexportación, reemplazos de UV-EPROM heredados y matrices apiladas que combinan NOR con lógica de microcontrolador.
Descripción General de la Segmentación
- Por Tipo de Producto
- NOR Flash Serie
- NOR Flash Paralela
- Por Interfaz
- SPI Simple / Dual
- Quad SPI
- Octal y xSPI
- Por Densidad
- NOR de 2 Megabits y Menos
- NOR de 4 Megabits y Menos (mayor a 2 Mb)
- NOR de 8 Megabits y Menos (mayor a 4 Mb)
- NOR de 16 Megabits y Menos (mayor a 8 Mb)
- NOR de 32 Megabits y Menos (mayor a 16 Mb)
- NOR de 64 Megabits y Menos (mayor a 32 Mb)
- NOR de 128 Megabits y Menos (mayor a 64 MB)
- NOR de 256 Megabits y Menos (mayor a 128 MB)
- Mayor a 256 Megabits
- Por Voltaje
- Clase 3 V
- Clase 1,8 V
- Voltaje Amplio (1,65 V – 3,6 V)
- Otros - Clase 1,2 V (y similares sub-1,8 V) (2,5 V, 5 V, etc.)
- Por Aplicación de Usuario Final
- Electrónica de Consumo
- Comunicaciones
- Automotriz
- Industrial
- Otras Aplicaciones
- Por Nodo de Tecnología de Proceso
- 90 nm y Anteriores
- 65 nm
- 55 nm (incluido 58 nm)
- 45 nm
- 28 nm y Por Debajo
- Por Tipo de Empaque
- WLCSP / CSP
- QFN / SOIC
- BGA / FBGA
- Otros
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas de Mordor entrevistaron a diseñadores sin fábrica, gerentes de fundición, compradores de servicios de manufactura electrónica y distribuidores de componentes de primer nivel en Shenzhen, Shanghái, Nanjing, Taipéi y Detroit. Las conversaciones aclararon los precios promedio de contrato, los cambios en la combinación de densidades, los plazos de calificación automotriz y los planes de sustitución de importaciones, lo que nos permitió llenar los vacíos dejados por el trabajo de escritorio y validar los resultados iniciales del modelo.
Investigación Documental
Comenzamos recopilando indicios macroeconómicos y de nivel comercial de fuentes públicas de primer nivel, como el Ministerio de Industria y Tecnología de la Información, los registros de envíos de la Administración General de Aduanas de China (GACC), la Asociación China de Fabricantes de Automóviles, las estadísticas de semiconductores de WSTS y las solicitudes de patentes extraídas a través de Questel. Los informes anuales, las presentaciones 10-K y los materiales para inversores de los principales proveedores complementaron estos conjuntos de datos, mientras que D&B Hoovers proporcionó divisiones de ingresos de empresas privadas que anclan los consolidados de proveedores.
Los comunicados de prensa, los portales de licitaciones y las principales revistas especializadas en electrónica nos ayudaron a registrar las migraciones de nodos, los reajustes del precio de venta promedio y las aceleraciones de capacidad. Estas referencias ilustran solo entradas típicas; se revisaron muchos materiales adicionales disponibles públicamente para verificar cifras y definiciones.
Dimensionamiento del Mercado y Pronóstico
Una reconstrucción descendente de producción y comercio creó el grupo de demanda inicial. Superpusimos el valor de las importaciones, los inicios de obleas nacionales en líneas relevantes y las curvas de precio de venta promedio para establecer la línea base. Luego se aplicaron verificaciones ascendentes selectivas, incluidas muestras de ingresos de proveedores y auditorías de canales de distribuidores, para ajustar los totales.
Los principales impulsores del modelo incluyen: 1) tasa de incorporación de NOR serie por celda pequeña 5G, 2) contenido promedio de NOR por unidad de control electrónico de vehículo eléctrico inteligente, 3) inicios de obleas por nodo, 4) compresión trimestral del precio de venta promedio, y 5) migración de densidad hacia mayores capacidades. La regresión multivariante de estas variables sustenta el pronóstico; el análisis de escenarios prueba los impactos de políticas y precios, y las brechas en los datos ascendentes se cubren utilizando referencias históricas de combinación de densidades.
Validación de Datos y Ciclo de Actualización
Los resultados pasan por tres rondas de revisión analítica, controles de varianza frente a indicadores independientes y verificaciones con entrevistados seleccionados. Los informes se actualizan cada año, mientras que las actualizaciones intermedias se activan cuando los cambios de política o las interrupciones en las fábricas alteran el suministro, garantizando que los clientes reciban la visión más reciente antes de la entrega.
Por Qué la Línea Base de NOR Flash de China de Mordor es el Referente de Fiabilidad
Las estimaciones publicadas suelen diferir porque cada empresa elige su propia geografía, rango de densidad y conversión de unidades a ingresos.
Los principales factores de brecha incluyen competidores que mezclan volúmenes de NAND o de Asia-Pacífico en los totales, que utilizan precios de lista en lugar de precios de transacción para el precio de venta promedio, o que proyectan con multiplicadores de crecimiento fijos en lugar de entradas en tiempo real a nivel de nodo. Nuestra cadencia de actualización anual y la reconciliación dual (descendente y ascendente) reducen aún más la varianza.
Comparación de referencia
| Tamaño del Mercado | Fuente anónima | Principal factor de brecha |
|---|---|---|
| 1,44 mil millones de USD (2025, China) | Mordor Intelligence | - |
| 1,20 mil millones de USD (2023, Asia-Pacífico) | Consultora Regional A | Geografía más amplia, precios de venta promedio previos a la inflación, sin segmentación por nodo |
| 2,78 mil millones de USD (2025, Global) | Revista Especializada en Comercio B | Alcance global, incluye NOR utilizada en paquetes multichip apilados, pronóstico basado en tendencia lineal |
Estas comparaciones muestran que cuando la geografía, la densidad y los precios de transacción reales están alineados, nuestra línea base equilibrada y transparente sigue siendo la referencia más confiable para la planificación estratégica. Los clientes nos indican que la claridad de la lógica a nivel de variable de Mordor les permite rastrear y replicar rápidamente cada paso, aumentando la confianza en las decisiones de inversión y abastecimiento.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de NOR Flash en China?
El mercado está valorado en 1,44 mil millones de USD en 2025 y se proyecta que alcance 2,16 mil millones de USD en 2031.
¿Cómo influirá la iniciativa XinChuang en la demanda?
XinChuang exige componentes nacionales en los sistemas gubernamentales y estatales, asegurando un grupo de demanda protegida estimado en un tercio del volumen total del mercado hasta 2027.
¿Qué interfaz está creciendo más rápido en el mercado de NOR Flash en China?
Quad SPI se expande a una CAGR del 7,1% porque cuadruplica el ancho de banda sobre el SPI convencional, esencial para el arranque rápido en sistemas automotrices e industriales complejos.
¿Qué estrategias competitivas utilizan los proveedores locales frente a los titulares globales?
Las empresas nacionales se centran en nodos maduros de 55 nm/65 nm para un suministro confiable, obtienen certificaciones ISO 26262 para victorias de diseño automotriz y lanzan productos QSPI NAND híbridos para contrarrestar la presión de costos de los sustitutos de NAND Serie.