
Tamaño y Participación del Mercado de Infraestructura de Carga para Vehículos Eléctricos de China
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
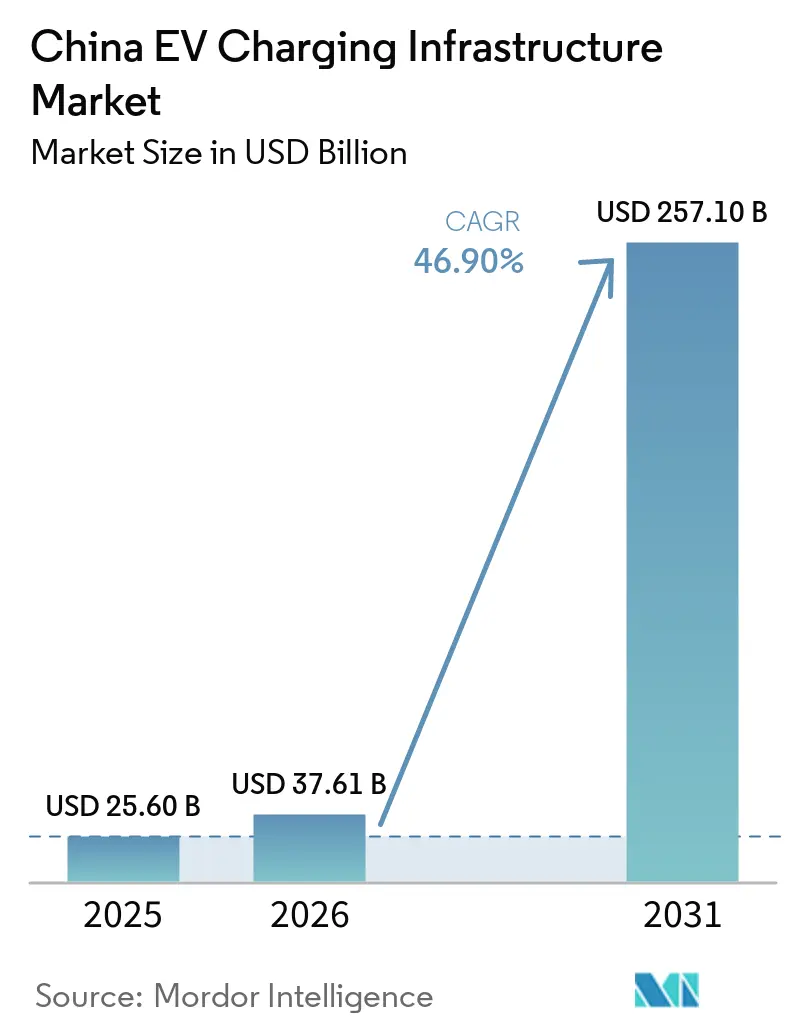
| Tamaño del mercado en el año base (2025) | 25.60 Mil millones de dólares |
| Tamaño del Mercado (2026) | 37.61 Mil millones de dólares |
| Tamaño del Mercado (2031) | 257.10 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 46.90 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Infraestructura de Carga para Vehículos Eléctricos de China por Mordor Intelligence
El tamaño del Mercado de Infraestructura de Carga para Vehículos Eléctricos en China se valoró en 25,60 mil millones de USD en 2025 y se espera que crezca desde 37,61 mil millones de USD en 2026 hasta 257,1 mil millones de USD en 2031, a una CAGR del 46,9% durante el período 2026-2031. Los grandes operadores de flotas se están comprometiendo con objetivos de electrificación plurianuales para garantizar una alta utilización de los cargadores. Además, los modelos de negocio de vehículo a red (V2G) crean nuevas fuentes de ingresos, mejorando la rentabilidad de los proyectos. A finales de noviembre de 2025, los puntos de carga para vehículos eléctricos en China superaron los 19,32 millones de unidades, incluidas 4,63 millones de instalaciones de carga pública y más de 14,7 millones de instalaciones privadas.Fortalecer la construcción de capacidades de apoyo a los servicios para la red de carga y acelerar el desarrollo de un nuevo tipo de sistema eléctrico, Comisión Nacional de Desarrollo y Reforma, ndrc.gov.cn. ">[1]
Principales Conclusiones del Informe
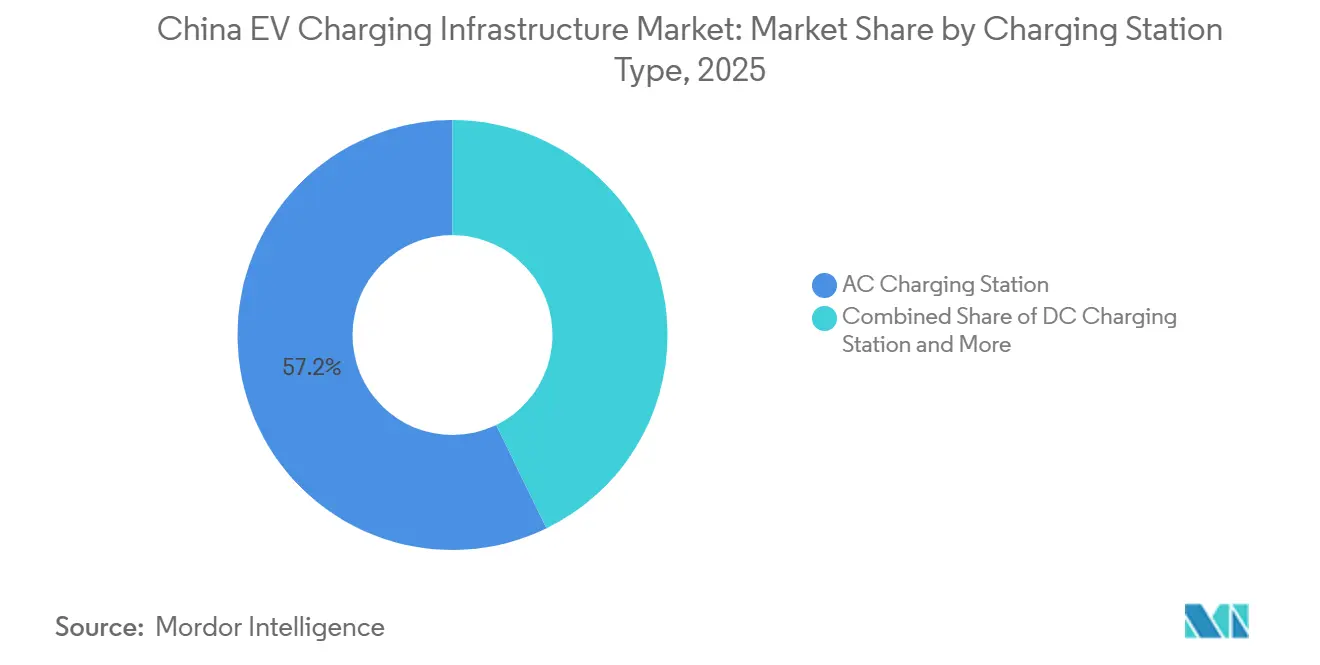
- Por tipo de estación de carga, las estaciones de carga CA lideraron con el 57,21% de la cuota del mercado de infraestructura de carga para vehículos eléctricos en China en 2025; se proyecta que los cargadores rápidos CC por encima de 150 kW crecerán a una CAGR del 26,41% hasta 2031.
- Por potencia de salida, el Nivel 2 (7,1 a 22 kW) representó el 43,67% del mercado de infraestructura de carga para vehículos eléctricos en China en 2025, mientras que el segmento de más de 350 kW está en camino de alcanzar una CAGR del 37,21% hasta 2031.
- Por sitio de instalación, las ubicaciones urbanas públicas representaron el 47,42% de la cuota del mercado de infraestructura de carga para vehículos eléctricos en China en 2025; los depósitos de flotas y los centros logísticos se expandirán a una CAGR del 31,54% hasta 2031.
- Por aplicación de usuario, la infraestructura pública dominó, con una cuota del 71,93% del mercado de infraestructura de carga para vehículos eléctricos en China en 2025, mientras que las operaciones de flotas y comerciales se proyecta que crecerán a una CAGR del 24,09% hasta 2031.
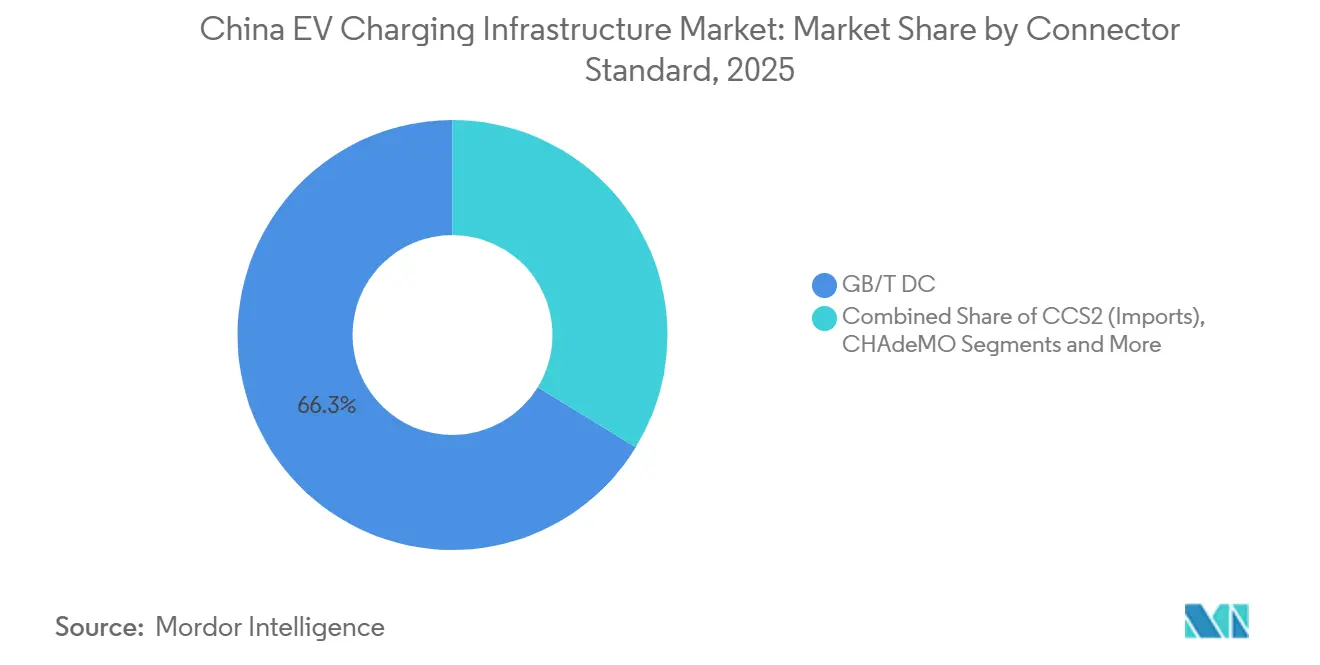
- Por estándar de conector, GB/T CC representó el 66,25% de la cuota del mercado de infraestructura de carga para vehículos eléctricos en China en 2025; CCS2 se expandirá a una CAGR del 34,03% hasta 2031.
- Por tipo de vehículo, los vehículos de pasajeros representaron el 80,74% de la cuota del mercado de infraestructura de carga para vehículos eléctricos en China en 2025; se proyecta que los camiones pesados y autobuses se expandirán a una CAGR del 33,74% hasta 2031.
- Por región, el Este de China concentró el 31,12% de la cuota del mercado de infraestructura de carga para vehículos eléctricos en China en 2025; el Suroeste de China es la región de más rápido crecimiento, con una CAGR del 18,63% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Infraestructura de Carga para Vehículos Eléctricos de China
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Mandato Agresivo de Vehículos de Nueva Energía que Acelera la Demanda de Cargadores | +7.2% | Nacional, con mayor impacto en ciudades de Nivel 1 y Nivel 2 | Mediano plazo (2 a 4 años) |
| Estímulo Central para Centros de Carga Ultrarrápida | +6.5% | Nacional, concentrado en el este de China y las regiones centro-sur | Corto plazo (≤ 2 años) |
| Auge de Flotas de Vehículos Eléctricos que Impulsa la Carga Rápida en Depósitos | +5.8% | Centros urbanos, en particular Pekín, Shanghái y Shenzhen | Mediano plazo (2 a 4 años) |
| Vehículos Eléctricos con Intercambio de Batería que Habilitan Estaciones Híbridas | +5.4% | Nacional, con concentración en el este de China | Mediano plazo (2 a 4 años) |
| Proyectos Piloto de V2G en el Borde de la Red que Promueven Cargadores Inteligentes | +5.3% | Ciudades piloto incluidas Pekín, Shanghái y Guangzhou | Largo plazo (≥ 4 años) |
| Corredores Verdes que Priorizan Cargadores Rápidos en Autopistas | +4.9% | Autopistas interurbanas en el Delta del Río Yangtsé y el Área de la Gran Bahía | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Mandato Agresivo de Doble Crédito para Vehículos de Nueva Energía que Acelera la Demanda de Cargadores
La política de doble crédito para vehículos de nueva energía (NEV) de China, que combina créditos de consumo de combustible con cuotas de producción de NEV, se ha convertido en un poderoso impulsor para la expansión de la infraestructura de carga. La política exige a los fabricantes de automóviles alcanzar objetivos específicos de producción de NEV o adquirir créditos de otros fabricantes, creando un incentivo estructural para la adopción de vehículos eléctricos. A partir de 2024, la política exige que los NEV representen al menos el 28% de la producción de un fabricante de automóviles, con este porcentaje establecido para aumentar al 40% para 2030 HEV TCP (EV TCP). Este marco regulatorio ha catalizado la demanda de infraestructura de carga, particularmente en los centros urbanos donde la adopción de vehículos eléctricos es mayor. El impacto del mandato se extiende más allá de los vehículos de pasajeros a las flotas comerciales, exigiendo que las empresas de transporte público y logística cumplan con los objetivos de electrificación. Este enfoque integral ha creado un ecosistema sólido para el desarrollo de infraestructura de carga, con el gobierno apuntando a lograr una relación vehículo-estación de carga de 1:1 para 2030.INFORME ANUAL 2024 - La Tracción Eléctrica Avanza, HEV TCP, evtcp.org">[2]
Estímulo Central de «Nueva Infraestructura» y Subsidios para Centros de Carga Ultrarrápida
La designación del gobierno chino de la infraestructura de carga para vehículos eléctricos como parte de la iniciativa de "Nueva Infraestructura" ha desbloqueado financiación significativa y apoyo político. Esta categorización estratégica, junto con las redes 5G y los centros de datos, ha elevado la infraestructura de carga a una prioridad nacional, atrayendo inversiones tanto públicas como privadas. El enfoque se ha desplazado hacia centros de carga ultrarrápida, con subsidios dirigidos específicamente a instalaciones de alta potencia por encima de 150 kW. Estos centros están estratégicamente posicionados a lo largo de autopistas y en centros urbanos para abordar la ansiedad por la autonomía y mejorar la comodidad de carga. El apoyo financiero del gobierno incluye subsidios directos, incentivos fiscales y asignación preferencial de terrenos, creando un entorno favorable para la expansión de la infraestructura. Este enfoque ha sido particularmente eficaz para acelerar el despliegue de infraestructura de carga en regiones menos desarrolladas, ayudando a abordar la disparidad urbano-rural en el acceso a la carga.
Auge de Flotas de Vehículos Eléctricos en Servicios de Transporte por Aplicación y Logística que Requieren Carga Rápida en Depósitos
La electrificación de las flotas de transporte por aplicación y la logística de última milla está intensificando la demanda de carga rápida en depósitos para minimizar el tiempo de inactividad de los vehículos. DiDi y otros operadores están añadiendo patios de carga dedicados, y la flota de taxis casi totalmente eléctrica de Shenzhen valida el modelo de negocio para cargadores de alta utilización combinados con tarifas eléctricas preferenciales. Los subsidios municipales para depósitos de flotas, junto con la simplificación de los permisos, están orientando el mercado de infraestructura de carga para vehículos eléctricos en China hacia nodos comerciales de uso específico en lugar de unidades exclusivamente públicas en la acera.
Digitalización en el Borde de la Red y Proyectos Piloto de V2G que Promueven el Despliegue de Cargadores Inteligentes
En abril de 2025, la Comisión Nacional de Desarrollo y Reforma (CNDR) aprobó 30 proyectos piloto de V2G (del vehículo a la red) en nueve ciudades, posicionando los cargadores como activos de energía distribuida. Las estaciones habilitadas con IoT ahora optimizan los flujos de energía mediante tarifas en función de la hora de uso y gestión de carga basada en inteligencia artificial. El Plan de Acción para el Nuevo Sistema de Energía del gobierno (2024-2027) prioriza la infraestructura definida por software capaz de proporcionar reducción de picos, respuesta a la demanda e ingresos por servicios auxiliares, una evolución crítica para la rentabilidad en el mercado de infraestructura de carga para vehículos eléctricos de China.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Restricciones de la Red Eléctrica que Retrasan los Permisos de Cargadores Urbanos | -3.2% | Ciudades de Nivel 1 y Nivel 2, especialmente en el este de China | Corto plazo (≤ 2 años) |
| Baja Utilización de Cargadores que Reduce los Márgenes de los Operadores | -2.8% | Nacional, con mayor impacto en regiones menos desarrolladas | Mediano plazo (2 a 4 años) |
| Normas de Seguridad contra Incendios y Uso del Suelo que Elevan el Gasto de Capital | -2.5% | Centros urbanos, especialmente en zonas densamente pobladas | Mediano plazo (2 a 4 años) |
| Itinerancia Electrónica Fragmentada a Pesar de la Plataforma Nacional | -2.3% | Nacional, con mayor impacto en zonas rurales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de los Transformadores de la Red de Distribución Urbana que Retrasan los Permisos
Los centros de alta potencia en los núcleos urbanos maduros están alcanzando el límite de la capacidad de los transformadores locales, extendiendo los ciclos de permisos e inflando los costos de conexión a la red. Las empresas de servicios públicos están actualizando el hardware, pero los plazos de construcción se retrasan respecto a la demanda de cargadores, especialmente en las redes del centro histórico de las ciudades. Los operadores están contrarrestando esto con almacenamiento de baterías en el sitio para reducir los picos. Sin embargo, estos sistemas híbridos aumentan la intensidad de capital y complican los retornos a corto plazo, moderando temporalmente la expansión del mercado de infraestructura de carga para vehículos eléctricos en China.
Baja Utilización de los Cargadores Públicos que Reduce los Márgenes de los Operadores
La utilización media en muchos puntos públicos se mantiene por debajo del 10%, muy lejos del umbral del 30% considerado como punto de equilibrio. Las brechas de demanda fuera de horas punta presionan el flujo de caja, especialmente en corredores de bajo tráfico. Los operadores responden mediante fijación dinámica de precios, asociaciones con el comercio minorista y programación basada en datos para aumentar el rendimiento. Hasta que los perfiles de carga equilibrados se alineen con la densificación de la red, la subutilización seguirá limitando la mejora de los márgenes a corto plazo en el mercado de infraestructura de carga para vehículos eléctricos de China.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Estación de Carga: La Carga Rápida de CC Avanza Más Allá del Dominio de la CA
Las estaciones de carga CA retuvieron una cuota del 57,21% del mercado de infraestructura de carga para vehículos eléctricos en China en 2025, lo que refleja un despliegue rentable en garajes residenciales y de lugares de trabajo. Sin embargo, las estaciones CC de alta potencia por encima de 150 kW registraron una CAGR del 26,41% y ahora anclan los corredores de autopistas respaldados por el Estado y los centros urbanos. Los subsidios gubernamentales para terminales ultrarrápidas y la introducción por parte de BYD de sistemas de 1.000 kW subrayan el impulso hacia tiempos de carga similares al repostaje. Las plataformas inalámbricas en la acera siguen siendo una opción de nicho pero viable para las colas de taxis y las paradas de autobuses, donde la comodidad sin contacto compensa el gasto de capital. La intensidad competitiva está aumentando a medida que los fabricantes de automóviles integran redes CC propietarias, desafiando a las empresas de servicios públicos y a los operadores independientes a actualizar las instalaciones CA existentes.
El impulso de la CC también está remodelando las combinaciones de ingresos. Las tarifas más altas y los servicios de valor añadido, como el preacondicionamiento del vehículo, las revisiones del estado de la batería y el comercio minorista en el sitio, permiten a los operadores aumentar el rendimiento por sesión. Los inversores interactivos con la red en equipos CC de próxima generación respaldan los proyectos piloto de V2G, creando ingresos auxiliares y mejorando la bancabilidad del proyecto. A medida que la demanda se consolida en torno a los formatos de alta potencia, las instalaciones CA se desplazarán hacia entornos de carga lenta, mientras que las estaciones CC definen la cara pública del mercado de infraestructura de carga para vehículos eléctricos en China.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la adquisición del informe
Por Potencia de Salida: Las Plataformas de Megavatios Acceden al Transporte Pesado
Las unidades de Nivel 2 (7,1 a 22 kW) representaron el 43,67% del mercado de infraestructura de carga para vehículos eléctricos en China en 2025, proporcionando carga nocturna en el hogar y recargas en el lugar de trabajo. El crecimiento pivota hacia la clase de más de 350 kW, que se expande a una CAGR del 37,21% a medida que los camiones eléctricos y los autocares interurbanos requieren una rotación rápida. Los avances en gestión térmica permiten que los cables refrigerados por líquido y la electrónica de potencia entreguen de forma segura niveles de megavatio, mientras que las baterías de reserva compensan los picos de la red. El nivel de 151 a 350 kW está escalando dentro de las plazas de carga rápida urbanas, equilibrando el costo y la velocidad para los vehículos eléctricos de pasajeros.
La carga de megavatio ubicada conjuntamente con marquesinas solares y almacenamiento en el sitio convierte los depósitos logísticos en centros de energía integrados. Los sitios de autopistas de State Grid han probado conectores de 700 kW para el transporte de larga distancia, confirmando la viabilidad del lado de la red. El transporte pesado podría redefinir la planificación de capacidad a medida que maduran los estándares, creando otro ciclo de gasto de capital y consolidando los formatos de alta potencia como un eje de crecimiento central para el mercado de infraestructura de carga para vehículos eléctricos en China.
Por Sitio de Instalación: Los Centros de Depósito Impulsan la Electrificación Comercial
El urbano público (Comercio Minorista y Estacionamiento) representó el 47,42% del mercado de infraestructura de carga para vehículos eléctricos en China en 2025, ofreciendo visibilidad y tráfico de clientes diversificado. Sin embargo, los depósitos de flotas y los centros logísticos son la historia destacada, avanzando a una CAGR del 31,54% gracias a la fortaleza de las flotas de transporte por aplicación, taxis y entrega de última milla. Las partes interesadas, como las agencias de tránsito municipal y las empresas de paquetería, cofinancian patios dedicados que garantizan ventanas de carga nocturna y costos de energía predecibles. Los estacionamientos en lugares de trabajo añaden volumen incremental a medida que las corporaciones incorporan cargadores en sus programas de ESG.
Las estaciones de corredor a lo largo de las autopistas nacionales reciben apoyo fiscal directo, lo que permite una cobertura amplia que alivia la ansiedad por la autonomía de los automovilistas de larga distancia. En contraste, los bloques residenciales de gran altura luchan con las renovaciones debido al estacionamiento compartido y las limitaciones de energía, lo que ralentiza las instalaciones privadas. El cambio hacia modelos centrados en depósitos indica que el tiempo de actividad operativo, no solo la geografía, guiará los patrones de inversión dentro del mercado de infraestructura de carga para vehículos eléctricos en China.
Por Aplicación de Usuario: Las Flotas Comerciales Transforman la Combinación Tradicional
La Infraestructura Pública representó el 71,93% del mercado de infraestructura de carga para vehículos eléctricos en China en 2025, respaldada por la propiedad gubernamental y las asociaciones con empresas de servicios públicos. La demanda de Flotas y Comercial está aumentando a una CAGR del 24,09% a medida que la logística, los autobuses municipales y los vehículos corporativos migran a trenes de potencia eléctricos. Los operadores atraen a las flotas con contratos de servicio gestionado que agrupan hardware, software y energía a tarifas predecibles, transformando el gasto de capital en gasto operativo y acelerando la adopción.
Los puntos residenciales privados están creciendo de manera constante, pero enfrentan obstáculos en los complejos de apartamentos, donde la medición individual y las restricciones de escritura de estacionamiento complican las instalaciones. Los modelos de negocio híbridos, como la carga como servicio y las suscripciones con energía incluida, están surgiendo para monetizar los activos públicos infrautilizados durante las horas de menor demanda, lo que indica una curva de utilización más equilibrada en el futuro para el mercado de infraestructura de carga para vehículos eléctricos en China.
Por Estándar de Conector: El GB/T Mantiene su Escala Mientras el CCS2 Gana Terreno en el Segmento Premium
La interfaz GB/T CC representó el 66,25% de la cuota del mercado de infraestructura de carga para vehículos eléctricos en China en 2025, beneficiándose de la estandarización nacional obligatoria que garantiza la operabilidad entre redes. Las importaciones premium y las marcas de empresas conjuntas están impulsando la adopción de CCS2, que está aumentando a una CAGR del 34,03% a medida que los compradores buscan compatibilidad transfronteriza y límites de potencia más altos. El NACS de Tesla, al que se accede mediante adaptadores, y el CHAdeMO heredado ocupan volúmenes de nicho.
Los reguladores continúan refinando las especificaciones GB/T, aumentando la corriente máxima y habilitando el enfriamiento por líquido para seguir siendo competitivos. Mientras tanto, los dispensadores multiprotocolo permiten a los operadores preparar los sitios para el futuro sin comprometerse en exceso con un único estándar. La armonización será fundamental para evitar activos varados y salvaguardar los flujos de inversión en el mercado de infraestructura de carga para vehículos eléctricos en China.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la adquisición del informe
Por Tipo de Vehículo: La Electrificación de Vehículos Pesados Desbloquea Segmentos de Alto Valor
Los automóviles de pasajeros representaron el 80,74% del mercado de infraestructura de carga para vehículos eléctricos en China en 2025, aprovechando las densas redes urbanas y los enchufes residenciales. Sin embargo, los camiones pesados y los autobuses registraron una CAGR del 33,74% y son fundamentales para los objetivos de transporte neutro en carbono. Los depósitos de autobuses municipales en Pekín, Shanghái y Guangzhou están añadiendo cargadores a escala de megavatio y realizando proyectos piloto de intercambio de baterías para mantener las flotas en servicio. Las furgonetas comerciales ligeras, un elemento básico de la entrega de comercio electrónico, refuerzan la demanda de carga rápida diurna en los núcleos urbanos.
Los vehículos de dos y tres ruedas siguen siendo numéricamente dominantes, pero contribuyen marginalmente a los ingresos debido a los paquetes de baterías más pequeños y los hábitos de carga en el hogar. La combinación cada vez más amplia requiere diseños de sitios flexibles y electrónica de potencia modular, lo que garantiza que el mercado de infraestructura de carga para vehículos eléctricos en China pueda alinear el gasto de capital con los distintos ciclos de uso de cada clase de vehículo.
Análisis Geográfico
El Este de China lideró el mercado de infraestructura de carga para vehículos eléctricos en China con el 31,12% de los ingresos en 2025, impulsado por los densos centros urbanos, la sólida manufactura y la adopción temprana de políticas. Provincias como Guangdong, Zhejiang y Jiangsu albergan más de dos tercios de los cargadores públicos, y el subsidio de Shanghái para las estaciones de intercambio de baterías refuerza aún más el liderazgo regional. El Centro-Sur de China ocupa el segundo lugar, impulsado por los programas de megaciudades en Shenzhen y Guangzhou, donde casi toda la flota de taxis es eléctrica, lo que requiere centros de alto rendimiento para mantener los vehículos en servicio.
El Suroeste de China, anclado por Chongqing y Chengdu, es la región de más rápido crecimiento, con una CAGR del 18,63%, a medida que las subvenciones de infraestructura dirigen el capital hacia áreas históricamente desatendidas. La economía turística impulsa el despliegue de cargadores a lo largo de las autopistas escénicas, mientras que los objetivos provinciales incentivan a los operadores a desplegar centros de uso mixto que combinan comercio minorista y carga rápida.
El Norte de China se beneficia del impulso político en Pekín, aunque las redes urbanas envejecidas complican las expansiones de alta potencia. El Noreste de China enfrenta desafíos climáticos que acortan la autonomía de las baterías en invierno y requieren cargadores equipados con funcionalidad de precalentamiento. Los organismos nacionales están abordando las disparidades geográficas financiando corredores piloto rurales y exigiendo una cobertura mínima uniforme, impulsando así el mercado de infraestructura de carga para vehículos eléctricos en China hacia una huella nacional más equilibrada durante el horizonte 2026-2031.
Panorama regulatorio
La infraestructura de carga para vehículos eléctricos de China está configurada principalmente por la Comisión Nacional de Desarrollo y Reforma (NDRC) y la Administración Nacional de Energía (NEA) para la planificación, el despliegue y la integración en la red. Al mismo tiempo, el Ministerio de Industria y Tecnología de la Información (MIIT) establece los requisitos técnicos y de seguridad para los vehículos eléctricos y las interfaces relacionadas con la carga. El énfasis político durante 2025-2027 se centra en mejorar la calidad de la construcción de la red, incluida la cobertura, la fiabilidad y la interoperabilidad, con orientación central que apoya los corredores de carga de alta potencia y la carga coordinada para reducir el estrés de carga máxima en las densas redes urbanas.
Los requisitos de estandarización y cumplimiento también se han endurecido a medida que la escala se acelera. El MIIT ha implementado normas técnicas y de seguridad obligatorias relevantes para la compatibilidad de carga y la seguridad de los vehículos, incluida la GB 18384-2025 (Requisitos de Seguridad para Vehículos Eléctricos), que ha estado en vigor desde principios de 2026. En el lado de la planificación, la NDRC/NEA emitió un plan de acción trienal en octubre de 2025 que cubre los objetivos nacionales de construcción, con prioridades que incluyen la disponibilidad de carga rápida en autopistas, la mejora de la cobertura rural y la preparación para la carga inteligente y los proyectos piloto de V2G aprobados por la NDRC en abril de 2025.
Análisis de la cadena de valor
La cadena de valor de la infraestructura de carga para vehículos eléctricos en China va desde los insumos de equipos eléctricos y de energía aguas arriba, incluidos equipos de conexión a la red, transformadores, aparamenta, módulos de carga, electrónica de potencia, cables refrigerados por líquido y medición, pasando por los fabricantes de equipos originales (OEM) de cargadores y los integradores de sistemas en el tramo intermedio que suministran equipos CA y CC, complementos de almacenamiento de energía y trabajos eléctricos a nivel de sitio. Una capa paralela de software y servicios respalda los sistemas de gestión de estaciones, la integración de pagos y el itinerario electrónico, la gestión de carga y las funciones interactivas con la red alineadas con la optimización de V2G y las tarifas de tiempo de uso.
Las empresas de servicios públicos de propiedad estatal, como State Grid y China Southern Power Grid, anclan las construcciones de corredores y redes públicas a través de la capacidad de acceso a la red y permisos, mientras que los operadores de puntos de carga (CPO) privados como TELD, StarCharge y YKC expanden redes de múltiples ciudades con capacidades de operación y mantenimiento (O&M) y de plataforma. Los fabricantes de automóviles asumen cada vez más roles aguas abajo como constructores de redes y orquestadores de ecosistemas, combinando la carga rápida propietaria y el intercambio de baterías con asociaciones para asegurar ubicaciones y mejorar la utilización, como se refleja en los acuerdos de 2026 que vinculan el despliegue de carga ultrarrápida de BYD con la huella de sitios de Sinopec y la expansión del intercambio de baterías de NIO Power con Zhongan Energy. La capacidad de la red de distribución y las limitaciones de renovación urbana siguen siendo cuellos de botella clave, impulsando más proyectos hacia el almacenamiento de reserva, la carga coordinada y los despliegues centrados en depósitos, donde la utilización tiende a ser más predecible.
Panorama Competitivo
Los cinco mayores operadores, State Grid EV Service, TELD, StarCharge, Potevio New Energy y China Southern Power Grid EV Service, tienen una cuota significativa de la capacidad instalada, lo que confiere una concentración moderada. State Grid aprovecha los activos de transmisión nacionales para anclar los sitios de corredor, mientras que las alianzas de TELD con más de 70 fabricantes de automóviles garantizan el acceso integrado dentro de los sistemas de infoentretenimiento de los vehículos. StarCharge se diferencia a través de un software de gestión de energía basado en la nube que optimiza las ventanas tarifarias y la integración de energías renovables.
Los fabricantes de automóviles están integrando verticalmente: NIO está escalando su red de intercambio de baterías en asociación con empresas de energía provinciales; BYD codesarrolla centros urbanos con Shell, incluido un buque insignia de 258 dispensadores en Shenzhen. Las grandes petroleras internacionales forman empresas conjuntas para combinar bienes inmuebles de combustible minorista con la carga de vehículos eléctricos, aunque los operadores nacionales establecidos aún los superan en volumen absoluto. La competencia estratégica ahora se centra en el software, el análisis de datos y los servicios agrupados en lugar del recuento bruto de dispensadores, lo que señala un ciclo de maduración en el mercado de infraestructura de carga para vehículos eléctricos en China.
Los operadores también persiguen la generación en el sitio, techos solares, reservas de baterías e inversores que proporcionan servicios auxiliares a la red para diversificar los márgenes más allá de las tarifas por sesión. Las aplicaciones móviles integran funciones de enrutamiento, reserva y fidelización, convirtiendo la experiencia del usuario en un campo de batalla clave. Se anticipa una consolidación a medida que los activos infrautilizados cambien de manos, con entidades más grandes aprovechando la escala para aumentar el rendimiento promedio de la red y estabilizar los retornos.
Líderes del Sector de Infraestructura de Carga para Vehículos Eléctricos de China
-
TELD
-
YKC
-
State Grid Corporation of China
-
TGood
-
StarCharge (Wanbang Digital Energy Co. Ltd.)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
Una oportunidad clave es el ciclo de actualización desde la cobertura CA básica hacia la carga pública de alta potencia que puede ofrecer fiabilidad en los corredores, alineada con los objetivos centrales del plan de acción 2025-2027. Este plan tiene como objetivo 28 millones de instalaciones de carga y más de 300 millones de kW de capacidad de carga pública para finales de 2027, incluido un objetivo de más de 100.000 instalaciones de carga de alta potencia en el mismo período. A medida que la modernización de las áreas de servicio de autopistas también introduce expectativas de potencia mínima para los cargadores rápidos, crece la demanda de proveedores de sistemas de alta potencia refrigerados por líquido, armarios de potencia modulares y soluciones de conexión a la red que puedan acortar los plazos de construcción en los nodos urbanos con limitaciones.
La interoperabilidad y la integración de sistemas también están creando una vía de inversión independiente. A medida que los reguladores y los organismos de normalización impulsan la carga coordinada y la armonización de interfaces, nuevas normas y actualizaciones, incluida la GB/T 47503-2026 (vigente desde el 01-11-2026) para la construcción de sistemas de carga coordinada, junto con otras especificaciones técnicas de 2026 para interfaces de conectores/terminales y orientación de configuración del sector público, respaldan una mayor demanda de equipos y software conformes que puedan gestionar sitios multiprotocolo y participar en programas de gestión de carga. Los programas de despliegue subnacionales amplían el mercado abordable más allá de los centros costeros, con planes municipales como el plan de acción 2026-2028 de Chongqing para 750.000 instalaciones de carga y 2.500 estaciones ultrarrápidas, que crean oportunidades para EPC regionales, anfitriones de sitios y operadores que puedan entregar proyectos listos para la red a gran escala.
Desarrollos recientes del sector
- Julio de 2026: StarCharge publicó una serie de documentos técnicos del sector sobre la ampliación de la infraestructura de carga hacia sistemas en red y despliegues orientados a microrredes. Las publicaciones destacan el cambio entre los principales operadores desde el despliegue de cargadores individuales hacia capacidades de plataforma, gestión de energía e integración de sistemas que mejoran la utilización y la coordinación con la red.
- Junio de 2026: BYD y Sinopec firmaron un marco de cooperación para desplegar estaciones de carga ultrarrápida de BYD en la red de servicios de Sinopec. La alianza amplía el acceso a ubicaciones privilegiadas en carreteras y zonas urbanas, acelerando el despliegue de la carga de alta potencia a través de una huella minorista nacional consolidada.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado cubre el valor generado en China a partir de la construcción, instalación y operación de infraestructura de carga para vehículos eléctricos, incluidas las estaciones de carga y el equipo relacionado en ubicaciones domésticas, de lugar de trabajo y públicas.
Exclusiones del alcance: Excluimos los propios vehículos eléctricos, los activos de generación de la red y el hardware de energía no relacionado que no se utiliza directamente para el despliegue y las operaciones de carga de vehículos eléctricos.
Descripción General de la Segmentación
- Por Tipo de Estación de Carga
- Estación de Carga CA
- Estación de Carga CC
- Plataforma Inalámbrica/Inductiva
- Por Potencia de Salida
- Menos de 7 kW (CA Lenta)
- 7,1 a 22 kW (Nivel 2)
- 23 a 50 kW (CC Rápida)
- 51 a 150 kW (Rápida)
- 151 a 350 kW (Ultrarrápida)
- Más de 350 kW (Megavatio/Vehículo Pesado)
- Por Sitio de Instalación
- Residencial (Hogar)
- Lugar de Trabajo
- Urbano Público (Comercio Minorista y Aparcamiento)
- Corredor de Autopista/Interurbano
- Depósito de Flotas y Centro Logístico
- Terminal de Autobuses y Camiones
- Por Aplicación de Usuario
- Infraestructura Privada
- Infraestructura Pública
- Flotas y Usos Comerciales
- Por Estándar de Conector
- CA GB/T
- CC GB/T
- CCS2 (Importaciones)
- CHAdeMO
- NACS Tesla (Adaptador)
- Por Tipo de Vehículo
- Vehículos de Pasajeros
- Vehículos Comerciales Ligeros (VCL)
- Camiones Pesados y Autobuses
- Vehículos Eléctricos de Dos y Tres Ruedas
- Por Geografía (China)
- Norte de China
- Este de China
- Centro-Sur de China
- Noreste de China
- Suroeste de China
- Noroeste de China
- Hong Kong y Macao
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para identificar las señales de demanda reales detrás de los despliegues de carga y para mantener los supuestos vinculados a datos medibles. Revisamos estadísticas públicas y documentos de política que configuran el calendario de despliegue, como las publicaciones de la Administración Nacional de Energía, el Ministerio de Transporte y la Oficina Nacional de Estadísticas, junto con normas y orientaciones de organismos como la Administración de Estandarización de China.
Para fundamentar la tasa de construcción, también consultamos fuentes de acceso libre, como el Consejo de Electricidad de China, publicaciones de aduanas y comercio para los flujos de equipos clave, y artículos revisados por pares que rastrean la utilización de cargadores y los patrones de demanda de energía. Los archivos de empresas, las presentaciones a inversores y la prensa de reputación se utilizaron para verificar los anuncios de expansión y la dirección de los precios. Cuando fue necesario, las suscripciones de pago para los estados financieros e inteligencia de empresas, las bases de datos de patentes y las vistas de importación y exportación a nivel de envío ayudaron a validar la estructura del mercado y a llenar los vacíos. Esta lista no es exhaustiva, y también nos apoyamos en otras fuentes públicas y seleccionadas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas breves con operadores de redes de carga, proveedores de equipos, participantes en ingeniería, adquisiciones y construcción (EPC) e instalación, y operadores de flotas y sitios. Cubrimos los principales focos de demanda en toda China y utilizamos las discusiones para confirmar los rangos de utilización, la combinación típica de cargadores (CA frente a CC) y cómo los precios y los subsidios se traducen en ingresos reales de los proyectos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 16% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 16% | Gerentes: 57% |
Dimensionamiento del Mercado y Previsiones
El dimensionamiento comienza con una construcción descendente donde el despliegue y el uso se reconstruyen a partir de las adiciones al parque de carga en China, la combinación pública frente a privada, la distribución de potencia de los cargadores y la utilización promedio, y luego se traducen en valor utilizando rangos de precios e ingresos observados. Dado que el mercado puede parecer mayor o menor dependiendo de si se cuenta el valor del hardware instalado, los ingresos por servicios o ambos, mantuvimos el modelo alineado con lo que realmente se factura y reconoce dentro de la actividad de infraestructura de carga.
El modelo utiliza insumos prácticos que pueden verificarse año a año, como el crecimiento anual del parque de vehículos eléctricos, los puntos de carga pública añadidos, la cuota de carga rápida CC, las clasificaciones típicas de kW por tipo de sitio, las tendencias de utilización y kWh dispensados, y los cambios en los precios de venta promedio (ASP) de los cargadores a medida que escala el suministro doméstico. Cuando los datos son escasos en algunas provincias o para formatos más nuevos, gestionamos las brechas aplicando rangos validados de provincias comparables y luego escalando por indicadores de urbanización e intensidad del tráfico en autopistas. Los resultados se corroboran mediante verificaciones ascendentes selectivas, como el ASP de cargadores muestreados multiplicado por las adiciones de unidades estimadas, las discusiones de canales sobre los costos de instalación y las comprobaciones de cordura de los ingresos a nivel de operador, y luego se utilizan para ajustar los totales finales.
Para las previsiones, utilizamos principalmente el análisis de escenarios respaldado por expectativas a nivel de insumos de expertos del sector, ya que el ritmo de las políticas, las limitaciones de la red y las estructuras tarifarias pueden cambiar el despliegue rápidamente. Las trayectorias de crecimiento se construyeron variando la combinación de cargadores, el calendario de aumento de la utilización y las curvas de disminución del ASP, y luego se sometieron a pruebas de estrés frente al impulso de las ventas de vehículos eléctricos y los planes de construcción de corredores anunciados.
Validación de Datos y Ciclo de Actualización
La validación se realiza mediante varias rondas de verificaciones para que los resultados se mantengan coherentes con las señales reales del mercado. Comparamos los totales con indicadores independientes, como las adiciones de puntos de carga, las tendencias de utilización y los anuncios de inversión, y luego revisamos cualquier pico que no coincida con el calendario de políticas o las condiciones de suministro de equipos.
Antes de la aprobación final, los supuestos son verificados por un segundo analista. Los valores atípicos desencadenan seguimientos con los encuestados para confirmar qué cambió y por qué. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en los subsidios, reajustes de precios o revisiones de informes. Justo antes de la entrega, se vuelven a escanear las últimas publicaciones públicas para que los clientes reciban una visión actualizada en lugar de una instantánea más antigua.
Tamaño del Mercado de Infraestructura de Carga para Vehículos Eléctricos en China de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para la infraestructura de carga para vehículos eléctricos en China pueden variar considerablemente porque las empresas no siempre contabilizan los mismos flujos de ingresos, realizan sus conversiones de divisas al mismo tiempo ni actualizan los supuestos de precio y utilización de los cargadores con la misma frecuencia. Las diferencias también pueden aparecer cuando una estimación está anclada en el valor del parque instalado, mientras que otra se inclina más hacia los ingresos anuales por carga.
En este estudio, la cadencia de actualización y el momento de la conversión de divisas se tratan como controles fundamentales, con las curvas de ASP de los cargadores y las verificaciones de utilización revalidadas frente a las señales de despliegue recientes, un enfoque práctico utilizado en todo el flujo de trabajo en Mordor Intelligence. Cuando otro editor utiliza un conjunto de precios más antiguo, asume una rampa de utilización nacional más rápida o contabiliza equipos eléctricos adyacentes más allá de la carga, su valor del año en curso puede desviarse incluso si la historia a largo plazo es similar.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 25,60 mil millones de USD (2025) | |
| Editor del Sector A | 4,54 mil millones de USD (2024) | Utiliza un enfoque más estrecho de estaciones de carga y un año base diferente, y la página muestra múltiples cifras internas, lo que dificulta conciliar qué está incluido y cómo se normalizaron los precios y la utilización. |
| Consultora Global B | 15,17 mil millones de USD (2023) | Ancla la serie a un año base de 2023 y se centra en los cargadores y estaciones por ingresos lentos frente a rápidos, lo que puede subestimar los elementos de valor de infraestructura más amplios capturados cuando la actividad de despliegue se mide en todos los tipos de sitios y aplicaciones. |
La diferencia se explica principalmente por los límites del alcance y las elecciones de temporalidad, incluido qué año se trata como ancla y cómo se proyectan los precios de los cargadores. Al mantener el modelo vinculado a las adiciones observadas, la combinación de cargadores y los rangos de ASP y utilización verificados, podemos delinear los totales en pasos claros y facilitar su reproducción durante las actualizaciones.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y la tasa de crecimiento del mercado de infraestructura de carga para vehículos eléctricos en China?
El tamaño del Mercado de Infraestructura de Carga para Vehículos Eléctricos en China se valoró en 25,60 mil millones de USD en 2025 y se espera que crezca desde 37,61 mil millones de USD en 2026 hasta 257,1 mil millones de USD en 2031, a una CAGR del 46,9% durante el período 2026-2031.
¿Qué región lidera el despliegue de cargadores en China?
El Este de China representa el 31,12% de las instalaciones a nivel nacional en 2025, con Guangdong, Zhejiang y Jiangsu albergando las redes más densas.
¿Qué tan rápido está creciendo la carga ultrarrápida de CC?
Las estaciones de carga rápida CC por encima de 150 kW están aumentando a una CAGR del 26,41% a medida que los subsidios gubernamentales y las preferencias de los consumidores se desplazan hacia la carga rápida.
¿Qué estándares dominan el uso de conectores?
El estándar GB/T CC tiene una cuota del 66,25% en 2025, aunque CCS2 se está expandiendo rápidamente dentro de los segmentos de vehículos premium y de empresas conjuntas.