
Tamaño y cuota del mercado de tractores
Análisis del mercado de tractores por Mordor Intelligence
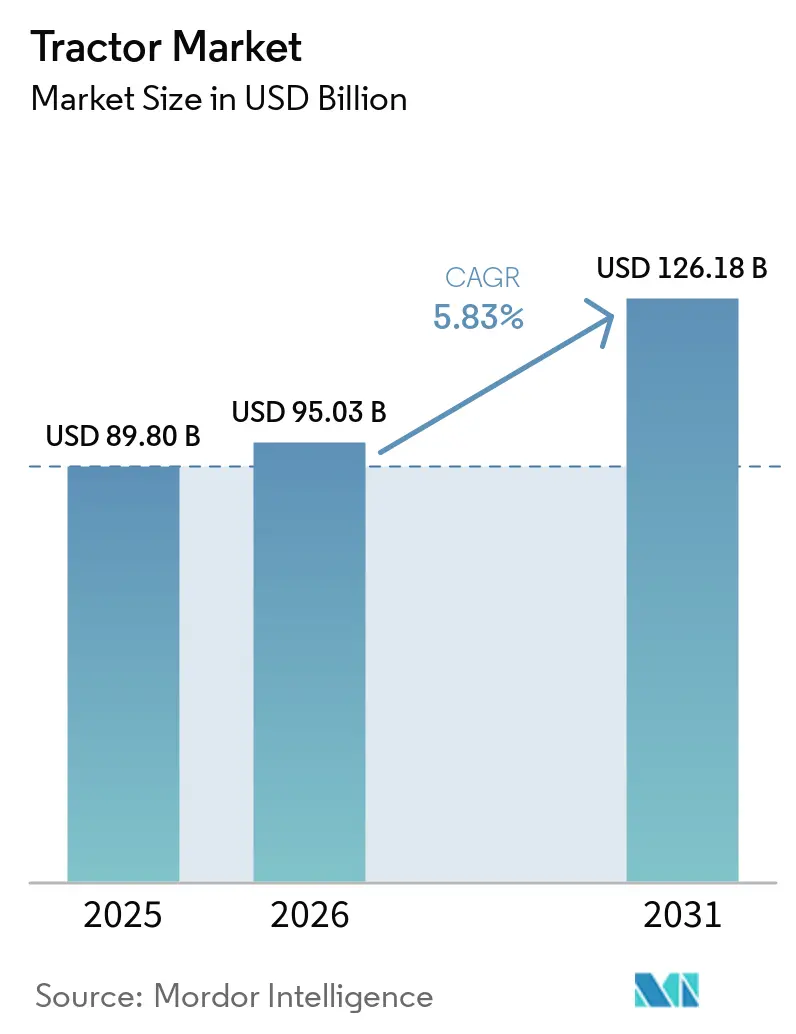
El tamaño del mercado de tractores fue valorado en 95,03 mil millones de USD en 2026 y se estima que crecerá desde 100,6 mil millones de USD en 2027 hasta alcanzar los 131,3 mil millones de USD para 2032, con una CAGR del 5,47% durante el período de previsión (2027-2032).
La demanda de mecanización en India combina la renovación de flotas con la primera adquisición, mientras que la escasez de mano de obra eleva el valor de las labores agrícolas por operador. La financiación puede ayudar a convertir esas necesidades en compras de tractores, aunque los costos de los equipos y la demanda sensible a las condiciones climáticas limitan el ritmo. Los fabricantes están ampliando la oferta de tractores de mayor potencia, vinculando el desarrollo de productos con las labores de campo que la escasa mano de obra debe cubrir. Las ofertas de mayor potencia adquieren un argumento de compra más claro cuando abordan las labores de campo limitadas por la mano de obra y el comprador puede acceder a un programa de financiación de tractores elegible.
Conclusiones clave del informe
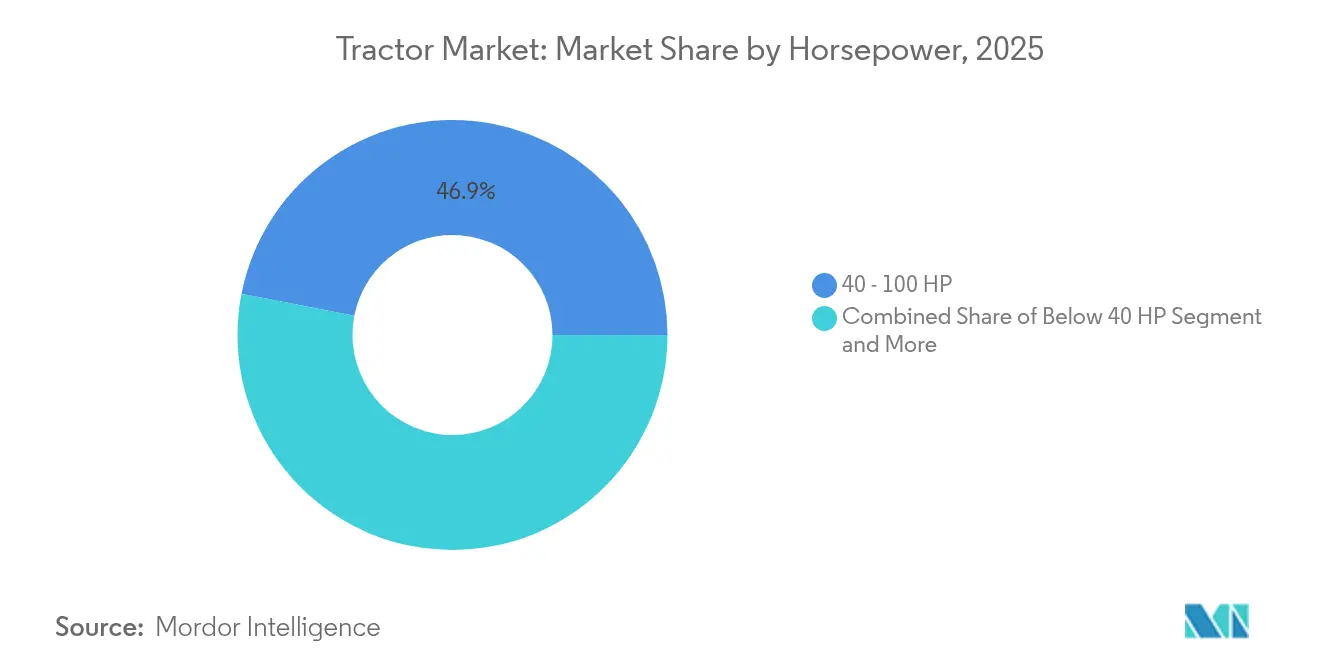
- Por potencia, los tractores de 40-100 HP lideraron con una participación del 46,65% en el mercado de tractores en 2026, y se prevé que los tractores de más de 100 HP crezcan más rápido con una CAGR del 6,6% durante 2027-2032.
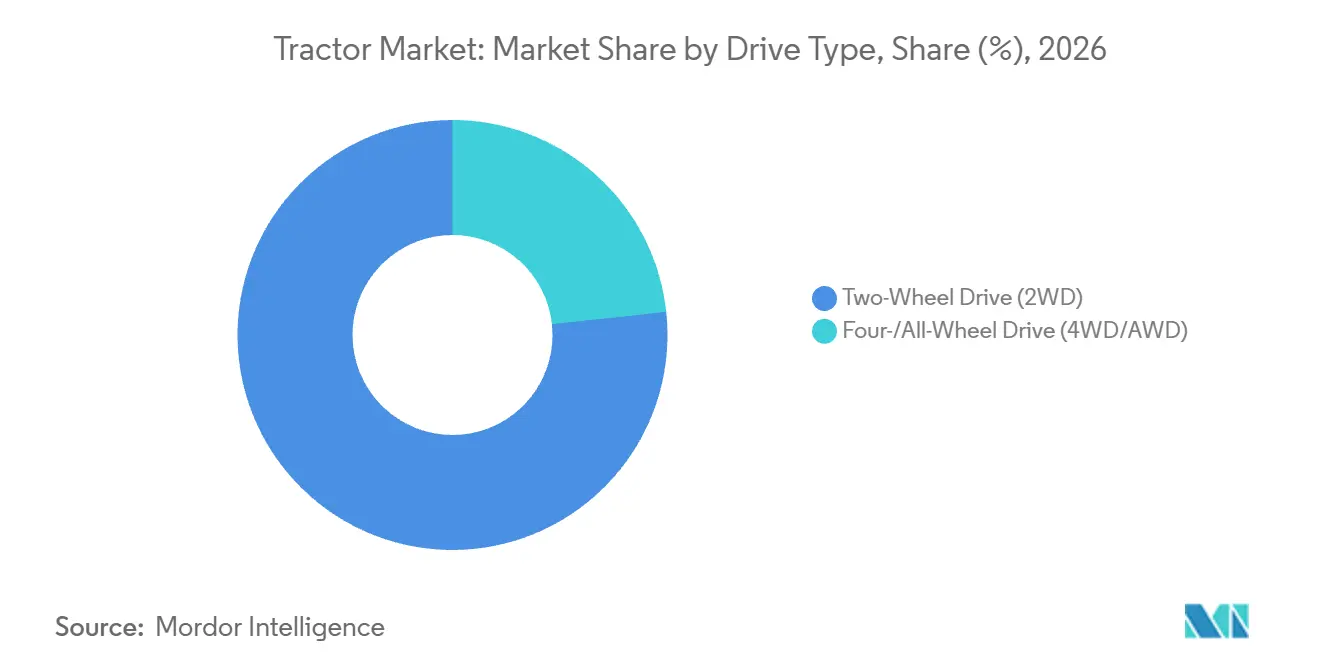
- Dentro de los tipos de tracción, la tracción en dos ruedas (2WD) mantuvo una participación del 76,72% del tamaño del mercado de tractores en 2026, mientras que la tracción en cuatro ruedas/total (4WD/AWD) es el segmento de mayor crecimiento con una CAGR prevista del 7,2% durante 2027-2032.
- Entre los tipos de propulsión, se prevé que los tractores eléctricos de batería crezcan más rápido con una CAGR del 8,8% durante 2027-2032, mientras que el diésel lideró con el 90,01% de los ingresos globales del mercado de tractores en 2026.
- La agricultura lideró la combinación de aplicaciones con el 88,77% de los ingresos globales del mercado de tractores en 2026, y se prevé que la construcción crezca más rápido con una CAGR del 7% durante 2027-2032.
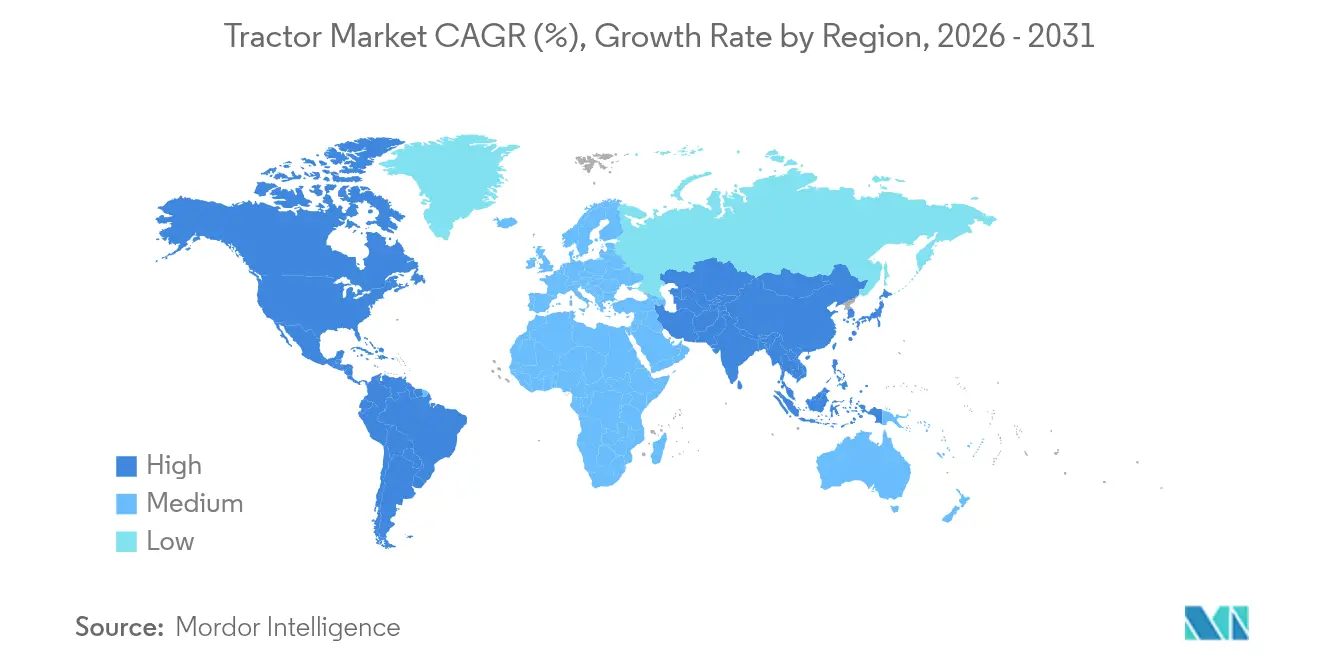
- Geográficamente, Asia-Pacífico lideró con el 55,66% de los ingresos globales del mercado de tractores en 2026, y se prevé que América del Sur crezca más rápido con una CAGR del 6,55% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal de impacto |
|---|---|---|---|
| Creciente Demanda de Mecanización en las Economías Emergentes | +2.1% | Regiones agrícolas de India | Mediano plazo (2-4 años) |
| Subsidios Gubernamentales y Líneas de Crédito Agrícola a Bajo Interés | +1.7% | Regiones agrícolas de todo Brasil | Corto plazo (≤ 2 años) |
| Escalada de la Escasez de Mano de Obra Agrícola en la OCDE y los BRICS | +1.5% | Regiones agrícolas de toda India | Largo plazo (≥ 4 años) |
| Rápida Adopción de Plataformas de Agricultura de Precisión y Telemática | +1.4% | Regiones agrícolas de toda Europa | Mediano plazo (2-4 años) |
| Comercialización de Tractores Eléctricos de Batería y Pruebas de Tractores de Pila de Combustible | +0.5% | Reino Unido, Irlanda y Alemania | Largo plazo (≥ 4 años) |
| Crecimiento de las Plataformas de Alquiler de Tractores Basadas en Datos | +0.4% | Países del continente africano | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de mecanización en economías emergentes
La industria de tractores de India registró 1,16 millones de ventas de tractores en el ejercicio fiscal 2026, un aumento del 23,5% respecto al ejercicio fiscal 2025.[1] En su análisis de marzo de 2026 sobre 5 fabricantes que representan más del 90% del volumen de la industria, CRISIL Ratings atribuyó el aumento estimado del ejercicio fiscal 2026 principalmente a la racionalización del GST. Señaló que la mejora en la asequibilidad respaldó las compras por primera vez y las compras de reemplazo, que estimó en el 35-40% y aproximadamente el 60-65% de las ventas domésticas, respectivamente. CRISIL indicó que los tractores eran vistos cada vez más como activos multiusos para la preparación del terreno, el transporte, el riego y el traslado de mercancías. La versatilidad puede fortalecer el argumento a favor de un tractor en ambas poblaciones de compradores al vincular la máquina con múltiples tareas agrícolas y de transporte. La combinación de ventas muestra que la demanda de India descansa principalmente en la sustitución de máquinas existentes, con los compradores por primera vez aportando un 35-40% menor pero sustancial.
Subsidios Gubernamentales y Líneas de Crédito Agrícola a Bajo Interés
El crédito respaldado por el gobierno apoya la demanda de tractores al ofrecer a los compradores agrícolas elegibles una vía definida para la financiación de equipos. El programa Moderfrota 2026/27 de Brasil financia la compra de tractores e implementos por parte de productores rurales y cooperativas de producción agrícola. Las tasas anuales fijas efectivas están limitadas al 11,5% para los agricultores del Pronamp y al 12,5% para otros prestatarios elegibles. Los límites de elegibilidad restringen el ingreso bruto anual o los ingresos operativos, incluido el grupo económico, a 45 millones de BRL (8,81 millones de USD). Estos parámetros hacen que las condiciones de financiación sean predecibles para los compradores que califican, fortaleciendo la propuesta de compra dentro del alcance agrícola del programa. Para los proveedores de tractores, identificar a los prestatarios elegibles y su tasa aplicable se convierte en parte del proceso de convertir la disponibilidad de financiación en pedidos de equipos.
Escalada de la Escasez de Mano de Obra Agrícola en la OCDE y los BRICS
La escasez de mano de obra agrícola en India fortalece el argumento a favor de los tractores que permiten a un operador disponible completar más labores de campo. El informe agrícola de enero-marzo de 2026 del Instituto para el Cambio Social y Económico identificó escaseces a medida que los trabajadores optaban por empleos industriales y percibían la agricultura como menos rentable económicamente. Esa alternativa de empleo hace que reclutar mano de obra agrícola adicional sea una base incierta para ampliar el trabajo que una explotación puede emprender. La mecanización ofrece una respuesta diferente al concentrar la capacidad de campo en torno a los operadores que una explotación puede asegurar. La evaluación de octubre de 2025 de la OCDE también identificó dificultades de contratación y retención en la agricultura de los países miembros, por lo que las restricciones de mano de obra que favorecen a los tractores no se limitan a India.
Rápida Adopción de Plataformas de Agricultura de Precisión y Telemática
El uso diario de herramientas agrícolas conectadas hace que la integración de tractores sea comercialmente relevante para los operadores cuyo trabajo ya depende de sistemas digitales. En mayo de 2026, el 66,4% de los usuarios finales europeos de explotaciones agrícolas encuestados informaron del uso diario de herramientas dependientes de la conectividad, incluida la telemática de maquinaria, los sistemas de guiado y las plataformas de gestión agrícola. Ese uso recurrente otorga a los tractores conectados un papel potencial dentro de las rutinas de trabajo establecidas, apoyando la demanda de equipos que puedan participar en ellas. Los fabricantes pueden abordar ese requisito mediante ofertas integradas de tractores y servicios digitales cuyo valor descansa en una conectividad de campo utilizable. Con más del 83% de los mismos usuarios finales calificando la conectividad de campo como muy importante o sumamente importante, el valor de un tractor para estos operadores depende de mantener sus funciones de telemática y guiado utilizables en el campo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial y Volatilidad de los Precios de las Materias Primas | -1.1% | Regiones de producción agrícola de Canadá | Corto plazo (≤ 2 años) |
| Dependencia de los Ingresos Estacionales en los Ciclos del Monzón/Clima | -0.6% | Regiones agrícolas de India expuestas al monzón | Corto plazo (≤ 2 años) |
| Cuellos de Botella en el Suministro de Chips de Grado Electrónico | -0.2% | Asia-Pacífico, Europa y América del Norte | Mediano plazo (2-4 años) |
| Normas de Localización y Origen de Contenido en los Acuerdos Comerciales | -0.2% | Estados Unidos, Canadá y México | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y Volatilidad de los Precios de las Materias Primas
Los precios elevados de los equipos se convierten en una barrera más fuerte cuando los cultivos que financian la compra de un tractor generan rendimientos más débiles. En sus perspectivas de diciembre de 2025, Farm Credit Canada (FCC) proyectó que las ventas unitarias de tractores nuevos de más de 100 HP en Canadá caerían un 5,6% en 2026 frente a 2025. El prestamista vinculó la menor rentabilidad agrícola con los bajos precios de las materias primas, los altos precios de los equipos y la incertidumbre geopolítica y comercial. Esta combinación aumenta la carga sobre los ingresos futuros esperados para justificar la sustitución de un tractor. La evaluación de junio de 2026 de FCC también vinculó la caída de los precios de los cultivos, el aumento de los costos operativos y los altos precios de los equipos con la reducción de las ventas de maquinaria agrícola en Canadá durante varios años. La recuperación del capital debe, por tanto, competir con los gastos operativos por los ingresos disponibles para financiar una máquina de reemplazo.
Dependencia de los Ingresos Estacionales en los Ciclos del Monzón/Clima
El estrés del monzón y una base de comparación alta pueden amortiguar el crecimiento minorista de tractores incluso cuando los envíos mayoristas aumentan. Los volúmenes minoristas de tractores en India crecieron un 0,8% interanual en agosto de 2026, en comparación con un crecimiento mayorista del 6,5%.[2] ICRA atribuyó el moderado aumento minorista principalmente al estrés relacionado con el monzón y al efecto de base alta. Para los proveedores que atienden a India, el crecimiento de los envíos ofrece menos garantía de ventas completadas mientras el estrés del monzón y una base de comparación minorista alta limitan el crecimiento minorista. Con ambas presiones afectando la comparación minorista, comprometer suministro adicional puede dejar su retorno comercial dependiente de una ventana de ventas posterior.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Potencia:
El Volumen en el Rango Medio Respalda una Oportunidad de Crecimiento Separada en Alta PotenciaLos tractores en el rango de 40-100 HP representaron una participación del 46,65% del tamaño del mercado de tractores en 2026. En India, la banda más estrecha de 41-50 HP representó casi dos tercios de las ventas unitarias de tractores en el ejercicio fiscal 2026. La retrospectiva de marzo de 2026 de CRISIL Ratings vinculó los cambios hacia modelos de 41-50 HP con las normas TREM-IV de octubre de 2022, que cubrían solo los tractores de más de 50 HP y permitían a los fabricantes una transición de 6 meses. Los costos de cumplimiento elevaron los precios por encima de los 50 HP mientras que los precios por debajo de los 50 HP se mantuvieron en gran medida sin cambios. Dado que TREM-IV añadió costos de cumplimiento solo por encima de los 50 HP, la posición de ventas en India de la banda de 41-50 HP dependió en parte de la brecha de precios resultante.
Los tractores de más de 100 HP son el segmento de mayor crecimiento, con una CAGR prevista del 6,6% durante 2027-2032. En Portugal, las matriculaciones de la clase más estrecha de más de 120 HP aumentaron un 8% hasta 591 unidades en 2025, desde 549 en 2024. La clase también aumentó hasta el 12% de las matriculaciones nacionales de tractores en Portugal en 2025 desde el 9% en 2024. La clase ganó participación en las matriculaciones a pesar de un crecimiento unitario de solo el 8%, lo que implica que las matriculaciones de 120 HP o menos cayeron y los compradores de mayor potencia ganaron terreno en un mercado portugués en contracción.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Tracción:
El Volumen Establecido en Tracción en Dos Ruedas se Encuentra con una Propuesta de Valor Cambiante en Tracción en Cuatro RuedasLa tracción en dos ruedas (2WD) representó una participación del 76,72% en el mercado de tractores en 2026, convirtiéndola en el segmento más grande. Los datos preliminares de las empresas miembros de la Asociación de Fabricantes de Equipos (AEM) registraron 133.877 ventas minoristas en EE. UU. de tractores agrícolas 2WD durante enero-septiembre de 2026. El total fue un 12,5% inferior al de enero-septiembre de 2025, mientras que los 86.030 tractores de menos de 40 HP, con una caída del 14,2% interanual, constituyeron la mayor parte. El volumen 2WD en EE. UU. se mueve, por tanto, principalmente con la demanda de menos de 40 HP.
La tracción en cuatro ruedas/total (4WD/AWD) es el segmento de mayor crecimiento, con una CAGR prevista del 7,2% durante 2027-2032. India redujo el GST de tractores del 12% al 5% con efecto a partir del 22 de septiembre de 2025, excepto para los tractores de carretera para semirremolques de más de 1.800 cc, que tributaban al 18%. Carraro India informó que la reducción del GST acercó los precios de los tractores 4WD después del GST a los precios de los tractores 2WD antes del GST, acelerando el cambio doméstico hacia el 4WD. El proveedor de componentes también informó de un crecimiento continuo en la demanda doméstica de ejes 4WD en el trimestre finalizado el 30 de junio de 2026. Para los fabricantes, la oportunidad en India se extiende desde la venta de la configuración hasta asegurar la capacidad de ejes necesaria para entregarla a medida que la adopción se amplía.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Propulsión:
La Continuidad de la Flota Diésel Coexiste con la Electrificación FocalizadaEl diésel fue el segmento más grande, representando el 90,01% de los ingresos globales del mercado de tractores en 2026. El 1 de enero de 2025, el diésel impulsaba el 95,8% de los 302.853 tractores matriculados en los Países Bajos, según Statistics Netherlands.[3] El organismo informó de algo más de 2.000 tractores eléctricos, o el 0,7% de la flota matriculada, en la misma fecha. Esa combinación de flota otorga a las ofertas de sustitución de diésel una base de clientes establecida, mientras que los proveedores eléctricos se enfrentan a una oportunidad de conversión mucho mayor que la población eléctrica matriculada.
Los tractores eléctricos de batería son el segmento de mayor crecimiento, con una CAGR prevista del 8,8% durante 2027-2032. AGCO Corporation informó que su serie eléctrica de batería Fendt e100 Vario estaba disponible en 21 países europeos en 2026. La empresa también describió la compra de Oslo de una pequeña flota para el mantenimiento vial invernal en línea con los objetivos medioambientales locales. Esa compra municipal conecta la electrificación con una tarea de servicio público definida y un objetivo del comprador más allá de la producción agrícola.
Por Aplicación:
La Producción de Cultivos Ancla la Demanda Mientras la Construcción Añade Otra Ruta de CrecimientoLa agricultura fue el segmento más grande, con el 88,77% de los ingresos globales del mercado de tractores en 2026. El segmento global de equipos y tecnología de Producción y Agricultura de Precisión de Deere & Company generó 17,31 mil millones de USD en ventas netas en el ejercicio fiscal 2025. Ese negocio atiende a productores a escala de cultivos que incluyen cereales, algodón y caña de azúcar. Deere identificó la escasez de mano de obra, la volatilidad de los costos de insumos y los plazos de trabajo más ajustados entre los desafíos de esos clientes.
La construcción es el segmento de mayor crecimiento, con una CAGR prevista del 7% durante 2027-2032. En sus perspectivas de abril de 2025 para el ejercicio fiscal 2026, que finalizó el 31 de marzo de 2026, CRISIL Ratings situó la agricultura en el 70-75% de los volúmenes de tractores en India, con la construcción y actividades relacionadas constituyendo el resto. Las perspectivas vincularon el repunte proyectado en la construcción de carreteras con las asignaciones del Presupuesto de la Unión para ese ejercicio fiscal. Eso vincula la construcción y las actividades relacionadas detrás del resto de las ventas de tractores en India con los presupuestos de infraestructura pública, una ruta de demanda distinta del 70-75% de la agricultura.
Análisis geográfico
Mercado de Tractores de Asia-Pacífico
Asia-Pacífico mantuvo una participación del 55,66% en el mercado de tractores en 2026, convirtiéndola en la geografía más grande. Swaraj Tractors, parte del Grupo Mahindra, alcanzó una producción acumulada de 2,5 millones de tractores con su lanzamiento del 29 de agosto de 2025 en Mohali, Punjab, India. En agosto de 2026, Escorts Kubota Ltd., la filial india de Kubota Corporation, comenzó la preparación del terreno para una planta planificada en Uttar Pradesh destinada a ampliar la capacidad de tractores y otros productos para India. La producción acumulada de Swaraj y la capacidad planificada de Escorts Kubota sitúan una base de fabricación establecida y una mayor inversión en suministro cerca de los compradores de tractores en India.
Mercado de Tractores de América del Sur
América del Sur es la geografía de mayor crecimiento, con una CAGR prevista del 6,55% durante 2027-2032. Las ventas minoristas de maquinaria agrícola en Brasil cayeron un 3,6% hasta 49.800 unidades en 2025, y la evaluación de abril de 2026 de ANFAVEA pronosticó una caída adicional del 6,2% para 2026. Esa evaluación también informó de un crecimiento en las ventas de tractores de baja potencia asociados con la agricultura familiar y programas como PRONAF Mais Alimentos. Describió las tasas de interés del programa como de alrededor del 5%. El contraste convierte la financiación de la agricultura familiar en el punto de entrada concreto para el negocio de tractores de baja potencia en Brasil dentro de un panorama general de maquinaria adverso.
En América del Norte, las perspectivas de diciembre de 2025 de FCC para 2026 identificaron a los productores ganaderos canadienses como posibles compradores de actualización de tractores si los precios del ganado y los ingresos se mantenían sólidos, convirtiendo los rendimientos del ganado en una condición para las ofertas de reemplazo. En Europa, CLIMMAR, una asociación de distribuidores y reparadores de maquinaria agrícola, informó de una caída en las matriculaciones en 13 países miembros en 2025, liderada por Francia, Alemania e Italia con 33.251, 20.497 y 17.552 matriculaciones, respectivamente. Los totales nacionales líderes favorecen una cobertura de distribuidores concentrada en Francia, Alemania e Italia, con la muestra contando todas las potencias de tractores en Austria e Italia y al menos 50 HP en otros lugares. En Oriente Medio y África, el Proyecto Belarus de Nigeria, implementado con el apoyo de AfTrade DMCC y Bielorrusia, entregó 2.000 tractores y 9.000 implementos bajo la política federal de mecanización en 2025. La entrega nigeriana vincula el suministro de equipos completado con un programa federal de mecanización implementado con AfTrade DMCC.
Marco Regulatorio y Perspectivas
La comparación abarca los requisitos de homologación de motores y vehículos de determinadas jurisdicciones para los fabricantes que venden tractores agrícolas diésel. Estados Unidos vincula los requisitos del motor Nivel 4 con la certificación de familia de motores y el cumplimiento durante la vida útil del motor. China añade obligaciones de posicionamiento instalado en fábrica y transmisión de datos para la maquinaria cubierta con motores diésel de al menos 37 kW. Para los fabricantes, la conformidad técnica se extiende, por tanto, desde el propio motor hasta la integración en fábrica y la presentación de informes.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | China | Turquía |
|---|---|---|---|---|---|
| Autoridad principal | Agencia de Protección Ambiental | IBAMA, la autoridad de licencias ambientales | Kraftfahrt-Bundesamt | Ministerio de Ecología y Medio Ambiente | Ministerio de Industria y Tecnología |
| Instrumentos clave o dirección | Nivel 4 bajo 40 CFR Parte 1039; propuesta de inducción SCR de julio de 2026 | Resolución CONAMA 433/2011, MAR-I; el borrador MAR-II de octubre de 2026 propone un inicio el 1 de enero de 2030 para motores de 130-560 kW | Etapa V bajo el Reglamento (UE) 2016/1628 y homologación de tractores agrícolas | HJ 1014-2020; borrador China V de junio de 2026 con implementación recomendada alrededor de 2028 | AB/167/2013 y AB/2018/985 con requisitos de Etapa V incorporados |
| Efecto comercial | Certificación de familia de motores y cumplimiento de emisiones durante la vida útil | Cumplimiento MAR-I para la maquinaria diésel doméstica e importada nueva cubierta desde 19 kW | Homologación de motores cubiertos y monitoreo de emisiones en servicio | Posicionamiento y terminales instalados antes del lanzamiento en fábrica, con transmisión de datos requerida, para maquinaria con motores diésel de al menos 37 kW | Homologación de tipo condicionada a la conformidad de emisiones del vehículo y motor cubiertos |
| Atractivo de la política actual | Medio | Medio | Medio | Bajo | Medio |
| Dirección futura del atractivo de la política | Flexibilización | Endurecimiento | Sin cambios | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | |||||
La calificación Media de Estados Unidos refleja las obligaciones de certificación y vida útil, mientras que su propuesta SCR de julio de 2026 sustituiría las notificaciones por las reducciones de potencia manteniendo los estándares de emisiones, apoyando una dirección de Flexibilización. Las calificaciones Media y Sin cambios de Alemania reflejan las obligaciones de homologación y Etapa V, mientras que la propuesta de combustible de hidrógeno de octubre de 2026 dejaría intactos los límites de contaminantes diésel. La calificación Media de Brasil refleja el MAR-I y la calificación Baja de China refleja el monitoreo en fábrica, con Endurecimiento basado en límites de partículas más estrictos propuestos para 130-560 kW y límites de emisiones para 56-560 kW, respectivamente. Las calificaciones Media y Sin cambios de Turquía reflejan los requisitos de homologación de emisiones específicos para tractores vigentes desde el 1 de enero de 2023, con las condiciones de categoría de motor manteniendo el cumplimiento centrado en la conformidad establecida de vehículos y motores.
Etapas de la Cadena de Valor
La cadena de valor de los tractores compara dónde los proveedores obtienen ingresos y cómo cada etapa operativa puede proteger la continuidad de la entrega. Carraro suministra sistemas de transmisión para tractores y otros equipos fuera de carretera, mientras que AGCO Power produce motores diésel en Finlandia. El Formulario 10-K de 2025 de Deere informó de interrupciones históricas en la cadena de suministro que involucraban escaseces de materiales, componentes y bienes completos en su negocio de equipos. La empresa identificó el abastecimiento múltiple de piezas y materiales seleccionados como una medida de mitigación implementada.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción de componentes | Proveedores de transmisiones como Carraro; productores de motores como AGCO Power | Ventas de componentes | Exposición a escaseces de materiales y componentes | Abastecimiento múltiple de piezas y materiales seleccionados |
| Fabricación de tractores | Fabricantes de tractores como AGCO Corporation a través de Valtra y Argo Tractors S.p.A. | Ventas de máquinas completas | Sincronización de entregas de componentes con el ensamblaje | Secuenciar el ensamblaje en torno a la disponibilidad confirmada de componentes |
| Distribución y venta minorista | Redes de sucursales de ventas e importadores como Argo Tractors S.p.A.; distribuidores como Danieli S.r.l. en el noreste de Italia | Reventas de tractores | Conectar el suministro internacional con el acceso local del comprador | Combinar la cobertura del importador con distribuidores locales autorizados |
| Suministro de piezas de repuesto | Proveedores de piezas de repuesto como AGCO Corporation | Ventas de piezas de repuesto | Soporte de generaciones de modelos descontinuados | Preservar la identificación de piezas y el reabastecimiento para modelos más antiguos |
| Fuente: Mordor Intelligence | ||||
Los ingresos posventa otorgan a los proveedores un interés comercial en los equipos más allá del lanzamiento en fábrica, con AGCO vendiendo piezas de repuesto para productos que ya no están en producción. Ese alcance de servicio hace que el conocimiento retenido del producto y la identificación de piezas sean activos de resiliencia importantes cuando los rangos de modelos cambian. Mantener esas capacidades vincula el desarrollo futuro de modelos con el valor comercial de dar soporte a máquinas más antiguas.
Panorama competitivo
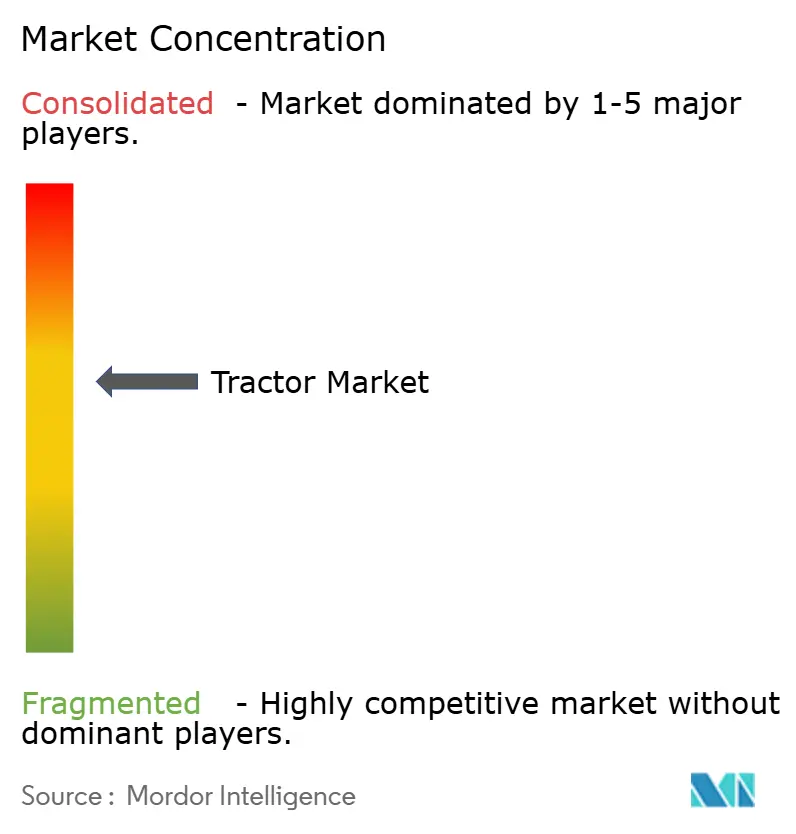
La industria está moderadamente concentrada en torno a Mahindra & Mahindra Ltd., Deere & Company y otros grupos de tractores establecidos. CNH Industrial N.V., cuyo segmento de Agricultura desarrolla, fabrica, distribuye y da soporte a equipos y soluciones de agricultura de precisión a través de marcas que incluyen Case IH y New Holland, compite junto a Kubota Corporation y AGCO Corporation (Massey Ferguson, Valtra, Fendt). La cartera de equipos de producción de Deere incluye tractores 4WD, de oruga y de hileras junto con otra maquinaria agrícola. Mahindra reportó 505.930 ventas domésticas de tractores en India en el ejercicio fiscal 2026, incluidas las ventas de Gromax Agri Equipment Limited, un aumento del 24,3% respecto al ejercicio fiscal 2025. El crecimiento del volumen doméstico de Mahindra superó ligeramente el total de la industria india en el mismo informe anual, elevando su participación en las unidades de tractores de India.
Las ventas netas de equipos agrícolas de AGCO en América del Norte aumentaron un 19,8% interanual en términos de moneda constante en el segundo trimestre de 2026, con los tractores de alta potencia entre los mayores aumentos de ventas. El segmento global de equipos y tecnología de Producción y Agricultura de Precisión de Deere reportó 4 mil millones de USD en ventas netas en el tercer trimestre de 2026, una caída del 6% interanual. Deere también lanzó 6 nuevos modelos de tractores 8R y 8RX con opciones de mayor potencia en febrero de 2026. Las ganancias de ventas de alta potencia de AGCO y las opciones de mayor potencia añadidas por Deere apuntan a un enfoque compartido en máquinas de mayor potencia a pesar del declive más amplio del segmento de Deere.
Kubota anunció un plan de lanzamiento en Japón en abril de 2027 para los modelos de la Serie MR Agri Robo Tractor no tripulados y tripulados en agosto de 2026. La función de monitoreo remoto de los modelos no tripulados planificados permitiría a los usuarios abandonar el lugar de trabajo mientras los tractores realizan tareas agrícolas de forma autónoma. Kubota afirma que la Serie MR cumple con la Directriz del Ministerio de Agricultura, Silvicultura y Pesca para Garantizar la Seguridad de la Maquinaria Agrícola Automatizada, que cubre la operación autónoma de tractores con monitoreo remoto en los campos. En julio de 2026, Yanmar South America comenzó la construcción de una fábrica en Indaiatuba, Brasil, planificada para aumentar la producción anual de tractores de 5.000 a 7.000 unidades en un turno. El plan de Kubota vincula el ahorro de tiempo del operador con la directriz de seguridad de Japón, mientras que la fábrica planificada de Yanmar añadiría 2.000 unidades de producción anual de tractores en un solo turno en Brasil, distinguiendo la competencia liderada por la autonomía de la inversión en producción local.
Líderes de la industria de tractores
-
Mahindra & Mahindra Ltd.
-
Deere & Company
-
CNH Industrial N.V. (Case IH, New Holland)
-
Kubota Corporation
-
AGCO Corporation (Massey Ferguson, Valtra, Fendt)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tractores Empresas cubiertas en este informe
- Deere & Company
- CNH Industrial N.V. (Case IH, New Holland)
- AGCO Corporation (Massey Ferguson, Valtra, Fendt)
- Mahindra & Mahindra Ltd.
- Kubota Corporation
- CLAAS KGaA mbH
- Escorts Kubota Ltd.
- TAFE Ltd.
- Sonalika (International Tractors Ltd.)
- SDF Group (Same Deutz-Fahr)
- Yanmar Agribusiness Co., Ltd.
- Argo Tractors S.p.A.
- LS Mtron Ltd.
- Daedong (Kioti)
- TYM Corporation
- Weichai Lovol Intelligent Agricultural Technology CO., LTD
- YTO Group Corp.
- XCMG Construction Machinery Co., Ltd.
- Zetor Tractors a.s.
- J C Bamford Excavators Ltd
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan las rutas de compra de tractores donde las estructuras de financiación abordan diferentes necesidades de flujo de caja del comprador. La ventana de financiación Moderfrota 2026/27 de Brasil se extiende hasta el 30 de junio de 2027. Las diferentes participaciones máximas de financiación para los agricultores elegibles del Pronamp y otros productores crean ofertas separadas con diferentes saldos financiados por el comprador. En agosto de 2026, el Banco Cooperativo de Kenia y el distribuidor de Kubota Car & General (Trading) Limited acordaron una ruta de financiación de tractores nuevos para agricultores, cooperativas y agronegocios elegibles.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Renovación de tractores Pronamp en Brasil | El crédito 2026/27 puede cubrir hasta el 100% del valor de los bienes elegibles por año agrícola | Agricultores elegibles del Pronamp | Vincular tractores John Deere calificados con una solicitud de crédito | Aprobación previa y límites de crédito revocables | Deere & Company y Banco John Deere |
| Modernización de flotas de productores y cooperativas en Brasil | El crédito 2026/27 puede cubrir hasta el 85% del valor de los bienes elegibles por año agrícola | Otros productores rurales elegibles y cooperativas de producción agrícola | Estructurar una oferta de tractores calificada con financiación identificada para el saldo | Techo de ingresos del grupo económico y el saldo no financiado | Proveedores de tractores elegibles para el programa como John Deere |
| Compras de tractores con reembolso estacional en Kenia | La ruta de agosto de 2026 ofrece a los clientes elegibles hasta el 100% de financiación bajo estructuras seleccionadas, hasta 72 meses y opciones estacionales | Agricultores, cooperativas y agronegocios kenianos elegibles | Vincular los nuevos tractores Kubota y los reembolsos con los flujos de caja agrícolas | Capacidad de servicio de la deuda a lo largo de las temporadas agrícolas | Kubota Corporation, Car & General (Trading) Limited y Banco Cooperativo de Kenia |
| Fuente: Mordor Intelligence | |||||
Estas oportunidades dividen el problema del crédito en el saldo financiado por el comprador y el calendario de los reembolsos. Los 2 techos de financiación de Brasil afectan al primero, mientras que las estructuras estacionales de Kenia abordan el segundo. La coordinación entre prestamista y distribuidor se convierte, en consecuencia, en parte de la propia oferta de tractores, dando a los proveedores una forma de atender a diferentes compradores agrícolas a través de diferentes estructuras de compra.
Desarrollos recientes de la industria en Mercado de Tractores
- Ago 2026: El Banco Cooperativo de Kenia y el distribuidor de Kubota Car & General (Trading) Limited acordaron una asociación de financiación de tractores nuevos para agricultores, cooperativas y agronegocios kenianos elegibles.
- Ago 2026: Escorts Kubota Ltd., la filial india de Kubota Corporation, comenzó la preparación del terreno para una planta planificada en Uttar Pradesh destinada a ampliar la capacidad de tractores y otros productos para India.
- Jul 2026: Yanmar South America comenzó la construcción de una fábrica en Indaiatuba, Brasil, planificada para aumentar la producción anual de tractores de 5.000 a 7.000 unidades en un turno.
Mercado de Tractores Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global de tractores mide el gasto anual en tractores completos nuevos vendidos en todo el mundo para trabajos en sus aplicaciones aceptadas. El valor cubre equipos completos en todas las configuraciones de potencia, tracción y propulsión y clases de aplicación.
Exclusiones del alcance: Las transacciones de reventa de tractores usados, los accesorios e implementos vendidos por separado, las piezas de repuesto vendidas por separado, y los ingresos continuos por servicios, financiación y seguros están excluidos.
Descripción General de la Segmentación
- Por potencia
- Menos de 40 HP
- 40 - 100 HP
- Más de 100 HP
- Por tipo de tracción
- Tracción en dos ruedas (2WD)
- Tracción en cuatro ruedas/tracción total (4WD/AWD)
- Por tipo de propulsión
- Diésel
- Eléctrico de batería
- Híbrido (diésel-eléctrico)
- Por aplicación
- Agricultura
- Construcción
- Silvicultura
- Mantenimiento municipal y de espacios verdes
- Transporte y logística
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Egipto
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación secundaria pública utiliza fuentes como las estadísticas de maquinaria agrícola de la Organización de las Naciones Unidas para la Alimentación y la Agricultura, que rastrean la maquinaria en uso, la producción y el comercio, y los informes mensuales de tractores minoristas de la Asociación de Fabricantes de Equipos para evaluar la dirección de las ventas y la combinación de clases de potencia. Los comunicados de matriculaciones de CEMA ayudan a interpretar la demanda de nuevos equipos en Europa, mientras que las previsiones de ingresos agrícolas del Servicio de Investigación Económica del Departamento de Agricultura de EE. UU. proporcionan contexto para la capacidad de compra agrícola y el calendario de sustitución.
Los informes anuales de las empresas, los materiales para inversores y las presentaciones regulatorias pueden aclarar la combinación de productos, la exposición geográfica, los ingresos de equipos reportados y las condiciones operativas, con prensa de reputación utilizada para verificar desarrollos fechados y señales del mercado. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas con fabricantes de tractores, distribuidores y concesionarios, especialistas en equipos agrícolas, y compradores de flotas o explotaciones agrícolas pueden contrastar la evidencia secundaria sobre precios de nuevos equipos, inventario en el canal, calendario de sustitución y combinación de aplicaciones. El seguimiento de los analistas puede aclarar definiciones inconsistentes o evidencia regional y de segmento faltante, y luego triangular las respuestas con las divulgaciones de las empresas, los indicadores de matriculaciones y ventas, y los datos económicos agrícolas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | APAC: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Previsión
Un modelo descendente estima las ventas anuales globales de fabricantes de tractores completos nuevos en USD, luego verifica el resultado mediante consolidaciones selectivas de proveedores y distribuidores y el precio de venta muestreado multiplicado por el volumen de unidades. Los principales indicadores incluyen las tendencias de ventas en agricultura y otras aplicaciones, las matriculaciones y unidades minoristas de tractores, la combinación de potencia y tracción, los ingresos agrícolas y las condiciones crediticias, y los cambios en los precios de los equipos. Estos indican la demanda, la combinación de productos, la capacidad de compra y el valor por unidad. La evidencia de las divulgaciones de las empresas, las estadísticas nacionales y los datos de las asociaciones respalda las participaciones regionales y de productos, con las tendencias unitarias y los cambios observados en precios y combinación informando las perspectivas de valor. Las previsiones pueden utilizar regresión multivariante donde los impulsores de la demanda tienen series consistentes, suavizado de series temporales para historiales de ventas estables, y análisis de escenarios para perturbaciones climáticas, de financiación o de materias primas. Los expertos primarios pueden comprobar si los supuestos de previsión a nivel de variables se ajustan a las condiciones de compra y del canal. Las brechas se manejan comparando definiciones y períodos, luego utilizando el indicador regional o de segmento más cercano respaldado y registrando un rango para verificaciones de sensibilidad en lugar de rellenar observaciones faltantes con precisión no respaldada.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon el modelo con señales estadísticas independientes de empresas, asociaciones y fuentes públicas, luego investigaron las diferencias materiales en unidades, valor, período o cobertura de productos. Las verificaciones de anomalías señalan cambios abruptos en la participación, movimientos de precios o volúmenes implausibles y totales regionales inconsistentes. Los analistas rastrean cada problema hasta su fuente y lo resuelven o documentan antes de la aprobación mediante revisiones sucesivas de fuentes, modelos y editoriales. Se activa el recontacto cuando la definición de una fuente no está clara, un insumo importante entra en conflicto con otra señal, o un evento material del mercado cambia un supuesto. El modelo se actualiza anualmente, se pone al día entre ciclos para eventos materiales y recibe una revisión previa a la entrega.
Estimación del Mercado de Tractores de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El valor cubre equipos completos en todas las configuraciones de potencia, tracción y propulsión y clases de aplicación.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los principales indicadores incluyen las tendencias de ventas en agricultura y otras aplicaciones, las matriculaciones y unidades minoristas de tractores, la combinación de potencia y tracción, los ingresos agrícolas y las condiciones crediticias, y los cambios en los precios de los equipos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 100,6 mil millones de USD (2027) | |
| Consultora Global A | 89,8 mil millones de USD (2026) | Con su base de 2026, esta estimación es un 10,7% inferior al valor de este informe para 2027 de 100,6 mil millones de USD, 1 año después. Su valor publicado de 2026 es un año anterior, y su previsión crece desde esa base, lo que puede contribuir a un valor inferior frente a una medida de 2027. |
| Consultora Global B | 67,5 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 32,9% inferior al valor de este informe para 2027 de 100,6 mil millones de USD, 2 años después. Su límite declarado de tractores agrícolas es más estrecho que la medida aceptada, que también contabiliza los tractores utilizados en aplicaciones no agrícolas. |
Los analistas de Mordor Intelligence triangularon el modelo con señales estadísticas independientes de empresas, asociaciones y fuentes públicas, luego investigaron las diferencias materiales en unidades, valor, período o cobertura de productos.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de tractores y las perspectivas de crecimiento?
El mercado se estima en 100,6 mil millones de USD en 2027 y se prevé que alcance los 131,3 mil millones de USD para 2032, con una CAGR del 5,47% durante 2027-2032.
¿Qué está apoyando la demanda de tractores?
La mecanización, la escasez de mano de obra agrícola y la financiación respaldan las compras. El programa Moderfrota 2026/27 de Brasil financia la compra elegible de tractores e implementos agrícolas.
¿Qué clase de potencia de tractores tiene la mayor participación en los ingresos?
Los tractores en el rango de 40-100 HP lideraron con el 46,65% de los ingresos globales del mercado de tractores en 2026.
¿Qué empresas son proveedores destacados de tractores?
Los proveedores destacados incluyen Mahindra & Mahindra Ltd., Deere & Company, CNH Industrial N.V., Kubota Corporation y AGCO Corporation.
¿Qué desafíos afectan las nuevas compras de tractores?
Los altos precios de los equipos y la débil rentabilidad agrícola limitan la sustitución. En sus perspectivas de diciembre de 2025, Farm Credit Canada proyectó que las ventas unitarias de tractores nuevos de más de 100 HP en Canadá caerían un 5,6% en 2026 frente a 2025.
¿Qué regiones lideran los ingresos del mercado de tractores y el crecimiento previsto?
Asia-Pacífico mantuvo el 55,66% de los ingresos globales del mercado de tractores en 2026, mientras que se prevé que América del Sur crezca más rápido con una CAGR del 6,55% durante 2027-2032.