
Tamanho e Participação do Mercado Chinês de Medicamentos e Dispositivos para Cuidados com Diabetes
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
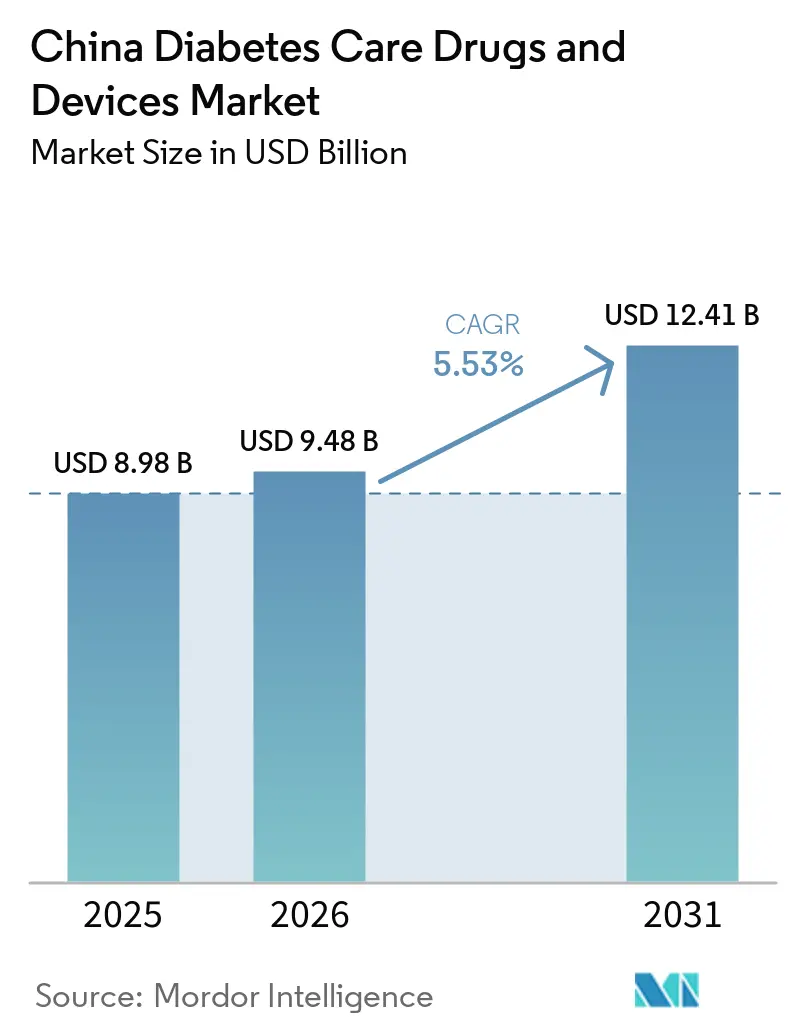
| Tamanho do mercado no ano base (2025) | 8.98 Bilhões de dólares |
| Tamanho do Mercado (2026) | 9.48 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.41 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.53 % |
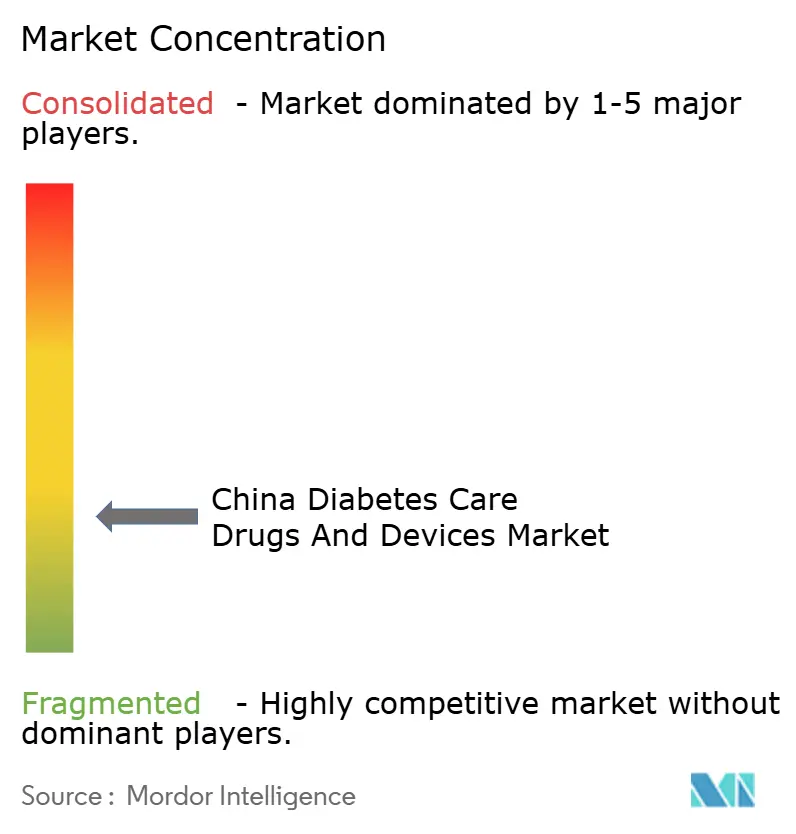
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Chinês de Medicamentos e Dispositivos para Cuidados com Diabetes pela Mordor Intelligence
O tamanho do mercado chinês de medicamentos e dispositivos para cuidados com diabetes em 2026 é estimado em USD 9,48 bilhões, crescendo a partir do valor de 2025 de USD 8,98 bilhões, com projeções para 2031 mostrando USD 12,41 bilhões, crescendo a um CAGR de 5,53% no período 2026-2031. O crescimento sustentado reflete três forças estruturais: uma população diabética de 140 a 233 milhões de pessoas, um forte impulso político para a gestão digital de doenças crônicas e a rápida inovação em dispositivos que complementa a farmacoterapia tradicional. A Aquisição Nacional Baseada em Volume (ANBV) reduziu os preços medianos de insulina em 42,08%, desbloqueando USD 2,85 bilhões em economias acumuladas e ampliando o acesso, ao mesmo tempo que obriga os fabricantes a buscar pipelines diferenciadas e com maior eficiência de custos. O impulso regulatório é igualmente visível, com 228 novos registros para diabetes aprovados pela Administração Nacional de Produtos Médicos em 2024, incluindo o primeiro agente hipoglicemiante oral de ação ultralonga, a cofrogliiptina. Desequilíbrios geográficos persistem: as cidades de primeiro nível capturam a adoção mais precoce de terapias de ponta, enquanto a expansão de farmácias nas cidades de segundo e terceiro nível sustenta a próxima onda de demanda.
Principais Conclusões do Relatório
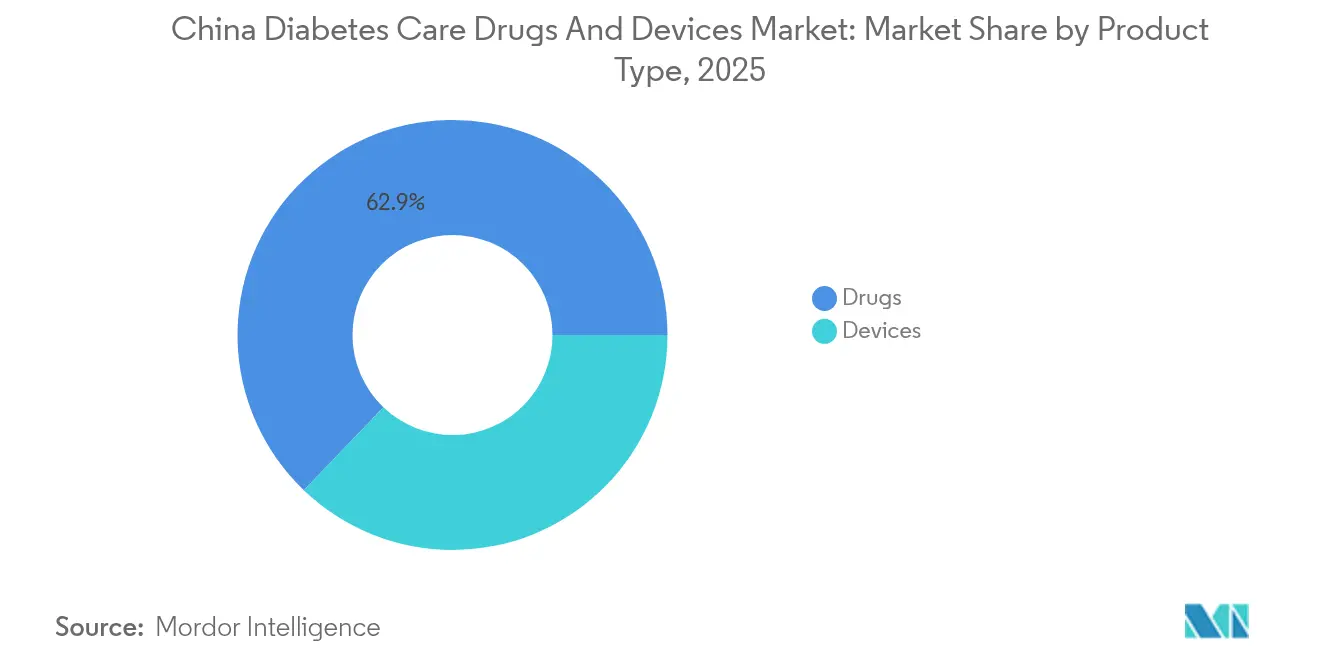
- Por tipo de produto, os medicamentos lideraram com 62,85% da participação na receita em 2025; os dispositivos devem crescer mais rapidamente, com um CAGR de 6,28% até 2031.
- Por tipo de diabetes, o tipo 2 representou 90,55% da participação no mercado chinês de medicamentos e dispositivos para cuidados com diabetes em 2025, enquanto o tipo 1 deve avançar a um CAGR de 6,31% até 2031.
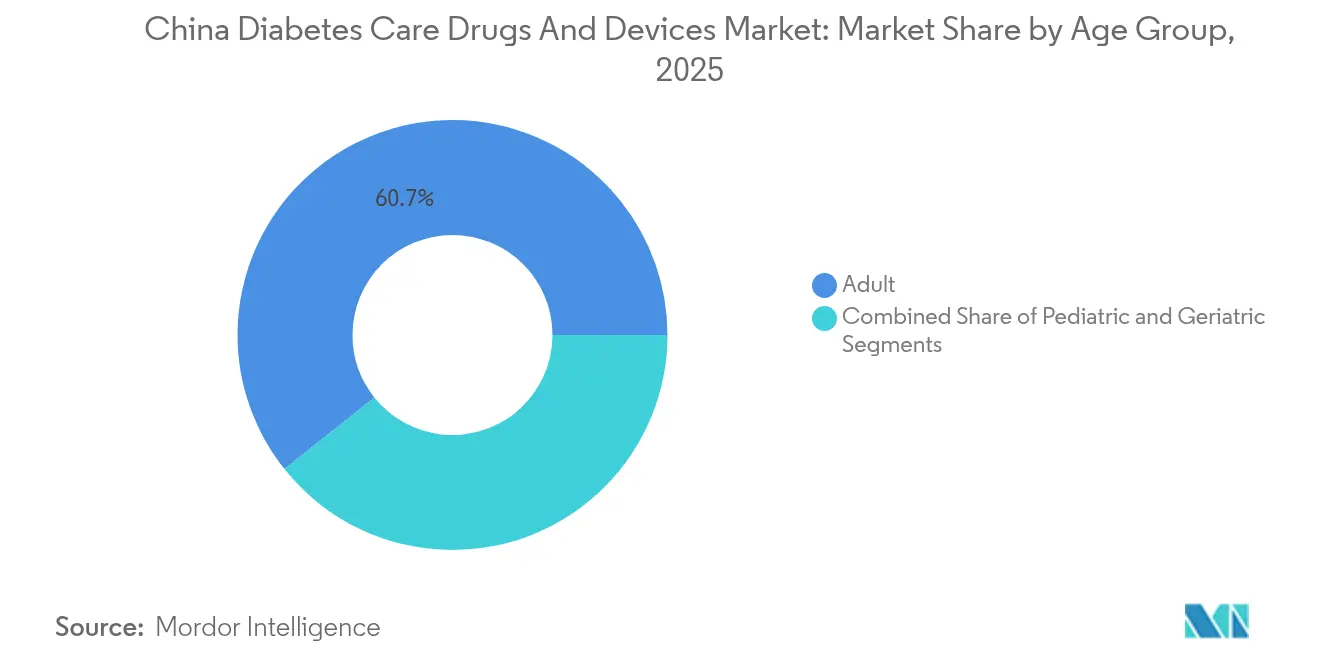
- Por faixa etária, os adultos detiveram 60,72% do tamanho do mercado chinês de medicamentos e dispositivos para cuidados com diabetes em 2025; o segmento geriátrico apresenta o maior ritmo de expansão, com um CAGR de 6,18% até 2031.
- Por canal de distribuição, os pontos de venda offline retiveram 67,65% de participação em 2025, mas os canais online devem registrar um CAGR de 6,42% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Chinês de Medicamentos e Dispositivos para Cuidados com Diabetes
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência de diabetes e envelhecimento da população | +1.8% | Nacional, concentrado nas cidades de primeiro nível com expansão para cidades de segundo e terceiro nível | Longo prazo (≥ 4 anos) |
| Expansão do reembolso governamental para terapias inovadoras | +1.2% | Nacional, com ganhos iniciais em Pequim, Xangai e Guangzhou | Médio prazo (2-4 anos) |
| Adoção crescente de monitoramento contínuo de glicose (MCG) e tecnologia de bomba de insulina | +0.9% | Centros urbanos, expandindo-se para cidades de segundo nível | Médio prazo (2-4 anos) |
| Plataformas digitais de adesão baseadas no WeChat | +0.7% | Nacional, com maior penetração em demografias familiarizadas com tecnologia | Curto prazo (≤ 2 anos) |
| Aumento da capacidade doméstica de GLP-1 e vencimento de patentes | +0.6% | Centros nacionais de manufatura, regiões orientadas para exportação | Médio prazo (2-4 anos) |
| Expansão de farmácias de varejo nas cidades de segundo e terceiro nível | +0.5% | Cidades secundárias e terciárias, zonas de transição rural-urbana | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Diabetes e Envelhecimento da População
A prevalência estimada de diabetes em adultos na China de 15,88% se traduz em 140 a 233 milhões de pacientes, um número que sobrecarrega as vias convencionais de cuidado. Uma sociedade em envelhecimento agrava a complexidade: mais de 200 milhões de cidadãos têm agora ≥ 65 anos, uma coorte que apresenta maior resistência à insulina e policomorbidade [1]Yu-Chang Zhou, A prevalência nacional e provincial e os encargos não fatais do diabetes na China de 2005 a 2023 com projeções de prevalência até 2050,
Military Medical Research, mmrjournal.biomedcentral.com. Pacientes idosos requerem tecnologias assistivas e esquemas simplificados, estimulando a demanda por dispositivos de monitoramento conectados que reduzam as visitas às clínicas. Sem intervenções sistêmicas, a prevalência poderia atingir 29,1% até 2050, mas evidências sugerem que soluções digitais direcionadas poderiam reduzir à metade essa escalada. O aumento dos gastos — USD 165,3 bilhões em despesas diretas com diabetes — aumenta a urgência por modelos escaláveis e habilitados por tecnologia que o mercado chinês de medicamentos e dispositivos para cuidados com diabetes está começando a oferecer.
Expansão do Reembolso Governamental para Terapias Inovadoras
As negociações anuais da Lista Nacional de Medicamentos Reembolsáveis (LNMR) adicionaram 117 moléculas em 2024, reduzindo os preços em 61,7%, mas salvaguardando os incentivos aos desenvolvedores por meio de compromissos de volume. A inclusão de 15 medicamentos órfãos em 2025 indica uma cobertura mais ampla para complicações diabéticas complexas. Um sistema de canal duplo agora permite medicamentos premium fora dos formulários hospitalares, embora a navegação entre os níveis de seguro básico e comercial permaneça complexa. O seguro de saúde comercial, avaliado em RMB 900 bilhões, está emergindo como uma ponte para terapias ainda ausentes dos limites de cobertura da LNMR. A aquisição de insulina pela ANBV reduziu o custo diário de insulina de 1,63 para 0,68 salários diários locais, comprovando que acessibilidade e qualidade não precisam ser mutuamente exclusivas [2]Jing Yuan, Aquisição Nacional Baseada em Volume (ANBV) exclusivamente para insulina: em direção ao acesso acessível na China e além,
BMJ Global Health, gh.bmj.com.
Adoção Crescente de Monitoramento Contínuo de Glicose (MCG) e Tecnologia de Bomba de Insulina
O monitoramento contínuo de glicose (MCG) expandiu-se de um nicho de 150 milhões de RMB para um segmento de 4 bilhões de RMB até 2025, impulsionado por consumidores jovens orientados ao bem-estar e pela crescente aceitação médica. Os sensores flash melhoram o tempo no intervalo alvo em 6,5% para usuários de insulina pré-misturada, enquanto sistemas de MCG em tempo real, como o Glunovo, alcançam 8,89% de diferença relativa absoluta média, superando os leitores flash mais antigos, que registram 10,42% [3]Shenghui Ge, Precisão de um novo sistema de monitoramento contínuo de glicose em tempo real: um estudo prospectivo autocontrolado em trinta pacientes hospitalizados com diabetes tipo 2,
Frontiers in Endocrinology, frontiersin.org. A adoção de bombas de insulina situa-se em 11,4% entre pacientes com diabetes tipo 1; ainda assim, os usuários de bombas atingem níveis de HbA1c de 8,3% em comparação com 9,2% para múltiplas injeções, evidenciando o valor clínico do dispositivo. Integrações entre empresas — como a parceria entre Abbott e Medtronic para conectar o FreeStyle Libre a algoritmos de administração automatizada — sinalizam uma transição para paradigmas de circuito fechado. No âmbito do mercado chinês de medicamentos e dispositivos de administração de insulina, as bombas de insulina fornecem insulina de forma contínua ou automática quando necessário.
Plataformas Digitais de Adesão Baseadas no WeChat
Os modelos de cuidado centrados no WeChat mostram reduções estatisticamente significativas na glicemia de jejum e pós-prandial, bem como na HbA1c, para pacientes com tipo 1 que utilizam monitoramento flash combinado. Aplicativos móveis integrando glicosímetros inteligentes ajudaram 59% dos participantes a atingir HbA1c abaixo de 7,0% em 3 meses, refletindo o reforço comportamental que as clínicas tradicionais não conseguem oferecer. A estrutura eKTANG utiliza feedback remoto contínuo para intensificar prontamente a titulação de medicamentos ou os conselhos dietéticos, elevando as métricas de tempo no intervalo. Apesar do sucesso, as divisões de engajamento entre usuários urbanos e rurais permanecem, tornando a alfabetização digital um eixo crítico de adoção.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Erosão de preços da LNMR para insulina e dispositivos | -0.8% | Nacional, afetando particularmente os segmentos de produtos premium | Médio prazo (2-4 anos) |
| Baixa penetração de bombas de insulina e lacunas educacionais | -0.6% | Áreas rurais e cidades de terceiro nível com acesso limitado a especialistas | Longo prazo (≥ 4 anos) |
| Limitações de privacidade de dados em dados de MCG em nuvem | -0.4% | Nacional, afetando plataformas de análise baseadas em nuvem | Curto prazo (≤ 2 anos) |
| Volatilidade da cadeia de fornecimento de chips de sensores | -0.3% | Cadeias de fornecimento globais afetando fabricantes domésticos de dispositivos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Erosão de Preços da LNMR para Insulina e Dispositivos
Os cortes medianos de preço de insulina de 42,08% democratizaram o acesso, mas reduziram as margens, forçando as multinacionais a reconfigurar seus portfólios na China para faixas de preço mais baixas, sem comprometer a qualidade. Os fabricantes de dispositivos agora enfrentam rodadas semelhantes de aquisição, levantando questões sobre a recuperação de capital para plataformas com alto investimento em P&D, como as bombas de patch. Produtos premium ainda podem entrar via seguro comercial, mas a navegação por reembolsos em vários níveis retarda a adoção e complica o marketing. As empresas estão respondendo com SKUs específicos para a China e presença de fabricação local para manter os custos alinhados com os tetos de licitação.
Baixa Penetração de Bombas de Insulina e Lacunas Educacionais
A penetração de 11,4% da terapia com bomba ressalta barreiras sistêmicas além da acessibilidade, incluindo treinamento especializado limitado e lacunas na educação sobre contagem de carboidratos. Os provedores rurais raramente dispõem de currículos padronizados sobre bombas, resultando em suporte pós-venda fragmentado e resultados glicêmicos subótimos. Gradientes socioeconômicos — maior adoção entre famílias com maior nível educacional e renda mais alta — espelham as divisões digitais mais amplas. Os modelos de cuidado centrados em hospitais restringem o acompanhamento contínuo, um elemento essencial para o sucesso com bombas, limitando assim o crescimento no mercado chinês de medicamentos e dispositivos para cuidados com diabetes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Dispositivos Impulsionam a Inovação Apesar da Dominância dos Medicamentos
O segmento farmacêutico capturou 62,85% da receita de 2025, confirmando sua primazia no mercado chinês de medicamentos e dispositivos para cuidados com diabetes. No entanto, a receita de dispositivos deve crescer mais rapidamente, com um CAGR de 6,28%, à medida que pacientes e médicos convergem para o monitoramento contínuo de glicose e os sistemas de entrega automatizada. A adoção do MCG se expandiu de usuários clínicos para entusiastas do bem-estar, enquanto as bombas de insulina avançam em direção à integração em circuito fechado híbrido.
Os equipamentos de monitoramento mantêm a liderança em volume; os glicosímetros de automonitoramento de glicemia no sangue dominam as vendas unitárias, mas enfrentam precificação como commodity, enquanto os MCGs comandam faixas de preço premium para feeds de dados em tempo real. Inovações de insulina, como a Ico Insulina semanal, aprovada em 2024, ilustram a convergência entre medicamentos de longa ação e ecossistemas de dispositivos. Os injetáveis GLP-1, aproveitando indicações duplas de diabetes e obesidade, são a categoria não insulínica de crescimento mais rápido, apoiada por movimentos estratégicos de licenciamento no valor de mais de USD 2 bilhões cada, da Novo Nordisk e da Merck. Essa polinização cruzada indica que o tamanho do mercado chinês de medicamentos e dispositivos para cuidados com diabetes relativo a dispositivos está escalando em conjunto com a farmacoterapia de próxima geração.


Por Tipo de Diabetes: Aceleração do Tipo 1 em Meio à Dominância do Tipo 2
O tipo 2 continua sendo a âncora de volume com 90,55% da receita de 2025, impulsionado por estilos de vida sedentários e transições alimentares. As plataformas digitais agora integram o coaching de estilo de vida com a adesão à medicação, ampliando o acesso aos cuidados preventivos em todas as coortes de cidades-nível. Os programas contínuos de coaching remoto melhoraram o controle da HbA1c, reforçando simultaneamente a adesão a dispositivos e medicamentos.
A receita do tipo 1, embora menor, deve crescer 6,31% ao ano, impulsionada por melhores diagnósticos e maior reconhecimento do início em adultos. Ensaios clínicos mostram que a terapia com bomba reduz a HbA1c para 7,19% em comparação com 7,71% para múltiplas injeções, ressaltando a superior estabilidade glicêmica. Os gastos premium por paciente significam que essa coorte impulsiona o alfa tecnológico para o tamanho do mercado chinês de medicamentos e dispositivos para cuidados com diabetes, com benefícios transbordantes para o cuidado do tipo 2 via plataformas compartilhadas de MCG.
Por Faixa Etária: O Aumento Geriátrico Remodela os Modelos de Cuidado
Adultos com idade entre 18 e 64 anos geraram 60,72% das vendas de 2025, espelhando os picos de prevalência de diabetes; no entanto, o segmento com ≥ 65 anos está se expandindo a 6,18% ao ano, refletindo o envelhecimento populacional. O declínio cognitivo e os riscos de polifarmácia exigem esquemas simplificados — insulina basal semanal e MCGs de fácil utilização — que se adaptem às limitações geriátricas.
As diretrizes publicadas em 2024 exigem metas personalizadas; as interfaces digitais agora incorporam ícones maiores e comandos de voz para melhorar a usabilidade para idosos. Os adultos mais jovens são a coorte com maior alfabetização tecnológica, impulsionando a adoção antecipada de glicosímetros conectados a aplicativos e consultas remotas. O design de produtos adaptado às diferentes faixas etárias está emergindo como um diferencial competitivo no mercado chinês de medicamentos e dispositivos para cuidados com diabetes.
Por Canal de Distribuição: A Transformação Digital se Acelera
Os canais offline controlaram 71,65% do volume de negócios de 2025, mas as plataformas online devem avançar 6,42% ao ano à medida que as reformas políticas permitem a venda por e-farmácia de antidiabéticos prescritos. As farmácias físicas continuam sendo indispensáveis nas cidades de terceiro nível, onde o aconselhamento pessoal é valorizado e a largura de banda digital pode ser limitada.
Os gigantes do comércio eletrônico investiram em cadeia fria e entrega de última milha que preserva a integridade da insulina; os mini-programas do WeChat vinculam consultas médicas, dados laboratoriais e atendimento domiciliar em um único fluxo de trabalho. Modelos híbridos que integram farmacêuticos comunitários em ecossistemas digitais melhoram o monitoramento da adesão, criando sinergias omnicanais que impulsionam o crescimento do mercado chinês de medicamentos e dispositivos para cuidados com diabetes.
Análise Geográfica
O desempenho regional diverge acentuadamente. Os centros de primeiro nível — Pequim, Xangai, Guangzhou — se beneficiam de clusters densos de especialistas, cobertura de seguros premium e inclusão antecipada em projetos-piloto da LNMR, formando a rampa de lançamento inicial para novos medicamentos e sensores. A mobilidade inter-cidades de pacientes dentro do corredor Pequim-Tianjin-Hebei atenua algumas lacunas de acessibilidade, embora o transporte intraurbano ainda restrinja as visitas às clínicas para pacientes de baixa renda.
As cidades de segundo e terceiro nível respondem pela maior demanda incremental, graças a uma classe média em expansão e às contínuas expansões de hospitais e farmácias. A diretiva de 2024 da Comissão Nacional de Saúde para ampliar a distribuição de medicamentos na atenção primária tem como alvo esses municípios, com prazo para 2027 para a cobertura de doenças crônicas. As redes de farmácias de varejo também estão avançando para os cinturões suburbanos, fornecendo insulina e consumíveis de MCG, além de oferecer serviços de educadores em diabetes. Os projetos-piloto de capitação em condados rurais reduziram as taxas de diabetes não controlado e estabeleceram modelos para implementação em todo o país.
As zonas rurais enfrentam escassez de especialistas e infraestrutura digital mais fraca, obrigando o uso de dispositivos simplificados e de baixa manutenção e ferramentas de adesão baseadas em SMS. As plataformas de telemedicina patrocinadas pelo governo preenchem essa lacuna ao permitir que clínicas de nível de condado consultem endocrinologistas urbanos. As atualizações pendentes da rede 5G visam suportar fluxos de dados de MCG em tempo real, o que desbloquearia a demanda latente e equilibraria ainda mais as desigualdades regionais no mercado chinês de medicamentos e dispositivos para cuidados com diabetes.
Panorama regulatório
A regulamentação de medicamentos e dispositivos para cuidados com diabetes na China está ancorada na Administração Nacional de Produtos Médicos (NMPA) para registro de produtos, avaliação clínica e vigilância pós-comercialização, enquanto os preços e o acesso são moldados por mecanismos nacionais de reembolso e aquisição. Sob o NVBP, os preços medianos de insulina reportados caíram 42,08%, com 2,85 bilhões de USD em economias acumuladas, reforçando um ambiente orientado por volume para fornecimento eficiente em custo e fabricação local.
No lado da conformidade, atualizações de políticas em 2025-2026 fortalecem a supervisão do ciclo de vida para categorias avançadas de dispositivos e apertam os requisitos de qualidade em toda a fabricação de medicamentos e dispositivos. As medidas da NMPA divulgadas em 2025 (No. 63, 2025) enfatizam a regulamentação otimizada do ciclo de vida para dispositivos médicos de ponta (incluindo tecnologias habilitadas por IA), e revisões dos Regulamentos para a Implementação da Lei de Administração de Medicamentos entraram em vigor em 15 de maio de 2026. Separadamente, os Regulamentos revisados para Supervisão e Administração da Fabricação de Dispositivos Médicos entram em vigor em 1º de novembro de 2026, aumentando o foco na gestão da qualidade de fabricação, o que é particularmente relevante para sensores CGM, sistemas de administração de insulina e cadeias de suprimento de produtos combinados.
Cenário Competitivo
Os participantes estrangeiros Abbott, Medtronic e Novo Nordisk continuam a liderar o reconhecimento de mercado por meio de portfólios revolucionários de hardware e biológicos. No entanto, a deflação consistente da LNMR impulsiona o realinhamento de margens, encorajando joint ventures e transferências de tecnologia que localizam a produção. A aquisição de USD 2 bilhões pela Novo Nordisk do ativo de obesidade UBT251 dos Laboratórios United exemplifica a ampliação do portfólio para domínios metabólicos adjacentes.
Os inovadores domésticos estão escalando rapidamente. O acordo exclusivo de distribuição europeia da Sinocare para seu MCG de terceira geração reflete a validação internacional da engenharia chinesa. As medidas regulatórias agora priorizam as invenções locais nas aquisições, concedendo revisão acelerada a análogos de GLP-1 de origem doméstica e glicosímetros não invasivos. O licenciamento de entrada de USD 400 milhões da Hengrui Medicine de um candidato GLP-1 norte-americano ilustra ainda mais os fluxos de capital para a P&D doméstica.
A diferenciação competitiva está se deslocando para ecossistemas integrados que combinam medicamentos, dispositivos e serviços de dados em jornadas de usuário contínuas. A vinculação Abbott-Medtronic dos sensores FreeStyle Libre com bombas automatizadas ressalta o movimento em direção a plataformas de circuito fechado. Os provedores que capturam a expansão rural e os nichos de serviços geriátricos provavelmente superarão os rivais focados exclusivamente nos canais hospitalares urbanos, definindo a trajetória estratégica do mercado chinês de medicamentos e dispositivos para cuidados com diabetes.
Líderes do Setor Chinês de Medicamentos e Dispositivos para Cuidados com Diabetes
Medtronic
Roche
Novo Nordisk
Sanofi
Abbott Laboratories
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço em branco é mais visível onde a política está direcionando a prestação de cuidados para a prevenção, gestão digital e cobertura padronizada de cuidados primários, mesmo que a adoção permaneça desigual fora das cidades de nível 1. O 15º Plano Nacional de Saúde Quinquenal, aprovado em junho de 2026, prioriza a integração de serviços e a gestão de saúde focada em prevenção e habilitada digitalmente, o que apoia fluxos de trabalho escaláveis para doenças crônicas, ligando monitoramento, titulação de terapia e adesão. Para fabricantes de dispositivos e players de plataformas, isso cria espaço para transições de hospital para comunidade, como gestão conectada de glicose no ponto de atendimento e coaching remoto por meio de canais convencionais (incluindo modelos baseados em WeChat já usados nos cuidados com diabetes).
A expansão do acesso à terapia também abre caminhos adicionais por meio de uma inclusão mais ampla no padrão de cuidado e suprimento mais localizado. Uma atualização de julho de 2026 na Lista Nacional de Medicamentos Essenciais adicionou a semaglutida, adicionando uma via de acesso junto com negociações de reembolso e aquisição, e reforçando a relevância da classe GLP-1 para a população diabética da China. Paralelamente, multinacionais migraram de presença comercial para a construção de capacidades, incluindo o Centro de Inovação Aberta da China da Novo Nordisk em Shanghai, com investimentos contínuos ligados à produção doméstica e infraestrutura de qualidade. Isso apoia a confiabilidade do fornecimento e cria aberturas para parcerias localizadas de ecossistemas de dispositivos e medicamentos, como fluxos de trabalho integrados de CGM e administração de insulina, adaptados às realidades de licitação e reembolso da China.
Desenvolvimentos recentes do setor
- Junho de 2026: A Novo Nordisk anunciou um investimento adicional de 200 milhões de yuans (aproximadamente 29,4 milhões de USD) em sua base de produção em Tianjin para expandir a produção de medicamentos e a capacidade de fabricação de canetas de injeção. A expansão foi projetada para adicionar capacidade à demanda por terapia para diabetes. A empresa enquadrou a medida como uma maior localização da fabricação e apoio à distribuição downstream na China.
- Janeiro de 2026: Roche - A NMPA aprovou ensaios clínicos para o agonista oral do receptor GLP-1 da Roche, RO7795081 (CT-996), para gestão de peso de longo prazo em pacientes. Esta etapa expande o portfólio metabólico da Roche e pode ampliar o acesso a terapias GLP-1 de próxima geração. A aprovação apoia a continuidade da atividade de pesquisa e potencial desenvolvimento em estágio posterior na China.
- Julho de 2025: Novo Nordisk - Iniciou um projeto de 800 milhões de yuans para expandir as instalações do laboratório de controle de qualidade no local de produção de Tianjin, com conclusão prevista para o final de 2026. A atualização de capacidade tem como objetivo fortalecer a garantia de qualidade do produto e permitir maior produção. O projeto também sinaliza investimento contínuo na China para apoiar a competitividade da fabricação.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange as receitas geradas na China provenientes de medicamentos para cuidados com diabetes e dispositivos para cuidados com diabetes utilizados para gerenciar e monitorar a glicose no sangue de pessoas que vivem com diabetes, por meio de canais de compra em hospitais, varejo e online.
Exclusões de escopo: Este dimensionamento não inclui suplementos de estilo de vida não relacionados ao diabetes e wearables de bem-estar geral que não são utilizados para monitoramento ou terapia do diabetes.
Visão Geral da Segmentação
- Por Tipo de Produto
- Dispositivos
- Dispositivos de Monitoramento
- Glicosímetros de Automonitoramento de Glicemia
- Sistemas de Monitoramento Contínuo de Glicose
- Dispositivos de Gestão
- Dispositivos de Monitoramento
- Medicamentos
- Medicamentos Antidiabéticos Orais
- Medicamentos à Base de Insulina
- Injetáveis Não Insulínicos
- Medicamentos Combinados
- Dispositivos
- Por Tipo de Diabetes
- Diabetes Tipo 1
- Diabetes Tipo 2
- Por Faixa Etária
- Adulto
- Geriátrico
- Pediátrico
- Por Canal de Distribuição
- Offline
- Online
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir o quadro base de demanda e para manter as premissas vinculadas a sinais reais do sistema de saúde na China. Baseamo-nos em fontes públicas, como comunicados da Comissão Nacional de Saúde, atualizações da Administração Nacional de Produtos Médicos e notas de política da Administração Nacional de Seguridade em Saúde, para interpretar os efeitos do reembolso e das aquisições sobre volumes e preços.
Para traduzir o conjunto de demanda em valor de mercado, dados de suporte foram extraídos de fontes como a Federação Internacional de Diabetes para o contexto de prevalência do diabetes, artigos clínicos e de economia da saúde revisados por pares para padrões de tratamento, e estatísticas alfandegárias e de comércio da China para sinais selecionados de fluxo de dispositivos. Também revisamos arquivos de empresas, apresentações a investidores e cobertura jornalística confiável para verificar a disponibilidade de produtos e as mudanças no mix de canais do offline para o online. Para verificações cruzadas sobre receita em nível de empresa e atividade de patentes, utilizamos assinaturas pagas que cobrem inteligência financeira corporativa e bases de dados de patentes. As fontes documentais listadas aqui são ilustrativas, e também revisamos outros documentos e bases de dados públicos para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi concluído por meio de entrevistas com especialistas e pesquisas estruturadas com uma combinação de fabricantes, distribuidores, partes interessadas dos canais hospitalar e varejista, e especialistas clínicos que acompanham o uso de terapias e a adoção de monitoramento. Utilizamos essas conversas para confirmar a direção dos preços após rodadas de aquisição, a participação online de dispositivos e recargas, e o cronograma realista de adoção de terapias mais recentes e formatos de monitoramento nas principais províncias.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 35% | Diretores executivos (CXOs): 14% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 28% |
| Players menores: 16% | Gerentes: 58% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo na qual a população diabética tratada na China é traduzida em demanda por terapia e monitoramento utilizando taxas de diagnóstico, intensidade de tratamento e padrões de frequência de testes. Em seguida, valorizamos a demanda utilizando faixas de preço observadas por canal. Para manter a estimativa geral realista, realizamos verificações seletivas de baixo para cima posteriormente, como o preço médio de venda amostrado por produto multiplicado pelo volume para categorias-chave, verificações de canal de distribuidores para reposição de dispositivos e divisões de receita de fornecedores divulgadas em materiais públicos.
Os principais insumos que mais importaram no modelo incluem redefinições de preços lideradas por aquisições para insulina e suprimentos relacionados, mudanças de participação entre canais offline e online, taxas de adoção de monitoramento contínuo versus automonitoramento, mix de formatos de entrega de insulina e mudanças orientadas por diretrizes no uso de classes de medicamentos mais recentes. Onde os dados são escassos para subcategorias menores, tratamos as lacunas utilizando índices de proxy de produtos comparáveis e, em seguida, confirmamos a divisão com o feedback de especialistas antes de finalizar o modelo.
Ciclo de Validação e Atualização de Dados
A validação é feita comparando os resultados do modelo com verificações independentes, como a direção da população diabética, sinais de expansão de canais e movimentos de preços em nível de categoria que devem se mover em linha com a tendência de receita. Outliers são sinalizados e revisados e, se a variância não puder ser explicada pelo timing de políticas ou por uma mudança no mix de canais, as premissas são revisitadas e novos contatos com especialistas são acionados para a lacuna específica.
Antes da aprovação final, o modelo passa por uma revisão analítica em múltiplas etapas para garantir a consistência aritmética, a lógica de unidades e o alinhamento dos fatores de crescimento entre medicamentos e dispositivos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes rodadas de aquisição, mudanças regulatórias significativas ou movimentos repentinos de preços. Logo antes da entrega, uma revisão final é concluída para que a perspectiva reflita as informações mais recentes disponíveis.
Estimativa do Mercado Chinês de Medicamentos e Dispositivos para Cuidados com Diabetes da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para medicamentos e dispositivos chineses para cuidados com diabetes frequentemente não se alinham porque o conjunto de produtos incluídos e a cobertura de canais podem variar entre os estudos. As diferenças também decorrem de como os preços são tratados durante os ciclos de aquisição, qual timing de taxa de câmbio é utilizado e se a estimativa é atualizada após eventos de política relevantes.
Alguns números externos expandem o escopo para gastos mais amplos com tratamento de diabetes, incluindo serviços hospitalares adjacentes ou pacotes gerais de cuidados crônicos, o que eleva o total. Na Mordor Intelligence, o valor é contabilizado apenas para medicamentos específicos para diabetes e dispositivos para diabetes vendidos por canais offline e online, ajustado pelo timing de aquisição e verificações de adoção em nível de categoria para evitar inflação por itens fora do escopo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 8,98 bilhões de USD (2025) | |
| Publicador A de Pesquisa Setorial | 45,60 bilhões de USD (2025) | Utiliza uma definição mais ampla de tratamento de diabetes que parece agrupar gastos adicionais com cuidados além de medicamentos e dispositivos, o que infla o valor endereçável em comparação com a receita exclusiva de produtos. |
| Publicador B de Briefing de Mercado | 30,00 bilhões de USD (2023) | Representa uma estimativa ampla e arredondada para os gastos gerais com tratamento de diabetes e não documenta claramente o timing de redefinição de preços ou as divisões de canais, o que pode alterar os totais entre os anos. |
A dispersão na tabela decorre principalmente da amplitude do escopo e de quão claramente as receitas de produtos são separadas dos gastos mais amplos com cuidados com diabetes. Ao manter os insumos vinculados à demanda de pacientes tratados, ao mix de canais e aos preços vinculados a aquisições, a estimativa permanece rastreável a etapas que podem ser repetidas e verificadas em cada ciclo de atualização.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado chinês de medicamentos e dispositivos para cuidados com diabetes?
O mercado está em USD 9,48 bilhões em 2026 e deve atingir USD 12,41 bilhões até 2031.
Qual segmento está se expandindo mais rapidamente dentro do mix de produtos?
Dispositivos, particularmente o monitoramento contínuo de glicose e as bombas de insulina, estão crescendo a um CAGR de 6,28% até 2031.
Como as aquisições governamentais afetaram os preços de insulina?
A Aquisição Nacional Baseada em Volume reduziu os preços medianos de insulina em 42,08%, economizando USD 2,85 bilhões em 32.000 instalações médicas.
Por que se espera que o diabetes tipo 1 cresça mais rapidamente do que o tipo 2?
Diagnósticos aprimorados e gastos mais elevados por paciente em tecnologia estão impulsionando um CAGR de 6,31% para o segmento de tipo 1.
Qual é o papel dos canais online na distribuição do mercado?
As plataformas de comércio eletrônico e baseadas no WeChat devem se expandir a 6,42% ao ano, oferecendo entrega em cadeia fria e suporte digital à adesão, embora as farmácias offline ainda detenham a maior participação.
Como o envelhecimento da população está moldando o desenvolvimento de produtos?
Mais de 200 milhões de cidadãos com 65 anos ou mais requerem esquemas simplificados, como insulina basal semanal e interfaces de MCG adequadas para idosos, direcionando a inovação para a usabilidade e a gestão integrada de condições crônicas.
Página atualizada pela última vez em:



