
Tamaño y Participación del Mercado de Luminarias de Techo y Lámparas de Araña
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
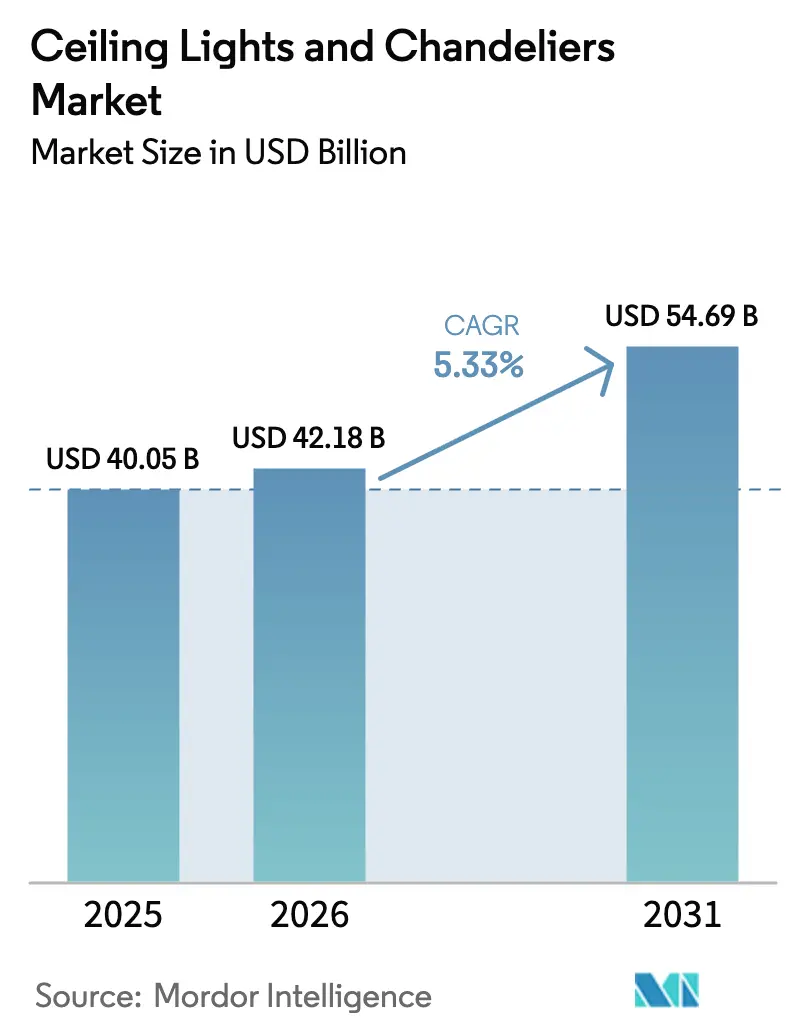
| Tamaño del Mercado (2026) | 42.18 Mil millones de dólares |
| Tamaño del Mercado (2031) | 54.69 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.33 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Luminarias de Techo y Lámparas de Araña por Mordor Intelligence
El tamaño del Mercado de Luminarias de Techo y Lámparas de Araña fue valorado en 40,05 mil millones de USD en 2025 y se estima que crecerá desde 42,18 mil millones de USD en 2026 hasta alcanzar los 54,69 mil millones de USD en 2031, a una CAGR del 5,33% durante el período de pronóstico (2026-2031).
La demanda está respaldada por la rápida adopción de LED, el creciente atractivo de las luminarias conectadas y el sostenido gasto en renovación residencial. Las luminarias inteligentes representan actualmente más de un tercio de los portafolios de los principales proveedores, una participación que se expandió rápidamente después de 2024 a medida que los estándares de interoperabilidad maduraron. América del Norte conserva la mayor participación regional gracias a la alta penetración de hogares inteligentes y un parque habitacional envejecido que impulsa la actividad de modernización, mientras que Asia-Pacífico es la región de mayor crecimiento gracias a las nuevas construcciones de viviendas urbanas y la expansión de los ingresos de la clase media. La sustitución de productos sigue siendo dinámica: las fuentes tradicionales continúan cediendo terreno a los LED, y las luminarias de techo ostentan una participación de ingresos del 62,9%, incluso mientras las lámparas de araña decorativas registran el crecimiento más acelerado.
Conclusiones Clave del Informe
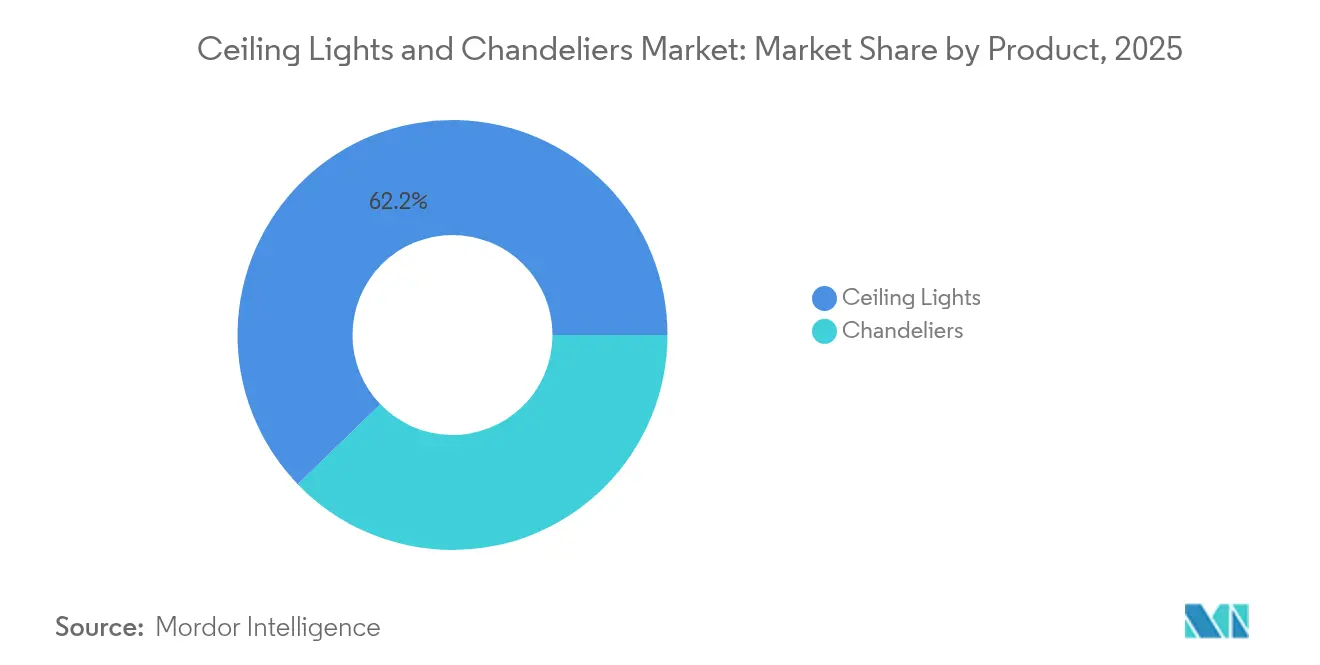
- Por tipo de producto, las luminarias de techo lideraron con el 62,20% de la participación del mercado de luminarias de techo y lámparas de araña en 2025; se proyecta que las lámparas de araña se expandirán a una CAGR del 6,12% hasta 2031.
- Por tecnología de iluminación, las soluciones LED capturaron el 53,51% del tamaño del mercado de luminarias de techo y lámparas de araña en 2025, mientras que se proyecta que los sistemas LED inteligentes/conectados crecerán a una CAGR del 10,95% hasta 2031.
- Por material, los marcos de metal representaron el 39,59% del tamaño del mercado de luminarias de techo y lámparas de araña en 2025; los componentes de cristal están previstos para crecer a una CAGR del 7,25% hasta 2031.
- Por usuario final, las aplicaciones residenciales concentraron el 57,56% de la participación del mercado de luminarias de techo y lámparas de araña en 2025, mientras que las instalaciones comerciales avanzan a una CAGR del 6,86% hasta 2031.
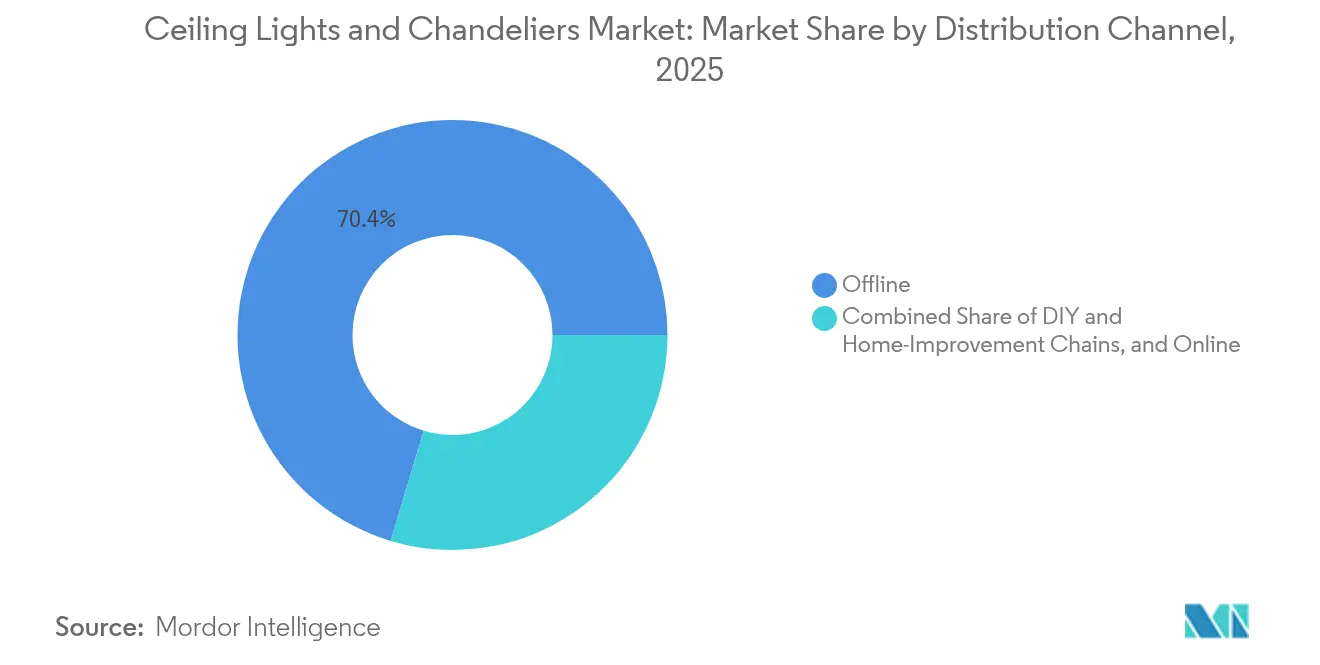
- Por canal de distribución, las salas de exposición físicas y los centros de mejoras del hogar retuvieron el 70,35% de las ventas de 2025; el segmento en línea se expande a una CAGR del 8,52% hasta 2031.
- Por región, América del Norte sigue siendo el mayor contribuyente geográfico con aproximadamente el 34,50% de la participación de mercado en 2025, mientras que se pronostica que Asia-Pacífico avanzará a una CAGR del 8,78% entre 2026-2031.
- Signify, Acuity Brands Lighting, OSRAM GmbH, Eglo Leuchten y Kichler Lighting concentraron conjuntamente una participación de mercado mayoritaria en el mercado global de 2024.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Estética del Hogar y Diseño de Interiores | + 3.8% | Global, con énfasis en América del Norte y Europa | Mediano plazo (2-4 años) |
| Urbanización y Aumento de la Construcción Residencial | + 4.2% | Asia-Pacífico, Oriente Medio, América Latina | Largo plazo (≥ 4 años) |
| Avances Tecnológicos (Iluminación Inteligente y Eficiente Energéticamente) | + 3.5% | América del Norte, Europa, Asia-Pacífico desarrollada | Mediano plazo (2-4 años) |
| Crecimiento en los Sectores de Hostelería e Inmobiliario Comercial | + 2.1% | Global, con concentración en centros urbanos | Mediano plazo (2-4 años) |
| Expansión del Comercio Electrónico y los Canales de Venta Minorista en Línea | + 1.7% | Global, con mayor impacto en economías desarrolladas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la estética del hogar y el diseño de interiores
La iluminación ha pasado de ser un artículo puramente funcional a convertirse en un elemento de diseño definitorio, lo que impulsa a los propietarios a sustituir las luminarias básicas por piezas de autor que ofrezcan tanto ambiente como eficiencia. La iluminación residencial aún consume aproximadamente el 10% de la electricidad del hogar, y ENERGY STAR ya cataloga más de 60.000 modelos certificados que combinan diseño y bajo consumo [1]Fuente: Departamento de Energía de los Estados Unidos, "Programa de Iluminación de Estado Sólido," energy.gov. Los ciudadanos estadounidenses pasan cerca del 90% de su tiempo en interiores, por lo que los entornos visuales mejorados figuran sistemáticamente entre los cinco principales proyectos de mejora del hogar. Alrededor de 3,7 millones de hogares de los Estados Unidos renovaron su iluminación en 2024, lo que subraya una demanda de reemplazo constante.
Urbanización y Aumento de la Construcción Residencial
El rápido crecimiento de las ciudades en Asia-Pacífico, Oriente Medio y América Latina impulsa la demanda de nuevas construcciones de iluminación de techo. Los datos de las Naciones Unidas muestran que el 56,2% de la población mundial vivía en zonas urbanas en 2024, con una tendencia que apunta al 68,4% para 2050. Los países necesitarán aproximadamente 2.500 millones de nuevas unidades de vivienda, cada una de las cuales requerirá múltiples luminarias. En los Estados Unidos, los inicios de obras de vivienda de propiedad privada alcanzaron un nivel anualizado de 1,56 millones en 2024, un incremento del 7,2% que eleva directamente las ventas de luminarias.
Avances Tecnológicos en Iluminación Inteligente y Eficiente Energéticamente
Las luminarias conectadas a Internet están convirtiendo los techos en nodos de detección, comunicación y optimización de la eficiencia. El Departamento de Energía de los Estados Unidos estima que los LED podrían reducir el consumo nacional de energía para iluminación en un 75% para 2035. La eficacia en laboratorio ya supera los 200 lúmenes por vatio, y las directrices federales promueven la detección de ocupación y el aprovechamiento de la luz natural en las luminarias conectadas. Las normas en desarrollo en el NIST respaldan la interoperabilidad entre marcas, acelerando la adopción masiva.
Crecimiento en los Sectores de Hostelería e Inmobiliario Comercial
Los propietarios comerciales apuestan por modernizaciones de iluminación tanto por el ahorro energético como por el valor experiencial. La iluminación representa aproximadamente el 17% de la electricidad en los edificios comerciales de los Estados Unidos. Los espacios certificados LEED que integran luminarias de alta calidad logran primas de alquiler cercanas al 11%. El crecimiento del empleo de 1,9 millones de puestos de trabajo en ocio y hostelería hasta 2030 impulsará la apertura de hoteles y restaurantes, cada uno de los cuales requerirá instalaciones de techo decorativas pero eficientes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado Costo de las Luminarias Premium y de Diseño | -1.9% | Global, con mayor impacto en mercados emergentes | Mediano plazo (2-4 años) |
| Regulaciones Energéticas y Normas de Cumplimiento | -1.2% | América del Norte, Europa, mercados asiáticos desarrollados | Largo plazo (≥ 4 años) |
| Complejidad de Instalación y Problemas de Mantenimiento | -0.8% | Global | Corto plazo (≤ 2 años) |
| Volatilidad en los Precios de las Materias Primas (Vidrio, Cristal, Metal) | -1.1% | Global, con mayor impacto en los centros de fabricación | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Elevado Costo de las Luminarias Premium y de Diseño
Las lámparas de araña de autor pueden costar varias veces más que los plafones estándar, lo que limita su penetración en los segmentos sensibles al precio. El gasto de los hogares en bienes duraderos es muy elástico por encima de ciertos umbrales, y los aranceles han elevado los costos de desembarque de los componentes importados hasta un 25% desde 2024. Los hogares de mayor ingreso de los Estados Unidos gastan 4,7 veces más en mobiliario del hogar que sus pares de ingreso medio, lo que ilustra la asimetría de ingresos que limita el volumen potencial.
Regulaciones Energéticas y Normas de Cumplimiento
Las normas de eficacia mínima desplazan del mercado a las tecnologías rezagadas, pero también elevan los costos de cumplimiento. El Título 24 de California y las normas de electrodomésticos del Departamento de Energía de los Estados Unidos exigen altos lúmenes por vatio y métricas de calidad como el control del parpadeo e IRC ≥90. Los fabricantes financian ciclos de rediseño iterativo para cumplir con estos requisitos, lo que incrementa los gastos de I+D que pueden presionar los precios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Luminarias de Techo Mantienen el Liderazgo en Volumen mientras las Lámparas de Araña se AceleranLas luminarias de techo representaron el 62,20% de los ingresos de 2025 y siguen siendo la opción predeterminada en salas de estar, cocinas, pasillos y entornos comerciales. Los hogares promedio en los Estados Unidos albergan 12,3 luminarias, dos tercios de las cuales están montadas en el techo. Los plafones y montajes en superficie se comercializan en los mayores volúmenes, pero las luminarias colgantes muestran un crecimiento más rápido, reflejando el interés del consumidor por estéticas a medida. Las lámparas de araña ocupan una porción menor, aunque se proyecta que registren una CAGR del 6,12%, impulsadas por el aumento de instalaciones en comedores y vestíbulos de hoteles. Las importaciones de luminarias decorativas aumentaron un 18,3% en 2024, confirmando un apetito resiliente por diseños sobresalientes incluso cuando las categorías tradicionales maduran.
Los efectos de segundo orden se propagan por el mercado de luminarias de techo y lámparas de araña a medida que las expectativas de diseño convergen con la funcionalidad del hogar inteligente. Los principales fabricantes de lámparas de araña experimentan ahora con controladores Bluetooth-mesh integrados y LED de blanco ajustable, características anteriormente reservadas para luminarias utilitarias. Los nuevas viviendas unifamiliares en los Estados Unidos que cuentan con al menos una lámpara de araña ascendieron al 68% en 2024, 12 puntos más que en 2020. Estos cambios presagian un futuro en el que la forma decorativa y la inteligencia conectada coexisten, ampliando la oferta para el consumidor y empujando al alza los precios de venta medios.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tecnología de Iluminación:
La Supremacía del LED Sustenta el Crecimiento InteligenteEl LED capturó el 53,51% de las ventas en 2025 y está en camino de superar el 80% de penetración para 2030, desplazando a los fluorescentes y halógenos. Las ganancias de eficacia de casi el 90% sobre las lámparas incandescentes ofrecen retornos convincentes tanto para propietarios como para administradores de instalaciones. Fundamentalmente, los LED inteligentes o conectados registran una CAGR del 10,95% a mediano plazo, reforzando el mercado de luminarias de techo y lámparas de araña como punto de acceso para el IoT. Los controladores con conectividad de red, los sensores integrados y las actualizaciones de firmware transforman las luminarias en puntos de datos para el análisis de ocupación y la gestión de activos.
La iluminación fluorescente mantiene presencia en ciertas aplicaciones comerciales e institucionales, aunque su participación de mercado continúa disminuyendo a medida que las modernizaciones a LED ofrecen retornos de inversión atractivos con períodos de recuperación típicamente inferiores a dos años.
Por Material:
Los Marcos de Metal Anclan la Industria, el Cristal Supera en el Segmento de LujoLos marcos de metal representan el 39,59% de los ingresos porque el aluminio y el acero siguen siendo indispensables para la integridad estructural en todos los rangos de precios. El sector consumió aproximadamente 287.000 toneladas de aluminio y 143.000 toneladas de acero en 2024, con un contenido reciclado que se acerca al 48% a medida que los objetivos de sostenibilidad se extienden. El aumento de los precios de los metales —el aluminio subió un 12,3%— impulsa a los fabricantes a adoptar métodos de estampado de precisión y fabricación aditiva que reducen el desperdicio.
Los elementos de cristal, si bien son menores en volumen absoluto, se expanden a una CAGR del 7,25%, ya que los propietarios con aspiraciones y los operadores de hostelería buscan ópticas de alto impacto. Las importaciones de piezas de cristal aumentaron un 22,7% en 2024, procedentes principalmente de los tradicionales clústeres artesanales europeos. Los difusores de vidrio siguen siendo convencionales, apoyados por innovaciones en vidrio templado y borosilicato que mejoran la distribución de la luz y la durabilidad. Los proyectos con especificaciones sostenibles incorporan cada vez más detalles en madera, en respuesta a las directrices de adquisición de edificios ecológicos que favorecen los materiales renovables.
Por Usuario Final:
El Segmento Residencial Mantiene la Mayoría; el Comercial Gana ImpulsoLos propietarios de viviendas concentraron el 57,56% de los ingresos globales en 2025, reflejando las constantes mejoras por cuenta propia y las remodelaciones profesionales. La iluminación figura entre las cinco principales tareas de renovación, con 3,7 millones de hogares de los Estados Unidos realizando actualizaciones de luminarias el año pasado. Los códigos de eficiencia energética incorporados en las directrices de seguros hipotecarios motivan aún más los reemplazos eficientes. Las funciones de regulación digital y ajuste del color, antes restringidas a nichos comerciales, llegan ahora al salón, aumentando el valor de las transacciones.
Las instalaciones comerciales crecen más rápido, con una CAGR proyectada del 6,86%. Las oficinas, el comercio minorista, la sanidad y la hostelería apuestan por la iluminación para reducir los costos operativos y mejorar el bienestar de los ocupantes. Las normas de edificación LEED y WELL recompensan los niveles óptimos de lux, el control del deslumbramiento y los espectros favorables al ritmo circadiano, elevando la complejidad y el valor de las especificaciones. Las normas de instalaciones gubernamentales, seguidas por los promotores privados, dictan cada vez más controles integrados, impulsando la demanda de luminarias de techo con conectividad de red.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Canal de Distribución:
Las Salas de Exposición Siguen Dominando, las Ventas en Línea se AceleranLas salas de exposición físicas y los centros de mejoras del hogar gestionan el 70,35% de las transacciones de 2025. La evaluación táctil —acabado, escala, brillo— sigue siendo fundamental para muchos compradores, y aproximadamente 3.200 salas de exposición de iluminación en los Estados Unidos continúan atrayendo afluencia de público. Sin embargo, el segmento en línea con una CAGR del 8,52% gana terreno progresivamente, impulsado por contenidos enriquecidos, devoluciones gratuitas y mejoras en la capacidad de entrega de último kilómetro. El comercio electrónico de muebles y decoración superó el crecimiento del comercio minorista general por un factor de tres en 2024, con superposiciones de realidad aumentada que alivian los obstáculos de visualización para las luminarias de gran tamaño.
La convergencia de canales es inevitable: los principales proveedores adoptan estrategias omnicanal como comprar en línea y recoger en tienda y las consultas virtuales. Regulaciones como la norma de entrega de mercancías de la Comisión Federal de Comercio de los Estados Unidos protegen los derechos del consumidor, fomentando la confianza en las compras por Internet que incluyen artículos frágiles o de gran tamaño. Con el tiempo, las líneas entre canales se difuminarán a medida que las tiendas físicas evolucionen hacia centros de experiencia mientras las plataformas en línea sobresalen por la amplitud de su surtido.
Análisis Geográfico
Mercado de Luminarias de Techo y Lámparas de Araña en América del Norte
América del Norte retiene la mayor parte de los ingresos del mercado de luminarias de techo y lámparas de araña, con el 34,50% de la cuota de mercado en 2025. Los hogares de Estados Unidos gastaron 457 mil millones de USD en mejoras en 2024, siendo las actualizaciones de iluminación una de las principales beneficiarias. Aproximadamente 2.100 millones de luminarias de techo están instaladas a nivel nacional, y las tasas de reemplazo se sitúan cerca del 8,3% cada año. La política canadiense apuesta fuertemente por el rendimiento energético, impulsando la cuota de LED más allá de los niveles de Estados Unidos. Las fábricas domésticas de México registraron un aumento del 12,7% en la producción de iluminación en 2024, a medida que los exportadores diversificaron su oferta alejándose de Asia.
Mercado de Luminarias de Techo y Lámparas de Araña en Asia-Pacífico
Asia-Pacífico es el territorio de mayor crecimiento, con una CAGR proyectada del 8,78% hasta 2031. China incorporó 106 millones de nuevos residentes urbanos entre 2020 y 2024, incrementando la demanda de luminarias residenciales. India necesita 25 millones de viviendas adicionales para 2030, y la iluminación representa típicamente el 2,7% de los presupuestos de construcción. La producción doméstica de LED en Japón creció un 15,3% en 2024 a medida que se aceleraron los ciclos de renovación. Corea alcanzó una penetración de LED del 78% en 2024 gracias a estrictos códigos de eficiencia energética. El programa Green Mark de Singapur impulsa a los promotores del Sudeste Asiático hacia luminarias eficientes.
Mercado de Luminarias de Techo y Lámparas de Araña en Europa
Europa sigue siendo influyente gracias a su patrimonio de diseño y su estricta regulación. La Directiva de Ecodiseño eliminó progresivamente la mayoría de las lámparas halógenas para 2024, concentrando las ventas en LED de alta eficacia. Eurostat muestra que los hogares gastan 213 EUR (187,21 USD) anuales en productos de iluminación y energía, con la variabilidad de la luz natural configurando las diferencias regionales. El Reino Unido señala que la iluminación representa el 18% de la carga eléctrica comercial, impulsando proyectos de modernización. La fabricación de luminarias en Alemania creció un 3,7% en 2024 a medida que los proveedores pivotaron hacia líneas premium. Las estrictas normas de contaminación lumínica de Francia refuerzan la demanda de ópticas de haz controlado.
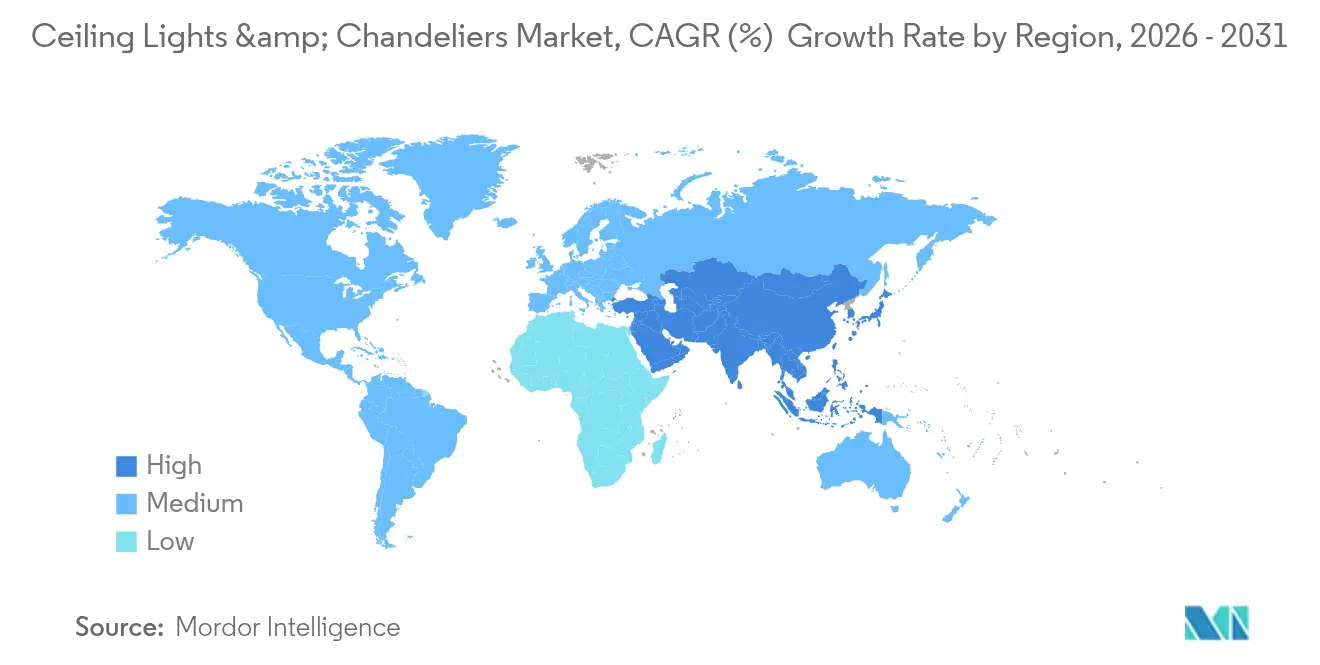
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe

Panorama regulatorio
Las normas de eficiencia energética y rendimiento de producto continúan moldeando las decisiones de diseño de luminarias y los costos de cumplimiento, reforzando el cambio hacia luces LED de techo de alta eficacia y controles conectados. En Estados Unidos, el Título 24 de California y los requisitos relacionados con la iluminación del Departamento de Energía de EE. UU. enfatizan lúmenes por vatio, control de parpadeo y alta calidad de color (a menudo especificada alrededor de un CRI de 90 para aplicaciones premium), lo que afecta la selección de drivers y el diseño óptico para downlights empotrados, paneles y luminarias decorativas.
En Europa, el énfasis de las políticas se está ampliando del uso de energía hacia la transparencia del ciclo de vida y la circularidad. La Directiva de Diseño Ecológico ya ha eliminado la mayoría de las lámparas halógenas para 2024, concentrando el mercado en luminarias basadas en LED, y el Reglamento de la UE sobre Diseño Ecológico para Productos Sustentables (ESPR) introduce requisitos de Pasaporte Digital de Producto con aplicación por etapas hasta 2027. El Reglamento de Ejecución (UE) 2026/1189 (17 de junio de 2026) agrega requisitos de EPD y etiquetado de huella de carbono del ciclo de vida para iluminación inteligente a partir del 1 de octubre de 2026, lo que aumenta los pasos de documentación y gestión de datos para los fabricantes que venden luminarias de techo conectadas en toda la región.
Análisis de la cadena de valor
La cadena de valor comienza con insumos anteriores, como paquetes y chips LED, drivers y controles (incluidos módulos inalámbricos), ópticas y difusores (vidrio y polímeros), y materiales estructurales como aluminio y acero. El suministro de componentes sigue concentrado en clústeres electrónicos y de iluminación asiáticos establecidos, mientras que la fabricación y el ensamblaje final de las luminarias siguen cada vez más un modelo multipaís para equilibrar costo, plazos de entrega y exposición al comercio, especialmente para luminarias de techo y arañas voluminosas y frágiles que enfrentan un mayor riesgo logístico y de daños.
En la etapa intermedia, los OEM y los fabricantes por contrato integran electrónica, gestión térmica y carcasas, y luego validan la seguridad y el rendimiento para cumplir con requisitos específicos de cada región. El riesgo de suministro se centra en la disponibilidad de drivers y controladores, particularmente donde la capacidad de semiconductores de generación anterior (aproximadamente nodos de 28 nm a 90 nm) es disputada por la demanda automotriz y de centros de datos, y en la volatilidad de las materias primas para metales y elementos de vidrio o cristal especializados. En la etapa posterior, los productos se distribuyen a través de showrooms físicos y cadenas de mejoras para el hogar (que siguen siendo el canal mayoritario) y a través del comercio electrónico, de crecimiento más rápido, donde la ingeniería de embalaje, la gestión de devoluciones y el soporte posventa pueden afectar significativamente los márgenes de las luminarias de techo decorativas y premium conectadas. La propiedad intelectual y las licencias también operan como una capa paralela de la cadena de valor, con programas como EnabLED de Signify, que involucra a aproximadamente 1.700 empresas participantes y moldea el acceso al mercado para implementaciones LED y de control.
Panorama Competitivo
Gigantes como Signify, Acuity Brands y OSRAM aprovechan su escala para integrar la iluminación con plataformas más amplias de edificios inteligentes. Signify está pilotando redes LiFi que convierten las luminarias en nodos de transmisión de datos. La adquisición de QSC por parte de Acuity Brands por 1.115 millones de USD incorpora sistemas de audio y vídeo gestionados en la nube bajo un mismo techo, alineándose con su estrategia de «Espacios Inteligentes». Los actores de nivel medio apuestan por la especialización: Eglo prospera con portafolios decorativos centrados en el mercado europeo, mientras que Kichler se dirige a las modernizaciones residenciales de América del Norte.
El espacio en blanco emerge en la intersección del diseño audaz y la inteligencia integrada. Los nuevos participantes ágiles combinan la artesanía del cristal con controladores Bluetooth-mesh para captar a compradores orientados al diseño pero con conocimientos tecnológicos. La fabricación habilitada digitalmente permite a los actores consolidados reducir los plazos de entrega en un 40%, liberando la personalización masiva que responde a diversas alturas de techo, temperaturas de color y protocolos de control. La resiliencia de la cadena de suministro también conforma las estrategias: Signify trasladó producción fuera de China para mitigar los riesgos arancelarios y geopolíticos, asociándose con Dixon Technologies en India en 2025 para atender tanto la demanda local como la de exportación.
Líderes de la Industria de Luminarias de Techo y Lámparas de Araña
Signify (Philips Lighting)
Acuity Brands Lighting
OSRAM GmbH
Eglo Leuchten
Kichler Lighting
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
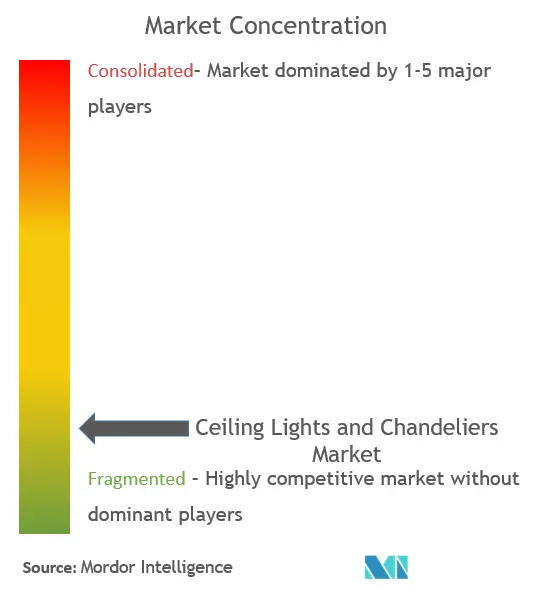
Mercado de Luminarias de Techo y Lámparas de Araña
- Signify (Philips Lighting)
- OSRAM GmbH
- Eglo Leuchten GmbH
- Kichler Lighting LLC
- Hubbell Lighting Inc.
- Generation Brands (Visual Comfort & Co.)
- Zumtobel Group
- FLOS S.p.A.
- Hudson Valley Lighting Group
- Artemide S.p.A.
- Feilo Sylvania
- Panasonic Life Solutions
- Cree Lighting
- Lutron Electronics
- Hinkley Lighting
- Savoy House
- Schonbek Worldwide Lighting
- Currey & Company
- Foscarini*
Lea el análisis de las empresas de luminarias de techo y lámparas de araña

Oportunidades de mercado y perspectivas futuras
La oportunidad más clara está donde el diseño premium se superpone con la inteligencia integrada, ya que los proveedores amplían sus carteras en luminarias de techo conectadas y centradas en las personas, y sistemas de techo modulares. El lanzamiento de Philips Skylight de Signify en junio de 2026, posicionado en torno a la idea de llevar una experiencia similar a la luz diurna al interior, destaca la dirección de las luminarias montadas en el techo que combinan ambientación, conceptos de iluminación orientados al bienestar y compatibilidad de control inteligente. Al mismo tiempo, los formatos de techo orientados a la personalización (sistemas modulares, configurables y especificados por arquitectos) se están comercializando a través de ofertas como Signify myCreation (incluido el myCreation Puzzle modular impreso en 3D, lanzado en julio de 2025), que apunta a plazos de entrega más cortos, estética hecha a pedido y narrativas de sostenibilidad.
Los cambios regulatorios y de adquisiciones crean espacio adicional para los fabricantes que operacionalizan la generación de informes de ciclo de vida y la circularidad a nivel de SKU. Las iniciativas de la UE, incluidos los Pasaportes Digitales de Producto bajo ESPR y los requisitos de etiquetado de huella de carbono y EPD para iluminación inteligente a partir del 1 de octubre de 2026 según el Reglamento de Ejecución (UE) 2026/1189, fomentan la inversión en trazabilidad, estrategias de contenido reciclado y documentación de producto que pueden ser diferenciadores en segmentos comerciales y residenciales premium con altas exigencias de especificación. Por el lado de la oferta, las fricciones comerciales y los arancelistas también están reforzando la regionalización, con el ensamblaje final y la diversificación del abastecimiento hacia ASEAN y México para reducir la volatilidad del costo de desembarque para las luminarias de techo vendidas en América del Norte y otros mercados sensibles a los aranceles.
Recent Industry Developments in Mercado de Luminarias de Techo y Lámparas de Araña
- Agosto de 2026: Signify (Philips Lighting) presenta Philips Skylight, diseñado para llevar la sensación de la luz diurna al interior. La integración de tragaluces de techo que imitan la luz diurna mejora la iluminación centrada en las personas y expande el ecosistema inteligente de techo.
- Junio de 2026: Signify (Philips Lighting) lanza Philips Skylight, diseñado para llevar la sensación de la luz diurna al interior. La integración de tragaluces de techo que imitan la luz diurna fortalece las soluciones de techo premium alineadas con la luz diurna y la interoperabilidad con plataformas de iluminación inteligente.
- Julio de 2025: Signify (Philips Lighting) lanza myCreation Puzzle, un sistema de iluminación lineal modular impreso en 3D. El sistema de iluminación modular y sostenible admite instalaciones configurables en espacios de techo y fomenta el uso de materiales reciclados.


Mercado de Luminarias de Techo y Lámparas de Araña Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor de ventas de las luminarias de techo y arañas que se instalan en edificios residenciales y comerciales, incluida la demanda de nuevas construcciones y reemplazos. La dimensión del mercado sigue los ingresos generados en toda la cadena de valor en el punto de venta a los clientes, expresados en USD.
Exclusiones del alcance: Excluimos las luminarias que no son de techo (como las lámparas de mesa, de pie y de pared) y la iluminación arquitectónica integrada en edificios, que normalmente se cotiza y adquiere como un sistema separado.
Descripción general de la segmentación
- Por Tipo de Producto
- Luminarias de Techo
- Plafones/Montaje en Superficie
- Semiplafones
- Luminarias Empotradas (Downlights)
- Luminarias Colgantes y de Suspensión
- Lámparas de Araña
- Tradicionales
- Transicionales
- Modernas / Contemporáneas
- Luminarias de Techo
- Por Tecnología de Iluminación
- LED
- Fluorescente
- Incandescente y Halógena
- HID y Otras
- Por Material
- Metal
- Cristal
- Vidrio
- Madera y Materiales Naturales
- Plásticos y Materiales Compuestos
- Por Usuario Final
- Residencial
- Comercial
- Oficinas y Espacios de Coworking
- Hostelería (Hoteles, Resorts, Restaurantes)
- Comercio Minorista y Centros Comerciales
- Instalaciones Sanitarias
- Instituciones Educativas
- Industrial
- Por Canal de Distribución
- Tiendas Físicas/Salas de Exposición y Tiendas Especializadas
- Cadenas de Bricolaje y Mejoras del Hogar
- Plataformas en Línea/Comercio Electrónico
- Por Geografía
- América del Norte
- Canadá
- Estados Unidos
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas)
- Resto de Asia-Pacífico
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos y Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia)
- Resto de Europa
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer los límites externos de la demanda, la oferta y los precios, de modo que el modelo se mantenga vinculado a la actividad de instalación real. Nos basamos en fuentes públicas como los informes de construcción y vivienda de la Oficina del Censo de EE. UU., los indicadores de construcción de Eurostat, los flujos comerciales de UN Comtrade para productos de iluminación, y el contexto de iluminación y electricidad de la IEA, junto con normas y orientación de programas de grupos como la Comisión Internacional de Iluminación (CIE).
También revisamos informes anuales de empresas, presentaciones a inversores y prensa comercial de buena reputación para comprender los cambios en la combinación de productos (por ejemplo, la penetración de LED y la premiumización decorativa) y la dinámica de canales entre el comercio minorista en línea y físico. Cuando fue necesario, se utilizaron suscripciones pagas para datos financieros e inteligencia empresarial, bases de datos de patentes y registros de importación y exportación a nivel de envío, con el fin de verificar la concentración de proveedores y los rangos de precios regionales. Estos ejemplos no son exhaustivos, y también se consultaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar cómo se especifican, cotizan y reemplazan las luces de techo y las arañas en las distintas regiones, y luego en verificar si los indicadores secundarios se alinean con la demanda real sobre el terreno. Hablamos con una combinación de fabricantes, distribuidores, minoristas, instaladores y especificadores comerciales en APAC, EMEA y las Américas, de modo que se pudieran cerrar las brechas relacionadas con los márgenes de canal, la combinación de productos y los ciclos de proyectos. En algunos casos, volvimos a contactar a determinados participantes cuando los resultados iniciales del modelo mostraron variaciones inusuales en los precios de LED, el momento de las renovaciones o los supuestos de dependencia de importaciones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directivos (CXO): 18% | APAC: 51% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Jugadores más pequeños: 18% | Gerentes: 47% | Américas: 19% |
Dimensionamiento del mercado y pronóstico
El dimensionamiento principal utiliza una reconstrucción de la demanda de arriba hacia abajo que comienza con la actividad de construcción y los ciclos de reemplazo, y luego traduce esos factores en demanda de luminarias mediante supuestos de penetración y combinación de productos. Corroboramos los totales con comprobaciones selectivas de abajo hacia arriba, como el precio de venta promedio (ASP) muestreado por tipo multiplicado por los volúmenes unitarios estimados en países clave, además de verificaciones de canal para garantizar que los márgenes y los descuentos no inflen el valor.
Los insumos se eligieron porque son observables y explican la demanda de luminarias de techo incluso cuando los datos son desiguales. Los anclajes comunes incluyen inicios y finalizaciones de vivienda, señales de gasto en renovación, adiciones de espacio comercial, adopción de LED y evolución de precios, movimiento de importaciones y exportaciones para categorías de iluminación relevantes, y la participación cambiante del comercio en línea en las luminarias decorativas. Para el pronóstico, se utilizó un análisis de escenarios para reflejar diferentes trayectorias de los ciclos de construcción y la combinación de precios, y los supuestos se sometieron a pruebas de estrés con la retroalimentación de las entrevistas sobre plazos de entrega, postergaciones de proyectos y frecuencia de reemplazo. Cuando faltaba evidencia de abajo hacia arriba para países más pequeños, utilizamos ratios sustitutos vinculados a la intensidad de la construcción y las bandas de ingresos, y ajustamos los sustitutos solo después de que se explicara la varianza en las notas.
Validación de datos y ciclo de actualización
Los resultados del modelo se verificaron contra señales independientes, incluida la dirección de los flujos comerciales, los indicadores de construcción y los patrones de movimiento de ingresos reportados que apuntan a cambios en precios o combinación de productos. Si el resultado de un país mostraba un salto abrupto que no podía explicarse por la actividad de vivienda, las importaciones o las tendencias de precios, se marcaba para una segunda revisión y luego se volvía a validar mediante llamadas de seguimiento. También realizamos revisiones internas entre pares, en las que otro analista cuestiona supuestos clave como el momento de reemplazo, la participación de LED y los precios de canal antes de la aprobación final.
Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos importantes, como desaceleraciones bruscas de la construcción, cambios arancelarios inusuales o grandes reajustes de precios en componentes LED. Antes de la entrega, realizamos un nuevo análisis de los principales indicadores públicos y noticias para que los clientes reciban la visión más actualizada del mercado.
Tamaño del mercado de luces de techo y arañas de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados pueden diferir más de lo que se espera, porque cada editor traza el límite de lo que se considera una luminaria de techo y luego aplica sus propios supuestos de precios y canales. El momento también afecta la comparabilidad, ya que los precios de venta promedio (ASP) de LED y la demanda de mejoras para el hogar pueden cambiar rápidamente, alterando el valor del año base incluso cuando los volúmenes parecen estables.
Las brechas clave suelen provenir de si se incluyen los downlights arquitectónicos y las luminarias más amplias, cómo se tratan los descuentos en línea y los márgenes de los instaladores, y si los valores comerciales se utilizan como proxy del consumo. El año utilizado para la conversión de moneda y la frecuencia con la que se actualiza el caso base también añaden dispersión cuando se está discutiendo la misma combinación de productos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 40,05 mil millones de USD (2025) | |
| Revista Sectorial A | 47,96 mil millones de USD (2024) | Combina las luminarias de techo con categorías de iluminación arquitectónica adyacentes y aplica supuestos de precios de lista más altos, por lo que el valor se expande más allá del precio de transacción típico para productos de techo instalados. |
| Consultora Regional B | 38,00 mil millones de USD (2025) | Utiliza una cesta de productos más estrecha y trata algunos flujos comerciales relacionados con arañas como un segmento decorativo separado, lo que reduce los ingresos contabilizados en mercados con mayores proporciones de importación. |
La tabla muestra una dispersión que proviene principalmente de la superposición de categorías y el tratamiento de precios, y en segundo lugar, del momento del año base. En el modelo de Mordor Intelligence, los ingresos se contabilizan únicamente para las luminarias de techo vendidas para uso residencial y comercial, y los precios se anclan a rangos a nivel de transacción validados mediante entrevistas de canal, en lugar de precios de lista completos. Esto mantiene el total rastreable hasta factores de demanda claros, como la actividad de construcción y los ciclos de reemplazo, y también facilita la reproducción de las actualizaciones de renovación anual.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de luminarias de techo y lámparas de araña?
El mercado está valorado en 42,18 mil millones de USD en 2026 y se proyecta que alcanzará los 54,69 mil millones de USD para 2031.
¿Qué región lidera el mercado de luminarias de techo y lámparas de araña?
América del Norte ostenta la mayor participación regional, respaldada por el elevado gasto en renovación y la adopción de hogares inteligentes.
¿A qué velocidad crecen las luminarias LED inteligentes dentro de la industria de luminarias de techo y lámparas de araña?
Se prevé que los sistemas LED inteligentes o conectados registren una CAGR del 10,95% entre 2026 y 2031.
¿Qué porcentaje de las ventas sigue canalizándose a través de las tiendas físicas?
Las salas de exposición físicas y las cadenas de centros de mejoras del hogar capturaron el 70,35% de los ingresos globales en 2025, aunque el comercio electrónico se expande a una CAGR del 8,52%.
¿Quiénes son las principales empresas en este sector?
Signify, Acuity Brands Lighting, OSRAM GmbH, Eglo Leuchten y Kichler Lighting controlaron conjuntamente una participación de mercado mayoritaria de los ingresos mundiales en 2024.
Última actualización de la página el:



