
Tamaño y Participación del Mercado de Decoración de Paredes de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
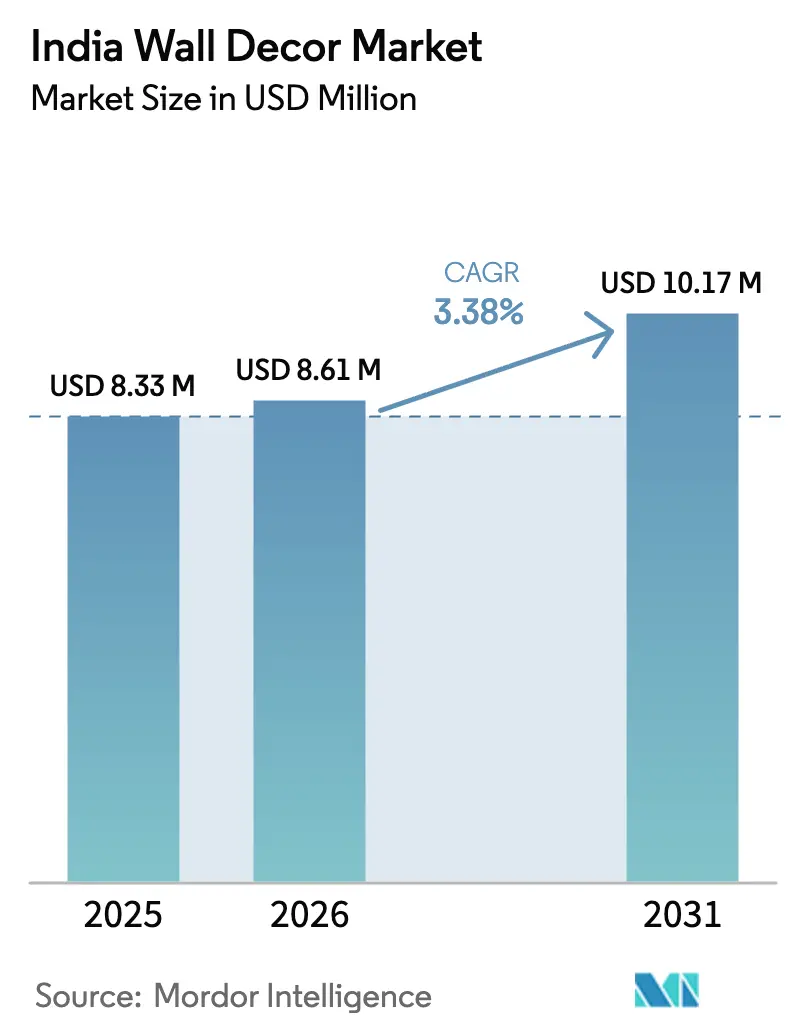
| Tamaño del mercado en el año base (2025) | 8.33 Millones de dólares |
| Tamaño del Mercado (2026) | 8.61 Millones de dólares |
| Tamaño del Mercado (2031) | 10.17 Millones de dólares |
| Growth Rate (2026 - 2031) | 3.38 % |
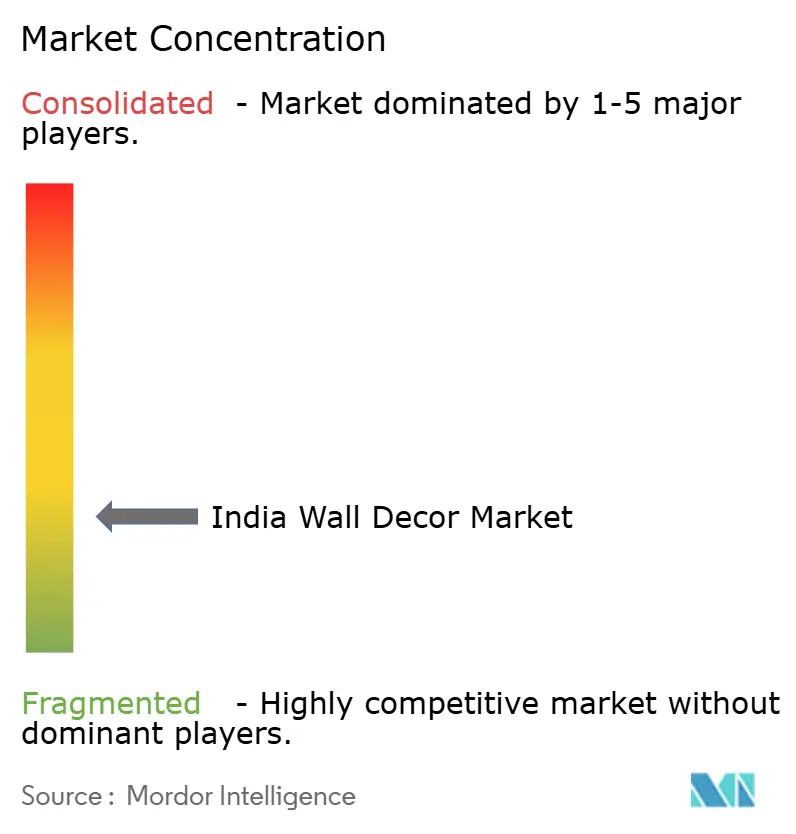
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Decoración de Paredes de India por Mordor Intelligence
El tamaño del mercado de decoración de paredes de India fue valorado en USD 8,33 mil millones en 2025 y se estima que crecerá desde USD 8,61 mil millones en 2026 hasta alcanzar USD 10,17 mil millones en 2031, a una CAGR del 3,38% durante el período de previsión (2026-2031). La acelerada urbanización, una persistente cartera de proyectos habitacionales y un mayor ingreso disponible per cápita continúan incorporando a compradores primerizos al comercio minorista de decoración organizada. Las plataformas en línea profundizan el conocimiento de la categoría al destacar inspiraciones de diseño, mientras que la transparencia de precios impulsa a los consumidores hacia marcas formales. Las ventas de viviendas de lujo, que aumentaron del 16% al 34% de las transacciones nacionales entre 2018 y 2024, elevan la demanda premium en los clusters metropolitanos. Simultáneamente, los experimentos de comercio rápido acortan los plazos de entrega, fomentando compras impulsivas de decoración para renovaciones a mitad de ciclo. Las normas de sostenibilidad en evolución y los mandatos de calidad de la Oficina de Normas de India están orientando a los fabricantes hacia materiales certificados de bajo contenido de COV que amplían el atractivo entre los propietarios conscientes de su salud.
Conclusiones Clave del Informe
- Por tipo de producto, el papel tapiz lideró con una participación de ingresos del 25,08% del mercado de decoración de paredes de India en 2025, mientras que se proyecta que el papel tapiz impreso digitalmente avanzará a una CAGR del 18,51% hasta 2031.
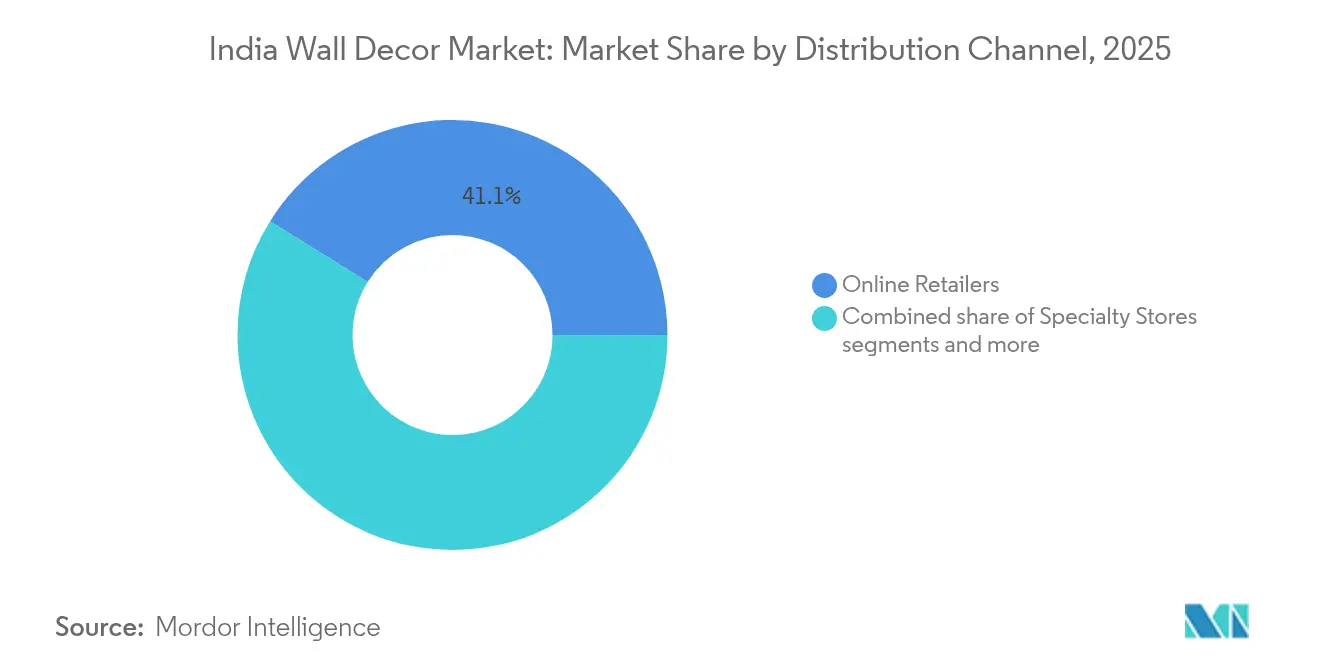
- Por canal de distribución, los minoristas en línea tuvieron el 41,12% del tamaño del mercado de decoración de paredes de India en 2025, mientras que se prevé que las tiendas especializadas registren la CAGR más rápida del 22,40% hasta 2031.
- Por usuario final, las aplicaciones residenciales representaron el 68,15% del tamaño del mercado de decoración de paredes de India en 2025, y los espacios de co-living están preparados para un crecimiento de CAGR del 15,10% hasta 2031.
- Por geografía, el Oeste de India capturó el 22,54% del tamaño del mercado de decoración de paredes de India en 2025; se proyecta que el Noreste de India registre la CAGR más alta del 14,23% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Decoración de Paredes de India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Aumento de los ingresos disponibles y el auge del sector inmobiliario residencial | +1.2% | Oeste de India, Norte de India, con repercusión en el Centro de India | Mediano plazo (2-4 años) |
| Crecimiento explosivo del comercio electrónico y la venta minorista de muebles omnicanal | +0.8% | Nacional, con ganancias tempranas en Delhi-NCR, Bombay, Bengaluru | Corto plazo (≤ 2 años) |
| Acortamiento de los ciclos de renovación del hogar entre los millennials urbanos | +0.6% | Ciudades metropolitanas en todas las regiones | Mediano plazo (2-4 años) |
| Premiumización y demanda de decoración de paredes personalizada/de bricolaje | +0.4% | Segmentos premium del Oeste de India y el Sur de India | Largo plazo (≥ 4 años) |
| Expansión de espacios de co-living y co-working que impulsa acondicionamientos decorativos a gran escala | +0.3% | Ciudades de primer nivel con presencia de operadores institucionales | Corto plazo (≤ 2 años) |
| Incentivos para los clusters de artesanía que impulsan la oferta de decoración de paredes artesanal | +0.2% | Clusters artesanales del Norte de India y el Centro de India | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Ingresos Disponibles y Auge del Sector Inmobiliario Residencial
El aumento de los ingresos de los hogares sustenta el mercado de decoración de paredes de India al ampliar los presupuestos para mejoras estéticas[1]Praxis Global Alliance, "Lo que Da Forma al Mercado Indio de Hogar e Interiores," praxisga.com. . Los lanzamientos históricos de viviendas aumentaron un 20% interanual en 2024, creando nuevos lienzos en blanco para el gasto en decoración. Micro-mercados de lujo como el corredor de Baner en Pune registraron una apreciación anual del precio del 15%, lo que señala un apetito sostenido por soluciones de pared premium. Los compradores de vivienda más jóvenes priorizan la expresión de diseño, reemplazando la mentalidad más antigua centrada únicamente en la durabilidad. Los promotores inmobiliarios incluyen cada vez más revestimientos de paredes de marca para diferenciar proyectos y aumentar los importes de las operaciones. Los incentivos gubernamentales para viviendas asequibles añaden profundidad en los segmentos de precio de entrada, ampliando la base accesible. Los ciclos de renovación ahora promedian entre 10 y 12 años, convirtiendo a cada nueva cohorte de compradores de viviendas en clientes recurrentes antes de lo previsto.
Crecimiento Explosivo del Comercio Electrónico y la Venta Minorista de Muebles Omnicanal
Las plataformas digitales exponen a los consumidores a miles de SKU, impulsando la prueba y la compra repetida dentro del mercado de decoración de paredes de India[2]Aritra Ghosh, "El Comercio Electrónico de India Está en Camino de Alcanzar los USD 300 Mil Millones para 2030," Indian Retailer, indianretailer.com. . IKEA India asegura más del 30% de los pedidos de Delhi-NCR en línea, validando la preferencia de hacer clic primero entre los urbanitas con poco tiempo. El comercio social liderado por influencers impulsa el descubrimiento de marcas de venta directa al consumidor (D2C) de nicho, ampliando la elección más allá de las marcas nacionales dominantes. Las redes de última milla más rápidas y la automatización de almacenes reducen los tiempos de entrega de paneles voluminosos y espejos, disminuyendo la resistencia a la compra. La integración con la Red de Comercio Digital Abierto (ONDC) promete menores costos de incorporación para los artesanos, ampliando la diversidad de la oferta regional. Los minoristas omnicanal invierten en herramientas de visualización de realidad aumentada (AR) que permiten a los compradores previsualizar papeles tapiz a escala, aumentando la conversión. Los mayoristas tradicionales adoptan modelos de envío directo para mantenerse competitivos, combinando relaciones tradicionales con nuevas eficiencias digitales.
Acortamiento de los Ciclos de Renovación del Hogar entre los Millennials Urbanos
Los millennials urbanos han comprimido los plazos de renovación desde los ciclos tradicionales de 15 años hasta 10-12 años, impulsados por la evolución del estilo de vida y la influencia de las redes sociales en la estética de los interiores. Este cambio de comportamiento crea patrones de demanda recurrentes que benefician a las categorías de decoración de paredes que ofrecen instalación sencilla y actualizaciones de estilo, en particular los papeles tapiz y los sistemas de pared modulares. La tendencia gana impulso a través del consumo de contenido centrado en el diseño y la influencia de pares a través de plataformas que destacan las transformaciones de interiores, donde los tratamientos de paredes sirven como renovaciones de habitaciones rentables. La adopción de servicios profesionales de diseño de interiores, con empresas como HomeLane y Design Café alcanzando ingresos combinados que superan los USD 120 millones (INR 1.000 millones de rupias), institucionaliza la frecuencia de renovación a través de consultas de diseño sistemáticas y gestión de proyectos. Los mercados metropolitanos exhiben la mayor velocidad de renovación debido a una mayor exposición a las tendencias globales de diseño y la disponibilidad de ingresos disponibles. La aceleración beneficia especialmente a los segmentos de papel tapiz impreso digitalmente, donde las capacidades de personalización y los ciclos de producción rápidos se alinean con las preferencias de los millennials por interiores personalizados y aptos para Instagram.
Premiumización y Demanda de Decoración de Paredes de Bricolaje
La sofisticación del consumidor impulsa la premiumización en todas las categorías de decoración de paredes, con el diseño como criterio de compra principal, superando las consideraciones tradicionales de durabilidad. La expansión estratégica de Asian Paints hacia revestimientos de pared personalizados, lanzando más de 50 colecciones que incluyen colaboraciones de diseñadores como Sabyasachi, ejemplifica cómo los actores consolidados capturan los segmentos premium a través de la diferenciación de productos. La proliferación de la cultura del bricolaje, respaldada por tutoriales de YouTube e inspiración en redes sociales, democratiza los tratamientos de pared personalizados al tiempo que crea demanda de productos y herramientas de instalación fáciles de usar. La integración tecnológica a través de la impresión 3D, el corte láser y las herramientas de diseño digital permite la personalización masiva a precios accesibles, beneficiando especialmente a las marcas de venta directa al consumidor (D2C) como WallMantra y Artociti. La trayectoria de premiumización se alinea con la conciencia de sostenibilidad, donde los materiales ecológicos obtienen precios premium entre los consumidores ambientalmente conscientes. El Oeste y el Sur de India lideran la adopción premium debido a mayores concentraciones de ingresos y exposición a las tendencias globales de diseño a través de comunidades de expatriados y presencia de negocios internacionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Volatilidad de los precios de los insumos de madera, metal, papel decorativo y divisas | -0.7% | A nivel nacional | Corto plazo (≤ 2 años) |
| Proliferación de productos de baja calidad o falsificados | -0.5% | Mercados de nivel 2/3 y rurales | Mediano plazo (2-4 años) |
| Endurecimiento del cumplimiento de la calidad del aire interior y los requisitos de bajo contenido de COV para adhesivos/tintas | -0.6% | Regiones urbanas y metropolitanas | Mediano plazo (2-4 años) |
| Escasez de instaladores calificados y técnicos de impresión digital | -0.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Precios de los Insumos de Madera, Metal, Papel Decorativo y Divisas
Los ciclos de materias primas generan oscilaciones impredecibles en los costos de las materias primas, comprimiendo los escasos márgenes operativos de los impresores de papel tapiz y los fabricantes de marcos. Las órdenes de la Oficina de Normas de India (BIS) de febrero de 2025 sobre el tablero de fibra de densidad media (MDF) y el contrachapado restringieron el suministro de importaciones, aumentando los plazos de entrega y los costos de retención para los fabricantes que dependen de paneles del Sudeste Asiático [3]Global Wood, "Informes Internacionales del Mercado de Troncos Tropicales y Madera Aserrada," globalwood.org. . Las fluctuaciones cambiarias amplían la volatilidad del costo de destino para los sustratos impresos premium provenientes de Europa. Las empresas más pequeñas carecen de mecanismos de cobertura, lo que las obliga a realizar aumentos de precios improvisados que pueden erosionar la lealtad a la marca. La inflación en la construcción del 3-5% agrava los presupuestos de instalación, retrasando los proyectos de decoración no esenciales. Las reformas forestales nacionales podrían aliviar la presión sobre la madera, aunque persiste la incertidumbre a corto plazo. Los actores del sector priorizan la integración hacia atrás y el aprovisionamiento con certificación del Consejo de Administración Forestal (FSC) para controlar el riesgo de suministro.
Proliferación de Productos de Baja Calidad o Falsificados
El predominio del sector no organizado, que representa aproximadamente el 75% de la industria del mueble de India, permite la proliferación de réplicas de baja calidad que erosionan el valor de marca y deprimen los precios en todas las categorías de decoración de paredes. Los productos falsificados impactan especialmente en los segmentos premium, donde la replicación de diseños y los materiales de calidad inferior socavan la confianza del consumidor en las ofertas de marca. Los mercados de comercio electrónico se enfrentan a desafíos continuos para controlar los listados de productos falsificados, con IKEA específicamente advirtiendo a los consumidores sobre vendedores no autorizados en plataformas y listados de productos falsos. Las inconsistencias de calidad en las cadenas de suministro no organizadas generan escepticismo en el consumidor hacia los nuevos participantes y los productos artesanales, lo que requiere inversiones significativas en construcción de marca para establecer credibilidad. El mandato de certificación BIS de febrero de 2026 para productos de mueble podría abordar parcialmente las preocupaciones de calidad mediante el cumplimiento obligatorio de normas, aunque los desafíos de aplicación en los mercados de nivel 2 y nivel 3 siguen siendo considerables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El Papel Tapiz Impulsa la Transformación Digital
El papel tapiz capturó el 25,08% de la participación del mercado de decoración de paredes de India en 2025, reflejando su versatilidad de diseño y velocidad de aplicación. Las variantes impresas digitalmente están en camino de alcanzar una asombrosa CAGR del 18,51% hasta 2031, a medida que la personalización masiva se alinea con los ciclos de renovación más cortos. El mercado de decoración de paredes de India registra un elevado tráfico de búsqueda para murales adhesivos de fácil colocación, lo que sugiere el apetito del consumidor por renovaciones sin complicaciones. Los estantes modulares mantienen una contribución de ingresos del 21,74%, aprovechando la demanda de almacenamiento en hogares compactos en apartamentos urbanos. Los trabajos en espejo, con una participación del 17,62%, se benefician de las tendencias de amplificación de espacios en los corredores de viviendas de lujo. Los relojes y los colgantes ocupan segmentos de usuarios de nicho pero duraderos, cumpliendo funciones estéticas y funcionales. Se espera que las normas de calidad exigidas por la Oficina de Normas de India (BIS) consoliden la participación hacia los fabricantes de papel tapiz que cumplen los requisitos, estabilizando así las franjas de precios con el tiempo.
Las mejoras tecnológicas como la impresión UV-gel mejoran la durabilidad y la fidelidad del color, lo que permite a los productores indios satisfacer tanto los pedidos nacionales como los de exportación. Asian Paints aprovecha su liderazgo de mercado del 10,5% para introducir colecciones de revestimientos de pared temáticos que se combinan con paletas de pintura para renovaciones coordinadas de habitaciones. Las empresas emergentes de venta directa al consumidor (D2C) implementan configuradores impulsados por inteligencia artificial (IA), permitiendo a los compradores escalar patrones a las dimensiones exactas de la pared, reduciendo el margen de error de medición. Los aranceles de importación sobre el papel decorativo chino redirigen el aprovisionamiento hacia Corea y Alemania, diversificando los riesgos de suministro. Los proveedores cortejan a los arquitectos a través de bibliotecas de muestras virtuales que aceleran los ciclos de especificación para los acondicionamientos comerciales. Las preferencias de sostenibilidad impulsan la demanda de sustratos sin PVC, con certificaciones europeas que actúan como prueba en la comunicación de marketing. Los paneles acústicos decorativos emergen como una categoría adyacente de alto margen, aprovechando el mismo ecosistema de instaladores.


Por Canal de Distribución: El Dominio en Línea Acelera el Renacimiento de las Tiendas Especializadas
Los minoristas en línea controlaron el 41,12% del tamaño del mercado de decoración de paredes de India en 2025, gracias a amplios surtidos, transparencia de precios y un cumplimiento rápido. Sin embargo, se proyecta que las tiendas especializadas registren la CAGR más rápida del 22,40% hasta 2031, a medida que las compras experienciales recuperan terreno en la era pospandemia. El mercado de decoración de paredes de India ahora ve cómo los centros comerciales dedican alas enteras a la decoración de interiores, imitando los formatos globales de centros de estilo de vida. Los hipermercados retienen una porción del 17,5% al combinar piezas de arte económicas con servicios de instalación propios. Los distribuidores mayoristas continúan abasteciendo a las tiendas de nivel 2 que prosperan gracias a las relaciones personales y el crédito en efectivo. Los pilotos de comercio rápido entregan decoración en menos de 30 minutos durante las temporadas de festividades, ampliando el consumo por impulso.
Los líderes omnicanal como IKEA combinan el alcance en línea con la narrativa de sus salas de exposición, difuminando los límites entre canales en el mercado de decoración de paredes de India. Las boutiques especializadas se diferencian a través de maquetas asistidas por realidad virtual (VR) que visualizan murales personalizados en fotos reales de habitaciones. Los minoristas electrónicos integran asesoramiento de diseño por chat en vivo, mitigando el déficit táctil. La Red de Comercio Digital Abierto (ONDC) reduce las barreras de adopción digital para los clusters artesanales, canalizando los productos autóctonos hacia grupos de demanda a nivel nacional. La penetración en el nivel 3 se apoya en el lanzamiento de interfaces de usuario en lenguas vernáculas que desmitifican la jerga de decoración. Las políticas favorables de devolución aumentan la disposición a probar paneles de pared de gran tamaño en línea. Los programas de fidelización que abarcan canales web y de tienda fomentan las ventas repetidas recompensando el gasto acumulado en decoración.
Por Usuario Final: La Estabilidad Residencial se Encuentra con la Innovación Comercial
Los clientes residenciales representaron el 68,15% de la demanda total en 2025, lo que subraya el motor de crecimiento centrado en el hogar dentro del mercado de decoración de paredes de India. Los propietarios de altos ingresos destinan presupuestos crecientes a paredes de impacto, integrando iluminación inteligente y paneles texturizados para ambientes inmersivos. Las instalaciones de co-living encabezan el impulso comercial con una CAGR proyectada del 15,10%, apostando por paquetes de decoración estandarizados que garantizan rotaciones rápidas. Las expansiones de oficinas de categoría A en centros de tecnología de la información (TI) de nivel 2 crean nuevas vías negocio a negocio (B2B) para tratamientos de paredes acústicas. Los campus educativos adoptan murales inspiradores para reforzar la identidad institucional y el compromiso estudiantil. Las renovaciones de establecimientos de hostelería se alinean con el impulso turístico de India, enfatizando las artesanías de origen local para ofrecer experiencias auténticas a los huéspedes.
Los promotores inmobiliarios incluyen decoración llave en mano para impulsar la velocidad de venta de apartamentos, eligiendo proveedores de marca para garantizar la fiabilidad del servicio posterior a la entrega. Las ofertas aptas para el alquiler, como los adhesivos removibles, amplían la participación entre las fuerzas de trabajo móviles, reforzando los ingresos recurrentes. Los gerentes de instalaciones priorizan los acabados de fácil limpieza que reducen el tiempo de inactividad por mantenimiento, influyendo en las hojas de ruta de innovación de productos en el mercado de decoración de paredes de India. La proliferación de hogares inteligentes despierta interés en marcos de arte habilitados para el Internet de las Cosas (IoT) que rotan impresiones digitales. Las certificaciones de edificios ecológicos impulsan el uso de adhesivos de bajo contenido de COV, reposicionando a los proveedores ecológicamente conformes como socios preferidos. Los compromisos de diversidad, equidad e inclusión (DEI) del sector corporativo inspiran gráficos de pared inclusivos, abriendo encargos de diseño a medida para artistas muralistas.
Análisis Geográfico
El Oeste de India lidera el mercado de decoración de paredes de India con una participación de valor del 22,54% en 2025, respaldada por proyectos residenciales de lujo en Bombay y Pune que demandan consistentemente acabados de pared de alta gama. La superior infraestructura minorista, junto con la proximidad a los puertos para los materiales importados, sustenta un vibrante ecosistema premium. Los micro-mercados como Nagar Road en Pune registraron una apreciación anual del precio del 27%, aumentando los presupuestos discrecionales de decoración. Los promotores inmobiliarios diseñan apartamentos de muestra con papeles tapiz de diseñadores para atraer a compradores que buscan una estética llave en mano. Los minoristas organizados despliegan tiendas de gran formato en Navi Mumbai, aprovechando los altos flujos de clientes y las zonas de captación de consumidores adinerados. La expansión suburbana hacia Thane y Panvel añade volúmenes constantes del segmento medio, equilibrando la escala de precios de la región. El crecimiento del cinturón industrial en torno a Ahmedabad estimula las colonias de viviendas para el personal, diversificando aún más la concentración de la demanda.
El Noreste de India, aunque todavía incipiente, es el de mayor crecimiento, con una CAGR prevista del 14,23% entre 2026 y 2031, impulsado por las mejoras en las autopistas y el creciente turismo espiritual. La artesanía en bambú y el tejido textil florecen bajo el respaldo del cluster del Plan para la Regeneración y Transformación de la Industria Artesanal y del Sector No Organizado (SFURTI), canalizando piezas de decoración auténticas hacia los circuitos de venta minorista formal. El desarrollo de la hostelería en torno a Guwahati y Shillong introduce sensibilidades de diseño modernas que coexisten con la estética autóctona, abriendo posibilidades de combinación entre categorías. La mejora de la conectividad aérea acorta los plazos de entrega de los proveedores, animando a las cadenas nacionales a pilotear puntos de venta de decoración compactos en las capitales estatales. Los consumidores locales, impulsados por un crecimiento sostenido de los ingresos, muestran un interés creciente por los papeles tapiz de marca. Las adquisiciones gubernamentales para espacios públicos adoptan motivos étnicos, ofreciendo contratos de volumen a los artesanos locales. Las cooperativas de mueble experimentan con quioscos de comercio electrónico, introduciendo creaciones regionales en el mercado de decoración de paredes de India en sentido amplio.
El Sur de India mantiene una contribución del 21,90%, anclada por los grupos de ingresos impulsados por la tecnología en Bengaluru, Hyderabad y Chennai. Los corredores de tecnología de la información (TI) precipitan viviendas premium que habitualmente especifican paredes de acento y obras de arte con vidrio integrado. La afinidad cultural por la teca artesanal y la seda se traduce en una decoración híbrida que fusiona motivos tradicionales con formatos contemporáneos. Los centros de fabricación orientados a la exportación en Tamil Nadu envían paneles de tablero de fibra de densidad media (MDF) tallados al extranjero, trayendo de vuelta influencias de diseño extranjero a los surtidos nacionales. Los promotores de centros comerciales en Hyderabad instalan estudios de diseño junto a los grandes establecimientos de mueble, creando clusters de consumo integral. La construcción de viviendas financiada por la comunidad de no residentes indios (NRI) en Kerala sigue favoreciendo los techos ornamentados de madera y los murales, añadiendo textura regional al mercado de decoración de paredes de India. El apoyo de las políticas estatales a las industrias artesanales acelera la formalización de las cadenas de suministro, mejorando la consistencia de los productos.
Panorama regulatorio
Los materiales de decoración de paredes y las categorías adyacentes (marcos, paneles y muebles de almacenamiento de pared) operan bajo el régimen de normas de la India liderado por el Bureau of Indian Standards (BIS) en virtud de la BIS Act, 2016. Un punto de inflexión clave para los actores organizados es el marco Furniture (Quality Control), que incluye la Furniture (Quality Control) Amendment Order, 2026, del 13 de febrero de 2026, y la Furniture (Quality Control) Second Amendment Order, 2026 (S.O. 1125(E), 2 de marzo de 2026), que refuerza la certificación BIS obligatoria para los productos de mobiliario notificados y endurece el cumplimiento de calidad en todo el ecosistema más amplio de interiores para el hogar.
Las enmiendas de 2026 también añaden disposiciones de cumplimiento que afectan los plazos de abastecimiento y desarrollo de productos, incluida una ventana de alivio transitorio de 180 días para ciertas importaciones previas a la implementación, una exención de I+D que permite cantidades limitadas (hasta 200 unidades por año fiscal) sin certificación BIS para pruebas y desarrollo, y exenciones para importaciones orientadas a la exportación de componentes o subensamblajes utilizados exclusivamente para exportaciones. Para las marcas de decoración de paredes que venden almacenamiento de pared modular o sistemas de pared integrados, estas medidas moldean la planificación de salida al mercado, la documentación y la calificación de proveedores. Al mismo tiempo, el endurecimiento de las normas eleva el listón para el suministro no organizado y falsificado que compite principalmente en precio sin controles de calidad consistentes.
Análisis de la cadena de valor
La cadena de valor de decoración de paredes de la India comienza con las materias primas (papel decorativo y sustratos para papel tapiz, tintas y recubrimientos para impresión digital, paneles a base de madera como MDF y madera contrachapada para marcos y almacenamiento montado en pared, vidrio y herrajes para espejos, y adhesivos y consumibles de instalación). La fabricación abarca tanto la producción en masa como las tiradas personalizadas. El papel tapiz impreso digitalmente y los murales hechos a medida dependen de archivos de diseño, gestión del color e impresión en lotes cortos, mientras que los marcos, estanterías y trabajos de espejos dependen más del procesamiento de paneles, el acabado y el ensamblaje. El abastecimiento combina la producción nacional con importaciones para sustratos y componentes premium, y la gestión de la calidad y los plazos de entrega se vuelve más estructurada a medida que las expectativas de cumplimiento relacionadas con BIS se extienden más hacia la decoración de paredes adyacente al mobiliario.
Aguas abajo, la distribución combina cada vez más los grandes mercados de comercio electrónico y las tiendas propias en línea (brand.com) con el comercio especializado y los centros de experiencia que apoyan la visualización, las muestras y la asistencia en diseño. Los actores organizados también están comprimiendo la cadena mediante la integración de servicios: Asian Paints, a través de su Beautiful Homes Service y sus ofertas relacionadas de revestimientos de pared, conecta la selección con la ejecución al coordinar el diseño, el suministro de productos y la instalación mediante un modelo de servicio gestionado. Minoristas de gran formato como IKEA India combinan el abastecimiento global con una huella de abastecimiento local en expansión y una entrega omnicanal, mejorando el acceso a paquetes coordinados de decoración de paredes y muebles para el hogar, y permitiendo ventas orientadas a proyectos junto con la demanda minorista estándar.
Panorama Competitivo
El mercado indio de decoración de paredes sigue siendo moderadamente fragmentado, con los cinco principales proveedores de marca que poseen una participación notable de los ingresos totales, lo que pone de relieve el potencial de consolidación. Asian Paints lidera el segmento ofreciendo una experiencia integrada a través de su plataforma Beautiful Homes, combinando pinturas, papeles tapiz y servicios de decoración. IKEA India le sigue de cerca, aprovechando el aprovisionamiento global y el ensamblaje local para dirigirse al público de masa-premium. La adquisición de Design Café por parte de HomeLane en septiembre de 2024, valorada en USD 361 millones (INR 3.000 millones de rupias), subraya la tendencia de los actores verticalmente integrados que escalan a través de absorciones estratégicas. Al mismo tiempo, las marcas de venta directa al consumidor (D2C) como WallMantra aprovechan el alcance en las redes sociales y los configuradores impulsados por inteligencia artificial (IA) para eludir los intermediarios tradicionales y disrumpir los márgenes heredados.
Los actores consolidados utilizan cada vez más la investigación y el desarrollo (I+D) para construir diferenciación y valor de marca. Asian Paints ha presentado 142 patentes, centradas en innovaciones como recubrimientos resistentes a las manchas diseñados para combinarse con revestimientos de pared. La sostenibilidad se está convirtiendo en un argumento de venta fundamental, impulsado por los constructores que persiguen certificaciones de edificios ecológicos; la línea de adhesivos para azulejos de bajo carbono de Pidilite refleja este cambio del mercado. Los actores internacionales también se están incorporando al panorama, con la marca sueca de papel tapiz Boråstapeter asociándose con un distribuidor de Bombay en 2025. El próximo plazo de certificación de la Oficina de Normas de India (BIS) en febrero de 2026 podría aumentar los costos de cumplimiento para los actores informales, impulsando la consolidación y la actividad de adquisición por parte de marcas más organizadas.
El capital y las capacidades continúan reconfigurando el panorama competitivo. WoodenStreet se está preparando para una oferta pública inicial (OPI), siguiendo planes para cuadruplicar los ingresos en tres años, atrayendo el interés del capital privado. Las estrategias omnicanal son ahora esenciales: el centro de cumplimiento de IKEA en Gurgaon permite la entrega al día siguiente a las ciudades circundantes, mientras que Asian Paints mejora la experiencia del cliente con consultas de color por realidad aumentada (AR) móvil. Las tiendas físicas reinventan el compromiso a través de clases magistrales de diseño y eventos de estilismo liderados por influencers. En respuesta a los riesgos de falsificación, las marcas están desplegando herramientas de verificación por código QR para proteger la autenticidad. Los consejos de exportación también están interviniendo, capacitando a los artesanos en las normas de deforestación de la Unión Europea (UE) para mejorar la posición global de India en las exportaciones de decoración en madera.
Líderes de la Industria de Decoración de Paredes de India
Asian Paints (servicios Nilaya y Beautiful Homes)
IKEA India
Pepperfry
Fabindia
Urban Ladder
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La decoración de paredes personalizada es un espacio en blanco práctico, especialmente para el papel tapiz y los murales impresos digitalmente y hechos a medida que se adaptan a ciclos de renovación más cortos y al comportamiento de descubrimiento en línea. El papel tapiz también sigue siendo la mayor categoría de productos por participación de ingresos en 2025, por lo que las marcas que combinan herramientas de diseño (visualización en RA, configuradores y colecciones curadas) con mediciones fiables, instalación y soporte posventa pueden mejorar la conversión y reducir las devoluciones. Esto es más visible en las metrópolis, donde la premiumización y los servicios de interiores de marca se están volviendo más habituales.
Una segunda oportunidad se encuentra en la intersección de la expansión minorista organizada, el abastecimiento local y los canales de proyectos/B2B. En enero de 2026, IKEA anunció planes para más que duplicar su inversión en la India hasta superar los 200.000 millones de INR en los próximos cinco años, junto con un impulso más amplio que incluye la ampliación de tiendas y el abastecimiento local. Esa expansión de la huella aumenta la superficie direccionable para complementos de decoración de paredes coordinados vendidos junto con muebles y soluciones para el hogar. El impulso liderado por promotores inmobiliarios también se refleja en la colaboración de IKEA de junio de 2026 con Nila Spaces en el proyecto VIDA en Ahmedabad, donde las viviendas se planifican y amueblan a través de IKEA. Esto crea un camino repetible para que los papeles tapiz, marcos, espejos y almacenamiento de pared modular entren en los hogares mediante acabados estandarizados en lugar de solo compras minoristas posteriores a la entrega. Del lado de la oferta, el impulso del control de calidad vinculado a BIS en productos adyacentes al mobiliario apoya el espacio para materiales conformes y trazables y ofertas de marca con garantía respaldada, mientras que las exenciones de I+D en las enmiendas de 2026 dan a los fabricantes espacio para probar nuevos sustratos y acabados sin escalar completamente la certificación en la etapa de prototipo más temprana.
Desarrollos recientes del sector
- Julio de 2026: Pepperfry planea abrir 35 nuevas tiendas en ciudades metropolitanas, de Nivel I y Nivel II para finales de agosto de 2026, en apoyo de su expansión omnicanal. El minorista está ampliando su huella física para la categoría de decoración de paredes en la India. Esto fortalece el alcance regional antes de la temporada festiva.
- Julio de 2026: Asian Paints se asoció con Zomato para una campaña de 15 días que integra identificadores de color en la experiencia de Zomato para promover la iniciativa Rang Hi Asli Pata Hai, vinculada a la Garantía de Color de Asian Paints. La colaboración vincula los mensajes de garantía de color con puntos de contacto gastronómicos y amplía la interacción con el consumidor. También expande la visibilidad entre marcas en canales en línea y fuera de línea.
- Junio de 2026: El proyecto VIDA de IKEA India en Ahmedabad permite que las unidades residenciales sean planificadas y amuebladas por IKEA como parte de su estrategia de crecimiento B2B. El proyecto amplía la integración de productos y servicios en nuevos desarrollos habitacionales. Se vincula con promotores inmobiliarios y escala el abastecimiento local y los despliegues basados en proyectos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado de decoración de paredes de la India es el valor de los productos comprados para decorar paredes en hogares y espacios comerciales, cubriendo los artículos decorativos comúnmente vendidos a través de canales fuera de línea y en línea en la India.
Exclusiones del alcance: excluimos servicios como los honorarios de diseño de interiores, la mano de obra de instalación y los artículos de mobiliario para el hogar más amplios que no están principalmente centrados en las paredes.
Descripción general de la segmentación
- Segmentación por Tipo de Producto
- Estantes
- Papel Tapiz / Adhesivos
- Relojes
- Colgantes
- Marcos
- Trabajos en Espejo
- Segmentación por Canal de Distribución
- Mayoristas / Distribuidores
- Hipermercados / Supermercados
- Tiendas Especializadas
- Minoristas en Línea
- Segmentación por Usuarios Finales
- Residencial
- Comercial
- Segmentación por Geografía
- Norte de India
- Sur de India
- Oeste de India
- Este de India
- Centro de India
- Noreste de India
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza construyendo el contexto de demanda para el gasto en mejoras del hogar y decoración en la India, y luego se reduce a los patrones de compra relacionados con las paredes. Utilizamos estadísticas y normas públicas para mantener las definiciones consistentes, y luego las cruzamos con señales minoristas y de fabricación para evitar el doble conteo.
Las referencias comunes incluyen fuentes como los programas del Ministerio de Vivienda y Asuntos Urbanos y las actualizaciones de vivienda, las encuestas de consumo de la Oficina Nacional de Encuestas por Muestreo, los indicadores macroeconómicos del RBI para la inflación y el gasto discrecional, los datos comerciales de la Dirección General de Inteligencia Comercial y Estadísticas para importaciones relacionadas con decoración, y las normas BIS que influyen en la elección de materiales y el etiquetado. También revisamos presentaciones de empresas, presentaciones a inversores y cobertura de prensa creíble para el impulso de la categoría y la expansión de canales, y se utilizan suscripciones pagas seleccionadas para datos financieros de empresas, verificaciones de patentes y lecturas de importación-exportación a nivel de envío cuando las series públicas no son lo suficientemente detalladas. Esta lista es solo ilustrativa, y se revisaron muchas otras fuentes para la recopilación de datos, validación y aclaraciones.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para probar lo que la investigación documental no puede responder claramente, como la forma en que los compradores dividen el gasto entre tipos de productos, y cómo se mueven los puntos de precio según el nivel de ciudad y el canal. Hablamos con fabricantes, distribuidores, minoristas de gran formato, vendedores en línea y compradores comerciales para poder corregir los supuestos sobre volúmenes, descuentos y mezcla antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 25% | CXOs: 14% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 16% | Gerentes: 45% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando un enfoque descendente donde las adiciones de vivienda, la cadencia de renovación y la frecuencia de compra de decoración se traducen en un fondo de gasto direccionable, que luego se asigna a la decoración de paredes utilizando la mezcla de categorías aprendida de las verificaciones de canal. Para mantener el total realista, también se realizan aproximaciones ascendentes selectivas, como verificaciones de productividad de ventas de minoristas muestreados y el ASP multiplicado por volúmenes unitarios indicativos para los grupos de productos clave.
Las entradas que importan en este mercado incluyen la cartera de vivienda urbana y la formación de hogares, la participación en línea de las compras de decoración, el tamaño promedio del ticket por tipo de producto, la intensidad de descuentos durante los principales períodos de venta, y la actividad de acabado comercial para oficinas y hostelería. Cuando una variable no está disponible como una serie pública clara, las brechas se manejan utilizando rangos anclados de entrevistas con expertos, seguidos de verificaciones de sensibilidad para que ningún supuesto individual domine el resultado.
La previsión se realiza mediante análisis de escenarios respaldado por una regresión multivariante ligera, donde la trayectoria futura está vinculada a señales de crecimiento de ingresos, el impulso de la vivienda y la renovación, y los supuestos de expansión de canales validados por los participantes del mercado. Si un shock a corto plazo cambia los precios o el gasto discrecional, la trayectoria año por año se reequilibra en lugar de forzar una curva suave.
Validación de datos y ciclo de actualización
Los resultados del modelo se contrastan con señales independientes, incluido el movimiento relativo del gasto en mejoras del hogar, las tendencias de importación de insumos de decoración relacionados y la retroalimentación del lado del canal sobre las ventas efectivas. Se revisan los valores atípicos, se reconsideran los supuestos y se vuelve a ejecutar la lógica antes de la aprobación final, de modo que los factores de variación se comprendan y documenten.
Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando un evento material modifica la demanda, la oferta o los precios. Antes de la entrega, se completa una revisión final para que los clientes reciban la vista más reciente basada en las últimas publicaciones públicas y nuevos contactos cuando sea necesario.
Tamaño del mercado de decoración de paredes de la India según Mordor Intelligence frente a otras estimaciones publicadas
Las estimaciones publicadas para la decoración de paredes de la India no siempre coinciden porque cada editor puede trazar la línea de manera diferente sobre lo que cuenta como decoración de paredes, qué años utilizan y cómo convierten y normalizan los precios. Las diferencias también aparecen cuando algunos modelos se apoyan más en proyecciones de largo plazo, mientras que otros se mantienen más cerca de las señales minoristas y de vivienda a corto plazo.
Las brechas clave suelen provenir de si se incluyen las categorías adyacentes de revestimientos y paneles de pared, cómo se trata el descuento en línea en los precios realizados, y si la base temporal es el año fiscal frente al año calendario, lo que cambia la moneda y el momento de la inflación. La dispersión también está influenciada por la cadencia de actualización, ya que los supuestos sobre la mezcla de categorías y las participaciones de canal pueden cambiar dentro de un año, y esas actualizaciones se manejan de manera diferente entre editores, una elección de modelado aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 8,33 mil millones de USD (2025) | |
| Editor de la Industria A | 5,80 mil millones de USD (2026) | Utiliza una ventana de previsión más larga y una lista de productos más amplia que puede cambiar la mezcla, y se ancla en un año base diferente, lo que hace que los valores a corto plazo parezcan más bajos en comparación con una base de 2025. |
| Editor de la Industria B | 13,02 mil millones de USD (2035) | Lleva la proyección más lejos con un caso de mayor crecimiento e incluye soluciones de pared modernas como paneles 3D e instalaciones integradas con LED de manera más explícita, lo que amplía el gasto contabilizado. |
En conjunto, la tabla muestra que la elección del año y la inclusión de categorías son las dos razones principales de la brecha, seguidas de cómo se actualizan los precios y la mezcla de canales con el tiempo. Al mantener los supuestos vinculados a indicadores observables de vivienda y comercio minorista, y luego verificarlos con los participantes del mercado, la cifra final sigue siendo trazable y repetible incluso cuando solo se dispone de datos públicos limitados.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de decoración de paredes de India?
El tamaño del mercado de decoración de paredes de India es de USD 8,61 mil millones en 2026.
¿Con qué rapidez se espera que crezca el sector?
Se prevé que el valor del mercado alcance los USD 10,17 mil millones en 2031, reflejando una CAGR del 3,38%.
¿Qué categoría de producto lidera las ventas?
El papel tapiz es la categoría más grande, representando una participación del 25,08% en 2025.
¿Qué canal se expande más rápidamente?
Se proyecta que las tiendas especializadas registren la CAGR más rápida del 22,40% hasta 2031.
¿Qué región muestra el mayor potencial de crecimiento?
Se espera que el Noreste de India registre la CAGR más alta del 14,23% entre 2026 y 2031.
¿Quién posee la mayor participación de mercado individual?
Asian Paints lidera con una participación estimada del 10,5% de los ingresos del sector organizado.
Última actualización de la página el:



