
Marktgröße und Marktanteil für Deckenleuchten & Kronleuchter
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 42.18 Milliarden US-Dollar |
| Marktgröße (2031) | 54.69 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.33 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
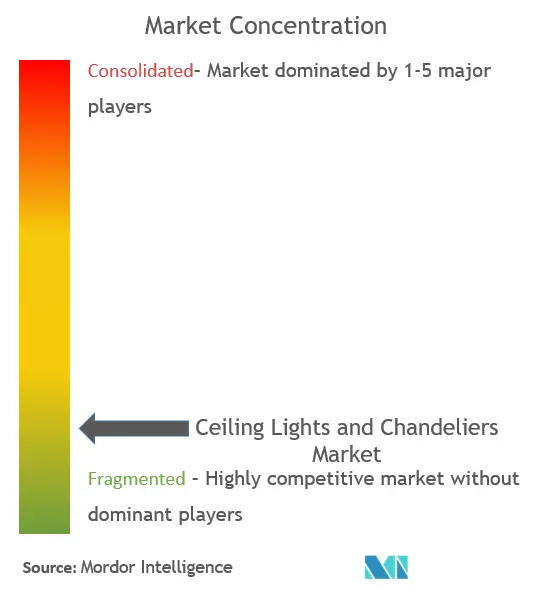
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Deckenleuchten & Kronleuchter von Mordor Intelligence
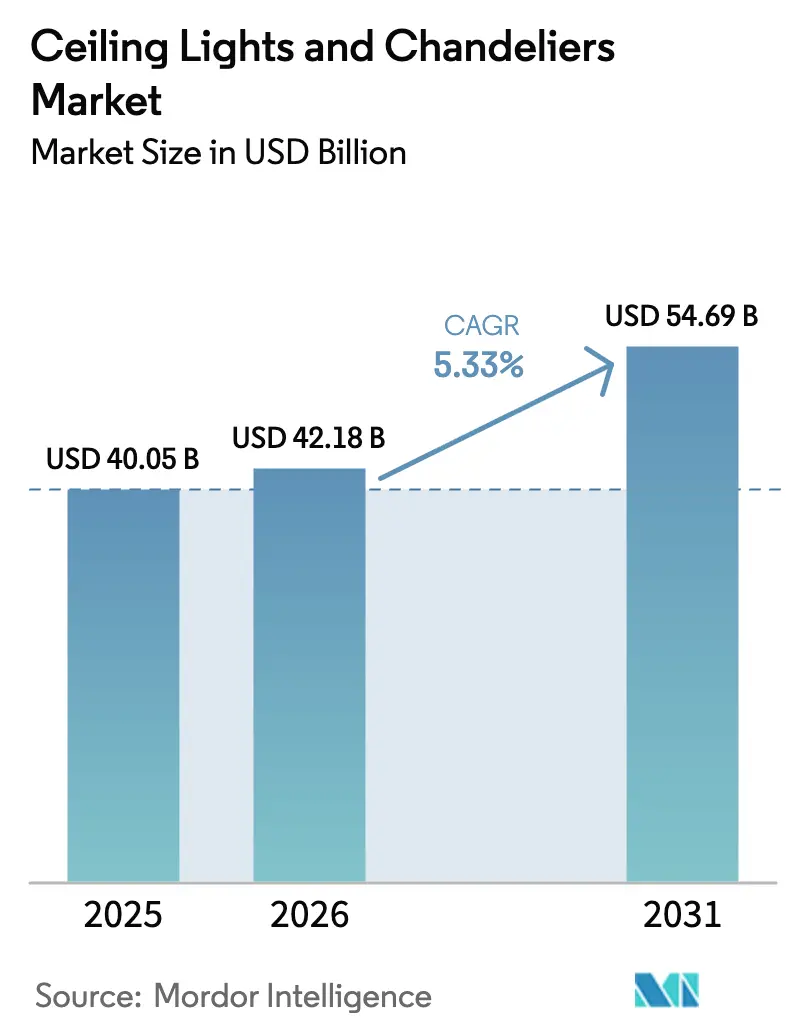
Die Marktgröße für Deckenleuchten & Kronleuchter wurde im Jahr 2025 auf 40,05 Milliarden USD geschätzt und soll von 42,18 Milliarden USD im Jahr 2026 auf 54,69 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,33 % während des Prognosezeitraums (2026–2031).
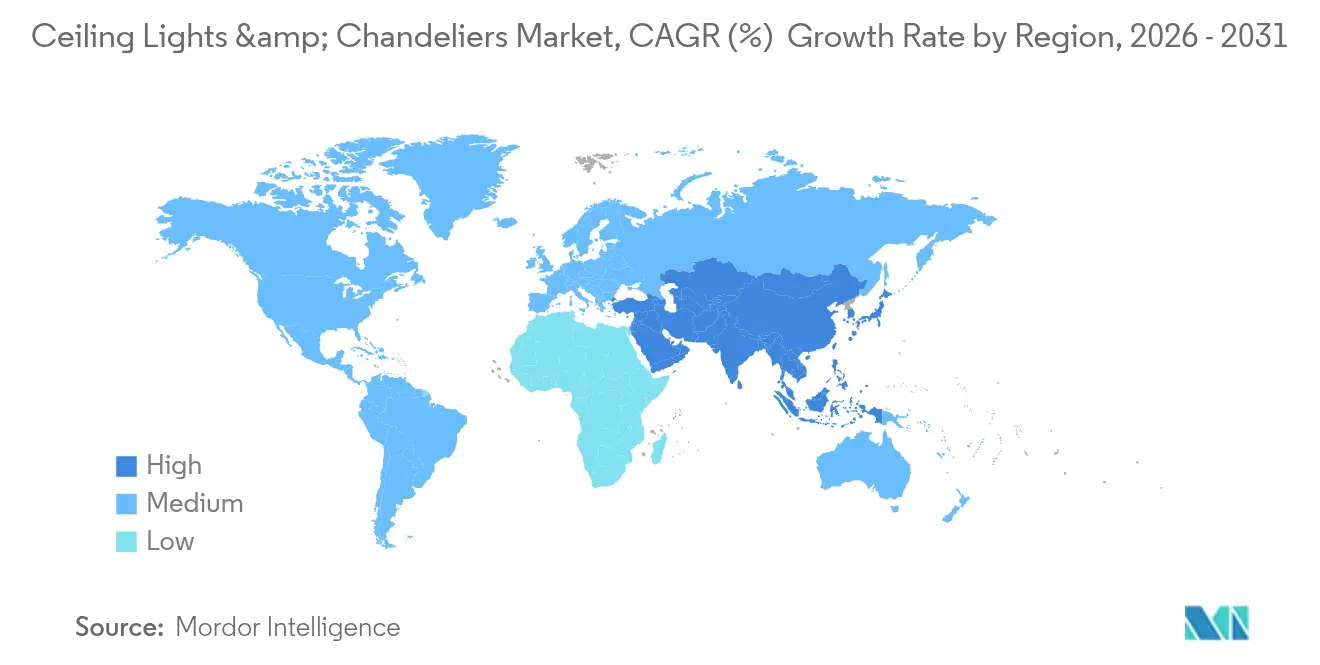
Die Nachfrage wird durch die rasche LED-Verbreitung, den wachsenden Reiz vernetzter Leuchten und kontinuierliche Ausgaben für Wohnsanierungen gestützt. Intelligente Leuchten machen mittlerweile mehr als ein Drittel der Produktportfolios führender Anbieter aus – ein Anteil, der sich nach 2024 mit der Reifung von Interoperabilitätsstandards rasch ausgeweitet hat. Nordamerika behält den größten regionalen Anteil dank hoher Verbreitung von Smart-Home-Lösungen und einem älter werdenden Wohnungsbestand, der die Modernisierungsaktivitäten antreibt, während Asien-Pazifik die am schnellsten wachsende Region ist, gestützt durch städtische Wohnungsbaustarts und das wachsende Einkommen der Mittelklasse. Die Produktsubstitution bleibt rege – herkömmliche Lichtquellen weichen weiterhin LEDs, und Deckenleuchten beanspruchen einen Umsatzanteil von 62,9 %, während dekorative Kronleuchter das stärkste Wachstum verzeichnen.
Wichtigste Erkenntnisse des Berichts
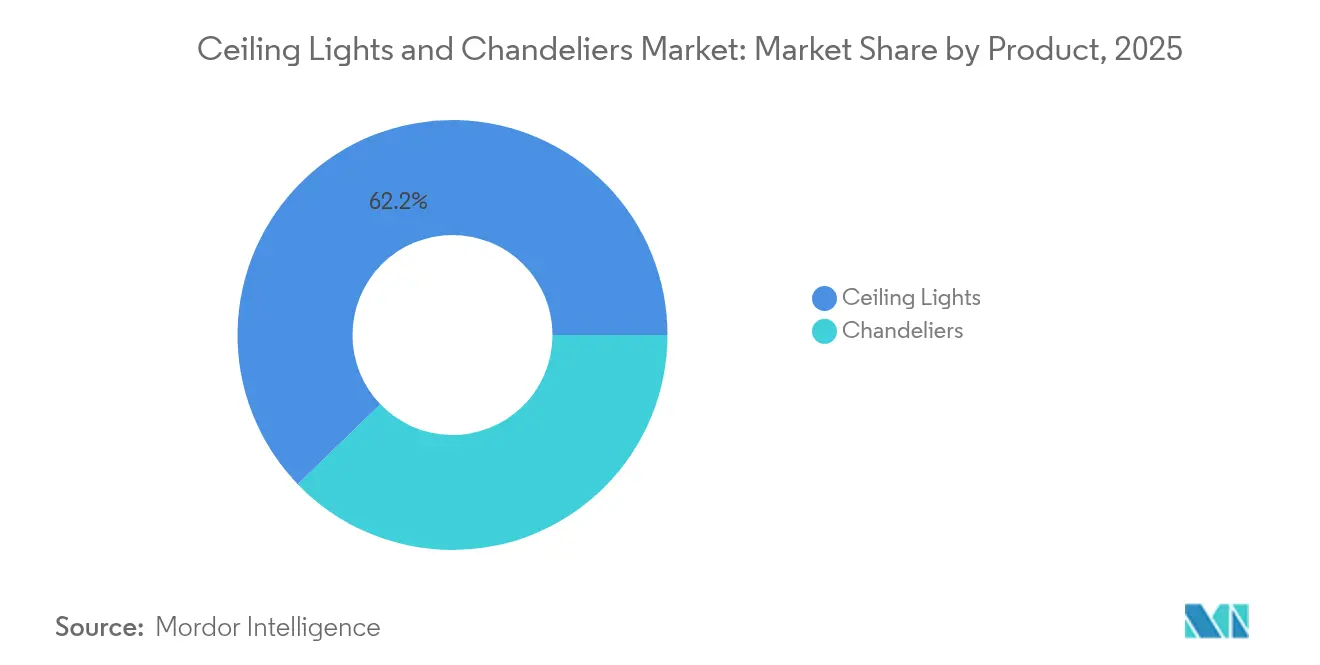
- Nach Produkttyp führten Deckenleuchten im Jahr 2025 mit einem Marktanteil von 62,20 % am Markt für Deckenleuchten & Kronleuchter; Kronleuchter werden voraussichtlich bis 2031 mit einer CAGR von 6,12 % wachsen.
- Nach Beleuchtungstechnologie entfielen auf LED-Lösungen im Jahr 2025 53,51 % der Marktgröße für Deckenleuchten & Kronleuchter, während intelligente/vernetzte LED-Systeme voraussichtlich mit einer CAGR von 10,95 % bis 2031 wachsen werden.
- Nach Material machten Metallrahmen im Jahr 2025 39,59 % der Marktgröße für Deckenleuchten & Kronleuchter aus; Kristallkomponenten werden bis 2031 voraussichtlich mit einer CAGR von 7,25 % wachsen.
- Nach Endnutzer entfielen auf Wohnanwendungen im Jahr 2025 57,56 % des Marktanteils für Deckenleuchten & Kronleuchter, während gewerbliche Installationen mit einer CAGR von 6,86 % bis 2031 zunehmen.
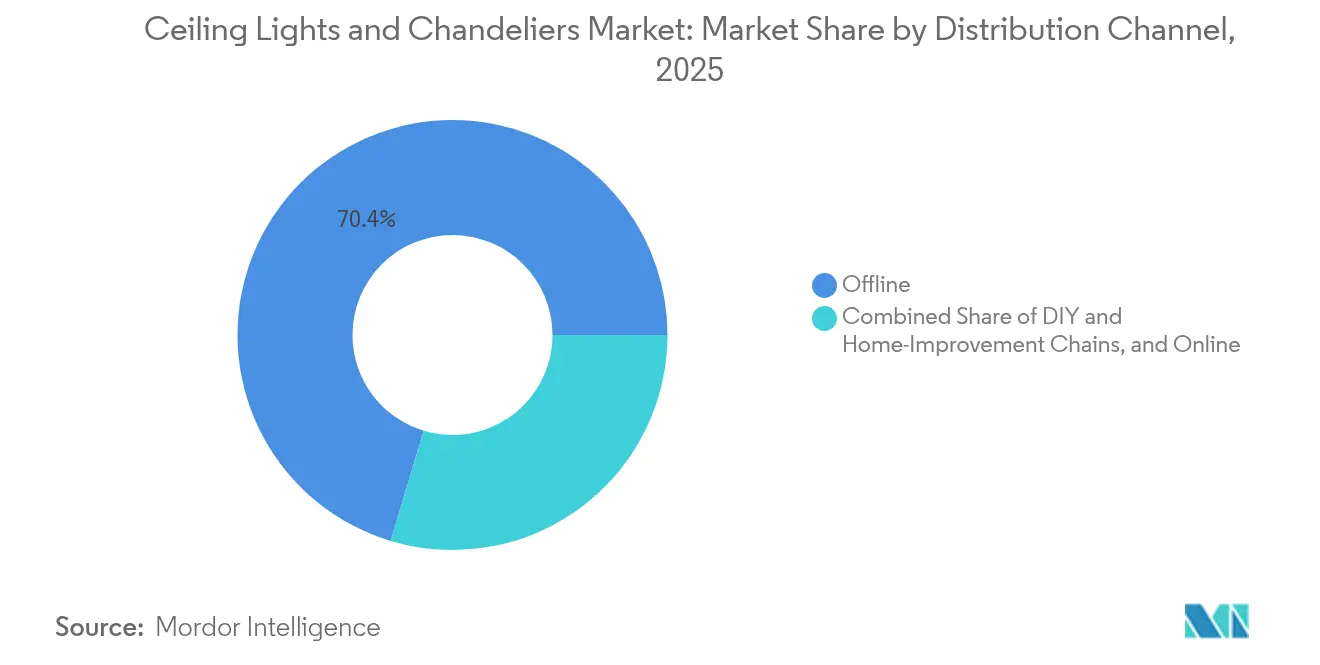
- Nach Vertriebskanal behielten Offline-Showrooms und Heimwerkermärkte im Jahr 2025 einen Anteil von 70,35 % am Umsatz; das Online-Segment wächst mit einer CAGR von 8,52 % bis 2031.
- Nach Region bleibt Nordamerika der größte geografische Beitragszahler mit rund 34,50 % Marktanteil im Jahr 2025, während Asien-Pazifik zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 8,78 % zulegen wird.
- Signify, Acuity Brands Lighting, OSRAM GmbH, Eglo Leuchten und Kichler Lighting hielten gemeinsam einen bedeutenden Marktanteil am globalen Markt im Jahr 2024.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Wohnästhetik & Innenarchitektur | + 3.8% | Global, mit Schwerpunkt auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Urbanisierung und wachsender Wohnungsbau | + 4.2% | Asien-Pazifik, Naher Osten, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte (intelligente & energieeffiziente Beleuchtung) | + 3.5% | Nordamerika, Europa, entwickeltes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum im Gastgewerbe & gewerblichen Immobiliensektor | + 2.1% | Global, mit Konzentration in städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Ausweitung von E-Commerce & Online-Einzelhandelskanälen | + 1.7% | Global, mit stärkerer Auswirkung in entwickelten Volkswirtschaften | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Wohnästhetik und Innenarchitektur
Beleuchtung hat sich von einem rein funktionalen Gebrauchsgut zu einem prägenden Gestaltungselement gewandelt und veranlasst Hausbesitzer, einfache Leuchten durch Designobjekte zu ersetzen, die sowohl Atmosphäre als auch Effizienz bieten. Wohnraumbeleuchtung verbraucht nach wie vor rund 10 % des Haushaltsstromverbrauchs, und ENERGY STAR führt mittlerweile mehr als 60.000 zertifizierte Modelle, die Design und niedrigen Energieverbrauch verbinden [1]Quelle: US-Energieministerium, "Festkörperbeleuchtungsprogramm," energy.gov. Amerikaner verbringen rund 90 % ihrer Zeit in Innenräumen, sodass verbesserte visuelle Umgebungen kontinuierlich zu den fünf meistgenannten Heimwerkerprojekten zählen. Rund 3,7 Millionen Haushalte in den Vereinigten Staaten haben im Jahr 2024 ihre Beleuchtung modernisiert, was die anhaltende Ersatznachfrage unterstreicht.
Urbanisierung und wachsender Wohnungsbau
Rasches Stadtwachstum in Asien-Pazifik, dem Nahen Osten und Lateinamerika treibt die Nachfrage nach deckenmontierter Beleuchtung in Neubauten an. Daten der Vereinten Nationen zeigen, dass im Jahr 2024 56,2 % der Weltbevölkerung in städtischen Gebieten lebten, wobei dieser Anteil bis 2050 auf 68,4 % ansteigen soll. Die Länder werden rund 2,5 Milliarden neue Wohneinheiten benötigen, von denen jede mehrere Leuchten erfordert. In den Vereinigten Staaten erreichten die Baubeginne für Privatwohnungen im Jahr 2024 einen annualisierten Wert von 1,56 Millionen, ein Anstieg von 7,2 %, der den Leuchtenabsatz direkt ankurbelt.
Technologische Fortschritte bei intelligenter und energieeffizienter Beleuchtung
Internetfähige Leuchten verwandeln Decken in Knotenpunkte für Sensorik, Kommunikation und Effizienzoptimierung. Das US-Energieministerium schätzt, dass LEDs den nationalen Beleuchtungsenergieverbrauch bis 2035 um 75 % senken könnten. Die Laborefizienz überschreitet bereits 200 Lumen pro Watt, und bundesstaatliche Leitlinien fördern Anwesenheitserkennung und Tageslichtnutzung in vernetzten Leuchten. Normen, die beim Nationalen Institut für Standards und Technologie (NIST) entwickelt werden, unterstützen die herstellerübergreifende Interoperabilität und beschleunigen die breite Marktdurchdringung.
Wachstum im Gastgewerbe und im gewerblichen Immobiliensektor
Gewerbliche Vermieter zielen auf Beleuchtungsmodernisierungen sowohl für Energieeinsparungen als auch für erlebnisorientierten Mehrwert ab. Beleuchtung macht rund 17 % des Stromverbrauchs in US-amerikanischen Gewerbegebäuden aus. LEED-zertifizierte Flächen, die hochwertige Leuchten integrieren, erzielen Mietaufschläge von nahezu 11 %. Das Beschäftigungswachstum von 1,9 Millionen Arbeitsplätzen in der Freizeit- und Gastronomiebranche bis 2030 wird Hoteleröffnungen und Restauranteröffnungen anstoßen, die jeweils dekorative und dennoch effiziente Deckeninstallationen erfordern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Premium- und Designerleuchten | -1.9% | Global, mit stärkerer Auswirkung in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Energievorschriften & Konformitätsstandards | -1.2% | Nordamerika, Europa, entwickelte asiatische Märkte | Langfristig (≥ 4 Jahre) |
| Installationskomplexität & Wartungsprobleme | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Rohstoffpreise (Glas, Kristall, Metall) | -1.1% | Global, mit den am stärksten betroffenen Produktionszentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Premium- und Designerleuchten
Außergewöhnliche Kronleuchter können ein Vielfaches des Preises standardmäßiger Deckenleuchten kosten, was die Marktdurchdringung in preissensiblen Segmenten begrenzt. Die Ausgaben der Haushalte für langlebige Güter sind oberhalb bestimmter Schwellenwerte stark elastisch, und Zölle haben die Einstandskosten für importierte Komponenten seit 2024 um bis zu 25 % erhöht. Haushalte mit dem höchsten Einkommen in den Vereinigten Staaten geben 4,7-mal mehr für Wohnungseinrichtung aus als Haushalte mit mittlerem Einkommen, was die Einkommensasymmetrie verdeutlicht, die das adressierbare Volumen begrenzt.
Energievorschriften und Konformitätsstandards
Mindesteffizienzvorgaben drängen rückständige Technologien aus dem Markt, erhöhen jedoch auch die Konformitätskosten. Californias Title 24 und die Geräteanforderungen des US-Energieministeriums verlangen hohe Lumen-pro-Watt-Werte und Qualitätskriterien wie Flickerkontrolle und CRI ≥ 90. Hersteller finanzieren iterative Neuentwicklungszyklen zur Einhaltung der Vorschriften, was den F&E-Aufwand erhöht und den Preisdruck steigern kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Deckenleuchten behalten die Volumenführerschaft, während Kronleuchter an Fahrt gewinnenDeckenleuchten machten im Jahr 2025 62,20 % des Umsatzes aus und bleiben die Standardwahl in Wohnzimmern, Küchen, Fluren und gewerblichen Umgebungen. Durchschnittliche Haushalte in den Vereinigten Staaten verfügen über 12,3 Leuchten, von denen zwei Drittel an der Decke montiert sind. Aufputz- und Unterputzleuchten werden in den größten Stückzahlen verkauft, aber Pendelleuchten verzeichnen ein schnelleres Wachstum, was das Verbraucherinteresse an maßgeschneiderter Ästhetik widerspiegelt. Kronleuchter nehmen einen kleineren Anteil ein, werden aber voraussichtlich eine CAGR von 6,12 % verzeichnen, gestützt durch zunehmende Installationen in Esszimmern und Hotellobbyräumen. Die Importe dekorativer Leuchten stiegen im Jahr 2024 um 18,3 %, was eine robuste Nachfrage nach auffälligen Designs bestätigt, selbst wenn traditionelle Kategorien reifen.
Effekte zweiter Ordnung breiten sich im Markt für Deckenleuchten & Kronleuchter aus, während Designansprüche mit Smart-Home-Funktionalität konvergieren. Führende Kronleuchter-Hersteller experimentieren nun mit eingebetteten Bluetooth-Mesh-Treibern und abstimmbaren Weiß-LEDs – Funktionen, die zuvor utilitären Leuchten vorbehalten waren. Neubauten von Einfamilienhäusern in den Vereinigten Staaten mit mindestens einem Kronleuchter stiegen im Jahr 2024 auf 68 %, ein Anstieg um 12 Prozentpunkte gegenüber 2020. Diese Entwicklungen deuten auf eine Zukunft hin, in der dekorative Form und vernetzte Intelligenz koexistieren, die Verbraucherwahl erweitern und die durchschnittlichen Verkaufspreise nach oben treiben.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Beleuchtungstechnologie:
LED-Vorherrschaft stützt intelligentes WachstumLED erfasste im Jahr 2025 53,51 % des Umsatzes und ist auf dem Weg, bis 2030 eine Marktdurchdringung von über 80 % zu erreichen, wobei Leuchtstoff- und Halogenlampen verdrängt werden. Effizienzgewinne von nahezu 90 % gegenüber Glühlampen bieten überzeugende Amortisierungszeiten sowohl für Hausbesitzer als auch für Facility-Manager. Entscheidend ist, dass intelligente oder vernetzte LEDs eine mittelfristige CAGR von 10,95 % verzeichnen, was den Markt für Deckenleuchten & Kronleuchter als IoT-Einstiegspunkt stärkt. Netzwerkfähige Treiber, integrierte Sensoren und Firmware-Updates verwandeln Leuchten in Datenpunkte für Belegungsanalytik und Asset-Management.
Leuchtstoffbeleuchtung bleibt in bestimmten gewerblichen und institutionellen Anwendungen präsent, obwohl ihr Marktanteil weiter zurückgeht, da LED-Modernisierungen überzeugende Investitionsrenditen mit Amortisationszeiten von typischerweise unter zwei Jahren bieten.
Nach Material:
Metallrahmen verankern die Branche, Kristall übertrifft im LuxussegmentMetallrahmen machen 39,59 % des Umsatzes aus, da Aluminium und Stahl für strukturelle Integrität über alle Preisklassen hinweg unverzichtbar bleiben. Der Sektor verbrauchte im Jahr 2024 rund 287.000 Tonnen Aluminium und 143.000 Tonnen Stahl, wobei der Recyclinganteil sich 48 % nähert, da Nachhaltigkeitsziele sich ausbreiten. Steigende Metallpreise – Aluminium stieg um 12,3 % – veranlassen Hersteller, Präzisionsstanzung und additive Methoden einzusetzen, die den Ausschuss reduzieren.
Kristallelemente, obwohl in absoluten Mengen kleiner, wachsen mit einer CAGR von 7,25 %, da aufstrebende Hausbesitzer und Gastgewerbebetreiber nach wirkungsvollen Optiken suchen. Importe von Kristallteilen stiegen im Jahr 2024 um 22,7 %, hauptsächlich aus den langestablierten Handwerksclustern Europas bezogen. Glasdiffusoren bleiben im Mainstream, unterstützt durch Innovationen bei gehärtetem Glas und Borosilikatglas, die die Lichtverteilung und Haltbarkeit verbessern. Nachhaltigkeitsorientierte Projekte spezifizieren zunehmend Holzakzente als Reaktion auf Beschaffungsrichtlinien für nachhaltiges Bauen, die erneuerbare Materialien bevorzugen.
Nach Endnutzer:
Privathaushalte halten die Mehrheit; Gewerbe gewinnt an DynamikHausbesitzer beanspruchten im Jahr 2025 57,56 % des globalen Umsatzes, was kontinuierliche Do-it-yourself-Modernisierungen und professionelle Renovierungen widerspiegelt. Beleuchtung zählt zu den fünf meistgenannten Renovierungsaufgaben, wobei 3,7 Millionen Haushalte in den Vereinigten Staaten im vergangenen Jahr Leuchtenmodernisierungen durchgeführt haben. In Hypothekenversicherungsrichtlinien verankerte Energiestandards motivieren zusätzlich zu effizienten Ersatzlösungen. Digitale Dimmfunktionen und Farbabstimmungsmerkmale, die einst auf gewerbliche Nischen beschränkt waren, erreichen nun das Wohnzimmer und steigern die Durchschnittspreise.
Gewerbliche Installationen wachsen schneller mit einer prognostizierten CAGR von 6,86 %. Büros, Einzelhandel, Gesundheitswesen und Gastgewerbeobjekte setzen auf Beleuchtung, um Betriebskosten zu senken und das Wohlbefinden der Nutzer zu verbessern. LEED- und WELL-Gebäudestandards honorieren optimale Lux-Werte, Blendschutz und zirkadiane Lichtspektren, was die Spezifikationskomplexität und den Wert erhöht. Staatliche Einrichtungsstandards, die von privaten Entwicklern aufgegriffen werden, schreiben zunehmend integrierte Steuerungslösungen vor und treiben die Nachfrage nach netzwerkfähigen, deckenmontierter Leuchten an.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Showrooms dominieren noch, Online-Umsätze beschleunigen sichStationäre Showrooms und Heimwerkermärkte verarbeiten 70,35 % der Transaktionen im Jahr 2025. Die haptische Bewertung – Oberfläche, Größe, Helligkeit – bleibt für viele Käufer entscheidend, und rund 3.200 Beleuchtungsshowrooms in den Vereinigten Staaten ziehen weiterhin Besucher an. Das Online-Segment mit einer CAGR von 8,52 % holt jedoch stetig auf, angetrieben durch reichhaltige Inhalte, kostenlose Retouren und verbesserte letzte-Meile-Kapazitäten. Der E-Commerce für Möbel und Wohnaccessoires übertraf im Jahr 2024 das allgemeine Einzelhandelswachstum um den Faktor drei, wobei Augmented-Reality-Overlays Visualisierungshürden für große Leuchten verringern.
Die Konvergenz der Kanäle ist unvermeidlich: Führende Anbieter verfolgen Omnichannel-Strategien wie Online kaufen – im Geschäft abholen und virtuelle Beratungen. Vorschriften wie die Warenlieferregel der Federal Trade Commission schützen Verbraucherrechte und fördern das Vertrauen in webbasierte Käufe, die zerbrechliche oder übergroße Artikel umfassen. Im Laufe der Zeit werden die Kanalgrenzen verschwimmen, da stationäre Geschäfte sich zu Erlebniszentren entwickeln, während Online-Plattformen durch Sortimentsbreite glänzen.
Geografische Analyse
Deckenleuchten- und Kronleuchtermarkt Nordamerika
Nordamerika hält mit einem Marktanteil von 34,50 % im Jahr 2025 den größten Anteil am Umsatz des Deckenleuchten- und Kronleuchtermarkts. Amerikanische Haushalte gaben 2024 457 Milliarden USD für Renovierungen aus, wobei Beleuchtungsmodernisierungen zu den größten Nutznießern zählten. Rund 2,1 Milliarden Deckenleuchten sind landesweit installiert, und die Austauschrate liegt bei etwa 8,3 % pro Jahr. Die kanadische Politik setzt stark auf Energieeffizienz und treibt den LED-Anteil über das Niveau der Vereinigten Staaten hinaus. Mexikos heimische Fabriken verzeichneten 2024 einen Anstieg der Beleuchtungsproduktion um 12,7 %, da Exporteure ihre Lieferketten weg von Asien diversifizierten.
Deckenleuchten- und Kronleuchtermarkt Asien-Pazifik
Asien-Pazifik ist das am schnellsten wachsende Gebiet und wird bis 2031 eine CAGR von 8,78 % verzeichnen. China gewann zwischen 2020 und 2024 106 Millionen neue städtische Einwohner hinzu, was die Nachfrage nach Wohnleuchten stark steigerte. Indien benötigt bis 2030 25 Millionen zusätzliche Wohneinheiten, wobei Beleuchtung typischerweise 2,7 % der Baubudgets ausmacht. Japans inländische LED-Produktion stieg 2024 um 15,3 %, da sich die Renovierungszyklen beschleunigten. Korea erreichte 2024 eine LED-Durchdringung von 78 % auf der Grundlage strenger Energievorschriften. Singapurs Green-Mark-Programm treibt südostasiatische Projektentwickler zu energieeffizienten Leuchten.
Deckenleuchten- und Kronleuchtermarkt Europa
Europa bleibt aufgrund seines Designerbes und strenger Regulierung einflussreich. Die Ökodesign-Richtlinie hat bis 2024 die meisten Halogenlampen vollständig vom Markt genommen und den Absatz auf hocheffiziente LEDs konzentriert. Eurostat zeigt, dass Haushalte jährlich 213 EUR (187,21 USD) für Beleuchtungsprodukte und Strom ausgeben, wobei regionale Unterschiede durch die Tageslichtvariation geprägt werden. Das Vereinigte Königreich nennt Beleuchtung als 18 % der gewerblichen Stromlast, was Nachrüstprojekte ankurbelt. Deutschlands Leuchtenproduktion stieg 2024 um 3,7 %, da Lieferanten auf Premiumlinien umschwenkten. Frankreichs strenge Lichtverschmutzungsvorschriften stärken die Nachfrage nach Leuchten mit gerichtetem Lichtstrahl.


Regulatorisches Umfeld
Vorschriften zur Energieeffizienz und Produktleistung prägen weiterhin die Gestaltung von Leuchten und die Compliance-Kosten und verstärken den Übergang zu hocheffizienten LED-Deckenleuchten und vernetzten Steuerungen. In den Vereinigten Staaten betonen der kalifornische Title 24 und beleuchtungsbezogene Anforderungen des U.S. Department of Energy Lumen pro Watt, Flickerkontrolle und hohe Farbqualität (häufig um CRI 90 für Premiumanwendungen), was die Treiberauswahl und das optische Design für Einbau-Downlights, Panels und dekorative Leuchten beeinflusst.
In Europa verschiebt sich der politische Schwerpunkt von reinem Energieverbrauch zu Lebenszyklustransparenz und Kreislauffähigkeit. Die Ökodesign-Richtlinie hat die meisten Halogenlampen bereits bis 2024 vom Markt verdrängt und den Markt auf LED-basierte Leuchten konzentriert, während die EU-Verordnung über Ökodesign für nachhaltige Produkte (ESPR) Anforderungen an den Digitalen Produktpass mit gestaffelter Durchsetzung bis 2027 einführt. Die Durchführungsverordnung (EU) 2026/1189 (17. Juni 2026) führt ab dem 1. Oktober 2026 zusätzliche Anforderungen an EPD- und Lebenszyklus-CO2-Fußabdruck-Kennzeichnungen für intelligente Beleuchtung ein, was den Dokumentations- und Datenmanagementaufwand für Hersteller erhöht, die vernetzte Deckenleuchten in der gesamten Region verkaufen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Inputs wie LED-Packages und Chips, Treibern und Steuerungen (einschließlich Funkmodulen), Optiken und Diffusoren (Glas und Polymere) sowie Strukturmaterialien wie Aluminium und Stahl. Die Komponentenversorgung bleibt in etablierten asiatischen Elektronik- und Beleuchtungsclustern konzentriert, während die Endfertigung und Montage der Leuchten zunehmend einem Mehrländermodell folgt, um Kosten, Vorlaufzeit und Handelsrisiken auszugleichen – besonders bei sperrigen und zerbrechlichen Deckenleuchten und Kronleuchtern, die einem höheren Logistik- und Beschädigungsrisiko ausgesetzt sind.
Im Midstream-Bereich integrieren OEMs und Auftragsfertiger Elektronik, Wärmemanagement und Gehäuse und validieren anschließend Sicherheit und Leistung, um regionsspezifische Anforderungen zu erfüllen. Das Versorgungsrisiko konzentriert sich auf die Verfügbarkeit von Treibern und Steuerungen, insbesondere dort, wo Kapazitäten für ältere Halbleiterknoten (etwa 28 nm bis 90 nm) durch die Nachfrage aus der Automobil- und Rechenzentrumsbranche umkämpft sind, sowie auf die Volatilität bei Rohstoffen wie Metallen und Spezialglas- oder Kristallelementen. Nachgelagert bewegen sich Produkte über offline Showrooms und Baumarktketten (weiterhin der überwiegende Vertriebskanal) sowie über den schneller wachsenden E-Commerce, wo Verpackungstechnik, Rückgabeabwicklung und Kundendienst nach dem Verkauf die Margen für dekorative und hochwertige vernetzte Deckenleuchten erheblich beeinflussen können. Geistiges Eigentum und Lizenzierung fungieren zudem als parallele Ebene der Wertschöpfungskette, wobei Programme wie Signifys EnabLED etwa 1.700 teilnehmende Unternehmen umfassen und den Marktzugang für LED- und Steuerungsimplementierungen mitgestalten.
Wettbewerbslandschaft
Branchenriesen wie Signify, Acuity Brands und OSRAM nutzen ihre Größe, um Beleuchtung mit umfassenderen intelligenten Gebäudeplattformen zu integrieren. Signify erprobt LiFi-Netzwerke, die Leuchten in Datenübertragungsknoten verwandeln. Acuity Brands' Übernahme von QSC für 1,115 Milliarden USD bringt cloud-gesteuerte Audio-Video-Systeme unter ein Dach und steht im Einklang mit seiner „Intelligent Spaces”-Strategie. Mittelständische Akteure verfolgen Spezialisierung – Eglo gedeiht mit europazentrierten dekorativen Portfolios, während Kichler auf nordamerikanische Wohnungsmodernisierungen abzielt.
Wachstumspotenziale entstehen an der Schnittstelle von gewagtem Design und eingebetteter Intelligenz. Agile Newcomer kombinieren handwerkliche Kristallverarbeitung mit Bluetooth-Mesh-Treibern, um designorientierte, aber technikaffine Käufer anzusprechen. Digital ermöglichte Fertigung erlaubt es etablierten Unternehmen, Durchlaufzeiten um 40 % zu verkürzen und Massenanpassungen freizusetzen, die unterschiedliche Deckenhöhen, Farbtemperaturen und Steuerprotokolle berücksichtigen. Auch die Lieferkettenresilienz prägt Strategien: Signify verlagerte die Produktion aus China, um Zoll- und geopolitischen Risiken entgegenzuwirken, und ging im Jahr 2025 eine Partnerschaft mit Dixon Technologies in Indien ein, um sowohl die lokale als auch die Exportnachfrage zu bedienen.
Marktführer der Branche für Deckenleuchten & Kronleuchter
Signify (Philips Lighting)
Acuity Brands Lighting
OSRAM GmbH
Eglo Leuchten
Kichler Lighting
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Deckenleuchten- und Kronleuchtermarkt
- Signify (Philips Lighting)
- OSRAM GmbH
- Eglo Leuchten GmbH
- Kichler Lighting LLC
- Hubbell Lighting Inc.
- Generation Brands (Visual Comfort & Co.)
- Zumtobel Group
- FLOS S.p.A.
- Hudson Valley Lighting Group
- Artemide S.p.A.
- Feilo Sylvania
- Panasonic Life Solutions
- Cree Lighting
- Lutron Electronics
- Hinkley Lighting
- Savoy House
- Schonbek Worldwide Lighting
- Currey & Company
- Foscarini*
Lesen Sie die Analyse der Deckenleuchten und Kronleuchter-Unternehmen

Marktchancen und Zukunftsaussichten
Die klarste Chance liegt dort, wo sich Premium-Design mit eingebetteter Intelligenz überschneidet, da Anbieter ihre Portfolios an vernetzten, menschenzentrierten Deckenleuchten und modularen Deckensystemen ausbauen. Signifys Einführung von Philips Skylight im Juni 2026, positioniert als Möglichkeit, ein tageslichtähnliches Erlebnis nach innen zu bringen, verdeutlicht die Richtung deckenmontierter Leuchten, die Ambiente, wellnessorientierte Beleuchtungskonzepte und Kompatibilität mit intelligenter Steuerung vereinen. Gleichzeitig werden auf Individualisierung ausgerichtete Deckenformate (modulare, konfigurierbare und architektenspezifische Systeme) durch Angebote wie Signify myCreation (einschließlich des 3D-gedruckten, modularen myCreation Puzzle, das im Juli 2025 eingeführt wurde) kommerzialisiert, das auf kürzere Vorlaufzeiten, Maßanfertigung nach Auftrag und Nachhaltigkeitsnarrative abzielt.
Regulatorische und beschaffungsseitige Veränderungen schaffen zusätzlichen Spielraum für Hersteller, die Lebenszyklusberichterstattung und Kreislaufwirtschaft auf SKU-Ebene operationalisieren. EU-Initiativen, einschließlich Digitaler Produktpässe im Rahmen der ESPR und Anforderungen an CO2-Fußabdruck- und EPD-Kennzeichnungen für intelligente Beleuchtung ab dem 1. Oktober 2026 gemäß der Durchführungsverordnung (EU) 2026/1189, fördern Investitionen in Rückverfolgbarkeit, Recyclingmaterialstrategien und Produktdokumentation, die in spezifikationsintensiven Gewerbe- und Premium-Wohnsegmenten Differenzierungsmerkmale sein können. Auf der Angebotsseite verstärken Handelsreibungen und Zölle ebenfalls die Regionalisierung, mit Endmontage und Diversifizierung der Beschaffung in Richtung ASEAN und Mexiko, um die Volatilität der Anlandekosten für Deckenleuchten zu reduzieren, die nach Nordamerika und in andere zollsensible Märkte verkauft werden.
Recent Industry Developments in Deckenleuchten- und Kronleuchtermarkt
- August 2026: Signify (Philips Lighting) stellt Philips Skylight vor, das entwickelt wurde, um das Gefühl von Tageslicht nach innen zu bringen. Die tageslichtnachbildende Deckenlicht-Integration verbessert menschenzentrierte Beleuchtung und erweitert das intelligente Deckenökosystem.
- Juni 2026: Signify (Philips Lighting) bringt Philips Skylight auf den Markt, entwickelt, um das Gefühl von Tageslicht nach innen zu bringen. Die tageslichtnachbildende Deckenlicht-Integration stärkt hochwertige, tageslichtorientierte Deckenlösungen und die Interoperabilität mit intelligenten Beleuchtungsplattformen.
- Juli 2025: Signify (Philips Lighting) bringt myCreation Puzzle auf den Markt, ein modulares, 3D-gedrucktes Linienleuchtensystem. Das modulare, nachhaltige Beleuchtungssystem unterstützt konfigurierbare Installationen in Deckenbereichen und fördert den Einsatz von Recyclingmaterialien.


Deckenleuchten- und Kronleuchtermarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Umsatzwert von deckenmontierten Leuchten und Kronleuchtern, die in Wohn- und Gewerbegebäuden installiert werden, einschließlich Neubauten und Ersatzbedarf. Die Größenbestimmung folgt dem entlang der Wertschöpfungskette erzielten Umsatz am Verkaufspunkt an Kunden, erfasst in USD.
Ausgeschlossen aus dem Umfang: Wir schließen Nicht-Deckenleuchten (wie Tisch-, Steh- und Wandleuchten) sowie gebäudeintegrierte architektonische Beleuchtung aus, die typischerweise als separates System bepreist und beschafft wird.
Übersicht der Segmentierung
- Nach Produkttyp
- Deckenleuchten
- Aufputz-/Unterputzleuchten
- Halbeinbaudeckenleuchten
- Einbaustrahler
- Pendelleuchten & Hängeleuchten
- Kronleuchter
- Traditionell
- Übergangsdesign
- Modern / Zeitgenössisch
- Deckenleuchten
- Nach Beleuchtungstechnologie
- LED
- Fluoreszenz
- Glühlampen & Halogen
- Hochdruckentladungslampen & Sonstige
- Nach Material
- Metall
- Kristall
- Glas
- Holz & Natürliche Materialien
- Kunststoffe & Verbundwerkstoffe
- Nach Endnutzer
- Privat
- Gewerbe
- Büros und Coworking-Spaces
- Gastgewerbe (Hotels, Resorts, Restaurants)
- Einzelhandel & Einkaufszentren
- Gesundheitseinrichtungen
- Bildungseinrichtungen
- Industrie
- Nach Vertriebskanal
- Offline/Showrooms & Fachgeschäfte
- Heimwerker- und Baumärkte
- Online/E-Commerce-Plattformen
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen)
- Rest von Asien-Pazifik
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Rest von Europa
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Sekundärforschung wird verwendet, um die äußeren Grenzen für Nachfrage, Angebot und Preisgestaltung festzulegen, damit das Modell an die tatsächliche Installationsaktivität gebunden bleibt. Wir stützen uns auf öffentliche Quellen wie Bau- und Wohnungsveröffentlichungen des US Census Bureau, Eurostat-Bauindikatoren, UN-Comtrade-Handelsströme für Beleuchtungsprodukte sowie Beleuchtungs- und Strommarktkontext von der IEA, zusammen mit Normen und Programmrichtlinien von Gruppen wie der Internationalen Beleuchtungskommission (CIE).
Wir haben zudem Geschäftsberichte, Investorenpräsentationen und renommierte Fachpresse ausgewertet, um Verschiebungen im Produktmix (zum Beispiel LED-Durchdringung und dekorative Premiumisierung) sowie Kanaldynamiken zwischen Online- und Offline-Handel zu verstehen. Wo nötig, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie sendungsbezogene Import- und Exportaufzeichnungen genutzt, um Lieferantenkonzentration und regionale Preisspannen zu überprüfen. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden ebenfalls für Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, wie Deckenleuchten und Kronleuchter regionsübergreifend spezifiziert, bepreist und ersetzt werden, und anschließend zu prüfen, ob sekundäre Indikatoren mit der Nachfrage vor Ort übereinstimmen. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Einzelhändlern, Installateuren und gewerblichen Planern in APAC, EMEA und Amerika, um Lücken bei Kanalmargen, Produktmix und Projektzyklen zu schließen. In einigen Fällen kontaktierten wir ausgewählte Teilnehmer erneut, wenn frühe Modellergebnisse ungewöhnliche Schwankungen bei LED-Preisen, Renovierungszeitpunkten oder Importabhängigkeitsannahmen zeigten.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 25% | CXOs: 18% | APAC: 51% |
| Mid-Tier: 57% | Funktions-/Bereichsleiter: 35% | EMEA: 30% |
| Kleinere Anbieter: 18% | Manager: 47% | Amerika: 19% |
Marktdimensionierung & Prognose
Die Kerndimensionierung verwendet eine Top-down-Nachfragerekonstruktion, die von Bauaktivität und Ersatzzyklen ausgeht und diese Treiber dann mithilfe von Durchdringungs- und Mixannahmen in Leuchtennachfrage umsetzt. Wir bestätigen die Gesamtwerte durch selektive Bottom-up-Kontrollen, wie z. B. stichprobenartig erhobene ASPs nach Typ, multipliziert mit geschätzten Stückzahlen in Schlüsselländern, sowie Kanalkontrollen, um sicherzustellen, dass Margen und Rabatte den Wert nicht überhöhen.
Die Inputs wurden gewählt, weil sie beobachtbar sind und die Nachfrage nach deckenmontierten Leuchten erklären, selbst wenn die Daten uneinheitlich sind. Übliche Ankerpunkte umfassen Baubeginne und -fertigstellungen, Signale zu Renovierungsausgaben, Zuwächse an Gewerbeflächen, LED-Adoption und Preisentwicklung, Import- und Exportbewegungen für relevante Beleuchtungskategorien sowie den sich verändernden Anteil des Online-Handels bei dekorativen Leuchten. Für Prognosen wurde eine Szenarioanalyse verwendet, um unterschiedliche Verläufe für Baukonjunkturzyklen und Preismix widerzuspiegeln, und Annahmen wurden mit Interview-Feedback zu Vorlaufzeiten, Projektverschiebungen und Ersatzhäufigkeit stresstestet. Wenn Bottom-up-Belege für kleinere Länder fehlten, verwendeten wir Proxy-Verhältnisse, die an Bauintensität und Einkommensklassen gebunden sind, und passten die Proxys erst an, nachdem die Abweichung in Anmerkungen erklärt wurde.
Datenvalidierung & Aktualisierungszyklus
Modellergebnisse wurden gegen unabhängige Signale geprüft, einschließlich Handelsflussrichtung, Bauindikatoren und gemeldeten Umsatzbewegungsmustern, die auf Preis- oder Mixänderungen hinweisen. Wenn ein Länderergebnis einen abrupten Sprung zeigte, der nicht durch Bauaktivität, Importe oder Preistrends erklärt werden konnte, wurde es für einen zweiten Durchlauf markiert und anschließend durch Folgeanrufe erneut validiert. Wir führen zudem interne Peer-Reviews durch, bei denen ein weiterer Analyst zentrale Annahmen wie Ersatzzeitpunkte, LED-Anteil und Kanalbepreisung vor der Freigabe hinterfragt.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie starke Baukonjunktureinbrüche, ungewöhnliche Zolländerungen oder große Preisrücksetzungen bei LED-Komponenten. Vor der Auslieferung führen wir eine erneute Durchsicht wichtiger öffentlicher Indikatoren und Nachrichten durch, damit Kunden die aktuellste Sicht auf den Markt erhalten.
Marktgröße für Deckenleuchten und Kronleuchter von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte können stärker voneinander abweichen, als man erwarten würde, da jeder Herausgeber die Grenze dessen, was als Deckenleuchte zählt, unterschiedlich zieht und dann seine eigenen Preis- und Kanalannahmen anwendet. Auch der Zeitpunkt beeinflusst die Vergleichbarkeit, da LED-ASPs und die Nachfrage nach Heimwerkerbedarf sich schnell verändern können, was den Basisjahreswert verändert, selbst wenn die Volumina stabil erscheinen.
Wesentliche Unterschiede ergeben sich meist daraus, ob architektonische Downlights und breitere Leuchten einbezogen werden, wie Online-Rabatte und Installateuraufschläge behandelt werden und ob Handelswerte als Näherungswert für den Verbrauch verwendet werden. Das für die Währungsumrechnung verwendete Jahr und die Häufigkeit der Aktualisierung des Basisszenarios tragen ebenfalls zu Abweichungen bei, wenn derselbe Produktmix betrachtet wird.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 40,05 Mrd. USD (2025) | |
| Fachzeitschrift A | 47,96 Mrd. USD (2024) | Kombiniert Deckenleuchten mit angrenzenden Kategorien architektonischer Beleuchtung und wendet höhere Listenpreisannahmen an, sodass der Wert über die typische Transaktionspreisgestaltung für installierte Deckenprodukte hinausgeht. |
| Regionale Beratungsgesellschaft B | 38,00 Mrd. USD (2025) | Verwendet einen engeren Produktkorb und behandelt einige kronleuchterbezogene Handelsströme als separates dekoratives Segment, was den erfassten Umsatz in Märkten mit höheren Importanteilen reduziert. |
Die Tabelle zeigt eine Spanne, die hauptsächlich aus Kategorienüberlappung und Preisbehandlung resultiert, und sekundär aus dem Zeitpunkt des Basisjahres. Im Modell von Mordor Intelligence wird Umsatz nur für deckenmontierte Leuchten erfasst, die für Wohn- und Gewerbezwecke verkauft werden, und die Preisgestaltung ist an transaktionsbezogene Spannen gebunden, die durch Kanalinterviews validiert wurden, statt an vollständige Listenpreise. Dies hält den Gesamtwert nachvollziehbar an klare Nachfragetreiber wie Bauaktivität und Ersatzzyklen gebunden und macht auch jährliche Aktualisierungen leichter reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Deckenleuchten & Kronleuchter?
Der Markt wird im Jahr 2026 auf 42,18 Milliarden USD geschätzt und soll bis 2031 einen Wert von 54,69 Milliarden USD erreichen.
Welche Region führt den Markt für Deckenleuchten & Kronleuchter an?
Nordamerika hält den größten regionalen Anteil, unterstützt durch hohe Renovierungsausgaben und Smart-Home-Verbreitung.
Wie schnell wachsen intelligente LED-Leuchten innerhalb der Branche für Deckenleuchten & Kronleuchter?
Intelligente oder vernetzte LED-Systeme werden voraussichtlich zwischen 2026 und 2031 eine CAGR von 10,95 % verzeichnen.
Welcher Anteil des Umsatzes wird noch über stationäre Geschäfte abgewickelt?
Offline-Showrooms und Heimwerkermärkte erzielten im Jahr 2025 70,35 % des globalen Umsatzes, obwohl E-Commerce mit einer CAGR von 8,52 % wächst.
Wer sind die führenden Unternehmen in diesem Bereich?
Signify, Acuity Brands Lighting, OSRAM GmbH, Eglo Leuchten und Kichler Lighting kontrollierten gemeinsam einen bedeutenden Marktanteil am weltweiten Umsatz im Jahr 2024.
Seite zuletzt aktualisiert am:



