
Tamaño y Participación del Mercado de Mejoras del Hogar DIY
Análisis del Mercado de Mejoras del Hogar DIY por Mordor Intelligence
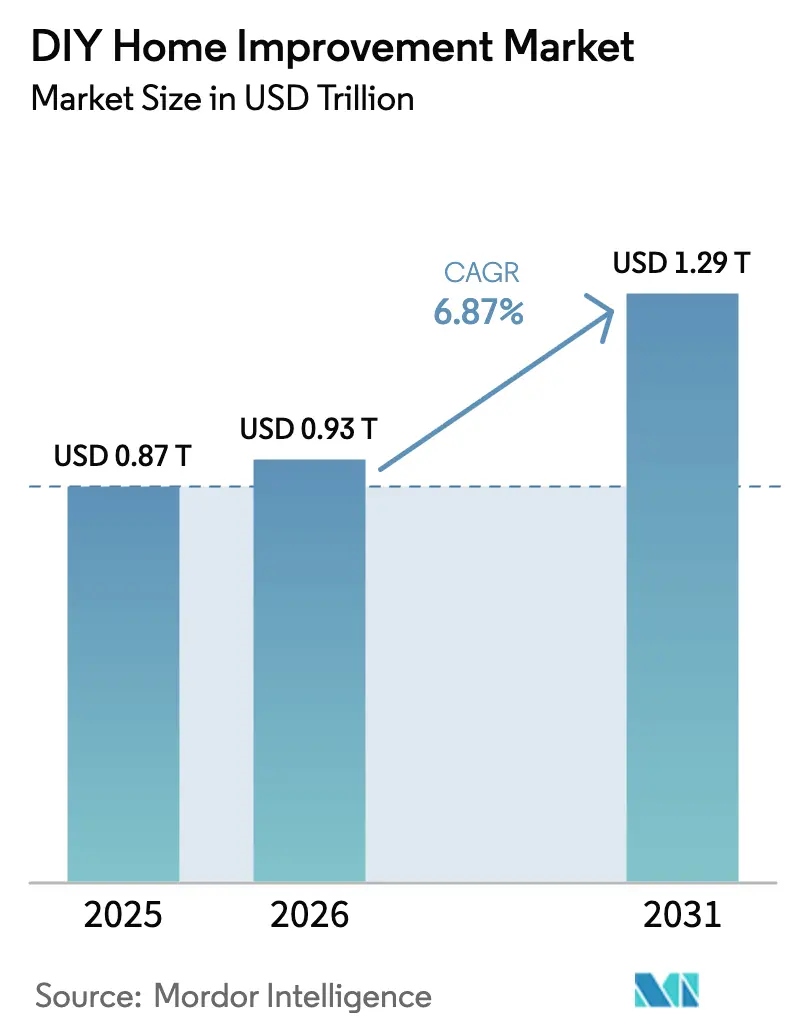
El tamaño del mercado de mejoras del hogar DIY se estima en 0,93 billones de USD en 2026 y se proyecta en 0,99 billones de USD en 2027, alcanzando 1,35 billones de USD para 2032, con un crecimiento a una CAGR del 6,35% de 2027 a 2032.
El mantenimiento de las viviendas existentes en los Estados Unidos crea una razón duradera para adquirir materiales, mientras que los pedidos digitales pueden ayudar a los propietarios a convertir una tarea delimitada en una compra. La visualización de pintura para paredes añade una herramienta de planificación al mostrar las opciones de color antes de la selección del producto. Los minoristas pueden conectar esas elecciones con el cumplimiento de pedidos y servicios de proyectos más amplios, creando diferentes formas de mantener la relación con el cliente. Los cambios arancelarios de los Estados Unidos desde 2025 han afectado los precios al consumidor, y esa presión sobre los precios, junto con la dependencia de trabajos especializados, puede aplazar la ejecución, lo que hace que el alcance alcanzable por el propietario sea crucial para convertir el interés en un pedido de materiales.
Conclusiones Clave del Informe
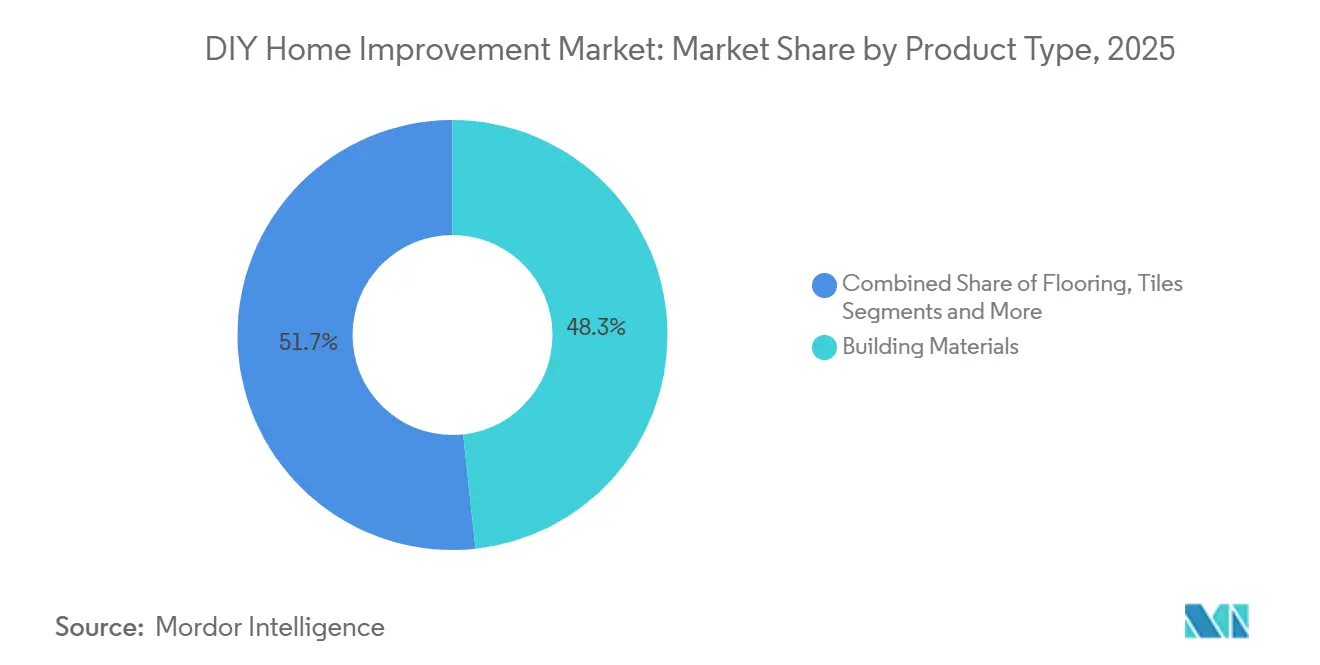
- Por tipo de producto, los materiales de construcción representaron una participación del 48,23% en el mercado de mejoras del hogar DIY en 2026, mientras que se prevé que los pisos y azulejos sean el segmento de mayor crecimiento con una CAGR del 7,3% de 2027 a 2032.
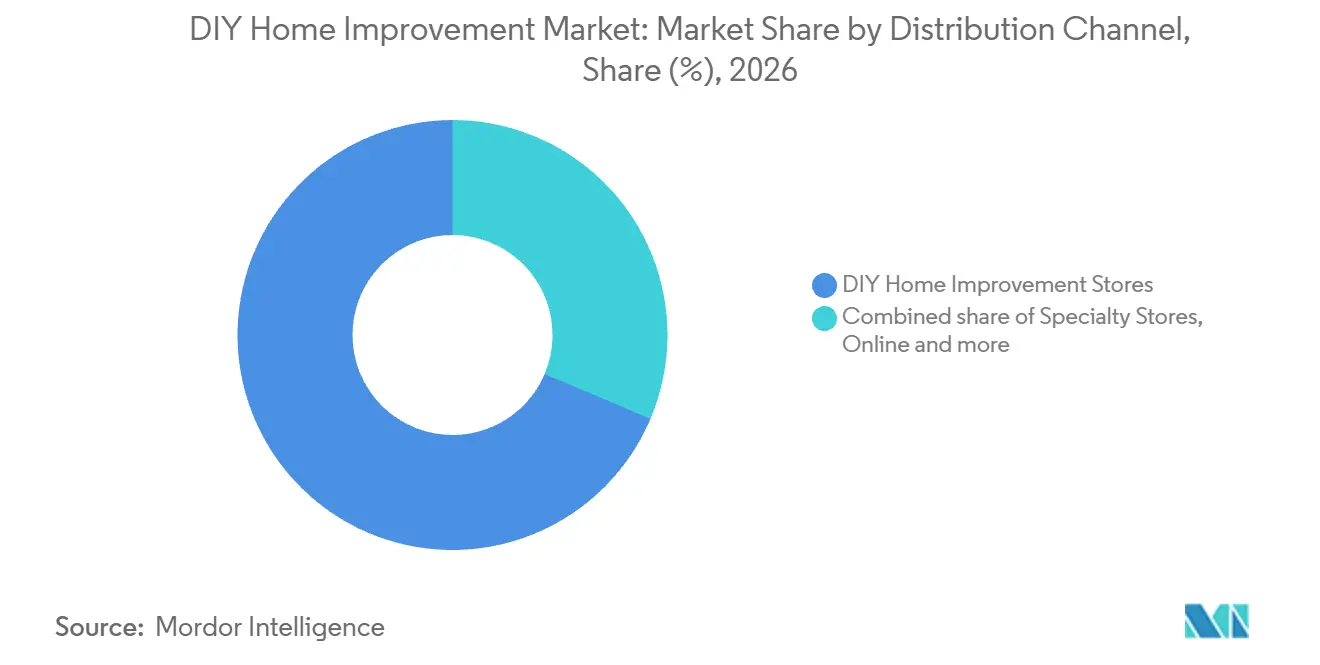
- En los canales de distribución, las tiendas de mejoras del hogar DIY representaron una participación del 68,63% del tamaño del mercado de mejoras del hogar DIY en 2026, y se proyecta que el canal en línea sea el segmento de mayor crecimiento con una CAGR del 7,9% de 2027 a 2032.
- La remodelación lideró los tipos de proyectos con una participación de ingresos del 37,36% en 2026, mientras que se prevé que la renovación sea el segmento de mayor crecimiento con una CAGR del 6,5% de 2027 a 2032.
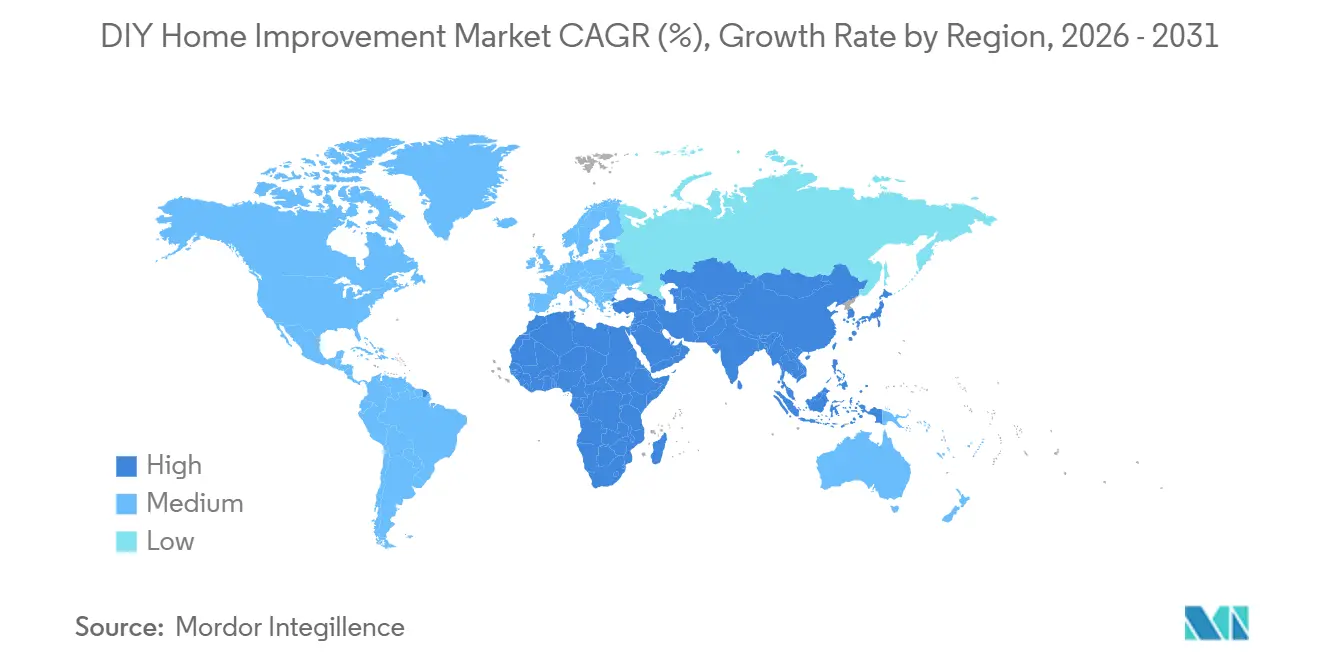
- Geográficamente, América del Norte representó el 39,19% de los ingresos en 2026, y se proyecta que Asia-Pacífico sea el de mayor crecimiento con una CAGR del 7,4% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Transformación del comercio minorista digital en mejoras del hogar | +2.1% | Los Estados Unidos | Mediano plazo (2-4 años) |
| Incorporación de la generación más joven a la propiedad de vivienda y la renovación | +1.5% | Los Estados Unidos | Largo plazo (≥ 4 años) |
| Necesidades de mantenimiento y modernización del parque de viviendas antiguas | +2.4% | Los Estados Unidos | Largo plazo (≥ 4 años) |
| Impacto de los creadores de contenido digital en las tendencias de mejoras del hogar | +1% | Los Estados Unidos | Corto plazo (≤ 2 años) |
| Crecimiento del ecosistema de talleres colaborativos | +0.4% | Australia y Nueva Zelanda | Largo plazo (≥ 4 años) |
| Adopción de mejoras del hogar DIY habilitada por realidad aumentada | +0.25% | Los Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Transformación del comercio minorista digital en mejoras del hogar
Los pedidos digitales ofrecen a los propietarios autogestionados una vía desde la investigación de una reparación hasta la obtención de los productos necesarios para realizarla. Las ventas en línea de The Home Depot a través de sitios web y aplicaciones móviles, excluyendo HD Supply y SRS, representaron el 16,6% de las ventas netas y aumentaron un 11% interanual en el segundo trimestre fiscal de 2026.[1] Lowe's describió presión en el gasto discrecional de mejoras del hogar DIY en el segundo trimestre fiscal de 2026. En conjunto, estos resultados distinguen la expansión de un canal de pedidos de un aumento generalizado en la disposición de los propietarios a iniciar proyectos. Para los proveedores, el acceso a los pedidos crea una oportunidad de demanda cuando hace que una reparación definida sea factible para el propietario, más allá de hacer la investigación más conveniente. La oportunidad incremental es un nuevo pedido de proyecto ejecutable, más allá de una transacción transferida desde otra ruta de venta.
Incorporación de la generación más joven a la propiedad de vivienda y la renovación
Para un propietario joven que inicia su primera renovación, la tarea inicial puede requerir tanto un conjunto de herramientas utilizables como materiales para el trabajo inmediato. En una encuesta de Ipsos encargada por Redfin en noviembre de 2025 a 4.000 residentes de los Estados Unidos, el 77% de los propietarios de la Generación Z y el 77% de los propietarios millennials informaron haber realizado mejoras en el hogar en lugar de mudarse durante el año anterior. Permanecer en el lugar crea una oportunidad para atender a aquellos propietarios que eligen realizar el trabajo por sí mismos. Los proveedores pueden abordar ese punto de entrada a través de una oferta completa de tareas que separe el equipo reutilizable de los productos consumidos durante el proyecto. Separar esas categorías hace visible el costo de un trabajo posterior sin implicar que cada herramienta deba reemplazarse. Una venta de primer proyecto abre una oportunidad de reposición posterior de materiales, incluso si el propietario sigue utilizando el equipo original.
Necesidades de mantenimiento y modernización del parque de viviendas antiguas
Las viviendas más antiguas crean una oportunidad de mejora recurrente cuando los propietarios abordan el mantenimiento antes de comprometerse con un rediseño integral. La Asociación Nacional de Constructores de Viviendas (NAHB, por sus siglas en inglés) informó que el gasto en remodelación en los Estados Unidos ajustado por inflación creció más del 10% de 2023 a 2025, citando el envejecimiento del parque de viviendas y el capital inmobiliario récord entre los propietarios existentes.[2] Esa combinación respalda una distinción entre la necesidad de mejorar una propiedad y la capacidad financiera para emprender trabajos de mayor envergadura. Para los proveedores de mejoras del hogar DIY, el mantenimiento ofrece un punto de entrada más acotado que un proyecto de modernización completo. Una oferta de reparación puede atender la necesidad inmediata mientras deja una decisión de modernización separada para un propietario cuyo capital inmobiliario respalde trabajos de mayor envergadura.
Impacto de los creadores de contenido digital en las tendencias de mejoras del hogar
Para un propietario que considera un proyecto de estanterías, el contenido de creadores puede facilitar la visualización de la tarea al mostrar el diseño y la instalación en secuencia. Lowe's amplió su Red de Creadores a más de 26.000 creadores en sus primeros 12 meses, de junio de 2025 a junio de 2026. La reproducibilidad es la prueba, porque un espectador que puede relacionar cada paso demostrado con un producto tiene una ruta más clara desde el interés hasta un pedido. Un minorista puede utilizar el proyecto como una unidad coherente para explicar las estanterías y los productos de instalación relacionados. Si una demostración deja los pasos de ejecución poco claros, el interés visual por sí solo ofrece pocas razones para comenzar. La unidad comercial útil es una tarea demostrada cuyos materiales necesarios el propietario puede identificar.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de mano de obra que impulsa la sustitución por servicios profesionales | -0.55% | Los Estados Unidos | Mediano plazo (2-4 años) |
| Fluctuaciones en los precios de materias primas que desincentivan el inicio de proyectos | -0.4% | Los Estados Unidos | Corto plazo (≤ 2 años) |
| Complejidad de las aprobaciones municipales que limitan el alcance DIY | -0.2% | Ciudad de Seattle | Mediano plazo (2-4 años) |
| Brechas de responsabilidad y garantía en proyectos ejecutados por propietarios | -0.15% | Estados Unidos, Canadá y Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de mano de obra que impulsa la sustitución por servicios profesionales
Las mejoras de baño que combinan el acabado por parte del propietario con trabajo especializado exponen la demanda de productos DIY al cronograma del trabajo completo. La encuesta de Houzz del 10 al 22 de octubre de 2025 abarcó a propietarios de viviendas en los Estados Unidos en la plataforma con renovaciones de baño en curso, planificadas o recientemente completadas. Entre los encuestados que postergaron o cancelaron trabajos planificados para 2026, el 13% citó la disponibilidad de profesionales y el 12% citó la incapacidad de encontrar un profesional. Si el propietario no puede completar una tarea previa, el acceso a la persona que realiza esa tarea se convierte en la condición para continuar. Para un minorista, suministrar los materiales posteriores con anticipación no resuelve este cuello de botella de ejecución, porque la disponibilidad del producto y la preparación para la instalación son requisitos diferentes. La dependencia del especialista puede retrasar los productos de acabado utilizados por el propietario incluso cuando este está listo para realizar el trabajo posterior.
Fluctuaciones en los precios de materias primas que desincentivan el inicio de proyectos
Desde 2025, los cambios arancelarios en los Estados Unidos han afectado los precios al consumidor, añadiendo presión sobre los precios a las decisiones de los propietarios sobre mejoras discrecionales. El Instituto de Investigación de Mejoras del Hogar (HIRI, por sus siglas en inglés) informó que el número de consumidores de mejoras del hogar que retrasaban compras debido a precios más altos había aumentado un 8% desde el primer trimestre de 2025. Para un propietario que planifica una tarea con uso intensivo de materiales, los precios más altos pueden aumentar el compromiso requerido antes de utilizar el primer producto. La restricción es el nivel de precios más alto que enfrentan los propietarios al comprometerse con una primera compra. Reducir el alcance de la tarea puede aliviar el compromiso inmediato, pero también limita los productos necesarios para esa etapa. Un proyecto que no puede reducirse a un punto de partida asequible puede permanecer aplazado a pesar de la disposición del propietario a realizar el trabajo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Materiales de Construcción Anclan el GastoLos materiales de construcción representaron una participación del 48,23% del tamaño del mercado de mejoras del hogar DIY en 2026, convirtiéndolos en el segmento más grande. The Home Depot registró 12,4 mil millones de USD en ventas netas del departamento de materiales de construcción y servicios relacionados en el ejercicio fiscal 2025 en su segmento Primario de los Estados Unidos, Canadá y México, atendiendo a consumidores y profesionales. Esa escala minorista otorga a los proveedores de materiales una base comercial sustancial entre diferentes tipos de clientes. Para un proveedor que atiende a compradores DIY, la distinción relevante es qué parte de un proyecto más grande puede emprender un propietario. Los proveedores pueden atender a consumidores y profesionales a través de ese departamento compartido, con productos de reparación manejables por el propietario que proporcionan una ruta más acotada hacia su negocio más amplio de materiales de construcción.
Los pisos y azulejos son el segmento de mayor crecimiento, con una CAGR proyectada del 7,3% de 2027 a 2032. Floor & Decor registró 568,5 millones de USD en ventas netas de la categoría de azulejos en las 26 semanas finalizadas el 25 de junio de 2026.[3] Eso se comparó con 538,7 millones de USD en las 26 semanas finalizadas el 26 de junio de 2025. Los miembros de la Asociación de Pisos Modulares Multicapa vendieron 85,7 millones de metros cuadrados de pisos rígidos SPC en 2025, un 26,64% más que en 2024. El crecimiento del volumen de SPC rígido entre los miembros de la MMFA y los mayores ingresos por azulejos en Floor & Decor muestran un aumento de la demanda en 2 familias de materiales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
El Alcance de las Tiendas Respalda la Expansión DigitalLas tiendas de mejoras del hogar DIY representaron una participación del 68,63% en el mercado de mejoras del hogar DIY en 2026, convirtiéndolas en el segmento más grande. El 2 de agosto de 2026, The Home Depot operaba 2.364 tiendas en los Estados Unidos, Canadá y México. Su presencia en los Estados Unidos incluía Puerto Rico, las Islas Vírgenes de los Estados Unidos y Guam. Una red física de esa escala otorga al formato de tienda una base distribuida desde la cual atender proyectos de mejora individuales en estas ubicaciones. Una red de tiendas competidora enfrenta un problema de cobertura en esos países y territorios, por lo que la amplitud del surtido por sí sola no puede replicar el acceso físico del operador establecido.
El canal en línea es el segmento de mayor crecimiento, con una CAGR proyectada del 7,9% de 2027 a 2032. Lowe's reportó un aumento del 15,7% en las ventas en línea en el trimestre finalizado el 31 de julio de 2026, contribuyendo a un crecimiento del 0,2% en las ventas comparables de la empresa. El resultado en línea se enmarca dentro de un negocio minorista que también atiende la demanda de profesionales y servicios para el hogar, lo que hace que la cobertura de clientes sea importante para el alcance comercial del canal. Las tiendas especializadas tienen una superposición de clientes distinta, ilustrada por Floor & Decor que atiende a profesionales y propietarios que compran pisos de superficie dura para instalación DIY o profesional a través de su negocio multicanal. La apertura competitiva de un especialista en pisos es la propia decisión de instalación, porque sus clientes incluyen tanto propietarios que realizan el trabajo como propietarios que contratan a un instalador.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Proyecto:
La Escala de la Remodelación se Combina con la Participación en RenovaciónLa remodelación fue el segmento más grande, representando el 37,36% de los ingresos en 2026. Entre los propietarios de Houzz en los Estados Unidos con proyectos de cocina completados, en curso o planificados en 2025-2026, el 52% reportó cambios de distribución. Ese alcance convierte la remodelación en un problema de coordinación en toda la habitación, incluso cuando un propietario asume la responsabilidad de solo una parte limitada. Un cambio de distribución puede ampliar el trabajo más allá de reemplazar un acabado visible al alterar dónde se ubican las diferentes funciones dentro de la cocina. La habitación remodelada se convierte en la unidad organizadora para las elecciones de materiales, lo que ofrece a los proveedores un proyecto más amplio que abordar en comparación con un reemplazo decorativo aislado.
La renovación es el segmento de mayor crecimiento, con una CAGR prevista del 6,5% de 2027 a 2032. Entre los propietarios de Houzz en los Estados Unidos encuestados, el 54% reportó haber renovado en 2025. En el subconjunto que renovó su residencia principal, el 27% reportó mejoras en el sistema de plomería en 2025. Cuando la renovación incluye una mejora del sistema, la elección del producto se convierte en parte de una intervención funcional en lugar de una simple renovación superficial. Los proveedores de plomería abordan una necesidad definida de mejora del sistema dentro de un proyecto de propiedad más amplio, y el enfoque de instalación determina qué tareas puede realizar un propietario.
Análisis Geográfico
Mercado de Mejoras del Hogar DIY en América del Norte
América del Norte representó una participación del 39,19% en el mercado de mejoras del hogar DIY en 2026, convirtiéndola en la geografía más grande. El modelo a nivel estatal de la NAHB estimó la actividad de remodelación en California en 22,2 mil millones de USD en el primer trimestre de 2026, proporcionando una base de gasto sustancial dentro de la economía de vivienda existente de la región. El 27 de febrero de 2025, The Home Depot México anunció un plan de inversión de 1,3 mil millones de USD para 2025-2028 en México que abarca tiendas, capacidades de cadena de suministro, comercio minorista digital e iniciativas comunitarias. Los proveedores enfrentan diferentes rutas hacia esos propietarios, suministrando la actividad de remodelación establecida de California o preparándose para la expansión anunciada del acceso minorista en México.
Mercado de Mejoras del Hogar DIY en Asia-Pacífico
Asia-Pacífico es la geografía de mayor crecimiento, con una CAGR proyectada del 7,4% de 2027 a 2032. En el año finalizado el 30 de junio de 2026, Bunnings reportó crecimiento de ventas en todas las categorías de productos y regiones en Australia y Nueva Zelanda, atendiendo a clientes consumidores y comerciales. Las ventas a consumidores fueron respaldadas por mejoras del hogar, reparaciones y mantenimiento, junto con innovación y expansión de la gama. Esa combinación ofrece a los proveedores una vía para introducir una oferta de productos ampliada dentro de un requisito de reparación establecido, en lugar de depender únicamente de proyectos completamente nuevos.
En América del Sur, la red minorista de materiales de construcción de Brasil consistía principalmente en pequeñas empresas en 2025, lo que la convierte en una ruta dispersa hacia los clientes de mejoras. Sodimac ajustó surtidos, superficies de tiendas y modelos operativos en Brasil, Argentina y Uruguay en 2025, priorizando la rentabilidad y la presencia de marca. En Europa, el 23,9% de la población de la Unión Europea vivía en 2025 en viviendas cuya eficiencia energética había mejorado durante los 5 años anteriores, incluyendo mejoras de aislamiento, ventanas o sistemas de calefacción. En el primer trimestre de 2025, el 64% de los responsables de decisiones en hogares sudafricanos con ingresos encuestados en áreas metropolitanas, ciudades y grandes poblaciones estaban considerando un pozo o sistema de filtración, y el 53% estaba considerando la recolección de agua de lluvia. Dentro de Oriente Medio y África, este interés en la planificación ofrece a los proveedores de filtración y almacenamiento una oportunidad para involucrar a los propietarios sudafricanos antes de que elijan una mejora en el suministro de agua doméstico.
Marco Regulatorio y Perspectivas
Estas jurisdicciones seleccionadas se comparan desde la perspectiva de los proveedores de productos que colocan materiales de mejoras del hogar cubiertos en los mercados nacionales. La comparación se centra en la madera compuesta, los revestimientos arquitectónicos, el embalaje de pinturas para construcción y los productos de construcción armonizados. Los vendedores en los Estados Unidos de madera compuesta cubierta deben tomar precauciones razonables, mientras que los fabricantes de productos de construcción cubiertos comercializados en Alemania emiten la declaración de rendimiento o de rendimiento y conformidad pertinente. Esas diferentes tareas hacen que la ruta hacia una oferta de producto conforme sea una parte importante de la comparación comercial.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | China | Brasil | Alemania | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Agencia de Protección Ambiental (EPA, por sus siglas en inglés) | Ministerio de Industria y Tecnología de la Información, administración de normas | Ministerio de Medio Ambiente y Cambio Climático, monitoreo del sistema | Autoridades de los Länder con coordinación del Instituto Alemán de Tecnología de la Construcción | Organización Saudita de Normas, Metrología y Calidad (SASO, por sus siglas en inglés) |
| Instrumentos clave o dirección | Título VI de la TSCA y 40 CFR Parte 770 para madera compuesta cubierta, excepto exenciones especificadas | GB 30981.1-2025 para revestimientos arquitectónicos, vigente desde el 1 de junio de 2026 | Resolución CONAMA 307, modificada por la Resolución 469/2015, y Ley 12.305/2010 | Reglamento (UE) 2024/3110 y el régimen de declaración/marcado CE donde una especificación armonizada citada o una Evaluación Técnica Europea cubre el producto | Reglamento de pinturas y barnices para pinturas de construcción cubiertas |
| Efecto comercial | Mantener precauciones razonables para ofertas de madera compuesta conformes | Cumplir los requisitos de sustancias nocivas para revestimientos arquitectónicos | Proporcionar logística inversa para el embalaje de pinturas para construcción y la eliminación adecuada de residuos | Declaraciones del fabricante y elegibilidad para el marcado CE para productos cubiertos | El proveedor obtiene la certificación de conformidad Tipo 3 de un organismo acreditado por SASO y la licencia de etiqueta de rendimiento ambiental de SASO |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Bajo |
| Dirección futura del atractivo de la política | En proceso de flexibilización | Sin cambios | Sin cambios | En proceso de endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Los Estados Unidos obtienen una calificación de Medio y En proceso de flexibilización en la propuesta de la EPA del 11 de febrero de 2026 para pruebas opcionales de control de calidad de madera compuesta, mientras que la calificación de Medio y Sin cambios de Brasil refleja las devoluciones de embalajes de la Resolución CONAMA 307 y el monitoreo federal de logística inversa, sin cambios por los procedimientos de inspección general de residuos sólidos propuestos por CONAMA cuya consulta cerró el 6 de julio de 2026. La calificación de Medio de China refleja la norma de revestimientos arquitectónicos GB 30981.1-2025, que reemplazó a GB 18582-2020 y GB 38468-2019 el 1 de junio de 2026, y Sin cambios refleja ese marco operativo sin una transición adicional anunciada. La calificación de Bajo de Arabia Saudita refleja la certificación Tipo 3 de los proveedores de organismos acreditados por SASO, la licencia de etiqueta de rendimiento ambiental de SASO y los registros de cumplimiento a solicitud para pinturas de construcción cubiertas, mientras que Sin cambios refleja el marco continuo sin una transición anunciada. La calificación de Medio de Alemania refleja el régimen de declaración y marcado CE aplicable desde el 8 de enero de 2026 a los productos de construcción cubiertos, mientras que En proceso de endurecimiento refleja el deber de los fabricantes de emitir un pasaporte digital de producto 18 meses después de que el acto delegado pertinente entre en vigor, con uso voluntario provisional permitido.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de productos de marca, la distribución y la conversión minorista, mostrando dónde cada participante captura los ingresos por mercancías. Masco diseña, fabrica y distribuye productos de mejoras del hogar y de construcción de marca a nivel mundial. La empresa reportó volatilidad de precios para el latón y los componentes que contienen cobre y zinc en su negocio de plomería, lo que ilustra cómo la exposición a los insumos puede afectar la etapa del proveedor. Aguas abajo, la tarea comercial cambia de fabricar el producto a moverlo a través de una red apropiada y completar un pedido minorista económicamente viable.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Diseño y fabricación de productos | Fabricantes de productos de marca como Masco | Ventas de productos de marca | Volatilidad del precio de los insumos de plomería de Masco | Considerar acuerdos de suministro para insumos volátiles |
| Distribución y movimiento de inventario | Operadores de distribución minorista integrada como The Home Depot Inc., Lowe's Companies Inc. | Ingresos por mercancías dentro de operaciones minoristas integradas | Los requisitos de producto y destino complican el enrutamiento | Adaptar las plataformas de distribución a las necesidades de manejo y mecanizar el movimiento |
| Selección minorista y cumplimiento de pedidos | Minoristas de mejoras del hogar como The Home Depot Inc., Lowe's Companies Inc. | Ventas minoristas de mercancías | El cumplimiento directo puede reducir las ventas cruzadas en tienda y los márgenes | Equilibrar la conveniencia de entrega con la economía de los pedidos vinculados a la tienda |
| Fuente: Mordor Intelligence | ||||
La integración convierte la distribución en un asunto de ingresos para el mismo minorista que gana la venta. Masco reportó múltiples fuentes nacionales y extranjeras de materias primas para su negocio de plomería, una forma de reducir la dependencia de una única ruta de suministro en la parte superior de la cadena. Para los minoristas, el desafío estructural es ampliar las opciones de cumplimiento mientras se preserva suficiente contribución de cada pedido para sostener la red que lo entrega.
Panorama Competitivo
Los grandes grupos minoristas anclan una estructura competitiva con varias rutas establecidas hacia el mismo cliente de mejoras. The Home Depot Inc. y Lowe's Companies Inc. compiten junto a ADEO Group (Leroy Merlin), Kingfisher plc (B&Q, Screwfix) y Menard, Inc., cuyas operaciones minoristas abarcan diferentes presencias nacionales. Lowe's reportó 86,3 mil millones de USD en ventas netas totales de la empresa en el ejercicio fiscal 2025, mientras que Menard, Inc. opera una red de tiendas de mejoras del hogar en varios estados de los Estados Unidos. Esta combinación de grandes bases de ventas y múltiples redes operativas convierte el acceso distribuido a los clientes en una barrera importante para un competidor entrante, al tiempo que deja espacio para diferentes formatos minoristas y enfoques geográficos.
The Home Depot completó la adquisición de GMS a través de SRS Distribution en septiembre de 2025 por un valor empresarial de aproximadamente 5,5 mil millones de USD, incluida la deuda neta. Leroy Merlin Polonia desplegó su asociación de financiación de renovaciones SM Project en las 80 tiendas y en línea tras un piloto en 25 tiendas, según el informe de impactos 2025 de ADEO. La compra de GMS amplía la oferta para profesionales de The Home Depot a través de la distribución especializada de SRS Distribution, mientras que el despliegue del SM Project añade un socio financiero para los propietarios que consideran una renovación. Competir con grupos que atienden tanto a residentes como a profesionales de la construcción implica diferentes exigencias de capital y asociaciones más allá de una única venta orientada al propietario.
Las ventas de comercio electrónico de Kingfisher crecieron un 11%, incluido Screwfix, en el ejercicio fiscal 2025/26, y el canal representó el 21% de las ventas del grupo, frente al 19% en el ejercicio fiscal 2024/25. Ese patrón convierte una oferta digital integrada en una prioridad competitiva incluso para empresas con marcas físicas establecidas. ADEO reportó que, para 2025, el 98% de las fábricas habían obtenido la calificación sin un plan de acción reforzado en las auditorías y verificaciones independientes de fábricas conforme a sus normas de calidad. En conjunto, la penetración en línea de Kingfisher y las auditorías de fábricas de proveedores de ADEO muestran a grupos establecidos compitiendo en alcance de canal y control de calidad de productos.
Líderes de la Industria de Mejoras del Hogar DIY
-
The Home Depot Inc.
-
Lowe's Companies Inc.
-
ADEO Group (Leroy Merlin)
-
Kingfisher plc (B&Q, Screwfix)
-
Menard, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
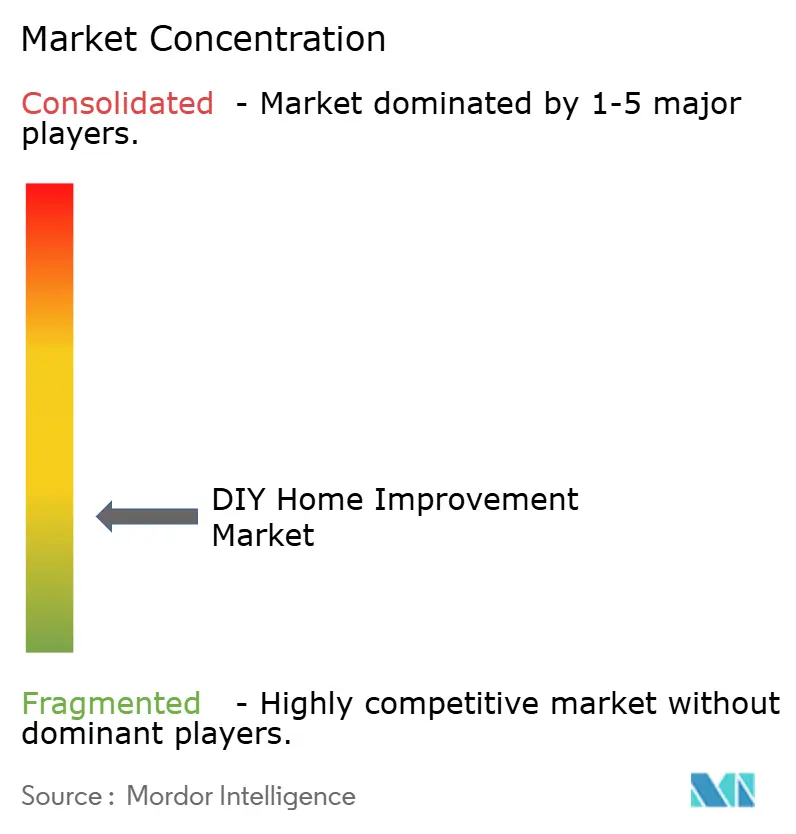
Mercado de Mejoras del Hogar DIY Empresas cubiertas en este informe
- The Home Depot Inc.
- Lowe’s Companies Inc.
- ADEO Group (Leroy Merlin)
- Kingfisher plc (B&Q, Screwfix)
- Menard, Inc.
- Ace Hardware Corp.
- OBI GmbH
- Travis Perkins plc
- Amazon Services LLC (DIY)
- Walmart Inc. (DIY)
- Bunnings Group
- Wickes Group plc
- Hornbach Holding AG & Co. KGaA
- Canadian Tire Corp.
- Bauhaus AG
- Wilko.com Ltd.
- True Value Company
- Mr DIY Group
- Sodimac S.A.
- Koçtaş
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan las ofertas de productos para tareas realizadas por el propietario frente a las cambiantes rutas minoristas y las opciones de ejecución que influyen en su alcance. Lowe's describió ofertas ampliadas de mercado de terceros para propietarios DIY y clientes profesionales en mayo de 2025. Lanzó el asistente de inteligencia artificial Mylow para asesoramiento a propietarios y búsquedas de productos en marzo de 2025, añadiendo otra ruta desde una pregunta hasta una elección de producto. El HIRI reportó una disminución en la finalización de proyectos DIY en los Estados Unidos en 2025, ya que más propietarios contrataron profesionales, especialmente aquellos ya satisfechos con sus hogares.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Surtidos enfocados para proyectos del hogar de menor escala | Mayor acceso a mercados de terceros | Compradores de decoración y cocina y baño DIY | Ofrecer una gama de proyecto coherente a través de vendedores seleccionados del mercado | Mantener un rendimiento y calificaciones consistentes de los vendedores | Proveedores de productos especializados y vendedores seleccionados del mercado |
| Conjuntos de productos de reparación guiados | Asesoramiento orientado al cliente vinculado a búsquedas de productos | Propietarios que planifican reparaciones DIY manejables | Conectar los productos necesarios con los pasos de la tarea y los límites de ejecución explícitos | Resolver la incertidumbre sobre qué pasos son adecuados para la ejecución por parte del propietario | Proveedores de productos de reparación y minoristas que ofrecen orientación de proyectos |
| Ofertas de mantenimiento para clientes minoristas comprometidos | Más de 30 millones de miembros de MyLowe's Rewards en el ejercicio fiscal 2025 | Clientes de fidelización existentes que planifican trabajos DIY | Organizar ofertas de visitas de retorno en torno a una reparación siguiente identificable | Sustitución profesional, especialmente entre propietarios satisfechos | Minoristas de mejoras del hogar y proveedores de productos de reparación |
| Fuente: Mordor Intelligence | |||||
Lowe's reportó que los miembros del programa de recompensas compraban el doble de veces y gastaban más del 50% más que los no miembros en el ejercicio fiscal 2025. Ese público comprometido ofrece a una oferta de producto específica para una tarea un punto de partida definido, convirtiendo una reparación identificable en un objetivo comercial más concreto que el tráfico indiferenciado. La apertura más sólida es una secuencia de compras de mantenimiento por parte de propietarios que realizan el trabajo por sí mismos, con cada oferta vinculada a un trabajo distinto.
Desarrollos recientes de la industria en Mercado de Mejoras del Hogar DIY
- Sep 2026: The Home Depot México anunció una tienda planificada en Lerma, Estado de México, que sería su número 17 en el estado.
- Jun 2026: La norma obligatoria de China GB 30981.1-2025 para revestimientos arquitectónicos entró en vigor, reemplazando a GB 18582-2020 y GB 38468-2019.
- May 2026: Walmart introdujo las herramientas eléctricas de grado profesional Greenworks Pro como una línea exclusiva disponible en sus tiendas en los Estados Unidos a nivel nacional y en línea.
Mercado de Mejoras del Hogar DIY Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de mejoras del hogar DIY mide el gasto anual en productos adquiridos a nivel mundial para proyectos de mejoras del hogar llevados a cabo por propietarios u otros usuarios finales sin instalación remunerada como condición principal. Abarca las compras minoristas en renovación, remodelación y nueva construcción.
Exclusiones del alcance: Los ingresos por mano de obra profesional independiente para proyectos exclusivamente DIFM y la construcción comercial a gran escala no vinculada a la demanda de mejoras del hogar están excluidos.
Descripción General de la Segmentación
- Por Tipo de Producto
- Materiales de Construcción
- Pinturas y Revestimientos
- Herramientas y Equipos
- Decoración e Iluminación
- Suelos y Azulejos
- Fontanería y Electricidad
- Otros
- Por Canal de Distribución
- Tiendas de Mejoras del Hogar DIY
- Tiendas Especializadas
- En Línea
- Hipermercados y Supermercados
- Por Tipo de Proyecto
- Renovación
- Remodelación
- Nueva Construcción
- Por Región
- América del Norte
- Canadá
- Estados Unidos
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas)
- Resto de Asia-Pacífico
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos y Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia)
- Resto de Europa
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las definiciones de gasto en construcción de la Oficina del Censo de los Estados Unidos proporcionan una comparación útil para distinguir las mejoras residenciales del mantenimiento y la reparación, mientras que el Índice del Mercado de Remodelación de la Asociación Nacional de Constructores de Viviendas (NAHB) describe las opiniones de los remodeladores sobre las condiciones actuales, los tamaños de los proyectos, los clientes potenciales y los pedidos pendientes. Sus Proyecciones Estatales de Remodelación explican cómo el gasto nacional en mejoras y los indicadores indirectos pueden informar las estimaciones regionales, y los materiales de Mejoras del Hogar del Departamento de Energía de los Estados Unidos identifican categorías de productos como el aislamiento y el sellado de aire relevantes para los proyectos domésticos.
Los archivos de las empresas, los materiales para inversores y los informes empresariales de reputación pueden complementar estos indicadores al aclarar las ventas de los minoristas, los desarrollos de los canales y la cobertura de productos. Los documentos para inversores de The Home Depot proporcionan un ejemplo de información de ventas y tiendas a nivel de empresa. Estas fuentes son ilustrativas, no exhaustivas, y fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas incluirían minoristas de mejoras del hogar, fabricantes y distribuidores, y profesionales involucrados en la selección de productos DIY y la planificación de proyectos, con participantes provenientes de ejecutivos, líderes funcionales y gerentes. Las preguntas pondrían a prueba la interpretación de los indicadores secundarios, la cobertura minorista y de productos, los patrones de canales y proyectos, y los supuestos que vinculan la actividad de vivienda con las compras DIY. Las respuestas contradictorias se verificarían con evidencia publicada independiente, y las brechas no resueltas se registrarían y triangularían utilizando señales comparables de productos, canales, proyectos y regiones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 40% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África (EMEA): 32% |
| Empresas más pequeñas: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamiento del Mercado y Previsión
El modelo comienza de arriba hacia abajo con el gasto minorista global en productos utilizados en mejoras del hogar DIY, luego verifica los totales seleccionados con las divulgaciones de los minoristas y el precio de productos muestreados multiplicado por el volumen unitario estimado donde la evidencia respalda esos cálculos. Realiza un seguimiento de la actividad de mejora y remodelación residencial, la antigüedad y propiedad de la vivienda, la capacidad de gasto del consumidor, las ventas minoristas de mejoras del hogar y la actividad del canal en línea, porque estos indicadores informan respectivamente la demanda de proyectos, la capacidad de financiar el trabajo y la ruta a través de la cual se compran los productos. Los movimientos históricos del mercado y estos impulsores respaldan una regresión multivariante donde las observaciones son suficientemente consistentes. El análisis de escenarios pone a prueba cómo la actividad de vivienda, los precios de los productos y la participación DIY podrían cambiar el camino hasta 2032. Las participaciones de productos, distribución, proyectos y regiones se construyen a partir de las divulgaciones de ventas disponibles, la evidencia de categorías y la actividad regional, y luego se reconcilian con el valor global. Los expertos primarios pueden verificar si cada interpretación de impulsor y segmento se ajusta a las prácticas de compra y proyecto observadas, mientras que las brechas en los datos comparables se abordan con los indicadores documentados más cercanos y rangos explícitos en el modelo de trabajo interno.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon los archivos de los minoristas, los indicadores públicos de vivienda y renovación, la información comercial y la evidencia de entrevistas o encuestas, verificando que cada fuente se refiera a la misma venta de producto, geografía, unidad y período. Investigan los movimientos inusuales y las variaciones materiales con respecto a las señales independientes, documentan la causa y vuelven a contactar a una fuente cuando las definiciones, fechas o valores reportados permanecen poco claros. Un segundo analista revisa los cálculos, los totales de segmentos y el rastro de fuentes antes de la aprobación. La evidencia se actualiza anualmente, se revisa entre ciclos cuando un evento material del mercado cambia la demanda o la cobertura, y se revisa en una nueva pasada previa a la entrega.
Tamaño del Mercado de Mejoras del Hogar DIY de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de mejoras del hogar DIY mide el gasto anual en productos adquiridos a nivel mundial para proyectos de mejoras del hogar llevados a cabo por propietarios u otros usuarios finales sin instalación remunerada como condición principal.
Los Factores Clave de Brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. El modelo realiza un seguimiento de la actividad de mejora y remodelación residencial, la antigüedad y propiedad de la vivienda, la capacidad de gasto del consumidor, las ventas minoristas de mejoras del hogar y la actividad del canal en línea, porque estos indicadores informan respectivamente la demanda de proyectos, la capacidad de financiar el trabajo y la ruta a través de la cual se compran los productos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,99 billones de USD (2027) | |
| Consultora Global A | 878,13 mil millones de USD (2025) | En su base de 2025, esta estimación es un 11,3% inferior al valor de este informe para 2027 de 0,99 billones de USD, 2 años después. Su valor reportado precede al año de comparación y su previsión aumenta desde esa base anterior. |
| Consultora Global B | 800 mil millones de USD (2025) | En su base de 2025, esta estimación es un 19,2% inferior al valor de este informe para 2027 de 0,99 billones de USD, 2 años después. Su valor reportado precede al año de comparación y su previsión aumenta desde esa base anterior. |
Los analistas de Mordor Intelligence triangularon los archivos de los minoristas, los indicadores públicos de vivienda y renovación, la información comercial y la evidencia de entrevistas o encuestas, verificando que cada fuente se refiera a la misma venta de producto, geografía, unidad y período.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de mejoras del hogar DIY y sus perspectivas de crecimiento?
Se estima en 0,93 billones de USD en 2026 y se proyecta que alcance 1,35 billones de USD para 2032, con un crecimiento a una CAGR del 6,35% de 2027 a 2032.
¿Qué impulsa la demanda de productos de mejoras del hogar DIY?
Los pedidos digitales y el mantenimiento de viviendas existentes respaldan la demanda. Las ventas del sitio web y la aplicación móvil de The Home Depot, excluyendo HD Supply y SRS, crecieron un 11% interanual en el segundo trimestre fiscal de 2026.
¿Qué categoría de productos DIY lidera las ventas?
Los materiales de construcción representaron el 48,23% de los ingresos en 2026. Se prevé que los pisos y azulejos sean el segmento de mayor crecimiento con una CAGR del 7,3% de 2027 a 2032.
¿Qué empresas compiten en el comercio minorista de mejoras del hogar DIY?
The Home Depot Inc., Lowe's Companies Inc., ADEO Group (Leroy Merlin), Kingfisher plc (B&Q, Screwfix) y Menard, Inc. son participantes importantes.
¿Qué desafío relacionado con los precios enfrentan los compradores de mejoras del hogar DIY?
El HIRI reportó que el número de consumidores de mejoras del hogar que retrasaban compras debido a precios más altos aumentó un 8% desde el primer trimestre de 2025.
¿Qué regiones lideran la demanda y el crecimiento de mejoras del hogar DIY?
América del Norte representó el 39,19% de los ingresos en 2026. Se prevé que Asia-Pacífico sea el de mayor crecimiento con una CAGR del 7,4% de 2027 a 2032.