
Tamaño y Participación del Mercado de Carbonato de Calcio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
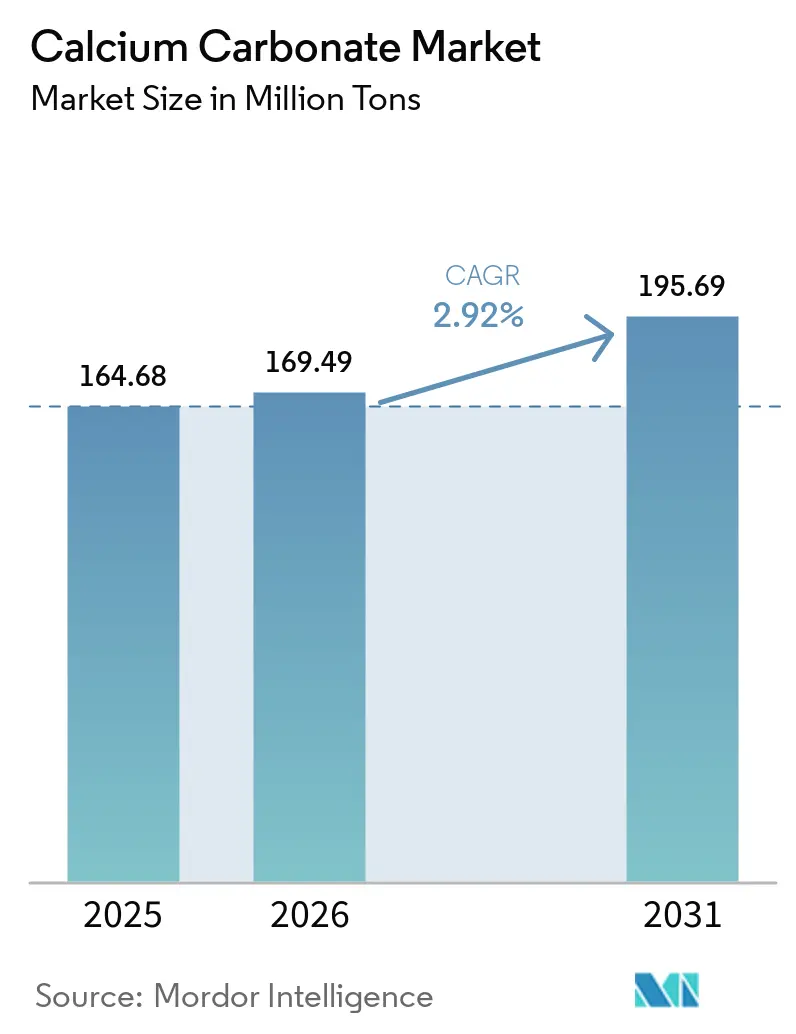
| Volumen del Mercado (2026) | 169.49 Millones de toneladas |
| Volumen del Mercado (2031) | 195.69 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 2.92 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
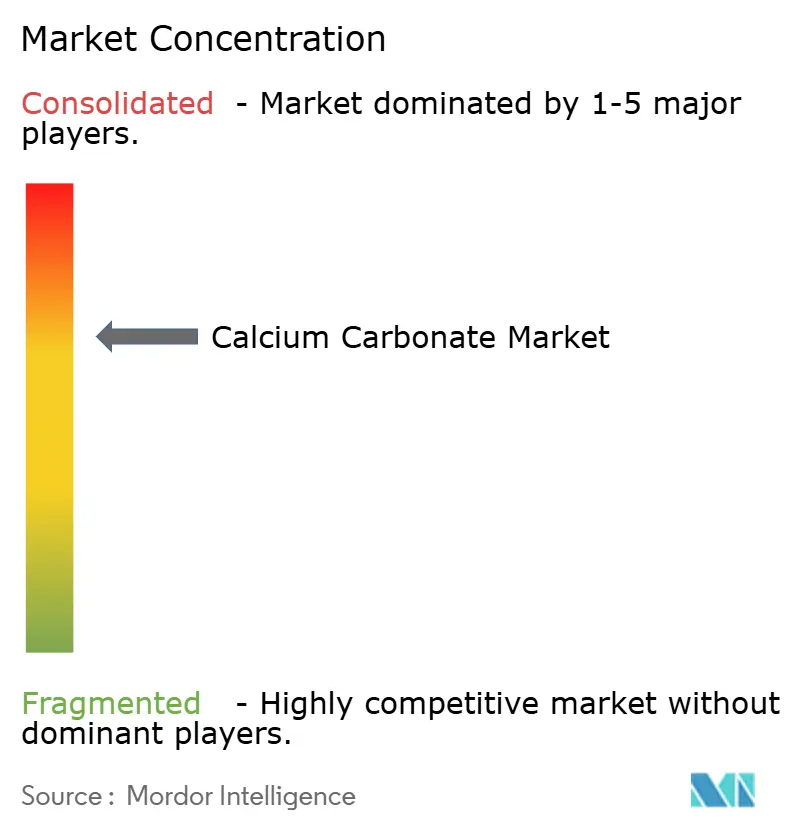
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Carbonato de Calcio por Mordor Intelligence
El tamaño del mercado de Carbonato de Calcio en 2026 se estima en 169,49 millones de toneladas, creciendo desde el valor de 2025 de 164,68 millones de toneladas, con proyecciones para 2031 que muestran 195,69 millones de toneladas, creciendo a una CAGR del 2,92% durante 2026-2031. Este crecimiento constante basado en volumen subraya el papel arraigado del mineral como ahorrador de costos y potenciador del rendimiento en plásticos, papel, materiales de construcción, productos farmacéuticos y agricultura. La demanda se ve reforzada por el aumento del gasto en infraestructura en las economías emergentes, los sostenidos requisitos de embalaje y papel vinculados al comercio electrónico, y un giro constante hacia productos de salud y nutrición que incorporan suplementos de calcio. Los productores con capacidades integradas desde la mina hasta la aplicación se están beneficiando de una logística favorable y de la capacidad de adaptar los grados a las especificaciones de uso final. Mientras tanto, las regulaciones medioambientales están acelerando la inversión en molienda energéticamente eficiente, líneas de precipitación de bajo carbono y materias primas de caliza reciclada, lo que está remodelando las estructuras de costos en todas las principales regiones.
Conclusiones Clave del Informe
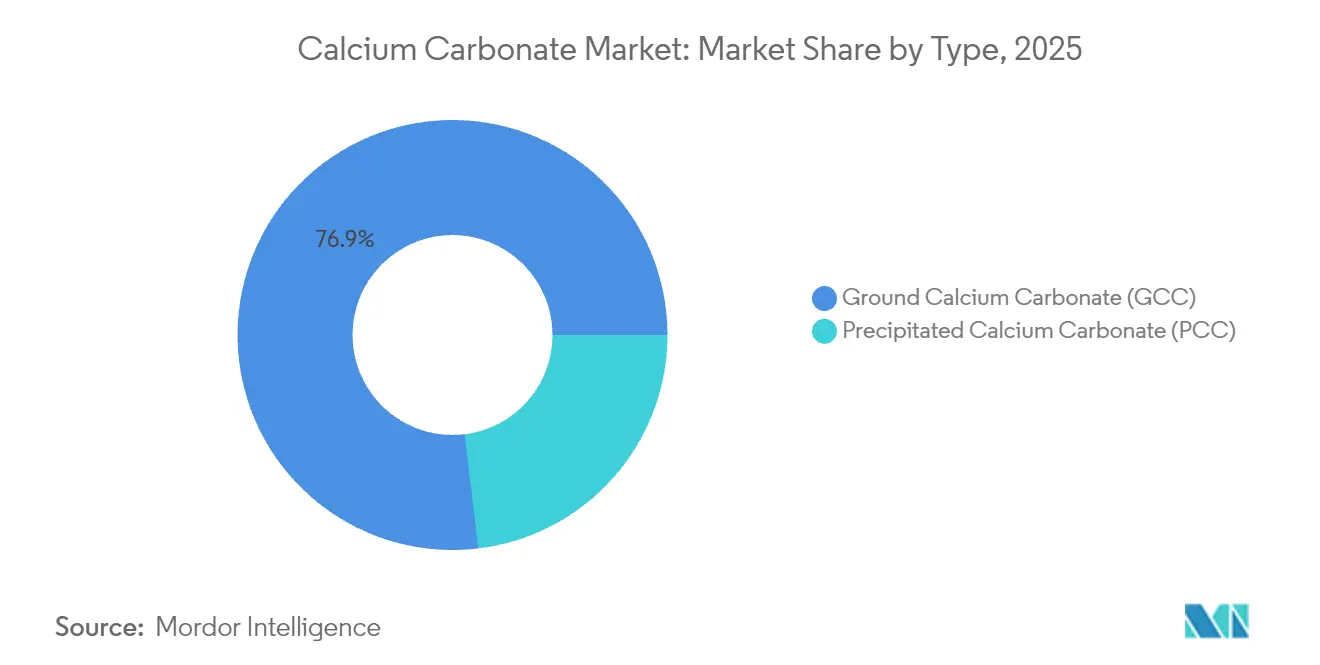
- Por tipo, el carbonato de calcio molido representó el 76,92% de la cuota del mercado de carbonato de calcio en 2025, mientras que se proyecta que el carbonato de calcio precipitado se expanda a una CAGR del 4,58% hasta 2031.
- Por aplicación, los usos como relleno y pigmento representaron el 56,60% del tamaño del mercado de carbonato de calcio en 2025; se prevé que las aplicaciones de suplementos dietéticos aumenten a una CAGR del 3,36% hasta 2031.
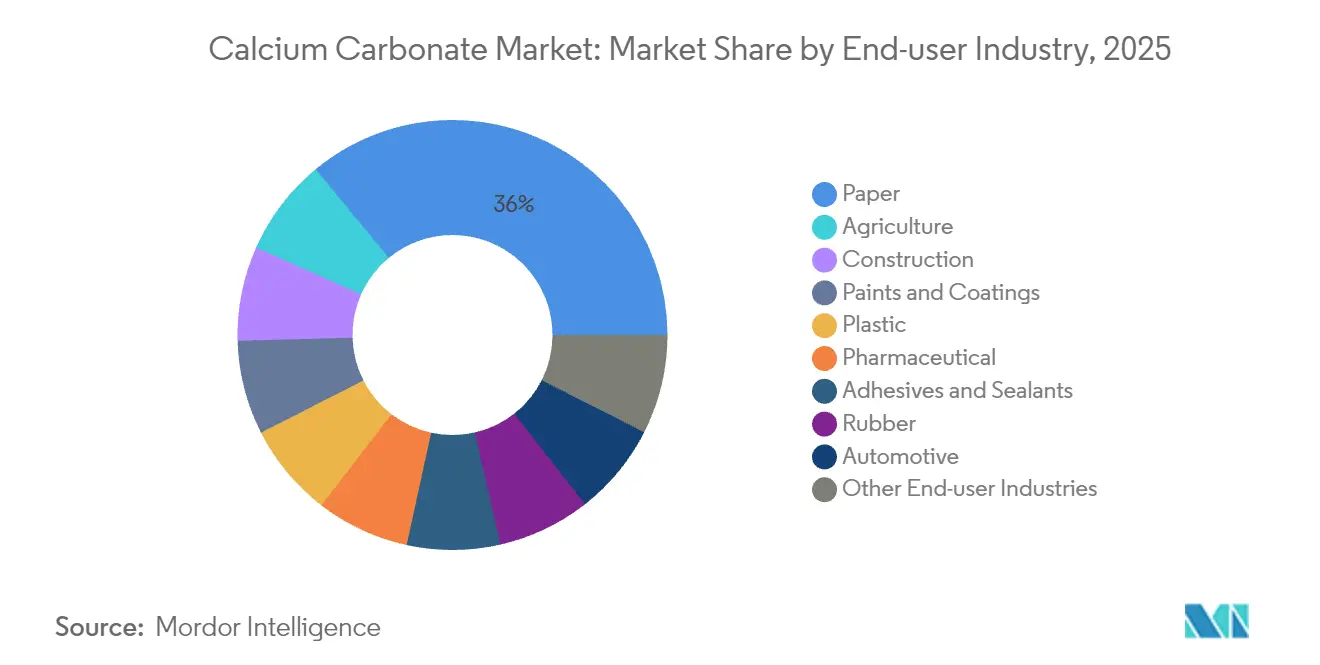
- Por industria de uso final, el sector del papel capturó el 35,98% de la cuota de ingresos en 2025, mientras que la agricultura avanza a una CAGR del 3,55% hasta 2031.
- Por geografía, Asia-Pacífico dominó con el 48,25% de la demanda global en 2025 y lidera la expansión a una CAGR del 3,62% durante el período de perspectiva.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración del desarrollo de la construcción e infraestructura | +0.8% | Núcleo en Asia-Pacífico, con expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Expansión de las aplicaciones de plásticos y polímeros | +0.7% | Global, concentrado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Creciente demanda de la industria del papel y el embalaje | +0.5% | Global, con énfasis en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Aumento del uso en atención sanitaria y productos farmacéuticos | +0.4% | Núcleo en América del Norte y Europa, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración del Desarrollo de la Construcción e Infraestructura
El aumento del gasto en obras públicas en toda Asia-Pacífico está impulsando el mercado de Carbonato de Calcio, ya que los constructores buscan cargas minerales rentables para cemento, hormigón modificado con polímeros, revestimientos arquitectónicos y selladores. Los productores integrados han aumentado la capacidad para satisfacer esta demanda: Imerys duplicó la producción en su unidad de Sylacauga, Alabama, para suministrar material de grado para construcción y mejorar los plazos de entrega para los clientes de América del Norte. El impulso de los urbanistas hacia los materiales de construcción de bajo carbono también está aumentando la demanda de productos como ReMined, un carbonato de calcio 100% reciclado de pre-consumo que reduce el carbono incorporado manteniendo los parámetros de resistencia y durabilidad. Estos nichos vinculados a la sostenibilidad permiten a los vendedores obtener márgenes más altos incluso cuando los volúmenes a granel crecen de forma constante.
Expansión de las Aplicaciones de Plásticos y Polímeros
Los rápidos avances en la molienda a nanoescala y las químicas de tratamiento superficial han elevado el límite de rendimiento para los grados de película, masterbatch y plásticos de ingeniería. El nanocarbonato de calcio mejora la resistencia a la tracción, las propiedades de barrera y la estabilidad térmica en el embalaje, al tiempo que preserva la claridad, lo que permite a los transformadores reducir la intensidad de resina hasta en un 5% en base al peso. El productor chino Hubei Micro Crystal New Materials demostró cómo las partículas de menos de 100 nm dispersadas en polímeros biodegradables pueden tanto reforzar películas como ajustar las tasas de degradación, apoyando directamente los mandatos de embalaje de economía circular. Los fabricantes de equipos originales del sector automotriz y las marcas de electrónica especifican cada vez más estas cargas funcionales para cumplir con los objetivos de reducción de peso, resistencia al calor y reciclabilidad.
Creciente Demanda de la Industria del Papel y el Embalaje
A pesar de las tendencias de digitalización, la producción de cartón y hojas especiales continúa expandiéndose en consonancia con el embalaje del comercio electrónico y el uso de papel higiénico. Los grados precipitados sintetizados a partir de residuos de mármol han logrado una retención de carga superior, mayor brillo y mejor resistencia al estallido en comparación con los grados molidos convencionales, tal como se documenta en ensayos revisados por pares. Los fabricantes de papel están adoptando estas formulaciones de valor añadido para reducir el consumo de fibra y la carga energética durante la calandria, reforzando el mercado de Carbonato de Calcio como habilitador del control de costos y las mejoras de rendimiento.
Aumento del Uso en Atención Sanitaria y Productos Farmacéuticos
Los grados especiales de carbonato de calcio precipitado con tamaño de partícula y porosidad estrechamente controlados están ganando impulso en comprimidos masticables, portadores de fármacos de liberación controlada y alimentos funcionales. Los investigadores han demostrado que las partículas porosas pueden encapsular principios activos y liberarlos de manera sensible al pH, mejorando la biodisponibilidad y minimizando la carga de excipientes[1]. La creciente conciencia sobre la osteoporosis y el envejecimiento de la población sustentan la demanda sostenida de suministros de alta pureza y grado alimentario que cumplen con las especificaciones de la FDA 21 CFR y la Farmacopea Europea, otorgando a los productores establecidos con instalaciones de Buenas Prácticas de Manufactura (cGMP) una ventaja competitiva.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgos para la Salud Asociados al Carbonato de Calcio | -0.3% | Global, con aplicación más estricta en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Regulaciones Medioambientales y Mineras | -0.5% | Global, con especial énfasis en Europa y los mercados desarrollados | Mediano plazo (2-4 años) |
| Desafíos Logísticos y de la Cadena de Suministro | -0.4% | Global, con impacto agudo en las rutas comerciales de Asia-Pacífico hacia América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Riesgos para la Salud Asociados al Carbonato de Calcio
La exposición de los trabajadores al polvo respirable de carbonato de calcio ha intensificado la supervisión regulatoria, lo que ha llevado a establecer límites de exposición permisibles más bajos y normas de contención más estrictas en molinos y plantas de procesamiento posterior. La toxicología de las nanopartículas sigue siendo objeto de estudio, y las aprobaciones para aplicaciones alimentarias o farmacéuticas ahora requieren habitualmente evaluaciones de riesgo exhaustivas, lo que puede prolongar los plazos de comercialización e incrementar los costos de cumplimiento. Los pequeños productores con capital limitado a menudo tienen dificultades para instalar sistemas de manejo de circuito cerrado y filtración de alta eficiencia, lo que limita la flexibilidad del suministro.
Regulaciones Medioambientales y Mineras
Los operadores de canteras enfrentan criterios de licencia más estrictos que exigen compensaciones de biodiversidad, monitoreo del nivel freático y planes de rehabilitación, especialmente en Europa, donde los depósitos de caliza se intersecan con paisajes kársticos sensibles. Los productores están respondiendo con evaluaciones del ciclo de vida, trituración en cantera para reducir el tráfico de camiones, e inversiones en materias primas alternativas como los finos de mármol recuperados. El estudio de tratamiento de aguas residuales de la Universidad de Oulu demuestra además cómo los residuos industriales pueden sustituir a la caliza virgen para la eliminación de contaminantes, apoyando las estrategias de materiales circulares. Si bien estas medidas mejoran las credenciales de sostenibilidad, también elevan los costos fijos y alargan los calendarios de obtención de permisos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Dominio del Carbonato de Calcio Molido se Enfrenta a la Innovación del Carbonato de Calcio Precipitado (PCC)El carbonato de calcio molido continúa siendo el pilar del mercado de carbonato de calcio, reclamando el 76,92% de la demanda de 2025 gracias a los abundantes depósitos de piedra caliza y las rutas de molienda de bajo consumo energético. En sectores impulsados por el volumen, como el papel básico, la película de poliolefina y el hormigón premezclado, la favorable relación precio-rendimiento del carbonato de calcio molido sigue siendo determinante. Sin embargo, el carbonato de calcio precipitado está marcando el ritmo con una CAGR del 4,58% hasta 2031, a medida que los clientes pagan primas por una distribución estrecha del tamaño de partícula, mayor brillo y química superficial personalizable. Este cambio quedó subrayado cuando los investigadores lograron la precipitación inducida por enzimas utilizando ureasa de soja, lo que señala vías de reducción de costos que podrían ampliar el alcance del carbonato de calcio precipitado.
Los productores maduros de carbonato de calcio molido están, por tanto, reconvirtiendo sus plantas con sistemas de molienda clasificada y unidades de recubrimiento en seco para acercarse al rendimiento del carbonato de calcio precipitado sin incurrir en el elevado gasto de capital de los reactores de carbonatación. Mientras tanto, los proveedores de carbonato de calcio precipitado están escalando la recuperación de dióxido de carbono cautivo y los insumos de energía renovable para reducir su huella de carbono, un criterio de adquisición cada vez más importante para los clientes multinacionales. A medida que estas estrategias convergen, la intensidad competitiva está aumentando, pero se proyecta que el tamaño del mercado de carbonato de calcio para ambos subsegmentos se expanda de manera constante, dada la diferenciada demanda en las industrias de la construcción, los plásticos y las ciencias de la vida.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
Los Segmentos Especializados Impulsan el CrecimientoLas aplicaciones de carga y pigmento representaron el 56,60% del tamaño del mercado de Carbonato de Calcio en 2025, ancladas por el consumo masivo en líneas de recubrimiento de papel y compoundización de polímeros. No obstante, el uso como suplemento dietético crece más rápido con una CAGR del 3,36%, lo que refleja el interés de los consumidores en la salud ósea y la escalada de alimentos y bebidas fortificados. Los fabricantes que suministran comprimidos masticables y agentes de enriquecimiento de leche en polvo buscan grados de PCC con contenido de plomo ultrabajo, lo que fomenta oportunidades de mayor margen.
Los aditivos para termoplásticos son otro punto brillante, donde el GCC a nanoescala ayuda a los productores a alcanzar los objetivos de reducción de peso y disminuye el consumo de polipropileno en interiores de automóviles. Los usos en materiales de construcción gozan de un apoyo constante de los presupuestos de infraestructura globales, mientras que la demanda de neutralización del suelo sigue la adopción de prácticas de agricultura regenerativa. En el espacio de los adhesivos, el ajuste reológico específico del sustrato permite que las cargas de carbonato de calcio reemplacen espesantes sintéticos más costosos en sistemas a base de agua. En conjunto, estas salidas especializadas están diluyendo la dependencia histórica del mercado de Carbonato de Calcio del papel, mejorando su resiliencia al riesgo de sustitución digital.
Por Industria de Usuario Final:
La Agricultura Emerge como Líder de CrecimientoEl papel siguió siendo la principal salida individual, controlando el 35,98% de la demanda de 2025, aunque su participación ha comenzado a erosionarse a medida que las prácticas agrícolas sostenibles amplían el uso del carbonato de calcio en la agricultura. La CAGR del 3,55% del segmento está vinculada a la mayor atención prestada a la acidificación del suelo y la optimización del rendimiento de los cultivos. Los productos en pellets de Cemex USA ilustran cómo el material finamente molido permite una dispersión de precisión y una corrección más rápida del pH, mejorando la absorción de nutrientes en los cultivos en hilera.
Los plásticos, las pinturas y la construcción siguen siendo pilares de demanda indispensables, cada uno beneficiándose de atributos de rendimiento únicos que van desde la resistencia a los arañazos en parachoques de automóviles hasta el control reológico en revestimientos arquitectónicos. Los productos farmacéuticos y los nutracéuticos exigen precios premium pero requieren entornos de fabricación validados. El compoundizado de caucho y los sistemas de desulfurización de gases de combustión completan el portafolio, otorgando al mercado de Carbonato de Calcio una exposición diversificada al uso final que suaviza las oscilaciones cíclicas en cualquier sector individual.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Carbonato de Calcio en Asia-Pacífico
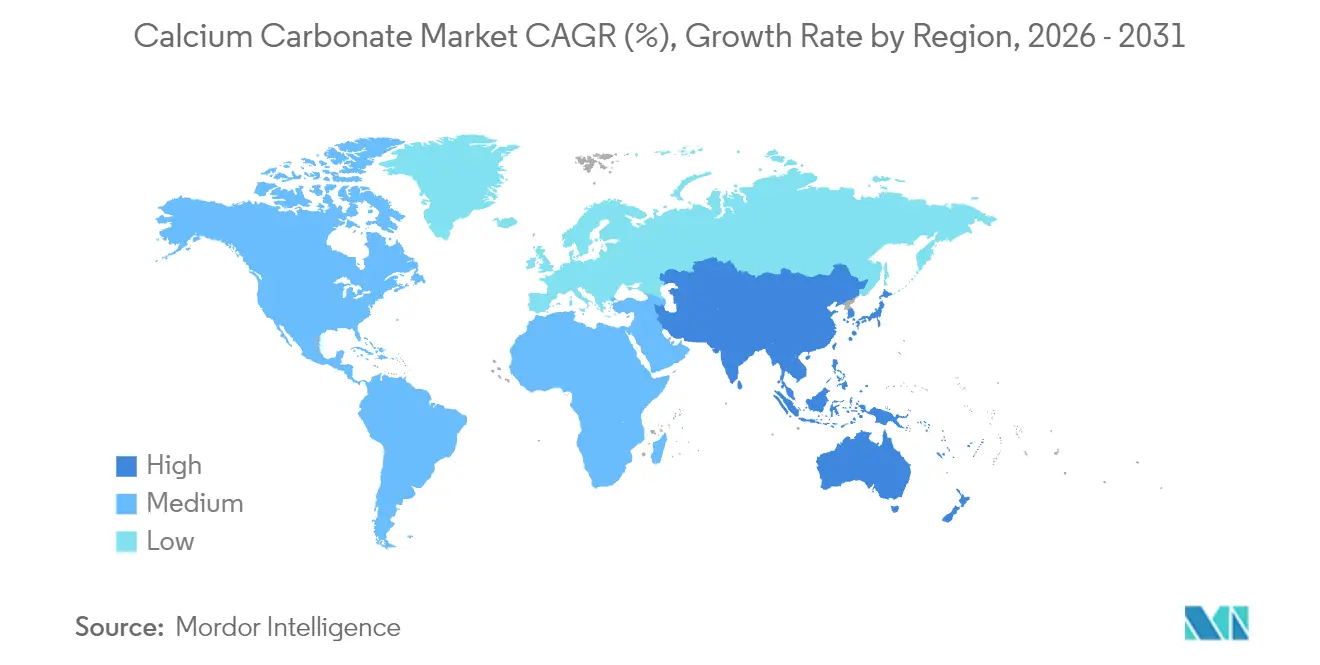
Asia-Pacífico dominó el mercado de carbonato de calcio con una participación del 48,25% en 2025 y se proyecta que avance a una CAGR del 3,62% hasta 2031. China representa la mayor parte de la demanda regional; Imerys opera instalaciones en Wuhu, Qingyang y Yueyang para abastecer a clientes de los sectores de embalaje, construcción y ciencias de la vida. Las economías del Sudeste Asiático también están ampliando su capacidad de cartón revestido y tuberías de PVC, lo que amplía la base de demanda regional.
El Mercado de Carbonato de Calcio en las Américas y EMEA
América del Norte mantiene una posición sólida gracias a las avanzadas cadenas de suministro de plásticos y productos farmacéuticos que priorizan los grados técnicos y un estricto control de calidad. Las recientes inversiones en Alabama y Georgia subrayan el apetito de la región por el suministro localizado que reduce las emisiones de flete y garantiza un soporte técnico ágil. Las estrictas normas europeas de reducción de carbono y rehabilitación de canteras hacen que las materias primas recicladas y las plantas de precipitación energéticamente eficientes sean fundamentales. América del Sur está aprovechando los auges de la construcción en Brasil y Argentina, junto con el crecimiento del agronegocio que impulsa el consumo para el tratamiento de suelos. Oriente Medio registra una demanda estable procedente de complejos petroquímicos y proyectos de infraestructura a gran escala, mientras que el potencial de extracción en cantera de África sigue siendo poco desarrollado pero prometedor, especialmente en Egipto, Nigeria y Sudáfrica. La dispersión geográfica de los depósitos de caliza de alta calidad continuará influyendo en los flujos comerciales y en los precios regionales, pero las unidades de precipitación localizadas y los centros de molienda modernizados están reduciendo gradualmente la intensidad del transporte en el mercado global de carbonato de calcio.

Panorama regulatorio
Los productores de carbonato de calcio operan dentro de un conjunto de marcos químicos, ambientales y de seguridad de uso final que afectan los permisos, los costos operativos y la calificación de grados. En la Unión Europea, REACH (Reglamento (CE) n.º 1907/2006) sigue siendo central para el registro de sustancias y el cumplimiento de los usuarios intermedios, mientras que la política climática también está moldeando la documentación comercial. El Mecanismo de Ajuste en Frontera por Carbono (CBAM) de la UE comenzará a aplicarse a partir de 2026 para los bienes cubiertos, lo que impulsa a los proveedores a mejorar la trazabilidad de emisiones en las rutas de procesamiento intensivas en energía.
Los anclajes regulatorios también difieren según la aplicación y la geografía. En China, el Ministerio de Industria y Tecnología de la Información implementó la norma HG/T 2776-2025 el 2026-07-01, endureciendo los requisitos técnicos para el carbonato de calcio precipitado fino y el carbonato de calcio precipitado activado utilizados en aplicaciones industriales. En Estados Unidos, las operaciones están reguladas por requisitos federales, incluidas las directrices de efluentes de la EPA de EE. UU. para la producción de carbonato de calcio bajo el 40 CFR Part 415 Subpart AD. Para usos alimentarios, disposiciones de la FDA como el 21 CFR 73.70 regulan las condiciones de uso de aditivos colorantes, lo que refuerza la necesidad de sistemas de calidad documentados para los grados de alta pureza.
Análisis de la cadena de valor
La cadena de valor del carbonato de calcio comienza con el abastecimiento de materias primas minerales (caliza, tiza o mármol) mediante extracción y beneficio. Luego se divide en procesamiento mecánico para carbonato de calcio molido (trituración, molienda y clasificación) o procesamiento químico para carbonato de calcio precipitado (calcinación a cal viva, hidratación y carbonatación). Para el GCC, la competitividad depende de la calidad del depósito, la proximidad a los usuarios finales y la molienda y el recubrimiento energéticamente eficientes. Para el PCC, el abastecimiento fiable de CO2 y un control de proceso estricto respaldan la ingeniería de partículas para especificaciones de papel, plásticos y ciencias de la vida.
La distribución aguas abajo depende del transporte por camión a granel, ferrocarril, transporte marítimo y sacos. Muchos líderes también operan laboratorios de aplicación y servicio técnico para reducir el cambio de formulación. El mercado también incluye modelos en sitio y cerca del sitio en papel y cartón, donde los productores construyen plantas satélite de PCC para reducir la exposición logística y estabilizar el suministro, una estructura comúnmente asociada con grandes proveedores integrados como Omya, Imerys, Minerals Technologies y Huber Engineered Materials. El cumplimiento ambiental, incluido el control de polvo, el uso de agua y las normas de aguas residuales, sigue siendo una restricción recurrente en toda la cadena, destacada en Estados Unidos por los requisitos de fuente puntual de la EPA para las instalaciones de producción de carbonato de calcio bajo el 40 CFR Part 415 Subpart AD.
Panorama Competitivo
El mercado de Carbonato de Calcio presenta una consolidación parcial: los principales multinacionales como Imerys, Omya y Minerals Technologies combinan derechos mineros, huellas de procesamiento globales y laboratorios de aplicaciones para ofrecer calidad consistente y grados personalizados. Estos actores están mejorando la resiliencia mediante unidades de captura de carbono in situ que suministran CO₂ para las líneas de PCC y mediante gemelos digitales que optimizan el uso de energía en los molinos. Las credenciales de sostenibilidad influyen cada vez más en las decisiones de compra. Las empresas con huellas de ciclo de vida validadas, abastecimiento de energía renovable y sistemas de agua de circuito cerrado reportan un proceso de obtención de permisos para expansiones más fluido. La introducción del Mecanismo de Ajuste en Frontera por Carbono (CBAM) de la UE a partir de 2026 recompensará a los exportadores de carbonato de calcio que puedan documentar bajas emisiones aguas arriba, reforzando la ventaja estratégica de la precipitación energéticamente eficiente y las rutas de reciclaje de valor añadido.
Líderes de la Industria de Carbonato de Calcio
-
Imerys
-
Sibelco
-
Huber Engineered Materials
-
Minerals Technologies Inc.
-
Omya International AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Carbonato de Calcio Empresas cubiertas en este informe
- ACCM
- GCCP Resources Limited
- Gulshan Polyols Ltd.
- Huber Engineered Materials
- Imerys
- Jordan Carbonate Company
- Manaseer Group
- Minerals Technologies Inc.
- Niğtaş
- OKUTAMA KOGYO CO.,LTD.
- Omya International AG
- Provencale SA
- SaudiCarbonate
- SCHAEFER KALK GmbH & Co. KG
- Shiraishi Group
- Sibelco
- SigmaRoc Plc
- VMPC Joint Stock Company.
- Zantat Sdn. Bhd.

Oportunidades de mercado y perspectivas futuras
La oportunidad se está construyendo en torno a modelos de suministro de PCC en sitio y cautivo que reducen la intensidad del transporte y mejoran el rendimiento de las líneas de papel y cartón. Un ejemplo concreto es Kuantum Papers, que puso en marcha una ampliación en febrero de 2026 que duplicó la producción de PCC en su instalación de 25.000 a 50.000 TPA, incluyendo almacenamiento adicional y una segunda línea de reactor, mostrando cómo los usuarios finales están asegurando el suministro interno de carga y la estabilidad del proceso. Oportunidades similares se extienden a la composición de plásticos y a los recubrimientos, donde una distribución de tamaño de partícula consistente, el tratamiento superficial y un control estricto de impurezas permiten grados de mayor valor en lugar de GCC de tipo commodity.
Las rutas verdes y circulares también se están volviendo más comerciales a medida que los compradores de hormigón, químicos para la construcción y envases formalizan requisitos de descarbonización en las compras. Holcim invirtió en Vateris en abril de 2026 para escalar tecnología que convierte el CO2 de gases de combustión en aditivos a base de calcio para hormigón premezclado y prefabricado, lo que indica cómo la mineralización de CO2 puede complementar el suministro convencional de carbonato de calcio, añadiendo nuevos aditivos orientados al rendimiento para aplicaciones de construcción. En centros de suministro emergentes, continúa apareciendo inversión en procesamiento localizado, incluida la puesta en marcha en marzo de 2026 de una planta de molienda de rodillos anulares de 3 t/h para un productor de GCC en Minya, Egipto, lo que resalta tanto el procesamiento cercano al recurso como la demanda de sustitución de importaciones vinculada al uso de carga en construcción y plásticos.
Desarrollos recientes de la industria en Mercado de Carbonato de Calcio
- Abril de 2026: Imerys firmó un acuerdo vinculante para adquirir Great Lakes Minerals, un procesador de minerales con sede en EE. UU. que atiende a los mercados finales de refractarios y abrasivos. El acuerdo amplía la presencia de Imerys en minerales especializados adyacentes al carbonato de calcio, fortaleciendo su capacidad para combinar soluciones minerales de ingeniería en aplicaciones industriales. También respalda el posicionamiento de la cartera hacia segmentos de mayor valor y orientados al rendimiento, en lugar de una demanda de carga puramente impulsada por el volumen.
- Octubre de 2025: CarbonFree y Univar Solutions firmaron una carta de intención para expandir la distribución de endurocal, descrito como una alternativa de carbonato de calcio neutra en carbono y libre de minería. El acuerdo mejora el acceso al mercado para insumos minerales de menor carbono a través de una red de distribución química establecida, ayudando a los clientes aguas abajo a operacionalizar objetivos de descarbonización en sus formulaciones. También aumenta la presión competitiva sobre los proveedores convencionales de GCC y PCC para documentar sus huellas y ofrecer grados circulares o de bajo carbono.
- Abril de 2024: Omya International AG implementó un aumento de precios para los productos de carbonato de calcio en Europa, vinculado a iniciativas de sostenibilidad y al apoyo continuo a los clientes de papel y cartón. La medida refleja la dinámica de traspaso de costos en un procesamiento sensible a la energía y la logística, y refuerza la importancia de la fiabilidad del suministro regional para aplicaciones de papel de gran volumen. También indica una inversión continua y una priorización del servicio en las cadenas de uso final centrales de Europa, a pesar de las presiones más amplias de la digitalización sobre la demanda de papel.


Mercado de Carbonato de Calcio Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de carbonato de calcio abarca la demanda de carbonato de calcio suministrado como insumo material en usos industriales y de consumo, medida en términos de valor y rastreada en las principales regiones productoras y consumidoras.
Exclusiones del alcance: Se excluyen la piedra caliza extraída y otros minerales que contienen calcio que no son procesados ni vendidos como carbonato de calcio, y también se excluyen los bienes terminados de uso final en los que el carbonato de calcio es solo un ingrediente menor.
Descripción General de la Segmentación
- Tipo
- Carbonato de Calcio Molido (GCC)
- Carbonato de Calcio Precipitado (PCC)
- Aplicación
- Materia Prima para Material de Construcción
- Suplemento Dietético
- Aditivo para Termoplásticos
- Carga y Pigmento
- Componente de Adhesivos
- Desulfurización de Gas de Combustión
- Agente Neutralizante en el Suelo
- Otras Aplicaciones
- Industria de Usuario Final
- Papel
- Plástico
- Adhesivos y Selladores
- Construcción
- Pinturas y Recubrimientos
- Productos Farmacéuticos
- Automotriz
- Agricultura
- Caucho
- Otras Industrias de Usuario Final
- Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Irán
- Irak
- Kuwait
- Catar
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado, construir el mapa inicial de demanda y anclar los supuestos que pueden verificarse con datos públicos. Se consultaron fuentes como el USGS para notas sobre producción de minerales industriales, las estadísticas comerciales de la Comisión de Comercio Internacional de los Estados Unidos, los flujos comerciales de UN Comtrade, las referencias del programa de aire y agua de la Agencia de Protección Ambiental de los Estados Unidos vinculadas a usos industriales, y artículos revisados por pares que analizan las cargas de relleno en papel, plásticos y recubrimientos.
Además de esto, se utilizaron informes anuales de empresas, presentaciones para inversores, anuncios de plantas y páginas de asociaciones comerciales para comprender los movimientos de capacidad y las tendencias de aplicación. Una suscripción de pago para información financiera e inteligencia empresarial ayudó a normalizar la visibilidad de las empresas privadas, mientras que una base de datos de patentes se utilizó de forma selectiva para detectar la intensidad de la innovación en torno a las rutas de precipitación y los grados de rendimiento. Estas fuentes documentales no son exhaustivas, y se revisaron muchos otros documentos públicos para recopilar datos, validar supuestos y aclarar inconsistencias.
Entrevistas Primarias y Encuestas
El trabajo primario se llevó a cabo mediante entrevistas con expertos y encuestas estructuradas con una combinación de productores, distribuidores y grandes usuarios finales de los sectores de papel, plásticos, materiales de construcción, y pinturas y recubrimientos. Estas discusiones se utilizaron para validar el comportamiento real de los precios, las mezclas típicas de grados y los factores que impulsan el cambio entre las formas molida y precipitada, y luego se realizaron seguimientos cuando las señales documentales y la retroalimentación de campo no coincidían.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXO): 13% | Asia-Pacífico: 52% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 32% | Europa, Oriente Medio y África (EMEA): 29% |
| Actores más pequeños: 14% | Gerentes: 55% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo en la que las señales de producción y comercio se traducen en un conjunto de consumo aparente por región, y luego se dividen utilizando la intensidad de aplicación y las tasas de carga típicas de carbonato de calcio. Para mantener el modelo fundamentado, los totales se corroboran con verificaciones selectivas de abajo hacia arriba, como divisiones de ingresos de proveedores muestreados cuando están disponibles, verificaciones de sentido de la utilización de la capacidad y construcciones de volumen por precio de venta promedio para aplicaciones clave.
Los insumos que afectan materialmente los totales incluyen las adiciones de capacidad de minas y plantas, la proporción de material precipitado frente al molido, la dependencia de las importaciones en las regiones consumidoras netas, los rangos de precios de venta promedio por grado y uso final, y los indicadores de demanda de la producción de papel, la conversión de plásticos y la actividad de construcción. Cuando la visibilidad de abajo hacia arriba es incompleta, las brechas se manejan mediante supuestos conservadores de utilización y mezcla que fueron validados en llamadas, y luego ajustados si rompen las restricciones conocidas de comercio o producción.
Para el pronóstico, se utiliza el análisis de escenarios para que la demanda pueda flexibilizarse bajo diferentes tasas de sustitución del papel, trayectorias de crecimiento de los plásticos y ciclos de construcción, y luego se refina con el consenso de expertos sobre qué impulsores probablemente dominarán en cada región. El pronóstico final mantiene un tratamiento de moneda consistente y aplica una progresión de precios que refleja el retraso observado entre los reajustes de energía, flete y precio de contrato.
Ciclo de Validación de Datos y Actualización
Los resultados del modelo se verifican con señales independientes, como balances comerciales, anuncios de capacidad y los niveles implícitos de consumo per cápita en los principales países, y cualquier variación pronunciada se investiga antes de finalizar las cifras. Cuando aparecen inconsistencias, se vuelven a verificar las conversiones de unidades, se vuelven a probar los insumos de precio y mezcla, y se vuelve a contactar a participantes seleccionados para confirmar si el cambio es real o simplemente ruido de temporalidad.
Antes de la publicación, el trabajo se revisa en etapas, con un segundo analista que verifica los cálculos y la lógica de los supuestos, seguido de un paso final de aprobación que se centra en los valores atípicos y el cumplimiento del alcance. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando hay eventos materiales como grandes puestas en marcha de plantas, cierres importantes o cambios de política que pueden mover el comercio y los precios.
Tamaño del Mercado de Carbonato de Calcio de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras de mercado publicadas para el carbonato de calcio a menudo difieren porque el alcance contabilizado no es idéntico, y porque los supuestos de precio y mezcla pueden mover los totales considerablemente en un material de tipo básico. Las diferencias también provienen de si el estudio está orientado al valor o al volumen, en qué año se aplica la conversión de moneda y con qué agresividad se construye la trayectoria del pronóstico.
La tabla muestra una dispersión notable, y en el modelo de Mordor Intelligence el mercado se monetiza a partir de una base de volumen utilizando la lógica de mezcla a nivel de aplicación y precio de venta promedio, en lugar de tratar todas las toneladas como un único precio combinado, lo que puede alejar la estimación de valor de los enfoques que utilizan promedios de precios más amplios.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,00 mil millones de USD (2026) | |
| Global Research House A | 50,57 mil millones de USD (2024) | Utiliza un año base de 2024 con una curva de expansión de precios y demanda más rápida, y el alcance tiende a leerse como un mercado de valor amplio sin separar claramente las diferencias de mezcla de grados y precios de aplicación. |
| Industry Data Publisher B | 50,48 mil millones de USD (2024) | Reporta un único valor base de 2024 con visibilidad limitada sobre la conversión de volumen a valor, lo que puede suavizar en exceso los precios regionales y subestimar los cambios de mezcla entre el material molido y el precipitado. |
En general, la brecha se reduce principalmente a cómo se construye el valor a partir de las toneladas, junto con el momento del año base y cuánto se permite que la mezcla de grados y uso final cambie durante el pronóstico. Al vincular el mercado a impulsores de demanda observables y luego probar el resultado con la producción, el comercio y la retroalimentación de campo, la estimación se mantiene rastreable y repetible incluso cuando los insumos individuales necesitan actualizarse.


Preguntas Clave Respondidas en el Informe
¿Cuál es la demanda proyectada de carbonato de calcio para 2031?
Se espera que el consumo alcance 195,69 millones de toneladas para 2031, aumentando a una CAGR del 2,92% desde 2026.
¿Qué región liderará el crecimiento futuro?
Asia-Pacífico está preparada para registrar la expansión regional más rápida con una CAGR del 3,62%, respaldada por proyectos de infraestructura y ganancias en la producción manufacturera.
¿Qué segmento crece más rápido dentro de los plásticos?
Los grados de nanocarbonato de calcio para películas de alta claridad y polímeros biodegradables registran la mayor absorción debido a los beneficios de rendimiento y sostenibilidad.
¿Por qué la agricultura es un uso final de alto crecimiento?
Los agricultores aplican cada vez más carbonato de calcio para neutralizar los suelos ácidos y aumentar la absorción de nutrientes, impulsando una CAGR del 3,55% en el sector.
¿Cómo están afectando las normativas medioambientales a los proveedores?
Las normas más estrictas sobre canteras y emisiones están impulsando a los productores a adoptar materias primas recicladas y precipitación energéticamente eficiente, lo que aumenta el gasto de capital pero mejora el posicionamiento en materia de sostenibilidad.


 Sus datos están seguros y nunca se venden ni se comparten.
