
Tamaño y Participación del Mercado de Hidrógeno Azul
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 0.81 Millones de toneladas |
| Volumen del Mercado (2031) | 7.89 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 57.64 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Hidrógeno Azul por Mordor Intelligence
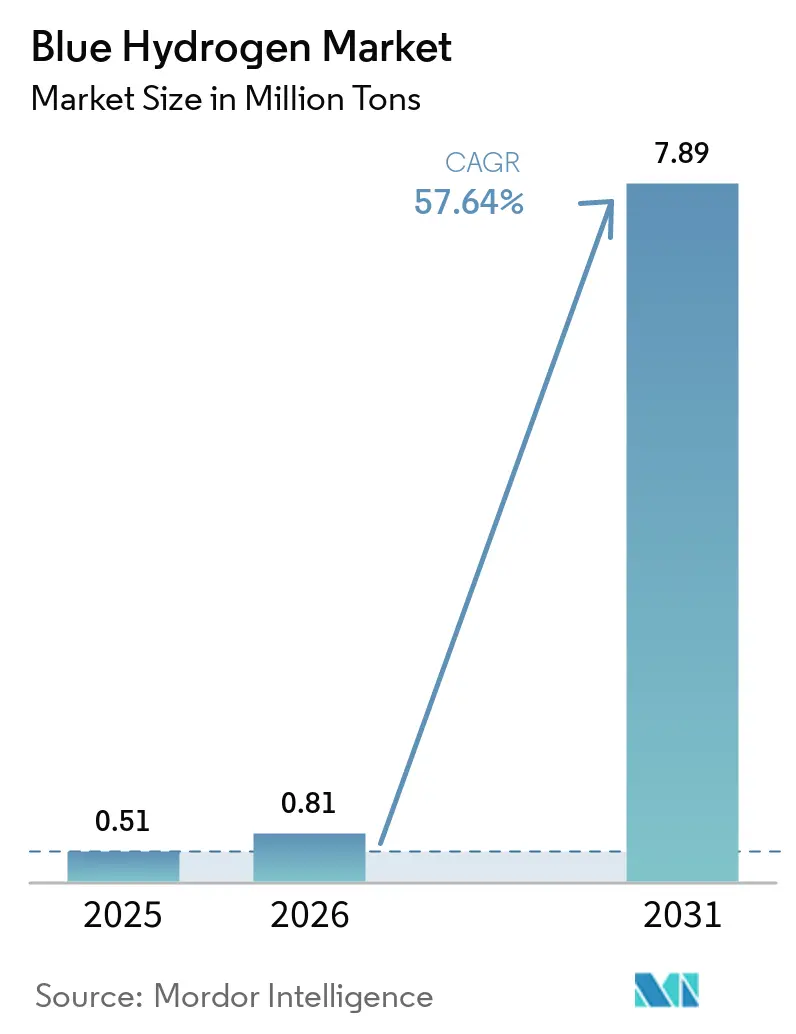
El tamaño del Mercado de Hidrógeno Azul se estimó en 0,51 millones de toneladas en 2025 y se estima que crecerá desde 0,81 millones de toneladas en 2026 hasta alcanzar 7,89 millones de toneladas en 2031, a una CAGR del 57,64% durante el período de pronóstico (2026-2031). La reducción de la brecha de costos con el hidrógeno gris, acelerada por el crédito fiscal IRA 45V de los Estados Unidos y el mandato RFNBO de la Unión Europea, es la fuerza central detrás de este crecimiento. Los desarrolladores están priorizando plantas de reformado autotérmico (ATR) con captura de carbono, ya que sus tasas de captura superiores al 95% califican para los subsidios ms lucrativos, mientras que los centros compartidos de captura y almacenamiento de carbono (CCS) en la Costa del Golfo de los Estados Unidos, el Mar del Norte y Alberta están reduciendo los desembolsos de capital de los proyectos en un 25-35%. El impulso regional es más fuerte en Asia-Pacífico, donde los corredores de retorno de amoníaco azul desde Arabia Saudita y Australia hacia Japón y Corea del Sur crean visibilidad de compra a largo plazo. Los ensayos de transporte pesado por carretera y de abastecimiento de combustible marítimo en California, Róterdam y Singapur llevan el transporte de la fase de demostración a la escala comercial, señalando un claro giro de la demanda impulsado por políticas.
Conclusiones Clave del Informe
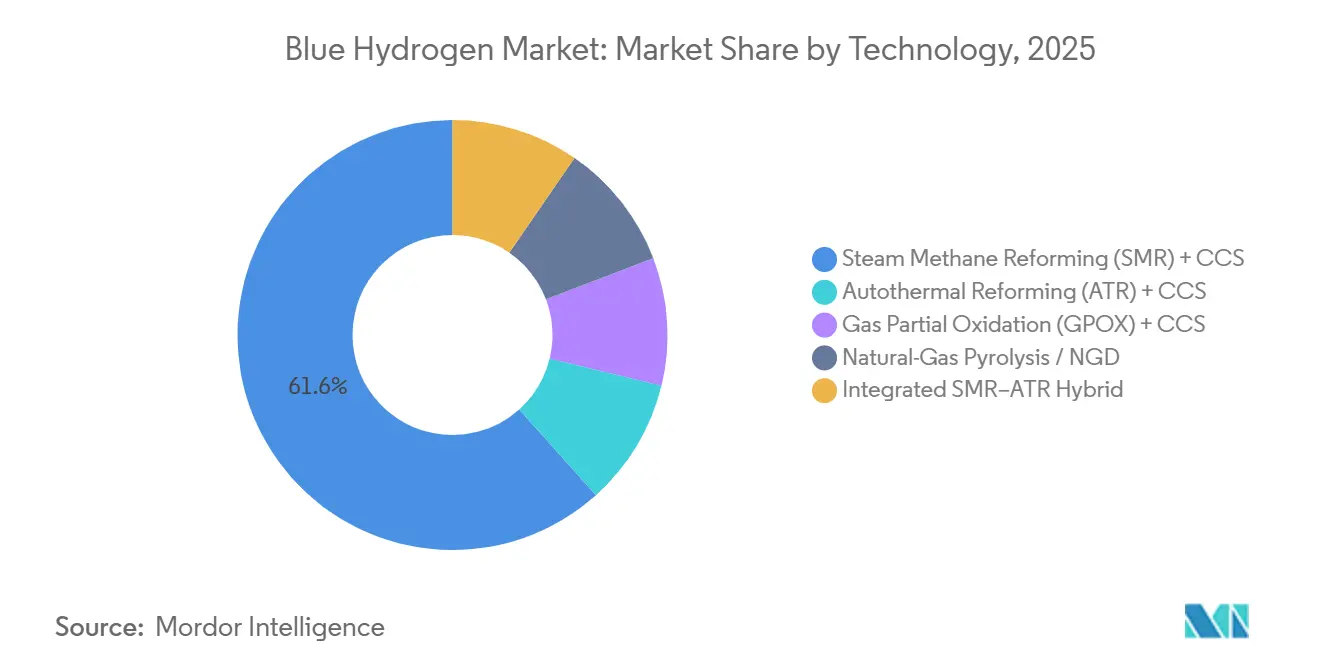
- Por tecnología, el Reformado de Vapor de Metano (SMR) + CCS mantuvo el 61,62% de la participación del mercado de hidrógeno azul en 2025, mientras que el Reformado Autotérmico (ATR) + CCS está preparado para crecer a una CAGR del 62,25% hasta 2031.
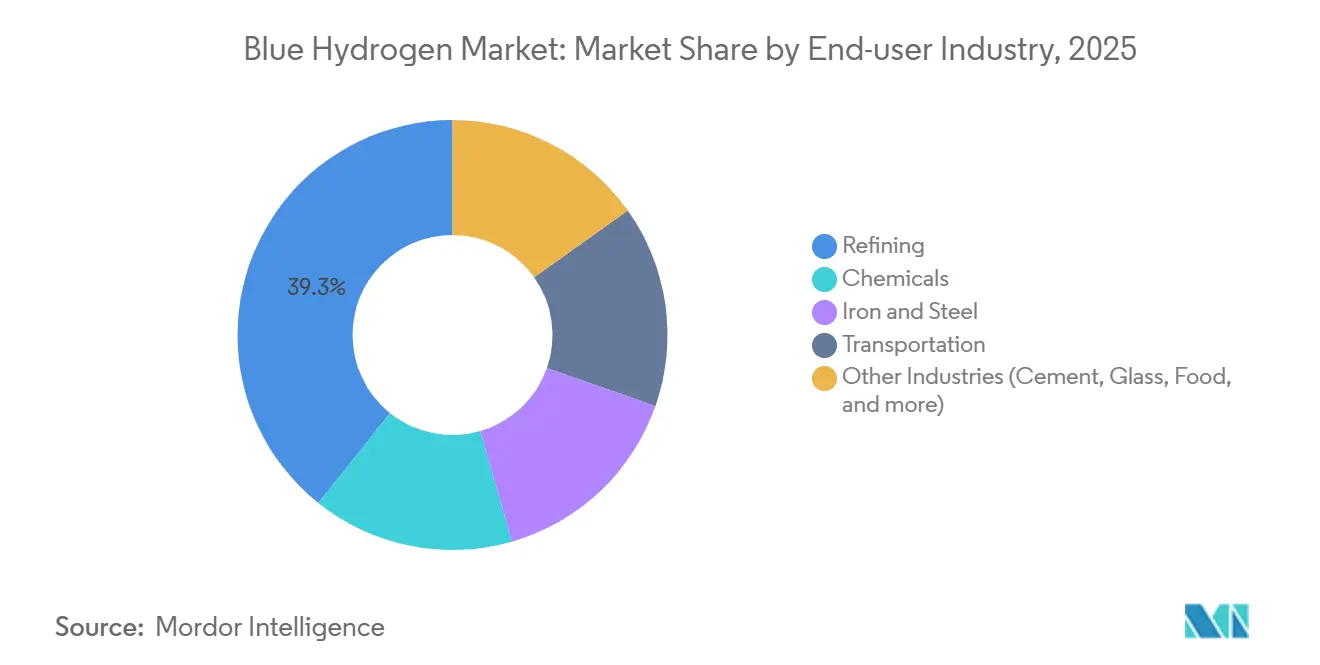
- Por industria de uso final, el sector de refinación lideró con una participación en los ingresos del 39,27% en 2025; se proyecta que el transporte registre la CAGR más rápida del 58,06% hasta 2031.
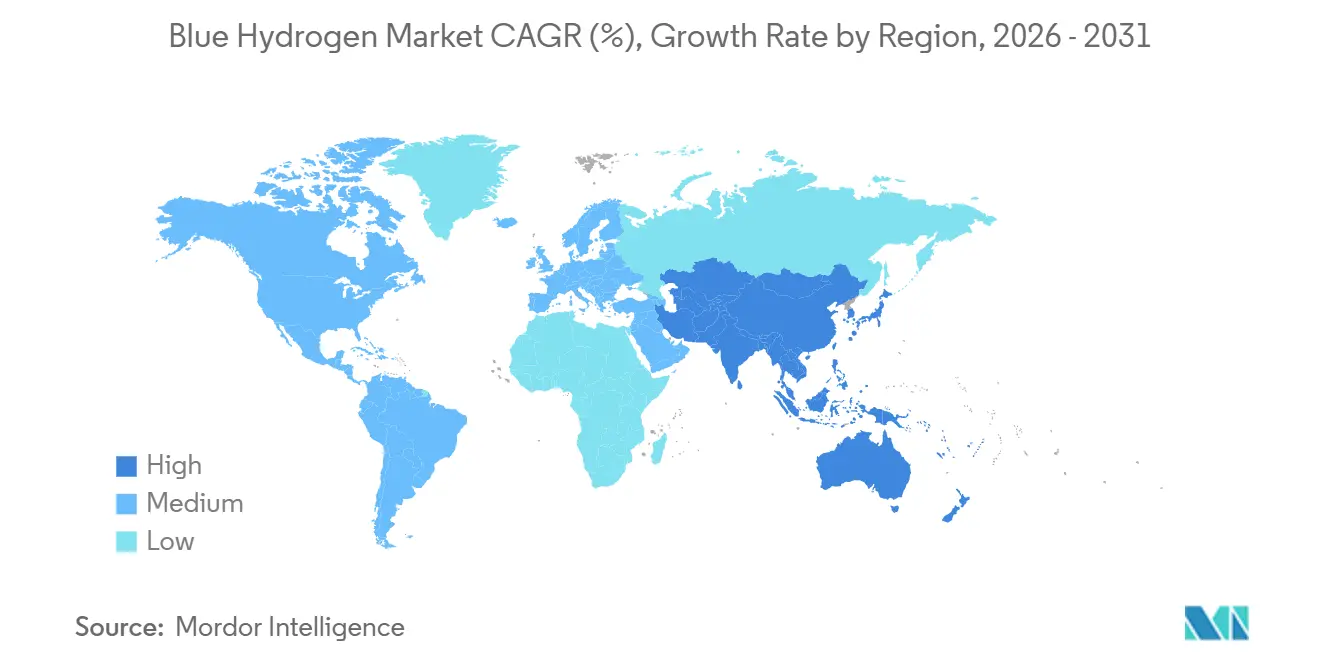
- Por geografía, Asia-Pacífico representó el 38,24% del tamaño del mercado de hidrógeno azul en 2025 y avanza a una CAGR del 59,42% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de vehículos eléctricos de pila de combustible | +11.2% | América del Norte, Europa, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Corredores de exportación de amoníaco azul | +11.8% | Núcleo de Asia-Pacífico, con extensión a Medio Oriente | Largo plazo (≥ 4 años) |
| Materias primas químicas bajas en carbono | +11.5% | Global, concentrado en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Incentivos IRA 45V y RFNBO de la UE | +12.1% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Rápida construcción de centros de CCS | +11.3% | América del Norte, Europa, Medio Oriente | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Aplicación en Vehículos Eléctricos de Pila de Combustible
El transporte pesado por carretera está avanzando más allá de los proyectos piloto. Nikola entregó 72 camiones Clase 8 de pila de combustible en el primer semestre de 2025, e Hyundai se comprometió con 1.600 unidades XCIENT en California y Suiza para 2027. Los créditos del Estándar de Combustibles de Bajo Carbono de California otorgan al hidrógeno azul con un 90% de captura un costo total de propiedad competitivo, y los primeros operadores de flotas aseguran contratos de suministro plurianuales. El interés marítimo está aumentando a medida que Maersk y TotalEnergies completan ensayos de abastecimiento de combustible en Róterdam, con el objetivo de la comercialización de rutas para 2028. Estos adoptantes valoran el cumplimiento inmediato de las emisiones sin esperar el exceso de capacidad renovable, impulsando el mercado de hidrógeno azul hacia un punto de inflexión en el transporte.
Crecientes Corredores de Retorno de Amoníaco Azul en Asia
Un primer envío de 40 toneladas de amoníaco azul de Saudi Aramco a JERA en 2024 demostró el caso comercial para el transporte de hidrógeno a larga distancia en forma de amoníaco. POSCO de Corea del Sur destinó USD 1.200 millones en 2025 para instalaciones de craqueo con el objetivo de producir 200.000 toneladas de hidrógeno para 2028. Los productores de Medio Oriente suministran hidrógeno azul a USD 1,20 kg y venden al noreste de Asia cerca de USD 2,50 kg, una ventaja de precio del 40% sobre el suministro verde doméstico. El corredor satisface los objetivos de hidrógeno para 2030 de Japón y Corea del Sur a pesar de las restricciones de tierra para energías renovables, consolidando rutas comerciales a largo plazo en el mercado de hidrógeno azul.
Creciente Demanda de Materias Primas Químicas (Amoníaco, Metanol)
El sitio de Ludwigshafen de BASF comenzó a recibir hidrógeno azul de la planta de Normandía de Air Liquide en 2025, reduciendo las emisiones de la unidad de amoníaco en un 65% y calificando para las licitaciones del Pacto Verde de la UE. El complejo de metanol de OCI Global en Texas siguió el mismo camino en 2024 para aprovechar la prima de combustible renovable de California. La captura de 1 millón de toneladas de CO₂ asegura entre USD 50 y 80 millones anuales en derechos del Sistema de Comercio de Emisiones (ETS) de la UE o créditos 45Q de la IRA, compensando entre el 40 y el 60% del gasto de capital de CCS. Las variantes azules cumplen así con los umbrales de certificación para fertilizantes bajos en carbono y combustibles marinos, respaldando acuerdos de suministro plurianuales.
Los Incentivos IRA 45V y RFNBO de la UE Comprimen el Costo Nivelado
La IRA ofrece USD 0,60 kg para el hidrógeno azul por debajo del umbral de 2,5 kg de CO₂ equivalente, reduciendo los costos de la Costa del Golfo de EE. UU. de USD 2,00 kg a USD 1,40 kg[1]. La norma RFNBO de Europa obliga a que el 42% del hidrógeno bajo en carbono se utilice en la industria para 2030, garantizando la demanda local. ExxonMobil sancionó el proyecto Baytown de 1 bcf/d en 2025 con una TIR del 12% gracias a los ingresos del 45V. Por el contrario, la mayoría de los mercados asiáticos carecen de subsidios equivalentes, lo que limita la absorción doméstica y refuerza la orientación exportadora de la región.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de producción frente al hidrógeno gris | -6.4% | Global, más agudo en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Pérdidas de intensidad energética y eficiencia | -4.8% | Global | Mediano plazo (2-4 años) |
| Medición y certificación de fugas de metano | -3.6% | Europa, América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Producción frente al Hidrógeno Gris
El hidrógeno azul no subsidiado oscila entre USD 1,80 y 2,50 kg frente a USD 1,00-1,30 kg para el gris en regiones ricas en gas, manteniendo una prima del 40 al 90%. Los precios del carbono en la UE por encima de EUR 80 t reducen la brecha al 10-20%, pero los compradores asiáticos siguen siendo sensibles al precio. El gasto de capital del SMR-CCS de USD 2,5-3,0 kg de capacidad anual duplica al del SMR convencional, principalmente por los equipos de captura. Los pequeños usuarios industriales no pueden amortizar estos costos, lo que limita la adopción temprana a refinerías, complejos de amoníaco y acero, y ralentiza la penetración del mercado de hidrógeno azul.
Pérdidas de Intensidad Energética y Eficiencia
El CCS reduce la eficiencia de la planta al 65-72%, aumentando el uso de materias primas un 15% más que el hidrógeno gris. El ATR recupera algo de eficiencia situándose en el 68-74%, pero requiere plantas de oxígeno que añaden entre USD 0,20 y 0,30 kg a los costos de capital. Los altos precios del gas en Europa elevan el costo de la materia prima a USD 2,10 kg antes de la captura, comprimiendo los márgenes, mientras que la pirólisis emergente permanece en escala piloto hasta 2029. El lastre de eficiencia confina el papel del hidrógeno azul en la generación de punta, favoreciendo en cambio los nichos de almacenamiento de larga duración.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
El ATR Gana Ventaja por Superioridad en la Tasa de CapturaEl reformado de vapor de metano con CCS retiene la mayor participación del 61,62% en 2025 porque las refinerías pueden modernizar los reformadores existentes con un costo de capital entre un 40 y un 50% inferior al del ATR de nueva construcción. La oxidación parcial de gas permanece confinada a los sitios petroquímicos que necesitan calor de alto contenido en CO, mientras que la pirólisis de gas natural es precomercial. La planta híbrida SMR-ATR planificada por Linde en Texas señala un punto intermedio pragmático que equilibra la eficiencia de captura y el costo. El reformado autotérmico con CCS está en camino de alcanzar una CAGR del 62,25%, la más rápida entre las vías de producción. El ATR logra una captura de CO₂ del 95 al 98% combinando la oxidación parcial alimentada con oxígeno con el reformado a alta presión, produciendo una corriente de CO₂ casi puro que reduce drásticamente la energía de regeneración del solvente. El complejo de Louisiana de Air Products, valorado en USD 7.000 millones, utilizará ATR para suministrar 750.000 t/año de hidrógeno y secuestrar 5 millones de t de CO₂, apuntando a los créditos IRA de Nivel 4[2].
La economía de los proyectos depende cada vez más de las estructuras de subsidios. Donde están disponibles los créditos de carbono máximos, el ATR domina; donde las ventajas de la integración en instalaciones existentes importan más, prevalecen las modernizaciones de SMR. Los licenciantes de tecnología están inmersos en una carrera competitiva: Topsoe obtuvo ocho contratos de ATR en 2025 gracias a las unidades modulares SynCOR que reducen el tiempo de construcción en un 30%, mientras que Johnson Matthey registró tres para su LCH, lo que subraya una selección tecnológica que remodelará el mercado de hidrógeno azul.

Por Industria de Uso Final:
El Transporte Supera el Crecimiento de la RefinaciónEl transporte está encaminado hacia una CAGR del 58,06% hasta 2031, convirtiéndose en el grupo de consumidores de más rápida expansión incluso cuando la refinación retiene el 39,27% de la demanda de 2025. La norma de Flotas Limpias Avanzadas de California impulsa la conversión de las flotas de acarreo que sirven a los puertos de Los Ángeles y Long Beach, creando una demanda asegurada de entre 120.000 y 150.000 t/año de hidrógeno. El interés marítimo multiplica el crecimiento: el Puerto de Róterdam pretende gestionar un 20% de combustibles bajos en carbono para 2030, un objetivo respaldado por los primeros ensayos de abastecimiento de combustible con hidrógeno azul. En contraste, la demanda de refinación escala linealmente con la capacidad de diésel renovable, manteniendo el volumen del segmento estable pero el crecimiento modesto.
La industria química absorbe entre el 25 y el 30% de la demanda, principalmente amoníaco que alimenta fertilizantes y combustible de navegación. La planta de Sluiskil de Yara cambió a hidrógeno azul en 2025, reduciendo la intensidad de carbono del producto en un 60%. El acero está emergiendo con líneas piloto de hierro de reducción directa en Alemania y Suecia, consumiendo entre 8.000 y 10.000 t de hidrógeno anuales y mostrando una reducción de emisiones del 75%. Otros usos industriales permanecen marginales hasta que madure la modernización de los equipos de proceso. Las trayectorias divergentes confirman que las aplicaciones de transporte alineadas con las políticas serán la principal palanca alcista para el mercado de hidrógeno azul hasta 2031.
Análisis Geográfico
Mercado de Hidrógeno Azul de Asia-Pacífico
Asia-Pacífico concentró el 38,24% del mercado de hidrógeno azul en 2025 y se prevé que crezca a una CAGR del 59,42%, el ritmo regional más elevado. China puso en marcha en 2025 tres instalaciones en Mongolia Interior y Shaanxi con una capacidad total de 180.000 t/año de hidrógeno y las complementó con 1,2 millones de t/año de secuestro de CO₂. Los primeros terminales comerciales de craqueo de Corea del Sur entrarán en funcionamiento en 2026, posicionando a Busan y Gwangyang como centros regionales de importación. La estrategia de hidrógeno actualizada de Japón tiene como objetivo importar 3 millones de t/año para 2030, con un 60% procedente de amoníaco azul, utilizando los terminales de GNL existentes para la descarga. India pilota el hidrógeno azul en Mathura, pero aguarda un precio nacional del carbono antes de escalar más allá de 2028. Los costos base de entrega competitivos de entre 1,20 y 1,50 USD/kg, junto con una geología favorable para el almacenamiento de carbono (CCS), anclan el liderazgo en costos de Asia-Pacífico, incluso cuando los retrasos en la certificación restringen el acceso a las exportaciones hacia los mercados europeos de RFNBO.
Mercado de Hidrógeno Azul de América del Norte
América del Norte aprovecha los créditos 45V de la IRA para asegurar la mayor parte de la capacidad regional dentro de los Estados Unidos. Los proyectos de ExxonMobil en Baytown y de Air Products en Luisiana añadirán conjuntamente 1,5 millones de t/año para 2028. La región de Edmonton, en Canadá, alberga cuatro instalaciones en operación y planea triplicar su producción para 2030 a través de la Alianza Pathways, aprovechando el almacenamiento probado en acuíferos salinos. La participación de México es únicamente exploratoria. Las cláusulas de extinción posteriores a 2032 para el crédito 45V generan un riesgo de política a largo plazo que podría dejar varados entre el 40% y el 50% de los planes no sancionados, convirtiendo la durabilidad de los subsidios en la variable crítica.
Mercado de Hidrógeno Azul en EMEA y América del Sur
Europa presenta un panorama mixto. Los mandatos RFNBO garantizan la demanda, aunque los elevados precios del gas y los retrasos en la certificación del metano ralentizan las nuevas decisiones de inversión final (FID). El fondo de 3.000 millones de EUR de Alemania ha respaldado hasta la fecha únicamente los proyectos de Linde en Leuna y de Uniper en Wilhelmshaven. Los clústeres HyNet y East Coast del Reino Unido suministran 80.000 t/año de hidrógeno bajo contratos por diferencia a 1,50 GBP/kg, pero una adopción más amplia depende de la resolución de la responsabilidad por el almacenamiento de CO₂. Francia e Italia se centran en el hidrógeno verde, dejando el hidrógeno azul para las reconversiones de refinerías. Oriente Medio-África y América del Sur son exportadores en etapa temprana: Saudi Aramco eleva su producción de amoníaco azul en Jafurah a 1,5 millones de t/año para 2025, mientras que Petrobras pilota hidrógeno habilitado con CCS en Brasil, ambos con miras a satisfacer la demanda premium del noreste asiático.
Análisis de la cadena de valor
La cadena de valor del hidrógeno azul comienza con el suministro y acondicionamiento de gas natural (incluida la eliminación de azufre), seguido de la generación de hidrógeno mediante SMR o ATR con soplado de oxígeno. En muchos diseños, el suministro de oxígeno y nitrógeno procedente de unidades de separación de aire (ASU) es un insumo clave, junto con las decisiones de integración que determinan la capacidad de la planta para captar y acondicionar el CO2.
En los proyectos integrados, el bloque de producción se vincula con la captura, compresión y deshidratación de CO2, y luego se dirige al transporte y almacenamiento a través de hubs compartidos de CCS o de tuberías dedicadas, con vías de utilización cuando corresponde. Aguas abajo, la distribución a menudo depende del suministro cautivo o cercano al sitio para refinerías y complejos químicos, mientras que el comercio internacional se orienta con frecuencia hacia el amoníaco para el transporte marítimo y su posterior craqueo en los mercados de importación. La medición, notificación y verificación (MRV) se trata cada vez más como parte de la cadena de valor: la norma ISO 19870-1:2026 proporciona un marco común para el cálculo de la intensidad de emisiones de GEI, y esquemas de terceros como TUV Rheinland H2.21 se utilizan para validar el manejo del CO2 capturado en las vías vinculadas a CCS/CCU. Esta capa de certificación afecta la contratación y la bancabilidad al vincular la calificación del producto con el rendimiento de captura y una contabilidad de ciclo de vida auditable en distintas geografías, lo que a su vez influye en cómo se financian y operan los proyectos de hidrógeno.
Panorama Competitivo
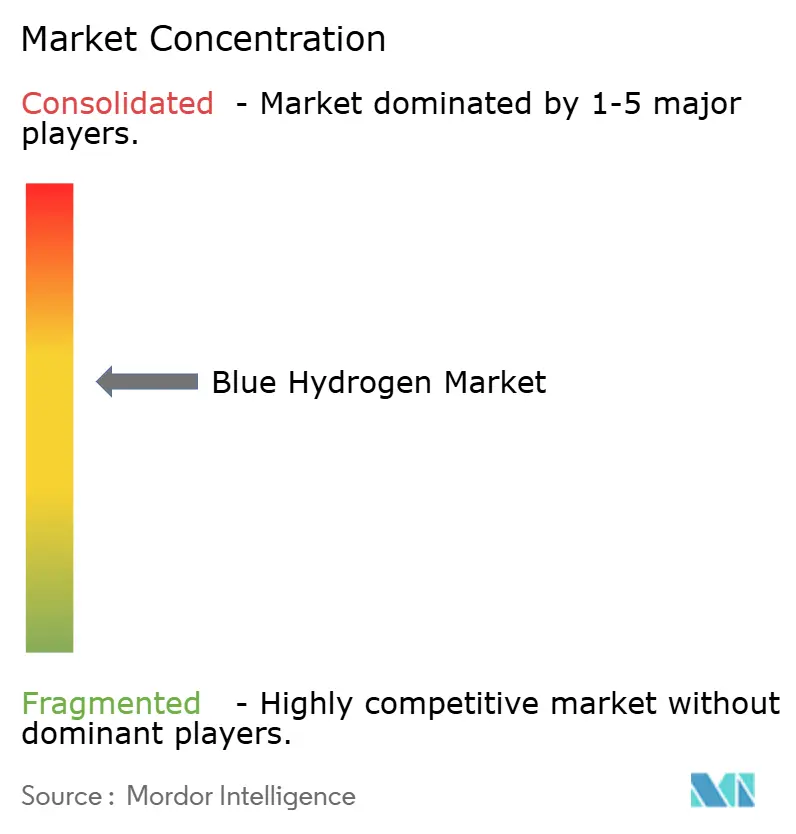
El mercado de Hidrógeno Azul está moderadamente consolidado. Las oportunidades de espacio en blanco se encuentran en plantas de escala media (30-80 kt/año) que sirven a conglomerados químicos regionales. Los contratistas de ingeniería como Technip Energies apuntan a llenar este vacío con paquetes modulares de ATR-CCS. Los nuevos participantes disruptivos apuestan por la pirólisis de metano; BASF y Monolith apuestan por ventas premium de negro de carbono por encima de USD 800 t para cofinanciar la producción de hidrógeno, aunque la profundidad del mercado es incierta. La inminente reducción del gasto de capital en electrolizadores podría comprimir el margen de costo del hidrógeno azul a menos de USD 0,30 kg para 2030 en regiones ricas en energías renovables, intensificando la presión competitiva y haciendo que la monetización temprana de activos sea crítica.
Líderes de la Industria del Hidrógeno Azul
-
Air Liquide
-
Air Products and Chemicals, Inc.
-
Linde PLC
-
Shell plc
-
BP p.l.c.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hidrógeno Azul Empresas cubiertas en este informe
- Air Liquide
- Air Products and Chemicals, Inc.
- ATCO Ltd.
- BP p.l.c.
- CERTIFHY CONSORTIUM.
- Cummins Inc.
- Equinor ASA
- Exxon Mobil Corporation
- Johnson Matthey
- Linde PLC
- Plug Power Inc.
- Reliance Industries Limited
- SABIC
- Saudi Arabian Oil Co.
- Shell plc
- Siemens Energy
- Suncor Energy Inc.
- Technip Energies N.V.
- Topsoe A/S
- TotalEnergies
- Uniper SE
- Xebec Adsorption Inc.
Oportunidades de mercado y perspectivas futuras
Las principales oportunidades se concentran donde el hidrógeno azul puede conectarse con las redes existentes de gases industriales y con los modelos de suministro de alta pureza en el sitio. La inversión de Air Liquide de julio de 2026, superior a 160 millones de USD en Arizona, para ampliar el suministro de gases industriales destinados a la fabricación avanzada de semiconductores, apunta a una demanda impulsada por ecosistemas de producción de alta especificación e intensivos en energía, donde la infraestructura de hidrógeno y gas de síntesis puede respaldar los objetivos de descarbonización junto con sistemas de gases industriales más amplios.
El espacio en blanco también se manifiesta en plantas de escala media (30-80 kt/año) que atienden demanda química y de refinación agrupada, particularmente donde los paquetes modulares de ATR-CCS y el transporte y almacenamiento compartido de CO2 reducen el umbral para las decisiones finales de inversión. Un segundo conjunto de oportunidades está vinculado a los corredores basados en amoníaco y a la infraestructura habilitante que los rodea. El acuerdo a largo plazo de Linde de junio de 2025, con una inversión de aproximadamente 400 millones de USD para suministrar oxígeno y nitrógeno a una instalación de amoníaco de bajo carbono de escala mundial en Luisiana, indica que la creación de valor del hidrógeno azul se está expandiendo más allá del reformador para incluir ASU dedicadas y servicios integrados de planta. La estandarización y los mecanismos de política también pueden acortar los plazos de ejecución: la norma ISO 19870-1:2026 respalda una contabilidad de emisiones transfronteriza más consistente, y la restricción de plazo del 45V (inicio de construcción requerido antes del 1 de enero de 2028, bajo la OBBBA de 2025) adelanta los cronogramas de desarrollo, lo que tiende a beneficiar a los desarrolladores que pueden asegurar antes el acceso al almacenamiento de CO2, los cupos de equipos y entradas de MRV creíbles.
Desarrollos recientes de la industria en Mercado de Hidrógeno Azul
- Julio de 2026: Air Products anunció la cancelación del Louisiana Clean Energy Complex, un proyecto previamente planificado para producir 1.700 toneladas métricas de hidrógeno azul por día. La decisión reduce los desembolsos de capital a corto plazo y redirige la atención hacia iniciativas de hidrógeno y CCS con mayores retornos, lo que puede liberar recursos para otros esfuerzos regionales de descarbonización.
- Julio de 2026: Air Liquide anunció un nuevo proyecto de 160 millones de USD en Arizona para producción relacionada con el apoyo a semiconductores, junto con infraestructura de gas asociada. La expansión refuerza las cadenas de suministro regionales para la fabricación de semiconductores y amplía la presencia de infraestructura de gas de Air Liquide en América del Norte.
- Diciembre de 2025: Air Products anunció negociaciones avanzadas con Yara para una posible asociación en proyectos de amoníaco de bajas emisiones, con el objetivo de alcanzar decisiones finales de inversión a mediados de 2026. Las conversaciones podrían acelerar el despliegue de amoníaco de bajas emisiones y fortalecer los vínculos intersectoriales entre la demanda de fertilizantes y el suministro de hidrógeno.
Mercado de Hidrógeno Azul Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de hidrógeno azul abarca el hidrógeno producido principalmente a partir de gas natural o carbón en el que la mayor parte del CO2 del proceso es capturado y luego almacenado o utilizado, y el mercado se mide como el volumen de producción entregado para uso final.
Exclusiones del alcance: Se excluyen los volúmenes de hidrógeno verde e hidrógeno gris, y también se excluyen los ingresos procedentes de servicios de captura de carbono que no se reflejan en la producción de hidrógeno azul.
Descripción General de la Segmentación
- Por Tecnología
- Reformado de Vapor de Metano (SMR) + CCS
- Reformado Autotérmico (ATR) + CCS
- Oxidación Parcial de Gas (GPOX) + CCS
- Pirólisis de Gas Natural / NGD
- Híbrido Integrado SMR-ATR
- Por Industria de Uso Final
- Refinación
- Química
- Hierro y Acero
- Transporte
- Otras Industrias (Cemento, Vidrio, Alimentación y más)
- Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Medio Oriente y África
- Arabia Saudita
- Sudáfrica
- Resto de Medio Oriente y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer límites claros y construir una imagen inicial de oferta y demanda antes de que se finalizara ningún supuesto. Se consultaron fuentes públicas como la Agencia Internacional de Energía, la Administración de Información Energética de los Estados Unidos, el Servicio Geológico de los Estados Unidos y el Banco Mundial para obtener balances energéticos, orientación sobre precios de combustibles e indicadores industriales a nivel de país que determinan la demanda de hidrógeno.
Para evitar una dependencia excesiva de los anuncios, el modelo también se contrastó con organismos gubernamentales y de normalización donde se establecen políticas y definiciones, como el Departamento de Energía de los Estados Unidos, las publicaciones de la Comisión Europea y UN Comtrade donde resultó pertinente para las señales comerciales en torno al amoníaco y los gases industriales. Junto con estas fuentes, se utilizaron informes anuales de empresas, presentaciones para inversores, sitios web de asociaciones y comunicados de prensa de reconocida reputación para hacer seguimiento de los plazos de los proyectos, la vinculación con la captura de carbono y la visibilidad de los contratos de compra. En algunos casos, se utilizaron suscripciones de pago a bases de datos de información financiera empresarial y de patentes para confirmar la titularidad, la madurez de los proyectos y la orientación tecnológica. Estas fuentes son meramente ilustrativas y se utilizaron muchas otras referencias públicas y propietarias para la recopilación, la verificación cruzada y la aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar lo que realmente es construible y comercializable en el horizonte de previsión, dado que el hidrógeno azul está fuertemente condicionado por los permisos, el rendimiento de la captura y los contratos. Se realizaron conversaciones con una combinación de productores, partes interesadas en ingeniería y proyectos, grandes compradores industriales y participantes del ecosistema de logística y almacenamiento en las principales regiones productoras e importadoras, de modo que la utilización, la lógica de precios y los plazos de puesta en marcha pudieran someterse a pruebas de resistencia antes de finalizar los totales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 12% | APAC: 43% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 32% | EMEA: 34% |
| Actores más pequeños: 22% | Gerentes: 56% | Américas: 23% |
Dimensionamiento y Previsión del Mercado
El dimensionamiento se construyó utilizando un enfoque descendente en el que la capacidad planificada y en operación de hidrógeno y captura de carbono, los factores de carga típicos y los calendarios de puesta en servicio previstos se reconstruyen en la producción anual de hidrógeno azul para cada geografía y luego se agregan al total global. Para mantener la estimación fundamentada, el resultado se corroboró con verificaciones selectivas ascendentes, como adiciones de capacidad muestreadas a nivel de proyecto, debates con los canales sobre la disponibilidad de contratos de compra y la producción implícita basada en señales de demanda del uso final.
Los insumos clave incluyeron la capacidad de hidrógeno azul anunciada y autorizada, los supuestos sobre la tasa de captura de carbono (dado que el rendimiento de la captura afecta a lo que se califica como azul), la dirección del precio del gas natural por región y las rampas de utilización esperadas tras la puesta en marcha. La disponibilidad del uso final se rastreó a través de indicadores como la demanda derivada del refino y el amoníaco, el desarrollo de clústeres industriales y la disponibilidad de almacenamiento y tuberías, lo que luego informó la ponderación de probabilidad para los proyectos en etapas más tempranas. Las previsiones se elaboraron mediante análisis de escenarios, en los que se variaron los casos de política e incentivos, los rangos de precios de los combustibles y los retrasos en la puesta en marcha, y luego se alinearon con la visión más coherente obtenida de los comentarios de los expertos. Cuando los datos del proyecto estaban incompletos, se rellenaron las lagunas utilizando rendimientos unitarios de referencia y promedios regionales de utilización, y luego se revalidaron con los aprendizajes de las entrevistas antes de cerrar el modelo.
Ciclo de Validación y Actualización de Datos
Los resultados se validaron mediante triangulación a partir de señales independientes, incluidos los anuncios de capacidad, los hitos de permisos y financiación, y el conjunto de demanda implícita de los principales consumidores industriales. Se realizaron verificaciones de varianza a nivel de país y regional para que los saltos repentinos fueran cuestionados y los valores atípicos se rastrearan hasta un pequeño conjunto de factores determinantes, como la utilización, la tasa de captura o el calendario.
Se siguió un proceso de revisión en múltiples etapas, en el que un analista revisa los supuestos, otro analista verifica los cálculos y la coherencia, y se realiza una revisión final antes de la aprobación para que el relato coincida con los números. Los informes se actualizan anualmente y se realizan actualizaciones intermedias cuando se producen cambios materiales, como grandes cambios de política, cancelaciones de proyectos o nuevas decisiones de inversión final de gran envergadura. Antes de la entrega, se realiza un análisis actualizado para garantizar que los últimos desarrollos públicos se reflejen en la visión final compartida con los clientes.
Comparación del Tamaño del Mercado de Hidrógeno Azul de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones de mercado publicadas para el hidrógeno azul a menudo parecen muy dispares porque la unidad de medida, el límite en torno a lo que se considera hidrógeno azul y la velocidad de expansión asumida para las nuevas plantas pueden variar de un estudio a otro. Las diferencias también provienen de cómo se trata el precio, ya que algunas fuentes presentan cifras en términos de valor mientras que otras se centran en la producción.
Un factor práctico que genera brechas es la cadencia de actualización y el momento de la divisa, dado que las fechas de inicio de los proyectos y las curvas de costos revisadas pueden cambiar en cuestión de meses y modificar los supuestos de precio promedio implícito, razón por la cual en Mordor Intelligence ejecutamos una actualización programada y verificamos nuevamente los insumos clave de puesta en servicio y utilización antes de publicar las cifras.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,81 M toneladas (2026) | |
| Editor del Sector A | 2,30 mil millones de USD (2024) | Utiliza un enfoque basado en ingresos y un año de estimación anterior, por lo que los supuestos de precios y divisas impulsan el total más que la producción, y el calendario de desarrollo puede no estar reponderado para tener en cuenta los retrasos en la puesta en marcha. |
| Rastreador de Mercado B | 4,20 mil millones de USD (2025) | Parece agregar elementos más amplios de la cadena de valor y de distribución en un único valor de mercado y aplica una curva de crecimiento más suavizada, lo que puede sobreestimar la escala a corto plazo en un mercado de oferta liderado por proyectos. |
La tabla muestra que la dispersión se explica en gran medida por la elección de la unidad y por lo que se contabiliza en torno a los precios y los servicios adyacentes, más que por una simple diferencia en las expectativas de crecimiento. Al mantener los pasos vinculados a la capacidad, la utilización y el calendario de puesta en servicio, y luego verificarlos con las señales de disponibilidad de los compradores, nuestra estimación se mantiene trazable y es más fácil de replicar cuando se producen nuevas actualizaciones de proyectos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Hidrógeno Azul?
El tamaño del Mercado de Hidrógeno Azul se estimó en 0,51 millones de toneladas en 2025 y se estima que crecerá desde 0,81 millones de toneladas en 2026 hasta alcanzar 7,89 millones de toneladas en 2031, a una CAGR del 57,64% durante el período de pronóstico (2026-2031).
¿Qué región está creciendo más rápido en la demanda de hidrógeno azul?
Asia-Pacífico lidera con una CAGR del 59,42% hasta 2031, respaldada por los programas de importación de Japón y Corea del Sur y los proyectos de carbón con CCS de China.
¿Qué tecnología dominará los futuros proyectos de hidrógeno azul?
El reformado autotérmico con CCS está escalando más rápidamente gracias a tasas de captura superiores al 95% que desbloquean los incentivos de política más elevados.
¿Por qué el transporte es el segmento de uso final de más rápido crecimiento?
Los camiones pesados de pila de combustible y el abastecimiento de combustible marítimo reciben un fuerte respaldo regulatorio, impulsando una CAGR del 58,06% para la demanda de transporte.
¿Cómo afectan los créditos fiscales IRA 45V a la economía de los proyectos?
El crédito puede reducir los costos de producción en la Costa del Golfo de EE. UU. de USD 2,00 kg a aproximadamente USD 1,40 kg, convirtiendo proyectos marginales en inversiones bancables.