
Tamaño y Participación del Mercado de Ácido Fosfórico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 100.76 Millones de toneladas |
| Volumen del Mercado (2031) | 124.07 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 4.25 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ácido Fosfórico por Mordor Intelligence
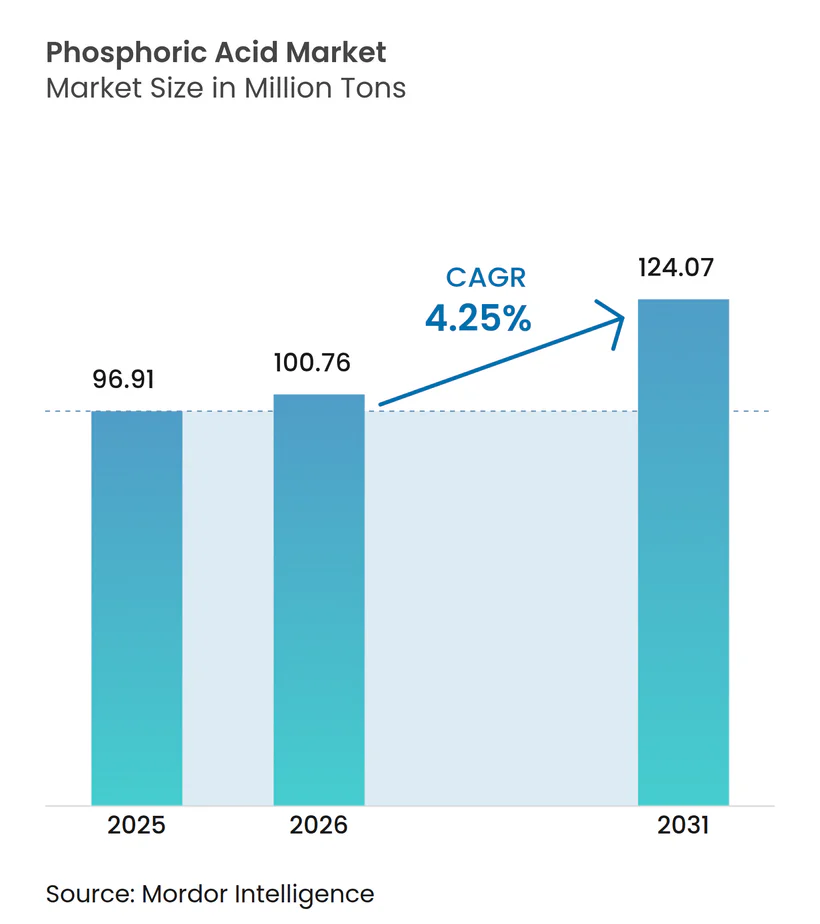
Se proyecta que el tamaño del Mercado de Ácido Fosfórico sea de 96,91 millones de toneladas en 2025, 100,76 millones de toneladas en 2026, y alcance los 124,07 millones de toneladas para 2031, creciendo a una CAGR del 4,25% de 2026 a 2031. El material de grado fertilizante continúa dominando los volúmenes, aunque los intensificados programas de seguridad alimentaria y el cambio sostenido de mezclas de ácido cítrico a ácido fosfórico en bebidas listas para consumir están ampliando la base de clientes. Los productores chinos y marroquíes siguen siendo los líderes en costos, pero el reciclaje de circuito cerrado de cátodos de LiFePO₄ está comenzando a redirigir la inversión hacia capacidad de fuente secundaria que evita la eliminación del fosfoyeso. La microfloculación de minerales de baja ley está extendiendo la vida útil de los yacimientos maduros, mientras que las variantes de grado electrónico y ultrapuro amortiguan a los actores especializados frente a las fluctuaciones de precios de los fertilizantes.
Conclusiones Clave del Informe
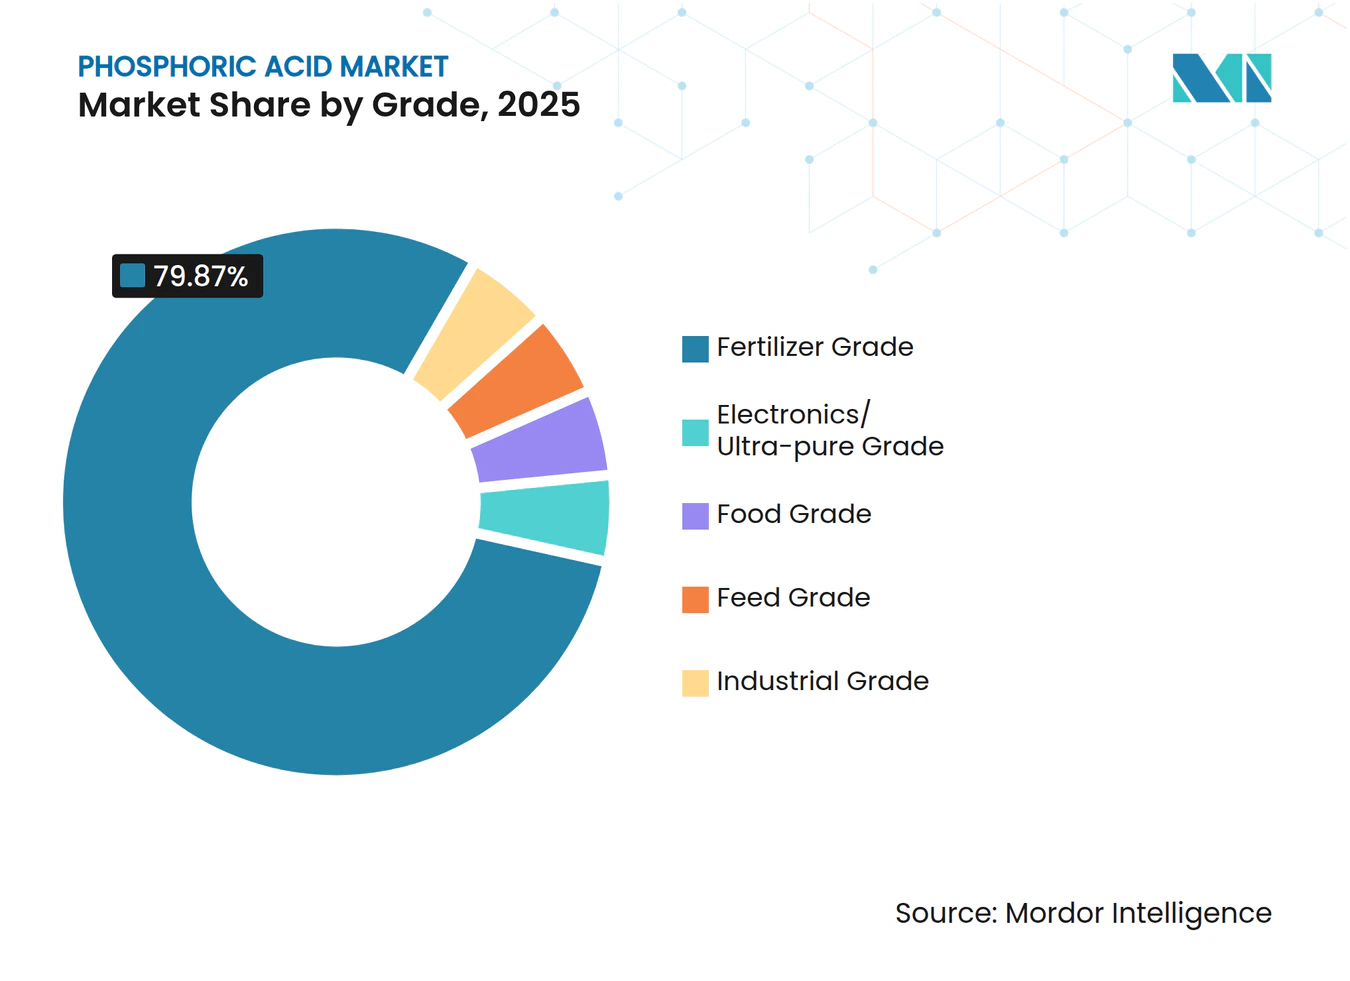
- Por grado, el grado fertilizante capturó el 79,87% de la participación del mercado de ácido fosfórico en 2025, mientras que el grado alimentario avanzó a una CAGR del 4,59% hasta 2031.
- Por proceso, el proceso húmedo representó el 90,51% del tamaño del mercado de ácido fosfórico en 2025, mientras que la fuente secundaria/recuperación avanzó a una CAGR del 5,22% hasta 2031.
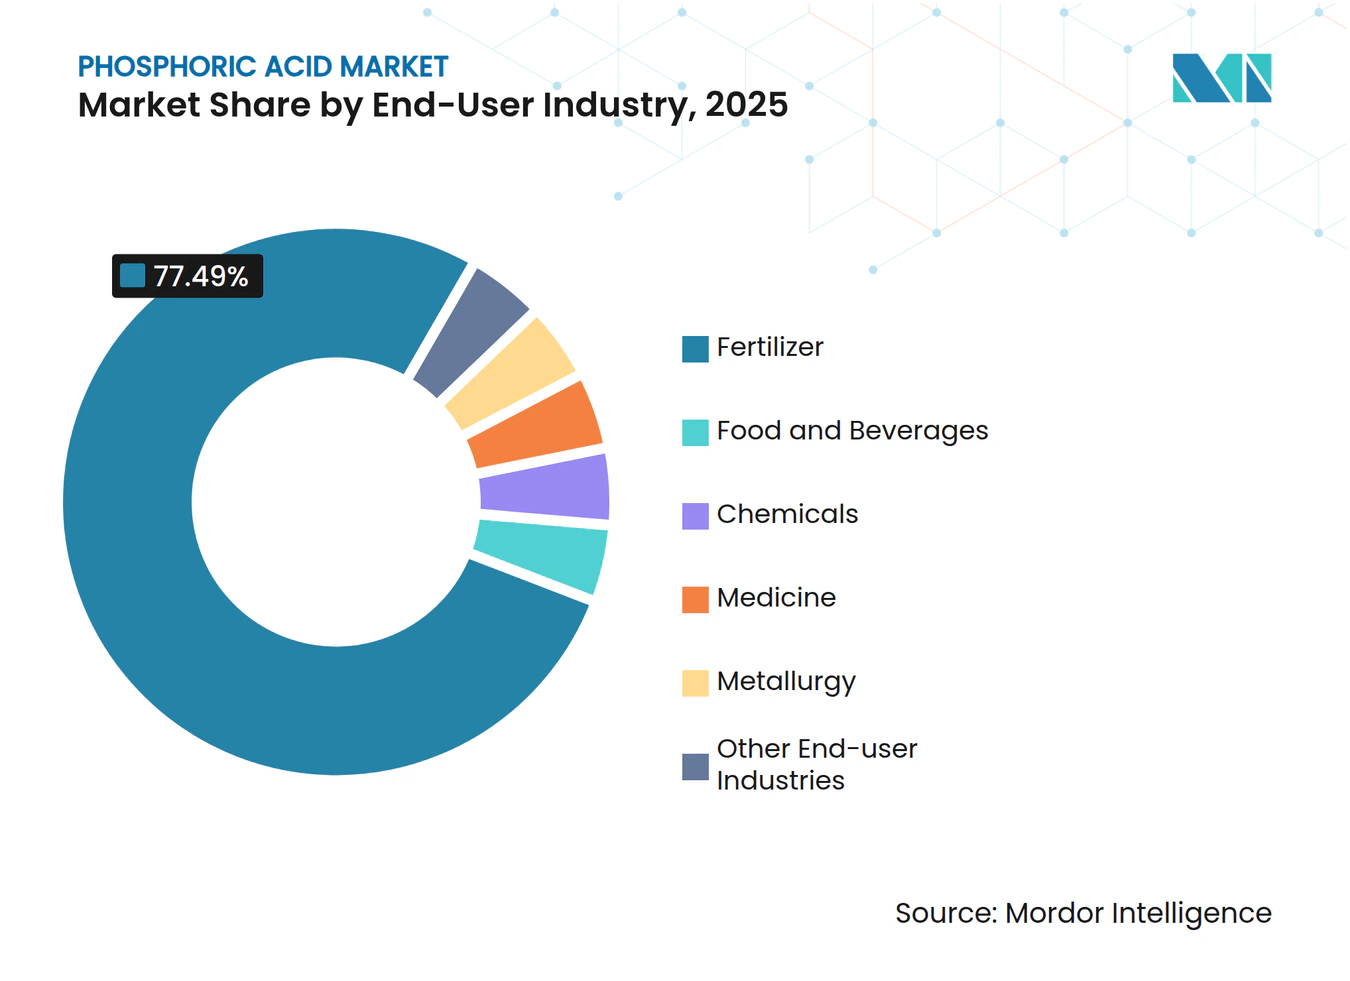
- Por industria de usuario final, los fertilizantes lideraron con una participación de ingresos del 77,49% en 2025 en el mercado de ácido fosfórico, mientras que alimentos y bebidas avanzó a una CAGR del 4,72% hasta 2031.
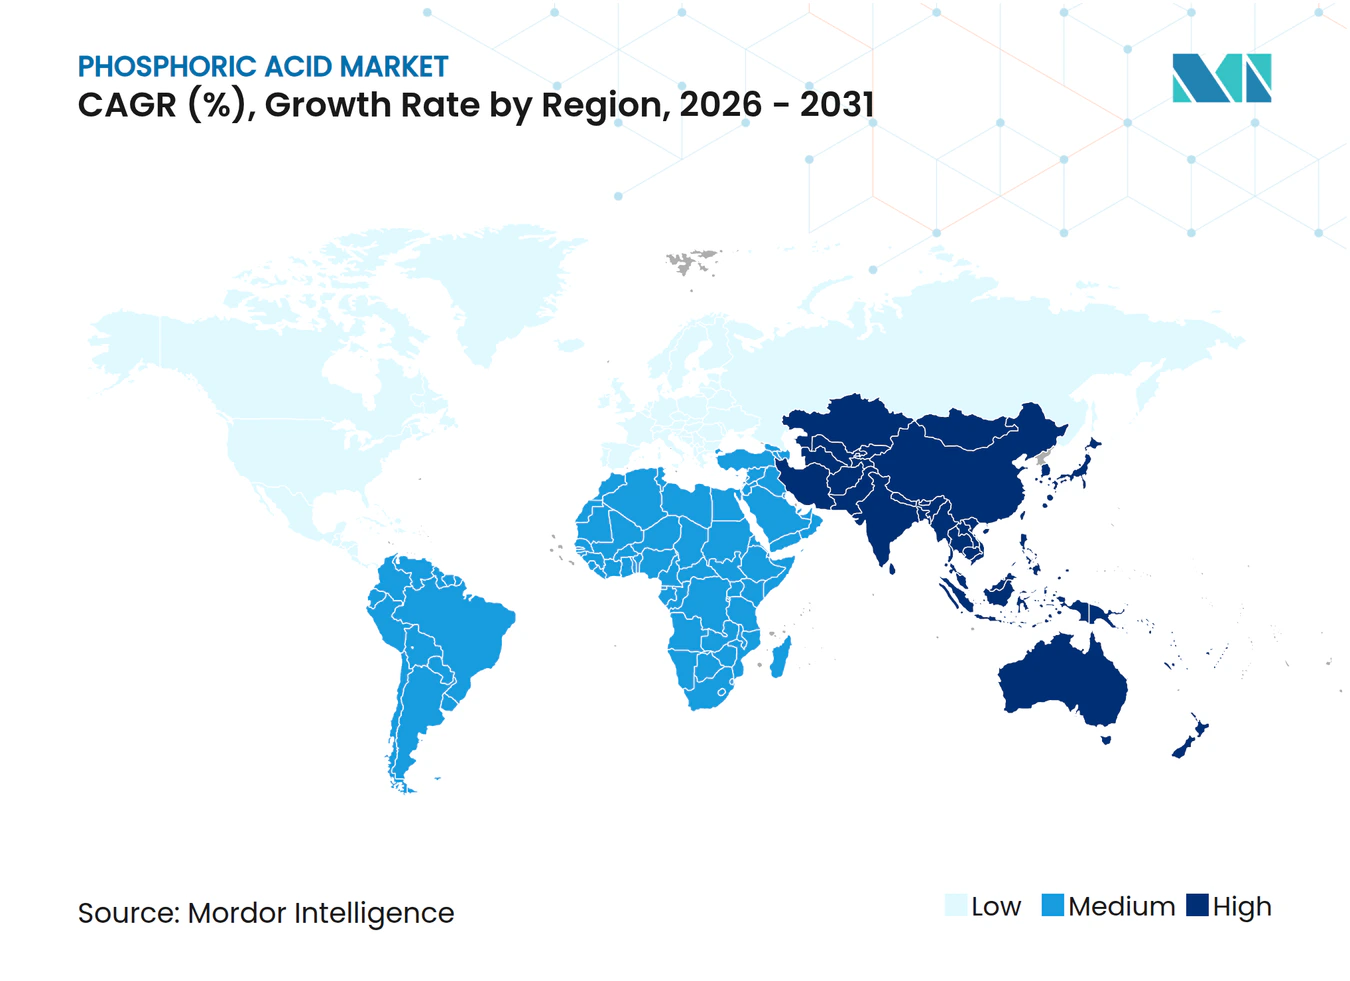
- Por geografía, Asia-Pacífico mantuvo el 55,97% de la participación global del mercado de ácido fosfórico en 2025 y se prevé que registre una CAGR del 4,54% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de la demanda de grado fertilizante en programas de seguridad alimentaria | +1.2% | India, África Subsahariana, Sudeste Asiático | Mediano plazo (2-4 años) |
| Adopción de acidulantes en alimentos procesados y bebidas listas para consumir | +0.7% | América del Norte, Europa, centros urbanos de Asia-Pacífico | Corto plazo (≤2 años) |
| Producción de baterías LiFePO₄ y reciclaje de circuito cerrado | +0.9% | China, Corea del Sur, centros europeos de vehículos eléctricos | Mediano plazo (2-4 años) |
| Demanda de grabado electrónico de alta pureza en fábricas de semiconductores | +0.6% | Taiwán, Corea del Sur, Japón, Estados Unidos | Largo plazo (≥4 años) |
| Microfloculación de minerales de baja ley que desbloquea nueva capacidad | +0.5% | Marruecos, Jordania, Arabia Saudita, China | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la Demanda de Grado Fertilizante en Programas de Seguridad Alimentaria
India comprometió 4.200 millones de USD en 2025 para subsidiar el fosfato diamónico, un desembolso que elevó la absorción doméstica de ácido fosfórico en 1,8 millones de toneladas[1]. La Agenda 2063 de la Unión Africana tiene como objetivo un uso de fertilizantes de 50 kg por hectárea para 2030, el triple del nivel actual, lo que atrae más ácido importado a todo el continente. El recorte del 22% en la cuota de exportación de roca fosfórica de China en 2024 ya ha redirigido a los compradores hacia cargamentos marroquíes, manteniendo los precios del ácido comercial por encima de los 900 USD por tonelada hasta 2027. Los programas soberanos también están acelerando la integración hacia atrás; la unidad de 500.000 toneladas de IFFCO en Paradip entró en servicio en 2025, reduciendo la dependencia de importaciones de India por debajo del 50%.
Adopción de Acidulantes en Alimentos Procesados y Bebidas Listas para Consumir
Los formuladores de refrescos de Estados Unidos reemplazaron 340.000 toneladas de ácido cítrico con alternativas de ácido fosfórico en 2025 para neutralizar los sabores ácidos mientras cumplían con el límite de aditivos del 0,5% de la Administración de Alimentos y Medicamentos, que se sitúa muy por encima de las tasas de inclusión normales[2]. A nivel mundial, los volúmenes de café y té listos para consumir están creciendo a una CAGR del 6,1% hasta 2030, y cada litro requiere quelación con ácido fosfórico para prevenir la precipitación de proteínas. El consumo per cápita de refrescos en China sigue siendo un tercio del nivel de Estados Unidos, lo que indica un amplio margen de crecimiento. La clasificación E338 de Europa continúa aprobando el uso de ácido fosfórico en postres lácteos y queso procesado, añadiendo 180.000 toneladas de demanda en 2025.
Producción de Baterías LiFePO₄ y Reciclaje de Circuito Cerrado
Los cátodos de LiFePO₄ suministraron el 42% de la capacidad de baterías para vehículos eléctricos en 2025, consumiendo 2,1 millones de toneladas de ácido de grado batería. La lixiviación sulfúrica selectiva de cátodos usados recupera ahora ácido fosfórico con una pureza del 92-96%, eliminando la eliminación de fosfoyeso y cumpliendo el mandato de contenido reciclado del 25% de China para las baterías de 2026. CATL y BYD pusieron en marcha cada uno líneas de recuperación de 50.000 toneladas en 2025, mientras que el Reglamento de Baterías de Europa fija un umbral de fósforo reciclado del 12% para 2031.
Demanda de Grabado Electrónico de Alta Pureza en Fábricas de Semiconductores
Las fábricas de semiconductores utilizaron 78.000 toneladas de ácido fosfórico de pureza igual o superior al 99,999% en 2025; TSMC por sí sola absorbió el 22%. El financiamiento de la Ley CHIPS de Estados Unidos tiene a Intel y Samsung construyendo complejos en Arizona y Texas que necesitarán conjuntamente 18.000 toneladas al año después de 2028. Los precios del agente de grabado son 8-12 veces los del grado fertilizante porque el intercambio iónico de múltiples etapas elimina los metales por debajo de los umbrales de partes por billón. Se espera que la reducción del tamaño de los nodos hacia los 3 nm eleve los volúmenes de agente de grabado un 14% anual hasta 2030.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Perturbaciones en el suministro de roca fosfórica de Marruecos y China | -0.8% | Asia-Pacífico y Europa dependientes de importaciones | Corto plazo (≤2 años) |
| Normas de descarga cero de líquidos que incrementan los costos de efluentes | -0.5% | Unión Europea, Estados Unidos, India | Mediano plazo (2-4 años) |
| Productos químicos para tratamiento de agua sin fosfato ganando participación | -0.3% | América del Norte, Europa | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Perturbaciones en el Suministro de Roca Fosfórica de Marruecos y China
El Grupo OCP de Marruecos controla aproximadamente el 70% de las reservas mundiales de roca fosfórica de grado marino, sin embargo, las tasas de extracción en las minas de Khouribga y Youssoufia enfrentan restricciones geológicas a medida que los grados de mineral disminuyen del 32% de P₂O₅ en 2020 al 28% de P₂O₅ en 2025, lo que requiere mayores costos de beneficio. La reducción del 22% en la cuota de exportación de China en 2024 limitó los envíos a 4,8 millones de toneladas, obligando a los compradores asiáticos a pagar primas de flete de 85-110 USD por tonelada sobre el suministro marroquí. El sabotaje de cintas transportadoras en el Sáhara Occidental paralizó 1,2 millones de toneladas de capacidad durante tres meses en 2024, exponiendo un riesgo de fuente única.
Normas de Descarga Cero de Líquidos que Incrementan los Costos de Efluentes
La producción de ácido fosfórico por proceso húmedo genera 4,5-5,2 toneladas de fosfoyeso por tonelada de P₂O₅, creando 220 millones de toneladas de residuos anuales a nivel mundial; los mandatos de descarga cero de líquidos en la Directiva de Emisiones Industriales de la Unión Europea y la Ley de Control de Calidad del Agua Porter-Cologne de California requieren reciclaje de agua en circuito cerrado y eliminación de sales cristalinas, añadiendo entre 18 y 25 millones de USD en gastos de capital por planta con una capacidad anual de 200.000 toneladas. La Ley Porter-Cologne de California y las directrices de 2025 del Consejo Central de Control de la Contaminación de India imponen umbrales similares, elevando los costos de modernización por encima de los 12 millones de USD por instalación heredada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado:
Las Variantes Especializadas Superan el Tonelaje de Productos BásicosEl grado fertilizante capturó el 79,87% de la producción de 2025, aunque el grado alimentario avanzará a una CAGR del 4,59% hasta 2031 a medida que los formuladores de bebidas intensifican el uso de estabilizadores de pH. El grado electrónico y ultrapuro, con su realización de precios 8-12 veces superior a los niveles del grado fertilizante, protege los márgenes, una ventaja clara para los proveedores de nicho.
La bifurcación de precios se está ampliando. La fábrica de Arizona de Taiwan Semiconductor Manufacturing Company por sí sola asegura 6.800 toneladas al año de material de pureza igual o superior al 99,999% con primas del 40-60% por encima del precio de mercado. La reevaluación del aditivo E338 por parte de la Autoridad Europea de Seguridad Alimentaria en 2024 reforzó la comodidad regulatoria, estimulando inversiones dedicadas al grado alimentario.



Por Proceso:
El Dominio del Proceso Húmedo Enfrenta la Disrupción de la Economía CircularLas rutas de proceso húmedo representaron el 90,51% del volumen de producción de 2025, aprovechando la digestión con ácido sulfúrico de la roca fosfórica para producir ácido comercial de grado 28-32% de P₂O₅, aunque la recuperación de fuente secundaria crecerá a una CAGR del 5,22% hasta 2031 a medida que los recicladores de baterías y las plantas de extracción de elementos de tierras raras comercializan flujos de fósforo en circuito cerrado. El ácido térmico se mantuvo en un tonelaje menor porque los requisitos de energía de 12-14 MWh por tonelada mantienen los costos elevados.
Los recicladores eliminan pasivos de fosfoyeso de 40-60 USD por tonelada y acceden a materias primas que analizan un 18-22% de fósforo, por encima de muchos minerales naturales. La unidad de 50.000 toneladas de CATL en Ningde ilustra la economía, recuperando ácido fosfórico de grado batería con una pureza del 94% mientras cumple el mandato de contenido reciclado de China.
Por Industria de Usuario Final:
El Ancla de los Fertilizantes se Encuentra con el Crecimiento EspecializadoLos fertilizantes retuvieron el 77,49% de la demanda en 2025, vinculados estrechamente a los subsidios agrícolas y los precios de los granos, mientras que las aplicaciones de alimentos y bebidas aumentarán su participación a medida que se acelera la sustitución del ácido cítrico. Los detergentes químicos enfrentan erosión de participación por parte de fórmulas libres de fósforo, y la demanda de metalurgia se beneficia de las nuevas instalaciones de microfloculación.
La demanda de fertilizantes sigue estrechamente vinculada a los precios de los cultivos y los programas de subsidios; la asignación de 4.200 millones de USD de India en 2025 para subsidios al fosfato diamónico elevó directamente el consumo doméstico de ácido fosfórico en 1,8 millones de toneladas. El crecimiento de alimentos y bebidas se concentra en Asia-Pacífico, donde el consumo per cápita de refrescos en China (39 litros en 2025) e India (12 litros) se sitúa entre un 60-70% por debajo de los niveles de los mercados desarrollados, lo que sugiere una demanda sostenida de acidulantes a medida que continúa la expansión de la clase media. Por el contrario, los detergentes a base de fosfato cedieron ocho puntos de participación en el mercado de ayudas para lavandería de América del Norte entre 2020 y 2025.

Análisis Geográfico
Mercado de Ácido Fosfórico en Asia-Pacífico
Asia-Pacífico concentró el 55,97% de la cuota de volumen en 2025 y liderará la expansión global a una CAGR del 4,54% hasta 2031, impulsada por la capacidad de producción anual de 40 millones de toneladas de China y el objetivo de India de reducir a la mitad las importaciones de fosfato diamónico para 2028 mediante integración hacia atrás. Japón y Corea del Sur consumieron conjuntamente cantidades sustanciales de ácido fosfórico de grado electrónico en 2025, con Samsung Electronics y SK Hynix asegurando contratos de suministro a largo plazo con Prayon e Innophos para respaldar las expansiones en la producción de chips de memoria.
Mercado de Ácido Fosfórico en América del Norte y Asia-Pacífico
En América del Norte, la cadena Florida-Luisiana de Mosaic produjo 4,8 millones de toneladas, pero Asia-Pacífico continuará superando el crecimiento de tonelaje occidental. La Ley CHIPS y Ciencia de EE. UU. está impulsando una contratendencia en la demanda de ácido fosfórico ultrapuro; la planta de fabricación de Intel en Arizona y las instalaciones de Samsung en Texas consumirán conjuntamente una cantidad significativa anualmente para 2028, lo que requerirá acuerdos de suministro dedicados con Innophos y Prayon. Canadá carece de mineral económicamente viable, por lo que Nutrien importa ácido comercial para mezclarlo con potasa.
Mercado de Ácido Fosfórico en Europa
En Europa, la producción se concentra en Bélgica (Prayon), Finlandia (Yara) y Rusia (PhosAgro), aunque la región enfrenta un declive estructural a medida que los mandatos de descarga cero de líquidos y los mecanismos de ajuste en frontera por carbono incrementan los costos de producción. Europa confronta presión de costos derivada de las normas de recuperación de agua y las sanciones al suministro ruso. Prayon invirtió 85 millones de USD en 2024 para alcanzar el 95% de reciclaje de agua, mientras que las exportaciones rusas hacia el bloque cayeron un 80% desde 2023. BASF de Alemania y Timac de Francia están evaluando la extracción de tierras raras a partir de corrientes importadas para proteger sus márgenes.
Análisis de la cadena de valor
La cadena de valor comienza con la extracción y el beneficio de roca fosfórica, incluida la microflotación y la flotación inversa para minerales de menor calidad, con el suministro de azufre y amoníaco moldeando los costos entregados. La mayor parte de los volúmenes se produce mediante el proceso húmedo, en el que el ácido sulfúrico digiere la roca fosfórica para obtener ácido fosfórico de grado comercial junto con una corriente de subproducto de fosfogipso. Esa carga de manejo y disposición del subproducto es una de las razones por las que las rutas de fuentes secundarias y de recuperación están atrayendo más atención, particularmente cuando evitan la gestión de yeso. Los actores del segmento aguas arriba y medio, como OCP Group, Mosaic, PhosAgro, Yara, ICL y exportadores regionalmente integrados como Indorama/ICS (Senegal), tienden a operar a través de activos cautivos de roca, ácido y fertilizantes, lo que reduce la exposición a los intermedios comercializados.
Aguas abajo, el ácido se consume de forma cautiva en plantas de fertilizantes DAP/MAP/NPK o se vende como ácido comercial a mezcladores de fertilizantes y convertidores especializados, incluidos aditivos alimentarios, productos químicos para tratamiento de metales y grabadores ultra puros para electrónica. La distribución está dominada por la logística marítima a granel desde centros de recursos hacia centros de demanda dependientes de importaciones, y el suministro puede tensarse cuando se utilizan restricciones y cuotas de exportación para proteger la seguridad alimentaria nacional, lo que lleva a los compradores a diversificar el abastecimiento y ampliar la integración hacia atrás. Las cadenas especializadas de uso final para grados alimentarios y de electrónica/ultra pureza añaden pasos de purificación y control de calidad, como intercambio iónico en múltiples etapas y una gestión más estricta de metales en el empaquetado y manejo, desplazando la captura de valor hacia proveedores con capacidad de purificación dedicada, trazabilidad y compromisos de compra a largo plazo.
Panorama Competitivo
Concentración del Mercado
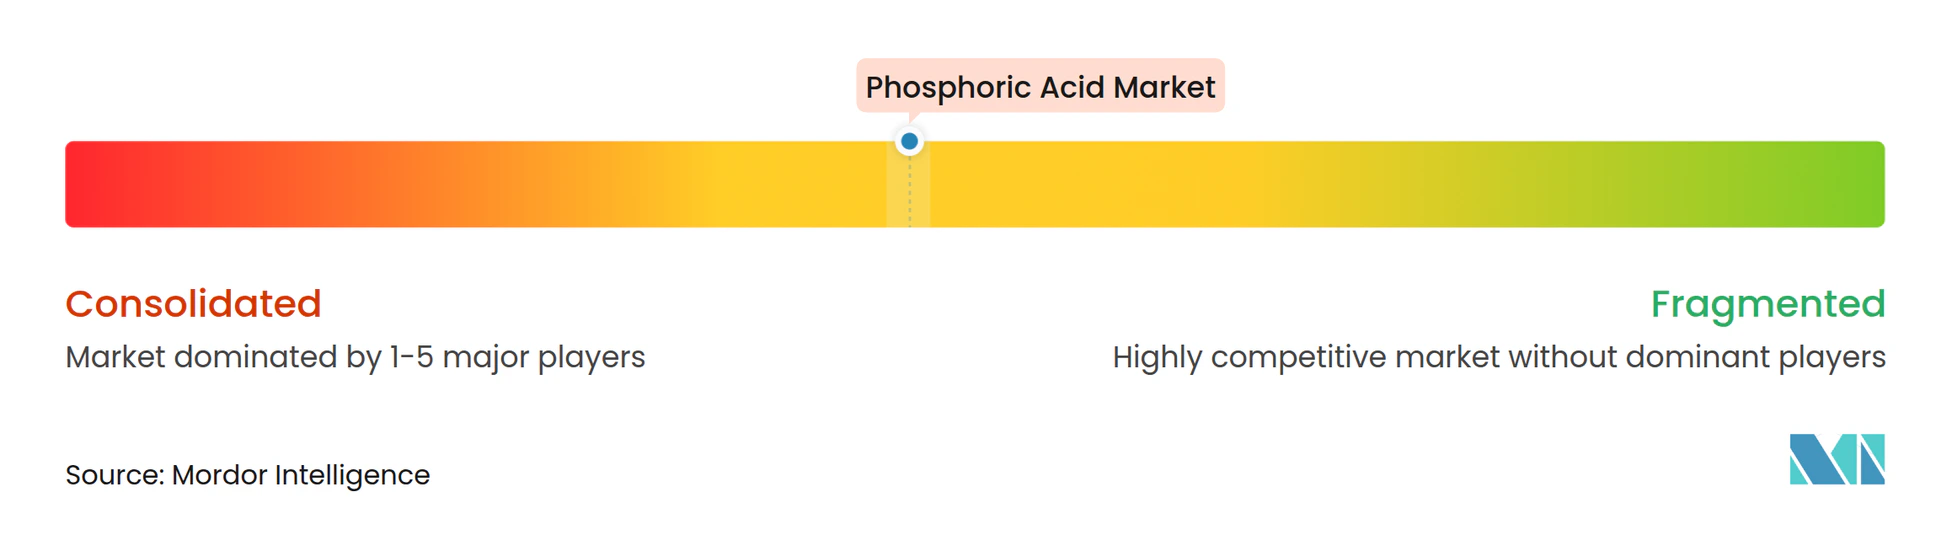
El mercado de Ácido Fosfórico está moderadamente concentrado. La adopción de tecnología está dividiendo el campo. OCP, Ma'aden y Mosaic están escalando la micro o retro-flotación para explotar minerales de 12-16% de P₂O₅. Mientras tanto, la línea de recuperación de CATL trata el ácido fosfórico como un coproducto, evitando por completo la eliminación de yeso. Los comerciantes independientes más pequeños tienen dificultades para financiar modernizaciones de cumplimiento de 18-25 millones de USD, lo que empuja al sector hacia la consolidación.
Líderes de la Industria del Ácido Fosfórico
-
Mosaic
-
OCP
-
Nutrien
-
Yara International
-
ICL
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ácido Fosfórico Empresas cubiertas en este informe
- Aditya Birla Group
- Agropolychim
- EuroChem Group
- ICL
- IFFCO
- Innophos
- J.R. Simplot Company
- Jordan Phosphate Mines Company, PLC. (JPMC)
- Mosaic
- Nutrien
- OCP
- PhosAgro Group
- Prayon
- Sterlite Copper (A Unit of Vedanta Limited)
- Yara International
- Yuntianhua Co., Ltd.
Oportunidades de mercado y perspectivas futuras
Una oportunidad práctica es la sustitución de importaciones y la integración hacia atrás en los principales mercados consumidores de fertilizantes, con India ofreciendo evidencia visible de proyectos en 2026. Rashtriya Chemicals and Fertilizers (RCF) recibió la aprobación en principio de su junta para una unidad de ácido fosfórico de 300 t/día en Thal, Coromandel International inició la producción de prueba en nuevas plantas de ácido fosfórico (650 t/día) y ácido sulfúrico (2.000 t/día) en Kakinada, y FACT anunció un plan Capex 2.0 que incluye una planta de ácido fosfórico de 700 t/día en su división de Cochin. Juntos, estos esfuerzos aumentan la disponibilidad de ácido cautivo, reducen la dependencia del ácido comercial transportado por vía marítima y de la volatilidad de las materias primas, y generan demanda de insumos y servicios relacionados, incluidos ácido sulfúrico, sistemas de evaporación, materiales resistentes a la corrosión y soporte operativo vinculado a la confiabilidad de los activos del proceso húmedo.
La valorización de corrientes de proceso y las mejoras de eficiencia también ofrecen margen para la diferenciación, particularmente en torno a la economía de energía, agua y coproductos. La validación a escala industrial de tecnología de evaporación mejorada, reportada con GEA y Yara International, apunta a ahorros medibles de vapor para la concentración, mientras que el trabajo continuo en lixiviación selectiva y enriquecimiento de tierras raras destaca rutas para monetizar corrientes de fosfato más allá del ácido de grado fertilizante. Al mismo tiempo, la nueva actividad en Norteamérica en torno a la producción y purificación local de ácido fosfórico, incluidas iniciativas basadas en Quebec, añade opcionalidad para las cadenas de suministro regionales que abastecen materiales para baterías y otras aplicaciones de mayor pureza, donde la seguridad del suministro y el control de impurezas tienen una prima.
Desarrollos recientes de la industria en Mercado de Ácido Fosfórico
- Julio de 2026: The Mosaic Company anunció recortes adicionales en las tasas operativas de fosfato en cuatro plantas de Norteamérica y múltiples instalaciones en Brasil, citando escasez de azufre vinculada a interrupciones más amplias del suministro. La medida de la empresa destacó cómo la disponibilidad de azufre puede restringir la producción de ácido fosfórico por proceso húmedo y de fertilizantes fosfatados aguas abajo, tensando la cadena de suministro a corto plazo tanto para volúmenes integrados como comerciales.
- Junio de 2026: Arianne Phosphate informó una producción piloto exitosa de ácido fosfórico purificado en asociación con Travertine Technologies, incluido un resultado de proceso con más del 95% de recuperación de azufre. El resultado respalda flujos alternativos de purificación y recuperación de reactivos que reducen la intensidad de insumos y mejoran la resiliencia para mercados finales de mayor pureza.
- Marzo de 2025: OCP Nutricrops realizó una inversión estratégica para aumentar la capacidad de producción de fertilizantes, expandiendo la disponibilidad de ácido fosfórico como intermedio clave para los fertilizantes fosfatados. La expansión de capacidad reforzó el papel de los grandes productores integrados verticalmente en el equilibrio del suministro global cuando las regiones dependientes de importaciones enfrentan volatilidad en roca, azufre y logística.
Mercado de Ácido Fosfórico Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Este mercado se define como la demanda y oferta global de ácido fosfórico en los grados y rutas de producción más comunes, medida principalmente en volumen físico y rastreada a través del consumo por uso final, el balance de producción y los movimientos comerciales.
Exclusiones del alcance: Los productos envasados al por menor que solo contienen ácido fosfórico como ingrediente secundario quedan excluidos del recuento principal del mercado.
Descripción General de la Segmentación
- Por Grado
- Grado Fertilizante
- Grado Alimentario
- Grado Pienso
- Grado Industrial
- Grado Electrónico/Ultrapuro
- Por Proceso
- Proceso Húmedo
- Proceso Térmico
- Fuente Secundaria/Recuperación
- Por Industria de Usuario Final
- Fertilizantes
- Alimentos y Bebidas
- Productos Químicos
- Medicina
- Metalurgia
- Otras Industrias de Usuarios Finales
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con el mapeo de dónde se produce, comercializa y consume finalmente el ácido fosfórico, de modo que nuestro modelo cuente con un conjunto fundamentado de volúmenes y flujos. Las fuentes públicas, como las estadísticas minerales del USGS, los datos aduaneros de UN Comtrade, los indicadores de fertilizantes y agricultura de FAOSTAT, las publicaciones de la Asociación Internacional de Fertilizantes y las divulgaciones regulatorias de la EPA o la ECHA, nos ayudan a enmarcar la capacidad, la dirección de importaciones y exportaciones, y las principales tendencias de uso.
También consultamos informes anuales de empresas, presentaciones para inversores y anuncios a nivel de planta para comprender expansiones, cierres y cambios en la utilización, que pueden tensar o aflojar la oferta y mover los precios. Para verificaciones de apoyo, utilizamos suscripciones de pago centradas en finanzas e inteligencia empresarial, bases de datos de patentes y datos comerciales a nivel de envío cuando están disponibles, lo que ayuda a confirmar el momento y la escala cuando las divulgaciones públicas son incompletas. Esta lista documental no es exhaustiva, y se utilizaron muchas otras fuentes públicas y de pago para recopilar datos, validar insumos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés la visión documental y para cubrir las brechas en torno a las tasas de operación, la exposición a contratos frente al mercado spot, y la realización práctica de precios por grado y región. Hablamos con productores, distribuidores y grandes usuarios finales en APAC, EMEA y las Américas, de modo que los supuestos sobre flujos comerciales, estacionalidad en la demanda de fertilizantes y perturbaciones a corto plazo puedan verificarse antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 13% | APAC: 43% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 34% | EMEA: 31% |
| Actores menores: 14% | Gerentes: 53% | Américas: 26% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento utiliza una construcción de arriba hacia abajo que reconstruye el consumo regional a partir de la producción de fertilizantes fosfatados, los indicadores de demanda industrial y las señales de comercio neto, y luego convierte esos grupos de demanda en volúmenes de ácido fosfórico aplicando factores de conversión típicos y la combinación de grados. Para mantener los totales dentro de parámetros realistas, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como el muestreo de la capacidad anunciada por ruta de proceso, la verificación de los rangos de utilización a partir de entrevistas y la comparación de los volúmenes implícitos con una lista reducida de puntos de control de productores y canales.
Los insumos clave utilizados en el modelo incluyen la capacidad de producción y la utilización del ácido fosfórico, los balances de importación y exportación por los principales corredores comerciales, los volúmenes de producción de fertilizantes y el calendario de la temporada de siembra, las tendencias en la producción de productos químicos industriales y los movimientos indicativos de precios del ácido por grado. Dado que el informe está orientado al volumen, los precios se utilizan principalmente como una verificación de razonabilidad cuando aparecen discusiones sobre valor, y cualquier conversión de divisas se mantiene consistente con la misma ventana temporal utilizada para el año base. Los pronósticos se elaboran mediante análisis de escenarios respaldados por señales de ciclo corto, como la demanda de nutrientes para cultivos, las adiciones de capacidad y los cambios en la política comercial, y luego se refinan con las opiniones de expertos sobre qué factores impulsores probablemente se mantendrán frente a los que se normalizarán.
Ciclo de Validación de Datos y Actualización
Los resultados del modelo se verifican con señales independientes, incluidos los totales comerciales, los anuncios de capacidad y la intensidad de consumo implícita en la producción de fertilizantes, y luego los números se revisan en busca de valores atípicos por geografía y grado. Cuando una varianza es grande, revisamos los supuestos, volvemos a contactar a las fuentes si es necesario y ajustamos los factores de conversión o la lógica de utilización hasta que el análisis y los cálculos estén alineados.
Antes de la aprobación final, el trabajo pasa por una revisión analítica de múltiples etapas para garantizar que la consistencia de las unidades, el mapeo de años y cualquier momento de conversión de divisas utilizado en las verificaciones cruzadas sean precisos y trazables. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como paradas importantes de plantas, puestas en marcha de nueva capacidad o fuertes oscilaciones en las materias primas y los precios. Justo antes de la entrega, se realiza una revisión final para reflejar los últimos comunicados públicos disponibles y las señales del mercado.
Tamaño del Mercado de Ácido Fosfórico de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Diferentes publicadores suelen llegar a tamaños de mercado distintos porque no siempre contabilizan lo mismo, incluso cuando el título parece idéntico. En el ácido fosfórico, las brechas suelen provenir de si el número es en volumen o en valor, cómo se agrupan los grados y cómo se tratan los movimientos de comercio e inventario en el año base.
Otro factor es el momento de actualización y el momento de conversión de divisas, ya que los precios del ácido pueden fluctuar y una ventana de promediación diferente puede desplazar el valor implícito del mercado incluso si el volumen es similar. La dispersión en la tabla también se explica por la lógica del precio de venta promedio, donde algunas estimaciones aplican un único precio global y otras separan las rutas de proceso húmedo frente a las térmicas y los usos de grado fertilizante frente a los de mayor pureza, seguido de verificaciones de validación que mantienen los totales vinculados a las señales de producción y comercio, que es el enfoque utilizado en Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 100,76 M toneladas (2026) | |
| Consultora Global A | 45,80 mil millones de USD (2025) | Esta cifra está basada en valor, por lo que depende en gran medida del precio de venta promedio asumido y de la ventana de promediación de divisas, que puede variar según la región y la combinación de contratos. También parece utilizar un año base diferente y puede no alinear las definiciones de volumen entre grados, lo que hace que la comparación directa con una estimación orientada al volumen sea desigual. |
| Editorial del Sector B | 54,21 mil millones de USD (2025) | La estimación se reporta como ingresos y puede variar materialmente según si los precios de grado fertilizante se mezclan con los de grados de mayor pureza y cómo se manejan las realizaciones de precios spot frente a los contractuales. Las diferencias en la cadencia de actualización y la ponderación de precios regionales también pueden ampliar la brecha incluso cuando los volúmenes subyacentes de producción y comercio son similares. |
Al leer los tres números en conjunto, la conclusión práctica es que la mayor parte de la divergencia es creada por las unidades y el tratamiento de los precios, no solo por la dirección de la demanda. Cuando el alcance se mantiene consistente y el modelo se verifica repetidamente con señales de producción, comercio y utilización, los tomadores de decisiones obtienen una visión del mercado que es más fácil de seguir y actualizar año tras año.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de ácido fosfórico en 2026?
El tamaño del mercado de ácido fosfórico se sitúa en 100,76 millones de toneladas en 2026.
¿Cuál es la CAGR esperada para la demanda global de ácido fosfórico hasta 2031?
Se prevé que la demanda registre una CAGR del 4,25% de 2026 a 2031.
¿Qué grado muestra el crecimiento más rápido a lo largo del horizonte de pronóstico?
Se proyecta que el ácido fosfórico de grado alimentario se expanda a una CAGR del 4,59% hasta 2031.
¿Qué región representa la mayor parte del consumo de ácido fosfórico?
Asia-Pacífico lidera con el 55,97% de los volúmenes de 2025 y sigue siendo la región de más rápido crecimiento.
¿Cómo están afectando las tendencias de reciclaje al futuro suministro de ácido fosfórico?
La recuperación en circuito cerrado de baterías de LiFePO₄ podría alcanzar el 10% de la producción global para 2031, reduciendo la dependencia de la roca fosfórica extraída.