
Tamaño y Participación del Mercado de Fabricación por Contrato de Biofarmacéuticos
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 53.68 Mil millones de dólares |
| Tamaño del Mercado (2031) | 99.84 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 13.21 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fabricación por Contrato de Biofarmacéuticos por Mordor Intelligence
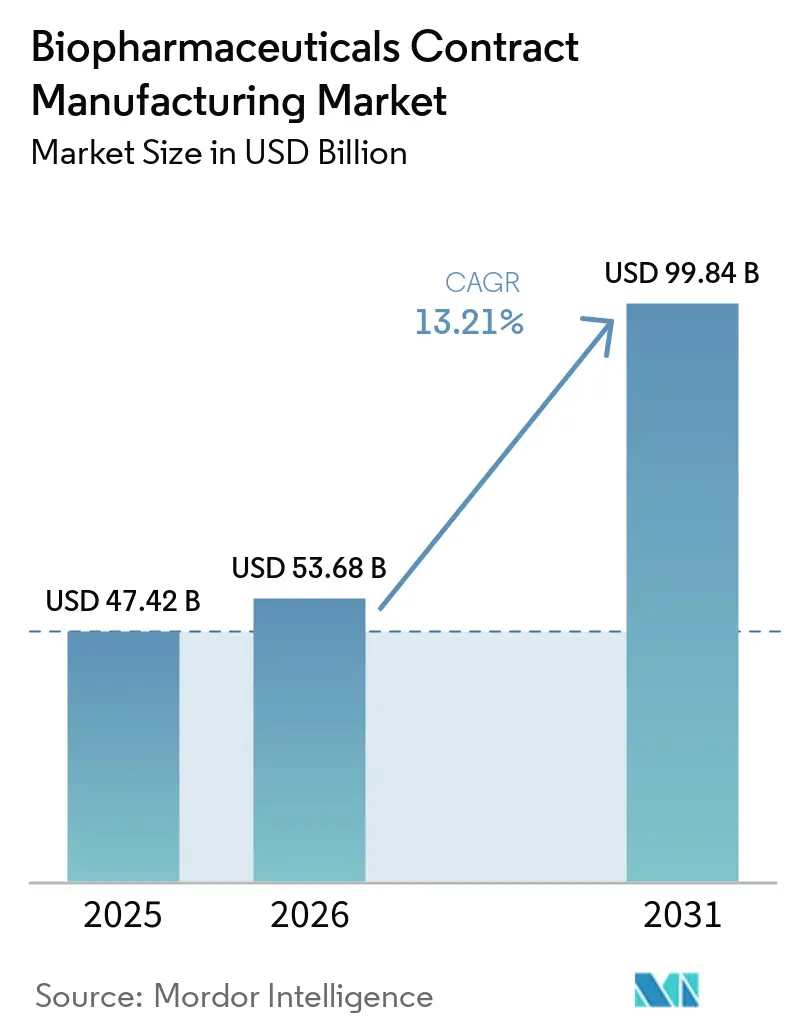
El tamaño del mercado de fabricación por contrato de biofarmacéuticos en 2026 se estima en USD 53,68 mil millones, creciendo desde el valor de 2025 de USD 47,42 mil millones con proyecciones para 2031 que muestran USD 99,84 mil millones, creciendo a una CAGR del 13,21% durante 2026-2031. Este avance supera al sector farmacéutico en general, ya que los grandes patrocinadores están acelerando la externalización para conservar capital y aprovechar la experiencia especializada. El crecimiento se amplifica por la imparable expansión de las carteras de biológicos y biosimilares, la rápida adopción comercial de sistemas de producción de un solo uso y las crecientes brechas de capacidad para vectores de terapia celular y génica. La demanda geográfica es amplia, aunque América del Norte mantiene su predominio gracias a sus consolidados clústeres biotecnológicos, mientras que Asia-Pacífico registra los mayores avances a medida que las multinacionales ejecutan estrategias de abastecimiento China más uno. Las inversiones tecnológicas en control predictivo impulsado por IA, bioprocesamiento continuo e instalaciones modulares elevan los rendimientos y comprimen los plazos, agudizando la ventaja competitiva de las CDMOs con enfoque digital.
Conclusiones Clave del Informe
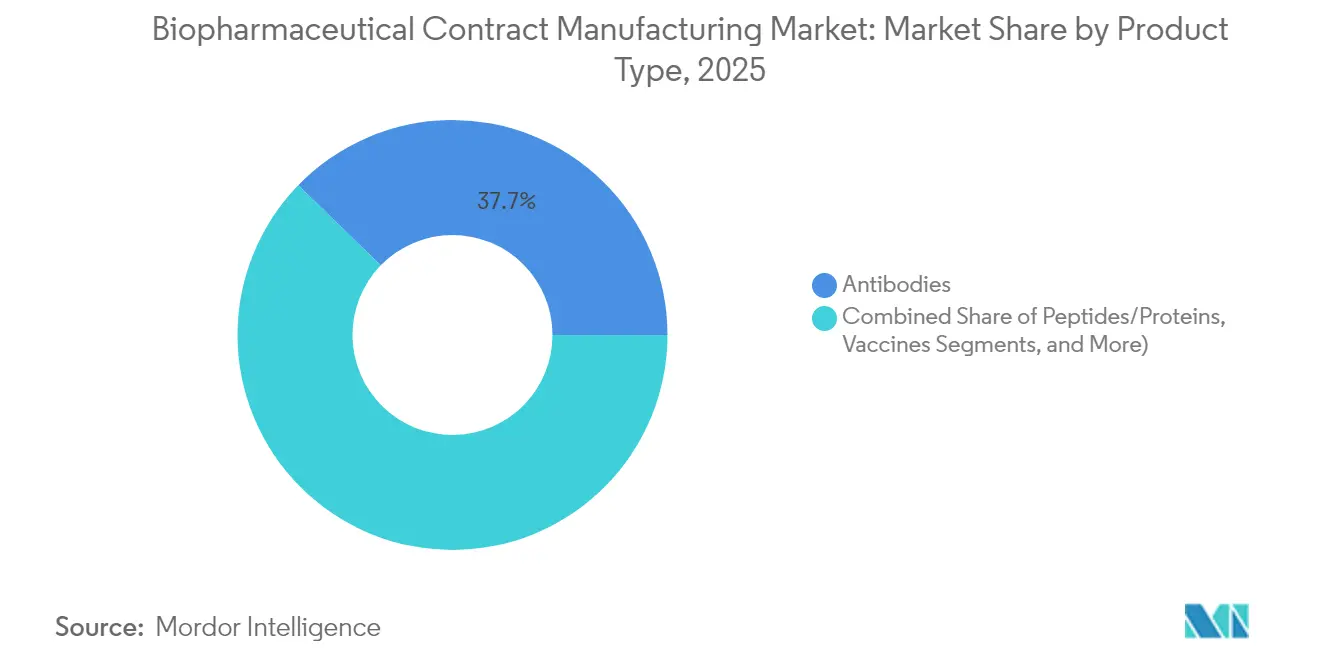
- Por tipo de producto, los anticuerpos lideraron con el 37,74% de la participación del mercado de fabricación por contrato de biofarmacéuticos en 2025, mientras que se prevé que los vectores de terapia celular y génica se expandan a una CAGR del 17,76% hasta 2031.
- Por tipo de servicio, la fabricación de sustancias farmacológicas cGMP mantuvo una participación de ingresos del 41,85% en 2025; los servicios de desarrollo de procesos presentan la CAGR proyectada más alta del 16,45% hasta 2031.
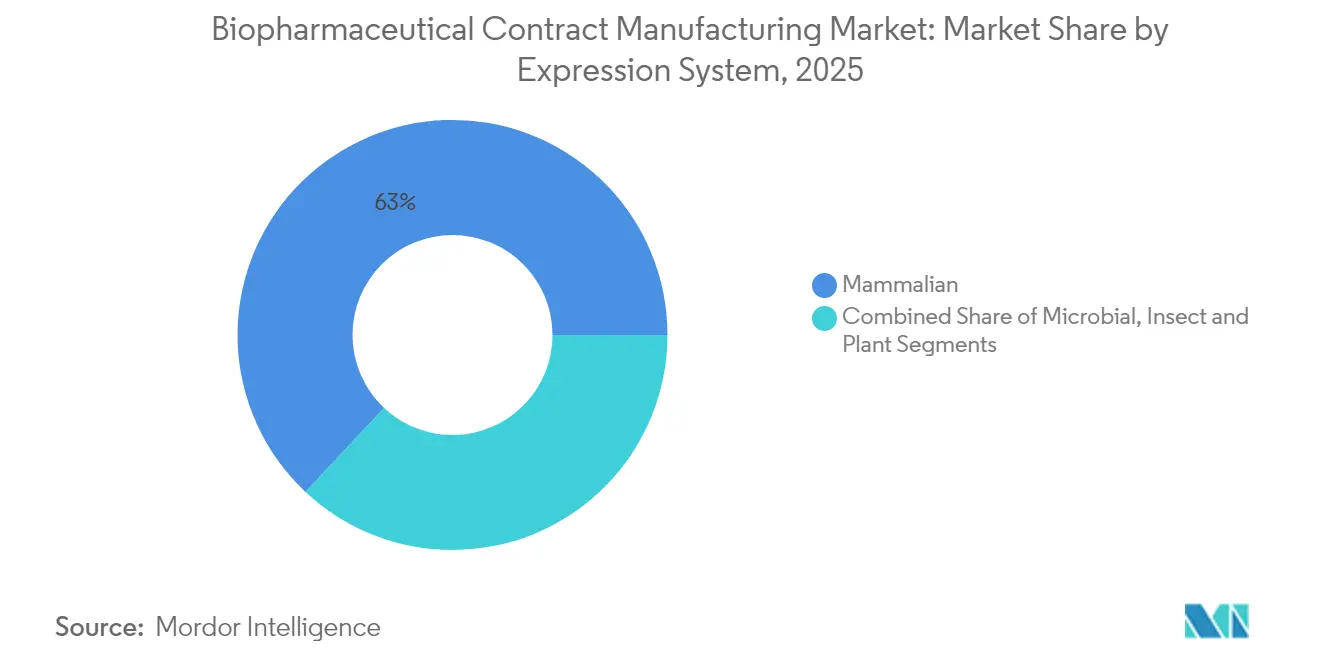
- Por sistema de expresión, las plataformas de mamíferos representaron el 63,02% del tamaño del mercado de fabricación por contrato de biofarmacéuticos en 2025 y avanzan a una CAGR del 14,36% hasta 2031.
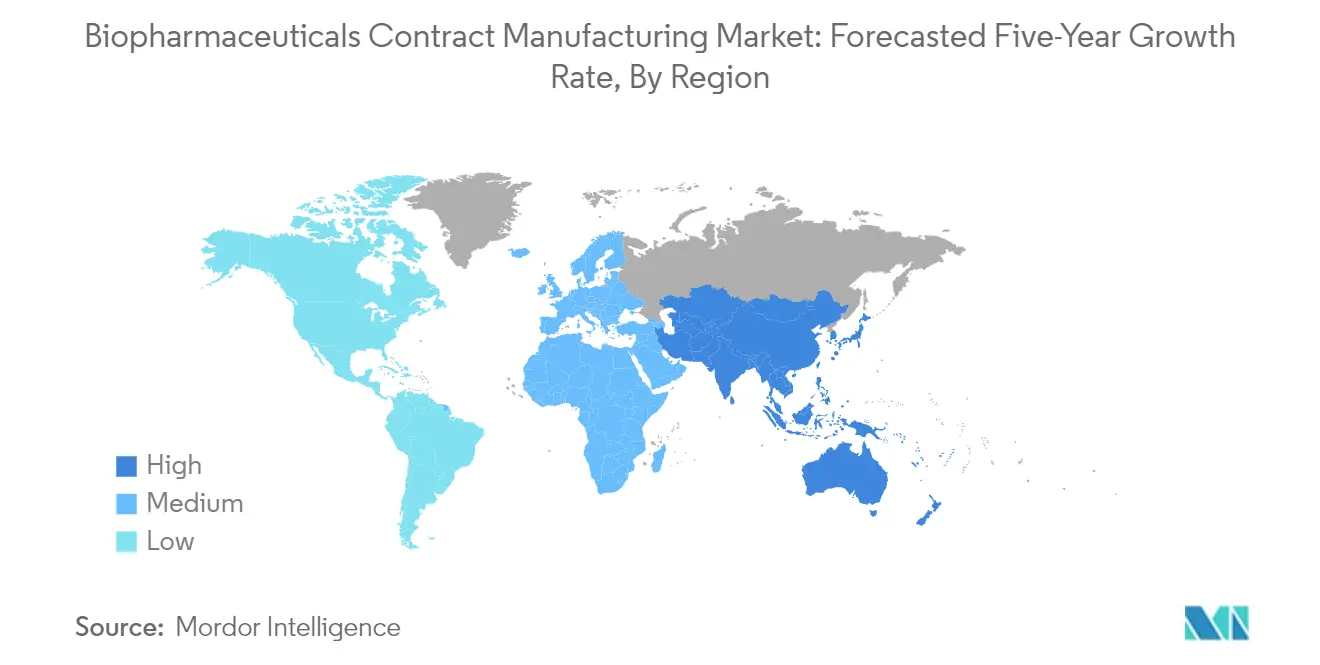
- Por geografía, América del Norte capturó el 36,25% del mercado de fabricación por contrato de biofarmacéuticos en 2025, mientras que Asia-Pacífico registra la CAGR regional más rápida del 11,18% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida expansión de carteras de biológicos/biosimilares | +3.20% | Global con aceleración en APAC | Largo plazo (≥ 4 años) |
| Aumento de la externalización entre grandes patrocinadores biofarmacéuticos | +2.80% | Global, particularmente América del Norte y Europa | Mediano plazo (2–4 años) |
| Adopción de módulos de bioprocesamiento de un solo uso y modulares | +2.10% | América del Norte y UE; en expansión hacia APAC | Corto plazo (≤ 2 años) |
| Brecha de capacidad para vectores de terapia celular y génica | +1.90% | Mercados principales de América del Norte y UE | Mediano plazo (2–4 años) |
| Cambio de aprovisionamiento China más uno en beneficio de CDMOs coreanas/europeas | +1.40% | APAC como núcleo, con expansión hacia la UE | Corto plazo (≤ 2 años) |
| Control predictivo de bioprocesamiento impulsado por IA que mejora el rendimiento | +1.20% | Global, adopción temprana en mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Externalización entre Grandes Patrocinadores Biofarmacéuticos
La proporción de desarrolladores que externalizan al menos una actividad principal aumentó al 86,9% en 2024, ya que las empresas buscaron flexibilidad y eficiencia de capital. Los patrocinadores recurren cada vez más a las CDMOs para modalidades complejas, como los conjugados anticuerpo-fármaco y las terapias celulares autólogas, que requieren experiencia especializada y una rigurosa gestión regulatoria. La externalización también acorta los plazos clínicos, ya que los proveedores integrados ofrecen desarrollo de procesos, análisis y escalado comercial bajo un único sistema de calidad. Las reservas de capacidad vinculadas a acuerdos marco de servicios plurianuales se han convertido en la norma, garantizando acceso prioritario a medida que la demanda de la cartera aumenta. En conjunto, estas fuerzas consolidan el modelo de asociación con CDMOs dentro de las estrategias de fabricación corporativa, reforzando la trayectoria de crecimiento del mercado de fabricación por contrato de biofarmacéuticos.
Rápida Expansión de Carteras de Biológicos/Biosimilares
Más de 700 terapias génicas y 450 moléculas biosimilares avanzan a través de programas de desarrollo globales en 2025. Los innovadores pequeños y medianos rara vez poseen capacidad a escala industrial, por lo que dependen de fabricantes externos que aportan conocimientos en cultivo celular, trayectorias regulatorias globales y agilidad para adaptarse a presentaciones regionales. Las directrices armonizadas en los Estados Unidos, Europa y las principales jurisdicciones de Asia Pacífico recompensan aún más a las CDMOs con redes de sitios multinacionales. A medida que aumenta la complejidad de los biológicos, las tecnologías diferenciadas de purificación, formulación y administración se convierten en impulsores de valor críticos en la fabricación por contrato de biológicos, lo que impulsa una colaboración profunda y marcos de transferencia tecnológica que integran a las CDMOs a lo largo del ciclo de vida del producto.
Adopción de Módulos de Bioprocesamiento de Un Solo Uso y Modulares
Las instalaciones modernas equipadas con biorreactores de un solo uso pueden aumentar la capacidad volumétrica total en un 20% al tiempo que reducen los costos fijos en un 40%, según datos de referencia de bioprocesamiento.[1]BioProcess International, "Los Sistemas de Un Solo Uso Reducen los Costos en Biofarmacéuticos," bioprocessintl.com Las vías de flujo desechables reducen el riesgo de contaminación cruzada, sustentando suites multiproducto que cambian rápidamente entre campañas. Los módulos modulares disponibles en el mercado, como la plataforma FlexFactory, llegan prevalidados, comprimiendo los tiempos de construcción en campo verde en un 70% y reduciendo la huella de carbono en un 55% en comparación con las plantas de acero inoxidable. Estas eficiencias resuenan con fuerza entre los desarrolladores de biosimilares centrados en la competitividad de precios y con los patrocinadores de mercados emergentes que enfrentan estrictos obstáculos de asignación de capital.
Brecha de Capacidad para Vectores de Terapia Celular y Génica
Los análisis de la industria estiman los déficits de fabricación de vectores en un 500%, lo que eleva los plazos de entrega para los espacios calificados de CMO a 18 meses. Se están realizando grandes inversiones; entre los ejemplos se incluye el Centro Avanzado para Terapias Génicas de Fujifilm Diosynth en Texas por USD 120 millones, pero la demanda sigue superando a la oferta. Esta escasez incentiva soluciones novedosas, como las plataformas alogénicas orientadas a terapias escalables disponibles en el mercado. Al mismo tiempo, los procesos de perfusión continua están ganando terreno para ampliar la producción de los biorreactores. Los desarrolladores consideran ahora las alianzas estratégicas con CDMOs como esenciales para asegurar capacidad y reducir el riesgo de los planes de comercialización, consolidando la visibilidad de ingresos a largo plazo para los proveedores de servicios en el mercado de fabricación por contrato de biofarmacéuticos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Carga de cumplimiento de cGMP e integridad de datos estricta | –1.8% | Global, particularmente estricta en la UE y EE. UU. | Largo plazo (≥ 4 años) |
| Escasez global de ingenieros de bioprocesamiento calificados | –1.5% | Global, aguda en mercados desarrollados | Mediano plazo (2–4 años) |
| Presión de sostenibilidad sobre los plásticos de un solo uso | –0.9% | UE a la vanguardia, en expansión global | Largo plazo (≥ 4 años) |
| Riesgo de sobreedificación que genera capacidad ociosa en acero inoxidable y sistemas de un solo uso | –0.7% | Global, concentrado en regiones de alta inversión | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Carga de Cumplimiento Estricto de cGMP e Integridad de Datos
La implementación del Anexo 1 de las BPF de la UE eleva los requisitos de fabricación estéril, lo que obliga a realizar amplias mejoras en el control de la contaminación y el monitoreo de la calidad. Las cartas de advertencia de la FDA en 2024 pusieron de relieve las deficiencias de gobernanza y las brechas en la validación de software, reforzando el enfoque de los reguladores en los principios de datos ALCOA+. Las CDMOs más pequeñas enfrentan una presión financiera desproporcionada al implementar sistemas electrónicos de registros de lotes, plataformas de trazabilidad y monitoreo ambiental avanzado. La carga de cumplimiento puede retrasar la utilización de las instalaciones, moderando el crecimiento de los ingresos a corto plazo, incluso cuando eleva los estándares de calidad a largo plazo en la industria de fabricación por contrato de biofarmacéuticos.
Escasez Global de Ingenieros de Bioprocesamiento Calificados
El índice de la industria de Cytiva para 2025 muestra que solo el 20% de los ejecutivos considera sencilla la adquisición de talento para roles de procesos ascendentes y descendentes. La digitalización intensifica la brecha: el 80% de los fabricantes reporta desajustes entre las habilidades existentes y los requisitos de biopharma 4.0. Singapur proyecta un aumento del 30% en las vacantes a nivel ejecutivo para 2032, reflejando tendencias globales más amplias. Las CDMOs responden con academias aceleradas, aprendizajes y asociaciones con universidades. Sin embargo, la escasez de mano de obra a corto plazo limita las ampliaciones, lo que lleva a algunos patrocinadores a continuar con el abastecimiento dual o a invertir en capacidad propia como cobertura.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Anticuerpos Lideran Mientras las Terapias Celulares y Génicas AumentanEl segmento de anticuerpos generó una participación de mercado del 37,74% en 2025, consolidando su papel como modalidad ancla para las indicaciones oncológicas y autoinmunes. La continua actividad clínica sostiene altos volúmenes de lotes, mientras que la intensificación de procesos eleva los títulos y la economía. En paralelo, los anticuerpos monoclonales biosimilares estimulan la demanda incremental de sistemas de salud sensibles a los costos en América Latina, Europa del Este y partes de Asia.
Los vectores de terapia celular y génica se expanden a una CAGR del 17,76% debido a la escasez de capacidad de vectores GMP, los análisis a medida y la estricta supervisión regulatoria, que en conjunto crean oportunidades de alto margen para las CDMOs especializadas. La innovación en vectores virales, incluidos los serotipos AAV de próxima generación y las alternativas de administración no viral, amplía el alcance del servicio y acelera la convergencia entre los conjuntos de habilidades de desarrollo y fabricación en el mercado de fabricación por contrato de biofarmacéuticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Servicio:
Dominio de la Fabricación con Aceleración del DesarrolloLas plataformas de expresión en mamíferos, principalmente células CHO, mantuvieron el 63,02% de la participación de mercado en 2025, ya que los avances en ingeniería de líneas celulares, diseño de vectores y optimización de medios aumentan la productividad específica, reforzando el dominio de esta plataforma para proteínas glicosiladas y mAbs complejos.
Los sistemas bacterianos y de levaduras siguen siendo rentables para proteínas recombinantes simples y enzimas, especialmente en economías emergentes donde la presión de precios es aguda. Las tecnologías de células vegetales e insectos muestran potencial para aplicaciones de nicho, aunque la familiaridad regulatoria limita una adopción más amplia. Los proveedores equilibran las carteras entre sistemas para satisfacer las necesidades de los clientes y maximizar la utilización de las instalaciones, un factor cada vez más importante a medida que las suites de un solo uso permiten una transición flexible entre plataformas.
Por Sistema de Expresión:
Los Sistemas de Mamíferos Mantienen el Liderazgo TecnológicoLas plataformas de expresión en mamíferos, principalmente células CHO, mantuvieron el 63,02% de la participación de mercado en 2025, ya que los avances en ingeniería de líneas celulares, diseño de vectores y optimización de medios aumentan la productividad específica, reforzando el dominio de esta plataforma para proteínas glicosiladas y mAbs complejos.
Los sistemas bacterianos y de levaduras siguen siendo rentables para proteínas recombinantes simples y enzimas, especialmente en economías emergentes donde la presión de precios es aguda. Las tecnologías de células vegetales e insectos muestran potencial para aplicaciones de nicho, aunque la familiaridad regulatoria limita una adopción más amplia. Los proveedores equilibran las carteras entre sistemas para satisfacer las necesidades de los clientes y maximizar la utilización de las instalaciones, un factor cada vez más importante a medida que las suites de un solo uso permiten una transición flexible entre plataformas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fase de Desarrollo:
La Fabricación Comercial Impulsa el CrecimientoLos proyectos comerciales y de Fase III representan la columna vertebral de los ingresos, proporcionando compromisos de volumen plurianuales predecibles que justifican instalaciones de biorreactores de acero inoxidable o desechables a gran escala. Los acuerdos de suministro a largo plazo a menudo incorporan cláusulas de progreso tecnológico para integrar iniciativas de mejora continua, salvaguardando la competitividad en costos y calidad.
Sin embargo, los proyectos preclínicos y de Fase I alimentan la cartera futura, con startups respaldadas por capital de riesgo que externalizan casi todas las actividades de CMC para conservar efectivo. Las ejecuciones de prueba de concepto de respuesta rápida en biorreactores de un solo uso de 50–200 L cierran la brecha de datos desde el descubrimiento hasta las presentaciones de IND. La demanda de Fase II depende de un escalado rápido y suites analíticas validadas, destacando a aquellas CDMOs que ofrecen gestión del ciclo de vida integral dentro de una única infraestructura de calidad y digital.
Análisis Geográfico
Mercado de Fabricación por Contrato de Biofarmacéuticos en América del Norte
América del Norte se mantuvo como el mayor contribuyente regional con una participación del 36,25% en el mercado de fabricación por contrato de biofarmacéuticos en 2025, sostenida por una sólida financiación de capital de riesgo, ecosistemas regulatorios avanzados y una densa concentración de talento en Boston-Cambridge y el Área de la Bahía de San Francisco. Las ampliaciones de capacidad, como el campus de FUJIFILM Diosynth en Carolina del Norte valorado en 3,2 mil millones de USD y el sitio de Wuxi Biologics en Massachusetts, amplían la gama de servicios y mantienen a la región a la vanguardia de los proyectos en fase avanzada y comerciales. La posible promulgación de la Ley BIOSECURE podría reconfigurar la selección de proveedores al favorecer a los suministradores nacionales y aliados; sin embargo, la sólida demanda y las carteras de proyectos diversificadas mantienen perspectivas favorables en todas las modalidades.
Mercado de Fabricación por Contrato de Biofarmacéuticos en Asia-Pacífico
Asia-Pacífico es el territorio de mayor crecimiento, con una CAGR del 11,18% hasta 2031. Las reformas regulatorias y el desarrollo de infraestructuras en China elevan su posición como opción de fabricación para producciones en etapas tempranas, aunque las tensiones geopolíticas influyen en los hábitos de abastecimiento dual. Samsung Biologics de Corea del Sur acapara la atención mundial con una capacidad acumulada de 784.000 L para 2025, lo que subraya el ascenso de la región. India aprovecha sus ventajas de costos y su talento de habla inglesa, mientras que Singapur promociona su riguroso control de calidad e incentivos gubernamentales para captar proyectos de terapias avanzadas.
Mercado de Fabricación por Contrato de Biofarmacéuticos en Europa
Europa consolida su posición gracias a actores establecidos como Lonza, Boehringer Ingelheim BioXcellence y Catalent Pharma Solutions, cada uno de los cuales refuerza los ecosistemas locales con inversiones multimillonarias en Suiza, Alemania y Austria. La adquisición de Vacaville añade 330.000 L de capacidad a la red de Lonza, lo que pone de manifiesto el compromiso continuo a pesar de la complejidad de la cadena de suministro derivada del Brexit. Las vías de revisión armonizadas de la Agencia Europea de Medicamentos y la sólida protección de la propiedad intelectual atraen a clientes estadounidenses y asiáticos que buscan diversificación regulatoria. En conjunto, la infraestructura madura, las iniciativas de automatización y los incentivos para la fabricación sostenible sitúan a Europa firmemente en los planes estratégicos de los patrocinadores multinacionales que evalúan el mercado de fabricación por contrato de biofarmacéuticos.
Panorama regulatorio
La fabricación biofarmacéutica por contrato a nivel mundial opera bajo estrictos regímenes de cGMP liderados por la FDA de EE. UU., la Agencia Europea de Medicamentos (EMA) y las inspectorías nacionales de la UE/EEE, y la Administración Nacional de Productos Médicos de China (NMPA), con un énfasis creciente en la integridad de los datos y la eficacia demostrable de los sistemas de calidad en las redes externalizadas. En la UE, las directrices de Gestión del Ciclo de Vida del Producto (PLCM) y las expectativas relacionadas con las variaciones pasaron a ser aplicables en enero de 2026, reforzando la necesidad de un sólido Sistema de Calidad Farmacéutica (PQS) para respaldar la gestión de cambios de CMC posteriores a la aprobación. La EMA también avanzó en un proyecto piloto de eficacia del PQS para 2026-2027 que evalúa la madurez en calidad durante las inspecciones.
Los reguladores también avanzaron hacia marcos que dan cabida a modelos operativos más nuevos, al mismo tiempo que aumentaron la supervisión de la fabricación por contrato. En Estados Unidos, la FDA abrió en julio de 2026 una propuesta de reglamentación para crear una vía de registro y listado adaptada a las redes de fabricación distribuida (modelo hub-and-spoke), y las interacciones preoperativas del Programa Piloto FDA PreCheck para la cohorte inicial comenzaron el 1 de julio de 2026. En China, las medidas de implementación de la NMPA en abril de 2026, vinculadas al Anuncio N.º 134 (2025), aumentaron el escrutinio provincial de las licencias de fabricación por contrato de Clase C, elevando el nivel de exigencia en materia de supervisión por parte del patrocinador, acuerdos de calidad y asignación de responsabilidades entre los titulares de autorización de comercialización y los CDMO.
Análisis de la cadena de valor
La cadena de valor de la fabricación biofarmacéutica por contrato comienza con los patrocinadores (biotecnológicas y grandes biofarmacéuticas) que definen la estrategia de CMC y transfieren los paquetes de proceso y análisis a los CDMO para el desarrollo de procesos, la transferencia de tecnología y la fabricación cGMP de la sustancia farmacológica (comúnmente cultivo de células de mamífero) y del producto farmacológico (llenado-terminado estéril, liofilización). Luego avanza mediante pruebas de liberación, actividades de QA/QP donde corresponda, y logística de embalaje y cadena de frío. Los insumos críticos previos y habilitadores incluyen líneas celulares y plásmidos, ensamblajes de un solo uso y biorreactores, resinas de cromatografía y filtros, medios y tampones, y sistemas digitales de calidad validados (eBR, LIMS), con pruebas de terceros y proveedores especializados de materias primas que actúan como nodos importantes.
Los cuellos de botella operativos y las concentraciones de riesgo siguen agrupándose alrededor de la capacidad de llenado-terminado estéril de alta calidad, la disponibilidad de suministro de un solo uso y el talento especializado, lo que afecta los plazos de entrega y la programación de campañas para los CDMO. La resiliencia de la cadena de suministro y las consideraciones geopolíticas también están dando forma a las decisiones de red y la regionalización, junto con un mayor escrutinio de las dependencias transfronterizas. Por ejemplo, Samsung Biologics completó la adquisición de una planta de fabricación de GSK en Rockville, Maryland, en marzo de 2026 para establecer su primera presencia en EE. UU., mientras que WuXi Biologics obtuvo la aprobación de la inspección previa a la licencia de la FDA en julio de 2026 para su planta de sustancia farmacológica MFG8 en Hebei, China, respaldando el suministro comercial mediante una configuración de biorreactor de un solo uso.
Panorama Competitivo
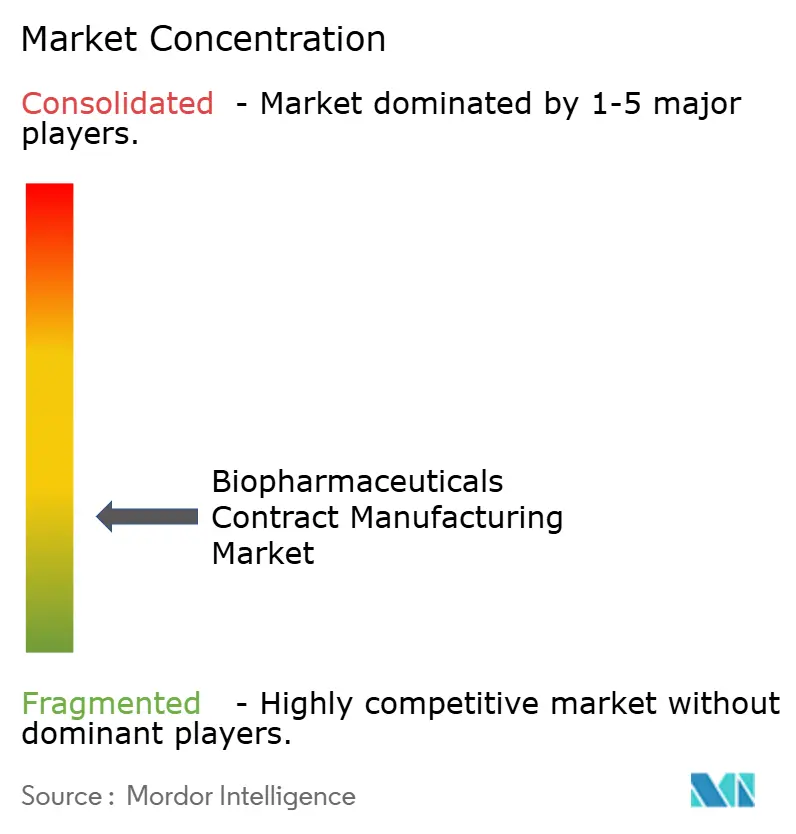
El mercado está moderadamente concentrado y en proceso de consolidación. La adquisición de Catalent por parte de Novo Holdings por USD 16.500 millones representa la mayor transacción de CDMO hasta la fecha, combinando la experiencia en biológicos de procesos ascendentes con amplias capacidades de llenado y acabado.
Los actores líderes se están reinventando como socios innovadores en lugar de fabricantes de productos básicos. El programa S-Cellerate de Samsung Biologics integra el desarrollo de líneas celulares, la optimización de procesos y la documentación regulatoria para comprimir los plazos. El marco One Lonza de Lonza une las plataformas de biológicos, síntesis avanzada y terapia celular y génica bajo sistemas digitales y de calidad uniformes. Las inversiones tecnológicas en gemelos digitales habilitados por IA, líneas de perfusión continua e historial electrónico de lotes de extremo a extremo mejoran la productividad y reducen las tasas de desviación, agudizando la diferenciación competitiva en el mercado de fabricación de biofarmacéuticos.
Las oportunidades de espacio en blanco se concentran en torno a los conjugados anticuerpo-fármaco y los vectores virales avanzados, ambos nichos de uso intensivo de capital con pronunciadas curvas de aprendizaje. Los nuevos participantes disruptivos, como PAK BioSolutions, apuntan al bioprocesamiento continuo con USD 12 millones en financiación inicial, prometiendo reducciones en la huella y los costos operativos. Mientras tanto, los especialistas regionales aprovechan las ventajas de proximidad y las ofertas de servicios personalizadas; por ejemplo, la expansión de péptidos de SK pharmteco en Corea del Sur o el movimiento de Ardena hacia la fabricación de productos farmacéuticos en los Estados Unidos para consolidar posiciones defendibles.
Líderes de la Industria de Fabricación por Contrato de Biofarmacéuticos
Boehringer Ingelheim GmbH
Lonza Group
Samsung Biologics
WuXi Biologics
Thermo Fisher Scientific Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fabricación por Contrato de Biofarmacéuticos
- Samsung Group
- Lonza Group
- Wuxi Biologics
- Thermo Fisher Scientific (Patheon)
- Catalent Pharma Solutions
- Boehringer Ingelheim BioXcellence
- FUJIFILM
- AGC Biologics
- Siegfried Holding
- Recipharm
- ProBioGen
- AbbVie Contract Manufacturing
- Novartis (Lek)
- INCOG BioPharma Services
- Lotte Biologics
- Thermex (Merck Life Science)
- Emergent Bio Solutions

Oportunidades de mercado y perspectivas futuras
La capacidad, la capacidad técnica y la geografía siguen siendo las principales palancas de espacio en blanco para los CDMO a medida que los patrocinadores profundizan la externalización de biológicos complejos, terapias avanzadas y presentaciones multirregionales. En Estados Unidos, múltiples inversiones grandes y con nombre propio en 2026 subrayan la demanda continua de ecosistemas de fabricación de biológicos y terapias celulares, y también crean oportunidades para los CDMO que pueden integrar el desarrollo de procesos, análisis y suministro comercial bajo un solo sistema de calidad. Genentech aumentó la inversión en su campus de Holly Springs, Carolina del Norte, a aproximadamente 2.000 millones de USD (enero de 2026); Johnson and Johnson anunció más de 1.000 millones de USD para una planta de fabricación de terapias celulares de próxima generación en el condado de Montgomery, Pensilvania (febrero de 2026); UCB seleccionó el condado de Gwinnett, Georgia, para una nueva planta de fabricación de biológicos de 460.000 pies cuadrados (marzo de 2026); y AbbVie seleccionó Durham, Carolina del Norte, para un campus de fabricación de 1.400 millones de USD (abril de 2026). Estos pasos aumentan la necesidad de socios externos que puedan ofrecer capacidad adicional, modalidades especializadas y llenado-terminado flexible para respaldar lanzamientos y ampliaciones del ciclo de vida.
La especialización en modalidades y la modernización regulatoria también están abriendo vías de diferenciación más claras. Los segmentos de alta complejidad, como los conjugados anticuerpo-fármaco, están impulsando acciones específicas de capacidad, incluido el plan de Lonza de julio de 2026 para expandir las capacidades de fabricación de ADC en Visp, Suiza. Mientras tanto, los modelos de producción distribuida y en red están obteniendo vías regulatorias más claras a través de la propuesta de la FDA de julio de 2026 para un nuevo enfoque de registro y listado para la fabricación distribuida. Los CDMO que combinan plataformas modulares o de un solo uso con un PQS maduro y trazabilidad digital pueden respaldar una transferencia de tecnología más rápida y la ejecución de cambios posteriores a la aprobación en redes multisitio, lo que se alinea con las expectativas del PLCM de la UE y el énfasis regulatorio más amplio en la eficacia demostrable de los sistemas de calidad.
Recent Industry Developments in Mercado de Fabricación por Contrato de Biofarmacéuticos
- Julio de 2026: WuXi Biologics anunció que su planta de sustancia farmacológica MFG8 en Hebei, China, obtuvo la aprobación de la inspección previa a la licencia de la FDA para avanzar en el suministro comercial de una posible terapia autoinmune. La aprobación respalda la preparación en etapa avanzada y comercial de la capacidad de sustancia farmacológica basada en tecnología de un solo uso, fortaleciendo la posición de WuXi Biologics en la externalización global de biológicos a pesar del mayor escrutinio en calidad y geopolítica.
- Diciembre de 2025: Thermo Fisher Scientific amplió su red de capacidades de bioprocesamiento con nuevos o mejorados Centros de Diseño de Bioprocesos en Hyderabad (India), Incheon (Corea) y Singapur. La expansión de la presencia aumenta el apoyo al desarrollo de procesos ascendentes y descendentes para clientes en Asia y ayuda a acelerar la transferencia de tecnología a programas de fabricación cGMP en toda la región.
- Diciembre de 2024: Novo Holdings completó su adquisición de Catalent por 16.500 millones de USD. La transacción remodeló el panorama competitivo al combinar servicios de llenado-terminado a gran escala y servicios de fabricación más amplios bajo una nueva propiedad, influyendo en la selección de socios de externalización y la asignación de capacidad para biológicos y otras modalidades complejas.


Mercado de Fabricación por Contrato de Biofarmacéuticos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos obtenidos por los socios de desarrollo y fabricación por contrato en la producción de sustancias activas y productos farmacéuticos biofarmacéuticos para suministro clínico y comercial, incluidos los servicios de apoyo a la fabricación relacionados que se facturan a los clientes.
Exclusiones del alcance: Este dimensionamiento excluye la fabricación de API de moléculas pequeñas, el trabajo de ORC preclínico independiente y los servicios puros de distribución y logística.
Descripción General de la Segmentación
- Por Tipo de Producto
- Péptidos/Proteínas
- Anticuerpos (mAbs y ADCs)
- Vacunas
- Biosimilares
- Otros Biológicos
- Por Tipo de Servicio
- Desarrollo de Procesos
- Fabricación de Sustancias Farmacológicas cGMP
- Llenado, Acabado y Liofilización
- Servicios Analíticos y de Control de Calidad
- Empaque y Logística
- Por Sistema de Expresión
- Mamíferos
- Microbiano
- Insectos y Plantas
- Por Fase de Desarrollo
- Preclínica
- Fase I
- Fase II
- Fase III y Comercial
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para construir la base de hechos inicial sobre la lógica de demanda, oferta y precios en la externalización biofarmacéutica. Generalmente consultamos fuentes públicas como las bases de datos de la FDA y la EMA sobre aprobaciones de biológicos, publicaciones del CDER y el CBER, registros de ensayos clínicos, y actualizaciones de inmunización y vacunas del CDC y la OMS, donde ayudan a explicar la dirección del volumen y la combinación de modalidades.
Para traducir las señales del sector en insumos de dimensionamiento, también revisamos presentaciones de empresas, presentaciones para inversores, informes anuales y prensa de reputación en busca de expansiones de capacidad, comentarios sobre utilización de instalaciones y cambios en la combinación de servicios en sustancias activas y llenado y acabado. Cuando es necesario, complementamos esto con suscripciones de pago que recopilan información financiera e inteligencia empresarial, bases de datos de patentes y registros de importación y exportación a nivel de envío para materiales relevantes de cadena de frío e intermedios clave. Estos ejemplos no son exhaustivos, y también se utilizaron fuentes públicas adicionales durante la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas se utilizan para someter a prueba de presión los supuestos documentales y cubrir las brechas en precios, ajuste de capacidad y comportamiento de externalización por modalidad. Hablamos con líderes de fabricación, gerentes de calidad y operaciones, equipos de desarrollo de procesos y partes interesadas en adquisiciones en APAC, EMEA y las Américas, de modo que las adiciones de capacidad regional y los patrones de demanda de los clientes se reflejen de manera coherente.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | CXOs: 12% | APAC: 43% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 41% | EMEA: 36% |
| Actores más pequeños: 20% | Gerentes: 47% | Américas: 21% |
Dimensionamiento y Previsión del Mercado
El dimensionamiento del mercado se construye utilizando enfoques descendente y ascendente, con los totales principales reconstruidos a partir del gasto en fabricación externalizada direccionable vinculado a la producción de biológicos y la penetración de la externalización por modalidad. Dado que el volumen público no siempre se reporta en una sola unidad, el modelo se ancla en algunas señales prácticas, y la cláusula principal es que los ingresos se contabilizan únicamente cuando la fabricación y los servicios facturados relacionados son entregados por un socio contratado.
Los insumos clave incluyen las aprobaciones de biológicos y el flujo de la cartera por modalidad principal, la división entre actividad de fabricación clínica y comercial, los plazos de expansión de capacidad para instalaciones de mamíferos y microbianas, los rangos típicos de utilización comentados por los operadores, y la dirección promedio de precios para el trabajo de sustancias activas y llenado y acabado. También hacemos seguimiento de los indicadores de demanda de vectores para terapias celulares y génicas y las señales de estacionalidad de vacunas, porque pueden desplazar la asignación de capacidad y los precios a corto plazo. Donde se dispone de detalle ascendente, se realizan verificaciones muestrales utilizando una consolidación limitada de las divulgaciones de ingresos de proveedores, anuncios de contratos públicos y una aproximación de volumen por precio de venta promedio para servicios representativos, y luego se ajustan para los espacios en blanco donde las empresas no desglosan los ingresos de externalización exclusivamente de biológicos.
Para las previsiones, se utiliza el análisis de escenarios para que las trayectorias base, conservadora y de adopción más rápida puedan probarse frente a las opiniones de expertos sobre tasas de externalización, riesgo de puesta en marcha de capacidad y normalización esperada de precios. Los valores finales año por año se producen después de que el conjunto de escenarios se reconcilia con las tendencias de aprobación observadas y con las adiciones de capacidad que se espera que entren en funcionamiento.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante múltiples verificaciones que buscan brechas entre los resultados del modelo y las señales independientes del mercado, como las adiciones de capacidad anunciadas, los comentarios sobre utilización y el ritmo de lanzamiento de biológicos a corto plazo. Cuando se detecta una variación, se revisan los supuestos, se activan llamadas de seguimiento y el dimensionamiento se recalcula antes de la aprobación interna.
Cada informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como retrasos importantes en la puesta en marcha de instalaciones, grandes expansiones de capacidad o cambios en la fabricación impulsados por regulaciones. Antes de la entrega, realizamos una revisión actualizada para que los números reflejen los datos públicos más recientes disponibles y la retroalimentación primaria más reciente.
Tamaño del Mercado de Fabricación por Contrato de Biofarmacéuticos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para la fabricación por contrato de biofarmacéuticos pueden parecer muy dispares incluso cuando abordan temas de externalización similares, porque las empresas no siempre contabilizan los mismos servicios o períodos de tiempo. Las diferencias suelen provenir de lo que se incluye en los ingresos de fabricación, el año base utilizado y la rapidez con que se asume que se mueven los precios y la penetración de la externalización.
En nuestras verificaciones, los principales factores de brecha son si el desarrollo de procesos, las pruebas analíticas y el envasado integrado se contabilizan junto con la fabricación bajo BPF, y si los servicios adyacentes exclusivamente de investigación se incluyen en el mismo total. El momento de la conversión de divisas y el ciclo de actualización también importan, porque los anuncios de capacidad y los lanzamientos de biológicos pueden desplazar rápidamente la estimación del año siguiente. Esta dispersión es más fácil de observar cuando el alcance se limita a la fabricación contratada y los servicios de apoyo facturados, que es el enfoque aplicado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 53,68 mil millones de USD (2026) | |
| Consultora Global A | 40,10 mil millones de USD (2024) | Utiliza un año base anterior y enmarca el mercado en torno a la fabricación por contrato, con inclusiones y exclusiones que no siempre se indican claramente en los resúmenes públicos, lo que puede dejar fuera servicios adicionales facturados como el envasado integrado o las pruebas en algunas lecturas. |
| Editorial del Sector B | 40,99 mil millones de USD (2024) | Parte de una base de 2024 y proporciona una segmentación amplia, pero los extractos públicos no aclaran si el desarrollo de procesos, las pruebas analíticas y el envasado se incluyen de manera coherente en el total de ingresos, lo que puede desplazar el tamaño del mercado frente a un alcance de fabricación más servicios facturados. |
Al analizar la tabla en su conjunto, la mayor parte de la diferencia se explica por la alineación del año y el alcance de los servicios, no por un desacuerdo sobre el hecho de que la externalización está aumentando. Cuando el modelo se vincula a líneas de servicio facturadas claras y luego se verifica con señales de capacidad y lanzamiento, los totales resultantes son más fáciles de rastrear y de actualizar a medida que llega nueva información sobre instalaciones y demanda.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el Mercado de Fabricación por Contrato de Biofarmacéuticos?
Se espera que el tamaño del Mercado de Fabricación por Contrato de Biofarmacéuticos alcance USD 53,68 mil millones en 2026 y crezca a una CAGR del 13,21% para alcanzar USD 99,84 mil millones en 2031.
¿Cuál es el tamaño actual del Mercado de Fabricación por Contrato de Biofarmacéuticos?
En 2026, se espera que el tamaño del Mercado de Fabricación por Contrato de Biofarmacéuticos alcance USD 53,68 mil millones.
¿Quiénes son los actores clave en el Mercado de Fabricación por Contrato de Biofarmacéuticos?
Boehringer Ingelheim GmbH, JRS Pharma (Celonic), Lonza Group, Rentschler Biotechnologie GmbH e Inno Biologics Sdn Bhd son las principales empresas que operan en el Mercado de Fabricación por Contrato de Biofarmacéuticos.
¿Cuál es la región de más rápido crecimiento en el Mercado de Fabricación por Contrato de Biofarmacéuticos?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2026-2031).
¿Qué región tiene la mayor participación en el Mercado de Fabricación por Contrato de Biofarmacéuticos?
En 2025, América del Norte representa la mayor participación de mercado en el Mercado de Fabricación por Contrato de Biofarmacéuticos.
¿Qué años cubre este Mercado de Fabricación por Contrato de Biofarmacéuticos y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado de Fabricación por Contrato de Biofarmacéuticos se estimó en USD 53,68 mil millones. El informe cubre el tamaño histórico del mercado de Fabricación por Contrato de Biofarmacéuticos para los años: 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de Fabricación por Contrato de Biofarmacéuticos para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



