
Tamaño y Participación del Mercado de Servicios de Pruebas Bioanalíticas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.68 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.23 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.08 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
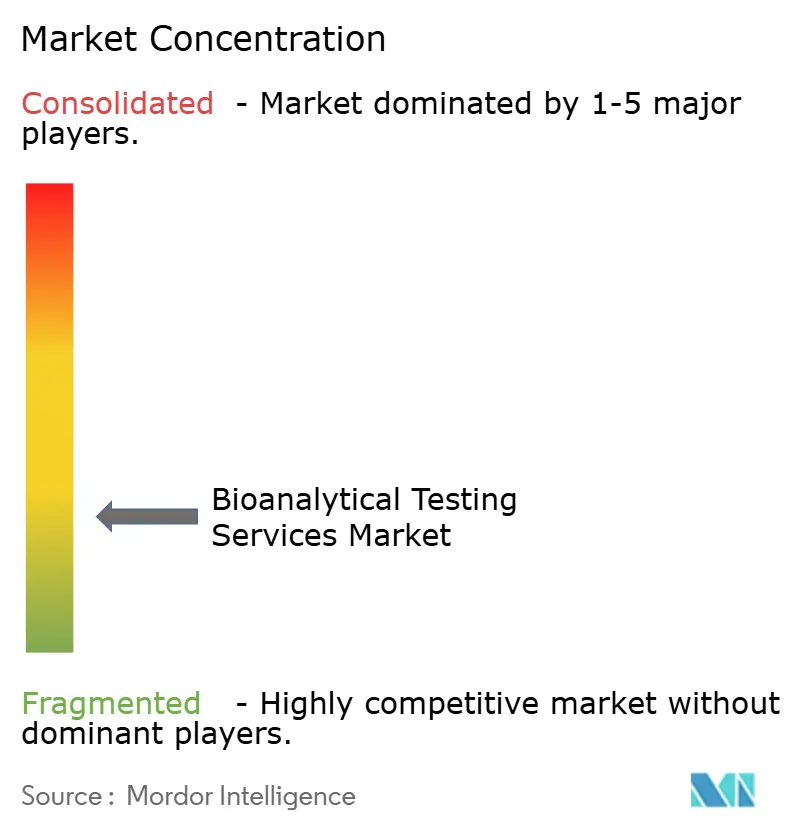
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Pruebas Bioanalíticas por Mordor Intelligence
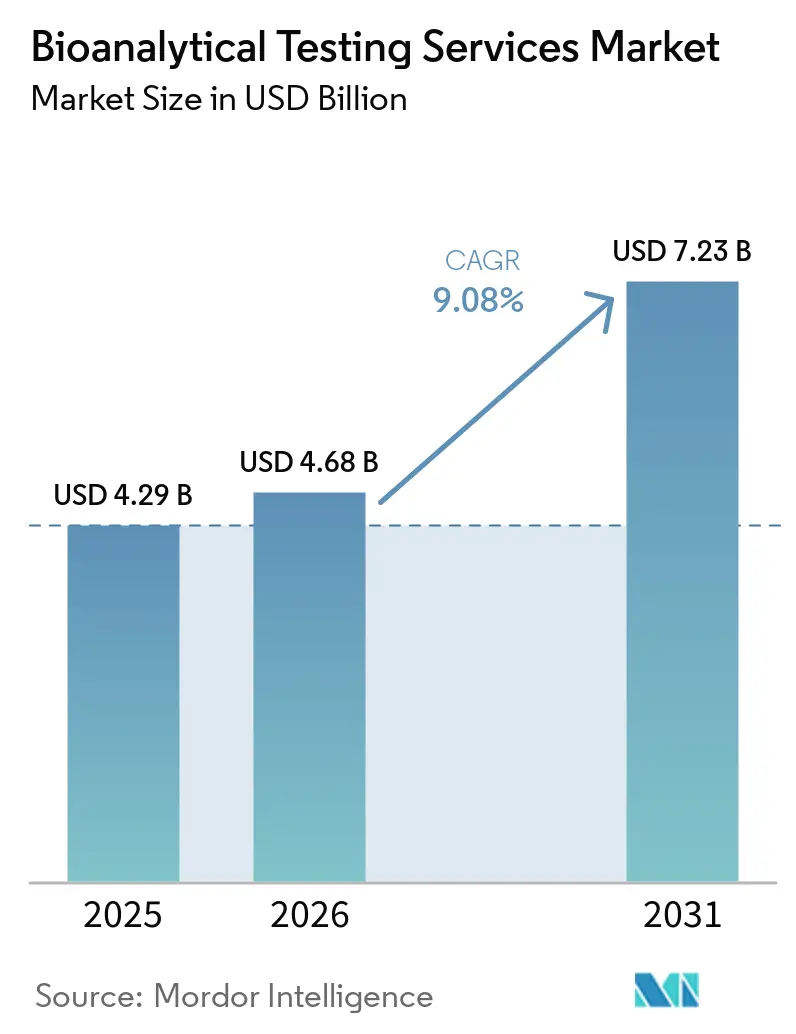
El tamaño del mercado de Servicios de Pruebas Bioanalíticas en 2026 se estima en USD 4,68 mil millones, creciendo desde el valor de 2025 de USD 4,29 mil millones, con proyecciones para 2031 que muestran USD 7,23 mil millones, creciendo a una CAGR del 9,08% durante 2026-2031.
La aceleración refleja la transición del sector desde una función de soporte hacia un impulsor estratégico de los programas de medicina de precisión, las presentaciones regulatorias y los ciclos más rápidos de desarrollo de fármacos. La externalización sustenta actualmente más del 50% de los análisis de estudios clínicos, a medida que los patrocinadores reducen sus laboratorios fijos y se apoyan en organizaciones de investigación por contrato (CRO) especializadas para contar con capacidad de alto rendimiento. Los biológicos, los biosimilares y las modalidades complejas requieren instrumentación de alta resolución que pocos patrocinadores mantienen internamente, lo que impulsa contratos de servicio plurianuales para ensayos de unión a ligandos, espectrometría de masas de alta resolución y pruebas de inmunogenicidad. Mientras tanto, el impulso global hacia directrices armonizadas como la ICH M10 está fomentando un enfoque de validación uniforme que reduce las pruebas repetidas y, al mismo tiempo, eleva el listón técnico para los laboratorios. Las interrupciones en la cadena de suministro durante la pandemia de COVID-19 reforzaron aún más las decisiones de externalización y aceleraron la adopción de plataformas automatizadas que reducen los tiempos de entrega de los ensayos.
Conclusiones Clave del Informe
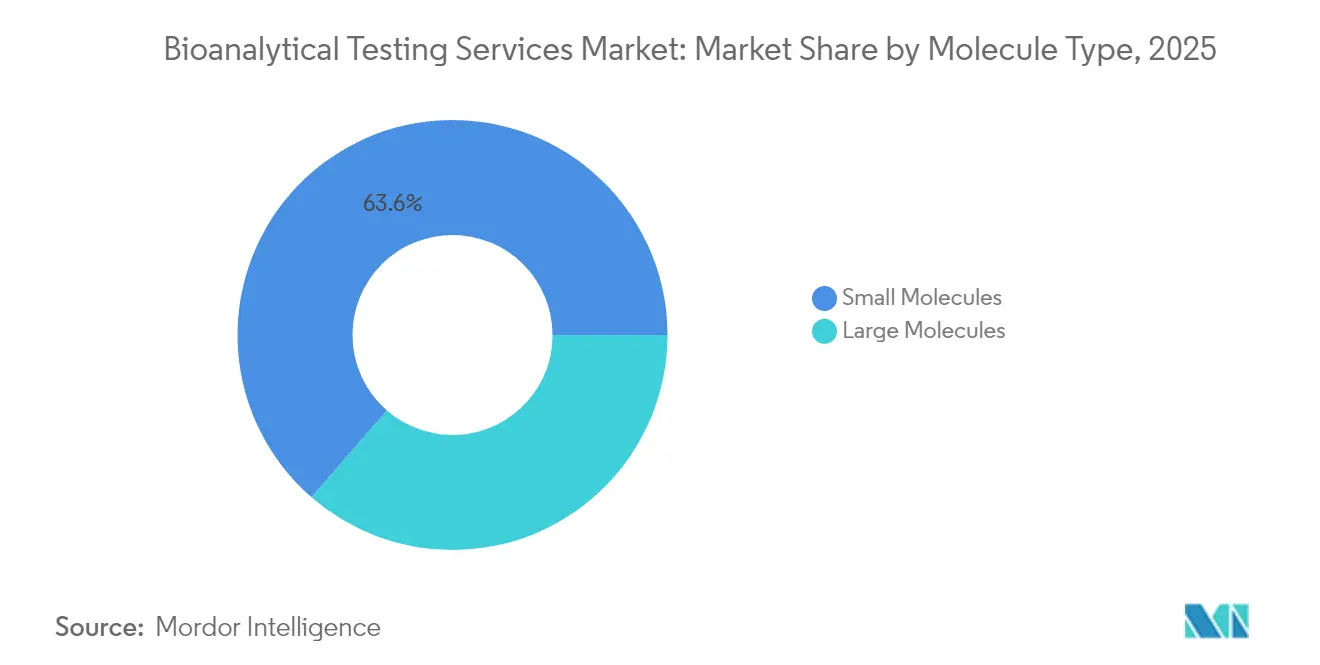
- Por tipo de molécula, las moléculas pequeñas retuvieron el 63,62% de la participación del mercado de servicios de pruebas bioanalíticas en 2025, mientras que se prevé que las moléculas grandes registren una CAGR del 11,12% hasta 2031.
- Por tipo de prueba, la biodisponibilidad y la bioequivalencia mantuvieron una participación de ingresos del 36,10% en 2025; se proyecta que los ensayos de biomarcadores se expandan a una CAGR del 12,31% hasta 2031.
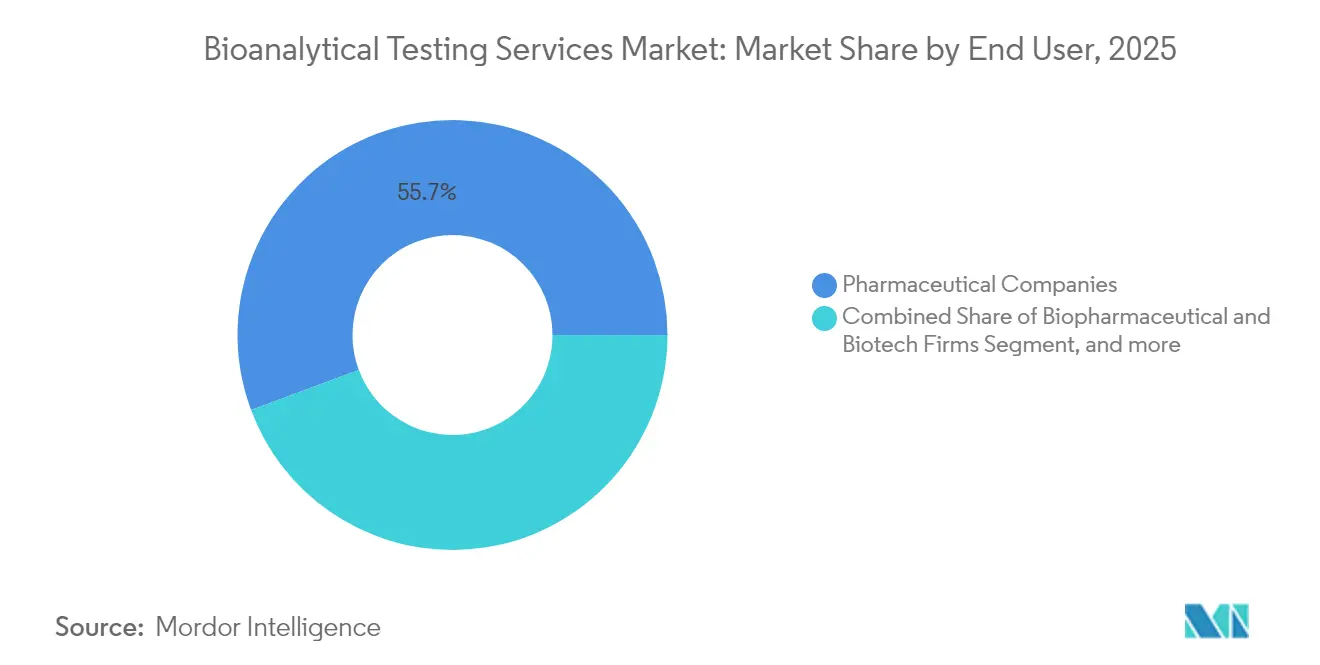
- Por usuario final, las empresas farmacéuticas dominaron el 55,68% del tamaño del mercado de servicios de pruebas bioanalíticas en 2025, mientras que las CDMO están encaminadas a alcanzar una CAGR del 13,03% entre 2026-2031.
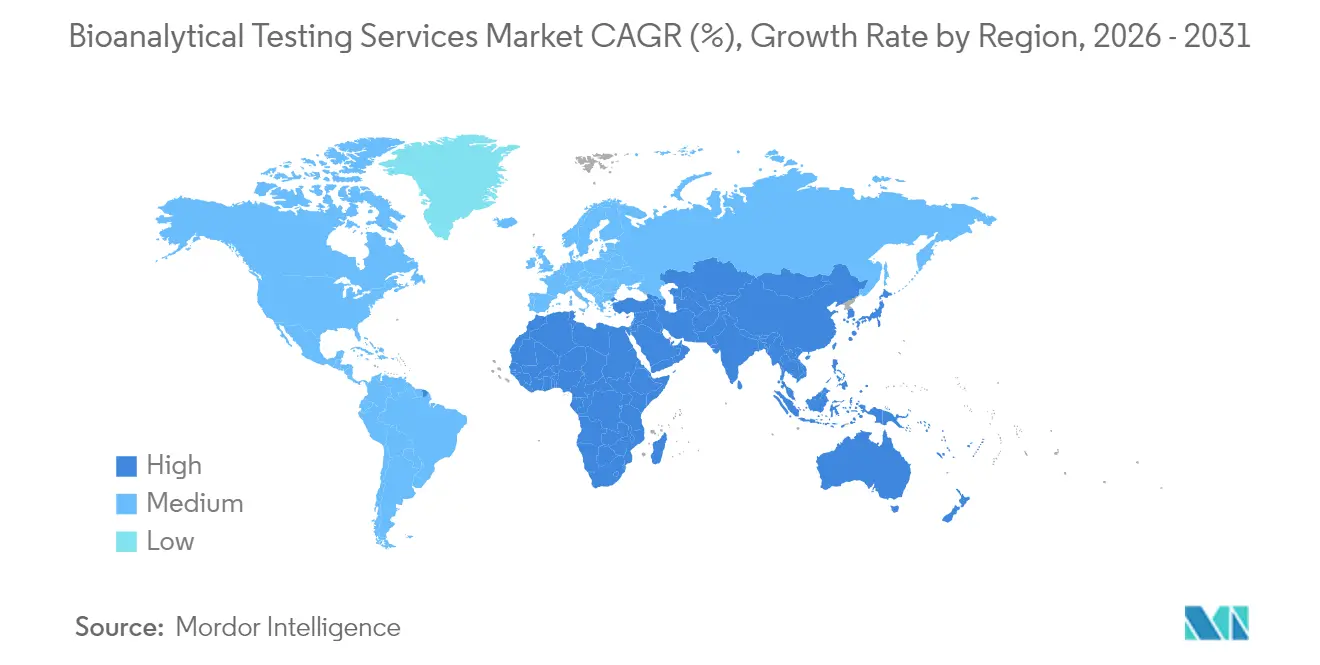
- Por geografía, América del Norte lideró con una participación de ingresos del 41,92% en 2025; se prevé que Asia-Pacífico crezca a una CAGR del 11,74% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la Externalización de las Pruebas Analíticas | +2.1% | Global, con América del Norte y la UE liderando la adopción | Mediano plazo (2-4 años) |
| Expansión del Pipeline de Biológicos y Biosimilares | +1.8% | Global, concentrado en EE. UU., UE y mercados emergentes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento de los Volúmenes Globales de Ensayos Clínicos | +1.5% | Asia-Pacífico como núcleo, con desbordamiento hacia MEA y América Latina | Mediano plazo (2-4 años) |
| Mandatos Regulatorios Estrictos de FC/FD y BE | +1.2% | Global, con armonización entre FDA, EMA y PMDA | Largo plazo (≥ 4 años) |
| Adopción de Micromuestreo y DBS en Ensayos Descentralizados | +0.9% | América del Norte y UE, en expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Análisis Basado en IA que Reduce los Tiempos de Entrega de Ensayos | +0.7% | Global, con adopción temprana en mercados desarrollados | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la externalización de las pruebas analíticas
Los patrocinadores farmacéuticos están reasignando capital de laboratorios fijos hacia asociaciones flexibles habilitadas tecnológicamente, elevando la penetración de la externalización a niveles sin precedentes. Los flujos de trabajo de biológicos que requieren detección de impurezas por debajo de partes por millón y ensayos multiplex de unión a ligandos residen ahora casi en su totalidad en las CRO. Las restricciones de la pandemia intensificaron el cambio, ya que los laboratorios internos cerraron mientras las redes de CRO permanecieron operativas mediante protocolos de recuperación ante desastres.[1]Autores de PMC, "Impacto del COVID-19 en la Externalización de Laboratorios," ncbi.nlm.nih.gov El acceso a espectrómetros de masas de alta resolución con un costo de USD 500.000 por unidad y a robots automatizados de preparación de muestras sigue siendo un factor decisivo para las empresas de biotecnología más pequeñas que buscan lecturas de datos rápidas.
Expansión del pipeline de biológicos y biosimilares
Las aprobaciones de moléculas grandes representaron el 46% de las autorizaciones de la FDA en 2025, impulsadas por anticuerpos monoclonales, proteínas de fusión y conjugados anticuerpo-fármaco que requieren ensayos ortogonales para evaluar potencia, glicosilación y contenido de proteínas de células huésped. [2]ACM Global Laboratories, "Tendencias en el Análisis de Moléculas Grandes," acmgloballabs.com Más de 240 biosimilares están en desarrollo activo, reforzando la demanda de análisis comparativos centrados en la similitud molecular en lugar de costosos ensayos de eficacia. Reguladores como la MHRA del Reino Unido señalan su disposición a eximir ciertos estudios de eficacia cuando la evidencia analítica es convincente, acelerando la adopción de técnicas biofísicas avanzadas y estadística multivariada.
Crecimiento de los volúmenes globales de ensayos clínicos
Los investigadores de Asia-Pacífico registraron un crecimiento de dos dígitos en ensayos clínicos a medida que los patrocinadores buscaron reclutamiento rentable, cohortes étnicamente diversas y aprobaciones simplificadas en Corea del Sur, Taiwán y Japón. CRO como Novotech procesan ahora aproximadamente 34.000 muestras por mes en nuevas instalaciones de Asia-Pacífico, atendiendo la demanda regional de ensayos de FC, FD e inmunogenicidad. Las incertidumbres geopolíticas occidentales, los cuellos de botella en la capacidad y las presiones inflacionarias motivan aún más la migración de ensayos hacia el este.
Mandatos regulatorios estrictos de FC/FD y BE
La ICH M10 armoniza las plantillas de validación, pero introduce verificaciones de validación cruzada y paralelismo que sobrecargan los sistemas de gestión de calidad existentes. La guía provisional de la FDA de 2024 sobre integridad de datos exige registros electrónicos basados en riesgos y amplía el escrutinio de las pistas de auditoría, lo que impulsa inversiones en software de gestión de información de laboratorio y en flujos de trabajo de revisión de datos robóticos capaces de reducir los pasos manuales hasta en un 86%.[3]Registro Federal, "Integridad de Datos en Estudios de Bioequivalencia," federalregister.gov Los laboratorios con presentaciones globales deben ahora navegar por umbrales diferenciados para fármacos altamente variables, compuestos NTI y protocolos de micromuestreo, añadiendo sobrecarga a los proyectos multinacionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Regulaciones Globales Complejas y en Rápida Evolución | -1.4% | Global, con especial complejidad en la armonización FDA-EMA | Largo plazo (≥ 4 años) |
| Escasez de Científicos Bioanalíticos Especializados | -0.9% | América del Norte y UE principalmente, emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Alto Gasto de Capital para Plataformas de Espectrometría de Masas de Alta Resolución | -0.7% | Global, con mayor impacto en laboratorios más pequeños | Mediano plazo (2-4 años) |
| Riesgos de Integridad de Muestras en Colecciones Domiciliarias | -0.5% | América del Norte y UE liderando los ensayos descentralizados | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones globales complejas y en rápida evolución
Las expectativas regionales divergentes continúan generando planes de validación con múltiples protocolos, inflando los presupuestos de desarrollo entre un 15 y un 20%. La posible supervisión de la FDA sobre las pruebas desarrolladas en laboratorio (LDT) integrará a los laboratorios clínicos en sistemas GMP al estilo farmacéutico, exigiendo mejoras de capital en documentación, control de cambios y arquitectura de integridad de datos. Los proveedores más pequeños que carecen de equipos regulatorios internos se enfrentan a vientos en contra competitivos a medida que aumenta la carga de cumplimiento normativo.
Escasez de científicos bioanalíticos especializados
Las habilidades en espectrometría de masas de alta resolución, ciencia de datos y asuntos regulatorios siguen siendo escasas, ya que los programas académicos van a la zaga de los ciclos tecnológicos de la industria. Los cierres de laboratorios durante la pandemia limitaron la formación práctica de los nuevos graduados, ampliando la brecha de experiencia. Algunos proveedores contrarrestan esta situación con "laboratorios oscuros" que despliegan robótica e IA para ofrecer un rendimiento de 24 horas con una intervención humana mínima.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Molécula:
Las Moléculas Grandes Impulsan la InnovaciónLos servicios de pruebas bioanalíticas de moléculas grandes generaron un rápido impulso, aunque las moléculas pequeñas aún representaban el 63,62% de la cuota del mercado de servicios de pruebas bioanalíticas en 2025. El segmento de moléculas grandes se expande a una CAGR del 11,12% debido a los anticuerpos monoclonales, las proteínas de fusión y los terapéuticos peptídicos que requieren ensayos de unión a ligandos, pruebas de potencia basadas en células y evaluaciones de inmunogenicidad. Esta demanda obliga a los laboratorios a instalar plataformas de inmunoensayo Gyrolab de alto rendimiento y flujos de trabajo de espectrometría de masas de método de atributos múltiples que identifican variantes estructurales en minutos.
La intensidad de la inversión continúa aumentando. WuXi AppTec, por ejemplo, amplió la capacidad de fabricación de péptidos a 32.000 L de reactores de síntesis en fase sólida, lo que sustenta un aumento en las solicitudes de análisis comparativos por parte de los desarrolladores de biosimilares. Los patrocinadores prefieren los paquetes de similitud analítica frente a los estudios de eficacia prolongados, lo que impulsa las técnicas ortogonales avanzadas hacia el servicio rutinario. A medida que el pipeline se diversifica, el mercado de servicios de pruebas bioanalíticas dependerá en gran medida de conjuntos de habilidades multidisciplinarias que abarquen bioquímica, estadística y automatización para hacer frente a la creciente complejidad.


Por Tipo de Prueba:
Los Ensayos de Biomarcadores Lideran la InnovaciónLos trabajos de biodisponibilidad y bioequivalencia representaron el 36,10% de los ingresos en 2025, salvaguardando el cumplimiento regulatorio para los medicamentos genéricos. Sin embargo, los ensayos de biomarcadores encabezan el crecimiento con una CAGR del 12,31%, reflejando las estrategias de medicina de precisión que aparecen en más del 40% de las recientes aprobaciones de la FDA. Los patrocinadores solicitan cada vez más paneles de multiómicas que combinan proteómica, metabolómica y lipidómica para estratificar a los pacientes, una capacidad pionera de empresas como Dalton Bioanalytics a través de ensayos de una sola ejecución que reducen costos y aumentan la profundidad de los datos.
Los análisis basados en IA acortan los plazos de entrega, permitiendo ajustes de dosis en tiempo casi real en ensayos adaptativos. Los ensayos de inmunogenicidad y anticuerpos neutralizantes también muestran una demanda sólida a medida que aumentan los volúmenes de biológicos, requiriendo límites de detección ultrabajos y flujos de trabajo de confirmación. Los estudios de ADME siguen siendo fundamentales, pero las plataformas de alta resolución aumentan la eficiencia del mapeo de metabolitos, anclando su relevancia dentro del mix de servicios más amplio de la industria de servicios de pruebas bioanalíticas.
Por Usuario Final:
Las CDMO Aceleran los Modelos de AsociaciónLas empresas farmacéuticas controlaron el 55,68% de los ingresos de 2025, sin embargo, las organizaciones de desarrollo y fabricación por contrato están en camino de alcanzar una CAGR del 13,03% a medida que las asociaciones integradas de investigación a fabricación ganan terreno. El modelo CRDMO de BioDuro ilustra el atractivo: el descubrimiento, el análisis y la fabricación GMP unificados reducen los riesgos de transferencia tecnológica y comprimen los plazos. Las CDMO están ampliando sus laboratorios bioanalíticos para apoyar los pipelines de biológicos y, a su vez, captando acuerdos de servicio maestro plurianuales.
WuXi Biologics reportó crecimiento en los ingresos de servicios no relacionados con COVID, evidenciando la persistencia de los compromisos integrados. Los institutos académicos y de investigación pública siguen siendo usuarios de crecimiento constante pero más lento, centrados en investigación traslacional en lugar de presentaciones comerciales. En general, el tamaño del mercado de servicios de pruebas bioanalíticas vinculado a las CDMO se ampliará a medida que los patrocinadores consoliden proveedores para una responsabilidad integral.
Análisis Geográfico
Mercado de Servicios de Pruebas Bioanalíticas de América del Norte
América del Norte generó el 41,92% de los ingresos globales en 2025, respaldada por la concentración de sedes farmacéuticas, la proximidad a la FDA y una extensa infraestructura GLP. Grandes proveedores como Labcorp emplean a más de 14.000 trabajadores en laboratorios nacionales que sustentan los programas de medicamentos más vendidos. Sin embargo, la escasez de talento y los elevados costes laborales presionan los márgenes e impulsan la externalización selectiva hacia regiones de menor coste. Las instalaciones canadienses complementan la capacidad estadounidense con presentaciones bilingües, mientras que el impulso del nearshoring en México está promoviendo nuevas inversiones en sitios GLP alineados con las normas de importación de Estados Unidos.
Mercado de Servicios de Pruebas Bioanalíticas de Europa y Asia-Pacífico
Europa ocupa el segundo lugar gracias a los marcos coherentes de la EMA y al liderazgo en biosimilares. Alemania, Francia y el Reino Unido albergan clusters de instalaciones de ORC y CDMO que colaboran con centros académicos, y Eurofins Scientific por sí sola opera más de 900 laboratorios europeos que realizan 450 millones de pruebas al año. Tras el Brexit, el Reino Unido aceleró las vías para biosimilares con el fin de mantener su competitividad, demostrando una postura regulatoria flexible que continúa atrayendo trabajos analíticos biofarmacéuticos. Las inversiones de la UE en centros de fabricación biofarmacéutica y las subvenciones de I+D del programa Horizonte Europa mantendrán la demanda en niveles elevados. Asia-Pacífico representa la zona de mayor crecimiento, con una CAGR del 11,74%, impulsada por la migración de ensayos clínicos, la expansión de la capacidad de fabricación y los incentivos gubernamentales favorables. China lidera en volumen de muestras a medida que las ORC locales amplían su capacidad, mientras que el estatus de Japón como el tercer mercado farmacéutico más grande del mundo garantiza un flujo constante de presentaciones complejas que requieren documentación bilingüe. Corea del Sur y Taiwán aprovechan los créditos fiscales y las revisiones aceleradas para atraer a multinacionales en busca de una incorporación eficiente y control de costes. El impulso nacional de India hacia el cumplimiento GLP y el clúster biotecnológico de Australia diversifican las capacidades regionales. Como resultado, el mercado de servicios de pruebas bioanalíticas verá cómo los ingresos de Asia-Pacífico convergen con los niveles occidentales durante la segunda mitad de la década.

Panorama regulatorio
Los servicios de análisis bioanalítico operan bajo un régimen de validación cada vez más estricto y armonizado, anclado en la ICH M10, que entró en vigor en enero de 2023 y establece una base internacional para la validación de métodos bioanalíticos y el análisis de muestras de estudio tanto para la cuantificación de fármacos químicos como biológicos. En la Unión Europea, medidas de la EMA como la estrategia de implementación adoptada por el CHMP (abril de 2024) formalizaron la forma en que se aplica la ICH M10 para las presentaciones de Autorización de Comercialización, condicionando la cualificación de las CRO, las expectativas de validación cruzada y los paquetes de documentación utilizados para presentaciones multirregionales.
En Estados Unidos, la FDA publicó la guía M10 Bioanalytical Method Validation and Study Sample Analysis en junio de 2024, reforzando las expectativas en torno a las prácticas de validación de métodos y análisis de muestras utilizadas para respaldar decisiones regulatorias. La FDA también emitió la guía Bioanalytical Method Validation for Biomarkers en abril de 2026, elevando el rigor exigido para los ensayos de biomarcadores vinculados a programas de medicina de precisión y aumentando la prima de cumplimiento para los laboratorios capaces de demostrar una validación sólida, controles de integridad de datos y registros listos para auditoría en estudios regulados.
Panorama Competitivo
El mercado muestra una fragmentación moderada pero una consolidación creciente a medida que la escala y las inversiones tecnológicas diferencian a los líderes. Los sistemas de espectrometría de masas de alta resolución por encima de USD 500.000, junto con personal especializado, crean barreras de entrada sustanciales. Eurofins Scientific ejemplifica el aprovechamiento de la escala, ofreciendo más de 200.000 ensayos validados en 61 países y completando 450 millones de pruebas al año. La actividad de adquisiciones se centra en plataformas biofísicas complementarias; la adquisición de Sierra Sensors por parte de Bruker y la toma de control de Wyatt Technology por parte de Waters amplían el alcance de los servicios para biológicos terapéuticos complejos.
La dirección estratégica favorece la integración vertical y la expansión regional. Los proveedores están vinculando la detección en la fase de descubrimiento al bioanálisis regulado y al control de calidad comercial bajo un mismo contrato para eliminar la fricción en la transferencia tecnológica. Los laboratorios oscuros impulsados por robótica prometen flujos de trabajo de 24 horas que mitigan la escasez de científicos y reducen las tasas de error. Queda espacio en blanco en los nichos de multiómicas y minería de datos asistida por IA donde operan los pioneros como Dalton Bioanalytics. En general, la competencia depende de combinar fluidez regulatoria, logística global y análisis automatizado para apoyar a los patrocinadores que navegan por un panorama terapéutico más complejo.
Líderes de la Industria de Servicios de Pruebas Bioanalíticas
SGS SA
Syneos Health
Charles River Laboratories
Labcorp Drug Development (Covance)
ICON plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Pruebas Bioanalíticas
- LabCorp
- Charles River
- Thermo Fisher – PPD
- Eurofins
- ICON
- Syneos Health
- SGS
- Intertek Group
- WuXi App Tec
- Medpace Holdings
- BioAgilytix Labs
- Frontage Labs
- Toxikon Corp.
- Covance-Monogram
- Altasciences
- SGS Vitrology
- Eurofin-Advinus
- Analytical Bio-Clear
Lea el análisis de las empresas de servicios de pruebas bioanalíticas

Oportunidades de mercado y perspectivas futuras
Las ampliaciones de capacidad y los movimientos de infraestructura en 2026 señalan un espacio en blanco para los proveedores que puedan ofrecer bioanálisis conforme a las BPL junto con capacidades de biomarcadores y ómicas cerca de los principales centros biofarmacéuticos. Thermo Fisher Scientifics PPD abrió un nuevo laboratorio bioanalítico y de biomarcadores en Gotemburgo, Suecia (mayo de 2026), Ardena puso en marcha un laboratorio bioanalítico operativo conforme a las BPL en Somerset, Nueva Jersey (abril de 2026), y Celerion amplió su laboratorio bioanalítico en Zúrich, Suiza (junio de 2026). Estas inversiones se alinean con las prioridades de los patrocinadores en cuanto a cadenas logísticas más cortas, ciclos más rápidos de muestra a datos y colaboración científica local, manteniendo al mismo tiempo la preparación para presentaciones acorde con la ICH M10.
La ampliación liderada por instrumentación y los modelos de servicio integrados también respaldan el crecimiento de los proveedores diferenciados, particularmente en espectrometría de masas de alto rendimiento y pruebas de modalidades complejas que muchos patrocinadores no realizan internamente. Veloxity Labs incorporó un sistema SCIEX 6500+ en Peoria, Illinois (abril de 2026) y Eurofins Viracor BioPharma integró las operaciones bioanalíticas de St. Charles en su instalación de Lenexa, Kansas, con capacidades mejoradas (febrero de 2026), lo que refleja la consolidación de capacidad y la expansión de los menús de pruebas avanzadas. Con la guía de validación de biomarcadores de la FDA publicada en abril de 2026, los laboratorios capaces de validar ensayos de biomarcadores manteniendo registros electrónicos sólidos y pistas de auditoría cuentan con una vía más clara hacia programas regulados con alto contenido de biomarcadores, junto con el trabajo tradicional de FC, BE e inmunogenicidad.
Recent Industry Developments in Mercado de Servicios de Pruebas Bioanalíticas
- Junio de 2026: SGS adquirió CMIC, INC., sumando una instalación bioanalítica conforme a las BPL de 27.000 pies cuadrados en Chicago enfocada en productos biológicos y terapéuticos. El acuerdo amplía la capacidad y el alcance de SGS en bioanálisis regulado, mejorando su capacidad para absorber mayores volúmenes de estudios y consolidar servicios para patrocinadores norteamericanos.
- Mayo de 2026: SGS adquirió Keystone Bioanalytical en Filadelfia, especialista en desarrollo, validación y análisis de métodos cuantitativos por LC-MS/MS conforme a las BPL. La adquisición profundiza las capacidades cuantitativas dirigidas y de moléculas pequeñas y respalda los flujos de trabajo de pruebas de extremo a extremo en el desarrollo de fármacos dentro de una sola red de proveedores.
- Enero de 2026: Labcorp firmó un acuerdo con Roche para implementar la solución cobas Mass Spec en laboratorios clínicos de Estados Unidos, con un despliegue inicial previsto en Burlington, Carolina del Norte. Avanzar hacia una espectrometría de masas totalmente automatizada respalda pruebas estandarizadas de mayor rendimiento y puede mejorar la consistencia operativa de los programas que dependen de analíticas basadas en espectrometría de masas.


Mercado de Servicios de Pruebas Bioanalíticas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca el trabajo de pruebas bioanalíticas subcontratado utilizado para medir fármacos, metabolitos y biomarcadores en muestras biológicas, junto con las actividades de desarrollo y validación de métodos de apoyo necesarias para estudios regulados en ensayos preclínicos y clínicos.
Exclusiones del alcance: Se excluyen las pruebas de diagnóstico clínico rutinario y los servicios de laboratorio hospitalario que no se realizan como parte del bioanálisis regulado para el desarrollo de fármacos.
Descripción General de la Segmentación
- Por Tipo de Molécula
- Moléculas Pequeñas
- Moléculas Grandes
- Por Tipo de Prueba
- Biodisponibilidad y Bioequivalencia
- Farmacocinética
- Farmacodinámica
- Absorción-Distribución-Metabolismo-Excreción
- Ensayos de Inmunogenicidad y Anticuerpos Neutralizantes
- Ensayos de Biomarcadores y Basados en Omicas
- Otras Pruebas
- Por Usuario Final
- Empresas Farmacéuticas
- Empresas Biofarmacéuticas y de Biotecnología
- Organizaciones de Desarrollo y Fabricación por Contrato
- Institutos Académicos y Gubernamentales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Comenzamos fundamentando el modelo en hechos públicos que muestran el volumen de demanda y la intensidad de la investigación, y luego los traducimos en ingresos por servicios utilizando supuestos obtenidos a través de entrevistas. Los insumos habituales incluyen reguladores y registros públicos, como las orientaciones de la FDA y la EMA y las divulgaciones de aprobación de fármacos, la actividad de ensayos en ClinicalTrials.gov, los indicadores de salud e I+D de la OCDE y el Banco Mundial, y fuentes bibliográficas como PubMed para la dirección de investigación en ensayos y biomarcadores.
Para verificar la escala, también revisamos los informes de las empresas y las presentaciones para inversores en busca de indicios de gasto en I+D subcontratado, los sitios web de asociaciones y los materiales de conferencias que describen la adopción de ensayos, y la cobertura de prensa de reconocido prestigio sobre expansiones de capacidad. Cuando resulta útil, se utiliza una suscripción de pago para los estados financieros de las empresas y una base de datos de patentes para mapear rápidamente las huellas de servicio y los temas tecnológicos emergentes sin depender de una única fuente. Las fuentes aquí enumeradas son ilustrativas, y también se utilizaron muchas otras referencias públicas para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para convertir las señales de actividad en valores de mercado y para validar los precios prácticos y el comportamiento de subcontratación. Hablamos con líderes de laboratorio, gerentes de calidad y regulatorios, equipos de desarrollo de negocios y responsables de estudios del lado del patrocinador en las principales regiones, y luego verificamos los supuestos clave cuando las respuestas muestran amplias variaciones entre tipos de moléculas y fases de ensayo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 17% | APAC: 51% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 38% | EMEA: 29% |
| Actores más pequeños: 18% | Gerentes: 45% | Américas: 20% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado se construye utilizando un enfoque de arriba hacia abajo, en el que la actividad clínica y preclínica, la combinación de moléculas y la cuota de subcontratación se utilizan para reconstruir el conjunto de demanda de pruebas anual, que luego se convierte en ingresos utilizando volúmenes de estudio típicos y bandas de precios de servicios. En paralelo, corroboramos los totales con verificaciones selectivas de abajo hacia arriba, como el precio muestreado por panel de ensayo multiplicado por el rendimiento estimado de muestras para flujos de trabajo clave, y luego ajustamos las brechas donde los laboratorios pequeños no divulgan suficiente información.
Los insumos clave del modelo incluyen los inicios de ensayos por fase, la proporción de biológicos frente a moléculas pequeñas en los pipelines, la intensidad de muestreo por protocolo (incluido el muestreo repetido para farmacocinética e inmunogenicidad), las tasas promedio de tiempo de respuesta y repetición que impactan la capacidad, y las diferencias de precios a nivel regional impulsadas por los requisitos de cumplimiento y los costos laborales. Los pronósticos se desarrollan utilizando análisis de escenarios respaldados por relaciones de tipo regresión entre la actividad de ensayos, las tendencias de financiación en I+D y la penetración de la subcontratación, y luego se alinean con lo que los entrevistados esperan en cuanto a complejidad de ensayos, adopción de biomarcadores y ampliaciones de capacidad durante los próximos cinco años.
Validación de Datos y Ciclo de Actualización
Validamos los resultados comparando los ingresos implícitos por ensayo y por muestra con los rangos de las entrevistas y las señales públicamente visibles, como los recuentos de ensayos, las aprobaciones y los comentarios sobre la intensidad de la subcontratación en los informes. Los valores atípicos se investigan mediante auditorías de supuestos (por ejemplo, saltos de precios inusuales, rendimiento poco realista o doble conteo entre flujos de trabajo) y luego se revisan en un segundo análisis por parte de un analista antes de la aprobación final.
El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios regulatorios, grandes ampliaciones de capacidad o cambios bruscos en la actividad de ensayos clínicos. Antes de la entrega, realizamos una verificación final para que la visión del mercado refleje los datos más actuales disponibles en ese momento.
Tamaño del Mercado de Servicios de Pruebas Bioanalíticas de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los servicios de pruebas bioanalíticas pueden parecer muy dispares porque cada editor elige una combinación diferente de servicios, usuarios finales y etapas de estudio, y también utilizan diferentes años base y lógicas de precios. Algunos modelos se apoyan más en narrativas de pipeline, mientras que otros se anclan más estrechamente a la actividad de estudio medible y a los factores de conversión, lo que cambia el total de ingresos final.
La actividad de ensayos clínicos, la combinación de moléculas y las bandas de precios validadas mediante entrevistas son las verificaciones de evidencia que vinculan a Mordor Intelligence con 4,68 mil millones de USD (2026) sin inflar la cifra utilizando servicios de laboratorio adyacentes que no son necesarios para el bioanálisis regulado. Las mayores brechas suelen provenir de si el desarrollo de métodos se contabiliza por separado o en conjunto, cómo se trata el trabajo de biomarcadores e inmunogenicidad, qué proporción de las pruebas internas se asume que está subcontratada y cómo se gestiona el momento de la conversión de divisas en los consolidados multirregionales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,68 mil millones de USD (2026) | |
| Global Consultancy A | 4,80 mil millones de USD (2024) | Utiliza una base de 2024 y puede incluir un conjunto más amplio de servicios de apoyo de laboratorio en torno al bioanálisis, lo que puede elevar los totales cuando se convierten a ingresos a precios combinados. |
| Life Sciences Publisher B | 5,38 mil millones de USD (2026) | Probablemente aplica un alcance de flujo de trabajo y tecnología más amplio y un supuesto de cuota subcontratada más elevado en todas las regiones, lo que eleva el valor de 2026 por encima de los rangos de precios vinculados a la actividad. |
La comparación muestra que la diferencia se explica principalmente por los límites del alcance y la forma en que se aplican la subcontratación y los precios, más que por un desacuerdo sobre la dirección del crecimiento. Al mantener el conjunto de demanda rastreable hasta la actividad de estudio y luego verificar la matemática de precio-volumen con entrevistas, el número final se mantiene repetible y fácil de auditar año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de servicios de pruebas bioanalíticas?
El mercado generó USD 4,68 mil millones en 2026 y se proyecta que alcance USD 7,23 mil millones para 2031.
¿Qué región geográfica está creciendo más rápido?
Asia-Pacífico lidera con una CAGR prevista del 11,74%, impulsada por la migración de ensayos clínicos y las reformas regulatorias.
¿Por qué se están expandiendo tan rápidamente los ensayos de biomarcadores?
Las estrategias de medicina de precisión requieren perfiles de multiómicas, impulsando la demanda de ensayos de biomarcadores a una CAGR del 12,31% hasta 2031.
¿Cómo están influyendo las CDMO en el mercado?
Las CDMO integran el descubrimiento hasta la fabricación, permitiendo un crecimiento con CAGR del 13,03% al ofrecer responsabilidad bajo un único contrato.
¿Cuáles son los principales desafíos regulatorios?
Los estándares de validación globales divergentes y las normas más estrictas de integridad de datos aumentan los costos de cumplimiento y prolongan los plazos de los proyectos.
¿Cómo está abordando la automatización la escasez de mano de obra especializada?
Los "laboratorios oscuros" impulsados por robótica y los análisis basados en IA ofrecen un rendimiento de 24 horas, reduciendo la dependencia de científicos especialistas escasos.
Última actualización de la página el:



