
Tamaño y Participación del Mercado de Stents Autoexpandibles
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.77 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.71 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.53 % |
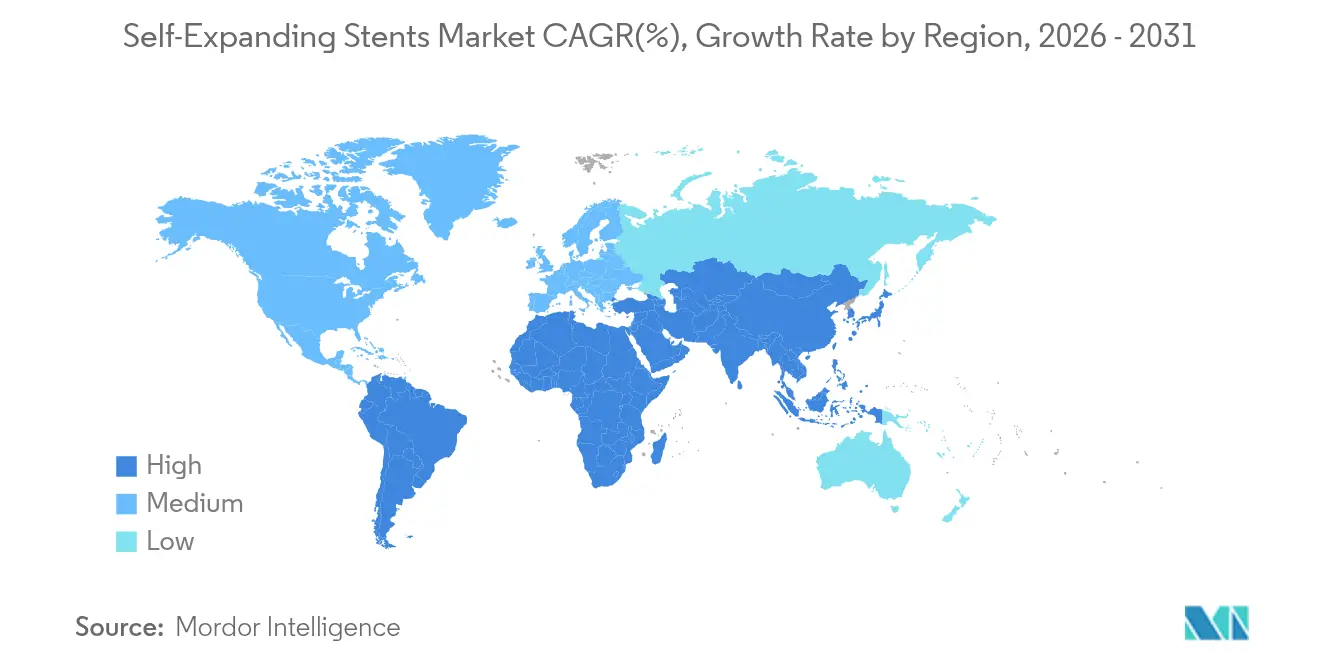
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Stents Autoexpandibles por Mordor Intelligence
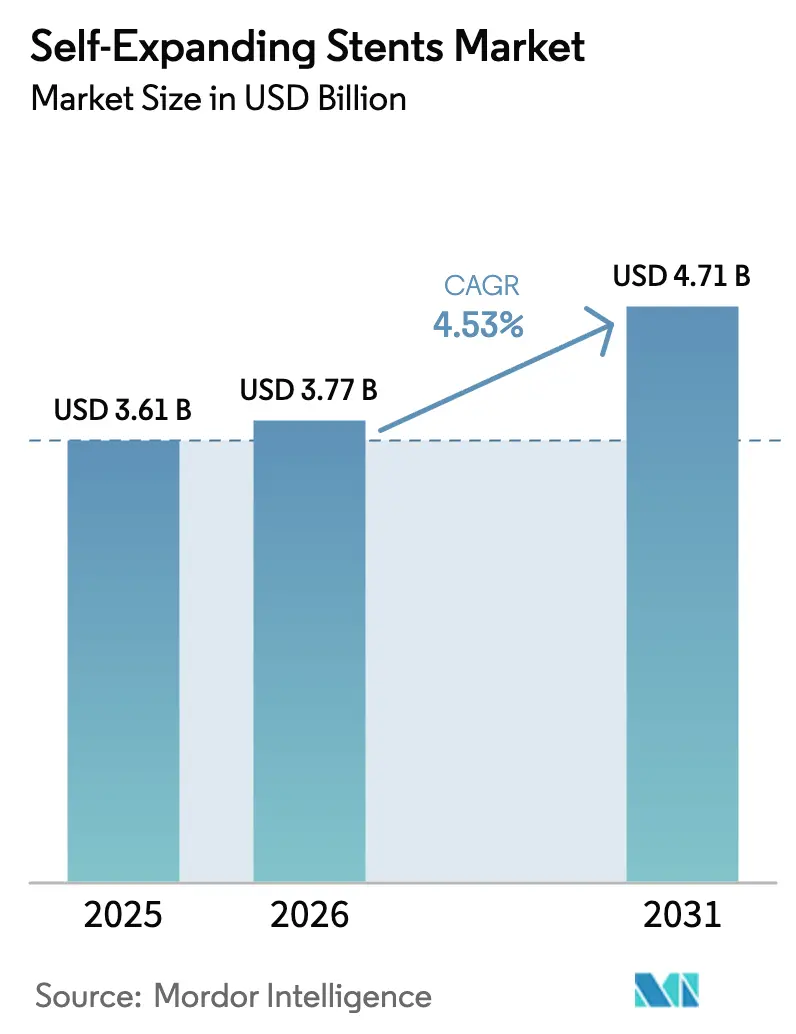
El tamaño del mercado de stents autoexpandibles en 2026 se estima en USD 3,77 mil millones, creciendo desde el valor de 2025 de USD 3,61 mil millones, con proyecciones para 2031 que muestran USD 4,71 mil millones, creciendo a una CAGR del 4,53% durante 2026-2031. La expansión moderada refleja un entorno competitivo maduro, una creciente presión directa de los balones recubiertos de fármacos y una disponibilidad creciente de terapias intervencionistas alternativas. No obstante, el envejecimiento de la población y el aumento constante en los volúmenes de procedimientos mínimamente invasivos continúan sustentando la demanda. La tecnología sigue siendo el eje de la competencia: los diseños basados en nitinol prevalecen por su flexibilidad y resistencia radial, aunque los armazones híbridos de polímero están desafiando el predominio metálico gracias a su superior biocompatibilidad. A nivel regional, los elevados techos de reembolso en América del Norte sostienen la adopción de dispositivos premium, mientras que la simplificación regulatoria y la fabricación local impulsan un rápido crecimiento en Asia-Pacífico.
Conclusiones Clave del Informe
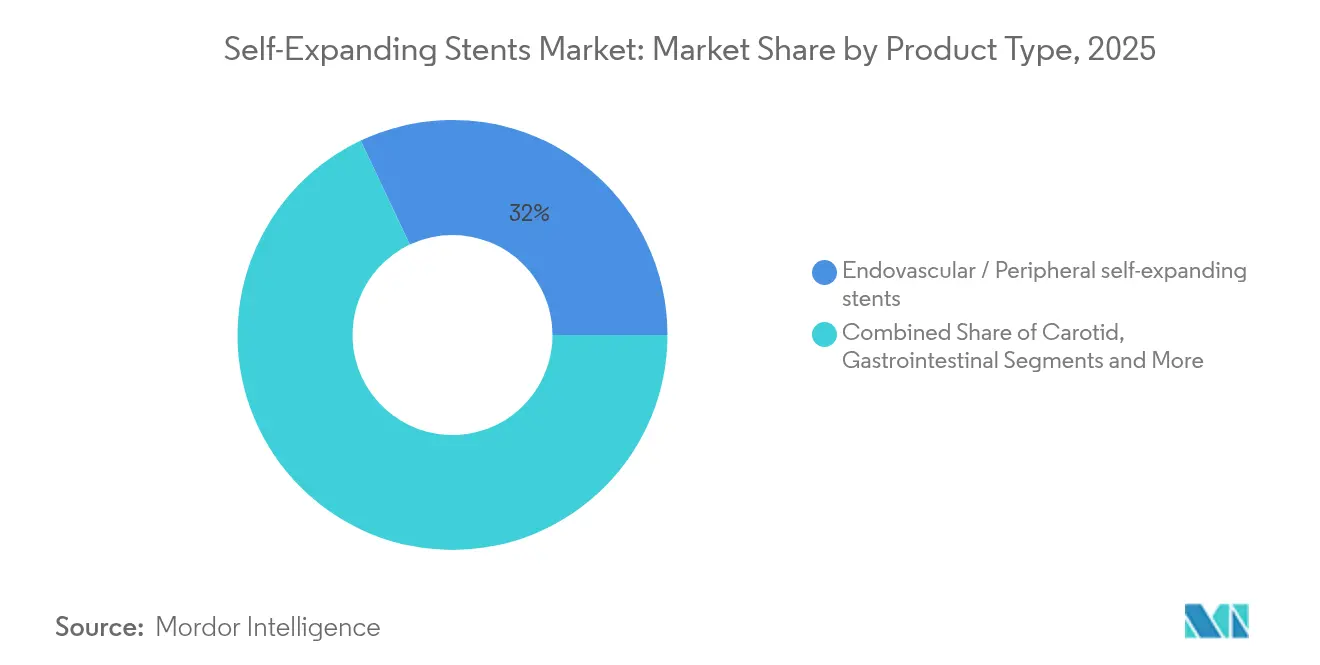
- Por tipo de producto, los sistemas endovasculares y periféricos lideraron con el 32,02% de la participación del mercado de stents autoexpandibles en 2025; se proyecta que los dispositivos intracraneales se expandirán a una CAGR del 6,58% hasta 2031.
- Por material, el nitinol retuvo una participación del 68,77% del tamaño del mercado de stents autoexpandibles en 2025, mientras que los compuestos híbridos de polímero avanzan a una CAGR del 7,93% hasta 2031.
- Por aplicación, los procedimientos femoropoplíteos representaron el 39,02% del tamaño del mercado de stents autoexpandibles en 2025; las intervenciones por debajo de la rodilla registran la perspectiva de CAGR más alta del 7,45%.
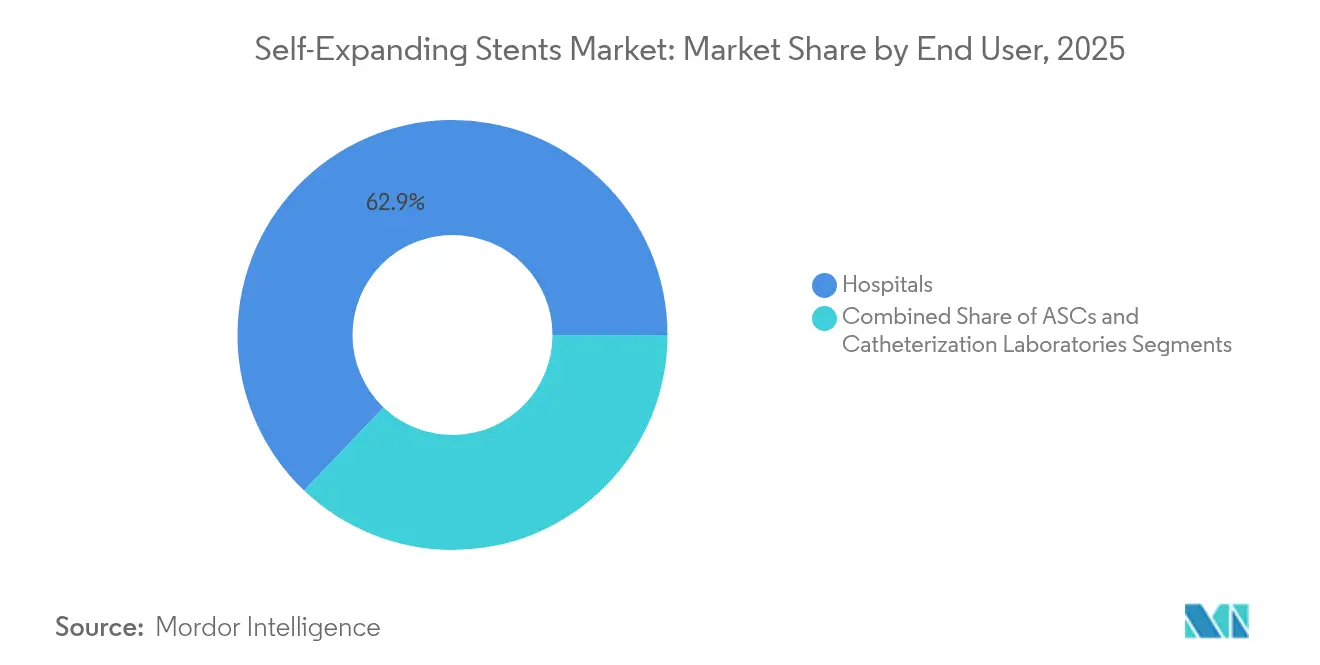
- Por usuario final, los hospitales capturaron el 62,88% de la participación en ingresos en 2025, mientras que los centros de cirugía ambulatoria crecen a una CAGR del 7,01%.
- Por modo de administración, los sistemas sobre guía representaron el 52,02% de la participación del mercado de stents autoexpandibles en 2025, mientras que las plataformas de stent sobre guía muestran la CAGR más rápida del 7,52% hasta 2031.
- Por geografía, América del Norte encabezó el 38,11% de la participación del mercado de stents autoexpandibles en 2025; Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 7,32% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Prevalencia de Casos Cardiovasculares y de EAP | +1.2% | Global, con mayor impacto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Auge de las Intervenciones Periféricas Mínimamente Invasivas | +0.9% | Global, liderado por el crecimiento de Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápidas Mejoras en Tecnología de Nitinol e Imagen | +0.7% | América del Norte y UE, expandiéndose hacia APAC | Mediano plazo (2-4 años) |
| Transición hacia la Cirugía Ambulatoria en Atención Vascular | +0.6% | Mercados centrales de América del Norte y UE | Corto plazo (≤ 2 años) |
| Stents Autoexpandibles Recubiertos de Fármacos para Isquemia BTK | +0.5% | Global, adopción temprana en EE. UU. y UE | Largo plazo (≥ 4 años) |
| Herramientas de Planificación y Dimensionamiento de Procedimientos Habilitadas por IA | +0.4% | América del Norte y UE, mercados selectivos de APAC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta prevalencia de casos cardiovasculares y de EAP
La enfermedad cardiovascular aún afecta a 127,9 millones de adultos en Estados Unidos, lo que representa el 48,6% de los residentes de 20 años o más, a pesar de una caída en las tasas de mortalidad por cardiopatía a 162,1 por 100.000 en 2023. La enfermedad arterial periférica (EAP) afecta actualmente a 113 millones de personas de 40 años o más en todo el mundo. Los pacientes diabéticos muestran una prevalencia de EAP del 11,2%, y los triglicéridos elevados aumentan aún más el riesgo. Estas cifras garantizan un flujo continuo de procedimientos para el mercado de stents autoexpandibles.
Auge de las intervenciones periféricas mínimamente invasivas
Los enfoques endovasculares logran una tasa de éxito técnico del 97,7% en lesiones de la arteria ilíaca clasificadas como TASC II A/B.[1]Le Duc Tin, Resultados de la angioplastia con balón y la colocación de stent para lesiones de la arteria ilíaca,
Frontiers in Surgery, frontiersin.org Los laboratorios con base en consultorios y los centros de cirugía ambulatoria están realizando una proporción creciente de tratamientos de EAP, lo que reduce los costos de hospitalización manteniendo resultados comparables. El seguimiento de dispositivos en tiempo real asistido por IA para la colocación de stents carotídeos ha alcanzado niveles de precisión notables.[2]Yuya Sakakura et al., Stenting de arteria carótida asistido por inteligencia artificial en tiempo real,
Journal of NeuroInterventional Surgery, jnis.bmj.com Estas mejoras en eficiencia refuerzan la adopción.
Rápidas mejoras en tecnología de nitinol e imagen
Los recubrimientos de óxido de titanio-nitruro reducen los eventos cardíacos adversos mayores a 5 años al 16% frente al 39% para los comparadores de metal desnudo. La cuantificación de placa mediante aprendizaje profundo se alinea estrechamente con la ecografía intravascular, mejorando la planificación de procedimientos. Dichos avances amplían el grupo direccionable para las terapias del mercado de stents autoexpandibles.
Transición hacia la cirugía ambulatoria en atención vascular
Los centros ambulatorios muestran una CAGR del 7,35% hasta 2030, ya que los pagadores recompensan las estancias más cortas. Medicare ya reembolsa el stenting ambulatorio de la arteria carótida tras datos favorables de prevención de accidentes cerebrovasculares. Los protocolos de alta el mismo día aumentan la satisfacción del paciente y la utilización de la capacidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alternativas de Angioplastia con Balón y Farmacoterapia | -0.8% | Global, más fuerte en los mercados de la UE | Mediano plazo (2-4 años) |
| Retiros de Productos y Vías Regulatorias Estrictas | -0.6% | Global, mayor impacto en EE. UU. y UE | Largo plazo (≥ 4 años) |
| Cuellos de Botella en la Cadena de Suministro de Nitinol | -0.5% | Impacto en la fabricación global | Corto plazo (≤ 2 años) |
| Datos Limitados de Vigilancia Clínica a Largo Plazo | -0.4% | Global, mercados con enfoque regulatorio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alternativas de angioplastia con balón y farmacoterapia
El ensayo BASIL-3 encontró amputación mayor o muerte en el 58% de los casos con stent liberador de fármacos frente al 66% para la angioplastia con balón simple.[3]Haozhi Gong et al., "Stents liberadores de fármacos versus stents de metal desnudo para la estenosis aterosclerótica intracraneal," BMJ Open, bmjopen.bmj.com Los balones recubiertos de fármacos y la farmacoterapia optimizada ofrecen resultados competitivos sin un implante permanente, limitando el mercado de stents autoexpandibles.
Retiros de productos y vías regulatorias estrictas
Las cartas de advertencia subrayan expectativas estrictas en materia de integridad de datos, extendiendo el desarrollo de dispositivos a entre 5 y 7 años. La certificación MDR europea eleva aún más los costos de cumplimiento, favoreciendo a los operadores establecidos con sólidos sistemas de calidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El predominio periférico impulsa la innovaciónLos sistemas periféricos y endovasculares representaron el 32,02% del mercado de stents autoexpandibles en 2025. La prevalencia de la enfermedad femoral e ilíaca, junto con la paridad de reembolso para los enfoques mínimamente invasivos, sustenta una demanda hospitalaria constante. Los dispositivos intracraneales avanzan a una CAGR del 6,58% impulsados por diseños liberadores de fármacos que reducen la reestenosis en un 77% frente al metal desnudo. Las unidades gastrointestinales pivotan hacia alternativas biodegradables tras la aprobación en Japón en 2025 del armazón esofágico de polímero ELLA-BD. Las indicaciones de vías respiratorias y pulmón se benefician de los stents de polidioxanona que demuestran una efectividad clínica del 89,7% a lo largo de una década.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Material:
La supremacía del nitinol enfrenta el desafío de los polímerosEl nitinol retuvo el 68,77% de la participación del mercado de stents autoexpandibles en 2025, gracias al rendimiento de memoria de forma. Más allá de la presión de costos, los proveedores continúan perfeccionando la resistencia a la fatiga y ofreciendo plataformas de menor perfil. Los compuestos híbridos de polímero, que se expanden a una CAGR del 7,93%, utilizan colágeno adaptado para acelerar la reparación endotelial sin eluir fármacos. Los biorreabsorbibles a base de hierro y las aleaciones de cobalto-cromo sirven para aplicaciones de nicho de alta fuerza.
Por Aplicación:
Liderazgo Fem-Pop en medio de la innovación BTKLa enfermedad femoropoplítea representó el 39,02% del tamaño del mercado de stents autoexpandibles en 2025. La línea liberadora de fármacos Eluvia de Boston Scientific logró una permeabilidad primaria del 85,4% al año 1 frente al 76,3% para los controles de metal desnudo. La isquemia crónica grave de las extremidades por debajo de la rodilla es la aplicación de más rápido crecimiento tras la aprobación del armazón disolvente de Abbott, lo que amplía las opciones terapéuticas para la EAP grave relacionada con la diabetes.
Por Usuario Final:
El predominio hospitalario se desplaza hacia la atención ambulatoriaLos hospitales capturaron el 62,88% de los ingresos de 2025, aunque los centros de cirugía ambulatoria crecen a una CAGR del 7,01% a medida que los pagadores incentivan los modelos ambulatorios. Los sistemas integrados de protección embólica permiten el trabajo periférico «en una sola visita» en entornos de alta el mismo día, reduciendo la demanda de camas y reforzando la economía de los centros de propiedad médica.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Administración:
Los sistemas OTW lideran el impulso innovadorLas plataformas sobre guía (OTW) contribuyeron con el 52,02% de las ventas de 2025 gracias a su superior capacidad de torque y cruce de lesiones. Los híbridos de stent sobre guía se expanden a una CAGR del 7,52% a medida que los operadores prefieren intercambios simplificados. Los dispositivos a través del endoscopio siguen siendo fundamentales para el trabajo en el conducto biliar y la tráquea, beneficiándose de una miniaturización continua.
Análisis Geográfico
Mercado de Stents Autoexpandibles de América del Norte
América del Norte retuvo el 38,11% de los ingresos de 2025. La amplia cobertura de seguros para procedimientos carotídeos, coronarios y periféricos sostiene la adopción de productos premium. Las designaciones de dispositivos innovadores aceleran los lanzamientos en Estados Unidos, como lo ilustra la aprobación del andamiaje Esprit BTK de Abbott en 2024. Canadá adopta protocolos similares, mientras que México amplía el acceso mediante inversiones en hospitales públicos.
Mercado de Stents Autoexpandibles de Europa
Europa sigue siendo un centro de excelencia clínica con un gasto cauteloso. El ensayo SPORTS en 2025 reportó un 94,5% de libertad de revascularización de la lesión objetivo para Eluvia frente al 80,7% para los balones recubiertos de fármaco, lo que refuerza la adopción basada en evidencia. Sin embargo, las normas de certificación MDR elevan los costos de cumplimiento y ralentizan los lanzamientos, consolidando en última instancia el número de proveedores.
Mercado de Stents Autoexpandibles de Asia-Pacífico
Asia-Pacífico registra una CAGR del 7,32% hasta 2031. La NMPA de China aprobó el sistema VitaFlow Liberty Flex de MicroPort en 2025, lo que subraya la innovación nacional. Japón lidera los stents gastrointestinales biodegradables, e India adopta diseños coronarios de próxima generación como el XIENCE Sierra de Abbott. La expansión del seguro gubernamental y la fabricación localizada reducen los costos por procedimiento, ampliando el alcance del mercado.

Panorama regulatorio
Panorama regulatorio: En 2026, la Comisión Europea avanzó en actos delegados en el marco del Reglamento (UE) 2017/745 para dispositivos implantables. Esto amplió el alcance de las exenciones del artículo 61(6)(b) tras las consultas del MDCG, y reforzó el marco de evidencia clínica del MDR para dispositivos de mayor riesgo, manteniendo al mismo tiempo una evaluación posterior a la comercialización rigurosa.
En Estados Unidos, las vías de la FDA para stents vasculares y venosos siguen dependiendo del PMA para implantes de mayor riesgo y del 510(k) para los tipos de dispositivos que cumplen los requisitos. Se utilizan estudios pivotales respaldados por IDE cuando es necesario, con énfasis en la integridad de los datos y los sistemas de calidad para respaldar estrategias regulatorias transfronterizas.
Análisis de la cadena de valor
Análisis de la cadena de valor: El riesgo de suministro aguas arriba sigue concentrado en el nitinol y los tubos de tolerancia estrecha, mientras que la innovación en materiales se está desplazando hacia plataformas propietarias como MiRus SIEGEL. La inversión de 1.500 millones de USD de Boston Scientific en MiRus LLC en mayo de 2026 asegura el acceso a materiales de próxima generación y una base de plataforma para futuros diseños de stents.
La diferenciación en el segmento intermedio proviene cada vez más de los recubrimientos, la compatibilidad de imagen y la ingeniería de capacidad de entrega, y los principales actores continúan estableciendo asociaciones para asegurar el acceso a la cartera de dispositivos vasculares de próxima generación. La inversión en MiRus en 2026 muestra cómo los actores establecidos combinan su escala interna con capacidades biomateriales externas para acelerar el desarrollo y la preparación regulatoria.
Panorama Competitivo
La consolidación del sector continuó cuando Teleflex acordó adquirir la unidad de intervención vascular de Biotronik por EUR 760 millones, mientras que Boston Scientific adquirió Silk Road Medical por USD 1.260 millones. Los líderes buscan proporcionar ecosistemas completos de procedimientos que combinen stents, guías y software de planificación con IA. Los nuevos participantes se centran en diseños híbridos de polímero y recuperables; Reflow Medical obtuvo la autorización de novo de la FDA en mayo de 2025 para el stent recuperable Spur, señalando nuevos ángulos competitivos. La inestabilidad en los precios de los materiales —especialmente el nitinol— añade riesgo de costos, fomentando la integración vertical y la diversificación de fuentes.
Líderes de la Industria de Stents Autoexpandibles
Medtronic
Boston Scientific
Abbott
Cook Medical
BD
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Stents Autoexpandibles
- Boston Scientific
- Medtronic
- Abbott Laboratories
- Beckton Dickinson
- Cook Group
- Terumo
- BIOTRONIK
- Cordis
- Merit Medical Systems
- Veryan Medical
- W. L. Gore & Associates
- MicroPort
- Taewoong Medical
- Micro-Tech (Nanjing)
- Lepu Medical
- SINOMED
- Endologix
- Shockwave Medical
- InspireMD
- EndoVascular Engineering

Oportunidades de mercado y perspectivas futuras
Oportunidades de mercado y perspectivas futuras: La evidencia de 2026 apunta a inversiones estratégicas y hitos regulatorios que afectan la forma en que se despliegan las capacidades. La inversión de 1.500 millones de USD de Boston Scientific en MiRus LLC en mayo de 2026, junto con la IDE de la FDA otorgada a MiRus para el ensayo STAR, indica un enfoque en expandir indicaciones respaldadas por datos y apoyar plataformas transcatéter de próxima generación.
Las actualizaciones del MDR de la UE en 2026 también continúan configurando la infraestructura de cumplimiento y los paquetes de datos. Este entorno favorece el despliegue multirregional para fabricantes y proveedores a escala que puedan construir evidencia mediante la vigilancia posterior a la comercialización y la planificación de la evaluación clínica.
Recent Industry Developments in Mercado de Stents Autoexpandibles
- Junio de 2026: La aprobación de la marca CE para el stent venoso GORE VIABAHN FORTEGRA amplía la cartera de stents venosos de Gore y permite un acceso más amplio a los pacientes en distintos mercados. El desarrollo refuerza el liderazgo de Gore en stents venosos autoexpandibles y respalda la comercialización transfronteriza.
- Marzo de 2026: El stent vascular cubierto Revello para el tratamiento de la arteria ilíaca obtiene la marca CE, ampliando la cartera de stents cubiertos de BD para lesiones periféricas complejas. Este movimiento posiciona a BD para captar casos más desafiantes en el mercado arterial ilíaco y periférico.
- Enero de 2026: El stent venoso GORE VIABAHN FORTEGRA recibe la aprobación de la FDA, desbloqueando el potencial de comercialización en EE. UU. para los stents venosos autoexpandibles de Gore. La autorización refuerza el liderazgo de Gore en intervenciones venosas y amplía el acceso en el mercado estadounidense.


Mercado de Stents Autoexpandibles Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por los stents autoexpandibles utilizados en procedimientos mínimamente invasivos, contabilizados en el punto de venta a usuarios finales como hospitales y centros quirúrgicos ambulatorios en las principales regiones.
Exclusiones del alcance: excluimos guías, catéteres, balones, desechables de imagenología y tarifas de servicios de procedimiento que puedan facturarse junto con un stent.
Descripción general de la segmentación
- Por Tipo de Producto
- Stents autoexpandibles carotídeos
- Stents autoexpandibles gastrointestinales
- Stents autoexpandibles endovasculares / periféricos
- Stents autoexpandibles de vías respiratorias / pulmón
- Stents autoexpandibles intracraneales
- Otros
- Por Material
- Nitinol
- Cobalto-cromo
- Acero inoxidable
- Polímero / Híbrido
- Por Aplicación
- Arteria Fem-Pop
- Arteria ilíaca
- Arteria carótida
- Estenosis biliares
- Vía aérea traqueobronquial
- Estenosis intracraneal
- Otros
- Por Usuario Final
- Hospitales
- Centros de Cirugía Ambulatoria
- Laboratorios de Cateterismo
- Por Modo de Administración
- Sistemas Sobre Guía (OTW)
- Sistemas A Través del Endoscopio (TTS)
- Sistemas de Stent Sobre Guía
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con el mapeo del contexto de enfermedades y procedimientos que impulsa la demanda de stents, y luego se incorporaron señales de política y comercio que pueden alterar los volúmenes y los precios. Utilizamos fuentes públicas como las bases de datos de dispositivos y comunicaciones de seguridad de la FDA de EE. UU., los CDC de EE. UU., las estadísticas de salud de la OCDE y el Banco Mundial para indicadores macro de salud que influyen en el acceso a los procedimientos y en los presupuestos.
Para fundamentar el modelo en la actividad real del mercado, también revisamos fuentes como las normas de reembolso y pago de CMS, las estadísticas comerciales de UN Comtrade (cuando son relevantes para los flujos de dispositivos), y guías clínicas publicadas y artículos revisados por pares que abordan patrones de utilización y resultados. Se utilizaron presentaciones corporativas, presentaciones a inversores y prensa médica de buena reputación para comprender los cambios en la combinación de productos y el momento de comercialización regional. Para verificaciones cruzadas estructuradas, consultamos selectivamente suscripciones de pago que respaldan la inteligencia financiera corporativa, el mapeo de patentes y el análisis de importación-exportación a nivel de envío. Esta lista es solo ilustrativa, y se utilizaron muchas otras fuentes públicas y propietarias para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en verificar qué es lo que realmente impulsa los ingresos, lo que incluye los volúmenes de procedimientos, la combinación de canales y los rangos de precios observados en entornos hospitalarios y ambulatorios. Hablamos con una combinación de usuarios clínicos, equipos de adquisiciones, distribuidores y líderes de producto o comerciales en las principales regiones, de modo que las suposiciones de la investigación documental pudieran confirmarse y ajustarse donde los patrones de práctica difieren.
La información de estas conversaciones nos ayudó a poner a prueba los impulsores de adopción, los ciclos de reemplazo y el impacto práctico de los cambios en el reembolso y las adjudicaciones de licitaciones, y luego alinear el modelo final del mercado con lo que se está comprando actualmente.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 16% | Asia-Pacífico: 43% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 39% | EMEA: 36% |
| Actores más pequeños: 19% | Gerentes: 45% | América: 21% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que los grupos de demanda de procedimientos se reconstruyen por geografía y luego se traducen en volúmenes de stents utilizando tasas de penetración y uso realistas para los diseños autoexpandibles. Una vez construido ese total, se corrobora utilizando aproximaciones selectivas de abajo hacia arriba, como rangos de precios muestreados multiplicados por unidades estimadas para entornos de atención clave, seguido de verificaciones con distribuidores y canales para corregir brechas evidentes.
Las variables clave utilizadas en el modelo incluyen las tendencias de volumen de procedimientos para las intervenciones endovasculares y endoscópicas relevantes, el cambio de participación entre hospitales y centros ambulatorios, los rangos de precio de venta promedio por región, el ritmo de las mejoras de material y diseño (por ejemplo, la preferencia por el nitinol en vasos flexibles), y la presión de precios relacionada con el reembolso o las licitaciones. Cuando los datos directos son escasos, las suposiciones se completan utilizando indicadores proxy como los patrones de importación, el calendario de aprobaciones regulatorias y los rangos de expertos del trabajo primario, y luego se acotan mediante una revisión iterativa.
Para los pronósticos, se aplica un análisis de escenarios en torno a variables que pueden cambiar rápidamente, especialmente el crecimiento de los procedimientos, la compresión de precios y la velocidad de adopción en sistemas de salud de crecimiento más rápido. La trayectoria final del pronóstico se verifica luego frente a las expectativas de utilización clínica y las señales presupuestarias recopiladas en las entrevistas, de modo que la curva de crecimiento se mantenga práctica y no puramente basada en tendencias.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación de señales independientes, incluidos indicadores de procedimientos, rangos de precios y comentarios sobre la adopción a nivel regional recopilados en el trabajo de campo. Se marcan los valores atípicos cuando las unidades implícitas o los ingresos por procedimiento se desvían más allá de rangos razonables, y esas áreas se reelaboran con una revisión adicional de las suposiciones y las notas de las fuentes.
Antes de la aprobación final, el modelo se revisa en etapas para que la lógica, las variables y los cálculos sean consistentes entre países y usuarios finales, y cualquier variación importante se explica en términos claros. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos significativos, como acciones regulatorias importantes, revisiones de reembolso o movimientos de precios de cambio abrupto. Justo antes de la entrega, se realiza una verificación final para que los clientes reciban la visión más actualizada disponible en ese momento.
Comparación de la estimación de Mordor Intelligence del mercado de stents autoexpandibles con otras estimaciones publicadas
Los valores de mercado publicados para los stents autoexpandibles a menudo parecen diferentes porque la canasta de dispositivos incluida y la base temporal para los precios no son las mismas entre estudios, y hasta pequeñas decisiones de alcance pueden modificar los totales. Las diferencias también surgen de cómo se interpretan los volúmenes de procedimientos, qué entornos se contabilizan y con qué rapidez se actualizan las suposiciones después de cambios importantes de política o precios.
Algunas cifras publicadas incorporan categorías de stents adyacentes o solo rastrean un subconjunto vascular más estrecho, y el precio puede modelarse utilizando niveles de lista en lugar de rangos realizados. Para Mordor Intelligence, los ingresos se contabilizan solo para los stents autoexpandibles vendidos a hospitales y centros quirúrgicos ambulatorios, y los precios están vinculados a realidades de compra específicas de cada región, que se verificaron nuevamente mediante entrevistas de campo recientes e insumos actualizados.
Comparación de referencia
| Fuente | Tamaño del mercado | Vacíos en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,77 mil millones de USD (2026) | |
| Editorial Sectorial A | 4,00 mil millones de USD (2025) | Utiliza un año base anterior y una interpretación de dispositivos más amplia que puede combinar stents autoexpandibles con tipos de stents cercanos, y la lógica de precios no está claramente vinculada a los rangos de compra de los usuarios finales por región. |
| Portal de Datos Global B | 3,80 mil millones de USD (2024) | Se basa en valores de períodos más antiguos y depende de la aplicación de un crecimiento general sin mostrar la conversión de procedimientos a unidades ni las divisiones por entorno de atención, lo que puede subestimar el desplazamiento hacia centros ambulatorios y la presión de precios más reciente. |
La tabla muestra que la dispersión se explica principalmente por las decisiones de inclusión de alcance y por cómo se reconstruyen el precio y el volumen a partir de los procedimientos hasta llegar a la demanda por unidad. Al mantener específico el conjunto de productos contabilizados, revisar nuevamente la combinación de entornos de atención y alinear las suposiciones con señales observables de procedimientos y precios, la cifra final se mantiene trazable y repetible para la toma de decisiones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de stents autoexpandibles?
El mercado de stents autoexpandibles está valorado en USD 3,77 mil millones en 2026 y se proyecta que alcance USD 4,71 mil millones en 2031, creciendo a una CAGR del 4,53%.
¿Qué material domina el mercado de stents autoexpandibles?
El nitinol domina con el 68,77% de participación de mercado debido a sus exclusivas propiedades de memoria de forma y su superior flexibilidad, aunque los compuestos híbridos de polímero crecen más rápidamente a una CAGR del 7,93% hasta 2031.
¿Qué impulsa el crecimiento en el segmento de stents intracraneales?
Los stents autoexpandibles intracraneales crecen a una CAGR del 6,58% debido a evidencia clínica innovadora que muestra que los diseños liberadores de fármacos reducen las tasas de reestenosis en un 77% en comparación con las alternativas de metal desnudo.
¿Cómo están afectando los centros de cirugía ambulatoria al mercado de stents autoexpandibles?
Los centros de cirugía ambulatoria son el segmento de usuario final de más rápido crecimiento con una CAGR del 7,01%, impulsado por la mejora en la capacidad de administración de dispositivos, políticas de reembolso favorables y el cambio hacia procedimientos ambulatorios.
Última actualización de la página el:



