
Tamaño y Participación del Mercado de Stents Ureterales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
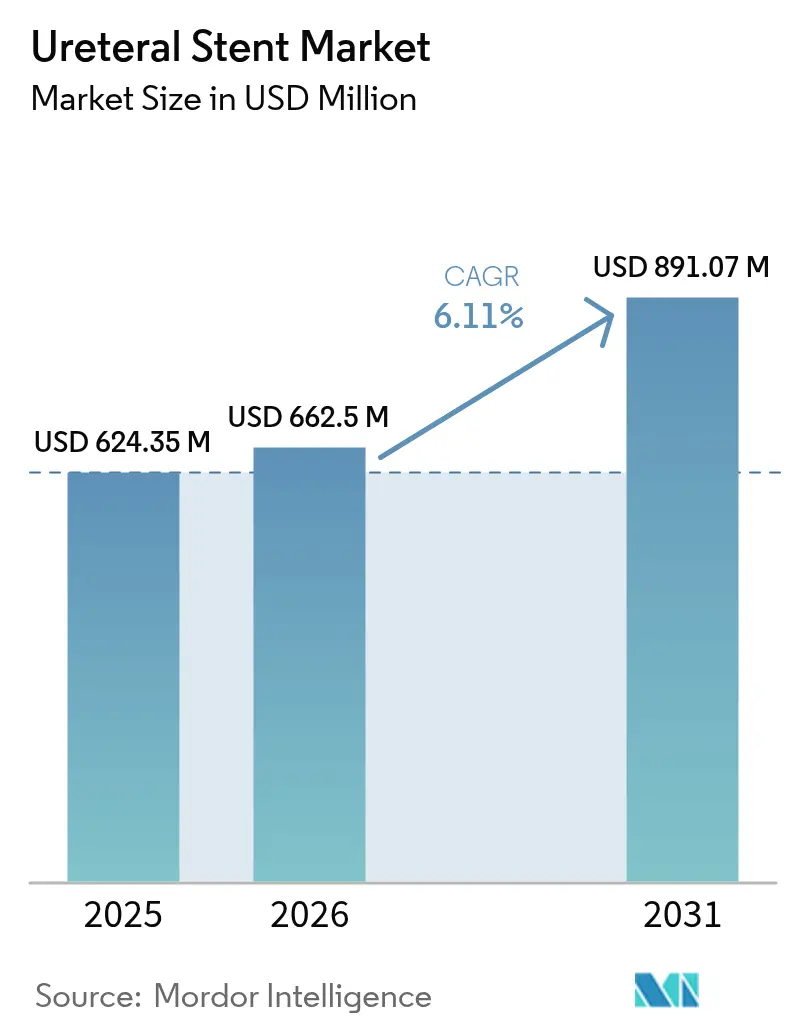
| Tamaño del Mercado (2026) | 662.5 Millones de dólares |
| Tamaño del Mercado (2031) | 891.07 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.11 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Stents Ureterales por Mordor Intelligence
El tamaño del mercado de stents ureterales fue valorado en USD 624,35 millones en 2025 y se estima que crecerá desde USD 662,5 millones en 2026 hasta alcanzar USD 891,07 millones en 2031, a una CAGR del 6,11% durante el período de pronóstico (2026-2031). La innovación en biodegradabilidad, acelerada por la autorización de la FDA del stent RELIEF para la prevención del reflujo vesicoureteral, está redefiniendo la dinámica competitiva al tiempo que aborda las preocupaciones de larga data en torno a los procedimientos de extracción secundaria. La mayor prevalencia de cálculos renales —ahora del 9,25% entre los adultos estadounidenses— amplía los volúmenes de procedimientos, especialmente en mujeres menores de 60 años, e impulsa a los fabricantes a perfeccionar diseños adaptados por género.[1]Hidar Alibrahim, "Prevalencia de Cálculos Renales en la Población Estadounidense," JU Open Plus, journals.lww.com El envejecimiento demográfico intensifica la demanda de soluciones de drenaje menos invasivas, alentando a los sistemas de salud a derivar casos complejos hacia centros quirúrgicos ambulatorios eficientes. Los avances en ciencia de materiales —desde nanorrevestimientos anti-incrustación hasta polímeros biodegradables radiopacos— fortalecen la diferenciación de productos, mientras que los sistemas de colocación guiados por inteligencia artificial mejoran la precisión en el primer intento y reducen las tasas de revisión.[2]Administración de Alimentos y Medicamentos de los Estados Unidos, "Aprobaciones de Dispositivos 2024," fda.gov La consolidación estratégica continúa a medida que los grandes fabricantes de dispositivos adquieren innovadores de nicho, como lo ejemplifica la compra por parte de Teleflex de la unidad de intervención vascular de BIOTRONIK por EUR 760 millones para ampliar el potencial de venta cruzada en urología.
Conclusiones Clave del Informe
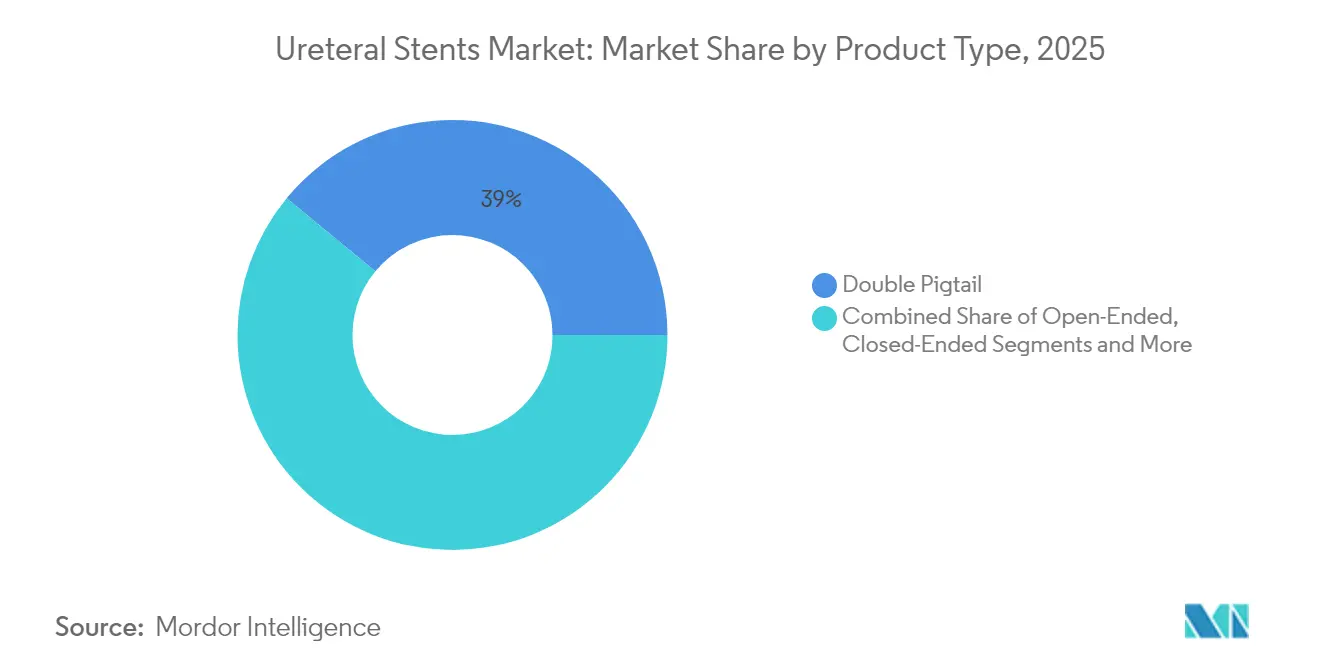
- Por tipo de producto, los stents de doble pigtail lideraron con el 39,02% de la participación del mercado de stents ureterales en 2025, mientras que los diseños biodegradables avanzan a una CAGR del 10,04% hasta 2031.
- Por material, el poliuretano representó el 41,85% del tamaño del mercado de stents ureterales en 2025, mientras que los polímeros biodegradables se expanden a una CAGR del 10,48% hasta 2031.
- Por revestimiento, las variantes hidrofílicas captaron el 42,78% de los ingresos en 2025; las alternativas con nanorrevestimiento anti-incrustación tienen la CAGR proyectada más alta del 7,83% hasta 2031.
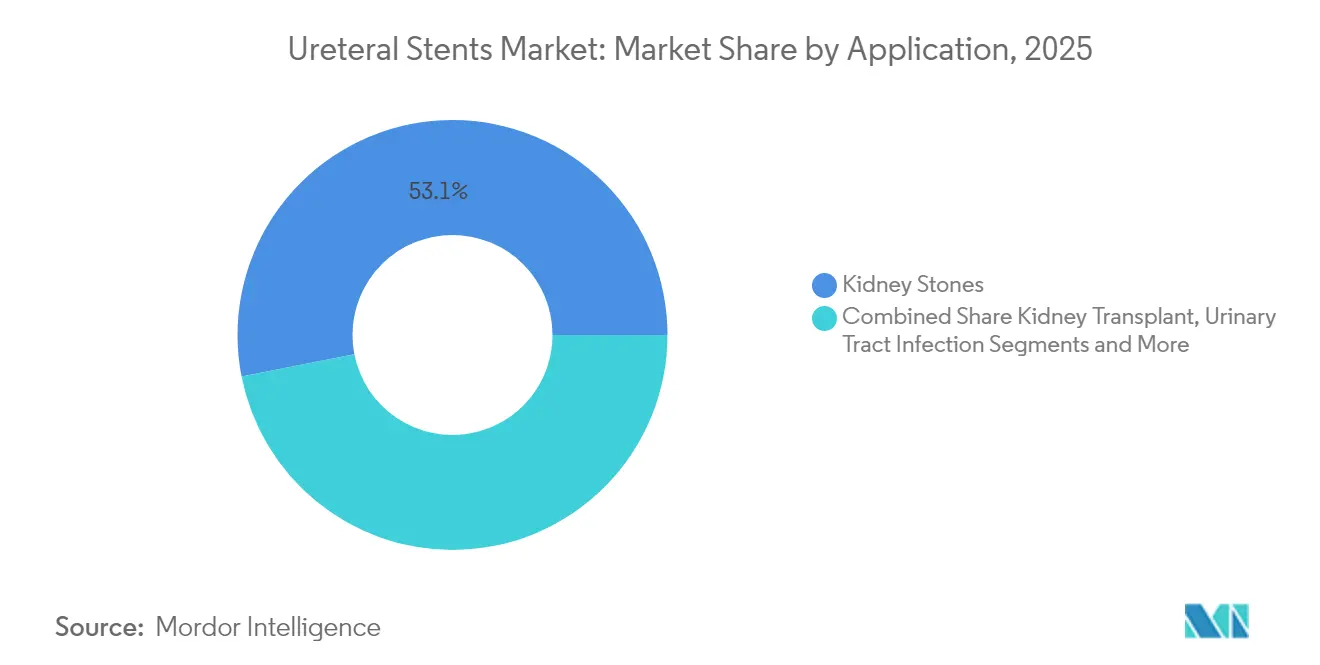
- Por aplicación, el manejo de cálculos renales representó el 53,10% del tamaño del mercado de stents ureterales en 2025; se prevé que los procedimientos relacionados con tumores aumenten a una CAGR del 8,35%.
- Por usuario final, los hospitales mantuvieron el 58,92% de la participación del mercado de stents ureterales en 2025, mientras que los centros quirúrgicos ambulatorios están proyectados para crecer a una CAGR del 7,18% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Carga de Trastornos Urológicos | +1.2% | Global, con mayor impacto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Aumento de Cirugías Urológicas Vinculadas al Envejecimiento de la Población | +1.8% | Global, concentrado en regiones desarrolladas | Largo plazo (≥ 4 años) |
| Incremento en Investigación y Desarrollo de Innovaciones en Materiales y Revestimientos | +0.9% | América del Norte y la UE liderando, Asia-Pacífico siguiendo | Mediano plazo (2-4 años) |
| Mayor Adopción y Lanzamiento de Stents Biodegradables/Biorreabsorbibles | +1.1% | Global, adopción temprana en América del Norte | Mediano plazo (2-4 años) |
| Dimensionamiento y Colocación Guiados por Inteligencia Artificial para Reducir las Tasas de Revisión | +0.7% | América del Norte y la UE, adopción gradual en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento de la Ureteroscopia Ambulatoria en Centros Quirúrgicos Ambulatorios | +0.9% | América del Norte principalmente, expandiéndose a la UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Trastornos Urológicos
La enfermedad por cálculos renales afecta actualmente al 9,25% de los adultos estadounidenses, con los mayores incrementos en mujeres menores de 60 años —un cambio demográfico que impulsa el perfeccionamiento del diseño de stents específicos por género.[1]Hidar Alibrahim, "Prevalencia de Cálculos Renales en la Población Estadounidense," JU Open Plus, journals.lww.comLos cambios metabólicos asociados a la obesidad aceleran la formación de cálculos en poblaciones más jóvenes, creando una cartera sostenida de procedimientos de colocación preventiva de stents. La enfermedad renal crónica se correlaciona fuertemente con los dispositivos retenidos; el 30,6% de los pacientes con stents olvidados desarrollan enfermedad renal crónica frente al 8,3% cuando la extracción se realiza a tiempo, lo que orienta a los clínicos hacia opciones de larga permanencia y biocompatibles. Estas realidades epidemiológicas sustentan un crecimiento procedimental sostenido y motivan a los fabricantes a ofrecer diseños que mantengan el drenaje minimizando la incrustación durante períodos prolongados.
Aumento de Cirugías Urológicas Vinculadas al Envejecimiento de la Población
Aproximadamente el 14,53% de los adultos mayores experimenta actualmente cálculos renales, aunque los resultados del tratamiento en octogenarios son comparables a los de cohortes más jóvenes, lo que valida la ureteroscopia combinada con la colocación de stents para pacientes frágiles. Las tasas iniciales de ausencia de cálculos alcanzan el 88% y aumentan al 97% tras la terapia complementaria, mientras que las complicaciones se mantienen cerca del 9%, lo que refuerza la preferencia por los stents biodegradables que eliminan la necesidad de segundas intervenciones. Las evaluaciones de fragilidad muestran un riesgo 1,731 veces mayor de cálculos renales, lo que fomenta estrategias de drenaje preventivo para adultos mayores vulnerables. Los programas de urología geriátrica están estandarizando los protocolos de anestesia y recuperación para adaptarse a las reservas fisiológicas reducidas, posicionando los implantes temporales y disolubles como opción predeterminada.
Incremento en Investigación y Desarrollo de Innovaciones en Materiales y Revestimientos
Los revestimientos avanzados como Percushield y pHreeCoat reducen la adherencia de calcio y magnesio en comparación con las capas tradicionales de Hydroplus, abordando directamente la prevalencia de incrustación del 80,8% en stents olvidados. La guía preliminar de la FDA sobre análisis químico endurece las pruebas de biocompatibilidad, acelerando el cambio hacia polímeros de bajo nivel de extractables. Las superficies anti-incrustación de ingeniería nano muestran una CAGR del 8,12%, y los diseños de liberación de fármacos que liberan agentes antibiopelícula están pasando del laboratorio a la práctica clínica. Los aditivos radiopacos integrados en matrices biodegradables permiten a los clínicos rastrear la degradación in vivo en imágenes de rutina, resolviendo una barrera de visibilidad previa.
Mayor Adopción y Lanzamiento de Stents Biodegradables/Biorreabsorbibles
Los modelos biodegradables se están expandiendo a una CAGR del 10,57%, demostrando equivalencia clínica al tiempo que evitan a los pacientes las molestias y el costo de la extracción. Las geometrías impresas en 3D con PLA y PLA/PHB permiten un dimensionamiento personalizado para anatomías complejas, y la claridad regulatoria llegó cuando la FDA reconoció la norma ASTM F2579-18 para resinas a base de láctido. Los datos tempranos de stents traqueales que muestran una efectividad del 89,7% a los dos meses generan confianza para la adaptación urológica. El moldeo por inyección de líquidos está escalando la producción sin sacrificar la esterilidad, mientras que las variantes combinadas de liberación de fármacos prometen alivio mecánico simultáneo y terapia localizada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgos de Infección e Incrustación | -0.8% | Global, mayor impacto en regiones con seguimiento limitado | Largo plazo (≥ 4 años) |
| Incomodidad del Paciente / Síntomas Relacionados con el Stent | -0.6% | Global, afectando particularmente a mercados con alta conciencia de calidad | Mediano plazo (2-4 años) |
| Escasez en la Cadena de Suministro de Siliconas de Grado Médico | -0.9% | Global, impacto concentrado en centros de fabricación | Corto plazo (≤ 2 años) |
| Escrutinio Regulatorio sobre los Subproductos Biodegradables | -0.4% | América del Norte y la UE principalmente, expandiéndose globalmente | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Riesgos de Infección e Incrustación
La incrustación afecta al 80,8% de los stents olvidados y genera una incidencia de infección urinaria del 40,2%, mientras que el riesgo escala del 18,33% a las 5 semanas al 75% más allá de las 12 semanas, subrayando la necesidad de un intercambio oportuno o de opciones reabsorbibles. La permanencia preoperatoria prolongada que supera los dos meses multiplica casi cuatro veces el riesgo de infección post-ureteroscopia. Incluso los dispositivos visualmente limpios pueden albergar bloqueo cristalino interno, lo que requiere intervención de emergencia e impulsa la investigación y el desarrollo hacia revestimientos antimicrobianos que interrumpan la formación de biopelículas.
Incomodidad del Paciente / Síntomas Relacionados con el Stent
Los dispositivos doble J tradicionales causan reflujo vesicoureteral en el 63% de los casos frente a ninguno con el diseño RELIEF, destacando el potencial de alivio de síntomas mediante el perfeccionamiento de la ingeniería.[3]Ansley Kelm, "El Stent Ureteral RELIEF Obtiene la Autorización de la FDA," University Hospitals News, news.uhhospitals.orgLa colocación completamente intraureteral reduce significativamente las puntuaciones de dolor tanto en cohortes normotensas como diabéticas. Los impactos en la calidad de vida se extienden a la función sexual, creando desafíos de adherencia a menos que los dispositivos de próxima generación minimicen la irritación. Las soluciones de stent con hilo permiten la autoextracción por parte del paciente y acortan las visitas a la clínica, aunque los pequeños riesgos de desplazamiento exigen protocolos de selección cuidadosos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Dominio del Doble Pigtail Enfrenta el Desafío BiodegradableLos dispositivos de doble pigtail mantuvieron el 39,02% de la participación del mercado de stents ureterales en 2025 porque los clínicos valoran su drenaje confiable y su colocación sencilla. Sin embargo, las alternativas biodegradables están creciendo un 10,04% anual a medida que los hospitales se centran en vías de atención de procedimiento único que aumentan el rendimiento y la satisfacción del paciente. Las configuraciones de extremo abierto y extremo cerrado siguen siendo de nicho, reservadas para casos anatómicamente complejos o estenosis que requieren control de flujo direccional. Los stents metálicos atienden las necesidades de obstrucción maligna, con el sistema Allium que ofrece una supervivencia funcional del 59,5% y una permeabilidad media de 22 meses a pesar de una migración notable.
Las innovaciones biodegradables abordan las principales desventajas de los productos tradicionales. Las mezclas de PLA/PGA soportan las fuerzas postoperatorias tempranas antes de disolverse en CO₂ y agua, limitando la irritación crónica. Las construcciones híbridas combinan marcos metálicos autoexpandibles con cubiertas reabsorbibles para unir la fuerza radial a largo plazo con la eventual restauración de la luz. Las geometrías impresas en 3D específicas para cada paciente reducen la migración al adaptarse a la curvatura ureteral, alineándose con la tendencia del mercado de stents ureterales hacia la terapia personalizada a escala.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Material:
Los Polímeros Biodegradables Reconfiguran las Jerarquías TradicionalesEl poliuretano mantuvo el 41,85% del tamaño del mercado de stents ureterales en 2025 gracias a décadas de familiaridad clínica y flexibilidad equilibrada. Sin embargo, los materiales biodegradables exhiben una CAGR del 10,48% porque los pagadores recompensan la evitación de segundos procedimientos. La silicona continúa dominando los casos de permanencia prolongada, valorada por su suavidad y baja propensión a la incrustación, aunque las escaseces en la cadena de suministro de grados de calidad médica impulsan la diversificación hacia variantes de caucho de silicona líquida producidas más cerca del punto de atención.
Los diseños compuestos integran rellenos radiopacos dentro de matrices biodegradables, garantizando visibilidad sin residuos permanentes. Los híbridos metal-polímero aprovechan la elasticidad del nitinol al tiempo que proporcionan andamiaje luminal reabsorbible. A medida que la estandarización ASTM F2579-18 agiliza la revisión de la FDA, los fabricantes aceleran los lanzamientos, reforzando un cambio estructural en el mercado de stents ureterales donde la función temporal reemplaza la implantación permanente.
Por Revestimiento/Tecnología:
La Innovación Anti-Incrustación Impulsa el CrecimientoLos revestimientos hidrofílicos captaron el 42,78% de los ingresos en 2025 al facilitar la inserción y reducir la fricción. Los nanorrevestimientos anti-incrustación se expanden ahora a una CAGR del 7,83%, abordando el punto de dolor central de la acumulación de minerales. Los datos tempranos muestran que las superficies Percushield reducen drásticamente la precipitación de calcio, prolongando los tiempos de permanencia seguros sin antibióticos sistémicos adicionales. Los perfiles de liberación de fármacos migran desde la cardiología, con liberación controlada de gentamicina o heparina dirigida a la infección y la trombosis in situ.
Los diseños preparados para el futuro combinan químicas sensibles al pH con sensores inteligentes que señalan signos tempranos de obstrucción a paneles de control basados en la nube. Dicha convergencia refleja las presiones más amplias del mercado de stents ureterales donde los fabricantes de dispositivos deben combinar hardware con análisis de datos para ganar contratos de adquisición que enfatizan el reembolso basado en resultados.
Por Aplicación:
El Tratamiento de Tumores Emerge como Segmento de Alto CrecimientoLa intervención por cálculos renales aún generó el 53,10% de los ingresos del mercado de stents ureterales en 2025 debido a la alta prevalencia y los episodios recurrentes. Mientras tanto, el drenaje relacionado con tumores muestra una CAGR del 8,35% a medida que el aumento de la supervivencia al cáncer exige una permeabilidad duradera sin exposición anestésica repetida. La recuperación post-ureteroscopia se beneficia de stents delgados y lubricados que reducen la hematuria y agilizan el alta en centros ambulatorios.
En cirugía de trasplante, los andamiajes biodegradables protegen las delicadas anastomosis durante la reperfusión vascular antes de desaparecer para reducir la infección. Las herramientas de dimensionamiento guiadas por inteligencia artificial predicen el diámetro óptimo basándose en conjuntos de datos de tomografía computarizada, reduciendo las tasas de obstrucción post-injerto. Estos avances se alinean con la preferencia de los pagadores por la atención basada en evidencia, consolidando la evolución del mercado de stents ureterales hacia soluciones de precisión específicas para cada condición.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
El Crecimiento de los Centros Quirúrgicos Ambulatorios Remodela los Modelos de Prestación de AtenciónLos hospitales comandaron el 58,92% de la participación del mercado de stents ureterales en 2025, aunque la migración de procedimientos hacia los centros quirúrgicos ambulatorios avanza un 7,18% por año. Los centros quirúrgicos ambulatorios especializados en urología ejecutan el 95% de los casos bajo 25 códigos CPT, logrando una programación predecible y reducción de costos generales. Las clínicas especializadas cierran las brechas de accesibilidad, especialmente en áreas rurales donde los urólogos hospitalarios son escasos pero la demanda de alivio rápido de cálculos persiste.
Los escenarios de atención domiciliaria liderados por el paciente emergen a medida que los modelos de stent con hilo ganan terreno, ofreciendo autoextracción y reduciendo la carga de las clínicas. Los incentivos de reembolso vinculados a la neutralidad del sitio pueden acelerar esta tendencia, subrayando cómo la flexibilidad en el entorno de atención es integral para la futura expansión del mercado de stents ureterales.
Análisis Geográfico
Mercado de Stents Ureterales en América del Norte
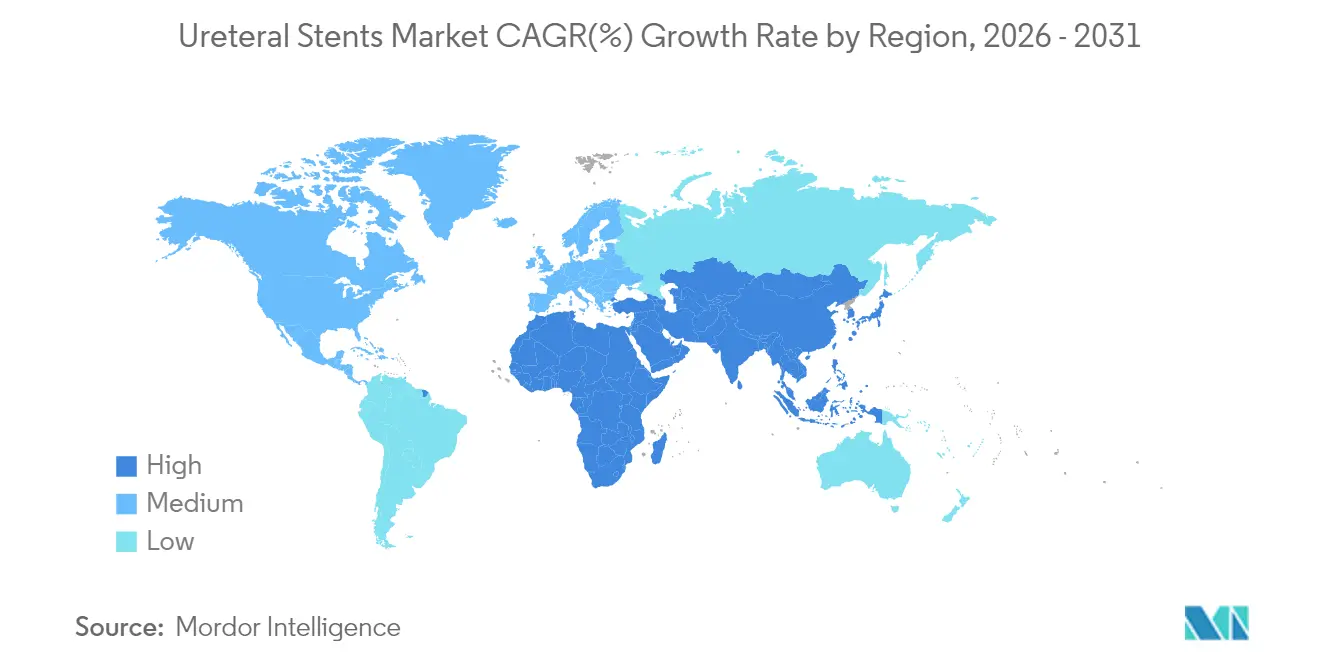
América del Norte concentró el 36,85% de la cuota de mercado de stents ureterales en 2025, impulsada por un sólido sistema de reembolso, vías de procedimiento bien establecidas y la adopción temprana de diseños como el stent RELIEF para la prevención del reflujo. Una incidencia de cálculos renales del 9,25% impulsa el volumen, mientras que la penetración de los centros de cirugía ambulatoria mejora el rendimiento y la comodidad del paciente. La resiliencia de la cadena de suministro regional sigue siendo prioritaria tras las escaseces de la era pandémica, que expusieron vulnerabilidades en el abastecimiento de silicona de grado médico.
Mercado de Stents Ureterales en Asia-Pacífico
Asia-Pacífico registra la tasa de crecimiento anual compuesto más rápida, del 7,92%, lo que refleja la modernización de los sistemas de salud, el envejecimiento de las sociedades en Japón y Corea del Sur, y la expansión de la cobertura de seguros en China e India. La armonización regulatoria en toda la ASEAN reduce las barreras de aprobación, y las plantas de fabricación nacionales acortan los plazos de entrega, haciendo que los stents avanzados sean accesibles para mercados sensibles al precio. La adopción de la telemedicina facilita el seguimiento postprocedimiento en amplias geografías, mitigando las brechas de acceso en zonas rurales.
Mercado de Stents Ureterales en Europa
Europa crece de manera constante bajo el amparo de la sanidad universal, aunque navega un complejo panorama regulatorio que puede ralentizar el lanzamiento de nuevos dispositivos. El escrutinio de la EMA sobre la seguridad de los subproductos biodegradables impone ensayos rigurosos y costosos, si bien las colaboraciones con centros académicos respaldan la generación de evidencia. La rentabilidad sigue siendo fundamental; por ello, las tecnologías que demuestran ahorros tangibles —como la eliminación de procedimientos de extracción— ganan terreno con mayor rapidez. Las disrupciones logísticas relacionadas con el Brexit persisten, aunque las relaciones consolidadas con proveedores aportan estabilidad.

Panorama regulatorio
Los stents ureterales se regulan principalmente como dispositivos médicos, y la vía de aprobación cambia cuando los recubrimientos incorporan sustancias activas. En Estados Unidos, la FDA suele revisar los stents ureterales mediante el proceso de notificación previa a la comercialización 510(k), conforme a su guía sobre stents ureterales, mientras que las variantes con liberación de fármacos pueden tratarse como productos combinados según el 21 CFR Part 3, siendo el centro responsable determinado por el modo de acción primario del producto.
En Europa, el Reglamento (UE) 2017/745 (EU MDR) regula los stents ureterales como dispositivos, pero los stents que integran una sustancia medicinal con acción accesoria generan requisitos adicionales de evaluación de conformidad, incluida una opinión sobre el componente farmacológico cuando corresponda. En los principales mercados, las expectativas de evaluación biológica se sustentan en la norma ISO 10993-1:2025, lo que endurece la documentación y refuerza el vínculo entre la gestión de riesgos y la evidencia de biocompatibilidad, sustancias extraíbles y seguridad relacionada tanto para materiales convencionales como biodegradables.
Análisis de la cadena de valor
La cadena de valor comienza con las materias primas e insumos de componentes, incluidos los polímeros de grado médico (poliuretano, silicona y polímeros biodegradables como PLA/PGA), aditivos radiopacos y formulaciones de recubrimiento (capas hidrófilas, antiincrustación y de liberación de fármacos). La fabricación de stents generalmente implica extrusión y conformado, seguidos de la aplicación del recubrimiento, que sigue siendo un cuello de botella clave para el rendimiento y la consistencia en diseños de liberación de fármacos o nanorrecubiertos. El proceso continúa con el ensamblaje con dispositivos de posicionamiento, incluidas las variantes stent-on-string, y finaliza con la esterilización terminal mediante envases de barrera estéril validados.
En etapas posteriores, los productos suelen circular a través de ventas directas y distribuidores especializados hacia hospitales, centros quirúrgicos ambulatorios y clínicas urológicas especializadas. Las decisiones de compra están determinadas por las preferencias clínicas, la evidencia de resultados y la fiabilidad del suministro. Los requisitos de calidad y cumplimiento, incluidos los sistemas alineados con FDA QSR e ISO 13485, aumentan la importancia de contar con proveedores calificados de polímeros, procesadores de recubrimientos y socios de envasado estéril, particularmente a medida que el mercado se expande hacia configuraciones de dispositivos combinados, donde la determinación del PMOA y los controles regulatorios interfuncionales aumentan la complejidad del desarrollo y del ciclo de vida.
Panorama Competitivo
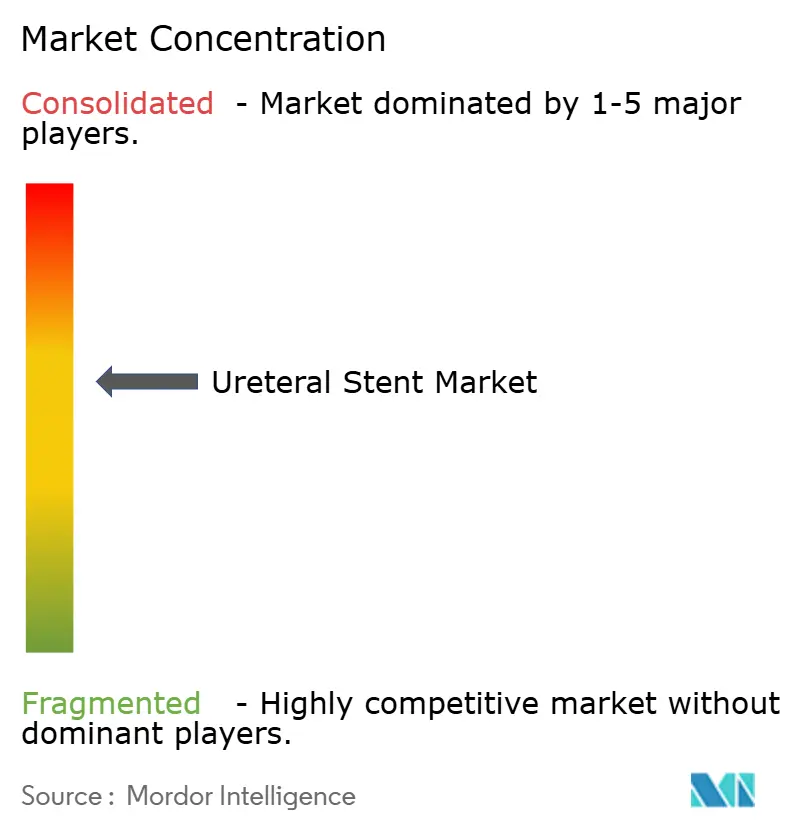
El mercado de stents ureterales está moderadamente fragmentado. Boston Scientific registró un crecimiento del 23,5% en el segmento de urología en el primer trimestre de 2025, aprovechando amplias carteras y mensajes de rendimiento respaldados por datos. Su adquisición de Axonics por USD 3.700 millones amplía la superposición en salud pélvica, fortaleciendo los canales de venta cruzada. La compra de BIOTRONIK por parte de Teleflex por EUR 760 millones y la inminente escisión corporativa ilustran un impulso hacia modelos de negocio centrados en la innovación que atraen a los inversores.
La diferenciación tecnológica supera la competencia en costos: la colocación guiada por inteligencia artificial, los nanorrevestimientos anti-incrustación y las matrices biodegradables representan los principales campos de batalla. Las aprobaciones de primera clase de la FDA (por ejemplo, RELIEF) ofrecen sólidas ventajas de comercialización, lo que impulsa a los competidores a acelerar innovaciones comparables. Las empresas más pequeñas aprovechan la experiencia en fabricación aditiva para suministrar stents específicos para cada paciente, creando nichos a pesar de su escala limitada. La integración de la salud digital profundiza la complejidad competitiva, ya que el software de seguimiento de resultados incluido con el hardware puede asegurar contratos basados en valor.
La seguridad de la cadena de suministro moldea las decisiones de adquisición tras las escaseces de silicona que pusieron de manifiesto la dependencia de bases de proveedores reducidas. Los actores que invierten en materiales diversificados y producción regional ganan credibilidad ante los hospitales que optimizan la resiliencia. En general, el mayor gasto en investigación y desarrollo y la actividad de fusiones señalan una transformación sostenida del mercado de stents ureterales.
Líderes de la Industria de Stents Ureterales
Beckton, Dickinson and Company
Boston Scientific Corporation
B. Braun Melsungen AG
Cook Medical LLC
Coloplast A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Stents Ureterales
- Allium Medical
- Beckton Dickinson
- B. Braun
- Boston Scientific
- Coloplast
- Cook Group
- Olympus
- Teleflex
- UROMED Kurt Drews KG
- Taewoong Medical
- Advin Health Care
- Zhejiang ChuangXiang Medical Technology
- Pnn Medical A/S
- Merit Medical Systems
- Stryker
- Plasti-Med
- Micro-tech
- ROCAMED
- HydrUStent Lda

Oportunidades de mercado y perspectivas futuras
Las necesidades no satisfechas relacionadas con la infección, la incrustación y la incomodidad del paciente mantienen la diferenciación del producto centrada en los materiales y la ingeniería de superficies, más que en los formatos básicos. El mercado también muestra espacios en blanco en recubrimientos antiincrustantes avanzados y de liberación controlada: un trabajo académico de 2026 describió recubrimientos de hidrogel microporoso específicos por sitio para la liberación ajustable de fármacos en stents ureterales (International Journal of Pharmaceutics, marzo de 2026), y un recubrimiento de condensado de proteínas intrínsecamente desordenadas destinado a inhibir el biofouling y la incrustación (Acta Biomaterialia, abril de 2026). En conjunto, estas publicaciones refuerzan una cartera de enfoques de recubrimiento orientados a reducir la deposición mineral y la adhesión bacteriana.
Las plataformas biodegradables amplían las oportunidades más allá de los polímeros reabsorbibles hacia conceptos de biodegradación metálica, respaldados por una evaluación in vitro de 2026 de prototipos de stents ureterales biodegradables de Mg-1Y (npj Materials Degradation, julio de 2026). Más allá del diseño de dispositivos, persiste una brecha de comercialización en sistemas de prueba in vitro estandarizados y fisiológicamente realistas que reproduzcan el flujo urinario, la temperatura y las condiciones microbianas. Los desarrolladores que industrialicen estas plataformas de validación pueden mejorar la comparabilidad entre diseños y agilizar la generación de evidencia para las presentaciones regulatorias y las evaluaciones de valor hospitalario.
Recent Industry Developments in Mercado de Stents Ureterales
- Mayo de 2026: Becton, Dickinson and Company presentó el sistema láser de fibra de tulio Elyra para expandir su plataforma de atención de cálculos renales utilizada por equipos de urología. El lanzamiento fortalece las ofertas de procedimientos combinados en torno a los flujos de trabajo de ureteroscopia, donde los stents ureterales se utilizan habitualmente para el drenaje y el manejo de síntomas posteriores al procedimiento.
- Mayo de 2025: Cook Medical emitió un Aviso Urgente de Seguridad de Campo para los conjuntos de stents ureterales Universa Soft y Universa Firm, vinculado a un problema de fabricación relacionado con la selladora térmica, con posible impacto en la esterilidad de las unidades selladas entre el 7 de agosto de 2024 y el 3 de abril de 2025. El aviso destacó la importancia operativa y de cumplimiento del envasado de barrera estéril validado en las cadenas de suministro de stents, y puede influir en el escrutinio de compra hospitalario y en la calificación de proveedores.
- Diciembre de 2024: University Hospitals obtuvo la autorización de la FDA para el stent ureteral RELIEF, posicionado como el primer dispositivo autorizado para prevenir el reflujo vesicoureteral. La autorización subrayó el creciente enfoque regulatorio y clínico en diseños de stents que reducen síntomas, y elevó el estándar para las afirmaciones de rendimiento diferenciado más allá del drenaje básico.


Mercado de Stents Ureterales Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Este mercado hace seguimiento del valor de los stents ureterales que se colocan para mantener el flujo de orina entre el riñón y la vejiga cuando el uréter está bloqueado o necesita soporte después de un procedimiento.
Exclusiones del alcance: no se contabilizan los dispositivos de drenaje externo, como los tubos de nefrostomía, los catéteres urológicos generales y los stents vasculares.
Descripción general de la segmentación
- Por Tipo de Producto
- Doble Pigtail
- Extremo Abierto
- Extremo Cerrado
- Multilazo
- Biodegradable/Biorreabsorbible
- Metálico
- Por Material
- Poliuretano
- Silicona
- Metal (Nitinol/Acero Inoxidable)
- Polímeros Biodegradables (PLA/PGA)
- Híbrido/Compuesto
- Por Revestimiento / Tecnología
- Revestimiento Hidrofílico
- Liberación de Fármacos
- Nanorrevestimiento Anti-Incrustación
- Radiopaco / Imagen Mejorada
- Por Aplicación
- Cálculos Renales (Urolitiasis)
- Trasplante Renal
- Infección / Obstrucción del Tracto Urinario
- Tumores / Neoplasias Malignas
- Post-Ureteroscopia / Post-Cirugía
- Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Clínicas Especializadas de Urología
- Entornos de Atención Domiciliaria
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando el contexto clínico y de procedimientos que genera demanda de stents ureterales, y luego estableciendo pautas claras sobre qué se debe incluir y qué no. Fuentes públicas como el CDC, el NIH y los programas nacionales de estadísticas sanitarias ayudan a rastrear la carga de la enfermedad y los factores impulsores de los procedimientos, incluida la incidencia de cálculos renales, la obstrucción urinaria y los patrones de hospitalización.
También revisamos la literatura clínica abierta (por ejemplo, estudios indexados en PubMed) para comprender los tiempos habituales de permanencia, la frecuencia de reemplazo, las tasas de complicaciones y el cambio hacia materiales más nuevos. Para verificar la estructura del mercado, utilizamos fuentes como registros de la SEC, informes anuales, presentaciones a inversores, prensa especializada de dispositivos médicos de buena reputación y publicaciones aduaneras y comerciales cuando están disponibles, y utilizamos de forma selectiva suscripciones pagas para datos financieros de empresas y mapeo de patentes, con el fin de validar las carteras de productos y la dirección de los precios. La lista de fuentes documentales mencionada aquí no es exhaustiva, y se utilizaron muchas referencias públicas adicionales para la recopilación de datos, las verificaciones cruzadas y las aclaraciones.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba los supuestos del modelo que las fuentes documentales no pueden resolver con claridad, especialmente en torno al uso de unidades por procedimiento, el comportamiento de las licitaciones y cómo cambia el precio de venta promedio según el tipo de material. Hablamos con actores clínicos y roles orientados a las adquisiciones en APAC, EMEA y América, de modo que los factores de demanda, la utilización y la lógica de precios se verifiquen frente a distintas vías de atención y entornos de reembolso.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos (CXO): 15% | APAC: 41% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 39% | EMEA: 33% |
| Actores más pequeños: 20% | Gerentes: 46% | América: 26% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando una lógica descendente y ascendente de manera práctica. En el enfoque descendente, el conjunto de demanda se reconstruye a partir de señales de procedimientos y flujo de pacientes, y luego se traduce en consumo de stents utilizando tasas de uso realistas, patrones de reemplazo y la combinación de entornos (hospital frente a centros quirúrgicos ambulatorios). Cuando las estadísticas de procedimientos son irregulares, cubrimos las brechas con indicadores proxy validados en entrevistas, y luego aplicamos rangos conservadores antes de finalizar una estimación puntual única.
El modelo se guía por un pequeño conjunto de datos rastreables relevantes para este mercado, como los volúmenes de casos de cálculos renales y obstrucción ureteral, las tendencias de procedimientos de ureteroscopia y litotripsia, el promedio de stents utilizados por intervención, el tiempo típico de permanencia antes de la extracción o el intercambio, y las diferencias de ASP según la clase de material (polímero, híbrido, metal). Una vez formado el total del mercado, se corrobora con aproximaciones ascendentes selectivas, incluidos volúmenes de unidades muestreados por entorno de atención y bandas de precios, junto con retroalimentación del canal sobre cambios en la combinación de productos, lo que ayuda a ajustar los valores atípicos sin asumir que todos los proveedores pueden consolidarse por completo.
Para la previsión, utilizamos principalmente el análisis de escenarios respaldado por una verificación ligera de regresión multivariante, de modo que el crecimiento se vincula al crecimiento de los procedimientos, las señales de envejecimiento poblacional y la adopción tecnológica que modifica las tasas de reemplazo o complicaciones. Los supuestos se revisan con expertos por región, y luego la previsión se proyecta año por año en lugar de utilizar una única tasa de crecimiento anual compuesto (CAGR) lineal.
Validación de datos y ciclo de actualización
La validación se realiza mediante verificaciones cruzadas repetidas para que la cifra final permanezca alineada con las señales reales de demanda. Comparamos el resultado del modelo con métricas independientes, como los totales de procedimientos, los patrones de actividad hospitalaria y los rangos de precios discutidos en las entrevistas, y luego se generan alertas de desviación cuando un país o región se aparta sin una razón clínica o de reembolso clara.
Antes de la aprobación final, el trabajo pasa por múltiples revisiones de analistas en las que se vuelven a verificar los supuestos, los cálculos y las conversiones de unidades a valor, y se activan seguimientos de entrevistas cuando un dato clave cambia o contradice hallazgos anteriores. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos relevantes, como cambios en las guías clínicas, cambios de producto que alteran la práctica de tiempo de permanencia, o movimientos de precios notables. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la vista más actualizada.
Comparación del tamaño del mercado de stents ureterales de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para los stents ureterales pueden parecer diferentes incluso cuando describen un uso clínico similar, porque cada estudio hace sus propias elecciones sobre el alcance del dispositivo, el año base, el tratamiento de la moneda y cómo se convierte la demanda impulsada por procedimientos en ingresos.
La tabla señala una dispersión que se explica en gran medida por lo que se cuenta como una venta de stent ureteral y cómo se ancla el año actual. En el modelo de Mordor Intelligence, el total está vinculado a los stents ureterales de uso único o de permanencia a corto plazo, y evita productos de drenaje adyacentes, y el valor del año se valida frente a indicadores de demanda basados en procedimientos y bandas de ASP realistas por material.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 662,5 millones de USD (2026) | |
| Editorial de Investigación Global A | 575,5 millones de USD (2024) | Utiliza un año base anterior y no separa claramente los stents de permanencia a corto plazo de los desechables urológicos adyacentes, lo que puede alterar el denominador y la conversión implícita de unidades a valor. |
| Editorial de Investigación en Línea B | 575,54 millones de USD (2024) | Se presenta una ventana de previsión más larga con detalles limitados sobre la lógica de uso de procedimiento a stent, y los precios suelen aplicarse a un nivel regional amplio, lo que puede pasar por alto las diferencias de ASP impulsadas por la combinación de materiales. |
Al observar los tres valores, la mayor parte de la brecha proviene de la elección del año base y de qué tan estrictamente se define el límite del dispositivo en torno a los stents ureterales de permanencia frente a los artículos de drenaje cercanos. Al mantener los datos rastreables hasta los volúmenes de procedimientos, las tasas de uso y los rangos de precios vinculados a los materiales, nuestra estimación se mantiene repetible y más fácil de reconciliar cuando surgen nuevas prácticas clínicas o señales de precios.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de stents ureterales?
El mercado de stents ureterales está valorado en USD 662,5 millones en 2026 y se proyecta que alcance USD 891,07 millones en 2031.
¿Por qué los stents ureterales biodegradables están ganando popularidad?
Igualan el rendimiento de drenaje de los dispositivos tradicionales mientras se disuelven de forma natural, evitando a los pacientes un segundo procedimiento de extracción y reduciendo los costos totales del tratamiento.
¿Qué región se está expandiendo más rápidamente?
Asia-Pacífico lidera con una CAGR del 7,92%, impulsada por la modernización de la atención médica y una cobertura de seguros más amplia.
¿Qué segmento tiene la mayor participación del mercado de stents ureterales?
Los stents de doble pigtail dominan con una participación de ingresos del 39,02% en 2025.
¿Cómo están influyendo las tecnologías de inteligencia artificial en la colocación de stents?
Los sistemas guiados por inteligencia artificial mejoran la precisión del dimensionamiento, reducen las tasas de revisión y disminuyen la exposición a la radiación durante los procedimientos, mejorando la seguridad del paciente y la eficiencia del procedimiento.
¿Cuáles son las principales restricciones al crecimiento del mercado?
Los altos riesgos de infección e incrustación, junto con la incomodidad del paciente derivada de los diseños tradicionales de stents, moderan la expansión general a pesar de los avances tecnológicos.
Última actualización de la página el:



